主な市場動向と洞察
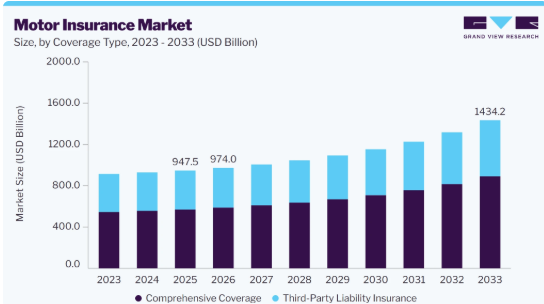
- 補償範囲別:2025年には、包括補償セグメントが市場を牽引し、世界売上高の60.1%を占めました。
- 販売チャネル別:2025年には、保険代理店・ブローカーセグメントが市場を牽引し、世界売上高の46.3%を占めました。
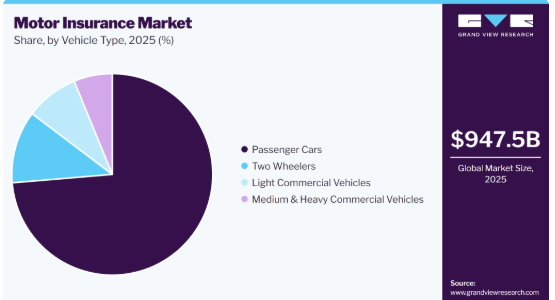
- 車種別:2025年には、乗用車セグメントが世界売上高の最大のシェアを占めました。
- 車両の年式別:2025年には、新車セグメントが市場売上高の最大のシェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア35.4%)
- 国別:2025年には、米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:9,475億米ドル
- 2026年の推定市場規模:9,740億米ドル
- 2033年までの予測市場規模:1兆4,342億米ドル
- CAGR(2026年~2033年):5.7%
自動車、二輪車、および商用車の販売台数が増加し、道路での利用が拡大するにつれ、保険加入を必要とする車両所有者の数が増加しており、これが自動車保険の需要を牽引しています。この顧客基盤の拡大に伴い、事故、盗難、車両の損傷、および第三者に対する賠償責任に対する経済的保護の必要性が高まっています。さらに、いくつかの国における強制保険の要件が、車両所有者の保険加入を促進しており、市場の成長をさらに後押ししています。さらに、自動車販売台数の継続的な増加により、新規契約や更新に対する安定した需要が生まれ、それによって自動車保険市場が強化されています。
自動車保険のデジタル化の進展が、市場の成長を牽引しています。オンラインサービスを好む顧客が増えるにつれ、保険会社はウェブサイトやモバイルアプリを通じて、保険契約の購入、更新、および保険金請求の手続きを利用できるようにしています。これにより、保険へのアクセスが容易になり、顧客が保険会社の窓口を訪れる必要性が減っています。また、デジタルサービスにより、顧客は保険契約の比較や最新情報の受け取り、保険関連の手続きをより便利に行うことができます。その結果、オンラインサービスへの需要の高まりを受けて、保険会社はデジタルサービスの拡充や顧客体験の向上に取り組んでいます。
英国における消費者保護の強化により、保険会社は自動車保険の顧客に対してより公正な対応を行うよう促されています。規制当局は、保険金請求処理の慣行の改善と顧客サービス基準の強化に重点を置いています。金融行動監視機構(FCA)によると、保険会社は保険金請求を迅速かつ公正に処理するとともに、そのプロセス全体を通じて顧客に適切なサポートを提供することが求められています。この重点的な取り組みにより、保険会社は保険金請求の処理方法を改善し、保険契約者に対してより明確な情報を提供するよう促されています。その結果、消費者保護の強化が、より良い顧客サービスと、英国の自動車保険市場に対する信頼の向上を支えています。
保険金詐欺は、虚偽または過大な請求による損失を増大させることで、業界の足かせとなっています。詐欺的な請求は、保険金支払いのコストを押し上げ、保険会社が支払いを行う前に、より厳格な審査を実施するよう促す要因となります。さらに、保険金請求に関連するコストの上昇は、保険料に圧力をかけ、市場に対する顧客の信頼を低下させる可能性があります。
市場の動向
自動車保険市場は、自動車保有台数の増加、強制保険の要件、デジタル販売、そしてテクノロジーを活用した保険金請求管理を通じて進化しています。保険会社は、保険証券の発行や顧客サービスの向上を図るため、オンラインプラットフォーム、データ分析、および自動化されたプロセスをますます活用しています。テレマティクスやコネクテッドカーのデータも、より個別化されたリスク評価を支えています。さらに、市場は利便性が高く、データ駆動型で、顧客中心の保険モデルへと移行しつつあります。
市場の集中度と特徴
自動車保険市場は適度に統合が進んでおり、市場シェアの大部分を数社の大規模で定評のある保険会社が占める一方で、多くの地域密着型、中小規模、およびデジタル保険会社も顧客獲得に向けて競合しています。大手保険会社は、確立されたブランド力、大規模な契約者基盤、広範な販売ネットワーク、強力な保険金支払処理能力、そして銀行、自動車販売店、自動車メーカー、保険ブローカーとの長年にわたる関係といった強みを活かしています。しかし、顧客は対人賠償責任保険、包括保険、およびさまざまなレベルの追加補償を提供する複数の保険会社の中から選択できるため、市場は完全に集中しているわけではありません。これにより、既存の保険会社が強固な地位を維持しつつ、小規模な新規参入事業者も市場に参入し続けるという競争環境が生まれています。
この市場は、業界内での激しい競争、適度なイノベーション、規制の影響力の強さ、そしてエンドユーザーによる幅広い利用が特徴となっています。保険会社は、価格設定、補償内容、保険金請求サポート、顧客サービス、そしてますます重要になっているデジタルによる保険契約の購入・管理を通じて競争を行っています。銀行、自動車販売店、自動車プラットフォーム、保険ブローカー、オンライン保険プラットフォームとの提携も、顧客獲得を支援し、販売網の拡大に寄与しています。規制要件、特に自動車保険の加入義務や、保険会社および保険金請求に関する規則は、市場の運営に大きな影響を及ぼしています。さらに、確立された市場リーダーと多数の競合保険会社との組み合わせにより、適度に統合された市場構造が形成されていますが、デジタル化や販売チャネルの進化により、競争圧力は高まり続けています。
補償内容の分析
2025年には、包括補償セグメントが60.1%という最大のシェアを占めました。自動車の所有台数が増加していることから、顧客は事故、盗難、火災、その他の損害に対して、より広範な保護を求めるようになっています。日々の移動に自動車に依存する人々が増えるにつれ、これらの車両の価値を守ることはますます重要になっています。これにより、顧客は基本的な補償ではなく、包括的な補償を選択するようになっています。さらに、より広範な経済的保護に対する需要の高まりが、このセグメントを支えています。
対人・対物賠償責任保険セグメントは、予測期間中にかなりのCAGRで成長すると見込まれています。対人・対物賠償責任保険は規制の対象となっており、車両所有者は他者に与えた損害に対する基本的な補償を維持することが義務付けられています。こうした要件がより厳格に遵守されるにつれ、必要な補償を購入する車両所有者が増えています。これにより、自動車第三者賠償責任保険に対する安定した需要基盤が形成されています。さらに、規制の徹底により、道路上の無保険車両の数を減らすことが可能です。
販売チャネルに関する洞察
2025年には、保険代理店・ブローカーセグメントが46.3%という最大のシェアを占めました。顧客が適切な補償を選択する際にアドバイスを求める傾向が強まるにつれ、自動車保険の販売において保険代理店やブローカーの役割は拡大しています。保険プランの選択肢が複雑になる中、保険代理店やブローカーが保険プランの選択肢を説明し、購入プロセス全体を通じて顧客を支援する能力は、特に価値のあるものとなっています。さらに、顧客は保険プランを比較したり、補償要件を理解したりする際、きめ細かなサポートを依然として重視しています。このような直接的な支援を好む傾向が、自動車保険の販売環境において、代理店やブローカーの存在意義を支え続けています。
予測期間において、「組み込み型/プラットフォーム提携」セグメントが最も高い年平均成長率(CAGR)で成長すると見込まれています。組み込み型およびプラットフォーム提携は、自動車保険会社が車両購入時や関連取引の際に顧客にアプローチするための新たな機会を生み出しています。保険会社は、自動車販売店、融資業者、オンライン自動車プラットフォームを通じて保険を提供することができ、顧客は他の車両関連サービスと併せて保険に加入することが可能になります。このアプローチにより、顧客が別途保険を探す必要性が減り、より便利な購入体験が実現します。さらに、自動車エコシステム全体での提携を拡大することは、保険会社がより幅広い顧客層にリーチし、契約数の増加を後押しすることにつながります。
自動車に関する洞察
2025年、乗用車セグメントは世界の売上高において最大のシェアを占めました。乗用車の所有台数が増加していることで、自動車保険を必要とする車両所有者の数も拡大しています。日常の移動、家族の送迎、個人的な活動における自動車の利用が増加していることから、予期せぬ損失に対する保護の必要性がさらに高まっています。さらに、自動車販売台数の増加により、新規保険契約や更新契約が継続的に生み出されています。この拡大する顧客基盤が、乗用車保険の成長を支えています。
小型商用車セグメントは、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。配送および物流活動の拡大は、小型商用車セグメントにおける自動車保険事業者にとって新たな機会を生み出しています。Eコマースや宅配サービスが拡大し続ける中、企業は配送業務にバンや小型商用車をますます導入しています。これらの車両が商品の輸送や顧客サービスに頻繁に使用されるにつれ、事故や損害、その他の予期せぬ損失が発生する可能性が高まっています。こうしたリスクの増大により、企業は適切な保険加入を促進されており、その結果、小型商用車向けの自動車保険に対する需要がさらに高まっています。
車両の年式に関する分析
2025年には、新車セグメントが市場収益シェアの最大を占めました。新車を購入する顧客は、購入したばかりの資産を保護するために、より広範な保険保障を求める傾向が強まっています。また、保険はディーラーやファイナンス契約を通じて新車と同時に購入されることも多く、これにより顧客は購入時に容易に保険に加入することができます。新車の販売台数が増加し続けるにつれ、新車所有者における保険需要も拡大すると予想されます。
中古車セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。中古車への需要の高まりに伴い、保険加入を必要とする古い車両の数も増加しています。顧客は、より手頃な移動手段として中古車を選ぶ一方で、事故や盗難、その他の損害に対する保護を引き続き求めています。中古車市場の拡大は、保険会社にとってより大きな顧客基盤を生み出しています。さらに、オンラインチャネルを通じた保険へのアクセスが容易になったことで、中古車の所有者が保険契約を維持するよう促す要因となっています。
地域別分析
北米の自動車保険市場は世界市場を牽引し、2025年には世界の売上高の35.4%を占めました。自動車の所有台数の増加と乗用車の頻繁な利用が、北米全域における自動車保険の需要を支えています。個人での移動、ビジネス活動、日常の移動手段として自動車がより多く利用されるにつれ、事故やその他の損害に対する保護の必要性が高まっています。このように拡大する自動車保有台数は、自動車保険会社にとって安定した顧客基盤を生み出しています。
米国の自動車保険市場の動向
2025年、米国の自動車保険市場は北米市場において最大のシェアを占めました。業界はデジタル化およびパーソナライズされた保険サービスへとますます移行しており、顧客は保険契約の購入、更新、および保険金請求のサポートにおいて利便性をより重視する傾向にあります。この変化により、保険会社はオンラインサービスを拡充し、個々の顧客のニーズにより適した補償を提供するよう促されています。その結果、米国の自動車保険業界において、デジタルチャネルの重要性はますます高まっています。
アジア太平洋地域の自動車保険市場の動向
アジア太平洋地域の自動車保険市場は、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。アジア太平洋地域全体での自動車保有台数の急速な増加により、自動車保険事業者の顧客基盤が拡大しています。乗用車、二輪車、商用車の利用増加に伴い、事故や車両関連の損害に対する保障の必要性が高まっています。さらに、輸送・配送活動の拡大により、同地域全体で自動車保険への需要がさらに高まっています。
中国の自動車保険市場は、アジア太平洋地域の業界において圧倒的なシェアを占めています。この市場では、保険契約の購入や管理にオンラインチャネルがますます活用されるようになり、その影響が強まっています。顧客は、自動車保険の比較、購入、更新において、利便性の高いデジタルサービスをより好む傾向にあります。この変化により、保険会社はオンラインサービスの強化や、デジタルプラットフォームを通じた顧客へのアプローチを促進しています。
日本の自動車保険市場は、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。日本における車両の高齢化は、保険会社にとって中古車や古い車両に適した補償を提供する機会を生み出しています。顧客が車両をより長期間保有し続けるにつれ、需要は車両の年式や価値を反映した保険オプションへとシフトしています。これにより、保険会社は、さまざまな車両所有のニーズに応じた、より柔軟な補償内容を開発するよう促されています。
欧州の自動車保険市場の動向
欧州の自動車保険市場は、2026年から2033年にかけて大幅な成長が見込まれています。欧州全域で自動車保険の要件が強化されていることが、対人・対物賠償責任保険への需要を支えています。欧州の規制では、車両に対する適切な保険による保護が義務付けられているほか、消費者保護の強化に向けた取り組みも、保険会社が保険契約や保険金請求を管理する方法に影響を与えています。これらの要件は、欧州全域における自動車保険の普及に向けた安定した基盤を提供しています。
英国の自動車保険市場は、顧客の保険金請求をより公正に処理し、より良いサービスを提供するための消費者保護規則の強化により、地歩を固めてきました。これらの規則では、保険会社が顧客に対し、保険契約、保険金請求、および利用可能なサポートについて明確な情報を提供することが求められています。その結果、顧客は自身の保険補償内容をより深く理解でき、保険金請求の際にもより適切な支援を受けることができるようになりました。これにより、顧客の信頼が高まり、業界全体のサービス品質の向上につながっています。
ドイツの自動車保険市場は、欧州市場において大きなシェアを占めています。ドイツの強力な自動車産業は、新型乗用車や商用車が市場に続々と投入されるにつれ、自動車保険会社にとってのビジネスチャンスを生み出しています。また、電気自動車やコネクテッドカーの利用拡大も、変化する車両所有形態に適した補償内容を開発するよう保険会社に促しています。これにより、保険会社は新規および進化する車両カテゴリーにわたって提供サービスを拡大する機会を得ています。
自動車保険会社の主な動向
自動車保険市場で事業を展開する主要企業には、State Farm Mutual Automobile Insurance Company, Bloomington, IL, Aviva, Admiral Group plc, ageas, Bajaj General, Generali Central Insurance Co. Ltd., Tokio Marine Group, GEICO, Hastings Direct, and USAA.などが挙げられます。主要各社は、包括的な補償オプション、デジタル保険商品、走行距離連動型保険、テレマティクスを活用したソリューション、付加価値サービスなどを通じて、商品ポートフォリオを拡大しています。各社は、デジタル販売、パーソナライズされた価格設定、AIを活用した引受審査、保険金請求処理の自動化、戦略的提携、顧客維持、そして新興市場における事業展開の拡大に注力しています。
- USAAは、軍関係者、退役軍人、およびその資格を有する家族を対象とする金融サービスグループです。同社は、保険、銀行業務、投資、退職関連商品およびサービスを提供しています。その提供サービスには、自動車保険、住宅保険、賃貸住宅保険、生命保険、当座預金および普通預金口座、クレジットカード、自動車ローン、住宅ローン、退職貯蓄、その他の金融サービスが含まれます。また、USAAは、損害保険、生命保険、投資、銀行サービスを網羅する企業グループを通じて事業を展開しています。
- アビバは、保険、資産運用、退職金事業にまたがる事業を展開する英国の多角的保険会社です。アビバは、顧客に対し、保険、資産運用、退職金に関する幅広い商品とサービスを提供しています。同社は、顧客のあらゆる金融ニーズに応えることに重点を置いており、損害保険、資産運用、退職金事業を通じて商品を提供しています。
主要な自動車保険会社
本調査では、自動車保険市場に関する分析の一環として、以下の主要企業を取り上げています。
- State Farm Mutual Automobile Insurance Company, Bloomington, IL
- Aviva
- Admiral Group plc
- ageas
- Bajaj General
- Generali Central Insurance Co. Ltd.
- Tokio Marine Group
- GEICO
- Hastings Direct.
- USAA
最近の動向
- 2025年10月、米国を拠点とする専門保険会社であるフィラデルフィア・コンソリデーテッド・ホールディング・コーポレーションは、特殊車両保険分野での存在感を強化するため、イグナイト・インシュアランスのコレクター車両部門を買収しました。この買収により、コレクターカー、オートバイ、クラシックトラック、その他の特殊車両向けの確立された保険商品が追加されました。この事業拡大により、同社の自動車保険ポートフォリオが拡充され、コレクター車両保険分野における地位が強化されました。
- 2025年10月、GEICOとダイムラー・トラックAGは、「コネクテッド・インシュアランス」を開始しました。これは、リアルタイムの車両テレマティクスデータを活用して運転リスクを評価し、商用車向けのパーソナライズされた保険を支援するものです。このプログラムは、より安全な運転を奨励するとともに、トラック所有者や小規模な車両保有者にとって保険料の負担軽減を図ることを目的としています。
世界の自動車保険市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、補償内容、販売チャネル、車種、車両の年式、および地域に基づいて、世界の自動車保険市場レポートをセグメント化しました。
- 補償範囲別見通し(売上高、10億米ドル、2021年~2033年)
- 第三者賠償責任保険
- 包括補償
- 販売チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 保険代理店/ブローカー
- 直接販売
- バンカシュアランス
- 組み込み型/プラットフォーム提携
- アグリゲーターおよび比較ポータル
- 車種別見通し(売上高、10億米ドル、2021年~2033年)
- 乗用車
- 二輪車
- 小型商用車
- 中型・大型商用車
- 車両年式別見通し(売上高、10億米ドル、2021年~2033年)
- 新車
- 中古車
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦(UAE)
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築およびデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の概要/セグメント別見通し
3.2. 業界のバリューチェーン分析
3.3. 市場のダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場の課題の影響分析
3.3.3. 市場の機会の影響分析
3.4. 自動車保険市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者の脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治的環境
3.4.2.2. 経済的・社会的環境
3.4.2.3. 技術的環境
3.4.2.4. 環境的要因
3.4.2.5. 法的環境
第4章 自動車保険市場:保険加入状況の推計および動向分析
4.1. セグメント概要
4.2. 自動車保険市場:保険加入状況の推移分析(2025年および2033年、10億米ドル)
4.3. 第三者賠償責任保険
4.3.1. 第三者賠償責任保険市場の収益推計および予測、2021年~2033年(10億米ドル)
4.4. 包括補償
4.4.1. 包括補償市場の収益推計および予測、2021年~2033年(10億米ドル)
第5章 自動車保険市場:販売チャネルの推計および動向分析
5.1. セグメント・ダッシュボード
5.2. 自動車保険市場:販売チャネルの推移分析、2025年および2033年(10億米ドル)
5.3. 保険代理店/ブローカー
5.3.1. 保険代理店/ブローカー市場の収益推計および予測、2021年~2033年(10億米ドル)
5.4. 直接販売
5.4.1. 直接販売市場の収益推計および予測、2021年~2033年(10億米ドル)
5.5. バンカシュアランス
5.5.1. バンカシュアランス市場の収益推計および予測、2021年~2033年(10億米ドル)
5.6. 組み込み型/プラットフォーム提携
5.6.1. 組み込み型/プラットフォーム提携市場の収益推計および予測、2021年~2033年(10億米ドル)
5.7. アグリゲーターおよび比較ポータル
5.7.1. アグリゲーターおよび比較ポータル市場の収益推計および予測、2021年~2033年(10億米ドル)
第6章 自動車保険市場:車両数の推計およびトレンド分析
6.1. セグメント概要
6.2. 自動車保険市場:車両動向分析、2025年および2033年(10億米ドル)
6.3. 乗用車
6.3.1. 乗用車市場の収益推計および予測、2021年~2033年(10億米ドル)
6.4. 二輪車
6.4.1. 二輪車市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.5. 小型商用車
6.5.1. 小型商用車市場の売上高推計および予測、2021年~2033年(10億米ドル)
6.6. 中型・大型商用車
6.6.1. 中型・大型商用車市場の収益推計および予測、2021年~2033年(10億米ドル)
第7章 自動車保険市場:車両年齢の推計および傾向分析
7.1. セグメント・ダッシュボード
7.2. 自動車保険市場:車両年齢の推移分析、2025年および2033年(10億米ドル)
7.3. 新車
7.3.1. 新車市場の収益推計および予測、2021年~2033年(10億米ドル)
7.4. 中古車
7.4.1. 中古車市場の収益推計および予測、2021年~2033年(10億米ドル)
第8章 自動車保険市場:地域別推計および動向分析
8.1. 自動車保険の市場シェア(地域別)、2025年および2033年、10億米ドル
8.2. 北米
8.2.1. 北米自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 米国自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. カナダの自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. メキシコの自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 英国の自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. ドイツの自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. フランスの自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. 中国
8.4.2.1. 中国の自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. インド
8.4.3.1. インドの自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.4.4. 日本
8.4.4.1. 日本の自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.4.5. 韓国
8.4.5.1. 韓国の自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.4.6. オーストラリア
8.4.6.1. オーストラリアの自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. ブラジルの自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 中東およびアフリカ
8.6.1. 中東およびアフリカの自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 2. サウジアラビア王国(KSA)
8.6.2.1. サウジアラビア王国(KSA)の自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.6.3. アラブ首長国連邦(UAE)
8.6.3.1. アラブ首長国連邦(UAE)の自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
8.6.4. 南アフリカ
8.6.4.1. 南アフリカの自動車保険市場の推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向および影響分析
9.2. 企業の分類
9.3. 企業の市場における位置づけ
9.4. 企業の市場シェア分析
9.5. 企業のヒートマップ分析
9.6. 戦略のマッピング
9.6.1. 事業拡大
9.6.2. 合併・買収
9.6.3. 提携・協業
9.6.4. 新規補償の導入
9.6.5. 研究開発
9.7. 企業概要
9.7.1. ステート・ファーム・ミューチュアル自動車保険会社(イリノイ州ブルーミントン)
9.7.1.1. 対象企業の概要
9.7.1.2. 財務実績
9.7.1.3. 補償内容のベンチマーク
9.7.1.4. 最近の動向
9.7.2. アビバ
9.7.2.1. 参加企業の概要
9.7.2.2. 財務実績
9.7.2.3. 補償範囲のベンチマーク
9.7.2.4. 最近の動向
9.7.3. アドミラル・グループ plc
9.7.3.1. 参加企業の概要
9.7.3.2. 財務実績
9.7.3.3. 対象範囲のベンチマーク
9.7.3.4. 最近の動向
9.7.4. ageas
9.7.4.1. 参加企業の概要
9.7.4.2. 財務実績
9.7.4.3. 補償範囲のベンチマーク比較
9.7.4.4. 最近の動向
9.7.5. バジャジ・ジェネラル
9.7.5.1. 参加企業の概要
9.7.5.2. 財務実績
9.7.5.3. 補償範囲のベンチマーク比較
9.7.5.4. 最近の動向
9.7.6. ジェネラリ・セントラル保険株式会社 9.7.6.1. 参加企業の概要 9.7.6.2. 財務実績 9.7.6.3. 補償範囲のベンチマーク 9.7.6.4. 最近の動向 9.7.7. 東京海上グループ 9.7.7.1. 参加企業の概要 9.7.7.2. 財務実績 9.7.7.3. 補償範囲のベンチマーク 9.7.7.4. 最近の動向 9.7.8. GEICO 9.7.8.1. 参加企業の概要 9.7.8.2. 財務実績 9.7.8.3. 補償範囲のベンチマーク比較 9.7.8.4. 最近の動向 9.7.9. ヘイスティングス・ダイレクト。 9.7.9.1. 参加企業の概要 9.7.9.2. 財務実績 9.7.9.3. 補償範囲のベンチマーク比較 9.7.9.4. 最近の動向 9.7.10. USAA 9.7.10.1. 参加企業の概要 9.7.10.2. 財務実績 9.7.10.3. 補償範囲のベンチマーク 9.7.10.4. 最近の動向表一覧表 1 自動車保険市場、2021年~2033年(10億米ドル)表 2 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)表3 2021年~2033年の補償内容別世界市場規模の推計および予測(10億米ドル)表4 2021年~2033年の販売チャネル別世界市場規模の推計および予測(10億米ドル)表5 2021年~2033年の車種別世界市場規模の推計および予測(10億米ドル)表6 世界市場の実績および予測(車種別)、2021年~2033年(10億米ドル)表7 第三者賠償責任保険市場(地域別)、2021年~2033年(10億米ドル)表8 包括保険市場(地域別)、2021年~2033年(10億米ドル)表9 保険代理店・ブローカー市場(地域別、2021年~2033年)(10億米ドル)表10 ダイレクト販売市場(地域別、2021年~2033年)(10億米ドル)
表11 バンカシュアランス市場(地域別、2021年~2033年)(10億米ドル)
表12 組み込み型/プラットフォーム提携市場(地域別、2021年~2033年)(10億米ドル)
表13 アグリゲーターおよび比較ポータル市場(地域別、2021年~2033年)(10億米ドル)
表14 乗用車用シート市場(地域別、2021年~2033年)(10億米ドル)
表15 二輪車市場(地域別、2021年~2033年)(10億米ドル)
表16 小型商用車市場(地域別、2021年~2033年)(10億米ドル)
表17 地域別中型・大型商用車市場、2021年~2033年(10億米ドル)
表18 地域別新車市場、2021年~2033年(10億米ドル)
表19 地域別中古車市場、2021年~2033年(10億米ドル)
表20 北米自動車保険市場(補償内容別)、2021年~2033年(10億米ドル)
表21 北米自動車保険市場(販売チャネル別)、2021年~2033年(10億米ドル)
表22 北米自動車保険市場:車種別、2021年~2033年(10億米ドル)
表23 北米自動車保険市場:車両年齢別、2021年~2033年(10億米ドル)
表24 米国自動車保険市場:補償内容別、2021年~2033年(10億米ドル)
表25 米国自動車保険市場:車種別、2021年~2033年(10億米ドル)
表26 米国自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表27 米国自動車保険市場:車両年齢別、2021年~2033年(10億米ドル)
表28 カナダの自動車保険市場:補償内容別、2021年~2033年(10億米ドル)
表29 カナダの自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表30 カナダの自動車保険市場(車種別)、2021年~2033年(10億米ドル)
表31 カナダの自動車保険市場(車両年齢別)、2021年~2033年 (10億米ドル)
表32 メキシコの自動車保険市場:補償内容別、2021年~2033年(10億米ドル)
表33 メキシコの自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表34 メキシコの自動車保険市場:車種別、2021年~2033年(10億米ドル)
表35 メキシコの自動車保険市場、車両の年式別、2021年~2033年(10億米ドル)
表36 欧州の自動車保険市場:補償内容別、2021年~2033年(10億米ドル)
表37 欧州の自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表38 欧州の自動車保険市場:車種別、2021年~2033年(10億米ドル)
表39 欧州自動車保険市場、車両の年式別、2021年~2033年(10億米ドル)
表40 英国自動車保険市場、補償範囲別、2021年~2033年(10億米ドル)
表41 英国自動車保険市場、販売チャネル別、2021年~2033年 (10億米ドル)
表42 英国の自動車保険市場、車種別、2021年~2033年(10億米ドル)
表43 英国の自動車保険市場、車両年齢別、2021年~2033年(10億米ドル)
表44 ドイツの自動車保険市場、補償範囲別、2021年~2033年(10億米ドル)
表45 ドイツの自動車保険市場、車種別、2021年~2033年(10億米ドル)
表46 ドイツの自動車保険市場、車種別、2021年~2033年 (10億米ドル)
表47 ドイツの自動車保険市場:車両の年式別、2021年~2033年(10億米ドル)
表48 フランスの自動車保険市場:補償内容別、2021年~2033年(10億米ドル)
表49 フランスの自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表50 フランスの自動車保険市場(車種別、2021年~2033年)(10億米ドル)
表51 フランスの自動車保険市場:車両の年式別、2021年~2033年(10億米ドル)
表52 アジア太平洋地域の自動車保険市場:補償内容別、2021年~2033年(10億米ドル)
表53 アジア太平洋地域の自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表54 アジア太平洋地域の自動車保険市場、車種別、2021年~2033年(10億米ドル)
表55 アジア太平洋地域の自動車保険市場、車両年齢別、2021年~2033年(10億米ドル)
表56 中国の自動車保険市場、補償範囲別、2021年~2033年 (10億米ドル)
表57 中国の自動車保険市場、販売チャネル別、2021年~2033年(10億米ドル)
表58 中国の自動車保険市場、車種別、2021年~2033年(10億米ドル)
表59 中国の自動車保険市場、車両年齢別、2021年~2033年 (10億米ドル)
表60 インドの自動車保険市場(補償範囲別、2021年~2033年)(10億米ドル)
表61 インドの自動車保険市場、販売チャネル別、2021年~2033年(10億米ドル)
表62 インドの自動車保険市場、車種別、2021年~2033年(10億米ドル)
表63 インドの自動車保険市場、車両の年式別、2021年~2033年(10億米ドル)
表64 日本の自動車保険市場、補償内容別、2021年~2033年(10億米ドル)
表65 日本の自動車保険市場、販売チャネル別、2021年~2033年(10億米ドル)
表66 日本の自動車保険市場、車種別、2021年~2033年(10億米ドル)
表67 日本の自動車保険市場、車両年齢別、2021年~2033年 (10億米ドル)
表68 韓国自動車保険市場:補償内容別、2021年~2033年(10億米ドル)
表69 韓国自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表70 韓国自動車保険市場:車種別、2021年~2033年 (10億米ドル)
表71 韓国自動車保険市場、車両の年式別、2021年~2033年(10億米ドル)
表72 オーストラリア自動車保険市場、補償内容別、2021年~2033年 (10億米ドル)
表73 オーストラリアの自動車保険市場、販売チャネル別、2021年~2033年(10億米ドル)
表74 オーストラリアの自動車保険市場、車種別、2021年~2033年(10億米ドル)
表75 オーストラリアの自動車保険市場、車両の年式別、2021年~2033年(10億米ドル)
表76 ラテンアメリカの自動車保険市場:補償内容別、2021年~2033年(10億米ドル)
表77 ラテンアメリカの自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表78 ラテンアメリカの自動車保険市場:車種別、2021年~2033年(10億米ドル)
表79 ラテンアメリカの自動車保険市場、車両の種類別、2021年~2033年(10億米ドル)
表80 ブラジルの自動車保険市場、補償範囲別、2021年~2033年(10億米ドル)
表81 ブラジルの自動車保険市場、販売チャネル別、2021年~2033年 (10億米ドル)
表82 ブラジル自動車保険市場:車種別、2021年~2033年(10億米ドル)
表83 ブラジル自動車保険市場:車両年齢別、2021年~2033年(10億米ドル)
表84 MEA自動車保険市場:補償範囲別、2021年~2033年(10億米ドル)
表85 MEA自動車保険市場、車種別、2021年~2033年(10億米ドル)
表86 MEA自動車保険市場、車種別、2021年~2033年(10億米ドル)
表87 MEA自動車保険市場、車両年齢別、2021年~2033年(10億米ドル)
表88 サウジアラビア王国(KSA)の自動車保険市場:補償内容別、2021年~2033年(10億米ドル)
表89 サウジアラビア王国(KSA)の自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表90 サウジアラビア王国(KSA)の自動車保険市場、車種別、2021年~2033年(10億米ドル)
表91 サウジアラビア王国(KSA)の自動車保険市場、車両年齢別、2021年~2033年(10億米ドル)
表92 アラブ首長国連邦(UAE)の自動車保険市場:補償範囲別、2021年~2033年(10億米ドル)
表93 アラブ首長国連邦(UAE)の自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表94 アラブ首長国連邦(UAE)の自動車保険市場:車種別、2021年~2033年(10億米ドル)
表95 アラブ首長国連邦(UAE)の自動車保険市場:車両の年式別、2021年~2033年(10億米ドル)
表96 南アフリカの自動車保険市場:補償範囲別、2021年~2033年(10億米ドル)
表97 南アフリカの自動車保険市場:販売チャネル別、2021年~2033年(10億米ドル)
表98 南アフリカの自動車保険市場:車種別、2021年~2033年(10億米ドル)
表99 南アフリカの自動車保険市場:車両年齢別、2021年~2033年(10億米ドル)
表100 企業の市場シェア、2025年
表101 企業のヒートマップ分析
表102 事業拡大を進めている主要企業
表103 提携を進めている主要企業
表104 新規補償の導入を進めている主要企業
表105 合併・買収を進めている主要企業
表106 その他の戦略を進めている主要企業
図表一覧
図1 自動車保険市場のセグメンテーション
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメントの概要
図8 競合環境の概要
図9 親市場の価値、2025年(10億米ドル)
図10 自動車保険市場 – 業界バリューチェーン分析
図11 自動車保険市場の動向
図12 自動車保険市場:ポーターの分析
図13 自動車保険市場:PESTEL分析
図14 自動車保険市場(補償範囲別):主なポイント
図15 自動車保険市場(補償範囲別):市場シェア(2025年および2033年)
図16 自動車保険市場の推計および予測(対人・対物賠償責任保険別、2021年~2033年)(10億米ドル)
図17 自動車保険市場の見積もりおよび予測(包括補償別、2021年~2033年)(10億米ドル)
図18 自動車保険市場(販売チャネル別):主なポイント
図19 自動車保険市場(販売チャネル別):市場シェア(2025年および2033年)
図20 自動車保険市場の推計および予測(保険代理店・ブローカー別)、2021年~2033年(10億米ドル)
図21 自動車保険市場の推計および予測(直接販売別)、2021年~2033年(10億米ドル)
図22 自動車保険市場の推計および予測(バンカシュアランス別)、2021年~2033年 (10億米ドル)
図23 自動車保険市場の推計および予測(組み込み型/プラットフォーム提携別)、2021年~2033年(10億米ドル)
図24 自動車保険市場の推計および予測(アグリゲーターおよび比較ポータル別)、2021年~2033年(10億米ドル)
図25 自動車保険市場(車種別):主なポイント
図26 自動車保険市場(車種別):市場シェア(2025年および2033年)
図27 自動車保険市場の推計および予測(乗用車別、2021年~2033年)(10億米ドル)
図28 自動車保険市場の推計および予測(二輪車別、2021年~2033年)(10億米ドル)
図29 自動車保険市場の見積もりおよび予測(小型商用車別、2021年~2033年)(10億米ドル)
図30 自動車保険市場の見積もりおよび予測(中型・大型商用車別、2021年~2033年) (10億米ドル)
図31 自動車保険市場(車両年齢別):主なポイント
図32 自動車保険市場(車両年齢別):市場シェア(2025年および2033年)
図33 自動車保険市場の推計および予測(新車別、2021年~2033年)(10億米ドル)
図34 中古車別自動車保険市場の推計および予測(2021年~2033年)(10億米ドル)
図35 北米の自動車保険市場、2021年~2033年(10億米ドル)
図36 米国の自動車保険市場、2021年~2033年(10億米ドル)
図37 カナダの自動車保険市場、2021年~2033年 (10億米ドル)
図38 メキシコの自動車保険市場、2021年~2033年(10億米ドル)
図39 欧州の自動車保険市場、2021年~2033年(10億米ドル)
図40 英国の自動車保険市場、2021年~2033年 (10億米ドル)
図41 ドイツの自動車保険市場、2021年~2033年(10億米ドル)
図42 フランスの自動車保険市場、2021年~2033年(10億米ドル)
図43 アジア太平洋地域の自動車保険市場、2021年~2033年(10億米ドル)
図44 中国の自動車保険市場、2021年~2033年(10億米ドル)
図45 インドの自動車保険市場、2021年~2033年(10億米ドル)
図46 日本の自動車保険市場、2021年~2033年(10億米ドル)
図47 韓国自動車保険市場、2021年~2033年(10億米ドル)
図48 オーストラリア自動車保険市場、2021年~2033年(10億米ドル)
図49 ラテンアメリカ自動車保険市場、2021年~2033年 (10億米ドル)
図50 ブラジルの自動車保険市場、2021年~2033年(10億米ドル)
図51 中東・アフリカの自動車保険市場、2021年~2033年(10億米ドル)
図52 サウジアラビア王国(KSA)の自動車保険市場、2021年~2033年(10億米ドル)
図53 アラブ首長国連邦(UAE)の自動車保険市場、2021年~2033年(10億米ドル)
図54 南アフリカの自動車保険市場、2021年~2033年(10億米ドル)
図55 企業の市場における位置づけ
図56 企業の市場シェア分析、2025年
図57 戦略的包括的調査
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









