主な市場動向と洞察
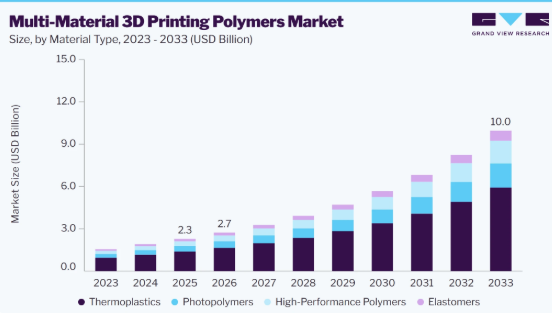
- 素材別:2025年には、熱可塑性ポリマーセグメントが60.7%という最大の市場シェアを占めました。
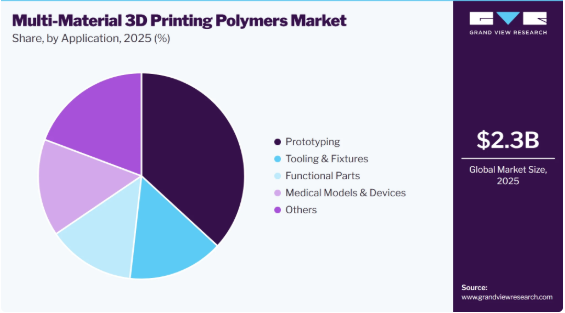
- 用途別:2025年には、プロトタイピングセグメントが36.8%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア35.2%)
- 国別:2025年にはインドがアジア太平洋地域で最大の売上高シェアを占め、同地域をリードしました
市場規模と予測
- 2025年の市場規模:23億米ドル
- 2026年の推定市場規模:27億米ドル
- 2035年までの予測市場規模:100億米ドル
- CAGR(2026年~2033年):20.3%
これらのポリマーにより、メーカーは剛性、柔軟性、およびエラストマー特性を備えた材料を単一の部品に統合することが可能となり、機能性、重量効率、耐久性、および設計の柔軟性が向上します。カスタマイズされた義肢、軟硬複合ロボット部品、密閉型電子機器筐体、人間工学に基づいたハンドル、および軽量な自動車用アセンブリを製造できるその能力により、商業的な採用が拡大しています。
標的治療技術の急速な進歩は、マルチマテリアル3Dプリンティング用ポリマー業界における主要なトレンドとして浮上しています。メーカー各社は、特定の生物学的環境において制御された放出が可能な刺激応答性ポリマーシステム、特に腫瘍を標的とした薬物送達システムの開発をますます進めています。組織工学、ナノ医療、精密治療の各分野において需要が高まっており、これらの分野では、治療精度の向上、全身毒性の低減、および多機能なキャリア性能が、臨床成果の向上に不可欠となっています。
製薬、バイオテクノロジー、化粧品、スキンケア、水処理、農業、建設、および工業プロセス分野において、生体適合性、生分解性、そして高性能な材料への需要が高まっていることが、マルチマテリアル3Dプリンティング用ポリマー産業の主要な推進要因となっています。これらのポリマーは、薬剤の溶解性の向上、優れた生体適合性、そして環境的に持続可能な性能を実現し、多様な最終用途に適しています。環境に優しい材料への注目が高まり、持続可能な製品に対する規制面での支援が進んでいることから、業界全体での採用がさらに加速しています。
先進的な生物医学技術の拡大は、マルチマテリアル3Dプリンティング用ポリマー産業にとって大きな機会となっています。これらの材料は、生分解性や徐放性が不可欠とされる再生医療、組織工学用スキャフォールド、次世代薬物送達システムなどで、ますます広く使用されています。
さらに、持続可能な農業、水処理、および環境に配慮した工業プロセスへの投資の増加により、機能的な汎用性が高く、環境への影響を低減した環境に優しいポリマーソリューションに対する新たな需要が生まれています。
市場の集中度と特徴
市場は指数関数的な成長段階にあり、その成長は加速しています。市場は若干の細分化が見られますが、主要企業が業界の動向を支配しています。Stratasys、3D Systems、HP、Carbon、Formlabs、Desktop Metal/EnvisionTEC、ミマキ、キーエンスなどの主要企業は、市場の動向を形作る上で重要な役割を果たしています。これらの主要企業は、業界の進化する需要に応えるため、新製品、新技術、新素材を導入することで、市場のイノベーションを牽引することがよくあります。
マルチマテリアル3Dプリンティング用ポリマー業界におけるイノベーションは、材料の互換性、層間結合、加工効率、および機能統合の進歩によって推進されています。リサイクル可能なポリマー、バイオベースの配合、柔軟性と剛性を兼ね備えた複合材料、および高性能な原料の開発により、医療、自動車、ロボット工学、エレクトロニクスといった分野での用途が拡大しています。これらの進歩は、設計の柔軟性、部品の性能、製造効率を向上させると同時に、持続可能性の目標を支援し、用途に特化した生産を可能にしています。
規制要件や材料認定基準も、マルチマテリアル3Dプリンティング用ポリマー業界に影響を与えています。メーカーは、製品化に先立ち、化学的安全性、トレーサビリティ、排出物、生体適合性、および性能要件に対応しなければなりません。規制への準拠は、特に小規模な生産者にとって、試験および認証コストの増加につながります。しかし、確立された材料ポートフォリオ、試験能力、および規制に関する専門知識を持つ企業は、製品の認定を加速させ、顧客の信頼を強化することができます。
アナリストの見解
マルチマテリアル3Dプリンティング用ポリマー市場は、今後5~10年の間に、プロトタイピングから用途特化型生産へと移行すると予想されます。医療、自動車、航空宇宙、エレクトロニクス、ロボティクス、および工業製造の各分野で需要が拡大するでしょう。材料の互換性、高性能ポリマー、および自動印刷技術の進歩により、用途はさらに広がっていくでしょう。持続可能性への取り組みが、リサイクル可能素材やバイオベース素材の開発を後押しするでしょう。標準化、規制順守、およびサプライチェーンの信頼性は、ますます重要になっていくでしょう。各社は、独自開発の材料、統合プラットフォーム、アプリケーションに関する専門知識、そして強固な知的財産権を通じて競争を繰り広げることになるでしょう。しかし、高コスト、材料価格の変動、プロセスの複雑さ、および設備の制約が、成長を妨げる可能性があります。また、従来の製造方法との競争も、利益率に圧力をかけるでしょう。全体として、市場でのリーダーシップは、技術の統合と材料の性能にますます依存するようになるでしょう。用途特化型のソリューションは、長期的な競争優位性を確保するための鍵であり続けるでしょう。
材料タイプ別の分析
2025年には、熱可塑性プラスチックセグメントが市場を牽引し、売上高シェアの60.7%を占めました。このセグメントは、熱可塑性プラスチックの配合、加工技術、およびマルチマテリアル印刷システムにおける継続的な進歩によって牽引されており、これらはメルトフロー、層間接着性、および機械的特性を精密に制御することを可能にしています。これにより、メーカーは、特定の最終用途の要件を満たすために、剛性、柔軟性、耐熱性が異なる熱可塑性プラスチックを組み合わせることが可能になります。カスタマイズされた材料の組み合わせにより、印刷品質、耐久性、機能性能が向上し、それによって製品の差別化が促進されるとともに、高付加価値用途における熱可塑性マルチマテリアル3Dプリント用ポリマーの役割が強化されます。
高性能ポリマーを用いたマルチマテリアル3Dプリンティング用ポリマー市場は、予測期間において21.7%という最も高い年平均成長率(CAGR)で成長すると見込まれています。高性能ポリマーは、その優れた耐熱性、機械的強度、化学的安定性、および寸法安定性により、マルチマテリアル3Dプリンティング用ポリマー業界において重要な製品セグメントを占めています。航空宇宙、自動車、医療、産業用途において、厳しい性能要件を満たすことができる先進材料を求める業界が増えるにつれ、需要は高まっています。これらのポリマーにより、製造業者は高強度の構造部品と相補的な材料を組み合わせることが可能となり、複雑な設計、機能性の向上、軽量化を実現すると同時に、高付加価値のエンジニアリング用途における採用を促進しています。
用途別分析
2025年には、プロトタイピングセグメントが市場を牽引し、売上高シェア36.8%と最大を占めました。プロトタイピング分野は、迅速かつ機能的でコスト効率の高い製品開発への需要の高まりにより、世界市場で勢いを増しています。多材料ポリマーにより、設計者はプロトタイプ内で剛性材料、柔軟性材料、エラストマー材料を組み合わせることが可能となり、機械的性能、適合性、機能性について現実的なテストを行うことができます。複雑な形状や用途特化型の部品を製造できるこの特性は、自動車、医療、民生、産業用途において、設計の反復を迅速化し、開発コストを削減し、製品の検証を加速させます。
機能部品セグメントは、予測期間中に21.8%という最も高い年平均成長率(CAGR)で成長すると見込まれています。機能部品セグメントは、機械的特性と機能的特性を統合したカスタマイズされた部品への需要の高まりに支えられ、多材料3Dプリント用ポリマーにとって高付加価値の応用分野となっています。マルチマテリアルポリマーは、剛性のある構造と、柔軟性、導電性、あるいは耐摩耗性を備えた部分を組み合わせた部品の製造を可能にし、自動車、ロボット工学、エレクトロニクス、ヘルスケア、および産業用途に適しています。軽量製造、製品のカスタマイズ、および統合された部品設計の採用拡大は、先進的なマルチマテリアルポリマーソリューションへの需要をさらに加速させています。
地域別インサイト
マルチマテリアル3Dプリンティング用ポリマー市場は、先進的なヘルスケア、航空宇宙、自動車、および産業用途からの旺盛な需要に支えられ、急速に拡大しています。同地域における確立された積層造形エコシステムと、先進材料の普及率の高さが、患者個別対応の医療機器、機能性プロトタイプ、軽量部品、および複雑な形状の部品におけるマルチマテリアルポリマーの利用を牽引しています。高性能製造技術への投資拡大が、地域市場のさらなる発展を後押ししています。
米国のマルチマテリアル3Dプリンティング用ポリマー市場の動向
米国のマルチマテリアル3Dプリンティング用ポリマー市場は、広範な研究開発能力、先進的な医療インフラ、および積層造形技術の普及拡大に支えられ、地域全体の成長に大きく寄与しています。外科用モデル、義肢、ロボット工学、およびカスタマイズされた機能部品におけるマルチマテリアルポリマーの利用拡大が、需要を加速させています。製品イノベーション、軽量設計、製造効率への強い重視が、メーカーに対し、高付加価値用途向けのマルチマテリアル・プリンティング・ソリューションの採用をさらに後押ししています。
アジア太平洋地域のマルチマテリアル3Dプリンティング用ポリマー市場の動向
アジア太平洋地域は、2025年に35.2%という最大の売上高シェアを占め、世界のマルチマテリアル3Dプリンティング用ポリマー市場をリードしており、予測期間中は最も高いCAGRで成長すると見込まれています。急速な工業化と製造能力の拡大が、アジア太平洋地域全体での力強い成長を支えています。UNIDO(国連工業開発機関)によると、同地域は依然として世界有数の製造拠点であり、自動車、エレクトロニクス、ヘルスケア、および工業生産への投資が増加しています。この産業エコシステムが、プロトタイピング、機能部品、およびカスタマイズされたコンポーネント向けのマルチマテリアルポリマーに対する需要を牽引しています。先進的な製造技術の採用拡大、ヘルスケアインフラの拡充、および軽量で高性能な材料への需要の高まりが、同地域の市場発展をさらに加速させています。
インドのマルチマテリアル3Dプリンティング用ポリマー市場は、自動車、ヘルスケア、エレクトロニクス、および産業用途における積層造形の採用拡大に牽引され、2025年にはアジア太平洋地域で最大の売上高シェアを占めました。先進的な製造、試作、およびカスタマイズされたコンポーネントへの投資拡大により、単一のプリント構造に複数の機能特性を組み合わせたポリマー材料への需要が高まっています。国内の製造業および産業を促進する政府の取り組みに加え、軽量かつ複雑な部品への需要の高まりが、マルチマテリアル3Dプリンティング用ポリマーの採用をさらに後押ししています。
欧州のマルチマテリアル3Dプリンティング用ポリマー市場の動向
欧州のマルチマテリアル3Dプリンティング用ポリマー市場は、医療、自動車、航空宇宙、エレクトロニクス、および産業用製造分野における先端材料の採用拡大により、拡大しています。軽量部品、患者ごとにカスタマイズされた医療機器、機能性プロトタイプ、および剛性と柔軟性を併せ持つ複雑な部品の製造を可能にするマルチマテリアルソリューションへの需要が高まっています。さらに、厳格な持続可能性に関する規制、循環型経済への取り組み、およびリサイクル可能でバイオ由来の材料への嗜好の高まりが、同地域全体でのマルチマテリアル3Dプリンティング用ポリマーのより広範な採用を後押ししています。
中南米のマルチマテリアル3Dプリンティング用ポリマー市場の動向
中南米のマルチマテリアル3Dプリンティング用ポリマー市場は、予測期間中に著しいCAGRで成長すると見込まれています。製造活動の活発化、医療インフラの拡充、および先進的な積層造形技術の採用拡大が、中南米全域におけるマルチマテリアル3Dプリンティング用ポリマーの需要を牽引しています。これらの材料は、その設計の柔軟性と機能的な性能から、医療、自動車、消費財、産業用機器、および試作用途においてますます活用されています。患者個別の医療用モデル、カスタマイズされた部品、ソフトロボティクス、軽量部品での利用増加が市場の成長をさらに後押ししている一方、コスト効率の高い製造への関心の高まりが、地域での普及を促進し続けています。
中東・アフリカにおけるマルチマテリアル3Dプリンティング用ポリマー市場の動向
中東・アフリカにおけるマルチマテリアル3Dプリンティング用ポリマー市場は着実に成長しています。工業化の進展、医療インフラの拡充、および先進的な製造技術の採用拡大が、中東・アフリカにおけるマルチマテリアル3Dプリンティング用ポリマーの需要を牽引しています。医療、自動車、航空宇宙、建設、および産業用途における積層造形技術の利用拡大は、軽量でカスタマイズされた高性能部品を実現するポリマーへの需要を支えています。さらに、デジタル製造、医療技術、および産業オートメーションへの投資が、先進的なポリマーソリューションへの移行を促進している一方、多角化への取り組みが地域での導入を後押ししています。
主要なマルチマテリアル3Dプリンティング用ポリマー企業に関する洞察
この市場で事業を展開する主要企業には、Stratasysや3D Systemsなどが挙げられます
- Stratasysは、複数の材料、色、特性を持つ部品の製造をサポートするPolyJetおよびFDM技術を含む、先進的な積層造形ポートフォリオを通じて、マルチマテリアル3Dプリンティング用ポリマー業界に参画しています。広範な研究開発能力とグローバルな顧客基盤に支えられ、同社は自動車、ヘルスケア、航空宇宙、消費財、および産業用途向けに、高度なポリマーベースの3Dプリンティングソリューションを提供しており、機能的なプロトタイピング、カスタマイズされた部品、および複雑な生産部品の製造を可能にしています。
- 3D Systemsは、高度なポリマーベースのプリンティングシステムやマルチマテリアル生産能力を含む、幅広い積層造形技術、材料、ソリューションのポートフォリオを通じて、マルチマテリアル3Dプリンティング用ポリマー業界に参入しています。強力なアプリケーション専門知識と確立されたグローバルな事業基盤に支えられ、同社はヘルスケア、航空宇宙、自動車、消費財、および産業分野に対し、カスタマイズされた積層造形ソリューションを提供しています。材料の革新と生産のスケーラビリティに注力することで、先進的なマルチマテリアル・ポリマー用途における同社の地位を強化しています。
カーボン(Carbon)とフォームラボ(Formlabs)は、マルチマテリアル3Dプリンティング・ポリマー業界における新興企業の一つです。
- Carbonは、自動車、医療、消費財、産業市場にわたる用途向けのデジタル製造および先進的なポリマーベースの3Dプリンティングソリューションに注力するテクノロジー企業です。同社の「Digital Light Synthesis」技術を活用し、複雑な形状、機能部品、およびカスタマイズされた部品の製造を可能にする高性能ポリマー材料と生産システムを開発しています。同社の材料革新とスケーラブルな製造能力は、積層造形における先進的かつマルチマテリアルなポリマーソリューションの普及を後押ししています。
- Formlabsは、医療、エンジニアリング、製造、消費財、教育などの幅広い分野での用途に向けた、樹脂ベースの積層造形システムおよび材料の開発に注力する3Dプリンティング技術企業です。同社は、高度なステレオリソグラフィーおよびデジタルライトプロセッシング技術を活用し、プロトタイピング、カスタマイズ、小ロット生産をサポートする高性能ポリマー材料およびプリンティングソリューションを提供しています。拡大を続ける材料ポートフォリオと、手頃な価格のプロフェッショナルグレードのプラットフォームにより、同社はマルチマテリアル3Dプリンティング用ポリマー業界における地位を強化しています。
主要なマルチマテリアル3Dプリンティング用ポリマー企業
本調査では、世界のマルチマテリアル3Dプリンティング用ポリマー市場について、以下の主要企業を分析対象としています。
- Stratasys
- 3D Systems
- HP
- Carbon
- Formlabs
- Desktop Metal/EnvisionTEC
- Mimaki
- Keyence
最近の動向
- 2026年3月、ストラタシスは、軍事プラットフォーム全体における積層造形部品の認定と導入を加速することに焦点を当てた、数百万ドル規模の米国国防総省プログラムの受注を確保しました。この取り組みは、航空宇宙および防衛用途における先進的なポリマー積層造形の採用を強化すると同時に、生産規模での製造、部品の迅速な認定、およびミッションクリティカルなコンポーネントのサプライチェーンのレジリエンスを支援するものです。
- 2025年11月、3D Systems社は、耐久性の高いアセンブリ、スナップフィット部品、堅牢な筐体、および民生用電子機器向けに設計された高性能SLAプロトタイピング用樹脂「Accura Xtreme Black」を発売しました。この材料は、同社のエンジニアリングポリマー製品群を強化し、寸法精度、耐久性、美観、機能性能の組み合わせを必要とする用途をサポートすることで、要求の厳しいポリマー積層造形アプリケーションにおける材料の性能を拡大します。
世界のマルチマテリアル3Dプリンティング用ポリマー市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけてのサブセグメントごとの最新業界動向に関する分析を提供しています。本調査において、Grand View Researchは、材料の種類、用途、地域に基づいて、世界のマルチマテリアル3Dプリンティング用ポリマー市場レポートを以下のセグメントに分類しました:
- 材料種別別見通し(数量:トン、売上高:10億米ドル、2021年~2033年)
- 熱可塑性樹脂
- 光硬化性樹脂
- エラストマー
- 高性能ポリマー
- 用途別見通し(数量:トン、売上高:10億米ドル、2021年~2033年)
- 試作
- 機能部品
- 金型・治具
- 医療用モデル・医療機器
- その他
- 地域別見通し(数量:トン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 中南米
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査の種類と第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場タイプとデータの可視化
1.6. データの検証と公開
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競合状況の見通し
第3章. マルチマテリアル3Dプリンティング用ポリマー市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.3. 業界バリューチェーン分析
3.3.1. 原材料の動向
3.3.2. 原材料価格の分析
3.4. 技術の概要
3.4.1. 商用生産技術
3.4.2. 技術進歩のロードマップ(2021年~2030年)
3.5. 持続可能性の動向
3.5.1. リサイクルと循環型経済
3.6. 2021年から2033年までの平均価格動向分析(米ドル/kg)
3.6.1. 価格形成に影響を与える主な要因
3.6.2. 需給ギャップ分析
3.7. 規制の枠組み
3.7.1. 政策およびインセンティブ計画
3.7.2. 基準およびコンプライアンス
3.7.3. 規制影響分析
3.8. 市場の動向
3.8.1. 市場推進要因の分析
3.8.2. 市場抑制要因の分析
3.8.3. 業界が直面する課題
3.9. ポーターの5つの力分析
3.9.1. 供給者の力
3.9.2. 購入者の力
3.9.3. 代替品の脅威
3.9.4. 新規参入者の脅威
3.9.5. 競合他社間の競争
3.10. PESTEL分析
3.10.1. 政治的環境
3.10.2. 経済的環境
3.10.3. 社会的環境
3.10.4. 技術的環境
3.10.5. 環境的状況
3.10.6. 法的環境
第4章. マルチマテリアル3Dプリンティング用ポリマー市場:素材タイプ別見通し・推計および予測
4.1. マルチマテリアル3Dプリンティング用ポリマー市場:素材タイプ別動向分析(2025年および2033年)
4.1.1. 熱可塑性樹脂
4.1.1.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.2. フォトポリマー
4.1.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.3.
高性能ポリマー
4.1.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.4. エラストマー
4.1.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
第5章 マルチマテリアル3Dプリンティング用ポリマー市場:用途別見通し・推計および予測
5.1. マルチマテリアル3Dプリンティング用ポリマー市場:用途別動向分析(2025年および2033年)
5.1.1. プロトタイピング
5.1.1.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.2. 機能部品
5.1.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.3. 金型・治具
5.1.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.4. 医療用モデルおよび医療機器
5.1.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.5. その他
5.1.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
第6章:マルチマテリアル3Dプリンティング用ポリマー市場の地域別見通し・推計および予測
6.1. 地域別概要
6.2. マルチマテリアル3Dプリンティング用ポリマー市場:地域別動向分析(2025年および2033年)
6.3. 北米
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.2. 素材タイプ別の市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.3. 用途別の市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.4. 米国
6.3.4.1. 2021年~2033年の市場規模推計および予測(10億米ドル)(キロトン)
6.3.4.2. 2021年~2033年の素材タイプ別市場規模推計および予測(10億米ドル)(キロトン)
6.3.4.3. 2021年~2033年の用途別市場規模推計および予測(10億米ドル)(キロトン)
6.3.5.
カナダ
6.3.5.1. 2021年~2033年の市場推計および予測(10億米ドル)(キロトン)
6.3.5.2. 素材種別ごとの市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.5.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.6. メキシコ
6.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.6.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.6.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4. ヨーロッパ
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.2. 素材タイプ別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.4.4. ドイツ
6.4.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.4.2. 2021年~2033年の素材種別ごとの市場推計および予測(10億米ドル)(キロトン)
6.4.4.3. 2021年~2033年の用途別市場推計および予測(10億米ドル)(キロトン)
6.4.5. 英国
6.4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.5.2. 市場規模の推計および予測(素材種別)、2021年~2033年(10億米ドル)(キロトン)
6.4.5.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.6. フランス
6.4.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.6.2. 2021年~2033年の素材種別ごとの市場推計および予測(10億米ドル)(キロトン)
6.4.6.3. 2021年~2033年の用途別市場推計および予測(10億米ドル)(キロトン)
6.4.7. イタリア
6.4.7.1.
市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.8. スペイン
6.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.4.8.2. 素材種別ごとの市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.8.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5. アジア太平洋地域
6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.2. 市場規模の推計および予測(素材種別)、2021年~2033年(10億米ドル)(キロトン)
6.5.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.4. 中国
6.5.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.4.2. 2021年~2033年の用途別市場推計および予測(10億米ドル)(キロトン)
6.5.4.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5. インド
6.5.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5.2. 素材種別ごとの市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6. 日本
6.5.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6.2. 2021年~2033年の素材種別市場規模推計および予測(10億米ドル)(キロトン)
6.5.6.3. 2021年~2033年の用途別市場規模推計および予測(10億米ドル)(キロトン)
6.5.7. 韓国
6.5.7.1. 2021年~2033年の市場推定値および予測(10億米ドル)(キロトン)
6.5.7.2. 2021年~2033年の素材種別市場推定値および予測(10億米ドル) (キロトン)
6.5.7.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.8. オーストラリア
6.5.8.1. 市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.8.2. 2021年~2033年の材料種別ごとの市場推定値および予測(10億米ドル)(キロトン)
6.5.8.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6. 中南米
6.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.2. 素材種別ごとの市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4. ブラジル
6.6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5. アルゼンチン
6.6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5.3. 用途別市場規模の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
6.7. 中東・アフリカ
6.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.2.
2021年~2033年の素材種別ごとの市場推計および予測(10億米ドル)(キロトン)
6.7.3. 2021年~2033年の用途別市場推計および予測(10億米ドル)(キロトン)
6.7.4. 南アフリカ
6.7.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.7.4.2. 素材種別ごとの市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.4.3. 用途別の市場推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.7.5. サウジアラビア
6.7.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5.2. 素材種別ごとの市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.6. アラブ首長国連邦(UAE)
6.7.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.6.2. 2021年~2033年の素材種別ごとの市場推計および予測(10億米ドル)(キロトン)
6.7.6.3. 用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
第7章 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. ベンダーの動向
7.2.1. 企業の分類
7.2.2. 主要販売代理店およびチャネルパートナー一覧
7.2.3. 潜在顧客/エンドユーザー一覧
7.3. 競争の動向
7.3.1. 企業の市場シェア分析および市場での位置づけ
7.3.2. 競合ベンチマーキング
7.3.3. 戦略マッピング
7.3.4. ヒートマップ分析
7.4. 企業概要/上場企業一覧
7.4.1. Genan Holding A/S
7.4.1.1. 参加企業の概要
7.4.1.2. 財務実績
7.4.1.3. 製品ベンチマーク
7.4.2. Stratasys
7.4.2.1. 参加企業の概要
7.4.2.2. 財務実績
7.4.2.3. 製品ベンチマーク
7.4.3. 3D Systems
7.4.3.1. 参加企業の概要
7.4.3.2. 財務実績
7.4.3.3.
製品のベンチマーク
7.4.4. HP、Carbon
7.4.4.1. 参加企業の概要
7.4.4.2. 財務実績
7.4.4.3. 製品のベンチマーク
7.4.5. Material Typelabs
7.4.5.1. 参加企業の概要
7.4.5.2. 財務実績
7.4.5.3. 製品ベンチマーク
7.4.6. デスクトップ・メタル
7.4.6.1. 参加企業の概要
7.4.6.2. 財務実績
7.4.6.3. 製品ベンチマーク
7.4.7. EnvisionTEC
7.4.7.1. 参加企業の概要
7.4.7.2. 財務実績
7.4.7.3. 製品ベンチマーク
7.4.8. ミマキ
7.4.8.1. 参加企業の概要
7.4.8.2. 財務実績
7.4.8.3. 製品ベンチマーク
7.4.9. キーエンス
7.4.9.1. 参加企業の概要
7.4.9.2. 財務実績
7.4.9.3. 製品ベンチマーク
表一覧
表1. 略語一覧
表2. 材料タイプ別市場規模の推計および予測、2021年~2033年(10億米ドル)(トン)
表3. 熱可塑性樹脂を用いたマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(10億米ドル) (トン)
表4. フォトポリマー多材料3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表5. エラストマー多材料3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表6. 高性能ポリマー:マルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表7. 用途別市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表8. 試作市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表9. 機能部品市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表10. 金型・治具市場の推計および予測、2021年~2033年 (10億米ドル)(トン)
表11. 医療用モデル・デバイス市場の推計および予測、2021年~2033年(10億米ドル)(トン)
表12. その他市場の推計および予測、2021年~2033年(10億米ドル) (トン)
表13. 北米のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(素材タイプ別、2021年~2033年)(10億米ドル)
(トン)
表14. 北米マルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表15. 米国マルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(素材タイプ別、2021年 ~2033年(10億米ドル)(トン)
表16. 米国におけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(用途別)、2021年~2033年(10億米ドル)(トン)
表17. カナダにおけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(材料種別)、2021年 – 2033年(10億米ドル)(トン)
表18. カナダのマルチマテリアル3Dプリンティング用ポリマー市場:用途別、2021年~2033年(10億米ドル)(トン)
表19. メキシコのマルチマテリアル3Dプリンティング用ポリマー市場:材料種別、2021年~2033年(10億米ドル)(トン)
表20. メキシコのマルチマテリアル3Dプリンティング用ポリマー市場:用途別、2021年~2033年(10億米ドル)(トン)
表21. 欧州のマルチマテリアル3Dプリンティング用ポリマー市場:材料種別、2021年~2033年(10億米ドル)(トン)
表22. 欧州のマルチマテリアル3Dプリンティング用ポリマー市場:用途別、2021年~2033年(10億米ドル)(トン)
表23. ドイツのマルチマテリアル3Dプリンティング用ポリマー市場:材料種別、2021年~2033年(10億米ドル)(トン)
表24. ドイツのマルチマテリアル3Dプリンティング用ポリマー市場:用途別、2021年~2033年(10億米ドル)(トン)
表25. 英国のマルチマテリアル3Dプリンティング用ポリマー市場:材料種別、2021年~2033年(10億米ドル)(トン)
表26. 英国のマルチマテリアル3Dプリンティング用ポリマー市場:用途別、2021年~2033年(10億米ドル)(トン)
表27. フランスのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(素材種別、2021年~2033年)(10億米ドル)(トン)
表28. フランスにおけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表29. イタリアにおけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(材料種別、2021年~2033年)(10億米ドル) (トン)
表30. イタリアのマルチマテリアル3Dプリンティング用ポリマー市場:推計および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表31. スペインのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(素材タイプ別、2021年~2033年)(10億米ドル)(トン)
表32. スペインのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表33. アジア太平洋地域のマルチマテリアル3Dプリンティング用ポリマー市場:材料種別、2021年~2033年(10億米ドル)(トン)
表34. アジア太平洋地域のマルチマテリアル3Dプリンティング用ポリマー市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表35. 中国のマルチマテリアル3Dプリンティング用ポリマー市場:推計値および予測(材料種別、2021年~2033年)(10億米ドル) (トン)
表36. 中国のマルチマテリアル3Dプリンティング用ポリマー市場:用途別、2021年~2033年 (10億米ドル)(トン)
表37. インドのマルチマテリアル3Dプリンティング用ポリマー市場:材料種別、2021年~2033年(10億米ドル)(トン)
表38. インドのマルチマテリアル3Dプリンティング用ポリマー市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表39. 日本のマルチマテリアル3Dプリンティング用ポリマー市場:推計値および予測(材料種別、2021年~2033年)(10億米ドル)(トン)
表40. 日本のマルチマテリアル3Dプリンティング用ポリマー市場:用途別、2021年~2033年(10億米ドル)(トン)
表41. オーストラリアのマルチマテリアル3Dプリンティング用ポリマー市場:素材タイプ別、2021年~2033年(10億米ドル)(トン)
表42. オーストラリアのマルチマテリアル3Dプリンティング用ポリマー市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表43. 韓国におけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(素材種別、2021年~2033年)(10億米ドル)(トン)
表44. 韓国におけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表45. 中南米のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(素材種別、2021年~2033年)(10億米ドル)(トン)
表46. 中南米におけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表47. ブラジルにおけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(材料種別、2021年~2033年)(10億米ドル)(トン)
表48. ブラジルにおけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表49. アルゼンチンにおけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(材料種別、2021年~2033年)(10億米ドル) (トン)
表50. アルゼンチンのマルチマテリアル3Dプリンティング用ポリマー市場:推計および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表51. 中東・アフリカのマルチマテリアル3Dプリンティング用ポリマー市場:推計および予測(素材種別、2021年~2033年)(10億米ドル)(トン)
表52. 中東・アフリカのマルチマテリアル3Dプリンティング用ポリマー市場:推計および予測(用途別、2021年~2033年)(10億米ドル) (トン)
表53. サウジアラビアのマルチマテリアル3Dプリンティング用ポリマー市場:材料種別、2021年~2033年(10億米ドル)(トン)
表54. サウジアラビアのマルチマテリアル3Dプリンティング用ポリマー市場:推計値および予測(用途別、2021年~2033年)(10億米ドル)(トン)
表55. 南アフリカのマルチマテリアル3Dプリンティング用ポリマー市場:材料種別、2021年~2033年(10億米ドル)(トン)
表56. 南アフリカのマルチマテリアル3Dプリンティング用ポリマー市場:用途別、2021年~2033年(10億米ドル)(トン)
表57. アラブ首長国連邦(UAE)のマルチマテリアル3Dプリンティング用ポリマー市場:推計値および予測(素材種別、2021年~2033年)(10億米ドル)(トン)
表58. アラブ首長国連邦(UAE)のマルチマテリアル3Dプリンティング用ポリマー市場:推計値および予測(用途別、2021年~2033年)(10億米ドル) (トン)
図表一覧
図1. 情報収集
図2. 一次調査のパターン
図3. 一次調査のプロセス
図4. 市場調査のアプローチ – ボトムアップ・アプローチ
図5. 市場調査のアプローチ – トップダウン・アプローチ
図6. 市場調査のアプローチ – 複合アプローチ
図7. マルチマテリアル3Dプリンティング用ポリマー市場 – 市場の概要
図8. マルチマテリアル3Dプリンティング用ポリマー市場 – セグメント概要
(1/2)
図9. マルチマテリアル3Dプリンティング用ポリマー市場 – セグメント概要 (2/2)
図10. マルチマテリアル3Dプリンティング用ポリマー市場 – 競合状況の概要
図11. マルチマテリアル3Dプリンティング用ポリマー市場:バリューチェーン分析
図12. マルチマテリアル3Dプリンティング用ポリマー市場:ポーターの5つの力分析
図13. マルチマテリアル3Dプリンティング用ポリマー市場:PESTLE分析
図14. 多材料3Dプリンティング用ポリマー市場(材料種別):主なポイント
図15. 多材料3Dプリンティング用ポリマー市場(材料種別):主なポイント
図16. クラムゴム市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
図17. 熱可塑性樹脂市場の推計値および予測、2021年~2033年(キロトン)(10億米ドル)
図18. フォトポリマー市場の推計値および予測、2021年~2033年(キロトン) (10億米ドル)
図19. 高性能ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図20. エラストマー市場の推計および予測、2021年~2033年 (キロトン)(10億米ドル)
図21. マルチマテリアル3Dプリンティング用ポリマー市場(用途別):主なポイント
図22. マルチマテリアル3Dプリンティング用ポリマー市場(用途別):主なポイント
図23. プロトタイピング市場の推計および予測、2021年~2033年 (キロトン)(10億米ドル)
図24. 機能部品市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図25. 金型・治具市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図26. 医療用モデル・デバイス市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図27. その他市場の推計および予測、2021年~2033年 (キロトン)(10億米ドル)
図28. 北米のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図29. 米国におけるマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図30. カナダのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図31. メキシコのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図32. 欧州のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図33. ドイツのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図34. 英国のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図35. フランスのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
図36. イタリアのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図37. スペインのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図38. アジア太平洋地域のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図39. 中国のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図40. インドのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図41. 日本のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図42. 韓国のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図43. オーストラリアのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図44. 中南米のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン) (10億米ドル)
図45. ブラジルのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図46. アルゼンチンのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年 (キロトン)(10億米ドル)
図47. 中東・アフリカのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図48. サウジアラビアのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(2021年~2033年)(キロトン)(10億米ドル)
図49. アラブ首長国連邦(UAE)のマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測(2021年~2033年)(キロトン)(10億米ドル)
図50. 南アフリカのマルチマテリアル3Dプリンティング用ポリマー市場の推計および予測、2021年~2033年(キロトン)(10億米ドル)
図51. マルチマテリアル3Dプリンティング用ポリマー市場:競合ダッシュボード分析
図52. マルチマテリアル3Dプリンティング用ポリマー市場:市場シェア分析、2025年
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









