ニュートラシューティカル原料は、栄養的および機能的なメリットを提供するために幅広い製品に配合されており、消化器の健康、免疫力、健やかな加齢、スポーツ・パフォーマンス、そして総合的な栄養サポートに対する需要の高まりが、ヒトおよび動物の栄養分野全体に新たな機会を生み出しています。
さらに、メーカー各社は、進化する製品要件を満たすため、安定性、生体利用能、機能性、および配合互換性を向上させた原料の開発を進めています。製品の革新や、原料の加工・配合技術の進歩により、多様な栄養用途にわたる市場の継続的な発展が後押しされると予想されます。
主なポイント
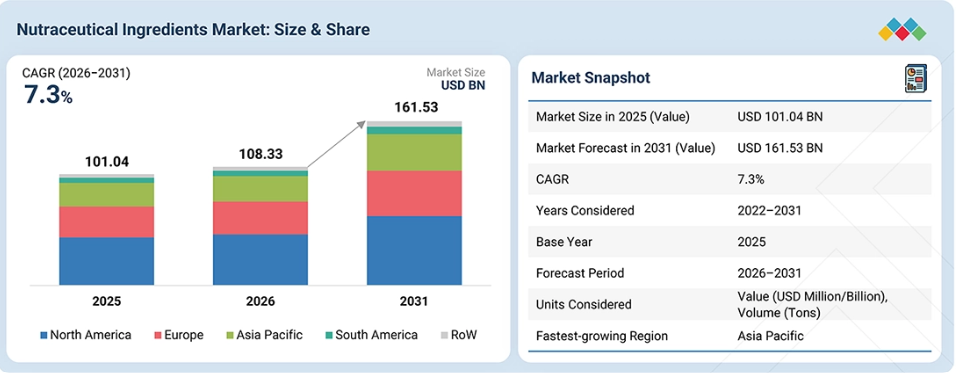
アジア太平洋地域は、ニュートラシューティカル原料市場において最大かつ最も急成長する地域になると予想されており、予測期間中に年平均成長率(CAGR)11.3%を記録する見込みです。
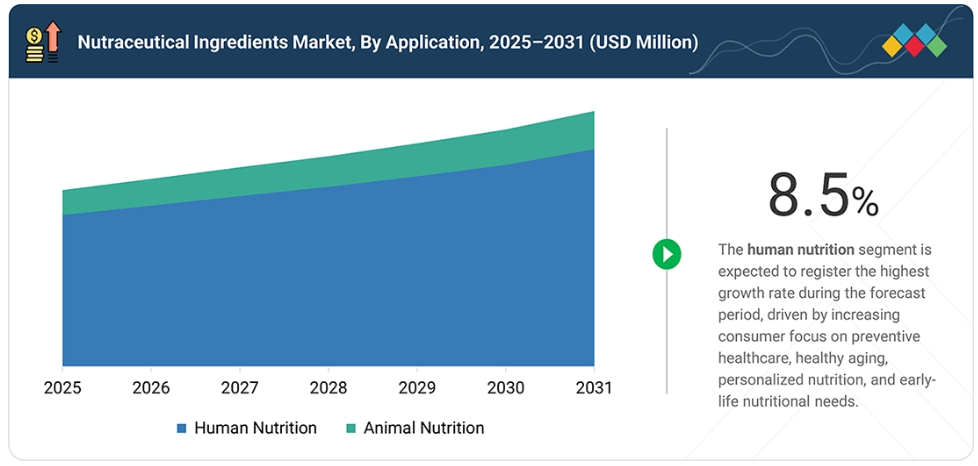
用途別では、2025年にヒト用栄養分野がニュートラシューティカル原料市場で最大のシェアを占め、予測期間中は年平均成長率(CAGR)8.49%を記録し、最も急成長するセグメントになると予測されています。
原料の種類別では、2025年に機能性タンパク質がニュートラシューティカル原料市場で最大のシェアを占め、市場全体の44.34%を占めました。
原料源別では、予測期間中、微生物由来の原料がニュートラシューティカル原料市場で最も急速に成長するセグメントとなり、年平均成長率(CAGR)は10.21%に達すると予測されています。
カーギル、ADM、BASF、グランビア、イングレディオン、テイト・アンド・ライル、ロケットは、幅広い栄養機能性原料のポートフォリオ、製造能力、および複数の栄養用途にわたる事業展開により、主要なプレーヤーとなっています。
サルシカ・ファーマケム、カヌラ・ナチュラルズ、EVANIUMは、特殊な栄養機能性原料やターゲットを絞った原料ソリューションに注力していることから、スタートアップ企業や中小企業の中で存在感を確立しています。
栄養補助食品、機能性食品・飲料、医療用および特殊栄養、乳幼児・早期栄養の各分野において、栄養的・機能的なメリットに対する需要が高まっていることが、栄養機能性原料市場の成長を牽引しています。予防医療、健康的な高齢化、スポーツ栄養、パーソナライズド・ニュートリションへの関心の高まりが、ターゲットを絞った栄養ソリューションの需要を支えている一方、動物の健康、消化機能、免疫力、パフォーマンスへの関心の高まりが、動物栄養分野における栄養機能性原料の需要を支えています。原料の加工および製剤技術の進歩により、安定性、生体利用能、および用途の柔軟性がさらに向上しています。
顧客の顧客に影響を与えるトレンドと変革
ニュートラシューティカル原料市場全体のステークホルダーへの影響は、ターゲットを絞った健康・ウェルネス向け製剤、原料の有効性と生体利用能の向上、利便性の高い摂取形態、クリーンラベルおよび持続可能な調達による原料への需要の高まりによって牽引されています。原料メーカーは主に、栄養補助食品メーカー、機能性食品・飲料メーカー、医療・特殊栄養メーカー、乳幼児・早期栄養メーカー、およびパーソナライズド・ニュートリション・プロバイダーに製品を提供しています。メーカーが、特定の健康ニーズに対応しつつ、配合や品質要件も満たす原料をますます求めるにつれ、需要は臨床的に裏付けられた原料、パーソナライズド・ニュートリション・ソリューション、および機能性と生体利用能が向上した原料へとシフトしています。
市場の進化は、栄養機能性原料のバリューチェーン全体における要件の変化を反映しています。従来型の原料ソリューションは、主に標準的なビタミンやミネラル、従来の植物性・ハーブ原料、基本的なタンパク質やアミノ酸原料、そして標準的なプロバイオティクスやプレバイオティクス製品に焦点を当てていました。メーカー各社は、ターゲットを絞った健康成分、健康的な加齢と長寿をサポートする成分、腸内環境と免疫機能のサポート、パーソナライズされたクリーンラベル栄養、利便性の高い機能性食品・飲料、さらには動物の健康、栄養、パフォーマンスをサポートする成分など、付加価値の高いソリューションの開発をますます進めています。
こうした優先事項は、最終的には、ターゲットを絞った栄養製品の入手可能性の向上、製品選択肢の拡大、利便性の高い機能性食品・飲料の普及促進、パーソナライズされたクリーンラベル栄養への関心の高まり、そして動物の健康と栄養に関するソリューションの改善につながります。
市場の動向
推進要因:栄養補助食品および特定健康目的製品の普及拡大
健康、ウェルネス、予防栄養に対する消費者の関心の高まりが、栄養補助食品および特定健康目的製品の需要を牽引しています。メーカー各社はこれに対応し、ビタミン、ミネラル、アミノ酸、プロバイオティクス、植物由来成分、その他の特殊成分などを用いて、特定の栄養ニーズや健康目標に応えるよう配合されたサプリメントを開発しています。
ターゲットを絞った栄養への関心の高まりにより、免疫、消化器、心血管、健康的な加齢のサポートといった分野向けの特殊な配合が促進されています。消費者が特定の健康や栄養上の要件に合わせた製品をますます求めるようになるにつれ、栄養補助食品およびターゲットを絞った健康製品全般において、ニュートラシューティカル原料への需要が増加すると予想されます。
抑制要因:栄養強化および機能性配合に伴うコストの上昇
栄養強化や機能性配合に伴うコストの上昇は、特にメーカーが複数の原料を配合したり、特定の栄養的・機能的要件を満たす製品を開発したりする場合、ニュートラシューティカル原料の採用を制限する要因となり得ます。原料の調達、配合、加工、品質管理、および原料の安定性、相溶性、一貫性を確保するための試験などから、追加コストが発生する可能性があります。これらの要因により、栄養強化や機能性向上が施された製品の総生産コストが増加し、価格に敏感な市場で事業を展開するメーカーにおける採用が制限される可能性があります。
機会:広範な微量栄養素欠乏と、栄養強化およびサプリメント摂取の継続
微量栄養素の欠乏が依然として続いていることから、必須栄養素の摂取を改善するための食品の栄養強化や栄養補助食品の摂取が引き続き行われています。政府や食品メーカーは、栄養強化を通じて日常的に消費される食品にビタミンやミネラルを添加しており、一方、栄養補助食品は、特定の栄養要件を持つ個人や集団に対して、濃縮された栄養源を提供しています。
こうした栄養強化およびサプリメントへの継続的な依存は、特に通常の食事では十分な栄養素を摂取できない可能性のある用途において、ビタミンやミネラルなどの栄養機能性成分への需要を支えています。
課題:栄養機能性成分の生物学的利用能と安定性を高める送達技術の進歩
送達技術の進歩により、メーカーは特定の栄養機能性成分の溶解性、安定性、および生物学的利用能の低さに関連する制限を克服できるようになっています。マイクロカプセル化、ナノカプセル化、乳化、リポソーム、脂質ベースの送達システムなどの技術により、熱、光、酸素、および胃腸内の環境によって引き起こされる分解から、不安定な成分を保護しつつ、その分散性と吸収性を向上させることができます。これらの技術は、脂溶性ビタミン、カロテノイド、ポリフェノール、オメガ3脂肪酸、その他の生物活性化合物といった成分に特に有効であり、より幅広い種類の栄養補助食品、機能性食品、飲料への配合を可能にしています。
市場エコシステム
ニュートラシューティカル原料市場のエコシステムは、ニュートラシューティカル原料メーカー(カーギル、DSM-フィルメニッチ、ADM、 イングレディオン、アーラ・フーズ・イングレディエンツ、ロケット、ケリー)などのメーカー、技術プロバイダー(GEA、ビュラー、グラット、SPX FLOW、シンテゴン)、協会および規制機関(GOED、FSSAI、FDA、CRN、EFSA)、そしてエンドユーザー(アボット、ケラノバ、ネスレ・ヘルスサイエンス、ハレオン、ヤクルト、ダノン、ハーバライフ)で構成されています。
メーカー各社は、栄養補助食品、機能性食品・飲料、スポーツ栄養食品、および特殊栄養製品に使用されるビタミン、ミネラル、特殊脂質、プロバイオティクス、植物エキス、タンパク質、アミノ酸などの原料を供給しています。技術プロバイダーは、加工、配合、乾燥、造粒、カプセル化、包装を支援し、一方、業界団体や規制機関は、安全性、基準、科学的ガイダンス、および規制順守を支援しています。エンドユーザーは、これらの原料を、免疫の健康、消化器の健康、心血管の健康、スポーツ栄養、栄養補助などの用途をターゲットとした、栄養・健康・ウェルネス・機能性製品の完成品に組み込んでいます。
市場セグメント
栄養機能性原料市場(種類別)
機能性タンパク質は、栄養補助食品、機能性食品、機能性飲料、および特殊栄養分野におけるタンパク質強化製品への需要の高まりに支えられ、ニュートラシューティカル原料市場において最大のシェアを占めると予想されています。機能性タンパク質は、タンパク質摂取、筋肉の維持、回復、および全体的な栄養強化をサポートするため、プロテインパウダー、プロテインバー、即飲飲料、栄養強化食品、その他の栄養製品にますます多く配合されています。
さらに、フィットネスやアクティブなライフスタイルへの参加が増加していることや、消費者が手軽なタンパク質摂取形態に関心を高めていることも、需要を後押ししています。また、メーカー各社は、乳由来および植物由来の原料を用いた機能性タンパク質の製品ラインナップを拡充しており、これにより、より幅広い配合や消費者の嗜好に応じた活用が可能になっています。タンパク質強化製品や手軽な摂取形態の継続的な拡大により、機能性タンパク質がニュートラシューティカル原料市場において主導的な地位を維持すると予想されます。
栄養機能性原料市場:原料別
植物由来の原料は、栄養補助食品、機能性食品、飲料全般において、植物由来のタンパク質、食物繊維、その他の機能性原料への需要が高まっていることを背景に、栄養機能性原料市場で最大のシェアを占めると予想されます。ベジタリアン、ヴィーガン、フレクシタリアンの食生活が広まっていることに加え、健康、持続可能性、代替栄養源に対する消費者の関心が高まっていることから、メーカーは植物由来原料の使用を拡大するよう促されています。
大豆、エンドウ豆、米、その他の作物などを原料とする植物由来のタンパク質原料は、粉末、バー、飲料、栄養強化食品などにますます多く配合されるようになっており、一方で植物由来の原料は、より幅広い製品形態において栄養面や機能面での位置づけを強化するためにも活用されています。複数のニュートラシューティカル用途における植物由来原料の使用拡大が、市場におけるその主導的な地位を支えると予想されます。
ニュートラシューティカル原料市場:用途別
栄養補助食品、機能性食品、機能性飲料、医療用・特殊栄養食品、および乳幼児・生後早期の栄養食品におけるニュートラシューティカル原料の幅広い利用に支えられ、ヒト栄養分野がニュートラシューティカル原料市場において最大のシェアを占めると予想されます。原料メーカーは、栄養補給、機能性健康、および特殊な食事要件に対応する製品に配合される、タンパク質、アミノ酸、ビタミン、ミネラル、プロバイオティクス、プレバイオティクス、食物繊維、オメガ3脂肪酸、カロテノイド、その他の原料を供給しています。
ヒト栄養分野においては、消費者が健康と栄養をサポートする手軽な製品を求めるにつれ、強化食品、タンパク質製品、機能性飲料、栄養補助食品などの利便性の高い形態に原料が組み込まれるケースが増加しています。栄養強化食品や機能性栄養製品の幅広い応用基盤と継続的な開発により、ニュートラシューティカル原料市場において「ヒト栄養」分野が主導的な地位を維持すると予想されます。
地域
予測期間中、アジア太平洋地域はニュートラシューティカル原料市場において最も高い年平均成長率(CAGR)を示すと予想されます
アジア太平洋地域は、予防医療への注目の高まり、健康意識の向上、および栄養補助食品や機能性食品・飲料への需要拡大に牽引され、ニュートラシューティカル原料市場で最も急速に成長する地域になると予想されます。中国、インド、日本、韓国、オーストラリアなどの各国において、消費者は免疫力、消化器の健康、健やかな加齢、そして全体的なウェルビーイングをサポートする製品をますます求めています。
これにより、ビタミン、ミネラル、プロバイオティクス、特殊脂質、植物エキス、タンパク質、アミノ酸などの栄養機能性原料への需要が支えられています。さらに、スポーツ栄養、機能性飲料、およびターゲットを絞った栄養製品の拡大により、メーカーは原料ポートフォリオを拡充し、特定の健康ニーズに対応する製品を開発するよう促されています。都市化の進展、ライフスタイルの変化、そして利便性と健康志向を兼ね備えた栄養への関心の高まりも、多様な用途における栄養機能性原料の採用をさらに後押ししています。予防医療や機能性栄養への需要が引き続き増加する中、アジア太平洋地域は栄養機能性原料市場において最も高い成長率を記録すると予想されます。
ニュートラシューティカル原料市場:企業評価マトリックス
ニュートラシューティカル原料市場のマトリックスにおいて、ADM(スター)は、プレバイオティクス食物繊維、栄養用油脂、ビタミンE、ステロール、大豆イソフラボンなど、幅広い健康特化型原料のポートフォリオに支えられ、複数の健康・ウェルネス用途に対応することで、強固な地位を確立しています。ケリー(新興リーダー)は、酵素、栄養脂質、タンパク質、水溶性食物繊維、ウェルネスおよび健康ソリューションに及ぶ栄養・健康原料のポートフォリオを通じて強固な地位を確立しており、消化、免疫、認知機能、および総合的な栄養に関連する用途をサポートしています。ADMは、より幅広い専門健康原料のポートフォリオと製品展開の広さという強みを持つ一方、ケリーは、多様化した栄養・ウェルネス原料のラインナップと応用能力を通じて、その地位を強化しています。
主要市場プレイヤー
Cargill, Incorporated (US)
ADM (US)
International Flavors & Fragrances Inc. (US)
BASF (Germany)
Glanbia PLC (Ireland)
Arla Foods amba (Denmark)
dsm-firmenich (Switzerland)
Ingredion (US)
Tate & Lyle (UK)
Roquette Frères (France)
Associated British Foods PLC (UK)
Fonterra Co-operative Group Limited (New Zealand)
Kerry Group PLC (Ireland)
Novonesis (Denmark)
Balchem Corporation (US)
最近の動向
2026年7月:dsm-firmenich社は、アジア太平洋地域における健康的な長寿に向けた栄養および生物活性物質の研究を支援するため、2026年度栄養研究助成金を5件(各50,000ユーロ[約54,000米ドル])受賞しました。この助成金は、ポストバイオティクス、ポリフェノール、オメガ3、ビタミンD、トリゴネリン、およびCoQ10に関する研究を対象としています。
2026年2月:ロケット社は、クリーンでニュートラルな味わいを特徴とするエンドウ豆タンパク質分離物「NUTRALYS Pea 850F」を発売しました。本製品は、即混合・即飲用製品、乳製品代替品、飲料、および特殊栄養用途向けに設計されています。
2026年1月:グランビア社は、Scicore Nutra Private Limitedの株式100%を、初期対価1,510万米ドルに加え、最大130万米ドルの繰延対価を支払う形で買収しました。Scicore社はインドを拠点とする栄養製品メーカーであり、この買収により、グランビア社のヘルス&ニュートリション分野における製造能力が強化されました。
2025年9月:アーラ・フーズ・イングレディエンツ社は、オーフス大学およびオーフス・ステノ糖尿病センターと提携し、妊娠糖尿病の女性を対象に、Lacprodan® ISO.WaterShakeホエイプロテインアイソレートに関する無作為化臨床試験を実施しました。この試験の結果、食事前にホエイプロテインを摂取することで、食後の血糖値のピークが抑制されることが明らかになりました。
1 はじめに 47
1.1 調査の目的 47
1.2 市場の定義 47
1.3 調査範囲 48
1.3.1 調査対象および除外項目 49
1.3.2 対象期間 50
1.4 対象通貨 51
1.5 対象単位 51
1.6 ステークホルダー 52
1.7 変更点の概要 53
2 エグゼクティブ・サマリー 54
2.1 市場のハイライトと主要な洞察 54
2.2 主要な市場参加者:戦略的展開の分析 55
2.3 栄養機能食品原料市場における破壊的トレンド 56
2.4 高成長セグメント 57
2.5 地域別概況:市場規模、成長率、および予測 58
3 プレミアムインサイト 59
3.1 栄養機能性原料市場における事業者にとって魅力的な機会 59
3.2 栄養機能性原料市場:原料の種類および地域別 60
3.3 栄養機能性原料市場:原料源別 61
3.4 栄養機能性原料市場:原料の種類別 62
3.5 ニュートラシューティカル原料市場:用途別 62
3.6 ニュートラシューティカル原料市場:国別 63
4 市場概要 64
4.1 はじめに 64
4.2 市場の動向 65
4.2.1 成長要因 66
4.2.1.1 栄養補助食品および特定健康機能食品の普及拡大 66
4.2.1.2 栄養強化食品・飲料および機能性食品・飲料への需要の高まり 66
4.2.1.3 慢性疾患の罹患率の上昇 67
4.2.2 阻害要因 68
4.2.2.1 栄養機能性成分の高コストおよび価格の変動性 68
4.2.2.2 厳格な規制要件および健康強調表示の制限 69
4.2.3 機会 69
4.2.3.1 広範囲にわたる微量栄養素の欠乏と、栄養強化およびサプリメントの継続的な利用 69
4.2.3.2 予防および健康的な高齢化に向けた栄養への需要の高まり 70
4.2.3.3 栄養機能性成分の生物学的利用能と安定性を高める送達技術の進歩 70
4.2.4 課題 71
4.2.4.1 植物由来および天然成分におけるばらつきと品質管理上の課題 71
4.2.4.2 サプライチェーンの混乱と栄養機能性原料の入手可能性 72
4.3 未充足のニーズと未開拓分野 73
4.3.1 栄養機能性成分市場における未充足ニーズ 73
4.3.2 未開拓市場の機会 75
4.4 相互に関連する市場とセクター横断的な機会 78
4.4.1 相互に関連する市場 78
4.4.2 セクター横断的な機会 79
4.5 ティア1/2/3の主要企業による戦略的動き 81
4.5.1 主な動きと戦略的焦点 81
5 産業の動向 84
5.1 はじめに 84
5.2 ポーターの5つの力分析 85
5.2.1 新規参入の脅威 86
5.2.2 代替品の脅威 87
5.2.3 供給者の交渉力 87
5.2.4 買い手の交渉力 88
5.2.5 競合の激しさ 89
5.3 マクロ経済指標 89
5.3.1 世界の医療費 89
5.3.2 実質世帯所得 91
5.4 バリューチェーン分析 92
5.4.1 原材料の調達 92
5.4.2 抽出・加工 93
5.4.3 原料の製造および標準化 93
5.4.4 品質保証、研究開発および規制 93
5.4.5 商品化および流通 93
5.4.6 原料の用途 93
5.5 エコシステム分析 94
5.5.1 需要側 94
5.5.2 供給側 94
5.6 価格分析 96
5.6.1 市場参加者における価格動向の概況 96
5.6.2 成分タイプ別の平均販売価格の推移 97
5.6.3 地域別の平均販売価格の推移 98
5.7 貿易分析 99
5.7.1 HSコード2936(プロビタミンおよびビタミン)の貿易分析 100
5.7.1.1 HSコード2936の輸出動向(2021年~2025年) 100
5.7.1.2 HSコード2936の輸入動向(2021年~2025年) 101
5.8 主要な会議・イベント 104
5.9 顧客のビジネスに影響を与える動向 105
5.10 投資および資金調達のシナリオ 106
5.11 ケーススタディ分析 107
5.11.1 DSM-FIRMENICH社が韓国EUNDAN社の藻由来オメガ-3への移行を支援 107
5.11.2 ケリー社 – 機能性ホットドリンクにおけるプロバイオティクス「BC30」 107
5.11.3 イングレディオン社 – ヴィーガン飲料における「ヴィテッセンス・パルス1853」エンドウ豆タンパク質 108
5.12 アメリカ関税の影響 – ニュートラシューティカル原料市場 108
5.12.1 はじめに 108
5.12.2 価格への影響分析 109
5.12.3 国・地域への影響 110
5.12.3.1 アメリカ 110
5.12.3.2 ヨーロッパ 110
5.12.3.3 アジア太平洋地域 110
5.12.4 最終用途産業への影響 110
6 規制およびサステナビリティの動向 112
6.1 はじめに 112
6.2 地域ごとの規制およびコンプライアンス 112
6.2.1 規制機関、政府機関、およびその他の組織 113
6.2.2 産業基準 118
6.3 サステナビリティへの取り組み 119
6.3.1 持続可能かつ責任ある調達 120
6.3.2 資源効率と低炭素製造 121
6.3.3 循環型経済と持続可能な生産 121
6.3.4 循環型経済と食品廃棄物の削減 122
6.4 規制政策が持続可能性への取り組みに与える影響 123
6.5 認証、表示、環境基準 125
7 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 129
7.1 はじめに 129
7.2 主要技術 129
7.2.1 先進的な抽出・精製技術 129
7.2.2 精密発酵および先進的なバイオプロセス 130
7.2.3 カプセル化および先進的な送達システム 130
7.3 補完的技術 130
7.3.1 高度な分析・特性評価技術 130
7.3.2 ナノテクノロジーおよび高度な製剤技術 131
7.3.3 自動化、プロセスモニタリングおよびデジタル製造技術 131
7.4 関連技術 131
7.4.1 合成生物学およびバイオインフォマティクス 131
7.4.2 個別化栄養およびデジタルヘルス技術 132
7.4.3 先進的な食品加工および3D食品プリンティング技術 132
7.5 技術・製品ロードマップ 132
7.5.1 短期 | 押出成形プロセスの最適化とクリーンラベル製品の開発 132
7.5.2 中期 | スマート製造と次世代タンパク質原料の商業化 133
7.5.3 長期 | AIを活用した自律型製造と持続可能なタンパク質イノベーション 133
7.6 特許分析 133
7.6.1 主要特許一覧 135
7.7 将来の応用 135
7.7.1 パーソナライズド・プレシジョン栄養 136
7.7.2 機能性・特殊栄養製品 137
7.8 生成AIが栄養機能性原料市場に与える影響 137
7.8.1 はじめに 137
7.8.2 主な活用事例と市場の可能性 138
7.8.3 栄養機能性原料産業におけるベストプラクティス 138
7.8.4 栄養機能性原料市場におけるAI導入の事例研究 139
7.8.5 相互に関連する隣接エコシステムと市場プレイヤーへの影響 140
7.8.6 栄養機能食品原料市場における生成AI導入に対する顧客の準備状況 141
7.9 成功事例と実世界での応用例 141
8 顧客の概況と購買行動 142
8.1 はじめに 142
8.2 意思決定プロセス 142
8.3 購買に関わるステークホルダーと購入評価基準 144
8.3.1 購買プロセスにおける主要なステークホルダー 144
8.3.2 購買基準 146
8.4 導入の障壁と内部的な課題 148
8.5 各種最終用途産業における未充足ニーズ 149
8.6 市場の収益性 151
9 機能別ニュートラシューティカル原料市場 152
9.1
はじめに 152
9.2 栄養サポート 153
9.3 消化器の健康 153
9.4 免疫の健康 154
9.5 心血管の健康 154
9.6 骨・関節の健康 155
9.7 認知機能・精神の健康 156
9.8 スポーツ・パフォーマンス 156
9.9 体重管理 157
9.10 その他(美容・健康的な加齢など) 157
10 栄養機能性成分市場(種類別) 158
10.1 はじめに 159
10.2 機能性タンパク質 162
10.2.1 栄養機能性と拡大する用途 162
10.3 オメガ-3脂肪酸 164
10.3.1 心血管・認知機能・予防栄養に対する需要の高まり 164
10.4 プロバイオティクス 166
10.4.1 腸内環境と機能性栄養における応用範囲の拡大 166
10.5 プレバイオティクス 168
10.5.1 腸内マイクロバイオームの健康維持と機能性栄養への貢献 168
10.6 食物繊維および特殊炭水化物 170
10.6.1 消化器の健康および製品処方における役割の拡大 170
10.7 ビタミン 172
10.7.1 予防栄養および特殊栄養を支える必須微量栄養素 172
10.7.2 ビタミンA 174
10.7.3 ビタミンB 175
10.7.4 ビタミンC 176
10.7.5 ビタミンD 177
10.7.6 ビタミンE 178
10.7.7 その他のビタミン(マルチビタミンなど) 179
10.8 ミネラル 180
10.8.1 サプリメント、栄養強化、および特殊栄養における必須微量栄養素 180
10.8.2 カルシウム 183
10.8.3 マグネシウム 184
10.8.4 鉄 185
10.8.5 亜鉛 186
10.8.6 その他のミネラル 187
10.9 アミノ酸 188
10.9.1 ターゲット栄養、スポーツパフォーマンス、 および代謝サポートにおける役割の拡大 188
10.9.2 分岐鎖アミノ酸 191
10.9.3 必須アミノ酸 192
10.9.4 非必須アミノ酸 193
10.9.5 特殊アミノ酸 194
10.10 カロテノイド 195
10.10.1 栄養面および機能面での応用が拡大している天然色素 195
10.11 その他の原料の種類 197
11 原料別ニュートラシューティカル原料市場 200
11.1 はじめに 201
11.2 植物由来 202
11.2.1 植物由来の供給量および加工能力の拡大が、ニュートラシューティカル原料市場の成長を牽引 202
11.3 動物由来 204
11.3.1 高タンパク質および生物活性成分に対する需要の高まりが、動物由来成分市場の成長を牽引 204
11.4 微生物由来 205
11.4.1 微生物由来原料および発酵ベースの生産の拡大が市場の成長を牽引 205
11.5 合成原料 207
11.5.1 市場成長を支える、合成成分の安定した品質とスケーラブルな生産 207
12 用途別ニュートラシューティカル成分市場 209
12.1 はじめに 210
12.2 ヒトの栄養 212
12.2.1 栄養補助食品 213
12.2.1.1 栄養補助食品は、消費者からの定着した受容度により、依然としてニュートラシューティカル原料の最大の用途となっています 213
12.2.2 機能性食品 214
12.2.2.1 健康志向の高まりが、機能性食品におけるニュートラシューティカル原料の採用を後押ししています 214
12.2.3 機能性飲料 215
12.2.3.1 手軽なウェルネス製品への需要が高まっていることが、飲料におけるニュートラシューティカル原料の使用を加速させています 215
12.2.4 医療・特殊栄養 216
12.2.4.1 ターゲットを絞った栄養への需要の高まりが、特殊な栄養機能性成分の使用を後押ししています 216
12.2.5 乳幼児・生後早期の栄養 217
12.2.5.1 生後早期の健康への関心の高まりが、高品質な栄養機能性原料への需要を牽引しています 217
12.3 動物用栄養 218
12.3.1 コンパニオンアニマル用栄養 220
12.3.1.1 ペットの「人間化」が進むことで、コンパニオンアニマル用栄養における栄養機能性原料への需要が加速しています 220
12.3.2 家畜用飼料 221
12.3.2.1 抗生物質への依存度低下が、家畜用飼料における栄養機能性成分の採用を後押ししています 221
12.3.3 水産養殖用飼料 222
12.3.3. 1 水産養殖生産量の増加に伴い、機能性栄養成分への需要が高まっています 222
12.3.4 その他の動物用飼料 223
12.3.4.1 動物の健康に関する特殊なニーズにより、特定の用途に向けた栄養機能性成分への需要が生まれています 223
13 地域別 栄養機能性成分市場 225
13.1 はじめに 226
13.2 北米 229
13.2.1 アメリカ 238
13.2.1.1 サプリメントの浸透率が高く、機能性栄養への需要が高まっています 238
13.2.2 カナダ 245
13.2.2.1 天然製品への需要の高まりが市場の拡大を支えています 245
13.2.3 メキシコ 251
13.2.3.1 予防栄養への需要拡大とサプリメントエコシステムの広がり 251
13.3 ヨーロッパ 258
13.3.1 ドイツ 266
13.3.1.1 高い食品サプリメントの普及率と微量栄養素への需要が市場の成長を支えています 266
13.3.2 英国 273
13.3.2.1 定着した栄養補助食品の利用と、革新的な成分に対する規制上の支援が市場の成長を支えています 273
13.3.3 フランス 279
13.3.3.1 確立されたサプリメント市場と、ターゲットを絞った栄養への需要の高まりが市場の成長を支えています 279
13.3.4 イタリア 286
13.3.4.1 豊富なサプリメント製品群と栄養成分の幅広い利用が市場の成長を支えています 286
13.3.5 スペイン 292
13.3.5.1 確立されたサプリメント規制と栄養成分の幅広い応用が市場の成長を支えています 292
13.3.6 その他のヨーロッパ諸国 298
13.3.6.1 栄養補助食品の利用拡大と規制の調和が市場機会を後押ししています 298
13.4 アジア太平洋地域 305
13.4.1 中国 314
13.4.1.1 健康食品の配合の拡大と栄養製品の多様化が市場の成長を支えています 314
13.4.2 インド 321
13.4.2.1 大規模な農業基盤と拡大するニュートラシューティカル・エコシステムが市場の成長を支えています 321
13.4.3 日本 328
13.4.3.1 急速な高齢化と予防医療の文化が、機能性原料への需要を牽引しています 328
13.4.4 オーストラリアおよびニュージーランド 335
13.4.4.1 サプリメントの普及率の高さと、輸出志向の健康製品エコシステムが、ニュートラシューティカル原料の需要を支えています 335
13.4.5 アジア太平洋地域のその他 342
13.5 南米アメリカ 348
13.5.1 ブラジル 357
13.5.1.1 サプリメントの浸透率の高さと、タンパク質およびビタミン原料の急速な拡大 357
13.5.2 アルゼンチン 364
13.5.2.1 ターゲットを絞った栄養および特殊なニュートラシューティカル原料に対する需要の高まり 364
13.5.3 南米アメリカのその他の地域 370
13.5.3.1 高まりつつある消費者の意識と機能性栄養の多様化 370
13.6 その他の地域(ROW) 377
13.6.1 中東 385
13.6.1.1 栄養に関連する健康ニーズの高まりと予防医療への注力 385
13.6.2 アフリカ 391
13.6.2.1 栄養ニーズと食品強化プログラムが、構造的な原料需要を生み出しています 391
14 競争環境 398
14.1 概要 398
14.2 主要企業の戦略/競争優位性(2021年~2026年) 399
14.3 ブランド/製品比較 401
14.3.1 カーギル社(EPICOR) 402
14.3.2 ADM(FIBERSOL) 402
14.3.3 GLANBIA PLC(FERRIUP) 402
14.3.4 DSM-FIRMENICH(PEPTOPRO) 402
14.3.5 ロケット・フレール社(NUTRALYS) 402
14.4 売上高分析(2023年~2025年) 402
14.5 企業価値評価および財務指標 404
14.5.1 企業価値評価 404
14.5.2 EV/EBITDA 405
14.6 2025年の市場シェア分析 405
14.7 栄養機能食品原料市場における企業評価マトリックス:主要企業(2025年) 407
14.7.1 スター企業 408
14.7.2 新興リーダー企業 408
14.7.3 広範な事業展開を行う企業 408
14.7.4 参入企業 408
14.7.5 企業の事業展開:主要企業、2025年 410
14.7.5.1 企業の事業展開 410
14.7.5.2 地域別の事業展開 410
14.7.5.3 原料種別別の事業展開 411
14.7.5.4 原料源別の事業展開 412
14.7.5.5 用途別フットプリント 413
14.8 企業評価マトリックス:スタートアップ/中小企業、2025年 414
14.8.1 先進的な企業 414
14.8.2 対応力のある企業 414
14.8.3 ダイナミックな企業 414
14.8.4 スタートブロック 414
14.8.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 416
14.8.5.1 主要なスタートアップ/中小企業
41614.8.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 41714.9 競争シナリオ 41814.9.1 製品発売 41814.9.2 取引 42014.9.3 事業拡大 42215 企業概要 42515.1 主要企業 42515.1.1 カーギル社 42515.1.1.1 事業概要 42515.1.1.2 提供製品 42615.1.1.3 最近の動向 42915.1.1.3.1 新製品の発売 42915.1.1.3.2 取引 43015.1.1.3.3 事業拡大 43115.1.1.3.4 その他の動向 43315.1.1.4 MnMの見解 43415.1.1.4.1 勝利への権利 43415.1.1.4.2 戦略的選択 43415.1.1.4.3 弱点と競合上の脅威 43415.1.2 ADM 43515.1.2.1 事業概要 43515.1.2.2 提供製品 43615.1.2.3 最近の動向 44115.1.2.3.1 新製品の発売 44115.1.2.3.2 取引 44115.1.2.3.3 事業拡大 44315.1.2.3.4 その他の動向 44415.1.2.4 MnMの見解 44515.1.2.4.1 勝利への権利 44515.1.2.4.2 戦略的選択 44615.1.2.4.3 弱点と競合上の脅威 44615.1.3 インターナショナル・フレーバーズ・アンド・フレグランス社 44715.1.3.1 事業概要 44715.1.3.2 取り扱い製品 44815.1.3.3 最近の動向 45115.1.3.3.1 新製品の発売 45115.1.3.3.2 取引 45315.1.3.3.3 事業拡大 45415.1.3.3.4 その他の動向 45615.1.3.4 MnMの見解 45615.1.3.4.1 勝利への権利 45615.1.3.4.2 戦略的選択 45715.1.3.4.3 弱点と競合上の脅威 45715.1.4 BASF 45815.1.4.1 事業概要 45815.1.4.2 取り扱い製品 45915.1.4.3 最近の動向 46315.1.4.3.1 新製品の発売 46315.1.4.3.2 取引 463
15.1.4.3.3 事業拡大 464
15.1.4.3.4 その他の動向 465
15.1.4.4 MnMの見解 466
15.1.4.4.1 勝利への権利 466
15.1.4.4.2 戦略的選択 466
15.1.4.4.3 弱点と競合上の脅威 466
15.1.5 GLANBIA PLC 467
15.1.5.1 事業概要 467
15.1.5.2 取り扱い製品 468
15.1.5.3 最近の動向 472
15.1.5.3.1 新製品の発売 472
15.1.5.3.2 取引 473
15.1.5.3.3 事業拡大 474
15.1.5.3.4 その他の動向 475
15.1.5.4 MnMの見解 475
15.1.5.4.1 勝利への権利 475
15.1.5.4.2 戦略的選択 476
15.1.5.4.3 弱点と競合上の脅威 476
15.1.6 ARLA FOODS AMBA 477
15.1.6.1 事業概要 477
15.1.6.2 提供製品 478
15.1.6.3 最近の動向 480
15.1.6.3.1 新製品の発売 480
15.1.6.3.2 取引 481
15.1.6.3.3 事業拡大 483
15.1.6.3.4 その他の動向 484
15.1.6.4 MnMの見解 485
15.1.7 DSM-FIRMENICH 486
15.1.7.1 事業概要 486
15.1.7.2 提供製品 487
15.1.7.3 最近の動向 494
15.1.7.3.1 新製品の発売 494
15.1.7.3.2 取引 496
15.1.7.3.3 事業拡大 497
15.1.7.3.4 その他の動向 499
15.1.7.4 MnMの見解 500
15.1.8 INGREDION 501
15.1.8.1 事業概要 501
15.1.8.2 提供製品 502
15.1.8.3 最近の動向 505
15.1.8.3.1 新製品の発売 505
15.1.8.3.2 取引 507
15.1.8.3.3 事業拡大 508
15.1.8.3.4 その他の動向 508
15.1.8.4 MnMの見解 509
15.1.9 TATE & LYLE 510
15.1.9.1 事業概要 510
15.1.9.2 最近の動向 512
15.1.9.2.1 新製品の発売 512
15.1.9.2.2 取引 513
15.1.9.2.3 事業拡大 514
15.1.9.2.4 その他の動向 51515.1.9.3 MnMの見解 51515.1.10 ロケット・フレール 51615.1.10.1 事業概要 51615.1.10.2 取り扱い製品 51715.1.10.3 最近の動向 52015.1.10.3.1 新製品の発売 52015.1.10.3.2 取引 52115.1.10.3.3 事業拡大 52215.1.10.3.4 その他の動向 52215.1.10.4 MnMの見解 52315.1.11 アソシエイテッド・ブリティッシュ・フーズ社 52415.1.11.1 事業概要 52415.1.11.2 取り扱い製品 52515.1.11.3 最近の動向 52815.1.11.3.1 新製品の発売 52815.1.11.3.2 取引 52915.1.11.3.3 事業拡大 53015.1.11.3.4 その他の動向 53115.1.11.4 MnMの見解 53115.1.12 フォンテラ・コオペラティブ・グループ・リミテッド 53315.1.12.1 事業概要 53315.1.12.2 取り扱い製品 53415.1.12.3 最近の動向 53815.1.12.3.1 新製品の発売 53815.1.12.3.2 取引 53815.1.12.3.3 事業拡大 53915.1.12.3.4 その他の動向 54015.1.12.4 MnMの見解 54015.1.13 KERRY GROUP PLC 54115.1.13.1 事業概要 54115.1.13.2 取り扱い製品 54215.1.13.3 最近の動向 54615.1.13.3.1 新製品の発売 54615.1.13.3.2 取引 54615.1.13.3.3 事業拡大 54815.1.13.3.4 その他の動向 54815.1.13.4 MnMの見解 54915.1.14 NOVONESIS GROUP 55015.1.14.1 事業概要 55015.1.14.2 提供製品 55115.1.14.3 最近の動向 55415.1.14.3.1 製品の発売 55415.1.14.3.2 取引 55515.1.14.3.3 事業拡大 55515.1.14.3.4 その他の動向 55615.1.14.4 MnMの見解 55715.1.15 BALCHEM CORP.
558
15.1.15.1 事業概要 558
15.1.15.2 取り扱い製品 559
15.1.15.3 最近の動向 563
15.1.15.3.1 新製品の発売 563
15.1.15.3.2 取引 564
15.1.15.3.3 事業拡大 565
15.1.15.3.4 その他の動向 566
15.1.15.4 MnMの見解 567
15.2 その他の主要企業 568
15.2.1 味の素株式会社 568
15.2.1.1 事業概要 568
15.2.1.2 取り扱い製品 569
15.2.1.3 最近の動向 571
15.2.1.3.1 取引 571
15.2.1.3.2 事業拡大 572
15.2.1.3.3 その他の動向 572
15.2.1.4 MnMの見解 573
15.2.2 DIVI’S LABORATORIES LIMITED 574
15.2.2.1 事業概要 574
15.2.2.2 取り扱い製品 575
15.2.2.3 最近の動向 578
15.2.2.3.1 取引 578
15.2.2.3.2 事業拡大 578
15.2.2.4 MnMの見解 579
15.2.3 ケミン・インダストリーズ社 580
15.2.3.1 事業概要 580
15.2.3.2 取り扱い製品 581
15.2.3.3 最近の動向 582
15.2.3.3.1 新製品の発売 582
15.2.3.3.2 取引 583
15.2.3.3.3 その他の動向 584
15.2.3.4 MnMの見解 584
15.2.4 GELITA 585
15.2.4.1 事業概要 585
15.2.4.2 取り扱い製品 585
15.2.4.3 最近の動向 587
15.2.4.3.1 新製品の発売 587
15.2.4.3.2 取引 588
15.2.4.3.3 事業拡大 588
15.2.4.3.4 その他の動向 589
15.2.4.4 MnMの見解 589
15.2.5 BENEO 590
15.2.5.1 事業概要 590
15.2.5.2 提供製品 591
15.2.5.3 最近の動向 592
15.2.5.3.1 新製品の発売 592
15.2.5.3.2 取引 593
15.2.5.3.3 事業拡大 594
15.2.5.3.4 その他の動向 595
15.2.5.4 MnMの見解 595
15.2.6 COSUCRA 596
15.2.7 CONAGEN, INC. 597
15.2.8 SARSHIKA PHARMACHEM LLP 598
15.2.9 CANURTA NATURALS USA 599
15.2.10 EVANIUM 600
16 調査方法論 601
16.1 調査データ 601
16.1.1 二次データ 602
16.1.1.1 主要な二次情報源の一覧 602
16.1.1.2 二次情報源からの主要データ 602
16.1.2 一次データ 603
16.1.2.1 一次情報源からの主要データ 603
16.1.2.2 主要な産業インサイト 604
16.1.2.3 一次データの内訳 604
16.2 市場規模の推計 605
16.2.1 ボトムアップ・アプローチ 605
16.2.2 トップダウン・アプローチ 607
16.2.2.1 トップダウン分析を用いた市場規模の推計手法 607
16.2.3 供給側分析 608
16.2.4 需要側分析 608
16.3 データの三角測量 610
16.4 調査の前提条件 611
16.5 調査の限界とリスク評価 611
17 隣接および関連市場 612
17.1 はじめに 612
17.2 制限事項 612
17.3 タンパク質原料市場 613
17.3.1 市場の定義 613
17.3.2 市場の概要 613
17.4 栄養補助食品グミ市場 615
17.4.1 市場の定義 615
17.4.2 市場の概要 615
18 付録 617
18.1 ディスカッションガイド 617
18.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 622
18.3 カスタマイズオプション 624
18.4 関連レポート 624
18.5 著者情報 625
表1 2021年~2025年の米ドル為替レート 51
表2 栄養機能食品原料市場:ポーターの5つの力分析 85
表3 栄養機能食品原料市場:サプライチェーン(エコシステム) 95
表4 成分種類別平均販売価格(ASP)、2022年~2025年(米ドル/kg) 97
表5 地域別平均販売価格(ASP)、2022年~2025年(米ドル/kg) 99
表6 HSコード2936の主要輸出国トップ10、2021年~2025年(百万米ドル) 102
表7 HSコード2936の主要輸出国トップ10、2021年~2025年 (千トン) 103
表8 HSコード2936の輸出国トップ10、2021年~2025年(百万米ドル) 103
表9 HSコード2936の輸入国トップ10、2021年~2025年(千トン) 104
表10 栄養機能食品原料市場:会議・イベントの詳細リスト、2026年~2027年 104
表11 関税が最終用途産業に与える影響:栄養機能食品原料市場 111
表16 国際:規制機関、政府機関、およびその他の組織 117
表17 栄養機能性原料市場における世界的な産業基準 119
表18 栄養機能食品原料市場におけるサステナビリティの取り組み 122
表19 規制政策がサステナビリティの取り組みに与える影響 123
表20 栄養機能性原料市場における認証 125
表21 ニュートラシューティカル原料市場における表示 126
表22 ニュートラシューティカル原料市場における環境基準 127
表23 ニュートラシューティカル原料市場における主要特許一覧(2021年~2026年) 135
表24 主なユースケースと市場の可能性 138
表25 ベストプラクティス:ユースケースを導入している企業 138
表26 ニュートラシューティカル原料市場:
汎用AI(GEN AI)導入に関するケーススタディ 139
表27 相互に関連する隣接エコシステムと市場プレイヤーへの影響 140
表28 用途別:購買プロセスに対するステークホルダーの影響 146
表29 用途別:主要な購買基準 148
表30 最終用途産業別、栄養機能性原料市場における未充足ニーズ 150
表31 栄養機能性原料市場(原料の種類別)、
2022年~2025年(百万米ドル) 160
表32 栄養機能性原料市場(種類)、
2026年~2031年(百万米ドル) 160
表33 栄養機能性原料市場(種類)、
2022年~2025年(トン) 161
表34 栄養機能性原料市場:原料種類、
2026–2031年(トン) 161
表35 機能性タンパク質:ニュートラシューティカル原料市場、地域別、2022年~2025年(百万米ドル) 162
表36 機能性タンパク質: 栄養機能性原料市場:地域別、2026–2031年(百万米ドル) 163
表37 機能性タンパク質:栄養機能性原料市場、地域別、2022–2025年(トン) 163
表38 機能性タンパク質:地域別ニュートラシューティカル原料市場、2026年~2031年(トン) 163
表39 オメガ3脂肪酸:栄養機能性原料市場、地域別、2022年~2025年(百万米ドル) 164
表40 オメガ3脂肪酸:栄養機能性原料市場、地域別、2026年~2031年 (百万米ドル) 165
表41 オメガ3脂肪酸:地域別ニュートラシューティカル原料市場、2022年~2025年(トン) 165
表42 オメガ3脂肪酸:地域別ニュートラシューティカル原料市場、2026年~2031年(トン) 165
表43 プロバイオティクス:地域別ニュートラシューティカル原料市場、
2022年~2025年(百万米ドル) 166
表44 プロバイオティクス:地域別 ニュートラシューティカル原料市場、
2026~2031年(百万米ドル) 167
表45 プロバイオティクス:地域別 ニュートラシューティカル原料市場、
2022~2025年(トン) 167
表46 プロバイオティクス:栄養機能食品原料市場、地域別、
2026年~2031年(トン) 167
表47 プレバイオティクス:栄養機能食品原料市場、地域別、
2022年~2025年 (百万米ドル) 168
表48 プレバイオティクス:栄養機能性原料市場、地域別、
2026年~2031年(百万米ドル) 169
表49 プレバイオティクス:地域別ニュートラシューティカル原料市場、
2022年~2025年(トン) 169
表50 プレバイオティクス:地域別ニュートラシューティカル原料市場、
2026年~2031年 (トン) 169
表51 食物繊維および特殊炭水化物:栄養機能食品原料市場、地域別、2022年~2025年(百万米ドル) 170
表52 食物繊維および特殊炭水化物:地域別ニュートラシューティカル原料市場、2026年~2031年(百万米ドル) 171
表53 食物繊維および特殊炭水化物:栄養機能性原料市場、地域別、2022年~2025年(トン) 171
表54 食物繊維および特殊炭水化物:栄養機能性原料市場、地域別、2026年~2031年 (トン) 171
表55 ビタミン:栄養機能食品原料市場、地域別、
2022年~2025年(百万米ドル) 172
表56 ビタミン:栄養機能食品原料市場(地域別)、
2026年~2031年(百万米ドル) 173
表57 ビタミン:栄養機能食品原料市場(地域別)、
2022年~2025年(トン)
173表58 ビタミン:栄養機能食品原料市場、地域別、2026年~2031年(トン) 173表59 ビタミン:栄養機能食品原料市場、サブタイプ別、2022年~2025年(百万米ドル) 174表60 ビタミン:栄養機能食品原料市場、サブタイプ別、2026–2031年(百万米ドル) 174表61 ビタミンA:栄養機能食品原料市場、地域別、2022年~2025年(百万米ドル) 175表62 ビタミンA:栄養機能食品原料市場、地域別、2026年~2031年(百万米ドル) 175表63 ビタミンB:栄養機能食品原料市場、地域別、2022年~2025年(百万米ドル) 176表64 ビタミンB:地域別ニュートラシューティカル原料市場、2026年~2031年(百万米ドル) 176表65 ビタミンC:栄養機能食品原料市場、地域別、2022年~2025年(百万米ドル) 177表66 ビタミンC:栄養機能食品原料市場、地域別、2026年~2031年(百万米ドル) 177表67 ビタミンD:栄養機能食品原料市場、地域別、2022年~2025年(百万米ドル) 178表68 ビタミンD:栄養機能食品原料市場、地域別、2026年~2031年(百万米ドル) 178表69 ビタミンE:地域別ニュートラシューティカル原料市場、2022年~2025年(百万米ドル) 179表70 ビタミンE:地域別ニュートラシューティカル原料市場、2026年 ~2031年(百万米ドル) 179表71 その他のビタミン(マルチビタミンなど):栄養機能食品原料市場、地域別、2022~2025年(百万米ドル) 180
表72 その他のビタミン:地域別ニュートラシューティカル原料市場、2026–2031年 (百万米ドル) 180表73 ミネラル:栄養機能食品原料市場、地域別、2022–2025年(百万米ドル) 181表74 ミネラル:栄養機能食品原料市場、地域別、2026–2031年 (百万米ドル) 181表75 ミネラル:栄養機能食品原料市場、地域別、2022年~2025年(トン) 182表76 ミネラル:栄養機能食品原料市場、地域別、2026年~2031年(トン) 182表77 ミネラル:栄養機能食品原料市場、サブタイプ別、2022年~2025年(百万米ドル) 182表78 ミネラル:栄養機能性原料市場、サブタイプ別、2026年~2031年(百万米ドル) 183表79 カルシウム:栄養機能性原料市場、地域別、2022年~2025年(百万米ドル) 184表80 カルシウム:栄養機能性原料市場、地域別、2026年~2031年 (百万米ドル) 184表81 マグネシウム:ニュートラシューティカル原料市場、地域別、2022–2025年(百万米ドル) 185表82 マグネシウム:栄養機能食品原料市場、地域別、2026年~2031年(百万米ドル) 185表83 鉄:栄養機能食品原料市場、地域別、2022年~2025年 (百万米ドル) 186表84 鉄:栄養機能食品原料市場、地域別、2026年~2031年(百万米ドル) 186表85 亜鉛:栄養機能食品原料市場、地域別、2022年~2025年(百万米ドル) 187表86 亜鉛:栄養機能食品原料市場、地域別、
2026–2031年(百万米ドル) 187
表87 その他の鉱物:栄養機能食品原料市場、地域別、
2022–2025年(百万米ドル) 188
表88 その他の鉱物:栄養機能食品原料市場(地域別)、
2026年~2031年(百万米ドル) 188
表89 アミノ酸:栄養機能食品原料市場(地域別)、
2022年~2025年(百万米ドル) 189
表90 アミノ酸:栄養機能食品原料市場、地域別、
2026年~2031年(百万米ドル) 189
表91 アミノ酸:栄養機能食品原料市場、地域別、
2022年~2025年(トン) 190
表92 アミノ酸:栄養機能食品原料市場、地域別、
2026年~2031年(トン) 190
表93 アミノ酸:栄養機能食品原料市場、サブタイプ別、
2022年~2025年(百万米ドル) 190
表94 アミノ酸:栄養機能食品原料市場、サブタイプ別、
2026年~2031年(百万米ドル) 191
表95 分岐鎖アミノ酸:栄養機能食品原料市場、
地域別、2022年~2025年(百万米ドル) 191
表96 分岐鎖アミノ酸:栄養機能食品原料市場、
地域別、2026年~2031年(百万米ドル) 192
表97 必須アミノ酸:栄養機能食品原料市場、地域別、2022年~2025年(百万米ドル) 192
表98 必須アミノ酸:栄養機能食品原料市場、地域別、2026年~2031年(百万米ドル) 193
表99 非必須アミノ酸:栄養機能食品原料市場、
地域別、2022–2025年(百万米ドル) 194
表100 非必須アミノ酸:栄養機能食品原料市場、
地域別、2026–2031年(百万米ドル) 194
表101 特殊アミノ酸: 栄養機能食品原料市場、地域別、2022年~2025年(百万米ドル) 195
表102 特殊アミノ酸:栄養機能食品原料市場、地域別、2026年~2031年(百万米ドル) 195
表103 カロテノイド:栄養機能食品原料市場、地域別、2022年~2025年(百万米ドル) 196表104 カロテノイド:栄養機能食品原料市場、地域別、2026年~2031年 (百万米ドル) 196表105 カロテノイド:栄養機能食品原料市場(地域別)、2022–2025年(トン) 197表106 カロテノイド:栄養機能食品原料市場、地域別、2026年~2031年(トン) 197表107 その他の原料の種類:ニュートラシューティカル原料市場、地域別、2022年~2025年(百万米ドル) 198表108 その他の原料の種類:ニュートラシューティカル原料市場、地域別、2026年~203 1(百万米ドル) 198表109 その他の原料種類:栄養機能食品原料市場、地域別、2022年~2025年(トン) 199表 110 その他の原料の種類:ニュートラシューティカル原料市場、地域別、2026–2031年(トン) 199表111 栄養機能性原料市場:原料別、2022年~2025年(百万米ドル) 202表112 栄養機能性原料市場:原料別、2026年~2031年(百万米ドル) 202表113 植物由来:栄養機能性原料市場、地域別、2022年~2025年(百万米ドル) 203表114 植物由来:栄養機能性原料市場、地域別、2026–2031年(百万米ドル) 203表115 動物由来:栄養機能食品原料市場、地域別、2022–2025年(百万米ドル) 205表116 動物由来:地域別ニュートラシューティカル原料市場、2026年~2031年
(百万米ドル) 205表 117 微生物由来:栄養機能性原料市場、地域別、2022–2025 (百万米ドル) 206表118 微生物由来:栄養機能性原料市場、地域別、2026年~2031年 (百万米ドル) 207表119 合成由来:栄養機能性原料市場、地域別、2022年~2025年(百万米ドル) 208表 120 合成由来:ニュートラシューティカル原料市場、地域別、2026–2031年(百万米ドル) 208表 121 栄養機能性原料市場:用途別、2022–2025年(百万米ドル) 211表 122 栄養機能性原料市場:用途別、2026–2031年(百万米ドル) 211表123 ヒト栄養:ニュートラシューティカル原料市場、地域別、2022年~2025年(百万米ドル) 212表124 ヒト栄養: 栄養機能性原料市場、地域別、2026年~2031年(百万米ドル) 212表125 ヒト栄養:栄養機能性原料市場、サブタイプ別、2022年~2025年 (百万米ドル) 213表126 ヒト栄養:ニュートラシューティカル原料市場、サブタイプ別、2026–2031年(百万米ドル) 213表127 栄養補助食品:ニュートラシューティカル原料市場(地域別、2022年~2025年)(百万米ドル) 214表128 栄養補助食品:ニュートラシューティカル原料市場(地域別、2026年~2031年) (百万米ドル) 214表129 機能性食品:ニュートラシューティカル原料市場、地域別、2022年~2025年(百万米ドル) 215表130 機能性食品:ニュートラシューティカル原料市場(地域別)、2026年~2031年(百万米ドル) 215表131 機能性飲料: 栄養機能性原料市場、地域別、2022–2025年(百万米ドル) 216表132 機能性飲料:栄養機能性原料市場、地域別、2026–2031年(百万米ドル) 216表133 医療・特殊栄養:栄養機能性原料市場、地域別、2022年~2025年(百万米ドル) 217表134 医療・特殊栄養:ニュートラシューティカル原料市場、地域別、2026年~2031年(百万米ドル) 217表135 乳幼児・初期栄養: ニュートラシューティカル原料市場、地域別、2022–2025年(百万米ドル) 218表136 乳幼児・早期栄養:ニュートラシューティカル原料市場、地域別、2026–2031年 (百万米ドル) 218表 137 動物用栄養:機能性食品原料市場、地域別、2022–2025年(百万米ドル) 219表 138 動物栄養:機能性食品原料市場(地域別)、2026–2031年(百万米ドル) 219表139 動物栄養:機能性食品原料市場(サブタイプ別)、2022–2025年(百万米ドル) 219表140 動物用飼料:栄養機能性原料市場、サブタイプ別、2026–2031年(百万米ドル) 220表141 コンパニオンアニマル用飼料:栄養機能性原料市場、地域別、2022–2025年(百万米ドル) 220表142 コンパニオンアニマル用飼料:ニュートラシューティカル原料市場、地域別、2026–2031年(百万米ドル) 221表143 家畜用飼料: ニュートラシューティカル原料市場、地域別、2022~2025年(百万米ドル) 221表144 家畜用飼料:ニュートラシューティカル原料市場、地域別、2026~2031年(百万米ドル) 222
表145 水産養殖用飼料:地域別ニュートラシューティカル原料市場、2022年~2025年(百万米ドル) 222表146 水産養殖用飼料:地域別ニュートラシューティカル原料市場、2026年~2031年(百万米ドル) 223表147 その他の動物用飼料:地域別ニュートラシューティカル原料市場、2022年~2025年(百万米ドル) 223表148 その他の動物用飼料:地域別ニュートラシューティカル原料市場、2026年~2031年(百万米ドル) 224表149 地域別ニュートラシューティカル原料市場、2022年~2025年(百万米ドル) 227表150 地域別ニュートラシューティカル原料市場、2026年~2031年(百万米ドル) 228表151 地域別ニュートラシューティカル原料市場、2022年~2025年(トン) 228表152 地域別ニュートラシューティカル原料市場、2026年~2031年(トン) 228表153 南米アメリカ:ニュートラシューティカル原料市場、国別、2022年~2025年(百万米ドル) 230表 154 北米:国別 栄養機能性原料市場、2026年~2031年(百万米ドル) 231表 155 北米:国別 栄養機能性原料市場、2022年~2025年 (トン) 231表156 北米:ニュートラシューティカル原料市場、国別、2026–2031年(トン) 231表 157 北米:栄養機能性原料市場、原料種類、2022年~2025年(百万米ドル) 232表158 北米:栄養機能性原料市場、原料種類、2026年~2031年(百万米ドル) 232表159 北米:栄養機能性原料市場、原料種類、2022年~2025年(トン) 233表160 北米:栄養機能性原料市場、 原料種類、2026年~2031年(トン) 233表161 北米:栄養機能性原料市場、ビタミン別、2022年~2025年(百万米ドル) 234表162 南米アメリカ:栄養機能性原料市場、ビタミン別、2026年~2031年(百万米ドル) 234表163 北米:栄養機能性原料市場(ミネラル別)、2022年~2025年(百万米ドル) 234表164 北米:栄養機能性原料市場(ミネラル別)、2026年~2031年(百万米ドル) 235表165 南米アメリカ:栄養機能性原料市場、アミノ酸別、2022年~2025年(百万米ドル) 235表166 南米アメリカ:栄養機能性原料市場、アミノ酸別、2026年~2031年(百万米ドル) 235表167 北米:栄養機能性原料市場、原料別、2022年~2025年(百万米ドル) 236表168 南米アメリカ:栄養機能性原料市場、原料別、2026年~2031年(百万米ドル) 236表169 北米:栄養機能性原料市場、用途別、2022年~2025年(百万米ドル) 236表170 北米:栄養機能性原料市場、用途別、2026年~2031年(百万米ドル) 236表171 南米アメリカ:栄養機能性原料市場(ヒト栄養別)、2022年~2025年(百万米ドル) 237表172 南米アメリカ:栄養機能性原料市場、ヒト栄養別、2026年~2031年 (百万米ドル) 237表173 北米:栄養機能性原料市場、動物用飼料別、2022年~2025年(百万米ドル) 237表174 北米:栄養機能性原料市場、動物用飼料別 、2026年~2031年(百万ドル) 238表175 アメリカ:栄養機能性原料市場、原料種類、2022年~2025年 (百万ドル) 239表176 アメリカ:栄養機能性原料市場、原料種類、2026年~2031年(百万ドル) 239表177 アメリカ:栄養機能性原料市場(原料種類)、2022年~2025年(トン) 240表178 アメリカ:栄養機能性原料市場(原料種類)、2026年~2031年(トン) 240表179 アメリカ:栄養機能性原料市場、ビタミン別、2022年~2025年(百万ドル) 241表180 アメリカ:栄養機能食品原料市場、ビタミン別、2026年~2031年(百万ドル) 241表181 アメリカ:栄養機能食品原料市場、ミネラル別、2022年~2025年 (ドル) 241表182 アメリカ:栄養機能性原料市場、ミネラル別、2026–2031年(ドル) 242表183 アメリカ:栄養機能性原料市場(アミノ酸別)、2022年~2025年(百万ドル) 242表184 アメリカ:栄養機能性原料市場(アミノ酸別)、2026年~2031年 (ドル) 242表185 アメリカ:栄養機能性原料市場、用途別、2022年~2025年(ドル) 243表186 アメリカ:栄養機能性原料市場、用途別、
2026年~2031年(百万ドル) 243表187 アメリカ:栄養機能性原料市場、ヒト栄養別、2022年~2025年(百万ドル) 243表188 アメリカ:栄養機能性原料市場、ヒト用栄養別、2026–2031年(百万ドル) 244表189 アメリカ:栄養機能性原料市場、動物用栄養別、2022–2025年(百万ドル) 244表190 アメリカ:機能性食品原料市場(動物用飼料別)、2026年~2031年(百万ドル) 244表 191 カナダ:栄養機能性原料市場(原料の種類別)、2022–2025年(百万米ドル) 245表 192 カナダ:栄養機能性原料市場(原料種類)、2026年~2031年(百万米ドル) 246表193 カナダ:栄養機能性原料市場(原料種類)、2022年~2025年(トン) 246表194 カナダ:栄養機能性原料市場、原料種類、2026年~2031年(トン) 247表195 カナダ: 栄養機能性原料市場、ビタミン別、2022年~2025年(百万米ドル) 247表196 カナダ:栄養機能性原料市場、ビタミン別、2026年~2031年(百万米ドル) 248表197 カナダ:栄養機能性原料市場(ミネラル別)、2022年~2025年(百万米ドル) 248表198 カナダ:栄養機能性原料市場(ミネラル別)、2026年~2031年(百万米ドル) 248表199 カナダ:栄養機能性原料市場(アミノ酸別)、2022年~2025年(百万米ドル) 249表200 カナダ:栄養機能性原料市場(アミノ酸別)、2026年~2031年 (百万米ドル) 249表 201 カナダ:栄養機能性原料市場、用途別、2022–2025年(百万米ドル) 249表 202 カナダ:栄養機能性原料市場、用途別、
2026年~2031年(百万米ドル) 249
表203 カナダ:栄養機能性原料市場、人間栄養別、
2022年~2025年(百万米ドル) 250
表204 カナダ:栄養機能性原料市場、ヒト用栄養別、
2026–2031年(百万米ドル) 250
表205 カナダ:栄養機能性原料市場、動物用栄養別、
2022–2025年 (百万米ドル) 250
表 206 カナダ:栄養機能性原料市場(動物用飼料別)、
2026–2031年(百万米ドル) 251
表 207 メキシコ:栄養機能性原料市場(原料種類)、
2022年~2025年(百万米ドル) 252
表 208 メキシコ:栄養機能性原料市場(原料種類)、
2026年~2031年(百万米ドル) 252
表209 メキシコ:栄養機能性原料市場(原料種類)、
2022年~2025年(トン) 253
表210 メキシコ:栄養機能性原料市場(原料種類)、
2026年~2031年 (トン) 253
表211 メキシコ:栄養機能性原料市場、ビタミン別、
2022年~2025年(百万米ドル) 254
表212 メキシコ:栄養機能性原料市場(ビタミン別)、
2026年~2031年(百万米ドル) 254
表 213 メキシコ:栄養機能性原料市場(ミネラル別)、
2022年~2025年(百万米ドル) 254
表 214 メキシコ:栄養機能性原料市場(ミネラル別)、
2026年~2031年(百万米ドル) 255
表 215 メキシコ:栄養機能性原料市場(アミノ酸別)、
2022年~2025年 (百万米ドル) 255
表216 メキシコ:栄養機能性原料市場、アミノ酸別、
2026–2031年(百万米ドル) 255
表 217 メキシコ:栄養機能性原料市場(用途別)、
2022–2025年(百万米ドル) 256
表 218 メキシコ:栄養機能性原料市場(用途別)、
2026–2031年(百万米ドル) 256
表219 メキシコ:栄養機能性原料市場(ヒト栄養別)、
2022年~2025年(百万米ドル) 256
表 220 メキシコ:栄養機能性原料市場、ヒト用栄養別、
2026–2031年(百万米ドル) 257
表 221 メキシコ:栄養機能性原料市場、動物用飼料別、
2022–2025年(百万米ドル) 257
表 222 メキシコ:栄養機能性原料市場(動物用栄養分野別)、
2026年~2031年(百万米ドル) 257
表223 ヨーロッパ:栄養機能性原料市場(国別)、
2022年~2025年(百万米ドル) 258
表224 ヨーロッパ:ニュートラシューティカル原料市場、国別、
2026年~2031年(百万米ドル) 259
表225 ヨーロッパ: ニュートラシューティカル原料市場(国別)、
2022–2025年(トン) 259
表226 ヨーロッパ:ニュートラシューティカル原料市場(国別)、
2026–2031年 (トン) 259
表 227 ヨーロッパ:栄養機能性原料市場、原料種類、
2022–2025年(百万米ドル) 260
表 228 ヨーロッパ: 栄養機能性原料市場(原料種類)、
2026–2031年(百万米ドル) 260
表229 ヨーロッパ:栄養機能性原料市場(原料種類)、
2022–2025年(トン) 261
表230 ヨーロッパ:栄養機能性原料市場(原料種類)、
2026年~2031年(トン) 261
表231 ヨーロッパ:栄養機能性原料市場(ビタミン別)、
2022年~2025年(百万米ドル) 262
表232 ヨーロッパ:栄養機能性原料市場(ビタミン別)、
2026年~2031年 (百万米ドル) 262
表 233 ヨーロッパ:栄養機能性原料市場、ミネラル別、
2022–2025年(百万米ドル) 262
表 234 ヨーロッパ:栄養機能性原料市場、ミネラル別、
2026年~2031年(百万米ドル) 263
表235 ヨーロッパ:栄養機能性原料市場、アミノ酸別、
2022年~2025年(百万米ドル) 263
表236 ヨーロッパ:栄養機能性原料市場(アミノ酸別)、
2026年~2031年(百万米ドル) 263
表 237 ヨーロッパ:栄養機能性原料市場(原料別)、
2022–2025年(百万米ドル) 264
表 238 ヨーロッパ:栄養機能性原料市場(原料別)、
2026–2031年(百万米ドル) 264
表239 ヨーロッパ:栄養機能性原料市場、用途別、
2022年~2025年(百万米ドル) 264
表240 ヨーロッパ:栄養機能性原料市場、用途別、
2026年~2031年(百万米ドル) 264
表241 ヨーロッパ:栄養機能性原料市場、ヒト栄養別、
2022年~2025年(百万米ドル) 265
表242 ヨーロッパ:栄養機能性原料市場、ヒト栄養別、
2026年~2031年(百万米ドル) 265
表243 ヨーロッパ:栄養機能性原料市場(動物用飼料別)、
2022年~2025年 (百万米ドル) 265
表 244 ヨーロッパ:栄養機能性原料市場(動物用飼料の種類別)、
2026–2031年(百万米ドル) 266
表 245 ドイツ:栄養機能性原料市場(原料の種類別)、
2022年~2025年(百万米ドル) 267
表246 ドイツ:機能性食品原料市場、原料種類、
2026年~2031年(百万米ドル) 267
表247 ドイツ:栄養機能性原料市場(原料種類)、
2022年~2025年(トン) 268
表 248 ドイツ:栄養機能性原料市場、原料種類、
2026–2031年(トン) 268
表 249 ドイツ:栄養機能性原料市場、ビタミン別、
2022年~2025年(百万米ドル) 269
表250 ドイツ:栄養機能性原料市場、ビタミン別、
2026年~2031年(百万米ドル) 269
表 251 ドイツ:栄養機能性原料市場、ミネラル別、
2022–2025年(百万米ドル) 269
表 252 ドイツ: 栄養機能性原料市場(ミネラル別)、
2026年~2031年(百万米ドル) 270
表253 ドイツ:栄養機能性原料市場(アミノ酸別)、
2022年~2025年(百万米ドル) 270
表254 ドイツ:栄養機能性原料市場(アミノ酸別)、
2026年~2031年(百万米ドル) 270
表255 ドイツ:栄養機能性原料市場、用途別、
2022年~2025年(百万米ドル) 271
表256 ドイツ:栄養機能性原料市場、用途別、
2026年 –2031年(百万米ドル) 271
表257 ドイツ:栄養機能性原料市場、人間用栄養別、2022–2025年(百万米ドル) 271
表 258 ドイツ:栄養機能性原料市場(ヒト用栄養分野別)、2026–2031年(百万米ドル) 272
表 259 ドイツ:動物用栄養分野別 ニュートラシューティカル原料市場、2022年~2025年(百万米ドル) 272
表 260 ドイツ:動物用栄養分野別 ニュートラシューティカル原料市場、2026年~2031年(百万米ドル) 272
表261 英国:原料種類別 ニュートラシューティカル原料市場、
2022年~2025年(百万米ドル) 273
表262 英国:栄養機能性原料市場(種類)、
2026年~2031年(百万米ドル) 274
表263 英国:栄養機能性原料市場、原料種類、
2022年~2025年(トン) 274
表264 英国:栄養機能性原料市場、原料種類、
2026年~2031年 (トン) 275
表265 英国:栄養機能性原料市場、ビタミン別、
2022年~2025年(百万米ドル) 275
表266 英国:栄養機能性原料市場、ビタミン別、
2026年~2031年(百万米ドル) 276
表267 英国:栄養機能性原料市場、ミネラル別、
2022年~2025年(百万米ドル) 276
表268 英国:栄養機能性原料市場、ミネラル別、
2026年~2031年(百万米ドル) 276
表269 英国:栄養機能性原料市場、アミノ酸別、
2022年~2025年(百万米ドル) 277
表270 英国:栄養機能性原料市場(アミノ酸別)、
2026年~2031年(百万米ドル) 277
表271 英国:栄養機能性原料市場(用途別)、
2022年~2025年(百万米ドル) 277
表272 英国:栄養機能性原料市場、用途別、
2026年~2031年(百万米ドル) 277
表273 英国:栄養機能性原料市場、ヒト栄養別、
2022–2025年(百万米ドル) 278
表274 英国:栄養機能性原料市場、ヒト栄養別、
2026–2031年(百万米ドル) 278
表275 英国:動物用栄養分野別 ニュートラシューティカル原料市場、
2022年~2025年(百万米ドル) 278
表 276 英国:栄養機能性原料市場(動物用飼料の種類)、
2026年~2031年(百万米ドル) 279
表 277 フランス:栄養機能性原料市場(原料の種類)、
2022年~2025年(百万米ドル) 280
表278 フランス:栄養機能性原料市場(種類)、
2026年~2031年(百万米ドル) 280
表279 フランス:栄養機能性原料市場(種類)、
2022–2025年(トン) 281
表280 フランス:栄養機能性原料市場、原料種類、
2026–2031年(トン) 281
表281 フランス:栄養機能性原料市場、ビタミン別、
2022–2025年(百万米ドル) 282
表282 フランス:栄養機能性原料市場、ビタミン別、
2026年~2031年(百万米ドル) 282
表283 フランス:栄養機能性原料市場、ミネラル別、
2022年~2025年(百万米ドル) 282
表284 フランス:栄養機能性原料市場(ミネラル別)、
2026年~2031年(百万米ドル) 283
表285 フランス:栄養機能性原料市場(アミノ酸別)、
2022年~2025年 (百万米ドル) 283
表286 フランス:栄養機能性原料市場、アミノ酸別、
2026年~2031年(百万米ドル) 283
表287 フランス:栄養機能性原料市場(用途別)、
2022年~2025年(百万米ドル) 284
表288 フランス:栄養機能性原料市場(用途別)、
2026年~2031年(百万米ドル) 284
表289 フランス:栄養機能性原料市場(人間用栄養分野別)、
2022–2025年(百万米ドル) 284
表 290 フランス:栄養機能性原料市場(ヒト用栄養分野別)、
2026–2031年(百万米ドル) 285
表 291 フランス:動物用栄養分野別 ニュートラシューティカル原料市場、
2022年~2025年(百万米ドル) 285
表292 フランス:動物用栄養分野別 ニュートラシューティカル原料市場、
2026年~2031年(百万米ドル) 285
表293 イタリア:栄養機能性原料市場(動物用飼料の種類別)、
2022年~2025年(百万米ドル) 286
表294 イタリア:栄養機能性原料市場(種類別)、
2026年~2031年(百万米ドル) 287
表295 イタリア:栄養機能性原料市場、原料種類、
2022年~2025年(トン) 287
表296 イタリア:栄養機能性原料市場(原料種類)、
2026年~2031年(トン) 288
表297 イタリア:栄養機能性原料市場(ビタミン種類)、
2022年~2025年(百万米ドル) 288
表298 イタリア:栄養機能性原料市場、ビタミン別、
2026年~2031年(百万米ドル) 288
表299 イタリア:栄養機能性原料市場、ミネラル別、
2022年~2025年(百万米ドル) 289
表 300 イタリア:栄養機能性原料市場(ミネラル別)、
2026–2031年(百万米ドル) 289
表 301 イタリア:栄養機能性原料市場(アミノ酸別)、
2022–2025年(百万米ドル) 289
表302 イタリア:栄養機能性原料市場、アミノ酸別、
2026年~2031年(百万米ドル) 290
表303 イタリア:栄養機能性原料市場、用途別、
2022年~2025年 (百万米ドル) 290
表 304 イタリア:栄養機能性原料市場、用途別、
2026年~2031年(百万米ドル) 290
表 305 イタリア:栄養機能性原料市場(人間向け栄養別)、
2022年~2025年(百万米ドル) 290
表 306 イタリア:栄養機能性原料市場(ヒト用栄養分野別)、
2026年~2031年(百万米ドル) 291
表307 イタリア:栄養機能性原料市場、動物用飼料別、
2022年~2025年(百万米ドル) 291
表308 イタリア:栄養機能性原料市場、動物用飼料別、
2026年~2031年 (百万米ドル) 291
表309 スペイン:栄養機能性原料市場(種類別)、
2022年~2025年(百万米ドル) 292
表310 スペイン:栄養機能性原料市場(原料種類)、
2026年~2031年(百万米ドル) 293
表 311 スペイン:栄養機能性原料市場(原料種類)、
2022–2025年(トン) 293
表 312 スペイン:栄養機能性原料市場、原料種類、
2026年~2031年(トン) 294
表313 スペイン:栄養機能性原料市場、ビタミン別、
2022年~2025年(百万米ドル) 294
表314 スペイン:栄養機能性原料市場、ビタミン別、
2026年~2031年(百万米ドル) 295
表315 スペイン:栄養機能性原料市場、ミネラル別、
2022年~2025年(百万米ドル) 295
表316 スペイン:栄養機能性原料市場(ミネラル別)、
2026年~2031年(百万米ドル) 295
表317 スペイン:栄養機能性原料市場(アミノ酸別)、
2022年~2025年(百万米ドル) 296
表318 スペイン:栄養機能性原料市場(アミノ酸別)、
2026年~2031年(百万米ドル) 296
表319 スペイン:栄養機能性原料市場(用途別)、
2022年~2025年(百万米ドル) 296
表320 スペイン:栄養機能性原料市場、用途別、
2026年~2031年(百万米ドル) 296
表321 スペイン:栄養機能性原料市場、ヒト栄養別、
2022年~2025年(百万米ドル) 297
表322 スペイン:栄養機能性原料市場、ヒト用栄養分野別、
2026年~2031年(百万米ドル) 297
表 323 スペイン:動物用栄養分野別 ニュートラシューティカル原料市場、
2022年~2025年(百万米ドル) 297
表 324 スペイン:動物用栄養分野別 ニュートラシューティカル原料市場、
2026年~2031年(百万米ドル) 298
表 325 その他のヨーロッパ諸国:栄養機能性原料市場(原料種類)、2022年~2025年(百万米ドル) 299
表 326 ヨーロッパその他地域:栄養機能性原料市場(原料種類、2026年~2031年)(百万米ドル) 299
表 327 ヨーロッパその他地域:栄養機能性原料市場(原料種類、2022年~2025年)(トン) 300
表328 ヨーロッパその他地域:栄養機能性原料市場、原料種類、2026年~2031年 (トン) 300
表 329 ヨーロッパその他地域:栄養機能食品原料市場、ビタミン別、
2022–2025年(百万米ドル) 301
表 330 ヨーロッパその他地域:栄養機能性原料市場(ビタミン別)、
2026年~2031年(百万米ドル) 301
表331 ヨーロッパその他地域:栄養機能性原料市場(ミネラル別)、
2022年~2025年(百万米ドル) 301
表 332 ヨーロッパその他地域:栄養機能性原料市場(ミネラル別)、
2026–2031年(百万米ドル) 302
表 333 ヨーロッパその他地域:栄養機能性原料市場、アミノ酸別、2022年~2025年(百万米ドル) 302
表 334 ヨーロッパその他地域:栄養機能性原料市場、アミノ酸別、2026年~2031年(百万米ドル) 302
表335 ヨーロッパその他地域:栄養機能性原料市場、用途別、2022年~2025年 (百万米ドル) 303
表 336 ヨーロッパその他地域:栄養機能性原料市場、用途別、2026–2031年(百万米ドル) 303
表 337 ヨーロッパその他地域: 栄養機能性原料市場、
ヒト栄養分野別、2022–2025年(百万米ドル) 303
表338 ヨーロッパその他地域:栄養機能性原料市場、
ヒト栄養分野別、2026–2031年(百万米ドル) 304
表 339 ヨーロッパその他地域:栄養機能性原料市場、
動物用飼料別、2022年~2025年(百万米ドル) 304
表 340 ヨーロッパその他地域: 栄養機能性原料市場、
動物用栄養分野別、2026年~2031年(百万米ドル) 304
表341 アジア太平洋地域:栄養機能性原料市場、国別、
2022年~2025年(百万米ドル) 306
表 342 アジア太平洋地域:ニュートラシューティカル原料市場(国別)、
2026年~2031年(百万米ドル) 307
表343 アジア太平洋地域:ニュートラシューティカル原料市場、国別、
2022年~2025年(トン) 307
表344 アジア太平洋地域:ニュートラシューティカル原料市場、国別、
2026年~2031年 (トン) 307
表 345 アジア太平洋地域:栄養機能性原料市場、原料の種類、2022年~2025年
(百万米ドル) 308
表 346 アジア太平洋地域:栄養機能性原料市場(原料種類、2026年~2031年)(百万米ドル) 308
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









