主な市場動向と洞察
- 2025年、中国のオレフィン誘導体産業は、アジア太平洋地域における市場シェアの46.5%を占めました。
- 製品別では、2025年にエチレン系セグメントが42.9%という最大の売上高シェアを占めました。
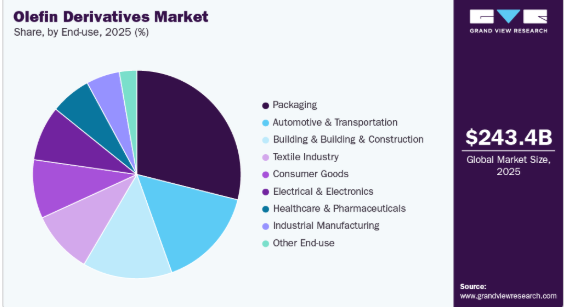
- 最終用途別では、2025年に包装セグメントが主要セグメントとして台頭し、市場全体の売上高の28.9%を占めました。
市場規模と予測
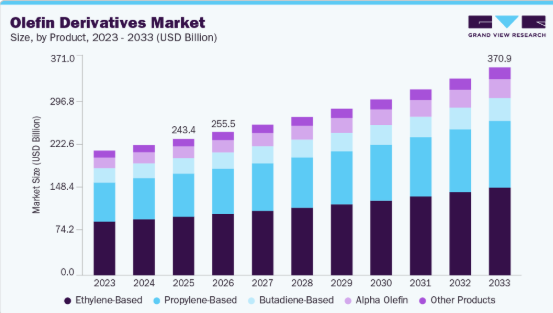
- 2025年の市場規模:2,434億米ドル
- 2033年の予測市場規模:3,709億米ドル
- CAGR(2026年~2033年):5.5%
- アジア太平洋地域:2025年の最大市場
フレキシブル包装、自動車部品、消費財、および特殊化学品用途におけるオレフィン系ポリマーや石油化学中間体の採用拡大に加え、各最終用途産業における高性能材料や持続可能な生産技術への注目が高まっていることが、市場のさらなる拡大を後押ししています。オレフィン誘導体の世界市場の成長を牽引する主な要因は、包装、自動車・輸送、建築・建設、ヘルスケア、消費財など、需要の高い産業における幅広い用途です。これらの分野では、軽量性、耐久性、耐薬品性、およびプロセス効率が極めて重要です。
これらの用途では、信頼性の高い製造工程と製品品質を確保するため、高い引張強度、熱安定性、柔軟性、および一貫した材料性能など、特性が強化されたオレフィン誘導体が求められることが多くあります。生産効率の向上、材料重量の削減、そして進化する持続可能性基準への対応への注目が高まる中、メーカー各社は、変化する市場の要件に対応するため、先進的な石油化学処理技術や高性能ポリマー配合への投資を進めています。
フレキシブル包装材料、軽量自動車部品、特殊ポリマー、および工業用中間体に対する需要の高まりに加え、医療用包装、電気部品、繊維、建設資材におけるオレフィン誘導体の採用拡大が、市場の拡大をさらに後押ししています。しかし、原油および原料価格の変動、石油化学製品生産に伴う環境問題、排出ガスやプラスチック廃棄物管理に関する厳格な規制政策といった課題が、世界のオレフィン誘導体産業の競争環境に影響を与え続けています。
市場の動向
包装業界からの需要増加は、世界のオレフィン誘導体市場の主要な推進要因となっています。これは、フレキシブル包装、食品用容器、フィルム、保護材の消費増加により、世界的にオレフィン系ポリマーの使用が加速し続けているためです。Eコマース、包装食品の消費、医薬品包装、および消費財製造の急速な成長により、先進国および新興経済国を問わず、ポリエチレン、ポリプロピレン、その他のオレフィン誘導体に対する需要が大幅に増加しています。
軽量で耐久性があり、コスト効率に優れた包装材料への注目が高まっていることから、現代の包装用途におけるオレフィン誘導体の採用がさらに促進されています。業界関係者は、進化する持続可能性の要件や変化する消費者の嗜好に対応するため、材料の性能、リサイクル性、および生産効率の向上にますます注力しています。その結果、オレフィン誘導体は、世界中のフレキシブル包装、工業用包装、および高性能な消費者向け包装ソリューションにおいて、不可欠な原材料となりつつあります。
市場の集中度と特徴
世界のオレフィン誘導体業界は適度に分散しており、市場シェアは主要な石油化学企業、ポリマーメーカー、および地域の化学メーカーの間で分配されています。BASF SEやSABICなどの主要企業を含む主要な参加企業は、競争環境の形成において重要な役割を果たしています。これらの企業は、強力な研究開発能力、先進的な石油化学処理技術、統合された製造体制、そして広範な流通ネットワークを活用しており、これにより、包装、自動車部品、建設資材、ヘルスケア製品、消費財、および特殊化学品製造産業といった幅広い用途における需要の高まりに対応することが可能となっています。
同時に、アジア太平洋、ラテンアメリカ、中東・アフリカの新興企業は、コスト効率の高い石油化学生産、拡大する下流製造インフラ、そして包装資材、自動車部品、建設資材、特殊ポリマー用途に対する地域需要の高まりを活かし、世界市場での存在感を着実に拡大しています。これらの地域サプライヤーは、材料の性能、生産効率、および操業の一貫性を高めるため、先進的なポリマー加工技術、研究開発能力、および統合生産施設への戦略的投資によって支えられています。
製品インサイト
2025年には、エチレン系セグメントが市場シェアの42.9%を占め、売上の大部分を占めました。その主導的な地位は、コスト効率の良さ、素材の汎用性、そして耐久性、柔軟性、耐薬品性、一貫した加工性能といった不可欠な機能特性を提供できることから、包装、建設、消費財、工業製造用途において広く採用されていることに支えられています。このセグメントは、製品品質と操業効率が極めて重要となるポリエチレン生産および下流のポリマー製造工程における堅調な需要の恩恵を受けています。
アルファオレフィンセグメントは、2026年から2033年にかけて年平均成長率(CAGR)6.2%で成長し、最も急成長しているセグメントとして台頭しました。潤滑性能の向上、化学的安定性、配合の汎用性といった特性を発揮できる高性能・特殊オレフィン誘導体への需要の高まりにより、潤滑油添加剤、洗剤、界面活性剤、および特殊化学品製造用途、特に新興の産業市場や高度な加工工程における採用が加速しています。
最終用途に関する洞察
2025年においても、包装セグメントは主要な最終用途セグメントであり続け、総売上高の28.9%を占めました。このセグメントの優位性は、柔軟包装、硬質容器、フィルム、および食品用包装用途において、オレフィン誘導体が広く使用されていることに支えられています。これらの用途では、耐久性、軽量性、耐薬品性、加工効率といった特性が極めて重要です。包装食品、Eコマース向け包装ソリューション、および持続可能な包装材料に対する需要の高まりが、このセグメントの成長をさらに後押ししています。
ヘルスケア・医薬品セグメントは、2033年にかけて6.6%という最も高い年平均成長率(CAGR)で成長すると予測されています。無菌適合性、化学的安定性、材料の安全性などの特性を備えた高性能オレフィン誘導体への需要の高まりが、医療用包装、ヘルスケア製品、医薬品製造用途における採用を促進しています。さらに、特殊ポリマー、先進的な医療用グレード材料、および高純度ポリマー配合における技術革新により、ヘルスケアおよび製薬製造分野全体で生産効率の向上と用途の拡大が可能となっています。
地域別インサイト
アジア太平洋地域のオレフィン誘導体産業は、2025年に41.1%という最大の売上高シェアを占めました。これは、同地域全体における包装、自動車、建設、繊維、および工業製造用途からの堅調な需要に牽引されたものです。この市場は、確立された石油化学インフラ、大規模なポリマー生産能力、および材料の耐久性、加工効率、製品性能の向上を目的とした高性能オレフィン誘導体の採用拡大から恩恵を受けています。世界的な大手石油化学企業と地域メーカーの両方が存在すること、および下流の産業プロセスにおけるエチレン系、プロピレン系、および特殊オレフィン誘導体の消費増加が相まって、地域全体で著しい市場成長が引き続き支えられています。
2025年、中国のオレフィン誘導体市場は、包装、自動車、建設、繊維、および特殊ポリマー製造分野からの旺盛な需要に牽引され、アジア太平洋地域全体の市場シェアの46.5%を占めました。同国の大規模な石油化学拠点、高度な製造能力、そして高性能かつコスト効率に優れたポリマーソリューションへの注力が、市場成長を継続的に支えています。国内メーカーとグローバルな石油化学企業の双方が、フレキシブル包装、自動車部品、消費財、特殊化学品加工などの主要用途において、進化する品質要件や産業基準を満たすため、先進的なオレフィン誘導体製品の開発を積極的に進めています。
北米オレフィン誘導体市場の動向
北米のオレフィン誘導体市場は、包装、自動車、ヘルスケア、および特殊ポリマー用途における堅調な需要に牽引されており、確立された石油化学インフラ、技術の進歩、そして性能重視の材料ソリューションの普及率の高さがこれを支えています。製品品質、生産効率、および持続可能な製造慣行への重視が高まるにつれ、フレキシブル包装、自動車部品、医療製品、工業用ポリマーといった主要用途において、先進的なオレフィン誘導体の利用が加速しています。メーカー各社は、下流の製造工程全体において、材料の耐久性、加工効率、および操業の一貫性を高めるため、高性能かつ多機能なオレフィン誘導体の配合をますます活用しています。
米国のオレフィン誘導体市場の動向
2025年、米国のオレフィン誘導体市場は、包装、自動車、ヘルスケア、および特殊ポリマー製造用途からの堅調な需要に牽引され、北米地域全体の市場シェアの78.4%を占めました。同国の先進的な石油化学インフラ、技術力、そして高性能かつ持続可能な材料ソリューションへの注目の高まりが、市場の成長を後押しし続けています。国内メーカーとグローバルな石油化学企業の双方が、フレキシブル包装、自動車部品、医療製品、特殊化学品加工を含む主要な用途において、進化する産業要件や規制基準を満たすため、先進的なオレフィン誘導体製品を積極的に開発しています。
欧州のオレフィン誘導体市場の動向
欧州のオレフィン誘導体市場は、成熟した石油化学インフラと、イノベーションおよび材料品質への強い注力に支えられ、高性能な包装、自動車、建設、特殊ポリマー用途への需要拡大によって牽引されています。持続可能で多機能なオレフィン誘導体製品の採用拡大は、軽量性、耐薬品性、耐久性、および運用効率が重要な優先事項となる、自動車製造、消費財、医療、工業プロセスなどの分野における成長を促進しています。
ドイツのオレフィン誘導体市場は、欧州における主要な国別市場の一つであり、包装、自動車製造、建設資材、および特殊ポリマー生産用途からの堅調な需要に牽引されています。この成長は、技術革新、高品質な石油化学製造、そして厳格な環境・産業持続可能性基準への準拠に重点を置いている同国の姿勢によって支えられています。メーカー各社は、フレキシブル包装、自動車部品、工業用ポリマー、特殊化学品加工などの用途において、材料性能、耐薬品性、生産効率を向上させるため、先進的なオレフィン誘導体製品をますます採用しており、これによりドイツは同地域における主要市場としての地位を強めています。
ラテンアメリカのオレフィン誘導体市場の動向
ラテンアメリカのオレフィン誘導体市場は、産業製造分野全体における高性能包装材料、自動車部品、および特殊ポリマー用途への需要増加に牽引され、堅調な成長を遂げています。石油化学インフラの拡充、先進的なポリマー加工技術の導入、そして材料の品質、耐久性、生産効率への注目の高まりが、同地域の市場発展を支えています。製造活動の拡大や産業開発プロジェクトが進む主要国では、幅広い高性能産業用途において、特殊および多機能オレフィン誘導体の利用に向けた新たな機会が生まれています。
中東・アフリカのオレフィン誘導体市場の動向
中東・アフリカのオレフィン誘導体市場は、下流加工工程全体における高性能包装材料、特殊ポリマー、および産業製造用途への需要増加を原動力として、着実な成長を遂げています。特に包装、建設資材、自動車部品、特殊化学品用途において、耐久性、耐薬品性、加工効率が向上したオレフィン誘導体の採用が進んでいることが、同地域の市場拡大を後押ししています。また、石油化学製品の生産能力、先進的なポリマー加工技術、流通ネットワークへの継続的な投資が、市場へのさらなる浸透を支え、世界のオレフィン誘導体産業における同地域の地位を強化しています。
主要なオレフィン誘導体企業の動向
世界のオレフィン誘導体業界には、老舗の石油化学企業、ポリマーメーカー、工業用材料プロバイダーが混在しています。主要な企業は、持続可能な製造手法や先進的な加工技術を取り入れつつ、高性能なオレフィン系製品の開発に注力しています。各社は、競争力を高め、進化する産業基準や環境規制に準拠するため、特殊ポリマーの配合、リサイクル可能な材料ソリューション、革新的な石油化学生産技術への投資をますます拡大しています。
市場の主要企業には、BASF SE、ダウ・インク(Dow Inc.)、リヨネルバセル・インダストリーズ(LyondellBasell Industries)、SABICなどが挙げられます。これらの企業は、広範な研究開発能力、グローバルな製造ネットワーク、および高度な技術的専門知識を活用し、包装、自動車部品、建設資材、ヘルスケア製品、消費財、および特殊化学品加工業務など、世界中の幅広い用途において、高性能なオレフィン誘導体ソリューションを提供しています。
主要なオレフィン誘導体企業:
本調査では、オレフィン誘導体市場に関する以下の主要企業について分析を行いました。
- BASF SE
- Mitsubishi Chemical
- Exxon Mobil Corporation
- Chevron Phillips Chemical Company LLC
- Evonik Industries AG
- INEOS
- Qatar Chemical Company Ltd.
- SABIC
- Repsol
- China Petroleum & Chemical
最近の動向
- 2026年1月、SABICは、欧州の石油化学事業をAEQUITAに、また米州および欧州のエンジニアリング熱可塑性樹脂事業をMutaresに、合計9億5,000万米ドルの企業価値で売却することを発表しました。これらの取引は、業務効率の強化と高成長事業セグメントへの注力を目的とした、SABICの広範なポートフォリオ最適化戦略の一環です。こうした戦略的な再編活動は、イノベーションを支援し、競争力を向上させ、先進的かつ持続可能なオレフィン誘導体製品への投資を加速させ、ひいては長期的な市場の成長に寄与することが期待されています。
- 2024年5月、丸紅株式会社、ネステ社、およびレゾナック社は、日本における再生可能オレフィンおよびその誘導体の生産を支援するため、戦略的協力協定を締結しました。この提携のもと、ネステ社はレゾナック社の大分コンプレックスに再生可能原料「Neste RE™」を供給し、丸紅は物流およびサプライチェーンの運営を担当します。こうした動きは、持続可能かつバイオベースのオレフィン誘導体の普及を加速させ、低炭素な石油化学製造への移行を支援するとともに、世界のオレフィン誘導体産業における長期的な成長機会を牽引しています。
世界のオレフィン誘導体市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、最終用途、地域に基づいて、世界のオレフィン誘導体市場レポートをセグメント化しています:
- 製品別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- エチレン系
- プロピレン系
- ブタジエン系
- アルファオレフィン
- その他の製品
- 用途別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 包装
- 自動車・輸送
- 建築・建設
- 繊維産業
- 電気・電子
- 医療・製薬
- 消費財
- 工業製造
- その他の用途
- 地域別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 購入データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料および第三者による見解
1.3.4. 一次調査
1.4. 情報分析
1.4.1. データ分析モデル
1.5. 市場の構築およびデータの可視化
1.6. データの検証および公開
第2章 エグゼクティブ・サマリー
2.1. 市場概要(10億米ドル)
2.2. セグメント概要
2.3. 競合環境の概要
第3章. オレフィン誘導体市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.2. 業界バリューチェーン分析
3.2.1. 業界の展望
3.2.2. 製造動向
3.2.3. 販売チャネル分析
3.3. 規制の枠組み
3.4. 市場のダイナミクス
3.4.1. 市場推進要因の分析
3.4.2. 市場制約要因の分析
3.4.3. 業界が直面する課題
3.4.4. 業界の機会
3.5. 業界分析ツール
3.5.1. ポーターの5つの力分析
3.5.2. マクロ環境分析
第4章 オレフィン誘導体市場:製品推定値およびトレンド分析
4.1. 製品動向分析および市場シェア(2025年および2033年)
4.2. エチレン系
4.2.1. エチレン系別オレフィン誘導体市場の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
4.3. プロピレン系
4.3.1. プロピレン系オレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.4. ブタジエン系
4.4.1. オレフィン誘導体市場の推計および予測(ブタジエン系別)、2021年~2033年(10億米ドル)(キロトン)
4.5. アルファオレフィン
4.5.1. オレフィン誘導体市場の推計および予測(アルファオレフィン別)、2021年~2033年(10億米ドル)(キロトン)
4.6. その他の製品
4.6.1. オレフィン誘導体市場の推計および予測(その他の製品別)、2021年~2033年(10億米ドル)(キロトン)
第5章 オレフィン誘導体市場:最終用途別の推定値および傾向分析
5.1.
最終用途別の動向分析および市場シェア、2025年および2033年
5.2. 包装
5.2.1. オレフィン誘導体市場の推計および予測(包装別)、2021年~2033年(10億米ドル)(キロトン)
5.3. 自動車・輸送
5.3.1. オレフィン誘導体市場の推計および予測(自動車・輸送分野別、2021年~2033年)(10億米ドル)(キロトン)
5.4. 建築・建設
5.4.1. オレフィン誘導体市場の推計および予測(建築・建設分野別、2021年~2033年)(10億米ドル) (キロトン)
5.5. 繊維産業
5.5.1. 繊維産業別オレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.6. 電気・電子
5.6.1. オレフィン誘導体市場の推計および予測:電気・電子分野別、2021年~2033年(10億米ドル)(キロトン)
5.7. 医療・製薬
5.7.1. 医療・製薬分野別のオレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.8. 消費財
5.8.1. オレフィン誘導体市場の推計および予測(消費財別、2021年~2033年)(10億米ドル)(キロトン)
5.9. 工業製造
5.9.1. オレフィン誘導体市場の推計および予測、産業製造別、2021年~2033年(10億米ドル)(キロトン)
5.10. その他の最終用途
5.10.1. オレフィン誘導体市場の推計および予測、その他の最終用途別、2021年~2033年(10億米ドル) (キロトン)
第6章. オレフィン誘導体市場:地域別推計および動向分析
6.1. 地域別動向分析および市場シェア(2025年および2033年)
6.2. 北米
6.2.1. 北米オレフィン誘導体市場の推計および予測(2021年~2033年)(キロトン)(10億米ドル)
6.2.2. 北米オレフィン誘導体市場の推計および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
6.2.3.
北米オレフィン誘導体市場の推計および予測(用途別、2021年~2033年)(十億米ドル)(キロトン)
6.2.4. 米国
6.2.4.1. 米国オレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.2.4.2. 米国オレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.2.5. カナダ
6.2.5.1. カナダのオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.2.5.2. カナダのオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.2.6. メキシコ
6.2.6.1. メキシコのオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.2.6.2. メキシコのオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3. 欧州
6.3.1. 欧州オレフィン誘導体市場の推計および予測、2021年~2033年、(キロトン)(10億米ドル)
6.3.2. 欧州オレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.3. 欧州オレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.4. ドイツ
6.3.4.1. ドイツのオレフィン誘導体市場:製品別推計および予測(2021年~2033年) (10億米ドル)(キロトン)
6.3.4.2. ドイツのオレフィン誘導体市場:最終用途別推定値および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.5. 英国
6.3.5.1. 英国のオレフィン誘導体市場:製品別推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.3.5.2.
英国のオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.6. フランス
6.3.6.1. フランスにおけるオレフィン誘導体市場の推定値および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
6.3.6.2. フランスにおけるオレフィン誘導体市場の推定値および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
6.3.7. イタリア
6.3.7.1. イタリアのオレフィン誘導体市場:製品別推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.3.7.2. イタリアのオレフィン誘導体市場:最終用途別推計および予測(2021年~2033年) (10億米ドル)(キロトン)
6.3.8. スペイン
6.3.8.1. スペインのオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.8.2. スペインのオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4. アジア太平洋地域
6.4.1. アジア太平洋地域のオレフィン誘導体市場:推計および予測、2021年~2033年、(キロトン)(10億米ドル)
6.4.2. アジア太平洋地域のオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.3. 2021年~2033年のアジア太平洋地域のオレフィン誘導体市場:最終用途別推計および予測(10億米ドル)(キロトン)
6.4.4. 中国
6.4.4.1. 中国におけるオレフィン誘導体市場の推計および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
6.4.4.2. 中国におけるオレフィン誘導体市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
6.4.5. インド
6.4.5.1. インドのオレフィン誘導体市場:製品別推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.4.5.2. インドのオレフィン誘導体市場:最終用途別推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.4.6. 日本
6.4.6.1. 日本のオレフィン誘導体市場:製品別推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.4.6.2.
日本のオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7. 韓国
6.4.7.1. 韓国におけるオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7.2. 韓国におけるオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5. ラテンアメリカ
6.5.1. ラテンアメリカにおけるオレフィン誘導体市場の推計および予測、2021年~2033年、 (キロトン)(10億米ドル)
6.5.2. ラテンアメリカにおけるオレフィン誘導体市場の推計および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
6.5.3. ラテンアメリカにおけるオレフィン誘導体市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)(キロトン)
6.5.4. ブラジル
6.5.4.1. ブラジルにおけるオレフィン誘導体市場の推計および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
6.5.4.2. ブラジルのオレフィン誘導体市場:最終用途別推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.5.5. アルゼンチン
6.5.5.1. アルゼンチンのオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5.2. アルゼンチンのオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6. 中東・アフリカ
6.6.1. 中東・アフリカのオレフィン誘導体市場の見通しと予測、2021年~2033年、(キロトン)(10億米ドル)
6.6.2. 中東・アフリカのオレフィン誘導体市場の見通しと予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
6.6.3. 中東・アフリカのオレフィン誘導体市場:2021年~2033年の最終用途別推計および予測(十億米ドル)(キロトン)
6.6.4. サウジアラビア
6.6.4.1. サウジアラビアのオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4.2.
サウジアラビアのオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5. 南アフリカ
6.6.5.1. 南アフリカのオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5.2. 南アフリカのオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
第7章. オレフィン誘導体市場 – 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. 企業の分類
7.3. 2025年の企業ポジション分析
7.4. 企業のヒートマップ分析
7.5. 戦略マッピング
7.6. 企業プロフィール
7.6.1. BASF SE
7.6.1.1. 主要企業の概要
7.6.1.2. 財務実績
7.6.1.3. 製品ベンチマーク
7.6.2. 三菱化学
7.6.2.1. 主要企業の概要
7.6.2.2. 財務実績
7.6.2.3. 製品ベンチマーク
7.6.3. エクソン・モービル・コーポレーション
7.6.3.1. 参加企業の概要
7.6.3.2. 財務実績
7.6.3.3. 製品ベンチマーク
7.6.4. シェブロン・フィリップス・ケミカル・カンパニーLLC
7.6.4.1. 参加企業の概要
7.6.4.2. 財務実績
7.6.4.3. 製品ベンチマーク
7.6.5. エボニック・インダストリーズ AG
7.6.5.1. 参加企業の概要
7.6.5.2. 財務実績
7.6.5.3. 製品ベンチマーク
7.6.6. INEOS
7.6.6.1. 参加企業の概要
7.6.6.2. 財務実績
7.6.6.3. 製品ベンチマーク
7.6.7. Qatar Chemical Company Ltd.
7.6.7.1. 参加企業の概要
7.6.7.2. 財務実績
7.6.7.3. 製品ベンチマーク
7.6.8. SABIC
7.6.8.1. 参加企業の概要
7.6.8.2. 財務実績
7.6.8.3. 製品ベンチマーク
7.6.9. レプソル
7.6.9.1. 参加企業の概要
7.6.9.2. 財務実績
7.6.9.3. 製品ベンチマーキング
7.6.10. 中国石油化工
7.6.10.1. 参加企業の概要
7.6.10.2. 財務実績
7.6.10.3. 製品ベンチマーキング
表の一覧
表 1 製品別オレフィン誘導体市場の推計および予測、2021 年~2033 年(10 億米ドル)(キロトン)
表 2 エチレン系別オレフィン誘導体市場の推計および予測、2021 年~2033 年(10 億米ドル)(キロトン)
表3 オレフィン誘導体市場の推計および予測(プロピレン系別、2021年~2033年)(10億米ドル)(キロトン)
表4 オレフィン誘導体市場の推計および予測(ブタジエン系別、2021年~2033年)(10億米ドル) (キロトン)
表5 オレフィン誘導体市場の推計および予測(アルファオレフィン別)、2021年~2033年(10億米ドル)(キロトン)
表6 オレフィン誘導体市場の推計および予測(その他の製品別)、2021年~2033年 (10億米ドル)(キロトン)
表7 オレフィン誘導体市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)(キロトン)
表8 オレフィン誘導体市場の推計および予測、包装別、2021年~2033年 (10億米ドル)(キロトン)
表9 オレフィン誘導体市場の推計および予測(自動車・輸送分野別、2021年~2033年)(10億米ドル)(キロトン)
表10 2021年~2033年のオレフィン誘導体市場の推計および予測(建築・建設別)(10億米ドル)(キロトン)
表11 2021年~2033年のオレフィン誘導体市場の推計および予測(繊維産業別)(10億米ドル)(キロトン)
表12 オレフィン誘導体市場の推計および予測:電気・電子分野別、2021年~2033年(10億米ドル)(キロトン)
表13 オレフィン誘導体市場の推計および予測:医療・製薬分野別、2021年~2033年(10億米ドル)(キロトン)
表14 オレフィン誘導体市場の推計および予測:消費財別、2021年~2033年(10億米ドル)(キロトン)
表15 オレフィン誘導体市場の推計および予測:工業製造別、2021年~2033年(10億米ドル)(キロトン)
表16 オレフィン誘導体市場の推計および予測:その他の最終用途別、2021年~2033年(10億米ドル)(キロトン)
表17 オレフィン誘導体市場の推計および予測(地域別、2021年~2033年)(10億米ドル)(キロトン)
表18 北米オレフィン誘導体市場の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
表19 北米オレフィン誘導体市場の推計および予測(製品別、2021年~2033年)(10億米ドル)(キロトン)
表20 北米オレフィン誘導体市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表21 米国オレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表22 製品別米国オレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表23 米国のオレフィン誘導体市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表24 カナダのオレフィン誘導体市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表25 カナダのオレフィン誘導体市場:製品別推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表26 カナダのオレフィン誘導体市場:最終用途別推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表27 メキシコのオレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表28 メキシコのオレフィン誘導体市場の推計および予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表29 メキシコにおけるオレフィン誘導体市場の推計値および予測(最終用途別)、2021年~2033年(10億米ドル)(キロトン)
表30 欧州におけるオレフィン誘導体市場の推計値および予測、2021年~2033年(10億米ドル)(キロトン)
表31 2021年~2033年の欧州オレフィン誘導体市場:製品別推計値および予測(10億米ドル)(キロトン)
表32 2021年~2033年の欧州オレフィン誘導体市場:最終用途別推計値および予測(10億米ドル)(キロトン)
表33 ドイツのオレフィン誘導体市場:推計値および予測(2021年~2033年)(10億米ドル)(キロトン)
表34 ドイツのオレフィン誘導体市場:製品別推計値および予測(2021年~2033年) (10億米ドル)(キロトン)
表35 ドイツのオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表36 英国のオレフィン誘導体市場:推計および予測、2021年~2033年(10億米ドル) (キロトン)
表37 英国オレフィン誘導体市場の製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表38 英国オレフィン誘導体市場の用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表39 フランスにおけるオレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表40 フランスにおけるオレフィン誘導体市場の推計および予測(製品別)、2021年~2033年(10億米ドル) (キロトン)
表41 フランス・オレフィン誘導体市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表42 イタリアのオレフィン誘導体市場:2021年~2033年の推計および予測(10億米ドル)(キロトン)
表43 イタリアのオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表44 イタリアのオレフィン誘導体市場:推計および予測(最終用途別)、2021年~2033年(10億米ドル)(キロトン)
表45 スペインのオレフィン誘導体市場:推計および予測、2021年~2033年 (10億米ドル)(キロトン)
表46 スペインのオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表47 スペインのオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル) (キロトン)
表48 アジア太平洋地域のオレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表49 アジア太平洋地域のオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表50 アジア太平洋地域のオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル) (キロトン)
表51 中国のオレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表52 中国のオレフィン誘導体市場の推計および予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表53 中国のオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表54 インドのオレフィン誘導体市場:推計および予測、2021年~2033年(10億米ドル)(キロトン)
表55 インドのオレフィン誘導体市場:製品別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表56 インドのオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル) (キロトン)
表57 日本のオレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表58 日本のオレフィン誘導体市場の推計および予測(製品別)、2021年~2033年(10億米ドル) (キロトン)
表59 日本のオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表60 韓国のオレフィン誘導体市場:推計および予測、2021年~2033年(10億米ドル)(キロトン)
表61 韓国オレフィン誘導体市場:製品別推計値および予測、2021年~2033年(10億米ドル)(キロトン)
表62 韓国オレフィン誘導体市場:最終用途別推計値および予測、2021年~2033年 (10億米ドル)(キロトン)
表63 中東・アフリカのオレフィン誘導体市場の見積もりおよび予測、2021年~2033年(10億米ドル)(キロトン)
表64 中東・アフリカのオレフィン誘導体市場の見積もりおよび予測(製品別)、2021年~2033年(10億米ドル) (キロトン)
表65 中東・アフリカのオレフィン誘導体市場:2021年~2033年の推計値および予測(最終用途別)(10億米ドル)(キロトン)
表66 サウジアラビアのオレフィン誘導体市場:2021年~2033年の推計値および予測(10億米ドル) (キロトン)
表67 サウジアラビアのオレフィン誘導体市場:製品別推定値および予測、2021年~2033年(10億米ドル)(キロトン)
表68 サウジアラビアのオレフィン誘導体市場:最終用途別推定値および予測、2021年~2033年(10億米ドル)(キロトン)
表69 南アフリカのオレフィン誘導体市場:推計値および予測、2021年~2033年(10億米ドル)(キロトン)
表70 南アフリカのオレフィン誘導体市場:製品別推計値および予測、2021年~2033年(10億米ドル)(キロトン)
表71 南アフリカのオレフィン誘導体市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表72 ラテンアメリカにおけるオレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表73 ラテンアメリカにおけるオレフィン誘導体市場の推計および予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表74 ラテンアメリカにおけるオレフィン誘導体市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表75 ブラジルにおけるオレフィン誘導体市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表76 ブラジルにおけるオレフィン誘導体市場の推計および予測(製品別)、2021年~2033年(10億米ドル)(キロトン)
表77 ブラジル・オレフィン誘導体市場の見積もりおよび予測(最終用途別)、2021年~2033年(10億米ドル)(キロトン)
表78 アルゼンチン・オレフィン誘導体市場の見積もりおよび予測、2021年~2033年(10億米ドル) (キロトン)
表79 アルゼンチン・オレフィン誘導体市場の製品別推計値および予測、2021年~2033年(10億米ドル)(キロトン)
表80 アルゼンチン・オレフィン誘導体市場の用途別推計値および予測、2021年~2033年(10億米ドル)(キロトン)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査のアプローチ – 複合アプローチ
図7 市場の概要
図8 セグメント別見通し
図9 競争環境の見通し
図10 オレフィン誘導体市場 – バリューチェーン分析
図11 オレフィン誘導体市場 – 販売チャネル分析
図12 市場推進要因の影響分析
図13 市場抑制要因の影響分析
図14 業界分析 – ポーターの5つの力
図15 業界分析 – PESTEL
図16 製品:主なポイント
図17 製品:市場シェア(2025年および2033年)
図18 最終用途:主なポイント
図19 最終用途:市場シェア(2025年および2033年)
図20 地域別(2025年および2033年)(10億米ドル)
図21 地域:市場シェア(2025年および2033年)
図22 地域別市場:主なポイント
図23 競合の分類
図24 企業の市場ポジショニング(2025年)
図25 戦略マッピング
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









