主な市場動向と洞察
- ソリューション別:2025年には、ウィスコンシン大学(UW)セグメントが36.0%という最大のシェアを占めました。
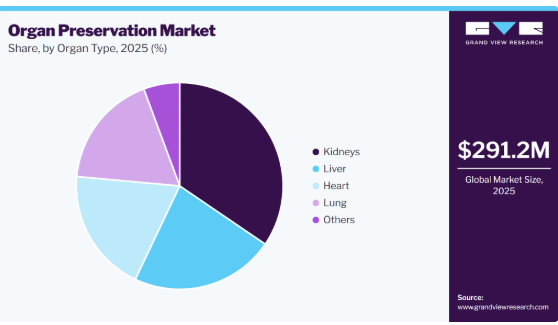
- 臓器別:2025年には、腎臓セグメントが34.5%という最大の売上シェアを占めました。
- 保存技術別:2025年には、静的低温保存セグメントが45.1%という最大のシェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア45.3%)
- 国別:2025年、北米市場において米国が最大のシェアを占めました。
市場規模と予測
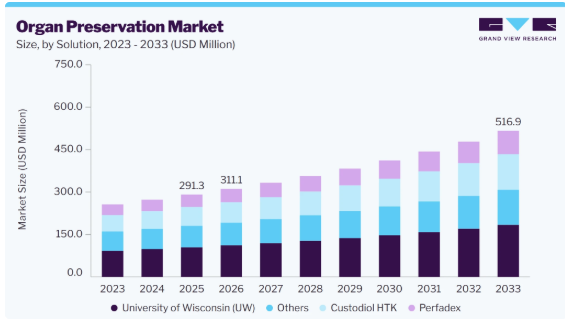
- 2025年の市場規模:2億9,120万米ドル
- 2026年の推定市場規模:3億1,110万米ドル
- 2033年までの予測市場規模:5億1,690万米ドル
- CAGR(2026年~2033年):7.5%
米国国勢調査局によると、2024年までに米国人口の20%が65歳以上になると予測されており、これにより臓器移植を必要とする加齢に伴う疾患の発生率が高まると見込まれています。高齢人口のこの大幅な増加に伴い、より多くの高齢患者が腎臓、肝臓、心臓の移植といった重要な手術を必要とするようになるため、効果的な臓器保存ソリューションへの需要はさらに高まるでしょう。政府の取り組みは、啓発キャンペーンや資金提供を通じて臓器提供率を高めることで、臓器保存市場をさらに後押ししています。例えば、2023年2月、インディアン・エクスプレス紙は、ブリハンムンバイ市公社(BMC)が医療サービスの改善と臓器提供の啓発のために約9億2400万米ドルを割り当てたと報じました。このような政府の支援は、特に医療費が増加しているアジア太平洋地域などの新興市場において、効率的な保存方法への需要を促進する上で不可欠です。
こうした要因が相まって、臓器保存業界は今後数年間で大幅な成長を遂げる態勢が整いつつあります。
市場の主要な成長要因の一つは、低体温機械灌流(HMP)や常温機械灌流(NMP)といった先進的な保存技術の採用が拡大していることです。これらの技術は、虚血性損傷の軽減、臓器の評価精度の向上、保存時間の延長、そして限界ドナー臓器の利用率向上に寄与するため、従来の保存方法に代わってますます選ばれるようになっています。静的な冷蔵保存から動的な機械灌流システムへの移行は、世界中で移植手術のあり方を変革し、臓器輸送の効率を向上させています。
先進的な灌流システムは、輸送中の臓器機能の維持が極めて重要な心臓、肝臓、肺の移植手術において、特に普及が進んでいます。2024年、TransMedics Groupは、米国の各移植センターにおいて、心臓、肺、肝臓移植向けの「Organ Care System(OCS)」プラットフォームの臨床導入が引き続き拡大していると報告し、携帯型臓器灌流技術の受容が高まっていることを浮き彫りにしました。
政府による取り組みの拡大や臓器提供啓発キャンペーンも、市場の拡大に大きく寄与しています。いくつかの国では、移植待機者リストを削減し、ドナー臓器の供給量を向上させるため、臓器提供のインフラを強化し、国民啓発プログラムを実施しています。英国では、NHS Blood and Transplantが、ドナー臓器の活用率を高め、臓器の廃棄率を低減させるべく、全国的な臓器提供キャンペーンを推進し、移植ロジスティクスインフラの改善を続けています。同様に、米国政府およびUnited Network for Organ Sharing(UNOS)も、全国的に臓器調達効率の向上と移植へのアクセス改善に焦点を当てた取り組みを拡大しています。
また、循環停止後臓器提供(DCD)の活用拡大や、ドナー臓器プールの拡充への注目が高まっていることも、市場の成長に寄与しています。高度な保存技術により、移植センターは、以前は移植に適さないと考えられていた境界域のドナー臓器を、うまく保存・評価できるようになっています。2025年、メイヨー・クリニックは、高リスクのドナー臓器について、保存時間を延長し移植成功率を高めるための、体外臓器灌流およびドナー臓器再生技術における継続的な進歩を強調しました。こうした進展により、ドナー臓器の活用率が向上し、市場の長期的な成長が支えられると期待されています。
市場の動向
臓器保存ソリューションおよび技術は、移植センター、病院、臓器提供組織(OPO)、医療従事者が、高度な保存プラットフォームを通じて臓器の生存能力を維持し、移植の成功率を向上させ、患者の転帰を最適化できることから、大きな注目を集めています。これらのソリューションは、静的低温保存システム、低体温機械灌流、常温機械灌流、酸素供給型灌流プラットフォーム、臓器モニタリングセンサー、デジタル接続型の保存管理システムといった技術を統合し、温度調節、酸素供給、代謝サポート、灌流パラメータ、および臓器の生存能力評価をリアルタイムで制御することを可能にします。臓器保存技術は、保存期間の延長、虚血再灌流障害の軽減、ドナー臓器の利用率向上、およびより遠距離にわたる臓器輸送を可能にすることで、医療従事者が世界的に高まる臓器移植の需要に対応するのを支援します。さらに、体外臓器灌流システムの導入拡大、保存ソリューションの進歩、移植インフラの拡充、および移植片の生存率と移植後の転帰改善への注目の高まりが、世界的な移植エコシステム全体における次世代臓器保存技術の統合を加速させています。
臓器移植手術件数の増加は、臓器保存市場の成長を支える主要な推進要因の一つです。腎不全、肝硬変、心臓病、肺疾患などの慢性疾患の有病率の上昇により、世界中で臓器移植の需要が大幅に高まっています。これにより、移植前の保存および輸送中に臓器の生存能力を維持できる、高度な臓器保存ソリューションに対する強いニーズが生まれています。さらに、医療提供者は、移植の成功率を向上させ、臓器の廃棄を減らすために、低体温および常温の機械灌流システムなどの高度な保存技術をますます採用しています。最近の業界レポートによると、臓器移植件数の増加と保存技術の継続的な進歩が、世界的な市場拡大を加速させています。
市場の集中度と特徴
臓器保存市場は中程度の集中度を示しており、XVIVO、TransMedics、Paragonix Technologies、Bridge to Lifeといった主要企業が大きな市場シェアを占めています。これらの企業は、臓器の生存率と移植成果の向上を目的とした、低体温機械灌流システム、常温灌流装置、臓器輸送ソリューション、保存液などの高度な臓器保存技術を提供しています。これらの企業の製品ポートフォリオは、腎臓、肝臓、心臓、肺、その他の臓器の保存および搬送をサポートしており、医療従事者が臓器の廃棄を減らし、保存時間を延長し、移植の成功率と患者の転帰を改善するのに役立っています。
この業界では、臓器の生存率を向上させ、保存時間を延長し、移植の成功率を高める先進的な臓器輸送・灌流技術への需要の高まりを背景に、高度なイノベーションが進んでいます。また、各社は、移植処置中の臓器輸送をより安全かつ効率的に行うため、高度なセンサー、自動モニタリングシステム、データ駆動型の保存プラットフォームを統合しています。
例えば、2025年9月、OrganOx社は航空輸送中の「metra」肝臓灌流システムの運用についてFDAの承認を取得しました。これにより、長距離にわたるドナー肝臓の輸送が改善され、移植手術へのアクセスが拡大することになります。
医療機器メーカー、移植センター、医療機関、研究機関が連携し、イノベーションを加速させ、臓器移植の転帰を改善しようとする動きに伴い、市場ではパートナーシップや共同研究が大幅に増加しています。戦略的提携は、先進的な機械灌流技術へのアクセス拡大、臓器輸送システムの改善、臨床研究プログラムの強化、および移植手術における臓器保存の効率向上にますます重点が置かれています。例えば、2025年7月、XVIVO Perfusion社は、PRESERVE CAP研究を通じて米国の主要な移植センターと提携し、心臓の保存および輸送の成果向上を目的とした「Heart Assist Transport」デバイスの継続的な臨床評価を支援しました。
臓器保存市場は、米国食品医薬品局(FDA)、欧州医薬品庁(EMA)、およびその他の世界的な医療当局によって管理される、厳格な規制の枠組みの中で運営されています。これらの当局は、医療機器の安全性、臓器の生存率、無菌性、搬送条件、臨床的有効性、および移植の成果に重点を置いています。臓器移植処置で使用される高度な機械灌流システム、携帯型臓器搬送技術、および酸素化保存装置の採用が拡大していることから、規制当局による監督は大幅に強化されています。規制当局は、移植の成功率を向上させ、臓器の無駄を削減するために、臨床的検証、品質管理、リアルタイムモニタリング機能、および安全な輸送基準をより強く重視しています。
臓器保存業界は、静的低温保存ソリューション、新興の再生医療技術、バイオエンジニアリング臓器、および先進的な生体外臓器サポートシステムといった代替保存手法からの競争の激化に直面しています。これらは、移植の効率を向上させ、従来の保存方法への依存度を低減するために、ますます研究が進められています。従来の低温保存技術は、コストが低く、運用要件も簡素であるため、特に小規模な医療施設や発展途上地域において、依然として広く利用されています。さらに、人工臓器の開発、臓器再生研究、異種移植技術における継続的な進歩により、従来のドナー臓器保存システムに代わる潜在的な選択肢が生まれています。
臓器移植手術に対する需要の高まりに応えるため、メーカーや移植技術プロバイダーがアジア太平洋、ラテンアメリカ、中東、東ヨーロッパの新興医療市場で存在感を強めていることから、この業界は著しい地域的な拡大を遂げています。臓器不全を引き起こす慢性疾患の症例増加、医療インフラの整備、臓器提供に対する意識の高まり、そして移植プログラムの拡大により、企業は高成長地域において戦略的パートナーシップ、流通ネットワーク、および臨床提携の構築を促進しています。さらに、開発途上国の政府や医療機関は、移植の成功率を向上させ、臓器の廃棄を減らすために、先進的な移植施設や最新の臓器保存技術への投資を進めています。
アナリストの見解
世界の臓器保存市場は、臓器移植への需要の高まり、末期臓器不全の症例増加、そしてドナー臓器の慢性的な不足によって牽引されています。先進的な保存技術の採用が進むことで、医療従事者は臓器の生存期間を延長し、移植片の品質を向上させ、移植の成果を高めることが可能になっています。低体温および常温の機械的灌流、酸素供給型保存システム、リアルタイム臓器モニタリングなどの技術が、病院、移植センター、臓器提供機関において普及しつつあります。これらの革新技術は、虚血再灌流障害の軽減、保存期間の延長、臓器評価の精度向上、そしてドナー臓器の活用率および移植成功率の向上に寄与しています。
ソリューションに関する洞察
ソリューション別では、2025年にウィスコンシン大学(UW)セグメントが36.0%という最大の売上シェアを占め、市場をリードしました。この成長は主に、移植手術中に肝臓、腎臓、膵臓などの重要な臓器を保存するためのUW溶液が、臨床現場で広く採用されていることに起因しています。UW溶液は、細胞の腫脹を最小限に抑え、虚血性損傷を軽減し、細胞内バランスを維持し、低温保存中の臓器の生存期間を延長する優れた能力により、長年にわたり臓器保存のゴールドスタンダードと見なされてきました。最近の業界動向は、UW溶液セグメントの優位性をさらに強固なものにしています。
2025年10月、Bridge to Life社は、複数の供給元から調達したBelzer UWおよびMPS臓器保存液について、すべての腹部臓器を対象とした表示範囲の拡大を伴うFDA 510(k)認可を取得しました。この規制上のマイルストーンは、UWベースの保存技術の商業的導入を後押しするとともに、移植医療における信頼性の高い保存システムへの需要の高まりを浮き彫りにしました。
パーファデックス(Perfadex)セグメントは、肺移植手術件数の増加と、高度な肺専用保存液に対する需要の高まりに牽引され、予測期間中に8.4%という最も高い年平均成長率(CAGR)を記録すると見込まれています。パーファデックスは、移植時のドナー肺の洗浄、低温保存、および輸送のために特別に開発された、低カリウムのデキストラン系細胞外保存液です。XVIVO Perfusion社によると、PERFADEX Plusは世界中で90,000件以上の肺移植に使用されており、世界中の肺移植クリニックの90%以上で採用されています。同社はまた、カルシウムイオンとTHAMが予め添加された即用型製剤を導入し、臨床での調製手順を簡素化し、移植時の操作ミスを削減しています。こうした臨床上の利点が、世界中の移植センターにおけるパーフェデックスの採用拡大を支えています。
臓器別の分析
臓器の種類別に見ると、2025年には腎臓セグメントが市場を牽引し、売上高シェアで34.5%と最大を占めました。この成長は、主に世界的な慢性腎臓病(CKD)の負担の増加と、世界中で行われる腎臓移植手術件数の増加によるものです。腎臓は世界的に最も多く移植される臓器であり、これにより、効果的な臓器保存ソリューション、灌流システム、および輸送技術への需要が大幅に高まっています。糖尿病、高血圧、肥満の有病率の増加や高齢化の進展は、末期腎不全(ESRD)の発生率上昇に大きく寄与しており、その結果、腎臓移植および関連する保存技術への需要が加速しています。最近の技術的進歩も、このセグメントの拡大をさらに後押ししています。2024年5月、Paragonix Technologies社は、同社の「KidneyVault Portable Renal Perfusion System」が、全米各地での複数のドナー腎臓の搬送において成功裏に使用されたことを発表しました。この装置は、ドナー腎臓の温度管理された保存および搬送を改善するために開発されたものであり、先進的な保存技術を通じて移植の成果を向上させることに業界の注目が高まっていることを反映しています。
心臓分野は、心血管疾患の有病率の上昇と、世界的な心臓移植件数の増加に牽引され、予測期間において最も高い年平均成長率(CAGR)を記録すると見込まれています。心不全、冠動脈疾患、先天性心疾患、心筋症の発生率の上昇により、ドナー心臓および先進的な保存技術への需要が大幅に増加しています。世界保健機関(WHO)によると、心血管疾患は依然として世界的な死因の首位を占めており、年間約1,790万人の死亡原因となっています。これにより、心臓移植および効果的な臓器保存システムの必要性はますます高まっています。最近の臨床的および商業的な進展が、このセグメントの成長を後押しし続けています。2024年9月、TransMedics Groupは、拡張基準ドナー心臓の保存およびDCD(心臓死ドナー)心臓移植の手技が移植センター間で採用されるようになったことを背景に、米国全土において同社の「Organ Care System(OCS)Heart」プラットフォームの利用が大幅に増加したと発表しました。OCS Heartシステムは、体外でのドナー心臓の常温灌流を可能にし、臨床医が移植前に臓器機能を評価することを支援するとともに、移植のロジスティクスを大幅に改善します。
保存技術に関する洞察
保存技術別に見ると、2025年には静的低温保存セグメントが市場をリードし、売上高シェア45.1%という最大のシェアを占めました。静的低温保存は、低体温条件下で臓器の代謝を低下させることにより、腎臓、肝臓、心臓、膵臓を保存するために広く用いられており、これにより細胞の劣化を遅らせ、虚血性損傷を最小限に抑えることができます。この技術は、より複雑な灌流に基づく保存法と比較して、費用対効果が高く、操作が簡便で、搬送が容易であり、臨床的な信頼性が確立されていることから、移植センター間で依然として強く支持されています。静的低温保存は、比較的限られたインフラで済む上、臨床的に認められた搬送期間中に安全な保存を可能にするため、特に腎臓および肝臓の移植において、最も一般的に使用されている保存法であり続けています。さらに、地域や国を跨ぐドナー臓器の共有に対する需要の高まりにより、信頼性の高い低温保存システムおよび保存液の重要性はさらに高まっています。
本レポートの詳細については、無料サンプルレポートをダウンロード
常温機械灌流セグメントは、予測期間中に著しい成長率を示すと予想されています。従来の低温保存法とは異なり、常温機械灌流は、循環する灌流液を介して酸素と栄養素を継続的に供給することで、臓器を生理的温度に近い状態で保存します。この手法は、正常な細胞代謝の維持に寄与し、移植前のドナー臓器の機能評価を可能にし、虚血再灌流障害を大幅に軽減します。これらの利点により、肝臓、心臓、腎臓、肺の移植手術において、NMP(常温機械灌流)システムが臨床現場でますます好まれるようになっています。ドナー臓器の不足が深刻化していることや、限界基準または拡張基準のドナー臓器の活用が増加していることが、常温灌流技術への需要を牽引する主な要因となっています。NMPシステムにより、臨床医は、従来の静的低温保存法では廃棄されかねなかった臓器を評価、修復、保存することが可能になります。常温灌流システムが保存期間を延長し、移植後の移植片機能を改善する能力も、移植センターや医療機関におけるより広範な導入を後押ししています。
地域別動向
2025年、北米は臓器保存市場を支配し、45.3%という最大の売上高シェアを占めました。同地域における市場の成長は、臓器移植件数の増加、充実した医療インフラ、および臓器提供に対する意識の高まりによって牽引されています。先進的な移植センターの存在、政府による好意的な支援、そして先進的な臓器保存技術の普及が進んでいることも、市場の成長をさらに後押ししています。さらに、主要な医療企業や研究機関による臓器の保存・輸送ソリューションの改善に向けた投資の増加も、市場の拡大に寄与しています。米国は、腎臓、肝臓、心臓、肺の移植手術に対する需要が高いことに加え、臓器の廃棄削減や移植の成功率向上への注目が高まっていることから、引き続き同地域の成長における主要な牽引役となっています。
米国の臓器保存市場の動向
2025年、米国の臓器保存市場は北米地域において最大のシェアを占めました。年間約40,000件の臓器移植が行われている中、保存技術の進歩と精力的な啓発キャンペーンにより、効果的な保存ソリューションへの需要が大幅に高まっており、最終的には移植受容者の治療成果の向上と、移植プロセス全体の効率化につながっています。
欧州の臓器保存市場の動向
欧州の臓器保存業界は、臓器移植手術件数の増加、臓器提供に対する意識の高まり、そして保存技術の継続的な進歩によって、その様相を一新しつつあります。各国は、臓器の供給量と移植の成功率を向上させるため、先進的な医療インフラや移植プログラムに投資を行っています。また、この市場は、政府による支援策、活発化する研究活動、そして保存・輸送中の臓器の生存期間を延長する最新の臓器保存システムの導入からも恩恵を受けています。さらに、病院、研究機関、医療機器メーカー間の連携がイノベーションを後押しし、地域全体の移植成果の向上に寄与しています。
英国の臓器保存業界は、臓器移植手術件数の増加、臓器提供に対する意識の高まり、そして移植プログラムに対する医療制度からの強力な支援により、着実に成長しています。同国には、確立された移植センターと先進的な医療インフラが整備されており、これらが最新の臓器保存技術の導入を支えています。さらに、継続的な研究活動、臓器提供率向上に向けた政府の取り組み、および医療イノベーションへの投資拡大が、市場の成長を牽引しています。臓器の保存、輸送、および移植の成功率の向上に対する注目が高まっていることが、同国における先進的な臓器保存ソリューションへの需要をさらに後押ししています。
ドイツの臓器保存業界は、予測期間中に成長すると見込まれています。同国では、臓器提供を促進する政府の取り組みに後押しされ、臓器移植件数が増加しています。さらに、保存技術の進歩により、提供された臓器の生存率が大幅に向上しており、それによって移植の成果も改善されています。
アジア太平洋地域の臓器保存市場の動向
アジア太平洋地域の臓器保存業界では、臓器不全症例の増加、臓器移植需要の高まり、各国における医療インフラの改善が見られます。臓器提供に対する意識の高まり、政府による支援策、そして先進的な医療技術への投資拡大が、市場の拡大をさらに後押ししています。さらに、患者数の多さや、病院や移植センターにおける先進的な臓器保存ソリューションの導入拡大が、移植の成功率向上に寄与し、同地域市場の全体的な成長を牽引しています。
中国の臓器保存業界は、医療インフラの急速な拡大、臓器移植手術件数の増加、および臓器提供プログラムに対する政府支援の強化の恩恵を受けています。腎臓や肝臓の疾患などの慢性疾患の症例増加により、臓器移植および先進的な保存ソリューションへの需要が高まっています。さらに、同国では医療技術、研究活動、移植施設への投資が増加しており、これらが最新の臓器保存システムの導入を支えています。臓器提供に対する意識の高まりや、移植成功率の向上への注目の高まりも、中国における市場の成長にさらに寄与しています。
インドの臓器保存産業は、予測期間においてアジア太平洋市場で最も急速な成長を記録すると見込まれています。医療サービスの向上と臓器移植の促進に向けた政府の取り組みが、市場の成長を牽引する上で極めて重要です。さらに、保存技術の進歩により、輸送中の臓器の生存率が向上しており、国内で高まる移植成功への需要に効果的に対応しています。
ラテンアメリカの臓器保存市場の動向
ラテンアメリカの臓器保存産業は新興市場であり、臓器不全につながる慢性疾患の有病率の増加、臓器移植手術への需要の高まり、および医療インフラの改善により、著しい成長率を示すと予想されています。臓器提供に対する意識の高まりや、移植プログラムの強化に向けた政府の取り組みの拡大も、市場の成長を支えています。さらに、医療施設への投資の増加、先進的な医療技術へのアクセス拡大、そして病院や移植センターによる最新の臓器保存ソリューションの段階的な導入が、同地域全体の市場の発展に寄与しています。
ブラジルの臓器保存業界は、臓器移植件数の増加、医療インフラの改善、および臓器提供に関する意識の高まりに支えられ、着実に成長しています。同国は世界最大級の公的移植プログラムを有しており、これが移植成功率を向上させるための効果的な臓器保存ソリューションへの需要を牽引しています。さらに、政府による支援の拡大、病院や移植センターへの投資の増加、そして先進的な保存技術の導入が、市場の成長に寄与しています。
中東・アフリカの臓器保存市場の動向
中東およびアフリカの臓器保存業界は、臓器不全症例の増加、臓器移植手術への需要の高まり、そして地域全体での医療インフラの改善により、着実に成長しています。同地域では、移植サービスの強化と、先進的な医療技術へのアクセス拡大に注力しています。さらに、臓器提供に対する意識の高まり、政府による支援策、および病院や移植センターへの投資増加が、先進的な臓器保存ソリューションの導入を促進し、同地域における市場全体の成長を支えています。
サウジアラビアの臓器保存業界は、医療インフラの拡充、臓器移植件数の増加、および国家医療開発プログラムの下で医療サービスの改善に政府が注力していることを背景に、著しい成長を遂げています。臓器提供に対する意識の高まりや、腎臓疾患や肝臓疾患などの慢性疾患の有病率の増加により、先進的な臓器保存ソリューションへの需要が高まっています。さらに、近代的な病院、移植センター、および先進的な医療技術への投資が、臓器の保存および輸送能力の向上に寄与しており、これが同国における市場の成長をさらに後押ししています。
主要な臓器保存企業に関する洞察
臓器保存市場は競争が激しく、主要企業は技術革新、戦略的提携、およびグローバル展開を通じて市場での地位強化に注力しています。各社は、臓器の生存率を向上させ、虚血性損傷を軽減し、あらゆる臓器移植手術における移植成功率を高めるため、常温機械灌流システム、携帯型臓器搬送装置、酸素化灌流液、リアルタイム臓器モニタリングプラットフォームなどの先進的な臓器保存技術への投資を拡大しています。
主要な臓器保存企業
本調査では、臓器保存市場に関する分析の一環として、以下の主要企業についてプロファイルを作成しました。
- XVIVO
- TransMedics, Inc.
- 21st Century Medicine
- Bridge to Life Ltd.
- Preservation Solutions, Inc.
- Global Transplant Solutions
- Organ Recovery Systems
- CryoLife, Inc. (Artivion, Inc)
- Paragonix Technologies, Inc (Getinge)
最近の動向
- 2025年9月、OrganOx社は、航空輸送中の「metra」肝臓灌流システムの運用について、FDAの承認を取得しました。この進展により、長距離にわたるドナー肝臓の輸送が改善され、移植手術へのアクセスが拡大し、輸送中の臓器保存の効率が向上することが期待されています。
- 2025年9月、Paragonix Technologies社は、同社の「KidneyVaultポータブル腎臓灌流システム」を用いて、移植前のドナー腎臓を46時間以上にわたり保存・輸送することに成功したと発表しました。この成果は、ドナー臓器の活用拡大と移植成果の向上において、先進的な低体温機械灌流技術の役割がますます重要になっていることを浮き彫りにしました。
- 2024年11月、XVIVO社は、同社の心臓技術の安全性と有効性を評価する「PRESERVE」臨床試験の被験者登録を完了し、141名の患者への移植を達成して、予定より5ヶ月早くこのマイルストーンを達成しました。
- 2024年10月、Bridge to Life社とULSコインブラは、移植のための肝臓保存を強化するための提携を発表し、ULSコインブラの肝臓移植プログラムにおける革新的な手順を強調する症例研究を開始しました。
世界の臓器保存市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向の分析を提供しています。本調査において、Grand View Researchは、ソリューション、臓器、保存技術、および地域に基づいて、世界の臓器保存市場レポートをセグメント化しています:
- ソリューション別見通し(売上高、百万米ドル、2021年~2033年)
- ウィスコンシン大学(UW)
- Custodiol HTK
- Perfadex
- その他
- 臓器種類別見通し(売上高、百万米ドル、2021年~2033年)
- 腎臓
- 肝臓
- 肺
- 心臓
- その他
- 保存技術別見通し(売上高、百万米ドル、2021年~2033年)
- 静的低温保存
- 低体温機械灌流
- 常温機械灌流
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. セグメントの定義
1.2.1. ソリューション
1.2.2. 臓器
1.2.3. 保存技術
1.2.4. 対象地域
1.2.5. 推計および予測の期間
1.3. 調査方法論
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.4.5.1. 北米における一次インタビューのデータ
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.2. アプローチ1:商品フローアプローチ
1.7.3. 数量・価格分析(モデル2)
1.7.4. アプローチ2:数量・価格分析
1.8. 二次情報源一覧
1.9. 一次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. ソリューションの見通し
2.2.2. 臓器の見通し
2.2.3. 保存技術の見通し
2.2.4. 地域別見通し
2.3. 競合に関する洞察
第3章. 臓器保存市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の展望
3.1.2. 関連・付随市場の展望
3.2. 市場動向
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. 臓器保存市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 社会的環境
3.3.2.4. 技術的環境
3.3.2.5. 環境的環境
3.3.2.6. 法的環境
第4章 臓器保存市場:ソリューションの推定値およびトレンド分析
4.1. セグメント概要
4.2. 臓器保存市場:ソリューション別動向分析
4.3. ソリューション別臓器保存市場の展望(百万米ドル)
4.4. 以下の項目に関する市場規模・予測およびトレンド分析(2021年~2033年)
4.5. ウィスコンシン大学(UW)
4.5.1. ウィスコンシン大学(UW)の市場収益予測および見通し、2021年~2033年(百万米ドル)
4.6. カストディオールHTK
4.6.1. カストディオールHTKの市場収益予測および見通し、2021年~2033年(百万米ドル)
4.7. パーフェデックス
4.7.1.
パーフェデックスの市場収益推計および予測(2021年~2033年、百万米ドル)
4.8. その他
4.8.1. その他の市場収益推計および予測(2021年~2033年、百万米ドル)
第5章 臓器保存市場:臓器別推計およびトレンド分析
5.1. セグメント概要
5.2. 臓器保存市場:臓器の移動に関する分析
5.3. 臓器別臓器保存市場の展望(百万米ドル)
5.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
5.5. 腎臓
5.5. 1. 腎臓市場の収益推計および予測(2021年~2033年、百万米ドル)
5.6. 肝臓
5.6.1. 肝臓市場の収益推計および予測(2021年~2033年、百万米ドル)
5.7. 肺
5.7.1. 肺市場の収益推計および予測、2021年~2033年(百万米ドル)
5.8. 心臓
5.8.1. 心臓市場の収益推計および予測、2021年~2033年(百万米ドル)
5.9. その他
5.9.1. その他市場の収益推計および予測、2021年~2033年(百万米ドル)
第6章 臓器保存市場:保存技術の推計およびトレンド分析
6.1. セグメント概要
6.2. 臓器保存市場:保存技術の動向分析
6.3. 保存技術別の臓器保存市場の見通し (百万米ドル)
6.4. 以下の項目に関する市場規模・予測および動向分析(2021年~2033年)
6.5. 静的冷蔵保存
6.5.1. 静的冷蔵保存市場の収益推計および予測、2021年~2033年(百万米ドル)
6.6. 低体温機械灌流
6.6.1. 低体温機械灌流市場の収益推計および予測、2021年~2033年(百万米ドル)
6.7. 常温機械灌流
6.7.1. 常温機械灌流市場の収益推計および予測、2021年~2033年(百万米ドル)
6.8. その他
6.8.1. その他市場の収益推計および予測、2021年~2033年 (百万米ドル)
第7章 臓器保存市場:地域別推定値および動向分析
7.1. 地域別概要
7.2. 地域別臓器保存市場の動向分析
7.3. 臓器保存市場:溶液および臓器別の地域別推定値および動向分析
7.4. 以下の市場規模・予測および動向分析(2021年~2033年)
7.5. 北米
7.5.1. 北米臓器保存市場の推計および予測(2021年~2033年)(百万米ドル)
7.5.
2. 米国
7.5.2.1. 主要国の動向
7.5.2.2. 競争環境
7.5.2.3. 規制の枠組み
7.5.2.4. 償還状況
7.5.2.5. 米国の臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.5.3. カナダ
7.5.3.1. 主要国の動向
7.5.3.2. 競争状況
7.5.3.3. 規制の枠組み
7.5.3.4. 償還シナリオ
7.5.3.5. カナダの臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.5.4. メキシコ
7.5.4.1. 主要な国別動向
7.5.4.2. 競争環境
7.5.4.3. 規制の枠組み
7.5.4.4. 償還状況
7.5.4.5. メキシコの臓器保存市場の推定値および予測、2021年~2033年(百万米ドル)
7.5.5. 欧州
7.5.6. 欧州の臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.5.7. 英国
7.5.7.1. 主要国の動向
7.5.7.2. 競争環境
7.5.7.3. 規制の枠組み
7.5.7.4. 償還シナリオ
7.5.7.5. 英国の臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.5.8. ドイツ
7.5.8.1. 主要国の動向
7.5.8.2. 競争状況
7.5.8.3. 規制の枠組み
7.5.8.4. 償還シナリオ
7.5.8.5. ドイツの臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.5.9. フランス
7.5.9.1. 主要国の動向
7.5.9.2. 競争環境
7.5.9.3. 規制の枠組み
7.5.9.4. 償還シナリオ
7.5.9.5. フランス臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.5.10. イタリア
7.5.10.1. 主要な国別動向
7.5.10.2. 競争状況
7.5.10.3. 規制の枠組み
7.5.10.4. 償還シナリオ
7.5.10.5. イタリアの臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.5.11. スペイン
7.5.11.1.
主要国の動向
7.5.11.2. 競争環境
7.5.11.3. 規制の枠組み
7.5.11.4. 償還状況
7.5.11.5. スペインの臓器保存市場の推計および予測(2021年~2033年、百万米ドル)
7.5.12. デンマーク
7.5.12.1. 主要な国別動向
7.5.12.2. 競合状況
7.5.12.3. 規制の枠組み
7.5.12.4. 償還状況
7.5.12.5. デンマークの臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.5.13. スウェーデン
7.5.13.1. 主要な国別動向
7.5.13.2. 競争状況
7.5.13.3. 規制の枠組み
7.5.13.4. 償還シナリオ
7.5.13.5. スウェーデンの臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.5.14. ノルウェー
7.5.14.1. 主要な国別動向
7.5.14.2. 競争状況
7.5.14.3. 規制の枠組み
7.5.14.4. 償還シナリオ
7.5.14.5. ノルウェーの臓器保存市場の推計および予測(2021年~2033年、百万米ドル)
7.6. アジア太平洋地域
7.6.1. アジア太平洋地域の臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.6.2. 日本
7.6.2.1. 主要国の動向
7.6.2.2. 競争状況
7.6.2.3. 規制の枠組み
7.6.2.4. 償還状況
7.6.2.5. 日本の臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.6.3. 中国
7.6.3.1. 主要国の動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. 償還シナリオ
7.6.3.5. 中国の臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.6.4. インド
7.6.4.1. 主要国の動向
7.6.4.2. 競争環境
7.6.4.3. 規制の枠組み
7.6.4.4. 保険償還の状況
7.6.4.5. インドの臓器保存市場の推計および予測(2021年~2033年、百万米ドル)
7.6.5. 韓国
7.6.5.1. 主要な国別動向
7.6.5.2. 競争環境
7.6.5.3. 規制の枠組み
7.6.5.4. 償還状況
7.6.5.5. 韓国における臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.6.6. オーストラリア
7.6.6.1. 主要な国別動向
7.6.6.2. 競争状況
7.6.6.3. 規制の枠組み
7.6.6.4. 償還シナリオ
7.6.6.5. オーストラリアの臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.6.7. タイ
7.6.7.1. 主要国の動向
7.6.7.2. 競争環境
7.6.7.3. 規制の枠組み
7.6.7.4. 償還シナリオ
7.6.7.5. タイの臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.7. ラテンアメリカ
7.7.1. ラテンアメリカの臓器保存市場の推計および予測、2021年~2033年 (百万米ドル)
7.7.2. ブラジル
7.7.2.1. 主要国の動向
7.7.2.2. 競争環境
7.7.2.3. 規制の枠組み
7.7.2.4. 償還状況
7.7.2.5. ブラジルの臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.7.3. アルゼンチン
7.7.3.1. 主要国の動向
7.7.3.2. 競争環境
7.7.3.3. 規制の枠組み
7.7.3.4. 償還シナリオ
7.7.3.5. アルゼンチンの臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.8. 中東およびアフリカ
7.8.1. 中東およびアフリカの臓器保存市場の推計および予測、2021年~2033年 (百万米ドル)
7.8.2. 南アフリカ
7.8.2.1. 主要国の動向
7.8.2.2.
競争状況
7.8.2.3. 規制の枠組み
7.8.2.4. 償還状況
7.8.2.5. 南アフリカの臓器保存市場の推計および予測、2021年~2033年(百万米ドル)
7.8.3. サウジアラビア
7.8.3.1. 主要国の動向
7.8.3.2. 競争環境
7.8.3.3. 規制の枠組み
7.8.3.4. 償還状況
7.8.3.5. サウジアラビアの臓器保存市場の推計および予測(2021年~2033年、百万米ドル)
7.8.4. アラブ首長国連邦(UAE)
7.8.4.1. 主要国の動向
7.8.4.2. 競争環境
7.8.4.3. 規制の枠組み
7.8.4.4. 償還シナリオ
7.8.4.5. アラブ首長国連邦(UAE)の臓器保存市場の推計および予測(2021年~2033年) (百万米ドル)
7.8.5. クウェート
7.8.5.1. 主要な国別動向
7.8.5.2. 競争状況
7.8.5.3. 規制の枠組み
7.8.5.4. 保険償還のシナリオ
7.8.5.5. クウェートの臓器保存市場の推計および予測(2021年~2033年) (百万米ドル)
第8章 競争環境
8.1. 市場参加者の分類
8.2. 主要企業のプロフィール
8.2.1. XVIVO
8.2.1.1. 会社概要
8.2.1.2. 財務実績
8.2.1.3. 製品ベンチマーク
8.2.1.4. 戦略的取り組み
8.2.2. TransMedics, Inc.
8.2.2.1. 企業概要
8.2.2.2. 財務実績
8.2.2.3. 製品ベンチマーク
8.2.2.4. 戦略的取り組み
8.2.3. 21st Century Medicine
8.2.3.1. 会社概要
8.2.3.2. 財務実績
8.2.3.3. 製品のベンチマーク
8.2.3.4. 戦略的取り組み
8.2.4. Bridge to Life Ltd.
8.2.4.1. 会社概要
8.2.4.2. 財務実績
8.2.4.3. 製品のベンチマーキング
8.2.4.4. 戦略的取り組み
8.2.5. Preservation Solutions, Inc.
8.2.5.1. 会社概要
8.2.5.2. 財務実績
8.2.5.3. 製品のベンチマーキング
8.2.5.4. 戦略的取り組み
8.2.6. グローバル・トランスプラント・ソリューションズ
8.2.6.1. 会社概要
8.2.6.2. 財務実績
8.2.6.3. 製品ベンチマーク
8.2.6.4. 戦略的取り組み
8.2.7. Organ Recovery Systems
8.2.7.1. 会社概要
8.2.7.2. 財務実績
8.2.7.3. 製品ベンチマーク
8.2.7.4. 戦略的取り組み
8.2.8. CryoLife, Inc. (Artivion, Inc)
8.2.8.1. 会社概要 8.2.8.2. 財務実績 8.2.8.3. 製品のベンチマーク 8.2.8.4. 戦略的取り組み 8.2.9. Paragonix Technologies, Inc(Getinge) 8.2.9.1. 会社概要 8.2.9.2. 財務実績 8.2.9.3. 製品ベンチマーク 8.2.9.4. 戦略的取り組み表一覧表 1. 二次情報源一覧表 2. 略語一覧表 3. 地域別世界臓器保存市場、2021年~2033年(百万米ドル)表 4. ソリューション別世界臓器保存市場、2021年~2033年(百万米ドル)表 5. 臓器別世界臓器保存市場、2021年~2033年 (百万米ドル)表6. 保存技術別世界臓器保存市場、2021年~2033年(百万米ドル)表7. 国別北米臓器保存市場、2021年~2033年(百万米ドル)表8. 保存液別北米臓器保存市場、2021年~2033年(百万米ドル)表9. 北米臓器保存市場:臓器別、2021年~2033年(百万米ドル)表10. 北米臓器保存市場:保存技術別、2021年~2033年(百万米ドル)表11. 米国臓器保存市場:保存液別、2021年~2033年(百万米ドル)表12. 米国臓器保存市場(臓器別)、2021年~2033年(百万米ドル)表13. 米国臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)表14. カナダ臓器保存市場(保存液別)、2021年~2033年 (百万米ドル)表15. カナダの臓器保存市場(臓器別)、2021年~2033年(百万米ドル)表16. カナダの臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)表17. メキシコの臓器保存市場(保存液別)、2021年~2033年(百万米ドル)表18. メキシコの臓器保存市場(臓器別)、2021年~2033年(百万米ドル)表19. メキシコの臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)表20. 欧州の臓器保存市場(国別)、2021年~2033年(百万米ドル)表21. 欧州の臓器保存市場(保存液別)、2021年~2033年(百万米ドル)表22. 欧州の臓器保存市場(臓器別)、2021年~2033年(百万米ドル)表23. 欧州の臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表24. 英国の臓器保存市場(ソリューション別)、2021年~2033年(百万米ドル)
表25. 英国の臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表26. 英国の臓器保存市場(保存技術別)、2021年~2033年 (百万米ドル)
表27. ドイツの臓器保存市場:溶液別、2021年~2033年(百万米ドル)
表28. ドイツの臓器保存市場:臓器別、2021年~2033年(百万米ドル)
表29. ドイツの臓器保存市場(保存技術別、2021年~2033年)(百万米ドル)
表30. フランスの臓器保存市場(保存液別、2021年~2033年)(百万米ドル)
表31. フランスの臓器保存市場(臓器別、2021年~2033年)(百万米ドル)
表32. フランスの臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表33. イタリアの臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表34. イタリアの臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表35. イタリアの臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表36. スペインの臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表37. スペインの臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表38. スペインの臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表39. ノルウェーの臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表40. ノルウェーの臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表41. ノルウェーの臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表42. デンマークの臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表43. デンマークの臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表44. デンマークの臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表45. スウェーデンの臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表46. スウェーデンの臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表47. スウェーデンの臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表48. アジア太平洋地域の臓器保存市場(国別)、2021年~2033年 (百万米ドル)
表49. アジア太平洋地域の臓器保存市場、ソリューション別、2021年~2033年(百万米ドル)
表50. アジア太平洋地域の臓器保存市場、臓器別、2021年~2033年(百万米ドル)
表51. アジア太平洋地域の臓器保存市場、保存技術別、2021年~2033年(百万米ドル)
表52. 日本の臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表53. 日本の臓器保存市場(臓器別)、2021年~2033年 (百万米ドル)
表54. 日本の臓器保存市場、保存技術別、2021年~2033年(百万米ドル)
表55. 中国の臓器保存市場、保存液別、2021年~2033年(百万米ドル)
表56. 中国の臓器保存市場、臓器別、2021年~2033年(百万米ドル)
表57. 中国の臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表58. インドの臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表59. インドの臓器保存市場(臓器別)、2021年 ~2033年(百万米ドル)
表60. インドの臓器保存市場:保存技術別、2021年~2033年(百万米ドル)
表61. オーストラリアの臓器保存市場:保存液別、2021年~2033年(百万米ドル)
表62. オーストラリアの臓器保存市場:臓器別、2021年~2033年(百万米ドル)
表63. オーストラリアの臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表64. 韓国の臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表65. 韓国の臓器保存市場(臓器別)、2021年~2033年 (百万米ドル)
表66. 韓国における臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表67. タイにおける臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表68. タイの臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表69. タイの臓器保存市場(保存技術別)、2021年~2033年 (百万米ドル)
表70. ラテンアメリカの臓器保存市場:国別、2021年~2033年(百万米ドル)
表71. ラテンアメリカの臓器保存市場:ソリューション別、2021年~2033年(百万米ドル)
表72. ラテンアメリカの臓器保存市場:臓器別、2021年~2033年 (百万米ドル)
表73. ラテンアメリカ臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表74. ブラジル臓器保存市場(ソリューション別)、2021年~2033年(百万米ドル)
表75. ブラジル臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表76. ブラジル臓器保存市場:保存技術別、2021年~2033年(百万米ドル)
表77. アルゼンチン臓器保存市場:保存液別、2021年~2033年 (百万米ドル)
表78. アルゼンチンの臓器保存市場、臓器別、2021年~2033年(百万米ドル)
表79. アルゼンチンの臓器保存市場、保存技術別、2021年~2033年(百万米ドル)
表80. 中東・アフリカの臓器保存市場、国別、2021年~2033年 (百万米ドル)
表81. 中東・アフリカの臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表82. 中東・アフリカの臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表83. 中東・アフリカの臓器保存市場(保存技術別、2021年~2033年)(百万米ドル)
表84. 南アフリカの臓器保存市場(ソリューション別、2021年~2033年)(百万米ドル)
表85. 南アフリカの臓器保存市場(臓器別、2021年~2033年) (百万米ドル)
表86. 南アフリカの臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
表87. サウジアラビアの臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表88. サウジアラビアの臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表89. サウジアラビアの臓器保存市場(保存技術別、2021年~2033年)(百万米ドル)
表90. アラブ首長国連邦(UAE)の臓器保存市場(溶液別、2021年~2033年)(百万米ドル)
表91. アラブ首長国連邦(UAE)の臓器保存市場(臓器別、2021年~2033年)(百万米ドル)
表92. アラブ首長国連邦(UAE)の臓器保存市場:保存技術別、2021年~2033年(百万米ドル)
表93. クウェート臓器保存市場(保存液別)、2021年~2033年(百万米ドル)
表94. クウェート臓器保存市場(臓器別)、2021年~2033年(百万米ドル)
表95. クウェート臓器保存市場(保存技術別)、2021年~2033年(百万米ドル)
図表一覧
図1 臓器保存市場のセグメンテーション
図2 市場調査のプロセス
図3 データ三角測定の手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概要
図9 ソリューションおよび臓器の見通し(百万米ドル)
図10 保存技術の見通し(百万米ドル)
図11 競争環境
図12 臓器保存市場の動向
図13 臓器保存市場:ポーターの5つの力分析
図14 臓器保存市場:PESTLE分析
図15 臓器保存市場:ソリューションセグメントのダッシュボード
図16 臓器保存市場:ソリューション別市場シェア分析(2025年および2033年)
図17 ウィスコンシン大学(UW)市場、2021年~2033年(百万米ドル)
図 図18 Custodiol HTK市場、2021年~2033年(百万米ドル)
図19 Perfadex市場、2021年~2033年(百万米ドル)
図20 その他市場、2021年~2033年(百万米ドル)
図21 臓器保存市場:臓器セグメントのダッシュボード
図22 臓器保存市場:臓器別市場シェア分析(2025年および2033年)
図23 腎臓市場、2021年~2033年(百万米ドル)
図24 肝臓市場、2021年~2033年(百万米ドル)
図25 肺市場、2021年~2033年(百万米ドル)
図26 心臓市場、2021年~2033年(百万米ドル)
図27 その他市場、2021年~2033年(百万米ドル)
図28 臓器保存市場:保存技術セグメントのダッシュボード
図29 臓器保存市場:保存技術別の市場シェア分析、2025年および2033年
図30 静的低温保存市場、2021年~2033年 (百万米ドル)
図31 低体温機械灌流市場、2021年~2033年(百万米ドル)
図32 常温機械灌流市場、2021年~2033年(百万米ドル)
図33 その他市場、2021年~2033年(百万米ドル)
図34 地域別臓器保存市場の売上高
図35 地域別市場動向:主なポイント
図36 地域別市場動向:主なポイント
図37 北米臓器保存市場、2021年~2033年(百万米ドル)
図38 米国市場の動向
図39 米国の臓器保存市場、2021年~2033年(百万米ドル)
図40 カナダの市場動向
図41 カナダの臓器保存市場、2021年~2033年(百万米ドル)
図42 メキシコの市場動向
図43 メキシコの臓器保存市場、2021年~2033年(百万米ドル)
図44 欧州の臓器保存市場、2021年~2033年(百万米ドル)
図45 英国の市場動向
図46 英国の臓器保存市場、2021年~2033年 (百万米ドル)
図47 ドイツの市場動向
図48 ドイツの臓器保存市場、2021年~2033年(百万米ドル)
図49 フランスの市場動向
図50 フランスの臓器保存市場、2021年~2033年(百万米ドル)
図51 イタリアの市場動向
図52 イタリアの臓器保存市場、2021年~2033年(百万米ドル)
図53 スペインの市場動向
図54 スペインの臓器保存市場、2021年~2033年(百万米ドル)
図55 ノルウェーの市場動向
図56 ノルウェーの臓器保存市場、2021年~2033年(百万米ドル)
図57 スウェーデンの市場動向
図58 スウェーデンの臓器保存市場、2021年~2033年(百万米ドル)
図59 デンマークの市場動向
図60 デンマークの臓器保存市場、2021年~2033年(百万米ドル)
図61 アジア太平洋地域の臓器保存市場、2021年~2033年(百万米ドル)
図62 日本の市場動向
図63 日本の臓器保存市場、2021年~2033年(百万米ドル)
図64 中国の市場動向
図65 中国の臓器保存市場、2021年~2033年 (百万米ドル)
図66 インドの市場動向
図67 インドの臓器保存市場、2021年~2033年(百万米ドル)
図68 オーストラリアの市場動向
図69 オーストラリアの臓器保存市場、2021年~2033年(百万米ドル)
図70 韓国の市場動向
図71 韓国の臓器保存市場(2021年~2033年)(百万米ドル)
図72 タイの市場動向
図73 タイの臓器保存市場(2021年~2033年)(百万米ドル)
図74 ラテンアメリカの臓器保存市場(2021年~2033年) (百万米ドル)
図75 ブラジルの市場動向
図76 ブラジルの臓器保存市場、2021年~2033年(百万米ドル)
図77 アルゼンチンの市場動向
図78 アルゼンチンの臓器保存市場、2021年~2033年(百万米ドル)
図79 MEAの臓器保存市場、2021年~2033年 (百万米ドル)
図80 南アフリカの国別動向
図81 南アフリカの臓器保存市場、2021年~2033年(百万米ドル)
図82 サウジアラビアの国別動向
図83 サウジアラビアの臓器保存市場、2021年~2033年(百万米ドル)
図84 アラブ首長国連邦(UAE)の市場動向
図85 アラブ首長国連邦(UAE)の臓器保存市場、2021年~2033年(百万米ドル)
図86 クウェートの市場動向
図87 クウェートの臓器保存市場、2021年~2033年(百万米ドル)
図88 企業の分類
図89 企業の市場ポジション分析
図90 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









