主なポイント
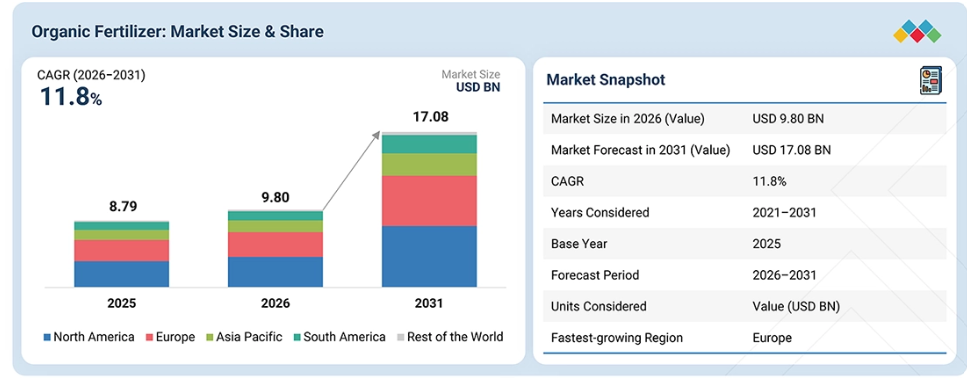
欧州は有機肥料市場において最も急成長している地域であり、予測期間中に年平均成長率(CAGR)13.1%を記録すると見込まれています。
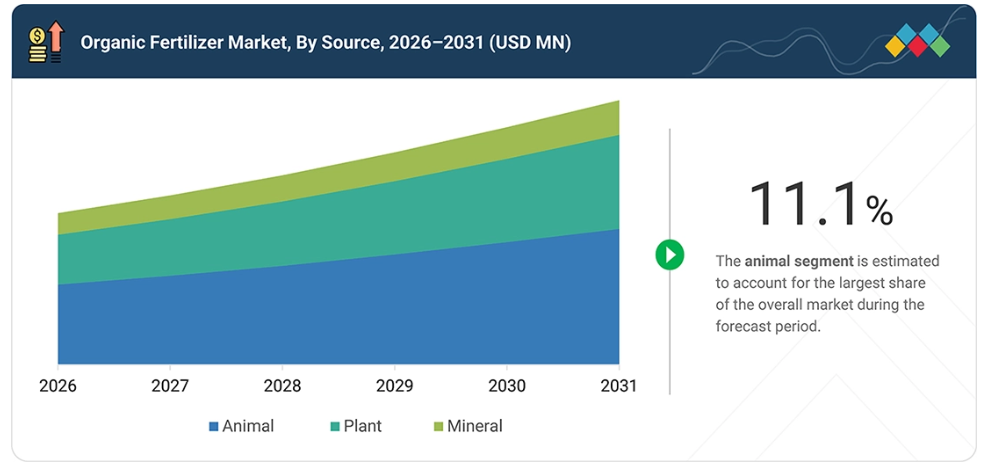
原料別では、2026年には動物由来セグメントが市場全体の最大のシェアを占めると推定されています。
作物種別では、予測期間中に果物・野菜セグメントが12.8%という最も高い年平均成長率(CAGR)を記録すると予想されています。
施用方法別では、2026年に土壌処理セグメントが市場全体の44.7%を占めると推定されています。
形態別では、予測期間中に液体セグメントが最も高いCAGRを記録すると見込まれています。
Yara社、ICL社、The Scotts Company LLC、Coromandel International Limited社は、その高い市場シェアと製品展開の広さから、有機肥料市場における主要企業として挙げられています。
Fertoz、Darling Ingredients、Midwestern Bio Ag Holdings, LLCなどの企業は、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
有機肥料市場は、土壌の健康、環境の持続可能性、および食品の安全性への関心の高まりにより、急速に成長しています。有機栽培や残留物のない果物・野菜への需要が増加する中、多くの農家が化学肥料の使用を控えるようになっています。有機ソリューションへの移行は、土壌の劣化、肥沃度の低下、および化学肥料による地下水汚染への懸念の高まりによって推進されています。有機代替品は、微生物の活動と養分利用効率を高めます。
顧客の顧客に影響を与えるトレンドと変革
有機肥料市場における重要なトレンドの一つは、液体および水溶性有機肥料への需要が急速に高まっていることです。農家では、養分吸収の迅速化、施用精度の向上、および人件費の削減が可能となるため、施肥灌漑や葉面散布向けに液体製剤を採用する傾向が強まっています。この傾向は、作物の品質と収量が極めて重要な果物、野菜、および高付加価値作物において特に顕著です。各社は、微生物接種剤やバイオ刺激剤を配合した液体有機肥料の開発を通じて革新を進めており、土壌の健康を増進させると同時に、現代農業の持続可能性要件を満たしています。
市場の動向
推進要因:温室効果ガスの排出や化学肥料による環境への影響に対する懸念の高まり
合成肥料による温室効果ガスの排出や環境への影響に対する懸念が高まるにつれ、有機肥料市場は拡大しています。化学肥料の使用増加は、土壌の劣化、水質汚染、および二酸化炭素や一酸化二窒素の排出増加を引き起こしており、これにより農家や政策立案者は代替手段を模索するようになっています。天然由来の有機肥料は、環境負荷を低減し、より健全な土壌を維持し、気候に優しい農業慣行を促進するため、最終的には世界的な普及を加速させることにつながります。
抑制要因:従来の化学肥料に比べて栄養素の放出速度が遅いこと
有機肥料は、自然の腐敗過程を通じて作られます。つまり、窒素、リン、カリウムなどの多くの必須栄養素が、土壌中で利用可能になるまでに時間がかかる場合があります。このような遅延は、成長が早い作物や栄養要求量の多い作物には適しておらず、農家が完全に有機肥料に切り替えることを躊躇させる要因となっています。そのため、一部の農業システムでは、収量のばらつきや短期的な栄養管理における課題に直面しています。
機会:有機および環境に優しい農業資材を促進する政府の支援政策と規制
有機肥料市場における主要な機会は、政府による支援政策と規制です。多くの国では、農家が有機肥料や環境的に持続可能な農法を採用するよう促すため、補助金制度、税制優遇措置、認証プログラムなどを提供しています。こうした施策は、先進国および発展途上国の市場関係者双方に、大きな成長の機会をもたらしています。
課題:合成肥料と比較して不利なコスト構造と栄養分濃度
有機肥料市場における主要な課題は、合成肥料と比較してコスト構造が不利であり、栄養分濃度も低いという点です。有機肥料は通常、作物の栄養要求を満たすために多量の施用が必要となり、その結果、人件費、保管費、輸送費が大幅に増加します。さらに、栄養分含有量は一般的に低く、ばらつきも大きいため、精密な施肥が困難です。このため、特に大規模または高需要の作付けシステムにおいては、農家が従来の化学肥料から完全に切り替えることを躊躇させています。
市場のエコシステム
この市場における主要企業には、確固たる地位を築き、財務基盤の堅実な有機肥料メーカーが含まれます。主要企業は10年以上にわたり市場で事業を展開しており、多角化された製品ポートフォリオ、最新技術、そして強力なグローバルな販売・マーケティングネットワークを有しています。有機肥料のエコシステムは、メーカー、規制当局、およびエンドユーザーで構成されています。Yara、ICL、The Scotts Company LLC、Coromandel International Limitedなどの主要メーカーは、市場全体において強い存在感を示しています。
市場セグメント
有機肥料市場:原料別
有機肥料市場は、原料に基づいて、植物由来、動物由来、鉱物由来に分類されます。動物由来のセグメントが最大の市場シェアを占めています。動物由来の有機肥料は栄養分が豊富で、土壌の肥沃度を最も効果的に高めます。しかし、植物由来のセグメントは、予測期間中に大幅な成長が見込まれています。
有機肥料市場:作物の種類別
有機肥料市場は、作物の種類に基づき、油糧種子・豆類、果物・野菜、穀物、その他の作物種に分類されます。残留物のない栄養価の高い農産物への需要が高く、バランスの取れた土壌栄養を必要とする集約的な栽培方法が普及しているため、果物・野菜セグメントが市場で最大のシェアを占めています。
有機肥料市場:形態別
有機肥料市場は、形態別に液体と乾燥の2つに分類されます。乾燥タイプのセグメントが市場全体の大きなシェアを占めています。乾燥有機肥料は長期保存が可能であり、穀物や列作物の大規模な圃場施用で広く使用されています。一方、液体有機肥料は、特に果物、野菜、高付加価値作物において、比較的速い栄養吸収、正確な施用、および高い効率性を実現するため、施肥灌漑や葉面散布において農家の間で人気が高まっています。
有機肥料市場:施用方法別
有機肥料市場は、施用方法によって土壌処理、葉面散布、施肥灌漑に分類されます。施肥灌漑セグメントは、灌漑システムを通じて栄養分を直接供給し、均一な分布と迅速な栄養吸収を保証する効率性から、最大の市場シェアを占めています。土壌処理は、長期的な土壌の肥沃度と微生物活性を向上させるために広く利用され続けていますが、葉面散布は、的を絞った栄養補給や欠乏症の迅速な是正のためにますます採用されています。これらの施用方法は、作物の収量を向上させ、栄養分の損失を減らし、環境に優しい栄養管理慣行を促進することで、持続可能な農業を支えています。
地域
予測期間中、有機肥料市場において最も急速に成長する地域は欧州となる見込み
予測期間中、欧州が最も急速に成長する市場になると予想されます。ユーロ圏全体における政策変更と持続可能性への強力な推進が、市場の成長を支えています。欧州各国政府およびEUの「ファーム・トゥ・フォーク(Farm to Fork)」戦略は、補助金、規制の枠組み、そして広大な認定有機農地を通じて、有機農業の拡大を目指しています。これにより、いくつかの作付け体系において有機肥料の需要が増加しています。有機農産物に対する消費者の嗜好や、先進的な有機栄養管理システムへの投資も、同地域の市場を牽引する要因となっています。
有機肥料市場:企業評価マトリックス
有機肥料市場において、ヤラ(スター)は、混合肥料および有機肥料における革新により市場をリードしており、主要な農業地域全体で土壌の健全性と作物の生産性に向けた持続可能なソリューションを提供しています。一方、フェルトズ(新興リーダー)は、高付加価値作物向けの専門的な有機ソリューションと戦略的な事業拡大を原動力として、台頭する勢力としての地位を確立しつつあり、環境に優しく高性能な代替品をもって、既存の主要企業に挑戦する態勢を整えています。
主要市場プレイヤー
Yara (Norway)
ICL (Israel)
K+S Aktiengesellschaft (Germany)
The Scotts Company LLC (United States)
Coromandel International Limited (India)
Darling Ingredients (United States)
SPIC (India)
T. Stanes and Company Limited (India)
Fertoz (Canada)
Multiplex Group of Companies (India)
Terralink Horticulture Inc. (Canada)
Midwestern Bio Ag Holdings, LLC (United States)
Suståne Natural Fertilizer, Inc. (United States)
Queensland Organics (Australia)
California Organic Fertilizers, Inc. (United States)
最近の動向
3月26日:ヤラ社は、ドイツにあるハニングホフ研究センターを拡張し、作物栄養製品を補完する生物製剤を含む、生物学的作物ソリューションの研究体制を強化しました。この拡張は、作物の生産性、養分利用効率、および気候変動への耐性を高めるための次世代の生物学的ソリューションの開発と実用化を目的としています。
3月25日:ヤラ・インターナショナルは、高品質な栄養素と、藻類抽出物や腐植物質などの有機マトリックス成分を組み合わせた「YaraAmplix」有機肥料シリーズを発売しました。このシリーズは、さまざまな農業システムにおいて、栄養素利用効率と作物の耐性を向上させるよう設計されています。
10月25日:スコッツ・ミラクル・グロー社は、環境に配慮した消費者の需要に応えるべく、屋内・屋外用の新しい土壌および植物用栄養素製品を追加し、有機ガーデニングおよび肥料の品揃えをさらに拡充しました。これらの製品は、改良された徐放性配合を特徴としており、家庭用およびプロ向けのさまざまなガーデニング用途において、土壌の健康、栄養効率、および植物の成長を促進するように設計されています。
12月24日:ヤラ・インターナショナルは、再生農業を支援し、土壌の健康を改善し、作物の耐性を高めることを目的とした6つの製品で構成される、新しい有機および有機鉱物肥料のシリーズ「YaraSuna」を発表しました。このシリーズは、有機炭素含有量が高く、天然発酵した堆肥を原料としており、持続可能な農業の目標に沿ったものです。
1 はじめに 27
1.1 調査の目的 27
1.2 市場の定義 27
1.3 調査範囲 28
1.3.1 対象市場 28
1.4 調査対象および除外項目 29
1.5 調査対象期間 29
1.6 調査単位 30
1.6.1 調査対象通貨 30
1.6.2 数量単位 30
1.7 ステークホルダー 31
1.8 変更点の概要 31
2 エグゼクティブ・サマリー 32
2.1 市場のハイライトと主要な洞察 32
2.2 主要な市場参加者:戦略的展開の分析 33
2.3 有機肥料市場を形作る破壊的トレンド 34
2.4 高成長セグメントと新興市場 35
2.5 地域別概要:市場規模、成長率、および予測 36
3 プレミアムインサイト 37
3.1 有機肥料市場における事業者にとって魅力的な機会 37
3.2 有機肥料市場:原料別・地域別 38
3.3 有機肥料市場:施用方法別 38
3.4 有機肥料市場:形態別 39
3.5 有機肥料市場:作物種別 39
3.6 有機肥料市場:国別 40
4 市場概要 41
4.1 はじめに 41
4.2 市場の動向 41
4.2.1 成長要因 42
4.2.1.1 化学肥料による温室効果ガス排出量の増加 42
4.2.1.2 有機食品の販売増加 42
4.2.1.3 合成肥料の有害な影響 43
4.2.2 抑制要因 43
4.2.2.1 養分の放出が遅いこと 43
4.2.2.2 病原菌や雑草による潜在的なリスク 44
4.2.2.3 かさばることと吸収率が低いこと 44
4.2.3 機会 45
4.2.3.1 政府の取り組みと規制 45
4.2.3.2 有機肥料の製造プロセスの進歩 45
4.2.3.3 付加価値型および栄養強化型有機肥料製品の開発 46
4.2.4 課題 47
4.2.4.1 比較的不利なコストおよび栄養価の動向 47
4.2.4.2 認知度の低さと認識の相違 48
4.2.4.3 有機肥料製品の品質および栄養成分のばらつき 49
4.3 未充足のニーズと未開拓分野 49
4.3.1 有機肥料における未充足のニーズ 49
4.3.2 未開拓市場の機会 50
4.4 相互に関連する市場とセクター横断的な機会 50
4.4.1 相互に関連する市場 50
4.4.2 セクター横断的な機会 51
4.5 新たなビジネスモデルとエコシステムの変容 52
4.5.1 新たなビジネスモデル 52
4.5.2 エコシステムの変容 52
4.6 ティア1/2/3の主要プレイヤーによる戦略的動き 53
4.6.1 主な動きと戦略的重点 53
5 業界動向 54
5.1 ポーターの5つの力分析 54
5.1.1 新規参入の脅威 55
5.1.2 代替品の脅威 55
5.1.3 供給者の交渉力 55
5.1.4 購入者の交渉力 56
5.1.5 競合の激しさ 56
5.2 マクロ経済指標 56
5.2.1 有機食品の需要の伸び 56
5.2.2 農地の損傷および喪失 57
5.3 バリューチェーン分析 58
5.3.1 原材料・原料供給業者:0~20% 59
5.3.2 研究開発・製品開発:21~40% 59
5.3.3 製造業者・配合業者:41~65% 60
5.3.4 流通および農業サービス:66~80% 60
5.3.5 エンドユーザー:81~90% 60
5.3.6 アフターサービスおよび技術サポートサービス:91~100% 61
5.4 エコシステム分析 61
5.4.1 需要側 61
5.4.2 供給側 61
5.5 価格分析 63
5.5.1 主要企業別・形態別の平均販売価格 63
5.5.2 地域別平均販売価格の推移 63
5.5.3 形態別平均販売価格の推移 64
5.6 貿易分析 65
5.6.1 HSコード3101の輸出シナリオ 65
5.6.2 HSコード3101の輸入シナリオ 67
5.7 2026年~2027年の主要な会議およびイベント 68
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 69
5.9 ケーススタディ分析 70
5.9.1 バルト海:魚類加工およびその他の有機副産物から有機肥料を開発する技術 70
5.9.2 インドの有機農業 70
5.9.3 LANDLAB:効率的な養分供給 71
5.10 2026年の米国関税が有機肥料市場に与える影響 71
5.10.1 はじめに 71
5.10.2 価格への影響分析 72
5.10.3 国・地域への影響 73
5.10.3.1 北米 73
5.10.3.2 アジア太平洋地域 74
5.10.3.3 欧州 74
5.10.3.4 南米 74
5.10.4 最終用途産業への影響 74
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 76
6.1 主要な新興技術 76
6.1.1 AIを活用した精密栄養管理 76
6.1.2 先進的な微生物および生物由来成分を豊富に含む有機肥料 76
6.1.3 自動化・高度化された有機廃棄物から肥料への加工プロセス 76
6.2 補完的技術 77
6.2.1 土壌センシングおよびデジタル土壌マッピング 77
6.2.2 可変施用率およびスマート散布技術 77
6.2.3 農場管理ソフトウェアおよびデジタルアドバイザリープラットフォーム 77
6.3 関連技術 78
6.3.1 嫌気性消化およびバイオガス技術 78
6.3.2 精密灌漑および施肥灌漑システム 78
6.3.3 ロボティクスおよび農業作業の自動化 78
6.4 技術・製品ロードマップ 78
6.4.1 短期(2025年~2027年) | 基盤整備と初期の商用化 79
6.4.2 中期(2027年~2030年) | 拡大と標準化 79
6.4.3 長期(2030年~2035年以降) | 大規模商用化と業界変革 80
6.5 特許分析 81
6.6 将来の応用 84
6.6.1 AIを活用した有機肥料の開発 84
6.6.2 先進的な有機肥料の組み合わせ 85
6.6.3 精密な有機栄養素の施用 86
6.6.4 スマートな配合と制御された供給 87
6.6.5 統合型デジタル土壌健康管理 88
6.7 生成AIが有機肥料市場に与える影響 88
6.7.1 はじめに 88
6.7.2 有機肥料市場における生成AIの活用 89
6.7.3 主な活用事例と市場の可能性 89
6.7.4 有機肥料業界におけるベストプラクティス 90
6.7.5 有機肥料市場におけるAI導入の事例研究 92
6.7.6 相互に関連する隣接エコシステムと市場関係者への影響 93
6.7.7 有機肥料市場における生成AI導入に対する顧客の準備状況 94
7 規制環境とサステナビリティの取り組み 95
7.1 地域ごとの規制とコンプライアンス 95
7.1.1 業界基準 106
7.2 サステナビリティの取り組み 111
7.3 規制政策がサステナビリティの取り組みに与える影響 112
7.4 認証、表示、環境基準 112
8 顧客環境と購買者の行動 116
8.1 意思決定プロセス 116
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 117
8.2.1 購買プロセスにおける主要なステークホルダー 118
8.2.2 購買基準 118
8.3 導入の障壁と内部的な課題 119
8.4 さまざまなエンドユーザー/最終用途産業における未充足ニーズ 120
8.4.1 商業農業 120
8.4.2 有機農業および再生農業 120
8.4.3 園芸および果物・野菜生産 120
8.4.4 農業協同組合および農家生産者組織 121
8.4.5 農業流通業者および小売業者 121
8.5 市場の収益性 121
9 有機肥料市場(原料別) 123
9.1 はじめに 124
9.2 植物由来 125
9.2.1 土壌の肥沃度向上と作物の成長に向けた持続可能な栄養源の提供 125
9.3 動物由来 126
9.3.1 栄養素の吸収を促進し、有機作物の生育と収量を支えること 126
9.4 鉱物系 128
9.4.1 栄養素の同化を促進し、有機作物の生育を支援する 128
10 作物種別による有機肥料市場 129
10.1 はじめに 130
10.2 穀物 131
10.2.1 穀物生産の増加に伴い、持続可能な土壌肥沃度管理と有機栄養素ソリューションへのニーズが高まっています 131
10.3 油糧種子および豆類 132
10.3.1 有機油糧種子および豆類への需要の高まりが、持続可能な土壌肥沃度管理の必要性を後押ししています 132
10.4 果物・野菜 133
10.4.1 有機果物・野菜への需要の高まりにより、土壌の健康と作物の生産性を向上させるための有機肥料の採用が進んでいます 133
10.5 その他の作物 135
11 有機肥料市場:形態別 136
11.1 はじめに 137
11.2 乾燥タイプ 138
11.2.1 栄養素の徐放と土壌改良 138
11.3 液体 140
11.3.1 二重吸収能力と養分吸収の促進 140
12 有機肥料市場(施用方法別) 142
12.1 はじめに 143
12.2 土壌処理 144
12.2.1 土壌の肥沃度の向上と持続可能な作物生産性の支援 144
12.3 葉面散布 145
12.3.1 養分吸収の促進および有機作物の成長と収量の向上 145
12.4 施肥灌漑 146
12.4.1 養分利用効率の向上と水溶性有機肥料の市場機会の創出 146
13 地域別有機肥料市場 148
13.1 はじめに 149
13.2 北米 152
13.2.1 米国 155
13.2.1.1 有機製品の消費拡大が市場を牽引 155
13.2.2 カナダ
157
13.2.2.1 有機認証農法の拡大が有機肥料の需要を牽引 157
13.2.3 メキシコ 158
13.2.3.1 政府の取り組みと有機農業の拡大が有機肥料の需要を牽引 158
13.3 ヨーロッパ 159
13.3.1 フランス 163
13.3.1.1 有機分野への投資拡大が有機肥料の需要を後押し 163
13.3.2 スペイン 164
13.3.2.1 有機肥料企業の参入が市場を活性化 164
13.3.3 イタリア 165
13.3.3.1 有機肥料の需要を牽引する市場関係者による事業拡大の取り組み 165
13.3.4 ドイツ 166
13.3.4.1 需要を牽引する有力な有機肥料メーカーの存在 166
13.3.5 英国 167
13.3.5.1 有機農業部門の成長が市場を後押し 167
13.3.6 その他の欧州諸国 168
13.4 アジア太平洋地域 169
13.4.1 オーストラリアおよびニュージーランド 174
13.4.1.1 有機農業に充てられた広大な農地が市場を牽引 174
13.4.2 中国 175
13.4.2.1 「グリーン農業」の推進が市場を牽引 175
13.4.3 インド 176
13.4.3.1 有機農業の実践拡大が有機肥料の需要を後押し 176
13.4.4 フィリピン 177
13.4.4.1 有機農業における有機肥料の使用拡大が市場を牽引します 177
13.4.5 タイ 178
13.4.5.1 有機食品の普及に向けた政府投資の拡大が市場を牽引します 178
13.4.6 その他のアジア太平洋地域 179 13.5 南米 180
13.5.1 ブラジル 184
13.5.1.1 有機肥料の生産を促進するためのブラジル・ボリビアの提携 184
13.5.2 アルゼンチン 185
13.5.2.1 有機セクターの成長が有機肥料の需要を牽引 185
13.5.3 南米のその他の地域 186
13.6 世界のその他の地域 187
13.6.1 アフリカ 191
13.6.1.1 南アフリカ 192
13.6.1.1.1 持続可能な農業実践への注目が高まり、市場を牽引 192
13.6.1.2 タンザニア 194
13.6.1.2.1 有機農業に向けた政府の取り組みが拡大し、市場を牽引 194
13.6.1.3 ケニア 195
13.6.1.3.1 有機食品への需要の高まりが市場を後押し 195
13.6.1.4 その他のアフリカ諸国 196
13.6.2 中東 197
13.6.2.1 アラブ首長国連邦(UAE) 198
13.6.2.1.1 有機肥料製品における継続的な革新が市場を牽引 198
13.6.2.2 サウジアラビア 199
13.6.2.2.1 有機農業の実践拡大が市場を牽引 199
13.6.2.3 カタール 200
13.6.2.3.1 持続可能な農業に向けた農地の拡大が需要を押し上げる 200
13.6.2.4 その他の中東諸国 201
14 競争環境 203
14.1 概要 203
14.2 主要企業の競争戦略/勝利への鍵、2021年~2026年 204
14.3 市場シェア分析、2025年 206
14.4 売上高分析、2021年~2025年 207
14.5 ブランド/製品比較 208
14.6 企業評価マトリックス:主要企業、2025年 209
14.6.1 スター企業 209
14.6.2 新興リーダー企業 209
14.6.3 広範な事業展開を行う企業 209
14.6.4 参入企業 209
14.6.5 企業の事業展開範囲:主要企業、2025年 211
14.6.5.1 企業の事業展開範囲 211
14.6.5.2 地域別の事業展開範囲 212
14.6.5.3 作物種別フットプリント 213
14.6.5.4 原料フットプリント 214
14.6.5.5 形態別フットプリント 215
14.7 企業評価マトリックス:スタートアップ/中小企業、2025年 215
14.7.1 先進的な企業 215
14.7.2 対応力のある企業 215
14.7.3 活力ある企業 216
14.7.4 スタート地点にある企業 216
14.7.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 217
14.7.5.1 主要なスタートアップ/中小企業の詳細リスト 217
14.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 218
14.8 企業評価および財務指標 219
14.9 競合シナリオ 220
14.9.1 製品発売 220
14.9.2 取引 220
14.9.3 事業拡大 222
15 企業概要 224
15.1 主要企業 224
15.1.1 YARA 224
15.1.1.1 事業概要 224
15.1.1.2 提供製品・サービス・ソリューション 225
15.1.1.3 最近の動向 226
15.1.1.3.1 取引
226
15.1.1.3.2 事業拡大 227
15.1.1.4 MNMの見解 228
15.1.1.4.1 勝利への権利 228
15.1.1.4.2 戦略的選択 228
15.1.1.4.3 弱点と競合上の脅威 228
15.1.2 ICL 229
15.1.2.1 事業概要 229
15.1.2.2 提供している製品・サービス・ソリューション 230
15.1.2.3 最近の動向 231
15.1.2.3.1 取引 231
15.1.2.3.2 事業拡大 232
15.1.2.4 MNMの見解 232
15.1.2.4.1 勝利への権利 232
15.1.2.4.2 戦略的選択 232
15.1.2.4.3 弱点と競合上の脅威 232
15.1.3 K+S AKTIENGESELLSCHAFT 233
15.1.3.1 事業概要 233
15.1.3.2 提供している製品・サービス・ソリューション 234
15.1.3.3 最近の動向 235
15.1.3.3.1 取引 235
15.1.3.4 MnMの見解 236
15.1.3.4.1 勝利への権利 236
15.1.3.4.2 戦略的選択 236
15.1.3.4.3 弱点および競合上の脅威 236
15.1.4 THE SCOTTS COMPANY LLC 237
15.1.4.1 事業概要 237
15.1.4.2 提供している製品・サービス・ソリューション 238
15.1.4.3 最近の動向 239
15.1.4.3.1 新製品の発売 239
15.1.4.3.2 取引 240
15.1.4.4 MNMの見解 240
15.1.4.4.1 勝利への権利 240
15.1.4.4.2 戦略的選択 240
15.1.4.4.3 弱点と競合上の脅威 241
15.1.5 COROMANDEL INTERNATIONAL LIMITED 242
15.1.5.1 事業概要 242
15.1.5.2 提供している製品・サービス・ソリューション 243
15.1.5.3 最近の動向 244
15.1.5.3.1 取引 244
15.1.5.3.2 事業拡大 245
15.1.5.4 MNMの見解 245
15.1.5.4.1 勝利への権利 245
15.1.5.4.2 戦略的選択 246
15.1.5.4.3 弱点と競合上の脅威 246
15.1.6 DARLING INGREDIENTS 247
15.1.6.1 事業概要 247
15.1.6.2 提供している製品・サービス・ソリューション 248
15.1.6.3 MnMの見解 250
15.1.7 SPIC 251
15.1.7.1 事業概要 251
15.1.7.2 提供している製品・サービス・ソリューション 252
15.1.7.3 最近の動向 253
15.1.7.3.1 事業拡大 253
15.1.7.4 MnMの見解 253
15.1.8 T.STANES AND COMPANY LIMITED 254
15.1.8.1 事業概要 254
15.1.8.2 提供している製品・サービス・ソリューション 255
15.1.8.3 最近の動向 256
15.1.8.3.1 事業拡大 256
15.1.8.4 MnMの見解 256
15.1.9 ESPOMA ORGANIC 25715.1.9.1 事業概要 25715.1.9.2 提供している製品・サービス・ソリューション 25715.1.9.3 MNMの見解 25815.1.10 MULTIPLEX GROUP OF COMPANIES 25915.1.10.1 事業概要 25915.1.10.2 提供している製品・サービス・ソリューション 25915.1.10.3 最近の動向 26015.1.10.3.1 事業拡大 26015.1.10.4 MnMの見解 26115.1.11 UNITED BIO-ORGANICS (UNIBIOORG) 26215.1.11.1 事業概要 26215.1.11.2 提供している製品・サービス・ソリューション 26215.1.11.3 最近の動向 26315.1.11.4 MNMの見解 26315.1.12 ミッドウェスタン・バイオ・AG・ホールディングス(MIDWESTERN BIO AG HOLDINGS, LLC) 26415.1.12.1 事業概要 26415.1.12.2 提供している製品・サービス・ソリューション 26415.1.12.3 最近の動向 26515.1.12.4 MnMの見解 26515.1.13 SUSTÅNE NATURAL FERTILIZER, INC. 26615.1.13.1 事業概要 26615.1.13.2 提供している製品・サービス・ソリューション 26615.1.13.3 最近の動向 26715.1.13.4 MnMの見解 26715.1.14 PRABHAAT GLOBAL INDUSTRIES 26815.1.14.1 事業概要 26815.1.14.2 提供している製品・サービス・ソリューション 26815.1.14.3 最近の動向 26815.1.14.4 MnMの見解 26815.1.15 CALIFORNIA ORGANIC FERTILIZERS, INC. 26915.1.15.1 事業概要 26915.1.15.2 提供している製品・サービス・ソリューション 26915.1.15.3 最近の動向 27015.1.15.4 MnMの見解 27015.1.16 パーフェクト・ブレンド・バイオティック・ファーティライザー 27115.1.16.1 事業概要 27115.1.16.2 提供している製品・サービス・ソリューション 27115.1.16.3 最近の動向 27215.1.16.4 MnMの見解 272 15.1.17 FKL FERTILIZERS 27315.1.17.1 事業概要 27315.1.17.2 提供している製品・サービス・ソリューション 27315.1.17.3 最近の動向 27415.1.17.4 MnMの見解 27415.1.18 FERTPRO MANUFACTURING PTY LTD 27515.1.18.1 事業概要 27515.1.18.2 提供している製品・サービス・ソリューション 27515.1.18.3 最近の動向 27615.1.18.4 MnMの見解 27615.1.19 SWAROOP AGRI SCIENCES PVT. LTD. 27715.1.19.1 事業概要 27715.1.19.2 提供している製品・サービス・ソリューション 27715.1.19.3 最近の動向 27815.1.19.4 MnMの見解 27815.1.20 BIO-FLORA (SINGAPORE) PTE LTD. 27915.1.20.1 事業概要 27915.1.20.2 提供している製品・サービス・ソリューション 27915.1.20.3 最近の動向 28015.1.20.4 MnMの見解 28015.2 その他の主要企業 28115.2.1 ADASCA 28115.2.2 SAFI ORGANICS LTD. 28215.2.3 FERTICELL 28315.2.4 BIOTA NUTRI 28415.2.5 NUTRIHARVEST 28516 調査方法 28616.1 調査データ 28616.1.1 二次データ 28716.1.1.1 主要な二次情報源の一覧 28716.1.1.2 二次情報源からの主要データ 28816.1.2 一次データ 28816.1.2.1 一次情報源からの主要データ 28916.2 市場規模の推計 29016.2.1 ボトムアップ・アプローチ 29016.2.2 トップダウン・アプローチ 29316.2.2.1 トップダウン分析を用いた市場規模の推計手法 29316.3 データの三角測量 29516.4 調査の前提条件 296
16.5 調査の限界 29617 隣接市場および関連市場 29717.1 はじめに 29717.2 調査の限界 29717.3 水溶性肥料市場 29717.3.1 市場の定義 29717.3.2 市場の概要 29717.4 バイオ肥料市場 29917.4.1 市場の定義 29917.4.2 市場の概要 29918 付録 30118.1 ディスカッション・ガイド 30118.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 30518.3 カスタマイズオプション 30718.4 関連レポート 30718.5 著者情報 308
表1 2021年~2025年の米ドル為替レート 30
表2 化学肥料と有機肥料:比較分析 47
表3 有機肥料市場に対するポーターの5つの力分析の影響 55
表4 エコシステムにおける企業の役割 62
表5 主要企業の形態別平均販売価格(2025年、米ドル/トン) 63
表6 有機肥料の平均販売価格の推移、
地域別、2023年~2025年(米ドル/トン) 64
表7 有機肥料の平均販売価格の推移、
形態別、2023年~2025年(米ドル/トン) 65
表8 HSコード3101の輸出額、主要国別、
2021年~2025年(千米ドル) 66
表9 HSコード3101の輸入額(主要国別)、
2021年~2025年(千米ドル) 68
表10 有機肥料市場:主要な会議
およびイベントの一覧、2026年~2027年 68
表11 米国向け有機肥料輸出に対する地域別関税の影響 73
表12 有機肥料に関する主要特許(2016年~2025年) 82
表13 主なユースケースと市場の可能性 89
表14 ベストプラクティス:ユースケースを導入している企業 90
表15 有機肥料市場:汎用AI(Gen AI)導入に関するケーススタディ 92
表16 相互に関連する隣接エコシステムと市場関係者への影響 93
表17 北米:規制機関、政府機関、
およびその他の組織の一覧 95
表18 欧州:規制機関、政府機関、
およびその他の組織の一覧 97
表19 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 99
表20 南米:規制機関、政府機関、
およびその他の組織の一覧 102
表21 その他の地域:規制機関、政府機関、およびその他の組織の一覧 104
表22 有機肥料市場における世界的な業界基準 107
表23 有機肥料市場における主要な業界基準 110
表24 調達先選定プロセスにおけるステークホルダーの影響 118
表25 調達先の主要な選定基準 119
表26 有機肥料市場:調達先別、2021年~2025年(百万米ドル) 125
表27 有機肥料市場(原料別)、2026年~2031年(百万米ドル) 125
表28 植物由来:有機肥料市場(地域別)、2021年~2025年(百万米ドル) 126
表29 植物由来:有機肥料市場、地域別、2026年~2031年(百万米ドル) 126
表30 動物由来:有機肥料市場、地域別、2021年~2025年(百万米ドル) 127
表31 動物由来:有機肥料市場、地域別、2026年~2031年(百万米ドル) 127
表32 鉱物由来:有機肥料市場、地域別、
2021年~2025年(百万米ドル) 128
表33 鉱物由来:有機肥料市場、地域別、
2026–2031年(百万米ドル) 128
表34 有機肥料市場、作物品目別、2021–2025年(百万米ドル) 130
表35 有機肥料市場:作物種別、2026年~2031年(百万米ドル) 131
表36 穀物・豆類における有機肥料市場、
地域別、2021年~2025年(百万米ドル) 132
表37 穀物・豆類における有機肥料市場、
地域別、2026年~2031年 (百万米ドル) 132
表38 油糧種子・豆類における有機肥料市場、
地域別、2021年~2025年 (百万米ドル) 133
表39 油糧種子・豆類における有機肥料市場、
地域別、2026年~2031年(百万米ドル) 133
表40
果物・野菜における有機肥料市場、地域別、2021年~2025年(百万米ドル) 134表41 果物・野菜における有機肥料市場、地域別、2026年~2031年(百万米ドル) 134表42 その他の作物種における有機肥料市場、地域別、2021年~2025年(百万米ドル) 135表43 その他の作物種における有機肥料市場、地域別、2026年~2031年 (百万米ドル) 135表44 形態別有機肥料市場、2021年~2025年(百万米ドル) 137表45 形態別有機肥料市場、2026年~2031年(百万米ドル) 137表46 有機肥料市場、形態別、2021年~2025年(千トン) 138表47 有機肥料市場、形態別、2026年~2031年(千トン) 138表48 乾燥有機肥料市場(地域別、2021年~2025年)(百万米ドル) 138表49 乾燥有機肥料市場(地域別、2026年~2031年)(百万米ドル) 139表50 地域別乾燥有機肥料市場、2021年~2025年(KT) 139表51 地域別乾燥有機肥料市場、2026年~2031年(KT) 139表52 液体有機肥料市場:地域別、2021年~2025年(百万米ドル) 140表53 液体有機肥料市場:地域別、2026年~2031年(百万米ドル) 140表54 地域別液体有機肥料市場、2021年~2025年 (KT) 141表55 液体有機肥料市場:地域別、2026年~2031年(KT) 141表56 有機肥料市場:施用方法別、2021年~2025年(百万米ドル) 144表57 有機肥料市場:施用方法別、2026年~2031年(百万米ドル) 144表58 土壌処理:有機肥料市場、地域別、2021年~2025年(百万米ドル) 145
表59 土壌処理:有機肥料市場、地域別、2026年~2031年(百万米ドル) 145表60 葉面散布:有機肥料市場、地域別、2021年~2025年(百万米ドル) 146表61 葉面散布:地域別有機肥料市場、2026年~2031年(百万米ドル) 146表62 施肥灌漑:地域別有機肥料市場、2021年~2025年(百万米ドル) 147表63 施肥:地域別有機肥料市場、2026年~2031年(百万米ドル) 147表64 地域別有機肥料市場、2021年~2025年(百万米ドル) 150表65 地域別有機肥料市場、2026年~2031年(百万米ドル) 151表66 地域別有機肥料市場、2021年~2025年(千トン) 151表67 有機肥料市場、地域別、2026年~2031年(千トン) 151表68 北米:有機肥料市場、国別、2021年~2025年(百万米ドル) 152表69 北米:有機肥料市場、国別、2026年~2031年(百万米ドル) 152表70 北米:有機肥料市場、原料別、2021年~2025年 (百万米ドル) 153表71 北米:有機肥料市場、原料別、2026年~2031年(百万米ドル) 153表72 北米:有機肥料市場、作物の種類別、2021年~2025年(百万米ドル) 153表73 北米:有機肥料市場、作物の種類別、2026年~2031年 (百万米ドル) 154表74 北米:有機肥料市場、形態別、2021–2025年(百万米ドル) 154表75 北米:有機肥料市場、形態別、2026–2031年 (百万米ドル) 154表76 北米:有機肥料市場、形態別、2021年~2025年(千トン) 154
表77 北米:有機肥料市場、形態別、2026年~2031年 (KT) 155
表78 北米:有機肥料市場、施用方法別、2021年~2025年 (百万米ドル) 155
表79 北米:有機肥料市場、施用方法別、2026年~2031年(百万米ドル) 155
表80 米国:有機肥料市場、原料別、2021年~2025年(百万米ドル) 156
表81 米国:有機肥料市場、原料別、2026年~2031年(百万米ドル) 156
表82 カナダ:有機肥料市場(原料別)、
2021年~2025年(百万米ドル) 157
表83 カナダ:有機肥料市場(原料別)、
2026年~2031年(百万米ドル) 158
表84 メキシコ:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 159
表85 メキシコ:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 159
表86 欧州:有機肥料市場、国別、
2021年~2025年(百万米ドル) 160
表87 欧州:有機肥料市場、国別、
2026年~2031年(百万米ドル) 161
表88 欧州:有機肥料市場、原料別、
2021年~2025年(百万米ドル) 161
表89 欧州:有機肥料市場、原料別、
2026年~2031年(百万米ドル) 161
表90 欧州:有機肥料市場、作物品目別、
2021年~2025年(百万米ドル) 161
表91 欧州:有機肥料市場、作物の種類別、
2026–2031年(百万米ドル) 162
表92 欧州:有機肥料市場、形態別、2021–2025年(百万米ドル) 162
表93 欧州:有機肥料市場、形態別、2026年~2031年(百万米ドル) 162
表94 欧州:有機肥料市場、形態別、2021年~2025年(千トン) 162
表95 欧州:有機肥料市場、形態別、2026年~2031年(千トン) 163表96 欧州:有機肥料市場、施用方法別、2021年~2025年(千トン) 163表97 欧州:有機肥料市場、施用方法別、2026–2031年(百万米ドル) 163表98 フランス:有機肥料市場、原料別、2021年~2025年(百万米ドル) 164表99 フランス:有機肥料市場、原料別、2026年~2031年(百万米ドル) 164表100 スペイン:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 165表101 スペイン:有機肥料市場(原料別)、2026年~2031年 (百万米ドル) 165表102 イタリア:有機肥料市場、原料別、2021年~2025年(百万米ドル) 166表103 イタリア:有機肥料市場、原料別、2026年~2031年 (百万米ドル) 166表104 ドイツ:有機肥料市場(原料別)、2021–2025年(百万米ドル) 167表105 ドイツ:有機肥料市場(原料別)、2026–2031年 (百万米ドル) 167表106 英国:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 167表107 英国:有機肥料市場(原料別)、2026年~2031年 (百万米ドル) 168表108 欧州その他地域:有機肥料市場(原料別)、2021–2025年(百万米ドル) 168表109 欧州その他地域: 有機肥料市場(原料別)、2026–2031年(百万米ドル) 169表110 アジア太平洋地域:有機肥料市場(国別)、2021–2025年(百万米ドル) 170表111 アジア太平洋地域:有機肥料市場(国別)、2026年~2031年(百万米ドル) 171表112 アジア太平洋地域:有機肥料市場(原料別)、2021年~2025年
(百万米ドル) 171表113 アジア太平洋地域:有機肥料市場、原料別、2026年~2031年(百万米ドル) 171表114 アジア太平洋地域:有機肥料市場(作物種別)、2021年~2025年(百万米ドル) 172表115 アジア太平洋地域:有機肥料市場(作物種別)、2026年~2031年 (百万米ドル) 172表116 アジア太平洋地域:有機肥料市場、形態別、2021–2025年(百万米ドル) 172表 117 アジア太平洋地域:有機肥料市場(形態別)、2026–2031年(百万米ドル) 172表 118 アジア太平洋地域:有機肥料市場(形態別)、2021–2025年(千トン) 173表119 アジア太平洋地域:有機肥料市場(形態別)、2026年~2031年(KT) 173表120 アジア太平洋地域:有機肥料市場(施用方法別)、2021年~2025年(百万米ドル) 173表121 アジア太平洋地域:有機肥料市場(施用方法別)、2026年~2031年(百万米ドル) 173表122 オーストラリア・ニュージーランド: 有機肥料市場(原料別)、2021–2025年(百万米ドル) 174表123 オーストラリア・ニュージーランド:有機肥料市場(原料別)、2026–2031年(百万米ドル) 175表124 中国:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 175表125 中国:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 176表126 インド:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 177表127 インド:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 177表128 フィリピン:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 178表129 フィリピン:有機肥料市場(原料別)、2026年~2031年
(百万米ドル) 178表130 タイ:有機肥料市場、原料別、2021年~2025年(百万米ドル) 179表131 タイ:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 179表132 アジア太平洋その他の地域:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 180表133 アジア太平洋地域その他:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 180表134 南米:有機肥料市場、国別、2021年~2025年(百万米ドル) 181表135 南米:有機肥料市場、国別、2026–2031年(百万米ドル) 181表136 南米:有機肥料市場、原料別、2021–2025年(百万米ドル) 181表137 南米:有機肥料市場、原料別、2026–2031年(百万米ドル) 182表138 南米:有機肥料市場、作物品目別、2021–2025年(百万米ドル) 182表139 南米:有機肥料市場、作物品目別、2026–2031年(百万米ドル) 182表140 南米:有機肥料市場、形態別、2021–2025年 (百万米ドル) 182表141 南米:有機肥料市場、形態別、2026–2031年(百万米ドル) 183表142 南米:有機肥料市場(形態別)、2021年~2025年(KT) 183表143 南米:有機肥料市場(形態別)、2026年~2031年(KT) 183表144 南米:有機肥料市場、施用方法別、2021年~2025年(百万米ドル) 183表145 南米:有機肥料市場、施用方法別、2026年~2031年(百万米ドル) 184表146 ブラジル:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 185表147 ブラジル:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 185表148 アルゼンチン:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 186表149 アルゼンチン:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 186表150 南米その他地域:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 187表151 南米その他地域:有機肥料市場(原料別)、2026年~2031年 (百万米ドル) 187表152 その他の地域:有機肥料市場、地域別、2021–2025年(百万米ドル) 188表153 その他の地域:有機肥料市場、地域別、2026–2031年(百万米ドル) 188表154 その他の地域:有機肥料市場、原料別、2021–2025年(百万米ドル) 188表155 その他の地域:有機肥料市場、原料別、2026–2031年(百万米ドル) 189表156 その他の地域:有機肥料市場、作物品目別、2021–2025年 (百万米ドル) 189表 157 その他の地域:有機肥料市場、作物の種類別、2026–2031年(百万米ドル) 189表158 その他の地域:有機肥料市場(形態別)、2021年~2025年(百万米ドル) 189表159 その他の地域:有機肥料市場(形態別)、2026年~2031年(百万米ドル) 190表160 その他の地域:有機肥料市場(形態別)、2021–2025年(千トン) 190表161 その他の地域:有機肥料市場(形態別)、2026–2031年(千トン) 190表162 その他の地域:有機肥料市場、施用方法別、2021年~2025年(百万米ドル) 190表163 その他の地域:有機肥料市場、施用方法別、2026年~2031年(百万米ドル) 191表164 アフリカ:有機肥料市場、国別、2021年~2025年(百万米ドル) 191表165 アフリカ:有機肥料市場、国別、2026年~2031年 (百万米ドル) 192表166 アフリカ:有機肥料市場、原料別、2021年~2025年(百万米ドル) 192表167 アフリカ:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 192表168 南アフリカ:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 193表169 南アフリカ:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 193表170 タンザニア:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 194表171 タンザニア:有機肥料市場(原料別)、2026年~2031年 (百万米ドル) 194表172 ケニア:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 195表173 ケニア:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 195表174 アフリカその他地域:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 196表175 アフリカその他の地域:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 196表176
中東:有機肥料市場(国別)、2021年~2025年(百万米ドル) 197表177 中東:有機肥料市場(国別)、2026年~2031年(百万米ドル) 197表178 中東:有機肥料市場、原料別、2021年~2025年(百万米ドル) 198表179 中東:有機肥料市場、原料別、2026年~2031年(百万米ドル) 198表180 UAE:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 199表181 アラブ首長国連邦(UAE):有機肥料市場(原料別)、2026年~2031年(百万米ドル) 199表182 サウジアラビア:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 200表183 サウジアラビア:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 200表184 カタール:有機肥料市場(原料別)、2021年~2025年 (百万米ドル) 201表185 カタール:有機肥料市場、原料別、2026年~2031年(百万米ドル) 201表186 中東その他の地域:有機肥料市場(原料別)、2021年~2025年(百万米ドル) 202表187 中東その他の地域:有機肥料市場(原料別)、2026年~2031年(百万米ドル) 202表188 有機肥料市場における主要企業の戦略の概要、2021年~2026年 204表189 有機肥料市場:競争の激しさ 206表190 有機肥料市場:地域別シェア 212表191 有機肥料市場:作物品目別シェア 213表192 有機肥料市場:原料別の市場構成 214表193 有機肥料市場:形態別の市場構成 215表194 有機肥料市場:主要なスタートアップ/中小企業のリスト 217
表195 有機肥料市場:主要スタートアップ/中小企業の競合ベンチマーク 218表196 有機肥料市場:製品発売状況、2021年1月~2026年9月 220表197 有機肥料市場:取引動向(2021年1月~2026年9月) 220表198 有機肥料市場:事業拡大動向(2021年1月~2026年9月) 222表 199 ヤラ:企業概要 224表 200 ヤラ:提供製品・ソリューション・サービス 225表 201 ヤラ:取引 226表 202 ヤラ:事業拡大 227表203 ICL:会社概要 229表204 ICL:提供製品・ソリューション・サービス 230表205 ICL:取引実績 231表206 ICL:事業拡大 232表207 K+S AKTIENGESELLSCHAFT:会社概要 233表 208 K+S AKTIENGESELLSCHAFT:提供製品・ソリューション・サービス 234表 209 K+S AKTIENGESELLSCHAFT:取引実績 235表 210 ザ・スコッツ・カンパニー LLC:会社概要 237表 211 ザ・スコッツ・カンパニー LLC:提供製品・ソリューション・サービス 238表 212 ザ・スコッツ・カンパニー LLC:新製品発売 239表 213 ザ・スコッツ・カンパニー LLC:取引 240表 214 コロマンデル・インターナショナル・リミテッド:会社概要 242表 215 コロマンデル・インターナショナル・リミテッド:提供製品・ソリューション・提供サービス 243表216 コロマンデル・インターナショナル・リミテッド:取引 244表217 コロマンデル・インターナショナル・リミテッド:事業拡大 245表218 ダーリング・イングレディエンツ:会社概要 247表219 ダーリング・イングレディエンツ:提供製品・ソリューション・サービス 248表 220 SPIC:会社概要 251表 221 SPIC:提供製品・ソリューション・サービス 252表 222 SPIC:事業拡大 253表 223 T.STANES AND COMPANY LIMITED:会社概要 254表 224 T.STANES AND COMPANY LIMITED:提供製品・ソリューション・サービス 255表 225 T.STANES AND COMPANY LIMITED:事業拡大 256表 226 ESPOMA ORGANIC:会社概要 257表 227 ESPOMA ORGANIC:提供製品・ソリューション・サービス 257表 228 MULTIPLEX GROUP OF COMPANIES:会社概要 259表 229 マルチプレックス・グループ:提供製品・ソリューション・サービス 259表 230 マルチプレックス・グループ:事業拡大 260表 231 ユナイテッド・バイオ・オーガニクス(UNIBIOORG):会社概要 262表232 ユナイテッド・バイオ・オーガニクス(UNIBIOORG):提供製品・ソリューション・サービス 262表233 ミッドウェスタン・バイオ・AG・ホールディングス、LLC:会社概要 264表 234 ミッドウェスタン・バイオ・AG・ホールディングス(MIDWESTERN BIO AG HOLDINGS, LLC):提供している製品・ソリューション・サービス 264表 235 サステイン・ナチュラル・ファーティライザー(SUSTÅNE NATURAL FERTILIZER, INC.):会社概要 266表 236 サステイン・ナチュラル・ファーティライザー(SUSTÅNE NATURAL FERTILIZER, INC.): 提供している製品・ソリューション・サービス 266表237 プラバート・グローバル・インダストリーズ:会社概要 268表238 プラバート・グローバル・インダストリーズ:提供している製品・ソリューション・サービス 268表239 カリフォルニア・オーガニック・ファーティライザーズ社:会社概要 269表240 カリフォルニア・オーガニック・ファーティライザーズ社:提供製品・ソリューション・サービス 269表 241 パーフェクト・ブレンド・バイオティック・ファーティライザー:会社概要 271表 242 パーフェクト・ブレンド・バイオティック・ファーティライザー:提供製品・ソリューション・サービス 271表 243 FKL ファーティライザーズ:会社概要 273表 244 FKL ファーティライザーズ:提供製品・ソリューション・サービス 273表 245 ファートプロ・マニュファクチャリング PTY LTD:会社概要 275表 246 FERTPRO MANUFACTURING PTY LTD:提供製品・ソリューション・サービス 275表 247 SWAROOP AGRI SCIENCES PVT. LTD.:会社概要 277表 248 スワループ・アグリ・サイエンシズ・プライベート・リミテッド:提供している製品・ソリューション・サービス 277表 249 バイオ・フローラ(シンガポール)プライベート・リミテッド:会社概要 279表 250 バイオ・フローラ(シンガポール)プライベート・リミテッド: 提供している製品・ソリューション・サービス 279表 251 隣接市場 297表 252 水溶性肥料市場(種類別、2018年~2022年)(百万米ドル) 298表253 水溶性肥料市場(種類別)、2023年~2028年(百万米ドル) 298表254 バイオ肥料市場、種類別、2018年~2022年(百万米ドル) 299表255 バイオ肥料市場、種類別、2023年~2028年(百万米ドル) 300
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









