主なポイント
市場概要:
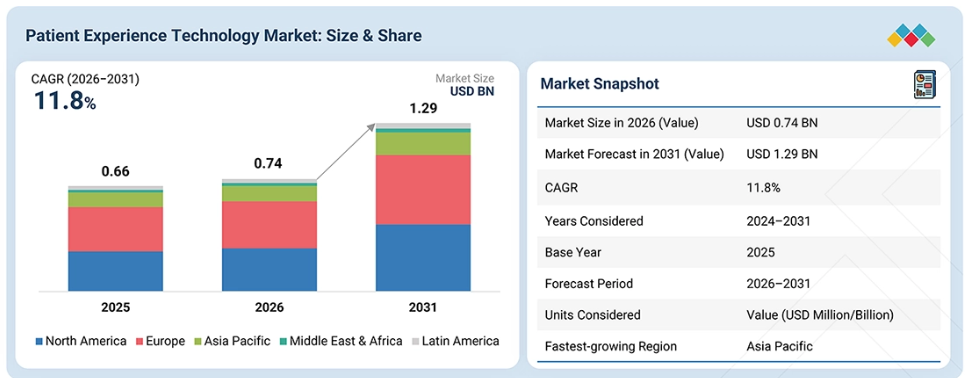
基準年(2025年)の市場規模:0.66十億米ドル
現在の市場規模(2026年):0.74十億米ドル
予測市場規模(2031年):1.29十億米ドル
CAGR(2026年~2031年):11.8%
セグメント別リーダーシップ:
地域別リーダー:北米は、患者体験技術市場において最大の市場規模を誇っています。
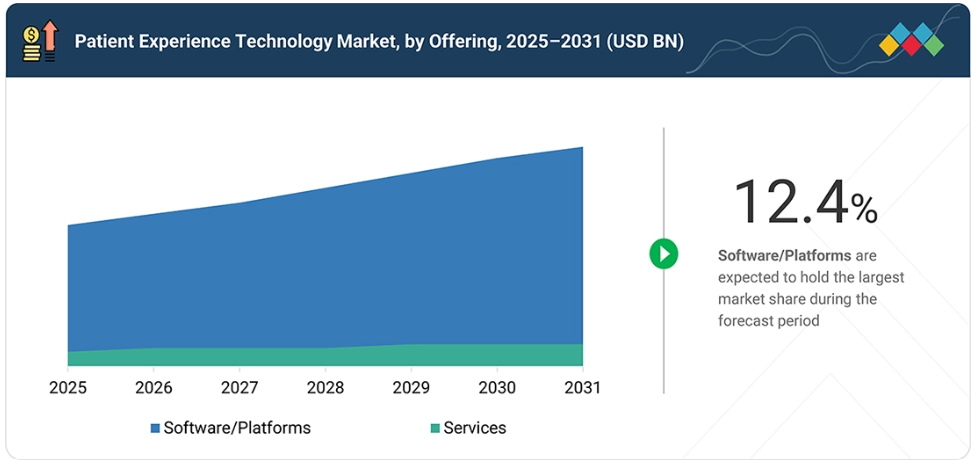
構成要素別リーダー:ソフトウェアセグメントは、2025年に67.9%という最大の市場シェアを占めました。
用途別リーダー:患者とのコミュニケーションセグメントは、2025年の患者体験技術市場において22.3%という最大のシェアを占めました。
エンドユーザー別リーダー:医療提供者が、患者体験技術市場において67.7%という最大のシェアを占めました。
市場見通しと競争環境:
主要な市場プレイヤーは、提携や投資を含む、有機的および無機的な戦略の両方を採用しています。例えば、Epic Systems Corporation(米国)、IQVIA(米国)、およびPress Ganey(米国)は、先進的な患者体験技術に対する需要の高まりに応えるため、数多くの契約や提携を締結しています。
Vital、Nexhealth、Collectly, Inc.などは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
患者体験技術市場は、モバイルアプリやセルフサービスポータルといった「デジタルファースト」なサービスを通じた利便性に対する患者の需要の高まりに牽引され、着実な成長を遂げています。さらに、相互運用可能な医療データシステムの統合が導入を促進しており、シームレスなケアの連携、治療成果の向上、そして患者と医療提供者間の信頼関係の強化を実現しています。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、顧客のトレンドやディスラプションから生じます。「注目企業」は患者体験テクノロジーメーカーのクライアントであり、ターゲットアプリケーションは患者体験テクノロジーメーカーのクライアントです。トレンドの変化やディスラプションといった「シフト」は、エンドユーザーの収益に影響を及ぼします。エンドユーザーの収益への影響は、「注目企業」の収益に影響を与え、ひいては患者体験テクノロジーメーカーの収益にも影響を及ぼすことになります。
市場の動向
推進要因:政府主導のデジタルヘルス・イニシアチブ
政府主導のプログラムは、デジタルインフラへの資金提供、データフレームワークの標準化、患者中心のモデルへのインセンティブ付与を通じて、患者体験向上のための技術の導入を加速させています。CMSの「信頼できるヘルスアプリ・ライブラリ」やNHSのAIを活用した「ポケットの中の医師」戦略といった取り組みにより、デジタルヘルスツールへのアクセスが容易になり、保険適用対象となり、セキュリティも向上しており、世界中で患者の関与と満足度の向上を促進しています。
制約要因:高まるデータプライバシーへの懸念
データプライバシーとサイバーセキュリティのリスクは、依然として導入における大きな障壁となっています。クラウドベースのプラットフォームやAIを活用したエンゲージメントツールは、漏洩のリスクにさらされやすい膨大な量の機密性の高い健康データを生成します。システム間で患者記録を連携させる取り組みは、アクセスを改善する一方で、データの管理や悪用に関する信頼性の懸念を引き起こしています。より強力な保護措置と透明性のあるガバナンスがなければ、患者の躊躇がデジタル体験技術の普及拡大を妨げることになるでしょう。
機会:AIを活用した患者支援プラットフォーム
世界の航空旅客数は、特にインド、中国、東南アジアなどの新興経済国において急増を続けており、ボーイング、エアバス、その他のOEM各社からの航空機受注が過去最高を記録しています。この拡大は、次世代の航空機設計を支え、耐久性を向上させ、ライフサイクルコストを削減できる先進的な航空宇宙材料への需要を後押ししています。さらに、宇宙探査、無人航空機(UAV)、持続可能な航空への投資の増加が、航空宇宙材料の応用における新たな道を開いています。
課題:データ相互運用性における規制のばらつき
航空宇宙セクターは、特にチタン、炭素繊維、特殊合金などの原材料価格の変動に対して極めて脆弱です。世界的な貿易摩擦や地政学的リスクにより、サプライチェーンの脆弱性が露呈し、遅延やコスト超過を招いています。コスト圧力に対応しつつ、高品質な材料の安定供給を確保することは、OEM各社とサプライヤー双方にとって依然として重要な課題となっています。
市場エコシステム
患者体験テクノロジーのエコシステムは、ソフトウェアプロバイダー、サービスパートナー、規制当局、医療機関を結集させ、ケアの全過程にわたる患者のエンゲージメントを強化します。主要企業は、安全なデータ交換、パーソナライゼーション、シームレスなやり取りを実現するための、クラウド、オンプレミス、およびハイブリッド型のプラットフォームを提供しています。
Press Ganey、NRC Health、Phreesia、NiCE、Qualtrics、Medallia Inc.、Relias LLC、Epic Systems Corporation、GetWellNetwork、CipherHealth Inc. といった主要企業は、受診前のアクセス、ナビゲーション、診療中のサポート、請求、およびフォローアップのためのソリューションを推進しています。収益モデルは、SaaSサブスクリプション、ライセンス、従量課金制に及び、病院、保険者、製薬企業にサービスを提供しています。CMS、ONC、EMAなどの規制当局が基準を設定する一方、研究機関や技術パートナーがAI、モバイルヘルス、アナリティクスを推進しており、これらが一丸となって、透明性が高く、アクセスしやすく、患者中心の医療提供を実現しています
市場セグメント
患者体験テクノロジー市場(提供形態別)
2025年、患者のフィードバックをリアルタイムで収集・分析し、それに基づいて対応するデジタルツールへの需要に牽引され、ソフトウェア/プラットフォームセグメントが患者体験テクノロジー市場をリードしました。このセグメントには、病院、外来診療センター、医療ネットワークで広く利用されている、クラウド型、オンプレミス型、およびハイブリッド型のソリューションが含まれます。
クラウドプラットフォームは、拡張性、リモートアクセス、電子カルテ(EHR)との統合、および低コストといった利点から主流となっています。一方、オンプレミス型ソリューションは、強固なデータセキュリティを必要とする大規模な医療システムに利用されています。ハイブリッドモデルは、コンプライアンスを遵守しつつ柔軟性を提供します。AI分析、音声対応アシスタント、モバイルポータルは、患者中心のケアの拡大、遠隔医療の普及、および患者エンゲージメントに関する規制要件と相まって、導入をさらに後押ししています。
患者体験テクノロジー市場:機能別
2025年、パーソナライズされた患者中心のケアへの重視が高まる中、患者コミュニケーション分野が患者体験テクノロジー市場において大きなシェアを占めました。医療提供者は、患者との関わり、教育、治療遵守を強化するため、モバイルヘルスアプリ、患者ポータル、リアルタイムコミュニケーションプラットフォームなどのデジタルツールへの投資をますます増やしています。
これらの技術により、患者は自身の医療プロセスにおいて積極的な役割を果たせるようになり、満足度と治療成果が向上します。さらに、価値に基づくケアモデルや、体験指標に対する規制上の重視により、病院や保険者は、共同意思決定、遠隔モニタリング、継続的なフィードバックを支援するエンゲージメントプラットフォームの導入を迫られており、これが同セグメントの市場での地位を強化しています。
患者体験テクノロジー市場:エンドユーザー別
2025年には、医療機関セグメントが患者体験テクノロジー市場を牽引すると見込まれます。これは、病院、外来診療センター、および診療所が、患者のエンゲージメント向上、ワークフローの効率化、および規制要件への対応を目的として、患者体験テクノロジーへの投資を拡大していることが背景にあります。医療機関は、予約管理、コミュニケーション、フィードバック収集を最適化するツールを活用することで、患者満足度と臨床成果の向上を図ることができます。
地域
北米が世界の患者体験テクノロジー市場を牽引
北米は、先進的な医療インフラ、デジタル技術の積極的な導入、そしてイノベーションを促進する規制の枠組みに支えられ、世界の患者体験テクノロジー市場を牽引すると予想されます。同地域では、電子カルテ(EHR)の広範な導入、患者ポータルの統合、遠隔医療サービス、そしてシームレスな医療提供とリアルタイムのフィードバック収集を可能にする分析プラットフォームが活用されています。
米国は、強固な保険者・医療提供者のエコシステム、デジタルヘルス分野のスタートアップへの多額の投資、そして患者のエンゲージメントを高めるAI駆動型のパーソナライゼーションツールの利用拡大により、市場をリードしています。カナダもまた、バーチャルケアの拡大と「デジタルファースト」の医療戦略に注力することで貢献しています。
Epic Systems、Press Ganey、NRC Health、Qualtricsといった主要企業は、満足度を測定し、コミュニケーションを効率化し、実用的な洞察を提供するプラットフォームを通じてイノベーションを推進しています。消費者の期待の高まり、価値に基づくケアへの規制上の重点化、そして透明性とアクセシビリティの向上に対する需要が、患者体験技術の主要市場としての北米の地位をさらに強固なものにしています。
患者体験技術市場:企業評価マトリックス
患者体験テクノロジー市場の評価マトリックスにおいて、プレス・ゲイニー(スター)は、包括的な分析機能、堅牢な患者エンゲージメント・プラットフォーム、および医療提供者、保険者、ライフサイエンス企業向けの統合ソリューションを原動力として、高い市場シェアと広範な製品ラインナップでトップの座を占めています。
R1 RCM(新興リーダー)は、専門的な患者ラウンド、ケア・コーディネーション、リアルタイム・フィードバック・ソリューションを提供することで認知度を高めており、イノベーションとニッチな製品ラインナップを通じてその地位を強化しています。Press Ganeyは、規模、グローバルな展開、および遠隔医療、患者アンケート、デジタルエンゲージメントツールに及ぶ多様な患者体験技術ソリューションを通じて市場を支配している一方、R1 RCMは、リアルタイムの患者エンゲージメントやワークフローの最適化に対する需要が高まり続ける中、「リーダーズ・クアドラント」へと進出する大きな可能性を示しています。
主要市場プレイヤー
Press Ganey
National Research Corporation (NRC Health)
Medallia Inc.
Phreesia
NiCE
R1 RCM Inc.
Epic Systems Corporation.
IQVIA
Qualtrics
Relias LLC
GetWellNetwork, Inc.
CipherHealth Inc.
Kyruus, Inc.
Twilio Inc.
Relatient
Alida
CERTIFY Health
Avaamo
Luma Health Inc.
Solutionreach
Salesforce, Inc.
最近の動向
2026年1月:Medalliaは、Adaとの戦略的提携を発表しました。これにより、Medalliaのオムニチャネル・エクスペリエンス・インテリジェンスと、AdaのAIを活用したリアルタイムのアクション機能を組み合わせ、組織がエクスペリエンス上の課題の特定から、自動化されたタイムリーな介入へと移行できるようになります。
2025年8月:Epicは、「Emmie」バーチャルアシスタントやMyChartの機能強化を含む新たなAIソリューションを発表しました。これにより、患者教育の向上、事前承認手続きの効率化、手作業によるカルテ作成の削減が図られ、世界中の3,000以上の病院および71,000の診療所において、健康保険会社が患者体験を向上させることを支援します。
2025年8月:Phreesiaは、「患者エンゲージメント」および「医療予約」部門における2025年Capterraショートリストに選出されました。高いユーザー評価と市場での存在感が認められたPhreesiaのデジタル受付・エンゲージメントプラットフォームは、年間1億7,000万件の患者来院をサポートしており、医療提供者がワークフローを効率化し、患者の主体性を高めることを可能にしています。
2025年3月:Qualtricsは、X4 2025において、顧客や従業員とのパーソナライズされたやり取りを実現するAI駆動型ツール「Experience Agents」を発表しました。同イベントでは、Qualtrics Edgeや新たなXM機能も紹介されたほか、AIの導入遅れにより1.3兆米ドルの損失リスクが生じているという調査結果も報告されました。
1 はじめに 30
1.1 本調査の目的 30
1.2 市場の定義 30
1.3 調査範囲 31
1.3.1 市場セグメンテーションおよび地域範囲 31
1.3.2 調査対象の範囲および除外項目 32
1.3.3 調査対象期間 33
1.4 調査対象通貨 33
1.5 本調査の限界 34
1.6 ステークホルダー 34
1.7 変更点の概要 35
2 エグゼクティブ・サマリー 36
2.1 主な洞察と市場のハイライト 36
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 38
2.3 市場を形作る破壊的トレンド 39
2.4 高成長セグメントおよび新興分野 40
2.5 概要:世界の市場規模、成長率、および予測 41
3 プレミアムインサイト 42
3.1 患者体験技術市場の概要 42
3.2 北米:患者体験技術市場、
提供サービス別・地域別 43
3.3 患者体験技術市場:地域別の成長機会 44
4 市場概要 45
4.1 はじめに 45
4.2 市場の動向 45
4.2.1 成長要因 46
4.2.1.1 デジタル・エンゲージメント・プラットフォームおよび個別化された患者ケアへの需要の高まり 46
4.2.1.2 遠隔医療、モバイルヘルスアプリ、AIを活用した分析ツールの導入拡大 46
4.2.1.3 医療のデジタルトランスフォーメーションに向けた政府の取り組みと資金提供 47
4.2.1.4 患者満足度と長期的なエンゲージメントの向上への注目の高まり 48
4.2.1.5 クラウドベースのエンゲージメントプラットフォームの拡大 48
4.2.2 制約要因 49
4.2.2.1 データプライバシーおよびサイバーセキュリティに関する懸念 49
4.2.2.2 医療提供者にとっての高い導入・統合コスト 50
4.2.2.3 患者エンゲージメントシステムと既存の電子カルテシステム間の相互運用性の制限 50
4.2.3 機会 50
4.2.3.1 新興市場における成長の機会 50
4.2.3.2 患者ケアにおけるAIを活用したパーソナライゼーションおよび予測分析の導入 51
4.2.3.3 テクノロジープロバイダー、製薬企業、および保険者間の戦略的提携 51
4.2.3.4 バーチャルリアリティ(VR)および拡張現実(AR)の導入拡大 52
4.2.4 課題 52
4.2.4.1 フィードバックデータの正確性と信頼性を確保する必要性 52
4.2.4.2 急速な技術の進化 53
4.3 未充足ニーズと未開拓領域 53
4.4 相互に連携する市場とセクター横断的な機会 54
4.5 ティア1/2/3の主要企業による戦略的動き 55
5 業界動向 56
5.1 ポーターの5つの力分析 56
5.2 供給者の交渉力 57
5.3 購入者の交渉力 57
5.4 新規参入の脅威 57
5.5 代替品の脅威 58
5.6 競争の激しさ 58
5.7 マクロ経済指標 58
5.7.1 はじめに 58
5.7.2 GDPの推移と予測 59
5.7.3 医療のデジタル化と患者エンゲージメント
の導入動向 59
5.8 バリューチェーン分析 60
5.8.1 製品の設計・開発 61
5.8.2 システム統合およびワークフローのカスタマイズ 61
5.8.3 導入および変更管理 62
5.8.4 エクスペリエンス分析およびレポートによる知見 62
5.8.5 販売後のサポートおよび継続的改善 62
5.9 エコシステム分析 62
5.10 価格分析 64
5.10.1 主要企業別の平均販売価格の推移 64
5.10.2 地域別の平均販売価格の推移 65
5.11 2026年~2027年の主要な会議およびイベント 66
5.12 顧客の事業に影響を与えるトレンド/ディスラプション 67
5.13 投資および資金調達のシナリオ 68
5.14 ケーススタディ分析 69
5.15 2025年の米国関税が患者体験技術市場に与える影響 71
5.15.1 はじめに 71
5.15.2 主な関税率 71
5.15.3 国・地域への影響 72
5.15.3.1 米国 72
5.15.3.2 欧州 72
5.15.3.3 アジア太平洋地域 72
5.15.4 エンドユーザーへの影響 72
5.15.4.1 医療提供者 72
5.15.4.2 医療保険者 73
5.15.4.3 製薬・バイオテクノロジー企業 73
5.15.4.4 その他 73
6 テクノロジー、特許、デジタル、
およびAIの導入による戦略的変革 74
6.1 主要な新興技術 74
6.1.1 患者の声(VOP)プラットフォーム 74
6.1.2 遠隔医療およびバーチャルケア・プラットフォーム 74
6.1.3 患者ポータルおよび個人健康記録 74
6.1.4 遠隔患者モニタリング(RPM) 75
6.2 補完的技術 75
6.2.1 相互運用性/API および FHIR インフラストラクチャ 75
6.2.2 患者ID管理および認証システム 75
6.3 関連技術 76
6.3.1 臨床意思決定支援システム(CDSS) 76
6.3.2 集団健康管理(PHM)プラットフォーム 76
6.3.3 患者エンゲージメントソリューション 76
6.4 技術・製品ロードマップ 76
6.5 特許分析 77
6.5.1 特許公開の動向 77
6.5.2 管轄区域別分析 78
6.5.3 患者体験技術市場における主要特許 79
6.6 将来の応用例 81
6.6.1 AIを活用したデジタルフロントドアとインテリジェントな患者ナビゲーション 82
6.6.2 予測的かつ先見的な患者体験管理 82
6.6.3 パーソナライズされたオムニチャネルかつコネクテッドな患者エンゲージメント 82
7 規制環境 83
7.1 地域ごとの規制とコンプライアンス 83
7.1.1 規制分析 83
7.1.1.1 規制機関、政府機関、およびその他の組織 86
7.1.2 業界標準 93
8 顧客環境と購買行動 94
8.1 はじめに 94
8.2 意思決定プロセス 94
8.3 主要なステークホルダーと購入基準 95
8.3.1 購入プロセスにおける主要なステークホルダー 95
8.3.2 主要な購入基準 96
8.4 さまざまな最終用途産業における未充足ニーズ 97
8.4.1 未充足ニーズ 98
8.4.2 エンドユーザーの期待 98
8.5 市場の収益性 99
9 機能別患者体験技術市場 100
9.1 はじめに 101
9.2 予約管理 101
9.2.1 業務効率化と患者のアクセス向上 101
9.3 患者登録 103
9.3.1 フロントエンドのワークフローとデータ精度の最適化 103
9.4 遠隔医療 104
9.4.1 遠隔アクセスと継続的なケアの拡大 104
9.5 患者とのコミュニケーション 106
9.5.1 患者の主体的な関与と治療遵守の促進 106
9.6 請求 108
9.6.1 透明性が高く自動化された財務ワークフローの推進 108
9.7 フィードバック管理 109
9.7.1 患者体験の継続的な改善の促進 109
9.8 その他の機能 111
9.8.1 包括的かつ患者中心のケアへの注目が高まっています 111
10 提供サービス別 患者体験テクノロジー市場 112
10.1 はじめに 113
10.2 ソフトウェア 113
10.2.1 オンプレミス型ソフトウェア 115
10.2.1.1 データ管理、コンプライアンス、およびシステム統合の確保 115
10.2.2 クラウド型 116
10.2.2.1 初期コストの削減とシームレスな相互運用性による成長の促進 116
10.2.3 ハイブリッド型ソフトウェア 117
10.2.3.1 市場拡大に向けたコンプライアンスと管理の徹底 117
10.3 サービス 119
10.3.1 マネージドサービス 120
10.3.1.1 成長を促進するための業務効率化とリスク軽減への需要の高まり 120
10.3.2 プロフェッショナルサービス 122
10.3.2.1 成長に寄与するための継続的な患者エンゲージメントの必要性 122
11 エンドユーザー別患者体験テクノロジー市場 123
11.1 はじめに 124
11.1.1 医療提供者 124
11.1.1.1 高まる患者の期待とデジタルファースト戦略 124
11.1.2 病院および医療システム 126
11.1.2.1 患者のジャーニーを統合し、価値に基づく医療を最適化する全社的なデジタルプラットフォーム 126
11.1.3 外来および通院ケアセンター 128
11.1.3.1 デジタルトランスフォーメーションが通院環境における患者体験を向上させる 128
11.1.4 医師およびグループ診療 129
11.1.4.1 AI、電子カルテ(EHR)、モバイルアプリがグループ診療における医療提供を変革 129
11.1.5 長期療養施設および急性期後ケア施設 131
11.1.5.1 長期介護(LTC)および急性期後(PAC)施設におけるケアの質と患者体験の向上 131
11.1.6 その他の医療提供者 132
11.1.6.1 専門診療および外来診療の現場を横断して患者の関与とケアの効率を向上させ、セグメントの成長を促進する 132
11.2 医療保険者 134
11.2.1 会員中心のケアを推進し、成長を促進する 134
11.3 製薬・バイオテクノロジー企業 136
11.3.1 デジタルソリューションを通じて患者体験を向上させる製薬・バイオテクノロジー企業 136
11.4 その他のエンドユーザー 137
11.4.1 患者体験技術の導入を推進する、基準、コンプライアンス、およびイノベーションの促進要因 137
12 地域別患者体験技術市場 139
12.1 はじめに 140
12.2 北米 141
12.2.1 北米のマクロ経済見通し 142
12.2.2 米国 145
12.2.2.1 米国が患者体験技術の世界市場を牽引 145
12.2.3 カナダ 148
12.2.3.1 患者中心のデジタルヘルスソリューションの推進 148
12.3 ヨーロッパ 151
12.3.1 ヨーロッパのマクロ経済見通し 151
12.3.2 英国 155
12.3.2.1 NHS主導の患者中心のイノベーション 155
12.3.3 ドイツ 158
12.3.3.1 デジタルヘルス分野におけるリーダーシップと患者の関与 158
12.3.4 フランス 161
12.3.4.1 患者中心のデジタルヘルスの推進 161
12.3.5 イタリア 164
12.3.5.1 地域ごとの成長と遠隔医療の拡大 164
12.3.6 スペイン 167
12.3.6.1 患者中心のデジタルヘルスと地域におけるイノベーション 167
12.3.7 その他の欧州諸国 170
12.4 アジア太平洋地域 173
12.4.1 アジア太平洋地域のマクロ経済見通し 174
12.4.2 日本 178
12.4.2.1 急速に増加する高齢者人口が市場の拡大を牽引 178
12.4.3 中国 181
12.4.3.1 スーパーアプリの広範な統合が導入を加速 181
12.4.4 インド 184
12.4.4.1 国のデジタルヘルスプログラムがインドの市場成長を加速 184
12.4.5 韓国 187
12.4.5.1 規制緩和とICTの統合が市場成長を後押し 187
12.4.6 オーストラリア 190
12.4.6.1 成熟した医療制度とデジタルインフラが普及を牽引 190
12.4.7 その他のアジア太平洋地域 193
12.5 ラテンアメリカ 196
12.5.1 ラテンアメリカのマクロ経済見通し 197
12.5.2 ブラジル 200
12.5.2.1 ブラジルがラテンアメリカの患者体験技術市場を牽引 200
12.5.3 メキシコ 203
12.5.3.1 メキシコが小売業と連携した多言語対応の患者体験プラットフォームの拠点として台頭 203
12.5.4 その他のラテンアメリカ諸国 206
12.6 中東・アフリカ 209
12.6.1 中東・アフリカのマクロ経済見通し 209
12.6.2 GCC諸国 213
12.6.2.1 医療分野への投資拡大が普及を後押し 213
12.6.2.2 サウジアラビア 216
12.6.2.2.1 「ビジョン2030」と保健省の「デジタルファースト」戦略 216
12.6.2.3 アラブ首長国連邦(UAE) 219
12.6.2.3.1 政府主導のデジタルトランスフォーメーションと民間セクターのイノベーション 219
12.6.2.4 その他のGCC諸国 222
12.6.2.4.1 遠隔医療およびバーチャルケアへの需要の高まり 222
12.6.3 南アフリカ 225
12.6.4 中東・アフリカのその他の地域 228
13 競争環境 232
13.1 概要 232
13.2 主要企業の戦略/勝つための要素 232
13.2.1 患者体験技術市場における主要プレーヤーが採用している戦略の概要 233
13.3 売上高分析(2021年~2025年) 235
13.4 市場シェア分析(2025年) 236
13.5 企業評価および財務指標 239
13.6 ブランド/ソフトウェアの比較 240
13.7 企業評価マトリックス:主要企業、2025年 241
13.7.1 スター企業 241
13.7.2 新興リーダー企業 241
13.7.3 広範な事業展開を行う企業 241
13.7.4 参入企業 241
13.7.5 企業の事業展開:主要企業、2025年 243
13.7.5.1 企業の事業展開 243
13.7.5.2 地域別の事業展開 244
13.7.5.3 提供サービスの事業展開 245
13.7.5.4 機能別展開状況 246
13.7.5.5 エンドユーザー別展開状況 247
13.8 企業評価マトリックス:スタートアップ/中小企業、2025年 248
13.8.1 先進的な企業 248
13.8.2 対応力のある企業 248
13.8.3 ダイナミックな企業 248
13.8.4 スタートブロック 248
13.8.5 スタートアップ/中小企業における競争力ベンチマーク(2025年) 250
13.8.5.1 主要なスタートアップ/中小企業の詳細リスト 250
13.8.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 251
13.9 競争シナリオ 252
13.9.1 ソリューション/サービスの立ち上げ 252
13.9.2 取引 253
13.9.3 事業拡大 255
14 企業概要 257
14.1 主要企業 257
14.1.1 プレス・ガニー 257
14.1.1.1 事業概要 257
14.1.1.2 提供ソリューション 258
14.1.1.3 最近の動向 258
14.1.1.3.1 ソリューションのリリースと機能強化 258
14.1.1.3.2 取引 259
14.1.1.4 MnMの見解 260
14.1.1.4.1 勝利への権利 260
14.1.1.4.2 戦略的選択 260
14.1.1.4.3 弱点と競合上の脅威 260
14.1.2 ナショナル・リサーチ・コーポレーション 261
14.1.2.1 事業概要 261
14.1.2.2 提供ソリューション 262
14.1.2.3 最近の動向 262
14.1.2.3.1 ソリューションのリリースと機能強化 262
14.1.2.4 MnMの見解 263
14.1.2.4.1 勝利への権利 263
14.1.2.4.2 戦略的選択 263
14.1.2.4.3 弱点と競合上の脅威 263
14.1.3 MEDALLIA INC. 264
14.1.3.1 事業概要 264
14.1.3.2 提供されるソリューション 264
14.1.3.3 最近の動向 265
14.1.3.3.1 ソリューションのリリースと機能強化 265
14.1.3.3.2 契約 266
14.1.3.4 MnMの見解 266
14.1.3.4.1 勝利への権利 266
14.1.3.4.2 戦略的選択 266
14.1.3.4.3 弱点と競合上の脅威 267
14.1.4 PHREESIA 268
14.1.4.1 事業概要 268
14.1.4.2 提供製品 269
14.1.4.3 最近の動向 270
14.1.4.3.1 ソリューションのリリースと機能強化 270
14.1.4.3.2 契約 270
14.1.4.4 MnMの見解 271
14.1.4.4.1 勝利への権利 271
14.1.4.4.2 戦略的選択 271
14.1.4.4.3 弱点および競合上の脅威 271
14.1.5 NICE 272
14.1.5.1 事業概要 272
14.1.5.2 提供されるソリューション 273
14.1.5.3 MnMの見解 274
14.1.5.3.1 勝利への権利 274
14.1.5.3.2 戦略的選択 274
14.1.5.3.3 弱点と競合上の脅威 274
14.1.6 R1 275
14.1.6.1 事業概要 275
14.1.6.2 提供ソリューション 275
14.1.6.3 最近の動向 276
14.1.6.3.1 ソリューションのリリースと機能強化 276
14.1.6.3.2 取引 277
14.1.7 EPIC SYSTEMS CORPORATION 278
14.1.7.1 事業概要 278
14.1.7.2 提供ソリューション 278
14.1.7.3 最近の動向 279
14.1.7.3.1 ソリューションのリリースおよび機能強化 279
14.1.7.3.2 取引 280
14.1.8 IQVIA 281
14.1.8.1 事業概要 281
14.1.8.2 提供ソリューション 283
14.1.8.3 最近の動向 283
14.1.8.3.1 ソリューションのリリースおよび機能強化 283
14.1.9 QUALTRICS 284
14.1.9.1 事業概要 284
14.1.9.2 提供ソリューション 285
14.1.9.3 最近の動向 285
14.1.9.3.1 取引 285
14.1.9.3.2 事業拡大 286
14.1.9.3.3 その他の動向 287
14.1.10 RELIAS LLC 288
14.1.10.1 事業概要 288
14.1.10.2 提供ソリューション 288
14.1.10.3 最近の動向 289
14.1.10.3.1 取引実績 289
14.1.11 GETWELLNETWORK, INC. 290
14.1.11.1 事業概要 290
14.1.11.2 提供ソリューション 290
14.1.11.3 最近の動向 291
14.1.11.3.1 ソリューションのリリースおよび機能強化 291
14.1.11.3.2 取引実績 291
14.1.12 CIPHERHEALTH INC. 292
14.1.12.1 事業概要 292
14.1.12.2 提供ソリューション 292
14.1.12.3 最近の動向 293
14.1.12.3.1 ソリューションのリリースおよび機能強化 293
14.1.12.3.2 取引実績 293
14.1.13 KYRUUS, INC. 294
14.1.13.1 事業概要 294
14.1.13.2 提供ソリューション 294
14.1.13.3 最近の動向 295
14.1.13.3.1 ソリューションのリリースおよび機能強化 295
14.1.13.3.2 取引実績 296
14.1.14 RELATIENT 297
14.1.14.1 事業概要 297
14.1.14.2 提供ソリューション 297
14.1.14.3 最近の動向 298
14.1.14.3.1 ソリューションのリリースおよび機能強化 298
14.1.15 ALIDA 299
14.1.15.1 事業概要 299
14.1.15.2 提供ソリューション 299
14.1.16 TWILIO INC. 300
14.1.16.1 事業概要 300
14.1.16.2 提供ソリューション 302
14.1.16.3 最近の動向 302
14.1.16.3.1 ソリューションのリリースおよび機能強化 302
14.1.16.3.2 取引実績 303
14.1.17 AVAAMO 304
14.1.17.1 事業概要 304
14.1.17.2 提供製品 304
14.1.17.3 最近の動向 305
14.1.17.3.1 ソリューションのリリースおよび機能強化 305
14.1.18 CERTIFY HEALTH 306
14.1.18.1 事業概要 306
14.1.18.2 提供ソリューション 306
14.1.18.3 最近の動向 307
14.1.18.3.1 その他の動向 307
14.1.19 LUMA HEALTH INC. 308
14.1.19.1 事業概要 308
14.1.19.2 提供ソリューション 308
14.1.19.3 最近の動向 309
14.1.19.3.1 ソリューションのリリースおよび機能強化 309
14.1.19.3.2 契約実績 309
14.1.20 SOLUTIONREACH 310
14.1.20.1 事業概要 310
14.1.20.2 提供ソリューション 310
14.1.20.3 最近の動向 311
14.1.20.3.1 ソリューションのリリースおよび機能強化 311
14.1.21 SALESFORCE, INC. 312
14.1.21.1 事業概要 312
14.1.21.2 提供ソリューション 314
14.1.21.3 最近の動向 315
14.1.21.3.1 ソリューションのリリースおよび機能強化 315
14.2 その他の主要企業 317
14.2.1 VITAL 317
14.2.2 NEXHEALTH 318
14.2.3 COLLECTLY, INC. 319
14.2.4 BUSINESS INTEGRITY SERVICES 320
14.2.5 BAMBOO HEALTH 321
15 調査方法論 322
15.1 調査データ 322
15.1.1 二次データ 323
15.1.1.1 二次情報源からの主要データ 323
15.1.2 一次データ 324
15.1.2.1 一次情報源からの主要データ 325
15.1.2.2 一次情報源の内訳 326
15.2 調査方法論の設計 327
15.3 市場規模の推計 328
15.4 市場の分類およびデータの三角測量 334
15.5 調査の前提条件 335
15.5.1 市場規模推計の前提条件 335
15.5.2 調査全体の前提条件 336
15.6 リスク評価 336
15.7 調査の限界 337
15.7.1 方法論に関連する限界 337
15.7.2 調査範囲に関連する限界 337
16 付録 338
16.1 ディスカッション・ガイド 338
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 342
16.3 カスタマイズ・オプション 344
16.4 関連レポート 345
16.5 著者情報 346
表1 米ドル為替レート 33
表2 患者体験テクノロジー市場:ポーターの5つの力分析 57
表3 患者体験テクノロジー市場:エコシステムにおける企業の役割 63
表4 患者体験ソフトウェアの平均販売価格の推移、
主要企業別、2022年~2025年(米ドル) 65
表5 患者体験技術の平均販売価格の推移、
地域別、2022年~2025年(米ドル) 66
表6 患者体験テクノロジー市場:主要な会議およびイベント、2026年~2027年 67
表7 事例研究 1:Digivalet 患者体験プラットフォームによる患者中心のケアの改善 69
表 8 事例研究 2:PWC および Salesforce デジタル患者ポータルによるペーパーレス入院手続き 69
表 9 事例研究 3:Twilio メッセージングを活用したタイムリーな患者とのコミュニケーション 70
表 10 事例研究 4:Worldwide Technology によるデジタル案内システムと Wi-Fi の機能強化 70
表 11 米国調整済み相互関税率 71
表12 患者体験技術における出願件数上位国の管轄区域分析 78
表13 患者体験技術市場:主要特許/特許出願 80
表14 北米における規制状況 83
表15 欧州における規制状況 84
表16 アジア太平洋地域における規制状況 85
表17 中東・アフリカにおける規制状況 85
表18 ラテンアメリカの規制状況 86
表19 北米:規制機関、政府機関、およびその他の組織 86
表20 欧州:規制機関、政府機関、およびその他の組織 89
表21 アジア太平洋地域:規制機関、政府機関、およびその他の組織 90
表22 ラテンアメリカ:規制機関、政府機関、およびその他の組織 91
表23 中東・アフリカ:規制機関、政府機関、およびその他の組織 92
表24 主要3つのエンドユーザーにおける購買プロセスに対するステークホルダーの影響
(%) 96
表25 主要3つのエンドユーザーにおける主な購入基準 97
表26 患者体験技術市場:未充足ニーズ 98
表27 患者体験技術市場:エンドユーザーの期待 98
表28 患者体験技術市場(機能別、
2024年~2031年(百万米ドル) 101
表29 患者体験技術市場(予約管理分野)、
国別、2024年~2031年(百万米ドル) 102
表30 患者受付向け患者体験テクノロジー市場、
国別、2024年~2031年(百万米ドル) 104
表31 国別 バーチャルケア向け患者体験テクノロジー市場、2024年~2031年(百万米ドル) 105
表32 患者コミュニケーション向け患者体験テクノロジー市場、
国別、2024年~2031年(百万米ドル) 107
表33 国別 請求管理向け患者体験技術市場、
2024年~2031年(百万米ドル) 109
表 34 フィードバック管理向け患者体験テクノロジー市場、
国別、2024年~2031年(百万米ドル) 110
表35 その他の機能向け患者体験テクノロジー市場、
国別、2024年~2031年(百万米ドル) 111
表36 患者体験テクノロジー市場、提供形態別、
2024年~2031年 (百万米ドル) 113
表37 ソフトウェア分野における患者体験技術市場、
導入形態別、2024年~2031年(百万米ドル) 114
表38 ソフトウェア分野における患者体験技術市場、
国別、2024年~2031年 (百万米ドル) 114
表39 オンプレミス型ソフトウェアの患者体験テクノロジー市場、
国別、2024年~2031年 (百万米ドル) 115
表40 クラウド型ソフトウェアの患者体験技術市場、
地域別、2024年~2031年(百万米ドル) 117
表41 ハイブリッド型ソフトウェアの患者体験技術市場、
国別、2024年~2031年(百万米ドル) 118
表42 患者体験技術市場、サービス別、
2024年~2031年(百万米ドル) 119
表43 サービス向け患者体験テクノロジー市場、国別、
2024年~2031年(百万米ドル) 120
表44 マネージド・サービス向け患者体験テクノロジー市場、
国別、2024年~2031年(百万米ドル) 121
表45 プロフェッショナル・サービス向け患者体験テクノロジー市場、
国別、2024年~2031年(百万米ドル) 122
表46 患者体験技術市場、エンドユーザー別、
2024年~2031年(百万米ドル) 124
表47 医療提供者向け患者体験テクノロジー市場、
タイプ別、2024年~2031年(百万米ドル) 125
表48 医療提供者向け患者体験技術市場、
国別、2024年~2031年(百万米ドル) 126
表49 病院および医療システム向け患者体験技術市場:国別、2024年~2031年(百万米ドル) 127
表50 外来・通院ケアセンター向け患者体験技術市場(国別、2024年~2031年)(百万米ドル) 129
表51 国別 医師およびグループ診療所向け患者体験技術市場、2024年~2031年(百万米ドル) 130
表52 長期ケアおよび急性期後ケア施設向け患者体験技術市場:国別、2024年~2031年(百万米ドル) 132
表53 その他の医療提供者向け患者体験技術市場(国別、2024年~2031年)(百万米ドル) 133
表54 医療保険者向け患者体験技術市場、
国別、2024年~2031年(百万米ドル) 135
表55 製薬・バイオテクノロジー企業向け患者体験技術市場:国別、2024年~2031年(百万米ドル) 136
表56 その他のエンドユーザー向け患者体験技術、
国別、2024年~2031年(百万米ドル) 138
表57 患者体験技術市場、地域別、
2024年~2031年(百万米ドル) 140
表58 北米:患者体験技術市場、
国別、2024年~2031年(百万米ドル) 142
表59 北米:患者体験テクノロジー市場、
提供形態別、2024年~2031年(百万米ドル) 142
表60 北米:患者体験技術市場
(ソフトウェア/プラットフォーム、タイプ別、2024年~2031年)(百万米ドル) 143
表61 北米:患者体験テクノロジー市場
(サービス別、タイプ別、2024年~2031年)(百万米ドル) 143
表62 北米:患者体験テクノロジー市場(機能別)、2024年~2031年(百万米ドル) 144
表63 北米:患者体験テクノロジー市場(エンドユーザー別)、2024年~2031年 (百万米ドル) 144
表 64 北米:医療提供者向け患者体験テクノロジー市場、タイプ別、2024年~2031年 (百万米ドル) 145
表 65 米国:患者体験技術市場(提供サービス別)、
2024–2031年(百万米ドル) 146
表 66 米国:ソフトウェア/プラットフォーム向け患者体験技術市場、
種類別、2024年~2031年(百万米ドル) 146
表67 米国:患者体験技術市場(サービス)、種類別、
2024年~2031年(百万米ドル) 146
表68 米国:患者体験技術市場(機能別)、
2024年~2031年(百万米ドル) 147
表69 米国:患者体験技術市場(エンドユーザー別)、
2024年~2031年 (百万米ドル) 147
表70 米国:医療提供者向け患者体験技術市場、タイプ別、2024年~2031年(百万米ドル) 148
表71 カナダ:患者体験技術市場(提供形態別)、
2024年~2031年(百万米ドル) 149
表72 カナダ:医療提供者向け患者体験技術市場(ソフトウェア/プラットフォーム)、種類別、2024年~2031年(百万米ドル) 149
表73 カナダ:サービス分野における患者体験技術市場、タイプ別、2024年~2031年(百万米ドル) 149
表74 カナダ:患者体験技術市場、機能別、
2024年~2031年(百万米ドル) 150
表75 カナダ:患者体験技術市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 150
表76 カナダ:医療提供者向け患者体験技術市場、タイプ別、2024年~2031年(百万米ドル) 151
表77 欧州:患者体験テクノロジー市場(国別)、
2024年~2031年(百万米ドル) 152
表78 欧州:患者体験テクノロジー市場(提供形態別)、
2024年~2031年(百万米ドル) 152
表79 欧州:患者体験技術市場(ソフトウェア/プラットフォーム)、タイプ別、2024年~2031年(百万米ドル) 153
表80 欧州:患者体験技術市場(サービス別、種類別)、2024年~2031年(百万米ドル) 153
表81 欧州:患者体験技術市場(機能別)、
2024年~2031年 (百万米ドル) 154
表82 欧州:患者体験技術市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 154
表83 欧州:医療提供者向け患者体験テクノロジー市場(タイプ別)、2024年~2031年(百万米ドル) 155
表84 英国:患者体験テクノロジー市場(提供サービス別)、
2024年~2031年(百万米ドル) 156
表85 英国:ソフトウェア/プラットフォーム向け患者体験技術市場、
種類別、2024年~2031年(百万米ドル) 156
表86 英国:患者体験技術市場(サービス別、タイプ別)、
2024年~2031年(百万米ドル) 156
表87 英国:患者体験技術市場(機能別)、
2024年~2031年 (百万米ドル) 157
表88 英国:患者体験技術市場(エンドユーザー別)、
2024年~2031年
(百万米ドル) 157
表89 英国:医療提供者向け患者体験技術市場(タイプ別)、2024年~2031年(百万米ドル) 158
表90 ドイツ:患者体験技術市場(提供サービス別)、
2024年~2031年(百万米ドル) 159
表91 ドイツ:ソフトウェア/プラットフォーム向け患者体験技術市場(種類別)、2024年~2031年 (百万米ドル) 159
表 92 ドイツ:サービス分野における患者体験テクノロジー市場、タイプ別、2024年~2031年(百万米ドル) 159
表93 ドイツ:患者体験技術市場(機能別)、
2024年~2031年(百万米ドル) 160
表94 ドイツ:患者体験技術市場(エンドユーザー別)、
2024年~2031年 (百万米ドル) 160
表 95 ドイツ:医療提供者向け患者体験技術市場、タイプ別、2024年~2031年 (百万米ドル) 161
表96 フランス:患者体験技術市場(提供形態別)、
2024年~2031年(百万米ドル) 162
表 97 フランス:ソフトウェア/プラットフォーム向け患者体験テクノロジー市場(タイプ別、2024年~2031年)(百万米ドル) 162
表98 フランス:患者体験技術市場(サービス)、タイプ別、2024年~2031年(百万米ドル) 162
表99 フランス:患者体験技術市場(機能別)、
2024年~2031年(百万米ドル) 163
表100 フランス:患者体験技術市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 163
表101 フランス:医療提供者向け患者体験技術市場(タイプ別、2024年~2031年)(百万米ドル) 164
表 102 イタリア:患者体験技術市場(提供形態別)、2024年~2031年(百万米ドル) 165表 103 イタリア:ソフトウェア/プラットフォーム向け患者体験技術市場(タイプ別、2024年~2031年) (百万米ドル) 165表104 イタリア:サービス分野における患者体験技術市場、タイプ別、2024年~2031年(百万米ドル) 165表 105 イタリア:患者体験技術市場(機能別)、2024年~2031年(百万米ドル) 166表 106 イタリア:患者体験技術市場(エンドユーザー別)、2024年~2031年(百万米ドル) 166表107 イタリア:医療提供者向け患者体験技術市場、タイプ別、2024年~2031年(百万米ドル) 167表108 スペイン: 患者体験技術市場(提供形態別)、2024年~2031年(百万米ドル) 168表109 スペイン:ソフトウェア/プラットフォーム向け患者体験技術市場(種類別)、2024年~2031年 (百万米ドル) 168表 110 スペイン:サービス分野における患者体験技術市場、タイプ別、2024年~2031年 (百万米ドル) 168表 111 スペイン:患者体験技術市場(機能別)、2024年~2031年(百万米ドル) 169表 112 スペイン:患者体験技術市場(エンドユーザー別)、2024年~2031年(百万米ドル) 169表113 スペイン:医療提供者向け患者体験技術市場(タイプ別)、2024年~2031年 (百万米ドル) 170表 114 その他の欧州諸国:患者体験テクノロジー市場、提供サービス別、2024年~2031年(百万米ドル) 171表 115 欧州その他地域:ソフトウェア/プラットフォーム向け患者体験技術市場(タイプ別、2024年~2031年)(百万米ドル) 171表116 欧州その他地域:患者体験技術市場(サービス)、タイプ別、2024年~2031年(百万米ドル) 171表117 欧州その他地域:患者体験テクノロジー市場(機能別)、2024年~2031年(百万米ドル) 172表118 欧州その他地域: 患者体験技術市場(エンドユーザー別、2024年~2031年)(百万米ドル) 172表119 欧州その他地域:医療提供者向け患者体験技術市場(タイプ別、2024年~2031年) (百万米ドル) 173表120 アジア太平洋地域:患者体験技術市場(国別)、2024年~2031年(百万米ドル) 175表121 アジア太平洋地域:患者体験技術市場(提供形態別)、2024年~2031年(百万米ドル) 175表122 アジア太平洋地域:患者体験技術市場(ソフトウェア/プラットフォーム)、タイプ別、2024年~2031年(百万米ドル) 176表123 アジア太平洋地域:サービス分野における患者体験技術市場、タイプ別、2024年~2031年(百万米ドル) 176表124 アジア太平洋地域:患者体験技術市場(機能別)、2024年~2031年(百万米ドル) 177表125 アジア太平洋地域:患者体験技術市場(エンドユーザー別)、2024年~2031年(百万米ドル) 177表126 アジア太平洋地域:医療提供者向け患者体験技術市場(タイプ別、2024年~2031年)(百万米ドル) 178表127 日本:患者体験技術市場(提供形態別)、2024年~2031年(百万米ドル) 179表128 日本:ソフトウェア/プラットフォーム向け患者体験技術市場(種類別)、 2024年~2031年(百万米ドル) 179表129 日本:患者体験技術市場(サービス)、タイプ別、2024年~2031年(百万米ドル) 179表130 日本:患者体験テクノロジー市場(機能別)、2024年~2031年(百万米ドル) 180表131 日本:患者体験テクノロジー市場(エンドユーザー別)、2024年~2031年 (百万米ドル) 180表 132 日本:医療提供者向け患者体験技術市場、タイプ別、2024年~2031年(百万米ドル) 181表133 中国:患者体験技術市場(提供形態別)、2024年~2031年(百万米ドル) 182表134 中国:医療提供者向け患者体験技術市場(ソフトウェア/プラットフォーム)、タイプ別、2024年~2031年(百万米ドル) 182表 135 中国:患者体験技術市場(サービス)、種類別、2024年~2031年(百万米ドル) 182表136 中国:患者体験テクノロジー市場(機能別)、2024年~2031年(百万米ドル) 183表137 中国:患者体験テクノロジー市場(エンドユーザー別)、2024年~2031年 (百万米ドル) 183表138 中国:医療提供者向け患者体験技術市場、タイプ別、2024年~2031年(百万米ドル) 184表139 インド:患者体験技術市場(提供形態別)、2024年~2031年(百万米ドル) 185表140 インド:
ソフトウェア/プラットフォーム向け患者体験テクノロジー市場:タイプ別、2024年~2031年(百万米ドル) 185
表141 インド:サービス向け患者体験テクノロジー市場、
タイプ別、2024年~2031年 (百万米ドル) 185
表142 インド:患者体験技術市場(機能別)、
2024年~2031年(百万米ドル) 186
表143 インド:患者体験技術市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 186
表144 インド:医療提供者向け患者体験テクノロジー市場(タイプ別、2024年~2031年)(百万米ドル) 187
表145 韓国:患者体験テクノロジー市場(提供サービス別)、2024年~2031年(百万米ドル) 188
表 146 韓国:ソフトウェア/プラットフォーム向け患者体験技術市場(タイプ別、2024年~2031年) (百万米ドル) 188
表147 韓国:患者体験技術市場(サービス)、
種類別、2024年~2031年(百万米ドル) 188
表148 韓国:患者体験テクノロジー市場(機能別、2024年~2031年)(百万米ドル) 189
表149 韓国:患者体験技術市場(エンドユーザー別、2024年~2031年)(百万米ドル) 189
表150 韓国:医療提供者向け患者体験テクノロジー市場(タイプ別、2024年~2031年)(百万米ドル) 190
表151 オーストラリア:患者体験技術市場(提供形態別)、2024年~2031年(百万米ドル) 191表 152 オーストラリア:医療提供者向け患者体験技術市場(ソフトウェア/プラットフォーム)、タイプ別、2024年~2031年(百万米ドル) 191表153 オーストラリア:患者体験技術市場(サービス)、タイプ別、2024年~2031年(百万米ドル) 191表154 オーストラリア:患者体験テクノロジー市場(機能別)、2024年~2031年(百万米ドル) 192表155 オーストラリア:患者体験テクノロジー市場(エンドユーザー別)、2024年~2031年 (百万米ドル) 192表 156 オーストラリア:医療提供者向け患者体験テクノロジー市場、タイプ別、2024年~2031年(百万米ドル) 193表157 アジア太平洋地域その他:患者体験技術市場、提供形態別、2024年~2031年 (百万米ドル) 194表 158 アジア太平洋地域その他:ソフトウェア/プラットフォーム向け患者体験技術市場(タイプ別、2024年~2031年)(百万米ドル) 194表159 アジア太平洋地域その他:サービス向け患者体験テクノロジー市場、タイプ別、2024年~2031年 (百万米ドル) 194表 160 アジア太平洋地域その他:患者体験テクノロジー市場、機能別、2024年~2031年(百万米ドル) 195表161 アジア太平洋地域その他:患者体験技術市場、エンドユーザー別、2024年~2031年(百万米ドル)
195表162 アジア太平洋地域その他:医療提供者向け患者体験技術市場(タイプ別、2024年~2031年)(百万米ドル) 196表163 ラテンアメリカ:患者体験技術市場、国別、2024年~2031年(百万米ドル) 197表164 ラテンアメリカ:患者体験技術市場、提供形態別、 2024年~2031年(百万米ドル) 197表165 ラテンアメリカ:患者体験技術市場(ソフトウェア/プラットフォーム、種類別)、2024年~2031年(百万米ドル) 198表166 ラテンアメリカ:患者体験技術市場(サービス)、タイプ別、2024年~2031年(百万米ドル) 198表167 ラテンアメリカ:患者体験テクノロジー市場(機能別、2024年~2031年)(百万米ドル) 199表 168 ラテンアメリカ:患者体験テクノロジー市場(エンドユーザー別、2024年~2031年)(百万米ドル) 199表 169 ラテンアメリカ:医療提供者向け患者体験技術市場(タイプ別)、2024年~2031年(百万米ドル) 200表 170 ブラジル:患者体験技術市場(提供形態別)、2024年~2031年(百万米ドル) 201表171 ブラジル:ソフトウェア/プラットフォーム向け患者体験技術市場(種類別)、2024年~2031年( 百万米ドル) 201表172 ブラジル:サービス分野における患者体験テクノロジー市場、タイプ別、2024年~2031年(百万米ドル) 201表173 ブラジル:患者体験テクノロジー市場(機能別)、2024年~2031年(百万米ドル) 202表174 ブラジル:患者体験テクノロジー市場(エンドユーザー別)、2024年~2031年(百万米ドル) 202表175 ブラジル:医療提供者向け患者体験技術市場(タイプ別)、2024年~2031年(百万米ドル) 203表176 メキシコ:患者体験技術市場(提供形態別)、2024年~2031年 (百万米ドル) 204表 177 メキシコ:医療提供者向け患者体験テクノロジー市場(ソフトウェア/プラットフォーム)、タイプ別、2024年~2031年(百万米ドル) 204表178 メキシコ:患者体験テクノロジー市場(サービス)、タイプ別、2024年~2031年(百万米ドル) 204表179 メキシコ:患者体験テクノロジー市場(機能別)、2024年~2031年(百万米ドル) 205表180 メキシコ:患者体験テクノロジー市場(エンドユーザー別)、2024年~2031年 (百万米ドル) 205表181 メキシコ:医療提供者向け患者体験技術市場、タイプ別、2024年~2031年(百万米ドル) 206表 182 ラテンアメリカその他地域:患者体験テクノロジー市場、提供形態別、2024年~2031年(百万米ドル) 207表183 ラテンアメリカその他地域:患者体験技術市場(ソフトウェア/プラットフォーム向け、種類別、2024年~2031年)(百万米ドル) 207表184 ラテンアメリカその他地域:患者体験テクノロジー市場(サービス別、タイプ別、2024年~2031年)(百万米ドル) 207表185 ラテンアメリカその他地域:患者体験テクノロジー市場、機能別、2024年~2031年(百万米ドル)
208表186 ラテンアメリカその他地域:患者体験技術市場、エンドユーザー別、2024年~2031年(百万米ドル) 208表187 ラテンアメリカその他地域:患者体験技術市場医療提供者向け、タイプ別、2024年~2031年(百万米ドル) 209表188 中東・アフリカ:患者体験技術市場、国別、2024年~2031年(百万米ドル) 210表189 中東・アフリカ:患者体験技術市場、提供形態別、2024年~2031年(百万米ドル) 210表190 中東・アフリカ:患者体験技術市場ソフトウェア/プラットフォーム別、タイプ別、2024年~2031年(百万米ドル) 211表191 中東・アフリカ:患者体験技術市場サービス別、タイプ別、2024年~2031年 (百万米ドル) 211表192 中東・アフリカ:患者体験テクノロジー市場、機能別、2024年~2031年(百万米ドル) 212表193 中東・アフリカ:患者体験技術市場、エンドユーザー別、2024年~2031年(百万米ドル) 212表194 中東・アフリカ:医療提供者向け患者体験テクノロジー市場、タイプ別、2024年~2031年 (百万米ドル) 213表195 GCC諸国:患者体験技術市場、提供形態別、2024年~2031年(百万米ドル) 214表196 GCC諸国:患者体験技術市場ソフトウェア/プラットフォーム別、タイプ別、2024年~2031年(百万米ドル) 214表197 GCC諸国:患者体験技術市場(サービス別)、タイプ別、2024年~2031年(百万米ドル) 214表198 GCC諸国:患者体験テクノロジー市場、機能別、2024年~2031年(百万米ドル) 215表199 GCC諸国:
患者体験技術市場(エンドユーザー別、2024年~2031年)(百万米ドル) 215表200 GCC諸国:医療提供者向け患者体験技術市場(種類別、2024年~2031年) (百万米ドル) 216表 201 サウジアラビア:患者体験技術市場(提供サービス別)、2024年~2031年(百万米ドル) 217表 202 サウジアラビア:ソフトウェア/プラットフォーム向け患者体験テクノロジー市場(タイプ別、2024年~2031年)(百万米ドル) 217表 203 サウジアラビア:患者体験技術市場(サービス)、種類別、2024年~2031年(百万米ドル) 217表 204 サウジアラビア:患者体験技術市場(機能別、2024年~2031年)(百万米ドル) 218表 205 サウジアラビア:患者体験技術市場(エンドユーザー別、2024年~2031年)(百万米ドル) 218表 206 サウジアラビア:医療提供者向け患者体験テクノロジー市場(タイプ別)、2024年~2031年(百万米ドル) 219表 207 UAE:患者体験テクノロジー市場(提供サービス別)、2024年~2031年(百万米ドル) 220表208 アラブ首長国連邦(UAE):ソフトウェア/プラットフォーム向け患者体験技術市場、種類別、2024年~2031年 (百万米ドル) 220表 209 UAE:サービス分野における患者体験テクノロジー市場、タイプ別、2024–2031年 (百万米ドル) 220表 210 UAE:患者体験技術市場(機能別)、2024–2031年(百万米ドル) 221表 211 UAE:
患者体験技術市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 221
表212 UAE:医療提供者向け患者体験技術市場(タイプ別)、2024年~2031年(百万米ドル) 222
表 213 GCC その他の地域:患者体験技術市場(提供形態別)、
2024年~2031年(百万米ドル) 223
表 214 GCCその他の地域:ソフトウェア/プラットフォーム向け患者体験技術市場、タイプ別、2024年~2031年(百万米ドル) 223
表215 GCCその他の地域:サービス向け患者体験技術市場、
タイプ別、2024–2031年(百万米ドル) 223
表216 GCCその他の地域:患者体験技術市場、機能別、
2024–2031年(百万米ドル) 224
表 217 GCC その他の地域:患者体験技術市場(エンドユーザー別)、
2024–2031年(百万米ドル) 224
表 218 GCC その他の地域:医療提供者向け患者体験技術市場(タイプ別)、 2024年~2031年(百万米ドル) 225
表219 南アフリカ:患者体験技術市場、提供サービス別、2024年~2031年(百万米ドル) 226
表220 南アフリカ:患者体験技術 ソフトウェア/プラットフォーム市場、種類別、2024年~2031年(百万米ドル) 226
表221 南アフリカ:患者体験テクノロジー市場(サービス)、
種類別、2024年~2031年(百万米ドル) 226
表 222 南アフリカ:患者体験テクノロジー市場(機能別、2024年~2031年)(百万米ドル) 227
表 223 南アフリカ:患者体験技術市場(エンドユーザー別)、2024年~2031年(百万米ドル) 227
表 224 南アフリカ:医療提供者向け患者体験テクノロジー市場(タイプ別、2024年~2031年)
(百万米ドル) 228表 225 中東・アフリカのその他の地域:患者体験技術市場、提供サービス別、2024年~2031年(百万米ドル) 229表226 中東・アフリカのその他の地域:ソフトウェア/プラットフォーム向け患者体験技術市場(タイプ別、2024年~2031年) (百万米ドル) 229表 227 中東・アフリカのその他の地域:サービス向け患者体験テクノロジー市場、タイプ別、2024年~2031年(百万米ドル) 229表 228 中東・アフリカのその他の地域:患者体験テクノロジー市場、機能別、2024年~2031年(百万米ドル) 230表229 中東・アフリカのその他の地域:患者体験技術市場、エンドユーザー別、2024年~2031年(百万米ドル) 230表230 中東・アフリカのその他の地域:医療提供者向け患者体験テクノロジー市場(タイプ別、2024年~2031年)(百万米ドル) 231表 231 患者体験テクノロジー市場における主要企業の戦略概要、2023年1月~2026年7月 233表 232 患者体験テクノロジー市場:競争の激しさ 237表233 患者体験技術市場:地域別展開状況 244表234 患者体験技術市場:製品・サービス別展開状況 245表 235 患者体験テクノロジー市場:機能別展開状況 246表 236 患者体験テクノロジー市場:エンドユーザー別展開状況 247表 237 患者体験テクノロジー市場:主要スタートアップ/中小企業の詳細リスト 250表 238 患者体験テクノロジー市場:主要スタートアップ/中小企業の主要スタートアップ/中小企業のベンチマーク 251表 239 患者体験テクノロジー市場:ソリューション/サービスのリリース状況(2023年1月~2026年7月) 252表240 患者体験テクノロジー市場:取引動向(2023年1月~2026年7月) 253表241 患者体験テクノロジー市場:事業拡大動向、2023年1月~2026年7月 255表242 プレス・ガニー:会社概要 257表243 プレス・ガニー:提供ソリューション 258表244 プレス・ガニー:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 258表245 プレス・ガニー:取引実績、2023年1月~2026年7月 259表246 ナショナル・リサーチ・コーポレーション:会社概要 261表247 ナショナル・リサーチ・コーポレーション:提供ソリューション 262表248 ナショナル・リサーチ・コーポレーション:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 262表 249 メダリア社:会社概要 264表 250 メダリア社:提供ソリューション 264表 251 メダリア社:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 265表 252 メダリア社:取引実績(2023年1月~2026年7月) 266表 253 フリージア社:会社概要 268表 254 PHREESIA:提供ソリューション 269表 255 PHREESIA:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 270表 256 PHREESIA:取引実績(2023年1月~2026年7月) 270表 257 NICE:会社概要 272表 258 NICE:提供ソリューション 273表 259 R1:会社概要 275表260 R1:提供ソリューション 275表261 R1 RCM社:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 276
表262 R1:取引実績(2023年1月~2026年7月) 277
表263 EPIC SYSTEMS CORPORATION:会社概要 278
表264 EPIC SYSTEMS CORPORATION:提供ソリューション 278
表265 エピック・システムズ・コーポレーション:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 279
表266 エピック・システムズ・コーポレーション:取引実績、2023年1月~2026年7月 280
表267 IQVIA:会社概要 281
表268 IQVIA:提供ソリューション 283
表269 IQVIA:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 283
表270 QUALTRICS:会社概要 284
表 271 QUALTRICS:提供ソリューション 285
表 272 QUALTRICS:取引、2023年1月~2026年7月 285
表 273 QUALTRICS:事業拡大、2023年1月~2026年7月 286
表274 クアルトリクス:その他の動向(2023年1月~2026年7月) 287
表275 レリアスLLC:会社概要 288
表276 RELIAS LLC:提供ソリューション 288
表277 RELIAS LLC:取引実績、2023年1月~2026年7月 289
表278 GETWELLNETWORK, INC.:会社概要 290
表 279 GETWELLNETWORK, INC.:提供ソリューション 290
表 280 GETWELLNETWORK, INC.:ソリューションのリリースおよび機能強化(2023年1月~2026年7月) 291
表 281 GETWELLNETWORK, INC.: 契約状況(2023年1月~2026年7月) 291
表282 サイファーヘルス社:会社概要 292
表283 サイファーヘルス社:提供ソリューション 292
表284 サイファーヘルス社:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 293
表285 サイファーヘルス社:取引実績、2023年1月~2026年7月 293
表286 KYRUUS, INC.:会社概要 294
表287 KYRUUS, INC.:提供ソリューション 294
表288 KYRUUS, INC.:ソリューションのリリースおよび機能強化、
2023年1月~2026年7月 295
表289 KYRUUS, INC.:取引実績(2023年1月~2026年7月) 296
表290 RELATIENT:会社概要 297
表291 RELATIENT:提供ソリューション 297
表292 RELATIENT:ソリューションのリリースおよび機能強化、
2023年1月~2026年7月 298
表293 ALIDA:会社概要 299
表294 ALIDA:提供ソリューション 299
表295 TWILIO INC.: 会社概要 300
表296 TWILIO INC.:提供ソリューション 302
表297 TWILIO INC.:ソリューションのリリースおよび機能強化、
2023年1月~2026年7月 302
表298 TWILIO INC.:取引実績(2023年1月~2026年7月) 303
表299 AVAAMO:会社概要 304
表300 AVAAMO:提供ソリューション 304
表301 AVAAMO:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 305
表302 CERTIFY HEALTH:会社概要 306
表303 CERTIFY HEALTH:提供ソリューション 306
表304 CERTIFY HEALTH:その他の動向、2023年1月~2026年7月 307
表305 LUMA HEALTH INC.:会社概要 308
表306 LUMA HEALTH INC.:提供ソリューション 308
表307 LUMA HEALTH INC.:ソリューションのリリースおよび機能強化、
2023年1月~2026年7月 309
表 308 LUMA HEALTH INC.:取引実績(2023年1月~2026年7月) 309
表 309 SOLUTIONREACH:会社概要 310
表 310 SOLUTIONREACH:提供ソリューション 310
表311 ソリューションリーチ:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 311表312 セールスフォース社:会社概要 312表 313 セールスフォース社:提供ソリューション 314表 314 セールスフォース社:ソリューションのリリースおよび機能強化、2023年1月~2026年7月 315表 315 VITAL:会社概要 317表 316 NEXHEALTH:会社概要 318表 317 COLLECTLY, INC.:会社概要 319表 318 BUSINESS INTEGRITY SERVICES:会社概要 320表319 バンブー・ヘルス:会社概要 321表320 因子分析 332表321 リスク評価:患者体験テクノロジー市場 336
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









