主なポイント
市場概要:
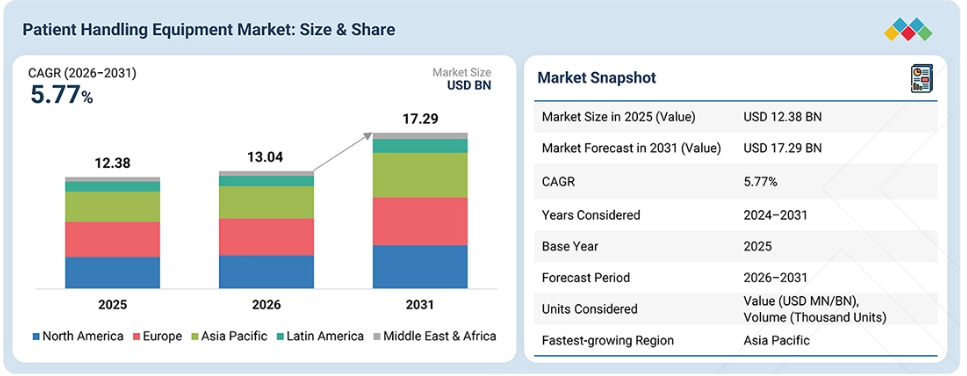
基準年(2025年)の市場規模:123.8億米ドル
現在の市場規模(2026年):130.4億米ドル
予測市場規模(2031年):172.9億米ドル
CAGR(2026年~2031年):5.77%
セグメント別動向:
地域別リーダー:ヨーロッパは、2025年の世界の患者搬送機器市場において、31.5%という最大のシェアを占めました。
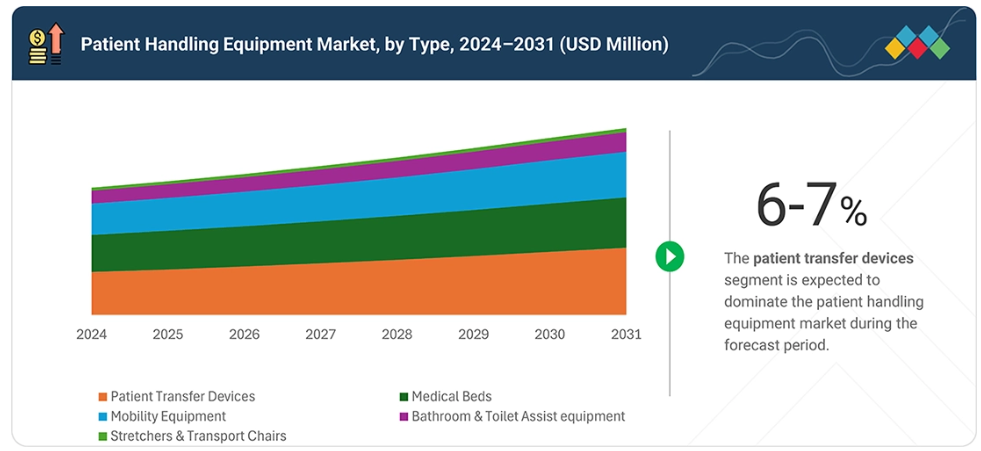
種類別リーダー:患者移送装置は、2025年の患者搬送機器市場において34.2%という最大のシェアを占めました。
用途別リーダー:急性期医療は、2025年の患者搬送機器市場において48.5%という最大のシェアを占めました。
エンドユーザー別リーダー:病院は、患者搬送機器市場において43.9%という最大のシェアを占めました。
市場見通しと競争環境:
ストライカー(アメリカ)およびバクスター(アメリカ)は、強固で確立された製品ポートフォリオと地理的な存在感により、主要プレイヤーとして認められました。
Scewo AG(スイス)(進歩的な企業)およびMyFrido(インド)(対応力の高い企業)は、強力な製品ポートフォリオと効果的な事業戦略に支えられ、スタートアップや中小企業の中で確固たる地位を築いています。
患者搬送機器市場は、高齢化、移動能力の制限、介護者の安全への懸念、および機械式患者搬送機器の導入拡大によって牽引されています。コネクテッド機器、AIを活用したモニタリング、ロボット、スマートベッド、在宅ケアの拡大から、新たな機会が生まれています。しかし、初期の機器コストの高さ、保険償還の制限、医療予算の制約により、特に発展途上市場において導入が制限される可能性があります。主な課題としては、不十分なユーザートレーニング、機器のメンテナンス、相互運用性、コネクテッドデバイスのサイバーセキュリティ、および支援技術へのアクセス制限などが挙げられます。
顧客の顧客に影響を与えるトレンドと変革
患者搬送機器市場は、高齢化、慢性疾患の増加、移動能力の制限の拡大、在宅ケアへの志向の高まりといった、顧客側のトレンドの影響を受けています。病院や介護事業者は、患者の安全、介護者の作業環境、業務効率、および手動搬送の削減をますます優先するようになっています。また、顧客は、スマートベッド、電動リフト、遠隔モニタリング、センサー搭載の移動補助機器など、コネクテッドでインテリジェントな機器を求めています。リハビリテーション施設や高齢者介護施設では、自立を支援する、個人に合わせた、アクセスしやすく、多機能な機器が重視されています。一方、予算の制約、償還の制限、相互運用性の要件、耐久性が高くメンテナンスの手間が少ない製品への需要などが購買決定に影響を与えており、メーカーは費用対効果の高い先進的な患者搬送機器の提供を迫られています。
市場の動向
推進要因:高齢人口の増加と肥満症例の増加
高齢人口の増加と肥満の有病率の上昇は、患者移送機器市場の主要な推進要因となっています。高齢者は、運動機能の低下、バランス障害、加齢に伴う身体機能の障害を経験する可能性が高く、その結果、患者用リフト、移乗補助具、医療用ベッド、車椅子、移動補助具への依存度が高まっています。一方、肥満有病率の上昇に伴い、より高い耐荷重能力、強化された構造、そしてより広い寸法を備えた肥満患者用搬送機器への需要が高まっています。こうした人口動態の傾向により、病院、リハビリ施設、高齢者ケアセンター、在宅医療の現場において、患者の安全な移乗、体位変更、移動支援へのニーズが高まる一方で、介護者の身体的負担を軽減することが求められています。
制約要因:新興経済国における訓練を受けた人材の不足
新興経済国における訓練を受けた医療従事者の不足は、患者搬送機器の導入および効果的な活用を妨げる可能性があります。患者リフト、移乗システム、スリング、調節式ベッド、その他の機器を適切に操作するには、患者と介護者の安全を確保するための十分な訓練が必要です。熟練した医療従事者の確保が困難な場合、機器の誤った選定、不適切な取り扱い方法、不十分なメンテナンス、そして先進的な機器の活用不足につながる恐れがあります。
発展途上市場の医療施設では、資源の制約から、専門的な移送技術よりも基本的な医療ニーズを優先する場合もあります。その結果、研修体制や人材の能力が限られていることが、これらの市場における患者移送機器の効果的な導入を遅らせる可能性があります。
機会:在宅医療サービスへの需要の高まり
在宅医療サービスへの需要の高まりは、患者移送機器メーカーにとって大きな機会をもたらしています。「住み慣れた場所で老後を過ごす」という傾向の拡大、入院期間の短縮、および慢性疾患を持つ患者への継続的なケアにより、特定の介護活動が家庭用環境へと移行しつつあります。
これにより、コンパクトで操作しやすい患者用リフト、調節可能なベッド、車椅子、移乗補助具、シャワーチェア、および家庭に適したその他の移動支援機器に対する需要が生まれています。メーカーは、限られた居住空間向けに設計された、軽量で持ち運び可能、折りたたみ式、かつ使いやすい機器を開発することで、このトレンドを活用することができます。レンタル、リース、メンテナンス、およびリモートサポートのモデルを導入することで、アクセシビリティをさらに向上させ、継続的なサービス機会を創出することが可能です。
課題:肥満患者の移乗に伴う課題
肥満患者の移乗には大きな課題があります。従来の機器では、体重の重い患者に対して十分な耐荷重、寸法、安定性、または機動性を確保できない場合があるためです。医療施設では、より高い荷重を安全に支えるよう設計された、専用の肥満患者用リフト、ベッド、車椅子、ストレッチャー、スリング、および移乗補助器具が必要となる場合があります。
こうした機器には、より強靭な素材、広い操作スペース、補強されたインフラ、および介護者への追加支援が必要となるため、調達コストや運用コストが増加する可能性があります。また、狭い廊下や浴室、家庭用居住空間を肥満患者が移動することも困難になる場合があります。そのため、メーカー各社は、さまざまなケア環境において、安全性、耐久性、快適性、機動性、そして手頃な価格を兼ね備えた高耐荷重機器を開発するという課題に直面しています。
市場のエコシステム
患者搬送機器市場のエコシステムは、原材料および部品サプライヤー、メーカー、販売代理店、医療提供者、エンドユーザー、アフターサービス提供者で構成されています。サプライヤーは、製造に使用される鋼材、アルミニウム、プラスチック、モーター、アクチュエータ、バッテリー、電子部品、車輪、布地、スリングなどを供給しています。
メーカーは、患者用リフト、医療用ベッド、移動支援機器、移乗補助具、および関連機器を設計・組み立てています。製品は、直販、ディーラー、卸売業者、および機関向け調達チャネルを通じて、病院、リハビリ施設、高齢者ケアセンター、在宅医療提供者に届けられます。エンドユーザーには、患者、介護者、医療従事者が含まれます。設置、トレーニング、メンテナンス、修理、スペアパーツ、再生などのアフターサービスは、機器のライフサイクル全体を通じてその性能を維持・支援します。
市場セグメント
患者搬送機器市場:種類別
患者搬送機器市場において、患者移送用機器が最大のシェアを占めています。これは、医療現場全般において頻繁に行われる持ち上げ、移送、体位変更、および移動のニーズに対応しているためです。患者リフト、スリング、空気式移送マットレス、スライディングシートは、ベッド、椅子、ストレッチャー、浴室、その他のケアエリア間で患者を移動させるために広く使用されています。これらの機器の導入は、介護者の筋骨格系損傷の予防や、移乗時の患者の安全性の向上に対する重視が高まっていることに支えられています。
患者搬送機器市場:用途別
急性期医療セグメントが最大のシェアを占めました。これは、病院や急性期医療施設が多数の患者を管理しており、頻繁な移乗、体位変更、および移動支援が必要とされるためです。手術、救急治療、集中治療、および診断処置を受ける患者は、ベッド、手術室、画像診断室、病棟、その他の部門間を移動する必要があることがよくあります。これにより、患者用リフト、ストレッチャー、移乗補助具、医療用ベッド、移動補助具に対する継続的な需要が生まれています。また、急性期患者は、病気、怪我、または処置により移動能力が制限されていたり、介助を必要としたりする場合があり、安全な移乗用機器へのニーズが高まっています。WHOは、患者の移乗を「遅延、ミス、危害を軽減するために適切な手順と機器を必要とする高リスクな時期」と位置付けています。
患者搬送機器市場:エンドユーザー別
病院は、包括的な医療サービスを提供し、移動能力やケアのニーズが異なる多数の患者を受け入れているため、エンドユーザーの中で最大のシェアを占めています。患者搬送機器は、救急部門、集中治療室、手術室、診断部門、病棟、リハビリテーション部門などにおいて、患者の持ち上げ、移乗、体位変更、搬送のために必要とされています。また、病院では、電動リフト、ストレッチャー、調節可能なベッド、移送システム、移動補助具などの専用機器に対するニーズも高まっています。患者の安全や医療従事者の筋骨格系障害の予防がますます重視されるようになったことも、導入を後押ししています。
地域
2025年、アジア太平洋地域が患者搬送機器市場で最大のシェアを占めました
アジア太平洋地域は、高齢化、確立された医療インフラ、および支援技術に対する強い需要により、患者搬送機器市場で大きなシェアを占めました。2025年には、65歳以上の人口が総人口の22%を占め、移動、移乗、および長期介護用機器に対する大きな需要を生み出しました。WHOもまた、高齢化、非感染性疾患、および障害を理由に、アジア太平洋地域全体で支援技術への需要が高まっていることを強調しています。
さらに、アジア太平洋地域には、患者用リフト、医療用ベッド、移動補助機器、移乗補助機器の導入を支える、十分に整備された病院、リハビリテーションサービス、高齢者介護システムが整っています。自立した生活、アクセシビリティ、患者の安全、介護者支援への重視が高まっていることも、同地域の市場での地位をさらに強固なものにしています。
患者搬送機器市場:企業評価マトリックス
患者搬送機器市場のマトリックスにおいて、ストライカー(アメリカ)(スター)、バクスター (アメリカ)(スター)、およびアルジョ(アメリカ)(スター)が、比類のないグローバルな事業展開、強力なブランド認知度、そして患者搬送機器の包括的な製品ポートフォリオを武器に市場をリードしています。インヴァケア・コーポレーション(アメリカ)(新興リーダー)は、様々な用途に対応する患者搬送機器を提供する多用途な製品群により、急速に存在感を高めています。
主要市場プレイヤー
Arjo (Sweden)
Stryker Corporation (US)
Baxter International, Inc. (US)
Invacare Corporation (US)
Savaria Corporation (Canada)
Drive Devilbiss Healthcare (US)
Etac AB (Sweden)
GF Health Products, Inc. (US)
V. Guldmann A/S (Denmark)
Joerns Healthcare LLC (US)
最近の動向
2026年4月:Arjo社は、介護者の負傷を軽減し、業務効率を高め、患者の搬送を改善する革新的な技術を搭載した、最新世代の可動式患者用フロアリフト「Maxi Move 5®」の発売を発表しました。
2026年1月:バクスター・インターナショナル社は、病院のあらゆる環境において、患者の安全性を高め、不必要な移乗を減らし、ケアチームの効率を支援し、患者の快適性を向上させるよう設計された新しいスマートストレッチャー「ダイナモ・シリーズ」の発売を発表しました。
2026年1月:ドライブ・メディカル社は、コンパス・ヘルス・ブランズ社を買収する最終合意を発表し、ProBasics™、Carex®、TheraMed®などを含む、ブランド製品およびプライベートブランドの消費者向け医療製品のポートフォリオを拡大しました。
1 はじめに 35
1.1 調査の目的 35
1.2 市場の定義 35
1.3 調査範囲 36
1.3.1 対象市場および地域別セグメンテーション 36
1.3.2 調査対象の範囲および除外項目 37
1.3.3 調査対象期間 38
1.3.4 調査対象通貨 38
1.4 ステークホルダー 39
1.5 変更点の概要 39
2 エグゼクティブ・サマリー 40
2.1 主な洞察と市場のハイライト 40
2.2 主要な市場参加者:洞察と動向 41
2.3 市場の成長を形作る破壊的トレンド 42
2.4 高成長セグメントおよび新興市場 43
2.5 概要:世界市場規模、成長率、および予測 44
3 プレミアムインサイト 45
3.1 患者搬送機器市場の概要 45
3.2 ヨーロッパ:エンドユーザー別患者搬送機器市場 46
3.3 患者搬送機器市場:地域別の成長機会 47
3.4 患者搬送機器市場:地域別構成 47
3.5 患者搬送機器市場:先進国対
新興経済国 48
4 市場概要 49
4.1 はじめに 49
4.2 市場の動向 49
4.2.1 推進要因 50
4.2.1.1 高齢人口の拡大と肥満症例の増加 50
4.2.1.2 手動による患者移送時の介護者の負傷リスクの高さ 50
4.2.1.3 入院患者数の増加 50
4.2.2 制約要因 51
4.2.2.1 新興経済国における訓練を受けた人材の不足 51
4.2.3 機会 51
4.2.3.1 在宅医療サービスへの需要の高まり 51
4.2.4 課題 51
4.2.4.1 肥満患者の移乗に伴う課題 51
4.2.4.2 医療施設における不適切な建築設計 52
4.3 未充足ニーズと未開拓分野 52
4.3.1 未充足ニーズ 53
4.3.2 未開拓分野における機会 53
4.4 相互に関連する市場とセクター横断的な機会 54
4.4.1 相互に関連する市場 54
4.4.2 セクター横断的な機会 54
4.5 ティア1/2/3の主要企業による戦略的動き 55
5 産業動向 56
5.1 ポーターの5つの力分析 56
5.1.1 新規参入の脅威 57
5.1.2 供給者の交渉力 58
5.1.3 購入者の交渉力 58
5.1.4 代替品の脅威 58
5.1.5 競合の激しさ 58
5.2 マクロ経済の見通し 59
5.2.1 はじめに 59
5.2.2 GDPの動向と予測 59
5.2.3 リハビリテーション機器産業の動向 61
5.3 サプライチェーン分析 61
5.4 バリューチェーン分析 62
5.5 エコシステム分析 64
5.6 価格設定分析 65
5.6.1 主要患者搬送製品の平均販売価格の推移、
主要企業別(2023年~2025年) 65
5.6.2 主要患者搬送製品の平均販売価格の推移、
地域別(2023年~2025年) 66
5.7 貿易分析 67
5.7.1 HSコード9402の輸入シナリオ 67
5.7.2 HSコード9402の輸出シナリオ 67
5.8 主要な会議およびイベント(2026年~2027年) 68
5.9 顧客の事業に影響を与えるトレンド/ディスラプション 69
5.10 投資および資金調達のシナリオ 69
5.11 2025年のアメリカ関税が患者搬送機器市場に与える影響 70
5.11.1 はじめに 70
5.11.2 主な関税率 71
5.11.3 価格への影響分析 72
5.11.4 国・地域への影響 72
5.11.4.1 北米 72
5.11.4.2 ヨーロッパ 72
5.11.4.3 アジア太平洋地域 72
5.11.5 最終用途産業への影響 73
6 顧客動向および購買行動 74
6.1 意思決定プロセス 74
6.2 購入に関わるステークホルダーおよび購入評価基準 74
6.2.1 購入プロセスにおける主要なステークホルダー 74
6.2.2 主要な購入基準 75
6.3 導入障壁および内部的な課題 76
6.4 各種最終用途産業における未充足ニーズ 76
6.5 市場の収益性 77
6.5.1 収益の可能性 77
6.5.2 コストの動向 77
6.5.3 主要用途における利益率向上の機会 77
7 持続可能性と規制環境 79
7.1 地域ごとの規制とコンプライアンス 79
7.1.1 規制機関、政府機関、およびその他の組織 79
7.1.2 産業基準 81
7.2 サステナビリティへの取り組み 82
7.2.1 カーボンインパクトとエコアプリケーション 82
7.2.1.1 カーボンインパクトの削減 83
7.2.1.2 エコアプリケーション 83
7.3 サステナビリティへの影響および規制政策の取り組み 83
7.4 認証、表示、およびエコ基準 84
7.5 費用回収分析 85
8 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 86
8.1 主要な新興技術 86
8.1.1 IoT対応およびネットワーク接続型患者搬送機器 86
8.1.2 スマートセンサーおよび負荷モニタリングシステム 86
8.2 補完的技術 86
8.2.1 医療情報交換 86
8.2.2 電子カルテ(EHR)との統合 87
8.3 技術・製品ロードマップ 87
8.3.1 短期(2025年~2027年) | 基盤整備と初期の商用化 87
8.3.2 中期(2027年~2030年) | 拡大と標準化 88
8.3.3 長期(2030~2035年以降) | 大規模商用化とディスラプション 88
8.4 特許分析 89
8.4.1 インサイト:管轄区域および主要出願者分析 90
8.5 将来の応用分野 90
8.5.1 AIを活用した患者搬送、転倒防止、
およびインテリジェント・モビリティ 91
8.5.2 コネクテッドな患者搬送、遠隔モニタリング、
およびスマートケア・エコシステム 91
8.6 AI/汎用AIが患者搬送機器市場に与える影響 92
8.6.1 主なユースケースと市場の可能性 92
8.6.2 患者搬送機器市場におけるAI導入の事例研究
93
8.6.3 相互に連携する隣接エコシステムと市場プレイヤーへの影響 93
8.6.4 患者搬送機器市場における生成AI導入に対する顧客の準備状況 94
9 患者搬送機器市場(種類別) 95
9.1 はじめに 96
9.2 患者移送機器 96
9.2.1 患者リフト 97
9.2.1.1 天井式リフト 98
9.2.1.1.1 2025年には天井式リフトが最大の市場シェアを占めました 98
9.2.1.2 階段・車椅子用リフト 99
9.2.1.2.1 在宅ケアサービスへの需要の高まりが市場を牽引 99
9.2.1.3 移動式リフト 100
9.2.1.3.1 転倒リスクの低減と在院日数の短縮が需要を後押し 100
9.2.1.4 着座から起立へのリフト 101
9.2.1.4.1 患者の自立を促進し、介護者の筋骨格系損傷のリスクを低減できる点が成長を牽引 101
9.2.1.5 入浴・プール用リフト 103
9.2.1.5.1 固定式、リクライニング式、横臥式などの多様なオプションが利用可能であることが需要を後押し 103
9.2.2 スリング 104
9.2.2.1 医療用リフトスリングの利用を促進する政府の政策や法規制が、導入を後押ししています 104
9.2.3 エアアシスト式横移動マットレス 105
9.2.3.1 再利用可能なエアアシスト式マットレス 105
9.2.3.1.1 需要を高めるための耐久性と長寿命 105
9.2.3.2 患者1人用のエアアシスト式マットレス 106
9.2.3.2.1 洗濯に伴うコストと物流の負担を軽減する使い捨てエアアシスト式マットレス 106
9.2.4 スライディングシート(ローラー/チューブ) 108
9.2.4.1 患者の安全性を高め、職場での負傷を減らす効果により、スライディングシートの需要が拡大しています 108
9.2.5 付属品 109
9.2.5.1 患者搬送機器の通常の摩耗や損傷による交換部品の継続的な需要が、市場の成長を支えています 109
9.3 医療用ベッド 110
9.3.1 電動ベッド 110
9.3.1.1 患者の快適性と介護者の効率性を両立させる調整可能なベッドへの需要の高まりが、市場の成長を後押ししています 110
9.3.2 手動式ベッド 111
9.3.2.1 手動式ベッドの初期費用の低さと長期的な耐久性が、市場の成長を持続させる見込みです 111
9.3.3 セミ電動ベッド 113
9.3.3.1 軽量設計、運搬の容易さ、そして十分な耐荷重能力が、在宅ケア環境における需要を牽引しています 113
9.3.4 スマートベッド 114
9.3.4.1 高度な患者モニタリングおよび安全ソリューションへの需要の高まりが市場を牽引 114
9.4 移動支援機器 115
9.4.1 車椅子およびスクーター 116
9.4.1.1 電動車椅子 116
9.4.1.1.1 患者の移動性の向上とカスタマイズオプションの拡充が需要を押し上げる 116
9.4.1.2 モビリティスクーター 118
9.4.1.2.1 デザインの進歩と、生活の質を向上させるモビリティソリューションへの需要の高まりが、モビリティスクーターの普及を引き続き牽引する 118
9.4.1.3 手動車いす 119
9.4.1.3.1 手動車いすのシンプルさと耐久性、そしてバッテリー充電に依存しない利便性により、患者と介護者の双方から好まれる選択肢となっています 119
9.4.1.4 スマート車いす 120
9.4.1.4.1 世界的な障害率の上昇と、自律型移動機器への需要の高まりが市場を牽引します 120
9.4.2 歩行補助具 122
9.4.2.1 歩行器 122
9.4.2.1.1 世界的な高齢者人口の増加と転倒予防への意識の高まりにより、歩行器の需要が増加しています 122
9.4.2.2 杖 123
9.4.2.2.1 バランス障害や移動能力の制限を抱える高齢人口の増加が、市場の成長を牽引します 123
9.4.2.3 松葉杖 124
9.4.2.3.1 下肢の負傷の発生率の増加が、松葉杖セグメントの成長を牽引します 124
9.5 浴室・トイレ用補助器具 125
9.5.1 便器付き椅子 126
9.5.1.1 在宅医療や住み慣れた場所での老後生活への志向の高まりが、在宅ケアや
リハビリテーションの現場における便器付き椅子の導入を後押ししています 126
9.5.2 シャワーチェア 127
9.5.2.1 滑り止め脚、高さ調節機能、クッション付きシートなどを備えた製品設計の改良が、シャワーチェアの普及に寄与しています 127
9.5.3 移乗用ベンチ 129
9.5.3.1 高齢者や移動に支障のある患者の間で、安全かつ自立した浴室での移乗に対するニーズが高まっており、これが成長を後押ししています 129
9.6 ストレッチャーおよび搬送用椅子 130
9.6.1 安全かつ効率的な患者搬送に対する需要の高まりが、このセグメントの成長を牽引 130
10 用途別患者搬送機器市場 132
10.1 はじめに 133
10.2 急性期医療 133
10.2.1 事故件数の増加と、高度な
救急・外傷医療へのニーズの高まりが市場の成長を牽引 133
10.3 長期ケア 134
10.3.1 高齢化の進展および慢性疾患・障害の有病率の増加が市場の成長を後押し 134
10.4 リハビリテーションケア 135
10.4.1 慢性疾患の増加に後押しされた
リハビリテーションサービスに対する世界的な需要の高まりが市場を牽引 135
10.5 肥満治療 137
10.5.1 肥満人口の増加が市場の成長を支えます 137
10.6 その他の用途 138
11 エンドユーザー別患者搬送機器市場 139
11.1 はじめに 140
11.2 病院 140
11.2.1 病院への患者入院数の増加により、安全かつ効率的な移動機器の需要が高まり、市場の成長を牽引 140
11.3 在宅医療 141
11.3.1 高齢人口の増加に伴い、安全で在宅での移動支援が求められ、セグメントの成長を牽引 141
11.4 高齢者介護施設 143
11. 4.1 市場成長を支える、高齢者介護施設における人間工学に基づいた効率的な患者移乗機器の導入拡大 143
11.5 リハビリテーション施設 144
11.5.1 長期的な移動支援を必要とする障害のグローバルな負担の増加が、セグメントの成長を牽引 144
11.6 その他のエンドユーザー 145
12 地域別患者搬送機器市場 147
12.1 はじめに 148
12.2 北米 149
12.2.1 アメリカ 154
12.2.1.1 予測期間中、アメリカが北米の患者搬送機器市場を牽引 154
12.2.2 カナダ 158
12.2.2.1 障害者人口の増加が、カナダの患者搬送機器市場の成長を後押しする見込み 158
12.3 ヨーロッパ 162
12.3.1 ドイツ 168
12.3.1.1 予測期間中、ドイツがヨーロッパの患者搬送機器市場を牽引する見込み 168
12.3.2 英国 172
12.3.2.1 病院インフラへの政府投資の増加が、英国における患者搬送機器の需要を牽引する見込み 172
12.3.3 フランス 176
12.3.3.1 高い医療支出と政府投資が、フランスにおける患者搬送機器市場の急速な成長を促進する見込み 176
12.3.4 イタリア 180
12.3.4.1 イタリアにおける急速な高齢化と負傷率の上昇が、患者搬送機器市場の成長を牽引する見込みです 180
12.3.5 スペイン 184
12.3.5.1 障害者の増加と移動上の課題が市場を牽引 184
12.3.6 その他のヨーロッパ諸国 188
12.4 アジア太平洋地域 193
12.4.1 中国 198
12.4.1.1 予測期間中、中国がアジア太平洋地域の患者搬送機器市場を牽引する見込み 198
12.4.2 インド 203
12.4.2.1 慢性疾患の負担と医療インフラの拡充が、インドにおける患者搬送機器の成長を支える 203
12.4.3 日本 207
12.4.3.1 介護者における筋骨格系疾患の高い有病率が、日本の市場拡大を後押しする見込みです 207
12.4.4 オーストラリア 211
12.4.4.1 高齢化と在宅ケアへの志向の高まりが市場の成長を牽引 211
12.4.5 韓国 216
12.4.5.1 糖尿病および慢性腎臓病(CKD)の有病率の増加が市場の成長を牽引 216
12.4.6 アジア太平洋地域のその他 220
12.5 南米アメリカ 224
12.5.1 ブラジル 229
12.5.1.1 慢性疾患の負担と主要病院の拡張が、市場の成長を大幅に牽引する見込み 229
12.5.2 メキシコ 233
12.5.2.1 肥満率の上昇とそれに伴う入院需要が市場成長を後押し 233
12.5.3 その他の南米アメリカ諸国 237
12.6 中東・アフリカ 241
12.6.1 GCC諸国 246
12.6.1.1 医療インフラへの投資拡大が市場を牽引 246
12.6.2 中東・アフリカのその他の地域 250
13 競争環境 255
13.1 概要 255
13.2 主要企業の戦略/成功への鍵 255
13.2.1 患者搬送機器市場における主要企業の戦略の概要 255
13.3 売上高分析(2021年~2025年) 257
13.4 市場シェア分析(2025年) 257
13.5 企業評価マトリックス:主要プレイヤー(2025年) 260
13.5.1 スター企業 260
13.5.2 新興リーダー企業 260
13.5.3 普及型企業 260
13.5.4 参入企業 260
13.5.5 企業の事業展開:主要企業、2025年 262
13.5.5.1 企業の事業展開 262
13.5.5.2 地域別の事業展開 263
13.5.5.3 種類別の事業展開 264
13.5.5.4 アプリケーション別展開状況 265
13.5.5.5 エンドユーザー別展開状況 266
13.6 企業評価マトリックス:スタートアップ/中小企業、2025年 267
13.6.1 先進的な企業 267
13.6.2 対応力のある企業 267
13.6.3 ダイナミックな企業 267
13.6.4 スタートブロック 267
13.6.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 269
13.6.5.1 主要なスタートアップ/中小企業の詳細リスト 269
13.6.5.2 主要な新興企業/スタートアップの競合ベンチマーク 269
13.7 企業価値評価および財務指標 270
13.7.1 財務指標 270
13.7.2 企業評価 270
13.8 ブランド・製品比較 271
13.9 競争環境 272
13.9.1 新製品発売 272
13.9.2 取引 275
13.9.3 事業拡大 277
13.9.4 その他の動向 278
14 企業概要 279
14.1 主要企業 279
14.1.1 ARJO 279
14.1.1.1 事業概要 279
14.1.1.2 提供製品 281
14.1.1.3 最近の動向 284
14.1.1.3.1 新製品の発売 284
14.1.1.3.2 取引 285
14.1.1.3.3 事業拡大 285
14.1.1.3.4 その他の動向 285
14.1.1.4 MnMの見解 286
14.1.1.4.1 勝利への権利 286
14.1.1.4.2 戦略的選択 286
14.1.1.4.3 弱点および競合上の脅威 286
14.1.2 BAXTER INTERNATIONAL, INC. 287
14.1.2.1 事業概要 287
14.1.2.2 提供製品 288
14.1.2.3 最近の動向 291
14.1.2.3.1 新製品の発売 291
14.1.2.4 MnMの見解 291
14.1.2.4.1 勝利への権利 291
14.1.2.4.2 戦略的選択 291
14.1.2.4.3 弱点および競合上の脅威 291
14.1.3 SAVARIA 292
14.1.3.1 事業概要 292
14.1.3.2 提供製品 293
14.1.3.3 最近の動向 296
14.1.3.3.1 事業拡大 296
14.1.3.4 MnMの見解 297
14.1.3.4.1 勝利への権利 297
14.1.3.4.2 戦略的選択 297
14.1.3.4.3 弱点および競合上の脅威 297
14.1.4 ストライカー・コーポレーション 298
14.1.4.1 事業概要 298
14.1.4.2 提供製品 299
14.1.4.2.1 事業拡大 301
14.1.4.3 MnMの見解 301
14.1.4.3.1 勝利への権利 301
14.1.4.3.2 戦略的選択 301
14.1.4.3.3 弱点および競合上の脅威 302
14.1.5 DRIVE DEVILBISS 医療 303
14.1.5.1 事業概要 303
14.1.5.2 提供製品 303
14.1.5.3 最近の動向 306
14.1.5.3.1 新製品の発売 306
14.1.5.3.2 取引 306
14.1.5.4 MnMの見解 307
14.1.5.4.1 勝利への権利 307
14.1.5.4.2 戦略的選択 307
14.1.5.4.3 弱点および競合上の脅威 307
14.1.6 INVACARE 南米アメリカ 308
14.1.6.1 事業概要 308
14.1.6.2 提供製品 308
14.1.7 ETAC AB 310
14.1.7.1 事業概要 310
14.1.7.2 取り扱い製品 310
14.1.7.3 最近の動向 312
14.1.7.3.1 新製品の発売 312
14.1.7.3.2 取引 313
14.1.8 GF HEALTH PRODUCTS, INC. 314
14.1.8.1 事業概要 314
14.1.8.2 取り扱い製品 315
14.1.8.3 最近の動向 318
14.1.8.3.1 新製品の発売 318
14.1.8.3.2 取引 319
14.1.9 GULDMANN INC. 320
14.1.9.1 事業概要 320
14.1.9.2 取り扱い製品 321
14.1.10 JOERNS 医療 324
14.1.10.1 事業概要 324
14.1.10.2 取り扱い製品 324
14.1.10.3 最近の動向 325
14.1.10.3.1 新製品の発売 325
14.1.10.3.2 取引 325
14.1.11 MEDLINE 326
14.1.11.1 事業概要 326
14.1.11.2 提供製品 327
14.1.11.3 最近の動向 328
14.1.11.3.1 取引 328
14.1.12 PRISM 医療グループ 329
14.1.12.1 事業概要 329
14.1.12.2 提供製品 329
14.1.12.3 最近の動向 330
14.1.12.3.1 取引 330
14.1.12.3.2 事業拡大 331
14.1.13 LINET GROUP SE 332
14.1.13.1 事業概要 332
14.1.13.2 提供製品 332
14.1.13.3 最近の動向 333
14.1.13.3.1 取引 333
14.1.13.3.2 事業拡大 333
14.1.14 STIEGELMEYER GMBH & CO. KG(STIEGELMEYERグループ傘下企業) 334
14.1.14.1 事業概要 334
14.1.14.2 取り扱い製品 334
14.1.15 DHCARE 336
14.1.15.1 事業概要 336
14.1.15.2 取り扱い製品 336
14.1.15.3 最近の動向 337
14.1.15.3.1 新製品の発売 337
14.1.15.3.2 取引 338
14.1.15.3.3 事業拡大 338
14.1.16 MALVESTIO SPA 339
14.1.16.1 事業概要 339
14.1.16.2 取り扱い製品 339
14.1.17 EZ WAY INC. 340
14.1.17.1 事業概要 340
14.1.17.2 提供製品 340
14.1.18 PERMOBIL HOLDING AB 344
14.1.18.1 事業概要 344
14.1.18.2 取り扱い製品 345
14.1.18.3 最近の動向 345
14.1.18.3.1 新製品の発売 345
14.1.18.3.2 取引 346
14.1.18.3.3 その他の動向 346
14.1.19 MERITS HEALTH PRODUCTS, INC. 347
14.1.19.1 事業概要 347
14.1.19.2 取り扱い製品 347
14.1.19.3 最近の動向 349
14.1.19.3.1 取引 349
14.1.20 ウィンケア・グループ 350
14.1.20.1 事業概要 350
14.1.20.2 取り扱い製品 350
14.1.20.3 最近の動向 351
14.1.20.3.1 取引 351
14.2 その他の企業 352
14.2.1 パラマウント・ベッド・ホールディングス株式会社 352
14.2.2 サンライズ・メディカル 353
14.2.3 プライド・モビリティ・プロダクツ社 355
14.2.4 アンタノ・グループ 356
14.2.5 オッセンベルク社 357
15 調査方法 358
15.1 調査データ 358
15.1.1 二次データ 359
15.1.1.1 二次情報源からの主要データ 360
15.1.2 一次データ 360
15.1.2.1 一次情報源からの主要データ 362
15.1.2.2 産業に関する主要な知見 363
15.2 市場規模の推計
364
15.3 市場の内訳およびデータの三角測量 368
15.4 市場ランキング分析 369
15.5 本調査の前提条件 369
15.6 調査の限界 369
15.6.1 方法論に関連する限界 369
15.6.2 調査範囲に関連する限界 370
15.7 リスク評価 370
16 付録 371
16.1 ディスカッション・ガイド 371
16.2 ナレッジストア:Markets and Marketsの購読ポータル 378
16.3 カスタマイズオプション 380
16.4 関連レポート 380
16.5 著者情報 381
表1 患者搬送機器市場:対象範囲および除外項目 37
表2 標準為替レート 39
表3 患者搬送機器市場:ポーターの5つの力分析 56
表4 主要国別のGDP変化率(2021年~2030年) 60
表5 主要患者搬送製品の平均販売価格の推移、
主要企業別(2023年~2025年)(米ドル) 65
表6 主要患者搬送製品の平均価格推移、
地域別、2023年~2025年(米ドル) 66
表7 HSコード9402に該当する患者搬送機器の輸入データ、
国別、2020年~2025年(百万米ドル) 67
表8 HSコード9402に該当する患者搬送機器の輸出データ、
国別、2020年~2025年(百万米ドル) 68
表9 患者搬送機器市場:主要な
会議・イベントの詳細一覧(2026年~2027年) 68
表10 アメリカ調整済み相互関税率 71
表11 患者搬送機器に適用される主要な製品関連関税 71
表12 患者搬送機器の購入プロセスに対するステークホルダーの影響
75
表13 患者搬送機器のトップ3メーカーにおける主要な購入基準 75
表14 患者搬送機器市場:未充足ニーズ/
エンドユーザーの期待 76
表15 北米:規制機関、政府機関、
およびその他の組織 79
表16 ヨーロッパ:規制機関、政府機関、
およびその他の組織 79
表17 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 80
表18 南米アメリカ:規制機関、政府機関、
およびその他の組織 81
表19 中東・アフリカおよびGCC諸国:規制機関、政府機関、およびその他の組織 81
表20 患者搬送機器市場におけるグローバル基準 82
表21 患者搬送機器市場における認証、表示、および環境基準
84
表22 主なユースケースと市場の可能性 92
表23 患者搬送機器市場:AI導入に関連する
事例研究 93
表24 相互に関連する隣接エコシステムと市場プレイヤーへの影響 93
表25 患者搬送機器市場:種類別、2024年~2031年(百万米ドル) 96
表26 患者移送装置を提供する主要企業 96
表27 患者移送装置の患者搬送機器市場、
種類別、2024年~2031年(百万米ドル) 97
表28 患者リフトの患者搬送機器市場、種類別、
2024年~2031年(百万米ドル) 98
表29 天井リフトの患者搬送機器市場、国別、2024年~2031年(百万米ドル) 99
表30 階段・車椅子用リフトの患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 100
表31 移動式リフトの患者搬送機器市場、国別、
2024年~2031年(百万米ドル) 101
表32 国別 座り立ちリフト用患者搬送機器市場、2024年~2031年(百万米ドル) 102
表33 入浴・プール用リフトの患者搬送機器市場(国別、2024年~2031年)(百万米ドル) 103
表34 スリングの患者搬送機器市場(国別、
2024年 –2031年(百万米ドル) 104
表35 エアアシスト式横移動用マットレスに関する患者移送機器市場、種類別、2024–2031年(百万米ドル) 105
表36 再利用可能なエアアシスト式マットレスに関する患者搬送機器市場(国別、2024年~2031年)(百万米ドル) 106
表37 患者搬送機器市場:1人用エアアシストマットレス、国別、2024年~2031年(百万米ドル) 107
表38 患者搬送機器市場:スライディングシート、
国別、2024年~2031年(百万米ドル) 108
表39 患者搬送機器市場:付属品、
国別、2024年~2031年(百万米ドル) 109
表40 医療用ベッドの患者搬送機器市場、
種類別、2024年~2031年(百万米ドル) 110
表41 電動ベッドの患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 111
表42 手動式ベッドの患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 112
表43 セミ電動ベッドの患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 113
表44 スマートベッドの患者搬送機器市場、国別、
2024–2031年(百万米ドル) 114
表45 移動支援機器を提供する主要企業 115
表46 移動支援機器の患者搬送機器市場、種類別、 2024年~2031年(百万米ドル) 116
表47 車椅子およびスクーター向け患者搬送機器市場、
種類別、2024年~2031年(百万米ドル) 116
表48 電動車椅子向け患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 117
表49 モビリティスクーター向け患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 118
表50 手動車いすの患者移乗機器市場、
国別、2024年~2031年(百万米ドル) 120
表51 スマート車椅子向け患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 121
表52 歩行補助具の患者移乗機器市場、
種類別、2024年~2031年(百万米ドル) 122
表53 歩行器に関する患者搬送機器市場(国別、
2024年~2031年)(百万米ドル) 123
表54 杖に関する患者搬送機器市場(国別、
2024年~2031年) (百万米ドル) 124
表55 国別 松葉杖用患者移動支援機器市場、
2024年~2031年(百万米ドル) 125
表56 浴室・トイレ用補助機器を提供する主要企業 126
表57 浴室・トイレ介助用患者搬送機器市場(種類別、2024年~2031年)(百万米ドル) 126
表58 2024年~2031年の国別便器用椅子市場(患者移乗用機器)(百万米ドル) 127
表59 2024年~2031年の国別シャワー用椅子市場(患者移乗用機器) (百万米ドル) 128
表 60 2024年~2031年の国別移乗用ベンチ市場(患者搬送機器)(百万米ドル) 129
表61 ストレッチャーおよび搬送用チェアを提供する主要企業 130
表62 国別ストレッチャーおよび搬送用チェア市場(2024年~2031年)(百万米ドル) 131
表63 患者搬送機器市場(用途別)、
2024年~2031年(百万米ドル) 133
表64 急性期医療用途の患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 134
表65 長期ケア用途向け患者搬送機器市場、国別、2024年~2031年(百万米ドル) 135
表66 リハビリテーションケア用途の患者搬送機器市場、国別、2024年~2031年(百万米ドル) 136
表67 肥満患者ケア用途の患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 137
表68 その他の用途向け患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 138
表69 患者搬送機器市場、エンドユーザー別、
2024年~2031年(百万米ドル) 140
表70 病院向け患者搬送機器市場(国別)、
2024年~2031年(百万米ドル) 141
表71 在宅医療向け患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 142
表72 高齢者介護施設向け患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 143
表73 リハビリテーション施設向け患者搬送機器市場、
国別、2024年~2031年(百万米ドル) 145
表74 その他のエンドユーザー向け患者移送機器市場、
国別、2024年~2031年(百万米ドル) 146
表75 地域別患者搬送機器市場、2024年~2031年(百万米ドル) 148
表76 北米:患者搬送機器市場、種類別、
2024年~2031年(千台) 149
表77 北米:患者搬送機器市場、国別、
2024年~2031年(百万米ドル) 149
表78 北米:患者搬送機器市場、種類別、
2024年~2031年(百万米ドル) 150
表79 北米:患者移送装置の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 150
表80 北米:患者搬送機器市場(患者リフト)、種類別、2024年~2031年
(百万米ドル) 151
表81 北米:患者移送用エアアシスト横移動マットレス市場(種類別、2024年~2031年)(百万米ドル) 151
表82 南米アメリカ:患者搬送機器市場(医療用ベッド、種類別、2024年~2031年)(百万米ドル) 151
表83 北米:移動補助機器の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 152
表84 北米:車椅子およびスクーターの患者搬送機器市場(種類別、2024年~2031年) (百万米ドル) 152
表85 北米:歩行補助具の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 152
表86 北米:患者移送機器市場(浴室・トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 153
表87 南米アメリカ:患者搬送機器市場、用途別、2024年~2031年 (百万ドル) 153
表88 北米:患者搬送機器市場(エンドユーザー別)、
2024年~2031年(百万ドル) 153
表89 アメリカ:患者搬送機器市場(種類別)、
2024年~2031年(百万ドル) 154
表90 アメリカ:患者移送装置の患者搬送機器市場、種類別、2024年~2031年(百万ドル) 155
表91 アメリカ:患者リフトの患者搬送機器市場、種類別、
2024年~2031年(百万ドル) 155
表 92 アメリカ:エアアシスト式横移動マットレスに関する患者搬送機器市場、種類別、2024年~2031年(百万ドル) 155
表93 アメリカ:患者移送機器市場(医療用ベッド)、種類別、2024年~2031年 (ドル) 156
表94 アメリカ:移動補助機器の患者搬送機器市場、種類別、2024年~2031年(ドル) 156
表95 アメリカ:患者搬送機器市場(車椅子およびスクーター)、種類別、2024年~2031年(百万ドル) 156
表96 アメリカ:歩行補助具の患者搬送機器市場、種類別、2024年~2031年 (百万ドル) 157
表97 アメリカ:浴室・トイレ補助機器の患者移送機器市場、種類別、2024年~2031年(百万ドル) 157
表98 アメリカ:患者移送機器市場(用途別)、
2024年~2031年(百万ドル) 157
表99 アメリカ:患者移送機器市場(エンドユーザー別)、
2024年~2031年(百万ドル) 158
表100 カナダ:患者搬送機器市場(種類別)、
2024年~2031年(百万米ドル) 158
表101 カナダ:患者移送装置の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 159
表102 カナダ:患者搬送機器市場(患者リフト)、種類別、2024年~2031年(百万米ドル) 159
表103 カナダ:エアアシスト式横移動マットレス市場(患者搬送機器)、種類別、2024年~2031年(百万米ドル) 159
表104 カナダ:患者移送機器市場(医療用ベッド)、
種類別、2024年~2031年(百万米ドル) 160
表105 カナダ:移動補助機器の患者搬送機器市場、
種類別、2024年~2031年(百万米ドル) 160
表106 カナダ:車椅子およびスクーターの患者搬送機器市場、種類別、2024年 –2031年(百万米ドル) 160
表107 カナダ:歩行補助具の患者搬送機器市場、
種類別、2024年~2031年(百万米ドル) 161
表108 カナダ:患者移送機器市場(浴室・トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 161
表109 カナダ:患者移送機器市場(用途別)、
2024年~2031年(百万米ドル) 161
表110 カナダ:患者搬送機器市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 162
表111 ヨーロッパ:患者搬送機器市場(種類別)、
2024年~2031年(千台) 163
表112 ヨーロッパ:患者搬送機器市場(国別)、
2024年~2031年(百万米ドル) 164
表113 ヨーロッパ:患者搬送機器市場(種類別)、
2024年~2031年(百万米ドル) 164
表 114 ヨーロッパ:患者移送装置の患者搬送機器市場、種類別、2024年~2031年 (百万米ドル) 164
表115 ヨーロッパ:患者搬送機器市場(患者リフト)、
種類別、2024年~2031年(百万米ドル) 165
表116 ヨーロッパ:患者移送用エアアシスト横移動マットレス市場(種類別、2024年~2031年)(百万米ドル) 165
表117 ヨーロッパ:患者搬送機器市場(医療用ベッド)、
種類別、2024年~2031年 (百万米ドル) 165
表 118 ヨーロッパ:患者移送機器市場(移動補助機器)、
種類別、2024年~2031年(百万米ドル) 166
表 119 ヨーロッパ:車椅子およびスクーター向け患者移送機器市場(種類別、2024年~2031年)(百万米ドル) 166
表 120 ヨーロッパ:歩行補助具向け患者移送機器市場、
種類別、2024年~2031年(百万米ドル) 166
表121 ヨーロッパ:患者移送機器市場(浴室・トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 167
表122 ヨーロッパ:患者搬送機器市場、用途別、
2024年~2031年(百万米ドル) 167
表123 ヨーロッパ:患者搬送機器市場、エンドユーザー別、
2024年~2031年(百万米ドル) 167
表124 ドイツ:患者搬送機器市場、種類別、
2024年~2031年(百万米ドル) 168
表125 ドイツ: 患者移送装置向け患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 168
表126 ドイツ:患者リフト向け患者搬送機器市場、
種類別、2024年~2031年(百万米ドル) 169
表127 ドイツ:エアアシスト式横移動マットレス市場(患者搬送機器)、種類別、2024年~2031年(百万米ドル) 169
表128 ドイツ:患者移送機器市場(医療用ベッド)、
種類別、2024年~2031年(百万米ドル) 169
表129 ドイツ:移動支援機器の患者移送機器市場、種類別、2024年~2031年(百万米ドル) 170
表130 ドイツ:車椅子およびスクーターの患者移乗機器市場、種類別、2024年~2031年(百万米ドル) 170
表131 ドイツ:歩行補助具向け患者移送機器市場、
種類別、2024年~2031年(百万米ドル) 170
表132 ドイツ: 種類別 ドイツの浴室・トイレ補助用患者搬送機器市場、2024年~2031年(百万米ドル) 171
表133 ドイツ:患者移送機器市場(用途別)、
2024年~2031年(百万米ドル) 171
表134 ドイツ:患者移送機器市場(エンドユーザー別)、
2024年~2031年 (百万米ドル) 171
表135 英国:患者搬送機器市場、種類別、
2024年~2031年(百万米ドル) 172
表136 英国:患者移送装置の患者搬送機器市場(種類別)、2024年~2031年(百万米ドル) 173
表137 英国:患者リフトの患者搬送機器市場(種類別)、
2024年~2031年(百万米ドル) 173
表138 英国:患者移送用エアアシスト横移動マットレス市場(種類別)、2024年~2031年(百万米ドル) 173
表139 英国:患者搬送機器市場(医療用ベッド)、種類別、2024–2031年(百万米ドル) 174
表140 英国:患者搬送機器市場(移動補助機器)、
種類別、2024年~2031年(百万米ドル) 174
表141 英国:患者搬送機器市場(車椅子・スクーター)、種類別、2024年~2031年(百万米ドル) 174
表142 英国:歩行補助具向け患者移送機器市場、
種類別、2024年~2031年(百万米ドル) 175
表143 英国:患者移送機器市場(浴室・トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 175
表144 英国:患者移送機器市場、用途別、
2024年~2031年(百万米ドル) 175
表145 英国:患者搬送機器市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 176
表146 フランス:患者搬送機器市場(種類別)、
2024年~2031年(百万米ドル) 177
表147 フランス:患者移送装置市場(種類別)、2024年~2031年 (百万米ドル) 177
表 148 フランス:患者搬送機器市場(患者リフト)、種類別、2024年~2031年(百万米ドル) 177
表149 フランス:患者移送用エアアシスト横移動マットレス市場(種類別、2024年~2031年)(百万米ドル) 178
表150 フランス:患者移送機器市場(医療用ベッド、種類別、2024年~2031年)(百万米ドル) 178
表151 フランス:患者移送機器市場(移動補助機器、
種類別、2024年~2031年(百万米ドル) 178
表152 フランス:患者搬送機器市場(車椅子・スクーター)、種類別、2024年~2031年(百万米ドル) 179
表153 フランス:歩行補助具向け患者移乗機器市場、
種類別、2024年~2031年(百万米ドル) 179
表154 フランス:患者移送機器市場(浴室・トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 179
表155 フランス:患者移送機器市場(用途別)、
2024年~2031年(百万米ドル) 180
表156 フランス:患者移送機器市場(エンドユーザー別)、
2024年~2031年 (百万米ドル) 180
表157 イタリア:患者搬送機器市場(種類別)、
2024年~2031年(百万米ドル) 181
表158 イタリア:患者移送装置の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 181
表159 イタリア:患者リフトの患者搬送機器市場、
種類別、2024年~2031年(百万米ドル) 181
表160 イタリア:患者搬送機器市場(エアアシスト式横移動マットレス)、種類別、2024年~2031年(百万米ドル) 182
表161 イタリア:患者搬送機器市場(医療用ベッド)、種類別、2024年~2031年(百万米ドル) 182
表162 イタリア:患者移送機器市場(移動補助機器)、
種類別、2024年~2031年(百万米ドル) 182
表163 イタリア:患者搬送機器市場(車椅子およびスクーター)、種類別、2024年~2031年(百万米ドル) 183
表164 イタリア:歩行補助具の患者移送機器市場、種類別、2024年~2031年(百万米ドル) 183
表165 イタリア:患者移送機器市場(浴室・トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 183
表166 イタリア:患者移送機器市場(用途別)、
2024年~2031年(百万米ドル) 184
表167 イタリア:患者移送機器市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 184
表168 スペイン:患者移送機器市場(種類別)、
2024年~2031年(百万米ドル) 185
表169 スペイン:患者移送装置の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 185
表170 スペイン:患者リフトの患者搬送機器市場、
種類別、2024年~2031年(百万米ドル) 185
表171 スペイン:患者搬送機器市場(エアアシスト式横移動マットレス)、種類別、2024年~2031年(百万米ドル) 186
表172 スペイン:患者移送機器市場(医療用ベッド)、種類別、2024年~2031年(百万米ドル) 186
表173 スペイン:患者搬送機器市場(移動補助機器)、
種類別、2024年~2031年(百万米ドル) 186
表174 スペイン:患者搬送機器市場(車椅子およびスクーター)、種類別、 2024年~2031年(百万米ドル) 187
表175 スペイン:歩行補助具の患者移送機器市場、
種類別、2024年~2031年(百万米ドル) 187
表176 スペイン:浴室・トイレ補助機器向け患者搬送機器市場、種類別、2024–2031年(百万米ドル) 187
表177 スペイン:患者搬送機器市場、用途別、
2024年~2031年(百万米ドル) 188
表178 スペイン:患者移送機器市場、エンドユーザー別、
2024年~2031年(百万米ドル) 188
表179 ヨーロッパその他地域:患者搬送機器市場(種類別)、
2024年~2031年(百万米ドル) 189
表180 ヨーロッパその他地域:患者移送装置の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 189
表181 ヨーロッパその他地域:患者搬送機器市場(患者リフト)、種類別、2024年~2031年(百万米ドル) 190
表182 ヨーロッパその他地域:患者移送用エアアシスト横移動マットレス市場(種類別、2024年~2031年) (百万米ドル) 190
表183 ヨーロッパその他地域:患者搬送機器市場(医療用ベッド)、種類別、2024年~2031年(百万米ドル) 190
表184 ヨーロッパその他地域:移動支援機器の患者搬送機器市場(種類別、2024年~2031年)(百万米ドル) 191
表185 ヨーロッパその他地域:車椅子およびスクーター向け患者搬送機器市場、種類別、2024年~2031年 (百万米ドル) 191
表 186 ヨーロッパその他の地域:歩行補助具向け患者移送機器市場、種類別、2024年~2031年(百万米ドル) 191
表187 ヨーロッパその他地域:患者移送機器市場(浴室・トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 192
表188 ヨーロッパその他地域:患者搬送機器市場、用途別、2024年~2031年(百万米ドル) 192
表189 ヨーロッパその他地域:患者搬送機器市場、エンドユーザー別、2024年~2031年 (百万米ドル) 192
表 190 アジア太平洋地域:患者搬送機器市場、種類別、
2024–2031年(千台) 194
表 191 アジア太平洋地域:患者搬送機器市場(国別)、
2024年~2031年(百万米ドル) 194
表 192 アジア太平洋地域:患者搬送機器市場(種類別)、
2024年~2031年 (百万米ドル) 195
表 193 アジア太平洋地域:患者移送装置の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 195
表194 アジア太平洋地域:患者リフトの患者搬送機器市場、
種類別、2024年~2031年(百万米ドル) 195
表195 アジア太平洋地域:患者移送用空気式横移動マットレス市場、種類別、2024年~2031年(百万米ドル) 196
表196 アジア太平洋地域:患者移送用医療用ベッド市場、
種類別、2024年~2031年(百万米ドル) 196
表197 アジア太平洋地域:移動支援機器の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 196
表 198 アジア太平洋地域:患者搬送機器市場(車椅子およびスクーター)、種類別、2024年~2031年(百万米ドル) 197
表199 アジア太平洋地域:歩行補助具向け患者移送機器市場、種類別、2024年~2031年(百万米ドル) 197
表 200 アジア太平洋地域:患者移送機器市場(浴室・
トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 197
表 201 アジア太平洋地域:患者搬送機器市場(用途別)、
2024年~2031年(百万米ドル) 198
表 202 アジア太平洋地域:患者搬送機器市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 198
表203 中国:患者搬送機器市場(種類別)、
2024年~2031年(百万米ドル) 199
表 204 中国:患者移送装置の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 199
表 205 中国:患者リフトの患者搬送機器市場、種類別、 2024–2031年(百万米ドル) 200
表206 中国:患者搬送機器市場(エアアシスト式横移動マットレス)、種類別、2024–2031年(百万米ドル) 200
表 207 中国:患者搬送機器市場(医療用ベッド)、種類別、2024–2031年(百万米ドル) 200
表 208 中国:患者搬送機器市場(移動補助機器)、
種類別、2024年~2031年(百万米ドル) 201
表209 中国:患者搬送機器市場(車椅子・スクーター)、種類別、2024年~2031年(百万米ドル) 201
表 210 中国:歩行補助具の患者移送機器市場、
種類別、2024年~2031年(百万米ドル) 201
表 211 中国:患者移送機器市場(浴室・トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 202
表212 中国:患者搬送機器市場(用途別)、
2024年~2031年(百万米ドル) 202
表213 中国:患者搬送機器市場(エンドユーザー別)、
2024年~2031年 (百万米ドル) 202
表214 インド:患者搬送機器市場、種類別、
2024年~2031年(百万米ドル) 203
表 215 インド:患者移送装置の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 204
表 216 インド:患者搬送機器市場(患者リフト)、種類別、2024年~2031年(百万米ドル) 204
表 217 インド:患者移送用エアアシスト横移動マットレス市場(種類別、2024年~2031年)(百万米ドル) 204
表218 インド:医療用ベッドの患者搬送機器市場、
種類別、2024年~2031年(百万米ドル) 205
表219 インド:患者搬送機器市場(移動補助機器)、
種類別、2024年~2031年(百万米ドル) 205
表 220 インド:患者搬送機器市場(車椅子およびスクーター)、種類別、2024年~2031年(百万米ドル) 205
表 221 インド:患者搬送機器市場(歩行補助具)、
種類別、2024年~2031年(百万米ドル) 206
表222 インド:患者移送機器市場(浴室・トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 206
表223 インド:患者搬送機器市場、用途別、
2024年~2031年(百万米ドル) 206
表224 インド:患者搬送機器市場、エンドユーザー別、
2024年~2031年(百万米ドル) 207
表225 日本:患者搬送機器市場(種類別)、
2024年~2031年(百万米ドル) 208
表 226 日本:患者移送装置の患者搬送機器市場、種類別、2024年~2031年(百万米ドル) 208
表 227 日本:患者搬送機器市場(患者リフト)、種類別、2024年~2031年(百万米ドル) 208
表228 日本:患者移送用エアアシスト横移動マットレス市場(種類別、2024年~2031年)(百万米ドル) 209
表229 日本:患者移送機器市場(医療用ベッド)、
種類別、2024年~2031年(百万米ドル) 209
表230 日本:患者移送機器市場(移動補助機器)、
種類別、2024年~2031年(百万米ドル) 209
表 231 日本:患者搬送機器市場(車椅子・スクーター)、種類別、2024年~2031年(百万米ドル) 210
表232 日本:歩行補助具の患者移送機器市場、
種類別、2024年~2031年(百万米ドル) 210
表233 日本:患者移送機器市場(浴室・トイレ補助機器)、種類別、2024年~2031年(百万米ドル) 210
表234 日本:患者搬送機器市場、用途別、
2024年~2031年(百万米ドル) 211
表235 日本:患者搬送機器市場、エンドユーザー別、
2024年~2031年(百万米ドル) 211
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









