
主な市場動向とインサイト
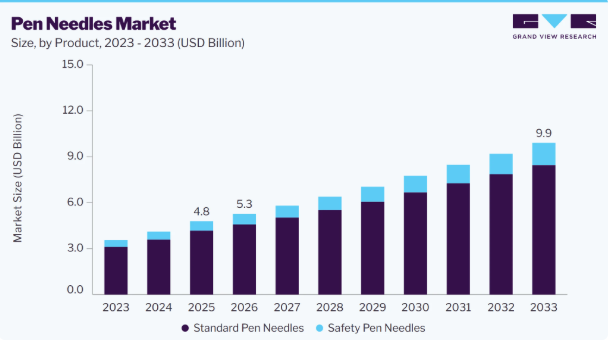
- 製品別では、2025年に標準ペン用ニードルセグメントが市場をリードし、売上高シェア87.0%を記録しました。
- ニードル長別では、2025年に5mmセグメントが市場をリードし、売上高シェア20.7%を記録しました。
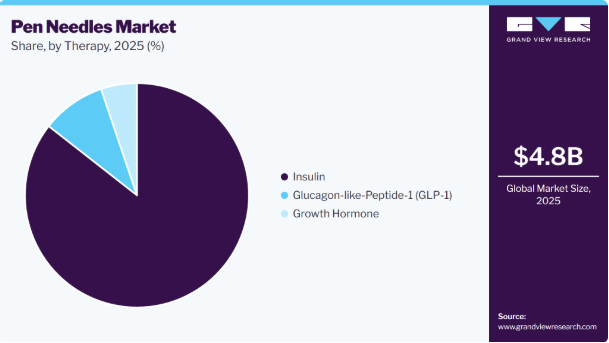
- 治療用途別では、2025年にインスリンセグメントが市場をリードし、売上高シェア85.6%を記録しました。
地域別のハイライト
- 最大の地域市場:欧州(2025年の売上高シェア36.4%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026~2033年のCAGRが最高)
- 国別:2025年、欧州地域ではドイツが最大のシェアを占めました。
市場規模と予測
- 2025年の市場規模:48億米ドル
- 2026年の推定市場規模:53億米ドル
- 2033年までの予測市場規模:99億米ドル
- CAGR(2026年~2033年):9.4%
国際糖尿病連合(IDF)によると、世界中の糖尿病患者数は2040年までに約6億4,200万人に達すると予測されており、これによりペン用針市場は大幅な成長が見込まれています。世界的に糖尿病の罹患率が上昇する中、効率的なインスリン投与ソリューションへの需要が、予測期間を通じて市場の拡大を力強いペースで牽引すると予想されます。ペン型注射器は、糖尿病患者がインスリンやその他の薬剤を投与するために広く使用されており、糖尿病管理において好まれる選択肢となっています。特に肥満の蔓延と関連して世界的に糖尿病患者数が急増していることは、インスリンペン、ひいてはペン用針の需要に大きな影響を与えています。肥満は糖尿病の主要な危険因子と考えられています。Diabetes.co.ukによると、2型糖尿病の発症リスクの80~85%は肥満に起因しています。世界人口の肥満化が進むにつれて糖尿病の罹患率は上昇しており、ペン用針などのインスリン投与デバイスに対する大きな需要が生まれています。
ペン用針における技術の進歩と継続的な革新も、市場の成長をさらに後押ししています。メーカー各社は、患者の快適性、安全性、使いやすさの向上に注力しているからです。主な開発事例としては、超極細針、痛みを最小限に抑えるための針長の短縮、筋肉内注射のリスクを低減する先進的な設計などが挙げられます。また、企業各社は、皮膚への密着性を高めるために滑らかで平らな針基部を採用したり、不慮の針刺し事故を防ぐ安全機構を導入したりしています。例えば、2024年11月には、1型糖尿病患者向けの先進的なソリューションとして、「evercare」ペン用針が発売されました。このペン用針は、患者の快適性を高め、筋肉内注射のリスクを低減し、不慮の針刺し事故を減らすように設計されています。さらに、この製品はグリップ部分を広くしたデザインを採用しており、高齢の患者や手指の器用さに制限のある方にとっても、特に使いやすく、操作しやすいものとなっています。
世界的な糖尿病の有病率の増加、肥満の蔓延、そして針技術の継続的な革新に後押しされ、市場は今後も拡大を続けると予想されます。インスリン投与のために、より多くの患者が注射器からペンニードルへ移行するにつれ、これらのデバイスに対する需要は引き続き高い水準を維持する見込みです。業界では、患者の快適性、安全性、そして糖尿病管理の全体的な有効性を向上させるさらなる進歩が見込まれています。ペンニードル市場の企業は、世界中で増加する糖尿病患者のニーズに応えるため、製品の革新と安定した供給の確保に引き続き注力する必要があります。
規制の枠組みや製品承認プロセスは、ペンニードル市場における製品開発、市場参入戦略、および患者の安全基準を形作る上で極めて重要な役割を果たしています。規制当局による承認、特にFDAの認可は、医療機器が市販される前にその安全性、品質、有効性を確保するために不可欠です。例えば、2024年1月、KB社は同社の「セーフティ・インスリン・ペンニードル」についてFDAの510(k)認可を取得しましたが、これは業界全体で規制順守への重視が高まっていることを示しています。このような認可は、企業が製品ポートフォリオを強化すると同時に、医療従事者や患者の信頼を高める一助となります。さらに、厳格な規制基準は、メーカーがより安全で信頼性が高く、技術的に先進的なペンニードルソリューションを開発するよう促し、ひいては市場全体の成長を支えています。
企業が技術的専門知識の強化、製品ラインナップの拡充、そしてグローバルな事業展開の拡大を目指す中、戦略的な合併、買収、および事業拡大活動が、ペンニードル市場の競争環境にますます大きな影響を及ぼしています。例えば、2024年8月、MTDグループはイプソメッド社のペンニードルおよび血糖測定システム事業を買収しました。この買収により、MTDは生産能力を25億ユニット以上に拡大し、イプソメッドの事業を自社の欧州ネットワークに統合することで、糖尿病および肥満ケアの製品ポートフォリオをさらに強化しました。このような戦略的取り組みは、企業の業務能力の向上、製造効率の向上、製品イノベーションの加速に寄与し、ひいては市場競争を激化させ、業界の長期的な成長を支えています。
市場の動向
ペン用針は、糖尿病やその他の注射療法を必要とする慢性疾患の患者が、安全かつ正確、そして便利に薬剤を投与できるようにするため、大きな注目を集めています。これらのデバイスには、極細の針設計、針長の短縮、シリコンコーティングされた表面、安全性を考慮した機構、インスリンおよびGLP-1注射ペンとの汎用的な互換性といった先進的な機能が組み込まれており、患者の快適性を高め、治療の順守率を向上させます。ペン針は、正確な薬剤投与を支援し、注射に伴う痛みを最小限に抑え、針刺し事故のリスクを低減し、在宅ケア環境での自己投与を容易にすることで、医療従事者や患者が世界的に増大する糖尿病の負担に対処するのを助けています。その使いやすさ、安全性の向上、そして長期的な疾患管理を支援する能力により、病院、診療所、在宅医療環境における導入が引き続き促進されています。
糖尿病有病率の増加は、世界のペンニードル市場の成長を牽引する主要な要因の一つです。1型および2型糖尿病の症例数が増加していることで、インスリン投与デバイス、特にインスリンペンやペンニードルのような使いやすく侵襲性の低いソリューションへの需要が大幅に高まっています。ペンニードルは、従来の注射器と比較して、利便性、正確な投与量、携帯性、そして患者の快適性の向上といった点から、インスリン投与に広く好まれています。先進国および新興国において、肥満、座りがちな生活習慣、不健康な食習慣、そして高齢化による負担が増大していることが、糖尿病患者数の増加に引き続き寄与しており、それによってペンニードルに対する持続的な需要が生まれています。さらに、自己投与や在宅での糖尿病管理の普及が進んでいることが、インスリンペンの使用を加速させ、市場の拡大を直接支えています。業界レポートによると、インスリンペンは、その使いやすさと患者からの高い支持により、2025年のインスリン投与デバイス市場において大きなシェアを占めました。
市場の集中度と特徴
ペンニードル市場は適度に統合されており、ベクトン・ディキンソン・アンド・カンパニー、ノボノルディスク、イプソメッド、オーウェン・マムフォードなどの主要企業が大きな市場シェアを占めています。これらの企業は、糖尿病管理、肥満治療、不妊治療、および慢性疾患管理において使用されるインスリン投与やその他の注射療法向けに設計された、幅広い標準型および安全型ペンニードルを提供しています。その製品ポートフォリオには、注射時の快適性、投与精度、患者の安全性、および治療の順守性を向上させるために開発された、極細、短尺、および二重保護機能を備えた安全型ペンニードルが含まれています。
ペン針市場では、糖尿病や肥満管理のための、より安全で快適、かつ患者に優しいインスリン投与ソリューションに対する需要の高まりを背景に、高度なイノベーションが進展しています。メーカー各社は、注射時の痛みを最小限に抑え、投与量の精度を高め、針刺し事故を減らし、長期にわたる注射療法への患者のアドヒアランスを向上させることを目的とした、極細、短尺、および二重保護機能を備えた安全ペン針の開発にますます注力しています。例えば、テルモ株式会社は、インスリン注射や自己投薬療法を必要とする患者向けに、インドで「FineGlide」滅菌ペンニードルを発売しました。この製品は、薄肉技術、高品質なシリコーンコーティング、および多サイズ対応を採用して開発されており、注射時の快適性を向上させ、服薬コンプライアンスを高め、患者に優しい糖尿病管理ソリューションに対する高まる需要に応えることを目的としています。
医療機器メーカー、製薬会社、糖尿病ケア団体、医療提供者が連携し、インスリン投与ソリューションの改善や糖尿病管理の成果向上に取り組む中、市場ではパートナーシップや協業が大幅に増加しています。戦略的提携は、先進的な注射技術の開発、インスリンペンとペンニードルの互換性向上、患者による自己投与デバイスへのアクセス拡大、そして新興国および先進国の医療市場における糖尿病ケア教育プログラムの強化に、ますます焦点を当てています。例えば、embecta社は、医療サービスが行き届いていないコミュニティに対する糖尿病ケアおよびインスリン投与支援への世界的なアクセスを改善するため、Direct Relief社との提携を大幅に拡大すると発表しました。この提携は、世界中の脆弱な患者層を対象に、糖尿病管理プログラムの強化と、ペンニードルを含む必須の注射デバイスへのアクセス拡大に重点を置いています。
この市場は、製品の安全性、無菌性、生体適合性、針の品質、患者の安全性、および感染管理基準に重点を置く、米国食品医薬品局(FDA)、欧州医薬品庁(EMA)、その他の国際的な医療規制当局によって管理される、厳格な規制の枠組みの中で運営されています。糖尿病や肥満の管理において、インスリン投与、GLP-1療法、および自己投与治療のためのペン針の使用が増加していることから、規制当局による監督が大幅に強化されています。規制当局は、医療現場および在宅医療のあらゆる場面において安全かつ効果的な薬剤投与を確保するため、針刺し事故の防止、使い捨て製品の安全基準、製造品質のコンプライアンス、表示要件、およびインスリンペンデバイスとの互換性検証に、より強い重点を置いています。
業界は、従来のインスリン注射器、インスリンポンプ、パッチポンプ、無針注射器、ウェアラブル薬剤投与デバイス、そして新興の経口糖尿病治療薬といった、代替となる薬剤投与手法からの競争の激化に直面しています。これらは、患者の利便性を向上させ、従来のペン針を用いた注射への依存度を低減させるため、ますます採用が進んでいます。従来のインスリン注射器は、価格が低く、入手しやすいため、コスト重視の医療市場や発展途上の医療市場において、依然として広く使用され続けています。さらに、持続皮下インスリン注入システムやスマートインスリンポンプの採用が拡大していることから、血糖値の自動管理や注射頻度の低減を求める一部の糖尿病患者層において、使い捨てペンニードルへの依存度が徐々に低下しています。
インスリン送達および自己注射療法に対する需要の高まりに応えるため、医療機器メーカーや糖尿病ケア企業がアジア太平洋、ラテンアメリカ、中東、東ヨーロッパの新興医療市場で存在感を強めていることから、ペンニードル市場は地域的に著しい拡大を見せています。糖尿病や肥満の有病率の上昇、医療インフラの改善、医療費の増加、および自己投与療法に対する意識の高まりにより、企業は高成長地域において戦略的パートナーシップの構築、現地の流通ネットワークの整備、製造施設の設立を推進しています。さらに、開発途上国における糖尿病の診断・治療プログラムへのアクセス拡大は、病院および在宅ケアの両環境におけるインスリンペンおよび互換性のあるペン針製品の採用を後押ししています。
アナリストの見解
ペンニードル市場は、世界的な糖尿病有病率の上昇、注射療法の普及拡大、患者中心の疾患管理への重視の高まりなど、いくつかの長期的な医療トレンドが交差する位置にあります。インスリン、GLP-1受容体作動薬、その他の注射薬を必要とする人々の増加は、医療システムが治療のアドヒアランス(遵守)やセルフケアの実践の向上に注力する中で、ペンニードルメーカーにとって大きな機会を生み出しています。さらに、在宅医療への移行が進んでいることに加え、適切な注射技術に対する意識の高まりも相まって、使いやすく快適な薬剤投与ソリューションへの需要が拡大しています。超細針、針長の短縮、潤滑技術の向上、安全性を重視したペンニードルなど、継続的な製品革新により、患者の快適性が向上し、注射に伴う不安が軽減され、針刺し事故のリスクも最小限に抑えられています。
製品インサイト
製品別では、2025年に標準型ペン針セグメントが市場をリードし、売上高シェアの87.0%を占めました。この成長は、インスリン依存型糖尿病患者の間での広範な使用に加え、手頃な価格で便利かつ使いやすい注射器具に対する強い需要によるものです。標準型ペン針は、主要なインスリンペンとの幅広い互換性、病院、小売薬局、オンラインチャネルでの入手しやすさ、そしてセーフティペン針に比べて低コストであることから、市場で大きな注目を集めています。医療従事者や患者は、日常的なインスリン投与において引き続き標準型ペン針を好んで使用しています。その理由は、取り扱いが簡単で、確実な薬剤投与が可能であり、トレーニングの必要性が最小限であるため、在宅ケアや長期的な糖尿病管理に非常に適しているからです。また、このセグメントは、注射時の痛みを軽減し、患者の快適性を向上させ、治療の順守率を高めることを目的として設計された、より短く細い針のバリエーションの採用拡大からも恩恵を受けています。メーカー各社は、製品需要を強化するため、超薄肉技術や改良された流量メカニズムを備えた先進的な標準ペン針を継続的に投入しています。
安全ペン針セグメントは、予測期間において11.1%という最も高い年平均成長率(CAGR)を記録すると予想されています。この成長は、針刺し事故の防止への注目の高まり、注射の安全性に関する意識の向上、および医療従事者や患者を偶発的な針への曝露から保護することに対する規制当局の重視の強化に起因しています。安全ペン針は、インスリン投与中および投与後に、汚染、感染の伝播、偶発的な怪我のリスクを最小限に抑える自動シールド機能や保護ロック機構を備えているため、市場で強い支持を集めています。病院、診療所、在宅医療提供者は、患者の安全性を向上させ、厳格な医療安全規制を遵守するために、これらのデバイスをますます導入しています。医療システムが安全な薬剤投与の実践を優先し続ける中、高度な安全設計が施された注射デバイスの需要は急速に高まっています。さらに、高齢人口の増加や在宅での糖尿病管理への志向の高まりが、使いやすく安全なペンニードルソリューションの導入を後押ししています。
ニードル長に関する分析
針の長さ別に見ると、2025年には5mmのセグメントが20.7%という最大の売上シェアで市場をリードしました。これは、患者の快適性を向上させ、注射時の痛みを軽減し、幅広い患者層において効果的なインスリン投与を可能にする、より短い針の長さが好まれる傾向が強まっているためです。5mmのペン用針の採用拡大は、糖尿病有病率の上昇、自己注射療法への需要の高まり、そして患者に優しいインスリン投与デバイスへの移行によって強く後押しされています。他の針と比較して、5mmのペン針は、針に対する不安を最小限に抑え、筋肉内注射のリスクを低減し、成人および小児の糖尿病患者双方にとって利便性を高めるため、広く好まれています。さらに、注射時の快適性、安全性、および効果的なインスリン吸収の間に最適なバランスを提供します。これらの針は、さまざまな体型の患者に適しており、あざや組織損傷などの注射に関連する合併症を減らすため、医療従事者からますます推奨されています。
4mmセグメントは、患者の快適性を高め、注射時の痛みを軽減し、インスリン療法の遵守率を向上させる超短針への選好が高まっていることから、予測期間において最も高いCAGRを記録すると予想されます。4mmペン用針の採用拡大は、主に糖尿病有病率の上昇、インスリン自己投与への需要増加、および短針の臨床的利点に関する医療従事者の意識の高まりによって牽引されています。より長い針と比較して、4mmのペン用針は筋肉内注射のリスクを低減し、皮膚への負担を最小限に抑え、小児や高齢者をはじめとするさまざまな体型の患者に対して、より安全かつ一貫性のある皮下インスリン投与を可能にします。不快感を軽減しつつ効果的なインスリン吸収を実現するその特性が、このセグメントの成長に大きく寄与しています。
治療法の洞察
治療法別に見ると、インスリンセグメントが市場を牽引し、2025年には売上高シェアの85.6%を占め、予測期間を通じて最も高い年平均成長率(CAGR)を記録すると見込まれています。これは、世界的な糖尿病有病率の上昇と、効果的な血糖管理のためのインスリン療法への依存度の高まりに後押しされています。1型および2型糖尿病と診断される患者数の増加に加え、高齢人口の拡大や肥満率の上昇により、ペン用針などのインスリン投与デバイスに対する需要が大幅に加速しています。インスリン療法は頻繁かつ長期的な投与を必要とするため、ペン用針は糖尿病ケアにおいて不可欠な要素となっています。利便性、携帯性、投与精度、および自己投与の容易さといった点で、従来のバイアルと注射器の方法に比べ、インスリンペンへの選好が高まっていることも、このセグメントの成長をさらに後押ししています。
グルカゴン様ペプチド-1(GLP-1)セグメントは、予測期間中に著しい成長率を示すと予想されています。2型糖尿病や肥満の治療におけるGLP-1受容体アゴニスト療法の採用拡大が、市場の成長を牽引しています。肥満の有病率の増加、糖尿病患者数の増加、および体重管理療法に対する意識の高まりが、このセグメントの成長に大きく寄与しています。GLP-1療法は、血糖コントロールの改善、減量の促進、心血管リスクの低減に有効であることから大きな注目を集めており、世界的に処方率が上昇しています。GLP-1製剤の多くは注射用ペンによって投与されるため、この治療セグメントの拡大に伴い、対応するペン用針への需要も大幅に増加しています。
地域別分析
2025年、欧州のペン用針市場は36.4%という最大のシェアを占めました。この成長は、糖尿病の有病率の高さ、自己注射デバイスの普及拡大、そして充実した医療インフラによって牽引されています。安全ペン針や針長の短縮など、使いやすさと安全性を重視した製品への需要が、イノベーションに対する規制当局の支援と相まって、市場の成長をさらに後押ししました。
英国のペン針市場は、糖尿病患者の治療選択肢を拡充するための糖尿病ケアおよび研究への投資に焦点を当てた政府の取り組みに支えられ、着実に成長しています。同地域における糖尿病患者数の増加が、市場拡大の主要な推進要因となっています。Diabetes UKによると、英国では430万人以上が糖尿病に罹患しており、さらに85万人が未診断のまま生活している可能性があります。この患者数の増加は、ペン針の消費拡大に寄与し、市場の成長をさらに後押ししています。
ドイツのペンニードル市場は、予測期間中に成長すると見込まれています。この成長は主に、糖尿病の有病率の上昇、自己注射デバイスの普及拡大、および慢性疾患の管理におけるペンニードルの利点に対する認識の高まりに起因しています。さらに、より安全で快適な注射手段への需要も、市場の成長をさらに後押ししています。国際糖尿病連合(IDF)によると、ドイツには約750万人の糖尿病患者がおり、これがペンニードル市場の拡大に寄与しています。
北米のペンニードル市場の動向
北米のペンニードル市場は、2025年に売上高の大きなシェアを占めました。この成長は、ペンニードル、インスリン注射器、および「Droplet」や「DropSafe」ブランドで展開されている安全ランセット、ペンニードル、予防接種製品などの安全ソリューションに対する需要によって牽引されました。特許取得済みのソリューションで知られるこれらのブランドは、患者と医療従事者の双方にとっての快適さと使いやすさを最優先にしています。北米で最も急成長しているペンニードルブランドである「Droplet」は、米国で第2位の供給業者です。さらに、MTD社は、安全ランセットの世界市場で50%、個人用ランセットで15%の市場シェアを確保しています。
米国のペンニードル市場の動向
米国のペンニードル市場は、糖尿病などの慢性疾患の有病率の増加に牽引され、着実な成長を遂げています。2024年には、利便性と使いやすさから、より多くの患者が自己注射用にインスリンペンを採用するようになり、市場は拡大すると予想されます。5mmのような、より短く快適なオプションを含む、さまざまな長さの針が利用可能になったことも、さらなる成長を後押ししています。さらに、針刺し事故を減らすため、医療従事者の間で安全ペン針などの安全機能に対する需要が高まっています。「Droplet」などの主要ブランドや、製品デザインの革新が、引き続き市場を牽引しています。
アジア太平洋地域のペン用ニードル市場の動向
アジア太平洋地域のペン用ニードル市場は、予測期間中に力強い成長が見込まれています。従来の注射器やバイアルに比べ、ペン用ニードルが好まれる傾向が強まっていることが、この成長を後押しする主な要因です。さらに、同地域における高齢者の増加も、ペン用ニードルの需要に大きく寄与しています。高齢者は、より便利で使いやすい注射手段を必要とする傾向があるからです。
糖尿病管理や自己注射用デバイスに対する意識の高まりも、市場の拡大をさらに後押ししています。医療インフラが整備されるにつれ、この地域全体でペンニードルの普及率は引き続き上昇すると予想されます。
日本のペンニードル市場は、医療機器における継続的な技術進歩により成長を遂げています。痛みを軽減し、使いやすさを向上させるための、より短く、より細い針といった針デザインの革新が、普及率の向上に寄与しています。さらに、投与量の精度向上や患者のコンプライアンス向上を目的としたスマート技術のペン針への統合も、市場の拡大をさらに後押ししています。推定700万人以上と推計される日本の大規模な糖尿病患者数も、重要な要因となっています。
インドのペン針市場は、予測期間においてアジア太平洋市場で最も急速な成長を記録すると予想されています。この成長は、糖尿病の有病率の上昇と、自己注射デバイスの普及拡大によって牽引されています。インドには7,700万人以上の糖尿病患者がおり、世界でも有数の糖尿病患者数を誇る国の一つとなっています。国際糖尿病連合(IDF)によると、この数は今後数年間で大幅に増加すると予想されています。便利で痛みが少なく、使いやすいインスリン投与手段への需要が高まるにつれ、ペンニードルの人気はますます高まっています。さらに、政府による取り組みや医療インフラの整備も、同国における市場の拡大に寄与しています。
ラテンアメリカのペン用ニードル市場の動向
同地域はペン用ニードルの新興市場であり、糖尿病や注射療法を必要とするその他の慢性疾患の有病率の上昇により、著しい成長率が見込まれています。インスリンの自己投与に対する意識の高まり、注射用薬剤投与デバイスの普及拡大、そして医療サービスへのアクセス改善が、都市部および農村部の両方で市場の拡大を支えています。さらに、糖尿病や関連疾患にかかりやすい高齢人口の増加が、臨床現場および在宅ケアの双方において、ペンニードルの需要増加に寄与しています。
ブラジルのペンニードル市場は着実に成長しています。糖尿病管理に対する意識の高まり、インスリン療法へのアクセス拡大、およびインジェクションペンの普及が進んでいることが、市場の成長に大きく寄与しています。さらに、同国における大規模な高齢化、肥満率の上昇、および慢性疾患の負担増が、医療施設と在宅ケアの両場面におけるペン用針の需要を牽引しています。糖尿病治療へのアクセス改善と公的医療サービスの拡充を目的とした政府の医療プログラムも、市場の拡大をさらに後押ししています。さらに、国内外の医療機器企業による投資の増加に加え、安全で便利な注射方法に対する意識の高まりも相まって、予測期間中にブラジルのペン用針市場にとって好ましい成長機会が生まれると見込まれます。
中東・アフリカのペンニードル市場の動向
中東・アフリカ(MEA)地域のペンニードル市場は着実に成長しています。糖尿病管理に対する意識の高まり、医療サービスへのアクセス改善、および自己注射デバイスの普及拡大が、病院および在宅医療の両場面におけるペンニードルの需要を支えています。さらに、高齢人口の増加や肥満の発生率の上昇が、インスリンやその他の注射薬の使用増加に寄与しており、それによって市場の成長が促進されています。医療インフラの強化、慢性疾患管理プログラムの改善、医療保険の適用範囲拡大に焦点を当てた政府の取り組みが、同地域全体における先進的な薬剤投与ソリューションの導入をさらに後押ししています。
サウジアラビアのペンニードル市場は、国内における肥満やその他の慢性疾患の有病率の上昇に支えられ、著しい成長を遂げています。インスリン療法への需要の高まり、注射薬の自己投与に関する意識の向上、そして先進的な薬剤投与デバイスの普及拡大が、市場の拡大に大きく寄与しています。さらに、同国における高齢人口の増加や慢性疾患の発生率の上昇が、病院、診療所、在宅医療の現場におけるペンニードルの需要を牽引しています。
ペンニードル主要企業に関する洞察
ペンニードル市場は競争が激しく、主要企業は技術革新、戦略的提携、およびグローバル展開を通じて市場での地位強化に注力しています。各社は、超細径・短尺のニードル、安全ペンニードル、両端使用可能なニードル設計、快適性を重視した投与システムといった先進的なペンニードル技術への投資を拡大しています。これは、糖尿病、肥満、不妊治療、ホルモン療法など、定期的な注射療法を必要とする患者の利便性を向上させ、注射時の痛みを軽減し、針刺し事故を最小限に抑え、治療の遵守率向上を支援するためです。
主要なペンニードル企業
本調査では、ペンニードル市場に関する以下の主要企業について分析を行いました。
- Novo Nordisk A/S
- Becton Dickinson and Company
- Terumo Corp.
- Owen Mumford Ltd.
- Ypsomed
- B. Braun Melsungen AG
- HTL-STREFA
- UltiMed, Inc.
- Allison Medical, Inc.
- Artsana S.p.A.
最近の動向
- 2025年9月、サンドストーン・ダイアグノスティクス社は、同地域における先進的な糖尿病注射ソリューションへのアクセスを強化するため、ウズベキスタンで「EasyDrip Plus」ペンニードルの発売を発表しました。このペンニードルは、薄肉化とマルチベベル技術をさらに強化した設計となっており、注射時の快適性を向上させ、痛みを軽減するとともに、糖尿病患者のインスリン投与効率の向上を支援します。
- 2025年8月、Trividia Health UKは、英国において「TRUEplus 5-Bevel Pen Needles」の販売開始を発表しました。これは、同製品が米国以外で初めて販売されることを意味します。この新しいペンニードルシリーズは、先進的な5面ベベル針技術により注射時の快適性を向上させるよう設計されており、糖尿病患者向けに、より低コストで複数のゲージおよびサイズオプションを提供します。
- 2024年10月、Apollo Medical Technologies社は、2025年初頭に発売予定の新型「Pro-Shield Duo Safety Pen Needle」の発売を発表しました。本製品は、不慮の針刺し事故を低減し、医療従事者と患者双方の安全性を高めるよう設計された、先進的な両端シールド機構を備えています。
世界のペン針市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、針の長さ、治療法、および地域に基づいて、世界のペンニードル市場レポートをセグメント化しました:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 標準ペンニードル
- 安全ペンニードル
- 針の長さ別見通し(売上高、10億米ドル、2021年~2033年)
- 4mm
- 5mm
- 6mm
- 8mm
- 10mm
- 12mm
- 治療法別見通し(売上高、10億米ドル、2021年~2033年)
- インスリン
- グルカゴン様ペプチド-1
- 成長ホルモン
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 中国
- 日本
- 韓国
- タイ
- オーストラリア
- インド
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 針の長さ
1.2.3. 治療法
1.2.4. 対象地域
1.2.5. 推計および予測の期間
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次情報源
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.4.5.1. 北米における一次インタビューのデータ
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル 1)
1.7.2. アプローチ 1:商品フロー・アプローチ
1.7.3. 数量・価格分析(モデル 2)
1.7.4. アプローチ 2:数量・価格分析
1.8. 二次情報源一覧
1.9. 一次情報源一覧
1.10. 目的
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 製品別見通し
2.2.2. 針の長さ別見通し
2.2.3. 治療法別見通し
2.2.4. 地域別見通し
2.3. 競合状況の分析
第3章. ペンニードル市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の展望
3.2. 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ペンニードル市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 社会的環境
3.3.2.4. 技術的環境
3.3.2.5. 環境的要因
3.3.2.6. 法的環境
第4章 ペン型注射針市場:製品別推計およびトレンド分析
4.1. セグメント概要
4.2. ペン型注射針市場:製品動向分析
4.3. 製品別ペン型注射針市場の見通し(10億米ドル)
4.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
4.5. 標準型ペン型注射針
4.5.1. 市場収益の推計および予測(2021年~2033年、10億米ドル)
4.6. 安全ペン針
4.6.1. 市場収益の推計および予測(2021年~2033年、10億米ドル)
第5章 ペン針市場:針の長さに関する推計およびトレンド分析
5.1. セグメントダッシュボード
5.2. ペンニードル市場:針長の推移分析
5.3. 針長別ペンニードル市場の展望(10億米ドル)
5.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下の項目について)
5.5. 4mm
5.5.1. 市場収益の推計および予測(2021年~2033年、10億米ドル)
5.6. 5mm
5.6.1. 市場収益の推計および予測(2021年~2033年、10億米ドル)
5.7. 6mm
5.7.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.8. 8mm
5.8.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.9. 10mm
5.9.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.10. 12mm
5.10.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第6章 ペンニードル市場:治療法別の推計およびトレンド分析
6.1. セグメント概要
6.2. ペン針市場:治療法別動向分析
6.3. 治療法別ペン針市場の展望(10億米ドル)
6.4. 以下の項目に関する2021年から2033年までの市場規模・予測およびトレンド分析
6.5. インスリン
6.5.1. 市場収益の推計および予測、2021年~2033年 (10億米ドル)
6.6. グルカゴン様ペプチド-1
6.6.1. 市場収益の推計および予測(2021年~2033年)(10億米ドル)
6.7. 成長ホルモン
6.7.1. 市場収益の推計および予測(2021年~2033年)(10億米ドル)
第7章 ペン用針市場:地域別推計および動向分析
7.1. 地域別ダッシュボード
7.2. 地域別ペン用針市場の動向分析
7.3. ペン用針市場:製品別および針の長さ別の地域別推計および動向分析
7.4. 以下の項目に関する市場規模、予測および動向分析(2021年~2033年)
7.5. 北米
7.5.1. 北米ペン用針市場の推計および予測、2021年~2033年(10億米ドル)
7.5.2. 米国
7.5.2.1. 主要国の動向
7.5.2.2. 競争状況
7.5.2.3. 規制の枠組み
7.5.2.4. 償還シナリオ
7.5.2.5. 米国のペン針市場の推計および予測、2021年~2033年(10億米ドル)
7.5.3. カナダ
7.5.3.1. 主要国の動向
7.5.3.2. 競争状況
7.5.3.3. 規制の枠組み
7.5.3.4. 償還シナリオ
7.5.3.5. カナダのペン用針市場:推計および予測(2021年~2033年、10億米ドル)
7.5.4. メキシコ
7.5.4.1. 主要な国別動向
7.5.4.2. 競争環境
7.5.4.3. 規制の枠組み
7.5.4.4. 償還シナリオ
7.5.4.5. メキシコのペン用針市場の推計および予測、2021年~2033年(10億米ドル)
7.5.5. 欧州
7.5.6. 欧州のペン用針市場の推計および予測、2021年~2033年(10億米ドル)
7.5.7. 英国
7.5.7.1. 主要国の動向
7.5.7.2. 競争環境
7.5.7.3. 規制の枠組み
7.5.7.4. 償還状況
7.5.7.5. 英国のペン針市場:推計および予測(2021年~2033年、10億米ドル)
7.5.8. ドイツ
7.5.8.1. 主要国の動向
7.5.8.2. 競争状況
7.5.8.3. 規制の枠組み
7.5.8.4. 償還シナリオ
7.5.8.5. ドイツのペン用針市場の推計および予測、2021年~2033年(10億米ドル)
7.5.9. フランス
7.5.9.1. 主要な国別動向
7.5.9.2. 競争状況
7.5.9.3. 規制の枠組み
7.5.9.4. 償還シナリオ
7.5.9.5. フランスのペン用針市場:推計および予測(2021年~2033年、10億米ドル)
7.5.10. イタリア
7.5.10.1. 主要国の動向
7.5.10.2. 競争環境
7.5.10.3. 規制の枠組み
7.5.10.4. 償還シナリオ
7.5.10.5. イタリアのペン用針市場:推計および予測(2021年~2033年、10億米ドル)
7.5.11. スペイン
7.5.11.1. 主要国の動向
7.5.11.2. 競争環境
7.5.11.3. 規制の枠組み
7.5.11.4. 償還シナリオ
7.5.11.5. スペインのペン用ニードル市場規模の推計および予測、2021年~2033年(10億米ドル)
7.5.12. デンマーク
7.5.12.1. 主要な国別動向
7.5.12.2. 競争環境
7.5.12.3. 規制の枠組み
7.5.12.4. 償還シナリオ
7.5.12.5. デンマークのペン針市場規模推計および予測、2021年~2033年(10億米ドル)
7.5.13. スウェーデン
7.5.13.1. 主要な国別動向
7.5.13.2. 競争状況
7.5.13.3. 規制の枠組み
7.5.13.4. 償還シナリオ
7.5.13.5. スウェーデンのペン用針市場:推計および予測(2021年~2033年、10億米ドル)
7.5.14. ノルウェー
7.5.14.1. 主要国の動向
7.5.14.2. 競争状況
7.5.14.3. 規制の枠組み
7.5.14.4. 償還状況
7.5.14.5. ノルウェーのペンニードル市場の推計および予測、2021年~2033年(10億米ドル)
7.6. アジア太平洋地域
7.6.1. アジア太平洋地域のペン用針市場の推計および予測、2021年~2033年(10億米ドル)
7.6.2. 日本
7.6.2.1. 主要国の動向
7.6.2.2. 競争環境
7.6.2.3. 規制の枠組み
7.6.2.4. 保険償還の状況
7.6.2.5. 日本のペン針市場の推計および予測、2021年~2033年(10億米ドル)
7.6.3. 中国
7.6.3.1. 主要国の動向
7.6.3.2. 競争状況
7.6.3.3. 規制の枠組み
7.6.3.4. 保険償還のシナリオ
7.6.3.5. 中国のペン用針市場:推計および予測(2021年~2033年、10億米ドル)
7.6.4. インド
7.6.4.1. 主要国の動向
7.6.4.2. 競争環境
7.6.4.3. 規制の枠組み
7.6.4.4. 保険償還の動向
7.6.4.5. インドのペン用針市場:推計および予測(2021年~2033年) (10億米ドル)
7.6.5. 韓国
7.6.5.1. 主要な国別動向
7.6.5.2. 競争状況
7.6.5.3. 規制の枠組み
7.6.5.4. 償還状況
7.6.5.5. 2021年~2033年の韓国におけるペン用針市場の推計および予測(10億米ドル)
7.6.6. オーストラリア
7.6.6.1. 主要な国別動向
7.6.6.2. 競争環境
7.6.6.3. 規制の枠組み
7.6.6.4. 償還シナリオ
7.6.6.5. オーストラリアのペンニードル市場の推定値および予測、2021年~2033年(10億米ドル)
7.6.7. タイ
7.6.7.1. 主要な国別動向
7.6.7.2. 競争状況
7.6.7.3. 規制の枠組み
7.6.7.4. 償還シナリオ
7.6.7.5. タイのペン針市場の推計および予測、2021年~2033年(10億米ドル)
7.7. ラテンアメリカ
7.7.1.
ラテンアメリカのペン用針市場の推計および予測、2021年~2033年(10億米ドル)
7.7.2. ブラジル
7.7.2.1. 主要国の動向
7.7.2.2. 競争環境
7.7.2.3. 規制の枠組み
7.7.2.4. 償還状況
7.7.2.5. ブラジルのペン用針市場:推定値および予測(2021年~2033年、10億米ドル)
7.7.3. アルゼンチン
7.7.3.1. 主要国の動向
7.7.3.2. 競争状況
7.7.3.3. 規制の枠組み
7.7.3.4. 償還シナリオ
7.7.3.5. アルゼンチンのペン用針市場:推計および予測、2021年~2033年(10億米ドル)
7.8. 中東およびアフリカ
7.8.1. 中東およびアフリカのペン用針市場:推計および予測、2021年~2033年(10億米ドル)
7.8.2. 南アフリカ
7.8.2.1. 主要国の動向
7.8.2.2. 競争状況
7.8.2.3. 規制の枠組み
7.8.2.4. 償還状況
7.8.2.5. 南アフリカのペンニードル市場の見積もりと予測、2021年~2033年(10億米ドル)
7.8.3. サウジアラビア
7.8.3.1. 主要な国別動向
7.8.3.2. 競争状況
7.8.3.3. 規制の枠組み
7.8.3.4. 償還シナリオ
7.8.3.5. サウジアラビアのペンニードル市場:推計および予測(2021年~2033年、10億米ドル)
7.8.4. アラブ首長国連邦(UAE)
7.8.4.1. 主要な国別動向
7.8.4.2. 競争状況
7.8.4.3. 規制の枠組み
7.8.4.4. 保険償還のシナリオ
7.8.4.5. アラブ首長国連邦(UAE)のペン針市場:推計および予測(2021年~2033年、10億米ドル)
7.8.5. クウェート
7.8.5.1. 主要な国別動向
7.8.5.2. 競争環境
7.8.5.3. 規制の枠組み
7.8.5.4. 償還状況
7.8.5.5. クウェートのペン用針市場:推計および予測(2021年~2033年、10億米ドル)
第8章 競争環境
8.1. 市場参加者の分類
8.2. 主要企業の概要
8.2.1. ノボ ノルディスク A/S
8.2.1.1. 企業概要
8.2.1.2. 財務実績
8.2.1.3. 製品ベンチマーク
8.2.1.4.
戦略的取り組み
8.2.2. ベクトン・ディキンソン・アンド・カンパニー
8.2.2.1. 会社概要
8.2.2.2. 財務実績
8.2.2.3. 製品ベンチマーク
8.2.2.4. 戦略的取り組み
8.2.3. テルモ株式会社
8.2.3.1. 会社概要
8.2.3.2. 財務実績
8.2.3.3. 製品ベンチマーキング
8.2.3.4. 戦略的取り組み
8.2.4. オーウェン・マムフォード社
8.2.4.1. 会社概要
8.2.4.2. 財務実績
8.2.4.3. 製品ベンチマーク
8.2.4.4. 戦略的取り組み
8.2.5. イプソメッド
8.2.5.1. 会社概要
8.2.5.2. 財務実績
8.2.5.3. 製品ベンチマーク
8.2.5.4. 戦略的取り組み
8.2.6. B. Braun Melsungen AG
8.2.6.1. 会社概要
8.2.6.2. 財務実績
8.2.6.3. 製品ベンチマーク
8.2.6.4. 戦略的取り組み
8.2.7. HTL-STREFA
8.2.7.1. 会社概要
8.2.7.2. 財務実績
8.2.7.3. 製品ベンチマーク
8.2.7.4. 戦略的取り組み
8.2.8. UltiMed, Inc.
8.2.8.1. 会社概要
8.2.8.2. 財務実績
8.2.8.3. 製品のベンチマーク
8.2.8.4. 戦略的取り組み
8.2.9. アリソン・メディカル社
8.2.9.1. 会社概要
8.2.9.2. 財務実績
8.2.9.3. 製品のベンチマーク
8.2.9.4. 戦略的取り組み
8.2.10. Artsana S.p.A.
8.2.10.1. 会社概要
8.2.10.2. 財務実績
8.2.10.3. 製品ベンチマーク
8.2.10.4. 戦略的取り組み
表の一覧
表1 二次情報源の一覧
表 2 略語一覧
表 3 世界のペン用針市場、製品別、2021年~2033年(10億米ドル)
表 4 世界のペン用針市場、針の長さ別、2021年~2033年(10億米ドル)
表 5 世界のペン用針市場、治療分野別、2021年~2033年(10億米ドル)
表6 北米ペンニードル市場:地域別、2021年~2033年(10億米ドル)
表7 北米ペンニードル市場:製品別、2021年~2033年(10億米ドル)
表8 北米ペンニードル市場:針の長さ別、2021年~2033年(10億米ドル)
表9 北米のペン用針市場:治療分野別、2021年~2033年(10億米ドル)
表10 米国ペン用針市場、製品別、2021年~2033年(10億米ドル)
表11 米国ペン用針市場、針の長さ別、2021年~2033年(10億米ドル)
表12 米国ペン用針市場、治療法別、2021年~2033年 (10億米ドル)
表13 カナダのペン用ニードル市場、治療法別、2021年~2033年(10億米ドル)
表14 カナダのペン用ニードル市場、ニードル長別、2021年~2033年(10億米ドル)
表15 カナダのペンニードル市場(治療法別)、2021年~2033年(10億米ドル)
表16 メキシコのペンニードル市場(製品別)、2021年~2033年(10億米ドル)
表17 メキシコのペン用ニードル市場、ニードル長別、2021年~2033年(10億米ドル)
表18 メキシコのペン用ニードル市場、治療法別、2021年~2033年(10億米ドル)
表19 欧州のペン用ニードル市場、国別、2021年~2033年(10億米ドル)
表20 欧州のペン用針市場、製品別、2021年~2033年(10億米ドル)
表21 欧州のペン用針市場、針の長さ別、2021年~2033年(10億米ドル)
表22 欧州のペン用針市場、治療分野別、2021年~2033年(10億米ドル)
表23 英国のペン用針市場、製品別、2021年~2033年(10億米ドル)
表24 英国のペン用針市場、 針の長さ別、2021年~2033年(10億米ドル)
表25 英国のペン用針市場、治療法別、2021年~2033年(10億米ドル)
表26 ドイツのペン用針市場、製品別、2021年~2033年(10億米ドル)
表27 ドイツのペン用針市場、針の長さ別、2021年~2033年(10億米ドル)
表28 ドイツのペン用針市場、治療法別、2021年~2033年(10億米ドル)
表29 フランスのペン用針市場、製品別、2021年~2033年(10億米ドル)
表30 フランスにおけるペン用ニードル市場(ニードル長別、2021年~2033年)(10億米ドル)
表31 フランスにおけるペン用ニードル市場(治療法別、2021年~2033年)(10億米ドル)
表32 イタリアのペン針市場、製品別、2021年~2033年(10億米ドル)
表33 イタリアのペン針市場、針の長さ別、2021年~2033年(10億米ドル)
表34 イタリアのペン針市場、治療分野別、2021年~2033年(10億米ドル)
表35 スペインのペン用針市場、製品別、2021年~2033年(10億米ドル)
表36 スペインのペン用針市場、針の長さ別、2021年~2033年 (10億米ドル)
表37 スペインのペン用針市場(治療法別、2021年~2033年)(10億米ドル)
表38 ノルウェーのペン用針市場(製品別、2021年~2033年)(10億米ドル)
表39 ノルウェーのペン用針市場(針の長さ別、2021年~2033年) (10億米ドル)
表40 ノルウェーのペン用針市場(治療法別、2021年~2033年)(10億米ドル)
表41 スウェーデンのペン用針市場(製品別、2021年~2033年)(10億米ドル)
表42 スウェーデンのペン用ニードル市場、針の長さ別、2021年~2033年(10億米ドル)
表43 スウェーデンのペン用ニードル市場、治療法別、2021年~2033年(10億米ドル)
表44 デンマークのペン用ニードル市場、製品別、2021年~2033年(10億米ドル)
表45 デンマークのペン用ニードル市場、 針の長さ別、2021年~2033年(10億米ドル)
表46 デンマークのペン用針市場、治療法別、2021年~2033年(10億米ドル)
表47 アジア太平洋地域のペン用針市場、国別、2021年~2033年 (10億米ドル)
表48 アジア太平洋地域のペン用針市場、製品別、2021年~2033年(10億米ドル)
表49 アジア太平洋地域のペン用針市場、針の長さ別、2021年~2033年(10億米ドル)
表50 アジア太平洋地域のペン用針市場、治療法別、2021年~2033年 (10億米ドル)
表51 日本のペン用針市場(製品別、2021年~2033年)(10億米ドル)
表52 日本のペン用針市場(針の長さ別、2021年~2033年)(10億米ドル)
表53 日本のペン針市場(治療法別)、2021年~2033年(10億米ドル)
表54 中国のペン針市場(製品別)、2021年~2033年(10億米ドル)
表55 中国のペン針市場(針の長さ別)、2021年~2033年(10億米ドル)
表56 中国のペン用針市場、治療法別、2021年~2033年(10億米ドル)
表57 インドのペン用針市場、製品別、2021年~2033年(10億米ドル)
表58 インドのペン用針市場、針の長さ別、2021年~2033年(10億米ドル)
表59 インドのペン針市場(治療法別)、2021年~2033年(10億米ドル)
表60 オーストラリアのペン針市場(製品別)、2021年~2033年(10億米ドル)
表61 オーストラリアのペン針市場(針の長さ別)、2021年~2033年(10億米ドル)
表62 オーストラリアのペン用針市場、治療法別、2021年~2033年(10億米ドル)
表63 韓国のペン用針市場、製品別、2021年~2033年(10億米ドル)
表64 韓国のペン用針市場、針の長さ別、 2021年~2033年(10億米ドル)
表65 韓国におけるペン用針市場(治療法別)、2021年~2033年 (10億米ドル)
表66 タイのペン用ニードル市場、製品別、2021年~2033年(10億米ドル)
表67 タイのペン用ニードル市場、針の長さ別、2021年~2033年(10億米ドル)
表68 タイのペン用ニードル市場、治療法別、2021年~2033年 (10億米ドル)
表69 ラテンアメリカのペン用針市場(国別、2021年~2033年)(10億米ドル)
表70 ラテンアメリカのペン用針市場(製品別、2021年~2033年)(10億米ドル)
表71 ラテンアメリカのペン用針市場(針の長さ別、2021年~2033年)(10億米ドル)
表72 ラテンアメリカのペン用針市場、治療法別、2021年~2033年(10億米ドル)
表73 ブラジルのペン用針市場、製品別、2021年~2033年(10億米ドル)
表74 ブラジルのペン用針市場、針の長さ別、2021年~2033年 (10億米ドル)
表75 ブラジルにおけるペン用針市場:治療法別、2021年~2033年(10億米ドル)
表76 アルゼンチンにおけるペン用針市場:製品別、2021年~2033年(10億米ドル)
表77 アルゼンチンにおけるペン用針市場:針の長さ別、2021年~2033年(10億米ドル)
表78 アルゼンチンのペン用針市場(治療法別)、2021年~2033年(10億米ドル)
表79 中東・アフリカのペン用針市場(国別)、2021年~2033年(10億米ドル)
表80 中東・アフリカのペン用針市場、製品別、2021年~2033年(10億米ドル)
表81 中東・アフリカのペン用針市場、針の長さ別、2021年~2033年(10億米ドル)
表82 中東・アフリカのペン用針市場、治療法別、2021年~2033年(10億米ドル)
表83 南アフリカのペン用針市場(製品別、2021年~2033年)(10億米ドル)
表84 南アフリカのペン用針市場(針の長さ別、2021年~2033年)(10億米ドル)
表85 南アフリカのペン用針市場(治療法別)、2021年~2033年(10億米ドル)
表86 サウジアラビアのペン用針市場(製品別)、2021年~2033年(10億米ドル)
表87 サウジアラビアのペン用針市場(針の長さ別)、2021年~2033年(10億米ドル)
表88 サウジアラビアのペン針市場、治療法別、2021年~2033年(10億米ドル)
表89 アラブ首長国連邦(UAE)のペン針市場、製品別、2021年~2033年(10億米ドル)
表90 アラブ首長国連邦(UAE)のペン針市場、針の長さ別、2021年~2033年(10億米ドル)
表91 アラブ首長国連邦(UAE)のペン用針市場、治療法別、2021年~2033年(10億米ドル)
表92 クウェートのペン用針市場、製品別、2021年~2033年(10億米ドル)
表93 クウェートのペン用針市場、針の長さ別、2021年~2033年(10億米ドル)
表94 クウェートのペン用針市場、治療法別、2021年~2033年(10億米ドル)
図一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出および予測
図5 市場の策定および検証
図6 ペン用針市場のセグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析(現在および将来への影響)
図9 要因別(政治・法規制、経済、技術)SWOT分析
図10 ポーターの5つの力分析
図11 ペンニードル市場、製品見通しに関する主なポイント(10億米ドル)
図12 ペンニードル市場の製品動向分析:2025年および2033年(10億米ドル)
図13 標準ペンニードル市場の売上高推計および予測、2021年~2033年(10億米ドル)
図14 安全ペンニードル市場の売上高推計および予測、2021年~2033年 (10億米ドル)
図15 ペンニードル市場、針の長さに関する見通しの主なポイント(10億米ドル)
図16 ペンニードル市場における針の長さの推移分析(2025年および2033年)(10億米ドル)
図17 4mm市場の収益推計および予測(2021年~2033年)(10億米ドル)
図18 5mm市場売上高の推計および予測(2021年~2033年)(10億米ドル)
図19 6mm市場売上高の推計および予測(2021年~2033年)(10億米ドル)
図20 8mm市場売上高の推計および予測(2021年~2033年)(10億米ドル)
図21 10mm市場の売上高推計および予測、2021年~2033年(10億米ドル)
図22 12mm市場の売上高推計および予測、2021年~2033年(10億米ドル)
図23 ペン針市場、治療法の展望に関する主なポイント(10億米ドル)
図24 ペンニードル市場における治療動向の分析(2025年および2033年)(10億米ドル)
図25 インスリン市場の売上高推計および予測、2021年~2033年(10億米ドル)
図26 グルカゴン様ペプチド-1(GLP-1)市場の売上高推計および予測、2021年~2033年 (10億米ドル)
図27 成長ホルモン市場の売上高推計および予測、2021年~2033年(10億米ドル)
図28 ペンニードル市場:地域別主なポイント(10億米ドル)
図29 ペン用針市場の地域別見通し、2025年および2033年(10億米ドル)
図30 北米ペン用針市場の推計および予測、2021年~2033年(10億米ドル)
図31 米国ペン用針市場の推計および予測、2021年~2033年 (10億米ドル)
図32 カナダのペン用針市場の推計および予測、2021年~2033年(10億米ドル)
図33 メキシコのペン用針市場の推計および予測、2021年~2033年(10億米ドル)
図34 欧州のペン用針市場の推計および予測、2021年~2033年 (10億米ドル)
図35 英国のペン用針市場の推計および予測、2021年~2033年(10億米ドル)
図36 ドイツのペン用針市場の推計および予測、2021年~2033年(10億米ドル)
図37 フランスのペン用針市場の推計および予測、2021年~2033年 (10億米ドル)
図38 スペインのペン用ニードル市場の推計および予測、2021年~2033年(10億米ドル)
図39 イタリアのペン用ニードル市場の推計および予測、2021年~2033年(10億米ドル)
図40 スウェーデンのペン用ニードル市場の推計および予測、2021年~2033年(10億米ドル)
図41 ノルウェーのペン用ニードル市場の推計および予測、2021年~2033年(10億米ドル)
図42 デンマークのペン用ニードル市場の推計および予測、2021年~2033年 (10億米ドル)
図43 アジア太平洋地域のペン用針市場の推計および予測、2021年~2033年(10億米ドル)
図44 中国のペン用針市場の推計および予測、2021年~2033年(10億米ドル)
図45 日本のペンニードル市場の推計および予測、2021年~2033年(10億米ドル)
図46 インドのペンニードル市場の推計および予測、2021年~2033年(10億米ドル)
図47 韓国におけるペン用針市場の推計および予測、2021年~2033年(10億米ドル)
図48 オーストラリアにおけるペン用針市場の推計および予測、2021年~2033年 (10億米ドル)
図49 タイのペン用針市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図50 ラテンアメリカのペン用針市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図51 ブラジルのペン用針市場の見積もりおよび予測、2021年~2033年(10億米ドル)
図52 アルゼンチンのペン針市場の推計および予測、2021年~2033年(10億米ドル)
図53 中東およびアフリカのペン針市場の推計および予測、2021年~2033年(10億米ドル)
図54 南アフリカのペン針市場の推計および予測、2021年~2033年 (10億米ドル)
図55 サウジアラビアのペン針市場の推計および予測、2021年~2033年(10億米ドル)
図56 アラブ首長国連邦(UAE)のペン針市場の推計および予測、2021年~2033年(10億米ドル)
図57 クウェートのペン針市場の推計および予測、2021年~2033年(10億米ドル)
図58 主要な新興企業/技術革新企業/イノベーターの一覧
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









