主なポイント
市場概要:
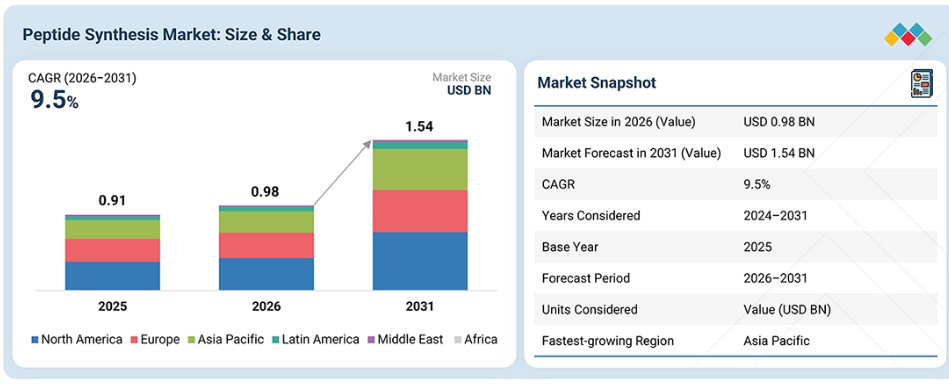
基準年(2025年)の市場規模:0.91十億米ドル
現在の市場規模(2026年):0.98十億米ドル
予測市場規模(2031年):1.54十億米ドル
CAGR(2026年~2031年):9.5%
セグメント別動向:
地域別リーダー:北米は、2025年に市場シェアの約41.8%を占め、最大のシェアを記録しました。
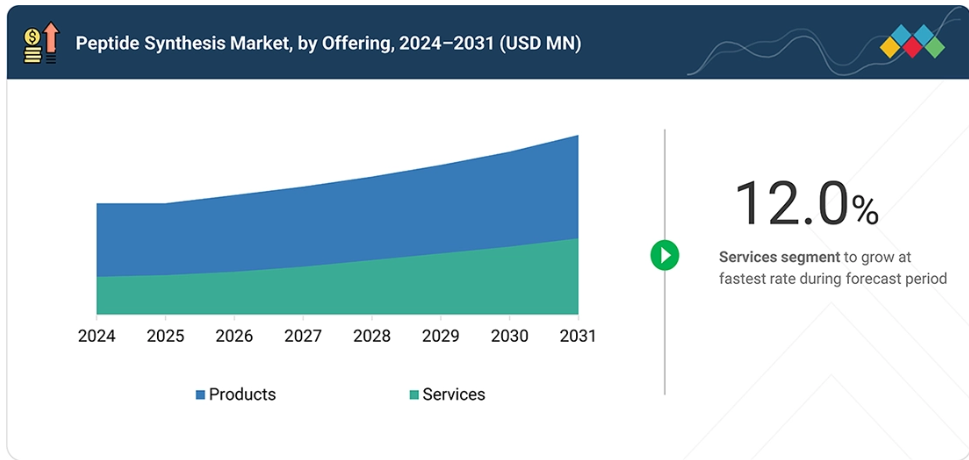
提供形態別リーダー:サービスセグメントは、予測期間中にペプチド合成市場において12.0%という最高のCAGRを記録すると予測されています。
製品種類別リーダー:試薬・消耗品セグメントは、2025年のペプチド合成製品市場において71.4%という最大のシェアを占めました。
処置別リーダー:生物学的合成は、予測期間中にペプチド合成製品市場で最も高いCAGRを記録すると予測されています。
製品エンドユーザー別リーダー:製薬・バイオテクノロジー企業は、2025年のペプチド合成製品市場において最大のシェアを占めました。
サービスの種類におけるリーダー:カスタムペプチド合成サービスセグメントが、2025年に市場で最大のシェアを占めました。
サービスエンドユーザーにおけるリーダー:CROおよびCDMOは、予測期間中にペプチド合成サービス市場において最も高いCAGRを記録すると予測されています。
用途におけるリーダー:治療用途が、2025年にペプチド合成市場で最大のシェアを占めました。
市場の見通しと競争環境:
サーモフィッシャーサイエンティフィック社、メルクKGaA、アジレント・テクノロジーズ社、ジェンスクリプト・バイオテック社、およびカネカ株式会社は、その強力な市場プレゼンス、幅広い製品・サービスポートフォリオ、そして広範な地理的展開を背景に、世界のペプチド合成市場における主要企業として特定されました。
JPT Peptide Technologies GmbH、LifeTein LLC、Creative Peptides、およびAAPPTec, LLCは、専門的なペプチド合成技術、複雑なペプチド修飾、ペプチドライブラリ、およびニッチな合成技術を通じて、スタートアップ企業や中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
ペプチド合成市場は、ペプチド系治療薬のパイプラインの拡大、GLP-1およびその他の代謝関連ペプチドへの需要増加、ならびに創薬における複雑で修飾されたペプチドの利用拡大に支えられ、予測期間を通じて着実な成長が見込まれています。さらに、製薬・バイオテクノロジー分野における研究開発費の増加、カスタムペプチド合成のアウトソーシング拡大、および自動化・ハイスループット合成プラットフォームの導入拡大が、市場の成長を後押ししています。固相ペプチド合成、ペプチドエンジニアリング、精製、分析的特性評価、および環境に優しい合成化学の進歩により、製薬・バイオテクノロジー企業、CROおよびCDMO、学術・研究機関、ならびに診断用途における需要がさらに高まっています。
顧客の顧客に影響を与えるトレンドと変革
ペプチド合成市場における顧客側のビジネス動向への影響は、ペプチド治療薬のパイプラインの拡大、GLP-1系医薬品への需要の高まり、およびカスタムペプチド合成のアウトソーシング増加によって形作られています。主なトレンドとしては、自動化およびハイスループット合成の普及拡大、複雑で修飾されたペプチドへの需要の高まり、迅速な納期と品質の一貫性への注目の高まりなどが挙げられます。また、環境に優しい合成法、精製ワークフローの改善、サプライチェーンのレジリエンス、そして進化するサステナビリティ要件も、購買決定やサプライヤーの選定に影響を与えています。
市場の動向
推進要因:GLP-1およびその他の大量生産型ペプチド治療薬に対する需要の急増
GLP-1受容体アゴニストやその他のペプチド系治療薬の急速な成長により、ペプチド合成エコシステム全体での需要が大幅に増加しています。肥満、糖尿病、腫瘍学、心血管疾患、その他の治療分野における開発パイプラインの拡大が、保護アミノ酸、樹脂、カップリング試薬、溶媒、および精製用消耗品の消費拡大を牽引しています。また、ペプチドの複雑化に伴い、自動合成装置、ハイスループットプラットフォーム、高度な精製システム、および分析技術に対する需要も高まっています。製薬・バイオテクノロジー企業は、生産能力の制約や技術的な複雑さに対処するため、研究プログラムを拡大すると同時に、専門的なペプチド合成業務を外部委託しています。長時間作用型ペプチド、コンジュゲート、環状ペプチド、およびマルチアゴニスト分子における継続的なイノベーションにより、効率的な合成技術や高品質な合成用原材料に対する需要が維持されると予想されます。
制約要因:GMPグレードの合成用資材の高コストと供給への敏感さ
ペプチド合成には、高純度の保護アミノ酸、樹脂、カップリング試薬、溶媒、ペプチド修飾試薬などの特殊な原材料が必要であり、その中には調達コストが比較的高いものがいくつか含まれています。厳格な純度、トレーサビリティ、不純物管理、および文書化に対する要件は、GMPグレードの資材のコストをさらに押し上げています。
特定のアミノ酸誘導体や特殊試薬の供給途絶や入手困難は、合成のスケジュールに影響を与え、在庫要件を増大させる可能性があります。こうした課題は、複数のカップリングサイクルや非標準的な構成単位を必要とする複雑なペプチドにおいて特に顕著です。また、溶媒や試薬の消費量が多いことも、運用コストの上昇や廃棄物管理の要件増大につながります。その結果、原料コストの変動やサプライチェーンへの依存度の高さが、技術の広範な普及を妨げ、ペプチド開発者や合成サービスプロバイダーにさらなる負担をかける可能性があります。
機会:世界的なGMPペプチド製造能力の急速な拡大
ペプチド製造能力への世界的な投資は、ペプチド合成装置、試薬、消耗品、精製技術、および分析ソリューションのサプライヤーにとって大きな機会を生み出しています。GLP-1受容体アゴニストやその他のペプチド治療薬に対する商業的な需要の高まりにより、製薬会社やペプチドメーカーは施設を拡張し、より大容量の合成・精製インフラを導入するよう促されています。
こうした投資により、自動合成装置、クロマトグラフィーシステム、保護アミノ酸、樹脂、試薬、溶媒、および品質管理技術に対する需要が高まっています。北米、ヨーロッパ、アジア太平洋地域における生産能力の増強は、各地域のペプチドサプライチェーンを強化するとともに、より効率的で持続可能な合成ワークフローの導入を促進しています。商業的な製造サービスは本市場の範囲外ですが、製造インフラの拡充は、本市場で対象としているペプチド合成製品および関連する研究規模のサービスに対する需要を直接的に支えています。
課題:複雑なペプチドの大量生産における収率、純度、およびバッチ間の一貫性の維持
ペプチドの長さ、疎水性、凝集傾向、および構造的複雑性が増すにつれて、合成および精製において重大な課題が生じる可能性があります。不完全なカップリング、配列の欠失、ラセミ化、副反応、および困難な脱保護工程により、特に環状、共役、修飾、および長鎖ペプチドにおいて、全体的な収率が低下し、不純物レベルが上昇する恐れがあります。
合成量が増加するにつれて、わずかな非効率性が複数の反応サイクルにわたって蓄積される可能性があるため、品質の一貫性を維持することはより困難になります。また、類似したペプチド不純物の精製には、大規模なクロマトグラフィーや分析的特性評価が必要となる場合があり、これにより材料消費量、処理時間、およびコストが増加します。そのため、サプライヤー各社は、再現性を向上させるために、改良された樹脂、カップリング化学、自動化されたプロセス制御、高度な精製技術、および分析手段に注力しています。コストを抑制しつつ、高純度と一貫した性能を実現することは、依然として重要な技術的課題となっています。
市場のエコシステム
このエコシステムは、製薬・バイオテクノロジー企業、CROおよびCDMO、学術・研究機関、ならびに診断検査機関を主要なエンドユーザーとして構成されています。主要なサプライヤーには、ペプチド合成装置、クロマトグラフィーシステム、精製装置、保護アミノ酸、樹脂、カップリング試薬、溶媒、その他の合成用消耗品のメーカーに加え、カスタムペプチド合成サービスプロバイダーが含まれます。原材料サプライヤー、流通業者、分析技術プロバイダー、エンジニアリング企業、規制当局、および研究機関が、製品開発、合成の最適化、品質管理、ならびに技術導入を支援しています。これらのステークホルダーは、合成効率、ペプチドの純度、自動化、配列の複雑性への対応、供給の信頼性、持続可能性、および所要時間の改善を図りながら、ペプチド治療薬、診断薬、および研究用途の発展に向けて協力しています。
市場セグメント
ペプチド合成市場:提供内容別
2025年には、研究および治療薬開発のワークフロー全般にわたるペプチド合成装置、試薬、消耗品に対する継続的な需要に支えられ、製品セグメントが最大の市場シェアを占めました。保護アミノ酸、樹脂、カップリング試薬、溶媒、その他の合成用化学物質の継続的な消費が、強固な継続的収益基盤を形成しています。
さらに、製薬・バイオテクノロジー企業、CROおよびCDMO、ならびに学術・研究機関において、自動ペプチド合成装置、精製システム、分析機器の導入が拡大していることも、需要を後押ししています。
ペプチド合成製品市場(製品種類別)
2025年には、試薬および消耗品がペプチド合成製品市場を牽引しました。これは、これらがすべての合成サイクルで使用されるためです。保護アミノ酸、樹脂、カップリングおよび脱保護試薬、溶媒、ならびにペプチド修飾試薬は、長さ、構造、純度要件が異なるペプチドを製造するために不可欠です。複雑で環状、共役、および修飾されたペプチドの開発が拡大していることで、材料の消費量はさらに増加しています。資本設備に比べて交換頻度が高く、研究および治療薬開発のワークフロー全体で幅広く利用されていることが、このセグメントの支配的な地位を支え続けています。
ペプチド合成市場(処置別)
2025年には、主に研究および治療用ペプチドの生産における固相ペプチド合成の広範な採用に牽引され、化学合成が市場を支配しました。化学合成は、配列設計の柔軟性、非天然アミノ酸の組み込み、および複雑なペプチドに必要な構造修飾の導入を可能にします。確立されたワークフロー、試薬の幅広い入手可能性、自動化との互換性、そして短~中鎖ペプチドへの適性が、その広範な採用を支えています。
カップリング化学、樹脂、自動化、および環境に優しい溶媒における継続的な進歩により、合成効率、収率、再現性がさらに向上しています。
ペプチド合成サービス市場(種類別)
2025年、製薬・バイオテクノロジー企業、CRO、および学術機関による研究規模のペプチド需要のアウトソーシング増加に支えられ、カスタムペプチド合成がペプチド合成サービス市場で最大のシェアを占めました。需要は、創薬、アッセイ開発、バイオマーカー研究、およびその他の用途で使用される、粗製、脱塩済み、高純度、修飾済み、長鎖、およびライブラリペプチドに及びます。また、困難な配列、迅速な納期、特殊な修飾、および一貫した純度に対する要求の高まりも、市場の成長をさらに後押ししています。ペプチド候補の構造がより複雑になり、用途特化型になるにつれて、ペプチドのエンジニアリング・修飾、精製、標識、および分析サービスも重要性を増しています。
用途別ペプチド合成市場
2025年には、代謝性疾患、腫瘍学、感染症、およびその他の治療領域におけるペプチド系医薬品のパイプライン拡大と商業化に支えられ、治療用途がペプチド合成市場で最大のシェアを占めました。GLP-1受容体アゴニストやその他のペプチドホルモンに対する需要の高まりが、ペプチドの研究開発活動を大幅に増加させています。ペプチド-薬物複合体、標的ペプチド、および修飾治療用ペプチドへの関心の高まりにより、高純度、複雑な配列、および特殊な修飾能力を備えた合成製品およびサービスへの需要がさらに強まっています。
地域
予測期間中、アジア太平洋地域が世界のペプチド合成市場で最も急速な成長を遂げる見込み
予測期間中、アジア太平洋地域はペプチド合成市場において最も急速な成長を記録すると予想されます。この成長は、製薬およびバイオテクノロジー分野における研究開発の拡大、ペプチド創薬の増加、カスタムペプチド合成のアウトソーシングの増加、ならびに中国、インド、日本、韓国、オーストラリアにおける研究活動の活発化によって支えられています。
また、同地域は、比較的低い運営コスト、CRO(医薬品開発受託機関)機能の拡充、バイオテクノロジー革新に対する政府の支援、および自動化されたペプチド合成や高度な精製技術の導入拡大といった恩恵も受けています。代謝疾患、腫瘍学、抗菌薬、その他のペプチド治療薬の開発が活発化していることで、合成装置、保護アミノ酸、樹脂、試薬、溶媒、および分析ソリューションに対する需要がさらに高まっています。持続可能な合成手段やハイスループットな研究ワークフローへの注目が高まっていることも、市場の拡大をさらに後押しすると予想されます。
ペプチド合成市場:企業評価マトリックス
この企業評価マトリックスは、ペプチド合成製品およびサービスを提供する上位20社の情報を提供し、各ベンダーの業績の概要を示しています。ペプチド合成市場では、サーモフィッシャーサイエンティフィック社(アメリカ)が、合成試薬、消耗品、精製、分析ソリューション、およびカスタムペプチドサービスに及ぶ幅広い製品ラインナップで市場をリードしています。Biotage AB(スウェーデン)(新興リーダー)は、継続的な製品革新とペプチド研究ワークフローへの浸透拡大に支えられ、自動ペプチド合成、マイクロ波支援合成、精製、およびサンプル処理技術のポートフォリオを拡充することで、勢いを増しています。
主要市場プレイヤー
Thermo Fisher Scientific Inc. (US)
Merck KGaA (Germany)
Agilent Technologies, Inc. (US)
GenScript Biotech Corporation (China)
Kaneka Corporation (Japan)
Sartorius AG (Germany)
Biotage AB (Sweden)
Bachem Holding AG (Switzerland)
CEM Corporation (US)
Bio-Synthesis, Inc. (US)
Biosynth (Switzerland)
CSBio (US)
GL Biochem (Shanghai) Ltd. (China)
Mesa Laboratories, Inc. (US)
最近の動向
2026年7月:Agilent Technologies, Inc.(アメリカ)は、バイオ医薬品分析向けの新しい「Ultra Inert SEC」および「PLRP-S」カラムを追加し、Altura HPLCカラムのラインナップを拡充しました。これらのカラムは、凝集体の特性評価、不純物の検出、ピーク形状、および分析感度を向上させることで、GLP-1治療薬を含むペプチドの分析ワークフローをサポートします。
2026年4月:Bachem Holding AG(スイス)は、スイス・ブベンドルフの拠点に「Building K」を開設し、ペプチドおよびオリゴヌクレオチド有効成分の工業規模生産を拡大しました。この施設は、Bachemが推進する広範な生産能力拡大プログラムの一環であり、ペプチド系治療薬に対する世界的な需要の高まりに対応することを目的としています。
2025年6月:CEM Corporation(アメリカ)は、合成ペプチドの精製用システム「Prodigy 2.0」を発売しました。このシステムは、高温精製技術を採用してペプチドの回収率を向上させるとともに、アセトニトリルの代わりにエタノールを使用できるようにすることで、より効率的で持続可能なペプチド精製ワークフローを実現しています。
1 はじめに 59
1.1 本調査の目的 59
1.2 市場の定義 59
1.3 調査範囲 59
1.3.1 市場セグメンテーションおよび地域範囲 60
1.3.2 調査対象および除外項目 61
1.3.3 調査対象期間 63
1.3.4 調査対象通貨 63
1.4 ステークホルダー 63
1.5 変更点の概要 64
2 エグゼクティブ・サマリー 65
2.1 市場のハイライトと主要な洞察 65
2.2 主要な市場参加者:戦略的展開のマッピング 67
2.3 ペプチド合成市場における破壊的トレンド 68
2.4 高成長セグメント 69
2.5 地域別概要:市場規模、成長率、および予測 70
3 プレミアムインサイト 71
3.1 ペプチド合成市場の概要 71
3.2 北米:ペプチド合成市場(提供製品別) 72
3.3 ペプチド合成市場:地域別の成長機会 73
3.4 ペプチド合成市場のシェア(用途別、2026年対2031年)(%) 74
4 市場の概要 75
4.1 はじめに 75
4.2 市場の動向 75
4.2.1 成長要因 76
4.2.1.1 GLP-1およびその他の大量生産型ペプチド治療薬に対する需要の急増 76
4.2.1.2 高度な合成および精製を必要とするペプチドモダリティの複雑化 77
4.2.1.3 ペプチド医薬品のパイプラインおよび臨床開発活動の拡大 77
4.2.2 制約要因 78
4.2.2.1 大規模な固相ペプチド合成における高い材料消費量と廃棄物の発生 78
4.2.2.2 GMPグレードの合成原料の高コスト性と供給への依存度の高さ 79
4.2.3 機会 79
4.2.3.1 世界的なGMPペプチド製造能力の急速な拡大 79
4.2.3.2 連続流、ハイブリッド、および溶媒効率の高いペプチド合成技術への移行 79
4.2.4 課題 80
4.2.4.1 複雑なペプチドの大量生産における収率、純度、およびバッチ間の一貫性の維持 80
4.3 未充足ニーズと未開拓領域 80
4.4 相互に関連する市場とセクター横断的な機会 81
4.5 ティア1/2/3の主要企業による戦略的動き 82
5 産業動向 83
5.1 ポーターの5つの力分析 83
5.1.1 新規参入の脅威 84
5.1.2 代替品の脅威 84
5.1.3 買い手の交渉力 84
5.1.4 供給者の交渉力 84
5.1.5 競合の激しさ 84
5.2 マクロ経済の見通し 85
5.2.1 はじめに 85
5.2.2 GDPの推移と予測 85
5.2.3 世界のペプチド合成市場の動向 86
5.3 バリューチェーン分析 86
5.4 エコシステム分析 88
5.5 価格分析 90
5.5.1 主要企業の製品別平均販売価格の推移 91
5.5.2 地域別製品平均販売価格の推移 92
5.6 貿易分析 93
5.6.1 輸入シナリオ(HSコード 902720) 93
5.6.2 輸出シナリオ(HSコード 902720) 95
5.6.3 輸入シナリオ(HSコード 841933) 96
5.6.4 輸出シナリオ(HSコード 841933) 97
5.7 2026年~2027年の主要な会議・イベント 99
5.8 顧客の事業に影響を与えるトレンド・ディスラプション 99
5.9 投資および資金調達動向 100
5.10 2025年のアメリカ関税がペプチド合成市場に与える影響 101
5.10.1 はじめに 101
5.10.2 価格への影響分析 101
5.10.3 国・地域への影響 102
5.10.3.1 北米 102
5.10.3.2 ヨーロッパ 102
5.10.3.3 アジア太平洋地域 103
5.10.4 最終用途産業への影響 103
5.10.4.1 製薬・バイオテクノロジー企業 103
5.10.4.2 CROおよびCDMO 104
5.10.4.3 学術・研究機関、診断検査室、およびその他のエンドユーザー 104
6 技術の進歩、AIによる影響、特許、およびイノベーション 105
6.1 技術分析 105
6.1.1 主要な新興技術 105
6.1.1.1 固相ペプチド合成(SPPS) 105
6.1.1.2 液相ペプチド合成(LPPS) 106
6.1.1.3 酵素によるペプチド合成 106
6.1.1.4 組換えペプチド合成 106
6.1.1.5 連続流ペプチド合成 107
6.1.2 補完的技術 107
6.1.2.1 分析的特性評価および品質管理技術 107
6.1.2.2 精製および下流工程技術 107
6.1.2.3 ペプチドリガーション技術 108
6.1.3 関連技術 108
6.1.3.1 タンパク質設計・エンジニアリング 108
6.1.3.2 合成生物学/遺伝暗号エンジニアリング 108
6.2 技術・製品ロードマップ 109
6.3 特許分析 109
6.3.1 ペプチド合成特許の主要出願者・権利者(企業) 110
6.4 将来の応用 113
6.5 AI/ジェネレーティブAIがペプチド合成市場に与える影響 113
6.5.1 ペプチド合成ワークフローにおけるベストプラクティス 114
6.5.2 ペプチド合成市場におけるAI導入の事例研究 115
6.5.3 相互に関連する隣接エコシステムと市場参加者への影響 115
6.5.4 ペプチド合成市場における生成AI導入に対する顧客の準備状況
115
7 持続可能性と規制環境 117
7.1 地域ごとの規制とコンプライアンス 117
7.1.1 規制機関、政府機関、およびその他の組織 117
7.1.2 規制の枠組み 120
7.1.3 産業基準 121
7.2 サステナビリティの取り組み 121
7.3 サステナビリティが及ぼす影響と規制政策の取り組み 122
7.4 認証、表示、および環境基準 123
8 顧客環境と購買者の行動 124
8.1 意思決定プロセス 124
8.2 購買関係者と購買評価基準 125
8.2.1 購買プロセスにおける主要なステークホルダー 125
8.2.2 エンドユーザー別の主要な購入基準 125
8.3 導入の障壁および内部的な課題 127
8.4 エンドユーザーからの未充足ニーズ 127
8.5 市場の収益性 128
9 製品別ペプチド合成市場 129
9.1 はじめに 130
9.2 製品 130
9.2.1 社内ワークフローの管理と、ペプチド特有の継続的な需要が市場の成長を牽引 130
9.3 サービス 134
9.3.1 市場の成長を支える、複雑で生産量が変動しやすいペプチドプロジェクトのアウトソーシングの拡大 134
10 ペプチド合成製品市場(製品種類別) 138
10.1 はじめに 139
10.2 試薬および消耗品 139
10.2.1 試薬 143
10.2.1.1 アミノ酸ビルディングブロック 147
10.2.1.1.1 保護残基および非天然残基の利用拡大が、アミノ酸ビルディングブロックの需要を牽引 147
10.2.1.2 樹脂 151
10.2.1.2.1 リンカー化学の多様化とハイスループットSPPSフォーマットが、安定した樹脂需要を支える 151
10.2.1.3 カップリング試薬 154
10.2.1.3.1 高度なカップリング化学への需要を維持するためには、より迅速な活性化と副反応リスクの低減が求められています 154
10.2.1.4 ペプチド修飾試薬 158
10.2.1.4.1 修飾試薬を最も急成長している試薬カテゴリーにするための、半減期の延長、ターゲティング、および結合戦略 158
10.2.1.5 標識試薬 161
10.2.1.5.1 イメージング、診断、結合研究、およびアッセイ開発における標識ペプチドの使用増加が需要を拡大 161
10.2.1.6 保護・脱保護試薬 165
10.2.1.6.1 直交保護戦略と、有害な化学反応を低減するという圧力により、製品の選択が左右される 165
10.2.1.7 切断試薬 168
10.2.1.7.1 SPPSの継続的な利用と、よりクリーンな切断プロファイルへの需要が、切断化学試薬の継続的な購入を支えています 168
10.2.1.8 その他の試薬 172
10.2.2 消耗品 175
10.2.2.1 安定した消耗品の継続的な需要を支える、合成スループットと精製作業量の増加 175
10.3 装置 178
10.3.1 ペプチド合成装置 183
10.3.1.1 ペプチド合成装置(種類別) 188
10.3.1.1.1 自動ペプチド合成装置 188
10.3.1.1.2 手動ペプチド合成装置 192
10.3.1.2 技術別ペプチド合成装置 195
10.3.1.2.1 従来のバッチ式ペプチド合成装置 195
10.3.1.2.2 マイクロ波支援型ペプチド合成装置 199
10.3.1.2.3 ハイブリッド型ペプチド合成装置 203
10.3.1.2.4 その他のペプチド合成装置 206
10.3.2 精製システム 210
10.3.2.1 粗ペプチドの複雑化とスループットのボトルネックにより、スケーラブルな精製プラットフォームへの需要が高まっています 210
10.3.3 分析・品質管理機器 213
10.3.3.1 分析プラットフォームへの投資を維持するための不純物プロファイリング、同一性確認、およびより厳格なペプチド品質要件 213
10.3.4 凍結乾燥装置 217
10.3.4.1 需要を支えるための、安定した乾燥ペプチド形態と規模に応じた凍結乾燥能力の必要性 217
10.3.5 その他の機器 220
11 処置別ペプチド合成製品市場 224
11.1 はじめに 225
11.2 化学合成 225
11.2.1 固相ペプチド合成(SPPS) 229
11.2.1.1 SPPSを最大の化学合成手段として維持するための、自動化、迅速な反復化学、および商業規模での実績 229
11.2.2 液相ペプチド合成(LPPS) 233
11.2.2.1 溶媒利用効率の向上と大規模生産における経済性により、LPPSを最も急速に成長している化学合成手段とする 233
11.2.3 その他の化学的手段 236
11.3 生物学的合成 240
11.3.1 組換えペプチドの生産 244
11.3.1.1 スケーラブルな微生物発現と確立されたバイオ医薬品インフラにより、生物学的合成において組換え生産が主導的な地位を維持 244
11.3.2 酵素によるペプチド合成 247
11.3.2.1 高い選択性と溶媒使用量の少ないリガンド結合により、酵素合成は最も急成長している生物学的合成法としての地位を確立 247
12 エンドユーザー別ペプチド合成製品市場 251
12.1 はじめに 252
12.2 製薬・バイオテクノロジー企業 252
12.2.1 市場成長を牽引するペプチドパイプラインの拡大と社内製造能力の強化 252
12.3 CROSおよびCDMOS 256
12.3.1 急速なアウトソーシングと生産能力の拡大により、CROSおよびCDMOSが最も急成長している製品エンドユーザーカテゴリーとなる 256
12.4 学術・研究機関 259
12.4.1 創薬主導型のペプチドライブラリと、自動化されたベンチトップシステムへのアクセス拡大により、研究機関からの需要を持続させる 259
12.5 医療機器メーカー 263
12.5.1 ペプチドを機能化させたバイオセンサーや表面改質されたデバイスにより、修飾合成製品に対する専門的な需要を拡大 263
12.6 臨床・診断検査室 266
12.6.1 臨床・診断検査室での導入を支援するための、より高いアッセイ特異性と標準化されたペプチド試薬 266
13 サービス種類別ペプチド合成サービス市場 270
13.1 はじめに 271
13.2 受注型ペプチド合成サービス 271
13.2.1 受注型ペプチド合成サービスを最大のサービスカテゴリーとして維持するための、配列・純度・数量に関する柔軟な要件 271
13.3 ペプチドエンジニアリングおよび修飾サービス 275
13.3.1 半減期の延長、ターゲティング、および結合に対するニーズの高まりにより、エンジニアリングおよび修飾サービスが最も急成長しているカテゴリーとなっています 275
13.4 ペプチド精製サービス 278
13.4.1 ペプチド配列の複雑化と純度仕様の厳格化により、精製業務の外部委託需要が持続 278
13.5 ペプチド分析・特性評価サービス 282
13.5.1 分子の複雑化と品質への期待の高まりにより、ペプチド分析・特性評価のアウトソーシングが拡大 282
13.6 ペプチドライブラリの調製/ 合成サービス 285
13.6.1 ペプチドライブラリサービスの採用拡大に向けたハイスループットスクリーニングおよび免疫モニタリングのワークフロー 285
14 エンドユーザー別ペプチド合成サービス市場 289
14.1 はじめに 290
14.2 製薬・バイオテクノロジー企業 290
14.2.1 市場成長を促進するための創薬・開発段階にわたる広範なアウトソーシング 290
14.3 CROSおよびCDMOS 294
14.3.1 外部生産能力、 専門的な化学技術、およびネットワークの柔軟性により、CROSおよびCDMOSが最も急成長しているサービスエンドユーザーカテゴリーとなる 294
14.4 学術・研究機関 297
14.4.1 学術・研究機関からの需要を維持するための、柔軟なプロジェクト規模のアウトソーシングと特殊なペプチドフォーマット 297
14.5 医療機器メーカー 301
14.5.1 ペプチド 機能化されたデバイスおよびバイオセンサーによる、特殊な合成・修飾・結合サービスへの需要拡大 301
14.6 臨床・診断検査室 304
14.6.1 診断検査室向けのペプチドサービス外注を支える、アッセイの標準化および臨床グレードの品質要件 304
15 用途別ペプチド合成市場 308
15.1 はじめに 309
15.2 治療用途 309
15.2.1 疾患別治療用途 313
15.2.1.1 糖尿病 313
15.2.1.1.1 確立された大規模なペプチドクラスと、高純度アナログに対する持続的な需要が成長を牽引しています 313
15.2.1.2 肥満 317
15.2.1.2.1 後期段階にあるデュアルアゴニストおよびトリプルアゴニストのパイプラインと、迅速な商業規模への拡大により、肥満は最も急成長している疾患となっています 317
15.2.1.3 がん 320
15.2.1.3.1 標的送達、ネオ抗原プログラム、および放射性リガンドの開発により、腫瘍学分野におけるペプチド合成の需要がさらに高まっています 320
15.2.1.4 自己免疫疾患 324
15.2.1.4.1 標的指向性経口ペプチドおよび抗原特異的免疫調節により、慢性自己免疫疾患におけるペプチドの利用範囲が拡大しています 324
15.2.1.5 その他の疾患別治療適応症 327
15.2.2 分子別治療用途 331
15.2.2.1 代謝・ホルモンペプチド 331
15.2.2.1.1 市場成長を牽引する、インクレチン、インスリン、およびホルモンペプチドの大量需要 331
15.2.2.2 ペプチド阻害剤 335
15.2.2.2.1 経口投与性の向上、構造的制約、およびアクセスが困難なタンパク質インターフェースへのアクセスにより、ペプチド阻害剤の開発を拡大 335
15.2.2.3 ペプチド-薬剤複合体(PDC) 338
15.2.2.3.1 標的指向性の有効成分送達および放射性標識化合物のパイプラインにより、PDCは最も急成長している治療用分子カテゴリーとなる 338
15.2.2.4 ペプチドベースのワクチン 342
15.2.2.4.1 高多様性ペプチド合成の需要を支える、ネオエピトープの発見、免疫モニタリング、および個別化ワクチン戦略 342
15.2.2.5 その他の治療法 345
15.3 研究用途 349
15.3.1 ハイスループット創薬、 バイオマーカー研究、および幅広い研究需要基盤を維持するための繰り返し行われるカスタムペプチドの利用 349
15.4 診断用途 352
15.4.1 ペプチドベースのアッセイ試薬、イメージングリガンド、およびコンパニオン診断の開発による専門的診断需要の拡大 352
16 地域別ペプチド合成市場 356
16.1 はじめに 357
16.2 北米 357
16.2.1 アメリカ 365
16.2.1.1 市場成長を支える充実したペプチドパイプラインと国内生産能力 365
16.2.2 カナダ 372
16.2.2.1 着実な拡大を支えるバイオ医薬品製造への投資と研究需要 372
16.3 ヨーロッパ 378
16.3.1 ドイツ 385
16.3.1.1 需要を支える統合されたペプチド製造体制と強固な化学品サプライチェーン 385
16.3.2 英国 392
16.3.2.1 専門的な需要を支える研究の活発さと診断用ペプチドの製造能力 392
16.3.3 フランス 399
16.3.3.1 商業用ペプチド供給基盤を強化するためのSPPS生産能力の拡大 399
16.3.4 イタリア 405
16.3.4.1 ペプチドの開発から製品化までのワークフローを支える注射剤製造の統合 405
16.3.5 スペイン 412
16.3.5.1 輸入合成ソリューションへの需要を維持するための研究および専門医薬品分野の活動 412
16.3.6 その他のヨーロッパ諸国 418
16.4 アジア太平洋地域 425
16.4.1 中国 435
16.4.1.1 市場拡大を加速させる大規模な TIDES 生産能力と国内サプライヤーの層の厚さ 435
16.4.2 日本 441
16.4.2.1 高付加価値の需要を維持するための先進的な創薬および特殊ペプチドのイノベーション 441
16.4.3 インド 448
16.4.3.1 コスト効率に優れたCRDMOの拡大と新たなペプチド生産能力が市場成長を加速 448
16.4.4 韓国 455
16.4.4.1 バイオテクノロジーへの投資と長時間作用型ペプチドの開発が専門的な需要を拡大 455
16.4.5 オーストラリア 462
16.4.5.1 高付加価値ペプチド需要の持続を支える研究集約型機関とバイオテクノロジー・パイプライン 462
16.4.6 アジア太平洋その他の地域 469
16.5 南米アメリカ 476
16.5.1 ブラジル 484
16.5.1.1 大規模な研究基盤と代謝性疾患への注力により、ブラジルは南米アメリカの中核市場となる見込みです 484
16.5.2 メキシコ 491
16.5.2.1 アメリカと連携した製造および臨床研究が、ペプチド合成の需要を支えています 491
16.5.3 その他のラテンアメリカ諸国 498
16.6 中東 505
16.6.1 GCC諸国 513
16.6.1.1 サウジアラビア 520
16.6.1.1.1 ペプチドワークフローの導入拡大を支える現地化の取り組みと研究資金 520
16.6.1.2 アラブ首長国連邦(UAE) 527
16.6.1.2.1 ペプチド合成ソリューションへのアクセスを強化するためのバイオテクノロジー・ハブと地域的な展開 527
16.6.1.3 その他のGCC諸国 534
16.6.2 その他の中東諸国 541
16.7 アフリカ 548
16.7.1 研究主導の需要と輸入依存が市場を形作る 548
17 競争環境 556
17.1 概要 556
17.2 主要企業の戦略/競争優位性 556
17.2.1 ペプチド合成市場における各企業の戦略の概要 557
17.3 売上高分析(2021年~2025年) 558
17.4 市場シェア分析(2025年) 559
17.5 企業評価マトリックス:主要プレイヤー(2025年) 561
17.5.1 スター企業 561
17.5.2 新興リーダー企業 562
17.5.3 広範な事業展開を行う企業 562
17.5.4 参入企業 562
17.5.5 事業展開範囲:主要企業、2025年 564
17.5.5.1 事業展開範囲 564
17.5.5.2 地域別展開状況 565
17.5.5.3 提供サービス別展開状況 566
17.5.5.4 製品種類別展開状況 567
17.5.5.5 用途別展開状況 568
17.6 企業評価マトリックス:スタートアップ/中小企業、2025年 569
17.6.1 先進的な企業 569
17.6.2 対応力のある企業 569
17.6.3 活力ある企業 569
17.6.4 スタート地点にある企業 569
17.6.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 571
17.6.5.1 主要なスタートアップ/中小企業の詳細リスト 571
17.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 572
17.7 企業価値評価および財務指標 573
17.7.1 財務指標 573
17.7.2 企業価値評価 573
17.8 製品・サービスの比較 574
17.9 競争シナリオ 575
17.9.1 製品の発売 575
17.9.2 取引 576
17.9.3 事業拡大 576
18 企業概要 577
18.1 主要企業 577
18.1.1 サーモフィッシャーサイエンティフィック社 577
18.1.1.1 事業概要 577
18.1.1.2 提供製品・サービス 578
18.1.1.3 最近の動向 580
18.1.1.3.1 新製品の発売 580
18.1.1.3.2 取引 581
18.1.1.3.3 事業拡大 581
18.1.1.4 MnMの見解 581
18.1.1.4.1 勝利への権利 581
18.1.1.4.2 戦略的選択 582
18.1.1.4.3 弱点および競合上の脅威 582
18.1.2 MERCK KGAA 583
18.1.2.1 事業概要 583
18.1.2.2 提供製品・サービス 584
18.1.2.3 最近の動向 586
18.1.2.3.1 取引 586
18.1.2.3.2 事業拡大 586
18.1.2.4 MnMの見解 587
18.1.2.4.1 勝利への権利 587
18.1.2.4.2 戦略的選択 587
18.1.2.4.3 弱点および競合上の脅威 587
18.1.3 アジレント・テクノロジーズ社 588
18.1.3.1 事業概要 588
18.1.3.2 提供製品・サービス 589
18.1.3.3 最近の動向 590
18.1.3.3.1 新製品の発売 590
18.1.3.4 MnMの見解 591
18.1.3.4.1 勝利への権利 591
18.1.3.4.2 戦略的選択肢 591
18.1.3.4.3 弱点および競合上の脅威 591
18.1.4 GENSCRIPT BIOTECH CORPORATION 592
18.1.4.1 事業概要 592
18.1.4.2 提供製品・サービス 594
18.1.4.3 最近の動向 595
18.1.4.3.1 事業拡大 595
18.1.4.4 MnMの見解 595
18.1.4.4.1 勝利への権利 595
18.1.4.4.2 戦略的選択 595
18.1.4.4.3 弱点および競合上の脅威 595
18.1.5 カネカ株式会社 596
18.1.5.1 事業概要 596
18.1.5.2 提供している製品・サービス 597
18.1.5.3 最近の動向 599
18.1.5.3.1 事業拡大 599
18.1.5.4 MnMの見解 599
18.1.5.4.1 勝利への権利 599
18.1.5.4.2 戦略的選択 599
18.1.5.4.3 弱点および競合上の脅威 599
18.1.6 SARTORIUS AG 600
18.1.6.1 事業概要 600
18.1.6.2 提供している製品・サービス 602
18.1.6.3 最近の動向 602
18.1.6.3.1 事業拡大 602
18.1.7 BACHEM HOLDING AG 603
18.1.7.1 事業概要 603
18.1.7.2 提供している製品・サービス 604
18.1.7.3 最近の動向 605
18.1.7.3.1 取引 605
18.1.7.3.2 事業拡大 606
18.1.8 BIOTAGE AB 607
18.1.8.1 事業概要 607
18.1.8.2 提供している製品・サービス 607
18.1.8.3 最近の動向 608
18.1.8.3.1 新製品の発売 608
18.1.8.3.2 取引 609
18.1.9 CEM CORPORATION 610
18.1.9.1 事業概要 610
18.1.9.2 提供している製品・サービス 610
18.1.9.3 最近の動向 611
18.1.9.3.1 新製品の発売 611
18.1.10 BIO-SYNTHESIS, INC. 612
18.1.10.1 事業概要 612
18.1.10.2 提供している製品・サービス 612
18.1.11 BIOSYNTH 614
18.1.11.1 事業概要 614
18.1.11.2 提供している製品・サービス 614
18.1.11.3 最近の動向 615
18.1.11.3.1 取引 615
18.1.11.3.2 事業拡大 616
18.1.12 CSBIO 617
18.1.12.1 事業概要 617
18.1.12.2 提供している製品・サービス 617
18.1.13 GL BIOCHEM (SHANGHAI) LTD. 618
18.1.13.1 事業概要 618
18.1.13.2 提供している製品・サービス 618
18.1.14 MESA LABORATORIES, INC. 620
18.1.14.1 事業概要 620
18.1.14.2 提供している製品・サービス 621
18.1.14.3 最近の動向 622
18.1.14.3.1 製品・サービスの発売 622
18.1.14.3.2 取引 623
18.1.15 DANAHER CORPORATION 624
18.1.15.1 事業概要 624
18.1.15.2 提供している製品・サービス 625
18.1.15.3 最近の動向 627
18.1.15.3.1 製品の発売 627
18.2 その他の主要企業 628
18.2.1 ケム・インペックス・インターナショナル社 628
18.2.2 アドバンスト・ケムテック社 629
18.2.3 ミモトープス社 630
18.2.4 アイリス・バイオテック社 631
18.2.5 AAPPTEC, LLC 632
18.2.6 ENAMINE LTD. 634
18.2.7 INTAVIS PEPTIDE SERVICES GMBH 635
18.2.8 JPT PEPTIDE TECHNOLOGIES GMBH 636
18.2.9 INNOVAGEN AB 637
18.2.10 PEPTIDE PROTEIN RESEARCH LTD. 638
18.2.11 LIFETEIN LLC 639
18.2.12 CREATIVE PEPTIDES 640
18.2.13 GENEMED SYNTHESIS, INC. 641
18.2.14 CHINAPEPTIDES CO., LTD. 642
18.2.15 BEIJING SCILIGHT BIOTECHNOLOGY LTD. CO. 643
19 調査方法論 644
19.1 調査データ 644
19.1.1 二次データ 645
19.1.1.1 主要な二次情報源 645
19.1.1.2 二次調査による主要データ 645
19.1.2 一次データ 646
19.1.2.1 主要な一次調査対象者 646
19.1.2.2 一次インタビューの内訳 646
19.1.2.3 一次情報源からの主要データ 646
19.2 市場規模の推計 647
19.2.1 2025年の世界のペプチド合成市場の推計 647
19.2.1.1 アプローチ1:企業売上高分析に基づく推計(ボトムアップ法) 647
19.2.1.2 アプローチ2:一次調査 649
19.2.1.2.1 主要な産業インサイト 649
19.2.1.3 アプローチ3:MnMリポジトリ分析 649
19.2.2 2025年のセグメント別市場規模の推計 650
19.3 市場成長率の予測 652
19.4 データの三角測量 654
19.5 調査の前提条件 655
19.6 調査の限界およびリスク評価 656
20 付録 657
20.1 ディスカッション・ガイド 657
20.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 662
20.3 カスタマイズ・オプション 664
20.4 関連レポート 664
20.5 著者情報 665
表1 ペプチド合成市場:対象範囲および除外項目 61
表2 世界のペプチド合成市場:影響分析 76
表3 開発後期段階にあるペプチド治療薬の一覧 78
表4 ペプチド合成市場:ポーターの5つの力による影響 83
表5 ペプチド合成市場:エコシステムにおける役割 89
表6 主要企業の製品別平均販売価格の推移、
2023年~2025年 (米ドル) 91
表7 地域別・製品別の平均販売価格の推移(2023年~2025年)(米ドル) 92
表8 HSコード902720の輸入データ(2021年~2025年)(千米ドル) 93
表9 HSコード902720の輸入データ(2021年~2025年)(単位) 94
表10 HSコード902720の輸出データ、2021年~2025年(千米ドル) 95
表11 HSコード902720の輸出データ、2021年~2025年(トン) 95
表12 HSコード841933の輸入データ、2022年~2025年(千米ドル) 96
表13 HSコード841933の輸入データ、2022年~2025年(単位) 97
表14 HSコード841933の輸出データ、2022年~2025年 (千米ドル) 97
表15 HSコード841933の輸出データ、2022年~2025年(トン) 98
表16 ペプチド合成市場:主要な会議およびイベント、2026年~2027年 99
表17 ペプチド合成市場:特許の参考リスト(2026年) 111
表18 ペプチド合成市場におけるAI導入の事例研究 115
表19 ペプチド合成分野における生成AIの導入に対する顧客の準備状況 116
表20 北米:規制機関、政府機関、およびその他の組織 118
表21 ヨーロッパ: 規制機関、政府機関、およびその他の組織 118
表22 アジア太平洋地域:規制機関、政府機関、およびその他の組織 119
表23 その他の地域:規制機関、政府機関、およびその他の組織 120
表24 提供の種類別、購買プロセスに対するステークホルダーの影響(%) 125
表25 エンドユーザー別主要購入基準 126
表26 ペプチド合成市場:製品別、2024年~2031年 (百万米ドル) 130
表27 地域別ペプチド合成製品市場、2024年~2031年(百万米ドル) 131
表28 北米:ペプチド合成製品市場(国別)、
2024年~2031年(百万米ドル) 131
表29 ヨーロッパ:ペプチド合成製品市場(国別)、2024年~2031年(百万米ドル) 132
表30 アジア太平洋地域:ペプチド合成製品市場(国別、2024年~2031年)(百万米ドル) 132
表31 南米アメリカ:ペプチド合成製品市場(国別)、
2024年~2031年 (百万米ドル) 133
表32 中東:ペプチド合成製品市場、地域別、2024年~2031年(百万米ドル) 133
表33 GCC諸国:ペプチド合成製品市場(国別)、
2024年~2031年(百万米ドル) 133
表34 ペプチド合成サービス市場(地域別)、2024年~2031年(百万米ドル) 134
表35 南米アメリカ:ペプチド合成サービス市場(国別)、
2024年~2031年(百万米ドル) 135
表36 ヨーロッパ:ペプチド合成サービス市場、国別、2024年~2031年(百万米ドル) 135
表 37 アジア太平洋地域:ペプチド合成サービス市場、国別、2024年~2031年(百万米ドル) 136
表 38 南米アメリカ:ペプチド合成サービス市場(国別)、
2024年~2031年(百万米ドル) 136
表39 中東:ペプチド合成サービス市場(地域別)、2024年~2031年(百万米ドル) 137
表40 GCC諸国:ペプチド合成サービス市場(国別)、
2024年~2031年(百万米ドル) 137
表41 ペプチド合成製品市場(製品種類別)、
2024年~2031年(百万米ドル) 139
表42 ペプチド合成試薬・消耗品市場(地域別)、
2024–2031年(百万米ドル) 140
表43 北米:ペプチド合成試薬・消耗品市場、
国別、2024–2031年(百万米ドル) 140
表44 ヨーロッパ:ペプチド合成試薬・消耗品市場、
国別、2024年~2031年 (百万米ドル) 141
表45 アジア太平洋地域:ペプチド合成試薬・消耗品市場、
国別、2024年~2031年(百万米ドル) 141
表46 南米アメリカ:ペプチド合成試薬・消耗品市場、
国別、2024年~2031年(百万米ドル) 142
表47 中東:ペプチド合成試薬・消耗品市場、
地域別、2024年~2031年(百万米ドル) 142
表48 GCC諸国:ペプチド合成試薬・消耗品市場、
国別、2024年~2031年(百万米ドル) 142
表49 ペプチド合成試薬・消耗品市場(種類別)、
2024年~2031年(百万米ドル) 143
表50 ペプチド合成試薬市場(地域別)、2024年~2031年(百万米ドル) 144
表51 北米:ペプチド合成試料市場(国別)、
2024年~2031年(百万米ドル) 144
表52 ヨーロッパ:ペプチド合成試薬市場(国別)、
2024年~2031年(百万米ドル) 145
表53 アジア太平洋地域:ペプチド合成試薬市場(国別)、
2024年~2031年 (百万米ドル) 145
表54 ラテンアメリカ:ペプチド合成試薬市場、国別、
2024年~2031年(百万米ドル) 146
表55 中東:ペプチド合成試薬市場(地域別、2024年~2031年) (百万米ドル) 146
表56 GCC諸国:ペプチド合成試薬市場(国別)、
2024年~2031年(百万米ドル) 146
表 57 ペプチド合成試薬市場:種類別、2024年~2031年(百万米ドル) 147
表 58 アミノ酸ビルディングブロック市場:地域別、2024年~2031年 (百万米ドル) 148
表59 北米:アミノ酸ビルディングブロック市場、国別、
2024年~2031年(百万米ドル) 148
表60 ヨーロッパ:アミノ酸ビルディングブロック市場(国別)、
2024年~2031年(百万米ドル) 149
表61 アジア太平洋地域:アミノ酸ビルディングブロック市場(国別)、
2024年~2031年(百万米ドル) 149
表62 南米アメリカ:アミノ酸ビルディングブロック市場、国別、
2024年~2031年(百万米ドル) 150
表63 中東:アミノ酸ビルディングブロック市場、地域別、
2024年~2031年(百万米ドル) 150
表64 GCC諸国:アミノ酸ビルディングブロック市場、国別、2024年~2031年 (百万米ドル) 150
表 65 樹脂市場:地域別、2024年~2031年(百万米ドル) 151
表 66 北米:樹脂市場:国別、2024年~2031年 (百万米ドル) 152
表67 ヨーロッパ:国別樹脂市場、2024年~2031年(百万米ドル) 152
表68 アジア太平洋地域:国別樹脂市場、2024年~2031年(百万米ドル) 153
表69 南米アメリカ:樹脂市場、国別、2024年~2031年(百万米ドル) 153
表70 中東:樹脂市場、地域別、2024年~2031年(百万米ドル) 154
表71 GCC諸国:樹脂市場、国別、2024年~2031年(百万米ドル) 154
表72 カップリング剤市場、地域別、2024年~2031年(百万米ドル) 155
表73 南米アメリカ:カップリング試薬市場(国別)、
2024年~2031年(百万米ドル) 155
表74 ヨーロッパ:カプリング試薬市場(国別)、
2024年~2031年(百万米ドル) 156
表75 アジア太平洋地域:カプリング試薬市場(国別)、
2024年~2031年(百万米ドル) 156
表76 南米アメリカ:カップリング試薬市場(国別)、
2024年~2031年(百万米ドル) 157
表77 中東:カップリング試薬市場(地域別)、
2024年~2031年(百万米ドル) 157
表78 GCC諸国:カップリング試薬市場(国別)、
2024年~2031年(百万米ドル) 157
表79 ペプチド修飾試薬市場(地域別)、
2024年~2031年(百万米ドル) 158
表80 北米:ペプチド修飾試薬市場(国別、2024年~2031年)(百万米ドル) 159
表81 ヨーロッパ:ペプチド修飾試薬市場(国別)、
2024年~2031年(百万米ドル) 159
表82 アジア太平洋地域:ペプチド修飾試薬市場(国別)、
2024年~2031年(百万米ドル) 160
表83 南米アメリカ:ペプチド修飾試薬市場(国別、2024年~2031年)(百万米ドル) 160
表84 中東:ペプチド修飾試薬市場(地域別)、
2024年~2031年(百万米ドル) 161
表85 GCC諸国:ペプチド修飾試薬市場(国別)、2024年~2031年(百万米ドル) 161
表86 標識試薬市場、地域別、2024年~2031年(百万米ドル) 162
表87 北米:標識試薬市場、国別、
2024年~2031年 (百万米ドル) 162
表88 ヨーロッパ:ラベリング試薬市場、国別、
2024年~2031年(百万米ドル) 163
表89 アジア太平洋地域:ラベリング試薬市場、国別、
2024–2031年(百万米ドル) 163
表90 南米アメリカ:ラベリング試薬市場(国別)、2024–2031年(百万米ドル) 164
表91 中東:ラベリング試薬市場(地域別)、 2024–2031年(百万米ドル) 164
表92 GCC諸国:標識試薬市場、国別、
2024–2031年(百万米ドル) 164
表93 保護・脱保護試薬市場、地域別、
2024–2031年(百万米ドル) 165
表94 北米:保護・脱保護試薬市場、
国別、2024–2031年(百万米ドル) 166
表95 ヨーロッパ:保護・脱保護試薬市場(国別、2024年~2031年) (百万米ドル) 166
表96 アジア太平洋地域:保護・脱保護試薬市場、国別、2024年~2031年(百万米ドル) 167
表97 南米アメリカ:保護・脱保護試薬市場、
国別、2024年~2031年(百万米ドル) 167
表98 中東:保護・脱保護試薬市場、
地域別、2024年~2031年(百万米ドル) 168
表99 GCC諸国:保護・脱保護試薬市場、
国別、2024年~2031年(百万米ドル) 168
表100 切断試薬市場:地域別、2024年~2031年(百万米ドル) 169
表 101 北米:切断試薬市場(国別、2024年~2031年)(百万米ドル) 169
表 102 ヨーロッパ:切断試薬市場(国別、2024年~2031年)(百万米ドル) 170
表103 アジア太平洋地域: 国別 切断試薬市場、2024年~2031年(百万米ドル) 170
表104 南米アメリカ:国別 切断試薬市場、2024年~2031年(百万米ドル) 171
表105 中東:切断試薬市場、地域別、2024年~2031年(百万米ドル) 171
表106 GCC諸国:切断試薬市場、国別、2024年~2031年(百万米ドル) 171
表107 その他の試薬市場:地域別、2024年~2031年(百万米ドル) 172
表108 北米:その他の試薬市場:国別、2024年~2031年(百万米ドル) 172
表109 ヨーロッパ:その他の試薬市場、国別、2024年~2031年(百万米ドル) 173
表110 アジア太平洋地域:その他の試薬市場、国別、2024年~2031年(百万米ドル) 173
表111 南米アメリカ:その他の試薬市場、国別、2024年~2031年 (百万米ドル) 174
表112 中東:その他の試薬市場、地域別、2024年~2031年(百万米ドル) 174
表113 GCC諸国:その他の試薬市場、 国別、2024年~2031年(百万米ドル) 174
表114 ペプチド合成用消耗品市場、地域別、2024年~2031年(百万米ドル) 175
表115 北米:ペプチド合成用消耗品市場、国別、 2024年~2031年(百万米ドル) 176
表116 ヨーロッパ:ペプチド合成用消耗品市場、国別、2024年~2031年(百万米ドル) 176
表 117 アジア太平洋地域:ペプチド合成用消耗品市場(国別)、2024–2031年(百万米ドル) 177
表 118 南米アメリカ:ペプチド合成用消耗品市場(国別、2024年~2031年)(百万米ドル) 177
表 119 中東:ペプチド合成用消耗品市場、地域別、2024年~2031年(百万米ドル) 178
表120 GCC諸国:ペプチド合成用消耗品市場、国別、2024年~2031年 (百万米ドル) 178
表121 ペプチド合成機器:主要サプライヤーが提供する主要製品 179
表122 ペプチド合成機器市場(地域別、2024年~2031年)(百万米ドル) 179
表123 北米:ペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 180
表124 ヨーロッパ:ペプチド合成装置市場(国別、 2024年~2031年(百万米ドル) 180
表125 アジア太平洋地域:ペプチド合成装置市場(国別)、2024年~2031年(百万米ドル) 181
表126 南米アメリカ:ペプチド合成装置市場(国別)、2024年~2031年(百万米ドル) 181
表 127 中東:ペプチド合成装置市場、地域別、2024年~2031年(百万米ドル) 182
表 128 GCC諸国: ペプチド合成装置市場:国別、2024年~2031年(百万米ドル) 182
表129 ペプチド合成装置市場:種類別、2024年~2031年(百万米ドル) 183
表130 ペプチド合成装置:主要サプライヤーが提供する主要製品 183
表131 ペプチド合成装置市場(地域別、2024年~2031年)(百万米ドル) 184
表132 南米アメリカ:ペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 184
表133 ヨーロッパ:ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 185
表134 アジア太平洋地域:ペプチド合成装置市場、国別、2024年~2031年 (百万米ドル) 185
表135 ラテンアメリカ:ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 186
表136 中東:ペプチド合成装置市場(地域別、2024年~2031年)(百万米ドル) 186
表137 GCC諸国:ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 186
表138 ペプチド合成装置市場、種類別、2024年~2031年(百万米ドル) 187
表139 ペプチド合成装置市場:技術別、2024年~2031年(百万米ドル) 187
表140 自動ペプチド合成装置:主な製品例 188
表141 自動ペプチド合成装置市場(地域別、2024年~2031年)(百万米ドル) 189
表142 北米:自動ペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 189
表143 ヨーロッパ:自動ペプチド合成装置市場(国別、2024年~2031年) (百万米ドル) 190
表 144 アジア太平洋地域:自動ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 190
表 145 南米アメリカ:自動ペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 191
表146 中東:自動ペプチド合成装置市場(地域別、2024年~2031年)(百万米ドル) 191
表147 GCC諸国:自動ペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 191
表148 手動ペプチド合成装置:主な製品例 192
表149 手動ペプチド合成装置市場:地域別、2024年~2031年(百万米ドル) 192
表150 北米:手動ペプチド合成装置市場:国別、2024年~2031年 (百万米ドル) 193
表151 ヨーロッパ:手動ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 193
表152 アジア太平洋地域: 手動ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 194
表153 南米アメリカ:手動ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 194
表154 中東:手動ペプチド合成装置市場、地域別、2024年~2031年(百万米ドル) 195
表 155 GCC諸国:手動ペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 195
表 156 従来型バッチ式ペプチド合成装置:主な製品例 196
表157 従来型バッチ式ペプチド合成装置市場:地域別、2024年~2031年(百万米ドル) 196
表158 北米:従来型バッチ式ペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 197
表159 ヨーロッパ: 従来型バッチ式ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 197
表160 アジア太平洋地域:従来型バッチ式ペプチド合成装置市場、国別、2024年~2031年 (百万米ドル) 198
表161 南米アメリカ:従来型バッチ式ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 198
表162 中東:従来型バッチ式ペプチド合成装置市場(地域別、2024年~2031年)(百万米ドル) 199
表163 GCC諸国:従来型バッチ式ペプチド合成装置市場(国別、 2024年~2031年(百万米ドル) 199
表164 マイクロ波支援型ペプチド合成装置:主な製品例 200
表165 マイクロ波支援型ペプチド合成装置市場:地域別、2024年~2031年(百万米ドル) 200
表166 北米:マイクロ波支援ペプチド合成装置市場(国別、2024–2031年)(百万米ドル) 200
表167 ヨーロッパ:マイクロ波支援ペプチド合成装置市場、 国別、2024年~2031年(百万米ドル) 201
表168 アジア太平洋地域:マイクロ波支援ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 201
表169 南米アメリカ:マイクロ波支援型ペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 202
表170 中東:マイクロ波支援型ペプチド合成装置市場、地域別、2024年~2031年 (百万米ドル) 202
表 171 GCC諸国:マイクロ波支援ペプチド合成装置市場、国別、2024年~2031年 (百万米ドル) 202
表 172 ハイブリッドペプチド合成装置市場(地域別、2024年~2031年) (百万米ドル) 203
表173 北米:ハイブリッドペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 204
表 174 ヨーロッパ:ハイブリッドペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 204
表 175 アジア太平洋地域:ハイブリッドペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 205
表 176
南米アメリカ:ハイブリッドペプチド合成装置市場、国別、2024年~2031年(百万米ドル) 205表 177 中東:ハイブリッドペプチド合成装置市場、地域別、2024年~2031年(百万米ドル) 206表 178 GCC諸国:ハイブリッドペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 206表 179 その他のペプチド合成装置市場:地域別、2024年~2031年(百万米ドル) 207表 180 北米:その他のペプチド合成装置市場:国別、2024年~2031年(百万米ドル) 207表181 ヨーロッパ:その他のペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 208表 182 アジア太平洋地域:その他のペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 208表183 南米アメリカ:その他のペプチド合成装置市場(国別、2024年~2031年)(百万米ドル) 209表184 中東:その他のペプチド合成装置市場、地域別、2024年~2031年(百万米ドル) 209表185 GCC諸国:その他のペプチド合成装置市場、国別、2024年~2031年 (百万米ドル) 209表186 精製システム市場、地域別、2024年~2031年(百万米ドル) 210表187 北米:精製システム市場(国別、2024年~2031年)(百万米ドル) 211表188 ヨーロッパ:精製システム市場(国別、2024年~2031年)(百万米ドル) 211
表189 アジア太平洋地域:浄化システム市場、国別、2024年~2031年(百万米ドル) 212表190 南米アメリカ: 浄化システム市場、国別、2024年~2031年(百万米ドル) 212表191 中東:浄化システム市場、地域別、2024年~2031年(百万米ドル) 213表192 GCC諸国:浄化システム市場、国別、2024年~2031年(百万米ドル) 213表193 分析・品質管理機器市場、地域別、2024年~2031年 (百万米ドル) 214表194 北米:分析・品質管理機器市場(国別、2024年~2031年)(百万米ドル) 214表195 ヨーロッパ:分析・品質管理機器市場(国別、2024年~2031年)(百万米ドル) 215表196 アジア太平洋地域:分析・品質管理機器市場、国別、2024年~2031年(百万米ドル) 215表197 南米アメリカ:分析・品質管理機器市場、国別、2024年~2031年 (百万米ドル) 216表 198 中東:分析・品質管理機器市場(地域別)、2024年~2031年(百万米ドル) 216表 199 GCC諸国:分析・品質管理機器市場(国別、2024年~2031年) (百万米ドル) 216表 200 凍結乾燥装置市場:地域別、2024年~2031年(百万米ドル) 217表 201 北米: 凍結乾燥装置市場(国別、2024年~2031年)(百万米ドル) 218表202 ヨーロッパ:凍結乾燥装置市場(国別、2024年~2031年)(百万米ドル) 218
表203 アジア太平洋地域:凍結乾燥装置市場(国別、2024年~2031年) (百万米ドル) 219
表 204 ラテンアメリカ:凍結乾燥装置市場、国別、2024年~2031年(百万米ドル) 219
表205 中東:凍結乾燥装置市場(地域別、2024年~2031年)(百万米ドル) 220
表206 GCC諸国:凍結乾燥装置市場、国別、2024年~2031年(百万米ドル) 220
表207 その他の機器市場、地域別、2024年~2031年(百万米ドル) 221
表 208 北米:その他の機器市場(国別、2024年~2031年)(百万米ドル) 221
表 209 ヨーロッパ:その他の機器市場(国別、2024年~2031年) (百万米ドル) 222
表210 アジア太平洋地域:その他の計測機器市場、国別、2024年~2031年(百万米ドル) 222
表 211 南米アメリカ:その他の機器市場(国別)、2024年~2031年(百万米ドル) 223
表 212 中東:その他の機器市場、地域別、2024年~2031年(百万米ドル) 223
表213 GCC諸国:その他の機器市場、国別、2024年~2031年(百万米ドル) 223
表214 ペプチド合成製品市場(処置別、2024年~2031年)(百万米ドル) 225
表215 化学ペプチド合成市場(地域別、2024年~2031年)(百万米ドル) 226
表 216 北米:化学ペプチド合成市場(国別、2024年~2031年)(百万米ドル) 226
表 217 ヨーロッパ:国別化学ペプチド合成市場、2024年~2031年(百万米ドル) 227表 218 アジア太平洋地域:国別化学ペプチド合成市場、2024年~2031年 (百万米ドル) 227表 219 南米アメリカ:化学ペプチド合成市場、国別、2024年~2031年(百万米ドル) 228表 220 中東:化学ペプチド合成市場(地域別、2024年~2031年)(百万米ドル) 228表 221 GCC諸国: 化学ペプチド合成市場、国別、2024年~2031年(百万米ドル) 228表 222 化学ペプチド合成市場:手段別、2024年~2031年(百万米ドル) 229表 223 固相ペプチド合成(SPPS)市場:地域別、2024年~2031年 (百万米ドル) 230表 224 北米:固相ペプチド合成(SPPS)市場、国別、2024年~2031年(百万米ドル) 230表225 ヨーロッパ:固相ペプチド合成(SPPS)市場、国別、2024年~2031年(百万米ドル) 231表226 アジア太平洋地域:固相ペプチド合成 (SPPS)市場、国別、2024年~2031年(百万米ドル) 231表227 南米アメリカ:固相ペプチド合成(SPPS)市場、国別、2024年~2031年 (百万米ドル) 232表 228 中東:固相ペプチド合成(SPPS)市場、地域別、2024年~2031年(百万米ドル) 232表229 GCC諸国:固相ペプチド合成(SPPS)市場、国別、2024年~2031年(百万米ドル) 232表230
液相ペプチド合成(LPPS)市場、地域別、2024年~2031年(百万米ドル) 233
表231 北米:液相ペプチド合成(LPPS)市場、国別、2024年~2031年(百万米ドル) 234
表232 ヨーロッパ:液相ペプチド合成(LPPS)市場、国別、2024年~2031年(百万米ドル) 234
表233 アジア太平洋地域:液相ペプチド合成(LPPS)市場、国別、2024年~2031年(百万米ドル) 235
表 234 南米アメリカ:液相ペプチド合成(LPPS)市場、国別、2024年~2031年(百万米ドル) 235
表235 中東:液相ペプチド合成(LPPS)市場、地域別、2024年~2031年 (百万米ドル) 236
表 236 GCC諸国:液相ペプチド合成(LPPS)市場、国別、2024年~2031年 (百万米ドル) 236
表 237 その他の化学的な手段による化学ペプチド合成市場:地域別、2024年~2031年 (百万米ドル) 237
表 238 北米:その他の化学の手段による化学ペプチド合成市場(国別、2024年~2031年)(百万米ドル) 237
表 239 ヨーロッパ: その他の化学の手段による化学ペプチド合成市場、国別、2024年~2031年(百万米ドル) 238
表240 アジア太平洋地域:
その他の化学の手段による化学ペプチド合成市場:国別、2024年~2031年(百万米ドル) 238
表241 南米アメリカ:その他の化学の手段による化学ペプチド合成市場:国別、20 24年~2031年(百万米ドル) 239
表242 中東:その他の化学の手段による化学ペプチド合成市場、地域別、2024年~2031年(百万米ドル) 239
表243 GCC諸国:その他の化学的な手段による化学ペプチド合成市場、国別、2024年~2031年 (百万米ドル) 239
表244 生物学的ペプチド合成市場:地域別、2024年~2031年(百万米ドル) 240
表 245 北米:生物学的ペプチド合成市場(国別、2024年~2031年)(百万米ドル) 241
表 246 ヨーロッパ:生物学的ペプチド合成市場、国別、2024年~2031年(百万米ドル) 241
表 247 アジア太平洋地域:生物学的ペプチド合成市場(国別、2024年~2031年)(百万米ドル) 242
表 248 南米アメリカ:生物学的ペプチド合成市場(国別、2024年~2031年)(百万米ドル) 242
表 249 中東:生物学的ペプチド合成市場、地域別、2024年~2031年 (百万米ドル) 243
表 250 GCC諸国:生物学的ペプチド合成市場、国別、2024年~2031年(百万米ドル) 243
表 251 生物学的ペプチド合成市場(手段別)、2024年~2031年(百万米ドル) 243
表 252 組換えペプチド生産市場(地域別)、2024年~2031年(百万米ドル) 244
表 253 北米:国別 組換えペプチド生産市場、2024年~2031年(百万米ドル) 245
表 254 ヨーロッパ:国別組換えペプチド生産市場、2024年~2031年(百万米ドル) 245
表 255 アジア太平洋地域:国別組換えペプチド生産市場、2024年~2031年(百万米ドル) 246
表256 南米アメリカ:組換えペプチド生産市場(国別、2024年~2031年)(百万米ドル) 246
表 257 中東:組換えペプチド生産市場(地域別、2024年~2031年)(百万米ドル) 247
表258 GCC諸国:組換えペプチド生産市場(国別、2024年~2031年)(百万米ドル) 247
表259 酵素によるペプチド合成市場(地域別、 2024–2031年(百万米ドル) 248
表260 北米:酵素によるペプチド合成市場、国別、2024–2031年(百万米ドル) 248
表 261 ヨーロッパ:酵素ペプチド合成市場(国別)、2024–2031年(百万米ドル) 249
表 262 アジア太平洋地域:酵素ペプチド合成市場(国別、2024年~2031年)(百万米ドル) 249
表 263 南米アメリカ:酵素ペプチド合成市場(国別、2024年~2031年)(百万米ドル) 250
表 264 中東:酵素ペプチド合成市場、地域別、2024年~2031年(百万米ドル) 250
表265 GCC諸国:酵素ペプチド合成市場、国別、2024年~2031年(百万米ドル) 250
表266 ペプチド合成製品市場、 エンドユーザー別、2024年~2031年(百万米ドル) 252
表267 製薬・バイオテクノロジー企業向けペプチド合成製品市場、地域別、2024年~2031年(百万米ドル) 253
表268 北米:製薬・バイオテクノロジー企業向けペプチド合成製品市場、国別、2024年~2031年 (百万米ドル) 253
表269 ヨーロッパ:製薬・バイオテクノロジー企業向けペプチド合成製品市場(国別、2024年~2031年)(百万米ドル) 254
表 270 アジア太平洋地域:製薬・バイオテクノロジー企業向けペプチド合成製品市場(国別、2024年~2031年)(百万米ドル) 254
表 271 南米アメリカ:製薬・バイオテクノロジー企業向けペプチド合成製品市場(国別、2024年~2031年)(百万米ドル) 255
表272 中東:製薬・バイオテクノロジー企業向けペプチド合成製品市場(地域別、2024年~2031年)(百万米ドル) 255
表273 GCC諸国:製薬・バイオテクノロジー企業向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 255
表274 CROおよびCDMO向けペプチド合成製品市場:地域別、2024年~2031年(百万米ドル) 256
表275 北米:CROおよびCDMO向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 257
表 276 ヨーロッパ:CROSおよびCDMOS向けペプチド合成製品市場、
国別、2024年~2031年(百万米ドル) 257
表 277 アジア太平洋地域:CROSおよびCDMOS向けペプチド合成製品市場、
国別、2024年~2031年(百万米ドル) 258
表278 南米アメリカ:CROSおよびCDMOS向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 258
表279 中東:CROSおよびCDMOS向けペプチド合成製品市場、
地域別、2024年~2031年(百万米ドル) 259
表280 GCC諸国:CROSおよびCDMOS向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 259
表 281 学術・研究機関向けペプチド合成製品市場:地域別、2024年~2031年(百万米ドル) 260
表 282 北米:学術・研究機関向けペプチド合成製品市場、国別、2024年~2031年 (百万米ドル) 260
表283 ヨーロッパ:学術・研究機関向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 261
表284 アジア太平洋地域:学術・研究機関向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 261
表 285 南米アメリカ:学術・研究機関向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 262
表 286 中東:学術・研究機関向けペプチド合成製品市場(地域別、2024年~2031年)(百万米ドル) 262
表 287 GCC諸国:学術・ 研究機関向けペプチド合成製品市場:国別、2024年~2031年(百万米ドル) 262
表288 医療機器メーカー向けペプチド合成製品市場:
地域別、2024年~2031年(百万米ドル) 263
表 289 北米:医療機器メーカー向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 264
表290 ヨーロッパ:医療機器メーカー向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 264
表291 アジア太平洋地域:医療機器メーカー向けペプチド合成製品市場(国別、2024年~2031年) (百万米ドル) 265
表 292 南米アメリカ:医療機器メーカー向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 265
表293 中東:医療機器メーカー向けペプチド合成製品市場(地域別、2024年~2031年) (百万米ドル) 266
表294 GCC諸国:医療機器メーカー向けペプチド合成製品市場、国別、 2024年~2031年(百万米ドル) 266
表295 臨床・診断検査室向けペプチド合成製品市場(地域別、2024年~2031年)(百万米ドル) 267
表296 北米: 臨床・診断検査室向けペプチド合成製品市場(国別、2024–2031年)(百万米ドル) 267
表297 ヨーロッパ:臨床・診断検査室向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 268
表 298 アジア太平洋地域:臨床・診断検査室向けペプチド合成製品市場、国別、2024年~2031年 (百万米ドル) 268
表 299 南米アメリカ:臨床・診断検査室向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 269
表 300 中東:臨床・診断検査室向けペプチド合成製品市場(地域別、2024年~2031年)(百万米ドル) 269
表 301 GCC諸国:臨床・診断検査室向けペプチド合成製品市場、国別、2024年~2031年(百万米ドル) 269
表 302 ペプチド合成サービス市場(種類)、
2024–2031年(百万米ドル) 271
表 303 カスタムペプチド合成サービス市場(地域別)、
2024年~2031年(百万米ドル) 272
表304 北米:カスタムペプチド合成サービス市場、国別、2024年~2031年(百万米ドル) 272
表305 ヨーロッパ:国別カスタムペプチド合成サービス市場、
2024年~2031年(百万米ドル) 273
表 306 アジア太平洋地域:国別カスタムペプチド合成サービス市場、2024年~2031年(百万米ドル) 273
表 307 南米アメリカ:国別カスタムペプチド合成サービス市場、2024年~2031年(百万米ドル) 274
表308 中東:カスタムペプチド合成サービス市場、地域別、2024年~2031年(百万米ドル) 274
表309 GCC諸国:カスタムペプチド合成サービス市場、国別、2024年~2031年 (百万米ドル) 274
表 310 ペプチドエンジニアリングおよび修飾サービス市場、地域別、
2024–2031年(百万米ドル) 275
表 311 北米:ペプチドエンジニアリングおよび修飾サービス市場(国別、2024年~2031年)(百万米ドル) 276
表312 ヨーロッパ:ペプチドエンジニアリングおよび修飾サービス市場、
国別、2024年~2031年 (百万米ドル) 276
表 313 アジア太平洋地域:ペプチドエンジニアリングおよび修飾サービス市場、
国別、2024年~2031年(百万米ドル) 277
表 314 南米アメリカ:ペプチドエンジニアリングおよび 修飾サービス市場、
国別、2024年~2031年(百万米ドル) 277
表315 中東:ペプチドエンジニアリング・修飾サービス市場、
地域別、2024年~2031年(百万米ドル) 278
表 316 GCC諸国:ペプチドエンジニアリングおよび修飾サービス市場、
国別、2024年~2031年(百万米ドル) 278
表 317 ペプチド精製サービス市場:地域別、2024年~2031年(百万米ドル) 279
表 318 北米:ペプチド精製サービス市場:国別、2024年~2031年(百万米ドル) 279
表319 ヨーロッパ:ペプチド精製サービス市場(国別、2024年~2031年)(百万米ドル) 280
表320 アジア太平洋地域:ペプチド精製サービス市場(国別、2024年~2031年)(百万米ドル) 280
表321 南米アメリカ:ペプチド精製サービス市場(国別、2024年~2031年)(百万米ドル) 281
表 322 中東:ペプチド精製サービス市場、地域別、2024年~2031年(百万米ドル) 281
表 323 GCC諸国:ペプチド精製サービス市場、国別、2024年~2031年 (百万米ドル) 281
表 324 ペプチド分析・特性評価サービス市場、地域別、2024年~2031年(百万米ドル) 282
表 325 北米:ペプチド分析・特性評価サービス市場、国別、2024年~2031年(百万米ドル) 283
表326 ヨーロッパ:ペプチド分析・特性評価サービス市場、
国別、2024年~2031年(百万米ドル) 283
表327 アジア太平洋地域:ペプチド分析・特性評価サービス市場、
国別、2024年~2031年(百万米ドル) 284
表328 南米アメリカ:ペプチド分析・特性評価サービス市場、国別、2024年~2031年(百万米ドル) 284
表329 中東:ペプチド分析・特性評価サービス市場、
地域別、2024年~2031年(百万米ドル) 285
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









