ケモアーズ社の最高技術責任者(CTO)であるマーク・ニューマン氏は、高性能ポリマー市場における材料の転換について言及し、同社は産業用製品ポートフォリオ全体において、性能要件と規制要件の両方を満たす次世代ソリューションの開発に注力していると述べました。[1]
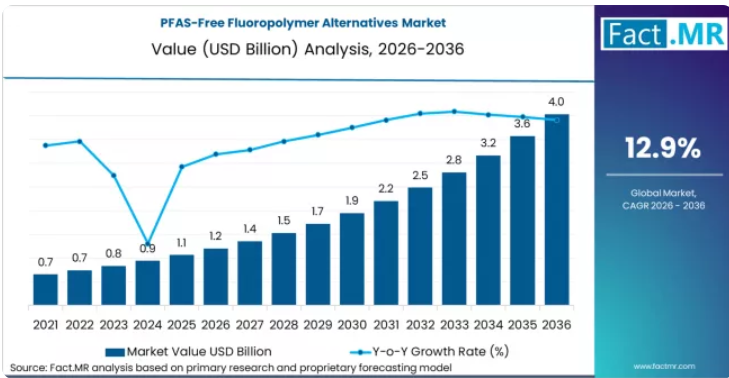
成長が最も著しいのは、規制主導の市場です。米国は、EPA(米国環境保護庁)による厳格な法執行とOEMのコンプライアンス義務に支えられ、年平均成長率(CAGR)13.8%でトップを走っています。ドイツはREACH規制の実施により、12.5%でこれに続きます。日本は、エレクトロニクスおよび自動車分野での採用が活発なことから、11.8%の成長率を示しています。中国は、化学物質の安全性に関する改革や、輸出志向の製造業におけるコンプライアンス要件に牽引され、10.5%を記録しています。
市場の定義
PFASフリーフッ素樹脂代替品市場は、過酷な産業用途において従来のフッ素樹脂の機能性能を再現するように設計された、非パーフルオロアルキルおよび非ポリフルオロアルキル物質の材料を対象としています。これには、表面コーティング、シール部品、ろ過膜に使用されるシリコーン系エラストマーや樹脂、炭化水素系ポリマー、および改質ポリオレフィンコンパウンドが含まれます。主な最終用途分野は、エレクトロニクス、自動車、化学処理、建設です。取引の対象となっているのは、従来のPFAS化合物が持つ環境中での残留性を持たずに、耐薬品性、熱安定性、低表面エネルギーを再現する化学物質です。
市場の対象範囲
本レポートでは、2026年から2036年までの世界および地域別の市場規模予測を、材料タイプ、用途、最終用途産業ごとに分類して取り上げています。また、規制遵守のスケジュール、従来のフッ素樹脂との材料性能比較、代替化学物質の価格動向、主要メーカーの競争上の位置づけ、ならびにエレクトロニクス、自動車、化学処理、建設の各セクターにおける採用率についても評価しています。
市場の除外範囲
本レポートの範囲からは、文書化された代替または再配合プログラムの一部でない限り、PTFE、PVDF、FEPなどの従来のPFAS含有フッ素樹脂は除外されています。また、フッ素樹脂部品を含む完成消費財、医薬用フッ素化化合物、および農薬分野におけるPFAS用途も除外されており、工業用グレードのPFASフリー代替ポリマーおよびその直接的な材料サプライチェーンに厳密に焦点を当てています。
調査方法
一次調査: 一次調査では、インド、中国、米国、ドイツ、ブラジルにおける特殊化学品メーカーの研究開発および材料科学担当ディレクター、電子機器および自動車OEMの調達・コンプライアンスマネージャー、化学工業協会の規制対応スペシャリスト、ならびにコーティング、シール、膜メーカーのアプリケーションエンジニアを対象に、構造化されたインタビューを実施しました。
デスクリサーチ:デスクリサーチでは、米国環境保護庁(EPA)のPFAS行動計画に関する刊行物、EUのREACH規制対象物質リスト、ダイキン工業、3M社、ケムアーズ、ソルベイ、AGC株式会社による企業の研究開発投資開示情報、欧州化学物質庁(ECHA)が発行した業界団体向け化学物質代替ガイダンス、および主要市場における各国の環境庁の規制スケジュールに関するデータを統合しました。
市場規模の算出と予測:市場規模の算出には、トップダウンとボトムアップを組み合わせたハイブリッドアプローチを採用しました。具体的には、最終用途産業別のPFAS規制対象製品の総潜在市場規模の推計値に、代替材料の平均単価を組み合わせ、主要メーカーから開示された特殊ポリマー部門の売上高と照合して検証を行い、各国の化学物質管理機関が公表した規制遵守への移行スケジュールと照らし合わせてベンチマークを行いました。
データの検証および更新サイクル: 算出結果は、ケムアーズ、ソルベイ、およびダイキン工業から開示された特殊材料セグメントの売上高と相互検証され、半期ごとに企業の決算開示情報および規制当局によるPFAS規制実施のマイルストーンと照合され、さらに毎年、各国の環境当局による執行データおよびOEMの調達コンプライアンスに関する発表に基づいて更新されました。
概要
市場の定義
- PFASフリーのフッ素樹脂代替品市場は、電子機器、自動車、および産業分野において、パーフルオロアルキル物質およびポリフルオロアルキル物質の規制対象代替品として、工業用コーティング、シーリングシステム、およびろ過膜に使用される、シリコーン系樹脂、炭化水素系ポリマー、および改質ポリオレフィンを含む、非PFASのエンジニアリングポリマー材料の全範囲を網羅しています。
需要の推進要因
- 欧州化学物質庁(ECHA)によるPFASのREACH汎用規制案は、産業用途にわたる10,000種類以上の物質を対象としており、これにより欧州および輸出志向のメーカーは、正式な規制期限よりかなり前に代替材料の認定を加速せざるを得なくなっています。その結果、規制に準拠したポリマーメーカーにとっては、早期に集中する採用の波が生まれています。
- アジア太平洋地域の電子機器OEM各社は、欧州連合(EU)や米国などの規制市場で販売される製品に対する輸出コンプライアンス要件を背景に、部品サプライヤーの認定プログラムにPFASフリー材料の要件を組み込んでおり、これによりティア1およびティア2のサプライチェーン全体に波及するコンプライアンス要件が生み出されています。
- 米国環境保護庁(EPA)の「PFAS戦略ロードマップ」および提案されている製造報告規則により、従来のフッ素樹脂サプライチェーンに対する国内のコスト圧力が強まっており、主要な産業エンドユーザーは、正式な市場規制に先立ち、コンプライアンスに準拠した代替品への積極的な切り替えを推進するようになっています。
分析対象の主要セグメント
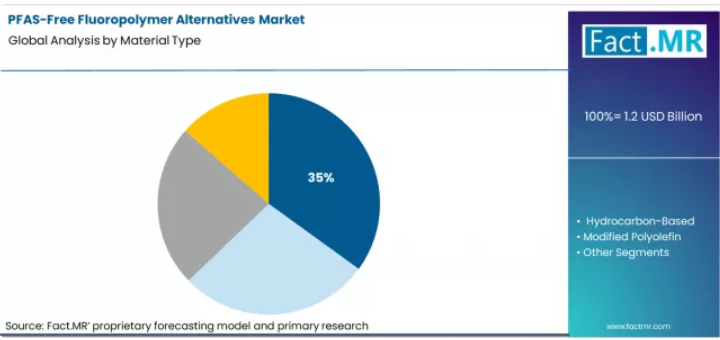
- 材料タイプ別では、シリコーン系代替材料が35%のシェアを占めて首位に立っています。これは、従来PFAS系フッ素エラストマーに依存していた高温シール、誘電体コーティング、およびフレキシブル膜用途において、その性能プロファイルが確立されていることを反映しています。
- 最終用途産業別では、半導体や民生用機器における高性能シーリング材、熱管理材、絶縁材への需要に牽引され、エレクトロニクス分野が30%のシェアを占めています。
- 用途別では、コーティングが38%と最大のシェアを占めており、これはエレクトロニクス、産業機器、建築分野において、PFASを含む表面処理に対する規制当局による広範な監視が強化されていることが要因です。これらの分野では、非粘着性および耐薬品性コーティングが、大量かつ注目度の高い用途として利用されています。
- 地域別では、アジア太平洋地域が、インドのエレクトロニクス製造の拡大と中国の国内PFAS規制改革の取り組みに支えられ、数量主導の成長において最大のシェアを占めています。一方、欧州では、規制主導による転換プレミアムが最も高くなっています。
FACT.MRのアナリスト見解
- Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「経営幹部(CXO)の皆様にとって、本レポートは、電子機器、自動車、化学処理産業におけるPFASの段階的廃止義務化が、シリコーン系および炭化水素系の代替材料に対して、いかに持続的で高利益率の代替需要を生み出しているかを理解する上で不可欠な資料となるでしょう。また、予測期間を通じて、どの材料プラットフォーム、用途セグメント、地域市場が最も堅実な成長をもたらすかについても、本レポートが示唆するでしょう。」
戦略的示唆/経営陣への提言
- 特殊ポリマーメーカーは、正式な規制期限に先立ち、一流の電子機器および自動車OEMメーカーに対するシリコーン系および改質ポリオレフィン系代替材料の認定を加速させるべきです。早期のサプライヤー認定により、製品仕様が認証されれば、後発の参入者が置き換えることのできない複数年にわたる供給契約を確約できるからです。
- EUおよび米国市場で事業を展開する工業用コーティングメーカーは、自社の全製品ポートフォリオをPFAS規制のスケジュールと照らし合わせ、特に規制の監視が最も厳しく、顧客の切り替えコストが高い、電子機器用コンフォーマルコーティングや工業用シーリングコンパウンドといった、販売量の多い用途カテゴリーにおいて、配合変更を優先すべきです。
- 化学処理および建設業界にサービスを提供する化学品販売業者は、PFASフリー材料の認定に関する技術サービス体制を構築すべきです。これらのセクターのエンドユーザーは、製品承認サイクルが長期に及ぶ上、従来のフッ素樹脂サプライヤーからの切り替えを正当化するために、実践的なアプリケーションサポートを必要としているためです。
調査方法
- 市場規模の推計は、最終用途産業別のPFAS規制対象製品の数量と代替材料の価格データを基に算出され、主要メーカーが開示した特殊ポリマーの売上高情報と照合されています。
- セグメント分析には、欧州化学物質庁(ECHA)の規制制限に関する資料や米国環境保護庁(EPA)の執行データに加え、OEMの調達コンプライアンスに関する開示情報を活用しました。
- 各国別の予測は、各国の環境庁が公表したスケジュール、企業の投資発表、およびエレクトロニクス・自動車セクターにおけるPFASコンプライアンスプログラムの開示情報をもとに検証されました。
セグメント分析
材料タイプ別のPFASフリーフッ素樹脂代替品市場分析
シリコーン系代替材料は、シーリングおよびコーティング用途においてバランスの取れた性能を発揮することから、2026年には35%のシェアを占めると予測されています。28%のシェアを占める炭化水素系ポリマーは、中程度の耐熱性で十分な膜やガスケットの分野で拡大しています。
- ダイキン工業の研究開発投資:同社の2023年年次報告書において、次世代のコンプライアントポリマーへの継続的な投資が明らかにされました。[4]
- ケムアーズ社の技術開発: ケムアーズ社は、2023年のサステナビリティ・ロードマップにおいて、非PFAS特殊コーティング・プラットフォームの拡大を強調しました。[1]
- 炭化水素ポリマーの採用動向: 規制対象となる産業プロセス環境において、その採用が増加しています。[5]
用途別 PFASフリーフッ素樹脂代替品市場分析
表面処理に対する規制当局の監視が代替を促進する中、2026年にはコーティングが38%のシェアで首位を占めます。膜は22%を占め、ろ過および排出規制への準拠需要により、最も急成長しているセグメントとなっています。
- 3M社のコーティング事業転換:3M社は2025年末までにPFASの製造を中止すると発表し、供給面での転換の機会を生み出しています。[6]
- ソルベイ・スペシャリティ・ポリマーの生産能力拡大:ソルベイは、規制による需要を見据えた生産能力への投資を明らかにしました。[7]
- 膜用途の成長:環境基準の厳格化に伴い、水ろ過およびガス分離の分野全体で需要が高まっています。[8]
推進要因、制約要因、および機会
Fact.MRの分析によると、PFASフリーのフッ素樹脂代替品市場は、ニッチな代替分野から、規制主導の成長カテゴリーへと移行しています。フッ素樹脂は、その優れた耐薬品性および耐熱性から従来好まれており、代替品は性能上のトレードオフが許容される場合にのみ使用されていました。現在、欧州および北米全域で規制が強化されているため、体系的な置換サイクルが迫られており、規制に準拠した材料サプライヤーに対して予測可能な長期的な需要が生まれています。
主な課題は、コスト競争力を維持しつつ性能を確保することです。過酷な条件下では、従来のPFAS含有材料が依然として代替材料を上回る性能を発揮するため、一部のユーザーは慎重な姿勢をとっています。シリコーン系材料は、中温域のシール材やコーティング材で普及が進んでおり、炭化水素系ポリマーは膜やガスケットの分野で拡大しています。PFASフリー材料は15~35%の価格プレミアムが課されていますが、規制要件や認定承認が市場価値全体の成長を支えています。
規制による段階的廃止の義務:欧州化学物質庁(ECHA)のREACH規制案は、2026年から段階的な実施が開始される見込みであり、これによりメーカーは材料の認定スケジュールを前倒しせざるを得なくなっています。[2]
エレクトロニクス分野のOEMによるコンプライアンスの波及:アジア太平洋地域の主要なエレクトロニクスOEM各社は、サプライヤーとの契約にPFASフリーの要件を盛り込んでおり、これが上流工程における早期の代替材料への切り替えを促しています。[3]
特殊分野における価格プレミアム動向:認証済みのPFASフリー材料は価格プレミアムを獲得しており、認定を受けた生産者の利益率拡大を支えています。[1]
地域別分析
PFASフリーのフッ素樹脂代替品市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカの各地域にわたって分析されています。各地域の需要パターンは、化学物質規制の施行状況の成熟度、電子機器および自動車OEMの集中度、ならびに各市場における産業用化学物質管理インフラの整備度を反映しています。本レポートの全文では、地域ごとの規制移行スケジュール、代替材料の生産能力、および競争の激しさを比較した、詳細な市場魅力度分析を提供しています。
北米におけるPFASフリーのフッ素樹脂代替品市場分析
北米は、米国環境保護庁(EPA)の「PFAS戦略ロードマップ」および30以上の州で導入されている州レベルの規制を軸として、PFAS規制の世界的な中心地となっています。ケムアーズや3Mをはじめとする主要な特殊化学品メーカーは、北米の規制スケジュールを明確に踏まえた代替材料の開発プログラムを確立しています。同地域は、先進的な材料研究インフラに加え、連邦政府の調達コンプライアンス要件に基づき、従来のPFAS仕様からの転換を進めている航空宇宙、防衛、電子機器製造セクターからの堅調な需要の恩恵を受けています。
- 米国:米国におけるPFASフリーのフッ素樹脂代替材料への需要は、2036年まで年平均成長率(CAGR)13.1%で増加すると予測されています。この成長は、有毒物質規制法(TSCA)第8条(a)(7)項に基づくEPAのPFAS規制執行によって牽引されており、これにより従来のPFAS使用に伴うコストの可視性が高まり、産業メーカーにおける代替計画が加速しています。半導体および電子機器製造セクターが主な転換の原動力となっています。これは、グローバルなOEMメーカーにサービスを提供する米国の製造施設が、PFASフリーの部品認証を義務付ける国際的なバイヤーの材料基準に準拠することが求められているためです。
FACT.MRによる北米のPFASフリーフッ素樹脂代替品市場に関する分析には、米国およびカナダを対象とした国別の評価が含まれています。読者の皆様は、EPAの規制スケジュールに関する詳細な分析、エレクトロニクス分野における導入曲線、および北米の産業市場に製品を提供する主要な代替材料メーカーの競合状況についてご確認いただけます。
欧州におけるPFASフリーフッ素樹脂代替品市場の分析
欧州はPFAS規制のグローバルな実験場となっており、欧州化学物質庁(ECHA)がREACHの下で、ほぼすべての産業分野にわたる製造、輸入、使用を網羅する、最も包括的な汎用PFAS規制枠組みを監督しています。ソルベイやアルケマなどのメーカーが主導する同地域の特殊化学品業界は、従来のフッ素樹脂製品に関する義務を管理すると同時に、次世代のPFASフリープラットフォームへの投資も進めています。
- ドイツ:ドイツにおけるPFASフリーフッ素樹脂代替品の需要は、2036年まで年平均成長率(CAGR)12.5%で増加すると予測されています。ドイツは、欧州のPFASフリー材料市場の生産およびコンプライアンスの拠点として機能しており、サプライヤーの認定基準を策定している主要な化学研究施設や自動車OEMの本社が立地しています。REACHの包括的な規制をドイツ化学物質法で実施したことにより、国内の化学メーカーやエンドユーザーは、代替材料の認定プログラムを加速せざるを得なくなっています。
FACT.MRによる欧州のPFASフリーフッ素樹脂代替品市場の分析には、ドイツ、英国、フランス、オランダ、および北欧市場を対象とした国別の評価が含まれています。読者の皆様は、REACH規制のタイムライン分析、自動車およびエレクトロニクス分野における採用動向、ならびに国別の特殊化学品メーカーの投資パターンをご覧いただけます。
アジア太平洋地域のPFASフリーフッ素樹脂代替品市場分析
アジア太平洋地域は、エレクトロニクス製造の拡大、OEMの輸出コンプライアンス要件、および中国やインドにおける国内の化学物質安全改革の進展に牽引され、PFASフリーフッ素樹脂代替品市場において最も急速に成長している地域です。ダイキン工業やAGC株式会社をはじめとする地域のメーカーは、代替材料の供給業者であると同時に、従来のフッ素樹脂からの移行を管理する役割も担っています。
日本:日本におけるPFASフリーフッ素樹脂代替品の需要は、2036年まで年平均成長率(CAGR)11.8%で増加すると予測されています。日本の先進的なエレクトロニクス、半導体、自動車製造セクターが主な需要の牽引役となっており、国内のOEM各社は、サプライヤー認定枠組みや次世代製品開発プログラムにPFASフリー材料の要件を組み込むことで、EUや米国の規制基準に積極的に準拠しています。
中国: 中国におけるPFASフリーのフッ素樹脂代替材料への需要は、2036年まで年平均成長率(CAGR)10.5%で増加すると予測されています。世界最大規模を誇る中国の国内エレクトロニクス製造セクターが主な需要の牽引役となっており、グローバルなOEM顧客が、サプライチェーンのコンプライアンスプログラムを通じて、中国の部品サプライヤーに対してPFASフリーの材料要件を課していることが背景にあります。
FACT.MRによるアジア太平洋地域のPFASフリーフッ素樹脂代替品市場に関する分析には、インド、中国、日本、韓国、オーストラリア、およびASEAN市場を網羅した国別評価が含まれています。読者の皆様は、エレクトロニクスセクターのコンプライアンス・プログラムのスケジュール、OEMのサプライチェーンにおけるPFAS要件、および国別の地域的な化学物質安全改革に関する分析をご覧いただけます。
市場プレイヤー向けの競合状況
世界のPFASフリーフッ素樹脂代替品市場は、ティア1レベルにおいて中程度の集中度を示しており、ダイキン工業、ケモアーズ、ソルベイ、3M、AGCが合わせて、認定済み代替材料の供給能力において推定最大シェアを占めています。このレベル以下では、特定の用途認証、現地でのサービス提供能力、価格設定を競い合う、数多くの地域的な特殊ポリマーメーカー、コンパウンダー、および販売代理店が市場に参入しています。トップティアにおける競争は、材料性能の検証、規制認証の取得状況、および大規模な産業顧客がサプライヤーの切り替えを一元化できるようにする、多カテゴリーにわたるPFASフリー製品のポートフォリオを提供できる能力を中心に展開されています。
この市場における構造的な競争優位性は、要求の厳しいエレクトロニクスおよび自動車のOEMメーカーによって認定された、認証済みかつ試験済みの材料プラットフォームを保有しているかどうかにかかっています。ダイキン工業は、世界有数のフッ素化学メーカーとしての地位と、自社の基盤となるポリマープロセス技術を活用したPFASフリー代替品開発への投資という強みを活かしています。ソルベイとAGCは、主要な産業エンドユーザーと数十年にわたるアプリケーションエンジニアリングの関係を築いてきた特殊ポリマー部門を通じて競争を展開しています。こうした関係や認定実績は、より広範な特殊ポリマー業界から新たな代替材料の参入者が現れたとしても、市場からの排除を著しく困難にする障壁となっています。
電子機器OEMや自動車メーカーを含む大手産業顧客は、用途カテゴリごとに2~3社の代替材料サプライヤーを認定することでサプライヤーへの依存度を管理しており、移行期間中の供給継続性を確保しつつ、価格圧力を維持しています。この買い手の行動により、たとえ性能上の優位性が顕著であっても、規制移行サイクルにおいて、単一の代替材料サプライヤーが独占的な価格決定力を獲得することは制限されます。アプリケーションエンジニアリングのサポートと認定済み材料の供給を組み合わせた専門メーカーは、複数年にわたる供給契約を維持する上で有利な立場にあります。
最近の動向
- 2025年6月、クラリアント社は、ポリオレフィン押出成形向けの新しいPFASフリーポリマー加工助剤シリーズ「AddWorks™」を発表しました。この製品は、PFASを含まずに高い性能を発揮し、サステナビリティや規制の要件が厳しくなる中、世界中の包装・フィルム用途に合わせて設計されています。
- 2025年9月、ダウは、フィルム包装用押出成形向けのPFASフリー代替品として、シリコーン系ポリマー加工助剤「DOWSIL 5-1050」を発表しました。本製品は、EUおよびFDAの食品接触要件を満たしつつ、加工性能を向上させています。
主要企業
- Daikin Industries Ltd.
- 3M Company
- Chemours Company
- Solvay S.A.
- AGC Inc.
- Arkema S.A.
- Donaldson Company Inc.
- W.L. Gore & Associates Inc.
- Saint-Gobain S.A.
PFASフリーのフッ素樹脂代替品市場:セグメント別
- 材料タイプ別:
- シリコーン系
- 炭化水素系
- 改質ポリオレフィン
- その他
- 用途別:
- コーティング
- シール・ガスケット
- 膜
- その他
- 最終用途産業別:
- エレクトロニクス
- 自動車
- 化学処理
- 建設
- その他
- 地域別:
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア・ニュージーランド
- インド
- ASEAN
- アジア太平洋のその他地域
- ヨーロッパ
- ノルウェー
- ドイツ
- イギリス
- フランス
- スペイン
- オランダ
- 北欧諸国
- ヨーロッパのその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東・アフリカ諸国
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングおよび市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 学会論文集、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよびキュレーションされたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスク調査情報源
- 専門家からの意見および現地調査(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次資料が使用される理由
- 現地調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- 社会・コミュニティにおける交流
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータスチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 可能性が高いシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 過去の市場規模(価値 (百万米ドル)分析:2021年~2025年
- 現在および将来の市場規模(価値)(百万米ドル)の予測:2026年~2036年
- Y対Y成長トレンド分析
- 絶対値ベースの市場機会分析
- 世界市場の価格分析:2021年~2025年および2026年~2036年の予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(素材別)
- はじめに/主な調査結果
- 2021年から2025年までの素材別市場規模(過去データ、単位:百万米ドル)の分析
- 2026年から2036年までの素材別市場規模(現在および将来、単位:百万米ドル)の分析および予測
- シリコーン系
- 炭化水素系
- 変性ポリオレフィン
- その他
- 2021年から2025年までの素材別成長トレンド分析
- 2026年から2036年までの素材別絶対的市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(最終用途産業別)
- はじめに/主な調査結果
- 2021年から2025年までの最終用途産業別市場規模(過去値、百万米ドル)の分析
- 2026年から2036年までの最終用途産業別市場規模(現在および将来値、百万米ドル)の分析および予測
- エレクトロニクス
- 自動車
- 化学処理
- 建設
- 2021年から2025年までの用途別前年比成長傾向分析
- 2026年から2036年までの用途別絶対的市場規模(米ドル)の機会分析
- 用途別:2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 用途別:2021年から2025年までの過去市場規模(百万米ドル)の分析
- 用途別:2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- コーティング
- シール・ガスケット
- 膜
- その他
- 2021年から2025年までの用途別Y対Y成長傾向分析
- 2026年から2036年までの用途別絶対的市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(地域別)
- はじめに
- 地域別過去市場規模(百万米ドル)分析:2021年から2025年
- 地域別現在の市場規模(百万米ドル)分析および予測:2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 素材タイプ別
- 最終用途産業別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 最終用途産業別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場規模(百万米ドル)の推移分析(市場分類別、2021年から2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 素材タイプ別
- 最終用途産業別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 最終用途産業別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 素材タイプ別
- 最終用途産業別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 最終用途産業別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- 素材タイプ別
- 最終用途産業別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 最終用途産業別
- 用途別
- 主なポイント
- 東アジア市場分析 2021年から2025年および予測 2026年から2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 素材種別
- 最終用途産業別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材種別
- 最終用途産業別
- 用途別
- 主なポイント
- 南アジアおよび太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 素材タイプ別
- 最終用途産業別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 最終用途産業別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 素材タイプ別
- 最終用途産業別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 最終用途産業別
- 用途別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 最終用途産業別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 最終用途産業別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 最終用途産業別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 最終用途産業別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 最終用途産業別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 最終用途産業別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 最終用途産業別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 最終用途産業別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 最終用途産業別
- 用途別
- フランス
- 価格分析
- 市場シェア分析(2025年
- 素材別
- 最終用途産業別
- 用途別
- インド
- 価格分析
- 市場シェア分析(2025年
- 素材別
- 最終用途産業別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年
- 素材別
- 最終用途産業別
- 用途別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年
- 素材別
- 最終用途産業別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年
- 素材別
- 最終用途産業別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年
- 素材別
- 最終用途産業別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 最終用途産業別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 最終用途産業別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 最終用途産業別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 最終用途産業別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 最終用途産業別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 最終用途産業別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 最終用途産業別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 素材タイプ別
- 最終用途産業別
- 用途別
- 競合分析
- 競合の詳細分析
- ダイキン工業株式会社
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- 3M社
- ケモアーズ社
- ソルベイS.A.
- AGC株式会社
- アルケマS.A.
- ドナルドソン・カンパニー社
- W.L.ゴア・アンド・アソシエイツ社
- ダイキン工業株式会社
- 競合の詳細分析
- 使用された仮定および略語
表一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:素材タイプ別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:最終用途産業別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表5:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表6:2021年から2036年までの素材種別による北米市場規模(百万米ドル)の予測
- 表7:2021年から2036年までの最終用途産業別による北米市場規模(百万米ドル)の予測
- 表8:2021年から2036年までの用途別による北米市場規模(百万米ドル)の予測
- 表9:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表10:ラテンアメリカ市場規模(百万米ドル)の素材種別予測(2021年~2036年)
- 表11:ラテンアメリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表12:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表13:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:西ヨーロッパ市場規模(百万米ドル)の素材タイプ別予測(2021年~2036年)
- 表15:西ヨーロッパ市場規模(百万米ドル)の最終用途産業別予測、2021年~2036年
- 表16:西ヨーロッパ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表17:東ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表18:東ヨーロッパの市場規模(百万米ドル)の予測(素材タイプ別、2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
- 表20:東ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表21:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東アジアの市場規模(百万米ドル)の素材種別予測(2021年~2036年)
- 表23:東アジアの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表24:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表26:南アジアおよび太平洋地域の市場規模(百万米ドル)の素材タイプ別予測(2021年~2036年)
- 表27:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表29:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表30:中東・アフリカの市場規模(百万米ドル)の予測(素材種別、2021年~2036年)
- 表31:中東・アフリカの市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
- 表32: 中東・アフリカ市場の市場規模(百万米ドル)の用途別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場の市場規模(百万米ドル)の予測(2021年~2036年)
- 図3:素材タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:素材タイプ別世界市場のY-to-Y成長率比較(2026年から2036年)
- 図5:素材タイプ別世界市場の魅力度分析
- 図6:最終用途産業別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:最終用途産業別世界市場のY-to-Y成長率比較(2026年から2036年)
- 図8:最終用途産業別世界市場の魅力度分析
- 図9:用途別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図10:用途別世界市場のY年からO年への成長率比較(2026年から2036年)
- 図11:用途別世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場のYtoOtoY成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図18:東ヨーロッパ市場の追加ドル機会(2026年から2036年)
- 図19:東アジア市場の追加ドル機会(2026年から2036年)
- 図20: 南アジア・太平洋市場における増分ドル機会(2026年~2036年)
- 図21:中東・アフリカ市場における増分ドル機会(2026年~2036年)
- 図22:北米市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場における素材タイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における素材タイプ別のYからOへの成長率比較(2026年から2036年)
- 図25:素材種別による北米市場の魅力度分析
- 図26:最終用途産業別北米市場シェアおよびBPS分析(2026年および2036年)
- 図27:最終用途産業別北米市場のYからOへの成長率比較(2026年から2036年)
- 図28:最終用途産業別北米市場の魅力度分析
- 図29:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:用途別北米市場のY-to-Y成長率比較(2026年から2036年)
- 図31:用途別北米市場の魅力度分析
- 図32:国別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図33:素材タイプ別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図34:素材タイプ別ラテンアメリカ市場のY-to-o-to-Y成長比較(2026年から2036年)
- 図35:ラテンアメリカ市場における素材種別ごとの市場魅力度分析
- 図36:ラテンアメリカ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図37:ラテンアメリカ市場における最終用途産業別のYtoOtoY成長率比較(2026年から2036年)
- 図38:最終用途産業別ラテンアメリカ市場の魅力度分析
- 図39:用途別ラテンアメリカ市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図40:用途別ラテンアメリカ市場のY年からO年への成長比較(2026年から2036年)
- 図41:用途別ラテンアメリカ市場の魅力度分析
- 図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場における材料種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場における材料種別YtoOtoY成長率の比較(2026年から2036年)
- 図45:西ヨーロッパ市場における素材種別ごとの市場魅力度分析
- 図46:西ヨーロッパ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における最終用途産業別のYからOへの成長率比較(2026年から2036年)
- 図48:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
- 図49:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図50:西ヨーロッパ市場における用途別のY年からO年への成長率比較(2026年から2036年)
- 図51:用途別 西ヨーロッパ市場の魅力度分析
- 図52:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図53:素材タイプ別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場における素材種別ごとのYtoOtoY成長率比較(2026年~2036年)
- 図55:東ヨーロッパ市場における素材種別ごとの市場魅力度分析
- 図56:東欧市場における最終用途産業別市場シェアおよびBPS分析(2026年および2036年)
- 図57:東欧市場における最終用途産業別のYからOへの成長率比較(2026年から2036年)
- 図58:東欧市場における最終用途産業別の市場魅力度分析
- 図59:東欧市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図60:東欧市場における用途別のYからOへの年間成長率比較(2026年から2036年)
- 図61:東欧市場における用途別の市場魅力度分析
- 図62:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場における素材タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における素材タイプ別のYtoOtoY成長率比較(2026年から2036年)
- 図65:東アジア市場における素材種別ごとの市場魅力度分析
- 図66:東アジア市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場における最終用途産業別のYからoへのY成長率比較(2026年から2036年)
- 図68:最終用途産業別東アジア市場の魅力度分析
- 図69:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図70:用途別東アジア市場のYからOへのY成長比較(2026年から2036年)
- 図71:用途別東アジア市場の魅力度分析
- 図72:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図73:南アジアおよび太平洋地域市場における材料タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジアおよび太平洋地域市場における材料タイプ別のYtoOtoY成長率比較(2026年から2036年)
- 図75:南アジア・太平洋地域市場における素材種別ごとの市場魅力度分析
- 図76:南アジア・太平洋地域市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図77:南アジア・太平洋地域市場における最終用途産業別のY-to-Y成長率比較(2026年~2036年)
- 図78:最終用途産業別 南アジア・太平洋市場の魅力度分析
- 図79:用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図80:用途別 南アジア・太平洋市場のYtoOtoY成長率比較(2026年から2036年)
- 図81:用途別 南アジア・太平洋市場の魅力度分析
- 図82:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における材料タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における材料タイプ別YtoOtoY成長率の比較(2026年から2036年)
- 図85:中東・アフリカ市場における素材種別ごとの市場魅力度分析
- 図86:中東・アフリカ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における最終用途産業別のYtoY成長率比較(2026年から2036年)
- 図88:中東・アフリカ市場における最終用途産業別の市場魅力度分析
- 図89:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における用途別のYtoOtoY成長率比較(2026年~2036年)
- 図91:中東・アフリカ市場における用途別の市場魅力度分析
- 図92:世界市場-ティア構造分析
- 図93:世界市場-企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









