主な市場動向とインサイト
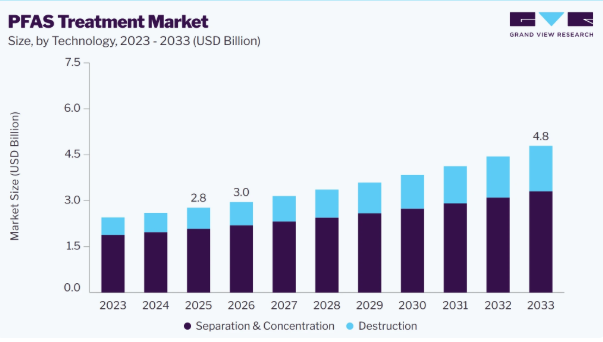
- 技術別:2025年には、分離・濃縮セグメントが75.1%という最大の売上高シェアを占めました。
- ソリューション別:水処理システムセグメントが68.2%という最大の売上高シェアで市場を席巻しました。
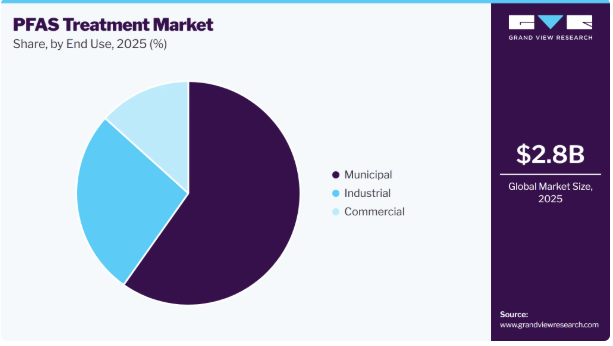
- 最終用途別:2025年には、自治体セグメントがPFAS処理市場を席巻し、59.8%の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア41.9%)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:28億米ドル
- 2026年の推定市場規模:30億米ドル
- 2033年までの市場規模予測:48億米ドル
- CAGR(2026年~2033年):7.1%
PFAS水処理市場は、自治体の飲料水システム、産業排水処理施設、環境修復プロジェクトにおいて採用が拡大しており、技術革新と市場拡大に向けた新たな道を開いています。産業排水処理、環境修復プログラム、およびESGに焦点を当てた持続可能性イニシアチブへの投資拡大も、市場の拡大を後押ししています。さらに、アジア太平洋地域、中東、ラテンアメリカにおける急速な都市化と水質への懸念の高まりは、技術プロバイダーやエンジニアリングサービス企業にとって、長期的な大きな機会を生み出すと予想されます。
市場の動向
PFAS処理市場は、パーフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)に対する規制当局の監視強化、水質汚染への懸念の高まり、そして先進的な水処理インフラへの投資拡大を背景に、著しい成長を遂げています。北米、欧州、アジア太平洋地域の各国政府や環境機関は、PFAS化合物の難分解性、生物蓄積の可能性、および関連する健康リスクを踏まえ、より厳格な飲料水基準やPFAS化合物に対する浄化要件を導入しています。これにより、自治体、産業、防衛関連の用途において、粒状活性炭(GAC)、イオン交換樹脂、膜ろ過、電気化学的処理、熱分解システムなどの処理技術の導入が加速しています。さらに、一般市民の意識の高まり、継続的な汚染評価、およびPFAS汚染に関連する法的責任により、公益事業体、産業界、浄化サービスプロバイダーは、効果的なPFAS除去・破壊ソリューションへの投資を促進しており、これが長期的な市場拡大を支えています。
PFAS汚染を規制する厳格な規制の実施が拡大していることは、PFAS処理市場の主要な推進要因の一つです。北米、欧州、その他の先進地域における規制当局は、飲料水、地下水、廃水、および産業排水中のPFAS濃度について、ますます厳しい基準値を設定しています。また、政府は、PFAS汚染が確認された自治体、産業施設、軍事施設、空港、その他の場所に対して、モニタリング要件や浄化義務を拡大しています。その結果、公益事業体や産業事業者は、規制順守を確保し、環境上の責任を最小限に抑えるために、PFAS化合物を除去または破壊できる処理技術に多額の投資を行っています。
法的措置や環境責任追及の措置が増加していることが、PFAS処理ソリューションへの需要を加速させています。消火用泡剤、工業製造、埋立地の浸出水、化学処理作業に関連する大規模な汚染事故により、世界中で大規模な浄化プログラムが実施されています。PFAS汚染に伴う財務的および評判上のリスクの高まりにより、各組織は活性炭、イオン交換樹脂、膜ろ過、および破壊処理システムなどの先進的な処理技術の導入を進めています。その結果、予測期間を通じて、規制上の圧力はPFAS処理市場の主要な成長要因であり続けると予想されます。
市場の集中度と特徴
PFAS処理市場は適度に統合が進んでおり、競争は、老舗の多国籍環境エンジニアリング企業や水処理技術企業と、新興の専門処理技術プロバイダーが主導しています。ヴェオリア(Veolia)、AECOM、ザイラム(Xylem)、CDMスミス(CDM Smith)などの大手企業は、広範なインフラ能力、統合されたサービスポートフォリオ、およびグローバルな事業ネットワークを通じて、強固な市場地位を維持しています。一方、Saltworks Technologies Inc.、Oxyle、Axine Water Technologies、Aquaggaなどの革新的な企業は、先進的な汚染物質破壊技術やニッチな浄化ソリューションを通じて競争力を高めています。この市場は、継続的な技術革新、戦略的提携、パイロット規模の検証プロジェクト、そして持続可能でエネルギー効率の高い処理システムへの注目の高まりといった特徴を備えています。
この市場は、規制当局の関与が深いこと、プロジェクトの開発サイクルが長いこと、そして汚染源や濃度レベルに基づいたカスタマイズされた浄化戦略への重視が高まっていることが特徴です。各社は、汚染物質の除去、分解、モニタリング、および廃棄物管理の機能を組み合わせた統合処理プラットフォームに注力し、運用効率の向上と規制順守を図っています。さらに、技術開発者、エンジニアリング企業、自治体、および産業事業者間の連携が拡大しており、次世代のPFAS分解技術の商用化を加速させています。処理効果の向上、二次廃棄物の発生削減、および長期的な運用コストの低減を目的とした研究開発への投資が増加する中、市場は進化を続けています。
アナリストの見解
規制当局、自治体、および産業事業者が、パーフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)による汚染への対処に向けた取り組みを強化する中、PFAS処理市場は大きな変革を遂げつつあります。現在、粒状活性炭(GAC)、イオン交換樹脂、膜ろ過などの従来の処理技術が導入済み処理能力の大部分を占めていますが、業界の長期的な成長は、PFASを恒久的に除去するソリューションへのニーズによってますます牽引されています。規制当局による監視の強化、モニタリングプログラムの拡大、およびPFAS汚染が環境や健康に及ぼす影響に対する一般市民の意識の高まりにより、浄化インフラと先進的な処理技術の両方への投資が加速しています。
競争環境は、従来の水処理から、検出、分離、濃縮、破壊、廃棄物処理を網羅する統合的なPFAS管理ソリューションへと変化しつつあります。完全な処理システム、拡張可能な破壊技術、および費用対効果の高いライフサイクル管理ソリューションを提供できる技術プロバイダーは、競争上の優位性を獲得すると予想されます。今後、都市の水インフラ、産業排水処理、軍事施設の修復、および新興のPFAS破壊技術への投資増加により、世界のPFAS処理バリューチェーン全体で大きな成長機会が生まれると予想されます。
技術動向
分離・濃縮セグメントは、PFAS処理市場において最大のシェアを占め、2025年には総収益の75.1%を占めると見込まれています。これは、都市および産業用水処理用途において、粒状活性炭、イオン交換樹脂、膜ろ過、および泡分画システムといった技術が広く採用されていることが要因です。これらの技術は、確立された商業的実現可能性、高い汚染物質除去効率、および既存の水処理インフラとの互換性により、広く活用されています。飲料水および廃水システムからのPFAS除去に関する規制要件の強化は、世界的に分離・濃縮技術への需要を後押しし続けています。
破壊セグメントは、2026年から2033年にかけて年平均成長率(CAGR)10.1%で成長すると予測されています。二次廃棄物の発生や、濃縮されたPFAS廃棄物流が環境に及ぼす長期的な影響に対する懸念の高まりが、恒久的な破壊技術への需要を牽引しています。産業界や自治体が、持続可能かつ規制に準拠した浄化ソリューションを模索する中、電気化学的酸化、プラズマ処理、超臨界水酸化、熱破壊などの高度な処理方法が大きな注目を集めています。PFAS破壊技術の研究、パイロット規模での実証、および商用化への継続的な投資により、予測期間中の同セグメントの成長が加速すると見込まれます。
ソリューションの洞察
水処理システムセグメントは、PFAS処理市場において最大のシェアを占め、2025年の総収益の68.2%を占めました。このセグメントの成長は、自治体の水道事業、産業排水処理施設、および地下水浄化プロジェクト向けの先進的な処理インフラへの投資増加に支えられています。膜ろ過、活性炭、イオン交換、および高度酸化技術を組み込んだ統合処理システムの採用拡大も、同セグメントの拡大にさらに寄与しています。さらに、インフラの近代化に向けた取り組みの拡大や、環境コンプライアンス基準の厳格化により、大容量かつエネルギー効率の高い水処理システムへの需要が加速しています。
水処理材料・化学薬品セグメントは、複数の処理用途にわたるPFAS浄化プロセスを支える上で、引き続き重要な役割を果たしています。活性炭、特殊樹脂、ろ過材、化学処理剤などの材料は、汚染物質の吸着、分離、および処理の最適化のために広く利用されています。ろ過材の交換需要の増加、処理効率への注目の高まり、および化学薬品の配合における継続的な進歩が、予測期間を通じてこのセグメントの着実な成長を支えると予想されます。
最終用途に関する洞察
2025年には、自治体セグメントがPFAS処理市場の最大のシェアを占め、総収益の59.8%を占める見込みです。このセグメントの主導的地位は、飲料水インフラへの政府投資の増加、PFAS汚染に関する公衆衛生上の懸念の高まり、および自治体の水道供給に対する規制基準の厳格化によって支えられています。自治体の水道事業者は、水質の改善、規制順守の達成、および長期的な環境持続可能性の取り組みの強化を図るため、先進的な処理技術を積極的に導入しています。先進国全体で拡大するインフラ更新プロジェクトが、自治体セクターにおける堅調な需要を継続的に支えています。
産業セグメントは、2026年から2033年にかけて8.2%という最も高い年平均成長率(CAGR)を記録すると予測されています。急速な工業化や、化学、半導体、繊維、石油・ガス、製造などの業界全体における環境コンプライアンス要件の強化が、先進的なPFAS処理ソリューションの導入を後押ししています。産業施設では、環境上のリスクを最小限に抑え、変化し続ける排出規制に対応するため、廃水処理システム、地下水浄化技術、および持続可能な汚染物質管理ソリューションへの投資がますます増加しています。ESGへの取り組みの高まりや、持続可能な産業運営への注目の増大も、このセグメントの成長に大きく寄与すると予想されます。
地域別分析
2025年、北米はPFAS処理市場収益の41.9%を占める見込みです。同地域の強固な市場地位は、厳格な環境規制、水道インフラの近代化に向けた連邦および州レベルの資金提供の増加、ならびに地下水浄化プロジェクトへの投資拡大によって支えられています。PFAS汚染に対する一般市民の意識の高まりや、地方自治体、産業施設、空港、軍事施設における浄化活動の拡大が、高度な処理技術への需要をさらに加速させています。さらに、主要な環境エンジニアリング企業や技術プロバイダーの存在が、同地域の市場発展を継続的に後押ししています。
米国のPFAS処理市場の動向
米国は、北米のPFAS処理市場において主導的な地位を維持しています。地方公共団体の水道事業体や産業事業者は、変化し続けるPFAS濃度基準に準拠するため、活性炭ろ過、イオン交換システム、膜分離、高度酸化処理などの技術を積極的に導入しています。防衛施設、製造工場、汚染された地下水サイトにおける浄化プロジェクトの増加も、全米にわたる力強い市場拡大を支えています。
欧州のPFAS処理市場の動向
欧州市場は、予測期間中に年平均成長率(CAGR)7.2%で成長すると見込まれています。環境持続可能性への取り組みの拡大、廃水排出規制の厳格化、および新興汚染物質に対する懸念の高まりが、同地域全体の市場成長を牽引しています。欧州各国政府や水道当局は、飲料水の水質基準や産業排水の管理慣行を強化するため、高度な処理インフラや持続可能な浄化技術への投資を進めています。循環型経済戦略や環境保護政策への注目が高まっていることも、高度なPFAS処理ソリューションの導入をさらに後押ししています。
ドイツのPFAS処理市場は、強固な産業基盤、先進的な環境規制、そして持続可能な水処理技術への投資拡大により、欧州を代表する市場の一つとなっています。化学、自動車、製造、電子機器などの産業分野では、厳しい環境基準に準拠するため、高度な排水処理および汚染物質除去システムの導入がますます進んでいます。さらに、地下水保護や資源効率の高い水管理への注目が高まっていることも、自治体および産業用途におけるPFAS浄化技術の採用拡大に寄与しています。
アジア太平洋地域のPFAS処理市場の動向
アジア太平洋地域のPFAS処理市場は、急速な工業化、都市部人口の増加、および自治体・産業用水処理インフラへの投資拡大により、予測期間中に大幅な成長が見込まれています。環境意識の高まりや、排水および飲料水の水質に関する政府規制の強化が、同地域全体で先進的なPFAS浄化技術の導入を加速させています。中国、日本、韓国、インド、オーストラリアなどの国々では、新たな汚染物質に関する懸念に対処するため、地下水浄化、産業廃水処理、および持続可能な水管理の取り組みへの投資がますます増加しています。
中国のPFAS処理市場は、急速な工業化、都市の水インフラの拡大、および環境コンプライアンス要件の強化により、著しい成長を遂げています。産業排水による汚染への懸念の高まりや、都市水処理施設への投資拡大が、先進的なPFAS浄化技術への需要を支えています。水質基準の改善や環境モニタリングシステムの強化に焦点を当てた政府の取り組みが、市場の発展をさらに加速させています。同国の製造業の拡大と、持続可能な産業慣行の導入拡大は、処理技術プロバイダーにとって長期的な成長機会を生み出すと予想されます。
ラテンアメリカのPFAS処理市場の動向
ラテンアメリカのPFAS処理市場は、産業排水処理要件の強化や水質改善への投資拡大に牽引され、緩やかな成長を遂げています。同地域の各国では、特に鉱業、製造業、エネルギー部門において、産業排水や地下水汚染に関する環境規制が強化されています。また、地方自治体も、安全な飲料水へのアクセスを改善し、持続可能な都市開発を支援するため、水処理インフラの近代化に投資しています。新興汚染物質に対する意識の高まりが、今後の市場拡大を後押しすると予想されます。
中東・アフリカのPFAS処理市場の動向
中東・アフリカのPFAS処理市場は、海水淡水化プロジェクト、産業廃水管理、および環境持続可能性への取り組みへの投資拡大により、着実に拡大しています。急速な都市化、産業の発展、および水資源への圧力の高まりが、地域全体で先進的な水処理技術の導入を後押ししています。政府や水道事業者は、水の再利用能力の向上や、水質および環境保護に関する規制枠組みの強化に注力しています。さらに、インフラ投資の増加や産業の多角化戦略により、PFAS処理ソリューションプロバイダーにとって新たな機会が生まれると見込まれます。
PFAS処理企業の主な動向
この市場で事業を展開する主要企業には、ヴェオリア、AECOM、Xylemなどが挙げられます。
ヴェオリアは、PFAS処理市場の主要企業の一つであり、自治体および産業用途向けに、高度な水処理、廃水管理、環境修復ソリューションを提供しています。同社は、活性炭ろ過、イオン交換、膜システム、高度酸化処理などの技術に注力し、効果的なPFAS除去と規制順守を支援しています。ヴェオリアは、長期的なインフラ契約、運営サービス契約、および持続可能でエネルギー効率の高い処理技術への投資を通じて、グローバルな存在感を強化し続けています。同社の強力なエンジニアリング専門知識、統合された環境サービスポートフォリオ、そして広範な国際ネットワークが、大規模な水処理および環境修復プロジェクトにおける競争力を支えています。
AECOMは、自治体、産業、防衛の各セクターにおいて、PFASの浄化および水処理プロジェクトを手掛ける、著名なインフラ・環境エンジニアリング企業です。同社は、粒状活性炭、イオン交換、高度処理システムなどの技術を活用し、コンサルティング、現場評価、エンジニアリング設計、地下水浄化、および環境コンプライアンスサービスを提供しています。AECOMの強力な規制に関する専門知識、プロジェクト管理能力、そしてグローバルなインフラ経験により、同社は複雑な汚染課題に対してカスタマイズされた浄化戦略を提供することが可能となっています。
- 持続可能な環境ソリューション、デジタルエンジニアリング、および政府や公益事業体との長期的なパートナーシップに注力することで、PFAS処理市場の成長を引き続き支えています。
主要なPFAS処理企業
本調査では、PFAS処理市場に関する主要企業として、以下の企業を取り上げています。
- AECOM
- Aquagga
- Axine Water Technologies
- CDM Smith, Inc.
- Gradiant
- Ovivo
- Oxyle
- Saltworks Technologies Inc.
- Veolia
- Xylem
最近の動向
- 2026年2月、ヴェオリアはムンバイのバンドゥプおよびパンジャプール浄水場における2件の主要な15年間の運営・保守契約を獲得し、インドでの存在感を強化しました。合計処理能力が2,910 MLDに達するこれらのプロジェクトは、インドにおいてフランス企業に授与された都市水道インフラ契約の中でも最大規模のものの1つです。これらの進展を通じて、ヴェオリアはインドの水道セクターにおける長期的な事業基盤を拡大するとともに、都市上水道処理、有害廃棄物管理、およびエネルギーサービス分野での地位を強化しました。これらの施設は、2030年までにムンバイの水需要の60%以上を賄うことが期待されており、高度な処理技術を取り入れることで、運営効率の向上とエネルギー消費の削減を図ります。
- 2026年1月、CDM Smith社はCarollo Engineers社と提携し、ブロワード郡におけるPFAS処理の改修プロジェクトに取り組み、飲料水の水質を改善するとともに、新たに制定される環境規制への準拠を支援しました。この提携では、PFASに関連する水質上の懸念に対処するため、特殊な汚染物質除去技術を備えた高度な処理インフラの設計と導入に重点が置かれました。両社は、エンジニアリングの専門知識、処理の最適化能力、インフラ計画サービスを組み合わせることで、持続可能な都市水管理の強化と、長期的な規制遵守目標の達成を支援することを目指しました。
世界のPFAS処理市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、技術、ソリューション、最終用途、および地域に基づいて、世界のPFAS処理市場レポートをセグメント化しています:
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- 分離・濃縮
- 吸着
- 膜
- イオン交換
- 泡分画
- その他の分離方法
- 破壊
- 熱処理
- 電気化学的処理
- プラズマ
- SCWO
- 超音波
- その他の破壊方法
- 分離・濃縮
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- スウェーデン
- デンマーク
- ノルウェー
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ラテンアメリカ
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 北米
ソリューション別見通し(売上高、10億米ドル、2021年~2033年)水処理システム水処理用資材・化学薬品最終用途産業別見通し(売上高、10億米ドル、2021年~2033年)産業商業自治体
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 購入データベース
1.3.2. GVRの社内データベース
1.3.3. セカンダリーデータおよび第三者による見解
1.3.4. プライマリー調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の策定とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブサマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競争環境の概要
第3章 PFAS処理市場の変数、動向および範囲
3.1. 市場の沿革と展望
3.2. 業界のバリューチェーン分析
3.2.1. 原材料の動向
3.2.2. 製造の動向
3.2.3. 販売チャネル分析
3.3. 規制・政策の枠組み
3.4. 市場のダイナミクス
3.4.1. 市場推進要因の分析
3.4.2. 市場制約要因の分析
3.4.3. 業界の課題
3.4.4. 業界の機会
3.5. 業界分析ツール
3.5.1. ポーターの5つの力分析
3.5.2. マクロ環境分析
第4章. PFAS処理市場:技術別推計および動向分析
4.1. 技術動向分析および市場シェア(2025年および2033年)
4.2. PFAS処理市場の推定値および予測(技術別、2021年~2033年)(10億米ドル)
4.3. 分離・濃縮
4.3.1. PFAS処理市場の推定値および予測(分離・濃縮分野、2021年~2033年)(10億米ドル)
4.3.1.1. 分離・濃縮
4.3.1.2. 吸着
4.3.1.3. 膜
4.3.1.4. イオン交換
4.3.1.5. 泡分画
4.3.1.6. その他の分離法
4.4. 破壊
4.4.1. 2021年~2033年のPFAS処理市場における破壊分野の推計および予測(10億米ドル)
4.4.1.1. 熱処理
4.4.1.2. 電気化学的処理
4.4.1.3. プラズマ
4.4.1.4. SCWO
4.4.1.5. 超音波
4.4.1.6. その他の分解方法
第5章:ソリューション別PFAS処理市場の推定値および動向分析
5.1. ソリューションの動向分析および市場シェア(2025年および2033年)
5.2. ソリューション別PFAS処理市場の推定値および予測(2021年~2033年、10億米ドル)
5.3. 水処理システム
5.3.1. 水処理システムにおけるPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
5.4. 水処理用資材および化学薬品
5.4.1. 水処理用資材および化学薬品におけるPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
第6章. 用途別PFAS処理市場の推計および動向分析
6.1. 用途別の動向分析および市場シェア(2025年および2033年)
6.2. 用途別PFAS処理市場の推計および予測(2021年~2033年)(10億米ドル)
6.3. 産業用
6.3.1. 産業分野におけるPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
6.4. 商業
6.4.1. 商業分野におけるPFAS処理市場の推計および予測、2021年~2033年 (10億米ドル)
6.5. 自治体
6.5.1. 自治体におけるPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
第7章. PFAS処理市場:地域別推計およびトレンド分析
7.1. 地域別動向分析および市場シェア(2025年および2033年)
7.2. 北米
7.2.1. 北米におけるPFAS処理市場の推計および予測(2021年~2033年)(10億米ドル)
7.2.2. 米国
7.2.2.1. 主要国の動向
7.2.2.2. 米国のPFAS処理市場の推計および予測(2021年~2033年、10億米ドル)
7.2.3. カナダ
7.2.3.1. 主要国の動向
7.2.3.2. カナダの PFAS 処理市場の推計および予測、2021 年~2033 年(10 億米ドル)
7.2.4. メキシコ
7.2.4.1. 主要国の動向
7.2.4.2 メキシコの PFAS 処理市場の推計および予測、2021 年~2033 年 (10億米ドル)
7.3. 欧州
7.3.1. 欧州のPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
7.3.2. ドイツ
7.3.2.1. 主要国の動向
7.3.2.2. ドイツのPFAS処理市場の推計および予測(2021年~2033年)(10億米ドル)
7.3.3. 英国
7.3.3.1. 主要国の動向
7.3.3.2. 英国の PFAS 処理市場の推計および予測、2021 年~2033 年(10 億米ドル)
7.3.4. フランス
7.3.4.1. 主要国の動向
7.3.4.2. フランスの PFAS 処理市場の推計および予測、2021 年~2033 年(10 億米ドル)
7.3.5. イタリア
7.3.5.1. 主要国の動向
7.3.5.2. イタリアのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
7.3.6. スペイン
7.3.6.1. 主要国の動向
7.3.6.2.
スペインのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
7.3.7. スウェーデン
7.3.7.1. 主要な国別動向
7.3.7.2. スウェーデンのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
7.3.8. デンマーク
7.3.8.1. 主要な国別動向
7.3.8.2. デンマークのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
7.3.9. ノルウェー
7.3.9.1. 主要な国別動向
7.3.9.2. ノルウェーの PFAS 処理市場の推計および予測、2021 年~2033 年(10 億米ドル)
7.4. アジア太平洋地域
7.4.1. アジア太平洋地域の PFAS 処理市場の推計および予測、2021 年~2033 年(10 億米ドル)
7.4.2. 中国
7.4.2.1. 主要国の動向
7.4.2.2. 中国のPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
7.4.3. インド
7.4.3.1. 主要国の動向
7.4.3.2. インドのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
7.4.4. 日本
7.4.4.1. 主要国の動向
7.4.4.2. 日本のPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
7.4.5. 韓国
7.4.5.1. 主要国の動向
7.4.5.2. 韓国におけるPFAS処理市場の推計および予測(2021年~2033年、10億米ドル)
7.5. ラテンアメリカ
7.5.1. ラテンアメリカにおけるPFAS処理市場の推計および予測(2021年~2033年、10億米ドル)
7.6. 中東・アフリカ
7.6.1. 中東・アフリカのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
7.6.2. サウジアラビア
7.6.2.1. 主要国の動向
7.6.2.2. サウジアラビアのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
7.6.3. アラブ首長国連邦(UAE)
7.6.3.1. 主要国の動向
7.6.3.2. UAEのPFAS処理市場の推定値および予測、2021年~2033年(10億米ドル)
第8章 PFAS処理市場 – 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業の分類
8.3. 企業の市場シェア/ポジション分析、2025年
8.4. 企業のヒートマップ分析
8.5. 戦略マッピング
8.6. 企業プロファイル
8.6.1. ヴェオリア
8.6.1.1. 企業の概要
8.6.1.2. 財務実績
8.6.1.3. 技術ベンチマーク
8.6.1.4. 最近の動向
8.6.2.
AECOM
8.6.2.1. 参加企業の概要
8.6.2.2. 財務実績
8.6.2.3. 技術ベンチマーク
8.6.2.4. 最近の動向
8.6.3. ザイラム
8.6.3.1. 参加企業の概要
8.6.3.2. 財務実績
8.6.3.3. 技術ベンチマーク
8.6.3.4. 最近の動向
8.6.4. CDM Smith, Inc.
8.6.4.1. 参加企業の概要
8.6.4.2. 財務実績
8.6.4.3. 技術ベンチマーク
8.6.4.4. 最近の動向
8.6.5. Saltworks Technologies Inc.
8.6.5.1. 参加企業の概要
8.6.5.2. 財務実績
8.6.5.3. 技術ベンチマーク
8.6.5.4. 最近の動向
8.6.6. Oxyle
8.6.6.1. 参加企業の概要
8.6.6.2. 財務実績
8.6.6.3. 技術ベンチマーク
8.6.6.4. 最近の動向
8.6.7. Axine Water Technologies
8.6.7.1. 参加企業の概要
8.6.7.2. 財務実績
8.6.7.3. 技術ベンチマーク
8.6.7.4. 最近の動向
8.6.8. Ovivo
8.6.8.1. 参加企業の概要
8.6.8.2. 財務実績
8.6.8.3. 技術ベンチマーク
8.6.8.4. 最近の動向
8.6.9. Gradiant
8.6.9.1. 参加企業の概要
8.6.9.2. 財務実績
8.6.9.3. 技術ベンチマーク
8.6.9.4. 最近の動向
8.6.10. Aquagga
8.6.10.1. 参加企業の概要
8.6.10.2. 財務実績
8.6.10.3. 技術ベンチマーク
8.6.10.4. 最近の動向
表一覧
表1 PFAS処理市場の推定値および予測(技術別、2021年~2033年)(10億米ドル)
表2 分離・濃縮市場の推定値および予測(2021年~2033年) (10億米ドル)
表3 分解:市場規模推計および予測(2021年~2033年)(10億米ドル)
表4 PFAS処理市場規模推計および予測(ソリューション別、2021年~2033年)(10億米ドル)
表5 水処理システム:市場規模推計および予測(2021年~2033年) (10億米ドル)
表6 水処理用材料・化学薬品市場:市場規模推計および予測、2021年~2033年(10億米ドル)
表7 PFAS処理市場の推計および予測(用途別)、2021年~2033年(10億米ドル)
表8 PFAS処理市場の推計および予測(産業分野)、2021年~2033年(10億米ドル)
表9 PFAS処理市場の推計および予測(商業分野)、2021年~2033年
(10億米ドル)
表10 PFAS処理市場の推計および予測:自治体分野、2021年~2033年(10億米ドル)
表11 PFAS処理市場の推計および予測:地域別、2021年~2033年(10億米ドル)
表12 北米PFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
表13 北米PFAS処理市場の推計および予測、技術別、2021年~2033年 (10億米ドル)
表14 北米PFAS処理市場の推計および予測(ソリューション別、2021年~2033年)(10億米ドル)
表15 北米PFAS処理市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表16 米国PFAS処理市場の推定値および予測(2021年~2033年)(10億米ドル)
表17 米国PFAS処理市場の推定値および予測(技術別、2021年~2033年)(10億米ドル)
表18 米国PFAS処理市場の推定値および予測(ソリューション別、2021年~2033年)(10億米ドル)
表19 米国PFAS処理市場の推定値および予測(最終用途別、2021年~2033年)(10億米ドル)
表20 カナダのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
表21 カナダのPFAS処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表22 カナダのPFAS処理市場の推計および予測(ソリューション別、2021年~2033年)(10億米ドル)
表23 カナダのPFAS処理市場の推計および予測(最終用途別、 2021年~2033年(10億米ドル)
表24 メキシコにおけるPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
表25 メキシコにおけるPFAS処理市場の推計および予測(技術別)、2021年~2033年 (10億米ドル)
表26 メキシコにおけるPFAS処理市場の推計値および予測(ソリューション別、2021年~2033年)(10億米ドル)
表27 メキシコにおけるPFAS処理市場の推計値および予測(最終用途別、2021年~2033年) (10億米ドル)
表28 欧州のPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
表29 欧州のPFAS処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表30 欧州のPFAS処理市場の推計および予測(ソリューション別、2021年~2033年)(10億米ドル)
表31 欧州のPFAS処理市場の推計および予測(用途別、2021年~2033年)(10億米ドル)
表32 ドイツのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
表33 ドイツのPFAS処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表34 ドイツのPFAS処理市場の推計値および予測(ソリューション別、2021年~2033年)(10億米ドル)
表35 ドイツのPFAS処理市場の推計値および予測(最終用途別、2021年~2033年) (10億米ドル)
表36 英国のPFAS処理市場の推計値および予測、2021年~2033年 (10億米ドル)
表37 英国のPFAS処理市場:技術別推計および予測、2021年~2033年(10億米ドル)
表38 英国のPFAS処理市場:ソリューション別推計および予測、2021年~2033年(10億米ドル)
表39 英国のPFAS処理市場の推計および予測(最終用途別)、2021年~2033年 (10億米ドル)
表40 フランスにおけるPFAS処理市場の推定値および予測(2021年~2033年)(10億米ドル)
表41 フランスにおけるPFAS処理市場の推定値および予測(技術別、2021年~2033年)(10億米ドル)
表42 フランスにおけるPFAS処理市場の推計値および予測(ソリューション別、2021年~2033年)(10億米ドル)
表43 フランスにおけるPFAS処理市場の推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表44 イタリアのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
表45 イタリアのPFAS処理市場の推計および予測(技術別)、2021年~2033年 (10億米ドル)
表46 イタリアのPFAS処理市場の推計および予測(ソリューション別、2021年~2033年)(10億米ドル)
表47 イタリアのPFAS処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表48 スペインのPFAS処理市場の推計および予測(2021年~2033年)(10億米ドル)
表49 スペインのPFAS処理市場の推計および予測(技術別、2021年~2033年) (10億米ドル)
表50 スペインのPFAS処理市場:推定値および予測(ソリューション別、2021年~2033年) (10億米ドル)
表51 スペインのPFAS処理市場規模の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表52 スウェーデンのPFAS処理市場規模の推計および予測、2021年~2033年(10億米ドル)
表53 スウェーデンのPFAS処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表54 スウェーデンのPFAS処理市場の推計および予測(ソリューション別、2021年~2033年)(10億米ドル)
表55 スウェーデンのPFAS処理市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表56 デンマークのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
表57 デンマークのPFAS処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表58 デンマークのPFAS処理市場の推計および予測(ソリューション別、2021年~2033年)(10億米ドル)
表59 デンマークのPFAS処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表60 ノルウェーのPFAS処理市場の推計および予測、2021年~2033年 (10億米ドル)
表61 ノルウェーのPFAS処理市場:技術別推計および予測、2021年~2033年(10億米ドル)
表62 ノルウェーのPFAS処理市場:ソリューション別推計および予測、2021年~2033年(10億米ドル)
表63 ノルウェーのPFAS処理市場の推定値および予測(最終用途別)、2021年~2033年(10億米ドル)
表64 アジア太平洋地域のPFAS処理市場の推定値および予測、2021年~2033年(10億米ドル)
表65 アジア太平洋地域のPFAS処理市場:技術別推計および予測、2021年~2033年(10億米ドル)
表66 アジア太平洋地域のPFAS処理市場:ソリューション別推計および予測、2021年~2033年 (10億米ドル)
表67 アジア太平洋地域のPFAS処理市場の推計および予測、最終用途別、2021年~2033年(10億米ドル)
表68 中国のPFAS処理市場の推計値および予測(2021年~2033年)(10億米ドル)
表69 中国のPFAS処理市場の推計値および予測(技術別、2021年~2033年)(10億米ドル)
表70 中国のPFAS処理市場の推計および予測(ソリューション別)、2021年~2033年(10億米ドル)
表71 中国のPFAS処理市場の推計および予測(最終用途別)、2021年~2033年 (10億米ドル)
表72 日本のPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
表73 日本のPFAS処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表74 日本のPFAS処理市場の推計値および予測(ソリューション別、2021年~2033年)(10億米ドル)
表75 日本のPFAS処理市場の推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表76 インドのPFAS処理市場の推計および予測、2021年~2033年(10億米ドル)
表77 インドのPFAS処理市場の推計および予測、技術別、2021年~2033年 (10億米ドル)
表78 インドのPFAS処理市場:ソリューション別、2021年~2033年の推計および予測(10億米ドル)
表79 インドのPFAS処理市場:推計値および予測(2021年~2033年、最終用途別)(10億米ドル)
表80 韓国のPFAS処理市場:推計値および予測(2021年~2033年) (10億米ドル)
表81 韓国PFAS処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表82 韓国PFAS処理市場の推計および予測(ソリューション別、2021年~2033年)(10億米ドル)
表83 韓国PFAS処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表84 ラテンアメリカPFAS処理市場の推計および予測(2021年~2033年)(10億米ドル)
表85 ラテンアメリカにおけるPFAS処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表86 ラテンアメリカにおけるPFAS処理市場の推計および予測(ソリューション別、2021年~2033年) (10億米ドル)
表87 ラテンアメリカにおけるPFAS処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表88 中東・アフリカにおけるPFAS処理市場の推計および予測(技術別、2021年~2033年) (10億米ドル)
表89 中東・アフリカのPFAS処理市場:ソリューション別、2021年~2033年の推計および予測 (10億米ドル)
表90 中東・アフリカのPFAS処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表91 サウジアラビアのPFAS処理市場の推計および予測、2021年~2033年 (10億米ドル)
表 92 サウジアラビアのPFAS処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表 93 サウジアラビアのPFAS処理市場の推計および予測(ソリューション別、2021年~2033年)(10億米ドル)
表94 サウジアラビアのPFAS処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表95 アラブ首長国連邦(UAE)のPFAS処理市場の推計および予測、2021年~2033年 (10億米ドル)
表96 アラブ首長国連邦(UAE)のPFAS処理市場規模の推計および予測(技術別、2021年~2033年)(10億米ドル)
表97 アラブ首長国連邦(UAE)のPFAS処理市場規模の推計および予測(ソリューション別、2021年~2033年)(10億米ドル)
表98 アラブ首長国連邦(UAE)のPFAS処理市場:推計値および予測(2021年~2033年、単位:10億米ドル)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査プロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査のアプローチ – 複合アプローチ
図7 市場の概要
図8 セグメント別見通し
図9 競争環境の見通し
図10 PFAS処理市場 – バリューチェーン分析
図11 PFAS処理市場-販売チャネル分析
図12 市場推進要因の影響分析
図13 市場制約要因の影響分析
図14 業界分析-ポーターのフレームワーク
図15 業界分析-PESTEL分析
図16 技術:主なポイント
図17 技術:市場シェア(2025年および2033年)
図18 ソリューション:主なポイント
図19 ソリューション:市場シェア(2025年および2033年)
図20 最終用途産業:主なポイント
図21 最終用途産業:市場シェア(2025年および2033年)
図22 地域別市場規模(2025年および2033年、10億米ドル)
図23 地域別市場:主なポイント
図24 競合企業の分類
図25 企業の市場における位置づけ
図26 戦略マップ(2025年)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









