主な市場動向と洞察
- サービス別:2025年には、医薬品受託製造セグメントが約66.0%という最大の市場シェアを占めました。
- サービス別:予測期間中、医薬品受託研究サービスセグメントが最も高いCAGRで成長すると見込まれています。
地域別の注目点
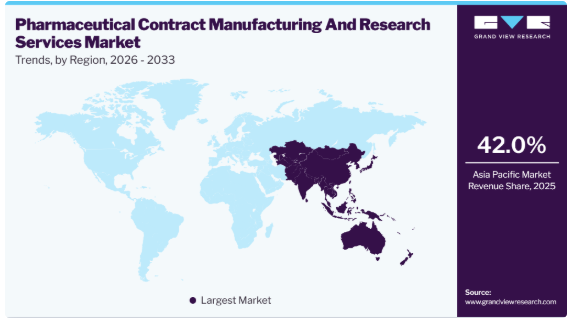
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア42.0%)
- 最も成長が著しい地域市場:北米(2026年~2033年のCAGRが最高)
市場規模と予測
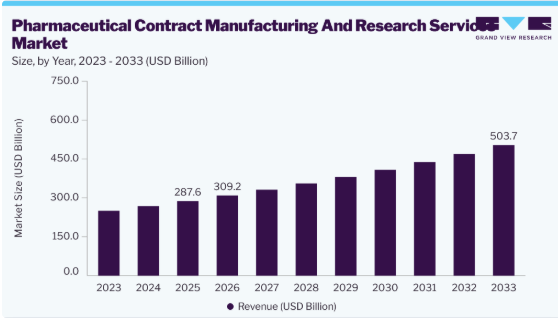
- 2025年の市場規模:2,876億米ドル
- 2026年の推定市場規模:3,092億米ドル
- 2033年までの予測市場規模:5,037億米ドル
- CAGR(2026年~2033年):7.2%
市場参加各社は、アウトソーシング収益のシェア拡大を図るため、インフラ、人材、技術への投資を継続的に行っています。統合型またはリスク分担型のビジネスモデルにおいて付加価値サービスを提供するエンドツーエンドのサービスプロバイダーの存在が、この業界の成長を後押しすると予想されます。主な推進要因としては、製薬企業内におけるコスト効率と業務運営への戦略的な重点化が挙げられます。製造を専門のCMOやCDMOにアウトソーシングすることで、企業は施設の建設や維持管理に伴う設備投資を大幅に削減できるほか、規制順守の複雑さも軽減できます。これにより、企業は資金や人的資源を、創薬、研究開発、商業化戦略といった中核業務に集中させることが可能になります。さらに、CMOやCDMOは大量生産を通じて大幅な規模の経済を実現することが多く、その結果、製薬クライアントにとって単位当たりの製造コストが低減されます。
現代の医薬品開発の複雑化もまた、受託サービスの需要を後押ししています。バイオ医薬品、バイオシミラー、HPAPI、および個別化医療の普及が進むにつれ、多くの製薬企業が社内に備えていない高度な製造能力や専門的な知見が求められています。CMOおよびCDMOは、連続製造プロセス、HPAPI向けの高度な封じ込めシステム、個別化治療向けの柔軟な生産ラインといった最先端技術を頻繁に保有しており、不可欠なパートナーとなっています。自動化と人工知能(AI)の統合により、品質管理の向上、プロセスの最適化、厳格な規制順守の確保が図られ、その価値提案がさらに高まります。その結果、しばしば長期かつ複雑な医薬品開発ライフサイクルが加速されます。
業務上および科学的な要因に加え、世界的な健康動向や市場のダイナミクスも、市場を大幅に拡大させています。世界的な慢性疾患の急増により、医薬品の生産量と多様性の拡大が求められており、その多くは受託製造を通じて効率的に生産されています。医薬品の特許満了に伴い、費用対効果の高いジェネリック医薬品やバイオシミラーへの需要が高まっており、その大規模生産はしばしば外部委託されています。さらに、規制環境の変化、厳格なコンプライアンス要件、市場投入期間の短縮という要請により、製薬企業はCMOやCDMOの専門知識と確立された体制を活用するインセンティブをさらに強めています。地理的なシフト、特にコスト競争力のある製造拠点としてのアジア太平洋地域の成長や、エンドツーエンドのソリューションを提供する統合型CRO-CDMOモデルの台頭は、この重要な市場のダイナミックかつ拡大し続ける性質を浮き彫りにしています。
市場の動向
医薬品の研究、開発、製造におけるアウトソーシングの増加は、医薬品受託製造および研究サービス市場の主要な推進要因となっています。製薬会社やバイオテクノロジー企業は、開発コストの削減、業務効率の向上、および製品の商業化の加速を図るため、契約研究機関(CRO)や契約開発・製造機関(CDMO)との提携をますます進めています。バイオ医薬品、バイオシミラー、細胞・遺伝子治療、および高度に専門化された製剤の複雑化が進むにつれ、社内で確保することが困難な高度な技術能力へのニーズが高まっています。受託サービスプロバイダーは、創薬、前臨床試験、臨床開発、分析試験、規制対応支援、製造、商用供給にわたる統合ソリューションを提供しており、これによりスポンサー企業は、中核となる研究活動に注力しつつ、リソースを最適化することが可能となります。製造インフラが限られている新興バイオテクノロジー企業の増加は、アウトソーシング需要をさらに後押ししており、サービスプロバイダーはグローバルな生産能力の拡大、先進的な製造技術への投資、およびエンドツーエンドのサービス能力の強化を促進しています。
市場の集中度と特徴
医薬品受託製造・研究サービス市場の成長段階は中程度であり、成長は加速しています。この市場は、イノベーションの度合い、M&A活動の活発さ、規制の影響、サービスの拡大、および地域的な拡大といった特徴を備えています。
イノベーションは依然として市場における重要な競争要因であり、サービスプロバイダーは、先進的なバイオプロセス技術、人工知能(AI)を活用した創薬プラットフォーム、連続製造、自動化、デジタル品質管理システム、およびシングルユース製造技術に投資しています。バイオ医薬品、細胞・遺伝子治療、個別化医療、および複雑な製剤に対する需要の高まりは、規制遵守を支援しつつ、業務効率、製品品質、および開発期間を改善する先進的な研究・製造能力の導入を後押ししています。
M&Aは、研究能力、製造能力、および統合サービス提供の拡大を通じて、医薬品受託製造・研究サービス業界に引き続き大きな影響を与えています。戦略的な買収により、CROやCDMOは、創薬、分析試験、臨床開発、バイオ医薬品製造、規制対応、および商業生産にわたる専門知識を強化すると同時に、グローバルな事業展開を拡大することができます。また、こうした取引は、サービスの多様化を促進し、顧客基盤を拡大し、医薬品アウトソーシング業界における競争力を強化することにもつながります。
規制順守は、医薬品受託製造および研究サービス市場に影響を与える主要な要因であり続けています。サービスプロバイダーは、現行の適正製造規範(cGMP)、適正実験室規範(GLP)、適正臨床試験規範(GCP)、国際調和会議(ICH)のガイドライン、および世界の保健当局が定めた規制要件を遵守することが求められています。厳格な品質、バリデーション、文書化、およびデータ完全性の基準への準拠は、業務の複雑さを増す一方で、確立された品質管理システムと規制に関する専門知識を持つ組織にとっては競争上の優位性をもたらします。
医薬品の受託製造および研究サービスプロバイダーは、医薬品開発ライフサイクル全体にわたる統合ソリューションを提供するため、サービスポートフォリオを拡大しています。現在、多くの組織が、単一のプラットフォームを通じて、創薬、前臨床研究、臨床試験支援、分析試験、製剤開発、プロセス開発、商業生産、包装、および規制関連サービスを提供しています。この統合サービスモデルにより、プロジェクトの調整が改善され、アウトソーシング管理が簡素化されるほか、製薬会社やバイオテクノロジー企業が製品開発と商業化を加速できるようになります。
地域的な事業拡大により、医薬品受託製造・研究サービスプロバイダーのグローバルな存在感は引き続き強まっています。各社は、高まるアウトソーシング需要に対応するため、北米、欧州、アジア太平洋地域、および新興の医薬品市場において、新たな研究センター、製造施設、バイオ医薬品生産拠点を設立しています。こうした地理的な拡大により、製造能力が向上し、サプライチェーンの回復力が強化され、地域ごとの規制順守が支援されるとともに、サービスプロバイダーは世界中の製薬会社やバイオテクノロジー企業に対して、研究・製造サービスをより効率的に提供できるようになります。
アナリストの見解
医薬品受託製造および研究サービス市場は、製薬企業の間で、原薬(API)の合成、臨床試験管理、充填・仕上げ工程、および特殊な包装業務などの機能を外部委託する傾向が高まっていることを受け、著しい成長を遂げています。先進的治療法の開発が進むにつれ、受託製造に関連する要件も変化しています。製造業界で事業を展開する企業は、新たな施設の開発に投資するよりも、受託サービスプロバイダーが提供する高度に専門化された施設や超清浄環境を選択することを好んでいます。また、先進的な製剤に必要な独自技術に関連するCRO(臨床開発受託機関)やCDMO(医薬品開発・製造受託機関)が提供する専門知識と能力も、市場の成長を後押ししています。コールドチェーン物流の不足、専門人材の不足、そして地政学的・規制上の圧力による政策転換や規制変更は、この市場にとって課題となる可能性があります。世界の業界関係者は、統合型CRDMOモデルの開発、サプライチェーンの脆弱性に対処するための事業多角化、そして業務とサービスポートフォリオの改善に向けた自動化および次世代技術の導入に注力しています。
米国の関税が世界の医薬品受託製造・研究サービス市場に与える影響
現在の米国の関税環境は、研究および商業製造業務全般で使用される輸入医薬品有効成分、特殊化学品、実験室用消耗品、製造設備、生産部品の価格を押し上げ、市場全体にコスト圧力を強めています。調達コストの上昇により、施設拡張や設備更新のための設備投資が増加している一方、世界的な貿易政策をめぐる不確実性が続いていることから、各社は調達戦略やサプライチェーン構造の見直しを進めています。
受託製造・研究機関(CRDMO)は、地域ごとの製造能力の拡大、原材料の現地調達比率の向上、代替サプライヤーの認定、および在庫管理の強化を通じて、サプライチェーンのリスク低減に取り組んでいます。製薬企業もまた、供給の継続性を高め、単一の製造地域への依存度を低減するため、地理的に分散されたアウトソーシング提携をさらに重視しています。特定のプロジェクトにおいては関税により運営コストが増加し続けていますが、医薬品パイプラインの拡大、バイオ医薬品の生産増加、そして世界的な医薬品開発への持続的な投資により、研究・開発・製造サービスのアウトソーシングに対する長期的な需要は引き続き支えられています。その結果、製造業務の地域化の継続とサプライヤーのさらなる多様化により、サプライチェーンの回復力が向上すると同時に、長期的な市場の成長も支えられるものと期待されます。
先進的な医薬品製造・研究技術の導入により、世界中の受託製造・研究サービスプロバイダーの業務能力は向上し続けています。研究、プロセス開発、製造、品質保証、サプライチェーン管理にわたるデジタルトランスフォーメーションにより、各組織は規制順守と製品品質を維持しつつ、生産性を向上させることが可能になっています。自動化、高度な分析、最新の製造プラットフォームの活用が進むことで、プロセスのばらつきが低減され、生産の柔軟性が向上し、臨床開発から商業生産への効率的なスケールアップが支援されています。さらに、技術への投資により、受託企業は、ますます複雑化する顧客の要件に対応しつつ、バイオ医薬品、先進治療法、高度に専門化された製剤、および個別化医療薬に関する能力を拡大できるようになっています。
リアルタイムモニタリングや予測分析を備えたデジタル製造プラットフォームの統合が進むにつれ、グローバルな製造ネットワーク全体における生産計画、リソース活用、および品質管理が改善されています。また、柔軟な製造技術の拡大により、サービスプロバイダーは、多様な製品ポートフォリオや変動する生産量に対し、より高い業務効率で対応できるようになっています。製薬分野のイノベーションが複雑な治療薬へとシフトし続ける中、技術の導入は今後も重要な競争要因であり続け、生産性の向上、サービス品質の改善、規制遵守の強化、そして世界市場における製薬研究・製造サービスのアウトソーシングの継続的な拡大を支えると予想されます。
製薬受託製造・研究サービス市場では、プロジェクトの規模、開発段階、アウトソーシング要件の多様性に対応した柔軟な価格体系が引き続き採用されています。サービスプロバイダーは、創薬、開発、臨床研究、製造、商業化にわたる多様な顧客ニーズに対応するため、プロジェクトベース、サービス対価型、マイルストーンベース、およびフルタイム相当(FTE)の価格設定モデルをますます活用しています。価格設定は一般的に、製品の生産量のみではなく、技術的な複雑さ、規制要件、開発段階、リソース配分、およびサービス範囲に基づいて変動します。さらに、製薬会社やバイオテクノロジー企業は、プロジェクト期間、アウトソーシング戦略、および業務上の柔軟性に基づいて価格設定モデルを選択しており、これにより、より適切なコスト計画とリソース管理が可能となっています。
バイオ医薬品、先進的治療法、および専門的な製薬サービスに対する需要の高まりを受け、サービスプロバイダーは、変化し続ける顧客の要件に合わせたカスタマイズされた商業構造の開発を進めています。また、グローバルな受託機関は、さまざまな市場で競争力を維持するために、製造技術、分析能力、品質基準、および地域の運営コストに基づいて価格設定を調整しています。統合型CROおよびCDMOサービスの提供範囲が継続的に拡大していることは、財務の透明性を高め、長期的な顧客関係を強化し、市場全体の持続可能な成長を支える柔軟な商業モデルの普及を後押しすると予想されます。
サービスインサイト
2025年には、規模の拡大とコスト効率へのニーズに後押しされ、製薬受託製造サービスが売上高シェアの66.0%以上を占め、市場を牽引しました。これにより、企業は多額の設備投資を回避することが可能となりました。この傾向は、費用対効果の高い大規模生産を必要とするジェネリック医薬品、バイオシミラー、およびワクチンの需要増加によってさらに強まっています。受託製造業者はまた、重要な生産能力、柔軟性、そして包括的な規制および技術的サポートを提供しており、大手製薬企業が中核事業に注力できるようにするとともに、コスト面での優位性により、アジア太平洋地域などの新興市場での成長を促進しています。2024年には、高活性医薬品成分(HPAPI)の需要増加により、API/原薬製造が受託製造セグメントを支配しました。
医薬品受託研究サービスは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。このうち、2025年には、粉末製剤の外部委託が増加したことにより、固形製剤が売上高シェアの最大を占めました。固形製剤は、完成剤の外部委託において大きな割合を占めているため、今後数年間で漸進的な拡大が見込まれます。新薬候補の固形製剤の製造および経口投与、固定用量配合剤、徐放性製剤、ならびに既存医薬品の再製剤化は、固形製剤の受託製造の成長を加速させるものと見込まれます。
地域別動向
2025年、アジア太平洋地域の医薬品受託製造および研究サービス市場は、売上高シェア42.0%を占め、世界市場をリードしました。この優位性は、同地域の途上国においてプロジェクトを外部委託する企業数が増加していることに起因しています。近年、シンガポール、中国、インドなどの国々は、製造能力の拡大により、製薬業界の主要なプレーヤーとして注目されています。アジア企業の資金力が豊富なことが、受託製造セクターの自社内需型傾向の要因となっています。アジアのCMO(受託製造業者)による大規模な投資の急増は、飛躍的な進展をもたらすと予想されます。
中国の医薬品受託製造・研究サービス市場の動向
中国の医薬品受託製造・研究サービス市場は、急速に拡大するバイオ医薬品セクターに支えられ、先進的な細胞・遺伝子治療の製造への投資が増加していることから、2025年には売上高シェア26.0%以上を占め、アジア太平洋市場をリードしました。「中国製造2025」政策は、ハイテク製薬業界における自給自足を戦略的に推進しています。さらに、多国籍CDMOによる現地施設の設立は、世界市場と巨大な中国国内市場の両方を活用することを目的としています。
北米の医薬品受託製造・研究サービス市場の動向
2025年、北米の医薬品受託製造・研究サービス市場は、世界市場において大きなシェアを占めました。同地域の総合的なCDMOは、製剤開発や規制対応支援を含むエンドツーエンドのサービスを提供しています。米国がん協会(American Cancer Society)の2024年予測によると、国内で約2,001,140件の新規がん症例と611,720件のがん関連死亡が見込まれています。この罹患率の増加は、製薬セクターにおける専門的な腫瘍学研究サービスへの需要を直接的に拡大させました。政府との契約やパートナーシップも、同地域の市場成長をさらに後押ししています。
2025年、米国の医薬品受託製造・研究サービス市場は北米市場を牽引しました。この市場の成長は、シングルユースバイオリアクターやモジュール式施設への多額の投資によって促進されており、バイオ医薬品やmRNA療法の進歩を後押ししています。2026年6月、グローバルなCDMOであるRecipharm ABは、製薬およびバイオテクノロジー企業向けの能力を強化するため、米国事業への最新の投資を発表しました。この投資に続き、あるグローバル製薬企業との臨床用バイオ医薬品の充填・仕上げに関する契約が締結され、米国市場における受託製造サービスへの需要の高まりが浮き彫りになりました。
主要医薬品の特許満了に伴い、ジェネリック医薬品の製造アウトソーシング需要が高まっています。さらに、CROによるAIや分散型臨床試験モデルの導入に加え、研究開発のアウトソーシングに依存する堅調なバイオテックスタートアップのエコシステムが、米国市場の成長に大きく寄与しています。
欧州の医薬品受託製造・研究サービス市場の動向
欧州の医薬品受託製造・研究サービス市場は、予測期間中に著しい成長を遂げると見込まれています。欧州におけるCROへの需要は、臨床試験に関するEMA(欧州医薬品庁)の厳格な規制順守要件によって牽引されています。同地域におけるバイオシミラーや個別化医療への注力は、EUが資金提供する研究イニシアチブによってさらに後押しされており、イノベーションと成長を促進しています。欧州全域で高まる持続可能性への要請により、CMO(受託製造企業)はより環境に配慮した製造手法の導入を迫られており、これは医薬品セクターにおける環境・社会・ガバナンス(ESG)原則への地域的な優先度を反映しています。
2025年、ドイツの医薬品受託製造・研究サービス市場は欧州で最大のシェアを占めました。ドイツ市場は、複雑なジェネリック医薬品やAPI(原薬)に関する専門知識に代表される、低分子医薬品製造におけるリーダーシップの恩恵を受けています。同国の堅調なエンジニアリング分野は、高度な薬物送達システムにおける精度向上を促進しています。学術機関とCDMOとの連携は、同地域における希少疾病用医薬品(オーファン・ドラッグ)の開発の進展を後押ししています。
ラテンアメリカの医薬品受託製造・研究サービス市場の動向
ラテンアメリカ市場は、この地域に確立された多国籍企業が参入していることから、予測期間中に大幅な成長が見込まれています。ブラジルで事業を展開する主要企業には、ノバルティス、ロシュ、ファイザーがあります。ラテンアメリカは、医薬品の開発・生産におけるグローバルハブへと変貌する潜在力を秘めています。この変貌を後押しする要因には、製品開発コストの低さが挙げられます。
医薬品受託製造・研究サービス市場の主要企業に関する洞察
この市場で事業を展開する主要企業には、カタレント社(Novo Holdings A/S)、PPD(サーモフィッシャーサイエンティフィック社)、アッヴィ社などが挙げられます。各社は、戦略的提携、M&A、および地理的拡大に取り組んでいます。技術および統合サービスへの投資は、研究開発の増加やジェネリック医薬品・バイオシミラーの生産によって牽引されるアウトソーシング需要を最大限に活用することを目的としています。例えば、2024年12月、ノボ ノルディスクは、主要な糖尿病治療薬および減量薬の生産能力を大幅に拡大することを目的として、2024年2月に最初に発表されたCDMO企業カタレント(米国)の165億米ドルでの買収を完了しました。
- アッヴィの受託製造部門は、生物製剤や高活性化合物を含む低分子・高分子にわたり、包括的な医薬品開発・製造サービスを提供しています。同社は、臨床および商業供給に向けたグローバルなパートナーシップを提供しており、さまざまな剤形にわたる品質、柔軟性、およびサプライチェーンの安全性を重視しています。
- ロンザは、生物製剤、細胞・遺伝子治療、および低分子APIを専門とするグローバルなCDMOです。ロンザは、初期開発から商業生産に至るまで統合的なソリューションを提供しており、mRNA、ウイルスベクター、連続製造において卓越した専門知識を有し、製薬およびバイオテクノロジー分野の多様なグローバル顧客にサービスを提供しています。
主要な医薬品受託製造・研究サービス企業
医薬品受託製造・研究サービス市場に関する本調査では、以下の主要企業を取り上げています:
- Catalent, Inc (Novo Holdings A/S)
- PPD (Thermo Fisher Scientific Inc.)
- AbbVie Inc.
- Advent International, L.P.
- Grifols, S.A.
- Dalton Pharma Services
- Boehringer Ingelheim International GmbH
- Lonza
最近の動向
- 2026年5月、アルカミ・コーポレーション(Alcami Corporation)は、受託包装企業であるTjoapackの買収を発表しました。これには、米国およびオランダにある同社の施設の買収が含まれていました。この戦略的買収により、アルカミの事業拠点は世界全体で100万平方フィート以上に拡大しました。
- 2026年5月、コーデンファーマ(CordenPharma)は、中国・上海および米国・サウスカロライナ州に拠点を置くアンビオファーム(AmbioPharm)を買収する契約を締結しました。この買収は、差別化されたペプチド製造能力の強化を目的としたものです。
- 2026年5月、グローバルな医薬品開発受託機関(CRO)であるICON plcは、新たに開発された臨床研究ユニット(CRU)の開設を発表し、米国テキサス州における初期段階の研究開発能力を拡大しました。新設された施設は、先進的なインフラ、ISOクリーンルームを備えたGMP/GCP準拠の調剤・製造スペース、出荷およびサンプル処理施設などで構成されています。
- 2026年3月、ロンザは、純粋なCDMOへの戦略的なポートフォリオ転換を実現するため、カプセル・ヘルス・イングレディエンツ(CHI)事業をローン・スター・ファンドに売却する最終合意を締結したと発表しました。
- 2025年1月、ロンザ(スイス)は、カプセル・ヘルス・イングリディエンツ事業の売却意向を発表しました。この戦略的決定は、ロンザが中核となるCDMO事業に注力できるようにすることを目的としています。
- 2024年10月、サーモフィッシャーサイエンティフィック(イタリア)は、CPHIミラノにおいて「アクセラレーター・ドラッグ・デベロップメント」を発表しました。この統合型CDMOおよびCROソリューションは、製薬バリューチェーン全体における医薬品開発の迅速化を目指しています。
- 2024年7月、アドベント・インターナショナルの支援を受けるスヴェン・ファーマシューティカルズ(インド)は、オリゴ薬物を専門とするハイデラバード拠点のCDMO、サパラ・オーガニクス(インド)の支配株を取得する計画を、段階的な買収案として提案しました。
- 2024年6月、ダルトン・ファーマ・サービス(カナダ)は3Pイノベーションと提携し、高速無菌粉末充填ラインの稼働を開始しました。これにより、世界的な需要の増加に対応するため、同社の医薬品生産能力を強化しました。
世界の医薬品受託製造・研究サービス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、サービスおよび地域に基づいて、世界の医薬品受託製造・研究サービス市場レポートを以下のとおりセグメント化しています:
- サービス別見通し(売上高、百万米ドル、2021年~2033年)
- 製造
- API/原薬
- 先進的な薬物送達製剤
- 包装
- 完成製剤
- 固形
- 液剤
- 半固形製剤
- 研究
- オンコロジー
- ワクチン
- 炎症・免疫学
- 循環器
- 神経科学
- その他
- 製造
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. サービス
1.3. 調査方法
1.4. 情報の入手
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析
1.7.2. トップダウン分析
1.7.3. ボトムアップアプローチ
1.7.4. 多変量分析
1.8. 二次情報源一覧
1.9. 略語一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況
第3章 医薬品受託製造および研究サービス市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の展望
3.1.2. 関連/付随市場の展望
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場抑制要因の分析
3.2.3. 市場機会の分析
3.2.4. 市場課題の分析
3.3. 技術動向
3.4. 価格設定モデルの分析
3.5. 料金体系の影響分析
3.6. 市場分析ツール
3.6.1. ポーターの5つの力分析
3.6.2. PESTEL分析およびSWOT分析
第4章. 医薬品受託製造・研究サービス市場:サービス別推計および動向分析
4.1. 医薬品受託製造・研究サービス市場(サービス別):セグメント概要
4.2. 医薬品受託製造・研究サービス市場:サービス別動向分析
4.3. 医薬品受託製造・研究サービス市場の推計値および予測(サービス別、2021年~2033年)(百万米ドル)
4.4. 製造
4.4.1. 製造市場の推計値および予測(2021年~2033年)(百万米ドル)
4.4.2. 原薬/バルク医薬品
4.4.2.1. 原薬/バルク医薬品市場の推計および予測、2021年~2033年(百万米ドル)
4.4.3. 先進的薬物送達製剤
4.4.3.1. 先進的薬剤送達製剤市場の推計および予測、2021年~2033年(百万米ドル)
4.4.4. 包装
4.4.4.1. 包装市場の推計および予測、2021年~2033年(百万米ドル)
4.4.5. 完成剤形
4.4.5.1. 完成剤形市場の推計および予測、2021年~2033年(百万米ドル)
4.4.5.2. 固形剤
4.4.5.2.1. 固形製剤の市場規模推計および予測、2021年~2033年(百万米ドル)
4.4.5.3. 液剤
4.4.5.3.1. 液剤の市場規模推計および予測、2021年~2033年(百万米ドル)
4.4.5.4. 半固形製剤
4.4.5.4.1. 半固形製剤市場の推計および予測、2021年~2033年(百万米ドル)
4.5. 研究
4.5.1. 研究市場の推計および予測、2021年~2033年(百万米ドル)
4.5.2. オンコロジー
4.5.2.1. オンコロジー市場の推定値および予測、2021年~2033年(百万米ドル)
4.5.3. ワクチン
4.5.3.1. ワクチン市場の推定値および予測、2021年~2033年(百万米ドル)
4.5.4. 炎症・免疫学
4.5.4.1. 炎症・免疫学市場の推計および予測、2021年~2033年(百万米ドル)
4.5.5. 循環器学
4.5.5.1. 循環器学市場の推計および予測、2021年~2033年(百万米ドル)
4.5.6. 神経科学
4.5.6.1. 神経科学市場の推計および予測、2021年~2033年(百万米ドル)
4.5.7. その他
4.5.7.1. その他分野の市場規模推計および予測、2021年~2033年(百万米ドル)
第5章 医薬品受託製造および研究サービス市場:地域別推計およびトレンド分析
5.1. 地域別市場ダッシュボード
5.2. 地域別市場シェア分析、2025年および2033年
5.3. 北米
5.3.1. 北米市場の推計および予測、2021年~2033年(百万米ドル)
5.3.2. 米国
5.3.2.1. 主要国の動向
5.3.2.2. 競争環境
5.3.2.3. 規制の枠組み
5.3.2.4. 米国市場の推計および予測、2021年~2033年(百万米ドル)
5.3.3. カナダ
5.3.3.1. 主要国の動向
5.3.3.2. 競争環境
5.3.3.3. 規制の枠組み
5.3.3.4. カナダ市場の推計および予測、2021年~2033年(百万米ドル)
5.3.4. メキシコ
5.3.4.1. 主要な国別動向
5.3.4.2. 競争環境
5.3.4.3. 規制の枠組み
5.3.4.4. メキシコ市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.4. 欧州
5.4.1. 欧州市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.4.2. 英国
5.4.2.1. 主要国の動向
5.4.2.2. 競争状況
5.4.2.3. 規制の枠組み
5.4.2.4. 英国市場の推計および予測、2021年~2033年(百万米ドル)
5.4.3. ドイツ
5.4.3.1.
主要な国の動向
5.4.3.2. 競争環境
5.4.3.3. 規制の枠組み
5.4.3.4. ドイツ市場の推定値および予測(2021年~2033年、百万米ドル)
5.4.4. フランス
5.4.4.1. 主要な国の動向
5.4.4.2. 競争環境
5.4.4.3. 規制の枠組み
5.4.4.4. フランス市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.4.5. イタリア
5.4.5.1. 主要な国別動向
5.4.5.2. 競争状況
5.4.5.3. 規制の枠組み
5.4.5.4. イタリア市場の推計および予測、2021年~2033年(百万米ドル)
5.4.6. スペイン
5.4.6.1. 主要国の動向
5.4.6.2. 競争環境
5.4.6.3. 規制の枠組み
5.4.6.4. スペイン市場の推計および予測、2021年~2033年(百万米ドル)
5.4.7. デンマーク
5.4.7.1. 主要国の動向
5.4.7.2. 競争環境
5.4.7.3. 規制の枠組み
5.4.7.4. デンマーク市場の推計および予測(2021年~2033年、百万米ドル)
5.4.8. スウェーデン
5.4.8.1. 主要な国の動向
5.4.8.2. 競争状況
5.4.8.3. 規制の枠組み
5.4.8.4. スウェーデン市場の推計および予測、2021年~2033年(百万米ドル)
5.4.9. ノルウェー
5.4.9.1. 主要な国の動向
5.4.9.2. 競争環境
5.4.9.3. 規制の枠組み
5.4.9.4. ノルウェー市場の推計および予測、2021年~2033年(百万米ドル)
5.5. アジア太平洋地域
5.5.1. アジア太平洋地域の市場推計および予測、2021年~2033年(百万米ドル)
5.5.2. 日本
5.5.2.1. 主要国の動向
5.5.2.2. 競争環境
5.5.2.3. 規制の枠組み
5.5.2.4. 日本市場の推計および予測、2021年~2033年(百万米ドル)
5.5.3. 中国
5.5.3.1. 主要国の動向
5.5.3.2. 競争状況
5.5.3.3. 規制の枠組み
5.5.3.4. 中国市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.5.4. インド
5.5.4.1. 主要な国別動向
5.5.4.2. 競争環境
5.5.4.3.
規制の枠組み
5.5.4.4. インド市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.5.5. オーストラリア
5.5.5.1. 主要な国別動向
5.5.5.2. 競争環境
5.5.5.3. 規制の枠組み
5.5.5.4. オーストラリア市場の推計および予測、2021年~2033年(百万米ドル)
5.5.6. タイ
5.5.6.1. 主要な国別動向
5.5.6.2. 競争状況
5.5.6.3. 規制の枠組み
5.5.6.4. タイ市場の推計および予測、2021年~2033年(百万米ドル)
5.5.7. 韓国
5.5.7.1. 主要な国別動向
5.5.7.2. 競争環境
5.5.7.3. 規制の枠組み
5.5.7.4. 韓国市場の推計および予測、2021年~2033年(百万米ドル)
5.6. ラテンアメリカ
5.6.1. ラテンアメリカ市場の推計および予測、2021年~2033年(百万米ドル)
5.6.2. ブラジル
5.6.2.1. 主要国の動向
5.6.2.2. 競争環境
5.6.2.3. 規制の枠組み
5.6.2.4. ブラジル市場の推計および予測、2021年~2033年(百万米ドル)
5.6.3. アルゼンチン
5.6.3.1. 主要国の動向
5.6.3.2. 競争環境
5.6.3.3. 規制の枠組み
5.6.3.4. アルゼンチン市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.7. MEA
5.7.1. MEA市場の推計および予測、2021年~2033年(百万米ドル)
5.7.2. 南アフリカ
5.7.2.1. 主要な国別動向
5.7.2.2. 競争環境
5.7.2.3. 規制の枠組み
5.7.2.4. 南アフリカ市場の推計および予測、2021年~2033年(百万米ドル)
5.7.3. アラブ首長国連邦(UAE)
5.7.3.1. 主要国の動向
5.7.3.2. 競争環境
5.7.3.3. 規制の枠組み
5.7.3.4. アラブ首長国連邦(UAE)市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.7.4. サウジアラビア
5.7.4.1. 主要国の動向
5.7.4.2. 競争環境
5.7.4.3. 規制の枠組み
5.7.4.4. サウジアラビア市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.7.5.
クウェート
5.7.5.1. 主要国の動向
5.7.5.2. 競争環境
5.7.5.3. 規制の枠組み
5.7.5.4. クウェート市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.7.6. カタール
5.7.6.1. 主要な国別動向
5.7.6.2. 競争環境
5.7.6.3. 規制の枠組み
5.7.6.4. カタール市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.7.7. オマーン
5.7.7.1. 主要な国別動向
5.7.7.2. 競争環境
5.7.7.3. 規制の枠組み
5.7.7.4. オマーン市場の推計および予測、2021年~2033年(百万米ドル)
第6章 競争環境
6.1. 主要企業の分類
6.1.1. 市場リーダー
6.1.2. 新興企業
6.2. 市場シェア/評価分析(2025年)(ヒートマップ分析)
6.3. 企業概要
6.3.1. カタレント社(Catalent, Inc.)(Novo Holdings A/S)
6.3.1.1. 会社概要
6.3.1.2. 財務実績
6.3.1.3. サービスのベンチマーク
6.3.1.4. 戦略的取り組み
6.3.2. PPD(Thermo Fisher Scientific Inc.)
6.3.2.1. 会社概要
6.3.2.2. 財務実績
6.3.2.3. サービスのベンチマーク
6.3.2.4. 戦略的取り組み
6.3.3. AbbVie Inc.
6.3.3.1. 会社概要
6.3.3.2. 財務実績
6.3.3.3. サービス・ベンチマーキング
6.3.3.4. 戦略的取り組み
6.3.4. Advent International, L.P.
6.3.4.1. 会社概要
6.3.4.2. 財務実績
6.3.4.3. サービス・ベンチマーキング
6.3.4.4. 戦略的取り組み
6.3.5. グリフォルス
6.3.5.1. 会社概要
6.3.5.2. 財務実績
6.3.5.3. サービス・ベンチマーキング
6.3.5.4. 戦略的取り組み
6.3.6. ダルトン・ファーマ・サービス
6.3.6.1. 会社概要
6.3.6.2. 財務実績
6.3.6.3. サービス・ベンチマーキング
6.3.6.4. 戦略的取り組み
6.3.7. ロンザ
6.3.7.1. 会社概要
6.3.7.2. 財務実績
6.3.7.3. サービス・ベンチマーキング
6.3.7.4. 戦略的取り組み
6.3.8. ベーリンガーインゲルハイム・インターナショナルGmbH
6.3.8.1. 会社概要
6.3.8.2. 財務実績
6.3.8.3. サービスベンチマーク
6.3.8.4. 戦略的取り組み
表の一覧
表1 表の一覧
表 2 二次情報源一覧
表 3 略語一覧
表 4 地域別、世界の医薬品受託製造および研究サービス市場の推定値および予測、2021 年~2033 年(百万米ドル)
表 5 サービス別、世界の医薬品受託製造および研究サービス市場の推定値および予測、2021 年~2033 年 (百万米ドル)
表6 北米医薬品受託製造・研究サービス市場:国別推計および予測、2021年~2033年(百万米ドル)
表7 北米医薬品受託製造・研究サービス市場:サービス別推計および予測、2021年~2033年 (百万米ドル)
表8 米国における医薬品受託製造・研究サービス市場の推計および予測(サービス種別、2021年~2033年)(百万米ドル)
表9 カナダにおける医薬品受託製造・研究サービス市場の推計および予測(サービス別、2021年~2033年) (百万米ドル)
表10 メキシコの医薬品受託製造・研究サービス市場:サービス別推計および予測、2021年~2033年(百万米ドル)
表11 欧州の医薬品受託製造・研究サービス市場:国別推計および予測、2021年~2033年(百万米ドル)
表12 欧州の医薬品受託製造および研究サービス市場:サービス別推計および予測(2021年~2033年)(百万米ドル)
表13 英国の医薬品受託製造および研究サービス市場:サービス種別推計および予測(2021年~2033年) (百万米ドル)
表14 ドイツの医薬品受託製造・研究サービス市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表15 フランスの医薬品受託製造・研究サービス市場の推計および予測(サービス種別、2021年~2033年)(百万米ドル)
表16 イタリアの医薬品受託製造・研究サービス市場規模の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表17 スペインの医薬品受託製造・研究サービス市場規模の推計および予測(サービス別、2021年~2033年) (百万米ドル)
表18 デンマークの医薬品受託製造・研究サービス市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表19 スウェーデンの医薬品受託製造・研究サービス市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表20 ノルウェーの医薬品受託製造・研究サービス市場:サービス別推計および予測(2021年~2033年)(百万米ドル)
表21 アジア太平洋地域の医薬品受託製造・研究サービス市場:国別推計および予測(2021年~2033年)
(百万米ドル)
表22 アジア太平洋地域の医薬品受託製造・研究サービス市場:サービス別推計値および予測、2021年~2033年(百万米ドル)
表23 日本の医薬品受託製造・研究サービス市場:サービス別推計値および予測、2021年~2033年(百万米ドル)
表24 中国の医薬品受託製造・研究サービス市場:サービス別推計値および予測(2021年~2033年)(百万米ドル)
表25 インドの医薬品受託製造・研究サービス市場:サービス別推計値および予測(2021年~2033年) (百万米ドル)
表26 タイの医薬品受託製造・研究サービス市場規模の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表27 韓国の医薬品受託製造・研究サービス市場規模の推計および予測(サービス別、2021年~2033年) (百万米ドル)
表28 オーストラリアの医薬品受託製造・研究サービス市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表29 ラテンアメリカの医薬品受託製造・研究サービス市場の推計および予測(国別、2021年~2033年)(百万米ドル)
表30 ラテンアメリカにおける医薬品受託製造・研究サービス市場の推計および予測(サービス別、2021年~2033年)(百万米ドル)
表31 ブラジルにおける医薬品受託製造・研究サービス市場の推計および予測(サービス別、2021年~2033年) (百万米ドル)
表32 アルゼンチンの医薬品受託製造・研究サービス市場:サービス別市場規模推計および予測、2021年~2033年(百万米ドル)
表33 中東・アフリカの医薬品受託製造・研究サービス市場:国別市場規模推計および予測、2021年~2033年 (百万米ドル)
表34 中東・アフリカの医薬品受託製造・研究サービス市場:サービス別推計および予測、2021年~2033年(百万米ドル)
表35 南アフリカの医薬品受託製造・研究サービス市場:サービス別推計および予測、2021年~2033年(百万米ドル)
表36 サウジアラビアの医薬品受託製造および研究サービス市場:サービス別推計および予測(2021年~2033年)(百万米ドル)
表37 アラブ首長国連邦(UAE)の医薬品受託製造および研究サービス市場:サービス別推計および予測(2021年~2033年)(百万米ドル)
表38 クウェートの医薬品受託製造・研究サービス市場:サービス別推計値および予測(2021年~2033年) (百万米ドル)
表39 オマーンの医薬品受託製造および研究サービス市場の見積もりおよび予測(サービス別、2021年~2033年)(百万米ドル)
表40 カタールの医薬品受託製造および研究サービス市場の見積もりおよび予測(サービス別、2021年~2033年)
(百万米ドル)
図一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場の定義と検証
図6 商品フロー分析
図7 バリューチェーンに基づく市場規模算定および予測
図8 QFDモデルによる市場規模算定および予測
図9 ボトムアップアプローチ
図10 市場の概要
図11 セグメントの概要 1
図12 セグメントの概要 2
図13 競合環境の概要
図14 親市場の展望、2025年(十億米ドル)
図15 付随市場の展望、2025年(10億米ドル)
図16 医薬品受託製造・研究サービス市場の動向
図17 ポーターの5つの力分析
図18 PESTEL分析
図19 医薬品受託製造・研究サービス市場:サービスの展望と主なポイント(百万米ドル)
図20 医薬品受託製造・研究サービス市場:サービス動向分析
図21 製造市場の推計および予測、2021年~2033年(百万米ドル)
図22 API/原薬市場の推計および予測、2021年~2033年(百万米ドル)
図23 先進的薬剤送達製剤市場の推計および予測、2021年~2033年(百万米ドル)
図24 包装市場の推計および予測、2021年~2033年(百万米ドル)
図25 完成剤市場の推計および予測、2021年~2033年(百万米ドル)
図26 固形製剤市場の推計および予測、2021年~2033年(百万米ドル)
図27 液剤市場の推計および予測、2021年~2033年(百万米ドル)
図28 半固形製剤市場の推計および予測、2021年~2033年(百万米ドル)
図29 研究市場の推計および予測、2021年~2033年(百万米ドル)
図30 腫瘍学市場の推計および予測、2021年~2033年(百万米ドル)
図31 ワクチン市場の推計および予測、2021年~2033年(百万米ドル)
図32 炎症・免疫学市場の推計および予測、2021年~2033年(百万米ドル)
図33 循環器市場の見積もりと予測、2021年~2033年(百万米ドル)
図34 神経科学市場の見積もりと予測、2021年~2033年(百万米ドル)
図35 その他市場の見積もりと予測、2021年~2033年(百万米ドル)
図36 地域別市場:主なポイント
図37 北米の医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図38 米国の医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年
(百万米ドル)
図39 カナダの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図40 メキシコの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図41 欧州の医薬品受託製造・研究サービス市場の推計および予測、 2021年~2033年(百万米ドル)
図42 英国の医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図43 ドイツの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年 (百万米ドル)
図44 フランスの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図45 イタリアの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年 (百万米ドル)
図46 スペインの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年 (百万米ドル)
図47 スウェーデンの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図48 デンマークの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年 (百万米ドル)
図49 ノルウェーの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図50 アジア太平洋地域の医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図51 日本の医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図52 中国の医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図53 インドの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図54 タイの医薬品受託製造・研究サービス市場の推計値および予測(2021年~2033年)(百万米ドル)
図55 韓国の医薬品受託製造・研究サービス市場の推計値および予測(2021年~2033年)(百万米ドル)
図56 オーストラリアの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図57 ラテンアメリカの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図58 ブラジルの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図59 アルゼンチンの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図60 中東・アフリカの医薬品受託製造および研究サービス市場の推計値および予測、2021年~2033年(百万米ドル)
図61 南アフリカの医薬品受託製造および研究サービス市場の推計値および予測、2021年~2033年(百万米ドル)
図62 サウジアラビアの医薬品受託製造および研究サービス市場の推計値と予測、2021年~2033年(百万米ドル)
図63 アラブ首長国連邦(UAE)の医薬品受託製造および研究サービス市場の推計値と予測、2021年~2033年(百万米ドル)
図64 クウェートの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年 (百万米ドル)
図65 オマーンの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
図66 カタールの医薬品受託製造・研究サービス市場の推計および予測、2021年~2033年(百万米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









