主な市場動向とインサイト
- 製品別:2025年には、生検誘導システム(資本設備)が売上高シェアの最大を占めました。
- 手技別:2025年には、経直腸的前立腺生検(TRUS)が最大の売上シェアを占めました。
- 画像誘導技術別:2025年には、従来の超音波誘導技術が最大の売上シェアを占めました。
- エンドユーザー別:2025年には、病院が最大の売上シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア40.3%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年、北米において米国が最大の売上高シェアを占めました。
市場規模と予測
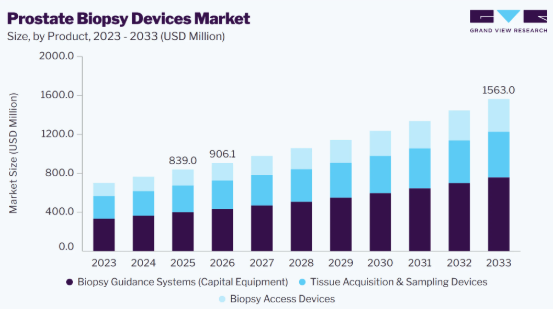
- 2025年の市場規模:8億3,900万米ドル
- 2026年の推定市場規模:9億610万米ドル
- 2033年までの予測市場規模:15億6,300万米ドル
- CAGR(2026年~2033年):8.1%
低侵襲生検手技への移行に加え、MRI・超音波融合や経会陰生検といった画像誘導技術の進歩により、診断精度と患者の安全性が向上しています。標的を絞った生検アプローチを推奨する臨床ガイドライン、医療インフラの拡充、および泌尿器科サービスへのアクセス向上といった好条件が、市場の成長をさらに後押ししています。さらに、使い捨て生検器具、ロボット支援システム、精密誘導生検プラットフォームなど、継続的な技術の進歩により、手技の効率と臨床成績が向上しています。
前立腺がんの有病率の上昇は、前立腺生検機器市場の成長を牽引する主要な要因となっています。これは、スクリーニング検査の結果や臨床所見に異常が認められた後、確定診断のための検査を必要とする男性が増加しているためです。前立腺生検は、がんの有無や重症度を確認するための組織サンプルを採取する上で依然としてゴールドスタンダードであり、生検機器は診断プロセスにおいて不可欠な存在となっています。世界的に前立腺がんの発生率が上昇し続ける中、医療従事者は早期診断と適切な治療計画の策定を可能にするため、より多くの生検手技を実施しています。疾病負担の増大に伴い、がんの検出率を向上させ、より良い臨床転帰を支える、正確かつ効率的な生検技術への注目も高まっています。さらに、前立腺がんの診断件数が増加していることから、医療機関は診断能力の拡充や先進的な生検技術への投資を進めており、その結果、前立腺生検機器に対する需要が持続的に高まっています。
前立腺がんの早期診断に対する認識の高まりは、より多くの男性が適時のスクリーニングやその後の診断評価を受けるよう促すことで、前立腺生検機器市場の成長に大きく寄与しています。公衆衛生キャンペーン、患者教育の取り組み、および医療従事者の意識向上により、治療成績が一般的に良好である早期段階での前立腺がん発見の重要性に対する理解が深まっています。前立腺特異抗原(PSA)検査や臨床検査を受ける人が増えるにつれ、確定診断のための前立腺生検を必要とする患者数も増加し続けています。このような早期診断への重視の高まりにより、がんの確定診断に必要な正確な組織採取を可能にする、正確で信頼性の高い生検機器への需要が高まっています。
医療従事者は、早期診断を支援し、臨床的判断を改善し、患者管理を強化するために、先進的な前立腺生検技術の活用を拡大しています。
「早期発見は、前立腺がんを克服するために私たちが持つ最も強力な手段です。すべての男性は45歳から毎年PSA検査を受けるべきであり、家族歴のある男性や黒人男性は40歳から始めるべきです。前立腺がんは病気が進行するまで症状が現れないことが多く、スクリーニング検査を受けることで、患者さんに多くの治療選択肢が残されている早期段階でがんを発見できる可能性があります。その治療法の多くは、PCFによって支援されてきました」と、PCFの最高医療責任者であるフィリップ・クー医師は述べています。
市場の動向
前立腺生検デバイス市場は、前立腺がんの有病率の増加、早期診断に対する意識の高まり、および高度な画像誘導生検技術の普及拡大に牽引され、成長を遂げています。低侵襲および経会陰生検手技への移行に加え、MRI・超音波融合やマイクロ超音波誘導システムといった技術的進歩により、診断精度が向上し、市場の拡大が後押しされています。医療インフラへの投資拡大や、泌尿器科の専門医療サービスへのアクセス拡大も、製品の普及をさらに後押ししています。一方、市場には、高度な生検システムの高コスト、熟練した専門家の不足、処置に伴う合併症、医療機器に対する厳格な規制要件といった課題も存在します。
前立腺がんの有病率の上昇は、前立腺生検機器市場の成長を牽引する主要な要因です。これは、悪性腫瘍の疑いがある場合の有無や進行度を確認するために生検を必要とする男性が増加しているためです。前立腺がんの診断例が増えるにつれ、医療従事者は正確な病理学的評価や治療計画立案のために組織サンプルを採取する生検手技を、より多く実施するようになっています。疾患負担の増大に伴い、より高い精度、組織採取の向上、および患者の安全性の向上を実現する高度な生検機器への需要が高まっています。さらに、前立腺がんの発症リスクが高い高齢男性の増加も、診断処置件数の増加に引き続き寄与しています。
- 「Prostate Cancer UK」によると、2026年時点で前立腺がんは英国で最も一般的ながんとなっており、診断を受ける男性の数は過去最高を記録しています。最新のNHS(国民保健サービス)の統計によると、前立腺がんの症数は著しく増加しており、2021年の52,000件弱から2022年には64,000件以上に増加し、24%の増加率を示しています。したがって、英国では現在、前立腺がんの診断件数が乳がんを上回っています。
市場の集中度と特徴
前立腺生検デバイス市場は、継続的な技術革新、画像誘導下生検技術の採用拡大、および前立腺がんの診断精度向上への注目の高まりを特徴としています。この市場には、生検誘導システム、アクセスデバイス、組織採取器具など幅広い製品が含まれており、MRI・超音波融合、マイクロ超音波、経会陰生検技術への需要が高まっています。メーカー各社は、合併症を減らしながら手技の効率を高める、低侵襲で高精度、かつ使いやすいデバイスの開発を進めています。また、感染管理の向上と臨床ワークフローの効率化を図るため、使い捨ての生検コンポーネントへの移行が進んでいます。前立腺がん検診プログラムの拡大や早期診断に対する意識の高まりを背景に、病院、泌尿器科専門クリニック、外来手術センター、画像診断センターが引き続き主要なエンドユーザーとなっています。
前立腺生検デバイス市場では、診断精度、処置効率、および患者の安全性の向上に焦点を当てた継続的なイノベーションが進んでいます。メーカー各社は、MRI・超音波融合、マイクロ超音波イメージング、リアルタイムナビゲーションなどの技術を統合した高度な生検ガイダンスシステムを開発しており、これにより疑わしい病変をより正確に特定できるようになっています。また、感染リスクを低減しつつ組織採取の精度を高めるように設計された経会陰生検ソリューションへの注目も高まっています。製品開発の範囲は、使い捨て生検器具、人間工学に基づいた生検ガン、そしてワークフローを簡素化し臨床的意思決定を支援するソフトウェアプラットフォームにまで拡大しています。人工知能、画像融合アルゴリズム、および高度な可視化機能の組み込みにより、生検の計画と実施がさらに向上しています。
- 2025年3月、Koelis社は欧州泌尿器科学会(EAU)2025年総会において、同社の「Trinity MRI-US Fusion Biopsy Platform」に関する革新技術を発表しました。同社は、MRI融合ガイド下前立腺生検および局所治療のための強化されたワークフロー機能を発表しました。これには、3次元超音波画像とMRI-超音波融合ガイドを組み合わせ、生検の精度を向上させる独自の「Organ Based Tracking(OBT Fusion)」技術が採用されています。また、Koelis社は「Promap-Contour」ソフトウェアも披露しました。このソフトウェアは、前立腺の輪郭やMRI上の病変に対するAI支援処理を自動化し、そのデータを「Trinity」プラットフォームにシームレスに転送して、3次元MRI-超音波融合手技を可能にします。
前立腺生検デバイス市場では、各社が製品ポートフォリオの強化、事業地域の拡大、技術力の向上を図るため、合併、買収、提携、協業といった戦略的活動を継続的に展開しています。医療機器メーカーは、買収や戦略的提携を通じて、高度な画像診断、生検ガイド、人工知能(AI)技術を統合する機会を模索しており、これにより前立腺がん診断のためのより包括的なソリューションの提供が可能となります。こうした取引は、企業が製品開発を加速させ、顧客基盤を拡大し、泌尿器科市場における競争力を高める上でも役立っています。さらに、生検装置メーカー、画像技術プロバイダー、医療機関間の連携により、MRI・超音波融合、マイクロ超音波、経会陰生検プラットフォームにおけるイノベーションが後押しされています。
- 2024年9月、Koelis社はDeepHealth社との戦略的提携を発表し、前立腺MRI融合生検ワークフローへの人工知能の統合を進めています。この提携により、DeepHealthのAIを活用した前立腺MRI解析と、Koelisの「Trinity MRI-US融合生検プラットフォーム」が組み合わされ、前立腺の輪郭描出、病変のセグメンテーション、および画像データの生検計画へのシームレスな転送が可能になります。この提携は、ワークフローの効率化、手動による画像処理の削減、MRI-超音波融合ガイド下前立腺生検における標的精度の向上、そしてより個別化された前立腺がん診断の実現を目的としています。
規制の枠組みは、生検システム、ガイダンスプラットフォーム、および組織採取装置が、市販化前に安全性、性能、臨床的有効性に関する厳格な基準を満たしていることを保証することで、前立腺生検デバイス市場の形成において重要な役割を果たしています。メーカーは、主要市場で承認を得るために、医療機器規制、品質管理システム、および臨床的エビデンスの要件を遵守することが求められています。これらの規制要件は開発期間やコンプライアンスコストを増加させる一方で、製品の信頼性、患者の安全性、そして先進的な生検技術に対する臨床医の信頼を高めることにもつながっています。MRI・超音波融合システム、マイクロ超音波プラットフォーム、経会陰生検デバイスなどの革新技術に対する規制当局の承認は、臨床現場でのより広範な採用と市場の拡大を促進しています。
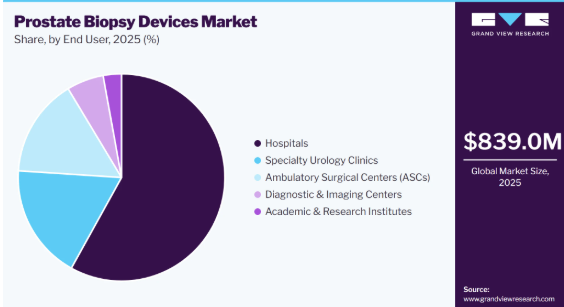
前立腺生検デバイス業界は、エンドユーザー層が極めて多様であることが特徴であり、包括的な診断インフラ、高度な画像診断能力、および専門の泌尿器科部門を備えていることから、病院が最大のシェアを占めています。また、外来での前立腺生検件数の増加や、標的生検技術の採用拡大を背景に、泌尿器科専門クリニックも重要なエンドユーザー層となっています。低侵襲および経会陰生検技術が外来環境に適したものとなり、利便性の向上と医療費の削減をもたらすにつれ、外来手術センターの存在感も高まっています。診断・画像診断センターは、高度な画像誘導生検システム、特にMRI・超音波融合プラットフォームを採用することで、市場の成長に寄与しています。
アナリストの見解
前立腺生検デバイス市場は競争が激しく、イノベーション主導型であり、前立腺がんの診断精度向上を目的とした、MRI標的生検、MRI・超音波融合ガイダンスシステム、経会陰生検技術、およびAIを活用した画像技術の採用拡大が原動力となっています。主要企業は、高度な画像技術、ナビゲーションソフトウェア、生検ガイダンス、ワークフローの最適化を組み合わせた統合型生検プラットフォームを提供することで競争を展開し、診断精度と手技の効率向上を図っています。老舗メーカーは、確固たる臨床的エビデンス、規制当局の承認、および広範な病院との提携関係を活かし、市場での地位を強化しています。新興企業は、AIを活用した病変検出、ロボット支援生検システム、および低侵襲技術に注力し、自社製品の差別化を図っています。医療提供者が正確な診断、感染リスクの低減、および個別化された治療計画を優先する中、継続的な技術革新、画像診断プラットフォームとの相互運用性、そして包括的な臨床サポートが、市場における重要な競争上の差別化要因であり続けています。
製品インサイト
生検ガイダンスシステム(資本設備)セグメントは、前立腺生検デバイス市場を牽引しており、2025年には売上高シェアの47.7%を占めました。これらのシステムは、高度な画像診断法、ナビゲーションソフトウェア、および標的特定技術を統合し、病変の特定と生検の精度を向上させるため、病院や症例数の多い泌尿器科センターにおいて不可欠なものとなっています。これらのシステムの普及は、MRI・超音波融合ガイド下および超音波ガイド下生検手技への需要の高まり、前立腺がんの早期かつ正確な診断への重視、ならびに画像診断およびナビゲーションプラットフォームにおける継続的な技術進歩によって支えられています。
生検アクセスデバイスセグメントは、経会陰生検手技の採用拡大と、手技の安全性、精度、およびワークフローの効率向上への注目の高まりを背景に、予測期間中に最も高いCAGRで成長すると予想されます。これらのデバイスは、組織採取時の針の正確な配置を容易にする一方で、処置の複雑さを軽減し、一貫性を高めます。低侵襲な前立腺生検技術への需要の高まり、感染リスクを最小限に抑えるための使い捨て・単回使用アクセスデバイスの利用拡大、および外来処置への選好の高まりが、市場の成長を加速させています。
処置アプローチに関する洞察
経直腸的前立腺生検(TRUS)セグメントは、前立腺生検デバイス業界を牽引し、2025年には売上高の54.4%を占めました。TRUSガイド下生検は、泌尿器科医にとって馴染みがあり、比較的シンプルな機器で済み、局所麻酔下で外来や病院の環境で効率的に実施できるため、前立腺組織採取において依然として最も多く行われている手法です。この手技は、豊富な臨床経験、標準化されたガイドライン、および互換性のある生検デバイスの広範な入手可能性に支えられており、多くの医療施設で好まれる選択肢となっています。さらに、手技コストが低く、習得が容易であり、従来の超音波診断装置との統合が可能であることも相まって、先進国および新興国の医療市場の両方において、この手法が持続的な主導的地位を維持する一因となっています。
会陰経前立腺生検(TP)セグメントは、より安全で正確な生検技術に対する臨床現場での選好が高まっていることを背景に、予測期間において最も高い年平均成長率(CAGR)で成長すると予想されています。経直腸法と比較して、経会陰生検は直腸経路を避けることで感染リスクを大幅に低減すると同時に、従来の方法では検体採取が困難な前立腺の前部および頂部領域へのアクセスを改善します。臨床ガイドラインにおける推奨の増加、精密ガイド生検技術の採用拡大、および合併症の少ない低侵襲手技への需要の高まりが、経会陰生検への移行を加速させています。
画像ガイド技術に関する洞察
従来の超音波ガイド下セグメントは、病院、診断センター、泌尿器科クリニックにおいて広く臨床採用され、手頃な価格であり、利用しやすいため、2025年には45.8%という最大の売上シェアを占め、市場を牽引しました。従来の経直腸超音波(TRUS)ガイド下生検は、針のリアルタイム可視化、確立された臨床ワークフロー、そして医師の幅広い習熟度を備えているため、前立腺組織の採取における標準的な第一選択の画像誘導技術であり続けています。機器コストが低く、手技時間が短く、既存の生検システムとの互換性があることから、特に日常的な臨床現場や、高度な画像診断技術へのアクセスが限られている医療施設において、好まれる選択肢となっています。
マイクロ超音波ガイドセグメントは、従来の超音波と比較して、前立腺組織の解像度が大幅に向上したリアルタイムの可視化が可能であることから、予測期間中に最も高いCAGRで成長すると予想されます。この画像品質の向上により、疑わしい病変の検出精度が向上し、特定の患者においては、術前のMRI検査を必要とせずに、より的を絞った生検処置が可能となります。診断精度の向上を示す臨床的エビデンスの増加、精密ガイド下生検技術の採用拡大、およびMRI・超音波融合システムに代わる費用対効果の高い代替手段への需要の高まりが、市場の成長を牽引しています。
エンドユーザーに関する洞察
2025年には、病院セグメントが前立腺生検デバイス業界を牽引し、売上高シェアの58.1%を占めました。これは、包括的な診断インフラ、高い患者数、およびMRI・超音波融合ガイダンスや経会陰生検プラットフォームといった高度な画像診断技術が利用可能であるためです。これらの施設では、泌尿器科医、放射線科医、病理医、腫瘍科医からなる多職種チームが連携しており、前立腺がんの正確な診断と協調的な管理を可能にしています。また、病院は、資本投資能力が高く、確立された保険償還枠組みがあり、臨床研究やエビデンスに基づく治療プログラムに参加していることから、技術的に先進的な生検システムの主要な導入者となっています。
外来手術センター(ASC)セグメントは、低侵襲な外来手術や価値に基づく医療提供への世界的な移行に牽引され、最も高いCAGRで成長しています。ASCでは、高い水準の臨床ケアを維持しつつ、施術時間の短縮、当日退院、治療費の削減、および患者の利便性向上を実現しています。コンパクトな画像誘導生検システムの導入拡大、外来前立腺生検処置に対する保険償還支援の拡充、および経会陰生検法への需要の高まりにより、泌尿器科診療所ではASC環境での施術実施が増加しています。
地域別分析
北米は、前立腺がんの有病率の高さ、早期診断に対する認識の広まり、および先進的な生検技術の積極的な導入により、2025年には40.3%という最大の売上シェアを占め、前立腺生検デバイス市場をリードしました。 この地域は、確立された医療インフラ、専門の泌尿器科センター、およびMRI・超音波融合や経会陰生検技術を含む画像誘導生検手技への幅広いアクセスという利点を享受しています。継続的な技術革新、有利な保険償還政策、およびがん診断への投資拡大が、市場の成長をさらに後押ししています。さらに、大手医療機器メーカーの存在、継続的な臨床研究、および低侵襲生検ソリューションの急速な普及が、製品の商業化と臨床での受容を加速させています。前立腺がん検診の取り組みの拡大と、正確かつ効率的な診断処置への需要の高まりが、前立腺生検機器の需要を牽引しています。
米国の前立腺生検機器市場の動向
米国における前立腺がんの有病率の上昇は、前立腺生検機器産業の成長に大きく寄与しています。前立腺がんは依然として男性において最も頻繁に診断されるがんの一つであり、全米で毎年新規症例数が増加しています。
疾病負担の増大により、迅速かつ正確な診断への需要が高まっており、前立腺生検は疾患の有無や重症度を確認するための不可欠な手順となっています。前立腺特異抗原(PSA)値の上昇や画像検査での異常所見を受けて臨床評価を受ける男性が増えるにつれ、高度な生検装置へのニーズは引き続き高まっています。診断評価を必要とする患者層の拡大により、医療従事者は高精度な画像誘導下生検技術の導入を促進しており、これが米国市場の継続的な拡大を支えています。
欧州の前立腺生検機器市場の動向
欧州では、前立腺がんの負担の増大、がんの早期診断への重視の高まり、および高度な画像誘導下生検技術の普及に牽引され、前立腺生検機器業界が成長を遂げています。強固な医療インフラ、いくつかの国における有利な保険償還制度、そして確立されたがん検診および紹介体制が、市場の拡大をさらに後押ししています。さらに、医療技術、臨床研究、および低侵襲診断手技への継続的な投資により、病院や泌尿器科専門センターにおける次世代生検デバイスの導入が促進されています。
英国の前立腺生検デバイス市場は、予測期間中に成長すると見込まれています。英国における前立腺がんの有病率の上昇が、市場の成長を牽引しています。前立腺がんは同国で最も多く診断されるがんとなっており、近年、新規診断症例数が大幅に増加しています。この罹患率の増加は、臨床的に前立腺がんが疑われた際に確定診断を必要とする患者層が拡大していることを反映しています。前立腺がんと診断される男性が増えるにつれ、正確な組織採取や画像誘導下生検手技に対する需要は引き続き高まっています。この疾病負担の増大により、医療提供者はより多くの前立腺生検を実施するようになり、診断精度を向上させることができる先進的な生検装置の導入が促進されています。その結果、前立腺がん症例の継続的な増加が、英国全土における前立腺生検装置への需要を強めています。
ドイツの前立腺生検機器市場は、確立された医療制度、前立腺がんの早期診断への重視の高まり、および先進的な診断技術の普及に後押しされ、重要な成長市場として台頭しています。前立腺がんの有病率の上昇と男性人口の高齢化が相まって、正確かつ低侵襲な生検手技への需要が高まっています。全国の医療提供者は、診断精度を高め、患者の転帰を改善するために、MRI・超音波融合画像ガイド下、経会陰、および画像ガイド下の生検技術を採用しています。医療インフラへの積極的な投資、有利な保険償還制度、そして精密診断技術の継続的な進歩が、革新的な生検デバイスの導入を加速させています。
アジア太平洋地域の前立腺生検デバイス市場の動向
アジア太平洋地域の前立腺生検デバイス業界は、前立腺がんの発生率の増加、がんの早期発見に対する意識の高まり、および先進的な医療サービスへのアクセス拡大に牽引され、成長を続けています。医療インフラの改善、医療費の増加、そして最新の診断技術の導入により、病院や診断センターは先進的な生検システムへの投資を進めています。中国、日本、インド、韓国、オーストラリアなどの国々では、高齢化の進展やスクリーニング体制の改善により、低侵襲で画像誘導による生検手技への需要が高まっています。さらに、がん医療の強化に向けた政府の取り組み、医療技術への投資拡大、およびグローバルおよび地域の医療機器メーカーの進出拡大が、市場の拡大を支えています。MRI・超音波融合画像誘導および経会陰生検技術の継続的な進歩により、診断精度はさらに向上しており、この地域全体で前立腺生検デバイスの導入が促進されています。
インドの前立腺生検デバイス市場の成長は、前立腺がんに対する意識の高まりによって牽引されています。公衆衛生キャンペーンの増加、医療機関による啓発活動、および健康情報へのアクセス改善により、男性は排尿症状やその他の前立腺関連疾患について、適時のスクリーニングや医師の診察を受けるよう促されています。早期診断の重要性に対する認識が高まるにつれ、前立腺特異抗原(PSA)検査や画像診断を受ける患者が増加しており、がんの確定診断のための生検件数も増加しています。さらに、専門的な泌尿器科医療へのアクセス拡大、高度な画像診断技術の普及、および低侵襲生検技術への受容の高まりが、最新の前立腺生検機器への需要を牽引しています。
- 2025年9月 – 2025年前立腺がん啓発月間:「男性の健康をめぐる沈黙を打ち破る」:このキャンペーンは、前立腺がんに関する認識を高め、定期的な検診を通じた早期発見を奨励し、男性に対してリスク要因や症状について啓発し、適時の受診を促進するとともに、啓発プログラムや地域社会との連携を通じて、男性の健康をめぐる偏見を軽減することを目的としています。
日本の前立腺生検装置市場は、急速な高齢化、前立腺がんの有病率の増加、そして高度に発達した医療インフラを背景に、著しい成長を遂げています。同国ではがんの早期発見が強く重視されており、前立腺特異抗原(PSA)検査が広く普及していることから、前立腺生検を含む正確な診断手順への需要が高まっています。病院や泌尿器科専門施設では、診断精度を高めつつ、手技に伴う合併症を低減するため、MRI・超音波融合画像ガイド下および経会陰生検技術が導入されています。さらに、医療技術への継続的な投資、有利な保険償還政策、そして精密医療の絶え間ない進歩により、次世代の前立腺生検デバイスの導入が加速しています。
- 世界経済フォーラムによると、日本の総務省は、2024年時点で65歳以上の高齢者が過去最高の3,625万人に達し、総人口の29.3%を占めていると報告しました。この割合は、2040年には34.8%、2045年には36.3%に上昇すると予測されています。日本の高齢者比率は、2位のマルティニーク(25.3%)をはるかに上回っており、日本は世界でも最も高齢化が進んだ社会となっています。
ラテンアメリカの前立腺生検装置市場の動向
ラテンアメリカの前立腺生検装置業界は、前立腺がんの有病率の増加、早期診断に対する意識の高まり、および地域全体での医療サービスへのアクセス拡大に後押しされ、成長を続けています。医療への投資の増加や、病院・診断センターの近代化により、正確ながん診断のための先進的な生検技術の導入が促進されています。ブラジルやアルゼンチンなどの国々では、医療提供者が診断精度と患者の転帰の向上に注力していることから、低侵襲かつ画像誘導による生検手技への需要が高まっています。さらに、がん検診プログラムの強化に向けた政府の取り組み、専門的な泌尿器科サービスの利用機会の拡大、およびMRI誘導下生検や経会陰生検技術の段階的な導入が、市場の拡大を支えています。
中東・アフリカの前立腺生検機器市場の動向
中東・アフリカの前立腺生検機器業界は、医療システムががんの診断・治療能力を継続的に強化していることに伴い、徐々に拡大しています。専門のがんセンターへの投資の増加、高度な画像診断技術の利用拡大、および泌尿器科サービスへのアクセス改善に向けた取り組みの強化が、市場成長にとって好ましい条件を生み出しています。湾岸地域のいくつかの国では、前立腺がん診断の精度と効率を高めるため、最新医療技術の導入を優先しており、一方、アフリカの新興経済国では、官民の投資を通じて医療インフラの改善が進められています。さらに、医療提供者と国際的な医療機器メーカーとの連携により、革新的な生検技術の導入や臨床医向け研修プログラムの実施が促進されています。
主要な前立腺生検機器メーカーに関する洞察
主要な前立腺生検機器メーカーは、前立腺がんの検出精度、安全性、効率性を向上させる先進的な診断技術を開発することで、市場に大きな影響を与えています。MRI・超音波融合画像ガイド下生検システム、経会陰生検プラットフォーム、ロボット支援生検ソリューション、AI搭載画像解析ソフトウェアなどのイノベーションは、病変の標的化を強化し、手技に伴う合併症を低減することで、臨床現場を変革しています。業界のリーダー各社はまた、リアルタイム画像診断、高精度ナビゲーション、デジタルワークフローソリューションの統合に注力しており、生検手順の効率化と臨床的意思決定の支援を図っています。
主要な前立腺生検機器メーカー
本調査では、前立腺生検機器市場について、以下の主要企業を分析対象としています。
- BD
- KOELIS (InnovaHealth Partners)
- Exact Imaging
- Biobot Surgical
- Focal Healthcare
- GE HealthCare
- Koninklijke Philips N.V.
- CANON MEDICAL SYSTEMS
- FUJIFILM Healthcare
- Esaote SPA
- Siemens Healthcare Private Limited
- Argon Medical Devices (Shandong Weigao Group Medical Polymer Co)
- Merit Medical Systems
- Cook
- Uromed (LABORIE Medical Technologies)
- TSK Laboratory
- STERYLAB
- BXTA (Elysian Capital)
- CIVCO Medical Solutions (Roper Technologies)
- Leapmed Healthcare
- Perineologic
競合ポジショニングマップによると、前立腺生検デバイス市場は、臨床的有効性、技術の進歩、および製品価値に牽引され、極めて競争が激しいことが示されています。市場をリードする企業は、高精度な画像誘導生検ソリューションの提供、高度な画像モダリティの統合、および低侵襲手技のサポート能力によって差別化されています。市場は、フュージョンイメージング、ナビゲーション技術、およびワークフローの最適化における継続的なイノベーションを通じて進化を続けており、診断精度の向上と患者転帰の改善を可能にしています。
最近の動向
- 2026年4月、KOELIS社は、同社の「KOELIS Trinity」MRI・超音波融合プラットフォームに統合されたAI支援型自動輪郭描出ソフトウェア「ProMap Smart」の発売を発表しました。この新ソフトウェアは前立腺のセグメンテーションを自動化し、MRI融合生検のワークフローを効率化します。また、同社は、限局性前立腺がん治療のためのTMA(標的マイクロ波アブレーション)技術を裏付ける「VIOLETTE」試験における1年後の良好な治療成績についても強調しました。
- 2025年7月、フィリップスは、DynaCAD Urologyと統合された高度なアノテーションワークフローを特徴とする、画像誘導ナビゲーションシステム「UroNav」の最新バージョンについて、FDAの510(k)認可を取得しました。この強化されたMRI・超音波融合プラットフォームは、より精密な前立腺生検のガイダンスと限局性治療の計画をサポートし、ワークフローの効率化、治療の精度向上、および低侵襲な前立腺がん治療の実現に寄与します。
- 2025年3月、Quibim社は、前立腺がん病変の検出および診断を目的としたAI搭載の「QP-Prostate CAD」ソリューションについて、FDAの510(k)認可を取得しました。このソフトウェアは、病変の検出、3D可視化、リスク層別化を自動化することで前立腺MRIの読影を強化し、診断精度を向上させるとともに、MRIガイド下生検や局所治療計画のためのより効率的なワークフローを実現します。
世界の前立腺生検デバイス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、前立腺生検デバイス市場レポートを、製品、手技アプローチ、画像誘導技術、エンドユーザー、および地域に基づいてセグメント化しました:
製品別見通し(収益、百万米ドル、2021年~2033年)
- 生検ガイダンスシステム(資本設備)
- 従来の超音波ガイド下生検システム
- TRUS生検ガイダンスシステム
- 超音波生検ナビゲーションシステム
- MRI・超音波融合生検システム
- ハードウェアベースの融合プラットフォーム(電磁式/機械式)
- ソフトウェアベースの融合プラットフォーム
- マイクロ超音波生検システム
- インボアMRI生検ガイダンスシステム
- 従来の超音波ガイド下生検システム
- 生検アクセスデバイス
- 経会陰アクセスシステム
- フリーハンド型経会陰アクセスデバイス
- テンプレート/グリッド型経会陰システム
- 経直腸針ガイドシステム
- 使い捨て針ガイド
- プローブ搭載型生検ガイド
- 経会陰アクセスシステム
- 組織採取・サンプリングデバイス
- 生検市場の推進要因/メカニズム
- 再利用可能な生検ガン
- 完全使い捨て型生検器具(一体型ハンドル+針)
- 単体コア生検針(再利用可能な生検銃または同軸キットと併用)
- 16G生検針
- 18G生検針
- その他のゲージの生検針
- カニューレ
- 生検市場の推進要因/メカニズム
手技別見通し(売上高、百万米ドル、2021年~2033年)経直腸前立腺生検(TRUS)経会陰前立腺生検(TP)画像誘導技術の展望(売上高、百万米ドル、2021年~2033年)従来の超音波誘導MRI・超音波融合誘導マイクロ超音波誘導MRI誘導インボアMRI誘導エンドユーザー別展望(売上高、百万米ドル、2021年~2033年)病院外来手術センター(ASC)泌尿器科専門クリニック診断・画像診断センター学術・研究機関地域別見通し(売上高、百万米ドル、2021年~2033年)北米米国カナダメキシコ欧州ドイツ英国フランスイタリアスペインデンマークスウェーデンノルウェーアジア太平洋中国日本インド韓国オーストラリアタイラテンアメリカブラジルアルゼンチン中東・アフリカ南アフリカサウジアラビアアラブ首長国連邦クウェート
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. 製品
1.1.2. 手順アプローチ
1.1.3. 画像誘導技術
1.1.4. エンドユーザー
1.1.5. 地域範囲
1.1.6. 推計および予測期間
1.2. 調査方法論
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次資料
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報およびデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定および検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.1.1. アプローチ1:商品フローアプローチ
1.6.2. 数量・価格分析(モデル 2)
1.6.2.1. アプローチ 2:数量・価格分析
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
1.9.1. 目的 1
1.9.2. 目的 2
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. 前立腺生検装置市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 付随市場の見通し
3.2. 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 世界的な前立腺がんの有病率の増加
3.2.1.2. 低侵襲生検手技の採用拡大
3.2.1.3. MRI・超音波融合技術の利用拡大
3.2.1.4. 前立腺がんの早期診断に対する認識の高まり
3.2.1.5. 高度な生検手技に対する有利な保険償還制度
3.2.2. 市場制約要因の分析
3.2.2.1. 高度な生検ガイダンスシステムの高コスト
3.2.2.2. 資源が限られている医療現場における利用の制限
3.2.3. 市場機会の分析
3.2.3.1. 世界的な経会陰生検法の普及拡大
3.2.3.2. 先進的な診断技術への投資を行う新興市場
3.2.3.3. 生検ワークフローへの人工知能の統合
3.2.3.4. 使い捨て生検器具に対する需要の高まり
3.2.3.5. コンパクトで携帯可能な生検システムの開発
3.2.4. 市場の課題分析
3.2.4.1. 多様な患者集団における診断精度の維持
3.2.4.2. 既存の画像診断プラットフォームとのワークフロー統合の管理
3.3. 前立腺生検装置市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治・法的環境
3.3.2.2. 経済・社会的環境
3.3.2.3. 技術的環境
第4章。前立腺生検装置市場:製品別推計および動向分析
4.1. セグメント概要
4.2. 前立腺生検装置市場:製品動向分析および市場シェア(2021年および2033年)
4.3. 生検ガイダンスシステム(資本設備)
4.3.1. 生検ガイダンスシステム(資本設備)市場の収益推計および予測、2021年~2033年(百万米ドル)
4.3.2. 従来の超音波ガイド下生検システム
4.3.2.1. 従来の超音波ガイド下生検システムの市場収益予測および見通し(2021年~2033年)(百万米ドル)
4.3.2.2. TRUS生検ガイダンスシステム
4.3.2.2.1. TRUS生検ガイダンスシステムの市場収益推計および予測、2021年~2033年(百万米ドル)
4.3.2.3. 超音波生検ナビゲーションシステム
4.3.2.3. 1. 超音波生検ナビゲーションシステム市場の収益推計および予測、2021年~2033年(百万米ドル)
4.3.3. MRI・超音波融合生検システム
4.3.3.1. MRI・超音波融合生検システムの市場収益推計および予測、2021年~2033年(百万米ドル)
4.3.3.2. ハードウェアベースの融合プラットフォーム(電磁式/機械式)
4.3.3.2.1. ハードウェアベースの融合プラットフォーム(電磁/機械式)の市場収益推計および予測、2021年~2033年(百万米ドル)
4.3.3.3. ソフトウェアベースの融合プラットフォーム
4.3.3.3.1. ソフトウェアベースの融合プラットフォームの市場収益推計および予測、2021年~2033年(百万米ドル)
4.3.4. マイクロ超音波生検システム
4.3.4.1. マイクロ超音波生検システムの市場収益推計および予測、2021年~2033年(百万米ドル)
4.3.5. MRIボア内生検ガイダンスシステム
4.3.5.1. ボア内MRI生検ガイダンスシステム市場の収益予測および見通し、2021年~2033年(百万米ドル)
4.4. 生検アクセスデバイス
4.4.1. 生検アクセスデバイス市場の収益予測および見通し、2021年~2033年(百万米ドル)
4.4.2. 経会陰アクセスシステム
4.4.
2.1. 経会陰アクセスシステム市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.2.2. フリーハンド型経会陰アクセスデバイス
4.4.2.2.1. フリーハンド型経会陰アクセスデバイスの市場収益推計および予測、2021年~2033年 (百万米ドル)
4.4.2.3. テンプレート/グリッド式経会陰システム
4.4.2.3.1. テンプレート/グリッド式経会陰システムの市場収益推計および予測、2021年~2033年(百万米ドル)
4.4.3. 経直腸針ガイドシステム
4.4.3.1. 経直腸針ガイドシステム市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.3.2. 使い捨て針ガイド
4.4.3.2.1. 使い捨て針ガイド市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.3.3. プローブ装着型生検ガイド
4.4.3.3. 1. プローブ装着型生検ガイド市場の収益推計および予測、2021年~2033年(百万米ドル)
4.5. 組織採取・サンプリング装置
4.5.1. 組織採取・サンプリング装置市場の収益推計および予測、2021年~2033年(百万米ドル)
4.5.2. 生検の推進要因/メカニズム
4.5.2. 1. 生検の推進要因/メカニズム:市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.2.2. 再利用可能な生検ガン
4.5.2.2.1. 再利用可能な生検ガンの市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.2.3. 完全使い切り型/使い捨て生検器具(一体型ハンドル+針)
4.5.2.3.1. 完全使い切り/ディスポーザブル生検器具(一体型ハンドル+針)の市場収益推計および予測、2021年~2033年(百万米ドル)
4.5.3. 単体コア生検針(再利用可能なガンまたは同軸キットと併用)
4.5. 3.1. 単体コア生検針(再利用可能なガンまたは同軸キットと併用)の市場収益の推定値および予測、2021年~2033年(百万米ドル)
4.5.3.2. 16G生検針
4.5.3.2.1.
16G生検針の市場収益の推定および予測、2021年~2033年(百万米ドル)
4.5.3.3. 18G生検針
4.5.3.3.1. 18G生検針の市場収益推計および予測、2021年~2033年(百万米ドル)
4.5.3.4. その他のゲージの生検針
4.5.3.4.1. その他のゲージの生検針市場の収益推計および予測、2021年~2033年(百万米ドル)
4.5.4. カニューレ
4.5.4.1. カニューレ市場の収益推計および予測、2021年~2033年(百万米ドル)
第5章 前立腺生検デバイス市場:手技別推計および動向分析
5.1. セグメント概要
5.2. 前立腺生検デバイス市場:手技別の推移分析および市場シェア(2021年および2033年)
5.3. 経直腸的前立腺生検(TRUS)
5.3.1. 経直腸的前立腺生検(TRUS)市場の収益推計および予測、2021年~2033年(百万米ドル)
5.4. 経会陰的前立腺生検(TP)
5.4.1. 経会陰的前立腺生検 (TP) 市場収益の推計および予測、2021年~2033年(百万米ドル)
第6章 前立腺生検デバイス市場:画像誘導技術の推計および動向分析
6.1. セグメント概要
6.2. 前立腺生検デバイス市場:画像誘導技術の動向分析および市場シェア、2021年および2033年
6.3. 従来型超音波ガイド法
6.3.1. 従来型超音波ガイド法の市場収益推計および予測、2021年~2033年(百万米ドル)
6.4. MRI・超音波融合ガイド法
6. 4.1. MRI・超音波融合ガイド市場の収益推計および予測、2021年~2033年(百万米ドル)
6.5. マイクロ超音波ガイド
6.5.1. マイクロ超音波ガイド市場の収益推計および予測、2021年~2033年(百万米ドル)
6.6. MRIガイド式
6.6.1. MRIガイド式市場の収益推計および予測、2021年~2033年(百万米ドル)
6.7. インボアMRIガイド式
6.7.1. インボアMRIガイド式市場の収益推計および予測、2021年~2033年(百万米ドル)
第7章。前立腺生検デバイス市場:エンドユーザー別の推計および動向分析
7.1. セグメント概要
7.2. 前立腺生検デバイス市場:エンドユーザー別の動向分析および市場シェア(2021年および2033年)
7.3. 病院
7.3.1. 病院市場における売上高の推計および予測(2021年~2033年、単位:百万米ドル)
7.4. 外来手術センター(ASC)
7.4.1. 外来手術センター(ASC)市場の収益予測および見通し、2021年~2033年(百万米ドル)
7.5. 泌尿器科専門クリニック
7.5.1. 泌尿器科専門クリニック市場の収益推計および予測、2021年~2033年(百万米ドル)
7.6. 診断・画像診断センター
7.6.1. 診断・画像診断センター市場の収益推計および予測、2021年~2033年(百万米ドル)
7.7. 学術・研究機関
7.7.1. 学術・研究機関市場の収益推定値および予測(2021年~2033年)(百万米ドル)
第8章 前立腺生検デバイス市場:地域別推定値およびトレンド分析(製品別、手技別、画像誘導技術別、エンドユーザー別)
8.1. 地域別見通し
8.2. 前立腺生検デバイス市場: 地域別動向分析および市場シェア(2021年および2033年)
8.3. 北米
8.3.1. 北米の前立腺生検デバイス市場の推計および予測(2021年~2033年)(百万米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2. 2. 競争環境
8.3.2.3. 規制環境
8.3.2.4. 保険償還環境
8.3.2.5. 米国前立腺生検デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.3.3. カナダ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制環境
8.3.3.4. 保険償還状況
8.3.3.5. カナダの前立腺生検用デバイス市場の推計および予測(2021年~2033年、百万米ドル)
8.3.4. メキシコ
8.3.4.1. 主要国の動向
8.3.4.2. 競争状況
8.3.4.3. 規制状況
8.3.4.4. 保険償還状況
8.3.4.5. メキシコの前立腺生検用デバイス市場の推計および予測(2021年~2033年) (百万米ドル)
8.4. 欧州
8.4.1. 欧州の前立腺生検デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.4.2. 英国
8.4.2.1. 主要国の動向
8.4.2.2. 競争環境
8.4.2.3. 規制動向
8.4.2.4. 償還動向
8.4.2.5. 英国の前立腺生検用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.4.3. ドイツ
8.4.3.1. 主要国の動向
8.4.3.2. 競争状況
8.4.3.3. 規制状況
8.4.3.4. 保険償還状況
8.4.3.5. ドイツの前立腺生検デバイス市場の推計および予測(2021年~2033年)
(百万米ドル)
8.4.4. フランス
8.4.4.1. 主要国の動向
8.4.4.2. 競争環境
8.4.4.3. 規制環境
8.4.4.4. 償還環境
8.4.4.5. フランスにおける前立腺生検用デバイスの市場規模推計および予測(2021年~2033年)(百万米ドル)
8.4.5. イタリア
8.4.5.1. 主要国の動向
8.4.5.2. 競争環境
8.4.5.3. 規制環境
8.4.5.4. 保険償還環境
8.4.5.5. イタリアの前立腺生検デバイス市場規模の推計および予測、2021年~2033年(百万米ドル)
8.4.6. スペイン
8.4.6.1. 主要な国別動向
8.4.6.2. 競争環境
8.4.6.3. 規制環境
8.4.6.4. 保険償還環境
8.4.6.5. スペインの前立腺生検デバイス市場:推定値および予測(2021年~2033年、単位:百万米ドル)
8.4.7. デンマーク
8.4.7.1. 主要国の動向
8.4.7.2. 競争環境
8.4.7.3. 規制動向
8.4.7.4. 償還状況
8.4.7.5. デンマークの前立腺生検デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.4.8. スウェーデン
8.4.8.1. 主要国の動向
8.4.8.2. 競争状況
8.4.8.3. 規制動向
8.4.8.4. 償還動向
8.4.8.5. スウェーデンの前立腺生検デバイス市場の推計および予測(2021年~2033年、百万米ドル)
8.4.9. ノルウェー
8.4.9.1. 主要な国別動向
8.4.9.2. 競争環境
8.4.9.3. 規制環境
8.4.9.4. 保険償還環境
8.4.9.5. ノルウェーの前立腺生検デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.5. アジア太平洋地域
8.5.1. アジア太平洋地域の前立腺生検用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.5.2. 日本
8.5.2.1. 主要国の動向
8.5.2.2. 競争状況
8.5.2.3. 規制状況
8.5.2.4. 保険償還状況
8.5.2.5. 日本の前立腺生検用機器市場の推計および予測、2021年~2033年(百万米ドル)
8.5.3. 中国
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制動向
8.5.3.4. 保険償還の動向
8.5.3.5. 中国の前立腺生検用医療機器市場の推計および予測(2021年~2033年、百万米ドル)
8.5.4. インド
8.5.4.1. 主要な国別動向
8.5. 4.2. 競争状況
8.5.4.3. 規制状況
8.5.4.4. 保険償還状況
8.5.4.5. インドの前立腺生検用デバイス市場の推計および予測(2021年~2033年、百万米ドル)
8.5.5. 韓国
8.5.5.1. 主要国の動向
8.5.5.2. 競争環境
8.5.5.3. 規制環境
8.5.5.4. 保険償還環境
8.5.5.5. 韓国における前立腺生検用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
8.5.6. オーストラリア
8.5.6.1. 主要な国別動向
8.5.6.2. 競争状況
8.5.6.3. 規制動向
8.5.6.4. 保険償還動向
8.5.6.5. オーストラリアの前立腺生検デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.5.7. タイ
8.5.7.1. 主要な国別動向
8.5.7.2. 競争状況
8.5.7.3. 規制状況
8.5.7.4. 保険償還状況
8.5.7.5. タイの前立腺生検用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.6. ラテンアメリカ
8.6.1. ラテンアメリカの前立腺生検用デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.6.2. ブラジル
8.6.2.1. 主要国の動向
8.6.2.2. 競争状況
8.6.2.3. 規制状況
8.6.2.4.
償還状況
8.6.2.5. ブラジルの前立腺生検用医療機器市場の推計および予測、2021年~2033年(百万米ドル)
8.6.3. アルゼンチン
8.6.3.1. 主要国の動向
8.6.3.2. 競争環境
8.6.3.3. 規制環境
8.6.3.4. 償還環境
8.6.3.5. アルゼンチンの前立腺生検デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.7. 中東および アフリカ
8.7.1. 中東・アフリカの前立腺生検デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.7.2. 南アフリカ
8.7.2.1. 主要国の動向
8.7.2.2. 競争環境
8.7.2.3. 規制環境
8.7.2.4. 償還状況
8.7.2.5. 南アフリカの前立腺生検装置市場の推計および予測、2021年~2033年(百万米ドル)
8.7.3. サウジアラビア
8.7.3.1. 主要国の動向
8.7.3.2. 競争環境
8.7.3.3. 規制環境
8.7.3.4. 保険償還環境
8.7.3.5. サウジアラビアの前立腺生検デバイス市場:推定値および予測(2021年~2033年、単位:百万米ドル)
8.7.4. アラブ首長国連邦(UAE)
8.7.4.1. 主要な国別動向
8.7.4.2. 競争状況
8.7.4.3. 規制状況
8.7.4.4. 保険償還状況
8.7.4.5. アラブ首長国連邦(UAE)の前立腺生検デバイス市場の推計および予測、2021年~2033年(百万米ドル)
8.7.5. クウェート
8.7.5.1. 主要国の動向
8.7.5.2. 競争環境
8.7.5.3. 規制環境
8.7.5.4. 保険償還環境
8.7.5.5. クウェート前立腺生検デバイス市場の推計および予測、2021年~2033年(百万米ドル)
第9章 競争環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業/競合の分類
9.2.1. イノベーター
9.3. ベンダーの動向
9.3.1. 主要販売代理店およびチャネルパートナー一覧
9.3.2. 主要顧客
9.4. 2025年の世界の主要企業の市場シェア分析
9.4.1. BD
9.4.1.1. 会社概要
9.4.1.2.
財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. KOELIS(InnovaHealth Partners)
9.4.2.1. 会社概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2. 4. 戦略的取り組み
9.4.3. Exact Imaging
9.4.3.1. 会社概要
9.4.3.2. 財務実績
9.4.3.3. 製品ベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. Biobot Surgical
9.4.4.1. 会社概要
9.4.4.2. 財務実績
9.4.4.3. 製品のベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. フォーカル・ヘルスケア
9.4.5.1. 会社概要
9.4.5.2. 財務実績
9.4.5.3. 製品のベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. GEヘルスケア
9.4.6.1. 会社概要
9.4.6.2. 財務実績
9.4.6.3. 製品のベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. コニンクライケ・フィリップス N.V.
9.4.7.1. 会社概要
9.4.7.2. 財務実績
9.4.7.3. 製品ベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. キヤノンメディカルシステムズ
9.4.8. 1. 会社概要
9.4.8.2. 財務実績
9.4.8.3. 製品ベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. 富士フイルム・ヘルスケア
9.4.9.1. 会社概要
9.4.9.2. 財務実績
9.4.9.3. 製品のベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. エサオテSPA
9.4.10.1. 会社概要
9.4.10.2. 財務実績
9.4.10.3. 製品のベンチマーク
9.4.10.4. 戦略的取り組み
9.4.11. Siemens Healthcare Private Limited
9.4.11.1. 会社概要
9.4.11.2. 財務実績
9.4.11.3. 製品ベンチマーキング
9.4.11.4. 戦略的取り組み
9.4.12. アルゴン・メディカル・デバイス(山東威高集団メディカル・ポリマー社)
9.4.12.1. 会社概要
9.4.12.2. 財務実績
9.4.12.3. 製品ベンチマーク
9.4.12.4. 戦略的取り組み
9.4.13. メリット・メディカル・システムズ
9.4.13.1. 会社概要
9.4.13.2.
財務実績
9.4.13.3. 製品のベンチマーク
9.4.13.4. 戦略的取り組み
9.4.14. クック
9.4.14.1. 会社概要
9.4.14.2. 財務実績
9.4.14.3. 製品ベンチマーク
9.4.14.4. 戦略的取り組み
9.4.15. ウロメッド(LABORIE Medical Technologies)
9.4.15.1. 会社概要
9.4.15.2. 財務実績
9.4.15.3. 製品のベンチマーク
9.4.15.4. 戦略的取り組み
9.4.16. TSK Laboratory
9.4.16.1. 会社概要
9.4.16.2. 財務実績
9.4.16.3. 製品のベンチマーク
9.4.16.4. 戦略的取り組み
9.4.17. STERYLAB
9.4.17.1. 会社概要
9.4.17.2. 財務実績
9.4.17.3. 製品ベンチマーク
9.4.17.4. 戦略的取り組み
9.4.18. BXTA(Elysian Capital)
9.4.18.1. 会社概要
9.4.18.2. 財務実績
9.4.18.3. 製品のベンチマーク
9.4.18.4. 戦略的取り組み
9.4.19. CIVCO Medical Solutions(Roper Technologies)
9.4.19.1. 会社概要
9.4.19.2. 財務実績
9.4.19.3. 製品ベンチマーク
9.4.19.4. 戦略的取り組み
9.4.20. Leapmed Healthcare
9.4.20.1. 会社概要
9.4.20.2. 財務実績
9.4.20.3. 製品ベンチマーク
9.4.20.4. 戦略的取り組み
9.4.21. Perineologic
9.4.21.1. 会社概要
9.4.21.2. 財務実績
9.4.21.3. 製品ベンチマーク
9.4.21.4. 戦略的取り組み
9.4.22. その他
9.5. ヒートマップ分析/企業の市場ポジション分析
9.6. 2025年の推定企業市場シェア分析
9.7. その他の主要市場プレーヤー一覧
表一覧
表1 二次情報源一覧
表2 略語一覧
表3 製品別世界前立腺生検デバイス市場、2021年~2033年(百万米ドル)
表4 世界の前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表5 世界の前立腺生検デバイス市場:画像誘導技術別、2021年~2033年(百万米ドル)
表6 世界の前立腺生検デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表7 世界の前立腺生検デバイス市場:地域別、2021年~2033年(百万米ドル)
表8 北米前立腺生検デバイス市場:国別、2021年~2033年(百万米ドル)
表9 北米前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表10 北米前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表11 北米前立腺生検デバイス市場、画像誘導技術別、2021年~2033年(百万米ドル)
表12 北米前立腺生検デバイス市場、エンドユーザー別、2021年~2033年(百万米ドル)
表13 米国前立腺生検デバイス市場、製品別、2021年~2033年 (百万米ドル)
表14 米国前立腺生検デバイス市場、手技別、2021年~2033年(百万米ドル)
表15 米国前立腺生検デバイス市場、画像誘導技術別、2021年~2033年(百万米ドル)
表16 米国前立腺生検デバイス市場(エンドユーザー別、2021年~2033年)(百万米ドル)
表17 カナダ前立腺生検デバイス市場(製品別、2021年~2033年)(百万米ドル)
表18 カナダ前立腺生検デバイス市場(手技別、2021年~2033年)(百万米ドル)
表19 カナダの前立腺生検デバイス市場:画像誘導技術別、2021年~2033年(百万米ドル)
表20 カナダの前立腺生検デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表21 メキシコの前立腺生検デバイス市場:製品別、2021年~2033年 (百万米ドル)
表22 メキシコ前立腺生検デバイス市場、手技別、2021年~2033年(百万米ドル)
表23 メキシコ前立腺生検デバイス市場、画像誘導技術別、2021年~2033年(百万米ドル)
表24 メキシコの前立腺生検デバイス市場(エンドユーザー別、2021年~2033年)(百万米ドル)
表25 欧州の前立腺生検デバイス市場(国別、2021年~2033年)(百万米ドル)
表26 欧州の前立腺生検デバイス市場(製品別、2021年~2033年)(百万米ドル)
表27 欧州の前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表28 欧州の前立腺生検デバイス市場:画像誘導技術別、2021年~2033年(百万米ドル)
表29 欧州の前立腺生検装置市場:エンドユーザー別、2021年~2033年(百万米ドル)
表30 ドイツの前立腺生検装置市場:製品別、2021年~2033年(百万米ドル)
表31 ドイツの前立腺生検装置市場:手技別、2021年 ~2033年(百万米ドル)
表32 ドイツの前立腺生検デバイス市場、エンドユーザー別、2021年~2033年(百万米ドル)
表33 ドイツの前立腺生検デバイス市場、エンドユーザー別、2021年~2033年(百万米ドル)
表34 英国の前立腺生検機器市場:製品別、2021年~2033年(百万米ドル)
表35 英国の前立腺生検機器市場:手技別、2021年~2033年(百万米ドル)
表36 英国の前立腺生検デバイス市場(画像誘導技術別)、2021年~2033年(百万米ドル)
表37 英国の前立腺生検デバイス市場(エンドユーザー別)、2021年~2033年(百万米ドル)
表38 フランスの前立腺生検デバイス市場(製品別)、2021年~2033年(百万米ドル)
表39 フランス前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表40 フランス前立腺生検デバイス市場:画像誘導技術別、2021年~2033年(百万米ドル)
表41 フランス前立腺生検デバイス市場(エンドユーザー別、2021年~2033年)(百万米ドル)
表42 イタリア前立腺生検デバイス市場(製品別、2021年~2033年)(百万米ドル)
表43 イタリア前立腺生検デバイス市場(手技別、2021年~2033年)(百万米ドル)
表44 イタリアの前立腺生検デバイス市場:画像誘導技術別、2021年~2033年(百万米ドル)
表45 イタリアの前立腺生検デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表46 スペインの前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表47 スペインの前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表48 スペインの前立腺生検デバイス市場:画像誘導技術別、2021年~2033年(百万米ドル)
表49 スペインの前立腺生検デバイス市場:エンドユーザー別、2021年~2033年 (百万米ドル)
表50 デンマーク前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表51 デンマーク前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表52 デンマーク前立腺生検デバイス市場:画像誘導技術別、2021年~2033年 (百万米ドル)
表53 デンマークの前立腺生検デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表54 スウェーデンの前立腺生検デバイス市場:製品別、2021年~2033年 (百万米ドル)
表55 スウェーデン前立腺生検装置市場:手技別、2021年~2033年(百万米ドル)
表56 スウェーデン前立腺生検装置市場:画像誘導技術別、2021年~2033年(百万米ドル)
表57 スウェーデン前立腺生検デバイス市場(エンドユーザー別、2021年~2033年)(百万米ドル)
表58 ノルウェー前立腺生検デバイス市場(製品別、2021年~2033年)(百万米ドル)
表59 ノルウェーの前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表60 ノルウェーの前立腺生検デバイス市場:画像誘導技術別、2021年~2033年(百万米ドル)
表61 ノルウェーの前立腺生検デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表62 アジア太平洋地域の前立腺生検デバイス市場:国別、2021年~2033年(百万米ドル)
表63 アジア太平洋地域の前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表64 アジア太平洋地域の前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表65 アジア太平洋地域の前立腺生検デバイス市場:画像誘導技術別、2021年~2033年(百万米ドル)
表66 アジア太平洋地域の前立腺生検デバイス市場:エンドユーザー別、2021年~2033年 (百万米ドル)
表67 日本の前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表68 日本の前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表69 日本の前立腺生検デバイス市場:画像誘導技術別、2021年~2033年 (百万米ドル)
表70 日本の前立腺生検用デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表71 中国の前立腺生検用デバイス市場:製品別、2021年~2033年(百万米ドル)
表72 中国の前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表73 中国の前立腺生検デバイス市場:画像誘導技術別、2021年~2033年(百万米ドル)
表74 中国の前立腺生検デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表75 インドの前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表76 インドの前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表77 インドの前立腺生検デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表78 インドの前立腺生検デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表79 オーストラリアの前立腺生検デバイス市場:製品別、2021年~2033年 (百万米ドル)
表80 オーストラリアの前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表81 オーストラリアの前立腺生検デバイス市場:画像誘導技術別、2021年~2033年(百万米ドル)
表82 オーストラリアの前立腺生検装置市場:エンドユーザー別、2021年~2033年(百万米ドル)
表83 韓国の前立腺生検装置市場:製品別、2021年~2033年(百万米ドル)
表84 韓国の前立腺生検装置市場:手技別、2021年~2033年 (百万米ドル)
表85 韓国前立腺生検デバイス市場、画像誘導技術別、2021年~2033年(百万米ドル)
表86 韓国における前立腺生検デバイス市場(エンドユーザー別、2021年~2033年)(百万米ドル)
表87 タイにおける前立腺生検デバイス市場(製品別、2021年~2033年)(百万米ドル)
表88 タイにおける前立腺生検デバイス市場(手技別、2021年~2033年) (百万米ドル)
表89 タイの前立腺生検デバイス市場、画像誘導技術別、2021年~2033年(百万米ドル)
表90 タイの前立腺生検デバイス市場、エンドユーザー別、2021年~2033年(百万米ドル)
表91 ラテンアメリカの前立腺生検デバイス市場、国別、2021年 ~2033年(百万米ドル)
表92 ラテンアメリカの前立腺生検デバイス市場、製品別、2021年~2033年(百万米ドル)
表93 ラテンアメリカの前立腺生検デバイス市場、手技別、2021年~2033年(百万米ドル)
表94 ラテンアメリカの前立腺生検デバイス市場(画像誘導技術別、2021年~2033年)(百万米ドル)
表95 ラテンアメリカの前立腺生検デバイス市場(エンドユーザー別、2021年~2033年)(百万米ドル)
表96 ブラジルの前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表97 ブラジルの前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表98 ブラジル前立腺生検デバイス市場(画像誘導技術別)、2021年~2033年(百万米ドル)
表99 ブラジル前立腺生検デバイス市場(エンドユーザー別)、2021年~2033年(百万米ドル)
表100 アルゼンチン前立腺生検デバイス市場(製品別)、 2021年~2033年(百万米ドル)
表101 アルゼンチンの前立腺生検デバイス市場、手技別、2021年~2033年(百万米ドル)
表102 アルゼンチンの前立腺生検デバイス市場(画像誘導技術別)、2021年~2033年(百万米ドル)
表103 アルゼンチンの前立腺生検デバイス市場(エンドユーザー別)、2021年~2033年(百万米ドル)
表104 中東・アフリカの前立腺生検デバイス市場(国別)、2021年 ~2033年(百万米ドル)
表105 中東・アフリカの前立腺生検装置市場:製品別、2021年~2033年(百万米ドル)
表106 中東・アフリカの前立腺生検デバイス市場、手技別、2021年~2033年(百万米ドル)
表107 中東・アフリカの前立腺生検デバイス市場、画像誘導技術別、2021年~2033年 (百万米ドル)
表108 中東・アフリカの前立腺生検デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表109 南アフリカの前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表110 南アフリカの前立腺生検装置市場(手技別、2021年~2033年)(百万米ドル)
表111 南アフリカの前立腺生検装置市場(画像誘導技術別、2021年~2033年)(百万米ドル)
表112 南アフリカの前立腺生検装置市場(エンドユーザー別、2021年 ~2033年(百万米ドル)
表113 サウジアラビアの前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表114 サウジアラビアの前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表115 サウジアラビアの前立腺生検デバイス市場:画像誘導技術別、2021年~2033年 (百万米ドル)
表116 サウジアラビアの前立腺生検デバイス市場:エンドユーザー別、2021年~2033年(百万米ドル)
表117 アラブ首長国連邦(UAE)の前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表118 アラブ首長国連邦(UAE)の前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
表119 アラブ首長国連邦(UAE)の前立腺生検装置市場、エンドユーザー別、2021年~2033年(百万米ドル)
表120 アラブ首長国連邦(UAE)の前立腺生検装置市場、エンドユーザー別、2021年~2033年(百万米ドル)
表121 クウェート前立腺生検デバイス市場:製品別、2021年~2033年(百万米ドル)
表122 クウェート前立腺生検デバイス市場、手技別、2021年~2033年(百万米ドル)
表123 クウェート前立腺生検デバイス市場、画像誘導技術別、2021年~2033年(百万米ドル)
表124 クウェート前立腺生検デバイス市場、 エンドユーザー別、2021年~2033年(百万米ドル)
表125 主要企業の概要
表126 財務実績
表127 製品ベンチマーク
表128 戦略的取り組み
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーン に基づく市場規模推計および予測
図5 市場の策定および検証
図6 前立腺生検デバイス市場、市場セグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析 (現在および将来への影響)
図9 市場機会分析(現在および将来への影響)
図10 市場課題分析(現在および将来への影響)
図11 SWOT分析(要因別:政治・法規制、経済、技術)
図12 ポーターの5つの力分析
図13 地域別市場:主なポイント
図14 世界の前立腺生検デバイス市場(製品別、2021年~2033年) (百万米ドル)
図15 世界の前立腺生検デバイス市場:生検ガイダンスシステム(資本設備)別、2021年~2033年(百万米ドル)
図16 世界の前立腺生検デバイス市場:従来の超音波ガイド下生検システム別、2021年~2033年 (百万米ドル)
図17 世界の前立腺生検デバイス市場(TRUS生検ガイダンスシステム別)、2021年~2033年(百万米ドル)
図18 世界の前立腺生検デバイス市場(超音波生検ナビゲーションシステム別)、2021年~2033年 (百万米ドル)
図19 世界の前立腺生検デバイス市場:MRI・超音波融合生検システム、2021年~2033年(百万米ドル)
図20 世界の前立腺生検デバイス市場:ハードウェアベースの融合プラットフォーム(電磁/機械式)、2021年~2033年 (百万米ドル)
図21 ソフトウェアベースの融合プラットフォーム向け世界前立腺生検デバイス市場、2021年~2033年(百万米ドル)
図22 マイクロ超音波生検システム向け世界前立腺生検デバイス市場、2021年~2033年 (百万米ドル)
図23 世界の前立腺生検デバイス市場:インボアMRI生検ガイダンスシステム、2021年~2033年(百万米ドル)
図24 世界の前立腺生検デバイス市場:生検アクセスデバイス、2021年 ~2033年(百万米ドル)
図25 世界の前立腺生検デバイス市場:経会陰アクセスシステム、2021年~2033年(百万米ドル)
図26 世界の前立腺生検デバイス市場、フリーハンド式経会陰アクセスデバイス、2021年~2033年(百万米ドル)
図27 世界の前立腺生検デバイス市場、テンプレート/グリッドベースの経会陰システム、2021年~2033年(百万米ドル)
図28 世界の前立腺生検デバイス市場:経直腸針ガイドシステム、2021年~2033年 (百万米ドル)
図29 世界の前立腺生検デバイス市場:使い捨て針ガイド、2021年~2033年(百万米ドル)
図30 世界の前立腺生検デバイス市場:プローブ搭載型生検ガイド、2021年~2033年(百万米ドル)
図31 世界の前立腺生検デバイス市場:組織採取・サンプリングデバイス、2021年~2033年 (百万米ドル)
図32 世界の前立腺生検デバイス市場:生検駆動装置/機構別、2021年~2033年(百万米ドル)
図33 世界の前立腺生検デバイス市場:再利用可能生検ガン別、2021年~2033年(百万米ドル)
図 図34 世界の前立腺生検デバイス市場:完全使い捨て型生検器具(一体型ハンドル+針)別、2021年~2033年(百万米ドル)
図35 世界の前立腺生検デバイス市場:スタンドアロン型コア生検針別、2021年~2033年(百万米ドル)
図36 世界の前立腺生検デバイス市場、16G生検針(2021年~2033年)(百万米ドル)
図37 世界の前立腺生検デバイス市場、18G生検針(2021年~2033年)(百万米ドル)
図 図38 世界の前立腺生検デバイス市場、その他のゲージの生検針(14G、20Gなど)別、2021年~2033年(百万米ドル)
図39 世界の前立腺生検デバイス市場、カニューレ別、2021年~2033年(百万米ドル)
図40 世界の前立腺生検デバイス市場:手技別、2021年~2033年(百万米ドル)
図41 世界の前立腺生検デバイス市場:経直腸的前立腺生検 (TRUS)別、2021年~2033年(百万米ドル)
図42 世界の前立腺生検デバイス市場、経会陰的前立腺生検(TP)別、2021年~2033年(百万米ドル)
図43 世界の前立腺生検デバイス市場、画像誘導技術別、2021年~2033年 (百万米ドル)
図44 世界の前立腺生検デバイス市場:従来型超音波ガイド式、2021年~2033年(百万米ドル)
図45 世界の前立腺生検デバイス市場:MRI・超音波融合ガイド式、2021年~2033年(百万米ドル)
図46 マイクロ超音波ガイド型前立腺生検装置の世界市場、2021年~2033年 (百万米ドル)
図47 世界の前立腺生検デバイス市場、MRIガイド型、2021年~2033年(百万米ドル)
図48 世界の前立腺生検デバイス市場、インボアMRIガイド型、2021年~2033年 (百万米ドル)
図49 世界の前立腺生検装置市場(エンドユーザー別)、2021年~2033年(百万米ドル)
図50 世界の前立腺生検装置市場(病院別)、2021年~2033年(百万米ドル)
図51 世界の前立腺生検装置市場(外来手術センター (ASC)別、2021年~2033年(百万米ドル)
図52 世界の前立腺生検装置市場、泌尿器科専門クリニック別、2021年~2033年(百万米ドル)
図53 世界の前立腺生検装置市場、診断・画像診断センター別、2021年~2033年(百万米ドル)
図54 学術・研究機関向けの世界前立腺生検装置市場、2021年~2033年(百万米ドル)
図55 地域別見通し、2021年および2033年
図56 北米の前立腺生検装置市場、2021年~2033年(百万米ドル)
図57 米国前立腺生検デバイス市場、2021年~2033年(百万米ドル)
図58 カナダ前立腺生検デバイス市場、2021年~2033年 (百万米ドル)
図59 メキシコの前立腺生検デバイス市場、2021年~2033年(百万米ドル)
図60 欧州の前立腺生検デバイス市場、2021年~2033年(百万米ドル)
図61 ドイツの前立腺生検デバイス市場、2021年~2033年 (百万米ドル)
図62 英国の前立腺生検デバイス市場、2021年~2033年(百万米ドル)
図63 フランスの前立腺生検デバイス市場、2021年~2033年(百万米ドル)
図64 イタリアの前立腺生検デバイス市場、2021年~2033年(百万米ドル)
図65 スペインの前立腺生検装置市場、2021年~2033年(百万米ドル)
図66 アジア太平洋地域の前立腺生検装置市場、2021年~2033年(百万米ドル)
図67 日本の前立腺生検装置市場、2021年~2033年(百万米ドル)
図68 中国の前立腺生検デバイス市場、2021年~2033年(百万米ドル)
図69 インドの前立腺生検デバイス市場、2021年~2033年(百万米ドル)
図70 オーストラリアの前立腺生検デバイス市場、2021年~2033年 (百万米ドル)
図71 韓国における前立腺生検装置市場、2021年~2033年(百万米ドル)
図72 ラテンアメリカにおける前立腺生検装置市場、2021年~2033年(百万米ドル)
図73 ブラジルにおける前立腺生検装置市場、2021年~2033年(百万米ドル)
図74 アルゼンチンの前立腺生検デバイス市場、2021年~2033年 (百万米ドル)
図75 中東・アフリカの前立腺生検装置市場、2021年~2033年(百万米ドル)
図76 南アフリカの前立腺生検装置市場、2021年~2033年(百万米ドル)
図77 サウジアラビアの前立腺生検装置市場、2021年 ~2033年(百万米ドル)
図78 アラブ首長国連邦(UAE)の前立腺生検装置市場、2021年~2033年(百万米ドル)
図79 クウェートの前立腺生検装置市場、2021年~2033年(百万米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









