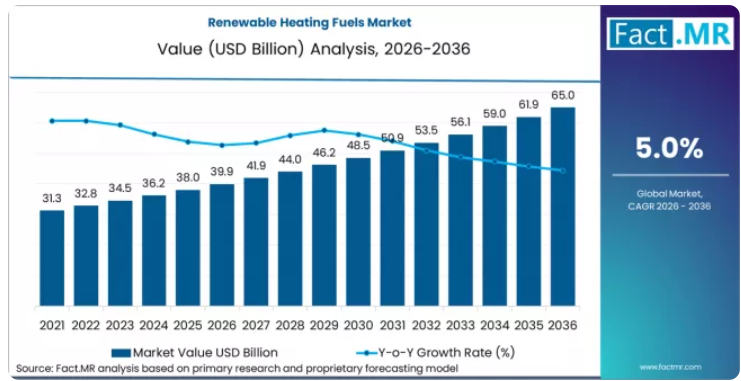
再生可能熱燃料は、ヒートポンプや電気抵抗式暖房といった電化による代替手段と競合しているため、その成長は指数関数的なものではなく、依然として緩やかなものにとどまっています。これらの代替手段におけるライフサイクルコストの優位性は、地域の電力の炭素強度や天然ガスの価格差によって大きく異なります。
ネステ・コーポレーションの社長兼最高経営責任者(CEO)であるマッティ・リーヴォネン氏は、2024年第3四半期の決算説明会で次のように述べています。「暖房市場は、当社にとって最も急成長している再生可能燃料セグメントです。欧州の商業用暖房顧客からのHVO需要は、建物所有者が再生可能燃料義務の遵守を通じて1ギガジュールあたり15ユーロを超える炭素クレジットの価値を収益化しているため、前年同期比で180%増加しています」
国別の成長率を見ると、再生可能エネルギーによる暖房の導入において、政策の明らかな差異が見て取れます。中国は、石炭からバイオマスへの転換義務やクリーン暖房プログラムにより、年平均成長率(CAGR)6.2%で首位を占めています。これに続き、ブラジルはバイオガスの導入促進や税制優遇措置に支えられ、CAGR 5.8%を記録しています。
欧州は、RED IIIの持続可能性規則や化石燃料による暖房の禁止措置の下、CAGR 4.8%で成長しています。米国と英国は、建築物の脱炭素化政策に牽引され、それぞれ年平均成長率(CAGR)4.7%を記録しています。一方、ドイツはヒートポンプ市場での競争が激化する中、産業需要が堅調に推移し、CAGR 4.6%を記録しています。韓国は地域暖房の拡大によりCAGR 4.2%を達成していますが、日本は輸入への依存度が高く、厳格な持続可能性基準が課されているため、CAGR 3.5%にとどまっています。
市場の定義
再生可能暖房用燃料とは、バイオマス、廃棄物、または再生可能電力から得られる固体、液体、気体のエネルギーキャリアを指し、これらは空間暖房、給湯、および工業用プロセス熱の用途において化石燃料の代替となります。これらの燃料には、バイオマスボイラー用の木質ペレットやチップ、石油燃焼式炉用の水素化植物油(HVO)やバイオ暖房用油、ガス暖房システム用のバイオガスや再生可能天然ガス、そして燃料電池や水素対応ボイラー用のグリーン水素などが含まれます。この市場は、既存の暖房インフラとの互換性を維持しつつ、あるいは設備の交換を必要とせずに「ドロップイン」方式での燃料置換を実現しながら、温室効果ガスの排出削減や建物の脱炭素化義務の遵守を目指す、住宅、商業施設、製造工場、および地域暖房ネットワークを対象としています。
市場の範囲
本レポートでは、2026年から2036年までの世界および地域別の再生可能暖房燃料市場規模を網羅しており、燃料種別(バイオマスペレット、バイオガスおよび再生可能メタン、水素化植物油およびバイオ暖房用油、 水素およびパワー・トゥ・Xによる電気燃料)、最終用途(住宅用暖房、商業ビル用暖房、工業用プロセス熱、地域熱供給ネットワーク)、生産経路(熱化学変換(熱分解およびトーレファクションを含む)、生化学的プロセス(嫌気性消化および発酵を含む)、製油所における化石燃料の共処理、パワー・トゥ・ガスおよびパワー・トゥ・リキッドによる電気燃料合成)、および地域別の詳細なセグメント別内訳を掲載しています。分析には、着荷コスト構造、炭素強度認証制度、および原料の入手可能性に関する制約が含まれます。
市場の除外項目
本調査の範囲からは、ヒートポンプ、電気抵抗ヒーター、誘導加熱システムなど、直接的な電気暖房のための再生可能電力発電は除外されています。これらは再生可能暖房燃料とは競合するものの、それ自体を構成するものではないためです。また、暖房機器やボイラーのハードウェアも除外されており、消費される燃料商品に厳密に焦点を当てています。持続可能性認証のない、非商業的な住宅用暖房に使用される従来の薪や木炭も除外されています。太陽熱システムおよび地熱抽出は、可燃性または酸化性のある燃料分子ではなく熱源であるため、本調査の範囲外となります。本報告書では、物理的な燃料の供給とは別に取引されるカーボンオフセットクレジットや再生可能エネルギー証明書については扱いません。
調査方法
一次調査:一次調査では、北米、欧州、アジア太平洋地域のバイオマスペレット生産者、HVO精製業者、バイオガスプラント運営者、地域熱供給事業者の管理者、および商業ビルのエネルギー調達担当者に対する構造化インタビューを実施しました。
デスクリサーチ:デスクリサーチでは、各国の再生可能エネルギー統計、バイオマス貿易フローデータベース、ISCCやRSBを含む炭素強度認証レジストリ、および政府の建築物脱炭素化政策文書からのデータを統合しました。
市場規模の算出と予測:市場規模の算出にはハイブリッドアプローチを採用し、再生可能暖房用燃料の生産能力データと、建物暖房調査および産業用エネルギー監査による最終消費統計を照合し、主要サプライヤーから開示された売上高に基づいて調整を行いました。
データの検証と更新サイクル
算出結果は、ISCCおよびRSBシステムによる持続可能性認証の発行量と相互検証され、欧州および北米の規制当局による再生可能燃料義務遵守報告書と四半期ごとに照合されました。
主なポイント
市場の定義
- 再生可能暖房用燃料とは、世界中の住宅、商業、工業、および地域暖房用途において、化石燃料の代替となる、バイオマス由来および電気合成によるエネルギーキャリアを指します。
需要の推進要因
- 欧州および新興市場における、2030年から2040年までに化石燃料による暖房を段階的に廃止することを求める建築物の脱炭素化義務は、既存の暖房インフラと互換性のある「ドロップイン」型再生可能燃料代替品に対する、規制遵守に起因するベースライン需要を生み出しています。
- 炭素価格設定メカニズムや再生可能燃料義務クレジットにより、温室効果ガス排出強度の削減が金銭的価値として評価され、化石燃料相当品よりも20~40%高い価格設定がなされている再生可能暖房用燃料であっても、規制上のクレジット価値を通じてライフサイクルコストのパリティを達成することが可能となります。
- 食品加工、化学、パルプ・製紙セクターにおける工業用プロセス熱用途では、電化には対応できない高温の熱エネルギーが必要とされており、天然ガスや暖房用油の代替として、再生可能バイオガスやHVOへの需要が維持されています。
分析対象の主要セグメント
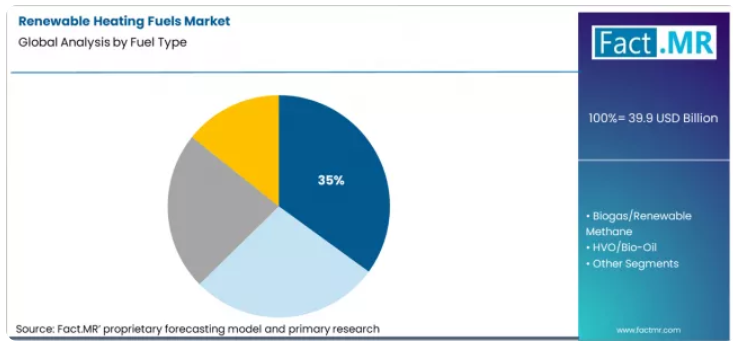
- 燃料種別では、バイオマスペレットが35%のシェアを占めています。これは、確立されたサプライチェーン、ENplus認証に基づく標準化された製品仕様、および欧州・北米市場における住宅用および地域暖房用ボイラーインフラとの幅広い互換性を反映したものです。
- 最終用途別では、住宅用と産業用がそれぞれ35%と30%という大きなシェアを占めており、住宅用では利便性と空気質を優先する一方、産業用ではプロセスへの統合と炭素クレジットの収益化を重視するという、明確な価値提案の違いが表れています。
- 地域別では、欧州が33%のシェアで首位を占めており、これはEU再生可能エネルギー指令の義務化、各国における化石燃料暖房の禁止、および住宅用と地域暖房の両セクターにサービスを提供する成熟したバイオマスペレット流通ネットワークによって牽引されています。
FACT.MRのアナリスト見解
- FACT.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「経営幹部(CXO)の皆様にとって、本レポートは、地域ごとの政策枠組みに基づき、バイオマスペレット、HVO、水素といったどの燃料タイプが投資資金を集めているのか、また生産プロセスの経済性が、どの再生可能暖房燃料がニッチな用途を超えて、化石燃料の代替として主流になるかを決定づけるかを理解する上で、有益な情報となるでしょう。」
戦略的示唆/経営陣への提言
- 再生可能燃料生産者は、ISCC CORSIA または RSB システムに基づく持続可能性認証を優先すべきです。これにより、暖房用燃料のコモディティ販売よりも高い利益率をもたらす航空・海運用バイオ燃料のプレミアム市場に参入し、暖房用途をベースロード需要の安定化手段として活用できます。
- 建物の所有者や施設管理者は、再生可能燃料への改修とヒートポンプによる電化を比較して総所有コストを評価する必要があります。既存の暖房システムの老朽化、建物の断熱性能、および地域の電力の炭素強度によって、最適な道筋が異なるためです。
- 産業用エネルギー購入者は、原料の入手可能性の制約によりスポット市場で供給者に有利な需給不均衡が生じているため、化石燃料相当価格に炭素クレジットの価値を加算した指数に連動した価格下限および上限を定めた、再生可能バイオガスおよびHVOの長期供給契約を確保すべきです。
調査方法
- 市場規模の算出にあたっては、各国のエネルギー統計に基づく再生可能暖房用燃料の生産能力と、建物の暖房調査および産業用エネルギー監査による消費データを照合し、ネステ(Neste)、エンビバ(Enviva)、ドラックス(Drax)が公表した売上高に基づいて調整を行いました。
- 原料の入手制約および持続可能性認証のボトルネックについては、ISCCおよびRSBの認証発行量を通じて検証し、森林残渣および農業廃棄物の発生統計と照合しました。
- 地域別の政策影響評価については、英国運輸省、ドイツ連邦環境庁、およびカリフォルニア州低炭素燃料基準(LCFS)の四半期報告書に基づく再生可能燃料義務遵守報告書に基づいています。
セグメント別分析
燃料タイプ別の再生可能暖房用燃料市場分析
FACT.MRの再生可能暖房用燃料市場レポートによると、2025年にはバイオマスペレットの市場シェアが35%に達すると推定されています。ペレットが市場を席巻している理由は、確立された生産体制、ENplusおよびPFI認証の取得、そして既存の固形燃料システムとの互換性により、資本集約的な暖房設備の交換を回避できる点にあります。
- Envivaの生産能力拡大:2億5,000万米ドルの投資により、熱処理ペレットの生産能力を100万トン増強し、輸送コストを22%削減しました [5]。
- ENplus認証の拡大:認証生産能力は2,200万トンに達し、94%がA1グレードを採用することで、品質の標準化が確保されています [6]。
- バルト海・黒海地域の物流:リガ港では280万トンの輸出が処理され、バルト海地域の生産者は1トンあたり15~20ユーロのコスト優位性を実現しています [7]。
用途別再生可能暖房燃料市場分析
Fact.MRの再生可能暖房用燃料市場レポートによると、2025年には住宅用途のシェアが35%に達すると推定されています。欧州および北米全域で約1億8,000万~2億基の化石燃料暖房システムが存在しており、大きな置き換えの潜在力があります。各世帯は、8,000~15,000米ドルのヒートポンプ設置費用に対して、15~25%の燃料価格上乗せを受け入れています。
- ドイツのBEG補助金:8億9,000万ユーロの資金により、87,000件のバイオマス設備導入が支援され、最大10,500ユーロまでの費用の35%が補助されました [8]。
- ネステ社の再生可能ディーゼル暖房:1ガロンあたり0.40~0.60米ドルのプレミアム製品は、米国における550万戸の石油暖房住宅をターゲットとしています [9]。
- 英国の再生可能熱インセンティブ(RHI):1kWhあたり0.088ポンドの支払いにより36,000件の設置を支援しましたが、制度終了に伴い、2022年以降は設置件数が62%減少しました [10]。
再生可能暖房用燃料市場の推進要因、制約、および機会
Fact.MRの分析によると、再生可能暖房用燃料市場は、コスト競争力というよりも、主に政策主導で推移しています。バイオマスペレット、バイオガス、バイオ暖房用油は、通常、化石燃料に比べギガジュールあたり20~60%高価ですが、義務化措置、炭素価格設定、および補助金によって、380億~400億米ドルの市場が維持されています。規制による介入がなければ、再生可能燃料のシェアは5%未満にとどまるでしょうが、規制が適用されている地域では現在12~15%の普及率となっています。
中心的な制約要因は、原料の供給制限と、加速する政策需要とのギャップにあります。欧州のペレット生産能力は2,000万トンですが、輸入なしでは2030年までに2,300万~2,500万トンまでしか拡大できません。世界のHVO生産能力は800万トンですが、廃油からの原料供給が400万~500万トンのボトルネックとなっており、化石燃料に比べて30~80%の価格プレミアムが生じています。低炭素HVOおよびバイオガスは1トンあたり150~200ユーロのプレミアムが付く一方、汎用ペレットは30~50ユーロの補助金によるスプレッドに依存しています。
EU再生可能エネルギー指令III:2030年までに再生可能エネルギーの割合を42.5%とし、暖房分野では49%の再生可能エネルギー利用を目標としており、持続可能性基準の厳格化とともに、4,000万~5,000万トンの追加的な再生可能燃料が必要となります [2]。
中国の「クリーン・ウィンター・ヒーティング」:1,800万世帯の石炭暖房からの転換を目標としており、そのうち40%がバイオマスに割り当てられ、2,500万~3,000万トンのペレット需要増が見込まれています [3]。
水素混入制限:英国では、混入量を体積比20%(エネルギー比7%)に制限しており、2030年まで暖房市場への浸透率を2%未満に抑えています [4]。
地域別分析
地域別評価に基づき、北米、ラテンアメリカ、欧州、アジア太平洋地域の40カ国以上を対象に、再生可能暖房燃料市場を分析しています。本レポートでは、各地域の暖房市場における規制の枠組み、炭素価格設定構造、および持続可能なバイオマス認証要件を比較し、詳細な市場魅力度分析を提供しています。
北米の再生可能暖房用燃料市場分析
北米は、主に世界の再生可能暖房用燃料市場向けの原料供給拠点として機能しており、米国メキシコ湾岸およびカナダ太平洋沿岸のターミナルからの大規模な木質ペレットの輸出が、欧州およびアジアの需要を支えています。国内の暖房市場は依然として天然ガスと石油が主流であり、大規模な代替は限定的です。再生可能暖房の導入は、オフグリッド物件、地域暖房施設、および州レベルの低炭素燃料クレジットを活用する産業ユーザーといったニッチな分野に集中しています。
- 米国:米国における再生可能暖房用燃料の需要は、2036年まで年平均成長率(CAGR)4.7%で増加すると予測されています。Fact.MRによると、この成長は、州レベルの化石燃料暖房段階的廃止義務、北東部の石油暖房住宅における再生可能ディーゼル混合、米国農務省(USDA)のバイオマス原料プログラム、および低炭素燃料基準(LCFS)クレジットに裏打ちされた再生可能天然ガスのパイプライン注入によって支えられています。
FACT.MRによる北米の再生可能暖房燃料市場の分析は、米国およびカナダを含む国別の評価で構成されており、ペレットの輸出、再生可能ディーゼルの混合量、および再生可能ガスのパイプライン注入能力の動向を網羅しています。
欧州の再生可能暖房燃料市場分析
欧州は、再生可能エネルギー指令III、化石燃料による暖房の禁止、および建築物のエネルギー性能に関する規制に牽引され、再生可能暖房燃料の世界的な需要の中心地として機能しています。成熟した地域暖房ネットワークと積極的な脱炭素化義務により、バイオマス、バイオメタン、およびHVOに対する構造的な需要が維持されています。成長は、認証済みの持続可能なバイオマスの供給と、進化する炭素会計基準に左右されます。
- ドイツ:ドイツにおける再生可能暖房用燃料の需要は、2036年まで年平均成長率(CAGR)4.6%で増加すると予測されています。この拡大は、130億ユーロに上るBEG(再生可能エネルギー法)による補助金、「建築物エネルギー法」に基づく再生可能暖房設備の設置義務、および国内の残渣利用に加え、ペレットの継続的な輸入を必要とするバイオメタン混合目標によって支えられています。
- 英国:英国における再生可能暖房用燃料の需要は、2036年まで年平均成長率(CAGR)4.7%で増加すると予測されています。この成長は、クリーン熱市場の割当、オフグリッド物件向けのバイオマス暖房助成金、および商業規模のバイオマスおよび地域暖房の経済性を支える再生可能エネルギー義務証明書(ROC)によるインセンティブと密接に関連しています。
FACT.MRによる欧州の再生可能暖房燃料市場の分析には、ドイツ、英国、フランス、オランダ、イタリア、および北欧市場が含まれており、RED III(再生可能エネルギー指令III)の遵守経路、化石燃料暖房の段階的廃止スケジュール、および地域暖房におけるバイオマス容量の増強について詳述しています。
アジア太平洋地域の再生可能暖房燃料市場分析
アジア太平洋地域は、中国における石炭からクリーン暖房への移行、および日本と韓国における産業の脱炭素化義務を原動力として、数量面での成長の最前線となっています。地域市場は依然として価格に敏感であり、農業残渣ペレットやバイオメタンが好まれています。一方、持続可能性認証は輸出競争力に影響を与えています。先進国における国内のバイオマス資源が限られているため、東南アジアや北米からの輸入が必要となっています。
中国:中国における再生可能暖房用燃料の需要は、2036年まで年平均成長率(CAGR)6.2%で増加すると予測されています。この成長は、バイオマスを用いた家庭用暖房への補助金、作物残渣のペレット化プログラム、大規模なバイオメタンへの投資、および商業用暖房システムにおけるHVOの導入によって支えられています。
日本:日本における再生可能暖房用燃料の需要は、2036年まで年平均成長率(CAGR)3.5%で増加すると予測されています。Fact.MRの分析によると、この需要の拡大は、バイオマス熱電併給(CHP)へのインセンティブ、国内の林業残渣の活用、およびペレット輸入インフラの拡充によって支えられています。
韓国:韓国における再生可能暖房用燃料の需要は、2036年まで年平均成長率(CAGR)4.2%で増加すると予測されています。この拡大は、バイオマスによる地域暖房への転換、再生可能ガスの混合義務化、および政府補助金に支えられた水素暖房のパイロット事業と関連しています。
FACT.MRによるアジア太平洋地域の再生可能暖房燃料市場分析には、中国、日本、韓国、インド、および東南アジア諸国が含まれており、バイオマス輸入依存度、再生可能ガス注入インフラ、および原料の活用に関する経済性が網羅されています。
ラテンアメリカの再生可能暖房燃料市場分析
ラテンアメリカは、バイオエネルギーが統合された暖房市場として機能しており、産業用バイオマス燃焼とバイオガスの高度化が需要の大部分を占めています。市場の拡大は、農業残渣の利用やカーボンクレジットの収益化枠組みと密接に関連しています。
- ブラジル:ブラジルにおける再生可能暖房燃料の需要は、2036年まで年平均成長率(CAGR)5.8%で増加すると予測されています。この成長は、RenovaBioによる暖房クレジットの拡大、サトウキビ蒸留所からのバイオメタン供給の拡大、および炭素国境調整措置の圧力下における燃料油の産業用バイオマスへの代替によって支えられています。
FACT.MRによるラテンアメリカの再生可能暖房燃料市場分析はブラジルに焦点を当て、バイオマス残渣の入手可能性、産業用暖房の脱炭素化戦略、および炭素クレジットに連動した燃料代替の経済性を詳細に解説しています。
市場参加者の競争力指標
再生可能熱燃料市場は地域ごとに細分化されていますが、特定の燃料カテゴリー内では集中しています。木質ペレットの輸出は、Enviva、Drax Biomass、Pinnacle Renewable Energyが主導しており、世界貿易の最大のシェアを占めていますが、国内市場は地域の生産者に依存しています。
HVOの供給はより集中しており、暖房用途に適用可能なネステ(Neste)の再生可能ディーゼル生産能力がトップで、続いてトタル・エナジーズ(Total Energies)とシェル(Shell)が続きます。バイオガスとバイオメタンは、数千もの消化槽に分散した状態が続いていますが、産業用アグリゲーターが供給量を統合し、送電網への注入を行っています。原料へのアクセスは依然として主要な競争上のレバレッジであり、利益率は、コモディティ部門では1ギガジュールあたり5~15ユーロであるのに対し、規制上のクレジットを獲得する低炭素燃料では25~40ユーロの範囲にあります。
垂直統合型企業は、調達、変換、物流を掌握している点で優位性を発揮しています。ペレット生産、輸送、精製技術、あるいは地域暖房との統合を組み合わせた企業は、コスト面での優位性と需要の安定性を確保しています。大規模な地域暖房事業者は、炭素強度保証付きの長期契約を交渉する一方、一般家庭の購入者は25%未満のプレミアムを受け入れており、これにより、産業部門での数量競争と並行して、小売マージンの柔軟性が可能となっています。
購入者の行動は、大規模な地域暖房事業者と分散した一般家庭の消費者との間の非対称的な市場支配力を反映しています。コペンハーゲン・エナジー、ヴァッテンフォール、E.ONは、数百万トン規模の木質ペレットおよびHVOについて複数年にわたる枠組み契約を交渉しており、その規模を活かして、原料の透明性、炭素強度の保証、および化石燃料相当量に連動した価格上限に加え、固定プレミアムを要求しています。
最近の動向
- 2025年、エンビバ社(Enviva Inc.)は、米国南東部の木質ペレット施設において3億米ドル規模の拡張プロジェクトを発表しました。これにより、年間120万トンの生産能力が追加され、欧州およびアジアの再生可能暖房需要への供給を目指しています。
- 2025年、ネステ(Neste)は、グローバルなエネルギー取引業者であるヴィトール(Vitol)と戦略的な供給・流通パートナーシップを締結し、北米および北欧全域で「ネステMY再生可能ディーゼル」および再生可能暖房用石油ブレンドを共同で販売することに合意しました。
主要企業
- Neste Corporation
- Enviva Inc.
- Drax Group plc
- TotalEnergies SE
- Shell plc
- Fortum Oyj
- Ørsted A/S
- Enel S.p.A.
- Engie SA
- Verbio Vereinigte BioEnergie AG
再生可能暖房用燃料市場のセグメント別分析
- 燃料種別:
- バイオマスペレット
- バイオガス/再生可能メタン
- HVO/バイオオイル
- 水素/PtX
- 用途別:
- 住宅用暖房
- 商業ビル用暖房
- 工業用プロセス熱
- 地域暖房ネットワーク
- 製造プロセス別:
- 熱化学的(熱分解、トーレファクション、ガス化)
- 生化学的(嫌気性消化、発酵)
- 共処理(化石燃料精製所との統合)
- エレクトロ燃料(パワー・トゥ・ガス、パワー・トゥ・リキッド)
- 地域:
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- インドネシア
- オーストラリア・ニュージーランド
- ASEAN
- アジア太平洋のその他地域
- 欧州
- ドイツ
- イタリア
- フランス
- イギリス
- スペイン
- ベネルクス
- 北欧諸国
- 中央・東ヨーロッパ
- その他のヨーロッパ諸国
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東・アフリカ諸国
- アジア太平洋
目次
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 調査対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスク調査情報源
- 専門家からの意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次資料が使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察調査および実地調査
- 社会・コミュニティとの相互作用
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、データ・スチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データ取得および取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場のダイナミクス
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模($)分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 燃料種別による世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 燃料種別による過去市場規模(百万米ドル)の分析(2021年~2025年)
- 燃料種別による現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- バイオマスペレット
- バイオガス/再生可能メタン
- HVO/バイオオイル
- 水素/PtX
- 燃料種別によるYからOへの成長トレンド分析、2021年から2025年
- 燃料種別による絶対的な市場機会分析、2026年から2036年
- 最終用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 最終用途別 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 最終用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 住宅用暖房
- 商業ビル用暖房
- 工業用プロセス熱
- 地域熱供給ネットワーク
- 用途別前年比(YoY)成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年、国別)
- 市場規模(百万米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- メキシコ
- 燃料種別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 燃料種別
- 最終用途別
- 主なポイント
- ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測:2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 燃料種別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 燃料種別
- 最終用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 燃料種別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 燃料タイプ別
- 最終用途別
- 主なポイント
- 東欧市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去値:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル) 市場分類別予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカンおよびバルト諸国
- 東欧のその他
- 燃料種別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 燃料種別
- 最終用途別
- 主なポイント
- 東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 燃料種別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 燃料種別
- 最終用途別
- 主なポイント
- 南アジア・太平洋地域の市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場規模(過去値、百万米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 燃料種別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 燃料種別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場規模(過去データ:百万米ドル)の傾向分析(市場分類別)、2021年から2025年
- 市場規模(予測:百万米ドル)の予測(市場分類別)、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 燃料種別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 燃料種別
- 最終用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年
- 燃料種別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析(2025年
- 燃料種別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年
- 燃料種別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 最終用途別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 燃料種別
- 最終用途別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 燃料種別
- 最終用途別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 燃料種別
- 最終用途別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 燃料種別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 燃料種別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 燃料種別
- 最終用途別
- 競合分析
- 競合の詳細分析
- ネステ・コーポレーション
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- エンビバ社
- ドラックス・グループ(Drax Group plc)
- トタルエナジーズ(TotalEnergies SE)
- シェル(Shell plc)
- フォルタム(Fortum Oyj)
- オーストエド(Ørsted A/S)
- エネル(Enel S.p.A.)
- エンジー(Engie SA)
- ヴェルビオ・ヴェアインイグテ・バイオエナジー(Verbio Vereinigte BioEnergie AG)
- ネステ・コーポレーション
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年から2036年
- 表2:燃料種別による世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表3:最終用途別による世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表4:国別による北米市場規模(百万米ドル)の予測(2021年~2036年)
- 表5:北米市場規模(百万米ドル)の予測(燃料種別、2021年~2036年)
- 表6:北米市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表7:ラテンアメリカ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表8:ラテンアメリカ市場規模(百万米ドル)の予測(燃料種別、2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表10:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表11:西ヨーロッパの市場規模(百万米ドル)の予測(燃料種別、2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)の予測(燃料種別、2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の予測(燃料種別、2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表19:2021年から2036年までの国別南アジア・太平洋地域の市場規模(百万米ドル)予測
- 表20:2021年から2036年までの燃料種別南アジア・太平洋地域の市場規模(百万米ドル)予測
- 表21:2021年から2036年までの最終用途別南アジア・太平洋地域の市場規模(百万米ドル)予測
- 表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表23:中東・アフリカの市場規模(百万米ドル)の燃料種別予測(2021年~2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の燃料種別による世界市場シェアおよびBPS分析
- 図4:2026年~2036年の燃料種別による世界市場のY-to-O-to-Y成長率比較
- 図5:燃料種別による世界市場の魅力度分析
- 図6:最終用途別による世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:最終用途別による世界市場のY-to-Y成長率比較(2026年~2036年)
- 図8:最終用途別の世界市場の魅力度分析
- 図9:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別の世界市場のYからoへのY成長率比較(2026年から2036年)
- 図11:地域別の世界市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場における追加収益機会(2026年~2036年)
- 図17:南アジア・太平洋市場における追加収益機会(2026年~2036年)
- 図18:中東・アフリカ市場における追加収益機会(2026年~2036年)
- 図19:北米市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における燃料種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における燃料種別ごとのY年からO年、そしてY年までの成長率比較(2026年から2036年)
- 図22:燃料種別による北米市場の魅力度分析
- 図23:最終用途別北米市場シェアおよびBPS分析(2026年および2036年)
- 図24:最終用途別北米市場のY年からO年への成長率比較(2026年から2036年)
- 図25:最終用途別北米市場の魅力度分析
- 図26:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図27:ラテンアメリカ市場における燃料種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図28:ラテンアメリカ市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
- 図29:ラテンアメリカ市場の燃料種別による市場魅力度分析
- 図30:ラテンアメリカ市場の最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図31:ラテンアメリカ市場の最終用途別Y→O→Y成長率比較(2026年~2036年)
- 図32:ラテンアメリカ市場の最終用途別市場魅力度分析
- 図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における燃料種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における燃料種別YtoOtoY成長率の比較(2026年から2036年)
- 図36:西ヨーロッパ市場の燃料種別による市場魅力度分析
- 図37:西ヨーロッパ市場の最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場の最終用途別YからOへの年次成長率比較(2026年から2036年)
- 図39:西ヨーロッパ市場の最終用途別市場魅力度分析
- 図40:東ヨーロッパ市場における国別売上高シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における燃料種別売上高シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における燃料種別Y-to-O-to-Y成長率の比較(2026年から2036年)
- 図43:東ヨーロッパ市場における燃料種別ごとの市場魅力度分析
- 図44:東ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における最終用途別のYからOへの成長率比較(2026年から2036年)
- 図46:東ヨーロッパ市場における最終用途別の市場魅力度分析
- 図47: 東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における燃料種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における燃料種別ごとのYtoOtoY成長率比較(2026年から2036年)
- 図50:燃料種別による東アジア市場の魅力度分析
- 図51:最終用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:最終用途別東アジア市場のYからOへの成長率比較(2026年から2036年)
- 図53:最終用途別東アジア市場の魅力度分析
- 図54:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図55:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(燃料種別、2026年および2036年)
- 図56:南アジアおよび太平洋地域の市場YからOへのY成長率比較(燃料種別、2026年から2036年)
- 図57:南アジア・太平洋地域の市場魅力度分析(燃料種別)
- 図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(最終用途別、2026年および2036年)
- 図59:南アジア・太平洋地域の市場YtoOtoY成長率比較(最終用途別、2026年から2036年)
- 図60:南アジア・太平洋地域の市場魅力度分析(最終用途別)
- 図61:中東・アフリカ地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図62:中東・アフリカ地域の市場価値シェアおよびBPS分析(燃料種別、2026年および2036年)
- 図63:中東・アフリカ市場における燃料種別前年比成長率の比較(2026年~2036年)
- 図64:中東・アフリカ市場における燃料種別市場魅力度分析
- 図65:中東・アフリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図67:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









