リターナブル包装市場の概要
市場の概要
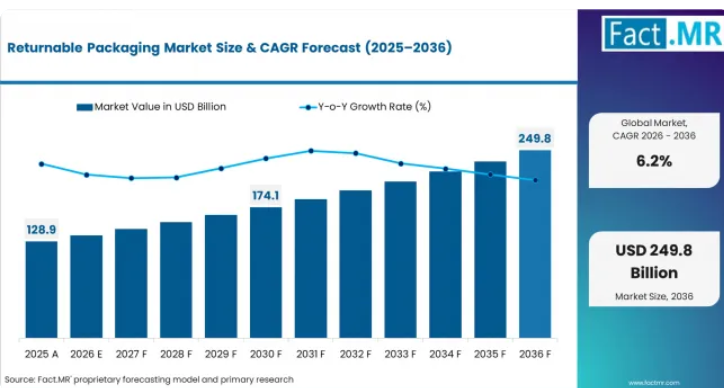
- 2025年、世界のリターナブル包装市場の規模は約1,289億米ドルでした。
- 同市場は2026年に1,368.9億米ドルに達すると推定されており、2036年までに2,498.2億米ドルに達すると予測されています。
- リターナブル包装市場は、予測期間中に年平均成長率(CAGR)6.2%で拡大する見込みです。
- 2026年から2036年の間に、この市場は1,129億3,000万米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
- 2026年時点で、素材別のシェアのうちプラスチックが45%を占めています。
- インド(7.6%)と中国(6.9%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
- 自動車業界のサプライチェーンでは、高価値な部品を保護しつつ、多層的なサプライヤーネットワーク全体における1回あたりの梱包コストを削減する、標準化されたリターナブルコンテナ、パレット、およびダンネージシステムの導入が引き続き推進されています。
- EU、英国、およびアジア太平洋地域の一部において、使い捨て包装の廃棄物に対する規制圧力が高まっていることから、食品・飲料、小売、および工業企業の各社は、再利用可能な包装システムへの移行を余儀なくされています。
- Eコマースのリバースロジスティクスの拡大により、返品処理、倉庫での仕分け、および複数サイクルにわたる注文履行業務をサポートする再利用可能な包装に対する新たな需要が生まれています。
- RFID、IoT、AIを活用した追跡システムの導入により、資産利用率が向上し、紛失や破損が減少するとともに、返却可能梱包材プール全体においてデータ駆動型のフリート管理が可能になっています。
- 総所有コスト(TCO)に基づく調達モデルにより、購入者の選好は、使い捨て梱包材から、耐用期間全体を通じてサイクルあたりのコストを低減できる耐久性のある多回使用システムへとシフトしています。
製品およびセグメント別概況
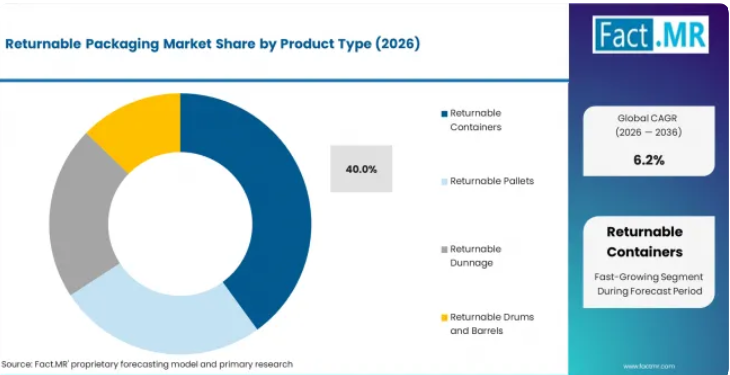
- 2026年には、自動車、食品、小売、および産業用サプライチェーン全体で、再利用可能なクレート、折りたたみ式コンテナ、バルクビンが広く使用されることを背景に、返却可能コンテナが製品タイプ別セグメントの40%を占める見込みです。
- 2026年には、プラスチックが素材タイプ別セグメントの45%を占める見込みです。これは、耐久性、軽量構造、耐薬品性を兼ね備えたポリプロピレンおよびHDPE製のコンテナやパレットが主流となっていることを反映しています。
- 2026年には、リジッド包装が包装タイプセグメントの50%を占める見込みです。これは、クローズドループ型物流システムの基盤を形成する積み重ね可能なコンテナ、バルクビン、標準パレットに対する確立された需要に支えられています。
- 主なセグメンテーションは以下の通りです:
- 製品タイプ:リターナブルコンテナ、リターナブルパレット、リターナブルダンネージ、リターナブルドラムおよびバレル
- 素材タイプ:プラスチック、金属、木材、その他の素材(波形プラスチック、複合材料)
- 用途:自動車、食品・飲料、小売・Eコマース、産業・製造、医薬品
- 包装タイプ:硬質包装、軟質包装、モジュール式包装
- 最終用途産業:自動車、食品・飲料、小売、産業、ヘルスケア
- これらのシステムにより、以下のことが可能になります:
- サイクルごとの包装コストを削減し、使い捨て廃棄物を最小限に抑える、複数回利用可能なクローズドループ型物流
- 複数の階層や地域にまたがる複雑なサプライチェーン全体での、標準化された取り扱い、積み重ね、保管
- RFID、IoT、およびクラウドベースのモニタリングプラットフォームによるデジタル資産追跡およびフリート管理
地域別および競合環境の見通し
アジア太平洋地域は、インドと中国を牽引役として成長をリードしており、その背景には、自動車製造の拡大、食品流通の近代化、および包装廃棄物削減に対する規制当局の関心の高まりがあります。欧州では、ドイツと英国を中心に堅調な需要が維持されており、EUの「包装および包装廃棄物規制(PPWR)」における再利用目標、確立された自動車サプライチェーン、そして成熟したプール制インフラがこれを支えています。
北米では、米国を中心に安定した需要が維持されており、自動車サプライチェーンの要件、食品流通基準、およびEコマースの逆物流の拡大がこれを牽引しています。インド(7.6%)と中国(6.9%)が成長を牽引する一方、ブラジル(6.3%)、米国(5.8%)、日本(5.4%)、ドイツ(5.1%)、英国(4.7%)は、自動車、食品、小売、および産業用途において需要を維持しています。
この市場の主要企業には、ブランブルズ、シェラー・アリベール、オービス・コーポレーション、DSスミス、マイヤーズ・インダストリーズ、ネファブ・グループ、レリグ・パシフィック・カンパニーなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「リターナブル包装は、物流コストの項目から、戦略的なサプライチェーン資産クラスへと移行しつつあります。循環型経済に関する規制、デジタル資産追跡、および総所有コスト(TCO)に基づく調達といった要素が相まって、自動車、食品、小売の各サプライチェーンにおける購買者の行動様式が再構築されつつあります。追跡および洗浄インフラを統合した資産プール型プラットフォームを運営する企業は、継続的な収益を確保するとともに、汎用コンテナメーカーには真似できない切り替えコストを構築しています。資産のライフサイクル全体を管理するプラットフォーム運営者と、サービス統合なしに包装材を単発取引として販売するメーカーとの間で、競争上の格差が形成されつつあります。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 自動車サプライチェーンの複雑さと部品保護の要件により、多層的なグローバルサプライヤーネットワーク全体で、標準化され耐久性に優れたリターナブル包装システムの導入が引き続き促進されています。
- EUの包装および包装廃棄物規制(PPWR)における再利用目標や、同等の規制プログラムにより、食品、飲料、小売のサプライチェーン全体で、コンプライアンスを背景としたリターナブル包装への需要が生まれています。
- RFID、IoTセンサー、AIベースのフリート管理を含むデジタル追跡技術の統合により、資産の活用率が向上し、リターナブル梱包システムの総所有コストが削減されています。
主要な市場の制約
- リターナブル梱包システム、プールインフラ、追跡技術に対する初期資本投資額の高さは、中小企業や新興市場のサプライチェーンにとって導入の障壁となっています。
- 洗浄、検査、返送輸送などを含むリバースロジスティクスの複雑さは、運用コストや管理上の間接費を増大させ、短距離や低頻度の利用においては、1回あたりのコスト削減効果を相殺する可能性があります。
- オープンループ型や国境を越えるサプライチェーンにおける資産の紛失や破損は、投資収益率を低下させ、フリートの補充コストを生み出し、再利用可能なシステムの経済的優位性を損なう要因となります。
主要な機会分野
- Eコマースのリバースロジスティクスの拡大により、返品処理、注文履行、および複数サイクルの配送業務をサポートする再利用可能梱包システムに対する新たな需要が生まれています。
- RFID、IoT、クラウドベースの分析機能を統合したスマート追跡プラットフォームは、継続的な収益と顧客維持率の向上をもたらす「アセット・アズ・ア・サービス(Asset-as-a-Service)」ビジネスモデルを可能にしています。
- インド、中国、ブラジル、東南アジアの新興市場では、自動車、食品、小売のサプライチェーンが整備され、規制の枠組みが強化されるにつれ、大規模な導入の機会が生まれています。
リターナブル包装市場のセグメント別分析
- 2026年には、リターナブルコンテナが製品タイプセグメントの40%を占める見込みです。これは、自動車部品の取り扱い、食品流通、小売物流において、再利用可能なプラスチック製クレート、折りたたみ式コンテナ、金属製ビンが広く使用されていることが要因です。
- 2026年には、自動車業界が用途セグメントの30%を占める見込みです。これは、世界的なサプライヤーネットワーク全体において、部品保護のために標準化され耐久性に優れたリターナブル包装への業界の強い依存を反映しています。
- 包装タイプセグメントでは、硬質包装が50%を占めています。これは、クローズドループ型の産業および流通ロジスティクスにおいて、積み重ね可能なコンテナ、バルクビン、標準パレットが主流となっていることを反映しています。
リターナブル包装市場は、製品タイプ、素材タイプ、用途、包装タイプ、最終用途産業、および地域ごとに分類されています。製品タイプ別では、自動車、食品、小売のサプライチェーン全体で確立された需要により、リターナブルコンテナが首位を占めています。素材タイプ別では、耐久性、軽量性、耐薬品性を兼ね備えていることから、プラスチックが主流となっています。用途別では自動車が首位を占め、包装タイプ別では硬質包装が主流となっています。
リターナブル包装市場において、どの製品タイプセグメントが主流となっているのでしょうか?
2026年には、リターナブルコンテナが製品タイプ別セグメントの40%を占める見込みです。この主導的な地位は、自動車、食品、小売、および産業のサプライチェーン全体において、再利用可能なクレート、折りたたみ式コンテナ、バルクビンが幅広く活用されていることを反映しています。特に、ポリプロピレンやHDPEを原料とするプラスチック製コンテナは、高頻度の循環型物流に必要な耐久性、積み重ねやすさ、および標準化を実現しています。折りたたみ式コンテナは、空容器の返送コストや倉庫での保管スペースを削減することで、シェアを拡大しています。
リターナブルパレットは2番目に大きな製品タイプであり、プラスチック製および木製パレットは、Brambles(CHEP)やIFCOなどの企業が運営するプール型物流システムの基盤となっています。ダンネージや保護用インサートは、部品ごとの保護が求められる自動車およびエレクトロニクスのサプライチェーンにおいて、特殊な役割を果たしています。
リターナブル包装市場を支配しているのはどの用途セグメントでしょうか?
2026年には、自動車分野が用途セグメントの30%を占める見込みです。自動車業界におけるリターナブル梱包への依存度は、多層的なグローバルサプライチェーンの複雑さを反映しています。このサプライチェーンでは、標準化されたコンテナ、パレット、ダンネージが、サプライヤーから組立ラインに至るまでの複数の取り扱い段階を通じて、高価値な部品を保護しなければなりません。リターナブル梱包は、1回あたりの輸送コストを削減し、組立工場での梱包廃棄物を最小限に抑え、使い捨ての代替品では実現できない「ジャスト・イン・タイム」の配送精度を可能にします。
食品・飲料は、生鮮食品、乳製品、飲料の流通において、衛生的で標準化された再利用可能なクレートやコンテナへの需要に牽引され、2番目に大きな用途分野を占めています。小売およびEコマースは最も急成長している用途分野であり、リバースロジスティクスの要件や持続可能性への取り組みが、再利用可能な配送コンテナや倉庫内搬送システムの導入を後押ししています。
再利用可能梱包材市場を支配しているのはどの素材タイプセグメントでしょうか?
2026年には、プラスチックが素材タイプ別セグメントの45%を占める見込みです。ポリプロピレン(PP)と高密度ポリエチレン(HDPE)は、機械的強度、軽量性、耐薬品性、および自動洗浄・検査プロセスとの互換性を兼ね備えているため、リターナブルコンテナやパレットにおいて依然として主流のプラスチック素材となっています。また、プラスチック製のリターナブル包装は、積み重ね可能、入れ子可能、折りたたみ可能な構造といった設計の柔軟性を提供し、空荷での返送コストを削減します。
金属や木材は、積載能力、耐熱性、あるいはコスト面での考慮から、これらの素材が適している特定の用途において引き続き利用されています。金属製のコンテナやパレットは、重工業や化学工業の用途で好まれている一方、木製パレットは、ライフサイクルコストよりも初期コストの低さが重視される一般貨物物流において、依然として強固な地位を維持しています。
リターナブル包装市場の次の成長段階を形作っている製品トレンドとは?
資産追跡とフリート管理を統合した、IoT対応のリターナブル梱包プラットフォームが、市場における決定的な製品トレンドとして台頭しています。RFIDタグ、GPSセンサー、クラウドベースの分析プラットフォームにより、リターナブル梱包は単なる受動的なコンテナから、位置情報、利用状況、状態、サイクルタイムに関するリアルタイムデータを生成する、ネットワーク化された物流資産へと変貌を遂げています。この変化により、プール運営事業者やサプライチェーン管理者は、フリート規模を最適化し、資産の紛失率を2%未満に低減させ、資産の寿命を延ばす予知保全を実現できるようになります。
デジタル追跡技術と「アセット・アズ・ア・サービス(Asset-as-a-Service)」ビジネスモデルの融合が、競争環境を一新しています。Brambles(CHEP)やIFCOといった企業はスマート追跡インフラへの投資を進めており、一方、Schoeller Allibertがクラウドコンテナ管理のためにAmazon Web Servicesと提携したことや、2025年5月にTransoplast Groupと流通機能の強化に向けた提携を結んだことは、業界がデジタル統合型でサービス志向の包装プラットフォームへと移行していることを反映しています。2025年に完了が見込まれ、評価額が14億米ドルに上るIPLとSchoeller Allibertの合併は、製造能力とデジタルプラットフォーム能力の両面で規模を拡大することを目的とした業界再編の兆しを示しています。
主要市場における地域別見通し
- インドは7.6%の成長率でトップを走っており、自動車製造の拡大、食品流通の近代化、そして進化する拡大生産者責任(EPR)の枠組み下での包装廃棄物に対する規制当局の関心の高まりが成長を牽引しています。
- 中国は6.9%でこれに続き、自動車サプライチェーンの成長、食品コールドチェーンの整備、Eコマース物流の拡大、およびリターナブル包装製品の国内製造に支えられています。
- ブラジルは6.3%の成長率を示しており、自動車セクターの需要、食品流通インフラの整備、および農業サプライチェーンにおける再利用可能包装の採用拡大が成長の原動力となっています。
- 欧州および北米は、PPWR(プラスチック包装リターン制度)の遵守要件、確立されたプール制度のインフラ、および自動車サプライチェーンの基準に支えられ、ドイツ(5.1%)、英国(4.7%)、米国(5.8%)を通じて着実な成長を維持しています。
米国におけるリターナブル包装の市場見通し
米国のリターナブル包装市場は、2036年まで年平均成長率(CAGR)5.8%で成長すると予測されています。この需要は、自動車サプライチェーンの要件、食品流通基準、拡大するEコマースのリバースロジスティクス、および企業のサステナビリティへの取り組みの強化によって支えられています。
- 自動車サプライチェーンは、標準化されたリターナブルコンテナやパレットに対する継続的な需要を牽引しています。
- Eコマースのリバースロジスティクスは、再利用可能な配送用および倉庫用包装材に対する新たな需要を生み出しています。
- 企業のサステナビリティへの取り組みは、使い捨て包装から再利用可能な包装システムへの移行を加速させています。
インドにおけるリターナブル包装の需要動向
インドのリターナブル包装市場は、2036年まで年平均成長率(CAGR)7.6%で成長すると予測されています。この成長は、自動車製造の拡大、食品流通の近代化、Eコマース物流の成長、および拡大する生産者責任拡大(EPR)規制の進展によって牽引されています。
- 自動車製造の拡大は、標準化されたリターナブル包装システムの導入を促進しています。
- 食品流通の近代化は、衛生的な再利用可能な木箱やコンテナへの需要を生み出しています。
- 生産者責任拡大(EPR)規制は、使い捨て包装からの移行を加速させています。
中国の返却式梱包市場の成長評価
中国の返却式梱包市場は、2036年まで年平均成長率(CAGR)6.9%で成長すると予測されています。需要は、自動車サプライチェーンの成長、食品コールドチェーンの発展、Eコマース物流の拡大、および強力な国内製造能力によって支えられています。
- 自動車サプライチェーンの成長は、耐久性に優れた返却式コンテナやパレットへの需要を支えています。
- 食品コールドチェーンの発展は、生鮮食品の流通における再利用可能なクレートの導入を促進しています。
- 国内の製造能力は、コスト競争力のあるリターナブル包装の供給を支えています。
ドイツのリターナブル包装市場の需要分析
ドイツのリターナブル包装市場は、2036年まで年平均成長率(CAGR)5.1%で成長すると予測されています。需要は、PPWRのコンプライアンス要件、確立された自動車サプライチェーンの基準、成熟したプールインフラ、および循環型経済の実践への強い重視によって形作られています。
- PPWRの再利用目標は、コンプライアンスに起因するリターナブル包装システムへの需要を生み出しています。
- 自動車サプライチェーンの基準は、高仕様のリターナブルコンテナに対する需要を支えています。
- 成熟したプーリングインフラは、効率的な資産管理と高い稼働率を支えています。
英国のリターナブル包装市場の機会に関する見通し
英国のリターナブル包装市場は、2036年まで年平均成長率(CAGR)4.7%で成長すると予測されています。需要は、包装廃棄物規制、小売業者のサステナビリティへの取り組み、食品流通の要件、およびスマート追跡技術の採用拡大によって支えられています。
- 包装廃棄物規制により、使い捨て包装から再利用可能な包装形式への移行が促進されています。
- 小売業者のサステナビリティへの取り組みにより、リターナブル配送システムの導入が加速しています。
- スマート追跡技術により、資産の利用率が向上し、プーリング業務における損失率が低減されます。
競合ベンチマークおよび企業のポジショニング
企業別リターナブル包装市場分析
- Brambles(CHEP)、Schoeller Allibert、およびOrbis Corporationは、グローバルなプーリングネットワーク、幅広い製品ポートフォリオ、統合されたサービス能力を通じて、市場で支配的な地位を占めています。
- DS Smith、Myers Industries、およびNefab Groupは、特化された製品ラインナップ、地域的な流通網の強み、特定のサプライチェーン分野への専門性を武器に競争を展開しています。
- プラットフォームの規模、デジタル追跡システムの統合、洗浄インフラ、および地理的カバー範囲が、市場全体における主要な競争上の差別化要因となっています。
競争環境は中程度の統合が進んでおり、上位5社が市場シェアの約27%を占めています。ブランブルズは、CHEPおよびIFCOのプールプラットフォームを通じて約9%の市場シェアを有しており、これらは50カ国以上で5億個以上のパレット、クレート、コンテナを管理しています。同社の競争上の強みは、グローバルなプールインフラ、高い資産稼働率、そして既存顧客にとっての切り替えコストを生み出す統合サービス能力に基づいています。
Schoeller Allibert、Orbis Corporation、およびDS Smithは、製品の幅広さ、地域的な流通ネットワーク、用途に特化した専門知識を通じて、強固な地位を維持しています。IPLとSchoeller Allibertの間で発表された合併は、評価額が約14億米ドルで、2025年第3四半期に完了する見込みであり、北米および欧州全域で統合された製造・サービスの規模を構築することを目的とした業界再編の兆しを示しています。
マイヤーズ・インダストリーズ、ネファブ・グループ、レリグ・パシフィック・カンパニー、シュッツGmbHは、製品の専門性、地域的な強み、および特定のエンドユーザーセグメントに向けた特化型サービス提供を通じて競争しています。競争の行方は、包装製品と追跡技術、洗浄サービス、車両管理、リバースロジスティクス支援を組み合わせた包括的なソリューションを提供できる能力によって左右されます。
戦略的優先事項としては、デジタル追跡およびIoT統合の拡大、アセット・アズ・ア・サービス(As-a-Service)プラットフォームの構築、洗浄・検査インフラの強化、そして自動車および食品サプライチェーンのグローバル化に対応するための地理的カバー範囲の拡大などが挙げられます。
リターナブル包装市場の主要企業
- ブランブルズ(CHEP/IFCO)、シェラー・アリベール、およびオービス・コーポレーションは、プーリング・プラットフォームの規模、統合されたサービス能力、そしてグローバルなサプライチェーン網に支えられ、世界のリターナブル包装市場における主要企業です。
- DS Smith、Myers Industries、およびNefab Groupは、特化された製品ポートフォリオ、地域的な流通網の強み、および用途に特化した専門知識を通じて、確固たる地位を築いています。
- Rehrig Pacific Company、Schutz GmbH & Co. KGaA、Vetropack Holding、およびAmatech Inc.は、専門的な製品ラインナップ、地域市場での地位、および特定のエンドユーザー業界との密接な関係を通じて競争を展開しています。
最近の業界動向
- IPLとSchoeller Allibert – 戦略的合併/グローバルな持続可能な包装プラットフォーム(2025年第3四半期)
- IPLとSchoeller Allibertは、総額約14億米ドルに上る合併を発表しました。これにより、従業員数約4,100名、事業範囲が北米およびヨーロッパに及ぶ統合企業が誕生します。この合併は、製造、流通、循環型経済の機能を統合した、持続可能な包装プラットフォームを構築することを目的としています。
- Schoeller Allibert – 戦略的提携/Transoplast Groupとの流通提携(2025年5月)
- Schoeller Allibertは、Transoplast Groupと提携し、再利用可能なクレート、パレット、コンテナの流通、カスタマイズ、在庫管理を強化することで、欧州市場全体における循環型経済パッケージングサービスの提供体制を強化しました。
- Brambles – サステナビリティの節目/2030年サステナビリティ・プログラムの開始(2025年9月)
- ブランブルズは、2025年のサステナビリティ目標を基盤として、「2030年サステナビリティ・プログラム」を立ち上げました。同社は、『TIME』誌の2025年版「世界で最もサステナブルな企業」ランキングで第3位、コーポレート・ナイツの「グローバル100」ランキングで第4位にランクインし、循環型サプライチェーン・ロジスティクスにおけるリーダーシップを反映しました。
- IFCO Systems – 技術の導入 / AIを活用したコンテナ追跡プラットフォーム(2025年1月)
- IFCO Systemsは、北米全域でAIを活用した追跡プラットフォームを導入しました。これにより、1日あたり230万件のコンテナ移動を処理し、空荷走行距離を15%削減しています。このプラットフォームは、データ駆動型の車両管理および予測に基づく物流最適化へと向かう業界の潮流を反映しています。
リターナブル包装市場を牽引する主要企業
- Brambles
- Schoeller Allibert
- Orbis Corporation
- DS Smith
- Myers Industries
- Nefab Group
- Rehrig Pacific Company
- Schutz GmbH & Co. KGaA
- Vetropack Holding
- Amatech Inc.
リターナブル包装市場のセグメンテーション
- 製品タイプ別リターナブル包装市場のセグメンテーション:
- リターナブルコンテナ
- プラスチック製コンテナ
- 再利用可能なクレート
- 折りたたみ式コンテナ
- 金属製コンテナ
- スチール製ビン
- アルミニウム製コンテナ
- 木製コンテナ
- パレットボックス
- ヘビーデューティークレート
- プラスチック製コンテナ
- リターナブルパレット
- プラスチックパレット
- ネスタブルパレット
- ラック対応パレット
- 木製パレット
- 標準パレット
- ブロックパレット
- 金属製パレット
- スチールパレット
- アルミニウムパレット
- プラスチックパレット
- リターナブルダンネージ
- ダンネージバッグ
- エアバッグ
- 隙間充填・保護材
- 保護用インサート
- 発泡インサート
- カスタム成形インサート
- ダンネージバッグ
- リターナブルドラムおよびバレル
- プラスチック製ドラム
- HDPE製ドラム
- 化学薬品貯蔵
- 金属製ドラム
- スチール製ドラム
- 工業用液体
- プラスチック製ドラム
- リターナブルコンテナ
- 素材タイプ別リターナブル梱包市場:
- プラスチック
- ポリプロピレン(PP)
- 軽量
- 耐久性
- 高密度ポリエチレン(HDPE)
- 耐薬品性
- 工業用
- ポリプロピレン(PP)
- 金属
- スチール
- 高強度
- 重荷重用途
- アルミニウム
- 軽量
- 耐食性
- スチール
- 木材
- 針葉樹
- コスト効率に優れる
- 汎用
- 広葉樹
- 高い耐久性
- 重荷重
- 針葉樹
- その他の素材
- 波形プラスチック
- 軽量パネル
- 再利用可能なシート
- 複合材料
- ハイブリッド構造
- 強度向上
- 波形プラスチック
- プラスチック
- 用途別に分類されたリターナブル包装市場:
- 自動車
- 部品取り扱い
- エンジン部品
- 車体部品
- 物流
- サプライチェーンの移動
- 組立ラインのサポート
- 部品取り扱い
- 食品・飲料
- 飲料用クレート
- ボトル輸送
- 乳製品
- 食品流通
- 生鮮食品
- 加工食品
- 飲料用クレート
- 小売およびEコマース
- 倉庫保管
- 在庫管理
- 仕分けシステム
- リバースロジスティクス
- 返品処理
- 再利用可能梱包のサイクル
- 倉庫保管
- 産業および製造
- 資材運搬
- バルク材料
- 中間財
- 保管ソリューション
- 倉庫保管
- 生産ライン
- 資材運搬
- 医薬品
- 医薬品流通
- コールドチェーン梱包
- 無菌輸送
- 医療機器
- 再利用可能コンテナ
- 保護梱包
- 医薬品流通
- 自動車
- 包装タイプ別リターナブル包装市場:
- 硬質包装
- コンテナおよびビン
- 積み重ね可能なコンテナ
- バルクビン
- パレット
- 標準パレット
- 特注パレット
- コンテナおよびビン
- 柔軟包装
- ダンネージバッグ
- エアクッション
- 隙間充填材
- リターナブルバルクバッグ
- FIBC
- ヘビーデューティーバッグ
- ダンネージバッグ
- モジュラー包装
- 折りたたみ式システム
- 折りたたみ式コンテナ
- 省スペース設計
- カスタムモジュラーユニット
- 業界特化型
- 構成可能なシステム
- 折りたたみ式システム
- 硬質包装
- 最終用途産業別に分類されたリターナブル梱包市場:
- 自動車産業
- 車両製造
- 組立ライン
- 部品輸送
- アフターマーケット
- スペアパーツ
- サービスロジスティクス
- 車両製造
- 食品・飲料産業
- 飲料メーカー
- ボトル流通
- 乳製品のサプライチェーン
- 食品加工
- 生鮮食品物流
- 冷蔵倉庫
- 飲料メーカー
- 小売業界
- Eコマースプラットフォーム
- 注文処理
- 返品管理
- スーパーマーケット
- 在庫管理
- 物流センター
- Eコマースプラットフォーム
- 産業部門
- 製造拠点
- 資材運搬
- 生産支援
- 物流事業者
- 倉庫
- 輸送
- 製造拠点
- 医療業界
- 製薬会社
- 医薬品流通
- コールドチェーン物流
- 病院
- 医療用品
- 滅菌包装
- 製薬会社
- 自動車産業
- 地域別リターナブル包装市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格ノート
業界誌、専門誌、アナリスト・ブリーフ
会議議事録、ウェビナー、セミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク (一次データ)
主な収集手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
社会・コミュニティとの交流
対象となるステークホルダー
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データの取得および取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証および監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(製品タイプ別)
はじめに/主な調査結果
2021年から2025年までの製品タイプ別市場規模(百万米ドル)の過去データ分析
製品タイプ別 現在および将来の市場規模(価値、百万米ドル)の分析および予測、2026年から2036年
リターナブルコンテナ
プラスチック製コンテナ
再利用可能クレート
折りたたみ式コンテナ
金属製コンテナ
スチール製ビン
アルミニウム製コンテナ
木製コンテナ
パレットボックス
ヘビーデューティークレート
リターナブルパレット
プラスチックパレット
ネスタブルパレット
ラック対応パレット
木製パレット
標準パレット
リターナブルダンネージ
ダンネージバッグ
エアバッグ
製品タイプ別前年比成長傾向分析(2021年~2025年)
製品タイプ別、2026年から2036年までの絶対額(米ドル)の市場機会分析
素材タイプ別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
素材タイプ別、2021年から2025年までの過去市場規模(百万米ドル)の分析
素材別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
プラスチック
ポリプロピレン(PP)
軽量
耐久性
高密度ポリエチレン(HDPE)
耐薬品性
産業用
金属
鋼
高強度
重負荷用途
アルミニウム
軽量
木材
針葉樹
コスト効率に優れた
汎用用途
広葉樹
高い耐久性
その他の材料
波形プラスチック
軽量パネル
再利用可能なシート
複合材料
ハイブリッド構造
2021年から2025年までの材料種別における前年比成長傾向分析
2026年から2036年までの材料種別における絶対的な市場機会分析
用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
用途別 2021年から2025年までの過去の市場規模(百万米ドル)分析
用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
自動車
部品ハンドリング
エンジン部品
車体部品
物流
サプライチェーンの移動
組立ラインのサポート
食品・飲料
飲料用クレート
ボトル輸送
乳製品
食品流通
生鮮食品
小売・Eコマース
倉庫保管
在庫管理
仕分けシステム
リバースロジスティクス
返品処理
産業・製造
資材運搬
バルク資材
中間財
保管ソリューション
倉庫保管
医薬品
医薬品流通
コールドチェーン包装
無菌輸送
医療機器
再利用可能コンテナ
用途別前年比成長傾向分析(2021年~2025年)
用途別絶対市場規模分析(2026年~2036年)
包装タイプ別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
包装タイプ別 2021年から2025年までの過去市場規模(百万米ドル)分析
包装タイプ別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
硬質包装
コンテナおよびビン
積み重ね可能なコンテナ
バルクビン
パレット
標準パレット
特注パレット
軟質包装
ダンネージバッグ
エアクッション
隙間充填材
リターナブル・バルクバッグ
FIBC
モジュラー包装
折りたたみ式システム
折りたたみ可能なコンテナ
省スペース設計
特注モジュラー包装(単位:百万米ドル)
業界別
包装タイプ別前年比成長トレンド分析(2021年~2025年)
包装タイプ別絶対的市場機会分析(2026年~2036年)
最終用途産業別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
過去の市場規模(価値)
(百万米ドル) 最終用途産業別分析(2021年~2025年)
最終用途産業別 現在および将来の市場規模(価値)(百万米ドル)の分析および予測(2026年~2036年)
自動車産業
車両製造
組立ライン
部品輸送
アフターマーケット
スペアパーツ
サービス物流
食品・飲料産業
飲料メーカー
ボトル流通
乳製品サプライチェーン
食品加工
生鮮食品物流
小売業界
Eコマースプラットフォーム
注文履行
返品管理
スーパーマーケット
在庫管理
産業部門
製造額(百万米ドル)
資材運搬
生産支援
物流事業者
倉庫業
医療業界
製薬会社
医薬品流通
コールドチェーン物流
病院
医療用品
最終用途産業別前年比成長傾向分析(2021年~2025年)
最終用途産業別絶対市場規模分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
米国
カナダ
メキシコ
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
市場魅力度分析
国別
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
主なポイント
ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の推移分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ諸国
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
市場魅力度分析
国別
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
市場魅力度分析
国別
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
市場魅力度分析
国別
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
主なポイント
東アジア市場分析 2021年から2025年および2026年から2036年の予測、国別
市場分類別過去市場規模(百万米ドル)の傾向分析、2021年から2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
中国
日本
韓国
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
市場魅力度分析
国別
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
主なポイント
南アジアおよび太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
市場魅力度分析
国別
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
主なポイント
中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
中東・アフリカのその他の地域
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
市場魅力度分析
国別
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
カナダ
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
メキシコ
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
ブラジル
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
チリ
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
ドイツ
価格分析
市場シェア分析、2025年
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
英国
価格分析
市場シェア分析、2025年
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
イタリア
価格分析
市場シェア分析、2025年
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
スペイン
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
フランス
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
インド
価格分析
市場シェア分析、2025年
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
ASEAN
価格分析
市場シェア分析、2025年
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
オーストラリア・ニュージーランド
価格分析
市場シェア分析、2025年
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
中国
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
日本
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
韓国
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
ロシア
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
ポーランド
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装形態別
最終用途産業別
ハンガリー
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装形態別
最終用途産業別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装形態別
最終用途産業別
トルコ
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
南アフリカ
価格分析
市場シェア分析(2025年)
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品タイプ別
素材タイプ別
用途別
包装タイプ別
最終用途産業別
競合分析
競合の詳細分析
ブランブルズ
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
シェラー・アリベール
オービス・コーポレーション
DSスミス
マイヤーズ・インダストリーズ
ネファブ・グループ
レリグ・パシフィック・カンパニー
シュッツ GmbH & Co. KGaA
ヴェトロパック・ホールディング
アマテック社
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:製品タイプ別世界市場規模(百万米ドル)予測、2021年~2036年
表3:素材別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:包装形態別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:最終用途産業別世界市場規模(百万米ドル)予測、2021年~2036年
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:製品タイプ別北米市場規模(百万米ドル)予測、2021年~2036年
表9:北米市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表10:北米市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表11:北米市場規模(百万米ドル)の予測(包装形態別、2021年~2036年)
表12:2021年から2036年までの北米市場規模(百万米ドル)の最終用途産業別予測
表13:2021年から2036年までのラテンアメリカ市場規模 (百万米ドル)の国別予測(2021年~2036年)
表14:ラテンアメリカ市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の素材タイプ別予測(2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の包装形態別予測(2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表19:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:西ヨーロッパの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表21:西ヨーロッパの市場規模(百万米ドル)の素材タイプ別予測(2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の包装形態別予測(2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表27:東ヨーロッパの市場規模(百万米ドル)の素材タイプ別予測(2021年~2036年)
表28:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表29:東ヨーロッパの市場規模(百万米ドル)の包装形態別予測(2021年~2036年)
表30:東ヨーロッパの市場規模(百万米ドル)の最終用途産業別予測(2021年~2036年)
表31:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表32:東アジアの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
表33:東アジアの市場規模(百万米ドル)の素材タイプ別予測(2021年~2036年)
表34:東アジアの市場規模(百万米ドル)の用途別予測、2021年~2036年
表35:東アジアの市場規模(百万米ドル)の包装形態別予測、2021年~2036年
表36:東アジアの市場規模
(百万米ドル)最終用途産業別予測、2021年~2036年
表37:南アジア・太平洋地域の市場規模(百万米ドル)国別予測、2021年~2036年
表38:南アジア・太平洋地域の市場規模(百万米ドル)製品タイプ別予測、2021年~2036年
表39:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の素材別予測
表40:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
表41:南アジア・太平洋地域の市場規模(百万米ドル)の予測(包装タイプ別、2021年~2036年)
表42:南アジア・太平洋地域の市場規模(百万米ドル)の予測(最終用途産業別、2021年~2036年)
表43:中東・アフリカ地域の市場規模 (百万米ドル)の予測(国別、2021年~2036年)
表44:中東・アフリカ市場の市場規模(百万米ドル)の予測(製品タイプ別、2021年~2036年)
表45:中東・アフリカ市場の市場規模(百万米ドル)の予測(素材タイプ別、2021年~2036年)
表46: 中東・アフリカ市場の市場規模(百万米ドル):用途別予測、2021年~2036年
表47:中東・アフリカ市場の市場規模(百万米ドル):包装形態別予測、2021年~2036年
表48:中東・アフリカ市場の市場規模(百万米ドル):最終用途産業別予測、2021年~2036年
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:製品タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
図4:製品タイプ別世界市場の前年比成長率比較(2026年~2036年)
図5:製品タイプ別世界市場の魅力度分析
図6:素材タイプ別世界市場シェアおよびBPS分析(2026年および2036年)
図7:素材別世界市場の前年比成長率比較(2026年~2036年)
図8:素材別世界市場の魅力度分析
図9:用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:用途別世界市場の前年比成長率比較(2026年~2036年)
図11:用途別世界市場の魅力度分析
図12:包装タイプ別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図13:包装タイプ別世界市場の前年比成長率比較(2026年~2036年)
図14:包装タイプ別の世界市場の魅力度分析
図15:最終用途産業別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図16:最終用途産業別の世界市場の前年比成長率比較(2026年~2036年)
図17:最終用途産業別の世界市場魅力度分析
図18:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図19:地域別世界市場の前年比成長率比較(2026年~2036年)
図20:地域別世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
図24:東ヨーロッパ市場における2026年から2036年までの追加収益機会(ドル)
図25:東アジア市場における2026年から2036年までの追加収益機会(ドル)
図26:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図28:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
図29:北米市場における製品タイプ別市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場における製品タイプ別前年比成長率の比較(2026年から2036年)
図31:北米市場における製品タイプ別の市場魅力度分析
図32:北米市場における素材別市場シェアおよびBPS分析(2026年および2036年)
図33:北米市場における素材別前年比成長率の比較(2026年から2036年)
図34:北米市場における素材別市場魅力度分析
図35:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図36:用途別北米市場の前年比成長率比較(2026年から2036年)
図37:用途別北米市場の魅力度分析
図38:北米市場における包装タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図39:北米市場における包装タイプ別の前年比成長率比較(2026年から2036年)
図40:北米市場における包装タイプ別の市場魅力度分析
図41:北米市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
図42:北米市場における最終用途産業別の前年比成長率比較(2026年から2036年)
図43:北米市場における最終用途産業別の市場魅力度分析
図44:国別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
図45:製品タイプ別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
図46:製品タイプ別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図47:
製品タイプ別ラテンアメリカ市場の魅力度分析図48:ラテンアメリカ市場における素材タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)図49:ラテンアメリカ市場における素材タイプ別の前年比成長率比較(2026年~2036年)図50:ラテンアメリカ市場における素材別魅力度分析図51:ラテンアメリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)図52:ラテンアメリカ市場における用途別前年比成長率比較(2026年~2036年)図53:ラテンアメリカ市場における用途別魅力度分析図54:ラテンアメリカ市場における包装タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)図55:ラテンアメリカ市場における包装タイプ別の前年比成長率比較(2026年~2036年)図56:ラテンアメリカ市場における包装タイプ別の市場魅力度分析図57:ラテンアメリカ市場における最終用途産業別市場価値シェアおよびBPS分析(2026年および2036年)図58:ラテンアメリカ市場における最終用途産業別の前年比成長率比較(2026年から2036年)図59: 最終用途産業別ラテンアメリカ市場の魅力度分析図60:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)図61:西ヨーロッパ市場における製品タイプ別市場価値シェアおよびBPS分析(2026年および2036年)図62:西ヨーロッパ市場における製品タイプ別の前年比成長率比較(2026年~2036年)図63:製品タイプ別西ヨーロッパ市場の魅力度分析図64:素材タイプ別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)図65:素材タイプ別西ヨーロッパ市場の前年比成長率比較(2026年から2036年)図66:素材タイプ別西ヨーロッパ市場の魅力度分析図67:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)図68:西ヨーロッパ市場における用途別前年比成長率の比較(2026年から2036年)図69:用途別 西ヨーロッパ市場の魅力度分析図70:包装タイプ別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)図71:包装タイプ別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)図72:西ヨーロッパ市場における包装タイプ別の市場魅力度分析図73:西ヨーロッパ市場における最終用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)図74:西ヨーロッパ市場における最終用途産業別の前年比成長率比較(2026年~2036年)図75:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)図77:東ヨーロッパ市場における製品タイプ別市場価値シェアおよびBPS分析(2026年および2036年)図78:東ヨーロッパ市場における製品タイプ別の前年比成長率比較(2026年から2036年)図79:製品タイプ別の東ヨーロッパ市場の魅力度分析図80:素材タイプ別の東ヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)図81:素材タイプ別の東ヨーロッパ市場の前年比成長率比較(2026年から2036年)図82:素材タイプ別の東ヨーロッパ市場の魅力度分析図83:東欧市場における用途別市場シェアおよびBPS分析(2026年および2036年)図84:東欧市場における用途別前年比成長率の比較(2026年から2036年)図85:用途別 東欧市場の魅力度分析図86:包装タイプ別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)図87:包装タイプ別 東欧市場の前年比成長率比較(2026年~2036年)図88:包装タイプ別 東欧市場の魅力度分析図89:東欧市場における最終用途産業別市場シェアおよびBPS分析(2026年および2036年)図90:東欧市場における最終用途産業別の前年比成長率比較(2026年から2036年)図91:東欧市場における最終用途産業別の市場魅力度分析図92:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)図93:東アジア市場における製品タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)図94:東アジア市場における製品タイプ別の前年比成長率比較(2026年~2036年)図95:東アジア市場における製品タイプ別の市場魅力度分析図96:東アジア市場における素材タイプ別の市場シェアおよびBPS分析(2026年および2036年)図97:東アジア市場における素材別前年比成長率の比較(2026年~2036年)図98:東アジア市場における素材別の魅力度分析図99:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)図100:東アジア市場における用途別前年比成長率の比較(2026年~2036年)図101:東アジア市場における用途別の魅力度分析図102:東アジア市場における包装タイプ別の市場シェアおよびBPS分析(2026年および2036年)図103:東アジア市場における包装タイプ別の前年比成長率比較(2026年~2036年)図104:東アジア市場における包装タイプ別の市場魅力度分析図105:東アジア市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における最終用途産業別前年比成長率の比較(2026年~2036年)
図107:東アジア市場における最終用途産業別の市場魅力度分析
図108:南アジアおよび太平洋地域の市場における国別市場シェアおよびBPS分析(2026年および2036年)
図109:南アジアおよび太平洋地域の市場における製品タイプ別市場シェアおよびBPS分析(2026年および2036年)
図110:南アジアおよび太平洋地域の市場における製品タイプ別前年比成長率の比較(2026年から2036年)
図111:南アジア・太平洋地域の市場魅力度分析(製品タイプ別)
図112:南アジア・太平洋地域の市場価値シェアおよびBPS分析(素材タイプ別、2026年および2036年)
図113:南アジア・太平洋地域の市場前年比成長率比較(素材タイプ別、2026年から2036年)
図114:南アジア・太平洋市場における素材種別ごとの市場魅力度分析
図115:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図117:用途別 南アジア・太平洋市場の魅力度分析
図118:包装タイプ別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図119:南アジア・太平洋市場における包装タイプ別の前年比成長率比較(2026年~2036年)
図120:南アジア・太平洋市場における包装タイプ別の市場魅力度分析
図121:南アジア・太平洋市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
図122:南アジア・太平洋市場における最終用途産業別の前年比成長率比較(2026年~2036年)
図123:最終用途産業別 南アジア・太平洋地域の市場魅力度分析
図124:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図125:製品タイプ別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場における製品タイプ別の前年比成長率比較(2026年~2036年)
図127:中東・アフリカ市場における製品タイプ別の市場魅力度分析
図128:中東・アフリカ市場における素材タイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における素材別前年比成長率の比較(2026年~2036年)
図130:中東・アフリカ市場における素材種別ごとの市場魅力度分析図131:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)図132:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)図133:用途別中東・アフリカ市場の魅力度分析図134:包装タイプ別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)図135:包装タイプ別中東・アフリカ市場の前年比成長率比較(2026年~2036年)図136:包装タイプ別の中東・アフリカ市場の魅力度分析図137:最終用途産業別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)図138:中東・アフリカ市場における最終用途産業別の前年比成長率比較(2026年~2036年)図139:中東・アフリカ市場における最終用途産業別の市場魅力度分析図140:世界市場 – ティア構造分析図141:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









