市場規模と予測:
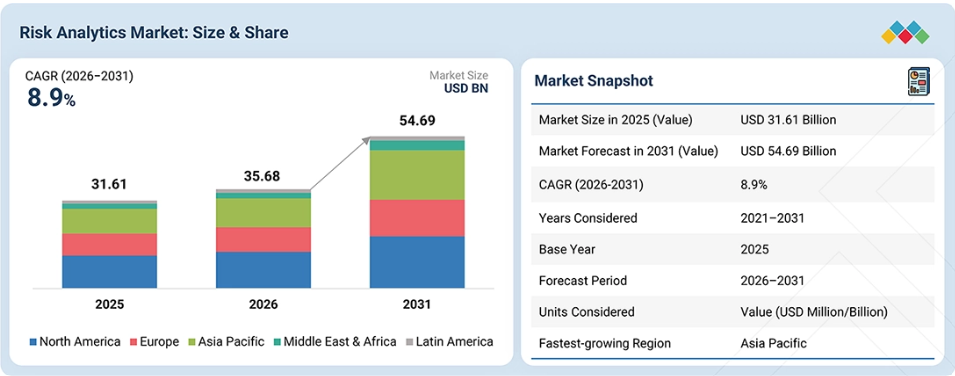
2025年の市場規模:316.1億米ドル
2026年の予測市場規模:356.8億米ドル
2031年の予測市場規模:546.9億米ドル
成長率(2026年~2031年):年平均成長率(CAGR)8.9%2025年から2031年までのデータが利用可能です
主要な市場動向とインサイト
- 最大の地域:北米
- 成長要因:サイバー脅威の増加、規制の強化、ビッグデータの導入、およびリアルタイムのリスクインサイトへの需要
- 最新の動向:AIを活用した予測モデリング、クラウドの導入、ESGコンプライアンス、およびサイバーリスク管理
- 主要な機会:不正検知、予測分析、コンプライアンスの自動化、およびサイバーリスクの軽減
- AIの影響:AIは、予測リスクモデリング、自動化された不正検知、リアルタイム監視、および迅速な意思決定を可能にすることで、リスク分析市場を変革しています。
- 主要企業:IBM(米国)、Oracle(米国)、FIS(米国)、Moody’s Analytics(米国)、Lockton(米国)、Marsh McLennan(米国)、SAS Institute(米国)
主なポイント
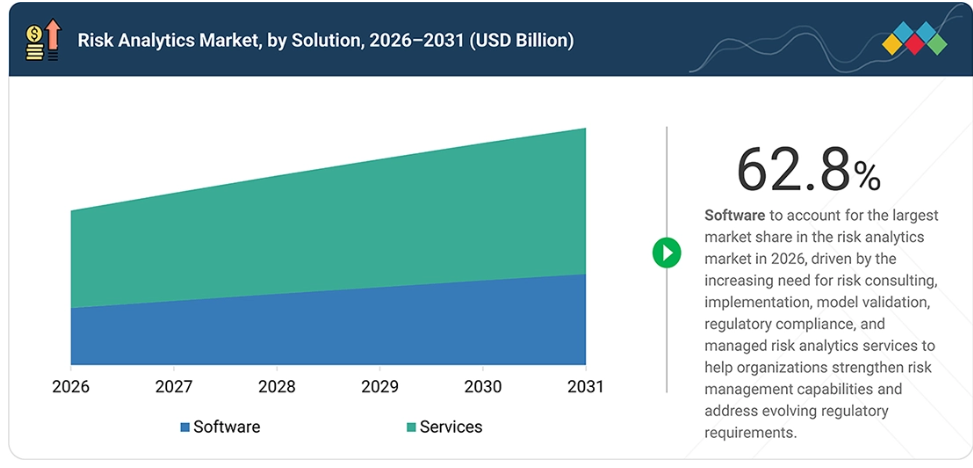
2026年には、北米が37.01%という最大の地域シェアを占めると推定されています。
2026年には、ソフトウェアがリスク分析市場の37.2%を占めると推定されています。
テクノロジーリスクセグメントは、2026年から2031年にかけて年平均成長率(CAGR)11.4%という最も高い成長率を記録すると予想されています。
ヘルスケア・ライフサイエンス分野は、予測期間を通じて最も高い成長率を示すと予想されます。
マーシュ・マクレナン、フュージョン・リスク・マネジメント、PWCは、リスクデータ管理、信用リスク評価、予測モデリング、規制報告、不正検知、およびエンタープライズ・リスク管理にわたる機能を提供する、注目すべきリスク分析プラットフォームベンダーです。
デロイト、IBM、KPMG、オラクル、FIS、ムーディーズ・アナリティクスは、与信決定、エンティティおよびネットワークリスク分析、不正防止、金融犯罪の検知、エンタープライズ・リスク管理、サードパーティのサイバーリスク評価などの分野に焦点を当てた、注目すべき専門ソリューションベンダーです。
リスク分析市場は、従来のリスク評価手法から、継続的なリスク監視と情報に基づいた意思決定を支援する、統合されたデータ駆動型の分析プラットフォームへの移行によって、その様相を変えつつあります。予測分析、人工知能、機械学習、定量的リスクモデリング、ストレステスト、および自動化されたリスク検知の採用が拡大していることで、組織は潜在的なリスクを特定し、その発生確率や影響を評価し、リスク軽減戦略を改善することが可能になっています。
同時に、AIや機械学習は、自動化された異常検知、予測モデリング、インテリジェントなワークフローを通じて、より高度なリスク分析を支えており、統合データプラットフォームは、財務データ、取引データ、業務データ、および外部データを統合しています。もう一つの重要な変化は、与信評価、不正検知、規制コンプライアンス、サイバーセキュリティ、保険リスクモデリング、および企業リスク管理といった分野におけるリスク分析の適用拡大です。これらの分野では、専門的な分析機能により、リスクの可視性を高め、タイムリーな介入を支援し、リスク情報を踏まえた意思決定を強化することができます。
顧客の顧客に影響を与えるトレンドと変革
このトレンドと変革のフレームワークは、リスク分析市場が、従来のリスク評価、手動による報告、孤立した分析ツールから、統合型リスク分析プラットフォーム、専門的なリスクソリューション、リアルタイムのリスクモニタリング、AIを活用した意思決定支援システムへと移行していることを浮き彫りにしています。収益機会は、財務データ、取引データ、業務データ、外部データを、予測モデリング、シナリオ分析、ストレステスト、自動化されたリスク検出と組み合わせたソリューションへと、ますますシフトしつつあります。
リスク分析は、組織が新たなエクスポージャーの特定、潜在的な損失の評価、不審な活動の検知、規制コンプライアンスの強化、およびリスク軽減戦略の改善を支援する役割をますます果たすようになっているため、そのビジネスへの影響はリスク測定の枠を超えています。したがって、リスク分析は、事後的な報告から、証拠に基づいた意思決定を支援し、組織がリスク管理戦略を長期的に監視・改善することを可能にする、予測的かつ継続的でAIを活用したリスクインテリジェンスへと進化しています。
市場の動向
推進要因:サイバー脅威の増加と規制遵守要件の強化
ランサムウェア、データ漏洩、フィッシング、なりすましなどのサイバー脅威が頻発し、その手口も高度化していることから、高度なリスク分析ソリューションへの需要が高まっています。組織はこれらのソリューションを活用して、脆弱性の特定、不審な活動の検知、潜在的な財務的・業務上の損失の評価、および新たな脅威の監視を行っています。さらに、金融サービスをはじめとする各業界における規制要件の強化に伴い、体系的なリスク評価、報告、およびコンプライアンス監視の必要性が高まっています。
抑制要因:リスク分析プラットフォームの導入および統合にかかる高コスト
リスク分析プラットフォームの導入には、ソフトウェア、インフラ、データ統合、カスタマイズ、および従業員研修への多額の投資が必要となる場合があります。これらのプラットフォームを既存のレガシーシステムと統合すると、コストがさらに増加するため、予算が限られている中小企業にとっては導入が困難となります。
機会:予測的リスク評価と自動化された意思決定に向けたAIおよび機械学習の導入
AIおよび機械学習の導入により、リスク分析プロバイダーは、潜在的なリスクを特定し、異常なパターンを検知し、より迅速な意思決定を支援する予測モデルを開発する機会が生まれます。これらの技術は、組織が不正検知を改善し、信用リスクやオペレーショナルリスクを評価し、リスクの監視および評価プロセスを自動化するのに役立ちます。
課題:AI駆動型リスクモデルにおけるモデルリスク、アルゴリズムのバイアス、説明可能性の欠如
AI駆動型リスクモデルは、不完全、古くなった、あるいは代表性のないデータを用いて学習された場合、不正確な予測や偏った結果を生み出す可能性があります。また、説明可能性が限られていると、特に規制の厳しい業界において、組織がモデルの決定を理解したり正当化したりすることが困難になる場合があります。したがって、プロバイダーは、信頼性の高いリスク評価を確保するために、モデルの検証、データ品質、透明性、および継続的なモニタリングに注力する必要があります。
市場エコシステム
リスク分析エコシステムは、金融リスク評価、規制コンプライアンス、エンタープライズ・リスク管理、およびオペレーショナル・リスクのモニタリングを支援する、多様なソフトウェアおよびサービスプロバイダーで構成されています。リスク分析ソフトウェアには、Quantifi、ZestyAI、Risk Edge Solutions、Spin Analyticsによるリスク計算エンジン、Kyvos、Etiometry、Moody’s Analytics、Quantexaによるリスク報告・分析ツール、そしてRiskonnect、Fusion Risk Management、Onspring、Z2Dataによるダッシュボード分析およびリスク管理プラットフォームが含まれます。
ガバナンス、リスク、コンプライアンス(GRC)ソリューションは、ServiceNow、Onspring、Diligent、Archerが提供しており、一方、エンタープライズ・リスク管理およびサードパーティ・リスク管理機能は、MetricStream、RiskVille、CubeLogic、ProcessUnity、Interos、OneTrust、CENTRLが提供しています。サービスエコシステムには、デロイト、KPMG、PwC、マーシュ・マクレナン、CRISIL、Aon、SafetyCultureなどの企業が提供する、コンサルティング、リスク評価およびアドバイザリー、インシデント対応および危機管理、トレーニングおよびサポートといったプロフェッショナルサービスが含まれます。
マネージドサービスには、リスク分析、規制コンプライアンス、サイバーセキュリティリスク管理、財務・会計サービス、および法務サービスが含まれており、プロバイダーには、RiskOptics、IBM、FIS、Sprinto、LogicManager、OneTrust、Archer、EY、Milliman、Validus、Diligent、およびPwCなどが挙げられます。全体として、このエコシステムは、専門的なソフトウェアプラットフォームとプロフェッショナルサービスおよびマネージドサービスを組み合わせることで、業界を問わず、リスクの特定、測定、報告、軽減、および規制コンプライアンスを支援しています。
市場セグメント
リスク分析市場:提供形態別
AIを活用した予測分析、自動化された不正検知、リアルタイムのリスク監視、および規制報告ツールの導入拡大を背景に、ソフトウェアはリスク分析市場において最も急速に成長するセグメントになると予想されています。各組織は、大量のデータを処理し、新たなリスクを特定し、意思決定を改善し、リスク評価を自動化するために、リスク分析ソフトウェアへの投資を進めています。エンタープライズシステムとの統合や、スケーラブルでデータ駆動型のリスク管理プラットフォームへの需要が、ソフトウェアの導入をさらに後押ししています。
リスク分析市場:導入形態別
クラウド導入は、そのスケーラビリティ、柔軟なコンピューティングリソース、および複数のソースからのデータを統合する能力に支えられ、2026年にはリスク分析市場において大きなシェアを占めると予想されています。クラウドベースのプラットフォームにより、組織は大量の財務データや業務データを処理し、分析モデルを展開し、分散した事業運営全体にわたるリスク指標を監視することが可能になります。また、AIを活用した分析をサポートし、大規模なオンプレミスインフラの必要性を低減することもできます。しかし、データセキュリティ、プライバシー要件、規制上の義務、およびレガシーシステムとの統合は、導入の決定に影響を与える重要な考慮事項であり続けています。
リスク分析市場:リスク種別別
サイバーセキュリティ上の脅威の増加、データ漏洩、クラウドの導入、およびAIやデジタル技術の利用拡大を背景に、テクノロジーリスクはリスク分析市場において最も急速に成長するセグメントになると予想されています。組織は、脆弱性の特定、サイバー脅威の監視、サードパーティのテクノロジーリスクの評価、およびITレジリエンスの強化を目的として、テクノロジーリスク分析を導入しています。規制要件の強化や継続的なリスク監視の必要性により、テクノロジーリスクの特定、評価、軽減を支援するソリューションへの需要はさらに高まっています。
リスク分析市場:業種別
BFSI(銀行・金融・保険)セクターは、信用リスク評価、不正防止、市場リスクのモニタリング、流動性管理、および規制遵守に対する広範なニーズがあるため、2026年にはリスク分析市場において最大のシェアを占めると予想されています。銀行、保険会社、および金融サービスプロバイダーは、膨大な量の金融データや顧客データを処理し、分析を活用してエクスポージャーの評価、不審な取引の検知、潜在的な損失の評価を行い、融資や投資の意思決定を支援しています。規制上の報告要件や、金融リスクの継続的なモニタリングの必要性も、BFSIセクター全体におけるリスク分析ソリューションへの需要をさらに後押ししています。
地域
2026年には、北米がリスク分析市場を牽引し、売上高の最大のシェアを占めると予想されています
2026年には、北米がリスク分析市場で最大のシェアを占めると予想されています。同地域の市場での地位は、老舗金融機関の存在、規制要件、および先進的なリスク管理技術の導入によって支えられています。銀行、保険、資本市場、その他の業界にわたる組織が、信用リスク評価、不正検知、市場リスクのモニタリング、規制遵守、およびオペレーショナルリスク管理のためにリスク分析を活用しています。
米国は、その金融サービス産業の規模と、リスク測定および報告に関する要件を通じて、同地域の需要に大きく寄与しています。人工知能、機械学習、クラウドベースの分析、予測モデリングの導入により、新たなエクスポージャーの特定や潜在的な損失の評価に向けたリスク分析の活用が拡大しています。また、ムーディーズ・アナリティクス、FICO、SASインスティテュート、IBM、オラクル、ベリスク・アナリティクスといったプロバイダーの存在も、北米全域におけるリスクデータ、分析モデル、リスク管理ソリューションの入手可能性を支えています。
リスク分析市場:企業評価マトリックス
リスク分析カテゴリーにおいて、ムーディーズ・アナリティクスは「スター企業」に、デロイトは「新興リーダー」に位置づけられています。ムーディーズ・アナリティクスの強固な地位は、信用リスクモデリング、経済予測、ストレステスト、財務データ、および規制コンプライアンスの能力によって支えられており、これらは金融機関や企業がエクスポージャーを評価し、情報に基づいたリスク判断を行うのに役立っています。
同社の分析ソリューションは、与信ポートフォリオ管理、リスク測定、シナリオ分析、および規制報告をサポートしています。デロイトは、リスクアドバイザリー、エンタープライズ・リスク管理、金融リスクコンサルティング、規制コンプライアンス、サイバーセキュリティ・リスク管理、およびAIを活用した分析を通じて、その地位を強化しています。同社の能力は、組織が新たなリスクを特定し、潜在的な損失を評価し、リスクガバナンスを改善し、分析的知見を経営判断に統合するのに役立ちます。両社ともデータ駆動型のリスク管理の導入に貢献しており、ムーディーズ・アナリティクスは専門的な金融リスクインテリジェンスを重視し、デロイトはより広範なリスクコンサルティングおよび導入サービスを提供しています。
主要市場プレイヤー
Moody’s Analytics (U.S.)
FIS (U.S.)
Willis Towers Watson Plc (UK)
SAP (Germany)
IBM (U.S.)
Oracle (U.S.)
ServiceNow (U.S.)
Deloitte (UK)
Verisk Analytics (U.S.)
SAS Institute (U.S.)
Milliman (U.S.)
OneTrust (U.S.)
MetricStream (U.S.)
Diligent (U.S.)
Accenture (Ireland)
最近の動向
2026年10月:ムーディーズ・アナリティクスとオールビュー・システムズは、プライベート・クレジットにおける借り手の財務悪化の初期兆候を特定するために設計された信用リスクモデルを発表しました。このモデルは、借り手のリスク評価を支援し、プライベート・クレジットの投資家が信用状態の悪化の可能性を特定するのに役立ちます。
2026年9月:オラクル・ファイナンシャル・サービスは、金融犯罪調査のためのエージェント型AI機能を組み込んだ「Oracle Nexus Case Flow」および「Oracle Nexus Reach」の提供を開始し、金融犯罪およびコンプライアンス管理のポートフォリオを拡充しました。これらのソリューションは、事案の予備調査を自動化し、関連情報を統合することで、金融機関が不審な活動を特定し、人間の監督を維持しつつ、より一貫性のある調査判断を下せるよう支援します。
2026年8月:ムーディーズは、Credit Model Context Protocol(MCP)サーバーを通じて、自社の信用格付け、リサーチ、およびエンティティ・インテリジェンスを、Google Cloudの「Gemini Enterprise for Financial Services」に統合しました。この統合により、金融専門家は、信用分析、取引相手先の評価、およびエンティティスクリーニングのためのAI支援ワークフロー内で、ムーディーズのリスクインテリジェンスに直接アクセスできるようになります。
2026年6月:ServiceNowとアクセンチュアは、ServiceNow AI Platformを基盤としたマネージドセキュリティサービスと、レガシーシステムからServiceNowへの移行を自動化するAI搭載ソリューションで構成される共同ソリューションを発表しました。このソリューションは、移行の複雑さに対処し、サイバーセキュリティリスク管理を支援することで、企業のリスク管理の近代化を目指しています。
2026年3月:Orange社は、グローバルなガバナンス・リスク・コンプライアンス(GRC)の導入にIBM OpenPagesを採用しました。この契約により、Orange社の事業全体において、リスクおよびコンプライアンスの一元管理、ワークフローの自動化、AIを活用した機能、ならびにリアルタイムのレポート作成が実現されます。
1 はじめに 33
1.1 本調査の目的 33
1.2 市場の定義 33
1.2.1 対象範囲および除外項目 34
1.3 市場の範囲 35
1.3.1 市場のセグメンテーション 35
1.3.2 対象期間 36
1.4 対象通貨 36
1.5 ステークホルダー 36
1.6 変更点の概要 37
2 エグゼクティブ・サマリー 38
2.1 市場のハイライトと主要な洞察 38
2.2 主要な市場参加者:戦略的展開のマッピング 40
2.3 リスク分析市場における破壊的トレンド 41
2.4 高成長セグメント 42
2.5 地域別概要:市場規模、成長率、および予測 43
3 プレミアムインサイト 45
3.1 リスク分析市場における魅力的な機会 45
3.2 地域別リスク分析市場 46
3.3 提供形態別リスク分析市場 46
3.4 北米:リスク分析市場(提供形態および導入形態別) 47
3.5 リスク分析市場(地域別) 47
4 市場の概要と業界動向 48
4.1 はじめに 48
4.2 市場の動向 48
4.2.1 推進要因 49
4.2.1.1 サイバー脅威の増加が予測型リスク分析の需要を牽引 49
4.2.1.2 厳格な業界規制に対する政府のコンプライアンス強化 49
4.2.1.3 リスクインテリジェンスによる業務効率の最適化 49
4.2.1.4 クラウドベースのリスク分析ソリューションの導入拡大 50
4.2.2 制約要因 50
4.2.2.1 導入コストの高さと技術的な複雑さ 50
4.2.2.2 技術的な複雑さと、リスク分析をレガシーシステムに統合する際の困難さ 50 4.2.3 機会 51
4.2.3.1 予測的リスク評価および自動化された意思決定に向けたAIおよび機械学習の導入 51
4.2.3.2 業界固有のリスクモデルに対する需要の高まり 51
4.2.3.3 サプライチェーン業務における潜在的なリスクの積極的な評価および軽減の導入が急増しています 51
4.2.4 課題 52
4.2.4.1 AI駆動型リスクモデルにおけるモデルリスク、アルゴリズムのバイアス、および説明可能性の欠如 52
4.2.4.2 リスク管理分野における高度なスキルを持つ専門家の不足 52
4.3 未充足ニーズと未開拓領域 52
4.3.1 リスク分析市場における未充足ニーズ 53
4.3.2 未開拓領域におけるビジネスチャンス 54
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 55
4.4.1 相互に関連する市場 55
4.4.2 セクター横断的な機会 55
4.5 ティア1/2/3の主要企業による戦略的動き 56
4.5.1 ティア1/2/3の主要企業による戦略的動き 56
5 業界動向 57
5.1 リスク分析市場の変遷 57
5.2 ポーターの5つの力分析 58
5.2.1 新規参入の脅威 60
5.2.2 代替品の脅威 60
5.2.3 供給者の交渉力 60
5.2.4 購入者の交渉力 60
5.2.5 競合の激しさ 60
5.3 マクロ経済の見通し 61
5.3.1 はじめに 61
5.3.2 GDPの動向と予測 61
5.3.3 世界のリスク分析データ産業の動向 63
5.3.4 世界の人工知能産業の動向 63
5.4 サプライチェーン分析 64
5.5 エコシステム分析 66
5.5.1 リスク計算エンジン 68
5.5.2 リスク報告ツール 68
5.5.3 ダッシュボード分析 68
5.5.4 ガバナンス・リスク・コンプライアンス(GRC)ソフトウェア 68
5.5.5 エンタープライズ・リスク管理ソフトウェア 69
5.5.6 サードパーティ・リスク管理ツール 69
5.5.7 プロフェッショナルサービスプロバイダー 69
5.5.8 マネージドサービスプロバイダー 69
5.6 価格分析 69
5.6.1 提供サービス別価格データ 70
5.6.2 重点分野別価格データ 71
5.7 主要なカンファレンスおよびイベント(2026年~2027年) 72
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 73
5.8.1 顧客のビジネスに影響を与えるトレンド/ディスラプション 73
5.9 投資環境と資金調達シナリオ 74
5.10 ケーススタディ分析 75
5.10.1 Processunity社のTPRMプラットフォームを活用した、ICONの標準化されたサードパーティ・リスク管理 75
5.10.2 マスターカードが「サードパーティ・リスク監視プログラム」により、より安全な決済エコシステムを構築 75
5.10.3 ピレウス銀行が「QUANTIFI XVA」ソリューションを活用し、規制要件に対応 75
5.10.4 ベリスク・メープルクロフトのリスク分析サービスにおける「パワーマッピング」要素が、ビジネス上の意思決定の参考情報として活用されました 76
5.10.5 ある医療機関が、リゾルバーのインシデント管理ソリューションを活用してソーシャルメディアのリスクを低減しました 76
5.10.6 フィデリティがフュージョンのリスク管理プラットフォームを活用し、業務のレジリエンスを強化 76
5.11 2025年の米国関税がリスク分析市場に与える影響 77
5.11.1 はじめに 77
5.11.1.1 関税・通商政策の最新動向(2026年6月~8月) 77
5.11.2 主な関税率 78
5.11.3 価格への影響分析 79
5.11.3.1 戦略的転換と新たな動向 79
5.11.4 国・地域への影響 80
5.11.4.1 米国 80
5.11.4.2 中国 80
5.11.4.3 欧州 81
5.11.4.4 アジア太平洋地域(中国を除く) 81
5.11.5 最終用途産業への影響 81
6 技術の進歩、特許、イノベーション、および将来の応用 83
6.1 主要技術 83
6.1.1 人工知能(AI) 83
6.1.2 ビッグデータ 83
6.1.3 サイバーセキュリティ 83
6.2 補完的技術 84
6.2.1 クラウドコンピューティング 84
6.2.2 モノのインターネット(IoT) 84 6.3 関連技術 84
6.3.1 AR/VR 84
6.4 RPA 84
6.5 技術ロードマップ 85
6.6 特許分析 86
6.6.1 方法論 86
6.6.2 出願特許数(文書種別別) 86
6.6.3 イノベーションと特許出願 87
6.7 今後の展望と新たなユースケース 89
6.7.1 予測リスクインテリジェンスモデル 89
6.7.2 AIを活用したリスク評価および意思決定支援 90
6.7.3 サードパーティおよびサプライチェーンのリスク分析の台頭 90
6.7.4 サイバーセキュリティ、オペレーショナル・リスク、およびエンタープライズ・リスクの統合 90
6.7.5 規制インテリジェンスおよび継続的なコンプライアンス監視 90
7 規制環境 91
7.1 規制環境 91
7.1.1 規制機関、政府機関、およびその他の組織 91
7.1.2 規制の枠組み 95
7.1.2.1 北米 95
7.1.2.1.1 グラム・リーチ・ブライリー法(GLBA)(米国) 95
7.1.2.1.2 医療保険の相互運用性と説明責任に関する法律(HIPAA)(米国) 96
7.1.2.1.3 個人情報保護および電子文書法(PIPEDA)(カナダ) 96
7.1.2.1.4 デジタル憲章実施法(DCIA)/消費者プライバシー保護法(CPPA)(カナダ) 96
7.1.2.2 ヨーロッパ 97
7.1.2.2.1 一般データ保護規則(GDPR)(欧州連合) 97
7.1.2.2.2 連邦データ保護法(BDSG)(ドイツ) 97
7.1.2.2.3 フランスデータ保護法(Loi Informatique et Libertés)(フランス) 97
7.1.2.2.4 個人情報保護法(イタリア) 98
7.1.2.3 アジア太平洋地域 98
7.1.2.3.1 個人情報保護法(APPI)(日本) 98
7.1.2.3.2 1988年プライバシー法およびオーストラリア・プライバシー原則(APP)(オーストラリア) 98
7.1.2.3.3 個人データ保護法(PDPA)(シンガポール) 98
7.1.2.3.4 2023年デジタル個人データ保護法(DPDPA)(インド) 99
7.1.2.4 中東およびアフリカ 99
7.1.2.4.1 2021年個人データ保護に関する連邦法令第45号(PDPL)(UAE) 99
7.1.2.4.2 個人情報保護法(POPIA)(南アフリカ) 99
7.1.2.4.3 個人データ保護法(PDPL、2021年)(サウジアラビア) 99
7.1.2.5 ラテンアメリカ 100
7.1.2.5.1 ブラジル – 一般データ保護法(LGPD)(ブラジル) 100
7.1.2.5.2 民間事業者が保有する個人データの保護に関する連邦法(LFPDPPP)(メキシコ) 100
7.1.2.5.3 個人データ保護法(法律第25.326号)(アルゼンチン) 100
7.1.3 業界標準 100
8 顧客環境と購買行動 102
8.1 意思決定プロセス 102
8.2 主要なステークホルダーと購入基準 104
8.2.1 購買プロセスにおける主要なステークホルダー 104
8.2.2 購入基準 105
8.3 導入の障壁および内部的な課題 105
8.4 さまざまな業界のエンドユーザーにおける未充足ニーズ 106
9 提供内容別リスク分析市場 109
9.1 はじめに 110
9.1.1 提供内容:リスク分析市場の推進要因 110
9.2 ソフトウェア 112
9.2.1 タイプ別 112
9.2.1.1 リスク計算エンジン 113
9.2.1.1.1 データ駆動型の知見への依存度が高まる中、リスク計算エンジンは機械学習やAIを統合し、リスク軽減策を最適化しています 113
9.2.1.2 リスク報告ツール 114
9.2.1.2.1 リスクツールは、リスクに関する整理された構造化されたビューを提供することで、意思決定者が新たな問題を迅速に特定し、是正措置を講じることができるようにします 114
9.2.1.3 ダッシュボード分析 115
9.2.1.3.1 ダッシュボード分析により、リスク指標をリアルタイムで監視することが可能となり、リスク管理者や経営幹部はリスク状況の変化を即座に把握できます 115
9.2.1.4 ガバナンス、リスク、コンプライアンス(GRC)ソフトウェア 116
9.2.1.4.1 自動化されたワークフローとリアルタイムの追跡機能により、GRCソフトウェアは効率性を高め、より迅速な意思決定を可能にします 116
9.2.1.5 エンタープライズ・リスク・マネジメント(ERM)ソフトウェア 117
9.2.1.5.1 企業がますます複雑化する環境に直面する中、ERMソフトウェアは、リスクが効果的に管理されるよう確保することで、組織のレジリエンス向上に貢献します 117
9.2.1.6 サードパーティ・リスク管理(TPRM)ツール 118
9.2.1.6.1 TPRMツールは、詳細なレポートや文書を提供することで、コンプライアンス管理を強化します 118
9.2.1.7 その他 119
9.3 サービス 120
9.3.1 プロフェッショナル・サービス 121
9.3.1.1 コンサルティング・サービス 122
9.3.1.1.1 テクノロジーと戦略のギャップを埋めることで、コンサルティング・サービスは、企業がリスクを戦略的優位性へと転換し、コンプライアンスを向上させることを可能にします 122
9.3.1.2 リスク評価およびアドバイザリー・サービス 123
9.3.1.2.1 リスク評価・アドバイザリーサービスは、戦略が常に先を見据えたものであり、進化する脅威に対応できるよう確保します 123
9.3.1.3 インシデント対応および危機管理 124
9.3.1.3.1 インシデント対応と危機管理は、一体となって、リスクに対処し軽減するための統合的なアプローチを形成します 124
9.3.1.4 トレーニングおよびサポートサービス 125
9.3.1.4.1 トレーニングおよびサポートサービスは、リスク分析ソリューションの総合的な価値を高め、組織がより強靭なリスク管理フレームワークを構築できるよう支援します 125
9.3.2 マネージドサービス 126
9.3.2.1 マネージド・リスク分析サービス 127
9.3.2.1.1 スケーラブルなマネージド・リスク分析サービスを提供することで、組織はレジリエンスを強化し、ガバナンス・フレームワークとの戦略的な整合性を確保することができます 127
9.3.2.2 コンプライアンスおよび規制管理サービス 128
9.3.2.2.1 マネージド・コンプライアンス・サービスを活用することで、組織は説明責任と透明性を示す能力を強化しています 128
9.3.2.3 サイバー・ITリスク管理サービス 129
9.3.2.3.1 外部の専門家を起用することで、組織はサイバーレジリエンスを強化し、重要なデータを保護し、事業継続性を維持することができます 129
9.3.2.4 財務・会計サービス 130
9.3.2.4.1 専門的な財務リスク管理サービスによる財務的レジリエンスの強化 130
9.3.2.5 法務サービス 131
9.3.2.5.1 マネージド・リーガル・サービスによるコンプライアンスの強化と法的リスクの軽減 131
10 導入形態別リスク分析市場 133
10.1 はじめに 134
10.1.1 導入形態:リスク分析市場の推進要因 134
10.1.1.1 クラウド 136
10.1.1.1.1 クラウドプラットフォームは、地理的に分散したチーム間の連携を支援し、リスクフレームワークや報告の標準化を容易にします 136
10.1.1.2 オンプレミス 137
10.1.1.2.1 オンプレミス展開による堅牢かつ安全なリスク分析 137
11 リスクタイプ別リスク分析市場 138
11.1 はじめに 139
11.1.1 リスクタイプ:リスク分析市場の推進要因 139
11.2 戦略的リスク 141
11.2.1 市場依存度 142
11.2.1.1 リスク分析を活用して市場依存度を軽減し、分散投資戦略を強化する 142
11.2.2 製品・サービスの多角化 142
11.2.2.1 リスク分析を活用して製品・サービスの多角化戦略を最適化する 142
11.2.3 ビジネスモデル 142
11.2.3.1 リスク分析を活用して、レジリエンスとイノベーションに向けたビジネスモデルの評価および適応を行う 142
11.2.4 その他 143
11.3 オペレーショナル・リスク 143
11.3.1 リアルタイム・モニタリング 144
11.3.1.1 リアルタイム・モニタリングとリスク分析によるオペレーショナル・レジリエンスの強化 144
11.3.2 設備およびインフラの故障 145
11.3.2.1 予測リスク分析による設備およびインフラの故障に伴う業務リスクの軽減 145
11.3.3 人的ミス 145
11.3.3.1 予測リスク分析と的を絞った介入による業務における人的ミスの低減 145
11.3.4 サプライチェーンの混乱 145
11.3.4.1 予測リスク分析と緊急時対応計画によるサプライチェーンの混乱リスクの軽減 145
11.3.5 その他 146
11.4 財務リスク 146
11.4.1 資本管理 147
11.4.1.1 高度なリスク分析による資本管理の最適化と財務リスクの軽減 147
11.4.2 流動性リスク 147
11.4.2.1 リスク分析を活用した予測およびストレステストによる流動性リスクの積極的な管理 147
11.4.3 信用リスク 148
11.4.3.1 リスク分析を活用したデータ駆動型の信用評価およびストレステストによる信用リスクの軽減 148
11.4.4 マネーロンダリング対策 148
11.4.4.1 高度なリスク分析を通じたマネーロンダリング対策リスクの軽減 148
11.4.5 決済不正の検知 148
11.4.5.1 リアルタイム検知と高度なリスク分析による決済不正への対策 148
11.4.6 その他 149
11.5 テクノロジーリスク 149
11.5.1 サイバーセキュリティ上の脅威 150
11.5.1.1 高度な脅威検知とリスク分析によるサイバーセキュリティの回復力の強化 150
11.5.2 ITインフラの障害 150
11.5.2.1 予測分析と予防的なリスク管理によるITインフラの障害の軽減 150
11.5.3 AIおよび自動化のリスク 151
11.5.3.1 予測分析、バイアス検出、および倫理的監督によるAIおよび自動化のリスク管理 151
11.5.4 その他(レガシーシステムのリスクおよびベンダー依存) 151
11.6 環境・健康・安全リスク 151
11.6.1 気候変動と自然災害 152
11.6.1.1 リスク分析を活用した気候変動および自然災害リスクの評価と軽減 152
11.6.2 公衆衛生上のリスク 153
11.6.2.1 リスク分析を活用した公衆衛生上のリスクおよび危機の監視、予測、軽減 153
11.6.3 職場の健康と安全 153
11.6.3.1 予測分析と先を見越したリスク軽減による職場の健康と安全の向上 153
11.6.4 その他 153
11.7 規制およびコンプライアンスリスク 154
11.7.1 関税および貿易政策 155
11.7.1.1 関税、通商政策、コンプライアンスに関するリスク分析を活用したグローバルな貿易リスクへの対応 155
11.7.2 税務コンプライアンスリスク 155
11.7.2.1 データ駆動型の分析と自動化によるグローバルな税務コンプライアンスリスクの軽減 155
11.7.3 業界固有の規制上の課題 155
11.7.3.1 高度なリスク分析を活用した業界固有の規制コンプライアンスリスクへの対応 155
11.7.4 その他 156
11.8 その他 156
12 業種別リスク分析市場 158
12.1 はじめに 159
12.1.1 業種別:リスク分析市場の推進要因 159
12.2 BFSI 161
12.2.1 高度なリスクおよびコンプライアンス・ソリューションによるBFSI分野におけるリスク管理の強化 161
12.3 小売・Eコマース 162
12.3.1 小売・Eコマースにおける不正防止と業務効率化のためのリスク分析の活用 162
12.4 ヘルスケア・ライフサイエンス 163
12.4.1 リスク分析の活用による医療成果の向上とサイバーセキュリティ脅威への対策 163
12.5 電気通信 164
12.5.1 高度な分析と規制コンプライアンスを通じた通信業界のリスク管理の強化 164
12.6 メディア・エンターテインメント 165
12.6.1 リスク分析を活用したメディア・エンターテインメント業界におけるデジタル保護の向上 165
12.7 テクノロジーおよびソフトウェアプロバイダー 166
12.7.1 新たな脅威を軽減するための、テクノロジーおよびソフトウェアプロバイダーにおけるリスク分析とサイバーセキュリティの強化 166
12.8 エネルギーおよび公益事業 168
12.8.1 発電 169
12.8.1.1 高度なリスク分析による発電のレジリエンス強化 169
12.8.2 再生可能エネルギー 169
12.8.2.1 予測リスクインテリジェンスを活用した再生可能エネルギーの変動性と不確実性の軽減 169
12.8.3 石油・ガス 170
12.8.3.1 統合された資産および環境インテリジェンスによる石油・ガス事業のリスク低減 170
12.8.4 その他 170
12.9 製造業 171
12.9.1 予測リスク分析とAIを活用した知見による製造業のレジリエンス強化
171
12.10 運輸・物流 172
12.10.1 運輸・物流における包括的なリスク分析を通じたサプライチェーンのレジリエンス強化 172
12.11 政府・防衛 173
12.11.1 リスク分析を活用した政府・防衛セクターのレジリエンス強化 173
12.12 鉱業 174
12.12.1 高度なリスク分析による鉱業におけるリスク管理の強化 174
12.13 建設・不動産 17512.13.1 リスク分析を活用して建設・不動産分野の安全性と持続可能性を向上させる 175
12.14 その他 176 13 地域別リスク分析市場 178
13.1 はじめに 179
13.2 北米 181
13.2.1 北米:リスク分析市場の推進要因 181
13.2.2 米国 188
13.2.2.1 IT分野の急速な進化と産業の進歩が相まって、市場を牽引しています 188
13.2.3 カナダ 189
13.2.3.1 クラウドベースの導入モデルへの移行が進み、市場の成長を加速させています 189
13.3 欧州 190
13.3.1 欧州:リスク分析市場の推進要因 190
13.3.2 英国 197
13.3.2.1 不確実性を乗り切り、事業運営を保護するための積極的なリスク管理戦略が市場を後押し 197
13.3.3 ドイツ 198
13.3.3.1 技術の進歩とデータ駆動型ソリューションへの需要の高まりが成長を後押し 198
13.3.4 フランス 199
13.3.4.1 市場成長を促進するための、テクノロジー企業、研究機関、スタートアップ間の戦略的提携 199
13.3.5 イタリア 19913.3.5.1 規制の複雑化、熟練した専門家の需要、およびリスク管理ニーズの高まりが市場を牽引 199
13.3.6 スペイン 200
13.3.6.1 リスク分析の導入を加速させるためのデジタルトランスフォーメーションとイノベーションの促進を目的とした政府の取り組み 200
13.3.7 その他の欧州諸国 20113.4 アジア太平洋地域 202
13.4.1 アジア太平洋地域:リスク分析市場の推進要因 202
13.4.2 中国 209
13.4.2.1 市場を牽引するための、リスク分析ソリューションの運用フレームワークへの統合 209
13.4.3 インド 210
13.4.3.1 市場成長を後押しする、リアルタイム分析および業界固有のリスク管理要件に対するニーズの高まり 210
13.4.4 日本 211
13.4.4.1 銀行におけるリスク・アペタイト・フレームワークおよびストレステストの導入が市場を牽引 211
13.4.5 韓国 212
13.4.5.1 多様な業界における地理空間分析の導入拡大が市場を後押し 212
13.4.6 ASEAN 213
13.4.6.1 金融リスクやオペレーショナル・リスクを含む様々なリスクを管理する必要性により、リスク分析ツールの需要が牽引されます 213
13.4.7 オーストラリアおよびニュージーランド 214
13.4.7.1 クラウドベースのソリューションの普及拡大とサイバーセキュリティ脅威に対する意識の高まりが市場を牽引 214
13.4.8 アジア太平洋地域のその他 215
13.5 中東・アフリカ 216
13.5.1 中東・アフリカ:リスク分析市場の推進要因 216
13.5.2 アラブ首長国連邦(UAE) 222
13.5.2.1 規制対象企業間の競争激化と最新の技術開発が、市場の急成長を牽引 222
13.5.3 サウジアラビア王国(KSA) 223
13.5.3.1 IoTソリューションの導入拡大とサイバー脅威情勢の変容が経済成長を牽引 223
13.5.4 カタール 224
13.5.4.1 業界横断的なリスク管理への重視の高まりが市場を牽引 224
13.5.5 イスラエル 225
13.5.5.1 銀行・金融サービス部門におけるリスク管理の必要性の高まりが市場成長を加速 225
13.5.6 南アフリカ 225
13.5.6.1 政府の取り組みと多額の海外投資がイノベーションを牽引 225
13.5.7 中東・アフリカのその他の地域 226
13.6 ラテンアメリカ 227
13.6.1 ラテンアメリカ:リスク分析市場の推進要因 227
13.6.2 ブラジル 234
13.6.2.1 AIおよびML技術の導入拡大による著しい成長とイノベーション 234
13.6.3 メキシコ 234
13.6.3.1 顧客ニーズの高まり、規制の厳格化、および技術革新によるリスク分析需要の拡大 234
13.6.4 アルゼンチン 235
13.6.4.1 市場成長を促進するためのアルゼンチン政府の取り組み 235
13.6.5 その他のラテンアメリカ諸国 236
14 競争環境 238
14.1 概要 238
14.2 主要企業の戦略/競争優位性(2022年~2025年) 23814.3 売上高分析(2021年~2025年) 24014.4 市場シェア分析(2025年) 24114.4.1 市場ランキング分析 242
14.5 製品比較分析 243
14.5.1 製品比較分析:主要/有力ベンダー 243
14.5.1.1 Archer IRM(Archer) 244
14.5.1.2 MetricStream Enterprise Risk Management(MetricStream) 244
14.5.1.3 LogicManager リスク管理ソフトウェア(LogicManager) 244
14.5.1.4 Diligent One Platform(Diligent) 244
14.5.1.5 ガバナンス、リスク、コンプライアンス(GRC)スイート(ServiceNow) 244
14.6 企業評価および財務指標 244
14.7 企業評価マトリックス:主要プレイヤー、リスク分析ソフトウェアおよび関連サービス、2025年 245
14.7.1 スター企業 245
14.7.2 新興リーダー 245
14.7.3 広範な事業展開を行う主要企業 246
14.7.4 参入企業 246
14.7.5 企業の事業展開:主要企業、2025年 247
14.7.5.1 企業の事業展開 247
14.7.5.2 地域別事業展開 247
14.7.5.3 ソフトウェア別事業展開 248
14.7.5.4 リスク種別別事業展開 249
14.7.5.5 業種別事業展開 250
14.8 企業評価マトリックス:主要企業、リスク・アドバイザリー・サービス、2025年 251
14.8.1 スター企業 251
14.8.2 新興リーダー企業 251
14.8.3 広範な事業展開を行う企業 251
14.8.4 参入企業 251
14.8.5 企業の事業展開:主要企業、2025年 253
14.8.5.1 企業の事業展開 253
14.8.5.2 地域別の事業展開 253
14.8.5.3 サービス別の事業展開 254
14.8.5.3.1 リスク種別別の事業展開 255
14.8.5.3.2 垂直的な事業展開 256
14.9 企業評価マトリックス:スタートアップ/中小企業、2025年 256
14.9.1 先進的な企業 257
14.9.2 対応力のある企業 25714.9.3 ダイナミックな企業 25714.9.4 スタートブロック 25714.9.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 25814.9.5.1 主要なスタートアップ/中小企業の詳細リスト 25814.9.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 26014.10 競争シナリオと動向 26114.10.1 製品の発売と機能強化 26114.10.2 取引 26615 企業概要 27615.1 はじめに 27615.2 主要企業 27615.2.1 デロイト 27615.2.1.1 事業概要 27615.2.1.2 提供製品・ソリューション・サービス 27715.2.1.3 最近の動向 27815.2.1.3.1 取引実績 27815.2.1.3.2 取引実績 27915.2.1.4 MnMの見解 28015.2.1.4.1 主な強み 28015.2.1.4.2 戦略的選択 28115.2.1.4.3 弱点および競合上の脅威 28115.2.2 IBM 28215.2.2.1 事業概要 28215.2.2.2 提供している製品・ソリューション・サービス 28315.2.2.3 最近の動向 28515.2.2.4 MnMの見解 28715.2.2.4.1 主な強み 28715.2.2.4.2 行われた戦略的選択 28715.2.2.4.3 弱点と競合上の脅威 28715.2.3 KPMG 28815.2.3.1 事業概要 28815.2.3.2 提供している製品・ソリューション・サービス 28815.2.3.3 最近の動向 28915.2.3.4 MnMの見解 29015.2.3.4.1 主な強み 29015.2.3.4.2 行われた戦略的選択 29015.2.3.4.3 弱点と競合上の脅威 29015.2.4 ORACLE 29115.2.4.1 事業概要 29115.2.4.2 提供している製品・ソリューション・サービス 29215.2.4.3 最近の動向 29315.2.4.4 MnMの見解 29515.2.4.4.1 主な強み 29515.2.4.4.2 戦略的選択 29515.2.4.4.3 弱点と競合上の脅威 295
15.2.5 MARSH MCLENNAN 296
15.2.5.1 事業概要 296
15.2.5.2 提供している製品・ソリューション・サービス 297
15.2.5.3 最近の動向 299
15.2.5.4 MnMの見解 301
15.2.5.4.1 主な強み 301
15.2.5.4.2 戦略的選択 301
15.2.5.4.3 弱点と競合上の脅威 301
15.2.6 SAP 302
15.2.6.1 事業概要 302
15.2.6.2 提供している製品・ソリューション・サービス 303
15.2.6.3 最近の動向 304
15.2.7 FIS 306
15.2.7.1 事業概要 306
15.2.7.2 提供している製品・ソリューション・サービス 307
15.2.7.3 最近の動向 309
15.2.8 PWC 311
15.2.8.1 事業概要 311
15.2.8.2 提供している製品・ソリューション・サービス 311
15.2.8.3 最近の動向 312
15.2.8.3.1 取引実績 312
15.2.8.3.2 取引実績 313
15.2.9 EY 314
15.2.9.1 事業概要 314
15.2.9.2 提供している製品・ソリューション・サービス 314
15.2.9.3 最近の動向 315
15.2.10 AON 317
15.2.10.1 事業概要 317
15.2.10.2 提供している製品・ソリューション・サービス 318
15.2.10.3 最近の動向 319
15.2.11 VERISK ANALYTICS 322
15.2.12 SERVICENOW 323
15.2.13 MOODY’S CORPORATION 324
15.2.14 SAS INSTITUTE 325
15.2.15 MILLIMAN 326
15.2.16 CRISIL 327
15.2.17 ディリジェント 328
15.2.18 ワン・トラスト 329
15.2.19 メトリックストリーム 330
15.2.20 リゾルバー 331 15.3 スタートアップ/中小企業 332
15.3.1 ARCHER 332
15.3.2 ZESTY.AI 333
15.3.3 FUSION RISK MANAGEMENT 334
15.3.4 RISKVILLE 335
15.3.5 SPIN ANALYTICS
335
15.3.6 KYVOS INSIGHTS 336
15.3.7 QUANTEXA 336
15.3.8 SPRINTO 337
15.3.9 CENTRL 337
15.3.10 SAFETYCULTURE 338
15.3.11 QUANTIFI 339
15.3.12 CUBELOGIC LIMITED 340
15.3.13 ONSPRING 341
15.3.14 PROVENIR 342
15.3.15 LOGICMANAGER 343
15.3.16 RISKONNECT 344
15.3.17 ETIOMETRY 344
15.3.18 RISKLOGIX 345
15.3.19 INTEROS 346
15.3.20 PROCESSUNITY 347
15.3.21 Z2DATA 348
15.3.22 RISK EDGE SOLUTIONS 349
16 調査方法論 350
16.1 調査データ 350
16.1.1 二次データ 350
16.1.2 一次データ 351
16.1.2.1 一次プロファイルの内訳 352
16.1.2.2 主要な業界インサイト 352
16.2 市場の内訳とデータの三角測量 353
16.3 市場規模の推計 354
16.3.1 トップダウン・アプローチ 354
16.3.2 ボトムアップ・アプローチ 354
16.4 市場予測 358
16.5 調査の前提条件 359
16.6 本調査の限界 361 17 隣接および関連市場 362
17.1 はじめに 362
17.2 AIモデルリスク管理市場 – 2029年までの世界予測 362
17.2.1 市場の定義 362
17.2.2 市場の概要 362
17.2.2.1 AIモデル・リスク管理市場(提供サービス別) 363
17.2.2.2 AIモデル・リスク管理市場(リスクの種類別) 364
17.2.2.3 AIモデルリスク管理市場(業種別) 364
17.2.2.4 AIモデルリスク管理市場(地域別) 364
17.3 不正検知・防止(FDP)市場 – 2029年までの世界予測 364
17.3.1 市場の定義 364
17.3.2 市場の概要 365
17.3.2.1 不正検知・防止市場(不正の種類別) 367
17.3.2.2 不正検知・防止市場(提供形態別) 367
17.3.2.3 不正検知・防止市場(導入形態別) 367
17.3.2.4 組織規模別 不正検知・防止市場 36717.3.2.5 業種別 不正検知・防止市場 36817.3.2.6 業種別 不正検知・防止市場 36818 付録 36918.1 ディスカッション・ガイド 36918.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 37418.3 カスタマイズオプション 37618.4 関連レポート 37618.5 著者情報 377
表1 2023年~2025年の米ドル為替レート 36
表2 リスク分析市場に対する「ポーターの5つの力」の影響 59
表3 2026年~2031年の主要国別GDP変化率 62
表4 リスク分析市場:エコシステム 66
表5 リスク分析市場の価格データ(提供サービス別) 70
表6 リスク分析市場の価格データ(リスク種別) 71
表7 リスク分析市場:会議・イベントの詳細一覧、
2026年~2027年 72
表8 関税・通商政策の最新情報(2026年6月~8月) 77
表9 米国の調整済み相互関税率 78
表10 特許出願件数(2016年~2026年) 86
表11 リスク分析市場における主要特許一覧(2025年~2026年) 87
表12 北米:規制機関、政府機関、およびその他の組織の一覧 91
表13 欧州:規制機関、政府機関、およびその他の組織の一覧 92
表14 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 93
表15 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 94
表 16 ラテンアメリカ:規制機関、政府機関、およびその他の組織の一覧 95
表 17 リスク分析に関するグローバル業界基準 101
表18 主要業種における購買プロセスに対するステークホルダーの影響 104
表19 上位3つの業種における主要な購買基準 105
表20 業界別エンドユーザーにおけるリスク分析市場の未充足ニーズ 107
表21 提供形態別リスク分析市場、2021年~2025年(百万米ドル) 111
表22 提供形態別リスク分析市場、2026年~2031年(百万米ドル) 111
表23 リスク分析市場:ソフトウェアタイプ別、2021年~2025年(百万米ドル) 112
表24 リスク分析市場:ソフトウェアタイプ別、2026年~2031年(百万米ドル) 113
表25 リスク計算エンジン:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 114
表26 リスク計算エンジン:リスク分析市場、地域別、
2026年~2031年(百万米ドル) 114
表27 リスク報告ツール:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 115
表28 リスク報告ツール:リスク分析市場、地域別、
2026年~2031年(百万米ドル) 115
表29 ダッシュボード分析:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 116
表30 ダッシュボード分析: リスク分析市場、地域別、
2026–2031年(百万米ドル) 116
表31 ガバナンス・リスク・コンプライアンス(GRC)ソフトウェア:リスク分析市場、
地域別、2021年~2025年(百万米ドル) 117
表32 ガバナンス・リスク・コンプライアンス(GRC)ソフトウェア:リスク分析市場、
地域別、2026年~2031年 (百万米ドル) 117
表33 エンタープライズ・リスク管理ソフトウェア:リスク分析市場、
地域別、2021年~2025年 (百万米ドル) 118
表34 エンタープライズ・リスク管理ソフトウェア:リスク分析市場、
地域別、2026年~2031年(百万米ドル) 118
表35 サードパーティ・リスク管理ツール:リスク分析市場(地域別、2021年~2025年)(百万米ドル) 119
表 36 サードパーティ・リスク管理ツール:リスク分析市場、地域別、2026年~2031年(百万米ドル) 119
表37 その他:リスク分析市場、地域別、2021年~2025年(百万米ドル) 120
表38 その他:リスク分析市場、地域別、2026年~2031年(百万米ドル) 120
表39 リスク分析市場:サービス別、2021年~2025年(百万米ドル) 121
表40 リスク分析市場:サービス別、2026年~2031年(百万米ドル) 121
表41 リスク分析市場:専門サービス別、
2021年~2025年(百万米ドル) 122
表42 リスク分析市場、専門サービス別、
2026年~2031年(百万米ドル) 122
表43 コンサルティングサービス:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 123
表44 コンサルティングサービス:リスク分析市場、地域別、
2026年~2031年(百万米ドル) 123
表45 リスク評価・アドバイザリーサービス:リスク分析市場、地域別、2021年~2025年(百万米ドル) 124
表46 リスク評価・アドバイザリーサービス:リスク分析市場、地域別、2026年~2031年(百万米ドル) 124
表47 インシデント対応および危機管理:リスク分析市場、
地域別、2021年~2025年(百万米ドル) 125
表48 インシデント対応および危機管理:リスク分析市場、
地域別、2026年~2031年 (百万米ドル) 125
表49 トレーニングおよびサポートサービス:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 126
表50 トレーニングおよびサポートサービス:リスク分析市場(地域別)、
2026年~2031年(百万米ドル) 126
表51 リスク分析市場(マネージドサービス別)、2021年~2025年(百万米ドル) 127
表52 リスク分析市場:マネージドサービス別、2026年~2031年(百万米ドル) 127
表53 マネージド・リスク分析サービス:リスク分析市場、地域別、2021年~2025年(百万米ドル) 128
表54 マネージド・リスク分析サービス:リスク分析市場(地域別)、2026年~2031年(百万米ドル) 128
表55 コンプライアンスおよび規制管理サービス:地域別リスク分析市場、2021年~2025年(百万米ドル) 129
表56 コンプライアンスおよび規制管理サービス:リスク分析市場、地域別、2026年~2031年(百万米ドル) 129
表57 サイバーおよびITリスク管理サービス:リスク分析市場、地域別、 2021年~2025年(百万米ドル) 130
表58 サイバー・ITリスク管理サービス:リスク分析市場、地域別、2026年~2031年(百万米ドル) 130
表59 財務・会計サービス:リスク分析市場(地域別、2021年~2025年)(百万米ドル) 131
表60 財務・会計サービス:リスク分析市場(地域別、2026年~2031年)(百万米ドル) 131
表61 法務サービス:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 132
表62 法務サービス:リスク分析市場、地域別、
2026年~2031年(百万米ドル) 132
表63 リスク分析市場:導入形態別、2021年~2025年(百万米ドル) 135
表64 リスク分析市場:導入形態別、2026年~2031年(百万米ドル) 135
表65 クラウド:リスク分析市場、地域別、2021年~2025年(百万米ドル) 136
表66 クラウド:リスク分析市場、地域別、2026年~2031年(百万米ドル) 136
表67 オンプレミス:リスク分析市場、地域別、2021年~2025年(百万米ドル) 137
表68 オンプレミス:リスク分析市場、地域別、2026年~2031年(百万米ドル) 137
表69 リスク分析市場:リスク種別別、2021年~2025年(百万米ドル) 140
表70 リスク分析市場:リスク種別別、2026年~2031年(百万米ドル) 140
表71 戦略的リスク:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 141
表72 戦略的リスク:リスク分析市場、地域別、
2026–2031年(百万米ドル) 141
表73 オペレーショナル・リスク:リスク分析市場、地域別、
2021–2025年(百万米ドル) 144
表74 オペレーショナル・リスク:リスク分析市場、地域別、
2026–2031年(百万米ドル) 144
表75 財務リスク:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 146
表76 財務リスク:リスク分析市場、地域別、
2026年~2031年(百万米ドル) 147
表77 技術リスク:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 149
表78 技術リスク:リスク分析市場、地域別、
2026年~2031年(百万米ドル) 150
表79 環境・健康・安全リスク: リスク分析市場、地域別、2021年~2025年(百万米ドル) 152
表80 環境・健康・安全リスク:リスク分析市場、地域別、2026年~2031年(百万米ドル) 152
表81 規制・コンプライアンスリスク:リスク分析市場(地域別、2021年~2025年)(百万米ドル) 154
表82 規制およびコンプライアンスリスク:リスク分析市場、地域別、2026年~2031年(百万米ドル) 154
表83 その他:リスク分析市場、地域別、2021年~2025年 (百万米ドル) 157
表84 その他:リスク分析市場、地域別、2026年~2031年(百万米ドル) 157
表85 リスク分析市場、業種別、2021年~2025年(百万米ドル) 160
表86 リスク分析市場:業種別、2026年~2031年(百万米ドル) 161
表87 BFSI:リスク分析市場、地域別、2021年~2025年 (百万米ドル) 162
表88 BFSI:リスク分析市場、地域別、2026–2031年(百万米ドル) 162
表89 小売・Eコマース:リスク分析市場、地域別、
2021–2025年 (百万米ドル) 163
表90 小売・Eコマース:リスク分析市場、地域別、
2026年~2031年(百万米ドル) 163
表91 ヘルスケア・ライフサイエンス:リスク分析市場、地域別、
2021–2025年(百万米ドル) 164
表92 ヘルスケア・ライフサイエンス:リスク分析市場、地域別、
2026–2031年(百万米ドル) 164
表93 電気通信:リスク分析市場、地域別、
2021–2025年(百万米ドル) 165
表94 電気通信:リスク分析市場、地域別、
2026–2031年(百万米ドル) 165
表95 メディア・エンターテインメント:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 166
表96 メディア・エンターテインメント:リスク分析市場、地域別、
2026年~2031年 (百万米ドル) 166
表97 テクノロジー・ソフトウェアプロバイダー:リスク分析市場、地域別、2021年~2025年(百万米ドル) 167
表98 テクノロジー・ソフトウェアプロバイダー:リスク分析市場(地域別、2026年~2031年)(百万米ドル) 167
表99 エネルギー・公益事業:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 168
表100 エネルギー・公益事業:リスク分析市場、地域別、
2026年~2031年(百万米ドル) 168
表101 製造業:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 171
表102 製造業:リスク分析市場、地域別、
2026年~2031年(百万米ドル) 171
表103 運輸・物流:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 172
表104 運輸・物流: リスク分析市場、地域別、
2026年~2031年(百万米ドル) 172
表105 政府・防衛:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 173
表106 政府・防衛:リスク分析市場(地域別)、
2026年~2031年(百万米ドル) 174
表107 鉱業:リスク分析市場(地域別)、2021年~2025年(百万米ドル) 174
表108 鉱業:リスク分析市場、地域別、2026年~2031年(百万米ドル) 175
表109 建設・不動産:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 175
表110 建設・不動産:リスク分析市場、地域別、
2026年~2031年(百万米ドル) 176
表111 その他:リスク分析市場、地域別、2021年~2025年(百万米ドル) 176
表112 その他:リスク分析市場、地域別、2026年~2031年(百万米ドル) 177
表 113 リスク分析市場、地域別、2021–2025年(百万米ドル) 180
表 114 リスク分析市場、 地域別、2026年~2031年(百万米ドル) 180
表115 北米:リスク分析市場、提供形態別、
2021年~2025年 (百万米ドル) 182
表116 北米:リスク分析市場、提供形態別、
2026年~2031年(百万米ドル) 182
表 117 北米:リスク分析市場、ソフトウェア種別、
2021年~2025年(百万米ドル) 183
表 118 北米:リスク分析市場、種別、2026年~2031年(百万米ドル) 183
表119 北米:リスク分析市場、導入形態別、
2021年~2025年(百万米ドル) 183
表 120 北米:リスク分析市場、導入形態別、
2026年~2031年(百万米ドル) 184
表121 北米:リスク分析市場、サービス別、
2021年~2025年(百万米ドル) 184
表122 北米:リスク分析市場、サービス別、
2026年~2031年(百万米ドル) 184
表123 北米:リスク分析市場、専門サービス別、
2021年~2025年(百万米ドル) 184
表124 北米:リスク分析市場、専門サービス別、
2026年~2031年 (百万米ドル) 185
表125 北米:リスク分析市場、マネージドサービス別、
2021–2025年(百万米ドル) 185
表126 北米:リスク分析市場(マネージドサービス別)、
2026年~2031年(百万米ドル) 185
表 127 北米:リスク分析市場、リスク種別別、
2021年~2025年(百万米ドル) 186
表 128 北米: リスク分析市場、リスク種別別、
2026年~2031年(百万米ドル) 186
表129 北米:リスク分析市場、業種別、
2021年~2025年(百万米ドル) 187
表130 北米:リスク分析市場(業種別)、
2026年~2031年(百万米ドル) 187
表131 北米:リスク分析市場(国別)、
2021年~2025年(百万米ドル) 188
表132 北米:リスク分析市場、国別、
2026年~2031年(百万米ドル) 188
表133 米国:リスク分析市場、提供サービス別、2021年~2025年(百万米ドル) 189
表134 米国:リスク分析市場、提供形態別、2026年~2031年(百万米ドル) 189
表135 カナダ:リスク分析市場、提供形態別、2021年~2025年(百万米ドル) 190
表136 カナダ:リスク分析市場、提供サービス別、2026年~2031年(百万米ドル) 190
表137 欧州:リスク分析市場、提供サービス別、2021年~2025年(百万米ドル) 191
表138 欧州:リスク分析市場、提供形態別、2026年~2031年(百万米ドル) 191
表139 欧州:リスク分析市場、ソフトウェア種別、
2021年~2025年(百万米ドル) 191
表140 欧州:リスク分析市場、ソフトウェア種別、
2026年~2031年(百万米ドル) 192
表141 欧州:リスク分析市場、導入形態別、
2021年~2025年 (百万米ドル) 192
表142 欧州:リスク分析市場、導入形態別、
2026年~2031年(百万米ドル) 192
表143 欧州:リスク分析市場(サービス別、2021年~2025年)(百万米ドル) 192
表144 欧州:リスク分析市場(サービス別、2026年~2031年)(百万米ドル) 193
表145 欧州:リスク分析市場、専門サービス別、
2021年~2025年(百万米ドル) 193
表146 欧州:リスク分析市場、専門サービス別、
2026年~2031年(百万米ドル) 193
表147 欧州:リスク分析市場、マネージドサービス別、
2021年~2025年(百万米ドル) 194
表148 欧州:リスク分析市場、マネージドサービス別、
2026年~2031年(百万米ドル) 194
表149 欧州:リスク分析市場、リスク種別、2021年~2025年(百万米ドル) 194
表150 欧州:リスク分析市場、リスク種別別、2026年~2031年(百万米ドル) 195
表151 欧州:リスク分析市場、業種別、2021年~2025年(百万米ドル) 195
表152 欧州:リスク分析市場、業種別、2026年~2031年(百万米ドル) 196
表153 欧州:リスク分析市場、国別、2021年~2025年(百万米ドル) 196
表154 欧州:リスク分析市場、国別、2026年~2031年(百万米ドル) 197
表155 英国:リスク分析市場、提供サービス別、2021年~2025年 (百万米ドル) 197
表156 英国:リスク分析市場、提供サービス別、2026年~2031年(百万米ドル) 198
表157 ドイツ:リスク分析市場、提供サービス別、2021年~2025年 (百万米ドル) 198
表158 ドイツ:リスク分析市場、提供内容別、2026年~2031年(百万米ドル) 198
表159 フランス:リスク分析市場、提供内容別、2021年~2025年 (百万米ドル) 199
表160 フランス:リスク分析市場(提供サービス別)、2026年~2031年(百万米ドル) 199
表161 イタリア:リスク分析市場(提供サービス別)、2021年~2025年(百万米ドル) 200
表162 イタリア:リスク分析市場(提供内容別)、2026年~2031年(百万米ドル) 200
表163 スペイン:リスク分析市場(提供サービス別)、2021年~2025年(百万米ドル) 201
表164 スペイン:リスク分析市場(提供サービス別)、2026年~2031年(百万米ドル) 201
表165 その他の欧州諸国:リスク分析市場(提供サービス別)、
2021年~2025年(百万米ドル) 201
表166 その他の欧州諸国:リスク分析市場(提供サービス別)、
2026年~2031年 (百万米ドル) 202
表167 アジア太平洋地域:リスク分析市場、提供サービス別、
2021年~2025年(百万米ドル) 203
表168 アジア太平洋地域:リスク分析市場、提供サービス別、
2026年~2031年 (百万米ドル) 203
表169 アジア太平洋地域:リスク分析市場、提供形態別、
2021年~2025年(百万米ドル) 204
表170 アジア太平洋地域:リスク分析市場、ソフトウェア種別別、
2026年~2031年(百万米ドル) 204
表171 アジア太平洋地域:リスク分析市場、導入形態別、
2021年~2025年 (百万米ドル) 204
表 172 アジア太平洋地域:リスク分析市場、導入形態別、
2026–2031年(百万米ドル) 205
表173 アジア太平洋地域:リスク分析市場(サービス別、2021年~2025年)(百万米ドル) 205
表174 アジア太平洋地域:リスク分析市場(サービス別、2026年~2031年)(百万米ドル) 205
表175 アジア太平洋地域:リスク分析市場、専門サービス別、
2021年~2025年(百万米ドル) 205
表176 アジア太平洋地域:リスク分析市場、専門サービス別、
2026–2031年(百万米ドル) 206
表177 アジア太平洋地域:リスク分析市場、マネージドサービス別、
2021–2025年(百万米ドル) 206
表178 アジア太平洋地域:リスク分析市場(マネージドサービス別)、
2026–2031年(百万米ドル) 206
表179 アジア太平洋地域:リスク分析市場(リスク種別)、
2021–2025年(百万米ドル) 207
表 180 アジア太平洋地域:リスク分析市場(リスク種別別)、
2026–2031年(百万米ドル) 207
表 181 アジア太平洋地域:リスク分析市場、業種別、2021年~2025年(百万米ドル) 208
表182 アジア太平洋地域:リスク分析市場、業種別、2026年~2031年(百万米ドル) 208
表183 アジア太平洋地域:リスク分析市場、国別、2021年~2025年(百万米ドル) 209
表184 アジア太平洋地域:リスク分析市場、国別、2026年~2031年(百万米ドル) 209
表185 中国:リスク分析市場、提供サービス別、2021年~2025年(百万米ドル) 210
表186 中国:リスク分析市場、提供サービス別、2026年~2031年(百万米ドル) 210
表 187 インド:リスク分析市場(提供サービス別)、2021年~2025年(百万米ドル) 211
表 188 インド:リスク分析市場(提供サービス別)、2026年~2031年(百万米ドル) 211
表189 日本:リスク分析市場、提供サービス別、2021年~2025年(百万米ドル) 212
表190 日本:リスク分析市場、提供サービス別、2026年~2031年(百万米ドル) 212
表191 韓国:リスク分析市場(提供サービス別)、
2021年~2025年(百万米ドル) 213
表192 韓国:リスク分析市場(提供サービス別)、
2026年~2031年 (百万米ドル) 213
表193 ASEAN:リスク分析市場、提供サービス別、2021年~2025年(百万米ドル) 213
表194 ASEAN:リスク分析市場、提供サービス別、2026年~2031年 (百万米ドル) 214
表195 オーストラリア・ニュージーランド:リスク分析市場(提供サービス別)、
2021年~2025年 (百万米ドル) 214
表 196 オーストラリアおよびニュージーランド:リスク分析市場(提供サービス別)、
2026–2031年(百万米ドル) 215
表 197 アジア太平洋地域(その他):リスク分析市場、提供サービス別、
2021年~2025年(百万米ドル) 215
表 198 アジア太平洋地域(その他):リスク分析市場、提供サービス別、
2026年~2031年 (百万米ドル) 215
表199 中東・アフリカ:リスク分析市場、提供サービス別、
2021年~2025年(百万米ドル) 216
表 200 中東・アフリカ:リスク分析市場(提供サービス別)、
2026–2031年(百万米ドル) 216
表 201 中東・アフリカ:リスク分析市場、ソフトウェア種別、
2021年~2025年(百万米ドル) 217
表 202 中東・アフリカ:リスク分析市場、ソフトウェア種別、
2026–2031年(百万米ドル) 217
表 203 中東・アフリカ:リスク分析市場、導入形態別、2021年~2025年(百万米ドル) 217
表 204 中東・アフリカ:リスク分析市場、導入形態別、2026年~2031年(百万米ドル) 217
表205 中東・アフリカ:リスク分析市場、サービス別、
2021年~2025年(百万米ドル) 218
表206 中東・アフリカ:リスク分析市場、サービス別、
2026年~2031年 (百万米ドル) 218
表 207 中東・アフリカ:リスク分析市場、専門サービス別、2021年~2025年(百万米ドル) 218
表 208 中東・アフリカ:リスク分析市場(専門サービス別)、2026年~2031年(百万米ドル) 219
表 209 中東・アフリカ:リスク分析市場、マネージドサービス別、2021年~2025年(百万米ドル) 219
表210 中東・アフリカ:リスク分析市場、マネージドサービス別、2026年~2031年 (百万米ドル) 219
表 211 中東・アフリカ:リスク分析市場(リスク種別別)、
2021–2025年(百万米ドル) 220
表 212 中東・アフリカ:リスク分析市場(リスク種別別)、
2026–2031年(百万米ドル) 220
表 213 中東・アフリカ:リスク分析市場(業種別)、
2021年~2025年(百万米ドル) 221
表 214 中東・アフリカ:リスク分析市場(業種別)、
2026年~2031年(百万米ドル) 221
表215 中東・アフリカ:リスク分析市場、地域別、
2021年~2025年(百万米ドル) 222
表 216 中東・アフリカ:リスク分析市場(地域別)、
2026–2031年(百万米ドル) 222
表 217 UAE:リスク分析市場(提供サービス別)、2021–2025年(百万米ドル) 223
表218 アラブ首長国連邦(UAE):リスク分析市場、提供サービス別、2026年~2031年 (百万米ドル) 223
表 219 サウジアラビア:リスク分析市場、提供サービス別、2021年~2025年(百万米ドル) 223
表 220 サウジアラビア:リスク分析市場、提供サービス別、2026年~2031年(百万米ドル) 224
表221 カタール:リスク分析市場、提供サービス別、2021年~2025年(百万米ドル) 224
表222 カタール:リスク分析市場、提供サービス別、2026年~2031年(百万米ドル) 224
表 223 イスラエル:リスク分析市場(提供サービス別)、2021年~2025年(百万米ドル) 225
表 224 イスラエル:リスク分析市場(提供サービス別)、2026年~2031年(百万米ドル) 225
表 225 南アフリカ:リスク分析市場(提供サービス別)、
2021年~2025年(百万米ドル) 226
表 226 南アフリカ:リスク分析市場(提供サービス別)、
2026年~2031年(百万米ドル) 226
表 227 中東・アフリカのその他の地域:リスク分析市場(提供サービス別)、
2021–2025年(百万米ドル) 227
表 228 中東・アフリカのその他の地域:リスク分析市場(提供サービス別)、
2026年~2031年(百万米ドル) 227
表 229 ラテンアメリカ:リスク分析市場(提供サービス別)、
2021年~2025年 (百万米ドル) 228
表 230 ラテンアメリカ:リスク分析市場(提供サービス別)、
2026年~2031年(百万米ドル) 228
表 231 ラテンアメリカ:リスク分析市場(ソフトウェア種別別)、
2021年~2025年 (百万米ドル) 228
表232 ラテンアメリカ:リスク分析市場、ソフトウェア種別、
2026年~2031年(百万米ドル) 229
表 233 ラテンアメリカ:リスク分析市場(導入形態別)、
2021–2025年(百万米ドル) 229
表 234 ラテンアメリカ:リスク分析市場(導入形態別)、
2026年~2031年(百万米ドル) 229
表235 ラテンアメリカ:リスク分析市場、サービス別、
2021年~2025年(百万米ドル) 229
表236 ラテンアメリカ:リスク分析市場、サービス別、
2026–2031年(百万米ドル) 230
表237 ラテンアメリカ:リスク分析市場、専門サービス別、
2021–2025年 (百万米ドル) 230
表 238 ラテンアメリカ:リスク分析市場、専門サービス別、
2026年~2031年(百万米ドル) 230
表 239 ラテンアメリカ:リスク分析市場(マネージドサービス別)、
2021年~2025年(百万米ドル) 231
表 240 ラテンアメリカ:リスク分析市場(マネージドサービス別)、
2026年~2031年 (百万米ドル) 231
表 241 ラテンアメリカ:リスク分析市場(リスク種別別)、
2021–2025年(百万米ドル) 231
表 242 ラテンアメリカ:リスク分析市場(リスク種別別)、
2026年~2031年(百万米ドル) 232
表243 ラテンアメリカ:リスク分析市場、業種別、
2021年~2025年(百万米ドル) 232
表244 ラテンアメリカ:リスク分析市場(業種別)、
2026年~2031年(百万米ドル) 233
表245 ラテンアメリカ:リスク分析市場(国別)、
2021年~2025年 (百万米ドル) 233
表 246 ラテンアメリカ:リスク分析市場、国別、
2026–2031年(百万米ドル) 233
表 247 ブラジル: リスク分析市場(提供形態別、2021年~2025年)(百万米ドル) 234
表248 ブラジル:リスク分析市場(提供形態別、2026年~2031年)(百万米ドル) 234
表249 メキシコ:リスク分析市場、提供別、2021年~2025年(百万米ドル) 235
表250 メキシコ:リスク分析市場、提供別、2026年~2031年(百万米ドル) 235
表 251 アルゼンチン:リスク分析市場(提供別)、2021–2025年(百万米ドル) 236
表 252 アルゼンチン:リスク分析市場(提供別)、2026–2031年(百万米ドル) 236
表253 ラテンアメリカその他地域:リスク分析市場(提供サービス別)、
2021年~2025年(百万米ドル) 237
表 254 ラテンアメリカその他の地域:リスク分析市場(提供サービス別)、
2026年~2031年(百万米ドル) 237
表 255 主要リスク分析ベンダーが採用する戦略の概要、
2022年~2025年 238
表 256 リスク分析市場:競争の激しさ 242
表 257 地域別展開状況(16社)、2025年 247
表258 ソフトウェア別展開状況(16社)、2025年 248
表259 リスク種別別展開状況(16社)、2025年 249
表 260 垂直統合の事業展開(16社)、2025年 250
表 261 地域別事業展開(18社)、2025年 253
表 262 サービス別事業展開(18社)、2025年 254
表 263 リスク種別ごとの事業展開状況(18 社)、2025年 255
表 264 垂直統合型事業展開状況(18 社)、2025年 256
表 265 リスク分析市場:主要なスタートアップ/中小企業、2025年 258
表266 リスク分析市場:主要スタートアップ/中小企業の競合ベンチマーク、2025年 260
表267 リスク分析市場:製品の発売および機能強化、
2021年~2026年 261
表 268 リスク分析市場:取引件数、2021年~2026年 266
表 269 デロイト:会社概要 277
表 270 デロイト:提供製品・ソリューション・サービス 277
表 271 デロイト:製品の発売および機能強化 278
表 272 デロイト:取引実績 279
表 273 IBM:会社概要 282
表 274 IBM:提供製品・ソリューション・サービス 283
表 275 IBM:製品の発売および機能強化 285
表 276 IBM:取引実績 285
表 277 KPMG:会社概要 288
表 278 KPMG:提供製品・ソリューション・サービス 288
表 279 KPMG:取引実績 289
表 280 ORACLE:会社概要 291
表 281 ORACLE:提供製品・ソリューション・サービス 292
表 282 ORACLE:製品の発売および機能強化 293
表 283 ORACLE:取引実績 294
表 284 MARSH MCLENNAN:会社概要 296
表 285 マーシュ・マクレナン:提供製品・ソリューション・サービス 297
表 286 マーシュ・マクレナン:製品の発売および機能強化 299
表 287 マーシュ・マクレナン:取引実績 300
表 288 SAP:会社概要 302
表 289 SAP:提供製品・ソリューション・サービス 303
表 290 SAP:製品の発売および機能強化 304
表 291 SAP:取引実績 304
表 292 FIS:会社概要 306
表 293 FIS:提供製品・ソリューション・サービス 307
表 294 FIS:製品の発売および機能強化 309
表 295 PWC:会社概要 311
表 296 PWC:提供製品・ソリューション・サービス 311
表 297 PWC:製品の発売および機能強化 312
表 298 PWC:取引実績 313
表 299 EY:会社概要 314
表 300 EY:提供製品・ソリューション・サービス 314
表 301 EY:取引実績 315
表 302 AON:会社概要 317
表 303 AON:提供製品・ソリューション・サービス 318
表 304 AON:製品の発売および機能強化 319
表 305 AON:取引実績 320
表 306 主要インタビュー 351
表 307 因子分析 358
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









