主な市場動向と洞察
- 用途別:2025年には、外来診療施設セグメントが約53.0%という最大の市場シェアを占めました。
地域別の注目点
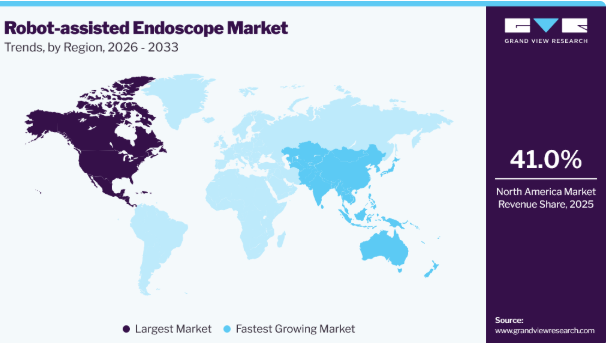
- 最大の地域市場:北米(2025年の売上高シェア41.0%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
市場規模と予測
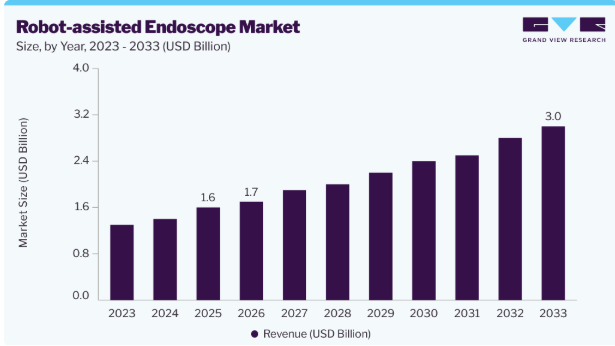
- 2025年の市場規模:16億米ドル
- 2026年の推定市場規模:17億米ドル
- 2033年までの予測市場規模:30億米ドル
- CAGR(2026年~2033年):8.2%
不健康な生活習慣の結果として、あらゆる年齢層の人々の間で膵臓がん、炎症性腸疾患、胃食道逆流症(GERD)などの慢性疾患の有病率が増加していることが、市場の拡大を牽引する主な要因の一つとなっています。米国消化器病学会(American College of Gastroenterology)によると、米国では成人の推定10~15%が、最も頻繁に診断される胃腸疾患の一つとされる炎症性腸疾患である過敏性腸症候群(IBS)の症状を経験しています。ロボット内視鏡検査は実用性が高く安全であり、IBS患者の臨床的および外科的治療成績を向上させます。
ロボット内視鏡が過敏性腸症候群や炎症性腸疾患の特定においてもたらす利点は、需要を喚起し、市場の拡大を加速させると予想されます。さらに、さまざまな市場参加者による内視鏡画像システムの技術革新への投資増加が、予測期間中の市場拡大を後押しすると見込まれています。この分野への新たな投資も、成長の可能性に寄与しています。例えば、2025年4月、内視鏡器具の制御性を向上させることを目的としたロボット支援デバイスのメーカーであるCMR Surgical Ltd.は、既存の投資家およびトリニティ・キャピタルの支援を受け、2億米ドルを超える資金調達ラウンドを確保したと発表しました。このような動向は、予測期間中のこの市場の成長を促進するものと見込まれます。
実施される手術には、内視鏡下脳神経外科手術、子宮筋腫、前立腺肥大、膀胱がん、および中央気道閉塞の除去などが含まれます。さらに、さまざまなロボット内視鏡プラットフォームに対する規制当局の承認も、市場の成長を後押ししています。2025年3月、ジョンソン・エンド・ジョンソン・メドテックは、同社のロボット支援気管支鏡検査プラットフォーム「MONARCH QUEST」が米国食品医薬品局(FDA)の承認を取得したと発表しました。この承認により、「MONARCH」は、気管支鏡検査および泌尿器科手術に対応する、多専門分野で汎用性の高いロボットデバイスとなりました。こうした動向は、この業界の今後の展開を形作る上で重要な要素となります。
エンドユーザーに関する洞察
2025年には、外来施設セグメントが売上高シェアの53.0%を占め、市場をリードしました。これには、日帰り手術クリニックや外来手術センター(ASC)が含まれ、これらの施設では手術においてロボット支援内視鏡がより頻繁に利用されるようになっています。外来施設は、患者に利便性が高く効果的な医療を提供するよう努めています。外来診療の現場では、可能な限り低侵襲の手術が優先されます。この方針は、数多くの診断・治療手技において侵襲の少ない選択肢を提供するロボット支援内視鏡が目指す目標と合致しています。
ロボット支援内視鏡は、回復期間や手術時間の短縮につながることが多いため、外来診療の現場で高い関心を集めています。また、このセグメントは2026年から2033年にかけて、最も高い年平均成長率(CAGR)で成長すると予想されています。ロボット支援内視鏡は、より大掛かりな外科手術の必要性を排除し、入院期間を短縮するのに役立つため、外来施設にとって費用対効果の高い選択肢となります。消化器疾患や内視鏡検査を必要とするその他の疾患の有病率が高まっていることから、外来施設ではこうした治療に対する需要が増加する可能性があります。ロボット内視鏡は、この需要に効果的に対応するのに役立ちます。
地域別分析
2025年、北米は売上高シェア41.0%を占め、世界市場をリードしました。確立された医療産業の存在、ロボット内視鏡機器への投資が可能な病院の財務力、ロボット支援医療処置に対する一般の認知度、および同地域における大規模な市場参加者の存在が、市場成長の主な推進要因となっています。ロボット支援内視鏡に関する臨床試験の件数が増加していることも、市場の成長を後押ししています。例えば、2025年4月、メドトロニック社は、ロボット支援手術システム「Hugo」を評価する米国での臨床試験「Expand URO」において、泌尿器科手術における主要な安全性および有効性のエンドポイントを達成したと発表しました。
予測期間中、高度なロボット内視鏡技術の普及と、外科手術におけるその広範な活用が、市場の拡大を後押しすると見込まれます。この低侵襲技術を活用することで、外科医は口や喉の到達困難な部位にもアクセスできるようになります。Cancer Treatment Centers of America(CTCA)の耳鼻咽喉科医たちは、頭頸部がん患者の治療において、Flexロボットシステムの使用に関する広範なトレーニングを受けています。
アジア太平洋地域のロボット支援内視鏡市場の動向
北米におけるこうした最先端のロボット内視鏡機器の普及は、最先端技術の受け入れが進んでいることを示しています。予測期間中、この状況が市場の成長を加速させると見込まれます。アジア太平洋地域は、予測期間中にxx%という最も高い年平均成長率(CAGR)を記録すると予想されます。同地域の需要は、可処分所得の増加、医療費、および慢性疾患の有病率の上昇といった要因によって牽引されると見込まれます。さらに、医療施設におけるロボットシステムの活用拡大も、需要を後押しすると見込まれます。また、中国やインドなどの国々における医療費の増加に伴い、ロボット支援内視鏡検査などの最先端医療技術や手技への投資も拡大しています。
ロボット支援内視鏡の主要企業に関する洞察
激しい競争に打ち勝つため、市場参加各社は新製品の開発および発売に多額の資金を投じています。例えば、2025年5月、EndoQuest Robotics社は、Endoluminal Surgical(ELS)システムを用いたPARADIGM試験における最初の臨床処置を完了したと報告しました。ELSシステムとして知られるこの内腔内ロボット手術器具により、治療内視鏡の専門家や医師は、経肛門法または経口法を用いて、傷跡を残すことなく上部および下部消化管の手術を行うことが可能になります。こうした取り組みが、市場の継続的な競争力を支えています。
ロボット支援内視鏡の主要企業
本調査では、ロボット支援内視鏡市場に関する以下の主要企業について分析を行いました:
- Asensus Surgical US, Inc.
- Intuitive Surgical Operations, Inc.
- Ethicon Inc. (Johnson & Johnson)
- Johnson & Johnson Services, Inc.
- Brainlab SE
- Medtronic plc.
- Boston Scientific Corporation
- Stryker
- Karl Storz SE & Co. KG
- CMR Surgical Ltd.
最近の動向
- 2025年7月、オリンパス株式会社は、リバイバル・ヘルスケア・キャピタルと戦略的提携を結び、消化器系用途向けの次世代内腔内ロボットシステムの開発に注力する新会社「Swan EndoSurgical」を共同設立しました。この提携は、低侵襲ロボット内視鏡技術を推進し、消化器系手術における精度の向上、治療能力の拡大、および患者の転帰の改善を目指しています。
- 2024年8月、カール・ストルツ社は、デジタルおよびロボット手術ソリューションのグローバルリーダーであるアセンサス・サージカル社(Asensus Surgical Inc.)の買収を完了しました。この取引により、アセンサス社の「Senhance」プラットフォームを含む技術を、カール・ストルツ社の広範な手術用可視化および低侵襲手術のエコシステムに統合することで、ロボット支援手術および内視鏡手術分野における同社の地位が強化されました。
世界のロボット支援内視鏡市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、ロボット支援内視鏡市場レポートを最終用途および地域に基づいてセグメント化しています:
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 外来診療施設
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 情報の収集
1.2. 情報およびデータの分析
1.3. 市場の範囲とセグメントの定義
1.4. 市場モデル
1.4.1. 企業別市場シェアに基づく市場調査
1.4.2. 地域別分析
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 市場変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 慢性疾患の罹患率の増加
3.2.1.2. ロボット支援内視鏡の技術的進歩
3.2.2. 市場抑制要因の分析
3.2.2.1. 内視鏡システムの高コスト
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.2. PESTEL分析
3.3.3. COVID-19の影響分析
第4章 最終用途別事業分析
4.1. ロボット支援内視鏡市場:最終用途別動向分析
4.2. 病院
4.2.1. 病院市場、2021年~2033年(百万米ドル)
4.3. 外来診療施設
4.3.1. 外来診療施設市場、2021年~2033年(百万米ドル)
第5章 地域別市場分析
5.1. 地域別ロボット支援内視鏡市場シェア、2025年および2033年
5.2. 北米
5.2.1. SWOT分析
5.2.2. 北米のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.2.3. 米国
5.2.3.1. 主要国の動向
5.2.3.2. 対象疾患の有病率
5.2.3.3. 競合状況
5.2.3.4. 規制の枠組み
5.2.3.5. 米国のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.2.4. カナダ
5.2.4.1. 主要国の動向
5.2.4.2. 対象疾患の有病率
5.2.4.3. 競合状況
5.2.4.4. 規制の枠組み
5.2.4.5. カナダのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.3. 欧州
5.3.1. SWOT分析
5.3.2. 欧州のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.3.3. 英国
5.3.3.1. 主要国の動向
5.3.3.2. 対象疾患の有病率
5.3.3.3. 競争状況
5.3.3.4. 規制の枠組み
5.3.3.5. 英国のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.3.4. ドイツ
5.3.4.1. 主要な国別動向
5.3.4.2. 対象疾患の有病率
5.3.4.3. 競争状況
5.3.4.4. 規制の枠組み
5.3.4.5. ドイツのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.3.5. フランス
5.3.5.1. 主要な国別動向
5.3.5.2. 対象疾患の有病率
5.3.5.3. 競争状況
5.3.5.4. 規制の枠組み
5.3.5.5. フランスにおけるロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.3.6. イタリア
5.3.6.1. 主要な国別動向
5.3.6.2. 対象疾患の有病率
5.3.6.3. 競合状況
5.3.6.4. 規制の枠組み
5.3.6.5. イタリアのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.3.7. スペイン
5.3.7.1. 主要国の動向
5.3.7.2. 対象疾患の有病率
5.3.7.3. 競争環境
5.3.7.4. 規制の枠組み
5.3.7.5. スペインのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.3.8. デンマーク
5.3.8.1. 主要国の動向
5.3.8.2. 対象疾患の有病率
5.3.8.3. 競争環境
5.3.8.4. 規制の枠組み
5.3.8.5. デンマークのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.3.9. スウェーデン
5.3.9.1. 主要な国別動向
5.3.9.2. 対象疾患の有病率
5.3.9.3. 競合状況
5.3.9.4. 規制の枠組み
5.3.9.5. スウェーデンのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.3.10. ノルウェー
5.3.10.1. 主要国の動向
5.3.10.2. 対象疾患の有病率
5.3.10.3. 競争環境
5.3.10.4. 規制の枠組み
5.3.10.5. ノルウェーのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.4. アジア太平洋地域
5.4.1. SWOT分析
5.4.2. アジア太平洋地域のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.4.3. 日本
5.4.3.1. 主要国の動向
5.4.3.2. 対象疾患の有病率
5.4.3.3. 競争環境
5.4.3.4. 規制の枠組み
5.4.3.5. 日本のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.4.4. 中国
5.4.4.1. 主要国の動向
5.4.4.2. 対象疾患の有病率
5.4.4.3. 競争環境
5.4.4.4. 規制の枠組み
5.4.4.5. 中国のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.4.5. インド
5.4.5.1. 主要国の動向
5.4.5.2. 対象疾患の有病率
5.4.5.3. 競争環境
5.4.5.4. 規制の枠組み
5.4.5.5. インドのロボット支援内視鏡市場、2021年~2033年 (百万米ドル)
5.4.6. オーストラリア
5.4.6.1. 主要な国内動向
5.4.6.2. 対象疾患の有病率
5.4.6.3. 競争環境
5.4.6.4. 規制の枠組み
5.4.6.5. オーストラリアのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.4.7. タイ
5.4.7.1. 主要な国別動向
5.4.7.2. 対象疾患の有病率
5.4.7.3. 競合状況
5.4.7.4. 規制の枠組み
5.4.7.5. タイのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.4.8. 韓国
5.4.8.1. 主要な国別動向
5.4.8.2. 対象疾患の有病率
5.4.8.3. 競争環境
5.4.8.4. 規制の枠組み
5.4.8.5. 韓国におけるロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.5. ラテンアメリカ
5.5.1. SWOT分析
5.5.2. ラテンアメリカのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.5.3. ブラジル
5.5.3.1. 主要な国別動向
5.5.3.2. 対象疾患の有病率
5.5.3.3. 競争環境
5.5.3.4. 規制の枠組み
5.5.3.5. ブラジルのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.5.4. メキシコ
5.5.4.1. 主要な国別動向
5.5.4.2. 対象疾患の有病率
5.5.4.3. 競争環境
5.5.4.4. 規制の枠組み
5.5.4.5. メキシコのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.5.5. アルゼンチン
5.5.5.1. 主要な国別動向
5.5.5.2. 対象疾患の有病率
5.5.5.3. 競争状況
5.5.5.4. 規制の枠組み
5.5.5.5. アルゼンチンのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.6. 中東・アフリカ(MEA)
5.6.1. SWOT分析
5.6.2. MEA ロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.6.3. 南アフリカ
5.6.3.1. 主要国の動向
5.6.3.2. 対象疾患の有病率
5.6.3.3. 競争状況
5.6.3.4. 規制の枠組み
5.6.3.5. 南アフリカのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.6.4. サウジアラビア
5.6.4.1. 主要な国別動向
5.6.4.2. 対象疾患の有病率
5.6.4.3. 競争環境
5.6.4.4. 規制の枠組み
5.6.4.5. サウジアラビアのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.6.5. アラブ首長国連邦
5.6.5.1. 主要国の動向
5.6.5.2. 対象疾患の有病率
5.6.5.3. 競合状況
5.6.5.4. 規制の枠組み
5.6.5.5. アラブ首長国連邦(UAE)のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
5.6.6. クウェート
5.6.6.1. 主要な国の動向
5.6.6.2. 対象疾患の有病率
5.6.6.3. 競争環境
5.6.6.4. 規制の枠組み
5.6.6.5. クウェートのロボット支援内視鏡市場、2021年~2033年 (百万米ドル)
第6章 競争環境
6.1. 企業の分類
6.2. 戦略マッピング
6.3. 企業の市場ポジション分析(2022年)
6.4. 企業プロフィール/一覧
6.4.1. Asensus Surgical US, Inc.
6.4.1.1. 概要
6.4.1.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
6.4.1.3. 製品ベンチマーク
6.4.1.4. 戦略的取り組み
6.4.2. Intuitive Surgical
6.4.2.1. 概要
6.4.2.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
6.4.2.3. 製品ベンチマーク
6.4.2.4. 戦略的取り組み
6.4.3. Auris Health, Inc.
6.4.3.1. 概要
6.4.3.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
6.4.3.3. 製品ベンチマーク
6.4.3.4. 戦略的取り組み
6.4.4. ジョンソン・エンド・ジョンソン・サービス社
6.4.4.1. 概要
6.4.4.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
6.4.4.3. 製品ベンチマーク
6.4.4.4. 戦略的取り組み
6.4.5. Brainlab AG
6.4.5.1. 概要
6.4.5.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
6.4.5.3. 製品ベンチマーキング
6.4.5.4. 戦略的取り組み
6.4.6. メドトロニック社(Medtronic plc.)
6.4.6.1. 概要
6.4.6.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
6.4.6.3. 製品ベンチマーク
6.4.6.4. 戦略的取り組み
6.4.7. ボストン・サイエンティフィック・コーポレーション
6.4.7.1. 概要
6.4.7.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
6.4.7.3. 製品ベンチマーク
6.4.7.4. 戦略的取り組み
6.4.8. ストライカー
6.4.8.1. 概要
6.4.8.2. 財務実績(純収益/売上高/EBITDA/売上総利益)
6.4.8.3. 製品のベンチマーク
6.4.8.4. 戦略的取り組み
表の一覧
表 1. 二次情報源の一覧
表 2. 略語一覧
表 3. 世界のロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表4. 地域別世界ロボット支援内視鏡市場、2021年~2033年(百万米ドル)
表5. 北米ロボット支援内視鏡市場、国別、2021年~2033年(百万米ドル)
表6. 北米ロボット支援内視鏡市場、最終用途別、2021年~2033年 (百万米ドル)
表7. 米国におけるロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表8. カナダのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表9. 欧州のロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表10. 英国のロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表11. ドイツのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表12. フランスのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表13. イタリアのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表14. スペインのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表15. ノルウェーのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表16. スウェーデンのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表17. デンマークのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表18. アジア太平洋地域のロボット支援内視鏡市場(国別、2021年~2033年)(百万米ドル)
表19. アジア太平洋地域のロボット支援内視鏡市場(用途別、2021年~2033年) (百万米ドル)
表20. 日本のロボット支援内視鏡市場(用途別)、2021年~2033年(百万米ドル)
表21. 中国のロボット支援内視鏡市場(用途別)、2021年~2033年(百万米ドル)
表22. インドのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表23. オーストラリアのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表24. 韓国におけるロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表25. タイにおけるロボット支援内視鏡市場(用途別、2021年~2033年) (百万米ドル)
表26. ラテンアメリカにおけるロボット支援内視鏡市場(国別、2021年~2033年)(百万米ドル)
表27. ラテンアメリカにおけるロボット支援内視鏡市場(用途別、2021年~2033年) (百万米ドル)
表28. ブラジルにおけるロボット支援内視鏡市場(用途別)、2021年~2033年(百万米ドル)
表29. メキシコにおけるロボット支援内視鏡市場(用途別)、2021年~2033年(百万米ドル)
表30. アルゼンチンのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表31. コロンビアのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表32. 中東・アフリカのロボット支援内視鏡市場(国別、2021年~2033年) (百万米ドル)
表33. 中東・アフリカのロボット支援内視鏡市場(用途別)、2021年~2033年(百万米ドル)
表34. 南アフリカのロボット支援内視鏡市場(用途別)、2021年~2033年 (百万米ドル)
表35. サウジアラビアのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表36. アラブ首長国連邦(UAE)のロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
表37. クウェートのロボット支援内視鏡市場(用途別、2021年~2033年)(百万米ドル)
図一覧
図1. 市場調査プロセス
図2. 情報収集
図3. 一次調査のパターン
図4. 市場調査のアプローチ
図5. バリューチェーンに基づく市場規模の算出と予測
図6. 市場の策定と検証
図7. ロボット支援内視鏡市場のセグメンテーション
図8. 市場の概要(2025年)
図9. セグメントの概要
図10. 競合環境の概要
図11. 市場の動向と見通し
図12. 市場推進要因の関連性分析(現在および将来の影響)
図13. 市場制約要因の関連性分析(現在および将来の影響)
図14. PESTLE分析
図15. ポーターの5つの力分析
図16. ロボット支援内視鏡市場:最終用途別の見通しと主なポイント
図17. ロボット支援内視鏡市場:最終用途別の動向分析
図18. 病院市場の売上高、2021年~2033年 (百万米ドル)
図19. 外来施設市場の収益、2021年~2033年(百万米ドル)
図20. 地域別市場:主なポイント
図21. 地域別見通し、2025年および2033年
図22. ロボット支援内視鏡市場:地域別動向分析
図23. 北米のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図24. 米国市場の動向
図25. 米国のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図26. カナダ市場の動向
図27. カナダのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図28. 欧州のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図29. ドイツの市場動向
図30. ドイツのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図31. 英国の市場動向
図32. 英国のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図33. フランスの市場動向
図34. フランスのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図35. イタリアの市場動向
図36. イタリアのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図37. スペインの市場動向
図38. スペインのロボット支援内視鏡市場、2021年~2033年 (百万米ドル)
図39. スウェーデンの市場動向
図40. スウェーデンのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図41. ノルウェーの市場動向
図42. ノルウェーのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図43. デンマークの市場動向
図44. デンマークのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図45. アジア太平洋地域のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図46. 日本の市場動向
図47. 日本のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図48. 中国の市場動向
図49. 中国のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図50. インドの市場動向
図51. インドのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図52. オーストラリアの市場動向
図53. オーストラリアのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図54. 韓国の市場動向
図55. 韓国におけるロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図56. タイの市場動向
図57. タイにおけるロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図58. ラテンアメリカにおける医薬品用RFID市場、2021年~2033年 (百万米ドル)
図59. ブラジルの市場動向
図60. ブラジルのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図61. メキシコの市場動向
図62. メキシコのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図63. アルゼンチンの市場動向
図64. アルゼンチンのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図65. コロンビアの市場動向
図66. コロンビアのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図67. 中東・アフリカのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図68. 南アフリカの市場動向
図69. 南アフリカのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図70. サウジアラビアの市場動向
図71. サウジアラビアのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図72. アラブ首長国連邦(UAE)の市場動向
図73. アラブ首長国連邦(UAE)のロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図74. クウェートの市場動向
図75. クウェートのロボット支援内視鏡市場、2021年~2033年(百万米ドル)
図76. 企業の分類
図77. 戦略マッピング
図78. 企業の市場ポジション分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









