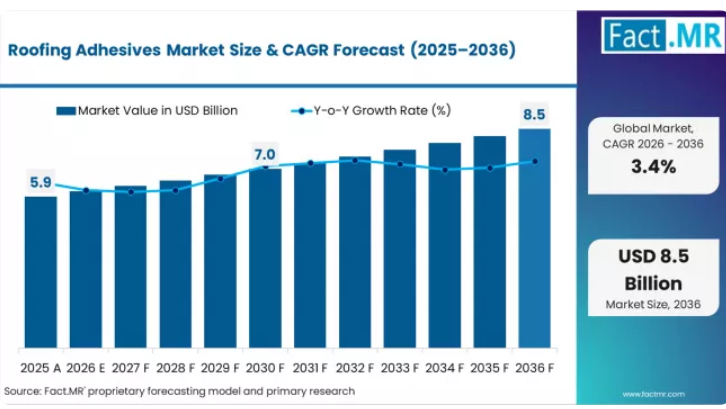
2026年から2036年にかけての絶対的な市場規模の拡大額は、約24億2,000万米ドルに上ります。この成長は、世界的な建設活動のサイクル、老朽化した商業用および住宅用建物の屋根葺き替え需要、ならびに屋根用膜材の取り付け方法において、機械的固定から接着固定への段階的な仕様の移行を反映したものです。MDI系ポリウレタン接着剤、アクリルエマルジョン、および溶剤系製品の原材料コストは、利益率の変動要因となります。
屋根用接着剤市場の主なポイント
商業用屋根の仕様策定担当エンジニアは、強風地域における新築プロジェクトにおいて、完全接着型単層膜システムの採用を義務付けています。120 mph相当の圧力下でFM Globalクラス1の耐風浮上性能を満たしていることを実証できない接着剤メーカーは、沿岸部やハリケーン多発地域でのプロジェクトから仕様から除外される恐れがあります。
主要な地域市場はいずれも、それぞれ異なる成長指標を示しています。インドは年平均成長率(CAGR)4.5%で成長を牽引しています。中国のCAGRは3.8%です。ブラジルのCAGRは3.3%です。米国のCAGRは3.2%です。韓国のCAGRは3.1%です。ドイツのCAGRは3.0%です。日本のCAGRは2.6%です。
屋根用接着剤市場の概要
屋根用接着剤市場の定義
- 屋根用接着剤とは、屋根用膜材(TPO、EPDM、PVC)、断熱ボード、および屋根瓦を、構造用下地や、積層式屋根構造において相互に接着するために使用される接着剤のことです。主な化学タイプには、ポリウレタン(湿気硬化型および二液型)、エポキシ、アクリル(水性および溶剤系)、および瀝青系ホットメルト接着剤が含まれます。
市場の需要要因
- 耐風性能規格の引き上げ:『国際建築基準(IBC)』2024年版および風荷重基準ASCE 7-22では、沿岸地域や竜巻多発地域における屋根システムの設計風速要件が引き上げられています。
- クールルーフ用接着剤の適合性:反射型クールルーフ膜に関するエネルギー基準(カリフォルニア州タイトル24、ASHRAE 90.1)では、日射負荷下で表面温度が60~80℃に持続しても接着強度を維持できる接着剤が求められています。
- 老朽化した建築ストックにおける屋根葺き替えサイクル:全米屋根工事業者協会(NRCA)の推計によると、米国だけで年間50億平方フィート以上の商業用屋根が葺き替えられています。
Fact.MRレポートで分析された主要セグメント
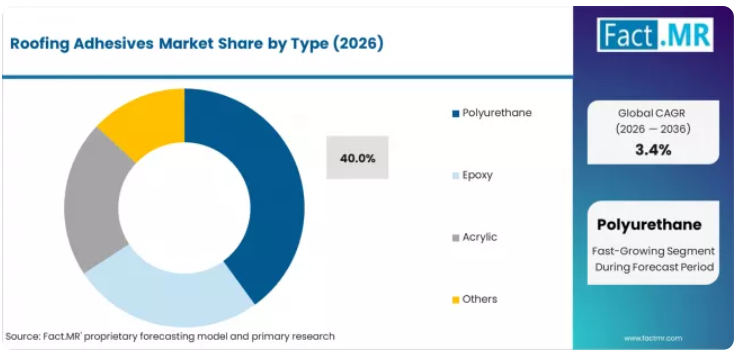
- ポリウレタン系:2026年のシェアは40.0%。
- 膜接着用途:2026年のシェアは45.0%。
- インド:2036年までの年平均成長率は4.5%。
Fact.MRのアナリスト見解
- 接着工法への移行が、主な成長要因となっています。完全接着型屋根システムは、個々の留め具の箇所に風荷重が集中するのではなく、膜と下地との界面全体に風荷重を分散させるため、風上力試験において機械固定式システムよりも優れた性能を発揮します。ポリウレタン系接着剤が40%のシェアを占めているのは、湿気硬化型PUシステムが24時間以内に完全な接着強度を発揮し、他の接着剤の化学的特性を阻害する屋根表面の湿気がある環境下でも硬化するからです。住宅用が55%のシェアを占めており、これは商業用に比べて住宅用の屋根葺き替えプロジェクトの数が多いためですが、プロジェクトあたりの接着剤消費量は商業用の方が多くなっています。
戦略的示唆/経営陣への提言
調達チームは、需要の増加が見込まれる前に供給を確保するため、適格なメーカーと複数年にわたる供給契約を締結する必要があります。製品開発リソースについては、主要市場における規制仕様の厳格化に対応する配合を優先すべきです。地域展開戦略においては、主要消費国ごとに異なる成長率や規制環境を十分に考慮する必要があります。
屋根用接着剤市場が成長している理由は何でしょうか?
屋根用接着剤市場は、建設の専門家が、大規模なインフラ投資を必要とせずに、高度な化学技術を活用しつつ、接着プロセスを最適化できるようにすることで成長しています。建設会社や屋根工事業者は、施工効率の向上と厳格な建築規制への準拠という高まる圧力に直面しています。特殊な接着剤は通常、機械的な固定方法に匹敵する85~95%の接着強度を提供するため、競争力のある建設ポジションを確保するには、先進的なソリューションが不可欠となっています。建設業界における耐候性のある接着や用途に応じた接着剤制御へのニーズは、品質基準や施工要件を損なうことなく、優れた性能を提供し、一貫した信頼性を維持し、建築基準への準拠を保証できる包括的な接着剤ソリューションへの需要を生み出しています。
先進的な建設手法やエネルギー効率の高い建築システムを推進する政府の取り組みにより、住宅、商業、産業用途での採用が進んでいます。これらの分野では、接着剤の性能が建物の健全性や建設の進捗に直接的な影響を及ぼします。施工段階におけるシステムの複雑さによる制約や、特殊な接着剤の導入に必要な専門知識は、先進的な屋根管理システムのための技術インフラが限られている中小規模の業者や発展途上地域における利用を制限する可能性があります。
セグメント別分析
市場は、種類、用途、最終用途、および地域ごとに分類されます。種類別では、市場はポリウレタン、エポキシ、アクリル、その他に分類されます。用途別では、膜材の接着、断熱ボード、タイル/スレート、その他に分類されます。最終用途別では、市場は住宅、商業、工業を含みます。地域別では、市場はアジア太平洋、ヨーロッパ、北米、その他の主要地域に分類されます。
種類別では、ポリウレタンセグメントが市場シェアの大部分を占めています
ポリウレタン分野は市場において主導的な地位を占めており、2025年には市場シェア全体の約40.0%を占める見込みです。この定評のある接着剤カテゴリーには、洗練されたポリマー配合や先進的な接着化合物を特徴とするソリューションが含まれており、あらゆる屋根の施工条件下で優れた接着制御と施工管理を可能にする、特殊なウレタン配合や高性能分子などが挙げられます。ポリウレタンセグメントが市場をリードしている理由は、その優れた柔軟性にあります。同セグメントの製品は、あらゆる施工環境において一貫した接着強度と作業上の信頼性を維持しつつ、多様な熱的課題に対応することが可能です。
エポキシセグメントは25.0%というかなりの市場シェアを維持しており、複雑な用途や特殊な施工手順において、耐久性を高めた高度な接着性能を必要とする建設専門家に利用されています。これらの接着剤は、高応力条件下でも優れた性能を発揮するとともに、地域の品質管理基準や規制要件を満たす十分な強度を備えています。アクリルセグメントは市場の約20.0%を占め、水性接着剤の用途に対応しています。「その他」セグメントは15.0%の市場シェアを占めており、特殊なポリマーブレンドやハイブリッド配合が含まれます。
ポリウレタンセグメントを牽引する主な技術的利点は以下の通りです:
- 熱応力を低減し、一貫した接着性能を確保する、柔軟性メカニズムを統合した先進的なポリマー技術
- 異なる屋根材間での同時接着を可能にし、接着性の低下を招く問題が生じない、多基材対応オプション
- 特定の環境条件に対応しつつ、長期的な接着機能を維持する、強化された耐候性
- 硬化時間の短縮と施工業者の生産性向上を実現する、改良された施工特性
用途別では、膜材接着セグメントが最大の市場シェアを占めています
2025年には、膜接着セグメントが約45.0%の市場シェアを占め、アプリケーションセグメントをリードしています。これは、世界中の屋根工事および天候保護対策を支える上で、防水システムが果たす極めて重要な役割を反映したものです。膜接着セグメントの市場における主導的地位は、防水メカニズムに関する研究開発の活発化、接着技術の進歩、そして先進国および新興市場における包括的な屋根工事プログラムでの膜の多様性に対する要求の高まりによって、さらに強固なものとなっています。
断熱ボードセグメントは、2番目に大きな用途カテゴリーを占めており、対象を絞った断熱制御のための特殊な熱管理コンパウンド、ボード固定用配合、およびエネルギー効率向上アプリケーションを通じて、30.0%の市場シェアを獲得しています。このセグメントは、競争の激しい建設市場において、特定の建築要件、性能基準、および規制プロトコルを満たす断熱ソリューションが建設現場でますます好まれるようになっていることから恩恵を受けています。
タイル・スレートセグメントは市場シェアの15.0%を占めており、その他のセグメントは10.0%の市場シェアを占め、金属屋根、シングル固定、および様々な建設分野における精密接着用途などの特殊な用途に対応しています。
用途の成長を支える主な市場動向には、以下のものが挙げられます:
- 防水技術の進歩とシステム開発に牽引された膜材接着の拡大。これにより、新興市場において専門的な製造施設が必要となっています
- 断熱ボードの近代化のトレンドにより、熱的均一性と規制順守のための高品質で標準化されたコンパウンドが求められています
- 精密な屋根管理および監視システムを可能にするタイル・スレート技術の統合
- 用途の多様化への注目が高まっており、包括的で多目的の接着剤ソリューションへの需要を牽引しています
最終用途別では、住宅セグメントが最大の市場シェアを占めています
2025年には、住宅セグメントが約55.0%の市場シェアを占め、用途別セグメントの中で主導的な地位を占めています。これは、世界的な建築活動や世界各地の住宅開発事業を支える上で、住宅建設が果たす極めて重要な役割を反映したものです。住宅セグメントの市場における主導的地位は、住宅プロジェクトへの投資の増加、高度な建設能力、そして先進国および新興国の住宅市場における統合型建設プログラムにおいて、住宅建設の多様性に対する要求が高まっていることによって、さらに強固なものとなっています。
商業セグメントは、ターゲットを絞った商業建築向けの専門施設、オフィス開発サービス、および商業建築物への用途を通じて、35.0%の市場シェアを獲得し、2番目に大きな用途別カテゴリーとなっています。このセグメントは、競争の激しい不動産市場において、特定の開発要件、設計基準、建築プロトコルを満たす商業ビルの建設が好まれる傾向にあることから恩恵を受けています。
産業用セグメントは市場シェアの10.0%を占めており、製造施設、倉庫建設、および様々な建設分野にわたる精密産業用途などの専門的な用途に対応しています。
最終用途の成長を支える主な市場動向には、以下のものが挙げられます:
- 住宅の進歩や開発単位の建設に牽引される住宅市場の拡大。これにより、新興市場において専門的な施設が必要とされています
- 商業施設の近代化の傾向により、建築の一貫性と規制順守のために高品質で標準化された資材が必要とされています
- 産業技術の統合により、精密な建設開発およびモニタリングシステムが可能になっています
- 建設の多様性への注目が高まっており、統合された多分野にわたる建築ソリューションへの需要を牽引しています
屋根用接着剤市場の推進要因、制約要因、および主要なトレンドは何ですか?
この市場は、先進的な建設成果に関連する3つの具体的な需要要因によって牽引されています。第一に、建設活動の増加や近代的な建築イニシアチブにより、接着制御システムへの需要が高まっています。世界中の主要な発展途上国では、屋根工事の規模が年間6~10%拡大しており、包括的な接着インフラが求められています。第二に、先進的な建設手法やエネルギー効率の高い建築サービスを促進する政府の取り組みにより、接着ソリューションの採用が拡大しています。多くの国では、2030年までに建設の高度化に向けた包括的な建築目標を策定しています。第三に、ポリマー技術や接着剤配合における技術の進歩により、より効果的でコスト競争力のある接着ソリューションが可能となり、施工負担を軽減しつつ、接着性能と建設能力を向上させています。
市場の制約要因としては、接着剤化合物の研究開発コストの高さが挙げられます。これは、特に化学開発への資金が依然として限られている発展途上地域において、新規参入企業が包括的な接着能力を開発することを妨げる可能性があります。規制の複雑さや承認要件も、もう一つの大きな課題となっています。接着剤製品には広範な性能試験や安全性の文書化が求められるため、開発コストの増加や市場参入の遅延につながる恐れがあります。また、地域ごとに異なる請負業者への教育や技術サポートの要件は、製品の導入においてさらなる運用上の課題を生み出しており、建設教育や施工トレーニングプログラムへの継続的な投資が求められています。
主なトレンドとしては、アジア太平洋市場、特にインドや中国における採用の加速が挙げられます。これらの地域では、建設事業の拡大と建築品質要件の高まりが、包括的な接着剤管理の導入を後押ししています。ターゲットを絞った塗布、基材適合性評価、統合モニタリングソリューションを備えた精密接着システムへの技術統合の傾向は、性能を最適化し、施工上の欠陥を最小限に抑える先を見越した建設アプローチを可能にします。代替接着技術の著しい進歩や、建設手法の大きな変化により、従来の接着技術への依存度が低下した場合、この市場の展望は変化を余儀なくされる可能性があります。
主要国別の屋根用接着剤市場の分析
市場は着実に拡大しており、インドは建設インフラの拡充、政府主導の建築プログラム、および先進的な接着剤の採用に後押しされ、2036年まで年平均成長率(CAGR)4.5%で市場を牽引しています。中国は建設の近代化と大規模な開発計画に支えられ、3.8%でこれに続いています。ブラジルは3.3%を記録しており、これは特殊な建設資材の採用拡大とインフラ投資の増加を反映しています。米国は3.2%を記録し、都市部の建設拠点において着実な成長を維持しています。韓国は技術統合を重視し、3.1%の成長率を示しています。一方、ドイツは3.0%、日本は先進的な建設基準に注力し、2.6%の着実な成長を遂げています。
インドが世界市場の拡大を牽引
インドは、2036年までのCAGRが4.5%と、屋根用接着剤市場において最も高い成長の可能性を示しています。同国の主導的な地位は、建設インフラの拡大、政府が支援する建築開発プログラム、そして先進的な接着剤ソリューションの採用を推進する建設専門知識の向上に起因しています。成長は、ムンバイ、デリー、バンガロール、チェンナイなどの主要な建設拠点に集中しており、これらの地域では、建設施設や専門の屋根工事業者が、建物の性能向上と施工基準の遵守を目的として、先進的な接着剤ソリューションを導入しています。建設資材卸売業者や建築ネットワークを通じた流通チャネルにより、専門的な建設プロジェクトや包括的な建築イニシアチブ全体での導入が拡大しています。同国の「すべての人に住宅を(Housing for All Mission)」は、先進的な接着剤の採用を含む建設の近代化に対して政策的な支援を提供しています。
主な市場要因:
- 包括的な建設開発プログラムが実施されている都市中心部や専門的な建築区域に集中する建設の拡大
- 住宅プログラムや建設インフライニシアチブを通じた政府の支援
- 実績のある化学メーカーを含む、包括的な接着剤技術エコシステム
- 先進的なポリマープラットフォーム、塗布システム、品質最適化技術を特徴とする技術統合
中国が急成長市場として台頭
北京、上海、広州、深センでは、建設の近代化目標や政府の建築プログラムを背景に、建設ネットワークや専門建築施設全体で包括的な接着剤ソリューションの導入が加速しています。この市場は、包括的な建設の近代化と専門的な建築ソリューションへの注目の高まりに支えられ、2036年までの年間平均成長率(CAGR)3.8%という強力な成長の勢いを見せています。中国の建設事業者は、拡大する建設サービスおよび国内建築セクターにおける需要の高まりに対応しつつ、建築成果を向上させるため、先進的な接着システムや統合された施工プラットフォームを導入しています。同国の「一帯一路」イニシアチブは接着ソリューションに対する持続的な需要を生み出しており、一方で建設の高度化への注目の高まりが、先進的な接着システムの導入を後押ししています。
主な開発分野:
- 包括的な近代化プログラムにより、接着技術の導入を牽引する建設施設および建築センター
- 建築チャネルは、性能改善率90%を誇る統合ソリューションを提供しています
- 化学企業と建設企業間の技術提携が、市場のリーチを拡大しています
- 先進的な建設技術と包括的なプロジェクト管理システムの統合
ブラジルは地域における強力なリーダーシップを発揮しています
ブラジルの市場拡大は、サンパウロやリオデジャネイロの専門建築センターをはじめとする多様な建設需要、および複数の州にわたる接着剤の包括的な導入によって牽引されています。同国は、連邦政府の建設投資プログラムや州レベルの建築開発イニシアチブに支えられ、2036年までの年平均成長率(CAGR)3.3%という有望な成長ポテンシャルを示しています。ブラジルの建設事業者は、技術資金調達の制約や建設専門知識の確保といった導入上の課題に直面しており、段階的な導入アプローチと国際的なサプライヤーからの支援が必要とされています。建設需要の拡大とインフラ開発は、特に屋根の性能が建物の競争力に直接影響を与える建設分野において、接着剤導入の説得力のあるビジネスケースを生み出しています。
市場の特徴:
- 接着剤の使用量が年間25%増加しており、専門的な建設・建築セグメントが最も急速な成長を示しています
- 地域的な拡大傾向は、南東部および南部諸州の建設地域に集中しています
- 将来の予測によれば、現地の技術サポート体制および建設専門家の研修プログラムが必要となる見込みです
- インフラ開発および建築事業における国際競争力への注目が高まっています
米国は地域において強力なリーダーシップを発揮しています
ニューヨーク、ロサンゼルス、シカゴ、ヒューストンなどの主要な建設拠点では、建設施設において、既存の屋根インフラを近代化し、施工精度を向上させるための包括的な接着剤ソリューションが導入されています。実証済みのケーススタディによると、先進的な接着剤システムにより、接着性能が35%向上したことが示されています。この市場は、主要地域における建設施設や建築ネットワークの継続的な近代化、および新興の専門的な屋根工事プロジェクトと連動し、2036年までの年間平均成長率(CAGR)3.2%という強力な成長の可能性を示しています。米国の建設事業者は、規制当局や建設業界が求める品質基準を維持しつつ、施工の信頼性を高めるために、インテリジェントな接着剤およびモニタリングプラットフォームを導入しています。同国に確立された建設インフラは、既存の建築システムと統合するシステムアップグレードおよび近代化ソリューションに対する持続的な需要を生み出しています。
市場発展の要因:
- 全米各地で接着剤の近代化を牽引する建設施設および建築ネットワーク
- 建築・屋根インフラのアップグレードに対し、連邦政府の資金支援を行う建設近代化プログラム
- 米国の建設会社と国際的な化学メーカーとの戦略的提携により、技術力が拡大しています
- 建築用途全般における先進的な施工手法と品質基準の順守への注力
韓国では技術主導型の成長が見られます
韓国の接着剤市場は、先進的な建設技術と接着の最適化に焦点を当てた洗練された導入事例を示しており、先進的な接着剤システムの統合が実証され、建設・建築施設全体で屋根工事の成果が40%向上しています。同国は、屋根工事に適用される国際的な建設要件に沿った建築イノベーションと継続的改善手法に建設施設が注力していることを原動力として、2036年まで年平均成長率(CAGR)3.1%で着実な成長の勢いを維持しています。ソウル、釜山、仁川、大邱などの主要建設地域では、接着システムが既存の建設制御システムや包括的なビル管理プログラムとシームレスに統合された、先進的な接着プラットフォームの導入が進んでいます。
市場の主な特徴:
- 建設施設や建築センターが、接着技術の革新と品質に重点を置き、先進的な接着剤の需要を牽引しています
- 包括的なモニタリングプログラムにより、施工の98%で品質管理基準への準拠を実現するパートナーシップ
- 韓国企業と国際的な化学メーカーとの技術提携により、市場の能力が拡大しています
- 建設の革新と継続的な改善手法に焦点を当てています
ドイツが技術革新を実証
ドイツ市場は、運用パフォーマンスの向上を目的とした精密建設システムや専門的な建築技術との統合に基づく、先進的な接着剤の革新において主導的な役割を果たしています。同国は、既存の建設インフラの近代化や、ベルリン、ミュンヘン、ハンブルク、フランクフルトなどの主要建設拠点における専門的な建築施設の拡大に牽引され、2036年までの年平均成長率(CAGR)3.0%という高い潜在力を示しています。ドイツの建設事業者は、規制順守と性能向上のためにインテリジェントな接着剤システムを採用しており、特に、高度な建築要件が課される地域や、包括的な屋根改修を必要とする特殊な用途においてその傾向が顕著です。確立された建設資材販売業者やビル管理会社を通じた技術導入チャネルにより、建設施設や屋根工事に特化した事業者へのカバー範囲が拡大しています。
主要な市場セグメント:
- 主要な建設拠点における専門的な建設近代化プロジェクトでは、包括的な接着剤のアップグレードが実施されています
- 技術プロバイダーとのパートナーシップを構築し、95%の性能向上率を達成しています
- 化学メーカーと建設事業者との戦略的提携により、市場での存在感を拡大しています
- 高性能システムと特殊な建築要件に焦点を当てています
日本は先進的な建設統合を重視
日本の市場は、成熟しており技術重視の様相を呈しており、建築施設、建設ネットワーク、および特殊な屋根工事プロジェクト全体において、接着剤システムと既存の建設インフラとの高度な統合が特徴となっています。日本における先進的な建設手法や建築基準への注力が、包括的な建設イニシアチブや建築運営における規制遵守要件を支える、高信頼性の接着剤ソリューションへの需要を牽引しています。この市場は、国際的な化学メーカーと国内の建設業界をリードする企業との強固なパートナーシップの恩恵を受けており、システムの性能と建設研修プログラムを優先する包括的なサービスエコシステムが構築されています。主要な建設地域の建設拠点では、統合されたモニタリングプログラムを通じて接着システムが94%の有効性を達成するなど、先進的な接着剤の導入事例が見られます。
欧州市場の国別内訳
欧州の屋根用接着剤市場は、2026年にドイツで1,200.0百万米ドルに達し、20.0%の市場シェアを維持すると予測されています。これは、ドイツが持つ広範な専門的な建設インフラ、先進的な建築施設、および欧州の主要市場にサービスを提供する包括的な屋根工事ネットワークに支えられているためです。
これに続き、英国は2026年に8億5,000万米ドル、シェア14.2%を見込んでおり、これは先進的な接着剤管理システムを導入した主要建築地域における包括的な建設プログラムが原動力となっています。フランスは、専門的な建設施設と先進的な屋根工事ネットワークの継続的な整備により、7億2,000万米ドル、シェア12.0%を占めています。イタリアは6億米ドルでシェア10.0%を占め、一方、スペインは2026年に4億8,000万米ドルでシェア8.0%を占める見込みです。「その他の欧州」地域は、北欧諸国における接着剤の採用拡大や、先進的な建築プログラムを実施する新興の東欧建設施設の増加により、20億5,000万米ドル、合計シェア34.2%を維持しています。
屋根用接着剤市場の競争環境
この市場には、約20~25社の主要なプレーヤーが存在し、適度な集中度が見られます。上位3社は、確立された接着剤製品ポートフォリオと建設業界との広範な関係を通じて、世界市場シェアの約40~50%を支配しています。競争は、単なる価格競争ではなく、製品の性能、施工の容易さ、化学的な革新を中心に展開されています。
市場をリードする企業には、Sika、Henkel、Dowなどが挙げられます。これらの企業は、包括的な接着剤ソリューションのポートフォリオ、グローバルな流通ネットワーク、そして建設および専門的な屋根工事分野における深い専門知識を通じて競争優位性を維持しており、顧客にとっての切り替えコストを高めています。これらの企業は、確立された請負業者との関係や継続的な技術サポートサービスを活用して市場での地位を守りつつ、隣接する建設分野や統合された建築用途への拡大を図っています。
挑戦者には、BASFやMAPEIなどが含まれます。これらの企業は、特殊な接着剤の配合や、主要な建設市場における強力な地域的な存在感を通じて競争を行っています。ジョンズ・マンビル、トレムコ、ボスティックなどの化学専門企業は、特定の接着剤技術や特殊用途に焦点を当て、ポリマー処理、配合技術、用途特化型ソリューションにおいて差別化された能力を提供しています。
地域プレイヤーや新興の化学企業は、革新的な配合技術と迅速な市場展開能力を通じて競争圧力を生み出しており、特にインドや中国などの高成長市場では、現地での存在感が請負業者へのサポートや規制順守において優位性をもたらしています。市場の動向は、先進的な接着技術と、製品開発から継続的な技術サポート、性能管理に至るまでの屋根工事のライフサイクル全体に対応する包括的な建設サービスを組み合わせた企業を有利にしています。
世界の屋根用接着剤市場 – ステークホルダーの貢献フレームワーク
接着剤ソリューションは、屋根工事業者、建設会社、建築部門が、大規模なインフラを必要とせずに施工精度と接着効果を向上させることができる重要な建設技術であり、通常、機械的な代替手段に匹敵する85~95%の接着強度を提供しつつ、施工成果を向上させます。市場規模は、2025年の5,900.0百万米ドルから2035年までに8,300.0百万米ドルへと、年平均成長率(CAGR)3.4%で拡大すると予測されており、 これらのソリューションは、優れた接着性能、施工効率の向上、規制順守能力といった説得力のある利点を提供しており、専門的な屋根工事(成長分野)、包括的な建設業務(採用拡大中)、および信頼性の高い接着ソリューションを求める多様な建築用途において不可欠なものとなっています。市場浸透率と接着技術の能力を拡大するには、建設政策、業界基準、化学メーカー、接着技術プロバイダー、研究機関にわたる協調的な取り組みが必要です。
政府はどのようにして現地生産と導入を促進できるでしょうか?
建設開発プログラム:国の建築開発イニシアチブに接着技術の能力を組み込み、サービスが行き届いていない地域の専門建設施設に対して的を絞った資金提供を行い、イノベーション助成金や開発支援を通じて地元の化学企業を支援します。
税制政策および研究開発支援:化学製造設備に対する加速償却制度を導入し、先進的な接着剤およびポリマー技術に投資する企業に対して税制上の優遇措置を提供するとともに、従来の手法よりも接着剤の採用を促進するような有利な研究会計基準を確立します。規制枠組みの整備:専門的および一般的な建設用途を横断して、接着剤の登録プロセスを合理化し、接着剤の性能に関する明確な試験枠組みを確立するとともに、国境を越えた化学物質の取引を促進する国際的な調和プロトコルを策定します。技能開発と研修:化学技術者、建設専門家、建築専門家を対象とした職業訓練プログラムに資金を提供します。学術研究と商業的な接着剤開発、および建設最適化システムを結びつける技術移転イニシアチブに投資します。市場参入と競争:政府の建設用途において先進的な接着剤ソリューションを優先する調達方針を策定し、優遇融資プログラムを通じて中小規模の建設事業者を支援し、接着剤技術の革新を促進する規制環境を整備します。
業界団体は市場開発をどのように支援できるでしょうか?
- 性能基準と認証:専門的、一般的、および統合的な建設用途にわたる接着剤システムの標準化された性能指標を定義し、普遍的な接着強度および耐久性のプロトコルを確立し、請負業者が信頼できる製品性能の認証プログラムを創設します。
- 市場啓発とベストプラクティス:接着剤の利点を示すメッセージ発信を主導し、機械的な代替手段と比較して、建設成果の向上、施工効率の向上、および優れた耐候性を強調します。
- 技術統合基準:接着剤システムのための相互運用性基準、包括的な施工適合性ガイドライン、および先進的な建築プラットフォームを開発し、異なる建設環境や屋根工事の要件にわたってシームレスな統合を確保します。
- 専門能力開発:競争の激しい建設市場において、接着剤の性能最適化、接着管理、および高度な施工技術について、建設実務者、化学専門家、技術サービスチームを対象とした認定プログラムを実施します。
メーカーやテクノロジー企業は、どのようにエコシステムを強化できるでしょうか?
先進的な接着剤の開発:接着能力の向上、ポリマーの安定性の改善、および施工の信頼性を高めつつ施工成果を向上させる用途特化型の接着機能を備えた、次世代の接着剤を開発します。
インテリジェンス・プラットフォーム:施工モニタリング、硬化タイミング、予測モデリング、および性能最適化を統合した包括的な接着剤用ソフトウェアを提供し、請負業者がシステムの効果と運用効率を最大化できるようにします。
サービス・サポートネットワーク: 建設現場や建築部門向けに、技術トレーニング、施工コンサルティングサービス、接着剤システムを建設ニーズに合わせて常に最新の状態に保つ性能最適化の道筋など、柔軟なサポートプログラムを提供します。
研究開発ネットワーク: 包括的な研究開発能力、共同での接着剤イノベーションプログラム、および建設開発システムを構築し、多様な建築環境において接着剤技術が高い性能と一貫した信頼性を維持できるようにします。
屋根用接着剤市場の主要企業
- Sika
- Henkel
- Dow
- BASF
- MAPEI
- Johns Manville
- Tremco
- Bostik
- Firestone Building Products
- Carlisle Construction
- 3M
- DuPont
- GAF
- Evonik
- ICOPAL
屋根用接着剤市場のセグメント別分析
- 種類:
- ポリウレタン
- エポキシ
- アクリル
- その他
- 用途:
- 膜の接着
- 断熱ボード
- タイル/スレート
- その他
- 最終用途:
- 住宅
- 商業
- 工業
- 地域:
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア・ニュージーランド
- ASEAN
- その他のアジア太平洋地域
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他の欧州諸国
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ諸国
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 学会論文集、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社独自のデータベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- 追加のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家へのヒアリング
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータスチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 可能性が高いシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(価値、百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(価値、百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会($)分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- タイプ別:2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- タイプ別:2021年から2025年までの過去市場規模(百万米ドル)分析
- タイプ別:2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
- ポリウレタン
- エポキシ
- アクリル
- その他
- 2021年から2025年までのタイプ別Y対Y成長傾向分析
- 2026年から2036年までのタイプ別絶対的市場規模(米ドル)の機会分析
- 用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)の分析:2021年~2025年
- 用途別現在および将来の市場規模(百万米ドル)の分析および予測:2026年~2036年
- 膜接合
- 断熱ボード
- タイル/スレート
- その他
- 用途別YからOへの成長傾向分析:2021年~2025年
- 用途別 絶対額機会分析(2026年~2036年)
- 最終用途別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 最終用途別 過去市場規模(百万米ドル)分析(2021年~2025年)
- 最終用途別の現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- 住宅
- 商業
- 産業
- 最終用途別のY対Y成長傾向分析(2021年~2025年)
- 最終用途別の絶対的市場機会分析(2026年~2036年)
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別 2021年から2025年までの過去市場規模(百万米ドル)分析
- 地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(百万米ドル)の推移分析:市場分類別、2021年~2025年
- 市場規模(百万米ドル):市場分類別予測、2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- 2021年から2025年までのラテンアメリカ市場分析および2026年から2036年までの予測(国別)
- 2021年から2025年までの市場分類別過去市場規模(百万米ドル)の傾向分析
- 2026年から2036年までの市場分類別市場規模(百万米ドル)の予測
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 種類別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 用途別
- 最終用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測:2026年~2036年)および市場分類別予測(百万米ドル)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパその他
- 種類別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 用途別
- 最終用途別
- 主なポイント
- 東ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- 種類別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 用途別
- 最終用途別
- 主なポイント
- 東アジア市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋のその他の地域
- 種類別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 用途別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- ドイツ
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- タイプ別
- 用途別
- 最終用途別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- タイプ別
- 用途別
- 最終用途別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- タイプ別
- 用途別
- 最終用途別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- タイプ別
- 用途別
- 最終用途別
- 競合分析
- 競合の詳細分析
- Sika
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売網
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ヘンケル
- ダウ
- BASF
- マペイ
- ジョンズ・マンビル
- トレムコ
- ボスティック
- ファイアストン・ビルディング・プロダクツ
- カーライル・コンストラクション
- 3M
- デュポン
- GAF
- エボニック
- ICOPAL
- Sika
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年から2036年
- 表2:2021年から2036年までの種類別世界市場規模(百万米ドル)予測
- 表3:2021年から2036年までの用途別世界市場規模(百万米ドル)予測
- 表4:2021年から2036年までの最終用途別世界市場規模(百万米ドル)予測
- 表5:北米市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表6:北米市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表7:北米市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表8:北米市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表9:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表10:ラテンアメリカ市場規模(百万米ドル)のタイプ別予測、2021年~2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表13:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表14:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表17:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表18:東ヨーロッパの市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表20:東ヨーロッパ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表21:東アジア市場規模(百万米ドル)の国別予測、2021年~2036年
- 表22:東アジア市場規模(百万米ドル)のタイプ別予測、2021年~2036年
- 表23:東アジアの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表24:東アジアの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表25:南アジア・太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表26:南アジア・太平洋地域の市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表27:南アジア・太平洋地域の市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表29:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表30:中東・アフリカの市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表31:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表32:中東・アフリカの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年におけるタイプ別の世界市場シェアおよびBPS分析
- 図4:2026年から2036年までのタイプ別世界市場の前年比成長率比較
- 図5:タイプ別の世界市場の魅力度分析
- 図6:2026年および2036年の用途別世界市場シェアおよびBPS分析
- 図7:2026年から2036年までの用途別世界市場の前年比成長率比較
- 図8:用途別世界市場の魅力度分析
- 図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別世界市場の前年比成長率比較(2026年から2036年)
- 図11:最終用途別世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の追加収益機会(2026年~2036年)
- 図16:ラテンアメリカ市場の追加収益機会(2026年~2036年)
- 図17:西ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図18:東欧市場における2026年から2036年までの増分ドル機会
- 図19:東アジア市場における2026年から2036年までの増分ドル機会
- 図20:南アジア・太平洋市場における2026年から2036年までの増分ドル機会
- 図21:中東・アフリカ市場における増分ドル機会、2026年から2036年
- 図22:北米市場における国別価値シェアおよびBPS分析、2026年および2036年
- 図23:北米市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場におけるタイプ別前年比成長率の比較(2026年から2036年)
- 図25:北米市場におけるタイプ別市場魅力度分析
- 図26:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における用途別前年比成長率の比較(2026年~2036年)
- 図28:用途別北米市場の魅力度分析
- 図29:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:最終用途別北米市場の前年比成長率比較(2026年~2036年)
- 図31:最終用途別北米市場の魅力度分析
- 図32:国別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図33:タイプ別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図34:タイプ別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
- 図35:ラテンアメリカ市場の魅力度分析(タイプ別)
- 図36:ラテンアメリカ市場の価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図37:ラテンアメリカ市場の前年比成長率比較(用途別、2026年から2036年)
- 図38:用途別ラテンアメリカ市場の魅力度分析
- 図39:最終用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図40:最終用途別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:最終用途別ラテンアメリカ市場の魅力度分析
- 図42:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場におけるタイプ別の前年比成長率比較(2026年から2036年)
- 図45:西ヨーロッパ市場におけるタイプ別の魅力度分析
- 図46:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図48:西ヨーロッパ市場における用途別の魅力度分析
- 図49:西ヨーロッパ市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図50:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図51:西ヨーロッパ市場における最終用途別の市場魅力度分析
- 図52:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場におけるタイプ別前年比成長率の比較(2026年から2036年)
- 図55:東ヨーロッパ市場におけるタイプ別の市場魅力度分析
- 図56:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図57:東ヨーロッパ市場における用途別の前年比成長率比較(2026年から2036年)
- 図58:用途別 東欧市場の魅力度分析
- 図59:最終用途別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図60:最終用途別 東欧市場の前年比成長率比較(2026年~2036年)
- 図61:最終用途別 東欧市場の魅力度分析
- 図62:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場におけるタイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場におけるタイプ別の前年比成長率比較(2026年から2036年)
- 図65:東アジア市場におけるタイプ別の魅力度分析
- 図66:東アジア市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場における用途別の前年比成長率比較(2026年~2036年)
- 図68:東アジア市場における用途別の魅力度分析
- 図69:東アジア市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図71:東アジア市場における最終用途別の市場魅力度分析
- 図72:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図73:南アジアおよび太平洋地域市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジアおよび太平洋地域市場におけるタイプ別前年比成長率の比較(2026年から2036年)
- 図75:南アジアおよび太平洋地域市場の魅力度分析(タイプ別)
- 図76:南アジアおよび太平洋地域市場の価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図77:南アジアおよび太平洋地域市場の前年比成長率比較(用途別、2026年から2036年)
- 図78:南アジアおよび太平洋地域市場の魅力度分析(用途別)
- 図79:南アジアおよび太平洋地域市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図80:南アジアおよび太平洋地域市場における用途別前年比成長率の比較(2026年から2036年)
- 図81:南アジア・太平洋地域の市場魅力度分析(用途別)
- 図82:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
- 図83:中東・アフリカ市場の市場シェアおよびBPS分析(タイプ別、2026年および2036年)
- 図84:中東・アフリカ市場における種類別前年比成長率の比較(2026年~2036年)
- 図85:中東・アフリカ市場における種類別の市場魅力度分析
- 図86:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図88:中東・アフリカ市場における用途別の市場魅力度分析
- 図89:中東・アフリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









