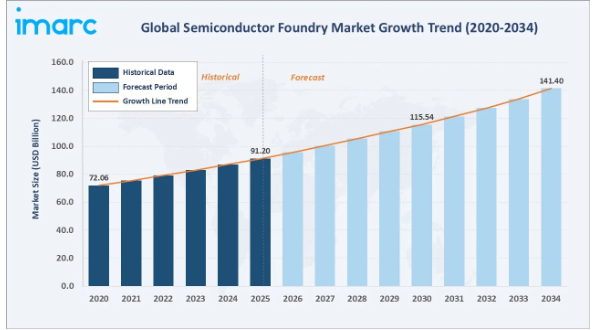
2020年から2034年までの世界の半導体ファウンドリ市場は、新型コロナウイルスによる供給混乱が引き金となったチップ不足の影響で、2020年には720億6000万米ドルから始まり、2025年には912億米ドルへと拡大しました。AI、自動車、および先進ノード半導体に対する需要が持続することを背景に、同市場は2030年までに1,155億4,000万米ドルを突破し、2034年には1,414億米ドルに達すると予測されています。
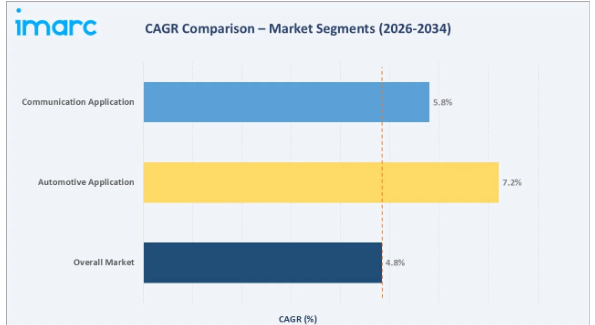
自動車セグメントは年平均成長率(CAGR)7.2%で成長しており、ADAS、EV用パワーエレクトロニクス、および車両用コネクティビティチップセットに牽引され、最も成長の速い用途となっています。市場全体のCAGRは4.83%であり、これは2034年にかけて世界的にファブレス設計モデルの採用が進んでいることを反映しています。
エグゼクティブ・サマリー
世界の半導体ファウンドリ市場は、この1世代で最も重要な産業政策の変革の震源地にあります。2020年の720億6,000万米ドルから、AIチップ需要の加速、5Gインフラの整備、および自動車の電動化による記録的なウェーハスタートの増加を背景に、2025年までに912億米ドルへと成長しました。2034年までに1,414億米ドルに達するという予測は、米国の「CHIPS法」、EUの「チップス法」、日本の半導体戦略、インドの「インド半導体ミッション」など、世界中で発表された2,500億米ドルを超える政府のインセンティブに牽引され、半導体製造の地理的構造が再編されることを反映しています。
IDM(垂直統合型半導体メーカー)は、市場シェア63.7%(2025年)で優位性を維持しており、これにはサムスンのIDM/ファウンドリ統合モデル、インテルのファウンドリサービスへの転換、および自社でウェハー製造を行う専門IDM(STマイクロエレクトロニクス、インフィニオン、ルネサス)が含まれます。純粋なファウンドリは36.3%を占め、TSMCの比類なき先端ノードプロセスにおけるリーダーシップに牽引され、年平均成長率(CAGR)約6.4%というより速いペースで成長しています。
通信アプリケーション分野は35.4%を占めて主導的地位にあり、5Gモデム、ミリ波アンテナIC、および衛星通信用チップの需要に牽引されています。自動車分野は12.6%を占め、EV用パワーエレクトロニクス、ADAS用レーダー、車載インフォテインメント用半導体により、年平均成長率(CAGR)約7.2%で最も急速に成長しているアプリケーション分野です。
アジア太平洋地域が71.2%という圧倒的なシェア(2025年)を占めているのは、台湾のTSMCによる先端ノードの独占、韓国のサムスンの生産能力、そして輸出規制の制約にもかかわらず急速に拡大している中国の国内ファウンドリ・エコシステムを反映したものです。しかし、2034年まで年平均成長率(CAGR)約7.2%で成長する北米が最も成長の速い地域となっています。これは、「CHIPS法」により、半導体製造および研究開発を支援するために530億ドルが割り当てられたほか、対象となる設備投資に対して25%の還付可能な税額控除が提供されているためです。
上記のデータを裏付ける主な分析結果:
IDMが63.7%(2025年)で支配的:サムスン電子とSKハイニックスは、世界のNANDフラッシュの約60%を製造しており、そのファウンドリサービス部門が外部向けウェーハ売上高を押し上げています。
通信分野が35.4%で首位(2025年):2031年までに5G契約数は10億件を超え、契約普及率は79%に達すると予想されており、各契約につき、モデム、RFトランシーバー、アプリケーションプロセッサの機能用に4~6個の先進ノードチップが必要となります。
アジア太平洋地域が71.2%のシェアを占めています(2025年):台湾の先進ノードにおけるグローバルファウンドリ生産能力が、市場の成長を牽引しています。この並外れた地理的集中が、ファウンドリ生産能力を米国、欧州、日本、インドへと多様化させるための世界各国の政府投資の主な原動力となっており、この多様化への取り組みは、ファウンドリ市場における最も重要な構造的変化を表しています。
北米は年平均成長率(CAGR)約7.2%で最も急速に成長している地域です:TSMCは、2024年にN4プロセス技術を用いてチップを生産するアリゾナ州の第一製造工所に続き、第二施設の建設を開始しました。同施設は2026年に3nmプロセスの生産を開始する見込みであり、これは両施設を合わせた投資を意味します。
世界の半導体ファウンドリ市場の概要
半導体ファウンドリ(半導体製造工場、またはファブとも呼ばれます)とは、外部顧客(ファブレスの設計会社や、余剰生産能力を外部委託するIDM)向けに、シリコンウェハー上に集積回路(IC)を製造する施設のことです。1987年にTSMCが先駆けて導入したファウンドリモデルは、専門化を可能にします。すなわち、ファブレスの設計会社は高額な製造インフラを所有することなくICの設計に専念でき、一方、純粋なファウンドリ企業はプロセス技術の革新と製造効率の向上に注力できるのです。
ファウンドリーのエコシステムは、主に5つのアプリケーション分野に対応しています。通信(5Gデバイス、ネットワーク用IC)、民生用電子機器(スマートフォン、テレビ、ウェアラブル機器)、コンピュータ(CPU、GPU、AIアクセラレータ、メモリ)、自動車(ADAS、EV用パワーエレクトロニクス、インフォテインメント)、および産業用・その他(IoT、医療、防衛)です。
マクロ経済的な推進要因としては、世界の半導体需要、AIインフラへの投資サイクル、および高度な半導体製造装置の輸出を制限する米国輸出管理規則(EAR)に基づくサプライチェーンの地政学的再編などが挙げられます。
市場の推進要因
- AIおよびHPC用半導体の需要急増:AIアクセラレータ用半導体の需要により、先進パッケージングの生産能力は稼働率100%に達しており、顧客の待機リストは先進パッケージングの割り当てまで18~24ヶ月に及んでいます。
- 5Gネットワークインフラおよび端末の展開:世界の5G接続数は2025年に27億件に達し、2030年までに55億件に達すると予測されています。5G基地局1基あたりに必要な半導体部品数は4Gの3~5倍であり、RFフロントエンドモジュール、ベースバンドプロセッサ、電力増幅器はいずれも、最先端のファウンドリプロセスで製造されています。
- 自動車の電動化とADAS:2024年の世界の電気自動車販売台数は1,700万台に達し、これに伴い、パワー半導体、ADAS用チップ、インフォテインメント用SoCが前例のない規模で必要とされています。
- ファブ投資の経済性を再構築する政府補助金:米国の「CHIPS and Science Act」では、国内の半導体製造に対して527億米ドルが拠出されました。これらの補助金により、実質的なファブ投資コストが削減され、ファウンドリ生産能力の地理的な分散が可能となります。
市場の制約
- 新規ファブの極めて高い資本集約度:最先端ノードの300mmウェーハファブを新規に建設する場合、多額の設備投資が必要であり、着工から量産可能な生産能力に至るまで5~7年を要します。
- 半導体人材の不足:米国の半導体業界では、2030年までに約6万7,000人のエンジニアおよび技術者が不足すると見込まれており、EUや日本でも同程度の労働力不足が報告されています。
市場の機会
新たなファウンドリ収益源としての先進パッケージング:チップ・オン・ウェーハ・オン・サブストレート(CoWoS)やシステム・オン・インテグレーテッド・チップ(SoIC)といった先進パッケージングが、新たな市場機会を創出しています。
自動車および産業向け特殊半導体の需要: EV用パワーモジュール向けの炭化ケイ素(SiC)や、RFおよび電力変換向けの窒化ガリウム(GaN)を含むワイドバンドギャップ半導体のファウンドリサービスは、高価格かつ高成長が見込まれる機会となっています。
- インドにおける半導体製造の台頭:「インド半導体ミッション」は、チップ製造奨励政策の第2フェーズに150億米ドルを投資し、世界のファウンドリ・サプライチェーンに新たな地理的拠点を生み出しました。
市場の課題
- ASMLのEUVリソグラフィーの供給制約:2nm以下のロジック製造に不可欠なASMLの高NA EUVシステムは、高価格であり、年間生産能力は約20台にとどまっています。
- 2nm未満ノードにおける技術移行リスク:業界はトランジスタアーキテクチャにおいて根本的な転換点に立っています。FinFETからGate-All-Around(GAA)トランジスタへの移行は、製造の複雑化、歩留まりの課題、および設計ルールの変更をもたらし、既存のチップ製品の全面的な再設計を必要としています。
1. 3nm未満でFinFETに取って代わるGate-All-Around(GAA)トランジスタ
FinFETアーキテクチャの後継であるゲート・オール・アラウンド(GAA)ナノシートトランジスタは、優れた静電制御を実現し、3nm以下でもトランジスタ密度のスケーリングを継続することを可能にします。2022年6月、サムスン電子は、ゲート・オール・アラウンド(GAA)トランジスタアーキテクチャを採用した3nmプロセスノードの初期生産を開始しました。
2. チップレット・アーキテクチャと先進パッケージングによる革命
モノリシックSoCの微細化の限界により、業界はヘテロジニアスなチップレット統合へと移行しました。これは、先進的なパッケージング技術を用いて、複数の小型ダイを組み合わせるものです。
3. 政府主導の地理的多様化
米国の「CHIPS法」、EUの「チップス法」、日本の経済産業省(METI)の戦略、およびインドの「半導体ミッション」は、第二次世界大戦以来、製造業の立地における最大規模の政府介入を総体として示しています。
4. 持続可能性と低炭素半導体製造
半導体製造は、エネルギーと水を大量に消費するプロセスです。一般的なファブでは、ピーク時の電力消費量が最大30~50 MWに達することがあります。また、1,000ガロンの超純水(UPW)を製造するには、約1,600ガロンの水道水が必要です。こうした状況が、持続可能性と低炭素な半導体製造への需要をさらに高めています。
業界のバリューチェーン分析
半導体ファウンドリのバリューチェーンは、原材料の採掘や装置製造から、ウェハー製造、チップパッケージング、システム組立を経て、最終製品の出荷に至るまで多岐にわたります。各段階において、極めて高度な専門性と資本集約性が求められます。
ウェハー製造は、半導体バリューチェーン全体の収益において最大のシェアを占めています。装置分野は、ファウンドリの設備投資の大部分を占めており、ASML社のEUV技術における独占的地位が、世界最大のチップメーカーに対しても価格決定権を与えるという、極めて特異なサプライヤーのレバレッジ構造を生み出しています。
半導体ファウンドリ業界の技術動向
先進ロジックプロセスノード:FinFETからGAAへの移行
5nm FinFET(TSMC N5、2020年)から3nm FinFET(N3、2022年)、2nm GAA(N2、2025年)への進展は、半導体製造の最先端を象徴しています。各ノードへの移行には、新しいフォトリソグラフィー、新しい材料、そして新しいトランジスタアーキテクチャが必要となります。
EUVおよび高NA EUVリソグラフィー
7nm以下のすべてのプロセスノードでは、波長13.5nmの光を用いて5~13nmのハーフピッチ解像度で回路パターンを形成する、極端紫外線(EUV)リソグラフィーが不可欠です。
先進パッケージング:CoWoS、SoIC、およびFoveros
Chip-on-Wafer-on-Substrate(CoWoS)は、AIやスーパーコンピューティングなどの超高性能コンピューティング用途向けに、業界最高水準のパッケージ技術として知られています。CoWoS-Sは、レチクルサイズの最大3.3倍までのインターポーザーに対応しています。これを超えるサイズのインターポーザーについては、CoWoS-LまたはCoWoS-Rが推奨されます。
ワイドバンドギャップ半導体(SiCおよびGaN)
シリコンカーバイド(SiC)パワーデバイスは、シリコンに比べて耐破断電圧が3倍、熱伝導率が10倍高く、EVインバータ、太陽光発電用インバータ、産業用モータードライブにおいて、シリコンIGBTに取って代わりつつあります。
通信分野は35.4%の市場シェア(2025年)を占め、市場を牽引しています。このセグメントは、5GモデムSoC、RFフロントエンドモジュール、スマートフォン向けアプリケーションプロセッサ、および衛星通信用チップセットが中核となっています。
26.7%を占める民生用電子機器分野には、スマートフォン用SoC、スマートテレビ用チップ、ウェアラブルIC、およびゲーム用半導体の需要が含まれます。コンピュータ分野は18.9%を占め、AI用GPU、CPU、およびデータセンター用アクセラレータの需要に牽引されています。このカテゴリー内で最も成長が速いサブセグメントであり、CAGRは約22%となっています。自動車分野は12.6%を占め、CAGRは約7.2%で成長しており、2034年までで最も成長が速いアプリケーションセグメントです。
ファウンドリの種類別
IDMが63.7%の市場シェア(2025年)を占め、市場を支配しています。IDMは、独自のチップ設計に合わせてプロセス技術を最適化できるという利点があり、これはピュアプレイ・ファウンドリが提供できない大きな強みです。
ピュアプレイ・ファウンドリーは36.3%のシェアを占めており、2034年まで年平均成長率(CAGR)約6.4%でより急速に成長しています。ピュアプレイ・モデルの戦略的優位性は、自社の顧客と競合することがないという点にあり、これはファブレス企業が最も機密性の高い次世代チップ設計をファウンドリーパートナーと共有することを可能にする、極めて重要な信頼要素となっています。
アジア太平洋地域は、2025年時点で71.2%という驚異的な市場シェアを占めています。世界の半導体サプライチェーンにおける重要な拠点である台湾は、世界のファウンドリ売上高の60%以上、最先端チップ製造の90%以上を占めています。「インド半導体ミッション」は、チップ製造奨励政策の第2段階として150億米ドルを投資しました。
北米は12.6%(2025年)で、年平均成長率(CAGR)が約7.2%と、世界のファウンドリ市場において最も急速に成長している地域シェアです。欧州は9.8%(2025年)で、430億ユーロ規模の「EUチップ法」によって根本的な変革が進められています。欧州のファウンドリは、EUのOEM顧客向けに欧州のサプライチェーン内で製造される自動車用グレードのチップに対する構造的な需要の恩恵を受けています。
競争環境
世界の半導体ファウンドリ市場は、最先端技術分野では高度に集中している一方、成熟したプロセスノードでは適度に分散しています。TSMC一社だけで、純粋なファウンドリ事業全体の売上高の約57~60%を占めています。上位3社であるTSMC、サムスン・ファウンドリ、インテル・ファウンドリは、合わせて世界の5nm未満の先進ロジック生産能力の90%以上を掌握しています。
この技術主導型の集中化は、ほとんどの産業とは構造的に異なり、年間300億~400億米ドルの設備投資が可能な組織のみが最先端の地位を維持できるという根本的な現実を反映しています。
主要企業の概要
台湾セミコンダクター・マニュファクチャリング・カンパニー・リミテッド(TSMC)
TSMCは世界最大の専業半導体ファウンドリであり、グローバルな技術サプライチェーンにおいて最も重要な企業です。2025年後半に量産を開始するTSMCのN2(2nm GAA)プロセスは、外部顧客が利用可能な世界最先端の製造技術です。
- 製品ポートフォリオ:N2 GAA(2nm)、N3(3nm FinFET)、N4P(4nm)、N5(5nm FinFET)、CoWoSおよびSoICによる先進パッケージング。
- 最近の動向:2026年4月、TSMCは、日本における第2工場において、3ナノメートルウェハーの設備導入を開始し、2028年に量産を開始する見込みです。
- 戦略的重点:2nm/1.4nm技術におけるリーダーシップの維持、地理的分散化、AI GPU需要に対応するための2026年までのCoWoS生産能力の3倍化、 1.4nm以下のN14プロセス開発に向けた高NA EUVの導入拡大;米国およびEU政府との戦略的パートナーシップの深化。
サムスン
サムスンは世界最大のIDMであり、ファウンドリ事業を通じて、最先端のロジックプロセスノードにおいてTSMCの唯一の競合相手となっています。サムスンのファウンドリ部門は、社内の半導体部門(DRAM、NAND、システムLSI)と相まって、あらゆる種類のチップの設計、製造、パッケージングが可能な、唯一の垂直統合型半導体企業としての地位を確立しています。
- 製品ポートフォリオ:28FD-SOI、14/10/8/5/4nm FinFET、および5nm以降でEUV技術を採用した3nm GAA、サムスンファウンドリのSAFE。
- 最近の動向:2024年6月、サムスンは「Samsung Foundry Forum(SFF)U.S.」において、ファウンドリ分野における最新のイノベーションを発表し、AI時代に向けたビジョンを明らかにしました。
- 戦略的重点:TSMCとの競争力に匹敵するようGAAトランジスタの歩留まりを回復させること;CHIPS法によるインセンティブ獲得およびクアルコム/グーグルのTensor ASIC市場の奪回に向けた米国ファブの完成;AI GPU競争に向けたHBM4メモリと先進パッケージングの統合。
グローバルファウンドリーズ
グローバルファウンドリーズは、売上高ベースで世界最大級のピュアプレイ・ファウンドリーの一つであり、TSMCやサムスンからの直接的な競争が比較的少ない成熟ノードにおいて、特殊および差別化されたプロセス技術に専念しています。
- 製品ポートフォリオ:ウェーハサービス、モジュールサービス、エンジニアリングサービス。
- 最近の動向: 2025年11月、グローバルファウンドリーズはアドバンスト・マイクロ・ファウンドリー(AMF)を買収しました。これは、シリコンフォトニクス分野におけるイノベーションの推進とリーダーシップの確立を目指す同社の戦略において、極めて重要な一歩となりました。
- 戦略的重点:TSMCやサムスンが競争力を持ち得ない分野における特殊プロセスの差別化;収益の予測可能性をもたらす自動車およびIoT分野の長期供給契約;CHIPS法に基づく米国での生産能力拡大;米国防総省(DOD)の「トラステッド・ファウンドリー」プログラムに基づく防衛・航空宇宙分野向けのセキュアな製造。
インテル・コーポレーション
インテルは、インテル・アーキテクチャへの移行以来、最も重要な戦略的変革を推進しており、「インテル・ファウンドリー」を通じて外部顧客を受け入れるオープンファウンドリーへと、自社向けIDMから再位置づけを進めています。
- 製品ポートフォリオ:Intel 18A、Intel 3(インテルの究極のFinFETノード)、Intel 16、Intel 14AおよびIntel 14A-E、2D、2.5D、3Dパッケージング。
- 最近の動向:2024年2月、インテルはアジアのファウンドリ大手であるTSMCやサムスンと競合するため、AI時代における「世界初のシステム・ファウンドリ」として知られる受託半導体製造事業を開始し、2026年に導入が予定されている次世代のIntel 14Aプロセスノードを発表しました。
- 戦略的重点:IDMからファウンドリへの転換を実証する根拠として、Intel 18Aの外部顧客向け量産拡大; 独自の競争優位性としてのFoveros先進パッケージング;CHIPS法に基づく米国政府向け防衛用チップの製造;「Intel Accelerated」ロードマップに基づき、2027年までにTSMCに対するプロセス技術の主導権を取り戻すこと。
市場集中度分析
半導体ファウンドリ市場は、最先端技術分野において極めて高い集中度を示している一方、成熟したプロセスノードでは中程度の分散が見られます。TSMC一社だけで、世界の純粋ファウンドリ総売上高の約55~58%を占めており、この集中率は他の主要な技術製造セクターでは類を見ないものです。
TSMC、サムスン・ファウンドリ、インテル・ファウンドリ、グローバルファウンドリーズといった主要企業が、ファウンドリ市場総売上高の約75~78%を占めており、この業界は明らかに寡占的な集中状態にあります。最先端分野における統合は事実上完了しており、一方、特殊ノード分野での統合は加速しています。
投資および成長の機会
最も成長が著しいセグメント
自動車用チップ(CAGR 約7.2%)、AI/HPC用コンピュータチップ(AIアクセラレータでCAGR 約15%以上)、および先進パッケージング(CAGR 約25%)は、2034年までの半導体ファウンドリ市場において、最も高いリターンが見込まれる3つの投資分野です。2028年まで年平均成長率(CAGR)約32%で成長するSiCおよびGaNのワイドバンドギャップファウンドリサービスは、非シリコンプロセス技術への投資を志向する専門ファウンドリにとって、最も魅力的なニッチな機会となります。
新興市場における機会
インド初の大規模半導体ファブであるタタ/PSMC、および将来的にISMCが加わる可能性があり、これらはインド亜大陸における初の重要なグリーンフィールド・ファウンドリ投資となります。インドの14億人の人口は、現在毎年輸入半導体に依存しているスマートフォン、EV、および政府のデジタルプログラム(Aadhaar、UPI、DigiYatra)向けに、国内製造のチップに対する構造的な需要を生み出しています。
ベンチャー投資の動向
「CHIPS法直接資金提供プログラム」、EUの「欧州共通重要プロジェクト(IPCEI)」、日本の「LSTC(最先端半導体技術センター)」など、政府が支援する投資機関は、先進的なファウンドリ拡張に向けた事実上の後期段階ベンチャーキャピタルとして機能しています。
- 戦略的焦点:AIアクセラレータチップアーキテクチャ(GPUに代わるカスタムASIC)、チップレットの標準化(UCIeエコシステム企業)、EUVマスクおよび装置メーカー、ならびに先端パッケージング用基板メーカー。
- プライベート・エクイティ:米国、欧州、日本各地において、自動車およびアナログ分野の多角的な専門ファウンドリ・プラットフォームを構築するため、ボルトオン型買収を目的とした第2層の専門ファウンドリに対するPEの関心が高まっています。
今後の市場見通し(2026年~2034年)
世界の半導体ファウンドリ市場は、2025年の912億米ドルから2034年までに1,414億米ドルへと、構造的に支えられた持続的な成長が見込まれています。この9年間で年平均成長率(CAGR)4.83%による502億米ドルの絶対的な増加額の裏側には、市場内での劇的な成長軌道の乖離が隠されています。先進ノード(5nm未満)のファウンドリ売上高は、AIアクセラレータの需要に牽引され、年平均成長率(CAGR)約15~18%で成長する一方、成熟ノード(28nm以上)のファウンドリ売上高は、政府の奨励策を受けたファブの生産能力拡大により供給が増加するため、2~3%の成長にとどまると見込まれます。アドバンスト・パッケージングは年平均成長率(CAGR)25%以上と最も急速に成長するカテゴリーであり、2028年までにファウンドリ売上高の2番目に大きな構成要素となる見込みです。
2026年から2030年にかけて、TSMCのアリゾナN3/N2、インテルのオハイオ18A、サムスンのテイラー工場が量産を開始することに伴い、先進ノードの生産能力の地理的多様化が主要な変革となるでしょう。さらに重要なことに、これによりアジア太平洋地域以外で初めて年間規模の大きなファウンドリ市場が形成され、米国およびEUの防衛プログラム、クラウド・ハイパースケーラー、自動車OEM各社が、ミッションクリティカルなチップを国内で調達できるようになります。
調査方法
一次調査
本レポートの一次調査には、2025年に140名以上の業界関係者に対する構造化インタビューが含まれており、その対象には、ファウンドリ企業の幹部、ファブレスIC設計企業の調達担当者、半導体製造装置企業のアナリスト、CHIPS法およびEUチップス法のプログラムを管轄する政府関係者、ならびに半導体技術を専門とする株式調査アナリストが含まれます。調査対象地域には、台湾、韓国、日本、米国、ドイツ、オランダ、インドが含まれます。
二次調査
二次調査には、SEMIの装置・材料市場レポート、SIAのグローバル半導体売上高データ、IC Insightsのファウンドリ市場レポート、企業の年次報告書および決算説明会の議事録、政府によるCHIPS法申請開示資料、特許出願データベース、NISTの半導体ロードマップ、ならびにIEDM/ISSCCの学術会議論文集が含まれます。290件以上の二次情報源を精査し、相互照合を行いました。
予測モデル
市場規模の予測は、ボトムアップ手法とトップダウン手法を組み合わせて策定されました。主な入力データには、ASMLのEUV納入スケジュール、政府によるファブ投資のコミットメント時期、AIアクセラレータの需要予測、および1台あたりの自動車用半導体搭載量の成長曲線などが含まれます。2026年から2034年までの予測期間において、3つのシナリオに基づくモデリングが適用されました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の半導体ファウンドリ市場
5.1 市場の概要
5.2 市場動向
5.3 新型コロナウイルス(COVID-19)の影響
5.4 市場予測
6 技術ノード別市場内訳
6.1 10/7/5nm
6.1.1 市場動向
6.1.2 市場予測
6.2 16/14nm
6.2.1 市場動向
6.2.2 市場予測
6.3 20nm
6.3.1 市場動向
6.3.2 市場予測
6.4 45/40nm
6.4.1 市場動向
6.4.2 市場予測
6.5 その他
6.5.1 市場動向
6.5.2 市場予測
7 ファウンドリ種別による市場内訳
7.1 ピュアプレイ・ファウンドリ
7.1.1 市場動向
7.1.2 市場予測
7.2 IDM
7.2.1 市場動向
7.2.2 市場予測
8 用途別市場内訳
8.1 通信
8.1.1 市場動向
8.1.2 市場予測
8.2 民生用電子機器
8.2.1 市場動向
8.2.2 市場予測
8.3 コンピュータ
8.3.1 市場の動向
8.3.2 市場予測
8.4 自動車
8.4.1 市場の動向
8.4.2 市場予測
8.5 その他
8.5.1 市場の動向
8.5.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 台湾セミコンダクター・マニュファクチャリング・カンパニー・リミテッド(TSMC)
13.3.1.1 事業概要
13.3.1.2 提供サービス
13.3.1.2 事業戦略
13.3.1.4 SWOT分析
13.3.1.5 主なニュースおよび出来事
13.3.2 サムスン
13.3.2.1 事業概要
13.3.2.2 提供サービス
13.3.2.2 事業戦略
13.3.2.4 SWOT分析
13.3.2.5 主なニュースと出来事
13.3.3 インテル・コーポレーション
13.3.3.1 事業概要
13.3.3.2 提供サービス
13.3.3.2 事業戦略
13.3.3.4 SWOT分析
13.3.3.5 主なニュースおよび出来事
13.3.4 GlobalFoundries
13.3.4.1 事業概要
13.3.4.2 提供サービス
13.3.4.2 事業戦略
13.3.4.4 SWOT分析
13.3.4.5 主なニュースおよび出来事
13.3.5 DB HiTek
13.3.5.1 事業概要
13.3.5.2 提供サービス
13.3.5.2 事業戦略
13.3.5.4 SWOT分析
13.3.5.5 主なニュースおよびイベント
13.3.6 Hua Hong Semiconductor Ltd.
13.3.6.1 事業概要
13.3.6.2 提供サービス
13.3.6.2 事業戦略
13.3.6.4 SWOT分析
13.3.6.5 主なニュースおよびイベント
13.3.7 パワーチップ・セミコンダクター・マニュファクチャリング・コーポレーション
13.3.7.1 事業概要
13.3.7.2 提供サービス
13.3.7.2 事業戦略
13.3.7.4 SWOT分析
13.3.7.5 主なニュースおよびイベント
図表一覧
図1:世界:半導体ファウンドリ市場:主な推進要因と課題
図2:世界:半導体ファウンドリ市場:売上高(10億米ドル)、2020年~2025年
図3:世界:半導体ファウンドリ市場:テクノロジーノード別内訳(%)、2025年
図4:世界:半導体ファウンドリ市場:ファウンドリタイプ別内訳(%)、2025年
図5:世界:半導体ファウンドリ市場:用途別内訳(%)、2025年
図6:世界:半導体ファウンドリ市場:地域別内訳(%)、2025年
図7:世界:半導体ファウンドリ市場予測:売上高(10億米ドル)、2026年~2034年
図8:世界: 半導体ファウンドリ(10/7/5nm)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:半導体ファウンドリ(10/7/5nm)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:半導体ファウンドリ(16/14nm)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:半導体ファウンドリ(16/14nm)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:半導体ファウンドリ(20nm)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:半導体ファウンドリ(20nm)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:半導体ファウンドリ(45/40nm)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:半導体ファウンドリ(45/40nm)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:半導体ファウンドリ(その他のプロセスノード)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:半導体ファウンドリ(その他のプロセスノード)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界: 半導体ファウンドリ(ピュアプレイ・ファウンドリ)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:半導体ファウンドリ(ピュアプレイ・ファウンドリ)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:半導体ファウンドリ(IDM)市場:売上高 (単位:百万米ドル)、2020年および2025年
図21:世界:半導体ファウンドリ(IDM)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図22:世界:半導体ファウンドリ(通信)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:半導体ファウンドリ(通信)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図24:世界:半導体ファウンドリ(民生用電子機器)市場:売上高(単位:百万米ドル)、2020年および2025年
図25:世界:半導体ファウンドリ(民生用電子機器)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図26:世界:半導体ファウンドリ(コンピュータ)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:半導体ファウンドリ(コンピュータ)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:半導体ファウンドリ(自動車)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:半導体ファウンドリ(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:半導体ファウンドリ(その他)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:半導体ファウンドリ(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図32:北米:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図33:北米:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図34:米国:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図35:米国:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図36:カナダ:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図37:カナダ:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図38:アジア太平洋地域:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図39:アジア太平洋地域:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図40:中国:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図41:中国:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図42:日本:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図43:日本:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図44:インド:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図45:インド:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図46:韓国:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図47:韓国:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図48:オーストラリア:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図49:オーストラリア:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図50:インドネシア:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図51:インドネシア:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図52:その他:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図53:その他:半導体ファウンドリ市場予測:売上高 (百万米ドル)、2026年~2034年
図54:欧州:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図55:欧州:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図56:ドイツ:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図57:ドイツ:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図58:フランス:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図59:フランス:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図60:イギリス:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図61:イギリス:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図62:イタリア:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図63:イタリア:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図64:スペイン:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図65:スペイン:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図66:ロシア:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図67:ロシア:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図68:その他:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図69:その他:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図70:ラテンアメリカ:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図71:ラテンアメリカ:半導体ファウンドリ市場の予測:売上高(百万米ドル)、2026年~2034年
図72:ブラジル:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図73:ブラジル:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図74:メキシコ:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図75:メキシコ:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図76:その他:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図77:その他:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図78:中東・アフリカ:半導体ファウンドリ市場:売上高(百万米ドル)、2020年および2025年
図79:中東・アフリカ:半導体ファウンドリ市場予測:売上高(百万米ドル)、2026年~2034年
図80:世界:半導体ファウンドリ業界:SWOT分析
図81:世界:半導体ファウンドリ業界:バリューチェーン分析
図82:世界:半導体ファウンドリ業界:ポーターの5つの力分析
表一覧
表1:世界:半導体ファウンドリ市場:主要な業界動向、2025年および2034年
表2:世界:半導体ファウンドリ市場予測:テクノロジーノード別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:半導体ファウンドリ市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:半導体ファウンドリ市場予測:ファウンドリ種別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:半導体ファウンドリ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:半導体ファウンドリ市場:競争構造
表7:世界:半導体ファウンドリ市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









