世界市場は、消費者がより高速で、より効率的かつ機能豊富なデバイスを求める中、スマートフォン、タブレット、ウェアラブルデバイスなどの先進的な家電製品に対する需要の高まりに大きく影響を受けています。さらに、電気自動車(EV)や自動運転技術への移行により、自動車用途向けの半導体に対する需要が大幅に高まっています。2024年9月9日、米国国務省は、世界的な半導体エコシステムの拡大と多様化に向けた機会を模索するため、インド連邦電子・IT省傘下の「インド半導体ミッション」との連携を発表しました。この取り組みは、2022年のCHIPS法によって設立された「米国国際技術安全保障・イノベーション基金」の一環であり、同基金は、安全で信頼性の高い半導体サプライチェーンの構築を促進するため、5年間で5億米ドルを拠出しています。このような戦略的な協力やパートナーシップは、半導体市場の成長をさらに後押しするものです。
米国は重要な地域市場として際立っており、国内製造やサプライチェーンのレジリエンスへの重視が高まっていることから著しい成長を遂げており、これが半導体製造施設への多額の投資につながっています。さらに、米国における主要なテクノロジー企業やスタートアップの強力な存在感は、特に人工知能(AI)を活用したカスタマイズされたプロセスを通じて、半導体の設計や材料におけるイノベーションを促進しています。例えば、2024年10月2日、米国商務省は、持続可能な半導体材料の開発における人工知能の活用を強化するため、1億米ドルを拠出する計画を発表しました。この取り組みは、同省が監督する527億米ドルの米国半導体製造・研究助成金の一環であり、新しい半導体材料の革新に必要な時間を短縮することに重点を置いています。さらに、米国の防衛および航空宇宙セクターは、レーダーシステム、安全な通信、衛星技術などの重要な用途において、最先端の半導体に大きく依存しており、これが半導体市場全体の需要を支えています。
半導体市場の動向:
電気自動車(EV)の需要拡大
消費者による電気自動車の普及が進むにつれ、先端半導体への需要が高まっています。業界レポートによると、世界の電気自動車の総台数は、2022年の2,600万台から2023年には4,000万台を超えました。これらのチップは、電力配分、バッテリー性能、および車両全体の効率管理に貢献しており、EVの製造プロセスにおいて極めて重要な役割を果たしています。例えば、2024年4月、indie Semiconductor, Inc.は、車内コネクティビティアプリケーションを実現するための高性能ビデオコンバーターを発売しました。これらの新機能により、indieの革新的な車内ソリューションのラインナップが拡充され、世界中のティア1システムインテグレーターが自動車メーカーに最高の車内体験を提供できるようになります。
研究施設への投資拡大
企業が革新を図り、より効率的で高性能なチップの開発を目指す中、半導体の研究開発(R&D)活動への投資が増加しています。この資金は、さまざまな業界の変わりゆく需要に応えるため、新素材、チップ設計、製造技術の進歩を支えています。例えば、2024年2月、サムスンは傘下のサムスン・セミコンダクター・リサーチ(SSIR)を通じて、インドのバンガロールに新たな半導体研究開発施設を開設しました。また、2024年10月には、iPhoneの受託製造業者であるフォックスコンが、HCLと提携し、インドにおける半導体合弁事業(JV)に最大42.4億インドルピー(5,000万米ドル)を投資する計画です。この合弁事業は、OSAT施設の設立に重点を置いています。この近代的なキャンパスは、コラボレーションと俊敏性を促進し、同社の高まるインフラ需要に応えるための半導体研究開発の推進に注力しています。
現地での半導体製造への注目の高まり
半導体市場の主要なトレンドの一つは、現地での半導体製造への投資が大幅に増加していることです。これは、輸入への依存度を低減し、安定したサプライチェーンを確保するためのものであり、市場の拡大に大きな影響を与えています。国内生産への注力は、技術的主権の強化、産業競争力の向上、そして地域経済におけるハイテク雇用の創出に寄与します。例えば、2024年2月、インド政府はタタ・グループと提携して3つの新たな半導体製造ユニットの設立を承認し、そのうち2つを同社が設立する予定です。この取り組みは、同地域の半導体産業を強化することを目的としています。
半導体産業のセグメンテーション:
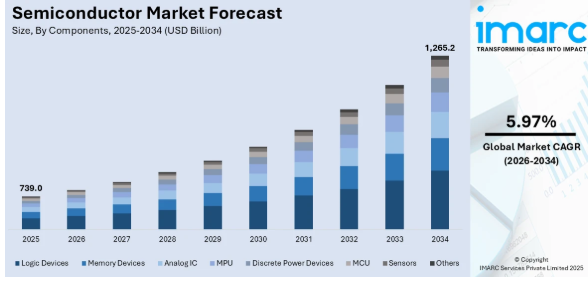
IMARC Groupは、世界の半導体市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、コンポーネント、使用される材料、およびエンドユーザーに基づいて分類されています。
コンポーネント別の分析:
- メモリデバイス
- ロジックデバイス
- アナログIC
- MPU
- ディスクリートパワーデバイス
- MCU
- センサー
- その他
2025年には、ロジックデバイスが市場を支配しています。ロジックデバイスは、コンピューティングおよび処理システムの基幹を成しており、電子機器が極めて複雑な判断や演算を実行できるようにします。人工知能(AI)、機械学習(ML)、ビッグデータ分析の発展に大きく後押しされ、高性能コンピューティングへの需要が高まっており、これによりロジックデバイスの使用量が大幅に増加しました。データセンター、スマートフォン、モノのインターネット(IoT)デバイス、その他の民生用電子機器の統合は、現代の技術エコシステムにおけるロジックチップの重要性を示しています。さらに、5Gネットワークや自動運転車への移行に伴い、高度な処理要件により、より複雑なロジックチップが必要とされています。これらの要因に加え、デバイスの効率化と低消費電力を実現するための継続的な研究開発(R&D)活動も相まって、ロジックデバイスは半導体市場におけるイノベーションと成長の重要な構成要素となっています。
使用材料別の分析:
- 炭化ケイ素
- ガリウム・マンガン・ヒ素化物
- 銅・インジウム・ガリウム・セレン化物
- 二硫化モリブデン
- その他
2025年には、炭化ケイ素(SiC)が市場セグメントをリードすると見込まれています。炭化ケイ素(SiC)は、卓越した熱伝導率、高い絶縁破壊電圧、および高い動作温度を特徴としており、電気自動車、再生可能エネルギーシステム、産業用機器に適しています。電気自動車(EV)の普及が進み、充電インフラの拡充が見込まれるにつれ、SiCベースのパワー半導体の需要も増加すると予想されます。これらは、エネルギー効率の向上と電力損失の低減を実現します。さらに、太陽光や風力発電プロジェクトでは、効率的な電力変換と管理が求められるため、SiCへの依存度が高くなっています。この材料は過酷な環境下でもシステムの性能を向上させるため、特に高性能な用途においては不可欠な存在となっています。各業界がエネルギー効率の高いソリューションに注力し続ける中、市場におけるSiCの適用範囲は拡大し続けており、技術革新のペースと市場の成長を牽引しています。
エンドユーザー別分析:
- 自動車
- 産業用
- データセンター
- 通信
- 民生用電子機器
- 航空宇宙・防衛
- 医療
- その他
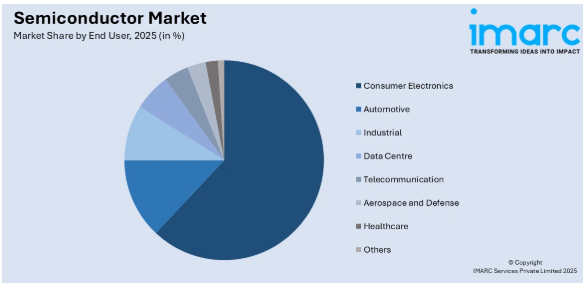
家電分野が市場を牽引しており、2025年にはシェアの62.2%を占めると見込まれています。これは、携帯電話、コンピュータ、タブレット、ゲーム機への需要が高まるにつれ、高度な技術や高性能半導体に対する需要が、より急速なペースで生じているためです。半導体は、処理、メモリ、接続性におけるエネルギー効率の向上に不可欠です。スマートテレビ、スピーカー、家電製品などのスマートホーム技術における集積回路やセンサーの利用も、市場の成長をさらに後押ししています。これに加え、人工知能(AI)、拡張現実(AR)、仮想現実(VR)に関する研究の活発化は、より複雑な民生用電子機器の開発につながっただけでなく、高性能チップの開発にも寄与しています。世界的な5G技術の普及が進み、モノのインターネット(IoT)対応デバイスへの注目が高まる中、家電分野における半導体の利用は引き続き拡大しています。
地域別分析:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、アジア太平洋地域は、製造拠点の強み、旺盛な需要、および政府の支援により、市場シェアの63.8%を占めました。大規模な半導体製造施設のほとんどは、この地域に立地しています。近代的なインフラ、熟練した労働力、低コスト生産といった利点が、同地域の市場を後押ししています。中国、韓国、台湾などの国々は、家電、自動車、通信産業の急速な成長で知られており、これが半導体の需要をさらに押し上げています。また、5G、モノのインターネット(IoT)、人工知能(AI)といった新興技術により、この地域における高性能チップへの需要はますます高まっています。アジア太平洋地域の各国政府も、現地生産を強化し、輸入を最小限に抑えるため、半導体の研究開発に多額の投資を行っています。グローバルなサプライチェーンにおける戦略的な立地と、イノベーションへの注力が相まって、この地域は半導体市場において主導的な地位を確立しています。
地域別の主なポイント:
米国の半導体市場分析
米国の半導体市場は、技術の進歩や様々な分野における高い需要、そして政府の政策によって牽引されています。報告書によると、2013年から2022年の間に、主に米国を拠点とする4,633社のAIスタートアップが誕生しました。こうしたAIイノベーションの成長により、医療、自動車、金融市場における高性能半導体チップの需要が高まりました。これに加え、CHIPS法をはじめとする法律の成立を通じて、海外での半導体生産への依存度を低減しようとする米国政府の取り組みが、国内での製造を後押しし続けています。さらに、消費者向け電子機器の旺盛な需要も、市場の勢いを後押ししています。スマートフォンやノートパソコンは、ゲーム機と並んで、この市場の重要な牽引役となっています。自動車分野における電気自動車や先進運転支援システム(ADAS)、ならびにデータセンターやハイパフォーマンスコンピューティングは、今後も高度な半導体ソリューションへの需要を牽引し続けるでしょう。さらに、インテル、AMD、NVIDIAによる研究開発(R&D)活動への投資拡大が、市場の魅力を高め、イノベーションを促進しています。こうした投資、進行中の取り組み、政府からの支援、そして技術への需要のすべてが、米国の市場を支えています。
アジア太平洋地域の半導体市場分析
アジア太平洋市場は、民生用電子機器、自動車、通信分野における高い需要によって形成されています。GSMAの『Mobile Economy APAC 2023』レポートによると、2030年時点で、同地域のモバイル接続のうち5Gが5分の2以上、すなわち41%を占める見込みです。これは、2022年のわずか4%から大幅に増加するものです。5Gのこの急速な拡大は、5Gインフラと5Gデバイスの双方において高度なチップの開発が必要となるため、半導体の需要増加につながります。半導体消費の増加に寄与するその他の要因としては、主に中国、日本、韓国における電気自動車および自動運転技術の急速な成長が挙げられます。また、同地域では、人工知能(AI)、モノのインターネット(IoT)、およびハイパフォーマンス・コンピューティングへの投資拡大が、チップに対するさらなる需要を生み出しています。さらに、特に中国における現地生産やサプライチェーンの改善に向けた政府の施策が、アジア太平洋(APAC)地域の半導体市場の見通しをさらに好ましいものにしています。
欧州の半導体市場分析
自動車用電子機器、再生可能エネルギー、およびインダストリー4.0の応用分野が、欧州の半導体市場の成長を牽引しています。欧州では電気自動車への移行が進んでいるため、自動車業界は欧州最大の半導体消費分野となっています。国際エネルギー機関(IEA)の統計によると、2023年末までに欧州で新規登録された電気自動車は320万台近くに上り、2022年と比較して約20%増加しました。欧州連合(EU)では240万台の販売を記録し、その成長率は欧州全体の成長率とほぼ同水準でした。EVへの需要拡大は、特にパワーエレクトロニクス、バッテリー、車載コネクティビティ分野において、半導体需要の増加に寄与しています。太陽光発電を含むグリーンテクノロジーの潮流や、電力網の近代化が相まって、市場の需要を後押ししています。インダストリー4.0などのプログラムを通じた欧州産業のデジタル化は、半導体を必要とする自動化、ロボティクス、その他のIoTベースのソリューションへの需要を喚起しています。欧州連合(EU)が「デジタル・コンパス」や「欧州半導体アライアンス」といったイニシアチブを通じて半導体サプライチェーンの強化に投資することは、外部サプライヤーへの依存度を低減し、市場の魅力向上に寄与するでしょう。ASMLやSTマイクロエレクトロニクスといった企業による研究開発(R&D)投資は、この分野の技術進歩を推進し続け、欧州における長期的な市場拡大を確実なものにするでしょう。
ラテンアメリカ半導体市場分析
民生用および自動車分野の進歩、スマートテクノロジー、そしてラテンアメリカ地域の成長が、半導体サービスおよび製品への需要を牽引しています。GSMAによると、2023年に同地域におけるモバイル技術およびサービスはGDPの8%を占め、5,200億米ドルの経済付加価値を生み出しました。同地域におけるモバイル技術の普及拡大は、スマートフォンの高い普及率と接続性により、半導体の需要を高めることになります。自動車産業は、電気自動車(EV)の台頭と相まって、半導体需要の牽引役となっています。また、政府による支援策の実施や海外投資の増加も、同地域の市場成長に寄与しています。
中東・アフリカの半導体市場分析
中東・アフリカの半導体市場は、5G、モノのインターネット(IoT)、人工知能(AI)といった新興技術の導入に大きく影響を受けており、これらが高度な半導体部品の需要を押し上げています。業界レポートによると、2023年時点でMENA地域には0.28十億台のIoTデバイスが存在しており、これが半導体の需要をさらに後押ししています。同地域のスマートシティ、インフラプロジェクト、再生可能エネルギーへの投資は、エネルギー、運輸、建設の各セクターにおける半導体需要の増加に拍車をかけています。現地での製造における課題を踏まえ、同地域の各国政府は、市場の成長に向けて技術開発の促進やグローバルなパートナーシップの構築に注力しています。
競争環境:
半導体市場における競争は、極めて激しく、革新的で、高度な技術力を要するものと予測されています。技術系市場プレイヤーは、高性能かつエネルギー効率に優れたソリューションに対する需要の急増に応えるため、最新製品の開発に一層注力しています。民生用電子機器、自動車、通信をはじめとする数多くの業界が、より効率的なソリューションを求めています。また、市場における研究開発活動も重要であり、生産プロセスの高度化や製品機能の向上に重点が置かれています。合併・買収や提携を通じた戦略的措置の多くは、市場にプラスの効果をもたらしています。政府の取り組みや現地生産拡大の最新動向といった地域的要因も、市場の成長に影響を与えています。
本レポートでは、半導体市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Broadcom Inc.
- Infineon Technologies AG
- Intel Corporation
- Micron Technology Inc.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- Samsung Electronics Co. Ltd.
- SK hynix Inc.
- STMicroelectronics N.V.
- Taiwan Semiconductor Manufacturing Company Limited
- Texas Instruments Incorporated
- Toshiba Electronic Devices & Storage Corporation (Toshiba Corporation)
最新ニュースと動向:
- 2024年5月: マインドグローブ・テクノロジーズ社は、IoTデバイス向けに特別に設計されたインド初の半導体システムオンチップ(SoC)「Secure IoT」を発表しました。この先進的なチップは、プログラム可能性、柔軟性、そして堅牢なセキュリティ機能を統合しており、ウェアラブル機器、スマートシティインフラ、EVバッテリー管理システムなどのアプリケーションに対応しています。また、半導体エコシステム内での革新的なソリューション開発において、インドのブランドを支援します。
- 2024年2月:インド政府は、タタ・グループと提携して3つの新たな半導体製造拠点の設立を承認し、そのうち2か所をタタ・グループが設立することになりました。この取り組みは、半導体産業の強化を目的としています。
2024年5月: 2025年半ばまでに、マイクロン・テクノロジーのグジャラート州サナンド工場では、インド国内で製造された半導体チップの生産が開始される予定です。主に輸出向けのこれらのチップは、データセンター、スマートフォン、ノートパソコン、IoTデバイス向けに供給され、市場需要や顧客の要件に基づいて割り当てが行われます。2024年4月:indie Semiconductor, Inc.は、車内コネクティビティアプリケーションを実現するための高性能ビデオコンバーターを発売しました。これらの新機能により、indieの革新的な車内ソリューション群がさらに強化され、世界中のティア1システムインテグレーターが、メーカーに対し業界最高水準の車内体験を提供できるようになります。2024年2月:サムスンは、傘下のサムスン・セミコンダクター・リサーチ(SSIR)を通じて、インドのバンガロールに新たな半導体研究開発施設を開設しました。この近代的なキャンパスは、コラボレーションと俊敏性を促進し、同社の拡大するインフラ需要に応えるべく、半導体の研究開発の推進に注力しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 世界の半導体市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合情報
5 世界の半導体市場の概況
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界の半導体市場 – 構成部品別内訳
6.1 メモリデバイス
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測(2026年~2034年)
6.2 ロジックデバイス
6.2.1 概要
6.2.2 過去および現在の市場動向(2020年~2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026年~2034年)
6.3 アナログIC
6.3.1 概要
6.3.2 過去および現在の市場動向(2020年~2025年)
6.3.3 市場セグメンテーション
6.3.4 市場予測(2026年~2034年)
6.4 MPU
6.4.1 概要
6.4.2 過去および現在の市場動向(2020年~2025年)
6.4.3 市場セグメンテーション
6.4.4 市場予測(2026年~2034年)
6.5 ディスクリートパワーデバイス
6.5.1 概要
6.5.2 過去および現在の市場動向(2020年~2025年)
6.5.3 市場セグメンテーション
6.5.4 市場予測 (2026年~2034年)
6.6 MCU
6.6.1 概要
6.6.2 過去および現在の市場動向(2020年~2025年)
6.6.3 市場セグメンテーション
6.6.4 市場予測(2026年~2034年)
6.7 センサー
6.7.1 概要
6.7.2 過去および現在の市場動向(2020年~2025年)
6.7.3 市場セグメンテーション
6.7.4 市場予測(2026年~2034年)
6.8 その他
6.8.1 過去および現在の市場動向(2020年~2025年)
6.8.2 市場予測(2026年~2034年)
6.9 構成部品別の魅力的な投資提案
7 世界の半導体市場 – 使用材料別の内訳
7.1 炭化ケイ素
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 ガリウム・マンガン・ヒ素化物
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 銅・インジウム・ガリウム・セレン化物
7.3.1 概要
7.3.2 過去および現在の市場動向(2020年~2025年)
7.3.3 市場セグメンテーション
7.3.4 市場予測(2026年~2034年)
7.4 二硫化モリブデン
7.4.1 概要
7.4.2 過去および現在の市場動向(2020年~2025年)
7.4.3 市場セグメンテーション
7.4.4 市場予測(2026年~2034年)
7.5 その他
7.5.1 過去および現在の市場動向(2020年~2025年)
7.5.2 市場予測(2026年~2034年)
7.6 使用材料別の魅力的な投資提案
8 世界の半導体市場 – エンドユーザー別内訳
8.1 自動車
8.1.1 概要
8.1.2 過去および現在の市場動向(2020年~2025年)
8.1.3 市場セグメンテーション
8.1.4 市場予測(2026年~2034年)
8.2 産業用
8.2.1 概要
8.2.2 過去および現在の市場動向(2020年~2025年)
8.2.3 市場セグメンテーション
8.2.4 市場予測(2026年~2034年)
8.3 データセンター
8.3.1 概要
8.3.2 過去および現在の市場動向(2020年~2025年)
8.3.3 市場のセグメンテーション
8.3.4 市場予測(2026年~2034年)
8.4 電気通信
8.4.1 概要
8.4.2 過去および現在の市場動向(2020年~2025年)
8.4.3 市場のセグメンテーション
8.4.4 市場予測(2026年~2034年)
8.5 民生用電子機器
8.5.1 概要
8.5.2 過去および現在の市場動向(2020年~2025年)
8.5.3 市場セグメンテーション
8.5.4 市場予測(2026年~2034年)
8.6 航空宇宙・防衛
8.6.1 概要
8.6.2 過去および現在の市場動向(2020年~2025年)
8.6.3 市場セグメンテーション
8.6.4 市場予測(2026年~2034年)
8.7 ヘルスケア
8.7.1 概要
8.7.2 過去および現在の市場動向(2020年~2025年)
8.7.3 市場セグメンテーション
8.7.4 市場予測(2026年~2034年)
8.8 その他
8.8.1 過去および現在の市場動向(2020年~2025年)
8.8.2 市場予測(2026年~2034年)
8.9 エンドユーザー別の魅力的な投資提案
9 世界の半導体市場 – 地域別内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の推進要因
9.1.1.2 過去および現在の市場動向(2020年~2025年)
9.1.1.3 構成部品別の市場内訳
9.1.1.4 使用材料別の市場内訳
9.1.1.5 エンドユーザー別の市場内訳
9.1.1.6 主要企業
9.1.1.7 市場予測(2026年~2034年)
9.1.2 カナダ
9.1.2.1 市場の推進要因
9.1.2.2 過去および現在の市場動向(2020年~2025年)
9.1.2.3 構成部品別の市場内訳
9.1.2.4 使用素材別の市場内訳
9.1.2.5 エンドユーザー別の市場内訳
9.1.2.6 主要企業
9.1.2.7 市場予測(2026年~2034年)
9.2 欧州
9.2.1 ドイツ
9.2.1.1 市場の推進要因
9.2.1.2 過去および現在の市場動向(2020年~2025年)
9.2.1.3 構成部品別の市場内訳
9.2.1.4 使用素材別の市場内訳
9.2.1.5 エンドユーザー別の市場内訳
9.2.1.6 主要企業
9.2.1.7 市場予測(2026年~2034年)
9.2.2 フランス
9.2.2.1 市場の推進要因
9.2.2.2 過去および現在の市場動向(2020年~2025年)
9.2.2.3 構成部品別の市場内訳
9.2.2.4 使用素材別の市場内訳
9.2.2.5 エンドユーザー別の市場内訳
9.2.2.6 主要企業
9.2.2.7 市場予測(2026年~2034年)
9.2.3 イギリス
9.2.3.1 市場の推進要因
9.2.3.2 過去および現在の市場動向(2020年~2025年)
9.2.3.3 構成部品別の市場内訳
9.2.3.4 使用素材別の市場内訳
9.2.3.5 エンドユーザー別の市場内訳
9.2.3.6 主要企業
9.2.3.7 市場予測(2026年~2034年)
9.2.4 イタリア
9.2.4.1 市場の推進要因
9.2.4.2 過去および現在の市場動向(2020年~2025年)
9.2.4.3 構成部品別の市場内訳
9.2.4.4 使用素材別の市場内訳
9.2.4.5 エンドユーザー別の市場内訳
9.2.4.6 主要企業
9.2.4.7 市場予測(2026年~2034年)
9.2.5 スペイン
9.2.5.1 市場の推進要因
9.2.5.2 過去および現在の市場動向(2020年~2025年)
9.2.5.3 構成部品別の市場内訳
9.2.5.4 使用素材別の市場内訳
9.2.5.5 エンドユーザー別の市場内訳
9.2.5.6 主要企業
9.2.5.7 市場予測(2026年~2034年)
9.2.6 その他
9.2.6.1 過去および現在の市場動向(2020年~2025年)
9.2.6.2 市場予測(2026年~2034年)
9.3 アジア太平洋地域
9.3.1 中国
9.3.1.1 市場の推進要因
9.3.1.2 過去および現在の市場動向(2020年~2025年)
9.3.1.3 構成部品別の市場内訳
9.3.1.4 使用素材別の市場内訳
9.3.1.5 エンドユーザー別の市場内訳
9.3.1.6 主要企業
9.3.1.7 市場予測(2026年~2034年)
9.3.2 日本
9.3.2.1 市場の推進要因
9.3.2.2 過去および現在の市場動向(2020年~2025年)
9.3.2.3 構成部品別の市場内訳
9.3.2.4 使用材料別の市場内訳
9.3.2.5 エンドユーザー別の市場内訳
9.3.2.6 主要企業
9.3.2.7 市場予測(2026年~2034年)
9.3.3 インド
9.3.3.1 市場の推進要因
9.3.3.2 過去および現在の市場動向(2020年~2025年)
9.3.3.3 構成部品別の市場内訳
9.3.3.4 使用素材別の市場内訳
9.3.3.5 エンドユーザー別の市場内訳
9.3.3.6 主要企業
9.3.3.7 市場予測(2026年~2034年)
9.3.4 韓国
9.3.4.1 市場の推進要因
9.3.4.2 過去および現在の市場動向(2020年~2025年)
9.3.4.3 構成部品別の市場内訳
9.3.4.4 使用素材別の市場内訳
9.3.4.5 エンドユーザー別の市場内訳
9.3.4.6 主要企業
9.3.4.7 市場予測(2026年~2034年)
9.3.5 オーストラリア
9.3.5.1 市場の推進要因
9.3.5.2 過去および現在の市場動向(2020年~2025年)
9.3.5.3 構成部品別の市場内訳
9.3.5.4 使用素材別の市場内訳
9.3.5.5 エンドユーザー別の市場内訳
9.3.5.6 主要企業
9.3.5.7 市場予測 (2026年~2034年)
9.3.6 インドネシア
9.3.6.1 市場の推進要因
9.3.6.2 過去および現在の市場動向(2020年~2025年)
9.3.6.3 構成部品別の市場内訳
9.3.6.4 使用素材別の市場内訳
9.3.6.5 エンドユーザー別の市場内訳
9.3.6.6 主要企業
9.3.6.7 市場予測(2026年~2034年)
9.3.7 その他
9.3.7.1 過去および現在の市場動向(2020年~2025年)
9.3.7.2 市場予測(2026年~2034年)
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の推進要因
9.4.1.2 過去および現在の市場動向(2020年~2025年)
9.4.1.3 構成部品別の市場内訳
9.4.1.4 使用材料別の市場内訳
9.4.1.5 エンドユーザー別の市場内訳
9.4.1.6 主要企業
9.4.1.7 市場予測(2026年~2034年)
9.4.2 メキシコ
9.4.2.1 市場の推進要因
9.4.2.2 過去および現在の市場動向(2020年~2025年)
9.4.2.3 構成部品別の市場内訳
9.4.2.4 使用材料別の市場内訳
9.4.2.5 エンドユーザー別の市場内訳
9.4.2.6 主要企業
9.4.2.7 市場予測(2026年~2034年)
9.4.3 その他
9.4.3.1 過去および現在の市場動向(2020年~2025年)
9.4.3.2 市場予測(2026年~2034年)
9.5 中東およびアフリカ
9.5.1.1 市場の推進要因
9.5.1.2 過去および現在の市場動向(2020年~2025年)
9.5.1.3 構成部品別の市場内訳
9.5.1.4 使用材料別の市場内訳
9.5.1.5 エンドユーザー別の市場内訳
9.5.1.6 国別の市場内訳
9.5.1.7 主要企業
9.5.1.8 市場予測(2026年~2034年)
9.6 地域別の魅力的な投資提案
10 世界の半導体市場 – 競争環境
10.1 概要
10.2 市場構造
10.3 主要企業別の市場シェア
10.4 市場における各企業のポジショニング
10.5 成功を収めている主要戦略
10.6 競争ダッシュボード
10.7 企業評価クアドラント
11 主要企業のプロフィール
11.1 ブロードコム社
11.1.1 事業概要
11.1.2 製品ポートフォリオ
11.1.3 事業戦略
11.1.4 財務状況
11.1.5 SWOT分析
11.1.6 主なニュースおよびイベント
11.2 インフィニオン・テクノロジーズAG
11.2.1 事業概要
11.2.2 製品ポートフォリオ
11.2.3 事業戦略
11.2.4 財務状況
11.2.5 SWOT分析
11.2.6 主なニュースおよび出来事
11.3 インテル・コーポレーション
11.3.1 事業概要
11.3.2 製品ポートフォリオ
11.3.3 事業戦略
11.4.4 財務状況
11.3.5 SWOT分析
11.3.6 主なニュースおよび出来事
11.4 マイクロン・テクノロジー社
11.4.1 事業概要
11.4.2 製品ポートフォリオ
11.4.3 事業戦略
11.4.4 財務状況
11.4.5 SWOT分析
11.4.6 主なニュースおよび出来事
11.5 NXPセミコンダクターズ社
11.5.1 事業概要
11.5.2 製品ポートフォリオ
11.5.3 事業戦略
11.5.4 財務状況
11.5.5 SWOT分析
11.5.6 主なニュースおよび出来事
11.6 ルネサス エレクトロニクス株式会社
11.6.1 事業概要
11.6.2 製品ポートフォリオ
11.6.3 事業戦略
11.6.4 財務状況
11.6.5 SWOT分析
11.6.6 主なニュースおよび出来事
11.7 サムスン電子株式会社
11.7.1 事業概要
11.7.2 製品ポートフォリオ
11.7.3 事業戦略
11.7.4 財務状況
11.7.5 SWOT分析
11.7.6 主なニュースおよび出来事
11.8 SKハイニックス社
11.8.1 事業概要
11.8.2 製品ポートフォリオ
11.8.3 事業戦略
11.8.4 財務状況
11.8.5 SWOT分析
11.8.6 主なニュースおよび出来事
11.9 STマイクロエレクトロニクスN.V.
11.9.1 事業概要
11.9.2 製品ポートフォリオ
11.9.3 事業戦略
11.9.4 SWOT分析
11.9.5 主なニュースおよび出来事
11.10 台湾セミコンダクター・マニュファクチャリング・カンパニー・リミテッド
11.10.1 事業概要
11.10.2 製品ポートフォリオ
11.10.3 事業戦略
11.10.4 財務状況
11.10.5 SWOT分析
11.10.6 主なニュースおよび出来事
11.11 テキサス・インスツルメンツ・インコーポレイテッド
11.11.1 事業概要
11.11.2 製品ポートフォリオ
11.11.3 事業戦略
11.11.4 財務状況
11.11.5 SWOT分析
11.11.6 主なニュースおよび出来事
11.12 東芝エレクトロニクスデバイス&ストレージ株式会社(東芝株式会社)
11.12.1 事業概要
11.12.2 製品ポートフォリオ
11.12.3 事業戦略
11.12.4 SWOT分析
11.12.5 主なニュースおよび出来事
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されていますので、ご了承ください。
12 世界の半導体市場 – 業界分析
12.1 推進要因、制約要因、および機会
12.1.1 概要
12.1.2 推進要因
12.1.3 制約要因
12.1.4 機会
12.1.5 影響分析
12.2 ポーターの5つの力分析
12.2.1 概要
12.2.2 買い手の交渉力
12.2.3 供給者の交渉力
12.2.4 競争の激しさ
12.2.5 新規参入の脅威
12.2.6 代替品の脅威
12.3 バリューチェーン分析
13 戦略的提言
14 付録
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









