この市場には、血液培養培地、アッセイおよび試薬キット、機器、ソフトウェア、血液培養・微生物学的検査、免疫測定法、分子診断、質量分析、臨床化学、血液ガス分析、およびポイント・オブ・ケア検査ソリューションが含まれます。
検査結果の迅速化、検査ワークフローの自動化、病原体の迅速検出、およびAIを活用した敗血症の意思決定支援に対する需要の高まりが、世界的な市場拡大を加速させると予想されます。
主なポイント
市場概要:
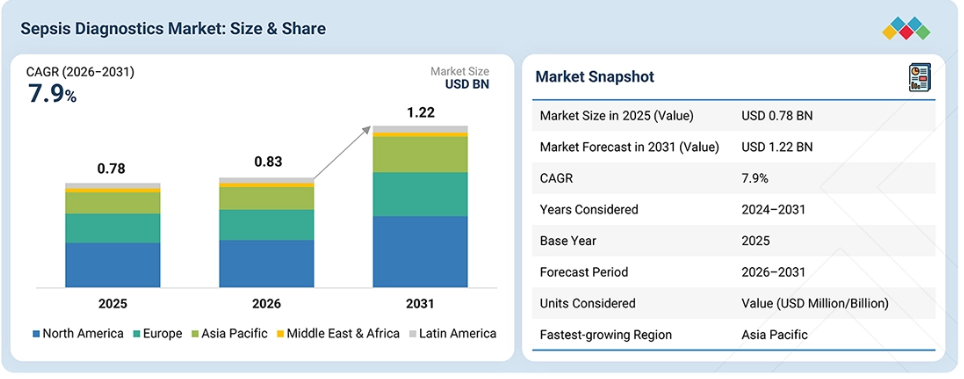
基準年(2025年)の市場規模:0.78十億米ドル
現在の市場規模(2026年):0.83十億米ドル
予測市場規模(2031年):1.22十億米ドル
CAGR(2026年~2031年):7.9%
セグメント別リーダーシップ:
地域別リーダー:北米は、2025年に43.2%という最大の市場シェアを占めました。
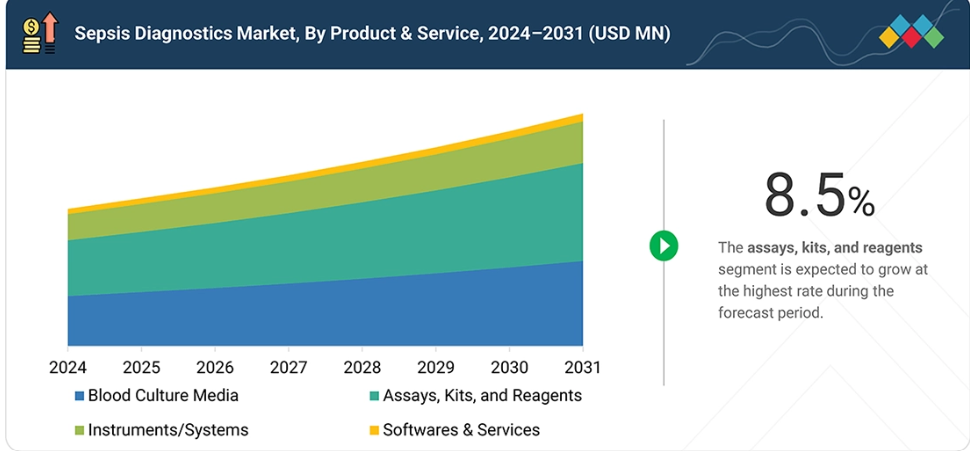
製品別リーダー:アッセイ・キット・試薬セグメントは、2025年に40.7%という最大のシェアを占めました。
エンドユーザー別リーダー:病院・専門クリニックは、2025年に62.7%のシェアで、敗血症診断市場を支配しました。
市場見通しおよび競争環境:
bioMérieux SA、Becton, Dickinson and Company、Danaher Corporation、F. Hoffmann-La Roche AG、およびThermo Fisher Scientific Inc.は、その高い市場シェア、幅広い感染症診断ポートフォリオ、自動化された微生物学プラットフォーム、分子検査能力、そして病院検査室における確固たる存在感を背景に、世界の敗血症診断市場における主要企業として挙げられました。
Accelerate Diagnostics、Immunexpress、およびQuidelOrthoは、迅速な病原体検出、抗菌薬感受性試験、宿主反応バイオマーカー、分子診断、および分散型敗血症検査ソリューションに注力することで、新興企業やニッチ企業の中でも際立った存在となっており、将来の市場リーダーとしての可能性を強調しています。
世界の敗血症診断市場は、敗血症や血流感染症の負担の増大、および自動血液培養システム、迅速分子診断、症候群パネル、免疫測定法、バイオマーカーに基づく検査の導入拡大に牽引され、着実に拡大しています。抗菌薬適正使用の取り組みの拡大、ICUにおける検査需要の高まり、そして病原体の迅速な同定と抗菌薬耐性の検出に対するニーズの高まりにより、病院、専門クリニック、および検査委託機関において、高度な敗血症診断ソリューションの導入が加速しています。
顧客の顧客に影響を与えるトレンドと変革
敗血症および血流感染症の発生率の上昇、ICUへの入院件数の増加、そして救急・集中治療の現場における迅速な臨床的意思決定へのニーズの高まりを背景に、敗血症診断市場は大きな変革を遂げています。従来型の培養に基づくワークフローは依然として重要ですが、市場は急速な分子診断、症候群別検査パネル、自動血液培養システム、抗菌薬感受性試験、およびバイオマーカーに基づく敗血症評価へとますます移行しつつあります。
抗菌薬適正使用への注目が高まるにつれ、病原体の迅速な同定、耐性マーカーの検出、および適切な抗菌薬の選択を可能にする診断法への需要が加速しています。並行して、AIを活用した敗血症診断、臨床意思決定支援、宿主反応バイオマーカー、ポイント・オブ・ケア検査、および分散型診断モデルが、従来の病院検査室のワークフローに革新をもたらしています。これらの技術は、診断結果の報告時間の短縮、患者の層別化の改善、早期介入の支援、および抗菌薬療法の最適化に貢献しています。
しかし、高度な分子診断プラットフォームの高コスト、新規診断法に対する保険償還の制限、敗血症の臨床像の複雑さ、ワークフロー統合の課題、および熟練した検査技師の不足が、依然として主要な障壁となっています。病院、検査委託機関、および診断機器メーカーが、迅速かつ自動化されたデータ駆動型の敗血症検査をますます優先するにつれ、市場は、微生物学、分子検査、バイオマーカー、自動化、および臨床意思決定支援を組み合わせた統合的な診断ワークフローへと進化していくものと予想されます。
市場の動向
推進要因:敗血症および血流感染症の高い発生率
敗血症および血流感染症が世界的に大きな負担となっていることが、敗血症診断市場の主要な推進要因となっています。病原体の特定や抗菌薬療法の遅れは患者の予後を著しく悪化させる可能性があるため、敗血症には迅速な診断と適時の治療が求められます。集中治療室(ICU)への入院件数、院内感染、抗菌薬耐性感染症、および血流感染症の症例が増加していることから、血液培養システム、分子診断、免疫測定法、およびバイオマーカーに基づく検査への需要が高まっています。そのため、病院や検査機関は、早期発見、病原体の特定、および治療方針の決定を支援するため、より迅速で信頼性の高い診断ソリューションへの投資を進めています。
制約要因:新規診断技術に対する保険償還の制限
新規の敗血症診断技術に対する保険償還が限定的であるか、あるいは一貫性を欠いていることは、市場での普及を妨げる可能性があります。迅速な分子診断やバイオマーカーに基づく検査は臨床的な利点をもたらしますが、保険償還の範囲が不明確または不十分な場合、病院はその日常的な使用を正当化することが困難になる可能性があります。これは特に、高コストの分子パネル、AIを活用した意思決定支援ツール、および新たな宿主反応バイオマーカー検査において顕著です。
機会:AIを活用した敗血症診断および臨床意思決定支援
AIを活用した敗血症診断および臨床意思決定支援は、大きな市場機会をもたらします。AIツールは、検査結果、患者のバイタルサイン、電子カルテ、微生物学的データ、臨床的リスク指標を統合し、敗血症の早期発見とリスク予測を支援することができます。AIを診断プラットフォームに統合することで、患者の層別化を改善し、診断の見落としや遅れを減らし、救急部門やICUにおけるタイムリーな介入を支援することが可能になります。
課題:敗血症の臨床的複雑性と多様な症状
敗血症は臨床的に複雑であり、他の炎症性疾患や感染症と重なる多様な症状を呈することがよくあります。このため、特に初期段階では診断が困難となります。患者の免疫反応、病原体の種類、併存疾患、および疾患の進行状況のばらつきは、検査結果の解釈に影響を与える可能性があります。その結果、診断関連企業は、多様な患者集団において、精度、臨床的妥当性、および使いやすさを向上させるソリューションを開発する必要があります。
市場のエコシステム
世界の敗血症診断市場は、体外診断薬メーカー、血液培養および微生物学プラットフォームプロバイダー、分子診断企業、免疫測定およびバイオマーカー検査企業、病院検査室、参照検査機関、救急部門、ICU、抗菌薬適正使用チーム、研究機関、規制当局などが関与する複雑なエコシステムです。これらの関係者は、敗血症の早期発見、血流感染の診断、病原体の同定、抗菌薬耐性の評価、および臨床意思決定支援を実現するために協力しています。
ベンダー各社は、血液培養培地、アッセイ、試薬キット、機器、ソフトウェア、自動化システム、微生物同定プラットフォーム、抗菌薬感受性試験装置、分子診断パネル、免疫測定法、質量分析プラットフォーム、臨床化学分析装置、血液ガス分析装置、およびポイント・オブ・ケア(PoC)ソリューションを供給しています。病院や診療所では、救急部門、ICU、集中治療室、感染症病棟、および入院患者の診療現場において、迅速な診断と治療のためにこれらを活用しています。
病理検査室やリファレンスラボでは、大量検査や確認検査を実施し、微生物学、バイオマーカー、分子診断を外部委託しています。研究機関、学術機関、およびCROは、バイオマーカーの発見、アッセイの検証、リスク層別化の研究、および臨床試験を推進しています。
アメリカFDA、欧州のIVDR関連機関、MHRA、PMDA、カナダ保健省、NMPAなどの規制当局は、承認、基準、診断表示を通じて市場に影響を与えています。このエコシステムは、敗血症や血流感染症の大きな負担、ICU入院患者数の増加、抗菌薬適正使用への注力、迅速な分子診断および症候群診断の導入、バイオマーカーに基づく検査の拡大、AIを活用した臨床意思決定支援の統合によって牽引されています。
市場セグメント
世界の敗血症診断市場(製品別)
アッセイおよび試薬キットは、血液培養検査、免疫測定法、分子診断、抗菌薬感受性試験、バイオマーカーに基づく検査、および症候群パネルにおいて繰り返し使用されるため、敗血症診断市場において最大のシェアを占めると予想されます。これらの消耗品は、交換サイクルが長い資本財である機器とは異なり、患者1人あたりの検査ごとに必要となります。血液培養培地は、従来の血流感染検出における役割から引き続き重要なシェアを占めていますが、機器については、自動血液培養システム、分子診断プラットフォーム、質量分析システム、臨床化学分析装置、および血液ガス分析装置の導入増加に支えられています。また、検査室情報システム、抗菌薬適正使用ツール、AIを活用した意思決定支援、およびワークフローの自動化がより統合されるにつれて、ソフトウェアの需要も高まっています。
世界の敗血症診断市場:技術
2025年、敗血症診断市場において、血液培養・微生物学的検査が最大のシェアを占めました。これは、血液感染症の検出や抗菌薬感受性試験の支援における従来の標準として確立された役割によるものです。血液培養は、病原体の分離・同定および治療方針の決定を可能にするため、敗血症診断において依然として中心的な役割を果たしています。
分子診断は、病原体や耐性マーカーの迅速な検出を目的としたPCR/RT-PCR、マルチプレックスPCRパネル、マイクロアレイ、FISH/PNA-FISH、DNAシーケンシング、NGS、LAMP、およびTMAベースの手段の採用拡大に支えられ、予測期間中に急速な成長が見込まれています。また、免疫測定法、質量分析法、フローサイトメトリー、臨床化学検査および血液ガス分析も、バイオマーカーの評価、病原体の同定、免疫プロファイリング、乳酸モニタリング、および集中治療における意思決定において重要な役割を果たしています。
病原体種類による世界の敗血症診断市場
2025年には、細菌性血流感染症、院内感染、ICU関連感染症、および抗菌薬耐性細菌病原体の高い負担により、細菌性敗血症が敗血症診断市場を支配しました。細菌性敗血症の中でも、その臨床的重症度および抗菌薬療法の決定における重要性から、グラム陰性菌およびグラム陽性菌による敗血症が主要なサブセグメントとなっています。真菌性敗血症は、免疫不全患者、がん患者、移植受容者、およびICUに入院している重症患者における症例数の増加に伴い、注目を集めています。寄生虫性敗血症や多菌性敗血症を含むその他の病原体種類は、規模は小さいものの、特に複雑で地域特有の感染状況において、臨床的に重要な割合を占めています。
世界の敗血症診断市場:検査の種類別
病院検査室、微生物学部門、および参照検査室が、血液培養検査、分子診断、免疫測定、抗菌薬感受性試験、質量分析、臨床化学検査において中心的な役割を果たしていることから、臨床検査が敗血症診断市場において最大のシェアを占めると予想されます。検査室での検査は、確定診断、病原体の同定、耐性プロファイリング、および治療指針の策定において、依然として不可欠です。一方、ポイント・オブ・ケア検査は、迅速な敗血症スクリーニング、救急部門での検査、ICUにおける意思決定支援、分散型バイオマーカー検査、および患者のそばでの迅速な臨床的意思決定に対する需要の高まりにより、より急速な成長が見込まれています。
地域
アジア太平洋地域は、予測期間において市場で最も高い成長率を示すと見込まれます
予測期間中、アジア太平洋地域は、中国、日本、インド、韓国、オーストラリア、および東南アジア全域において、敗血症および血流感染症の負担の増加、病院およびICUのインフラ拡充、医療費の増加、ならびに迅速分子診断、自動血液培養システム、免疫測定法、およびバイオマーカーに基づく検査の導入拡大に牽引され、敗血症診断市場において最も急速に成長する地域になると予想されます。
日本と韓国では、充実した病院検査室インフラ、自動化された微生物学および分子検査プラットフォームの導入拡大、ならびに抗菌薬適正使用への注目の高まりにより、市場が拡大しています。中国とインドでは、医療へのアクセス改善や敗血症の早期診断に対する意識の高まりを背景に、診断能力、集中治療サービス、および微生物学検査インフラが急速に拡大しています。病原体の迅速な同定、耐性マーカーの検出、および臨床的意思決定の改善に対する需要の高まりが、同地域の成長をさらに後押しすると予想されます。しかし、医療インフラ、保険償還制度の成熟度、検査室の能力、高度な診断技術の価格手頃さ、および熟練した人材へのアクセスにおける地域間の差異により、導入状況は地域内で不均一なままである可能性が高いと考えられます。
敗血症診断市場:企業評価マトリックス
bioMérieux SAは、自動血液培養システム、微生物学検査、微生物同定、抗菌薬感受性試験、免疫測定法、および症候群に基づく分子診断に及ぶ幅広い製品ポートフォリオを背景に、敗血症診断市場の主要企業の一つです。ベクトン・ディキンソン・アンド・カンパニーも、病院および検査機関における血液培養、検体採取、微生物学自動化、抗菌薬感受性試験のワークフローにおける強固な導入実績を背景に、主要な戦略的プレイヤーとなっています。ダナハー・コーポレーションは、セフェイドやベックマン・コールターなどの診断事業を通じて、感染症および敗血症関連の検査で使用される迅速分子診断、臨床化学、免疫測定、検査室自動化プラットフォームにより、強固な地位を確立しています。
F. ホフマン・ラ・ロシュ社は、分子診断、免疫測定、臨床化学検査の能力により、依然として重要なプレイヤーであり続けています。一方、サーモフィッシャーサイエンティフィック社は、バイオマーカーに基づく検査、分子診断、微生物学、および検査室ソリューションを通じて、強固な地位を築いています。全体として、この市場は、病院検査室への高い浸透率、幅広い感染症関連製品ポートフォリオ、自動化検査プラットフォーム、そして敗血症の早期診断、病原体の同定、抗菌薬適正使用、および臨床的意思決定を支援する能力を備えた総合診断企業が主導しています。アクセラレート・ダイアグノスティックス、イミュネクスプレス、クイデル・オルソといった新興企業や専門企業は、迅速な病原体検出、宿主反応バイオマーカー、質量分析、抗菌薬感受性試験、および分散型敗血症検査ソリューションを通じて、存在感を高めています。
主要市場プレイヤー
Biomérieux (France)
Becton Dickinson And Company (US)
Danaher Corporation (US)
Thermo Fisher Scientific Inc. (US)
F. Hoffmann-La Roche Ag (Switzerland)
Diasorin S.P.A (US)
Bruker Corporation (US)
Abbott Laboratories (US)
Sysmex Corporation (Japan)
Siemens Healthineers (Germany)
最近の動向
2026年4月:bioMérieux社は、血流感染症に対する迅速診断を早期に導入することで、敗血症への進行を大幅に抑制し、患者の転帰を改善し、医療費用を削減できることを示す、業界初となる多国間医療経済分析の結果を発表しました。この知見は、敗血症管理における迅速微生物検査および抗菌薬適正使用ソリューションの、臨床的および経済的価値が高まっていることを裏付けるものです。
2026年2月:イミュネクス社は、米国集中治療医学会(SCCM)のクリティカルケア・コングレスにおいて、SeptiCyte® RAPIDが、血液培養陽性および培養陰性の患者を含め、医師によって確認された敗血症症例と高い一致率を示したことを示す新たな臨床的エビデンスを発表しました。これらの知見は、敗血症の早期発見における宿主反応診断の有用性をさらに裏付けるものです。
2025年1月:アメリカ食品医薬品局(FDA)は、Inflammatix社の「TriVerity Test System」の販売承認を付与しました。これは、細菌感染症とウイルス感染症を迅速に区別し、敗血症が疑われる患者の病状の重症度を評価するように設計された、初の宿主反応分子診断法です。この承認は、救急および集中治療の現場におけるAIを活用した精密診断の大きな進歩を意味します。
1 はじめに 46
1.1 本調査の目的 46
1.2 市場の定義 46
1.3 調査範囲 47
1.3.1 対象市場および地域範囲 47
1.3.2 対象範囲および除外項目 48
1.3.3 調査対象期間 49
1.3.4 調査対象通貨 49
1.4 ステークホルダー 49
1.5 変更点の概要 50
2 エグゼクティブ・サマリー 51
2.1 主な洞察と市場のハイライト 51
2.2 主要な市場参加者:洞察と戦略的動向 52
2.3 市場の成長を形作る破壊的トレンド 53
2.4 高成長セグメントおよび新興市場 54
2.5 概要:世界の市場規模、成長率、および予測 55
3 プレミアムインサイト 56
3.1 敗血症診断市場の概要 56
3.2 敗血症診断市場(製品別)、2026年対2031年 57
3.3 敗血症診断市場:技術別、2026年対2031年 57
3.4 敗血症診断市場:手段別、2026年対2031年 58
3.5 敗血症診断市場:病原体種類、2026年対2031年 58
3.6 敗血症診断市場:検査種類、2026年対2031年 59
3.7 敗血症診断市場:検体種類、2026年対2031年 59
3.8 敗血症診断市場:複雑度別、2026年対2031年 60
3.9 敗血症診断市場:臨床的有用性/管理経路別、
2026年対2031年 60
3.10 敗血症診断市場:エンドユーザー別、2026年対2031年 61
3.11 敗血症診断市場:地域別の成長機会 61
4 市場概要 62
4.1 はじめに 62
4.2 市場の動向 63
4.2.1 成長要因 63
4.2.1.1 敗血症および血流感染症の高い発生率 63
4.2.1.2 迅速な分子診断および症候群診断の採用拡大 64
4.2.1.3 抗菌薬適正使用への注目の高まり、および敗血症の早期発見・リスク評価のためのバイオマーカーに基づく検査の拡大 64
4.2.2 制約要因 65
4.2.2.1 高度な分子診断プラットフォームの高コスト 65
4.2.2.2 新規敗血症診断技術に対する保険償還の制限 66
4.2.3 機会 66
4.2.3.1 AIを活用した敗血症診断および臨床意思決定支援 66
4.2.3.2 次世代の宿主反応バイオマーカーの開発 66
4.2.3.3 迅速なPOC検査および分散型検査の拡大 67
4.2.4 課題 67
4.2.4.1 敗血症の臨床的複雑性と多様な臨床像 67
4.3 未充足ニーズと未開拓領域 68
4.3.1 敗血症診断市場における未充足ニーズ 68
4.3.2 未開拓領域における機会 69
4.4 相互に関連する市場とセクター横断的な機会 70
4.4.1 相互に関連する市場 70
4.4.2 セクター横断的な機会 72
4.5 ティア1/2/3の主要企業による戦略的動き 73
4.5.1 主な動きと戦略的重点 73
5 産業の動向 75
5.1 ポーターの5つの力分析 75
5.1.1 供給者の交渉力 76
5.1.2 購入者の交渉力 76
5.1.3 新規参入の脅威 76
5.1.4 代替品の脅威 77
5.1.5 競合の激しさ 77
5.2 マクロ経済の見通し 77
5.2.1 はじめに 77
5.2.2 GDPの動向と予測 77
5.2.3 世界の敗血症診断産業の動向 81
5.3 サプライチェーン分析 81
5.4 バリューチェーン分析 83
5.5 エコシステム分析 87
5.5.1 敗血症診断市場:エコシステムにおける企業の役割 88
5.6 価格分析 89
5.6.1 主要企業別平均販売価格の推移(2024年~2026年) 89
5.6.2 地域別平均販売価格の推移(2024年~2026年) 90
5.7 貿易分析 91
5.7.1 輸入シナリオ(HSコード3822) 92
5.7.2 輸出シナリオ(HSコード3822) 93
5.8 主要な会議・イベント(2026年~2027年) 93
5.9 顧客の事業に影響を与えるトレンド・ディスラプション 94
5.10 投資および資金調達のシナリオ 95
5.11 アメリカ関税の影響—敗血症診断市場 96
5.11.1 はじめに 96
5.11.2 主な関税率 96
5.11.3 価格への影響分析 97
5.11.4 地域への影響 97
5.11.4.1 北米 97
5.11.4.2 ヨーロッパ 98
5.11.4.3 アジア太平洋地域 98
5.11.5 最終用途産業への影響 98
5.11.5.1 病院および専門クリニック 98
5.11.5.2 病理検査およびリファレンスラボ 98
5.11.5.3 研究機関、学術機関、およびCRO 99
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 100
6.1 主要な新興技術 100
6.1.1 宿主反応診断(トランスクリプトミクスおよび免疫プロファイリング) 100
6.1.2 AIを活用した予測的敗血症診断 100
6.2 補完的技術 100
6.2.1 迅速抗菌薬感受性試験(RAPID AST) 100
6.2.2 次世代シーケンシング (NGS)およびメタゲノムシーケンシング 101
6.3 関連技術 101
6.3.1 患者の連続モニタリングおよび臨床意思決定支援システム(CDSS) 101
6.4 技術・製品ロードマップ 101
6.5 特許分析 103
6.5.1 主要特許一覧 104
6.6 将来の応用 105
6.7 AI/生成AIが敗血症診断市場に与える影響 106
6.7.1 はじめに 106
6.7.2 主なユースケースと市場の可能性 107
6.7.3 AIを導入している主要企業 108
6.7.4 AIの将来展望 108
7 規制環境とサステナビリティの取り組み 109
7.1 地域別の規制とコンプライアンス 109
7.1.1 規制分析 109
7.1.1.1 北米 109
7.1.1.1.1 アメリカ 109
7.1.1.1.2 カナダ 109
7.1.1.2 ヨーロッパ 109
7.1.1.2.1 ドイツ 110
7.1.1.2.2 英国 111
7.1.1.2.3 フランス 111
7.1.1.2.4 イタリア 111
7.1.1.3 アジア太平洋地域 112
7.1.1.3.1 中国 112
7.1.1.3.2 日本 112
7.1.1.3.3 インド 112
7.1.1.3.4 オーストラリア 113
7.1.1.4 南米アメリカ 113
7.1.1.4.1 ブラジル 114
7.1.1.4.2 メキシコ 114
7.1.1.5 中東 114
7.1.1.5.1 アフリカ 114
7.1.2 規制機関、政府機関、およびその他の組織 115
7.2 サステナビリティの取り組み 116
7.2.1 環境への影響およびエコフレンドリーな取り組み 116
7.2.1.1 エコフレンドリーな取り組み 117
7.2.2 サステナビリティへの影響および規制政策の取り組み 117
8 顧客環境および購買者の行動 119
8.1 意思決定プロセス 119
8.2 購入者のステークホルダーおよび購入評価基準 120
8.2.1 購入プロセスにおける主要なステークホルダー 120
8.2.2 購入基準 121
8.3 導入障壁および社内の課題 121
8.4 各種最終用途産業における未充足ニーズ 124
8.5 市場の収益性 124
8.6 収益の可能性 124
8.6.1 コストの動向 125
9 製品別敗血症診断市場 126
9.1 はじめに 127
9.2 血液培養培地 127
9.2.1 血流感染症診断のゴールドスタンダードとしての血液培養への依存が続いていることが需要を支えています 127
9.3 アッセイおよび試薬キット 131
9.3.1 迅速な分子診断およびバイオマーカーに基づく検査の採用拡大が、アッセイおよび試薬キットに対する継続的な需要を牽引しています 131
9.4 機器 135
9.4.1 検査室の自動化および迅速診断プラットフォームの拡大が、高度な機器への投資を加速させています 135
9.5 ソフトウェア 139
9.5.1 検査室情報システムおよび抗菌薬適正使用ソリューションの導入が、ソフトウェアの採用を後押ししています 139
10 技術別敗血症診断市場 143
10.1 はじめに 144
10.2 血液培養(微生物学的検査) 145
10.2.1 規制上および臨床上のゴールドスタンダードとして、血液培養が最大の市場シェアを占めています 145
10.3 免疫測定法 148
10.3.1 敗血症の早期評価および抗菌薬適正使用に向けた宿主反応バイオマーカーの採用拡大が、市場の成長を牽引しています 148
10.4 分子診断 151
10.4.1 PCR 157
10.4.1.1 病態症候群に基づくマルチプレックスパネルが、病原体および耐性遺伝子の迅速な同定を目的として病院で広く採用され、市場の成長を後押ししています 157
10.4.2 マイクロアレイ 160
10.4.2.1 確立された血液培養同定ワークフローにおける安定した利用が、緩やかな成長を支えています 160
10.4.3 FISH/PNA-FISH 164
10.4.3.1 コスト制約のある検査室におけるグラム染色補助検査の継続的な利用により、段階的な代替が進む中でも、低成長ながら利用が維持されています 164
10.4.4 DNAシーケンシングおよびNGS 168
10.4.4.1 培養に依存しない広範囲な病原体検出に対する臨床的な関心の高まりが導入を後押ししていますが、コストや保険償還の障壁によって制約されています 168
10.4.5 その他の分子診断技術 171
10.5 フローサイトメトリー 175
10.5.1 敗血症の早期リスク評価に向けた宿主細胞応答バイオマーカーに対する臨床的関心の高まりが、着実な市場成長を支えています 175
10.6 質量分析法 179
10.6.1 迅速診断、検査室の自動化、および抗菌薬適正使用への注目が高まり、導入を後押ししています 179
10.7 臨床化学および血液ガス分析 183
10.7.1 炎症バイオマーカーの幅広い活用とPOC診断の普及が市場成長を牽引 183
11 敗血症診断市場(手段別) 188
11.1 はじめに 189
11.2 従来の診断法 190
11.2.1 資源が限られ、検査処理能力の低い環境における手動による微生物学的および生化学的ワークフローへの依存が需要を支えています 190
11.3 自動化診断 193
11.3.1 結果が出るまでの時間を短縮し、人員不足に対処するための自動化プラットフォームの導入拡大が、このセグメントの成長を牽引しています 193
12 病原体種類による敗血症診断市場 198
12.1 はじめに 199
12.2 細菌性敗血症 200
12.2.1 グラム陰性菌性敗血症 203
12.2.1.1 カルバペネム耐性菌およびESBL産生菌の有病率の上昇が、耐性マーカー検査の需要を牽引しています 203
12.2.2 グラム陽性菌による敗血症 207
12.2.2.1 ブドウ球菌および腸球菌による血流感染症に対する確立された診断ワークフローが、安定した成長を支えています 207
12.3 真菌性敗血症 211
12.3.1 真菌性血流感染の発生率の上昇が需要を牽引しています 211
12.4 その他の病原体 種類 214
13 検査種別による敗血症診断市場 219
13.1 はじめに 220
13.2 臨床検査 220
13.2.1 認定を受けた病院検査室における血液培養、分子診断、および質量分析のワークフローの一元化が、圧倒的なシェアを維持しています 220
13.3 POC検査 223
13.3.1 敗血症治療プロトコル(セプシス・バンドル)の遵守期限を満たすため、患者のそばでの乳酸およびバイオマーカー検査が拡大しており、これが市場の成長を牽引しています 223
14 検体種類別敗血症診断市場 227
14.1 はじめに 228
14.2 全血 228
14.2.1 血液からの直接分子検査の台頭と全血検体の広範な利用が市場を牽引しています 228
14.3 血清 232
14.3.1 バイオマーカーに基づくトリアージおよび抗菌薬適正使用における血清および血漿への継続的な依存が、安定した成長を維持しています 232
15 複雑度別敗血症診断市場 236
15.1 はじめに 237
15.2 シングルプレックス 237
15.2.1 単一分析対象のバイオマーカーおよび生化学検査の継続的な検査件数が市場シェアを維持 237
15.3 マルチプレックス 241
15.3.1 病原体と耐性遺伝子の同時同定を可能にするシンドロームパネルの普及が成長を牽引 241
16 敗血症診断市場(臨床的有用性/管理経路別) 245
16.1 はじめに 246
16.2 敗血症診断 246
16.2.1 検査法の利用可能性の拡大と検査の普及が市場を牽引 246
16.3 病原体の同定 249
16.3.1 定着した培養および同定ワークフローが、相当な検査量を支えています 249
16.4 敗血症リスクの層別化 253
16.4.1 早期警告システムと統合された自動重症度スコアリングおよび細胞性宿主反応マーカーの導入拡大が、高い成長を牽引しています 253
16.5 抗菌薬適正使用の支援 256
16.5.1 ステワードシップに対する機関の要件と、抗菌薬耐性による負担の増大が市場を牽引 256
16.6 予後および転帰予測 260
16.6.1 予後情報の有用性が限定的であることが、本格的な導入の妨げとなり続けています 260
17 敗血症診断市場(エンドユーザー別) 264
17.1 はじめに 265
17.2 病院および専門クリニック 266
17.2.1 敗血症による負担の増大と、急性期医療現場における迅速診断ワークフローの導入拡大が、市場の主導的地位を牽引する 266
17.3 病理検査・臨床検査機関 269
17.3.1 専門的な微生物学および分子検査のアウトソーシングの増加が、着実な市場成長を支えています 269
17.4 研究機関、学術機関、およびCROS 273
17.4.1 敗血症バイオマーカー研究の拡大と診断技術の革新が、長期的な市場の発展を引き続き支えています 273
18 地域別敗血症診断市場規模の分析、
(検査件数:百万件) 277
18.1 地域別敗血症診断市場規模の分析、
(検査件数:百万件) 277
19 地域別敗血症診断市場 278
19.1 はじめに 279
19.2 北米 279
19.2.1 アメリカ 288
19.2.1.1 敗血症の負担の大きさと、先進的な診断技術の早期導入が市場での主導的地位を牽引しています 288
19.2.2 カナダ 294
19.2.2.1 充実した公的医療インフラと、先進的な微生物学技術の導入拡大が市場の成長を支えています 294
19.3 ヨーロッパ 299
19.3.1 ドイツ 305
19.3.1.1 高度な臨床微生物学インフラと強力な検査室自動化が、市場における主導的地位を牽引しています 305
19.3.2 英国 311
19.3.2.1 全国的な敗血症対策とNHS(国民保健サービス)による投資が、迅速診断法の導入を加速し続けています 311
19.3.3 フランス 316
19.3.3.1 病院微生物学ネットワークの拡大と、国内診断機器メーカーの主導的役割が成長を牽引しています 316
19.3.4 イタリア 321
19.3.4.1 院内感染(HAI)の負担増が、高度な敗血症診断法の導入を後押ししています 321
19.3.5 スイス 327
19.3.5.1 グローバルな診断メーカーの存在と、医療分野への積極的な投資が市場の成長を支えています 327
19.3.6 スペイン 333
19.3.6.1 医療の近代化と検査室の自動化が進み、市場の成長をさらに後押ししています 333
19.3.7 その他のヨーロッパ諸国 338
19.4 アジア太平洋地域 344
19.4.1 中国 351
19.4.1.1 医療の急速な近代化と病院検査室インフラの拡充が市場の成長を牽引しています 351
19.4.2 日本 357
19.4.2.1 先進的な医療インフラと革新的な診断技術の普及率の高さが、市場の拡大を支えています 357
19.4.3 インド 362
19.4.3.1 医療インフラの拡充と敗血症の負担増大が、先進的な診断技術の導入を加速させています 362
19.4.4 韓国 367
19.4.4.1 精密医薬品および診断技術の革新に対する政府の投資が、市場の拡大を牽引しています 367
19.4.5 オーストラリア 372
19.4.5.1 充実した臨床ガイドラインと検査自動化の普及が市場の成長を支えています 372
19.4.6 その他のアジア太平洋地域 378
19.5 南米アメリカ 384
19.5.1 ブラジル 390
19.5.1.1 感染症の負担増と病院検査室インフラの拡充が市場の成長を牽引しています 390
19.5.2 メキシコ 396
19.5.2.1 医療の近代化と高度な診断技術へのアクセス拡大が市場の成長を支えています 396
19.5.3 その他の南米アメリカ諸国 401
19.6 中東・アフリカ 407
19.6.1 GCC諸国 413
19.6.1.1 医療の近代化と高度な診断技術への政府投資が、地域の成長を牽引しています 413
19.6.2 中東・アフリカのその他の地域 420
20 競争環境 426
20.1 はじめに 426
20.2 主要企業の戦略/勝つための条件 426
20.2.1 敗血症診断市場における各企業の戦略の概要 426
20.2.1.1 敗血症診断市場における各企業の戦略の概要 426
20.3 売上高分析(2023年~2025年) 428
20.4 市場シェア分析(2025年) 429
20.4.1 世界市場シェア分析(2025年) 429
20.5 企業評価マトリックス:主要企業、2025年 430
20.5.1 スター企業 430
20.5.2 新興リーダー企業 430
20.5.3 普及型企業 431
20.5.4 参入企業 431
20.5.5 企業の事業展開範囲:主要企業、2025年 432
20.5.5.1 企業の事業展開範囲 432
20.5.5.2 地域別の事業展開範囲 433
20.5.5.3 製品別の事業展開範囲 434
20.5.5.4 技術別事業展開 435
20.5.5.5 病原体種類別事業展開 436
20.5.5.6 検査種類別事業展開 436
20.5.5.7 手段別事業展開 437
20.6 企業評価マトリックス:スタートアップ/中小企業、2025年 438
20.6.1 先進的な企業 438
20.6.2 対応力のある企業 438
20.6.3 活力ある企業 438
20.6.4 スタート地点 438
20.6.5 企業評価マトリックス:スタートアップ/中小企業、2025年 439
20.6.5.1 主要なスタートアップ/中小企業の詳細リスト 439
20.6.5.2 スタートアップ/中小企業の競合ベンチマーク(1/2) 440
20.6.5.3 スタートアップ/中小企業の競合ベンチマーク(2/2) 440
20.7 企業評価および財務指標 441
20.7.1 財務指標 441
20.7.2 企業評価 441
20.8 ブランド・製品の比較 442
20.9 競合状況 443
20.9.1 製品の発売および承認 443
20.9.2 取引 444
20.9.3 その他の動向 445
21 企業概要 446
21.1 主要企業 446
21.1.1 BIOMÉRIEUX 446
21.1.1.1 事業概要 446
21.1.1.2 提供製品 447
21.1.1.3 最近の動向 448
21.1.1.3.1 製品の発売および承認 448
21.1.1.3.2 取引 449
21.1.1.3.3 その他の動向 449
21.1.1.4 MnMの見解 450
21.1.1.4.1 主な強み 450
21.1.1.4.2 戦略的選択 450
21.1.1.4.3 弱点および競合上の脅威 450
21.1.2 ベクトン・ディキンソン・アンド・カンパニー(BD) 451
21.1.2.1 事業概要 451
21.1.2.2 提供製品 452
21.1.2.3 最近の動向 453
21.1.2.3.1 製品の発売および承認 453
21.1.2.3.2 取引 453
21.1.2.3.3 その他の動向 454
21.1.2.4 MnMの見解 454
21.1.2.4.1 主な強み 454
21.1.2.4.2 戦略的選択 454
21.1.2.4.3 弱みと競合上の脅威 455
21.1.3 DANAHER 456
21.1.3.1 事業概要 456
21.1.3.2 提供製品 457
21.1.3.3 最近の動向 458
21.1.3.3.1 取引 458
21.1.3.4 MnMの見解 458
21.1.3.4.1 主な強み 458
21.1.3.4.2 戦略的選択 458
21.1.3.4.3 弱点および競合上の脅威 459
21.1.4 DIASORIN S.P.A. 460
21.1.4.1 事業概要 460
21.1.4.2 提供製品 461
21.1.4.3 最近の動向 462
21.1.4.3.1 製品の発売および承認 462
21.1.4.4 MnMの見解 462
21.1.4.4.1 主な強み 462
21.1.4.4.2 戦略的選択 463
21.1.4.4.3 弱点および競合上の脅威 463
21.1.5 F. ホフマン・ラ・ロシュ社 464
21.1.5.1 事業概要 464
21.1.5.2 取り扱い製品 465
21.1.5.3 最近の動向 466
21.1.5.3.1 新製品の発売および承認 466
21.1.5.4 MnMの見解 466
21.1.5.4.1 主な強み 466
21.1.5.4.2 戦略的選択 466
21.1.5.4.3 弱点および競合上の脅威 467
21.1.6 THERMO FISHER SCIENTIFIC INC. 468
21.1.6.1 事業概要 468
21.1.6.2 提供製品 469
21.1.7 BRUKER CORPORATION 470
21.1.7.1 事業概要 470
21.1.7.2 提供製品 471
21.1.7.3 最近の動向 472
21.1.7.3.1 製品の発売および承認 472
21.1.7.3.2 その他の動向 472
21.1.8 アボット 473
21.1.8.1 事業概要 473
21.1.8.2 取り扱い製品 474
21.1.9 シスメックス株式会社 475
21.1.9.1 事業概要 475
21.1.9.2 提供製品 476
21.1.9.3 最近の動向 477
21.1.9.3.1 取引 477
21.1.10 SIEMENS HEALTHINEERS AG 478
21.1.10.1 事業概要 478
21.1.10.2 提供製品 479
21.1.11 QIAGEN 480
21.1.11.1 事業概要 480
21.1.11.2 提供製品 481
21.1.11.3 最近の動向 482
21.1.11.3.1 製品の発売および承認 482
21.1.12 SEEGENE INC. 483
21.1.12.1 事業概要 483
21.1.12.2 取り扱い製品 484
21.1.12.3 最近の動向 484
21.1.12.3.1 製品の発売および承認 484
21.1.13 PHCホールディングス株式会社 485
21.1.13.1 事業概要 485
21.1.13.2 提供製品 487
21.1.14 QUIDELORTHO CORPORATION 488
21.1.14.1 事業概要 488
21.1.14.2 取り扱い製品 490
21.1.15 SHENZHEN MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD. 491
21.1.15.1 事業概要 491
21.1.15.2 提供製品 492
21.2 その他の企業 493
21.2.1 EKF DIAGNOSTICS HOLDINGS PLC 493
21.2.2 インフラマティックス社 494
21.2.3 ボディテック・メッド社 494
21.2.4 アリファックス社 495
21.2.5 アドヴァンドエックス(オプゲン) 495
21.2.6 フジリバイオ 496
21.2.7 IMMUNEXPRESS 496
21.2.8 RESPONSE BIOMEDICAL CORPORATION 497
21.2.9 DEEPULL DIAGNOSTICS S.L. 497
21.2.10 SEKISUI DIAGNOSTICS 498
22 調査方法論 499
22.1 調査データ 499
22.2 二次データ 500
22.2.1 二次情報源の一覧 500
22.2.2 二次情報源からの主要データ 501
22.2.3 一次データ 501
22.2.3.1 一次情報源の一覧 502
22.2.3.2 一次情報源からの主要データ 503
22.2.3.3 産業に関する主な知見 504
22.2.3.4 一次インタビューの内訳 504
22.3 市場規模の推計 505
22.3.1 総市場規模:敗血症診断市場 505
22.3.2 ボトムアップアプローチ 505
22.3.2.1 アプローチ1:主要企業の売上高推計 505
22.3.2.2 アプローチ2:年次報告書および投資家向けプレゼンテーションの分析 506
22.3.2.3 アプローチ3:一次インタビュー 506
22.3.2.4 成長予測 506
22.3.2.5 CAGRの予測 507
22.3.3 トップダウン・アプローチ 508
22.4 データの三角測量 508
22.5 調査の前提条件 509
22.5.1 調査の前提条件 509
22.5.2 パラメトリックな仮定 510
22.5.3 成長率の仮定 510
22.6 調査の限界 511
22.7 リスク評価 511
23 付録 512
23.1 ディスカッション・ガイド 512
23.2 ナレッジストア:Markets and Marketsの購読ポータル 517
23.3 カスタマイズオプション 519
23.4 関連レポート 519
23.5 著者情報 520
表1 敗血症診断薬市場:ポーターの5つの力分析 76
表2 主要国別GDP変化率(%)、2023年~2030年 78
表3 北米:マクロ経済指標 79
表4 ヨーロッパ:マクロ経済指標 79
表5 アジア太平洋地域:マクロ経済指標 80
表6 ラテンアメリカ:マクロ経済指標 80
表7 中東・アフリカ:マクロ経済指標 80
表8 敗血症診断製品の平均販売価格の推移、
主要企業別、2024年~2026年(米ドル) 90
表9 敗血症診断製品の平均販売価格の推移、
地域別、2024年~2026年(米ドル) 91
表10 HSコード3822に該当する製品の輸入データ(国別)、
2021年~2025年(百万米ドル) 92
表11 HSコード3822に該当する製品の輸出データ(国別)、
2021年~2025年(百万米ドル) 93
表12 敗血症診断市場:主要な会議およびイベント、
2026年~2027年 93
表13 アメリカ調整済み相互関税率 96
表14 敗血症診断市場における主要特許(2022年~2026年) 104
表15 コンパニオン診断市場においてAIを導入している主要企業 108
表16 ヨーロッパにおけるIVD機器の分類 110
表17 日本における登録手続きの所要時間、費用、および複雑さ 112
表18 オーストラリアにおけるIVD医療機器の分類 113
表19 北米:主要な規制機関、政府機関、
およびその他の組織 115
表20 ヨーロッパ:主要な規制機関、政府機関、
およびその他の組織 115
表21 アジア太平洋地域:主要な規制機関、政府機関、
およびその他の組織 115
表 22 南米アメリカ:主要な規制機関、政府機関、
およびその他の組織 116
表 23 その他の地域:主要な規制機関、政府機関、
およびその他の組織 116
表24 製品別:購買プロセスに対するステークホルダーの影響 120
表25 製品別:主要な購買基準 121
表26 導入の障壁および内部的な課題 122
表27 敗血症診断市場:各エンドユーザー産業における未充足ニーズ 124
表28 敗血症診断市場(製品別、2024年~2031年)(百万米ドル) 127
表29 主要な血液培養培地(企業別) 128
表30 血液培養培地における敗血症診断市場(地域別)、
2024年~2031年 (百万米ドル) 128
表31 北米:敗血症診断用血液培養培地市場、
国別、2024年~2031年(百万米ドル) 129
表32 ヨーロッパ:敗血症診断用血液培養培地市場、
国別、2024年~2031年(百万米ドル) 129
表33 アジア太平洋地域:敗血症診断用血液培養培地市場、
国別、2024年~2031年(百万米ドル) 130
表34 南米アメリカ:敗血症診断用血液培養培地市場、
国別、2024年~2031年(百万米ドル) 130
表35 中東・アフリカ:敗血症診断用血液培養培地市場、国別、2024年~2031年 (百万米ドル) 131
表36 主要なアッセイおよび試薬キット(企業別) 132
表37 アッセイおよび試薬キットにおける敗血症診断市場(地域別)、
2024年~2031年(百万米ドル) 132
表38 北米:敗血症診断用アッセイおよび試薬キット市場(国別、2024年~2031年)(百万米ドル) 133
表39 ヨーロッパ:敗血症診断用アッセイおよび試薬キット市場、
国別、2024年~2031年(百万米ドル) 133
表40 アジア太平洋地域:敗血症診断用アッセイおよび試薬キット市場、
国別、2024年~2031年(百万米ドル) 134
表41 ラテンアメリカ:敗血症診断用アッセイおよび試薬キットの市場、
国別、2024年~2031年(百万米ドル) 134
表42 中東・アフリカ:敗血症診断用アッセイおよび試薬キット市場(国別、2024年~2031年)(百万米ドル) 135
表43 主要機器・システム(企業別) 136
表44 敗血症診断用機器市場(地域別)、
2024年~2031年(百万米ドル) 136
表45 北米:敗血症診断用機器市場 機器市場、
国別、2024年~2031年(百万米ドル) 137
表46 ヨーロッパ:敗血症診断機器市場、国別、
2024年~2031年(百万米ドル) 137
表47 アジア太平洋地域:敗血症診断機器市場(国別)、2024年~2031年(百万米ドル) 138
表48 南米アメリカ:敗血症診断機器市場(国別)、2024年~2031年(百万米ドル) 138
表49 中東・アフリカ:敗血症診断機器市場、
国別、2024年~2031年(百万米ドル) 139
表50 主要ソフトウェア(企業別) 139
表51 敗血症診断用ソフトウェア市場(地域別)、
2024年~2031年(百万米ドル) 140
表52 北米:敗血症診断用ソフトウェア市場、国別、2024年~2031年(百万米ドル) 140
表53 ヨーロッパ: 敗血症診断用ソフトウェア市場(国別)、
2024年~2031年(百万米ドル) 141
表54 アジア太平洋地域:敗血症診断用ソフトウェア市場(国別)、2024年~2031年(百万米ドル) 141
表55 南米アメリカ:敗血症診断用ソフトウェア市場(国別、2024年~2031年)(百万米ドル) 142
表56 中東・アフリカ:敗血症診断用ソフトウェア市場、
国別、2024年~2031年(百万米ドル) 142
表57 敗血症診断市場、技術別、2024年~2031年(百万米ドル) 144
表58 血液培養(微生物学的検査)による敗血症診断市場、地域別、2024年~2031年(百万米ドル) 145
表59 北米:血液培養(微生物学的検査)における敗血症診断市場、国別、2024年~2031年(百万米ドル) 146
表60 ヨーロッパ:敗血症診断用血液培養(微生物学的検査)市場、国別、2024年~2031年(百万米ドル) 146
表61 アジア太平洋地域:敗血症診断用血液培養(微生物学的検査)市場、国別、2024年~2031年 (百万米ドル) 147
表62 南米アメリカ:血液培養(微生物学的検査)による敗血症診断市場、国別、2024年~2031年(百万米ドル) 147
表63 中東・アフリカ:敗血症診断市場における血液培養(微生物学的検査) 、国別、2024年~2031年(百万米ドル) 148
表64 免疫測定法を用いた敗血症診断市場、地域別、
2024年~2031年(百万米ドル) 149
表65 北米:敗血症診断用免疫測定法市場、
国別、2024年~2031年(百万米ドル) 149
表 66 ヨーロッパ:敗血症診断用免疫測定法市場(国別、2024年~2031年)(百万米ドル) 150
表67 アジア太平洋地域:敗血症診断用免疫測定法市場(国別、2024年~2031年)(百万米ドル) 150
表68 南米アメリカ:敗血症診断用免疫測定法市場、
国別、2024年~2031年(百万米ドル) 151
表69 中東・アフリカ:敗血症診断用免疫測定法市場、
国別、2024年~2031年(百万米ドル) 151
表70 分子診断法を用いた敗血症診断市場、地域別、2024年~2031年(百万米ドル) 153
表71 南米アメリカ:敗血症診断市場(分子診断法)、国別、2024年~2031年(百万米ドル) 154
表72 ヨーロッパ:敗血症診断用分子診断市場、
国別、2024年~2031年(百万米ドル) 154
表73 アジア太平洋地域:敗血症診断用分子診断市場
国別、2024年~2031年(百万米ドル) 155
表74 南米アメリカ:敗血症診断用分子診断薬市場、国別、2024年~2031年(百万米ドル) 155
表75 中東・アフリカ:敗血症診断用分子診断市場、国別、2024年~2031年(百万米ドル) 156
表76 分子診断による敗血症診断市場:種類別、
2024年~2031年(百万米ドル) 156
表77 PCRを用いた敗血症診断市場:地域別、2024年~2031年(百万米ドル) 158
表78 北米:PCRを用いた敗血症診断市場:国別、
2024年~2031年 (百万米ドル) 158
表79 ヨーロッパ: 国別 PCR による敗血症診断市場、
2024年~2031年(百万米ドル) 159
表80 アジア太平洋地域:国別 PCR による敗血症診断市場、
2024年~2031年(百万米ドル) 159
表81 南米アメリカ:PCRを用いた敗血症診断市場、国別、
2024年~2031年 (百万米ドル) 160
表82 中東・アフリカ:PCRを用いた敗血症診断市場(国別、2024年~2031年)(百万米ドル) 160
表83 マイクロアレイを用いた敗血症診断市場(地域別、
2024年~2031年(百万米ドル) 161
表84 北米:マイクロアレイを用いた敗血症診断市場、
国別、2024年~2031年(百万米ドル) 162
表85 ヨーロッパ:敗血症診断用マイクロアレイ市場(国別)、
2024年~2031年(百万米ドル) 162
表86 アジア太平洋地域: 国別 マイクロアレイを用いた敗血症診断市場、2024年~2031年(百万米ドル) 163
表87 南米アメリカ:国別 敗血症診断用マイクロアレイ市場、2024年~2031年(百万米ドル) 163
表88 中東・アフリカ:敗血症診断用マイクロアレイ市場、
国別、2024年~2031年(百万米ドル) 164
表89 FISH/PNA-FISHを用いた敗血症診断市場:地域別、
2024年~2031年(百万米ドル) 165
表90 北米:FISH/PNA-FISHを用いた敗血症診断市場、
国別、2024年~2031年 (百万米ドル) 165
表91 ヨーロッパ:FISH/PNA-FISHを用いた敗血症診断市場、国別、
2024年~2031年 (百万米ドル) 166
表 92 アジア太平洋地域:FISH/PNA-FISHを用いた敗血症診断市場(国別、2024年~2031年)(百万米ドル) 166
表 93 南米アメリカ:FISH/PNA-FISH を用いた敗血症診断市場(国別、2024年~2031年)(百万米ドル) 167
表94 中東・アフリカ:FISH/PNA-FISHを用いた敗血症診断市場、
国別、2024年~2031年(百万米ドル) 167
表95 DNAシーケンシングおよびNGSを用いた敗血症診断市場:地域別、
2024年~2031年(百万米ドル) 169
表96 北米:DNAシーケンシングおよびNGSを用いた敗血症診断市場、国別、2024年~2031年(百万米ドル) 169
表97 ヨーロッパ:DNAシーケンシングおよびNGSを用いた敗血症診断市場、
国別、2024年~2031年(百万米ドル) 170
表98 アジア太平洋地域:敗血症診断用DNAシーケンシングおよびNGS市場、
国別、2024年~2031年(百万米ドル) 170
表99 南米アメリカ:DNAシーケンシングおよびNGSを用いた敗血症診断市場、
国別、2024年~2031年(百万米ドル) 171
表100 中東・アフリカ:敗血症診断用DNAシーケンシングおよびNGS市場(国別、2024年~2031年)(百万米ドル) 171
表101 その他の分子診断技術を用いた敗血症診断市場(地域別、 2024年~2031年(百万米ドル) 173
表102 北米:その他の分子診断技術を用いた敗血症診断市場(国別、2024年~2031年)(百万米ドル) 173
表103 ヨーロッパ:その他の分子診断技術を用いた敗血症診断市場(国別、2024年~2031年) (百万米ドル) 174
表104 アジア太平洋地域:その他の分子診断技術を用いた敗血症診断市場、国別、2024年~2031年(百万米ドル) 174
表105 南米アメリカ:その他の分子診断技術を用いた敗血症診断市場(国別、2024年~2031年)(百万米ドル) 175
表106 中東・アフリカ:その他の分子診断技術を用いた敗血症診断市場、国別、2024年~2031年(百万米ドル) 175
表107 フローサイトメトリーを用いた敗血症診断市場、地域別、
2024–2031年(百万米ドル) 177
表108 北米:フローサイトメトリーを用いた敗血症診断市場、
国別、2024–2031年(百万米ドル) 177
表 109 ヨーロッパ:フローサイトメトリーを用いた敗血症診断市場、国別、2024–2031年 (百万米ドル) 178
表110 アジア太平洋地域:フローサイトメトリーを用いた敗血症診断市場、
国別、2024年~2031年 (百万米ドル) 178
表111 南米アメリカ:フローサイトメトリーを用いた敗血症診断市場、
国別、2024年~2031年(百万米ドル) 179
表112 中東・アフリカ:フローサイトメトリーを用いた敗血症診断市場(国別、2024年~2031年)(百万米ドル) 179
表113 質量分析法を用いた敗血症診断市場(地域別、
2024年~2031年(百万米ドル) 180
表114 北米:質量分析法を用いた敗血症診断市場、
国別、2024年~2031年(百万米ドル) 181
表115 ヨーロッパ:敗血症診断用質量分析装置市場、
国別、2024年~2031年(百万米ドル) 181
表116 アジア太平洋地域:敗血症診断用質量分析装置市場、
国別、2024年~2031年(百万米ドル) 182
表 117 南米アメリカ:セプシス診断用質量分析装置市場、
国別、2024年~2031年 (百万米ドル) 182
表 118 中東・アフリカ:敗血症診断用質量分析装置市場、国別、2024年~2031年(百万米ドル) 183
表119 臨床化学および血液ガス分析を用いた敗血症診断市場(地域別、2024年~2031年)(百万米ドル) 185
表120 北米: 臨床化学および血液ガス分析における敗血症診断市場:国別、2024年~2031年(百万米ドル) 185
表121 ヨーロッパ:臨床化学および血液ガス分析における敗血症診断市場、国別、2024年~2031年(百万米ドル) 186
表122 アジア太平洋地域: 臨床化学および血液ガス分析における敗血症診断市場、国別、2024年~2031年 (百万米ドル) 186
表123 南米アメリカ:臨床化学および血液ガス分析における敗血症診断市場(国別、2024年~2031年)(百万米ドル) 187
表 124 中東・アフリカ:臨床化学および血液ガス分析における敗血症診断市場、国別、2024年~2031年(百万米ドル) 187
表125 敗血症診断市場(手段別)、2024年~2031年(百万米ドル) 189
表126 従来型敗血症診断市場(地域別)、
2024年~2031年(百万米ドル) 191
表127 北米:従来の敗血症診断市場、
国別、2024年~2031年(百万米ドル) 191
表128 ヨーロッパ:従来の敗血症診断市場(国別)、
2024年~2031年(百万米ドル) 192
表129 アジア太平洋地域:従来の敗血症診断市場、国別、2024年~2031年(百万米ドル) 192
表130 南米アメリカ:従来型敗血症診断市場(国別、2024年~2031年)(百万米ドル) 193
表131 中東・アフリカ:従来型敗血症診断市場、
国別、2024年~2031年(百万米ドル) 193
表132 自動敗血症診断市場、地域別、
2024年~2031年 (百万米ドル) 194
表133 北米:自動化敗血症診断市場、国別、2024年~2031年(百万米ドル) 195
表134 ヨーロッパ:自動化敗血症診断市場、国別、
2024年~2031年(百万米ドル) 195
表135 アジア太平洋地域:国別 自動化敗血症診断市場、
2024年~2031年(百万米ドル) 196
表136 南米アメリカ:国別 自動化敗血症診断市場、
2024年~2031年(百万米ドル) 196
表137 中東・アフリカ:国別 自動化敗血症診断市場、
国別、2024年~2031年(百万米ドル) 197
表138 敗血症診断市場、病原体種類、2024年~2031年(百万米ドル) 199
表139 細菌性敗血症診断市場、地域別、
2024年~2031年(百万米ドル) 200
表140 北米:細菌性敗血症診断市場、国別、
2024年~2031年 (百万米ドル) 201
表141 ヨーロッパ:細菌性敗血症診断市場、国別、
2024年~2031年(百万米ドル) 201
表142 アジア太平洋地域:細菌性敗血症診断市場(国別)、
2024年~2031年(百万米ドル) 202
表143 南米アメリカ:細菌性敗血症診断市場(国別)、
2024年~2031年 (百万米ドル) 202
表 144 中東・アフリカ:細菌性敗血症診断市場、国別、2024年~2031年(百万米ドル) 203
表145 細菌性敗血症診断市場(種類別)、2024年~2031年(百万米ドル) 203
表146 グラム陰性菌性敗血症診断市場、地域別、
2024年~2031年(百万米ドル) 204
表147 北米: グラム陰性菌性敗血症診断市場、
国別、2024年~2031年(百万米ドル) 205
表148 ヨーロッパ:グラム陰性菌性敗血症診断市場、
国別、2024年 –2031年(百万米ドル) 205
表149 アジア太平洋地域:グラム陰性菌性敗血症診断市場、
国別、2024年~2031年(百万米ドル) 206
表150 南米アメリカ:グラム陰性菌性敗血症診断薬市場、
国別、 2024年~2031年(百万米ドル) 206
表151 中東・アフリカ:グラム陰性菌性敗血症診断市場、国別、2024年~2031年(百万米ドル) 207
表152 グラム陽性菌性敗血症診断薬市場(地域別)、
2024年~2031年(百万米ドル) 208
表153 北米:グラム陽性菌性敗血症診断市場、
国別、2024年~2031年(百万米ドル) 208
表154 ヨーロッパ:グラム陽性菌性敗血症診断市場、国別、2024年~2031年(百万米ドル) 209
表155 アジア太平洋地域:グラム陽性菌性敗血症診断市場、
国別、2024年~2031年(百万米ドル) 209
表156 南米アメリカ:グラム陽性菌性敗血症診断市場、
国別、2024年~2031年 (百万米ドル) 210
表 157 中東・アフリカ:グラム陽性菌性敗血症診断市場、国別、2024–2031年 (百万米ドル) 210
表 158 真菌性敗血症診断市場:地域別、2024年~2031年(百万米ドル) 212
表159 北米:真菌性敗血症診断市場(国別)、
2024年~2031年(百万米ドル) 212
表160 ヨーロッパ:真菌性敗血症診断市場(国別)、
2024年~2031年 (百万米ドル) 213
表161 アジア太平洋地域: 真菌性敗血症診断薬市場、国別、
2024–2031年(百万米ドル) 213
表162 南米アメリカ:真菌性敗血症診断薬市場、国別、
2024–2031年 (百万米ドル) 214
表163 中東・アフリカ:真菌性敗血症診断市場、国別、2024年~2031年 (百万米ドル) 214
表164 その他の病原体種類に対する敗血症診断市場(地域別)、
2024年~2031年(百万米ドル) 215
表165 北米:その他の病原体種類を対象とした敗血症診断市場、国別、2024年~2031年(百万米ドル) 216
表166 ヨーロッパ:その他の病原体種類を対象とした敗血症診断市場、
国別、2024–2031年(百万米ドル) 216
表167 アジア太平洋地域:その他の病原体種類を対象とした敗血症診断市場、
国別、2024–2031年 (百万米ドル) 217
表168 ラテンアメリカ:その他の病原体種類を対象とした敗血症診断市場、
国別、2024年~2031年(百万米ドル) 217
表169 中東・アフリカ:その他の病原体種類を対象とした敗血症診断市場(国別、2024年~2031年)(百万米ドル) 218
表170 敗血症診断市場(検査の種類別)、2024年~2031年(百万米ドル) 220
表171 検査室検査による敗血症診断市場(地域別)、
2024年~2031年(百万米ドル) 221
表172 北米:敗血症診断市場(臨床検査)、
国別、2024年~2031年 (百万米ドル) 221
表 173 ヨーロッパ:2024年~2031年の国別敗血症診断用臨床検査市場(百万米ドル) 222
表174 アジア太平洋地域:敗血症診断用臨床検査市場、
国別、2024年~2031年(百万米ドル) 222
表175 南米アメリカ:敗血症診断用臨床検査市場、
国別、2024年~2031年(百万米ドル) 223
表176 中東・アフリカ:敗血症診断用臨床検査市場(国別、2024年~2031年)(百万米ドル) 223
表177 敗血症診断用POC検査市場(地域別、
2024–2031年(百万米ドル) 224
表178 北米:POC検査向け敗血症診断市場、国別、2024–2031年(百万米ドル) 224
表179 ヨーロッパ:POC検査用敗血症診断市場、国別、
2024年~2031年(百万米ドル) 225
表180 アジア太平洋地域:POC検査用敗血症診断市場、国別、2024年~2031年(百万米ドル) 225
表 181 南米アメリカ:POC検査による敗血症診断市場、国別、2024年~2031年(百万米ドル) 226
表182 中東・アフリカ:POC検査用敗血症診断市場、
国別、2024年~2031年(百万米ドル) 226
表183 敗血症診断市場(検体種類)、2024年~2031年(百万米ドル) 228
表184 全血を用いた敗血症診断市場(地域別)、
2024年~2031年(百万米ドル) 229
表185 北米:全血を用いた敗血症診断市場、
国別、2024年~2031年(百万米ドル) 230
表186 ヨーロッパ:全血を用いた敗血症診断市場、国別、
2024年~2031年 (百万米ドル) 230
表 187 アジア太平洋地域:全血を用いた敗血症診断市場、国別、2024年~2031年(百万米ドル) 231
表 188 南米アメリカ:全血を用いた敗血症診断市場(国別、2024年~2031年)(百万米ドル) 231
表 189 中東・アフリカ:全血を用いた敗血症診断市場、
国別、2024年~2031年(百万米ドル) 232
表190 血清を用いた敗血症診断薬市場:地域別、
2024年~2031年(百万米ドル) 233
表 191 北米:血清を用いた敗血症診断薬市場(国別、2024年~2031年)(百万米ドル) 233
表 192 ヨーロッパ:血清用敗血症診断市場、国別、
2024年~2031年(百万米ドル) 234
表193 アジア太平洋地域:血清用敗血症診断市場、国別、
2024年~2031年(百万米ドル) 234
表194 南米アメリカ:血清用敗血症診断薬市場(国別)、
2024年~2031年(百万米ドル) 235
表195 中東・アフリカ:血清用敗血症診断薬市場、
国別、2024年~2031年(百万米ドル) 235
表196 敗血症診断市場(複雑度別)、2024年~2031年(百万米ドル) 237
表197 シングルプレックス敗血症診断市場、地域別、
2024年~2031年 (百万米ドル) 238
表198 北米:シングルプレックスによる敗血症診断市場、国別、2024年~2031年(百万米ドル) 239
表 199 ヨーロッパ:シングルプレックスによる敗血症診断市場、国別、
2024–2031年(百万米ドル) 239
表 200 アジア太平洋地域:シングルプレックスによる敗血症診断市場、国別、2024年~2031年(百万米ドル) 240
表 201 南米アメリカ:シングルプレックスによる敗血症診断市場、国別、2024年~2031年(百万米ドル) 240
表 202 中東・アフリカ:シングルプレックスによる敗血症診断市場、
国別、2024年~2031年(百万米ドル) 241
表 203 マルチプレックスによる敗血症診断市場、地域別、
2024年~2031年(百万米ドル) 242
表204 北米:マルチプレックス型敗血症診断市場(国別、2024年~2031年)(百万米ドル) 242
表205 ヨーロッパ: 多項目セプシス診断市場(国別)、
2024年~2031年(百万米ドル) 243
表 206 アジア太平洋地域:多項目セプシス診断市場、国別、2024年~2031年(百万米ドル) 243
表 207 ラテンアメリカ:多項目セプシス診断市場、
国別、2024年~2031年(百万米ドル) 244
表208 中東・アフリカ:多項目敗血症診断市場、
国別、2024年~2031年(百万米ドル) 244
表209 敗血症診断市場:臨床的有用性/管理経路別、2024年~2031年(百万米ドル) 246
表210 敗血症診断市場:地域別、
2024年~2031年 (百万米ドル) 247
表 211 北米:敗血症診断用診断薬市場、
国別、2024年~2031年(百万米ドル) 247
表 212 ヨーロッパ:敗血症診断用診断薬市場(国別、2024年~2031年)(百万米ドル) 248
表 213 アジア太平洋地域:敗血症診断用診断薬市場、
国別、2024年~2031年(百万米ドル) 248
表214 ラテンアメリカ:敗血症診断用診断薬市場、
国別、2024年~2031年(百万米ドル) 249
表215 中東・アフリカ:敗血症診断用診断薬市場、国別、2024年~2031年(百万米ドル) 249
表216 病原体同定のための敗血症診断市場:地域別、2024年~2031年(百万米ドル) 250
表217 北米:病原体同定のための敗血症診断市場:国別、2024年~2031年 (百万米ドル) 251
表 218 ヨーロッパ:敗血症診断市場(病原体同定)、
国別、2024年~2031年(百万米ドル) 251
表219 アジア太平洋地域:病原体同定のための敗血症診断市場、
国別、2024年~2031年(百万米ドル) 252
表220 南米アメリカ:病原体同定のための敗血症診断市場、国別、2024年~2031年(百万米ドル) 252
表221 中東・アフリカ:敗血症診断市場(病原体同定)、国別、2024年~2031年(百万米ドル) 253
表222 敗血症リスク層別化向け敗血症診断市場:地域別、2024年~2031年(百万米ドル) 254
表223 北米: 敗血症リスク層別化向け診断薬市場(国別、2024年~2031年)(百万米ドル) 254
表224 ヨーロッパ:敗血症リスク層別化向け診断薬市場、
国別、2024年~2031年(百万米ドル) 255
表225 アジア太平洋地域:敗血症リスク層別化向け診断薬市場、国別、2024年~2031年(百万米ドル) 255
表226 南米アメリカ:敗血症リスク層別化向け診断薬市場、国別、2024年~2031年(百万米ドル) 256
表227 中東・アフリカ:敗血症リスク層別化のための診断薬市場、国別、2024年~2031年(百万米ドル) 256
表228 抗菌薬適正使用支援のための敗血症診断薬市場、
地域別、2024年~2031年(百万米ドル) 257
表229 北米:抗菌薬適正使用支援向け敗血症診断市場、国別、2024年~2031年(百万米ドル) 258
表230 ヨーロッパ:抗菌薬適正使用支援のための敗血症診断市場、国別、2024年~2031年(百万米ドル) 258
表231 アジア太平洋地域:抗菌薬適正使用支援のための敗血症診断市場(国別、2024年~2031年) (百万米ドル) 259
表 232 南米アメリカ:抗菌薬適正使用支援のための敗血症診断市場、国別、2024年~2031年(百万米ドル) 259
表233 中東・アフリカ:抗菌薬適正使用支援のための敗血症診断市場(国別、2024年~2031年)(百万米ドル) 260
表234 予後および転帰予測のための敗血症診断市場、
地域別、2024年~2031年(百万米ドル) 261
表235 北米:予後および転帰予測のための敗血症診断市場、国別、2024年~2031年(百万米ドル) 261
表236 ヨーロッパ:予後および転帰予測のための敗血症診断市場、国別、2024年~2031年(百万米ドル) 262
表237 アジア太平洋地域:予後および転帰予測のための敗血症診断市場、国別、2024年~2031年(百万米ドル) 262
表238 南米アメリカ:予後および転帰予測のための敗血症診断市場(国別、2024年~2031年)(百万米ドル) 263
表239 中東・アフリカ:予後および転帰予測のための敗血症診断市場、国別、2024年~2031年(百万米ドル) 263
表240 敗血症診断市場、エンドユーザー別、2024年~2031年 (百万米ドル) 265
表 241 病院および専門クリニック向け敗血症診断市場:地域別、2024年~2031年(百万米ドル) 267
表 242 北米:病院および専門クリニック向け敗血症診断市場(国別、2024年~2031年) (百万米ドル) 267
表 243 ヨーロッパ:病院および専門クリニック向け敗血症診断市場、
国別、2024年~2031年(百万米ドル) 268
表 244 アジア太平洋地域:病院および専門クリニック向け敗血症診断市場(国別、2024年~2031年)(百万米ドル) 268
表 245 南米アメリカ:病院および専門クリニック向け敗血症診断市場、国別、2024年~2031年(百万米ドル) 269
表246 中東・アフリカ:病院および専門クリニック向け敗血症診断市場、国別、2024年 –2031年(百万米ドル) 269
表247 病理・検査委託機関向け敗血症診断市場:地域別、2024年~2031年 (百万米ドル) 270
表 248 北米:病理・検査機関向け敗血症診断市場(国別、2024–2031年)(百万米ドル) 271
表 249 ヨーロッパ:病理・参照検査室向け敗血症診断市場、国別、2024年~2031年(百万米ドル) 271
表250 アジア太平洋地域:病理・参照検査室向け敗血症診断市場、国別、2024年~2031年(百万米ドル) 272
表251 南米アメリカ:病理・検査機関向け敗血症診断市場、国別、2024年~2031年(百万米ドル) 272
表252 中東・アフリカ:病理・参照検査室向け敗血症診断市場、国別、2024年~2031年(百万米ドル) 273
表 253 研究機関、学術機関、および CRO 向け敗血症診断市場:地域別、2024–2031年(百万米ドル) 274
表 254 北米:研究機関、学術機関、およびCRO向け敗血症診断市場、国別、2024年~2031年 (百万米ドル) 274
表 255 ヨーロッパ:研究機関、学術機関、および CRO 向け敗血症診断市場(国別、2024~2031年) (百万米ドル) 275
表 256 アジア太平洋地域:研究機関、学術機関、および CRO 向け敗血症診断市場(国別、2024年~2031年) (百万米ドル) 275
表 257 南米アメリカ:研究機関、学術機関、および CRO 向け敗血症診断市場(国別、2024年~2031年)(百万米ドル) 276
表 258 中東・アフリカ:研究機関、学術機関、およびCROS向け敗血症診断市場(国別)、
2024年~2031年(百万米ドル) 276
表 259 地域別敗血症診断市場規模分析、
2024年~2031年(検査数:百万件) 277
表 260 地域別敗血症診断市場、2024年~2031年 (百万米ドル) 279
表261 北米:マクロ経済指標 281
表262 北米:敗血症診断市場、国別、
2024年~2031年(百万米ドル) 282
表 263 北米:敗血症診断市場(製品別)、
2024–2031年(百万米ドル) 282
表 264 北米:敗血症診断市場、技術別、
2024年~2031年(百万米ドル) 283
表 265 北米:敗血症診断市場(分子診断)、種類別、2024年~2031年(百万米ドル) 283
表266 北米:敗血症診断市場、手段別、
2024年~2031年 (百万米ドル) 284
表 267 北米:敗血症診断市場(病原体種類)、
2024–2031年(百万米ドル) 284
表 268 北米:細菌性敗血症診断市場(種類別)、
2024–2031年(百万米ドル) 285
表 269 北米: 敗血症診断市場(検査の種類)、
2024–2031年(百万米ドル) 285
表270 北米:敗血症診断市場(検査の複雑度別)、
2024–2031年(百万米ドル) 286
表271 北米:敗血症診断市場、検体種類、
2024年~2031年(百万米ドル) 286
表272 北米: 敗血症診断市場、臨床的有用性/管理経路別、2024年~2031年(百万米ドル) 287
表273 北米:敗血症診断市場、エンドユーザー別、
2024年~2031年(百万米ドル) 287
表274 アメリカ:敗血症診断市場、製品別、2024年~2031年(百万ドル) 289
表275 アメリカ:敗血症診断市場、技術別、2024年~2031年(百万ドル) 289
表276 アメリカ:敗血症診断市場(分子診断)、
種類別、2024年~2031年(百万ドル) 290
表277 アメリカ:敗血症診断市場、手段別、2024年~2031年(百万ドル) 290
表 278 アメリカ: 敗血症診断市場(病原体種別)、
2024年~2031年(百万ドル) 291
表279 アメリカ:細菌性敗血症診断市場(種類別)、
2024年~2031年(百万ドル) 291
表280 アメリカ:敗血症診断市場(検査の種類別、2024年~2031年)(百万ドル) 292
表281 アメリカ:敗血症診断市場(検査の複雑度別、2024年~2031年)(百万ドル) 292
表282 アメリカ:敗血症診断市場、検体種類、2024年~2031年(百万ドル) 292
表283 アメリカ:敗血症診断市場、臨床的有用性/管理経路別、2024年~2031年 (百万米ドル) 293
表284 アメリカ:敗血症診断市場、エンドユーザー別、2024年~2031年(百万ドル) 293
表285 カナダ:敗血症診断市場、製品別、
2024年~2031年(百万ドル) 294
表286 カナダ:敗血症診断市場、技術別、
2024年~2031年(百万米ドル) 295
表287 カナダ:敗血症診断市場(分子診断)、
種類別、2024年~2031年 (百万米ドル) 295
表 288 カナダ:敗血症診断市場、手段別、2024年~2031年(百万米ドル) 296
表 289 カナダ:敗血症診断市場(病原体種類)、
2024年~2031年(百万米ドル) 296
表 290 カナダ:細菌性敗血症診断市場(種類別)、
2024年~2031年(百万米ドル) 297
表291 カナダ:敗血症診断市場(検査の種類)、
2024年~2031年(百万米ドル) 297
表292 カナダ:敗血症診断市場(検査の複雑度別)、2024年~2031年(百万米ドル) 297
表 293 カナダ:敗血症診断市場、検体種類、
2024年~2031年(百万米ドル) 298
表 294 カナダ:敗血症診断市場、臨床的有用性/管理経路別、2024年~2031年(百万米ドル) 298
表295 カナダ:敗血症診断市場、エンドユーザー別、
2024年~2031年(百万米ドル) 299
表296 ヨーロッパ:マクロ経済指標 299
表297 ヨーロッパ:敗血症診断市場(国別)、
2024年~2031年(百万米ドル) 300
表298 ヨーロッパ:敗血症診断市場(製品別)、
2024年~2031年(百万米ドル) 300
表299 ヨーロッパ:敗血症診断市場、技術別、
2024年~2031年(百万米ドル) 301
表300 ヨーロッパ:分子診断分野における敗血症診断市場、種類別、2024年~2031年(百万米ドル) 301
表 301 ヨーロッパ:敗血症診断市場、手段別、2024年~2031年(百万米ドル) 302
表 302 ヨーロッパ:敗血症診断市場(病原体種類)、
2024年~2031年(百万米ドル) 302
表 303 ヨーロッパ:細菌性敗血症診断市場(種類別)、
2024年~2031年(百万米ドル) 303
表304 ヨーロッパ:敗血症診断市場、検査の種類、
2024年~2031年(百万米ドル) 303
表 305 ヨーロッパ:敗血症診断市場(複雑度別)、2024年~2031年(百万米ドル) 303
表 306 ヨーロッパ:敗血症診断市場、検体種類、
2024–2031年(百万米ドル) 304
表 307 ヨーロッパ:敗血症診断市場、臨床的有用性/管理経路別、2024年~2031年(百万米ドル) 304
表308 ヨーロッパ:敗血症診断市場、エンドユーザー別、
2024年~2031年(百万米ドル) 305
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









