主な市場動向と洞察
- ポリマー種別:2025年には、熱可塑性ポリオレフィン(TPO)セグメントが38.6%という最大のシェアを占めました。
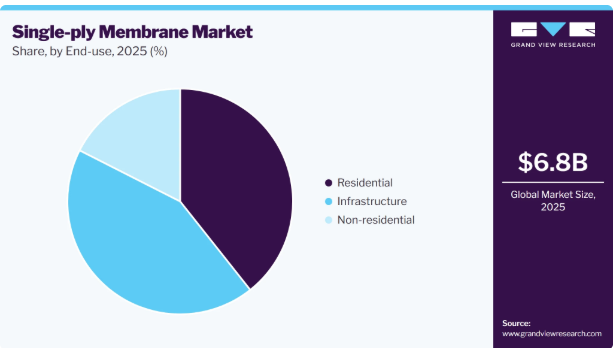
- 用途別:2025年には、インフラセグメントが43.1%という最大のシェアで市場を牽引しました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア56.1%)
- 国別:インドは2026年から2033年にかけて、10.9%という最も高い年平均成長率(CAGR)で成長すると予想されています。
市場規模と予測
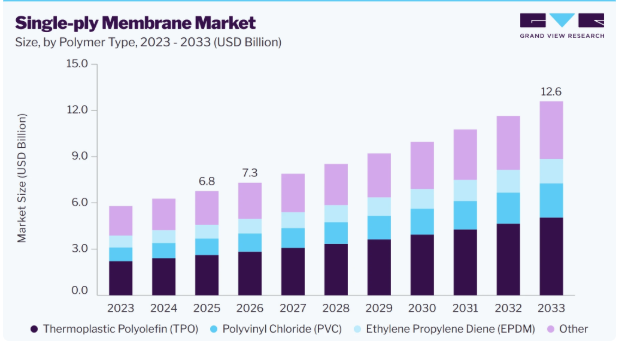
- 2025年の市場規模:68億米ドル
- 2026年の推定市場規模:73億米ドル
- 2033年までの予測市場規模:126億米ドル
- CAGR(2026年~2033年):8.1%
TPO、PVC、EPDMなどの単層膜は、柔軟性、耐候性、低メンテナンス性、および長寿命という特長を備えています。膜の配合、施工技術、リサイクルプロセスの進歩により、性能と持続可能性が向上している一方、エネルギー効率、レジリエントな建築、およびグリーンビルディングの実践への注目が高まることで、多様な屋根工事プロジェクトにおける採用が加速しています。
膜の配合、溶接、補強、製造プロセスにおける技術的進歩は、単層膜市場における主要なトレンドとして浮上しています。メーカー各社は、耐久性、耐候性、寸法安定性、継ぎ目の強度、および施工効率を向上させる、先進的な熱可塑性樹脂の配合、ハイブリッド膜技術、改良された加工方法をますます開発しています。材料工学における革新により、長期的な性能がさらに向上しており、単層膜は住宅、商業施設、工業施設、インフラなど、多様な屋根用途に対応できるようになっています。
エネルギー効率に優れ、耐久性があり、持続可能な屋根ソリューションへの需要の高まりは、シングルプライ・メンブレン市場の主要な推進要因となっています。これらのシステムは、防水性能、耐紫外線性、柔軟性、低メンテナンス性、軽量構造、および長寿命といった望ましい特性を備えており、住宅、商業施設、工業施設、公共施設など幅広い用途に対応しています。インフラ、グリーン建築、およびエネルギー効率の高い建築手法への投資の増加は、信頼性の高い低勾配屋根ソリューションとしてのシングルプライ・メンブレンの採用をさらに加速させています。
リサイクル材料や循環型経済の実践が拡大していることは、シングルプライ・メンブレン市場にとって大きな機会となっています。建設廃棄物の削減、材料の回収、および組み込み排出量の低減への注目が高まる中、リサイクル素材を含むPVC、TPO、その他のメンブレンシステムに新たな機会が生まれています。メーカー各社は、回収されたメンブレン材料を新製品に再利用するためのクローズドループ型リサイクルや回収プログラムを開発しており、これにより資源効率の向上を図るとともに、建物の改修や屋根の張り替え工事における埋立処分量の削減に貢献しています。
市場の集中度と特徴
市場の成長段階は中程度であり、成長は加速しています。市場は若干の細分化が見られますが、主要企業が業界の動向を支配しています。Carlisle Construction Materials / Carlisle SynTec Systems、Sika AG、GAF、Holcim / Elevate、Johns Manville、SOPREMA Group、IKO Industries、Duro-Last, Inc.、Versico Roofing Systems、RENOLIT SE、Bauder GmbH、BMI Group、Protan AS、Seaman Corporationなどの主要企業が、市場の動向を形作る上で重要な役割を果たしています。これらの主要企業は、業界の進化する需要に応えるため、新製品、新技術、新素材を導入することで、市場のイノベーションを牽引することがよくあります。
単層膜市場におけるイノベーションの度合いは中程度から高い水準にあり、これは膜の配合、補強技術、溶接プロセス、および施工システムの進歩によって推進されています。メーカー各社は、耐紫外線性、耐穿刺性、寸法安定性、および継ぎ目性能が向上したTPO、PVC、EPDM膜を開発しています。
熱溶着可能な熱可塑性樹脂、不織布裏打ち膜、軽量設計における革新により、商業用および工業用屋根用途全般において、耐久性と施工効率が向上しています。
積層屋根、改質アスファルト、金属屋根、液状塗布型防水膜、その他の防水システムといった代替製品は、コスト、確立された性能、あるいは用途固有の要件が購入決定に影響を与える場合、シングルプライ膜の需要を制限する可能性があります。積層ルーフィングや改質アスファルトシステムは実証済みの耐久性を備えており、金属屋根は構造的な強度と長寿命を誇ります。しかし、施工の複雑さ、重量の大きさ、施工時間の長さ、あるいはメンテナンスの要件といった要因により、それらの使用が制限される場合があり、その結果、軽量、迅速な施工、低メンテナンスが求められる用途においては、シングルプライ・メンブレンが依然として優位性を維持しています。
ポリマー種別の分析
熱可塑性ポリオレフィン(TPO)セグメントは、2025年に38.6%という最大の売上シェアを占め、市場をリードしました。このセグメントの成長は、商業施設、工業施設、公共施設の屋根用途、特に低勾配の建物、倉庫、小売施設、物流センターにおけるTPO膜の採用拡大によって牽引されています。TPOは、熱溶着可能な継ぎ目、耐候性、耐紫外線性、柔軟性、そしてエネルギー効率に優れた反射面を備えており、過酷な屋根環境に最適です。建設活動の活発化、屋根の張り替え需要、および軽量で費用対効果が高く耐久性に優れた屋根システムへの選好が、TPOベースの単層膜の普及を後押ししています。
ポリ塩化ビニル(PVC)セグメントは、予測期間中に年平均成長率(CAGR)9.4%で拡大すると見込まれています。この市場は、膜材に高い耐候性、耐薬品性、柔軟性、耐火性能、および耐久性が求められる商業用および工業用屋根用途からの需要拡大によって牽引されています。PVCは、倉庫、小売施設、製造工場、医療施設、その他の低勾配構造物でますます広く使用されており、過酷な条件下でも信頼性の高い防水性能を発揮しています。その熱溶着による継ぎ目、リサイクル可能性、そして定評のある性能が、商業用屋根用途における採用をさらに後押ししています。
最終用途に関する洞察
インフラセグメントは市場を牽引しており、2025年には売上高の43.1%を占めると見込まれています。これは、空港、鉄道駅、地下鉄施設、公共建築物、および耐久性、軽量性、信頼性の高い屋根システムを必要とするその他の大規模インフラへの投資増加に後押しされています。単層膜は、優れた防水性、耐紫外線性、耐候性、耐薬品性を備え、施工も迅速であるため、広範囲にわたる低勾配の屋根に適しています。インフラ開発や改修活動の拡大により、交通機関や公共インフラプロジェクト全体での採用がさらに広がっています。
非住宅セグメントは、予測期間中に9.2%という最も高い年平均成長率(CAGR)で成長すると見込まれています。非住宅セグメントは、オフィス、小売施設、倉庫、物流拠点、医療施設、工業用建物などにおいて、耐久性が高く、メンテナンスの手間が少ない屋根システムへの需要が高まっていることが原動力となっています。これらの用途では、天候への曝露、紫外線、湿気、運用上の要求に耐えつつ、効率的な施工を可能にする軽量な膜材が求められています。TPO、PVC、EPDMシステムは、防水性、耐久性、長期的な性能を備えており、商業用および工業用不動産における採用拡大を支えています。
地域別動向とトレンド
アジア太平洋地域のシングルプライ・メンブレン市場は、2025年に56.1%という最大の売上高シェアを占め、予測期間中は8.6%という最も高い年平均成長率(CAGR)で成長すると見込まれています。急速な都市化、インフラ開発、および商業・工業建築の拡大が、アジア太平洋全域におけるシングルプライ・メンブレン市場の成長を支えています。倉庫、物流施設、データセンター、交通インフラ、および商業ビルへの投資増加が、耐久性、軽量性、エネルギー効率に優れた屋根システムの需要を牽引しています。クールルーフ技術、グリーンビルディング基準、および先進的なTPOおよびEPDM膜の採用拡大が、特に中国、インド、東南アジアにおいて、地域の需要をさらに加速させています。
インドのシングルプライ・メンブレン市場の動向
インドのシングルプライ・メンブレン市場は、急速な都市化と、住宅、商業、工業、インフラ各セクターにおける建設活動の活発化に支えられ、着実に拡大しています。TPO、PVC、EPDMなどの合成メンブレンの採用拡大は、耐久性があり、耐候性に優れ、メンテナンスの手間が少ない屋根システムへの需要によって牽引されています。商業ビル、物流施設、住宅、インフラへの投資拡大に加え、グリーンビルディングの実践やエネルギー効率への重視が高まっていることが、インド全土における市場の発展を後押ししています。
北米のシングルプライ・メンブレン市場の動向
北米は、商業、工業、住宅、インフラの各用途における堅調な需要に支えられ、シングルプライ・メンブレン市場にとって重要な成長地域となっています。同地域における確立された屋根業界、改修工事、およびエネルギー効率の高い建設への重視が、耐久性があり、軽量で、メンテナンスの手間が少ないメンブレンシステムの採用を後押ししています。倉庫、物流施設、商業ビル、持続可能なインフラへの投資拡大が地域の需要をさらに強化している一方、先進的な屋根技術が、より幅広い用途の可能性を支えています。
米国は、大規模な商業建築、産業施設、および屋根の張り替え工事が支えとなり、地域の成長に大きく寄与しています。倉庫、小売店舗、オフィス、医療施設、公共施設において、TPO、PVC、EPDM製メンブレンの利用が増加しており、これが需要を加速させています。エネルギー効率、耐久性の高い屋根システム、および持続可能な建築手法への強い重視が、メーカーに対し、多様な用途に向けた先進的なメンブレンの配合や施工技術の開発をさらに後押ししています。
欧州のシングルプライ・メンブレン市場の動向
欧州のシングルプライ・メンブレン市場は、商業、工業、住宅、インフラの各用途における採用拡大により、拡大しています。建物の改修や持続可能な建設を支える、耐久性が高く、エネルギー効率に優れ、メンテナンスの手間が少ない屋根システムへの需要が高まっています。厳格な建築規制、エネルギー効率要件、およびグリーンビルディングの取り組みが、TPO、PVC、EPDMメンブレンのより広範な採用を後押ししています。建物の改修、物流施設、および循環型建設手法への投資拡大が、同地域の市場発展をさらに後押ししています。
中南米におけるシングルプライ・メンブレン市場の動向
中南米のシングルプライ・メンブレン市場は、商業、工業、住宅、インフラの各用途における採用拡大により、拡大しています。建設活動の活発化、商業開発、インフラの近代化が、耐久性が高く、エネルギー効率に優れ、メンテナンスの手間が少ない屋根システムの需要を牽引しています。TPOおよびPVC膜は、その耐候性、防水性能、および太陽熱反射率により、新規プロジェクトでの採用が進んでいます。持続可能な建設やエネルギー効率の高い建物への注目が高まっていることも、同地域の市場発展をさらに後押ししています。
中東・アフリカのシングルプライ膜市場の動向
中東・アフリカのシングルプライ膜市場は、住宅、商業、工業、およびインフラ開発への投資増加により拡大しています。耐久性、軽量性、耐候性、およびエネルギー効率に優れた屋根システムの需要の高まりが、倉庫、商業ビル、物流施設、および大規模なインフラプロジェクトにおける採用を後押ししています。急速な都市化、観光主導の開発、および大規模な建設プロジェクトが地域の需要をさらに強化している一方、高温の気候条件が、反射性TPOやその他の高性能膜材の使用を促進しています。
シングルプライ膜材の主要企業に関する洞察
この市場で事業を展開する主要企業には、カーライル・シンテック・システムズやシーカAGなどが挙げられます。また、プロタンASやシーマン・コーポレーションは、シングルプライ・メンブレン市場における新興企業の一部です。
- カーライル・シンテック・システムズは、55年以上にわたる業界の経験に裏打ちされた、EPDM、TPO、PVC、およびFleeceBACK屋根用メンブレンの幅広い製品ラインナップを通じて、シングルプライ・メンブレン市場に参入しています。同社は、再生素材を配合した膜や確立された屋上リサイクルプログラムなど、耐久性、エネルギー効率、持続可能性に優れた屋根ソリューションを重視しています。同社の技術は、商業用、工業用、住宅用のあらゆる屋根用途において、耐候性、防水性、耐熱性、耐紫外線性、そして長期的な性能を提供します。
- Sika AGは、「Sarnafil」および「Sikaplan」の屋根システムを通じてシングルプライ膜市場に参入しており、商業用、工業用、住宅用、インフラ用途向けのPVCおよびTPO/FPO膜を提供しています。広範な屋根工事の専門知識とリサイクル能力を背景に、同社は長寿命を想定して設計された、耐久性、耐紫外線性、耐火性、および防水性に優れた膜材を提供しています。同社の屋根リサイクルプログラムや回収イニシアチブは、使用済みの膜材を新しい屋根材製品へと再生し、循環型経済と持続可能な建設を支援しています。
- プロタンASは、商業、住宅、工業、インフラ用途向けに設計されたPVCおよびTPO屋根用膜材のポートフォリオを通じて、単層膜市場に参入しています。数十年にわたる膜技術の専門知識を基盤として、同社は耐久性、耐紫外線性、耐候性、リサイクル性、そして低メンテナンス性を兼ね備えたソリューションを提供しています。同社の屋根用膜は、機械的固定や熱風溶接による迅速な施工を可能にする一方で、再生材料の使用やリサイクルへの取り組みを通じて、循環型建設と環境負荷の低減を支援しています。
- シーマン・コーポレーションは、商業施設および工業施設向けに設計された「ファイバータイト(FiberTite)」屋根システムを通じて、シングルプライ膜市場に参入しています。ポリマーのコンパウンディング、コーティング、および加工に関する専門知識を基盤として、同社は高い耐穿刺性、耐引裂性、耐紫外線性、耐薬品性、および耐候性を備えた高性能な膜を提供しています。「ファイバータイト(FiberTite)」膜は、製造から廃棄までの全ライフサイクルを網羅した環境製品宣言(EPD)に基づき、40年の基準耐用年数を達成しており、耐久性と持続可能性に優れた屋根材用途における同社の地位を強化しています。
主要な単層膜メーカー
本調査では、単層膜市場に関する分析の一環として、以下の主要企業の概要を紹介しています。
- Carlisle Construction Materials / Carlisle SynTec Systems
- Sika AG
- GAF
- Holcim / Elevate
- Johns Manville
- SOPREMA Group
- IKO Industries
- Duro-Last, Inc.
- Versico Roofing Systems
- RENOLIT SE
- Bauder GmbH
- BMI Group
- Protan AS
- Seaman Corporation
最近の動向
- 2026年8月、マペイ(MAPEI)傘下のポリグラス(Polyglass)は、米国で「Mapeplan PVC」を発売し、商業用途向けに設計された完全なPVC屋根システムにより、シングルプライ屋根材分野への進出を果たしました。この発売により、ポリグラスは米国の熱可塑性屋根材セグメントにおける地位を強化し、商業用屋根材の製品ラインナップを拡充するとともに、PVC単層膜市場における競争を激化させ、商業建築用途全般において熱可塑性屋根材ソリューションのより広範な普及を後押しすることになります。
- 2026年2月、シーカ社はテキサス州シーリーに、9,000万米ドル以上を投じた高度に自動化された新しい屋根用膜工場の建設に着工しました。同施設は2027年春に生産を開始する予定であり、「Sarnafil」および「Sikaplan」の熱可塑性屋根用膜の全製品ラインを製造します。これにより、PVC/FPO単層膜の米国における生産能力が拡大するとともに、米国南部および西部全域におけるサプライチェーンのカバー範囲が強化されます。
世界の単層防水シート市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけてのサブセグメントごとの最新業界動向に関する分析を提供しています。本調査において、Grand View Researchは、ポリマー種別、最終用途、および地域に基づいて、世界の単層防水シート市場レポートをセグメント化しています:
- ポリマー種別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 熱可塑性ポリオレフィン(TPO)
- ポリ塩化ビニル(PVC)
- エチレン・プロピレン・ジエン(EPDM)
- その他
- 用途別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 住宅
- 非住宅
- インフラ
- 地域別見通し(数量:キロトン、売上高:10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 中南米
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次調査の種類と第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場タイプとデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場インサイト
2.2. セグメント別見通し
2.3. 競争環境の見通し
第3章. 単層膜市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.2. 市場浸透率および成長見通しのマッピング
3.3. 業界のバリューチェーン分析
3.3.1. 原材料の動向
3.3.2. 原材料価格の分析
3.4. 技術の概要
3.4.1. 商業生産技術
3.4.2. 技術進歩のロードマップ(2021年~2030年)
3.5. 持続可能性の動向
3.5.1. リサイクルと循環型経済
3.6. 平均価格動向分析(2021年~2033年、USD/kg)
3.6.1. 価格形成に影響を与える主要要因
3.6.2. 需給ギャップ分析
3.7. 規制の枠組み
3.7.1. 政策およびインセンティブ計画
3.7.2. 規格およびコンプライアンス
3.7.3. 規制影響分析
3.8. 市場動向
3.8.1. 市場推進要因の分析
3.8.2. 市場の制約要因分析
3.8.3. 業界が直面する課題
3.9. ポーターの5つの力分析
3.9.1. 供給者の交渉力
3.9.2. 購入者の交渉力
3.9.3. 代替品の脅威
3.9.4. 新規参入者の脅威
3.9.5. 競合他社間の競争
3.10. PESTEL分析
3.10.1. 政治的環境
3.10.2. 経済的環境
3.10.3. 社会的環境
3.10.4. 技術的環境
3.10.5. 環境的要因
3.10.6. 法的環境
3.11. エグゼクティブ・サマリー
3.11.1. 市場の魅力度
3.11.2. 主要な機会
3.11.3. リスク
3.11.4. 意思決定の洞察
3.12. 市場見通し
3.12.1. 需要の推進要因
3.12.2. 主要なトレンド
3.12.3. 市場集中度
3.13. バリューチェーンと利益源泉
3.13.1. バリューチェーンの段階/構成要素
3.13.2. 利益率
3.13.3. 参入障壁
3.14. コスト・ベンチマーキング
3.14.1. 地域別の生産コスト
3.14.2. 原材料の比較
3.14.3. 利益率構造
3.15. セグメンテーション
3.15.1. トップセグメント
3.15.2.
成長と利益率の比較
3.16. 競合ポジショニング
3.16.1. 主要企業
3.16.2. コストリーダーとプレミアム企業
3.16.3. 戦略的動き
3.17. 規制およびリスク分析
3.17.1. コンプライアンス要件
3.17.2. スケジュール
3.17.3. コストへの影響
3.18. シナリオに基づく洞察
3.18.1. 楽観シナリオ
3.18.2. 現実シナリオ
3.18.3. 悲観シナリオ
3.19. 戦略的提言
3.19.1. 市場参入戦略
3.19.2. 価格戦略
3.19.3. 市場参入戦略
3.20. 付録
3.20.1. セグメント別表
第4章 単層膜市場:ポリマー種別の見通し、推計および予測
4.1. 単層膜市場:ポリマー種別動向分析、2025年および2033年
4.1.1. 熱可塑性ポリオレフィン(TPO)
4.1.1.1. 市場規模推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.2. ポリ塩化ビニル(PVC)
4.1.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.3. エチレン・プロピレン・ジエン(EPDM)
4.1.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
4.1.4. その他
4.1.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
第5章 シングルプライ・メンブレン市場:最終用途別の見通し・推計および予測
5.1. シングルプライ・メンブレン市場:最終用途別の動向分析(2025年および2033年)
5.1.1. 住宅用
5.1.1.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.2. 非住宅用
5.1.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
5.1.3. インフラ
5.1.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル) (キロトン)
第6章 シングルプライ・メンブレン市場の地域別見通し:推計および予測
6.1. 地域別概要
6.2. シングルプライ・メンブレン市場:地域別動向分析(2025年および2033年)
6.3. 北米
6.3.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.4. 米国
6.3.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.4.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.5. カナダ
6.3.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.5.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.6. メキシコ
6.3.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.6.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.3.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4. 欧州
6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.4. ドイツ
6.4.4.1. 市場規模の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
6.4.4.2. ポリマー種別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.4.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.4.5. 英国
6.4.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.5.2. ポリマー種別市場規模の推計および予測、2021年~2033年
(10億米ドル)(キロトン)
6.4.5.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.6. フランス
6.4.6.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.4.6.2. ポリマー種別市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.4.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7. イタリア
6.4.7.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7.2. ポリマー種別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.7.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.4.8. スペイン
6.4.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.4.8.2. ポリマー種別市場規模の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
6.4.8.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5. アジア太平洋地域
6.5.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.5.2. ポリマー種別市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.4. 中国
6.5.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.4.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5. インド
6.5.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.5.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6. 日本
6.5.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.7. 韓国
6.5.7.1. 2021年~2033年の市場推定および予測(10億米ドル)(キロトン)
6.5.7.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.7.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.8. オーストラリア
6.5.8.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.5.8.2. ポリマー種別市場規模の推計および予測、2021年~2033年 (10億米ドル)(キロトン)
6.5.8.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6. 中南米
6.6.1. 市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.6.2. ポリマー種別市場規模の推計および予測(2021年~2033年)(10億米ドル)(キロトン)
6.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4. ブラジル
6.6.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4.2. ポリマー種別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.4.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5. アルゼンチン
6.6.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.6.5.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7. 中東・アフリカ
6.7.1. 市場推計および予測、2021年 ~2033年(10億米ドル)(キロトン)
6.7.2. ポリマー種別市場推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル) (キロトン)
6.7.4. 南アフリカ
6.7.4.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.4.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.4.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5. サウジアラビア
6.7.5.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.5.3. 用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.6. アラブ首長国連邦
6.7.6.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.6.2. ポリマー種別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
6.7.6.3. 最終用途別市場規模の推計および予測、2021年~2033年(10億米ドル)(キロトン)
第7章。競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. ベンダー環境
7.2.1. 企業の分類
7.2.2. 主要な販売代理店およびチャネルパートナーの一覧
7.2.3. 潜在的な顧客/エンドユーザーの一覧
7.3. 競争の動向
7.3.1. 企業の市場シェア分析および市場での位置づけ
7.3.2. 競合ベンチマーキング
7.3.3. 戦略マッピング
7.3.4. ヒートマップ分析
7.4. 企業概要/一覧
7.4.1. カーライル・コンストラクション・マテリアルズ/カーライル・シンテック・システムズ
7.4.1.1. 参加企業の概要
7.4.1.2. 財務実績
7.4.1.3. 製品ベンチマーキング
7.4.2. シーカAG
7.4.2.1. 参加企業の概要
7.4.2.2. 財務実績
7.4.2.3. 製品のベンチマーク
7.4.3. GAF
7.4.3.1. 参加企業の概要
7.4.3.2. 財務実績
7.4.3.3. 製品のベンチマーク
7.4.4. Holcim / Elevate
7.4.4.1. 参加企業の概要
7.4.4.2. 財務実績
7.4.4.3. 製品ベンチマーク
7.4.5. ジョンズ・マンビル
7.4.5.1. 参加企業の概要
7.4.5.2. 財務実績
7.4.5.3. 製品ベンチマーク
7.4.6. SOPREMA Group
7.4.6.1. 参加企業の概要
7.4.6.2. 財務実績
7.4.6.3. 製品ベンチマーク
7.4.7. IKO Industries
7.4.7.1. 参加企業の概要
7.4.7.2. 財務実績
7.4.7.3. 製品ベンチマーク
7.4.8. Duro-Last, Inc.
7.4.8.1. 参加企業の概要
7.4.8.2. 財務実績
7.4.8.3. 製品ベンチマーク
7.4.9. Versico Roofing Systems
7.4.9.1. 参加企業の概要
7.4.9.2. 財務実績
7.4.9.3. 製品ベンチマーク
7.4.10. RENOLIT SE
7.4.10.1. 参加企業の概要
7.4.10.2. 財務実績
7.4.10.3. 製品ベンチマーク
7.4.11. Bauder GmbH
7.4.11.1. 参加企業の概要
7.4.11.2. 財務実績
7.4.11.3. 製品ベンチマーク
7.4.12. BMI Group
7.4.12.1. 参加企業の概要
7.4.12.2. 財務実績
7.4.12.3. 製品ベンチマーク
7.4.13. Protan AS
7.4.13.1. 参加企業の概要
7.4.13.2. 財務実績
7.4.13.3. 製品ベンチマーク
7.4.14. シーマン・コーポレーション
7.4.14.1. 参加企業の概要
7.4.14.2. 財務実績
7.4.14.3. 製品ベンチマーク
表の一覧
表 1 略語一覧
表 2 ポリマー種別市場規模の推計および予測、2021 年~2033 年(10 億米ドル)(キロトン)
表 3 熱可塑性ポリオレフィン(TPO)単層膜市場の推計および予測、2021 年~2033 年(10 億米ドル)(キロトン)
表4 ポリ塩化ビニル(PVC)単層膜市場の推計および予測、2021年~2033年(10億米ドル) (キロトン)
表5 エチレン・プロピレン・ジエン(EPDM)単層膜市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表6 その他の単層膜市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表7 用途別市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表8 住宅市場の見積もりおよび予測、2021年~2033年(10億米ドル)(キロトン)
表9 非住宅市場の見積もりおよび予測、2021年~2033年(10億米ドル)(キロトン)
表10 インフラ市場の見積もりおよび予測、2021年~2033年 (10億米ドル)(キロトン)
表11 北米シングルプライ・メンブレン市場の推計および予測(ポリマー種別)、2021年~2033年(10億米ドル)(キロトン)
表12 北米シングルプライ・メンブレン市場の推計および予測(用途別)、2021年~2033年(10億米ドル)(キロトン)
表13 ポリマー種別における米国のシングルプライ・メンブレン市場の推計および予測、2021年~2033年(10億米ドル)(キロトン)
表14 用途別における米国のシングルプライ・メンブレン市場の推計および予測、2021年~2033年(10億米ドル) (キロトン)
表15 カナダのシングルプライ・メンブレン市場:ポリマー種別、2021年~2033年(10億米ドル)(キロトン)
表16 カナダのシングルプライ・メンブレン市場:用途別、2021年~2033年(10億米ドル)(キロトン)
表17 メキシコのシングルプライ・メンブレン市場:ポリマー種別、2021年~2033年(10億米ドル)(キロトン)
表18 メキシコのシングルプライ膜市場:最終用途別、2021年~2033年の推計および予測(10億米ドル)(キロトン)
表19 欧州のシングルプライ膜市場:ポリマー種類別、2021年~2033年の推計および予測(10億米ドル)(キロトン)
表20 欧州のシングルプライ膜市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
表21 ドイツのシングルプライ膜市場:ポリマー種類別、2021年~2033年(10億米ドル)(キロトン)
表22 2021年~2033年のドイツにおけるシングルプライ膜市場の推計および予測(用途別)(10億米ドル)(キロトン)
表23 2021年~2033年の英国におけるシングルプライ膜市場の推計および予測(ポリマー種別)(10億米ドル)(キロトン)
表24 英国のシングルプライ・メンブレン市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
表25 フランスのシングルプライ・メンブレン市場:ポリマー種類別、2021年~2033年(10億米ドル)(キロトン)
表26 フランスにおけるシングルプライ・メンブレン市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表27 イタリアにおけるシングルプライ・メンブレン市場の推計および予測(ポリマー種類別、2021年 ~2033年(10億米ドル)(キロトン)
表28 イタリアのシングルプライ膜市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表29 スペインのシングルプライ膜市場の推計および予測(ポリマー種別、2021年~2033年)(10億米ドル) (キロトン)
表30 スペインのシングルプライ・メンブレン市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表31 アジア太平洋地域のシングルプライ・メンブレン市場:ポリマー種別推計および予測、2021年~2033年 (10億米ドル)(キロトン)
表32 アジア太平洋地域のシングルプライ・メンブレン市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表33 2021年~2033年の中国における単層膜市場の推計および予測(ポリマー種別)(10億米ドル)(キロトン)
表34 2021年~2033年の中国における単層膜市場の推計および予測(用途別) (10億米ドル)(キロトン)
表35 インドのシングルプライ膜市場の推計および予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表36 インドのシングルプライ膜市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル) (キロトン)
表37 日本のシングルプライ・メンブレン市場の見積もりおよび予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表38 日本のシングルプライ・メンブレン市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表39 オーストラリアのシングルプライ・メンブレン市場:ポリマー種別、2021年~2033年(10億米ドル) (キロトン)
表40 オーストラリアのシングルプライ・メンブレン市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表41 韓国のシングルプライ・メンブレン市場:ポリマー種類別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表42 韓国におけるシングルプライ・メンブレン市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表43 中南米におけるシングルプライ・メンブレン市場の推計および予測(ポリマー種類別、2021年~2033年)(10億米ドル)(キロトン)
表44 中南米のシングルプライ膜市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表45 ブラジルのシングルプライ膜市場:ポリマー種類別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表46 ブラジルにおけるシングルプライ・メンブレン市場の推計および予測(用途別、2021年~2033年)(10億米ドル)(キロトン)
表47 アルゼンチンのシングルプライ膜市場の推計および予測(ポリマー種別、2021年~2033年)(10億米ドル)(キロトン)
表48 アルゼンチンのシングルプライ膜市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表49 中東・アフリカのシングルプライ・メンブレン市場:ポリマー種別、2021年~2033年(10億米ドル) (キロトン)
表50 中東・アフリカのシングルプライ・メンブレン市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表51 サウジアラビアのシングルプライ・メンブレン市場の見積もりおよび予測(ポリマー種別、2021年~2033年) (10億米ドル)(キロトン)
表52 サウジアラビアのシングルプライ・メンブレン市場:最終用途別推計および予測、2021年~2033年(10億米ドル)(キロトン)
表53 南アフリカのシングルプライ・メンブレン市場:ポリマー種別推計および予測、2021年~2033年 (10億米ドル)(キロトン)
表54 南アフリカのシングルプライ膜市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)(キロトン)
表55 アラブ首長国連邦(UAE)のシングルプライ・メンブレン市場:ポリマー種別、2021年~2033年(10億米ドル)(キロトン)
表56 アラブ首長国連邦(UAE)のシングルプライ・メンブレン市場:最終用途別、2021年~2033年(10億米ドル)(キロトン)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ – ボトムアップ・アプローチ
図5 市場調査のアプローチ – トップダウン・アプローチ
図6 市場調査のアプローチ – 複合アプローチ
図7 シングルプライ・メンブレン市場 – 市場の概要
図8 シングルプライ・メンブレン市場 – セグメントの概要 (1/2)
図9 シングルプライ膜市場 – セグメント概要 (2/2)
図10 シングルプライ膜市場 – 競合状況の概要
図11 シングルプライ膜市場:バリューチェーン分析
図12 シングルプライ膜市場:ポーターの5つの力分析
図13 シングルプライ膜市場:PESTLE分析
図14 シングルプライ膜市場(ポリマー種別):主なポイント
図15 シングルプライ膜市場(ポリマー種別):主なポイント
図16 熱可塑性ポリオレフィン(TPO)市場の推定値および予測、2021年~2033年 (キロトン)(百万米ドル)
図17 ポリ塩化ビニル(PVC)市場の推計値および予測、2021年~2033年(キロトン)(百万米ドル)
図18 エチレン・プロピレン・ジエン (EPDM)市場の推計値および予測、2021年~2033年(キロトン)(百万米ドル)
図19 その他の市場の推計値および予測、2021年~2033年(キロトン) (百万米ドル)
図20 シングルプライ・メンブレン市場(最終用途別):主なポイント
図21 シングルプライ・メンブレン市場(最終用途別):主なポイント
図22 住宅市場の見積もりおよび予測、2021年~2033年(キロトン)(百万米ドル)
図23 非住宅市場の見積もりおよび予測、2021年~2033年(キロトン)(百万米ドル)
図24 インフラ市場の見積もりおよび予測、2021年~2033年(キロトン) (百万米ドル)
図25 北米シングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図26 米国シングルプライ・メンブレン市場の推計および予測、2021年~2033年 (キロトン)(百万米ドル)
図27 カナダのシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン) (百万米ドル)
図28 メキシコのシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図29 欧州のシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン) (百万米ドル)
図30 ドイツのシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図31 英国のシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン) (百万米ドル)
図32 フランスにおけるシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図33 イタリアにおけるシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図34 スペインのシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図35 アジア太平洋地域のシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図36 中国のシングルプライ・メンブレン市場の推計値および予測、2021年~2033年(キロトン)(百万米ドル)
図37 インドのシングルプライ・メンブレン市場の推計値および予測、2021年~2033年(キロトン) (百万米ドル)
図38 日本のシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図39 韓国のシングルプライ・メンブレン市場の推計および予測、2021年~2033年 (キロトン)(百万米ドル)
図40 オーストラリアのシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図41 中南米のシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン) (百万米ドル)
図42 ブラジルのシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図43 アルゼンチンのシングルプライ・メンブレン市場の推計および予測、2021年~2033年 (キロトン)(百万米ドル)
図44 中東・アフリカのシングルプライ膜市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図45 サウジアラビアのシングルプライ膜市場の推計および予測、2021年~2033年(キロトン) (百万米ドル)
図46 アラブ首長国連邦(UAE)のシングルプライ・メンブレン市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図47 南アフリカのシングルプライ膜市場の推計および予測、2021年~2033年(キロトン)(百万米ドル)
図48 シングルプライ膜市場:競合ダッシュボード分析
図49 シングルプライ膜市場:市場シェア分析、2025年
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









