主な市場動向と洞察
- 製品別:2025年には、生体皮膚代用材セグメントが売上高シェア72.3%で市場をリードしました。
- 用途別:2025年には、急性創傷セグメントが売上高シェア55.7%で市場をリードしました。
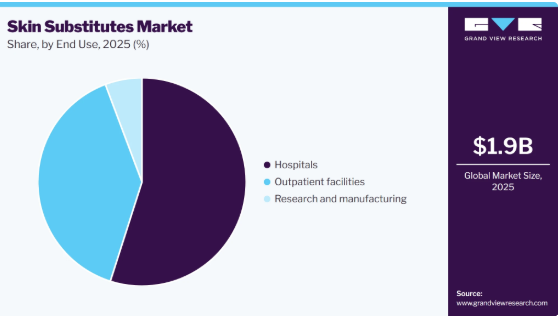
- 最終用途別:2025年には、病院セグメントが売上高シェア54.9%で市場をリードしました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア41.3%)
- 最も急成長している市場:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
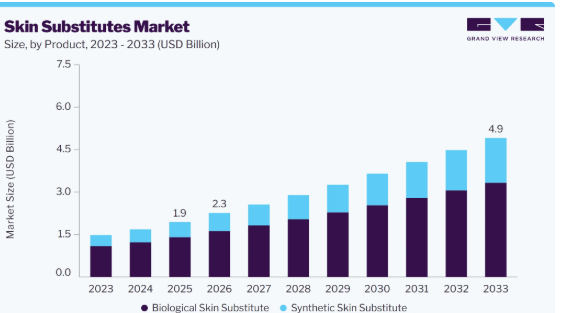
- 2025年の市場規模:19億米ドル
- 2026年の推定市場規模:23億米ドル
- 2033年までの予測市場規模:49億米ドル
- CAGR(2026年~2033年):11.7%
糖尿病およびその合併症、特に糖尿病性足潰瘍(DFU)の有病率の増加は、皮膚代替材市場の成長における主要な推進要因となっています。糖尿病は、血行不良、神経障害、および感染症リスクの増加により創傷治癒を阻害するため、高度な創傷ケアソリューションへの需要が高まっています。米国各州および世界的に糖尿病患者数が増加していることから、組織の修復を促進し、切断のリスクを低減するために、生体由来および合成の皮膚代替材を含む再生医療を必要とする患者層が拡大しています。
例えば、米国糖尿病協会(ADA)のデータ(2023年の推計に基づき2026年に更新)によると、米国では数百万人の成人が糖尿病と診断されており、カリフォルニア州、テキサス州、フロリダ州、ニューヨーク州などで患者数が最も多いと報告されています。
メディケア・メディケイドサービスセンター(CMS)の2026年償還改革が、皮膚代用材の導入と市場動向に与える影響
2026年に実施されるCMSの改訂された皮膚代用材償還枠組みは、価格体系、製品選定、および償還のアクセシビリティを再構築することで、米国の皮膚代用材市場に大きな影響を与えると予想されます。CMSは標準化された支払手法を導入し、ほとんどの細胞・組織由来製品(CTP)に対して1平方センチメートルあたり約127.14米ドルの固定償還率を設定するとともに、認可済み生物学的製剤については平均販売価格(ASP)に基づく償還を維持しました。この方針は、エビデンスに基づく製品の適用範囲を重視しており、臨床的有効性が十分に立証された皮膚代用材を優先する一方で、臨床データが限られているメーカーには影響を及ぼす可能性があります。
CMSは臨床的エビデンスに基づき皮膚代用製品を分類し、18製品をグループ1(適用対象リスト)に指定しました。これらの製品は、その有効性を裏付ける確固たる臨床データを有しており、改定された償還枠組みの下でメディケアの適用対象となります。
皮膚代用材に対するメディケアの適用は、糖尿病性足潰瘍や静脈性下肢潰瘍などの適格な慢性創傷の存在、医療上の必要性の立証、標準的な創傷ケア療法の失敗、および十分な臨床的根拠に裏付けられた製品の使用など、特定の臨床要件を満たすかどうかに依存します。更新されたCMSの枠組みは、エビデンスに基づく償還を重視し、臨床的有効性が実証された皮膚代用材の適用を優先しています。
皮膚代用材市場は、慢性創傷、熱傷、糖尿病性足潰瘍、静脈性下肢潰瘍、褥瘡の有病率の上昇に加え、先進的な創傷ケアソリューションへの需要の高まりにより、着実な成長を遂げています。皮膚代用材は、従来の創傷被覆材と比較して、組織再生を促進し、創傷治癒を加速させ、感染リスクを低減し、瘢痕を最小限に抑える、一時的または恒久的な被覆を提供します。この市場は、臨床転帰を改善し治癒期間を短縮する、バイオエンジニアリング皮膚、無細胞真皮マトリックス、合成皮膚代用材、幹細胞を用いた治療法、および再生医療技術における継続的な進歩によって、さらに後押しされています。さらに、高齢化の進展、糖尿病や肥満の罹患率の増加、低侵襲な創傷管理の普及、専門的な創傷ケアセンターや熱傷治療部門の拡大、そして組織工学や生体材料への継続的な投資が、市場の成長を牽引しています。
皮膚代用材市場は、組織工学、再生医療、生体材料、およびバイオファブリケーション技術の継続的な進歩に牽引され、高度なイノベーションが特徴となっています。メーカー各社は、生体適合性の向上、組織再生能力の強化、創傷治癒の加速、および感染リスクの低減を実現した次世代の生物由来および合成皮膚代用材を開発しています。無細胞真皮マトリックス、バイオエンジニアリング皮膚、幹細胞ベースの治療法、3Dバイオプリンティングなどの革新技術により、臨床成績が向上するとともに、慢性創傷、熱傷、再建手術における適用範囲が拡大しています。
主要な創傷ケアおよび再生医療企業が製品ポートフォリオと事業展開地域の拡大を続けていることから、皮膚代用材市場では中程度から高いレベルの合併・買収活動が見られます。各社は、組織工学企業、生物製剤メーカー、および先進的な創傷ケア事業を買収し、生体由来皮膚代用材、再生医療、創傷管理ソリューションにおける提供体制を強化しています。こうした戦略的な買収は、メーカーが製品ポートフォリオを拡充し、イノベーション能力を高め、新規市場へのアクセスを拡大するのに役立っています。例えば、2026年4月、Made Scientific社はRegenicin社と提携し、自家培養皮膚代用材である「NovaDerm」について、重度の火傷や慢性創傷の治療を目的としたFDA承認取得に向けた開発を推進しました。Made Scientific社は、Regenicin社によるこの再生皮膚療法のIND申請および今後の臨床試験を可能にするため、GMP準拠の臨床製造支援を提供します。
皮膚代用製品は、医療機器、生物製剤、またはヒト組織由来製品として規制されているため、規制順守は製品開発および商業化に影響を与える重要な要素となります。メーカーは、製品の安全性、品質、無菌性、製造プロセス、臨床的エビデンス、および市販後調査に関する厳格な要件を遵守しなければなりません。米国や欧州などの主要市場では、商品化に先立ち、FDAなどの規制当局からの承認取得や、欧州医療機器規則(MDR 2017/745)への準拠が不可欠です。これらの要件は開発コストや承認までの期間を増加させる一方で、製品の安全性、品質、および臨床的有効性を確保するのに役立ちます。
皮膚代用材市場では、創傷被覆材、ハイドロコロイド、フォームドレッシング、アルギン酸塩ドレッシング、コラーゲンドレッシング、および皮膚移植術といった従来の創傷ケア製品から、中程度の競争に直面しています。これらの代替品は、一般的に手頃な価格で広く入手可能であるため、日常的な創傷管理に広く使用されています。しかし、複雑な慢性創傷、重度の熱傷、治癒が困難な潰瘍については、組織再生を促進し、治癒を加速させ、長期的な臨床転帰を改善する能力があるため、皮膚代用材が依然として好まれる治療選択肢となっています。
皮膚代用材の需要は、病院、専門の創傷ケアセンター、熱傷センター、外来手術センター、および専門クリニックに高度に集中しています。病院や専門の創傷ケアセンターは、慢性創傷、熱傷、外傷、および複雑な外科的創傷の治療を必要とする患者数が多いため、製品利用の最大のシェアを占めています。先進的な創傷ケアプロトコルや多職種連携による創傷管理プログラムの採用が拡大していることから、生物由来および合成の皮膚代用材の使用は引き続き増加しており、これらの医療施設は市場全体の成長に大きく寄与しています。
アナリストの見解
皮膚代用材市場は、慢性創傷、熱傷、糖尿病性足潰瘍、静脈性下肢潰瘍、褥瘡の有病率の上昇に加え、先進的な創傷ケア製品への需要の高まりに牽引され、着実な成長が見込まれています。組織工学、再生医療、生体工学による皮膚代用材、無細胞真皮マトリックス、および合成生体材料における継続的な進歩により、治癒成果が向上し、臨床現場でのより広範な採用が後押しされています。創傷ケアセンターの拡大、医療費の増加、先進国における有利な償還政策、そして効果的な創傷管理に対する意識の高まりが、市場の成長をさらに後押ししています。アナリストの観点からは、製品の革新、臨床的検証、規制順守、製造能力の拡大、そして強固な流通ネットワークに注力する企業ほど、市場での存在感を高め、先進国および新興市場の両方で拡大するビジネスチャンスを最大限に活用できる立場にあると考えられます。
製品に関する洞察
生体由来皮膚代用材セグメントは、2025年に市場全体の72.3%を占め、皮膚代用材市場を席巻しました。この優位性は、慢性創傷、糖尿病性足潰瘍、静脈性下肢潰瘍、褥瘡、熱傷、および手術創の治療において、生体由来製品が広く使用されていることに支えられています。これらの代用材は、天然の皮膚を忠実に模倣し、細胞の増殖と組織の再生を促進し、創傷治癒の加速を支援し、感染リスクを低減します。確固たる臨床的エビデンス、先進国市場における有利な保険償還制度、そして生物由来の創傷ケア製品に対する医師の選好の高まりが、このセグメントの市場における主導的地位をさらに強固なものにしています。2025年8月に発表された調査によると。
調査のハイライト:褥瘡における生物由来皮膚代用材(2025年)
- 2025年に実施された無作為化比較試験では、ステージIII~IVの褥瘡を有する80名の患者を対象に、高純度I型コラーゲン(HPTC)と脱水ヒト羊膜・絨毛膜(dHACM)を比較しました。
- 7週間後、HPTCはdHACM(62.5%)と比較して、より高い完全創面閉鎖率(75%)を達成しました。
- この結果は、複雑な褥瘡の治癒成績を改善するための有望な選択肢として、コラーゲンベースの生体皮膚代用材を裏付けるものでした。
皮膚代用材市場における合成皮膚代用材セグメントは、費用対効果が高く、耐久性に優れ、入手が容易な創傷ケアソリューションへの需要が高まっていることから、予測期間中に最も高い成長率を示すと予想されています。合成皮膚代用材は、生体製品と比較して、保存期間が長く、製品品質が安定しており、感染症伝播のリスクが低く、保管も容易です。生体材料および高分子技術の継続的な進歩により、その性能が向上しており、特に拡張性と標準化された創傷ケアソリューションを求める医療施設において、熱傷ケア、外傷管理、および慢性創傷の治療に適したものとなっています。
用途に関する洞察
急性創傷セグメントは皮膚代用材市場を支配しており、2025年には市場の55.7%を占めました。この優位性は、火傷、外傷性創傷、手術創、および即時の創傷閉鎖と組織再生を必要とするその他の急性皮膚損傷の発生件数が多いことに支えられています。皮膚代用材は、治癒を促進し、感染リスクを低減し、瘢痕を最小限に抑え、患者の回復を改善するために、火傷センターや病院で広く使用されています。外傷症例や外科手術件数の増加、および火傷治療の進歩により、急性創傷管理における皮膚代用材の採用はさらに強化されています。
皮膚代用材市場における慢性創傷セグメントは、高齢化の進展や糖尿病・肥満の罹患率上昇に伴う糖尿病性足潰瘍、静脈性下腿潰瘍、褥瘡の有病率上昇により、予測期間中に最も高い成長率を示すと予想されます。2025年10月、Mölnlycke Health Care社によると。
静脈性下腿潰瘍:主要な臨床的知見と疾病負担
- オーストラリアでは、静脈性下腿潰瘍(VLU)は一般人口の約1%、65歳以上の人々の約4%に影響を及ぼしています。
- 静脈性下腿潰瘍の約56%は、創傷閉鎖後3ヶ月以内に再発しており、長期的な管理と予防ケアの必要性が浮き彫りになっています。
- 静脈性下腿潰瘍は主に慢性静脈不全によって引き起こされ、血流障害や静脈圧の上昇が創傷治癒を遅らせます。
- 下肢静脈性潰瘍の負担増大は、高齢化、肥満、慢性疾患、および生活習慣に関連するリスク要因と関連しています。
最終用途に関する洞察
2025年には、病院セグメントが皮膚代用材市場を支配し、54.9%を占めました。この優位性は、火傷、外傷、慢性創傷、糖尿病性足潰瘍、および複雑な外科的創傷の治療を必要とする患者数が多いためです。病院では、患者の転帰を改善し、高度な治療選択肢を提供するために、専門的な創傷ケアユニット、熱傷センター、および多職種連携による創傷管理プログラムを拡充しています。さらに、医療インフラへの投資の増加、病院ネットワークの拡大、および先進的な創傷ケアプロトコルの導入拡大が、病院環境全体における生物由来および合成皮膚代用材のより広範な利用を支えています。例えば、2025年10月、KKウィメンズ・アンド・チルドレンズ病院(KKH)は、小児に対するより迅速かつ統合的な熱傷ケアを提供するため、シンガポール初の小児専用熱傷センターを開設しました。同施設では、治療能力の強化、感染管理対策の改善、ケアプロセスの効率化を図り、より良好な回復成果を支援しています。
- KKHでは、年間最大400件の小児熱傷症例を治療しており、症例数は過去5年間安定して推移しています。
- 2歳以下の乳幼児が最も脆弱なグループであり、火傷症例の50%を占めています。
- 5~10歳の児童は症例の約17%を占めており、これもまた高リスクグループとなっています。
- 2024年、小児の火傷の主な原因は、熱湯、スープ、飲料による熱傷(71%)でした。
- 接触熱傷は症例の19%を占めており、主にアイロン、ヘアカーラー、鍋の蓋、オーブンの扉などが原因となっています。
- 摩擦熱傷は負傷の5%を占めており、主にトレッドミルや道路交通事故に関連しています。
皮膚代替材市場の研究・製造セグメントは、予測期間中に最も高い成長率を示すと予想されています。この成長は、組織工学、再生医療、生体材料の研究への投資増加に加え、先進的な皮膚代替技術の開発に向けたメーカー、研究機関、医療機関間の連携によって牽引されています。各社は、製品の有効性と拡張性を向上させるため、製造施設の拡張、生産能力の増強、臨床研究への投資を進めています。戦略的パートナーシップ、技術提携、資金調達イニシアチブは、イノベーションをさらに後押しし、次世代の生物由来および合成皮膚代替品の商業化を加速させています。
地域別インサイト
北米の皮膚代用材市場は、同地域における確立された先進的な創傷ケアインフラ、再生医療製品の普及率の高さ、および慢性創傷治療に対する強力な保険償還支援により、2025年に最大の売上シェアを占めました。主要メーカー、専門の創傷ケアセンター、および熱傷治療施設の存在が、製品の普及を引き続き支えています。糖尿病性足潰瘍、熱傷、および複雑な外科的創傷に対する生物由来および合成の皮膚代用材の臨床使用の増加が、市場の成長をさらに後押ししています。
米国の皮膚代用材市場の動向
米国の皮膚代用材市場は、専門的な創傷ケアプログラムの利用機会の増加、先進的な生物学的療法の積極的な導入、および外来での創傷管理サービスの拡大により、著しい成長を遂げています。病院や創傷ケアセンターでは、治癒成果の向上と入院期間の短縮を図るため、治療プロトコルに皮膚代用材を取り入れています。例えば、2025年9月、スミス・アンド・ネフュー社は、同社の「Advanced Wound Bioactives」ポートフォリオを拡充するため、米国で「CENTRIO 血小板濃縮血漿(PRP)システム」を発売しました。この自己由来PRPを用いた治療法は、病院や診療所でのポイント・オブ・ケア(診療現場)での適用を通じて、糖尿病性足潰瘍、静脈性下肢潰瘍、褥瘡などの慢性創傷の治癒を促進するように設計されています。
欧州の皮膚代用材市場の動向
欧州の皮膚代用材市場は、先進的な創傷ケアへの投資拡大、強固な医療制度、そしてドイツ、フランス、イタリア、スペイン、英国における再生医療の普及拡大により、着実な成長を遂げています。この地域では、慢性創傷管理に関する確立された臨床ガイドライン、生体工学による皮膚製品の活用拡大、医療提供者と研究機関との連携が市場を後押ししています。また、エビデンスに基づく創傷ケアへの認識の高まりも、市場の拡大を支えています。
英国の皮膚代用材市場は、国民保健サービス(NHS)において慢性創傷の負担軽減への注目が高まっていることから、着実な成長を遂げています。病院や地域医療提供者は、治癒率の向上、治療費の削減、回復期間の短縮を図るため、先進的な創傷ケア製品を導入しています。創傷ケアサービスへの継続的な投資や、多職種連携による創傷管理プログラムの利用拡大も、市場の成長をさらに後押ししています。
アジア太平洋地域の皮膚代用材市場の動向
アジア太平洋地域の皮膚代用材市場は、予測期間中に最も急速な成長を遂げると予想されています。この成長は、医療インフラの改善、先進的な創傷ケアへのアクセス拡大、および熱傷治療や専門病院への投資増加によって支えられています。医療費の増加、医療従事者の意識向上、民間医療提供者の拡大により、生体由来および合成の皮膚代用材へのアクセスが改善されています。現地での製造活動や規制当局による承認の増加も、同地域の市場成長を支えています。
中国の皮膚代用材市場は、バイオテクノロジーおよび再生医療産業の急速な拡大、国内製造能力の向上、そして医療の近代化を支援する政府の取り組みにより、力強い成長を見せています。病院では治療成果を向上させるために先進的な創傷ケア製品が導入されている一方、現地メーカーは生産を拡大し、費用対効果の高い皮膚代用材技術を開発することで、全国的な製品の入手しやすさを向上させています。
ラテンアメリカの皮膚代用材市場の動向
ラテンアメリカの皮膚代用材市場は、先進的な創傷ケアサービスへのアクセス改善や、公的・民間の医療施設への投資増加により、力強い成長が見込まれています。ブラジルやアルゼンチンなどの国々では、専門的な創傷ケアクリニックや熱傷治療センターが拡大しており、皮膚代用材の採用拡大を支えています。医療従事者の意識の高まりや、先進的な創傷ケア製品の入手可能性の向上も、市場の成長にさらに寄与しています。
中東・アフリカ(MEA)の皮膚代用材市場の動向
中東・アフリカ(MEA)の皮膚代用材市場は、医療インフラへの継続的な投資や、専門的な熱傷ケアおよび創傷管理サービスの拡大により、着実な成長を遂げています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカなどの国々では、病院の機能強化が進められ、先進的な創傷ケア技術へのアクセスが拡大しています。国際的なメーカーや販売業者の進出が拡大していることに加え、慢性創傷や熱傷の治療基準を改善する取り組みも相まって、同地域全体で市場の継続的な拡大が後押しされると予想されます。
主要な皮膚代用材企業の動向
皮膚代用材市場の主要企業には、Organogenesis, Inc.、PolyNovo Limited、Integra LifeSciences Corporation、Smith+Nephew、Tissue Regenix、RenovoDerm(ParaGen Technologies)、MIMEDX Group, Inc.、PolyMedics Innovations GmbH、GUNZE LIMITED、Zimmer Biometなどが挙げられます。
各社は、業界における競争優位性を獲得するため、顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他社との提携など、いくつかの戦略的取り組みを進めています。
主要な皮膚代用材企業
本調査では、皮膚代用材市場に関して、以下の主要企業を分析対象としています:
- Organogenesis, Inc.
- PolyNovo Limited
- Integra LifeSciences Corporation
- Smith+Nephew
- Tissue Regenix
- RenovoDerm(ParaGen Technologies)
- MIMEDX Group, Inc.
- Essity Health & Medical(Essity Aktiebolag (publ))
- Stryker
- Vericel Corporation
- BioTissue(BioStem Technologies)
- PolyMedics Innovations GmbH
- GUNZE LIMITED
- Zimmer Biomet
最近の動向
- 2026年7月、INTENT Biologics社は、IND 019567に基づき、糖尿病性足潰瘍(DFU)の治療薬「PEP Biologic」について、FDAからブレークスルー・セラピー指定を受けました。この指定により、高度な創傷ケア用途に向けた、同社の血小板由来エクソソームをベースとした生物学的療法の開発および規制審査の迅速化が後押しされました。
「ブレークスルー・セラピー指定は、INTENT Biologics社および先進的な創傷ケアの分野にとって、画期的なマイルストーンです」と、INTENT Biologics社の最高経営責任者(CEO)であるスニート・ヴァルマ氏は述べました。「糖尿病性足潰瘍に苦しむ患者は、現在の標準治療にもかかわらず、治癒しないケースや感染症、入院、切断のリスクが依然として高い状況にあります。FDAの決定は、PEP Biologicがこうした患者の治療成績を大幅に改善する可能性を認めたものであり、当社が重要な臨床開発段階へと進むにあたり、迅速な規制審査の道筋を提供するものです。」
- 2025年11月、CMSは「2026会計年度メディケア医師報酬スケジュール最終規則」において、新たな皮膚代用材の支払算定方式を発表しました。この更新されたモデルでは、メディケア・パートBの創傷ケア処置で使用されるほとんどの皮膚代用材製品に対し、1平方センチメートルあたり約127.28米ドルの数量加重平均支払単価が設定されましたが、認可済みの生物学的製剤については、引き続きASP(平均販売価格)に基づく支払算定方式が適用されました。
- 2025年11月、インテグラ・ライフサイエンシズ社は、同社の皮膚代用材ポートフォリオ(Integra、PriMatrix、Cytal、AmnioExcelなど)を含む、CMSの2026年度メディケア償還更新案を支持しました。この政策の進展により、メディケア受給者がインテグラ社の真皮再生テンプレートや組織ベースの創傷ケア技術を利用しやすくなることが期待されます。
世界の皮膚代用材市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、用途、最終用途、および地域に基づいて、世界の皮膚代用材市場レポートをセグメント化しました:
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 生物由来皮膚代用材
- ヒトドナー組織由来製品
- 無細胞動物由来製品
- 合成皮膚代用材
- 生物由来皮膚代用材
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 急性創傷
- 慢性創傷
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 外来診療施設
- 研究・製造
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. 製品
1.1.2. 用途
1.1.3. 最終用途
1.1.4. 地域別範囲
1.1.5. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法論
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. MEAにおける一次インタビューのデータ
1.6. 市場の定義と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.1.1. アプローチ1:商品フローアプローチ
1.7.2. 数量・価格分析(モデル2)
1.7.2.1. アプローチ2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源の一覧
1.8.2. 一次情報源の一覧
1.8.3. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章. 皮膚代用材市場の変数、動向、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 慢性創傷の有病率の増加
3.2.1.2. 皮膚代用材における技術の進歩
3.2.1.3. 世界的な高齢人口の増加
3.2.1.4. 外科手術件数の増加
3.2.1.5. 熱傷および外傷症例の増加
3.2.2. 市場制約要因の分析
3.2.2.1. 皮膚代用材製品の高コスト
3.2.3. 市場機会の分析
3.2.3.1. 皮膚代用材の流通契約の増加
3.2.3.2. 製造・流通施設の拡大
3.2.3.3. 美容施術への需要の高まり
3.2.3.4. 新興市場での拡大
3.2.4. 市場の課題分析
3.2.4.1. 激しい競争
3.3. 皮膚代替品市場の分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者による脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的・社会的環境
3.3.2.3. 技術的環境
3.3.2.4. 環境的要因
3.3.2.5. 法的環境
第4章 皮膚代替材市場:製品別推定値およびトレンド分析
4.1. セグメント概要
4.2. 世界の皮膚代替材市場:製品別動向分析、2025年および2033年(百万米ドル)
4.3. 製品別、2021年から2033年までの世界の皮膚代替材市場規模および動向分析(百万米ドル)
4.4. 生物由来の皮膚代替材
4.4.1. 生物由来の皮膚代替材市場の収益推計および予測、2021年~2033年(百万米ドル)
4.4.2. ヒトドナー組織由来製品
4.4.2.1. ヒトドナー組織由来製品の市場収益の推計および予測、2021年~2033年(百万米ドル)
4.4.3. 無細胞動物由来製品
4.4.3.1. 無細胞動物由来製品の市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5. 合成皮膚代替材
4.5.1. 合成皮膚代替材市場の売上高推計および予測、2021年~2033年(百万米ドル)
第5章 皮膚代替材市場:用途別推計および動向分析
5.1. セグメント概要
5.2. 世界の皮膚代替材市場:用途別推移分析、2025年および2033年(百万米ドル)
5.3. 用途別、2021年から2033年までの世界の皮膚代用材市場規模および動向分析(百万米ドル)
5.4. 急性創傷
5.4.1. 急性創傷市場の収益推計および予測、2021年~2033年(百万米ドル)
5.5. 慢性創傷
5.5.1. 慢性創傷市場の収益推計および予測、2021年~2033年(百万米ドル)
第6章. 皮膚代用材市場:最終用途別の推計および動向分析
6.1. セグメント・ダッシュボード
6.2. 世界の皮膚代用材市場:最終用途別の動向分析、2025年および2033年(百万米ドル)
6.3. 世界の皮膚代用材市場規模および動向分析(最終用途別)、2021年~2033年(百万米ドル)
6.4. 病院
6.4.1. 病院市場の収益推計および予測、2021年~2033年(百万米ドル)
6.5. 外来診療施設
6.5.1. 外来診療施設市場の収益推計および予測、2021年~2033年 (百万米ドル)
6.6. 研究・製造
6.6.1. 研究・製造市場の収益推計および予測、2021年~2033年(百万米ドル)
第7章 皮膚代用材市場:製品、用途、および最終用途別の地域別推計および動向分析
7.1. 地域別ダッシュボード
7.2.
市場規模および動向分析、2021年~2033年
7.3. 北米
7.3.1. 北米皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 競争環境
7.3.2.3. 規制の枠組み
7.3.2.4. 保険償還の状況
7.3.2.5. 米国の皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.3.3. カナダ
7.3.3.1. 主要な国別動向
7.3.3.2. 競争状況
7.3.3.3. 規制の枠組み
7.3.3.4. 償還シナリオ
7.3.3.5. カナダの皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
7.3.4. メキシコ
7.3.4.1. 主要な国別動向
7.3.4.2. 競争環境
7.3.4.3. 規制の枠組み
7.3.4.4. 償還シナリオ
7.3.4.5. メキシコの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.4. 欧州
7.4.1. 欧州の皮膚代替品市場の推計および予測、2021年~2033年(百万米ドル)
7.4.2. 英国
7.4.2.1. 主要な国内動向
7.4.2.2. 競争環境
7.4.2.3. 規制の枠組み
7.4.2.4. 償還状況
7.4.2.5. 英国の皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.4.3. ドイツ
7.4.3.1. 主要国の動向
7.4.3.2. 競争状況
7.4.3.3. 規制の枠組み
7.4.3.4. 保険償還のシナリオ
7.4.3.5. ドイツの皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
7.4.4. フランス
7.4.4.1. 主要な国内動向
7.4.4.2. 競争環境
7.4.4.3. 規制の枠組み
7.4.4.4. 償還状況
7.4.4.5. フランスの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.4.5. イタリア
7.4.5.1. 主要な国別動向
7.4.5.2. 競争環境
7.4.5.3. 規制の枠組み
7.4.5.4. 償還シナリオ
7.4.5.5.
イタリアの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.4.6. スペイン
7.4.6.1. 主要な国別動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. 償還シナリオ
7.4.6.5. スペインの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.4.7. スウェーデン
7.4.7.1. 主要な国別動向
7.4.7.2. 競争環境
7.4.7.3. 規制の枠組み
7.4.7.4. 償還シナリオ
7.4.7.5. スウェーデンの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.4.8. デンマーク
7.4.8.1. 主要国の動向
7.4.8.2. 競争環境
7.4.8.3. 規制の枠組み
7.4.8.4. 償還シナリオ
7.4.8.5. デンマークの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.4.9. ノルウェー
7.4.9.1. 主要国の動向
7.4.9.2. 競争環境
7.4.9.3. 規制の枠組み
7.4.9.4. 償還状況
7.4.9.5. ノルウェーの皮膚代替材市場の推計および予測(2021年~2033年) (百万米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域の皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
7.5.2. 中国
7.5.2.1. 主要国の動向
7.5.2.2. 競争状況
7.5.2.3. 規制の枠組み
7.5.2.4. 償還状況
7.5.2.5. 中国の皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.5.3. 日本
7.5.3.1. 主要国の動向
7.5.3.2. 競争状況
7.5.3.3. 規制の枠組み
7.5.3.4. 保険償還の状況
7.5.3.5. 日本の皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
7.5.4. インド
7.5.4.1. 主要な国別動向
7.5.4.2. 競争環境
7.5.4.3. 規制の枠組み
7.5.4.4. 償還状況
7.5.4.5. インドの皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
7.5.5.
韓国
7.5.5.1. 主要国の動向
7.5.5.2. 競争環境
7.5.5.3. 規制の枠組み
7.5.5.4. 償還状況
7.5.5.5. 韓国における皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.5.6. オーストラリア
7.5.6.1. 主要な国内動向
7.5.6.2. 競争環境
7.5.6.3. 規制の枠組み
7.5.6.4. 償還シナリオ
7.5.6.5. オーストラリアの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.5.7. タイ
7.5.7.1. 主要な国別動向
7.5.7.2. 競争環境
7.5.7.3. 規制の枠組み
7.5.7.4. 償還状況
7.5.7.5. タイの皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
7.6. ラテンアメリカ
7.6.1. ラテンアメリカの皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
7.6.2. ブラジル
7.6.2.1. 主要な国別動向
7.6.2.2. 競争環境
7.6.2.3. 規制の枠組み
7.6.2.4. 保険償還の状況
7.6.2.5. ブラジルの皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要国の動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. 償還シナリオ
7.6.3.5. アルゼンチンの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.7. 中東およびアフリカ
7.7.1. 中東およびアフリカの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
7.7.2. 南アフリカ
7.7.2.1. 主要国の動向
7.7.2.2. 競争環境
7.7.2.3. 規制の枠組み
7.7.2.4. 償還状況
7.7.2.5. 南アフリカの皮膚代替材市場の推計および予測、2021年~2033年 (百万米ドル)
7.7.3. サウジアラビア
7.7.3.1. 主要な国別動向
7.7.3.2. 競争環境
7.7.3.3.
規制の枠組み
7.7.3.4. 償還シナリオ
7.7.3.5. サウジアラビアの皮膚代用材市場の推計および予測(2021年~2033年)(百万米ドル)
7.7.4. アラブ首長国連邦(UAE)
7.7.4.1. 主要な国別動向
7.7.4.2. 競争状況
7.7.4.3. 規制の枠組み
7.7.4.4. 保険償還のシナリオ
7.7.4.5. アラブ首長国連邦(UAE)の皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
7.7.5. クウェート
7.7.5.1. 主要な国別動向
7.7.5.2. 競争状況
7.7.5.3. 規制の枠組み
7.7.5.4. 償還状況
7.7.5.5. クウェートの皮膚代用材市場の推計および予測(2021年~2033年) (百万米ドル)
第8章 競争環境
8.1. 主要市場参加者による最近の動向および影響分析
8.2. 企業の分類
8.3. 企業の市場シェア分析(2025年)
8.4. 企業のヒートマップ分析
8.5. 戦略マッピング
8.5.1. 事業拡大
8.5.2. 合併・買収
8.5.3. 提携・協業
8.5.4. 新技術の導入
8.5.5. 研究開発
8.5.6. 企業概要
8.5.7. Organogenesis, Inc.
8.5.7.1. 会社概要
8.5.7.2. 財務実績
8.5.7.3. 製品ベンチマーキング
8.5.7.4. 戦略的取り組み
8.5.8. PolyNovo Limited
8.5.8.1. 会社概要
8.5.8.2. 財務実績
8.5.8.3. 製品のベンチマーク
8.5.8.4. 戦略的取り組み
8.5.9. インテグラ・ライフサイエンシズ社
8.5.9.1. 会社概要
8.5.9.2. 財務実績
8.5.9.3. 製品のベンチマーク
8.5.9.4. 戦略的取り組み
8.5.10. スミス・アンド・ネフュー
8.5.10.1. 会社概要
8.5.10.2. 財務実績
8.5.10.3. 製品ベンチマーク
8.5.10.4. 戦略的取り組み
8.5.11. Tissue Regenix
8.5.11.1. 会社概要
8.5.11.2. 財務実績
8.5.11.3. 製品のベンチマーク
8.5.11.4. 戦略的取り組み
8.5.12. RenovoDerm (ParaGen Technologies)
8.5.12.1. 会社概要
8.5.12.2. 財務実績
8.5.12.3. 製品ベンチマーク
8.5.12.4. 戦略的取り組み
8.5.13. MIMEDX Group, Inc.
8.5.13.1. 会社概要
8.5.13.2. 財務実績
8.5.13.3. 製品ベンチマーク
8.5.13.4. 戦略的取り組み
8.5.14. Essity Health & Medical(Essity Aktiebolag (publ))
8.5.14.1. 会社概要
8.5.14.2. 財務実績
8.5.14.3. 製品ベンチマーク
8.5.14.4. 戦略的取り組み
8.5.15. ストライカー
8.5.15.1. 会社概要
8.5.15.2. 財務実績
8.5.15.3. 製品のベンチマーク
8.5.15.4. 戦略的取り組み
8.5.16. ベリセル・コーポレーション
8.5.16.1. 会社概要
8.5.16.2. 財務実績
8.5.16.3. 製品のベンチマーク
8.5.16.4. 戦略的取り組み
8.5.17. BioTissue(BioStem Technologies)
8.5.17.1. 会社概要
8.5.17.2. 財務実績
8.5.17.3. 製品のベンチマーク
8.5.17.4. 戦略的取り組み
8.5.18. PolyMedics Innovations GmbH
8.5.18.1. 会社概要
8.5.18.2. 財務実績
8.5.18.3. 製品のベンチマーク
8.5.18.4. 戦略的取り組み
8.5.19. GUNZE LIMITED
8.5.19.1. 会社概要
8.5.19.2. 財務実績
8.5.19.3. 製品のベンチマーク
8.5.19.4. 戦略的取り組み
8.5.20. Zimmer Biomet
8.5.20.1. 会社概要
8.5.20.2. 財務実績
8.5.20.3. 製品ベンチマーク
8.5.20.4. 戦略的取り組み
表一覧
表 1 略語一覧
表 2 北米の皮膚代替材市場、製品別、2021 年~2033 年(百万米ドル)
表 3 北米の皮膚代替材市場、用途別、2021 年~2033 年(百万米ドル)
表 4 北米の皮膚代替材市場、最終用途別、2021 年 ~2033年(百万米ドル)
表5 米国皮膚代替品市場:製品別、2021年~2033年(百万米ドル)
表6 米国皮膚代替品市場:用途別、2021年~2033年(百万米ドル)
表7 米国の人工皮革市場(最終用途別)、2021年~2033年(百万米ドル)
表8 カナダの人工皮革市場(製品別)、2021年~2033年(百万米ドル)
表9 カナダの人工皮革市場(用途別)、2021年~2033年(百万米ドル)
表10 カナダの皮膚代替品市場:最終用途別、2021年~2033年(百万米ドル)
表11 メキシコの皮膚代替品市場:製品別、2021年~2033年(百万米ドル)
表12 メキシコの皮膚代替品市場:用途別、2021年~2033年(百万米ドル)
表13 メキシコの皮膚代替材市場、最終用途別、2021年~2033年(百万米ドル)
表14 欧州の皮膚代替材市場、製品別、2021年~2033年(百万米ドル)
表15 欧州の皮膚代替材市場、用途別、2021年~2033年(百万米ドル)
表16 欧州の皮膚代替材市場、最終用途別、2021年~2033年(百万米ドル)
表17 ドイツの皮膚代替材市場、製品別、2021年~2033年(百万米ドル)
表18 ドイツの皮膚代替品市場、用途別、2021年~2033年(百万米ドル)
表19 ドイツの皮膚代替品市場、最終用途別、2021年~2033年(百万米ドル)
表20 英国の皮膚代替品市場、製品別、2021年~2033年 (百万米ドル)
表21 英国の皮膚代替品市場、用途別、2021年~2033年(百万米ドル)
表22 英国の皮膚代替品市場、最終用途別、2021年~2033年(百万米ドル)
表23 フランスの皮膚代替品市場:製品別、2021年~2033年(百万米ドル)
表24 フランスの皮膚代替品市場:用途別、2021年~2033年(百万米ドル)
表25 フランスの皮膚代替品市場:最終用途別、2021年~2033年 (百万米ドル)
表26 イタリアの皮膚代替品市場、製品別、2021年~2033年(百万米ドル)
表27 イタリアの皮膚代替品市場、用途別、2021年~2033年(百万米ドル)
表28 イタリアの皮膚代替材市場、最終用途別、2021年~2033年(百万米ドル)
表29 スペインの皮膚代替材市場、製品別、2021年~2033年(百万米ドル)
表30 スペインの皮膚代替材市場、用途別、2021年~2033年(百万米ドル)
表31 スペインの皮膚代替品市場、最終用途別、2021年~2033年(百万米ドル)
表32 デンマークの皮膚代替品市場、製品別、2021年~2033年(百万米ドル)
表33 デンマークの皮膚代替品市場、用途別、2021年~2033年(百万米ドル)
表34 デンマークの皮膚代替品市場、最終用途別、2021年~2033年(百万米ドル)
表35 スウェーデンの皮膚代替品市場、製品別、2021年~2033年(百万米ドル)
表36 スウェーデンの皮膚代替品市場、用途別、2021年 ~2033年(百万米ドル)
表37 スウェーデンの皮膚代替材市場、最終用途別、2021年~2033年(百万米ドル)
表38 ノルウェーの皮膚代替品市場、製品別、2021年~2033年(百万米ドル)
表39 ノルウェーの皮膚代替品市場、用途別、2021年~2033年(百万米ドル)
表40 ノルウェーの皮膚代替品市場、最終用途別、2021年~2033年(百万米ドル)
表41 アジア太平洋地域の皮膚代替品市場、製品別、2021年~2033年(百万米ドル)
表42 アジア太平洋地域の皮膚代替品市場、用途別、2021年~2033年(百万米ドル)
表43 アジア太平洋地域の皮膚代替品市場、最終用途別、2021年~2033年 (百万米ドル)
表44 中国の皮膚代替材市場、製品別、2021年~2033年(百万米ドル)
表45 中国の皮膚代替材市場、用途別、2021年~2033年(百万米ドル)
表46 中国の皮膚代替材市場、最終用途別、2021年~2033年 (百万米ドル)
表47 インドの皮膚代替品市場:製品別、2021年~2033年(百万米ドル)
表48 インドの皮膚代替品市場:用途別、2021年~2033年(百万米ドル)
表49 インドの皮膚代替材市場、最終用途別、2021年~2033年(百万米ドル)
表50 日本の皮膚代替材市場、製品別、2021年~2033年(百万米ドル)
表51 日本の皮膚代替材市場、用途別、2021年~2033年 (百万米ドル)
表52 日本の皮膚代替品市場、最終用途別、2021年~2033年(百万米ドル)
表53 オーストラリアの皮膚代替品市場、製品別、2021年~2033年(百万米ドル)
表54 オーストラリアの皮膚代替品市場、用途別、2021年~2033年(百万米ドル)
表55 オーストラリアの皮膚代用材市場、最終用途別、2021年~2033年(百万米ドル)
表56 韓国の皮膚代用材市場、製品別、2021年~2033年(百万米ドル)
表57 韓国における皮膚代替材市場:用途別、2021年~2033年(百万米ドル)
表58 韓国における皮膚代替材市場:最終用途別、2021年~2033年(百万米ドル)
表59 タイにおける皮膚代替材市場:製品別、2021年~2033年(百万米ドル)
表60 タイの皮膚代替品市場、用途別、2021年~2033年 (百万米ドル)
表61 タイの皮膚代替品市場:最終用途別、2021年~2033年(百万米ドル)
表62 ラテンアメリカの皮膚代替品市場:製品別、2021年~2033年(百万米ドル)
表63 ラテンアメリカの皮膚代替品市場:用途別、2021年~2033年(百万米ドル)
表64 ラテンアメリカの皮膚代替品市場(最終用途別)、2021年~2033年(百万米ドル)
表65 ブラジルの皮膚代替品市場(製品別)、2021年~2033年(百万米ドル)
表66 ブラジルの皮膚代替品市場(用途別)、2021年~2033年(百万米ドル)
表67 ブラジルにおける皮膚代替材市場:最終用途別、2021年~2033年(百万米ドル)
表68 アルゼンチンにおける皮膚代替材市場:製品別、2021年~2033年 (百万米ドル)
表69 アルゼンチンの皮膚代替品市場:用途別、2021年~2033年(百万米ドル)
表70 アルゼンチンの皮膚代替品市場:最終用途別、2021年~2033年(百万米ドル)
表71 中東・アフリカ(MEA)の皮膚代替品市場:製品別、2021年~2033年(百万米ドル)
表72 MEA地域の皮膚代用材市場、用途別、2021年~2033年(百万米ドル)
表73 MEA地域の皮膚代用材市場、最終用途別、2021年~2033年(百万米ドル)
表74 南アフリカの皮膚代用材市場:製品別、2021年~2033年(百万米ドル)
表75 南アフリカの皮膚代用材市場:用途別、2021年~2033年(百万米ドル)
表76 南アフリカの皮膚代用材市場:最終用途別、2021年~2033年 (百万米ドル)
表77 サウジアラビアの皮膚代替品市場、製品別、2021年~2033年(百万米ドル)
表78 サウジアラビアの皮膚代替品市場、用途別、2021年~2033年(百万米ドル)
表79 サウジアラビアの皮膚代替品市場、最終用途別、2021年~2033年 (百万米ドル)
表80 アラブ首長国連邦(UAE)の皮膚代替品市場、製品別、2021年~2033年(百万米ドル)
表81 アラブ首長国連邦(UAE)の皮膚代替品市場、用途別、2021年~2033年(百万米ドル)
表82 アラブ首長国連邦(UAE)の皮膚代替品市場、最終用途別、2021年~2033年 (百万米ドル)
表83 クウェートの皮膚代替品市場:製品別、2021年~2033年(百万米ドル)
表84 クウェートの皮膚代替品市場:用途別、2021年~2033年(百万米ドル)
表85 クウェートの皮膚代替品市場:最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1 皮膚代替材市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 皮膚代替材市場の規模と成長見通し(百万米ドル)
図11 皮膚代替材市場:産業バリューチェーン分析
図12 皮膚代替材市場:市場ダイナミクス
図13 皮膚代替材市場:ポーターの分析
図14 皮膚代替材市場:PESTEL分析
図15 製品別皮膚代替材市場シェア、2025年および2033年(百万米ドル)
図16 皮膚代替材市場:製品別市場シェア(2025年および2033年)
図17 生体由来皮膚代替材市場の推計および予測(2021年~2033年、売上高、百万米ドル)
図18 ヒトドナー組織由来製品の市場推計および予測(2021年~2033年、売上高、百万米ドル)
図19 無細胞動物由来製品市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図20 合成皮膚代用材市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図21 皮膚代用材市場の用途別シェア、2025年および2033年 (百万米ドル)
図22 皮膚代替材市場(用途別):市場シェア、2025年および2033年
図23 急性創傷市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図24 慢性創傷市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図25 皮膚代替材市場における最終用途別シェア、2025年および2033年 (百万米ドル)
図26 皮膚代用材市場(用途別):市場シェア、2025年および2033年
図27 病院市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図28 外来施設市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図29 研究・製造市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図30 地域別市場:主なポイント
図31 北米における皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
図32 米国における皮膚代用材市場の推計および予測、2021年~2033年(百万米ドル)
図33 カナダの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図34 メキシコの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図35 欧州の皮膚代替材市場の推計および予測、2021年~2033年 (百万米ドル)
図36 英国の皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図37 ドイツの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図38 フランスの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図39 イタリアの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図40 スペインの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図41 スウェーデンの皮膚代替材市場の推計および予測、2021年~2033年 (百万米ドル)
図42 デンマークの皮膚代替品市場の推計および予測、2021年~2033年(百万米ドル)
図43 ノルウェーの皮膚代替品市場の推計および予測、2021年~2033年(百万米ドル)
図44 アジア太平洋地域の皮膚代替品市場の推計および予測、2021年~2033年 (百万米ドル)
図45 中国の皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図46 日本の皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図47 インドの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図48 韓国の皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図49 オーストラリアの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図50 タイの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図51 ラテンアメリカの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図52 ブラジルの皮膚代替材市場の推計および予測、 2021年~2033年(百万米ドル)
図53 アルゼンチンの皮膚代替品市場の推計および予測、2021年~2033年(百万米ドル)
図54 中東・アフリカ(MEA)の皮膚代替品市場の推計および予測、2021年~2033年(百万米ドル)
図55 南アフリカの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図56 サウジアラビアの皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図57 アラブ首長国連邦(UAE)の皮膚代替材市場の推計および予測、2021年~2033年(百万米ドル)
図 図58 クウェートの皮膚代替品市場の推計および予測、2021年~2033年(百万米ドル)
図59 主要企業の分類
図60 企業の市場における位置づけ
図61 主要企業の市場シェア分析、2025年
図62 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









