主なポイント
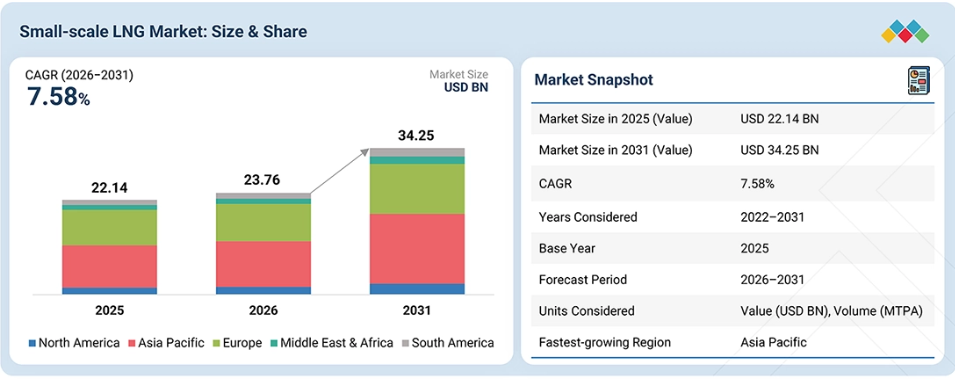
2025年、アジア太平洋地域は世界の小規模LNG市場において44.5%のシェアを占めました。
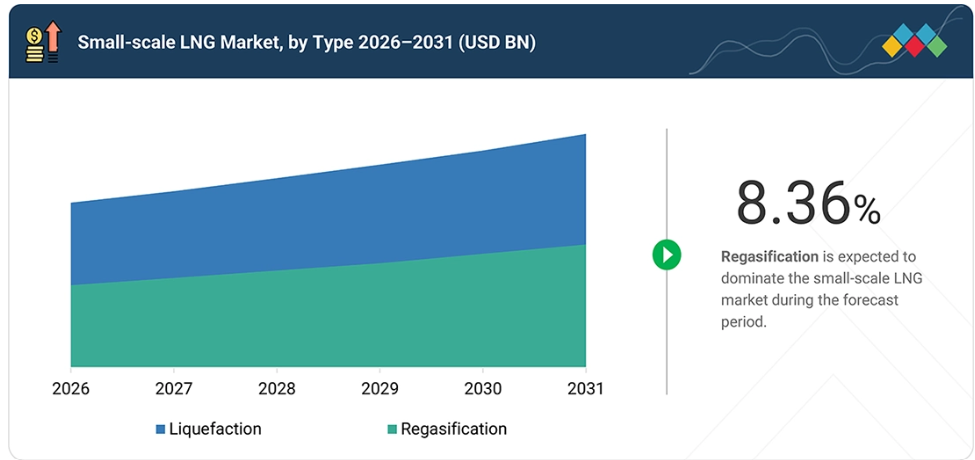
種類別では、再ガス化セグメントが、2026年から2031年にかけて、金額ベースで8.36%という最も高い年平均成長率(CAGR)を記録すると予想されています。
供給形態別では、2026年から2031年にかけて、転送・バンカリングセグメントが金額ベースで8.45%という最も高いCAGRを記録すると予想されます。
用途別では、海上輸送が市場を支配すると予想され、予測期間中に9.80%という最も高いCAGRを記録すると見込まれています。
リンデ(Linde plc)、ヴァルティラ(Wärtsilä Corporation)、ハネウェル・インターナショナル(Honeywell International Inc.)、シェル(Shell plc)、およびENGIE S.A.は、イノベーションに注力し、幅広い業界をカバーし、強力な事業力および財務力を有していることから、小規模LNG市場の主要企業として特定されました。
マクダーモット、ブラック・アンド・ベッチ、SNAM S.p.A.、および日機装のクリーンエネルギー・産業ガスグループなどは、強力な製品ポートフォリオと事業戦略により、スタートアップや中小企業の中でも際立った存在となっています。
エンドユーザーが燃料コストの削減、供給の柔軟性の向上、およびパイプラインインフラが限られている地域での天然ガスへのアクセスを求めていることから、小規模LNG市場は拡大しています。LNG給油ステーション、サテライトターミナル、分散型液化施設の導入拡大に加え、大型輸送、船舶用燃料補給、オフグリッド発電からの需要増加が、市場の成長を支えています。低排出燃料への移行は、ディーゼルや重油の代替としてLNGの採用をさらに後押ししています。こうした動向により、モジュール式液化、トラックによる配送、先進的な貯蔵、デジタル監視技術の導入が進んでおり、これにより、より迅速な展開、運用上の柔軟性の向上、インフラ要件の低減が可能となっています。
顧客の顧客に影響を与えるトレンドと変革
小規模LNG市場は、よりクリーンな燃料への需要の高まり、LNG流通ネットワークの拡大、および輸送、遠隔地での発電、産業用途におけるLNGの採用拡大によって牽引されています。小規模LNGは、パイプラインが整備されていない地域への天然ガスの供給を可能にし、柔軟で分散型のエネルギーソリューションを支えています。効率の向上と物流コストの削減を図るため、各社はモジュール式液化システム、LNGマイクロプラント、ISOコンテナ、衛星式再ガス化ユニット、および先進的な極低温貯蔵タンクなどの技術を採用しています。さらに、遠隔監視、自動制御システム、予知保全などのデジタル技術の重要性が高まっており、これらは事業者がLNGの生産、貯蔵、輸送、再ガス化を最適化すると同時に、安全性、信頼性、および運用効率を向上させるのに役立っています。
市場の動向
推進要因:小規模プラントの利点
小規模LNGプラントは、大規模施設に比べて柔軟性が高く、投資額が少なく、導入が迅速であることから、採用が進んでいます。通常、主要なガス輸送ネットワークや輸出ターミナルに接続されている大規模LNGプラントとは異なり、小規模プラントは、孤立したガス、小規模なガス貯留層、バイオガス、および従来はフレアリングされていたガスを処理できるため、事業者は未活用の資源を収益化すると同時に、ガスの浪費や排出を削減することができます。また、必要な敷地面積も大幅に少なく、通常は約10,000~20,000 m²程度であるため、エンドユーザーの近くや遠隔地への設置が可能となります。
炭化水素の在庫量が少なく、必要な人員も少ないため、敷地や運営に関する要件がさらに簡素化されます。さらに、小規模LNGプラントは、小型の設備と標準化されたモジュール式設計を採用しているため、必要な設備投資も少なくて済みます。大規模プラントの完成には3~5年かかる場合がありますが、小規模施設は通常18ヶ月以内に稼働を開始できるため、LNGインフラの迅速な展開と地域密着型のエネルギー供給が可能となります。
制約要因:他の地域と比較して、アジア太平洋地域におけるLNGインフラが限られていること
小規模LNG市場は、特にアジア太平洋地域において、トラック積載施設や受入ターミナルの利用可能性が限られていることから、大きな制約に直面しています。多くのターミナルでは、専用のLNG積載アーム、桟橋、貯蔵タンク、およびトラック積載インフラが不足しており、これらの施設を整備するには多額の設備投資が必要となります。
小規模LNG船は標準的な桟橋を利用し、LNGをISOコンテナやトラックに直接移送することは可能ですが、受入拠点のスペースの制約により、この手法が制限される場合があります。また、交通渋滞の激しい場所や不十分な道路網も、トラックのアクセス、機動性、および旋回を制限する可能性があります。適切なトラック積載インフラが整備されていないため、特にパイプラインが接続されていない地域において、遠隔地のコミュニティや産業ユーザーへLNGを効率的に配送することが困難になります。その結果、受入インフラの不足は輸送の複雑さとプロジェクトコストを増大させ、新興市場における小規模LNG供給ネットワークの開発と拡大を制約しています。
機会:新技術の統合
新技術の統合は、LNGバリューチェーン全体でコストを削減し、運用効率を向上させることで、小規模LNG市場に大きな機会をもたらします。プレハブ式かつ加圧式の貯蔵タンクは、インフラコストを低減すると同時に、ボイルオフガス(BOG)を効果的に管理することができ、このガスはガスパイプラインに注入したり、補助発電に利用したりすることが可能です。
また、大気式気化器を使用すれば、周囲の空気を利用してLNGを再ガス化できるため、エネルギー需要を削減できます。液化工程においては、窒素膨張技術が、不燃性の窒素を冷媒として使用することで、より安全かつ柔軟な代替手段を提供し、運用コストの削減につながる可能性があります。モジュール式で拡張性のあるLNGシステムは、遠隔地や送電網から切り離された地域での迅速な導入をさらに後押しします。小規模LNGを活用した発電は、鉱山、石油・ガス事業、農村地域、および送電網に接続されていないその他の地域に、信頼性の高い電力を供給することができます。こうした技術的進歩により、小規模LNGプロジェクトの安全性、柔軟性、費用対効果、および実現可能性が向上します。
課題:サプライチェーンの混乱、供給量の制限、および高い改修コスト
小規模LNG市場は、輸送の混乱、供給能力の制限、高い改修コスト、および高い単位生産コストなど、いくつかの課題に直面しています。小規模LNGはトラックや小型船舶への依存度が高いため、悪天候や道路・港湾の閉鎖、その他の物流上の混乱により、供給が不安定になりがちです。また、液化能力が比較的低いため、ガス需要が拡大している地域への供給が制限される可能性があり、複数の施設を同時に稼働させる必要が生じ、調整の複雑さが増します。
さらに、小規模LNGに対応するために既存の貯蔵タンク、ターミナル、再ガス化システムを改造するには、設備の変更や安全性の向上に向けた多額の投資が必要となる場合があります。小規模なプラントは、大規模施設のような規模の経済が得られないため、一般的に単位当たりの生産コストが高くなります。供給側の制約もこれらの課題をさらに深刻化させており、原料生産量の減少やLNG施設の運営上の問題により、ガスの供給量が制限される可能性があります。パナマ運河などの主要な海上ボトルネックでの混乱は、LNGの輸送や供給の信頼性にさらなる影響を及ぼす可能性があります。
市場のエコシステム
小規模LNG市場のエコシステムは、技術プロバイダー、LNG事業者、流通業者、物流事業者、およびエンドユーザーで構成されています。技術プロバイダーは、液化、貯蔵、再ガス化、バンカリング、およびモニタリングのソリューションを提供し、事業者は分散型施設においてLNGの生産、貯蔵、管理を行います。LNGの流通は、事業者による直接供給、あるいは流通業者や物流事業者を通じた供給のいずれかで行われ、これらがエンドユーザーへの確実な供給に必要なサプライチェーンを構築しています。
輸送および流通は、小型LNG船、タンクローリー、LNGバンカリングシステム、ISOコンテナによって支えられており、これにより、パイプラインが整備されていない場所にもLNGを届けることが可能となります。小規模LNGは、大型道路輸送、海上輸送、産業・発電、その他の用途、特に遠隔地やオフグリッド地域で広く利用されています。このエコシステムは、柔軟なLNG供給を可能にし、多様な最終用途分野における天然ガスの利用拡大を支えています。
市場セグメント
小規模LNG市場(種類別)
タイプ別では、2025年に液化セグメントが世界の小規模LNG市場で最大のシェアを占めました。小規模液化施設は、生産地または消費地、あるいはその近隣で天然ガスをLNGに変換することを可能にするため、遠隔地、孤立したガス資源、およびパイプラインが整備されていない地域に適しています。このセグメントは、特に産業施設、輸送、分散型発電における、柔軟で分散型のLNG供給への需要の高まりに支えられています。
モジュール式および標準化された液化技術は、従来の大型施設に比べて設備投資が少なく、設置スペースも小さく、導入が迅速であるため、採用が拡大しています。さらに、小規模液化は、孤立ガス資源や随伴ガス資源の収益化を支援すると同時に、大規模なパイプラインインフラへの依存度を低減します。モジュール式LNGプラントへの投資の増加やLNG流通ネットワークの拡大も、このセグメントの成長をさらに後押ししています。
小規模LNG市場:供給方式別
供給方式別に見ると、2025年にはトラック部門が世界の小規模LNG市場において最大のシェアを占めました。トラックによるLNG輸送は柔軟性が高く、パイプラインや専用のLNGターミナルが整備されていない場所への配送を可能にします。LNGタンクローリーは、液化プラントや受入ターミナルから、工業施設、発電所、LNG給油所、および遠隔地のコミュニティへ、極低温のLNGを直接輸送することができます。
このセグメントは、LNG給油インフラの拡充や、大型道路輸送におけるLNGの採用拡大に支えられています。トラックによる配送は、専用のパイプライン網に比べてインフラ投資が比較的少なくて済み、分散した顧客や少量需要の顧客にも対応可能です。さらに、標準化された極低温道路タンクローリーやISOコンテナを使用することで、短距離および中距離にわたるLNGの効率的な積載、輸送、荷下ろしが可能になります。分散型エネルギー供給や柔軟なラストマイルLNG配送への需要の高まりが、トラックによる供給の継続的な普及を支えると予想されます。
用途別小規模LNG市場
用途別に見ると、2025年には大型車両セグメントが世界の小規模LNG市場で最大のシェアを占めました。LNGは、その高いエネルギー密度と長距離運行への適性から、大型トラック、バス、その他の商用車の代替燃料としてますます利用されています。このセグメントは、特にLNG燃料インフラが拡大している地域において、道路輸送からの排出量削減に向けた取り組みによって支えられています。
LNGを動力源とする大型車両は、従来のディーゼル燃料に代わる選択肢を求めるフリート運営者を支援すると同時に、一部の代替パワートレインと比較して、航続距離の延長や迅速な給油を実現します。LNG給油ステーションの整備、道路網を基盤としたLNG流通ネットワークの拡大、およびLNG専用商用車の普及が、導入をさらに後押ししています。小規模LNGインフラにより、大規模なパイプライン接続を必要とせずに、輸送回廊や車両基地への燃料供給が可能となります。よりクリーンな輸送用燃料への投資増加とLNG物流ネットワークの拡大は、今後も大型車両用途セグメントを支え続けると予想されます。
地域
予測期間中、アジア太平洋地域が小規模LNG市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、天然ガス需要の増加、急速な工業化、LNGインフラの拡大、およびよりクリーンな燃料の採用拡大に牽引され、予測期間中、小規模LNG市場において最も急速に成長する地域になると予想されます。中国、インド、インドネシア、タイ、ベトナム、フィリピンなどの国々は、特にパイプライン網が限られている地域において、天然ガスへのアクセスを改善するためにLNGインフラへの投資を行っています。
小規模LNGは、遠隔地のコミュニティ、産業施設、発電所、およびトラック、小型船舶、ISOコンテナを通じた輸送用途へのガス供給において、柔軟なソリューションを提供します。LNGバンカリングインフラの拡充も海上輸送における導入を後押ししており、LNGを燃料とする大型車両への需要拡大がさらなる機会を生み出しています。さらに、モジュール式液化プラント、サテライトLNGターミナル、分散型再ガス化施設の開発により、小規模LNGプロジェクトの実現可能性が高まっています。これらの要因により、アジア太平洋地域全体で小規模LNGの導入がさらに進むと予想されます。
小規模LNG市場:企業評価マトリックス
シェル社(Star)は、グローバルなLNGインフラ、統合されたサプライチェーン、広範な流通ネットワーク、そしてLNGの生産、貯蔵、輸送、バンカーリングにわたる能力に支えられ、小規模LNG市場において支配的な地位を占めています。チャート・インダストリーズ社(新興リーダー)は、運用効率、柔軟性、信頼性の向上を目的とした技術に支えられ、LNGの液化、貯蔵、輸送、再ガス化のための先進的な極低温設備およびソリューションを通じて、その地位を強化しています。
主要市場プレイヤー
Linde plc
Wärtsilä Corporation
Honeywell International Inc.
Shell plc
ENGIE S.A.
TotalEnergies
Chart Industries, Inc.
Gasum Oy
Sofregaz
Excelerate Energy, Inc.
最近の動向
2025年5月:エクセレレート・エナジーは、モンテゴ・ベイおよびオールド・ハーバーのLNGターミナル、ならびにクラレンドンの熱電併給プラントを含む、ニュー・フォートレス・エナジーがジャマイカで展開するLNGおよび発電の統合プラットフォームの買収を完了しました。
2025年5月:ガスム社は、スウェーデンのヘルシンボリでバイオガス生産プラントを運営するNSRバイオガスABの全株式を取得し、現在ではリキッドガス・バイオフューエルズ・ジェネシスABも完全子会社としています。
2025年4月:トタルエナジーズは、ドミニカ共和国の高まる電力需要を支えるため、2027年半ばから15年間にわたり、年間40万トンのLNGを供給することで、エネルギア・ナチュラル・ドミニカナ(ENADOM)と合意しました。
2025年4月: シェル・プラシ(Shell plc)の子会社であるシェル・イースタン・トレーディング・ピー・ティー・エル・ディー(Shell Eastern Trading Pte. Ltd.)は、パビリオン・エナジー(Pavilion Energy)を買収しました。これにより、シェルのグローバルなLNGポートフォリオと取引能力が強化されます。
2025年3月:ヴァルティラ・コーポレーション(Wärtsilä Corporation)は、スペインの運航会社イバイサバル(Ibaizabal)向けに建造中の新型18,600 m³ LNGバンカリング船に対し、NextDF技術を搭載したヴァルティラ25DFデュアルフューエルエンジン3基を供給する計画を立てました。
1 はじめに 34
1.1 本調査の目的 34
1.2 市場の定義 34
1.3 調査範囲 35
1.3.1 調査対象の範囲と除外項目 36
1.3.2 調査対象期間 36
1.3.3 対象通貨 36
1.3.4 対象単位 37
1.4 ステークホルダー 37
1.5 本調査の限界 37
1.6 変更点の概要 38
2 エグゼクティブ・サマリー 39
2.1 主な洞察と市場のハイライト 39
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 40
2.3 市場を形作る破壊的トレンド 41
2.4 高成長セグメントおよび新興市場 42
2.5 概要:世界の市場規模、成長率、および予測 43
3 プレミアムインサイト 44
3.1 小規模LNG市場における事業者にとって魅力的な機会 44
3.2 アジア太平洋地域:小規模LNG市場(タイプ別・国別) 45
3.3 小規模LNG市場:タイプ別 45
3.4 小規模LNG市場:供給形態別 46
3.5 小規模LNG市場:用途別 46
3.6 小規模LNG市場:国別 47
4 市場概要 48
4.1 はじめに 48
4.2 市場の動向 48
4.2.1 推進要因 49
4.2.1.1 小規模プラントの利点 49
4.2.1.2 環境面での利点と厳格な規制 50
4.2.1.3 税制および政府補助金 51
4.2.1.4 バンカリング、道路輸送、
およびオフグリッド電力におけるLNG需要の高まり 52
4.2.2 抑制要因 52
4.2.2.1 アジア太平洋地域におけるLNGインフラは、
他の地域と比較して限定的 52
4.2.2.2 天然資源の枯渇と原材料価格の変動 53
4.2.3 機会 54
4.2.3.1 新技術の統合 54
4.2.3.2 大型トラックにおけるLNGの採用拡大 55
4.2.4 課題 55
4.2.4.1 サプライチェーンの混乱、供給の制約、および高い改造コスト 55
4.3 未充足ニーズと未開拓分野 56
4.3.1 小規模LNG市場における未充足ニーズ 56
4.3.2 未開拓市場の機会 56
4.4 相互に関連する市場とセクター横断的な機会 57
4.4.1 相互に関連する市場 57
4.4.2 セクター横断的な機会 57
4.5 ティア1/2/3のプレーヤーによる戦略的動き 58
4.5.1 主な動きと戦略的焦点 58
5 業界の動向 59
5.1 ポーターの5つの力分析 59
5.1.1 供給者の交渉力 60
5.1.2 新規参入の脅威 60
5.1.3 代替品の脅威 60
5.1.4 購入者の交渉力 61
5.1.5 競争の激しさ 61
5.2 マクロ経済分析 61
5.2.1 はじめに 61
5.2.2 GDPの推移と予測 61
5.3 バリューチェーン分析 62
5.4 エコシステム分析 64
5.4.1 価格分析 65
5.4.1.1 種類別の価格分析 66
5.4.1.2 地域別の価格分析 67
5.5 貿易分析 68
5.5.1 輸出シナリオ(HSコード 271111) 68
5.5.2 輸入シナリオ(HSコード 271111) 69
5.6 2026年~2027年の主要な会議およびイベント 70
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 70
5.8 投資および資金調達のシナリオ 72
5.9 ケーススタディ分析 72
5.9.1 チャート・インダストリーズ:C50N LNG液化プラント 72
5.9.2 ヴァルティラ:ドラゴンLNGターミナル – LNGターミナル向けボイルオフガスの再液化
73
5.10 2025年の米国関税がもたらす影響:小規模LNG市場 74
5.10.1 はじめに 74
5.10.2 主な関税率 74
5.10.3 価格への影響分析 75
5.10.4 国・地域への影響 75
5.10.4.1 米国 75
5.10.4.2 アジア太平洋地域 75
5.10.4.3 欧州 76
5.10.4.4 その他の地域 76
5.10.5 最終用途産業への影響 76
6 技術、特許、
デジタル化、およびAIの導入による戦略的変革 77
6.1 主要技術 77
6.1.1 単一混合冷媒
77
6.1.2 窒素膨張サイクル 77
6.2 補完的技術 78
6.2.1 膜式封じ込めシステム 78
6.2.2 プレハブ式モジュラープラント 78
6.3 関連技術 79
6.3.1 CNGシステム 79
6.3.2 ガス・トゥ・リキッド技術 79
6.4 技術・製品ロードマップ 79
6.4.1 短期(2025年~2027年) 79
6.4.2 中期 (2027~2030年) 80
6.4.3 長期(2030~2035年以降) 81
6.5 特許分析 81
6.5.1 はじめに 81
6.5.2 アプローチ 81
6.6 将来の応用 86
6.6.1 モジュール式マイクロLNG液化:ストランドガス(未活用ガス)の収益化 86
6.6.2 バイオLNGおよび合成LNG:海運・陸上輸送向けの低炭素ガス 87
6.6.3 LNGバンカリングおよび小規模海運:脱炭素化
船舶用燃料の脱炭素化 87
6.7 AI/汎用AIが小規模LNG資材市場に与える影響 88
6.7.1 主な活用事例と市場の可能性 88
6.7.2 小規模LNG市場におけるベストプラクティス 88
6.7.3 小規模LNG市場におけるAI導入の事例研究 89
6.7.4 相互に関連する隣接エコシステムと市場関係者への影響 89
6.7.5 小規模
LNG市場における生成AI導入に対する顧客の準備状況 89
6.8 成功事例と実社会での応用 90
6.8.1 ガリレオ・テクノロジーズとPTリクイッド・ヌサンタラ・ガス:インドネシア初のモジュール式マイクロLNGプラント 90
6.8.2 ノードソル、アテロ、タイタン:ウィルプにおける海運向けバイオLNG 90
7 持続可能性と規制環境 91
7.1 地域ごとの規制とコンプライアンス 91
7.1.1 規制機関、政府機関、およびその他の組織 91
7.1.2 業界基準 94
7.1.2.1 NFPA 59A 94
7.1.2.2 ISO 20519 95
7.1.2.3 IMO IGFコード 95
7.2 サステナビリティの取り組み 95
7.2.1 カーボンインパクトの削減 95
7.3 サステナビリティへの影響および規制政策の取り組み 95
7.4 認証、表示、環境基準 96
8 顧客環境と購買者の行動 98
8.1 意思決定プロセス 98
8.2 購買関係者と購買評価基準 99
8.2.1 購買プロセスにおける主要なステークホルダー 99
8.2.2 購買基準 100
8.3 導入の障壁と内部的な課題 101
8.4 様々な用途における未充足ニーズ 102
8.5 市場の収益性 103
8.5.1 収益の可能性 103
8.5.2 コストの動向 103
8.5.3 用途別の利益率の機会 103
9 種類別の小規模LNG市場 105
9.1 はじめに 106
9.2 液化 108
9.2.1 LNGの現地生産に対する高い需要が市場を牽引 108
9.3 再ガス化 108
9.3.1 アジア太平洋地域におけるLNG需要の拡大が市場を牽引 108
10 小規模LNG市場(供給形態別) 109
10.1 はじめに 110
10.2 トラック 112
10.2.1 オフグリッド地域へのLNG輸送能力が市場を牽引 112
10.3 積み替えおよびバンカリング 112
10.3.1 市場成長を支援する政府の取り組み 112
10.4 その他の供給形態 113
11 用途別小規模LNG市場 114
11.1 はじめに 115
11.2 大型車両 117
11.2.1 市場を牽引する大型トラックにおけるLNGのコスト削減効果 117
11.3 海上輸送 118
11.3.1 市場成長を支える排出ガス規制 118
11.4 産業・電力 118
11.4.1 発電分野における天然ガスの需要増加が
市場を牽引 118
11.5 その他の用途 118
12 地域別小規模LNG市場 119
12.1 はじめに 120
12.2 アジア太平洋地域 122
12.2.1 中国 128
12.2.1.1 運輸業界の成長が市場を牽引 128
12.2.2 日本 132
12.2.2.1 再ガス化への需要および小規模
LNGの輸入増加が市場を牽引 132
12.2.3 インド 136
12.2.3.1 LNGの輸入増加および電力セクターへの投資が市場を牽引 136
12.2.4 韓国 139
12.2.4.1 石炭および原子力発電からの脱却を目指す政府の取り組みが市場を牽引 139
12.2.5 オーストラリア 143
12.2.5.1 LNG生産の拡大とインフラ整備の進展が
市場を牽引 143
12.2.6 台湾 147
12.2.6.1 LNG受入ターミナルの建設が成長を牽引 147
12.2.7 シンガポール 150
12.2.7.1 最終用途分野からの需要増加が市場を牽引 150
12.2.8 インドネシア 154
12.2.8.1 小規模LNGインフラの拡充が市場を牽引 154
12.2.9 アジア太平洋のその他の地域 157
12.3 ヨーロッパ 161
12.3.1 ドイツ 167
12.3.1.1 運輸部門における代替燃料の需要増加が
市場を牽引 167
12.3.2 フランス 171
12.3.2.1 エネルギーミックスへの再生可能エネルギーの統合が市場を大幅に牽引 171
12.3.3 イタリア 174
12.3.3.1 LNGインフラへの投資拡大が市場を牽引 174
12.3.4 英国 178
12.3.4.1 輸入ターミナルおよび流通ネットワークの拡充が
市場を牽引する見込み 178
12.3.5 ロシア 181
12.3.5.1 天然ガスの大量生産が市場を牽引する見込み 181
12.3.6 スペイン 185
12.3.6.1 持続可能な交通に向けた政府の取り組みが市場を牽引 185
12.3.7 ポルトガル 188
12.3.7.1 エネルギーミックスの多様化に向けた政府の取り組みが、市場関係者にとっての成長機会をもたらす 188
12.3.8 オランダ 192
12.3.8.1 戦略的な立地と確立された海上輸送網が
市場を牽引 192
12.3.9 トルコ 196
12.3.9.1 エネルギー源の多様化と輸入石油への依存度低減を目指す政府の取り組みが市場を牽引 196
12.3.10 その他の欧州諸国 199
12.4 北米 203
12.4.1 米国 207
12.4.1.1 天然ガスの輸出増加および産業・電力分野での天然ガス利用が需要を牽引 207
12.4.2 カナダ 211
12.4.2.1 LNGプロジェクトへの投資拡大と輸出の増加が需要を牽引 211
12.4.3 メキシコ 215
12.4.3.1 発電用天然ガスの利用拡大とLNG輸出の増加が
需要を牽引 215
12.5 南米
219
12.5.1 ブラジル 223
12.5.1.1 経済の回復が市場を牽引 223
12.5.2 アルゼンチン 227
12.5.2.1 LNGターミナルインフラへの投資拡大が市場を牽引 227
12.5.3 チリ 230
12.5.3.1 大型車両への採用拡大が市場を牽引 230
12.5.4 南米その他の地域 233
12.6 中東・アフリカ 237
12.6.1 GCC諸国 242
12.6.1.1 カタール 246
12.6.1.1.1 天然ガスの輸出が市場を牽引 246
12.6.1.2 アラブ首長国連邦(UAE) 250
12.6.1.2.1 主要な物流・貿易ハブとしての戦略的な立地が市場を牽引 250
12.6.1.3 その他のGCC諸国 253
12.6.2 南アフリカ 257
12.6.2.1 市場を牽引する豊富な天然ガス資源 257
12.6.3 その他の中東・アフリカ諸国 261
13 競争環境 266
13.1 概要 266
13.2 主要企業の戦略/競争優位性 266
13.3 収益分析 268
13.4 市場シェア分析 268
13.5 企業評価および財務指標 271
13.5.1 企業評価 271
13.5.2 財務指標 272
13.6 ブランド/製品比較 273
13.7 企業評価マトリックス:主要企業(2025年) 275
13.7.1 スター企業 275
13.7.2 新興リーダー企業 275
13.7.3 広範な事業展開を行う企業 275
13.7.4 参入企業 275
13.7.5 企業の事業展開状況:主要企業、2025年 277
13.7.5.1 企業の事業展開状況 277
13.7.5.2 地域別の事業展開状況 278
13.7.5.3 タイプ別の事業展開状況 278
13.7.5.4 アプリケーション別展開状況 279
13.7.5.5 供給形態別展開状況 279
13.8 企業評価マトリックス:スタートアップ/中小企業、2025年 280
13.8.1 先進的な企業 280
13.8.2 対応力のある企業 280
13.8.3 ダイナミックな企業 280
13.8.4 スタートブロック 280
13.8.5 競争力ベンチマーク:スタートアップ/中小企業、2024年 282
13.8.5.1 主要なスタートアップ/中小企業の詳細リスト 282
13.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 283
13.9 競合シナリオ 284
13.9.1 製品・サービスの立ち上げ 284
13.9.2 取引 284
13.9.3 事業拡大 297
13.9.4 その他の動向 299
14 企業概要 301
14.1 主要企業 301
14.1.1 リンデ社(LINDE PLC) 301
14.1.1.1 事業概要 301
14.1.1.2 提供製品・ソリューション・サービス 303
14.1.1.3 MnMの見解 304
14.1.1.3.1 主な強み 304
14.1.1.3.2 戦略的選択 304
14.1.1.3.3 弱点および競合上の脅威 305
14.1.2 NORD GAS SOLUTIONS 306
14.1.2.1 事業概要 306
14.1.2.2 提供している製品・ソリューション・サービス 306
14.1.2.3 最近の動向 307
14.1.2.3.1 取引実績 307
14.1.2.4 MnMの見解 308
14.1.2.4.1 主な強み 308
14.1.2.4.2 戦略的選択 308
14.1.2.4.3 弱点および競合上の脅威 309
14.1.3 ハネウェル・インターナショナル社 310
14.1.3.1 事業概要 310
14.1.3.2 提供している製品・ソリューション・サービス 311
14.1.3.3 最近の動向 313
14.1.3.3.1 取引 313
14.1.3.4 MnMの見解 313
14.1.3.4.1 主な強み 313
14.1.3.4.2 戦略的選択 313
14.1.3.4.3 弱点および競合上の脅威 313
14.1.4 ENGIE SA 314
14.1.4.1 事業概要 314
14.1.4.2 提供している製品・ソリューション・サービス 316
14.1.4.3 最近の動向 317
14.1.4.3.1 製品・サービスの発売 317
14.1.4.3.2 取引 317
14.1.4.3.3 事業拡大 318
14.1.4.4 MnMの見解 318
14.1.4.4.1 主な強み 318
14.1.4.4.2 戦略的選択 318
14.1.4.4.3 弱点および競合上の脅威 318
14.1.5 SHELL PLC 319
14.1.5.1 事業概要 319
14.1.5.2 提供している製品・ソリューション・サービス 320
14.1.5.3 最近の動向 322
14.1.5.3.1 取引 322
14.1.5.3.2 事業拡大 323
14.1.5.3.3 その他の動向 324
14.1.5.4 MnMの見解 324
14.1.5.4.1 主な強み 324
14.1.5.4.2 戦略的選択 325
14.1.5.4.3 弱点および競合上の脅威 325
14.1.6 GASUM OY 326
14.1.6.1 事業概要 326
14.1.6.2 提供している製品・ソリューション・サービス 327
14.1.6.3 最近の動向 329
14.1.6.3.1 取引 329
14.1.6.3.2 事業拡大 332
14.1.6.3.3 その他の動向 333
14.1.6.4 MnMの見解 333
14.1.7 ベイカー・ヒューズ社 334
14.1.7.1 事業概要 334
14.1.7.2 提供している製品・ソリューション・サービス 335
14.1.7.3 最近の動向 337
14.1.7.3.1 取引 337
14.1.7.3.2 事業拡大 338
14.1.7.4 MnMの見解 338
14.1.8 トタレネジーズ 339
14.1.8.1 事業概要 339
14.1.8.2 提供製品・ソリューション・サービス 340
14.1.8.3 最近の動向 341
14.1.8.3.1 取引 341
14.1.8.3.2 その他の動向 343
14.1.8.4 MnMの見解 344
14.1.9 EXCELERATE ENERGY, INC. 345
14.1.9.1 事業概要 345
14.1.9.2 提供している製品・ソリューション・サービス 346
14.1.9.3 最近の動向 347
14.1.9.3.1 取引実績 347
14.1.9.4 MnMの見解 349
14.1.10 SOFREGAZ 350
14.1.10.1 事業概要 350
14.1.10.2 提供している製品・ソリューション・サービス 350
14.1.10.3 MnMの見解 351
14.2 その他の主要企業 352
14.2.1 PLUM GAS SOLUTIONS 352
14.2.2 STABILIS ENERGY 353
14.2.3 NIKKISO CLEAN ENERGY & INDUSTRIAL GASES GROUP 354
14.2.4 SNAM S.P.A. 355
14.2.5 ガスノール 356
14.2.6 ペトロネットLNGリミテッド 357
14.2.7 杭州フォーチュンガス極低温グループ株式会社 358
14.2.8 ブラック・アンド・ベッチ 359
14.2.9 ORLEN 360
14.2.10 SCALE GAS SOLUTIONS 361
14.2.11 NAVERGY INFRASTRUCTURE PARTNERS 362
14.2.12 ANTHONY VEDER 363
14.2.13 MCDERMOTT 364
14.2.14 MAKEEN ENERGY A/S 365
14.2.15 GALILEO TECHNOLOGIES 366
15 調査方法論 367
15.1 調査データ 367
15.1.1 二次データ 368
15.1.1.1 二次情報源からの主要データ 368
15.1.2 一次データ 368
15.1.2.1 一次情報源からの主要データ 369
15.1.2.2 一次インタビューの内訳 369
15.2 ベース数値の算出 370
15.2.1 供給側 – アプローチ 1 370
15.2.2 需要側 – アプローチ 2 370
15.3 市場規模の推計 371
15.3.1 ボトムアップ・アプローチ 371
15.3.2 トップダウン・アプローチ 372
15.4 データの三角測量 372
15.5 調査の前提条件 373
15.6 リスク評価 374
15.7 制限事項 374
15.8 成長率の前提条件/成長予測 374
16 付録 375
16.1 ディスカッション・ガイド 375
16.2 カスタマイズ・オプション 379
16.3 関連レポート 379
16.4 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 380
16.5 著者情報 382
表1 小規模LNG市場:ポーターの5つの力分析 59
表2 世界の実質GDP(前年比変化率)、2023年~2027年 62
表3 小規模LNG市場:エコシステムにおける企業の役割 64
表4 主要事業者による小規模LNGの価格帯(種類別)、
2025年(米ドル/トン) 67
表5 地域別小規模LNGの価格帯(2021年~2025年)(米ドル/トン) 67
表6 HSコード271111に該当する製品の輸出データ、
国別(2021年~2025年)(百万米ドル) 68
表7 HSコード271111に該当する製品の輸入データ、
国別、2021年~2025年(百万米ドル) 69
表8 小規模LNG市場:会議・イベントの詳細一覧
(2026年~2027年) 70
表9 トランプ政権下で発表された最近の報復関税に基づく、各国への主要関税率(2025年) 74
表10 関税による価格変動の見込み 75
表11 主要特許一覧(2022年~2025年) 83
表12 主なユースケースと市場ポテンシャル 88
表13 ベストプラクティス:ユースケースを導入している企業 88
表14 小規模LNG市場:汎用AI導入に関する事例研究 89
表15 相互に関連する隣接エコシステムと市場関係者への影響 89
表16 北米:規制機関、政府機関、業界団体、およびその他の組織の一覧 91
表17 欧州:規制機関、政府機関、
業界団体、およびその他の組織の一覧 92
表18 アジア太平洋地域:規制機関、政府機関、
業界団体、およびその他の組織の一覧 93
表19 中東・アフリカ:規制機関、政府
機関、業界団体、およびその他の組織の一覧 94
表20 南米:規制機関、政府機関、業界団体、およびその他の組織の一覧 94
表21 小規模LNG市場における認証、表示、環境基準 96
表22 小規模LNGの購入プロセスに対するステークホルダーの影響 100
表23 小規模LNG業界における主要な購入基準 100
表24 用途別:小規模LNG市場における未充足ニーズ 102
表25 小規模LNG市場:種類別、2022年~2024年(MTPA) 107
表26 小規模LNG市場:種類別、2025年~2031年 (MTPA) 107
表27 小規模LNG市場:種類別、2022年~2024年(百万米ドル) 107
表28 小規模LNG市場:種類別、2025年~2031年(百万米ドル) 107
表29 小規模LNG市場、供給形態別、2022年~2024年(MTPA) 110
表30 小規模LNG市場、供給形態別、2025年~2031年(MTPA) 111
表31 小規模LNG市場、供給形態別、2022年~2024年(百万米ドル) 111
表32 小規模LNG市場、供給形態別、2025年~2031年(百万米ドル) 111
表33 小規模LNG市場、用途別、2022年~2024年(MTPA) 116
表34 小規模LNG市場、用途別、2025年~2031年(MTPA) 116
表35 小規模LNG市場、用途別、2022年~2024年(百万米ドル) 116
表36 小規模LNG市場、用途別、2025年~2031年 (百万米ドル) 117
表37 小規模LNG市場:用途別、2022年~2024年(百万米ドル) 121
表38 小規模LNG市場:地域別、2025年~2031年(百万米ドル) 121
表39 地域別小規模LNG市場、2022年~2024年(MTPA) 122
表40 地域別小規模LNG市場、2025年~2031年(MTPA) 122
表41 アジア太平洋地域:小規模LNG市場、国別、2022年~2024年(MTPA) 123
表42 アジア太平洋地域:小規模LNG市場、国別、2025年~2031年(MTPA) 124
表43 アジア太平洋地域:小規模LNG市場(国別)、
2022–2024年(百万米ドル) 124
表44 アジア太平洋地域:小規模LNG市場(国別)、
2025–2031年(百万米ドル) 125
表45 アジア太平洋地域:小規模LNG市場(種類別、2022年~2024年)(MTPA) 125
表46 アジア太平洋地域:小規模LNG市場(種類別、2025年~2031年)(MTPA) 125
表47 アジア太平洋地域:小規模LNG市場(種類別)、2022年~2024年 (百万米ドル) 125
表48 アジア太平洋地域:小規模LNG市場(種類別)、2025年~2031年(百万米ドル) 126
表49 アジア太平洋地域:小規模LNG市場(供給形態別)、
2022年~2024年 (MTPA) 126
表50 アジア太平洋地域:小規模LNG市場(供給形態別)、
2025–2031年(MTPA) 126
表51 アジア太平洋地域:小規模LNG市場(供給形態別)、
2022–2024年 (百万米ドル) 126
表52 アジア太平洋地域:小規模LNG市場、供給形態別、
2025年~2031年(百万米ドル) 127
表53 アジア太平洋地域:小規模LNG市場、用途別、2022年~2024年 (MTPA) 127
表54 アジア太平洋地域:小規模LNG市場、用途別、2025年~2031年(MTPA) 127
表55 アジア太平洋地域:小規模LNG市場(用途別)、
2022年~2024年(百万米ドル) 128
表56 アジア太平洋地域:小規模LNG市場(用途別)、
2025年~2031年 (百万米ドル) 128
表57 中国:小規模LNG市場、用途別、2022年~2024年(MTPA) 129
表58 中国:小規模LNG市場、用途別、2025年~2031年(MTPA) 129
表59 中国:小規模LNG市場(種類別)、2022年~2024年(百万米ドル) 129
表60 中国:小規模LNG市場(種類別)、2025年~2031年(百万米ドル) 130
表61 中国:小規模LNG市場、供給形態別、2022年~2024年(MTPA) 130
表62 中国:小規模LNG市場、供給形態別、2025年~2031年(MTPA) 130
表63 中国:小規模LNG市場、供給形態別、
2022年~2024年(百万米ドル) 130
表64 中国:小規模LNG市場、供給形態別、
2025年~2031年 (百万米ドル) 131
表65 中国:小規模LNG市場、用途別、2022年~2024年(MTPA) 131
表66 中国:小規模LNG市場、用途別、2025年~2031年(MTPA) 131
表67 中国:小規模LNG市場(用途別)、2022年~2024年(百万米ドル) 131
表68 中国:小規模LNG市場(用途別)、2025年~2031年(百万米ドル) 132
表69 日本:小規模LNG市場、種類別、2022年~2024年(MTPA) 133
表70 日本:小規模LNG市場、種類別、2025年~2031年 (MTPA) 133
表 71 日本:小規模 LNG 市場、種類別、2022–2024 年(百万米ドル) 133
表72 日本:小規模LNG市場(種類別)、2025年~2031年(百万米ドル) 133
表73 日本:小規模LNG市場(供給形態別)、2022年~2024年(MTPA) 134
表74 日本:小規模LNG市場、供給形態別、2025年~2031年(MTPA) 134
表75 日本:小規模LNG市場、供給形態別、
2022年~2024年 (百万米ドル) 134
表76 日本:小規模LNG市場、供給形態別、
2025年~2031年(百万米ドル) 134
表77 日本:小規模LNG市場、用途別、2022年~2024年 (MTPA) 135
表78 日本:小規模LNG市場、用途別、2025年~2031年(MTPA) 135
表79 日本:小規模LNG市場、用途別、2022年~2024年(百万米ドル) 135
表80 日本:小規模LNG市場、用途別、2025年~2031年(百万米ドル) 135
表81 インド:小規模LNG市場、種類別、2022年~2024年(MTPA) 136
表82 インド:小規模LNG市場、種類別、2025年~2031年(MTPA) 137
表83 インド:小規模LNG市場、種類別、2022年~2024年(百万米ドル) 137
表84 インド:小規模LNG市場、種類別、2025年~2031年(百万米ドル) 137
表85 インド:小規模LNG市場、供給形態別、2022年~2024年(MTPA) 137
表86 インド:小規模LNG市場、供給形態別、2025–2031年(MTPA) 138
表87 インド:小規模LNG市場、供給形態別、
2022–2024年(百万米ドル) 138
表88 インド:小規模LNG市場、供給形態別、
2025–2031年(百万米ドル) 138
表89 インド:小規模LNG市場、用途別、2022–2024年(MTPA) 138
表90 インド:小規模LNG市場、用途別、2025–2031年 (MTPA) 139
表91 インド:小規模LNG市場、用途別、2022年~2024年(百万米ドル) 139
表92 インド:小規模LNG市場、用途別、2025年~2031年(百万米ドル) 139
表93 韓国:小規模LNG市場、種類別、2022年~2024年(MTPA) 140
表94 韓国:小規模LNG市場、種類別、2025–2031年(MTPA) 140
表95 韓国:小規模LNG市場、種類別、2022–2024年(百万米ドル) 141
表96 韓国:小規模LNG市場、種類別、2025年~2031年(百万米ドル) 141
表97 韓国:小規模LNG市場、供給形態別、
2022年~2024年(MTPA) 141
表98 韓国:小規模LNG市場、供給形態別、
2025年~2031年(MTPA) 141
表99 韓国:小規模LNG市場、供給形態別、
2022年~2024年(百万米ドル) 142
表100 韓国:小規模LNG市場、供給形態別、
2025年~2031年(百万米ドル) 142
表101 韓国:小規模LNG市場、用途別、2022年~2024年(MTPA) 142
表102 韓国:小規模LNG市場、用途別、2025年~2031年(MTPA) 142
表103 韓国:小規模LNG市場、用途別、
2022年~2024年(百万米ドル) 143
表104 韓国:小規模LNG市場(用途別)、
2025年~2031年(百万米ドル) 143
表105 オーストラリア:小規模LNG市場(種類別)、2022年~2024年(MTPA) 144
表106 オーストラリア:小規模LNG市場、種類別、2025年~2031年(MTPA) 144
表107 オーストラリア:小規模LNG市場、種類別、2022年~2024年(百万米ドル) 144
表108 オーストラリア:小規模LNG市場、種類別、2025–2031年(百万米ドル) 144
表109 オーストラリア:小規模LNG市場、供給形態別、
2022–2024年(MTPA) 145
表110 オーストラリア:小規模LNG市場、供給形態別、
2025年~2031年(MTPA) 145
表111 オーストラリア:小規模LNG市場、供給形態別、
2022年~2024年 (百万米ドル) 145
表112 オーストラリア:小規模LNG市場、供給形態別、
2025–2031年(百万米ドル) 145
表113 オーストラリア:小規模LNG市場、用途別、2022年~2024年(MTPA) 146
表114 オーストラリア:小規模LNG市場、用途別、2025年~2031年(MTPA) 146
表115 オーストラリア:小規模LNG市場、用途別、
2022年~2024年(百万米ドル) 146
表116 オーストラリア:小規模LNG市場、用途別、
2025年~2031年 (百万米ドル) 146
表 117 台湾:小規模LNG市場、用途別、2022年~2024年(MTPA) 147
表 118 台湾:小規模LNG市場、用途別、2025年~2031年 (MTPA) 147
表119 台湾:小規模LNG市場、種類別、2022年~2024年(百万米ドル) 148
表120 台湾:小規模LNG市場、種類別、2025年~2031年(百万米ドル) 148
表121 台湾:小規模LNG市場、供給形態別、2022年~2024年(MTPA) 148
表122 台湾:小規模LNG市場(供給形態別)、2025年~2031年(MTPA) 148
表123 台湾:小規模LNG市場(供給形態別)、
2022年~2024年(百万米ドル) 149
表124 台湾:小規模LNG市場(供給形態別)、
2025年~2031年 (百万米ドル) 149
表125 台湾:小規模LNG市場、用途別、2022年~2024年 (MTPA) 149
表126 台湾:小規模LNG市場、用途別、2025年~2031年(MTPA) 149
表127 台湾:小規模LNG市場、用途別、
2022年~2024年(百万米ドル) 150
表128 台湾:小規模LNG市場(用途別)、
2025年~2031年(百万米ドル) 150
表129 シンガポール:小規模LNG市場(種類別)、2022年~2024年(MTPA) 151
表130 シンガポール:小規模LNG市場、種類別、2025年~2031年(MTPA) 151
表131 シンガポール:小規模LNG市場、種類別、2022年~2024年(百万米ドル)
151
表132 シンガポール:小規模LNG市場、種類別、2025–2031年(百万米ドル) 151
表133 シンガポール:小規模LNG市場、供給形態別、
2022–2024年(MTPA) 152
表134 シンガポール:小規模LNG市場、供給形態別、
2025–2031年(MTPA) 152
表135 シンガポール:小規模LNG市場(供給形態別)、
2022–2024年(百万米ドル) 152
表136 シンガポール:小規模LNG市場(供給形態別)、
2025–2031年(百万米ドル) 152
表137 シンガポール:小規模LNG市場、用途別、2022年~2024年(MTPA) 153
表138 シンガポール:小規模LNG市場、用途別、2025年~2031年(MTPA) 153
表139 シンガポール:小規模LNG市場(用途別)、
2022年~2024年(百万米ドル) 153
表140 シンガポール:小規模LNG市場(用途別)、
2025年~2031年(百万米ドル) 153
表141 インドネシア:小規模LNG市場、種類別、2022年~2024年(MTPA) 154
表142 インドネシア:小規模LNG市場、種類別、2025年~2031年 (MTPA) 154
表143 インドネシア:小規模LNG市場、種類別、2022年~2024年(百万米ドル) 155
表144 インドネシア:小規模LNG市場、種類別、2025年~2031年 (百万米ドル) 155
表145 インドネシア:小規模LNG市場、供給形態別、
2022年~2024年(MTPA) 155
表146 インドネシア:小規模LNG市場(供給形態別)、
2025年~2031年(MTPA) 155
表147 インドネシア:小規模LNG市場(供給形態別)、
2022年~2024年 (百万米ドル) 156
表148 インドネシア:小規模LNG市場、供給形態別、
2025年~2031年(百万米ドル) 156
表149 インドネシア:小規模LNG市場、用途別、2022年~2024年(MTPA) 156
表150 インドネシア:小規模LNG市場、用途別、2025年~2031年(MTPA) 156
表151 インドネシア:小規模LNG市場、用途別、
2022年~2024年(百万米ドル) 157
表152 インドネシア:小規模LNG市場(用途別)、
2025年~2031年(百万米ドル) 157
表153 アジア太平洋地域その他:小規模LNG市場(種類別)、2022年~2024年(MTPA) 158
表154 アジア太平洋地域その他:小規模LNG市場(種類別)、2025年~2031年(MTPA) 158
表155 アジア太平洋地域その他:小規模LNG市場(種類別)、
2022年~2024年(百万米ドル) 158
表156 アジア太平洋地域その他:小規模LNG市場、種類別、
2025–2031年(百万米ドル) 158
表157 アジア太平洋地域その他:小規模LNG市場、供給形態別、
2022–2024年 (MTPA) 159
表158 アジア太平洋地域その他:小規模LNG市場、供給形態別、
2025–2031年(MTPA) 159
表159 アジア太平洋地域その他:小規模LNG市場、供給形態別、
2022年~2024年(百万米ドル) 159
表160 アジア太平洋地域その他:小規模LNG市場、供給形態別、
2025年~2031年(百万米ドル) 159
表161 アジア太平洋地域その他:小規模LNG市場、用途別、
2022–2024年(MTPA) 160
表162 アジア太平洋地域その他:小規模LNG市場、用途別、
2025–2031年(MTPA) 160
表163 アジア太平洋地域その他:小規模LNG市場、用途別、
2022年~2024年(百万米ドル) 160
表164 アジア太平洋地域その他:小規模LNG市場、用途別、
2025年~2031年(百万米ドル) 161
表165 欧州:小規模LNG市場、国別、2022年~2024年(MTPA) 162
表166 欧州:小規模LNG市場、国別、2025年~2031年(MTPA) 163
表167 欧州:
小規模LNG市場、国別、2022年~2024年(百万米ドル) 163表168 欧州:小規模LNG市場、国別、2025年~2031年(百万米ドル) 164表169 ヨーロッパ:小規模LNG市場、種類別、2022年~2024年(MTPA) 164表170 ヨーロッパ:小規模LNG市場、種類別、2025年~2031年(MTPA) 164表171 欧州:小規模LNG市場(種類別)、2022年~2024年(百万米ドル) 164表172 欧州:小規模LNG市場(種類別)、2025年~2031年(百万米ドル) 165表173 欧州:小規模LNG市場、供給形態別、2022年~2024年(MTPA) 165表174 欧州:小規模LNG市場、供給形態別、2025年~2031年(MTPA) 165表175 欧州:小規模LNG市場、供給形態別、2022–2024年(百万米ドル) 165表176 欧州:小規模LNG市場、供給形態別、2025–2031年(百万米ドル) 166表177 欧州:小規模LNG市場、用途別、2022年~2024年(MTPA) 166表178 欧州:小規模LNG市場、用途別、2025年~2031年(MTPA) 166表179 欧州:小規模LNG市場、用途別、2022年~2024年(百万米ドル) 166表180 欧州:小規模LNG市場、用途別、2025年~2031年(百万米ドル) 167表181 ドイツ:小規模LNG市場、種類別、2022年~2024年(MTPA) 168表182 ドイツ:小規模LNG市場、種類別、2025年~2031年(MTPA) 168表183 ドイツ:小規模LNG市場(種類別)、2022年~2024年(百万米ドル) 168表184 ドイツ:小規模LNG市場、種類別、2025年~2031年(百万米ドル) 168表185 ドイツ:小規模LNG市場、供給形態別、2022年~2024年(MTPA) 169
表186 ドイツ:小規模LNG市場、供給形態別、2025–2031年(MTPA) 169
表187 ドイツ:小規模LNG市場、供給形態別、
2022–2024年(百万米ドル) 169
表188 ドイツ:小規模LNG市場、供給形態別、
2025–2031年(百万米ドル) 169
表189 ドイツ:小規模LNG市場、用途別、2022年~2024年(MTPA) 170
表190 ドイツ:小規模LNG市場、用途別、2025年~2031年(MTPA) 170
表191 ドイツ:小規模LNG市場、用途別、
2022年~2024年(百万米ドル) 170
表192 ドイツ:小規模LNG市場、用途別、
2025年~2031年(百万米ドル) 170
表193 フランス:小規模LNG市場、用途別、2022年~2024年(MTPA) 171
表194 フランス:小規模LNG市場、用途別、2025年~2031年(MTPA) 171
表195 フランス:小規模LNG市場(種類別)、2022年~2024年(百万米ドル) 172
表196 フランス:小規模LNG市場(種類別)、2025年~2031年(百万米ドル) 172
表197 フランス:小規模LNG市場、供給形態別、2022年~2024年(MTPA) 172
表198 フランス:小規模LNG市場、供給形態別、2025年~2031年(MTPA) 172
表199 フランス:小規模LNG市場、供給形態別、
2022年~2024年(百万米ドル) 173
表200 フランス:小規模LNG市場、供給形態別、
2025年~2031年 (百万米ドル) 173
表 201 フランス:小規模LNG市場、用途別、2022年~2024年(MTPA) 173
表 202 フランス:小規模LNG市場、用途別、2025年~2031年(MTPA) 173
表 203 フランス:小規模LNG市場(用途別)、
2022–2024年(百万米ドル) 174
表 204 フランス:小規模LNG市場(用途別)、
2025–2031年(百万米ドル) 174
表 205 イタリア:小規模LNG市場、用途別、2022–2024年(MTPA) 175
表 206 イタリア:小規模LNG市場、用途別、2025–2031年(MTPA) 175
表 207 イタリア:小規模LNG市場(種類別)、2022年~2024年(百万米ドル) 175
表208 イタリア:小規模LNG市場(種類別)、2025年~2031年(百万米ドル) 175
表 209 イタリア:小規模LNG市場、種類別、2022–2024年(MTPA) 176
表 210 イタリア:小規模LNG市場、供給形態別、2025–2031年(MTPA) 176
表211 イタリア:小規模LNG市場、供給形態別、
2022年~2024年(百万米ドル) 176
表212 イタリア:小規模LNG市場、供給形態別、
2025年~2031年(百万米ドル) 176
表213 イタリア:小規模LNG市場、用途別、2022年~2024年(MTPA) 177
表214 イタリア:小規模LNG市場、用途別、2025年~2031年(MTPA) 177
表215 イタリア:小規模LNG市場、用途別、2022年~2024年(百万米ドル) 177
表 216 イタリア:小規模LNG市場、用途別、2025年~2031年(百万米ドル) 177
表 217 英国:小規模LNG市場、種類別、2022年~2024年(MTPA) 178
表218 英国:小規模LNG市場、種類別、2025年~2031年(MTPA) 178
表219 英国:小規模LNG市場、種類別、2022年~2024年(百万米ドル) 179
表220 英国:小規模LNG市場、種類別、2025年~2031年(百万米ドル) 179
表221 英国:小規模LNG市場、供給形態別、2022年~2024年 (MTPA) 179
表222 英国:小規模LNG市場、供給形態別、2025年~2031年(MTPA) 179
表223 英国:小規模LNG市場、供給形態別、
2022年~2024年
(百万米ドル) 180
表 224 英国:小規模LNG市場、用途別、2022年~2024年(MTPA) 180
表 225 英国:小規模LNG市場、用途別、2025年~2031年 (MTPA) 180
表226 英国:小規模LNG市場、用途別、2022年~2024年(百万米ドル) 180
表227 英国:小規模LNG市場、用途別、2025年~2031年(百万米ドル) 181
表 228 ロシア:小規模LNG市場、種類別、2022年~2024年(MTPA) 182
表 229 ロシア:小規模LNG市場、種類別、2025年~2031年(MTPA) 182
表 230 ロシア:小規模LNG市場、種類別、2022年~2024年(百万米ドル) 182
表231 ロシア:小規模LNG市場、種類別、2025年~2031年(百万米ドル) 182
表232 ロシア:小規模LNG市場、供給形態別、2022年~2024年(MTPA) 183
表233 ロシア:小規模LNG市場、供給形態別、2025年~2031年(MTPA) 183
表234 ロシア:小規模LNG市場、供給形態別、
2022年~2024年(百万米ドル) 183
表235 ロシア:小規模LNG市場、供給形態別、
2025年~2031年(百万米ドル) 183
表236 ロシア:小規模LNG市場、用途別、2022年~2024年(MTPA) 184
表 237 ロシア:小規模LNG市場、用途別、2025年~2031年(MTPA) 184
表 238 ロシア:小規模LNG市場、用途別、
2022年~2024年(百万米ドル) 184
表 239 ロシア:小規模LNG市場、用途別、
2025年~2031年(百万米ドル) 184
表240 スペイン:小規模LNG市場(種類別)、2022年~2024年(MTPA) 185
表241 スペイン:小規模LNG市場(種類別)、2025年~2031年(MTPA) 185
表242 スペイン:小規模LNG市場、種類別、2022年~2024年(百万米ドル) 186表243 スペイン:小規模LNG市場、種類別、2025年~2031年(百万米ドル) 186表244 スペイン:小規模LNG市場、供給形態別、2022年~2024年(MTPA) 186表245 スペイン:小規模LNG市場、供給形態別、2025年~2031年(MTPA) 186表246 スペイン:小規模LNG市場、供給形態別、2022年~2024年(百万米ドル) 187表247 スペイン:小規模LNG市場、供給形態別、2025~2031年(百万米ドル) 187表248 スペイン:小規模LNG市場、用途別、2022~2024年(MTPA) 187表 249 スペイン:小規模LNG市場、用途別、2025年~2031年(MTPA) 187表250 スペイン:小規模LNG市場(用途別)、2022年~2024年(百万米ドル) 188表251 スペイン:小規模LNG市場(用途別)、2025年~2031年(百万米ドル) 188
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









