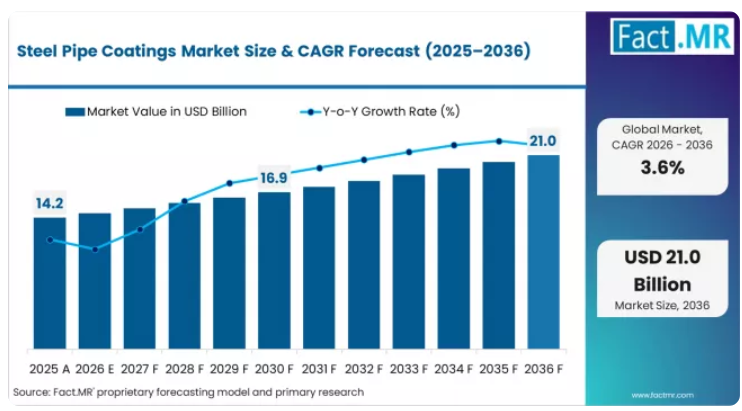
2026年から2036年にかけての絶対的なドルベースの市場規模の拡大額は、約62億4,000万米ドルに上ります。この成長は、石油・ガス、上下水道、および工業用プロセス配管における、新規および更新される鋼製パイプラインインフラに対する腐食防止対策の継続的な需要を反映したものです。エポキシ樹脂の原料価格、ポリエチレン樹脂のコスト、およびコーティングライン設備の資本集約度が、主要なコスト変動要因となっています。
主要な石油・ガス輸送企業のパイプライン保全エンジニアは、腐食性土壌環境における幹線建設において、コーティング仕様を単層の融着エポキシから、3層ポリエチレン(3LPE)および3層ポリプロピレン(3LPP)システムへとアップグレードしています。分速15メートルを超える生産ライン速度においてISO 21809-1への準拠を実証できないコーティング施工業者は、パイプラインプロジェクトの調達候補リストから除外される可能性があります。
すべての主要地域市場において、成長率はそれぞれ異なります。米国は年平均成長率(CAGR)3.9%で市場を牽引しています。メキシコはCAGR 3.6%、ドイツはCAGR 3.2%、フランスはCAGR 3.1%、英国はCAGR 3.0%、韓国はCAGR 2.9%となっています。日本は年平均成長率(CAGR)2.8%を記録しています。
鋼管コーティング市場の主なポイント
鋼管コーティング市場の定義
鋼管コーティングとは、炭素鋼および合金鋼製の鋼管の外部および内部表面に施される保護バリアシステムであり、地中、水中、および地上での使用中に生じる腐食、摩耗、および化学的侵食を防ぐためのものです。主な外部コーティングの種類には、溶融結合エポキシ(FBE)、3層ポリエチレン(3LPE)、3層ポリプロピレン(3LPP)、コールタールエナメル、およびコンクリート重量コーティングがあります。内部コーティングには、エポキシライニング、セメントモルタルライニング、およびポリウレタンライニングがあります。コーティングは、専用のコーティング工場(OEM)で施されるほか、パイプラインの建設や補修の際に現場で施されることもあります。
鋼管コーティング市場の範囲
本市場の範囲は、FBE、ポリエチレン/ポリプロピレン、およびその他のコーティング種別における、鋼管コーティングの世界および地域別の売上高を網羅しています。用途セグメントには、石油・ガスパイプライン、上下水道、および産業用が含まれます。所有形態セグメントは、OEM/コーティングラインおよび現場コーティングに及びます。予測期間は2026年から2036年です。
鋼管コーティング市場の除外項目
本調査の範囲には、鋼管以外の材料(ダクタイル鋳鉄、コンクリート、プラスチック)へのコーティングは含まれません。陰極防食システムおよびパイプライン検査サービスも除外されます。また、鋼管の製造(コーティングなし)も本調査の対象外となります。
鋼管コーティング市場調査の方法論
- 一次調査: アナリストは、生産地域および消費地域にわたる調達担当者、プロセスエンジニア、サプライチェーン責任者と協議を行い、購入や仕様の変更を引き起こす具体的な意思決定基準を明らかにしました。
- デスクリサーチ:データ収集では、当該製品カテゴリーに関連する規制当局への届出、業界団体の刊行物、標準化団体の文書、および企業の開示情報を集約しました。
- 市場規模の算出と予測:ベースライン値は、生産量と貿易フローのボトムアップ集計に基づき、地域別の需要曲線を適用して2036年までの普及速度を予測したものです。
- データの検証および更新サイクル: 予測値は、公表されている業界の支出見通しと照合され、一次インタビューデータと相互参照されることで、内部の一貫性が確保されています。
鋼管コーティング市場の概要
鋼管コーティング市場の定義
- 鋼管コーティングとは、炭素鋼および合金鋼のパイプの外部および内部表面に塗布される保護バリアシステムであり、埋設、水中、および地上での使用中に生じる腐食、摩耗、および化学的侵食を防ぐものです。主な外部コーティングの種類には、溶融結合エポキシ(FBE)、3層ポリエチレン(3LPE)、3層ポリプロピレン(3LPP)、コールタールエナメル、およびコンクリート重量コーティングが含まれます。
市場の需要推進要因
- 水道インフラへの投資:米国
- 水素パイプライン用コーティングの採用:新興の水素パイプラインネットワークには、水素透過および脆化リスクに対応したコーティングシステムが必要です。
- 中東におけるパイプラインの拡張:サウジアラムコ、ADNOC、カタール・エナジーは、新たな石油・ガス・水パイプラインネットワークを建設しており、これには年間数百キロメートルに及ぶコーティング済み鋼管が必要とされています。
Fact.MRレポートで分析された主要セグメント
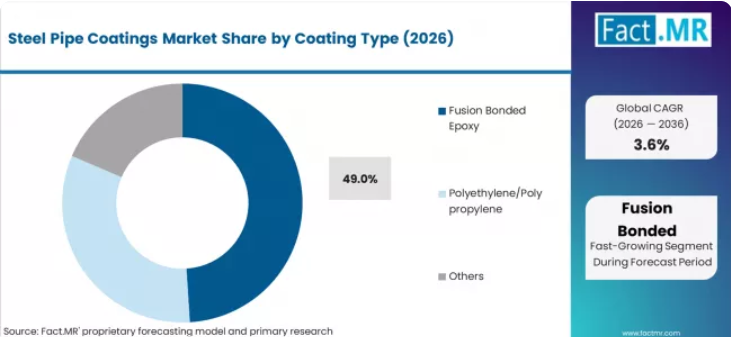
- 溶融結合エポキシ(FBE)コーティング:2026年のシェアは49.0%。
- 石油・ガスパイプライン用途:2026年のシェアは56.0%。
- 米国:2036年までの年間複合成長率は3.9%です。
Fact.MRのアナリスト見解
市場は、OEMコーティング(シェア64%)と現場コーティングの2つに二分されています。Bredero Shaw(Shawflex)、Bayou Companies、およびEupec Pipeline Servicesが運営するOEMコーティングラインでは、自動化された表面処理と品質検査を行い、管理された工場環境下でコーティングを施しています。
FBEは、中温パイプライン用途向けのNACE/AMPP、ISO 21809-2、およびCSA Z245.20規格で規定されている標準的な単層防食コーティングであるため、49%のシェアを占めています。石油・ガスパイプラインは56%のシェアを占めており、これは世界最大のパイプライン建設・保守投資家として石油産業が支配的な地位にあることを反映しています。
戦略的示唆/経営陣への提言
調達チームは、需要の増加が見込まれる前に供給を確保するため、認定されたメーカーと複数年にわたる供給契約を締結しなければなりません。製品開発リソースは、主要市場における規制要件の厳格化に対応した配合を優先すべきです。地域拡大戦略においては、主要消費国間の成長率や規制環境の差異を十分に考慮する必要があります。
鋼管用コーティング市場の定義
鋼管用コーティングとは、埋設、水中、および地上での使用中に生じる腐食、摩耗、および化学的侵食を防ぐために、炭素鋼および合金鋼管の外部および内部表面に施される保護バリアシステムです。主な外部コーティングの種類には、溶融結合エポキシ(FBE)、3層ポリエチレン(3LPE)、3層ポリプロピレン(3LPP)、コールタールエナメル、およびコンクリート加重コーティングが含まれます。内面コーティングには、エポキシライニング、セメントモルタルライニング、ポリウレタンライニングなどがあります。コーティングは、専用のコーティング工場(OEM)で施されるほか、パイプラインの建設や補修の際に現場で施されることもあります。
鋼管コーティング市場の範囲
市場の範囲には、FBE、ポリエチレン/ポリプロピレン、およびその他のコーティングタイプにわたる、鋼管コーティングの世界および地域別の売上高が含まれます。用途セグメントには、石油・ガスパイプライン、上下水道、および産業用が含まれます。所有形態セグメントは、OEM/コーティングラインおよび現場コーティングに及びます。予測期間は2026年から2036年です。
鋼管用コーティング市場の除外項目
本調査の範囲には、鋼管以外の素材(ダクタイル鋳鉄、コンクリート、プラスチック)へのコーティングは含まれません。陰極防食システムおよびパイプライン検査サービスも除外されます。鋼管の製造(コーティングなし)は本調査の対象外となります。
鋼管コーティング市場の調査方法
- 一次調査:各カテゴリーの調達マネージャー、生産エンジニア、規制対応の専門家に対する構造化インタビューを通じて、購買決定の枠組みや仕様の変遷に関する直接的な知見を得ました。
- デスクリサーチ:政府の規制データベース、標準化団体の刊行物、業界団体の報告書、および企業の投資家向けプレゼンテーション資料を体系的に精査し、二次データの基盤を構築しました。
- 市場規模の算出と予測:トップダウンとボトムアップを組み合わせたハイブリッドアプローチにより、対象となるすべての地域において、生産能力データと貿易フロー分析、および最終用途別消費量のモデリングを整合させました。
- データの検証と更新サイクル:予測結果の正確性を維持するため、すべての予測結果は、一次インタビューの結果および四半期ごとに公表される業界データとの相互検証を経ております。
コーティング種類別の鋼管コーティング市場分析
Fact.MRの鋼管コーティング市場レポートによると、2026年にはフュージョンボンドエポキシ(FBE)の消費量が49.0%のシェアを占めると推定されています。FBEが市場を支配しているのは、1層の熱溶着式腐食防止層を形成し、埋設パイプライン用途の80%以上における性能要件を満たしつつ、1メートルあたりのコーティングシステムコストを最小限に抑えることができるためです。
- 標準仕様の準拠:CSA Z245.20およびISO 21809-2に準拠して施工されるFBEコーティングは、最低限の外部腐食防止基準として、世界中の主要なパイプライン事業者すべてに認められています。シャーウィン・ウィリアムズ社、アクゾノーベル社、およびPPGインダストリーズ社は、毎分10~20メートルのライン速度での自動施工用に配合されたパイプライングレードのFBE粉末を供給しています[1]。
- 単層塗装の経済性:FBEは、コーティングラインを1回通過するだけで350~500マイクロメートルの単層として塗布されます。これに対し、3LPEシステムでは3つの別々の塗装工程が必要です。このプロセスの簡素化により、コーティングラインの設備投資コストが30%~40%削減され、処理能力も向上するため、FBEは80℃未満の標準的な埋設温度において、最も費用対効果の高い塗装オプションとなっています[2]。
- 現場接合部との適合性:熱収縮スリーブや液状エポキシ塗布を用いたFBEの現場接合部コーティングは、パイプライン建設作業員の間で確立されており、広く実践されています。工場塗布型FBEと現場接合システムとの適合性により、より複雑な現場接合手順を必要とする3LPEシステムと比較して、パイプライン建設の物流が簡素化されます[3]。
用途別鋼管コーティング市場分析
Fact.MRの分析によると、2026年の鋼管コーティング市場シェアのうち、石油・ガスパイプラインが56.0%を占めています。石油・ガス分野が市場を支配していることは、石油産業が世界最大のパイプラインインフラ投資家としての地位を反映しており、原油、天然ガス、精製製品の輸送のための年間パイプライン建設距離は15,000 kmを超えています。
- 輸送パイプラインの建設:トランス・マウンテン拡張プロジェクト(カナダ)、ノードストリーム代替容量プロジェクト(欧州)、東地中海ガスパイプラインなどの主要なガス輸送プロジェクトでは、埋設耐用年数25~50年に適合した3LPEまたは3LPP外部コーティングシステムを施した、外径24~48インチのコーティング鋼管が必要とされています[4]。
- 集約・配給ネットワーク:パーミアン盆地、アパラチア盆地、ヴァカ・ムエルタにおけるシェールガスの生産には、坑口から処理施設を結ぶ、直径4~16インチの被覆パイプを用いた集約パイプラインネットワークが必要です。FBEは、これらの中温・中径用途における標準的なコーティング仕様となっています[5]。
- 海底パイプラインのコーティング:洋上パイプラインの敷設には、海底での負の浮力と機械的保護を確保するため、防食層(FBEまたは3LPP)の上にコンクリートウェイトコーティングを施す必要があります。ヘンペル社およびヨトゥン社は、DNV-OS-F101海底パイプライン規格に基づいて試験済みの海底パイプライン用コーティングシステムを提供しています[6]。
鋼管コーティング市場の推進要因、制約、および機会
Fact.MRの分析によると、鋼管コーティング市場は、世界的なパイプラインの建設および改修活動と根本的に結びついています。世界のパイプラインネットワークは350万キロメートルを超え、年間平均で3万~5万キロメートルの新規パイプラインが追加されるほか、老朽化したインフラに対する継続的な改修需要があります。
この市場は、OEMコーティング(シェア64%)と現場コーティングに二分されています。Bredero Shaw(Shawflex)、Bayou Companies、およびEupec Pipeline Servicesが運営するOEMコーティングラインでは、自動化された表面処理と品質検査のもと、管理された工場環境下でコーティングが施されます。FBEは、中温環境でのパイプライン運用に関するNACE/AMPP、ISO 21809-2、およびCSA Z245.20規格で規定されている標準的な単層防食コーティングであるため、49%のシェアを占めています。石油・ガスパイプラインが56%のシェアを占めており、これは世界最大のパイプライン建設・維持管理投資家として石油産業が圧倒的な存在感を示していることを反映しています。
鋼管コーティング市場における機会
- 水道インフラへの投資:米国環境保護庁(EPA)の推計によると、飲料水および下水システムの維持・改良には、今後20年間で6,250億米ドルの水道インフラ投資が必要とされています。各水道本管の交換プロジェクトでは、AWWA C213(FBEライニング)およびAWWA C214(テープコーティング)規格に準拠した、内面ライニングおよび外面コーティングが施された鋼管が必要となります。
- 水素パイプライン用コーティングの適応:新興の水素パイプラインネットワークには、水素透過および脆化リスクに対応したコーティングシステムが求められています。PPGインダストリーズとヨトゥンは、水素使用条件下で試験された改良型FBE配合を開発しており、最大100バールの水素分圧下でも密着性とバリア性を維持します。
- 中東におけるパイプラインの拡張:サウジアラムコ、ADNOC、およびカタールエナジーは、新たな石油、ガス、および水用パイプラインネットワークを建設しており、年間数百キロメートルに及ぶコーティング鋼管を必要としています。湾岸地域における高温の海底および砂漠埋設用途には、最高140℃の動作温度に対応した3層ポリプロピレン(3LPP)コーティングが指定されています。
鋼管コーティング市場が成長している理由は何でしょうか?
市場の拡大は、都市化や経済発展を背景としたインフラの近代化やエネルギー安全保障への世界的な関心の高まりに加え、パイプラインの耐久性を向上させ、インフラの長期的な保護を実現し、さまざまな石油・ガスシステム、水処理施設、産業プラント、エネルギーインフラにおいて運用上の信頼性を維持できる高度な保護コーティングへの需要の増加によって支えられています。現代のインフラ開発業者やパイプライン運営事業者は、資産保護の向上、運用効率の向上、そして過酷な環境条件下でも安定した性能を発揮できる鋼管用コーティングソリューションの導入に、ますます注力しています。
パイプラインの安全性と環境保護への関心の高まりは、規制順守をサポートし、漏洩を防止し、包括的な資産保護を保証できる鋼管用コーティングへの需要を牽引しています。工業用コーティングメーカーが、優れた耐久性と環境規制への順守、そしてコスト効率を兼ね備えた汎用性の高い保護システムを好む傾向にあることが、革新的なコーティング導入の機会を生み出しています。インフラのレジリエンス(回復力)と資産最適化の重要性が高まっていることも、運用効率や環境への責任を損なうことなく優れた保護効果をもたらす鋼管用コーティングの採用拡大に寄与しています。
セグメント別分析
本市場は、コーティングの種類、用途、および所有形態によってセグメント化されています。コーティングの種類別では、フュージョンボンドエポキシ(FBE)、ポリエチレン/ポリプロピレン、その他に分類されます。用途別では、石油・ガスパイプライン、上下水道、および産業用に分類されます。所有形態別では、OEM/コーティングラインと現場塗装に分けられます。
コーティング種別では、融着エポキシ(FBE)セグメントが市場をリードしています
溶融結合エポキシ(FBE)コーティングタイプセグメントは、2025年においても49.0%の市場シェアを維持し、市場での主導的地位を保つと予測されており、パイプラインの保護および包括的な腐食防止において、最も好まれるコーティング技術としての役割を再確認することになります。インフラ開発業者やパイプライン運営事業者は、FBEコーティングの優れた密着性、卓越した耐食性、そして施工効率と費用対効果を維持しつつ長期的な保護を提供するという実証済みの性能を理由に、FBEコーティングの利用をますます拡大しています。FBEコーティング技術の実証済みの有効性と保護の汎用性は、多様なパイプライン用途や環境条件にわたる資産保護と信頼性の高い性能というインフラ要件に直接応えるものです。
このコーティングタイプは、腐食防止に最も大きく寄与する技術であり、複数のインフラ用途や保護プロトコルにおいて確立された実績を持つことから、現代のパイプライン保護の基盤を形成しています。先進的な施工技術への産業用コーティング分野における投資は、開発業者や運営事業者による採用をさらに後押しし続けています。信頼性の高いパイプライン保護と実証済みの性能に対する需要が高まる中、FBEコーティングは保護目標と運用要件の両方に合致しており、包括的なパイプライン保護戦略の中核をなしています。
用途別では、石油・ガスパイプラインセグメントが市場の需要を主導しています
石油・ガスパイプライン用途セグメントは、2025年に鋼管コーティング需要の56.0%を占め、最大のシェアを占めると予測されています。これは、輸送パイプライン、配給システム、およびエネルギーインフラプロジェクト全体において、コーティング導入の主要な用途としての同セグメントの重要な役割を浮き彫りにしています。パイプライン事業者は、石油・ガス用途において、鋼管コーティングの卓越した保護能力、包括的な耐久性オプション、そして安全基準や運用上の信頼性目標を維持しつつ複雑なインフラ要件に対応できる能力を評価し、これを好んで採用しています。現代のエネルギーインフラにとって不可欠な保護手段として位置づけられる鋼管コーティングは、保護上の利点と運用上のメリットの両方を提供します。
このセグメントは、コーティング技術の継続的な革新と、優れた耐食性に加え、耐久性の向上や施工の連携性改善を実現する先進的な保護システムの普及拡大によって支えられています。エネルギー企業は、安全かつ信頼性の高いエネルギー輸送に向けた、ますます厳格化する規制基準やインフラ要件に対応するため、包括的な資産保護プログラムに投資しています。エネルギーインフラの基準が進化し、保護の複雑性に関する要件が高まるにつれ、石油・ガスパイプライン用途は市場を主導し続けると同時に、先進的な鋼管コーティングの活用やインフラ最適化戦略を支えていくでしょう。
所有形態別では、OEM/コーティングラインセグメントが市場をリードしています
OEM/コーティングライン所有形態セグメントは、2025年においても鋼管コーティング用途において最大のシェアを維持し、市場シェアは64.0%に達すると予測されています。これは、工場での塗布、品質管理、および生産最適化における同セグメントの根本的な役割を浮き彫りにしています。パイプラインメーカーは、包括的な塗布メリット、品質管理上の利点、そして優れた品質基準と生産効率を備えた一貫したコーティング塗布を実現する実証済みの有効性から、OEM/コーティングラインを好んで採用しています。このセグメントは、多様な製造用途や生産プロトコルにわたる現代の鋼管コーティング施工の基盤となっています。
OEM/コーティングラインのセグメントは、コーティング施工装置における継続的な技術進歩や、製造現場での自動施工プロセスの普及拡大から恩恵を受けています。品質管理されたコーティング施工への選好の高まり、生産効率要件の向上、そしてコーティング品質と施工の一貫性を維持しつつ大規模製造に対応できる施工方法へのニーズにより、OEM需要は引き続き拡大しています。製造プロセスの自動化が進み、品質要件が高まるにつれ、OEM/コーティングライン所有セグメントは、先進的な鋼管コーティング施工および製造最適化戦略を支援しつつ、市場の成長を引き続き牽引していくでしょう。
鋼管コーティング市場の推進要因、制約要因、および主要なトレンドとは何でしょうか?
鋼管用コーティング市場は、都市化や経済成長に牽引されたインフラ開発やエネルギー安全保障への投資の拡大、ならびに多様な石油・ガスシステム、水処理施設、工業プラント、エネルギーインフラにおいて、優れた耐食性と耐久性を提供する先進材料を必要とする保護コーティング技術の採用拡大により、着実に成長しています。一方で、この市場は、原材料価格の変動やサプライチェーンへの依存、環境規制や持続可能性に関する要件、さらには代替となるパイプライン保護方法や材料との競争といった課題に直面しています。環境に優しいコーティング配合やスマートな塗布技術におけるイノベーションは、製品開発や市場拡大の動向に引き続き影響を与えています。
エネルギーインフラおよびパイプラインネットワークの拡大
エネルギーインフラの開発が拡大するにつれ、石油・ガスおよびエネルギー輸送の現場において、長期的な耐久性、耐環境性、包括的な腐食防止対策といったパイプライン保護要件を満たす、高度な保護コーティングへの需要が高まっています。エネルギーインフラの用途では、耐久性の基準と塗布の信頼性を維持しつつ、多様な環境条件において優れた保護性能を発揮する、高度な鋼管用コーティングが求められています。インフラ開発事業者は、資産保護と運用効率の向上において、高度なコーティングの導入がもたらす競争上の優位性をますます認識しており、次世代のエネルギーインフラ用途向けに特別に設計された革新的なコーティングに新たな機会が生まれています。
スマートコーティング技術とモニタリングシステムの統合
現代のコーティングメーカーは、スマートコーティングシステムやモニタリング技術を導入し、最適化されたコーティング配合とインテリジェントなモニタリング機能を通じて、保護性能の向上、メンテナンス要件への対応、そして包括的な資産管理目標の達成を支援しています。主要企業は、スマートコーティング製品の開発、モニタリング機能強化システムの実装、および保護効果を最大化しつつ予知保全アプローチを支援するコーティング技術の進歩に取り組んでいます。これらの技術は、資産保護を向上させると同時に、スマートコーティングの応用、モニタリングシステムの実装、予知保全処置など、新たな市場機会を創出しています。
環境に優しいコーティング配合の開発と環境規制への準拠
環境に優しいコーティング手法、環境規制対応技術、および環境に配慮した配合プロセスの拡大により、持続可能性と特殊な環境性能が強化された鋼管用コーティングへの需要が高まっています。これらの先進的な用途には、従来のコーティング要件を上回る、精密な環境制御と卓越した持続可能性の信頼性を備えた専門的なコーティングプラットフォームが必要とされており、差別化された環境提案を備えたプレミアム市場セグメントが生み出されています。メーカー各社は、新興の高仕様用途に対応するとともに、先進的なコーティング技術や環境最適化分野におけるイノベーションを支援するため、先進的な環境配慮型機能や環境システムの開発に投資を行っています。
主要国別の鋼管コーティング市場分析
世界的に市場は堅調な成長を遂げており、米国は2036年までの年間平均成長率(CAGR)3.9%で市場を牽引しています。これは、エネルギーインフラの拡充やパイプライン開発の拡大に加え、保護コーティング技術への投資増加やインフラ近代化の進展が原動力となっています。メキシコは3.6%の成長率でこれに続き、エネルギー部門の拡大プログラム、産業インフラの整備、および国内・地域市場における先進的な保護コーティングへの需要増加に支えられています。ドイツは、コーティング技術の革新、優れたインフラ、および高度な保護技術の開発に注力し、3.2%の成長を示しています。フランスは、インフラの整備とコーティング技術の導入に支えられ、3.1%の成長を見せています。英国は、インフラの革新とコーティング技術の開発に重点を置き、3.0%の成長を記録しています。韓国は、産業の近代化と保護コーティングの応用を重視し、2.9%の成長を示しています。日本は、品質基準と特殊なインフラ用途を重視し、2.8%の成長を見せています。
米国:エネルギーインフラとコーティング技術の革新により、世界市場の成長を牽引
米国は、エネルギー安全保障の取り組みや先進的なコーティング技術の導入に支えられた、拡大するエネルギーインフラと急速に成長するパイプライン開発セクターに牽引され、2036年まで年平均成長率(CAGR)3.9%という力強い成長を示すと予測されています。同国の大規模なエネルギー産業と、インフラ近代化技術への投資拡大が、保護コーティングソリューションに対する大きな需要を生み出しています。主要なコーティングメーカーやインフラ企業は、国内市場とインフラ保護の要件の両方に対応するため、鋼管コーティングに関する包括的な体制を構築しています。
- エネルギーインフラの強力な拡大と、パイプライン開発ニーズの高まりが、テキサス州やノースダコタ州、エネルギーインフラ回廊を含む主要なエネルギー地域全体で鋼管コーティングの需要を牽引しており、パイプライン事業者やインフラ開発者の双方を支援しています。
- エネルギー安全保障への関心の高まりとインフラの近代化により、競争の激しいエネルギー市場において、保護能力の向上と資産の長期維持を求める事業者間で、鋼管コーティング技術の急速な導入が進んでいます。
メキシコ:インフラ開発と産業の融合
メキシコは、エネルギー部門の近代化イニシアチブ、拡大する産業インフラ、そしてラテンアメリカ市場におけるエネルギーハブとしての戦略的地位に支えられ、年平均成長率(CAGR)3.6%で拡大しています。メキシコの産業発展とコーティング技術の進歩は、あらゆる産業分野において高度な鋼管コーティング能力を牽引しています。主要なコーティングメーカーやエネルギー企業は、拡大する国内インフラおよび地域市場の需要に対応するため、大規模な生産施設を整備しています。
- エネルギー部門の近代化と産業インフラの拡大は、メキシコ湾やエネルギー開発地域を含む主要なエネルギー地域において、パイプラインシステム、産業施設、インフラセンター全体で鋼管コーティングが採用される機会を生み出しています。
- 産業部門の成長とコーティング技術の拡大は、インフラ基準と保護効果を維持しつつ、国内および国際市場の両方にサービスを提供しようとする事業者による、先進的な保護技術の採用を支えています。
ドイツ、コーティングの革新で産業の卓越性を実証
ドイツは、同国のコーティング技術におけるリーダーシップ、インフラの革新能力、そして高性能な鋼管コーティング用途を支える精密製造の卓越性により、年平均成長率(CAGR)3.2%で市場を拡大しています。ドイツの産業的専門知識とコーティング技術の革新は、インフラ分野全体において、特殊な鋼管コーティングソリューションへの需要を牽引しています。主要なコーティングメーカーやインフラプロバイダーは、次世代の保護技術に向けた包括的なイノベーションプログラムを構築しています。
- 先進的なコーティング技術の開発とインフラ革新の要件により、競争の激しい欧州市場において、保護性能とコーティングの信頼性の向上を求める事業者やインフラ企業の間で、特殊な鋼管コーティングへの需要が生まれています。
- 強力な産業専門知識とコーティング技術におけるリーダーシップが、ノルトライン=ヴェストファーレン州やバイエルン州を含む主要なインフラ地域全域の産業施設において、先進的な鋼管コーティング技術の導入とインフラの最適化を支えています。
フランス:卓越したインフラとコーティング技術革新のリーダーシップ
フランスは、同国の卓越したインフラ、コーティング技術革新におけるリーダーシップ、および資産保護手順や精密コーティング開発を含む先駆的な産業発展イニシアチブに支えられ、年平均成長率(CAGR)3.1%で拡大しています。フランスの産業的伝統とコーティングに関する専門知識は、先進的な鋼管コーティング技術への投資を支えています。主要なインフラ事業者やコーティング技術企業は、鋼管コーティングの進歩とインフラ革新を組み込んだ包括的な産業プログラムを構築しています。
- 先進的なインフラ革新とコーティング技術の能力により、主要なインフラおよびコーティング技術地域全体において、インフラの卓越性、コーティング技術の進歩、および保護の最適化を支える高品質な鋼管コーティング製品への需要が生まれています。
- インフラへの強い注力とコーティング技術におけるリーダーシップにより、インフラ卓越クラスターやイノベーションゾーンに属する産業施設全体で、先進的な保護コーティングの導入とインフラの強化が推進されています。
英国はインフラ革新とコーティング技術開発に注力
英国は、同国のインフラ革新、コーティング技術開発の取り組み、およびインフラ・産業用途向けの先進的な保護ソリューションへの注力に牽引され、年平均成長率(CAGR)3.0%で成長しています。英国の優れたインフラ研究とコーティングへの取り組みは、先進的な鋼管コーティング技術への投資を支えています。主要なインフラ事業者やコーティング技術企業は、先進的な鋼管コーティング配合を取り入れた包括的なインフラプログラムを構築しています。
- インフラの革新とコーティング開発の要件により、主要なインフラおよびコーティング技術地域全体において、保護性能の向上、インフラの革新、およびコーティングの最適化を支える高性能鋼管コーティングへの需要が生まれています。
- 強力な研究能力とインフラに関する政策方針が、先進的な保護技術の採用とインフラの強化を推進しており、競争の激しい世界市場において、優れた保護性能とインフラ分野でのリーダーシップを支えています。
韓国:コーティング技術に注力し、インフラ分野でのリーダーシップを発揮
韓国は、インフラの近代化、コーティング技術の専門知識、そして包括的なインフラおよび産業用途向けの先進的な保護ソリューションへの強い注力に支えられ、年平均成長率(CAGR)2.9%で市場を拡大しています。韓国の高度なインフラとコーティング技術の革新への注力は、産業分野全体において洗練された鋼管コーティング能力を牽引しています。主要なインフラ事業者やコーティング技術企業は、先進的な保護技術に大規模な投資を行っています。
- 先進的なインフラ開発とコーティング技術の革新により、ソウル首都圏や産業革新特区を含む主要なインフラ地域において、インフラ用途、産業システム、保護施設全般にわたって、特殊な鋼管コーティング製品への需要が生まれています。
- 強固なインフラ産業とコーティング技術の専門知識が、優れた保護性能と卓越したインフラを必要とする次世代の用途に向けた、革新的な保護技術の導入とインフラの最適化を支えています。
日本は、専門的なインフラ用途において品質の卓越性に注力しています
日本は、同国の卓越した品質基準、専門的なインフラ能力、そして先進的なインフラおよび産業分野向けの高度な保護コーティングへの強い注力に支えられ、年平均成長率(CAGR)2.8%で拡大しています。日本の洗練された品質と優れたインフラは、高品質な鋼管コーティング製品への需要を牽引しています。主要なインフラ事業者やコーティング技術企業は、先進的なインフラ用途に向けた専門的な能力への投資を行っています。
- 先進的なインフラ処理および高品質なコーティング要件は、厳格な品質・性能基準を満たす、専門的なインフラ生産、工業製造、および保護用途全般において、高品質な鋼管コーティング製品への需要機会を生み出しています。
- 堅調なインフラ産業とコーティング分野は、専門的な鋼管コーティング技術および先進的な保護システムの採用を促進しており、これらはインフラの進歩、コーティング開発、ならびに優れた保護性能と一貫性を必要とする産業分野におけるイノベーションを支えています。
欧州市場の国別内訳
欧州の鋼管コーティング市場は、2026年の40億米ドルから2036年までに56億米ドルへと成長し、予測期間を通じて年平均成長率(CAGR)3.4%を記録すると見込まれています。ドイツは、その先進的なコーティング産業とインフラ開発能力に支えられ、2026年には26.8%の市場シェアで首位を維持すると見込まれていますが、2036年までに26.4%へとわずかに低下する見込みです。
フランスは2026年に21.7%のシェアでこれに続き、包括的なインフラ整備とコーティング技術の産業応用を原動力として、2036年までに22.0%に達すると予測されています。英国は2026年に19.2%のシェアを占めていますが、市場の多様化により、2036年までに18.8%に低下すると見込まれています。2026年時点で、イタリアは14.4%、スペインは11.3%のシェアを占めています。「その他の欧州」地域は、北欧諸国におけるインフラ開発の採用拡大や、先進的な保護技術を導入する東欧の新興産業市場を背景に、2036年までに総シェアを6.6%から7.1%へと拡大し、勢いを増すと予想されています。
日本におけるインフラサービスでは、融合型エポキシ(FBE)コーティングの用途が主流を占めています
日本市場は、産業施設、パイプラインネットワーク、インフラ運営における既存のインフラ開発へのFBEコーティング技術の高度な統合を特徴とし、成熟し、精度を重視した市場環境を示しています。日本における品質の卓越性とインフラの精密性へのこだわりは、包括的なインフラ構想や産業運営における規制要件を支える、高信頼性の鋼管コーティングソリューションへの需要を牽引しています。この市場は、PPGインダストリーズやシャーウィン・ウィリアムズといった国際的なコーティングプロバイダーと、老舗の工業企業やコーティング専門企業を含む国内のインフラ業界のリーダー企業との強固なパートナーシップの恩恵を受けており、コーティングの品質とインフラの精密性プログラムを最優先とする包括的なサービスエコシステムが構築されています。
韓国では、石油・ガスパイプライン用途がインフラサービスを牽引
韓国市場は、国際的なインフラ用途への強い存在感が特徴であり、Jotun、Hempel、Axaltaといった企業が、産業の近代化やコーティング用途に向けた包括的なシステム統合およびインフラサービス能力を通じて、支配的な地位を維持しています。韓国のインフラプロバイダーが、主要な産業拠点やパイプライン施設に展開されている国内の産業インフラや先進的なインフラシステムと統合されたカスタマイズされたソリューションをますます求めるにつれ、市場では、地域に根差したインフラ支援と迅速な展開能力への注目が高まっています。地元のコーティング企業や地域のインフラインテグレーターは、グローバルプロバイダーとの戦略的提携を通じて市場シェアを拡大しており、インフラ研修プログラムや産業専門家向けの認定サービスなどの専門サービスを提供しています。
鋼管用コーティング市場の競争環境
この市場は、老舗のコーティングメーカー、専門の保護コーティングメーカー、および多角化を進めた化学企業間の競争が特徴となっています。各社は、高性能で耐久性があり、環境にも配慮した鋼管用コーティングソリューションを提供するため、先進的なコーティング技術の開発、環境に優しいイノベーション、製品ポートフォリオの拡大、および用途特化型コーティングの開発に投資しています。コーティング配合の高度化、塗布技術の統合、および環境に配慮したコーティングシステムにおけるイノベーションは、市場での地位と競争優位性を強化する上で極めて重要です。
PPGインダストリーズは10.8%のシェアで市場をリードしており、保護用途、先進的なコーティング技術、および多様なパイプラインやインフラの流通チャネルにわたる統合された産業プラットフォームに重点を置いた、包括的な鋼管用コーティングソリューションを提供しています。同社は、先進的な保護コーティングやインフラ保護ソリューションに対する世界的な需要の高まりに対応するため、主要なサステナビリティ・イニシアチブおよびコーティング技術の向上に向けた投資を発表しています。
シャーウィン・ウィリアムズ社は、産業分野における卓越性と保護技術に重点を置いた革新的なコーティングソリューションを提供しており、一方、ヨトゥン社は、船舶および産業用途に重点を置いた専門的なコーティング製品を提供しています。ヘンペル社は、複数のインフラ分野向けの鋼管コーティング製品を含む包括的な保護ソリューションを提供しており、アクサルタ社は、保護システムと産業の最適化に重点を置いた先進的なコーティング技術を提供しています。
アクゾノーベル社は、先進的な鋼管コーティング技術を備えた環境に優しいコーティングソリューションを専門としており、RPMインターナショナル、関西ペイント、ティッキュリラ、ヘンケルといったその他の主要企業も、専門的なコーティング能力と保護コーティングの専門知識を通じて市場競争に貢献しています。
鋼管用コーティング市場 — ステークホルダーの貢献フレームワーク
鋼管用コーティングは、インフラおよび産業用途における特殊な保護コーティング分野であり、2025年の142億米ドルから2035年までに198億米ドルへと、年平均成長率(CAGR)3.6%で成長すると予測されています。これらの保護コーティング製品は、主に溶融結合エポキシ(FBE)、ポリエチレン/ポリプロピレン、および多様な用途向けの特殊な構成からなり、腐食防止、資産保護、および運用上の信頼性が不可欠な石油・ガスパイプライン、水処理システム、工業プラント、インフラ施設において、重要な保護システムとして機能しています。市場の拡大は、インフラ開発の進展、パイプライン建設の増加、エネルギー安全保障の強化、および石油・ガス、水処理、産業、インフラといった多様な分野における高度な保護ソリューションへの需要の高まりによって牽引されています。
規制当局は、どのようにしてコーティング基準とインフラの安全性を強化できるでしょうか?
- コーティング基準:石油・ガスパイプライン、水処理システム、工業プラント、インフラ施設全体で一貫した性能を確保するため、性能要件、耐久性基準、施工検証プロトコル、環境ガイドラインを含む、鋼管コーティングに関する包括的な技術仕様を策定します。
- インフラ安全の統合:先進的な保護対策の導入を奨励する規制の枠組みを策定し、製造業者に対し、品質管理システムの導入、安全検証プロトコルの活用、環境保護手順の組み込み、および鋼管コーティングの開発における測定可能な性能向上を達成することを義務付ける。
- 品質保証要件:鋼管コーティングの製造において、性能試験プロトコル、耐久性検証措置、および多様な産業用途にわたってコーティングの有効性とインフラの安全性を確保するための施工検証システムを含む、義務的な品質管理基準を実施する。
- 工業用グレードのガイドライン:重要なインフラで使用される工業用グレードの鋼管コーティングに関する専門的な規制を策定し、高い信頼性と環境保護が求められるインフラ用途に特化した、厳格な性能仕様、安全要件、および規制上の検証に対処します。
- イノベーション支援プログラム:保護効果を向上させ、インフラの安全性を高め、環境に優しいコーティングシステムやスマートインフラ手法における新たな用途を可能にする次世代コーティング技術の開発に対し、規制上の円滑化措置や研究奨励策を提供します。
業界団体は、どのようにしてコーティング基準と市場開発を推進できるでしょうか?
インフラのベストプラクティス: 石油・ガスパイプライン、水処理システム、および産業用途全般において、保護効果を最大化し、インフラの安全性を確保し、費用対効果を維持するための、鋼管コーティングの選定、施工の最適化、および性能検証手法に関する包括的な技術ガイドラインを策定します。
インフラの安全性ベンチマーキング:保護効果の評価、インフラの安全性の測定、耐久性の評価、およびコーティング施工の文書化を含む、コーティング性能に関する業界全体の指標を確立します。これにより、比較分析が可能となり、保護の最適化という目標に向けた継続的な改善を推進します。
専門研修プログラム:インフラ専門家、コーティング技術者、および産業専門家向けに、多様なインフラ用途にわたる鋼管コーティングの特性、産業用途、性能要件、および施工技術を網羅した専門的な教育イニシアチブを創設します。コーティングの標準化:性能評価、耐久性分析、施工検証、および用途別の保護指標など、鋼管コーティングの評価に向けた標準化された試験手法を開発し、客観的なコーティングの比較とインフラの検証を促進します。インフラ分野における連携: 鋼管コーティングのサプライヤー、インフラ開発事業者、研究機関、および業界団体間のパートナーシップを促進し、コーティング開発を推進するとともに、新たに生じているインフラの課題に対処し、保護コーティングの応用におけるイノベーションを加速させます。
鋼管コーティングメーカーは、いかにしてイノベーションと市場でのリーダーシップを推進できるでしょうか?
- 先進的なコーティング技術: グローバル市場において、コーティングの信頼性と規制順守を維持しつつ、保護効果を高めるための、コーティング技術の向上、耐久性の最適化、環境に配慮した開発、およびインフラの安全性向上に向けた取り組みに投資します。
- グローバルなインフラの卓越性: 地域ごとのサービスネットワーク、専門的なインフラ支援管理、信頼性の高い技術サポート体制、迅速なカスタマーサービスを構築し、世界中でコーティングの安定供給を確保し、保護品質を維持し、顧客のインフラ要件をサポートします。
特殊コーティングの開発: 耐久性の最適化、耐環境性の向上、施工の汎用性の拡大、および新興のインフラ分野に向けた用途特化型の性能特性を含む、保護特性を強化した特殊鋼管用コーティングを開発します。品質管理の統合: リアルタイムの性能モニタリング、予測的な耐久性評価、自動化された施工検証、およびデータ分析を備えたインテリジェントな品質管理システムを導入し、コーティング性能を最適化し、インフラの信頼性を確保し、施工の複雑さを軽減します。インフラ支援サービス: インフラに関するコンサルティング、技術支援、施工上のトラブルシューティング、およびコーティングに関する専門知識を提供する包括的なカスタマーサービス体制を確立し、顧客との関係を強化するとともに、インフラの円滑な導入を実現します。
エンドユーザー業界は、どのようにして保護性能とインフラの成功を最適化できるでしょうか?
- 戦略的なコーティング選定:保護要件、インフラのニーズ、規制上の制約、および運用上の考慮事項について包括的な評価を行い、鋼管コーティングの選定を最適化し、インフラの総コストと保護成果を管理しつつ、望ましい保護特性を実現します。
- インフラの最適化:性能検証、耐久性評価、および体系的な保護評価を活用した先進的な保護手法を導入し、鋼管コーティングによる保護効果を最大化し、インフラの複雑さを最小限に抑え、全体的な保護効果と資産満足度を最適化します。
- 資産保護管理: 鋼管コーティングの効果的な活用を確保し、保護効果を最大化し、産業運営全体を通じて一貫したインフラ性能を維持するための、最適化されたインフラプロトコル、保護管理手順、および性能検証を策定します。
- 品質インフラの統合: 包括的な産業目標と卓越した資産保護を支える資産計画およびインフラプロセスに、保護のベストプラクティス、インフラ安全原則、およびコーティング品質に関する考慮事項を組み込みます。
- 戦略的保護パートナーシップ: 鋼管コーティングのサプライヤーと戦略的パートナーシップを構築し、共同インフラプログラム、保護最適化イニシアチブ、および特定の産業上の課題に対処し、コーティングの商用化を加速させる共同イノベーションプロジェクトを推進します。
研究機関はどのようにしてコーティング技術の進歩を可能にできるでしょうか?
- コーティング研究プログラム: 鋼管コーティング技術、保護メカニズム、インフラの最適化、および産業用途に関する基礎的な調査を実施し、コーティングに対する理解を深め、コーティング技術と保護科学における画期的なイノベーションを可能にします。
- インフラ開発:インフラの安全性と費用対効果を維持しつつ、保護性能を向上させる、先進的なコーティング技術、耐久性向上策、インフラ強化技術を含む、斬新な保護手法を開発します。
- 産業応用におけるイノベーション:再生可能エネルギー、スマートインフラ、先端材料、インフラの革新といった分野における鋼管コーティングの新たな応用を調査し、新たな市場機会を創出し、保護の可能性を拡大します。
- 保護性能検証サービス:保護性能検証、性能試験、インフラ評価、およびコーティング評価手法を活用した高度なインフラ研究サービスを提供し、鋼管コーティングの特性やインフラへの応用について詳細な理解を可能にします。
- コーティング技術移転:ライセンス契約、スタートアップ育成プログラム、インフラ関連の出版物、共同研究プロジェクトを通じて技術の商業化を促進し、コーティング技術の革新的な導入を加速させ、産学連携を強化します。
投資家や資金提供者は、コーティング市場の成長をどのように支援できるでしょうか?
インフラ投資:増大する保護需要に対応しつつ、運用効率とインフラ性能を向上させる、鋼管コーティング製造施設の建設、生産能力の拡大、および技術アップグレードプロジェクトに資金を提供します。
コーティング技術への資金提供:現在の市場の制約を解消し、競争優位性を生み出す、先進的な保護手法、持続可能性システム、および斬新なインフラ応用を含む、画期的な鋼管コーティング技術の研究開発に資金を提供します。
インフラ開発支援:保護能力を向上させ、メーカーが長期的な市場での受容と成長を実現できるよう、コーティングのイノベーションイニシアチブ、保護性能の検証プログラム、規制の整備、およびインフラの進歩に資金を提供します。
産業市場の拡大:戦略的な買収、市場参入イニシアチブ、流通ネットワークの構築、およびインフラサービス能力の強化を支援し、地理的な拡大を加速させ、高成長の産業市場における競争力を強化します。
グローバルなインフラ開発: 発展途上国における鋼管コーティング施設に対し、資金提供および技術支援を行い、新たなコーティング供給能力を創出し、現地のインフラ開発を支援するとともに、保護コーティングソリューションのグローバル市場へのアクセスを拡大します。
鋼管コーティング市場の主要企業
- PPG Industries
- Sherwin-Williams
- Jotun
- Hempel
- Axalta
- AkzoNobel
- RPM International
- Kansai Paint
- Tikkurila
- Henkel
鋼管コーティング市場のセグメント別内訳
- コーティングの種類:
- 溶融結合エポキシ(FBE)
- ポリエチレン/ポリプロピレン
- その他
- 用途:
- 石油・ガスパイプライン
- 上水道・下水道
- 産業用
- 所有形態:
- OEM/コーティングライン
- 現場コーティング
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- 北欧諸国
- ベネルクス
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- アジア太平洋その他
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- ラテンアメリカその他
- 中東・アフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカその他
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 調査範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格資料
- 業界誌、専門誌、アナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによるインプット
- その他のデスクリサーチ情報源
- 専門家の意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが用いられる理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- ソーシャルおよびコミュニティでの交流
- 対象となったステークホルダー
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、データスチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(価値、百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(価値、百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会価値($)の分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- コーティングタイプ別、2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- コーティングタイプ別の過去市場規模(百万米ドル)分析、2021年から2025年
- コーティングタイプ別の現在および将来の市場規模(百万米ドル)分析および予測、2026年から2036年
- 融着エポキシ
- ポリエチレン/ポリプロピレン
- その他
- YからOへ、そしてYへの成長傾向分析(コーティング種別、2021年~2025年)
- コーティング種別ごとの絶対的な市場機会分析(2026年~2036年)
- 用途別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)分析:2021年から2025年
- 用途別現在および将来の市場規模(百万米ドル)分析および予測:2026年から2036年
- 石油・ガスパイプライン
- 上下水道
- 産業用
- 用途別Y対o対Y成長傾向分析:2021年から2025年
- 用途別絶対額機会分析(2026年~2036年)
- 所有形態別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 所有形態別過去市場規模(百万米ドル)分析(2021年~2025年)
- 所有形態別、2026年から2036年までの現在および将来の市場規模(価値、百万米ドル)の分析および予測
- OEM/コーティングライン
- 現場コーティング
- 所有形態別、2021年から2025年までのYからOへの成長傾向分析
- 所有形態別、2026年から2036年までの絶対的な市場機会(ドル)分析
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 地域別 2026年から2036年までの現在の市場規模(百万米ドル)の分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- コーティングタイプ別
- 用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- コーティングタイプ別
- 用途別
- 所有形態別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場規模(百万米ドル)、市場分類別予測、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- コーティングタイプ別
- 用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- コーティングタイプ別
- 用途別
- 所有形態別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- コーティングタイプ別
- 用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- コーティングタイプ別
- 用途別
- 所有形態別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- コーティング種別
- 用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- コーティング種別
- 用途別
- 所有形態別
- 主なポイント
- 東アジア市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場分類別の過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測:2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- コーティングタイプ別
- 用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- コーティングタイプ別
- 用途別
- 所有形態別
- 主なポイント
- 南アジア・太平洋地域の市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- コーティング種別
- 用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- コーティング種別
- 用途別
- 所有形態別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- コーティングタイプ別
- 用途別
- 所有形態別
- 国別
- 市場魅力度分析
- 国別
- コーティングタイプ別
- 用途別
- 所有形態別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- インド
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- コーティングタイプ別
- 用途別
- 所有形態別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- コーティング種別別
- 用途別
- 所有形態別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- コーティング種別別
- 用途別
- 所有形態別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- コーティング種別別
- 用途別
- 所有形態別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- コーティング種別別
- 用途別
- 所有形態別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- コーティングタイプ別
- 用途別
- 所有形態別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- コーティングタイプ別
- 用途別
- 所有形態別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- コーティング種別
- 用途別
- 所有形態別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- コーティング種別
- 用途別
- 所有形態別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- コーティング種別
- 用途別
- 所有形態別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- コーティングタイプ別
- 用途別
- 所有形態別
- 競合分析
- 競合の詳細分析
- PPGインダストリーズ
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- シャーウィン・ウィリアムズ
- ヨトゥン
- ヘンペル
- アクサルタ
- アクゾノーベル
- RPMインターナショナル
- 関西ペイント
- ティククリラ
- ヘンケル
- PPGインダストリーズ
- 競合の詳細分析
- 使用された前提条件および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:塗料種別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:所有形態別世界市場規模(百万米ドル)予測、2021年~2036年
- 表5:北米市場規模(百万米ドル)予測(国別)、2021年~2036年
- 表6: コーティング種別別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:所有形態別北米市場規模(百万米ドル)予測、2021年~2036年
- 表9:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表10:ラテンアメリカ市場規模(百万米ドル)のコーティング種類別予測、2021年~2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)の所有形態別予測、2021年~2036年
- 表13:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表14:西ヨーロッパ市場規模 (百万米ドル)の予測(コーティング種類別、2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の予測(所有形態別、2021年~2036年)
- 表17:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表18:東ヨーロッパの市場規模(百万米ドル)のコーティング種別予測(2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表20:東欧の市場規模(百万米ドル)の所有形態別予測(2021年~2036年)
- 表21:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東アジアの市場規模(百万米ドル)のコーティング種類別予測(2021年~2036年)
- 表23:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表24:東アジアの市場規模(百万米ドル)の所有形態別予測(2021年~2036年)
- 表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表26:南アジア・太平洋地域の市場規模(百万米ドル)予測(コーティングタイプ別、2021年~2036年)
- 表27:南アジア・太平洋地域の市場規模(百万米ドル)予測(用途別、2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)予測(所有形態別、2021年~2036年)
- 表29:中東・アフリカの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表30:中東・アフリカの市場規模(百万米ドル)の塗料種別予測、2021年~2036年
- 表31:中東・アフリカの市場規模 (百万米ドル)の予測(用途別、2021年から2036年)
- 表32:中東・アフリカ市場の市場規模(百万米ドル)の予測(所有形態別、2021年から2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年のコーティング種類別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までのコーティング種類別世界市場の前年比成長率比較
- 図5:コーティング種別による世界市場の魅力度分析
- 図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場の前年比成長率比較(2026年から2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:所有形態別世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図10:所有形態別世界市場の前年比成長率比較(2026年~2036年)
- 図11:所有形態別世界市場の魅力度分析
- 図12:地域別グローバル市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別グローバル市場の前年比成長率比較(2026年~2036年)
- 図14:地域別グローバル市場の魅力度分析
- 図15:北米市場の追加収益機会(2026年~2036年)
- 図16:ラテンアメリカ市場の追加ドル機会(2026年から2036年)
- 図17:西ヨーロッパ市場の追加ドル機会(2026年から2036年)
- 図18:東ヨーロッパ市場の追加ドル機会(2026年から2036年)
- 図19:東アジア市場の追加ドル機会(2026年から2036年)
- 図20:南アジア・太平洋市場における追加収益機会(ドル)、2026年から2036年
- 図21:中東・アフリカ市場における追加収益機会(ドル)、2026年から2036年
- 図22:北米市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場におけるコーティング種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場におけるコーティング種類別の前年比成長率比較(2026年から2036年)
- 図25:北米市場におけるコーティング種別ごとの魅力度分析
- 図26:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における用途別の前年比成長率比較(2026年~2036年)
- 図28:用途別北米市場の魅力度分析
- 図29:所有形態別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:所有形態別北米市場の前年比成長率比較(2026年~2036年)
- 図31:所有形態別北米市場の魅力度分析
- 図32:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:コーティング種類別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図34:コーティング種類別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
- 図35:ラテンアメリカ市場の魅力度分析(コーティング種別)
- 図36:ラテンアメリカ市場の価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図37:ラテンアメリカ市場の前年比成長率比較(用途別、2026年から2036年)
- 図38:用途別ラテンアメリカ市場の魅力度分析
- 図39:所有形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図40:所有形態別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:所有形態別ラテンアメリカ市場の魅力度分析
- 図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場におけるコーティング種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場におけるコーティング種類別前年比成長率の比較(2026年から2036年)
- 図45:西ヨーロッパ市場の魅力度分析(コーティング種別)
- 図46:西ヨーロッパ市場の価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図47:西ヨーロッパ市場の前年比成長率比較(用途別、2026年から2036年)
- 図48:用途別 西ヨーロッパ市場の魅力度分析
- 図49:所有形態別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図50:所有形態別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図51:所有形態別 西ヨーロッパ市場の魅力度分析
- 図52:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場におけるコーティング種別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場におけるコーティング種別ごとの前年比成長率比較(2026年~2036年)
- 図55:東ヨーロッパ市場におけるコーティング種別ごとの市場魅力度分析
- 図56:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図57:東欧市場における用途別前年比成長率の比較(2026年~2036年)
- 図58:用途別 東欧市場の魅力度分析
- 図59:所有形態別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図60:所有形態別 東欧市場の前年比成長率比較(2026年~2036年)
- 図61:所有形態別 東欧市場の魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場におけるコーティング種別市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場におけるコーティング種別前年比成長率の比較(2026年~2036年)
- 図65:東アジア市場におけるコーティング種別ごとの市場魅力度分析
- 図66:東アジア市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場における用途別の前年比成長率比較(2026年から2036年)
- 図68:用途別東アジア市場の魅力度分析
- 図69:所有形態別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図70:所有形態別東アジア市場の前年比成長率比較(2026年~2036年)
- 図71:所有形態別東アジア市場の魅力度分析
- 図72:南アジアおよび太平洋地域の市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図73:南アジアおよび太平洋地域の市場におけるコーティングタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジアおよび太平洋地域の市場におけるコーティングタイプ別前年比成長率の比較(2026年から2036年)
- 図75:南アジア・太平洋地域の市場魅力度分析(コーティング種別)
- 図76:南アジア・太平洋地域の市場シェアおよびBPS分析(用途別、2026年および2036年)
- 図77:南アジア・太平洋地域の市場前年比成長率比較(用途別、2026年から2036年)
- 図78:用途別南アジア・太平洋市場の魅力度分析
- 図79:所有形態別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図80:所有形態別南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図81:所有形態別南アジア・太平洋市場の魅力度分析
- 図82:中東・アフリカ市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場のコーティング種類別市場シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場におけるコーティング種別ごとの前年比成長率比較(2026年~2036年)
- 図85:中東・アフリカ市場におけるコーティング種別ごとの市場魅力度分析
- 図86:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図88:中東・アフリカ市場における用途別の市場魅力度分析
- 図89:中東・アフリカ市場における所有形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における所有形態別の前年比成長率比較(2026年~2036年)
- 図91:中東・アフリカ市場における所有形態別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









