主な市場動向と洞察
- 用途別:2025年には、一般外科が28.7%という最大の売上シェアを占めました。
- 構成部品別:2025年には、外科用ロボット用アクセサリーが53.6%という最大の市場シェアを占めました。
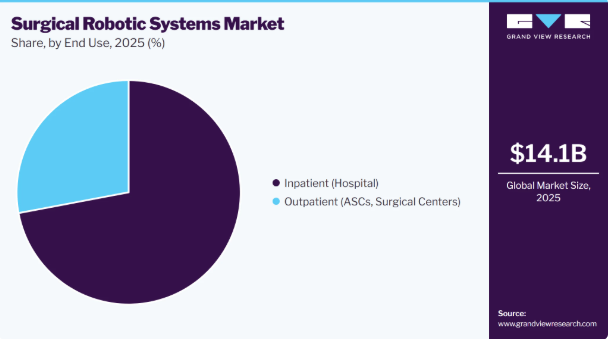
- 最終用途別:2025年には、入院患者セグメントが72.0%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア47.0%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
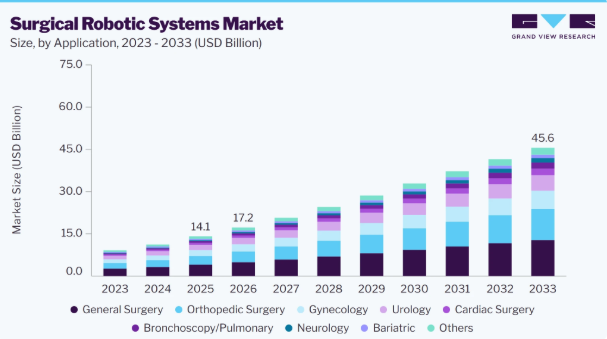
- 2025年の市場規模:141億米ドル
- 2026年の推定市場規模:172億米ドル
- 2033年までの予測市場規模:456億米ドル
- CAGR(2026年~2033年):14.9%
市場の動向
成長要因 – 低侵襲手術および臨床的精度への需要の高まり
低侵襲手術への志向の高まりにより、一般外科、泌尿器科、婦人科、整形外科、心臓外科などの各専門分野において、手術用ロボットシステムの導入が進んでいます。ロボット支援プラットフォームは、精度の向上、視認性の向上、器具制御性の向上、および手術による外傷の軽減を実現し、より良い臨床成果と患者の早期回復を支えています。
Intuitive Surgical社によると、「da Vinci 5」プラットフォームは導入初期から高い支持を得ており、2025年末までに米国、韓国、日本、欧州で1,200台以上が導入され、同システムを用いた手術件数は27万件を超えました。これは、低侵襲手術における精度、可視性、制御性を向上させる次世代ロボットプラットフォームへの需要が高まっていることを反映しています。
さらに、2024年3月、インテュイティブ・サージカル社は、「フォース・フィードバック」技術を搭載した第5世代システムである「da Vinci 5」について、FDAの510(k)認可を取得しました。この革新的な技術により、外科医はロボット手術中に組織の抵抗を物理的に感じ取ることが可能となり、従来のロボットプラットフォームでは得られなかったレベルの感覚的精度が実現されました。さらに、2026年1月には、FDAが「da Vinci 5」の承認範囲を拡大し、僧帽弁修復術などの複雑な心臓手術も対象に含めました。こうした進歩は、繊細な解剖学的構造において良好な臨床成果を達成するためにロボットの安定性が不可欠となる、高精度を要する医療専門分野への市場シフトを示しています。
人工知能、機械学習、および画像診断技術の進歩は、医療用ロボットの機能を大幅に向上させています。AIを搭載したシステムは、大量のデータをリアルタイムで処理することができ、臨床的な意思決定を支援し、処置の精度を向上させます。外科用ロボット分野では、これには画像誘導ナビゲーション、予測分析、および術中支援などが含まれます。製薬業界やクリーンルーム環境において、AI駆動のロボティクスは、異常検出、プロセスの最適化、および予知保全を可能にしています。例えば、2026年4月、UCサンディエゴ・ヘルスは、AI、3D画像、患者固有のインプラント、ナビゲーション、およびロボットによるスクリュー挿入を統合した新しいプラットフォームを用いて、西海岸で初めてとなるAIロボット脊椎手術を実施しました。
最近の動向は以下の通りです:
• 2026年4月、SquareMind社は、Sonder Capitalをリード投資家とする1,800万米ドルの資金調達を行い、AI駆動型ロボットによる全身皮膚画像診断プラットフォーム「Swan」を米国および欧州で展開しました。この非接触型ロボットは、数分で標準化された皮膚鏡画像を撮影し、AI病変追跡ソフトウェアと連携することで、増加する患者数に対応する皮膚科医を支援します。
• 2026年4月、香港中文大学(CUHK)は、香港のITC RAISe+スキームの第3回資金調達ラウンドにおいて、逆行性腎内手術用のAI搭載ロボット開発に向けた資金を確保しました。
• 2026年1月、Serve Robotics社はDiligent Robotics社を買収し、自律プラットフォームを医療分野へ拡大しました。これにより、臨床ワークフローの効率化や患者支援の向上を目的とした「Moxi」などのAI搭載病院用アシスタントロボットの導入が可能となります。
• 2025年10月、Horizon Surgical Systems社は、Polarisプラットフォームを用いて10名の患者に対するロボット支援白内障手術を完了しました。このシステムは、マイクロロボティクスとAIを統合し、眼科手術における精度、一貫性、効率性を向上させています。
制約要因 – 製品リコール
機会 – 外来手術センターおよび外来診療におけるロボット手術の拡大
市場の集中度と特徴
外科用ロボットシステム市場は、人工知能(AI)、ロボットナビゲーション、コンピュータビジョン、ハプティックフィードバック、およびデジタル手術プラットフォームの進歩に牽引され、高いイノベーション度を示しています。メーカー各社は、AIを活用した術前計画、術中画像診断、データ分析を統合し、手術の精度、ワークフローの効率、および臨床成果の向上を図っています。例えば、2025年10月、ジョンソン・エンド・ジョンソン・メドテックは、泌尿器科向け「MONARCHプラットフォーム」にAI駆動型シミュレーションを統合したことを発表しました。これにより、手術前に臨床チームがロボットシステムの設定を行うのを支援する、仮想手術室のシミュレーションが可能になります。
「AI駆動型シミュレーションにより、物理法則に則り、現実世界をシミュレートできる高忠実度のデジタルツインを作成でき、最終的には物理的なAI機能を実現することができます。新たなロボット技術を投入し、イノベーションのパイプラインを加速し続ける中で、これらのシミュレーションは、患者様の治療成果を向上させるという当社の使命を支える、差別化された技術開発を強化する可能性を秘めています。」――ネダ・ツヴィエティッチ、ジョンソン・エンド・ジョンソン メドテック部門 シニアバイスプレジデント、ロボット工学・デジタル研究開発グローバル責任者
メーカー各社がロボット技術のポートフォリオを強化し、臨床応用を拡大し、イノベーションを加速させようとしていることから、業界では適度なレベルの合併・買収活動が見られます。各社は、統合された外科手術エコシステムを強化するため、ロボットナビゲーション、画像診断、人工知能、およびデジタル手術ソフトウェアを専門とする開発企業を買収しています。
本レポートの詳細については、無料サンプルレポートをダウンロード
外科用ロボットシステムは、市販化前に厳格な医療機器規制および臨床安全要件に準拠しなければならないため、規制の影響は大きいものです。米国食品医薬品局(FDA)、医療機器規則(EU MDR 2017/745)に基づく欧州委員会、英国医薬品・医療製品規制庁(MHRA)、 カナダ保健省、および日本の医薬品医療機器総合機構(PMDA)を含む規制当局は、上市前の包括的な評価、臨床的妥当性確認、ソフトウェア検証、サイバーセキュリティ評価、品質管理システムの適合性、ならびに市販後調査を義務付けています。これらの規制要件は、医療機器の安全性、有効性、および長期的な性能を保証する一方で、開発コストの増加や製品承認までの期間の長期化をもたらしています。
メーカー各社が、一般外科、整形外科、脊椎外科、気管支鏡検査、胸部外科、泌尿器科など、複数の外科専門分野にわたりロボットプラットフォームを拡大していることから、市場では製品の拡充が著しく進んでいます。また、各社は次世代ロボットシステム、高度な手術器具、使い捨てアクセサリー、AI搭載ソフトウェアモジュールを通じて、製品ポートフォリオの拡充を図っています。
アナリストの見解
外科用ロボットシステム市場は、単体のプレミアムプラットフォームから、ロボット技術、AIを活用したナビゲーション、画像診断、手術器具、ソフトウェア、ライフサイクルサービスを組み合わせた統合エコシステムへと進化しています。この成長は、低侵襲手術への需要の高まり、手術件数の増加、より幅広い専門分野での導入、および病院や外来手術センターにおける利用拡大によって牽引されています。現在、医療機関は、ハードウェアのみではなく、臨床成果、手術の効率性、費用対効果、相互運用性、外科医のトレーニング、およびサービスサポートに基づいてシステムを評価しており、これにより、モジュール式でコンパクトかつ費用対効果の高いソリューションを提供する既存企業と新興企業の双方に機会が生まれています。確固たる臨床的エビデンス、デジタル統合、消耗品やサービスによる継続的な収益、そして拡張性の高い外科医教育プログラムを有する企業が、将来の成長を捉える上で最も有利な立場にあります。
構成要素に関する洞察
外科用ロボットアクセサリーセグメントは、ロボット支援手術で使用されるロボット用器具、消耗品、ステープラー、血管シーラー、はさみ、および画像診断用アクセサリーに対する継続的な需要に牽引され、2025年には53.6%という最大のシェアを占め、外科用ロボットシステム市場をリードしました。泌尿器科、婦人科、胸部外科、および一般外科における手術件数の増加が、引き続きこのセグメントの成長を支えています。例えば、2025年7月、インテュイティブ・サージカル社は、da Vinciシステム用「Vessel Sealer Curved」器具について米国FDAの承認を取得しました。これにより、手術の精度向上とロボット支援手術のさらなる普及が後押しされることになります。
外科用ロボットサービスセグメントは、予測期間中に最も急速な成長を記録すると見込まれています。この成長は、病院や外来手術センターにおける外科用ロボットの導入台数の拡大、および設置、保守、ソフトウェアのアップグレード、技術サポート、外科医のトレーニングに対する需要の増加によって牽引されています。定期的なメンテナンスは、システムの性能維持、ダウンタイムの削減、および規制順守の支援に役立ちます。
用途別の分析
2025年には、大腸・胃腸・肝胆道およびヘルニア手術における高い手術件数に牽引され、一般外科セグメントが外科用ロボットシステム業界で最大のシェア(28.7%)を占めました。ロボット支援システムは、3D視覚化の向上、操作性の向上、および手術精度の向上をもたらし、治療成果の向上、入院期間の短縮、および回復の促進を支援します。
脳神経外科分野は、低侵襲な脳および脊椎手術への需要の高まりに支えられ、予測期間中に最も急速な成長を記録すると見込まれています。AIを活用したナビゲーション、リアルタイム画像診断、およびロボット支援マイクロサージャリーの進歩により、手術の精度が向上し、複雑な神経外科領域での導入が拡大しています。例えば、2026年5月には、MMI社の「Symani Surgical System」が、FDA承認のREMIND臨床試験において、アルツハイマー病患者の治療に初めて使用されました。これは、脳神経外科におけるロボット支援精密システムの役割が拡大していることを示しています。
エンドユーザーに関する洞察
2025年には、医療機関が医療処置の向上を図るため、ロボット技術や高度なロボット手術器具、付属品をますます導入していることから、入院患者向けセグメントが市場を支配し、売上高シェアは72.0%を占めました。これらの高度なロボットは、精度の高さ、低侵襲技術、そして患者の転帰改善をもたらします。2025年1月、プラシャント・ホスピタルズは「ロボット外科研究所」を開設し、低侵襲手術用に設計された医療用ロボットシステムを導入しました。精度と患者の安全性を高めるように設計された機能に加え、様々な専門分野での適用可能性を兼ね備えたこの革新的な技術は、手術のあり方を一変させると期待されています。
本レポートの詳細については、無料サンプルレポートをダウンロード
外来セグメントは、予測期間において最も高いCAGRで成長すると見込まれています。これらの施設では、患者様に低侵襲かつ高精度な手術を提供しており、その結果、回復期間の短縮や医療費の削減につながっています。外来でのロボット手術への傾向が高まっていることは、従来の病院環境の外で、アクセスしやすく、効率的で、患者中心の医療ソリューションを提供するという業界の取り組みを後押ししています。
地域別インサイト
北米は2025年に47.0%という最大の売上シェアを占め、外科用ロボットシステム市場を牽引しました。手術件数の多さ、高齢人口の増加、および慢性疾患の負担の大きさが、北米の医療・ヘルスケアロボット市場を牽引する主な要因となっています。米国では、整形外科、神経外科、循環器外科、腫瘍外科などの介入手術が数多く行われており、ロボット支援システムにより精度が向上し、合併症が減少しています。
さらに、カナダの公的医療制度では、待機時間の短縮と治療成果の向上を図るため、低侵襲手術プログラムが拡大しており、これが外科用ロボットの導入を後押ししています。メキシコでは、民間医療への投資の増加や医療ツーリズムにより、三次医療機関における先進的な外科技術の導入が加速しています。
本レポートの詳細については、無料サンプルレポートをダウンロード
米国の外科用ロボットシステム市場の動向
米国の外科用ロボットシステム業界は、予測期間中に大幅な成長が見込まれています。手術件数の多さ、有利な保険償還制度、そして低侵襲手術に対する臨床現場での強い支持が、米国における外科用ロボットの導入を後押ししています。例えば、2026年3月、ゴールデン・バレー・メモリアル・ヘルスケアは、THINK Surgical社のTMINI小型ロボットシステムとStryker社のTriathlon Kneeインプラントを用いて、世界初の膝関節置換術を完了しました。同様に、2026年3月には、ノヴァント・ヘルスが傘下のハート&バスキュラー・インスティテュートを通じて、ロボット支援による僧帽弁修復プログラムを開始しました。これにより、カロライナ両州の専門医療センターにおいて低侵襲心臓手術へのアクセスが拡大し、高度なロボット技術による精度を通じて患者の治療成績が向上しました。
「このプログラムは、ノヴァント・ヘルスおよびカロライナ地域全体の患者様にとって、大きな前進となります。ロボット支援による僧帽弁修復術は、最先端の低侵襲心臓医療を提供する当院の能力を強化するものです。これは、複雑な心臓手術の拠点としての当院の地位を確固たるものにし、患者様の利益につながるイノベーションへの継続的な投資を反映したものです。」―ハワード・L・ハロニアン医学博士(FACC)、ノヴァント・ヘルス・ハート&バスキュラー・インスティテュート 主任医師
欧州の外科用ロボットシステム市場の動向
欧州の外科用ロボットシステム業界は、手術の精度、効率、および患者の転帰を改善するために、計画、ナビゲーション、およびロボットによる実行を組み合わせたAI統合型手術プラットフォームの採用拡大に牽引され、急速に成長しています。この成長は、多様な医療システム全体において、先進的なロボットシステムの標準化された承認と安全な導入を保証する、EU医療機器規則(EU MDR)の枠組みによってさらに後押しされています。
英国の外科用ロボットシステム市場は、予測期間中に成長すると見込まれています。国民保健サービス(NHS)全体でのロボットシステムの急速な普及、および病院での導入と手術件数の著しい増加が、手術の精度、効率、および臨床転帰を向上させることで、市場の成長を牽引しています。2026年3月、『Surgical Endoscopy』誌に掲載された研究によると、英国国民保健サービス(NHS)全体におけるロボット支援手術システムの導入率は、2014年のトラスト(医療機構)の20%から2024年には67%に増加し、手術件数も3,622件から36,209件へと増加しました。この力強い成長軌道は、臨床現場での受容度が高まっていることを示しており、英国の各外科専門分野におけるロボット技術の導入がさらに加速すると予想されます。
2025年、ドイツの外科用ロボットシステム市場は欧州で最大のシェアを占めました。AIを活用した外科手術意思決定支援技術への投資拡大が、ドイツにおける医療用ロボットの進歩を加速させています。例えば、2025年5月、Medical Decision Alliance社は、手術中に専門家の指導に基づくリアルタイムの支援を提供するAI搭載システムの開発に向け、330万ユーロ(356万米ドル)のシード資金を調達しました。こうした革新により、ロボットプラットフォームの知能と臨床能力が向上し、意思決定、精度、および治療成果の改善が可能となります。この傾向は、投資家の信頼が高まっていることを反映しており、AIと外科用ロボットの統合を推進し、ドイツにおける次世代のスマート手術環境を支えると予想されます。
アジア太平洋地域の外科用ロボットシステム市場の動向
アジア太平洋地域の外科用ロボットシステム業界は、予測期間中に最も高いCAGRで成長すると予想されています。アジア太平洋地域の新興医療システムにおけるAI統合型手術用ロボットの導入拡大は、手術の精度向上、コスト削減、および整形外科や一般外科における高度な手術へのアクセス拡大を通じて、市場の成長を牽引しています。2025年4月、Vinmec Healthcare Systemはベトナムでロボット支援型人工膝関節置換システムを導入しました。これにより、精度の向上と患者の早期回復を実現しつつ、費用対効果の高い関節置換手術が可能となり、より高精度な手術を実現するロボットの成長をさらに後押ししています。
日本の外科用ロボットシステム市場では、主要企業が発売する技術的に先進的な製品が市場の成長を牽引しています。AIの融合により、リアルタイムのインテリジェントな意思決定を通じて、適応性、精度、自動化効率の向上が可能となり、次世代ロボットシステムの進化が加速しています。2026年3月、ファナックはNVIDIAとの提携を発表し、NVIDIA Jetson、Omniverse、Isaac Simプラットフォームを活用した「フィジカルAI」対応ロボットシステムの開発を進めています。これにより、メーカーはデジタルツインを通じて知能ロボットのトレーニング、シミュレーション、導入が可能となり、自動化の柔軟性、生産効率、および運用上の拡張性が大幅に向上します。
2025年、中国の外科用ロボットシステム市場は売上高シェアで最大を占めました。AIを駆動源とする多専門分野対応の外科用ロボットプラットフォームの開発が進むにつれ、統合された学際的な手術機能を実現し、遠隔手術や精密支援手術の応用範囲を拡大することで、世界の医療用ロボット市場におけるイノベーションと競争が加速しています。2025年12月、Tuodao Medical Technologiesは中国で外科用ロボットプラットフォームを立ち上げ、整形外科、泌尿器科、婦人科、一般外科、呼吸器内科、画像診断など、複数の専門分野を対象としたAIおよびデータ駆動型のロボットシステムを開発しました。また、統合型遠隔インテリジェント医療センターの建設や、主要医療機関との提携を通じたグローバル展開の計画も発表しました。
ラテンアメリカの外科用ロボットシステム市場の動向
ラテンアメリカの外科用ロボットシステム業界は、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。医療インフラへの投資の増加と病院システムの段階的な近代化が、ラテンアメリカにおける主要な推進要因となっています。ブラジルやアルゼンチンなどの国々では、臨床成果を向上させるため、民間医療ネットワークの拡大や手術能力の向上に取り組んでいます。精度の向上や医療ツーリズムの誘致を目指す大都市の病院では、手術用ロボットの導入が進んでいます。さらに、高度な医療処置への需要の高まりや、医療サービスへのアクセス改善も、市場の成長を後押ししています。
中東・アフリカにおける手術用ロボットシステム市場の動向
中東・アフリカの外科用ロボットシステム業界は、予測期間中に大幅な年平均成長率(CAGR)で成長すると見込まれています。医療インフラの近代化に向けた政府による強力な取り組みが、中東・アフリカ地域における主要な推進要因となっています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカなどの国々は、広範な医療変革プログラムの一環として、先進的な医療技術に多額の投資を行っています。主要病院では、臨床能力を強化し、地域における卓越した医療拠点としての地位を確立するために、外科用ロボットが導入されています。
主要な外科用ロボットシステム企業の動向
外科用ロボットシステム市場で事業を展開する主要企業は、市場での存在感を強化し、製品やサービスの提供範囲を拡大するために、さまざまな取り組みを行っています。新製品の発売や提携といった戦略が、市場の成長を推進する上で重要な役割を果たしています。
主要な外科用ロボットシステム企業:
本調査では、外科用ロボットシステム市場について、以下の主要企業を分析対象としています。
- メドトロニック
- インテュイティブ・サージカル
- マイクロポート・サイエンティフィック
- SSイノベーションズ
- ストライカー
- ジョンソン・エンド・ジョンソン
- アセンサス・サージカルUS社 | カール・ストルツ傘下
- ディスタルモーション
- CMRサージカル
- ムーン・サージカル
- メディカロイド
- ロノヴォ・サージカル
- コーナーストーン・ロボティクス
最近の動向
- 2026年9月、エノビス社はeCential Robotics社を1億5,500万ユーロ(1億8,000万米ドル)で買収する拘束力のある提案を締結しました。これにより、同社のASTRA基盤技術プラットフォームにロボット自動化機能を強化し、当初は膝の手術、その後肩の手術をターゲットとした次世代整形外科用手術ロボットの開発を支援することになります。
- 2026年7月、ジョンソン・エンド・ジョンソンは、OTTAVAロボット手術システムについて米国FDAのデ・ノボ承認を取得しました。これは、手術台に統合された軟部組織用ロボットシステムであり、胃バイパス術、胃切除術、胆嚢摘出術、脾臓摘出術、スリーブ胃切除術、虫垂切除術など、複数の一般外科手術に適応されています。
- 2026年4月、シュタウブリ・ロボティクス社は、外科および臨床用途向けに設計された高精度6軸システム「TX2-60L MedX Ready」医療用ロボットを発売しました。本システムは、安全性と信頼性が向上しており、高度な医療機器との統合に向けた直感的な手動ガイダンス機能を備えています。
- 2026年4月、SS Innovations社は、SMRSC 2026において、SSi Vimana AeroドローンシステムやSSi Avtaraヒューマノイドプラットフォームを含む次世代手術用ロボット技術を発表し、遠隔手術、戦場医療、および移動型ロボット手術環境における進歩を強調しました。
「イノベーションは私たちのDNAに刻まれています。先進的かつコスト効率に優れた『SSi Mantra』手術用ロボットシステムや遠隔手術機能の継続的な改善にとどまらず、支援を必要とするより幅広い患者層の医療を意味ある形で向上させる新たな手術用ロボット技術の開拓にも努めております。当社にとって過去最大規模のカンファレンスとなったSMRSC 2026は、この重要なテーマを成功裏に浮き彫りにしました。」
– SS Innovations 取締役会会長兼最高経営責任者(CEO)、スディール・スリヴァスタヴァ博士
- 2026年2月、ストライカー社は人工膝関節全置換術向けのハンドヘルド型ロボットシステム「Mako RPS」を発表しました。これにより、同社のMakoロボット製品群が拡充され、SmartRoboticsプラットフォームと統合された直感的なロボット誘導式電動ツールを通じて、手術の精度がさらに向上しました。
- 2026年2月、メドトロニックは、脊椎手術向けにAIベースの計画策定、リアルタイムナビゲーション、ロボット支援を統合したプラットフォームである「ステルスAXiS」手術システムについて、FDAの510(k)認可を取得しました。
「脊椎手術における最大の課題の一つは、術中に脊椎がどのように動くかを理解し、それに対応することでした。『Stealth AXiS』システムは、その動きを外科医にリアルタイムで可視化してくれるため、ワークフローを中断することなく、より一貫して手術計画を達成できるよう支援してくれます。私にとって、これはまさに画期的な技術です。」
- 2025年9月、シーメンス・ヘルスインアーズとストライカーは、脳卒中や動脈瘤の治療を含む包括的な神経血管手術向けの、業界初となるロボットシステムを開発するための戦略的提携を発表しました。シーメンスのロボット工学および画像診断に関する専門知識と、ストライカーの神経血管用医療機器を組み合わせることで、予定手術および緊急手術における精度、ワークフローの効率、そして患者の転帰の向上を目指しています。
世界の外科用ロボットシステム市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高および販売数量の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の外科用ロボットシステム市場レポートを、構成部品、用途、最終用途、および地域に基づいてセグメント化しています:
- コンポーネント別見通し(売上高、百万米ドル、2021年~2033年)
- 外科用ロボット
- 外科用ロボット用アクセサリー
- 外科用ロボットサービス
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 一般外科
- 婦人科
- 泌尿器科
- 整形外科
- 股関節
- 膝
- 脊椎
- その他
- 脳神経外科
- 心臓外科
- 肥満外科
- 気管支鏡検査/呼吸器
- その他
- エンドユース別見通し(売上高、百万米ドル、2021年~2033年)
- 入院患者
- 外来患者
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの範囲
1.1.2. 地域別範囲
1.1.3. 推計および予測期間
1.2. 調査方法
1.3. 情報の収集
1.3.1. 購入したデータベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場モデルの構築と検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.1. 1. アプローチ1:商品フロー・アプローチ
1.7. 調査の前提条件
1.8. 二次情報源一覧
1.9. 一次情報源一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. コンポーネント別見通し
2.2.2. 用途別見通し
2.2.3. 最終用途の見通し
2.2.4. 地域別見通し
2.3. 競合に関する洞察
第3章 外科用ロボットシステム市場の変数、動向および範囲 – 業界見通し
3.1. 外科用ロボットシステム市場における製品の承認状況
3.2. 外科用ロボットシステム市場の規制状況
3.3. 市場の動向
3.3. 1. 市場推進要因の分析
3.3.1.1. 低侵襲ロボット整形外科手術に対する需要の高まりと社会的受容
3.3.1.2. ロボット手術における技術の進歩
3.3.1.3. 高齢人口の増加と筋骨格系疾患の負担の増大
3.3.1.4. 医療費の増加および先進技術への病院投資の拡大
3.3.2. 市場の制約要因分析
3.3.2.1. 手術用ロボットの高コスト
3.3.2.2. ロボット手術装置に関する安全上の懸念
3.3.3. 市場機会の分析
3.3.4. 市場の課題の分析
3.4. 手術用ロボット:市場分析ツール
3.4.1. 業界分析 – ポーターの5つの力分析
3.4.2. PESTLE分析
3.5. 外科用ロボットシステム市場における新たなトレンド
3.6. 外科用ロボットシステム市場の価格分析
第4章 外科用ロボットシステム市場のセグメント分析(構成部品別、2021年~2033年)(百万米ドル)
4.1. 定義と範囲
4.2. 構成部品別市場シェア分析(2025年および2033年)
4.3. セグメント・ダッシュボード
4.4. 世界の外科用ロボットシステム市場:構成部品の動向分析
4.5. 外科用ロボット
4.5.1. 外科用ロボット市場の売上高推計および予測(金額ベース)、2021年~2033年(百万米ドル)
4.6. 外科用ロボット用アクセサリー
4.6.1. 外科用ロボット用アクセサリー市場の売上高推計および予測(金額ベース)、2021年~2033年(百万米ドル)
4.7. 手術用ロボットサービス
4.7.1. 手術用ロボットサービスの市場収益推定値および予測(金額ベース、2021年~2033年)(百万米ドル)
第5章. 手術用ロボットシステム市場のセグメント分析(用途別、2021年~2033年) (百万米ドル)、施術件数(実施された手術件数、千件)、台数別 2021年~2033年(導入台数、千台)
5.1. 定義と範囲
5.2. 用途別市場シェア分析、2025年および2033年
5.3. セグメント・ダッシュボード
5.4. 世界の外科用ロボットシステム市場:用途別動向分析
5.5. 一般外科
5.5.1. 一般外科市場の収益推定値および予測(金額ベース、2021年~2033年)(百万米ドル)
5.5.2. 一般外科市場(台数ベース、2021年~2033年)(導入システム数、千台)
5.5. 3. 一般外科市場:手術件数別 2021年~2033年(実施手術数、千件)
5.6. 整形外科
5.6.1. 整形外科市場:売上高の推計および予測(金額ベース、2021年~2033年)(百万米ドル)
5.6.2. 整形外科市場:設置台数別(2021年~2033年)(設置システム数、千台)
5.6.3. 整形外科手術市場:施術件数別 2021年~2033年(実施手術件数、000)
5.6.4. 股関節
5.6.4.1. 股関節市場:売上高の推計および予測(金額ベース、2021年~2033年)(百万米ドル)
5.6.4.2. 2021年~2033年の股関節市場:ユニット数別(導入システム数、000)
5.6.4.3. 2021年~2033年の股関節市場:手術件数別(実施手術件数、000)
5.6.5. 膝
5.6.5.1.
2021年~2033年の膝関節市場における売上高の推定および予測(金額ベース) (百万米ドル)
5.6.5.2. 2021年~2033年の膝関節市場の単位数量別分析(導入システム数、000)
5.6.5.3. 2021年~2033年の膝関節市場の手術件数別分析(実施手術数、000)
5.6.6. 脊椎
5.6.6.1. 脊椎市場の売上高推計および予測(金額ベース、2021年~2033年)(百万米ドル)
5.6. 6.2. 脊椎市場:2021年~2033年の単位数量別(導入システム数、000)
5.6.6.3. 脊椎市場:2021年~2033年の施術件数別(実施手術件数、000)
5.6.7. その他
5.6.7.1. その他市場の収益推定および予測、金額別 2021年~2033年(百万米ドル)
5.6.7.2. その他市場:2021年~2033年の台数別(導入システム数、000)
5.6.7.3. その他市場:2021年~2033年の施術件数別(実施手術件数、000)
5.7. 泌尿器科
5.7.1. 泌尿器科市場の収益推定および予測(金額ベース、2021年~2033年)(百万米ドル)
5.7.2. 泌尿器科市場:ユニット販売数量別(2021年~2033年)(導入システム数、千台)
5.7.3. 泌尿器科市場:施術件数別 2021年~2033年(実施手術件数、000件)
5.8. 婦人科
5.8.1. 婦人科市場の収益推計および予測:金額ベース 2021年~2033年(百万米ドル)
5.8.2. 婦人科市場:2021年~2033年の導入台数(千台)
5.8.3. 婦人科市場:2021年~2033年の手術件数(千件)
5.9. 脳神経外科
5.9.1. 脳神経外科市場の売上高推計および予測(金額ベース、2021年~2033年)(百万米ドル)
5.9.2. 脳神経外科市場(台数ベース、2021年~2033年)(導入システム数、千台)
5.9.3. 2021年~2033年の脳神経外科市場(手術件数、千件)
5.10. 心臓外科
5.10.1. 2021年~2033年の心臓外科市場収益の推計および予測(金額ベース、百万米ドル)
5.10. 2. 心臓外科市場、2021年~2033年の単位数別(導入システム数、000)
5.10.3. 心臓外科・整形外科市場、2021年~2033年の手術件数別(実施手術件数、000
5.11. 肥満治療
5.11.1. 肥満治療市場の売上高推計および予測、金額別 2021年~2033年(百万米ドル)
5.11.2. 肥満治療市場、販売台数別 2021年~2033年(導入システム数、千台)
5.11.3. 肥満治療市場:施術件数別 2021年~2033年(実施手術件数、000件
5.12. 気管支鏡検査/呼吸器
5.12.1. 気管支鏡検査/呼吸器市場の収益推計および予測(金額ベース、2021年~2033年)(百万米ドル)
5.12.2. 気管支鏡・呼吸器市場:2021年~2033年の単位数別(導入システム数、000)
5.12.3. 気管支鏡・呼吸器市場:2021年~2033年の施術件数別(実施手術件数、000)
5.13. その他
5.13.1. その他市場の売上高推計および予測(金額ベース)、2021年~2033年(百万米ドル)
5.13.2. その他市場(台数ベース)、2021年~2033年 (導入台数、千台)
5.13.3. その他市場の施術件数別分析 2021年~2033年(実施手術件数、千件)
第6章:外科用ロボットシステム市場のセグメント分析(最終用途別、2021年~2033年、単位:百万米ドル)
6.1. 定義と範囲
6.2. 最終用途別市場シェア分析(2025年および2033年)
6.3. セグメント・ダッシュボード
6.4. 世界の外科用ロボットシステム市場:用途別動向分析
6.5. 入院患者
6.5.1. 入院患者市場の収益推計および予測、2021年~2033年(百万米ドル)
6.6. 外来患者
6.6.1. 外来患者市場の収益推計および予測、2021年~2033年(百万米ドル)
第7章. 地域別外科用ロボットシステム市場セグメント分析、2021年~2033年(百万米ドル)
7.1.
地域別市場シェア分析、2025年および2033年
7.2. 地域別市場ダッシュボード
7.3. 地域別市場の概要
7.4. 地域別外科用ロボットシステム市場シェア、2025年および2033年
7.5. 北米
7.5.1. 北米外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.5.2. 北米外科用ロボットシステム市場、数量別 2021年~2033年(導入台数、千台)
7.5.3. 北米外科用ロボットシステム市場、手術件数別 2021年~2033年(千件)
7.5.4. 米国
7.5.4. 1. 主要国の動向
7.5.4.2. 規制情勢
7.5.4.3. 競争情勢
7.5.4.4. 米国の外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.5.4.5. 米国の手術用ロボットシステム市場、2021年~2033年の台数別(導入台数、000台)
7.5.4.6. 米国の外科用ロボットシステム市場、施術件数別 2021年~2033年(千件)
7.5.5. カナダ
7.5.5.1. 主要国の動向
7.5.5.2. 規制状況
7.5.5.3. 競争状況
7.5.5.4. カナダの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.5.5.5. カナダの外科用ロボットシステム市場、台数別 2021年~2033年 (導入台数、千台)
7.5.5.6. カナダの外科用ロボットシステム市場:施術件数別 2021年~2033年(千件)
7.5.6. メキシコ
7.5.6.1. 主要な国の動向
7.5.6.2. 規制状況
7.5.6.3. 競争状況
7.5.6.4. メキシコの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.5.6.5. メキシコの外科用ロボットシステム市場、2021年~2033年の台数別(導入台数、000台)
7.5.6.6. メキシコの外科用ロボットシステム市場、2021年~2033年の手術件数別(000件)
7.6.
欧州
7.6.1. 欧州の外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.6.2. 欧州の外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、千台)
7.6.3. 欧州の外科用ロボットシステム市場:手術件数別 2021年~2033年(千件)
7.6.4. 英国
7.6.4.1. 主要国の動向
7.6.4.2. 規制状況
7.6.4.3. 競争状況
7.6.4.4. 英国の外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.6.4.5. 英国の外科用ロボットシステム市場、台数別 2021年~2033年 (導入台数、千台)
7.6.4.6. 英国の外科用ロボットシステム市場:施術件数別 2021年~2033年(千件)
7.6.5. ドイツ
7.6.5.1. 主要国の動向
7.6.5.2. 規制状況
7.6.5.3. 競争状況
7.6.5.4. ドイツの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.6.5.5. ドイツの外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、000)
7.6.5.6. ドイツの外科用ロボットシステム市場:施術件数別 2021年~2033年(千件)
7.6.6. フランス
7.6.6.1. 主要な国別動向
7.6.6.2. 規制状況
7.6.6.3. 競争状況
7.6.6.4. フランス外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.6.6.5. フランス外科用ロボットシステム市場、台数別 2021年 ~2033年(導入台数、千台)
7.6.6.6. フランスにおける外科用ロボットシステム市場:施術件数別 2021年~2033年(千件)
7.6. 7. イタリア
7.6.7.1. 主要な国別動向
7.6.7.2. 規制動向
7.6.7.3. 競争環境
7.6.7.4. イタリアの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.6.7. 5. イタリアの外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、000)
7.6.7.6. イタリアの外科用ロボットシステム市場、手術件数別 2021年~2033年(000件)
7.6.8. スペイン
7.6.8.1. 主要な国の動向
7.6.8.2. 規制環境
7.6.8.3. 競争環境
7.6.8.4. スペインの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.6.8.5. スペインの外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、000)
7.6.8.6. スペインの外科用ロボットシステム市場:手術件数別(2021年~2033年)(千件)
7.6.9. ノルウェー
7.6.9.1. 主要国の動向
7.6.9.2. 規制環境
7.6.9.3. 競争状況
7.6.9.4. ノルウェーの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.6.9.5. ノルウェーの外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、000)
7.6.9.6. ノルウェーの外科用ロボットシステム市場、処置件数別 2021年~2033年(千件)
7.6.10. スウェーデン
7.6.10.1. 主要な国別動向
7.6.10.2. 規制状況
7.6.10.3. 競争状況
7.6.10.4. スウェーデンの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.6.10.5. スウェーデンの外科用ロボットシステム市場、数量別 2021年~2033年(導入台数、千台)
7.6.10.6. スウェーデンの外科用ロボットシステム市場、手術件数別 2021年~2033年(千件)
7.6.11. デンマーク
7.6.11.1. 主要国の動向
7.6.11.2. 規制動向
7.6.11.3. 競争状況
7.6.11.4. デンマークの外科用ロボットシステム市場、 2021年~2033年の市場規模(百万米ドル)
7.6.11.5. デンマークの外科用ロボットシステム市場、2021年~2033年の販売台数(導入台数、000台)
7.6.11.6. デンマークの外科用ロボットシステム市場、2021年~2033年の手術件数(000件 )
7.7. アジア太平洋地域
7.7.1. アジア太平洋地域の外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.7.2. アジア太平洋地域の外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、千台)
7.7.3. アジア太平洋地域の外科用ロボットシステム市場:施術件数別 2021年~2033年(000件)
7.7.4. 日本
7.7.4.1. 主要国の動向
7.7.4.2. 規制環境
7.7.4.3. 競争状況
7.7.4.4. 日本の外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.7.4.5. 日本の外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、000台)
7.7.4.6. 日本の外科用ロボットシステム市場:手術件数別 2021年~2033年(千件)
7.7.5. 中国
7.7.5.1. 主要国の動向
7.7.5.2. 規制環境
7.7.5.3. 競争環境
7.7.5.4. 中国の外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.7.5.5. 中国の外科用ロボットシステム市場、台数別 2021年~2033年 (導入台数、千台)
7.7.5.6. 中国の外科用ロボットシステム市場、施術件数別 2021年~2033年(千件)
7.7.6. インド
7.7.6.1. 主要国の動向
7.7.6.2. 規制状況
7.7.6.3. 競争状況
7.7.6.4. インドの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.7.6.5. インドの外科用ロボットシステム市場、 台数別 2021年~2033年(導入台数、千台)
7.7.6.6. インドの外科用ロボットシステム市場、施術件数別 2021年~2033年(千件)
7.7.7. オーストラリア
7.7.7.1. 主要国の動向
7.7.7.2. 規制動向
7.7.7.3. 競争環境
7.7.7.4. オーストラリアの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.7.7.5. オーストラリアの外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、000)
7.7.7.6. オーストラリアの外科用ロボットシステム市場、施術件数別 2021年~2033年(千件)
7.7.8. 韓国
7.7.8.1.
主要国の動向
7.7.8.2. 規制状況
7.7.8.3. 競争状況
7.7.8.4. 韓国の手術用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.7.8. 5. 韓国における手術用ロボットシステム市場、2021年~2033年の台数別(導入台数、000台)
7.7.8.6. 韓国における手術用ロボットシステム市場、2021年~2033年の手術件数別(000件)
7.7.9. タイ
7.7.9.1. 主要国の動向
7.7.9.2. 規制状況
7.7.9.3. 競争状況
7.7.9.4. タイの外科用ロボットシステム市場、2021年~2033年の金額別(百万米ドル)
7.7.9.5. タイの外科用ロボットシステム市場、2021年~2033年の台数別 (導入台数、千台)
7.7.9.6. タイの外科用ロボットシステム市場、手術件数別 2021年~2033年(千件)
7.8. ラテンアメリカ
7.8.1. ラテンアメリカの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.8.2. ラテンアメリカの外科用ロボットシステム市場、 台数別 2021年~2033年(導入システム数、000)
7.8.3. ラテンアメリカの外科用ロボットシステム市場、施術件数別 2021年~2033年(000件)
7.8.4. ブラジル
7.8.4.1. 主要国の動向
7.8.4.2. 規制 動向
7.8.4.3. 競争環境
7.8.4.4. ブラジルの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.8.4. 5. ブラジルの外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、000台)
7.8.4.6. ブラジルの外科用ロボットシステム市場、手術件数別 2021年~2033年(000件)
7.8.5. アルゼンチン
7.8.5.1. 主要な国別動向
7.8.5.2. 規制環境
7.8.5.3. 競争環境
7.8.5.4. アルゼンチンの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.8.5.5.
アルゼンチンの外科用ロボットシステム市場、2021年~2033年の数量別(導入台数、000台)
7.8.5.6. アルゼンチンの外科用ロボットシステム市場、2021年~2033年の手術件数別(000件)
7.9. 中東・アフリカ(MEA)
7.9.1. MEA外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.9.2. MEA外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、千台)
7.9.3. MEA外科用ロボットシステム市場、処置件数別 2021年~2033年(千件)
7.9.4. 南アフリカ
7.9.4.1. 主要国の動向
7.9.4.2. 規制状況
7.9.4.3. 競争状況
7.9.4.4. 南アフリカの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.9.4.5. 南アフリカの外科用ロボットシステム市場、2021年~2033年の数量別(導入台数、000)
7.9.4.6. 南アフリカの外科用ロボットシステム市場、2021年~2033年の手術件数別(000件)
7.9.5. サウジアラビア
7.9.5.1. 主要な国別動向
7.9.5.2. 規制環境
7.9.5.3. 競争環境
7.9.5.4. サウジアラビアの外科用ロボットシステム市場:2021年~2033年の市場規模(百万米ドル)
7.9.5.5. サウジアラビアの外科用ロボットシステム市場:台数別 2021年~2033年 (導入台数、千台)
7.9.5.6. サウジアラビアの外科用ロボットシステム市場:手術件数別 2021年~2033年(千件)
7.9.6. アラブ首長国連邦
7.9.6.1. 主要な国別動向
7.9.6.2. 規制環境
7.9.6.3. 競争環境
7.9.6.4. アラブ首長国連邦(UAE)の外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.9.6.5. アラブ首長国連邦(UAE)の外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、千台)
7.9.6.6. アラブ首長国連邦(UAE)の外科用ロボットシステム市場:施術件数別 2021年~2033年(千件)
7.9.7. クウェート
7.9.7.1. 主要な国別動向
7.9.7.2. 規制状況
7.9.7.3. 競争状況
7.9.7.4. クウェートの外科用ロボットシステム市場、金額別 2021年~2033年(百万米ドル)
7.9.7.5. クウェートの外科用ロボットシステム市場、台数別 2021年~2033年(導入台数、000)
7.9.7.6. クウェート外科用ロボットシステム市場:施術件数別 2021年~2033年(千件)
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 市場参入戦略
8.3. 企業の分類
8.4. 各社の市場ポジション分析
8.5. 各社の市場シェア分析、2025年(概算範囲、%)
8.6. 企業概要
8.6.1. メドトロニック
8.6.1.1. 企業概要
8.6.1.2. 財務実績
8.6.1.3. 製品ベンチマーク
8.6.1.4. 戦略的取り組み
8.6.2. インテュイティブ・サージカル
8.6.2.1. 企業概要
8.6.2.2. 財務実績
8.6.2.3. 製品ベンチマーク
8.6.2.4. 戦略的取り組み
8.6.3. マイクロポート・サイエンティフィック
8.6.3.1. 会社概要
8.6.3.2. 財務実績
8.6.3.3. 製品のベンチマーク
8.6.3.4. 戦略的取り組み
8.6.4. SS Innovations
8.6.4.1. 会社概要
8.6.4.2. 財務実績
8.6.4.3. 製品のベンチマーク
8.6.4.4. 戦略的取り組み
8.6.5. Stryker
8.6.5.1. 会社概要
8.6.5.2. 財務実績
8.6.5.3. 製品ベンチマーク
8.6.5.4. 戦略的取り組み
8.6.6. ジョンソン・エンド・ジョンソン
8.6.6.1. 会社概要
8.6.6. 2. 財務実績
8.6.6.3. 製品のベンチマーキング
8.6.6.4. 戦略的取り組み
8.6.7. アセンサス・サージカルUS社 | KARL STORZ傘下
8.6.7.1. 会社概要
8.6.7.2. 財務実績
8.6.7.3. 製品のベンチマーク
8.6.7.4. 戦略的取り組み
8.6.8. Distalmotion
8.6.8.1. 会社概要
8.6.8.2. 財務実績
8.6.8.3. 製品のベンチマーク
8.6.8.4. 戦略的取り組み
8.6.9. CMR Surgical
8.6.9.1. 会社概要
8.6.9.2. 財務実績
8.6.9.3. 製品ベンチマーク
8.6.9.4. 戦略的取り組み
8.6.10. MOON Surgical
8.6. 10.1. 会社概要
8.6.10.2. 財務実績
8.6.10.3. 製品ベンチマーク
8.6.10.4. 戦略的取り組み
8.6.11. Medicaroid
8.6.11.1. 会社概要
8.6.11.2. 財務実績
8.6.11.3. 製品のベンチマーク
8.6.11.4. 戦略的取り組み
8.6.12. ロノボ・サージカル
8.6.12.1. 会社概要
8.6.12.2. 財務実績
8.6.12.3. 製品のベンチマーク
8.6.12.4. 戦略的取り組み
8.6.13. コーナーストーン・ロボティクス
8.6.13.1. 会社概要
8.6.13.2. 財務実績
8.6.13.3. 製品のベンチマーク
8.6.13.4. 戦略的取り組み
表の一覧
表 1. 二次情報源の一覧
表 2. 略語一覧
表3. 世界の外科用ロボットシステム市場、構成部品別、2021年~2033年(百万米ドル)
表4. 世界の外科用ロボットシステム市場、 用途別、2021年~2033年(百万米ドル)
表5. 世界の外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表6. 世界の外科用ロボットシステム市場、地域別、2021年~2033年 (百万米ドル)
表7. 北米外科用ロボットシステム市場、国別、2021年~2033年(百万米ドル)
表8. 北米外科用ロボットシステム市場、構成部品別、2021年~2033年(百万米ドル)
表9. 北米外科用ロボットシステム市場(用途別、2021年~2033年)(百万米ドル)
表10. 北米外科用ロボットシステム市場(最終用途別、2021年~2033年)(百万米ドル)
表11. 米国外科用ロボットシステム市場(構成部品別、2021年~2033年)(百万米ドル)
表12. 米国の外科用ロボットシステム市場、用途別、2021年~2033年(百万米ドル)
表13.
米国の外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表14. カナダの外科用ロボットシステム市場、構成部品別、2021年~2033年(百万米ドル)
表15. カナダの外科用ロボットシステム市場、用途別、2021年~2033年 (百万米ドル)
表16. カナダの外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表17. メキシコの外科用ロボットシステム市場、構成部品別、2021年~2033年(百万米ドル)
表18. メキシコの外科用ロボットシステム市場、用途別、 2021年~2033年(百万米ドル)
表19. メキシコ外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表20. 欧州外科用ロボットシステム市場、国別、2021年~2033年 (百万米ドル)
表21. 欧州の外科用ロボットシステム市場、構成部品別、2021年~2033年(百万米ドル)
表22. 欧州の外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表23. 欧州の外科用ロボットシステム市場、用途別、2021年~2033年 (百万米ドル)
表24. 英国の外科用ロボットシステム市場(構成部品別)、2021年~2033年(百万米ドル)
表25. 英国の外科用ロボットシステム市場(用途別)、2021年~2033年(百万米ドル)
表26. 英国の外科用ロボットシステム市場(最終用途別)、2021年~2033年(百万米ドル)
表27. ドイツの外科用ロボットシステム市場(構成部品別)、2021年~2033年 (百万米ドル)
表28. ドイツの外科用ロボットシステム市場、用途別、2021年~2033年(百万米ドル)
表29. ドイツの外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表30. フランスの外科用ロボットシステム市場、 構成部品別、2021年~2033年(百万米ドル)
表31. フランスにおける外科用ロボットシステム市場、用途別、2021年~2033年 (百万米ドル)
表32. フランスにおける外科用ロボットシステム市場(最終用途別)、2021年~2033年(百万米ドル)
表33. イタリアにおける外科用ロボットシステム市場(構成部品別)、2021年~2033年(百万米ドル)
表34. イタリアの外科用ロボットシステム市場(用途別、2021年~2033年)(百万米ドル)
表35. イタリアの外科用ロボットシステム市場(最終用途別、2021年~2033年)(百万米ドル)
表36. スペインの外科用ロボットシステム市場(構成部品別、2021年~2033年)
(百万米ドル)
表37. スペインの外科用ロボットシステム市場、用途別、2021年~2033年(百万米ドル)
表38. スペインの外科用ロボットシステム市場:最終用途別、2021年~2033年(百万米ドル)
表39. デンマークの外科用ロボットシステム市場:構成部品別、2021年~2033年(百万米ドル)
表40. デンマークの外科用ロボットシステム市場:用途別、2021年~2033年(百万米ドル)
表41. デンマークの外科用ロボットシステム市場(最終用途別、2021年~2033年)(百万米ドル)
表42. スウェーデンの外科用ロボットシステム市場(構成部品別、2021年~2033年)(百万米ドル)
表43. スウェーデンの外科用ロボットシステム市場(用途別、2021年~2033年)(百万米ドル)
表44. スウェーデンの手術用ロボットシステム市場(最終用途別、2021年~2033年)(百万米ドル)
表45. ノルウェーの手術用ロボットシステム市場(構成部品別、2021年~2033年)(百万米ドル)
表46. ノルウェーの外科用ロボットシステム市場、用途別、2021年~2033年(百万米ドル)
表47. ノルウェーの外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表48. アジア太平洋地域の外科用ロボットシステム市場、国別、2021年~2033年(百万米ドル)
表49. アジア太平洋地域の外科用ロボットシステム市場(構成部品別、2021年~2033年) (百万米ドル)
表50. アジア太平洋地域の外科用ロボットシステム市場(用途別)、2021年~2033年(百万米ドル)
表51. アジア太平洋地域の外科用ロボットシステム市場(最終用途別)、2021年~2033年(百万米ドル)
表52. 日本の外科用ロボットシステム市場(構成部品別)、2021年 ~2033年(百万米ドル)
表53. 日本の外科用ロボットシステム市場(用途別)、2021年~2033年(百万米ドル)
表54. 日本の外科用ロボットシステム市場(最終用途別)、2021年~2033年(百万米ドル)
表55. 中国の外科用ロボットシステム市場(構成部品別)、2021年 ~2033年(百万米ドル)
表56. 中国の外科用ロボットシステム市場(用途別)、2021年~2033年(百万米ドル)
表57. 中国の外科用ロボットシステム市場(最終用途別)、2021年~2033年(百万米ドル)
表58. インドの外科用ロボットシステム市場、構成部品別、2021年~2033年(百万米ドル)
表59. インドの外科用ロボットシステム市場、用途別、2021年~2033年(百万米ドル)
表60. インドの外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表61. オーストラリアの外科用ロボットシステム市場、構成部品別、2021年~2033年(百万米ドル)
表62. オーストラリアの外科用ロボットシステム市場、用途別、2021年~2033年(百万米ドル)
表63. オーストラリアの外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表64. タイの外科用ロボットシステム市場、 構成部品別、2021年~2033年(百万米ドル)
表65. タイの外科用ロボットシステム市場、用途別、2021年~2033年(百万米ドル)
表66. タイの外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表67. 韓国における外科用ロボットシステム市場、構成部品別、2021年~2033年(百万米ドル)
表68. 韓国における外科用ロボットシステム市場、用途別、2021年~2033年(百万米ドル)
表69. 韓国における手術用ロボットシステム市場(最終用途別、2021年~2033年)(百万米ドル)
表70. ラテンアメリカにおける手術用ロボットシステム市場(国別、2021年 ~2033年(百万米ドル)
表71. ラテンアメリカ外科用ロボットシステム市場(構成部品別)、2021年~2033年(百万米ドル)
表72. ラテンアメリカ外科用ロボットシステム市場(用途別)、2021年~2033年(百万米ドル)
表73. ラテンアメリカ外科用ロボットシステム市場、最終用途別、2021年~2033年(百万米ドル)
表74. ブラジル外科用ロボットシステム市場、構成部品別、2021年~2033年(百万米ドル)
表75. ブラジルにおける外科用ロボットシステム市場(用途別、2021年~2033年)(百万米ドル)
表76. ブラジルにおける外科用ロボットシステム市場(最終用途別、2021年~2033年)(百万米ドル)
表77. アルゼンチンにおける外科用ロボットシステム市場(構成部品別、2021年~2033年) (百万米ドル)
表78. アルゼンチンの外科用ロボットシステム市場:用途別、2021年~2033年(百万米ドル)
表79. アルゼンチンの外科用ロボットシステム市場(最終用途別、2021年~2033年)(百万米ドル)
表80. 中東・アフリカの外科用ロボットシステム市場(国別、2021年~2033年)(百万米ドル)
表81. 中東・アフリカの外科用ロボットシステム市場(構成部品別)、2021年~2033年(百万米ドル)
表82. 中東・アフリカの外科用ロボットシステム市場(用途別、2021年~2033年)(百万米ドル)
表83. 中東・アフリカの外科用ロボットシステム市場(最終用途別、2021年~2033年)(百万米ドル)
表84. 南アフリカの外科用ロボットシステム市場:構成部品別、2021年~2033年(百万米ドル)
表85. 南アフリカの外科用ロボットシステム市場:用途別、2021年~2033年(百万米ドル)
表86. 南アフリカの外科用ロボットシステム市場:最終用途別、2021年~2033年 (百万米ドル)
表87. サウジアラビアの外科用ロボットシステム市場:構成部品別、2021年~2033年(百万米ドル)
表88. サウジアラビアの外科用ロボットシステム市場:用途別、2021年~2033年(百万米ドル)
表89. サウジアラビアの外科用ロボットシステム市場(最終用途別、2021年~2033年)(百万米ドル)
表90. アラブ首長国連邦(UAE)の外科用ロボットシステム市場(構成部品別、2021年~2033年)(百万米ドル)
表91. アラブ首長国連邦(UAE)の外科用ロボットシステム市場(用途別、2021年~2033年)(百万米ドル)
表92. アラブ首長国連邦(UAE)の外科用ロボットシステム市場:最終用途別、2021年~2033年(百万米ドル)
表93. クウェートの外科用ロボットシステム市場:構成部品別、2021年~2033年(百万米ドル)
表94. クウェートの外科用ロボットシステム市場:用途別、2021年~2033年 (百万米ドル)
表95. クウェートの外科用ロボットシステム市場:最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1. 市場調査プロセス
図2. 情報収集
図3. 一次調査のパターン
図4. 市場調査のアプローチ
図5. バリューチェーンに基づく市場規模算出および予測
図6. 市場の策定と検証
図7. 外科用ロボットシステム市場:見通し
図8. 外科用ロボットの競合状況
図9. 関連市場の見通し
図10. 外科用ロボットシステム市場の推進要因による影響
図11. 外科用ロボットシステム市場の制約要因による影響
図12. ポーターの5つの力分析
図13. PESTLE分析
図14. 外科用ロボットシステム市場:構成要素別動向分析
図15. 外科用ロボットシステム市場:構成要素別見通しと主なポイント
図16. 外科用ロボット市場の推定値および予測(2021年~2033年)
図17. 外科用ロボット用アクセサリー市場の推定値および予測(2021年 ~2033年
図18. 外科用ロボットサービス市場の推計および予測(2021年~2033年)
図19. 外科用ロボットシステム市場:用途別動向分析
図20. 外科用ロボットシステム市場:用途別見通しおよび主なポイント
図21. 一般外科市場の推計および予測(2021年~2033年)
図22. 一般外科市場の台数別推移 2021年~2033年(導入システム数、000)
図23. 一般外科市場の手術件数別推移 2021年~2033年(000件)
図24. 整形外科手術市場の推計および予測、2021年~2033年
図25. 整形外科市場:ユニット数別、2021年~2033年(設置システム数、000)
図26. 2021年~2033年の整形外科手術市場(手術件数別)(千件)
図27. 2021年~2033年の股関節市場の見積もりおよび予測
図28. 2021年~2033年の股関節市場(設置台数別)(千台)
図29. 2021年~2033年の股関節市場:手術件数別(千件)
図30. 2021年~2033年の膝関節市場の推計および予測
図31. 2021年~2033年の膝関節市場:設置台数別(千台)
図32. 2021年~2033年の膝関節市場:手術件数別(千件)
図33. 2021年~2033年の脊椎市場の推計および予測
図34. 2021年~2033年の脊椎市場:ユニット出荷台数別(導入システム数、000)
図35. 2021年~2033年の脊椎市場:手術件数別(000件)
図36. その他市場の推計および予測、2021年~2033年
図37. その他市場:台数別、2021年~2033年(導入システム数、000)
図38. その他市場の施術件数別内訳(2021年~2033年)(000件)
図39. 泌尿器科市場の推計および予測(2021年~2033年)
図40. 泌尿器科市場の設置台数別内訳(2021年~2033年)(システム設置数、000台)
図41. 泌尿器科市場:処置件数別、2021年~2033年(千件)
図42. 婦人科市場の推計および予測、2021年~2033年
図43. 婦人科市場:設置台数別、2021年~2033年(千台)
図44. 婦人科市場:施術件数別、2021年~2033年(千件)
図45. 脳神経外科市場の推計および予測、2021年~2033年
図46. 脳神経外科市場:設置台数別、2021年~2033年(千台)
図47. 2021年~2033年の脳神経外科市場の施術件数別内訳(千件)
図48. 2021年~2033年の心臓外科市場の推計および予測
図49. 2021年~2033年の心臓外科市場の設置台数別内訳(千台)
図50. 2021年~2033年の心臓外科市場:手術件数別(千件)
図51. 2021年~2033年の肥満治療市場:推計値および予測
図52. 2021年~2033年の肥満治療市場:設置台数別(千台)
図53. 2021年~2033年の肥満治療市場(手術件数別)(千件)
図54. 2021年~2033年の気管支鏡検査・呼吸器市場の推計および予測
図55. 2021年~2033年の気管支鏡・呼吸器市場の設置台数別推移(設置台数、千台)
図56. 2021年~2033年の気管支鏡・呼吸器市場の手術件数別推移(手術件数、千件)
図57. その他市場の推計値および予測、 2021年~2033年
図58. その他市場の設置台数別推移(2021年~2033年)(設置台数、千台)
図59. その他市場の手術件数別推移(2021年~2033年)(手術件数、千件)
図60. 外科用ロボットシステム市場:エンドユース別動向分析
図61. 外科用ロボットシステム市場:最終用途別の見通しと主なポイント
図62. 入院患者向け市場の推計および予測、2021年~2033年
図63. 外来患者向け市場の推計および予測、2021年~2033年
図64. 世界の外科用ロボットシステム市場:地域別動向分析
図65. 世界の外科用ロボット システム市場:地域別見通しおよび主なポイント
図66. 北米外科用ロボットシステム市場の推計および予測、2021年~2033年 (百万米ドル)
図67. 北米外科用ロボットシステム市場:台数別、2021年~2033年(導入台数、千台)
図68. 北米外科用ロボットシステム市場:手術件数別、2021年~2033年(千件)
図69. 主要国の動向
図70. 米国外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図71. 米国外科用ロボットシステム市場:台数別、2021年~2033年(導入台数、千台)
図72. 2021年~2033年の米国手術用ロボットシステム市場:施術件数別(千件)
図73. 主要国の動向
図74. 2021年~2033年のカナダ手術用ロボットシステム市場の推計および予測(百万米ドル)
図75. 2021年~2033年のカナダ外科用ロボットシステム市場(設置台数、000台)
図76. カナダ外科用ロボットシステム市場(手術件数別、000件)
図77. 主要国の動向
図78. 2021年~2033年のメキシコ外科用ロボットシステム市場の推計および予測 (百万米ドル)
図79. メキシコ外科用ロボットシステム市場:台数別、2021年~2033年(導入台数、千台)
図80. メキシコ外科用ロボットシステム市場:手術件数別、2021年~2033年(千件)
図81. 欧州の外科用ロボットシステム市場の推計および予測、2021年~2033年 (百万米ドル)
図82. 欧州の外科用ロボットシステム市場:手術件数別、2021年~2033年(千件)
図83. 主要国の市場動向
図84. 英国の外科用ロボットシステム市場の推計および予測、2021年 ~2033年(百万米ドル)
図85. 英国の外科用ロボットシステム市場:台数別、2021年~2033年(導入台数、千台)
図86. 英国の外科用ロボットシステム市場:手術件数別、2021年~2033年(千件)
図87. 主要国の動向
図88. ドイツの 外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図89. ドイツの外科用ロボットシステム市場:台数別、2021年~2033年(導入台数、000)
図90. ドイツの外科用ロボットシステム市場:手術件数別、2021年~2033年(000件)
図91. 主要国の動向
図92. スペインの外科用ロボットシステム市場:推計および予測、2021年~2033年 (百万米ドル)
図93. スペインの外科用ロボットシステム市場:台数別、2021年~2033年(導入台数、000)
図94. スペインの外科用ロボットシステム市場:手術件数別、2021年~2033年(000件)
図95. 主要国の動向
図96. フランス外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図97. フランス外科用ロボットシステム市場(台数別)、2021年~2033年(導入台数、千台)
図98. フランスにおける外科用ロボットシステム市場:手術件数別、2021年~2033年(千件)
図99. 主要国の動向
図100. イタリアにおける外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図101. イタリアの外科用ロボットシステム市場:台数別、2021年~2033年(導入台数、千台)
図102. イタリアの外科用ロボットシステム市場:手術件数別、2021年~2033年(千件)
図103. 主要国の動向
図104. ノルウェーの外科用ロボットシステム市場:推計値および予測(2021年~2033年)(百万米ドル)
図105. ノルウェーの外科用ロボットシステム市場:台数別(2021年~2033年)(導入台数、千台)
図106. ノルウェーの外科用ロボットシステム市場:手術件数別、2021年~2033年(000件)
図107. 主要国の動向
図108. デンマークの外科用ロボットシステム市場の推計および予測、2021年 ~2033年(百万米ドル)
図109. デンマークの外科用ロボットシステム市場:台数別 2021年~2033年(導入台数、千台)
図110. デンマークの外科用ロボットシステム市場:手術件数別 2021年~2033年(千件)
図111. 主要国の動向
図112. スウェーデン外科用ロボットシステム市場:推計および予測、2021年~2033年(百万米ドル)
図113. スウェーデン外科用ロボットシステム市場:台数別、2021年~2033年 (導入台数、000台)
図114. スウェーデンの外科用ロボットシステム市場:手術件数別 2021年~2033年(000件)
図115. アジア太平洋地域の外科用ロボットシステム市場の推計および予測、2021年 ~2033年(百万米ドル)
図116. アジア太平洋地域の外科用ロボットシステム市場:台数別(2021年~2033年)(導入台数、000)
図117. アジア太平洋地域の外科用ロボットシステム市場:手術件数別(2021年~2033年) (千件)
図118. 主要国の動向
図119. 日本の外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図120. 日本の外科用ロボットシステム市場(台数別)、2021年~2033年(導入台数、千台)
図121. 日本の 手術ロボットシステム市場:施術件数別、2021年~2033年(000件)
図122. 主要国の動向
図123. 中国の外科用ロボットシステム市場:推計および予測、2021年~2033年(百万米ドル)
図124. 中国の外科用ロボットシステム市場:台数別、2021年~2033年 (導入台数、000台)
図125. 中国の外科用ロボットシステム市場:手術件数別 2021年~2033年(000件)
図126. 主要国の動向
図127. インドの外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図128. インドの外科用ロボットシステム市場(台数別)、2021年~2033年 (導入台数、千台)
図129. インドの外科用ロボットシステム市場:手術件数別、2021年~2033年(千件)
図130. 主要国の動向
図131. オーストラリアの外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図132. オーストラリアの外科用ロボットシステム市場(台数別)、2021年~2033年 (導入台数、千台)
図133. オーストラリアの外科用ロボットシステム市場:手術件数別、2021年~2033年(千件)
図134. 主要国の動向
図135. 韓国の外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図136. 韓国における外科用ロボットシステム市場(2021年~2033年、台数別)(導入台数、000)
図137. 韓国における外科用ロボットシステム市場(2021年~2033年、手術件数別) (千件)
図138. 主要国の動向
図139. タイの外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図140. タイの外科用ロボットシステム市場:台数別、2021年~2033年(導入台数、000)
図141. タイの外科用ロボットシステム市場:手術件数別、2021年~2033年(000件)
図142. ラテンアメリカの外科用ロボットシステム市場の推計および予測、2021年~2033年 (百万米ドル)
図143. ラテンアメリカの外科用ロボット市場:台数別 2021年~2033年(導入台数、千台)
図144. ラテンアメリカの外科用ロボット市場:手術件数別 2021年~2033年(千件)
図145. 主要国の動向
図146. ブラジルにおける外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図147. ブラジルにおける外科用ロボットシステム市場(台数別)、2021年~2033年(導入台数、 000)
図148. ブラジル外科用ロボットシステム市場:手術種別別件数、2021年~2033年(000件)
図149. 主要国の動向
図150. アルゼンチン外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図151. アルゼンチンの外科用ロボットシステム市場:台数別、2021年~2033年(導入台数、000台)
図152. アルゼンチンの外科用ロボットシステム市場:手術件数別、2021年~2033年(000件)
図153. MEA(中東・アフリカ)外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図154. MEA(中東・アフリカ)外科用ロボットシステム市場(台数別)、2021年~2033年(導入台数、千台)
図155. MEA(中東・アフリカ)外科用ロボットシステム市場(手術件数別) (千件)
図156. 主要国の動向
図157. 南アフリカの外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図158. 南アフリカの外科用ロボットシステム市場:台数別(2021年~2033年)(導入台数、000)
図159. 南アフリカの外科用ロボットシステム市場:手術件数別(2021年~2033年)(000件)
図160. 主要国の動向
図161. サウジアラビアの外科用ロボットシステム市場:推計値および予測(2021年~2033年)(百万米ドル)
図162. サウジアラビアの外科用ロボットシステム市場:台数別(2021年~2033年)(導入台数、千台)
図163. サウジアラビアの外科用ロボットシステム市場:手術件数別(千件)
図164. 主要国の動向
図165. アラブ首長国連邦(UAE)の外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図166. UAEの外科用ロボットシステム市場:台数別、2021年~2033年(導入台数、000)
図167. UAEの外科用ロボットシステム市場:手術件数別、2021年~2033年(000件)
図168. 主要国の動向
図169. クウェート外科用ロボットシステム市場の推計および予測、2021年~2033年(百万米ドル)
図170. クウェート外科用ロボットシステム市場(台数別)、2021年~2033年(導入台数、千台)
図171. クウェートの外科用ロボットシステム市場:手術件数別(2021年~2033年)(千件)
図172. 主要企業の分類
図173. 企業の市場シェア分析(2025年)(概算範囲、%)
図174. ヒートマップ分析(2025年)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









