主な市場動向と洞察
- 技術別:2025年には、「グリーンケミストリーおよびプロセス最適化」セグメントが31.8%という最大の売上シェアを占めました。
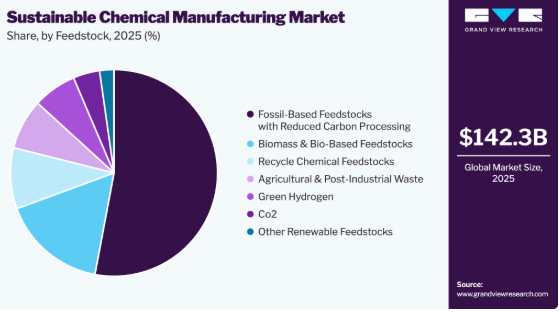
- 原料別:2025年には、「低炭素加工を施した化石由来原料」セグメントが53.0%のシェアで市場を席巻しました。
- 製品別:2025年には、「基礎化学品および汎用化学品」セグメントが48.2%の売上シェアで市場を席巻しました。
- 最終用途別:2025年には、化学品・石油化学品セグメントが37.8%という最大の売上高シェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア38.2%)
- 国別:2025年には、中国が最大の市場シェアを占めました。
市場規模と予測
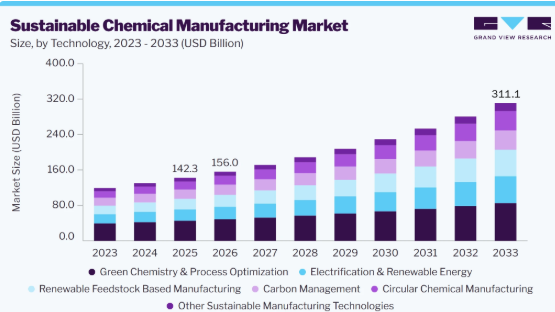
- 2025年の市場規模:1,423億米ドル
- 2026年の推定市場規模:1,560億米ドル
- 2033年までの予測市場規模:3,111億米ドル
- CAGR(2026年~2033年):10.4%
市場の動向
製造業者が低炭素生産、資源効率、および強靭な原材料調達を優先する中、業界は大きな変革を遂げています。温室効果ガス排出、有害廃棄物、および産業用エネルギー消費に対する規制圧力の高まりにより、企業はよりクリーンなプロセス、電化、炭素管理、および循環型生産モデルへの投資を促進されています。同時に、製薬、農業、食品・飲料、自動車、エレクトロニクス、消費財分野からの需要拡大により、再生可能資源、リサイクル資源、または廃棄物を原料として製造された化学製品に新たな機会が生まれています。製造業者が従来の化石資源への依存度を低減しつつ、サプライチェーンのレジリエンスを向上させようとする中、原料の多様化はますます重要になっています。グリーンケミストリー、プロセスの最適化、炭素利用、高度なリサイクル、再生可能エネルギーの統合における技術的進歩により、持続可能な生産の商業的実現可能性はさらに高まっています。
しかし、多額の設備投資、技術導入コスト、適切な再生可能原料の入手困難さ、地域ごとの規制の違いなどが、依然として導入の障壁となっています。
市場の集中度と特徴
市場は中程度の統合が進んでおり、競争は持続可能な生産技術、原料の多様化、プロセス効率、炭素削減能力、循環型製造の専門知識、および環境負荷の低い化学物質を供給する能力を中心に展開されています。主要メーカー各社は、バイオベース、リサイクル、低炭素、および特殊化学品の事業を拡大するとともに、再生可能原料やエネルギー効率の高いプロセスを既存の生産システムに統合しています。顧客が製品の性能やコストに加え、化学品サプライヤーの持続可能性への取り組みをますます重視するようになるにつれ、グリーンケミストリー、電化、炭素管理、高度なリサイクル、およびプロセス最適化への投資は、重要な競争上の差別化要因となっています。
また、各社は戦略的提携、技術提携、買収、生産能力の拡大、および地域ごとの製造インフラへの投資を通じて、市場での地位を強化しています。企業は、代替原料、再生可能エネルギー、廃棄物回収、および炭素削減技術を組み合わせた統合生産プラットフォームを開発し、資源効率の向上とサプライチェーンのレジリエンス強化を図っています。さらに、技術プロバイダー、原材料サプライヤー、リサイクル業者、および下流産業との連携により、メーカーは循環型および低炭素ソリューションを大規模に商用化できるようになっています。強力な研究開発能力、グローバルな生産ネットワーク、多様な原料へのアクセス、そして確立された顧客関係を有する企業は、持続可能な化学製品の用途全般にわたる新たな機会を捉える上で、より有利な立場にあります。
技術インサイト
2025年には、「グリーンケミストリーおよびプロセス最適化」セグメントが31.8%という最大の売上高シェアを占めました。これは、化学業界が商業的効率を維持しつつ、既存の生産システムの持続可能性を向上させることを重視していることを反映しています。メーカー各社は、反応条件の最適化、触媒性能の向上、エネルギーおよび水消費量の削減、副産物の最小化、ならびに材料収率の向上にますます注力しています。このアプローチにより、生産者は、既存の製造インフラを完全に置き換えることなく、環境への影響を低減することが可能となります。プロセス最適化は、運用コストの削減や生産効率の向上に加え、持続可能性上のメリットももたらすことができるため、特に魅力的な手法です。
再生可能原料を用いた製造は、2026年から2033年にかけて年平均成長率(CAGR)12.2%を記録し、最も急速に成長する製品タイプセグメントになると予想されています。有限な化石資源への依存度を低減しようとする取り組みが高まる中、製造業者はバイオマス、バイオ由来材料、農業残渣、その他の再生可能原料を化学製品生産に組み込むよう促されています。バイオマス変換、発酵、バイオリファイニング、および関連する加工技術の進歩により、再生可能原料は商業的な化学用途にますます適したものとなっています。
製品インサイト
2025年には、基礎化学品および汎用化学品セグメントが売上高シェアの48.2%を占め、最大のシェアを記録しました。これは、複数の産業バリューチェーンにおいて、これらの化学品が構成要素として広く利用されていることに支えられています。オレフィン、芳香族化合物、アルコール、酸、その他の化学中間体といった製品は、ポリマー、コーティング、溶剤、肥料、医薬品、および数多くの産業用途において不可欠な原料です。これらの生産量が膨大であることから、製造業者にとっては、プロセス効率の向上、低炭素エネルギーの活用、代替原料の導入、炭素管理、および廃棄物の削減を通じて、持続可能性の面で測定可能な改善を実現する大きな機会が生まれています。脱炭素化の取り組みが大量生産される化学品分野へとますます拡大する中、汎用化学品の環境性能の向上は、下流産業全体に大きな累積的な影響をもたらす可能性があります。
バイオベース化学品は、再生可能な炭素源への移行や、石油由来の化学品を生物由来または再生可能資源に基づく製品に置き換えることへの関心の高まりに支えられ、予測期間中に年平均成長率(CAGR)13.1%で成長すると見込まれています。バイオマス、農業残渣、植物由来の材料、その他の再生可能資源は、化学中間体や完成品の製造における原料として活用できます。バイオテクノロジー、発酵、触媒、バイオマス変換技術の進歩により、商業的に実現可能なバイオベース化学品の応用範囲は拡大しています。
最終用途に関する洞察
2025年には、化学・石油化学セグメントが売上高シェアの37.8%を占め、同業界が化学原料および中間体の主要な生産者かつ消費者であるという立場を反映しました。このセクターでは、大規模な化学事業に伴う環境負荷に対処するため、エネルギー効率の高い生産、排出量削減、原料の多様化、高度なリサイクル、および炭素管理ソリューションへの投資がますます進められています。また、同セクターの広範な製造インフラは、既存の施設や生産ネットワークに持続可能な技術を統合する機会も提供しています。ポリマー、中間体、溶剤、その他の化学基本素材に対する需要が継続していることは、低炭素製造プロセスへの投資をさらに後押ししています。特に、生産者が持続可能性の目標とコスト、規模、供給の信頼性とのバランスを図ろうとしている状況において、その傾向は顕著です。
電子・半導体セグメントは、2026年から2033年にかけて年平均成長率(CAGR)12.1%で、最も急速に成長するセグメントになると予想されています。半導体製造、先端エレクトロニクス、データインフラ、電気自動車、およびハイパフォーマンスコンピューティングの継続的な拡大により、エレクトロニクス生産全般で使用される特殊化学材料への需要が高まっています。同時に、半導体メーカーは資源効率、化学物質管理、廃棄物削減、および環境負荷の低い生産手法をより重視するようになっており、持続可能な化学ソリューションに対するさらなる需要を生み出しています。
原料に関する洞察
2025年には、低炭素加工が施された化石由来の原料セグメントが53.0%という最大の売上シェアを占め、世界の化学製品生産において従来の炭化水素が依然として重要な役割を果たしていることが示されました。再生可能資源や循環型資源への移行が進んでいるにもかかわらず、既存の化学プラントは、確立された化石由来のサプライチェーン、生産資産、および下流用途と依然として密接に結びついています。そのため、メーカー各社は、エネルギー効率の向上、プロセスの最適化、電化、排出ガス制御システム、および炭素管理技術を通じて、従来の生産における炭素強度の低減に注力しています。このアプローチにより、生産者は、既存のインフラや製品ポートフォリオとの互換性を維持しつつ、低排出型製造に向けた移行経路を確保することができます。
リサイクル化学原料セグメントは、2026年から2033年にかけて年平均成長率(CAGR)12.4%で、最も急速に成長するセグメントになると予想されています。資源の循環性に対する重視が高まる中、製造業者は、未利用の化石資源のみに依存するのではなく、廃棄物ストリームから炭素含有物質を回収し、化学生産に再利用するよう促されています。化学リサイクルや先進的な回収技術により、リサイクルが困難な廃棄物を、新たな化学製品用の利用可能な原料へと転換する可能性が広がっています。
地域別動向
アジア太平洋地域の持続可能な化学製造業界は、2025年に売上高の38.2%を占めました。これは、同地域の広範な化学製造基盤、拡大する工業生産、および石油化学、ポリマー、特殊化学品、エレクトロニクス、医薬品の各サプライチェーンにおける強力な存在感に支えられたものです。同地域の大規模な製造インフラは、プロセスの最適化、エネルギー効率化策、代替原料、リサイクル、およびその他の低炭素生産技術の導入に向けた強固な基盤を提供しています。急速な工業化と下流産業における化学製品への需要拡大も、生産者が資源・エネルギー効率を向上させつつ生産能力を拡大する後押しとなっています。中国が世界有数の化学製品生産国として台頭したことで、同地域の地位はさらに強固なものとなっており、一方、日本、韓国、インドなどの国々は、先進的な製造技術やよりクリーンな技術への投資を通じて貢献しています。
中国の持続可能な化学製造市場の動向
中国の持続可能な化学製造産業は、その膨大な化学製品生産能力、広範な産業エコシステム、そして製造集約型セクターからの旺盛な需要により、アジア太平洋地域における主要市場となっています。同国の大規模な石油化学、ポリマー、エレクトロニクス、自動車、消費財産業は、より効率的で低排出の化学製品生産に向けた大きな機会を生み出しています。また、同国の規模の大きさは、再生可能エネルギーの統合、リサイクル、代替原料、およびプロセスの改善への投資を支えています。世界の化学品生産における中国の重要性の高まりは、欧州の政策議論にも反映されており、そこでは中国が化学分野で著しい競争力を獲得した地域の一つとして位置づけられています。
北米の持続可能な化学製造市場の動向
北米の持続可能な化学製造産業は、成熟した化学製造インフラ、強力な技術力、豊富な工業用原料資源、そして十分な投資能力に支えられ、2025年には売上高シェア28.6%で首位を占めました。同地域は特に、農業、医療、エネルギー、自動車、エレクトロニクス、先端製造業に不可欠な原料を供給する、米国の大規模な化学・石油化学セクターの恩恵を受けています。同時に、製造業者は、エネルギー効率の向上、代替炭素源の導入、排出量の削減につながる技術への投資を進めています。米国政府の取り組みは、化学製品生産のためのCO₂、バイオマス、リサイクル材料、および廃棄物由来の原料に関する研究開発を特に支援してきました。
米国の持続可能な化学製造産業は、北米における主要な需要拠点であり、大規模かつ多様な化学産業、確立された生産インフラ、広範な研究開発能力、そして豊富なエネルギーおよび原料資源へのアクセスを強みとしています。持続可能な製造への取り組みは、プロセス効率の向上、産業排出量の削減、および化学製品生産のための代替炭素源の開発にますます重点が置かれています。また、米国の化学セクターは、医療、農業、半導体、エネルギー、先端製造といった戦略的に重要な産業にも貢献しており、低炭素化学ソリューションのための幅広い顧客基盤を形成しています。
欧州の持続可能な化学製造市場の動向
欧州の持続可能な化学製造産業は、その強固な化学製造の伝統と、比較的先進的な持続可能性の枠組みにより、依然として重要な市場となっています。同地域では、再生可能エネルギーや持続可能な原料の活用拡大、リサイクル、低炭素技術の導入など、より安全でクリーン、かつ循環型な化学生産への移行を支援する広範な取り組みが確立されています。欧州委員会の化学産業戦略では、脱炭素化、循環性、イノベーション、強靭なサプライチェーン、そしてよりクリーンなエネルギーへのアクセスが特に強調されています。しかし、エネルギーや原料コストの高騰が地域の生産者に競争上の圧力をもたらしており、投資のペースや経済性に影響を及ぼしています。
ドイツの持続可能な化学製造産業は、高度に発達した化学産業と強力な産業研究開発能力を背景に、欧州における主要市場となっています。同国には化学メーカーや統合型製造拠点が集中しており、プロセスの最適化、電化、水素、炭素利用、リサイクル、および再生可能原料の導入において大きな機会が生まれています。ドイツの化学産業の転換計画には、再生可能電力、水素、CO₂由来の原料、リサイクル、およびバイオマスに対する将来的な大幅な需要が含まれており、検討されている変革の規模を示しています。
中東・アフリカの持続可能な化学製造市場の動向
中東・アフリカの持続可能な化学製造産業は、確立された石油化学基盤、競争力のあるエネルギー資源、および低炭素化学製品生産への投資拡大を通じて、その重要性を高めています。特に湾岸諸国では、化学メーカーが既存の炭化水素インフラを活用しつつ、循環型経済、炭素管理、再生可能エネルギー、および代替生産経路へと段階的に事業を拡大しています。湾岸協力理事会(GCC)の化学産業は2025年も生産能力の拡大を続け、新たな生産設備に向けて多額の投資が行われました。こうした確立された化学インフラと、拡大するサステナビリティ投資の組み合わせが、従来の生産から低炭素モデルへの移行に向けた基盤を提供しています。
ラテンアメリカの持続可能な化学製造市場の動向
ラテンアメリカの持続可能な化学製造業界は、バイオマス、農業残渣、再生可能エネルギー資源、そして確立された化学・石油化学産業の存在により、長期的に大きな可能性を秘めています。これらの特性は、再生可能原料に基づく製造やバイオベース化学品の開発にとって好ましい条件を生み出しています。ブラジルは、大規模な農業部門、確立されたバイオエコノミー、そしてバイオマス由来の工業製品に関する経験を有しているため、特に注目されています。この地域全体において、再生可能電力や地元で入手可能な生物資源の利用拡大は、化学メーカーが原料の多様化を図ると同時に、従来の化石由来の投入物への依存度を低減するのに役立ちます。したがって、この地域のビジネスチャンスは、豊富な再生可能資源を商業的に競争力のある化学原料や製品へと転換する能力と密接に関連しています。
持続可能な化学製造に関する主要企業の動向
各社は、再生可能・リサイクル原料、電化、炭素管理技術、循環型生産システムへの投資を行うとともに、既存の製造資産の効率向上を図ることで、市場での地位を強化しています。また、持続可能な原材料の確保、商業化の加速、高成長分野におけるプレゼンスの強化を図るため、戦略的パートナーシップ、長期的な原料供給契約、技術提携、生産能力の拡大、および的を絞った買収を推進しています。
- コベストロ社(Covestro AG)は、循環型および低炭素素材に注力することで地位を強化しており、代替原料と低炭素生産が同社のサステナビリティ戦略の重要な要素となっています。同社は、製造業務のエネルギー効率を向上させるとともに、廃棄物やバイオマス由来の原料、再生可能エネルギー、リサイクル技術の利用を拡大しています。また、その戦略では、自動車、エレクトロニクス、建設、ヘルスケアなどの用途において循環型ソリューションを商用化するため、顧客やパートナーとの協業を重視しており、機能性を損なうことなく、サステナビリティ性能を通じて自社の素材の差別化を図っています。
- SABICは、循環型経済、再生可能原料、炭素管理、および持続可能な製品開発への投資を通じて、競争力を強化しています。同社のTRUCIRCLE™ポートフォリオには、機械的リサイクル製品、化学的リサイクル材料、および認証済みの再生可能原料をベースとした製品が含まれており、同時に、事業全体における原料の柔軟性とプロセス効率の向上にも取り組んでいます。さらにSABICは、カーボンフットプリント評価、技術開発、バリューチェーンにおけるパートナーシップを活用し、低炭素ソリューションを拡大するとともに、エレクトロニクス、自動車、包装、消費財などの業界にわたる顧客を支援しています。
主要な持続可能な化学製品製造企業:
持続可能な化学製品製造市場に関する本調査では、以下の主要企業の概要を紹介しています。
- BASF SE
- Dow Inc.
- SABIC
- Evonik Industries AG
- Covestro AG
- LyondellBasell Industries N.V.
- INEOS Group
- Mitsubishi Chemical Group Corporation
- Braskem S.A.
- Eastman Chemical Company
最近の動向
2025年5月、ブラスケムは、ブラジルのトリウンフォ工場におけるグリーンエチレンの生産能力を37%拡大し、年間275,000トンに引き上げたことを発表しました。この拡張により、再生可能原料から生産されるバイオベースのポリエチレンの供給能力が強化され、低炭素素材に対する需要の高まりに対応することが可能となります。
2025年3月、ダウ社は、ロッテルダム港に建設されるXycle社の初の商業規模の先進リサイクル施設を支援する戦略的投資を発表しました。同施設は年間約21キロトンのプラスチック廃棄物を処理する見込みであり、これによりダウ社は化学製品生産のための循環型原料へのアクセスをさらに拡大することになります。
世界の持続可能な化学製造市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの生産量と売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、技術、原料、製品、最終用途、および地域に基づいて、世界の持続可能な化学製造市場レポートをセグメント化しました:
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- 有機防腐剤
- グリーンケミストリーおよびプロセス最適化
- 再生可能原料に基づく製造
- 電化および再生可能エネルギー
- 炭素管理
- 循環型化学製造
- その他の持続可能な製造技術
- 原料別見通し(売上高、10億米ドル、2021年~2033年)
- 低炭素加工を施した化石由来原料
- バイオマスおよびバイオ由来原料
- 農業廃棄物および産業副産物
- リサイクル化学原料
- CO2
- グリーン水素
- その他の再生可能原料
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 基礎・汎用化学品
- 特殊・機能性化学品
- バイオ由来化学品
- リサイクル/循環型化学品
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 化学品・石油化学製品
- 医薬品
- 農薬
- 食品・飲料
- パーソナルケア・化粧品
- 自動車
- 電子・半導体
- その他の最終用途
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.4. 情報の分析
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
1.6.1. 調査範囲と仮定
1.6.2. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 持続可能な化学製品製造市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 業界のバリューチェーン分析
3.2.1. 原材料の見通し
3.2.2. 製造の動向
3.2.3. 販売チャネルの分析
3.3. 技術の進歩
3.3.1. 技術成熟度評価
3.4. 規制の枠組み
3.5. ESGの動向
3.6. 市場のダイナミクス
3.6.1. 市場推進要因の分析
3.6.2. 市場制約要因の分析
3.6.3. 業界が直面する課題
3.6.4. 業界の機会
3.7. 業界分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. マクロ環境分析
第4章. 持続可能な化学製造市場:技術の推計とトレンド分析
4.1. 技術動向分析および市場シェア(2025年および2033年)
4.1.1. グリーンケミストリーおよびプロセス最適化
4.1.1.1. グリーンケミストリーおよびプロセス最適化別の、持続可能な化学製造市場の推計および予測
4.1.2. 再生可能原料に基づく製造
4.1.2.1. 再生可能原料に基づく製造別の、持続可能な化学製造市場の推計および予測
4.1.3. 電化および再生可能エネルギー
4.1.3.1. 電化および再生可能エネルギー別の持続可能な化学製品製造市場の推計および予測
4.1.4. カーボンマネジメント
4.1.4.1. カーボンマネジメント別の持続可能な化学製品製造市場の推計および予測
4.1.5. 循環型化学製品製造
4.1.5.1. 循環型化学製造別の持続可能な化学製造市場の推計および予測
4.1.6. その他の持続可能な製造技術
4.1.6.1. その他の持続可能な製造技術別の持続可能な化学製造市場の推計および予測
第5章. 持続可能な化学製造市場:原料の推計およびトレンド分析
5.1. 原料の動向分析および市場シェア(2025年および2033年)
5.1.1. 低炭素加工が施された化石由来原料
5.1.1.1. 低炭素加工が施された化石由来原料別の持続可能な化学製造市場の推計および予測
5.1.2. バイオマスおよびバイオ由来原料
5.1.2.1. バイオマスおよびバイオ由来原料別の持続可能な化学製品製造市場の推計および予測
5.1.3. 農業廃棄物および産業廃棄物
5.1.3.1. 農業廃棄物および産業廃棄物別の持続可能な化学製品製造市場の推計および予測
5.1.4. リサイクル化学原料
5.1.4.1. リサイクル化学原料別の持続可能な化学品製造市場の推計および予測
5.1.5. CO2
5.1.5.1. CO2別における持続可能な化学品製造市場の推計および予測
5.1.6. グリーン水素
5.1.6.1. グリーン水素別における持続可能な化学品製造市場の推計および予測
5.1.7. その他の再生可能原料
5.1.7.1. その他の再生可能原料別における持続可能な化学品製造市場の推計および予測
第6章 持続可能な化学製品製造市場:製品別推計および動向分析
6.1. 製品動向分析および市場シェア(2025年および2033年)
6.1.1. 基礎化学品および汎用化学品
6.1.1.1. 基礎化学品および汎用化学品別の持続可能な化学製品製造市場の推計および予測
6.1.2. 特殊・機能性化学品
6.1.2.1. 特殊・機能性化学品別の持続可能な化学品製造市場の推計および予測
6.1.3. バイオベース化学品
6.1.3.1. バイオベース化学品別の持続可能な化学品製造市場の推計および予測
6.1.4. リサイクル/サーキュラー化学品
6.1.4.1. 再生・循環型化学品別の持続可能な化学品製造市場の推計および予測
第7章. 持続可能な化学品製造市場:最終用途別の推計および動向分析
7.1. 最終用途の動向分析および市場シェア(2025年および2033年)
7.1.1. 化学品および石油化学製品
7.1.1.1. 化学品・石油化学製品別の持続可能な化学製造市場の推計および予測
7.1.2. 医薬品
7.1.2.1. 医薬品別の持続可能な化学製造市場の推計および予測
7.1.3. 農薬
7.1.3.1. 農薬分野別の持続可能な化学物質製造市場の推計および予測
7.1.4. 食品・飲料
7.1.4.1. 食品・飲料分野別の持続可能な化学物質製造市場の推計および予測
7.1.5. パーソナルケア・化粧品
7.1.5.1. パーソナルケア・化粧品分野別の持続可能な化学物質製造市場の推計および予測
7.1.6. 自動車
7.1.6.1. 自動車分野別の持続可能な化学品製造市場の推計および予測
7.1.7. 電子・半導体
7.1.7.1. 電子・半導体分野別の持続可能な化学品製造市場の推計および予測
7.1.8. その他の最終用途
7.1.8.1. その他の最終用途別、持続可能な化学品製造市場の推計および予測
第8章. 持続可能な化学品製造市場:地域別推計および動向分析
8.1. 北米
8.1.1. 持続可能な化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.1.2. 米国
8.1.2.1. 主要国の動向
8.1.2.2. 米国の持続可能な化学製品製造市場の推計および予測(2021年~2033年)(10億米ドル)
8.1.3.
カナダ
8.1.3.1. 主要国の動向
8.1.3.2. カナダの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.1.4. メキシコ
8.1.4.1. 主要国の動向
8.1.4.2. メキシコの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.2. 欧州
8.2.1. 欧州の持続可能な化学製品製造市場:推計および予測、2021年~2033年(10億米ドル)
8.2.2. ドイツ
8.2.2.1. 主要国の動向
8.2.2.2. ドイツの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.2.3. 英国
8.2.3.1. 主要国の動向
8.2.3.2. 英国の持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.2.4. フランス
8.2.5. 主要国の動向
8.2.5.1. 主要国の動向
8.2.5.2. フランスの持続可能な化学製品製造市場の推計および予測、2021年~2033年 (10億米ドル)
8.2.6. イタリア
8.2.6.1. 主要国の動向
8.2.6.2. イタリアの持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
8.2.7. スペイン
8.2.7.1. 主要国の動向
8.2.7.2. スペインの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.3. アジア太平洋地域
8.3.1. アジア太平洋地域の持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.3.2. 中国
8.3.2.1. 主要国の動向
8.3.2.2. 中国の持続可能な化学製品製造市場の推計および予測(2021年~2033年、10億米ドル)
8.3.3. インド
8.3.3.1. 主要国の動向
8.3.3.2. インドの持続可能な化学製品製造市場:推計および予測(2021年~2033年、10億米ドル)
8.3.4. 日本
8.3.4.1. 主要国の動向
8.3.4.2. 日本の持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.3.5. 韓国
8.3.5.1. 主要国の動向
8.3.5.2. 韓国における持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.4. ラテンアメリカ
8.4.1. ラテンアメリカにおける持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.4.2. ブラジル
8.4.2.1. 主要国の動向
8.4.2.2. ブラジルの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. アルゼンチン
8.4.3.1. 主要国の動向
8.4.3.2. アルゼンチンの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.5. 中東およびアフリカ
8.5.1. 中東およびアフリカの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. サウジアラビア
8.5.2.1. 主要国の動向
8.5.2.2. サウジアラビアの持続可能な化学製品製造市場の推計および予測(2021年~2033年、10億米ドル)
8.5.3. 南アフリカ
8.5.3.1. 主要国の動向
8.5.3.2. 南アフリカの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 主要企業別の最近の動向および影響分析
9.2. 企業の市場ポジション分析、2025年
9.3. 競合分類
9.4. 企業ヒートマップ分析
9.5. ベンダーの動向
9.5.1. 潜在的なエンドユーザー一覧
9.5.2. 潜在的な販売代理店一覧
9.6. 戦略マッピング
9.6.1. 合併・買収
9.6.2. 新製品の発売
9.6.3. 提携・パートナーシップ
9.6.4. 事業拡大
9.6.5. その他の戦略
第10章 持続可能な化学製品製造市場 – 競合企業の概要
10.1. BASF SE
10.1.1. 会社概要
10.1.2. 財務実績
10.1.3. 製品ベンチマーク
10.2. Dow Inc.
10.2.1. 会社概要
10.2.2. 財務実績
10.2.3. 製品ベンチマーク
10.3. SABIC
10.3.1. 会社概要
10.3.2. 財務実績
10.3.3. 製品ベンチマーク
10.4. エボニック・インダストリーズAG
10.4.1. 会社概要
10.4.2. 財務実績
10.4.3. 製品ベンチマーク
10.5. コベストロ社
10.5.1. 会社概要
10.5.2. 財務実績
10.5.3. 製品ベンチマーク
10.6. リヨネル・バセル・インダストリーズ社
10.6.1. 会社概要
10.6.2.
財務実績
10.6.3. 製品ベンチマーク
10.7. INEOSグループ
10.7.1. 会社概要
10.7.2. 財務実績
10.7.3. 製品ベンチマーク
10.8. 三菱化学グループ株式会社
10.8.1. 会社概要
10.8.2. 財務実績
10.8.3. 製品ベンチマーク
10.9. ブラスケム社(Braskem S.A.)
10.9.1. 会社概要
10.9.2. 財務実績
10.9.3. 製品ベンチマーク
10.10. イーストマン・ケミカル社
10.10.1. 会社概要
10.10.2. 財務実績
10.10.3. 製品ベンチマーク
表の一覧
表1 技術別 持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表2 グリーンケミストリーおよびプロセス最適化分野における持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表3 再生可能原料に基づく製造分野における持続可能な化学製造市場の推計および予測、2021年~2033年 (10億米ドル)
表4 持続可能な化学製造市場の推計および予測:電化・再生可能エネルギー分野、2021年~2033年(10億米ドル)
表5 持続可能な化学製造市場の推計および予測:炭素管理分野、2021年 ~2033年(10億米ドル)
表6 持続可能な化学製造市場の推計および予測:循環型化学製造分野、2021年~2033年(10億米ドル)
表7 持続可能な化学製造市場の推計および予測:その他の持続可能な製造技術分野、2021年~2033年(10億米ドル)
表8 持続可能な化学製造市場の推計および予測(原料別)、2021年~2033年(10億米ドル)
表9 持続可能な化学製造市場の推計および予測(低炭素加工を施した化石由来原料)、2021年~2033年(10億米ドル)
表10 持続可能な化学製造市場の推計および予測:バイオマスおよびバイオ由来原料別、2021年~2033年 (10億米ドル)
表11 持続可能な化学品製造市場の推計および予測:農業廃棄物および産業廃棄物、2021年~2033年(10億米ドル)
表12 持続可能な化学品製造市場の推計および予測:リサイクル化学原料、2021年~2033年(10億米ドル)
表13 持続可能な化学品製造市場の推計および予測:CO2(2021年~2033年)(10億米ドル)
表14 持続可能な化学品製造市場の推計および予測:グリーン水素(2021年~2033年)(10億米ドル)
表15 持続可能な化学製造市場の推計および予測:その他の再生可能原料、2021年~2033年(10億米ドル)
表16 持続可能な化学製造市場の推計および予測:製品別、2021年~2033年(10億米ドル)
表17 持続可能な化学品製造市場の推計および予測:基礎・汎用化学品、2021年~2033年(10億米ドル)
表18 持続可能な化学品製造市場の推計および予測:特殊・機能性化学品、2021年~2033年(10億米ドル)
表19 持続可能な化学製造市場の推計および予測:バイオベース化学品別、2021年~2033年(10億米ドル)
表20 持続可能な化学製造市場の推計および予測:リサイクル/サーキュラー化学品別、2021年~2033年(10億米ドル)
表21 持続可能な化学品製造市場の推計および予測:最終用途別、2021年~2033年(10億米ドル)
表22 持続可能な化学品製造市場の推計および予測:化学品・石油化学品分野、2021年~2033年(10億米ドル)
表23 持続可能な化学製造市場の推計および予測:医薬品分野、2021年~2033年(10億米ドル)
表24 持続可能な化学製造市場の推計および予測:農薬分野、2021年~2033年 (10億米ドル)
表25 持続可能な化学製造市場の推計および予測:食品・飲料分野、2021年~2033年(10億米ドル)
表26 持続可能な化学製造市場の推計および予測:パーソナルケア・化粧品分野、2021年~2033年 (10億米ドル)
表27 自動車分野における持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
表28 電子・半導体分野における持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
表29 持続可能な化学製品製造市場の推計および予測:その他の最終用途別、2021年~2033年(10億米ドル)
表30 持続可能な化学製品製造市場の推計および予測:地域別、2021年~2033年(10億米ドル)
表31 北米の持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表32 北米の持続可能な化学製造市場の推計および予測、技術別、2021年~2033年(10億米ドル)
表33 北米の持続可能な化学製造市場の推計および予測、原料別、2021年 ~2033年(10億米ドル)
表34 北米における持続可能な化学品製造市場の推計および予測(製品別)、2021年~2033年(10億米ドル)
表35 北米における持続可能な化学品製造市場の推計および予測(最終用途別)、2021年~2033年 (10億米ドル)
表36 米国における持続可能な化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表37 米国における持続可能な化学品製造市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表38 米国 原料別、2021年~2033年の米国サステナブル化学品製造市場の推計および予測(10億米ドル)
表39 製品別、2021年~2033年の米国サステナブル化学品製造市場の推計および予測(10億米ドル)
表40 米国における持続可能な化学品製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表41 カナダにおける持続可能な化学品製造市場の推計および予測(2021年~2033年)(10億米ドル)
表42 カナダにおける持続可能な化学品製造市場の推計および予測(技術別、2021年 ~2033年(10億米ドル)
表43 カナダの持続可能な化学製造市場の推計および予測(原料別)、2021年~2033年(10億米ドル)
表44 カナダの持続可能な化学製造市場の推計および予測(製品別)、2021年~2033年(10億米ドル)
表45 カナダの持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表46 メキシコの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
表47 メキシコの持続可能な化学製品製造市場の推計および予測(技術別)、2021年~2033年 (10億米ドル)
表48 メキシコの持続可能な化学製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表49 メキシコの持続可能な化学製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表50 メキシコの持続可能な化学製造市場:推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表51 欧州の持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表52 欧州の持続可能な化学製造市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表53 欧州の持続可能な化学製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表54 欧州の持続可能な化学製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表55 欧州の持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表56 ドイツの持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表57 ドイツの持続可能な化学製造市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表58 ドイツの持続可能な化学製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表59 ドイツの持続可能な化学製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表60 ドイツの持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表61 英国の持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表62 英国の持続可能な化学製造市場:技術別推計および予測(2021年~2033年)(10億米ドル)
表63 英国の持続可能な化学製造市場:原料別推計および予測(2021年~2033年)(10億米ドル)
表64 英国の持続可能な化学製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表65 英国の持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表66 フランスの持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表67 フランスの持続可能な化学製造市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表68 フランスの持続可能な化学製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表69 フランスの持続可能な化学製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表70 フランスにおける持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表71 イタリアの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
表72 イタリアの持続可能な化学製品製造市場の推計および予測(技術別)、2021年~2033年 (10億米ドル)
表73 イタリアの持続可能な化学製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表74 イタリアの持続可能な化学製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表75 イタリアの持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表76 スペインの持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表77 スペインの持続可能な化学製造市場:技術別推計および予測、2021年~2033年(10億米ドル)
表78 スペインの持続可能な化学製造市場:原料別推計および予測、2021年~2033年(10億米ドル)
表79 スペインの持続可能な化学製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表80 スペインの持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表81 アジア太平洋地域の持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表82 アジア太平洋地域の持続可能な化学製造市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表83 アジア太平洋地域の持続可能な化学製造市場の推計および予測(原料別、2021年~2033年) (10億米ドル)
表84 アジア太平洋地域の持続可能な化学製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表85 アジア太平洋地域の持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表86 中国の持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表87 中国の持続可能な化学製造市場の推計および予測、技術別、2021年~2033年 (10億米ドル)
表88 中国の持続可能な化学製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表89 中国の持続可能な化学製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表90 中国の持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表91 日本の持続可能な化学製造市場の推計および予測、2021年~2033年 (10億米ドル)
表92 日本の持続可能な化学製造市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表93 日本の持続可能な化学製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表94 日本のサステナブル化学製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表95 日本のサステナブル化学製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表96 インドの持続可能な化学製造市場の推計および予測、2021年~2033年(10億米ドル)
表97 インドの持続可能な化学製造市場の推計および予測、技術別、2021年~2033年 (10億米ドル)
表98 インドの持続可能な化学製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表99 インドの持続可能な化学製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表100 インドの持続可能な化学製造市場:最終用途別推計および予測(2021年~2033年)(10億米ドル)
表101 韓国の持続可能な化学製造市場:推計および予測(2021年~2033年)(10億米ドル)
表102 韓国における持続可能な化学製造市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表103 韓国における持続可能な化学製造市場の推計および予測(原料別、2021年~2033年) (10億米ドル)
表104 韓国における持続可能な化学製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表105 韓国における持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表106 ラテンアメリカにおける持続可能な化学製造市場の推計および予測、2021年~2033年 (10億米ドル)
表107 ラテンアメリカにおける持続可能な化学製造市場の推計および予測(技術別、2021年~2033年) (10億米ドル)
表108 ラテンアメリカにおける持続可能な化学品製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表109 ラテンアメリカにおける持続可能な化学品製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表110 ラテンアメリカにおける持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表111 ブラジルにおける持続可能な化学製造市場の推計および予測(2021年~2033年)(10億米ドル)
表112 ブラジルにおける持続可能な化学製品製造市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表113 ブラジルにおける持続可能な化学製品製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表114 ブラジルにおける持続可能な化学製品製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表115 ブラジルにおける持続可能な化学製品製造市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表116 アルゼンチンの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
表117 アルゼンチンの持続可能な化学製品製造市場の推計および予測、技術別、2021年~2033年 (10億米ドル)
表118 アルゼンチンの持続可能な化学製品製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表119 アルゼンチンの持続可能な化学製品製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表120 アルゼンチンの持続可能な化学製品製造市場:最終用途別、2021年~2033年(10億米ドル)
表121 中東・アフリカの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
表122 中東・アフリカの持続可能な化学製品製造市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表123 中東・アフリカの持続可能な化学製造市場:原料別推計および予測、2021年~2033年(10億米ドル)
表124 中東・アフリカの持続可能な化学製造市場の推計および予測(製品別、2021年~2033年)(10億米ドル)
表125 中東・アフリカの持続可能な化学製造市場の推計および予測(最終用途別、2021年~2033年) (10億米ドル)
表126 サウジアラビアの持続可能な化学品製造市場の推計および予測、2021年~2033年(10億米ドル)
表127 サウジアラビアの持続可能な化学品製造市場の推計および予測、技術別、2021年 ~2033年(10億米ドル)
表128 サウジアラビアの持続可能な化学品製造市場の推計および予測(原料別、2021年~2033年)(10億米ドル)
表129 サウジアラビアの持続可能な化学品製造市場の推計および予測(製品別、2021年~2033年) (10億米ドル)
表130 サウジアラビアの持続可能な化学製品製造市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表131 南アフリカの持続可能な化学製品製造市場の推計および予測、2021年~2033年(10億米ドル)
表132 南アフリカの持続可能な化学製造市場:技術別推計および予測(2021年~2033年)(10億米ドル)
表133 南アフリカの持続可能な化学製造市場:原料別推計および予測(2021年~2033年)(10億米ドル)
表134 南アフリカの持続可能な化学製造市場:推計値および予測(製品別、2021年~2033年)(10億米ドル)
表135 南アフリカの持続可能な化学製造市場:推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
図一覧
図1 情報収集
図2 一次調査のパターン
図3 一次調査のプロセス
図4 市場調査のアプローチ ― ボトムアップ・アプローチ
図5 市場調査のアプローチ ― トップダウン・アプローチ
図6 市場調査のアプローチ ― 複合アプローチ
図7 持続可能な化学製品製造市場 ― 市場の概要
図8 持続可能な化学製品製造市場 ― セグメントの概要(1/2)
図9 持続可能な化学製造市場 – セグメント概要(2/2)
図10 持続可能な化学製造市場 – 競合状況の概要
図11 持続可能な化学製造市場:バリューチェーン分析
図12 持続可能な化学製造市場:ポーターの5つの力分析
図13 持続可能な化学製造市場:PESTEL分析
図14 持続可能な化学製造市場:技術動向分析(2025年および2033年)
図15 持続可能な化学製造市場:製品動向分析(2025年および2033年)
図16 持続可能な化学製造市場:原料動向分析(2025年および2033年)
図17 持続可能な化学製造市場:最終用途動向分析(2025年および2033年)
図18 持続可能な化学製造市場:地域別動向分析(2025年および2033年)
図19 持続可能な化学製造市場:企業のポジショニング分析
図20 持続可能な化学製造市場:戦略マッピング
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









