主な市場動向と洞察
- 製品別:2025年には、アッセイキット、試薬、消耗品セグメントが市場を牽引し、売上高シェアで51.6%と最大を占めました。
- 技術別:2025年には、マルチプレックスPCR/RT-PCRセグメントが86.3%という最大の市場シェアを占めました。
- 用途別:2025年には、呼吸器感染症(肺炎を含む)セグメントが44.7%という最大の売上高シェアで市場を席巻しました。
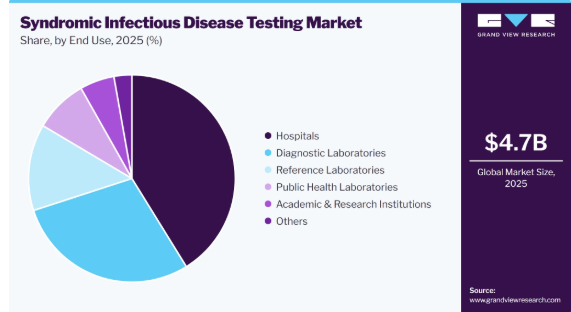
- 最終用途別:2025年には、病院セグメントが41.2%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア41.1%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年、米国は北米において最大の売上高シェアを占め、市場を牽引しました
市場規模と予測
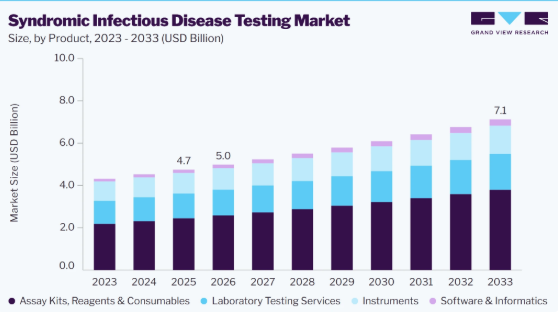
- 2025年の市場規模:47億米ドル
- 2026年の推定市場規模:50億米ドル
- 2033年までの予測市場規模:71億米ドル
- CAGR(2026年~2033年):5.2%
市場の集中度と特徴
症候群に基づく感染症検査業界は、多重分子診断、自動化、検査メニューの拡充、および統合されたデータ解釈における継続的な進歩に牽引され、高度なイノベーションを遂げています。市場参加者は、複数の病原体と抗菌薬耐性マーカーを迅速に同時に検出できるハイスループット・プラットフォームの開発に注力しており、これにより早期の臨床介入と検査室の効率向上が可能となります。柔軟な多重検査技術、合理化されたワークフロー、および多様な感染症症候群にわたる検査能力の拡大を通じて、イノベーションはさらに加速しています。2025年8月、ロシュは、独自のTAGS(Temperature-Activated Generation of Signal)技術を搭載した「cobas Respiratory 4-flex」アッセイについて、米国FDAの認可を取得しました。このアッセイは、カスタマイズ可能な多項目呼吸器パネルと「Digital Reflex」機能を備えた柔軟な症候群別検査アプローチを導入し、同一のPCR実行から臨床的に関連性の高い追加の病原体検査結果を得ることが可能となりました。この革新により、多項目検査の柔軟性が向上し、検査室のワークフローが最適化され、高スループットな症候群別分子診断の臨床的有用性が強化されました。
症候群に基づく感染症検査業界は、合併・買収(M&A)活動が比較的少ないのが特徴であり、競争の動向は主に、継続的な技術革新、規制当局の承認、および多項目検査ポートフォリオの拡大によって形作られています。市場参加各社は、進化する臨床診断の要件に対応するため、高スループットの症候群に基づく検査プラットフォームの開発、検査メニューの拡充、および自動化機能の強化を通じて、自社の地位を強化することに注力しています。
その結果、戦略的投資は依然として研究開発、製品の商業化、およびポートフォリオの拡大に集中しており、市場全体における有機的成長と長期的な競争上の差別化を強化しています。
症候群別感染症検査業界は規制が厳格であり、診断プラットフォームや多重検査パネルは、米国FDA、CE-IVDRに基づく欧州委員会、およびその他の各国規制当局によって定められた厳格な承認基準および品質基準に準拠しなければなりません。これらの規制枠組みは、分析の精度、臨床性能、および患者の安全性を確保すると同時に、製品開発のスケジュール、商品化戦略、市場参入にも影響を及ぼしています。規制要件により承認プロセスが長期化する可能性はあるものの、標準化された高品質な症候群別検査ソリューションを促進し、多重分子診断における継続的なイノベーションを奨励することで、市場の信頼を高めています。
症候群に基づく感染症検査業界は、製品の急速な拡大が特徴であり、メーカー各社は多様な感染症症候群に対応し、検査室の効率と診断精度を向上させるため、マルチプレックス検査のポートフォリオを拡大し続けています。呼吸器系、消化器系、血流系、中枢神経系の感染症にわたる検査メニューの拡充により、医療従事者は統合型分子診断プラットフォーム上で診断ワークフローを統合できるようになり、症候群に基づく検査の臨床的有用性が強化されます。例えば、2025年3月、QIAGEN社は「QIAstat-Dx Gastrointestinal Panel 2 Mini B」について米国FDAの認可を取得しました。これにより、臨床的に重要な5種類の細菌性胃腸病原体を迅速に検出するためのターゲット型マルチプレックスパネルが同社の米国における症候群検査ポートフォリオに加わり、日常的な胃腸感染症診断における同プラットフォームの適用範囲が拡大しました。
症候群に基づく感染症検査業界は、マルチプレックス分子診断法の採用拡大、医療インフラの強化、および感染症の迅速な検出に対する需要の高まりに支えられ、地域ごとに中程度から高い成長を見せています。市場参加各社は、規制当局の承認、地域に即した商業化戦略、そして多様な臨床要件に合わせた幅広い検査ポートフォリオを通じて、症候群に基づく検査プラットフォームの利用可能性を拡大しています。先進的な検査ソリューションの継続的な導入と流通ネットワークの拡大により、症候群別診断へのアクセスが改善され、市場浸透が加速するとともに、幅広い医療現場における統合型分子検査プラットフォームの世界的な普及が促進されています。
製品インサイト
2025年には、アッセイキット、試薬、消耗品セグメントが市場を牽引し、売上高シェアで51.6%という最大の割合を占めました。このセグメントが市場をリードしている要因は、病院、診断検査室、および参照検査室における日常的な症候群別分子検査に必要な、多重検査カートリッジ、試薬、および消耗品の継続的な利用にあります。病原体特異的な検査メニューの継続的な拡充、検査件数の増加、および複数の感染性病原体を迅速かつ正確に検出する必要性は、消耗品に対する持続的な需要をさらに後押ししており、製品のライフサイクルを通じて継続的な収益を生み出しています。2026年1月、Cepheid社は、単一の検体から複数の細菌、ウイルス、寄生虫による胃腸病原体を検出するように設計されたマルチプレックスPCRアッセイ「Xpert GI Panel」について、米国FDAの認可を取得しました。この承認により、症候群に基づく胃腸検査用のマルチプレックスアッセイカートリッジの利用範囲が拡大し、臨床検査室全体におけるアッセイキットおよび消耗品への需要がさらに高まりました。
ソフトウェア・インフォマティクス部門は、人工知能、高度なバイオインフォマティクス、リアルタイムデータ分析、および検査情報管理システムが、症候群に基づく分子診断ワークフローにますます統合されることを背景に、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。結果の自動解釈、集団発生の監視、機器間のシームレスな接続、およびデータ駆動型の臨床意思決定支援に対する需要の高まりにより、医療施設全体でソフトウェアを活用した症候群検査プラットフォームの導入が加速しています。これらのソリューションは、ワークフローの効率化や診断精度の向上を図り、複雑なマルチプレックス検査データの迅速な解釈を可能にします。例えば、2025年7月、シーゲンは、AIを活用した分析機能とリアルタイムの症候群別PCR診断を統合した次世代感染症分析プラットフォーム「STAgora」を発売しました。このプラットフォームは、リアルタイムの診断結果の解釈、カスタマイズ可能なダッシュボード、集団発生の監視、予測的な疫学的知見を提供するとともに、単一病原体感染および多病原体同時感染の分析をサポートします。Seegene社のシンドロミックPCRエコシステムとの統合により、ソフトウェア主導の診断ワークフローが強化され、感染症検査全般における臨床的意思決定が向上しました。
テクノロジー・インサイト
2025年には、マルチプレックスPCR/RT-PCRセグメントが市場を牽引し、売上高シェアの86.3%を占めました。このセグメントが主導的な地位を占めているのは、その高い分析感度、迅速な検査結果の提供、そして単一の臨床検体から複数の細菌、ウイルス、真菌、および抗菌薬耐性ターゲットを同時に検出できる能力によるものです。病院、診断検査室、公衆衛生機関における同技術の広範な導入は、タイムリーな診断、抗菌薬適正使用、および感染症の効果的な管理を引き続き支えています。2024年9月、ロシュは独自のTAGS技術を搭載した初の検査法である「cobas Respiratory flex」を発売しました。これにより、1回の多重PCR検査で最大12種類の呼吸器ウイルスを同時に検出するとともに、最大15の診断ターゲットを特定することが可能になりました。この発売により、高スループットな症候群ベースの分子診断が強化され、日常的な臨床検査における多重PCR技術の能力が向上しました。
多重等温増幅分野は、予測期間において7.6%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、簡素化されたワークフローで高感度を実現し、分散型および患者近傍での検査環境に最適な、迅速かつ機器効率に優れた分子診断法への需要の高まりによって牽引されています。マルチプレックス等温増幅技術の継続的な進歩により、検査性能が向上し、結果報告までの時間が短縮され、多様な感染症症候群への応用範囲が拡大しています。医療提供者が迅速かつ利用しやすい症候群別診断ソリューションをますます重視する中、これらの利点は、病院、外来施設、および資源が限られた医療現場での導入を加速させると予想されます。
アプリケーションに関する洞察
2025年には、呼吸器感染症(肺炎を含む)セグメントが市場を牽引し、売上高シェア44.7%と最大のシェアを占めました。このセグメントの優位性は、呼吸器感染症が世界的に大きな負担となっていること、ウイルス性および細菌性病原体における臨床症状の重複、そして適時の治療決定や抗菌薬適正使用を支援するための迅速な多重分子診断の必要性によって支えられています。季節的な流行の増加、呼吸器サーベイランスプログラムの拡大、および医療施設全体での症候群別呼吸器パネルの広範な導入が、需要をさらに強めています。2025年8月、ロシュ社は「cobas Respiratory 4-flex」アッセイについて米国FDAの承認を取得しました。これにより、単一のプラットフォーム上でSARS-CoV-2、A型インフルエンザ、B型インフルエンザ、およびRSVの同時検出と鑑別が可能となりました。この承認により、多項目呼吸器検査の能力が強化され、日常の臨床現場における症候群に基づく診断法のより広範な導入が後押しされました。
性感染症セグメントは、性感染症の有病率の増加、スクリーニングプログラムの拡大、および単一の検体から複数の病原体を迅速に検出するための多重分子診断法の採用拡大に牽引され、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。早期診断に対する意識の高まり、生殖医療サービスへのアクセス改善、および包括的な症候群診断検査への需要増加が、このセグメントの成長をさらに後押ししています。医療提供者は、診断精度を向上させ、タイムリーな臨床的介入を促進するために、統合的な分子検査アプローチをますます採用しています。2026年7月、Seegene社は生殖器感染症向けの症候群ベースのPCR検査アプローチを導入し、性感染症とヒトパピローマウイルス(HPV)の同時検出を可能にしました。この開発により、症候群診断の臨床応用が拡大するとともに、包括的な生殖健康評価と、より情報に基づいた患者管理が支援されました。
エンドユーザーに関する洞察
2025年には、病院セグメントが売上高シェア41.2%と最大を占め、市場を牽引しました。このセグメントの優位性は、急性感染症の迅速な診断を必要とする患者数の多さ、救急部門や集中治療室における多重分子診断の採用拡大、および標的を絞った抗菌薬療法を支援するための病原体の迅速な同定の必要性に起因しています。病院は、臨床的意思決定の改善、感染管理の最適化、および診断結果の報告までの時間の短縮を図るため、自動化された症候群診断プラットフォームへの投資を続けています。2026年4月、QIAGEN社はCE-IVDR認証を取得した「QIAstat-Dx BCID GPF Plus AMR Panel」を発売しました。これにより、陽性の血液培養検体からグラム陽性病原体、真菌、および抗菌薬耐性マーカーを迅速に検出することが可能になりました。この製品の発売により、血流感染症の管理および集中治療における診断のための、病院における症候群別検査能力が強化されました。
公衆衛生検査室セグメントは、感染症サーベイランス、抗菌薬耐性モニタリング、およびパンデミック対策への投資増加に牽引され、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。公衆衛生機関は、単一の検体から複数の感染因子を迅速に特定することで、病原体サーベイランス、集団発生調査、および疫学的モニタリングを強化するため、多重シンドローム分子診断の導入を拡大しています。検査室の近代化や分子サーベイランス・ネットワークの統合に向けた政府資金の増加、および集団発生の早期検出への重視の高まりが、このセグメントの成長をさらに後押ししています。新興および再興感染症を監視するための、標準化されたハイスループット診断機能へのニーズの高まりにより、世界中の公衆衛生検査室における症候群検査の導入が加速すると予想されます。
地域別分析
2025年、北米は世界的な症候群感染症検査市場において41.1%という最大の売上シェアを占め、市場をリードしました。同地域の主導的地位は、多重分子診断の広範な導入、確立された保険償還枠組み、および症候群検査が病院、検査委託機関、公衆衛生のワークフローに日常的に組み込まれていることによって支えられています。医療提供者は、抗菌薬適正使用を支援し、不必要な経験的治療を減らし、呼吸器系、消化器系、血流系、中枢神経系の感染症における臨床転帰を改善するために、病原体の迅速な同定をますます優先するようになっています。
高度な分子診断に対する強力な規制上の支援、感染症サーベイランスへの継続的な投資、そして業界をリードする企業の存在が、市場の成長をさらに後押ししています。さらに、自動化されたハイスループット検査能力の継続的な拡大と、包括的な分子検査への需要の高まりが、症候群に基づく感染症検査の最大地域市場としての北米の地位を確固たるものにしています。
米国の症候群に基づく感染症検査市場の動向
2025年、米国の症候群別感染症検査市場は、同国の先進的な分子診断エコシステム、多項目症候群別検査の普及率の高さ、そして確立された臨床検査ネットワークに牽引され、北米において最大の市場収益シェアを占めました。救急部門、集中治療室、および病院の微生物学検査室における病原体の迅速な同定に対する強い需要が、自動化された症候群別分子診断の導入を加速させ続けています。さらに、特定の分子診断手順に対する有利な保険償還、堅固な感染症サーベイランスプログラム、およびエビデンスに基づいた治療決定を促進する抗菌薬適正使用イニシアチブの広範な導入も、市場を後押ししています。加えて、検査室の自動化への継続的な投資、統合型医療提供システムの拡大、そして次世代分子診断技術の早期導入により、米国はシンドローム型感染症検査におけるイノベーションと商業化の主要な拠点としての地位を確立し続けています。
欧州の症候群別感染症検査市場の動向
欧州の症候群別感染症検査市場は成熟しており、確立された医療システム、厳格な規制基準、および病院や検査機関における多重分子診断法の採用拡大に支えられ、イノベーション主導型で発展しています。同地域では、先進的な分子検査技術の導入を通じて、感染症サーベイランス、抗菌薬適正使用、および検査室の標準化が引き続き強化されています。呼吸器、消化器、血流、中枢神経系の感染症に対する迅速診断への需要の高まりにより、自動化された症候群ベース検査プラットフォームの日常的な臨床診療への導入がさらに加速しています。2026年7月、QIAGEN社はCE-IVDR認証を取得した「QIAstat-Dx BCID GN Plus AMR Panel」を欧州全域で発売し、血液感染症検査の製品ラインナップを拡充して、グラム陰性菌病原体および抗菌薬耐性マーカーの迅速検出を可能にしました。この発売により、包括的な症候群別分子診断へのアクセスが強化されるとともに、欧州の医療システム全体における迅速な臨床意思決定と抗菌薬適正使用が支援されました。
英国の症候群別感染症検査市場は、国民保健サービス(NHS)が迅速な分子診断、抗菌薬適正使用、および統合的な感染症サーベイランスを継続的に重視していることを背景に、着実な成長を遂げています。病理検査サービスの統合が進み、集中型検査室ネットワークが拡大していることから、迅速かつ包括的な病原体同定が可能な自動化された症候群別検査プラットフォームの導入が加速しています。呼吸器、消化器、血流、中枢神経系の感染症に対するタイムリーな診断を求める臨床需要の高まりが、市場の拡大をさらに後押ししています。さらに、検査室のデジタル化、感染予防戦略、パンデミック対策への継続的な投資により、病院や公衆衛生検査室における分子診断能力は向上し続けています。これらの要因により、英国は先進的な症候群別感染症検査ソリューションの導入において、欧州を代表する市場の一つとしての地位を確立しています。
ドイツの症候群別感染症検査市場は、強力な臨床検査ネットワーク、分子診断の広範な導入、および医療イノベーションへの継続的な投資に支えられ、欧州で最大かつ最も技術的に先進的な市場の一つとなっています。同国が感染症の迅速診断、抗菌薬耐性サーベイランス、および精密検査医学を重視していることが、病院や専門診断検査室における自動化された症候群別検査プラットフォームの導入を加速させています。また、ドイツでは分子診断に対する確立された保険償還枠組みが整備されており、これが多項目シンドロミック検査の臨床現場でのより広範な導入を促進しています。さらに、世界をリードする診断機器メーカーの進出、研究機関と医療提供者間の活発な連携、そして検査インフラの継続的な近代化により、欧州における先進的なシンドロミック感染症検査技術の主要市場としてのドイツの地位は、引き続き強固なものとなっています。
アジア太平洋地域の症候群別感染症検査市場の動向
アジア太平洋地域の症候群別感染症検査市場は、感染症の負担の増大、医療インフラの拡充、および先進国と新興経済国の双方における分子診断技術の採用拡大に牽引され、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。同地域の各国政府は、感染症の発生への備えと臨床対応を改善するため、感染症サーベイランス体制の強化、公衆衛生検査機関の能力拡大、および先進的な分子検査への投資を進めています。民間診断検査機関ネットワークの急速な拡大、医療費の増加、および自動化されたマルチプレックス診断プラットフォームへのアクセス改善が、市場の拡大をさらに後押ししています。さらに、グローバルな診断機器メーカーの進出拡大、国内生産能力の向上、および感染症の早期かつ正確な診断に対する意識の高まりが、アジア太平洋地域全体における感染症の症候群に基づく検査の導入を加速させ続けています。
中国の症候群に基づく感染症検査市場は、感染症サーベイランスへの政府投資の増加、分子診断インフラの拡充、および病院や公衆衛生検査機関ネットワークの継続的な近代化に支えられ、予測期間中に大幅な成長が見込まれています。呼吸器系、消化器系、血流系、および新興感染症の管理に向けた迅速な多項目分子診断法への需要の高まりが、三次医療機関や独立系診断検査機関における市場の普及を加速させています。同国が、感染症流行への備えの強化、検査能力の向上、および分子診断分野における国内イノベーションの促進に注力していることも、市場の拡大をさらに後押ししています。さらに、好ましい医療改革、自動化診断プラットフォームの導入拡大、そして国内メーカー、研究機関、医療提供者間の連携強化により、中国は引き続きアジア太平洋地域において、症候群に基づく感染症検査市場で最も急成長している市場の一つとしての地位を確立しています。
日本の症候群別感染症検査市場は、高度に発達した医療制度、高齢化、および感染症の迅速な診断に対する臨床需要の高まりに支えられ、先進的な分子診断技術が広く導入されていることが特徴です。医療機関は、診断効率の向上、標的治療までの時間の短縮、および病院や検査委託機関における抗菌薬適正使用の強化を図るため、自動化された症候群別検査プラットフォームを優先的に導入しています。呼吸器感染症、医療関連感染症、および季節性ウイルス感染症の発生率の上昇は、多重分子診断法への需要を引き続き支えています。さらに、日本における精密医療、検査の自動化、および臨床診断のデジタルトランスフォーメーションへの注力に加え、高品質な診断インフラへの継続的な投資が相まって、予測期間を通じて症候群別感染症検査技術の導入が持続すると見込まれます。
ラテンアメリカの症候群に基づく感染症検査市場の動向
ラテンアメリカの症候群に基づく感染症検査市場は、MASLD(多臓器脂肪性肝疾患)および慢性B型肝炎の有病率の上昇に牽引され、予測期間中に着実な成長が見込まれています。ラテンアメリカ市場は、感染症の負担の増大、分子診断へのアクセス拡大、主要経済圏における医療インフラへの継続的な投資に後押しされ、着実な成長を遂げています。呼吸器系、消化器系、熱帯性、および媒介性感染症の発生率の上昇により、医療提供者は、病原体の迅速な特定と臨床管理の改善を可能にするため、迅速な多重分子診断の導入を進めています。民間診断検査室ネットワークの漸進的な拡大、病院検査室の近代化の進展、および抗菌薬適正使用に対する意識の高まりが、市場の発展をさらに後押ししています。保険償還のばらつきや診断インフラの格差が導入に引き続き影響を及ぼしているものの、感染症サーベイランスの強化と検査能力の向上を目指す政府の取り組みにより、予測期間中に地域全体で感染症の症候群別検査の導入が加速すると予想されます。
中東・アフリカの感染症症候群別検査市場の動向
中東・アフリカにおける症候群に基づく感染症検査市場は、医療インフラへの投資拡大、感染症サーベイランスシステムの強化、および先進的な分子診断技術へのアクセス拡大に支えられ、予測期間中に着実な成長が見込まれます。呼吸器感染症、血流感染症、医療関連感染症の有病率の増加に加え、風土病や新興感染症による継続的な負担が相まって、同地域全体で迅速な多項目診断ソリューションへの需要が牽引されています。各国政府は、臨床検査室および公衆衛生検査室の近代化を通じて、検査能力の拡大、集団発生への備え、公衆衛生のモニタリングを優先課題としています。さらに、医療費の増加、自動化された分子診断プラットフォームの導入拡大、および地域の医療機関と世界の診断機器メーカーとの戦略的提携が、中東・アフリカ全域における長期的な市場成長を支えると予想されます。
症候群に基づく感染症検査企業に関する主な洞察
症候群に基づく感染症検査業界は、適度な市場統合が進んでいるのが特徴であり、競争は、多項目分子診断における継続的なイノベーション、症候群特異的な検査ポートフォリオの拡充、および自動化と高度なソフトウェア機能の統合を中心に展開されています。市場参加各社は、感染症の迅速かつ正確な診断に対する需要の高まりに応えるため、規制当局の承認の獲得、事業展開地域の拡大、および高スループット診断ソリューションの強化に注力しています。
抗菌薬耐性検出、検査室のワークフロー最適化、および包括的な病原体同定への投資拡大は、技術の進歩と製品の差別化を加速させ続けています。継続的な研究開発活動に加え、戦略的な製品ポートフォリオの拡大や次世代症候群別検査プラットフォームの商用化が、競争の激しさを維持し、長期的な市場成長を支えると予想されます。
主要な症候群ベースの感染症検査企業
本調査では、世界の症候群ベースの感染症検査市場について、以下の主要企業を分析対象としています:
- Abbott
- bioMérieux SA
- QIAGEN
- BD
- Danaher Corporation
- F. Hoffmann-La Roche Ltd
- Seegene Inc.
- DiaSorin S.p.A.
- Thermo Fisher Scientific Inc.
- Hologic, Inc.
最近の動向
- 2026年7月、QIAGENは、CE-IVDR認証を取得した「QIAstat-Dx BCID GN Plus AMR Panel」を欧州で発売し、13種類のグラム陰性菌病原体および18種類の抗菌薬耐性マーカーを迅速に検出することで、血流感染症検査の製品ラインナップを拡充しました。この発売により、包括的な症候群に基づく血流感染症診断が強化され、臨床上の意思決定の迅速化、抗菌薬適正使用、および多重分子検査のより広範な導入が促進されました。
- 2026年1月、Cepheid社は、単一の患者検体から臨床的に重要な11種類の細菌、ウイルス、寄生虫による胃腸病原体を検出可能な多重PCR検査法「Xpert GI Panel」について、米国FDAの認可を取得しました。この承認により、同社の胃腸症候群検査ポートフォリオが拡大するとともに、臨床検査室向けの迅速な分子診断が強化されました。
- 2025年7月、Seegene社は、症候群別PCRデータをリアルタイムの疫学分析および予測的な集団発生モニタリングと統合する、AIを活用した感染症分析プラットフォーム「STAgora」を発売しました。このプラットフォームは感染症サーベイランス機能を強化し、医療従事者や公衆衛生機関が集団発生の検出能力を高め、データに基づいた臨床的意思決定を行うことを可能にしました。
世界の症候群別感染症検査市場レポートのセグメンテーション
本レポートでは、国別の売上高の成長を予測するとともに、2021年から2033年までの各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、製品、技術、用途、エンドユーザー、および地域に基づいて、世界の症候群別感染症検査市場レポートをセグメント化しました。
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 機器
- アッセイキット、試薬および消耗品
- ソフトウェアおよび情報科学
- 臨床検査サービス
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- マルチプレックスPCR/RT-PCR
- マルチプレックス等温増幅
- その他のマルチプレックス分子技術
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 呼吸器感染症(肺炎を含む)
- 消化器感染症
- 血流感染症
- 髄膜炎および脳炎
- 性感染症
- 熱帯病および発熱性疾患
- その他の感染症症候群
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 病院
- 診断検査室
- 参照検査室
- 公衆衛生検査室
- 学術・研究機関
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.2.1. 製品セグメント
1.2.2. 技術セグメント
1.2.3. 用途セグメント
1.2.4. 最終用途セグメント
1.3. 情報分析
1.3.1. 市場の定義とデータの可視化
1.4. データの検証と公開
1.5. 情報の収集
1.5.1. 一次調査
1.6. 情報またはデータの分析
1.7. 市場の定義と検証
1.8. 市場モデル
1.9. 市場全体:CAGRの算出
1.10. 目的
1.10.1. 目的 1
1.10.2. 目的 2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合状況の分析
第3章. 世界の症候群別感染症検査市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し。
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 感染症の迅速な診断に向けた、迅速マルチプレックス分子診断法の採用拡大
3.2.1.2. 感染症および抗菌薬耐性(AMR)の負担増大
3.2.1.3. 感染症サーベイランスの拡大および検査室の近代化に向けた取り組み
3.2.2. 市場抑制要因の分析
3.2.2.1. 多重分子検査プラットフォームおよび専用消耗品の高コスト
3.2.2.2. 複雑な規制承認要件および限られた保険償還範囲
3.2.3. 市場機会分析
3.3. 世界の症候群別感染症検査市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.2. PESTEL分析
第4章 世界の症候群別感染症検査市場:製品別推計および動向分析
4.1. セグメント概要
4.2. 世界の症候群別感染症検査市場における製品動向分析
4.3. 世界の症候群別感染症検査市場の規模および動向分析(製品別、2021年~2033年)(10億米ドル)
4.4. 機器
4.4.1. 機器市場の推計および予測(2021年~2033年、10億米ドル)
4.5. アッセイキット、試薬および消耗品
4.5.1. アッセイキット、試薬および消耗品市場の推計および予測(2021年~2033年、 (10億米ドル)
4.6. ソフトウェアおよび情報科学
4.6.1. ソフトウェアおよび情報科学市場の推計および予測(2021年~2033年、10億米ドル)
4.7. 臨床検査サービス
4.7.1. 生検市場の推計および予測(2021年~2033年、10億米ドル)
第5章. 世界の症候群別感染症検査市場:技術別の推計および動向分析
5.1. セグメント概要
5.2. 世界の症候群別感染症検査市場における技術動向分析
5.3.
技術別、2021年から2033年までの世界の症候群に基づく感染症検査市場の規模および動向分析(10億米ドル)
5.4. マルチプレックスPCR/RT-PCR
5.4.1. 2021年から2033年までのマルチプレックスPCR/RT-PCR市場の推計および予測、 (10億米ドル)
5.5. マルチプレックス等温増幅
5.5.1. マルチプレックス等温増幅市場の推計および予測(2021年~2033年、10億米ドル)
5.6. その他のマルチプレックス分子技術
5.6.1. その他のマルチプレックス分子技術市場の推計および予測(2021年~2033年)(10億米ドル)
第6章 世界の症候群別感染症検査市場:用途別推計および動向分析
6.1. セグメント概要
6.2. 世界の症候群別感染症検査市場における用途別動向分析
6.2.1. 用途別、2021年から2033年までの世界の症候群に基づく感染症検査市場の規模および動向分析(10億米ドル)
6.3. 呼吸器感染症(肺炎を含む)
6.3.1. 2021年から2033年までの呼吸器感染症(肺炎を含む)市場の推計および予測、 (10億米ドル)
6.4. 消化器感染症
6.4.1. 消化器感染症の市場規模推計および予測(2021年~2033年、10億米ドル)
6.5. 血流感染症
6.5.1. 血流感染症の市場規模推計および予測(2021年~2033年)、(10億米ドル)
6.6. 髄膜炎および脳炎
6.6.1. 髄膜炎および脳炎の市場規模推計および予測(2021年~2033年)、 (10億米ドル)
6.7. 性感染症
6.7.1. 性感染症市場の推計および予測、2021年から2033年、(10億米ドル)
6.8. 熱帯性疾患および発熱性疾患
6.8.1. 熱帯性疾患および発熱性疾患の市場規模推計および予測(2021年~2033年)、(10億米ドル)
6.9. その他の感染症症候群
6.9.1. その他の感染症症候群の市場規模推計および予測(2021年~2033年)、 (10億米ドル)
第7章. 世界の症候群別感染症検査市場:最終用途別の推計および動向分析
7.1. セグメント概要
7.2. 世界の症候群別感染症検査市場における最終用途別の動向分析
7.2.1. エンドユース別、2021年から2033年までの世界の症候群別感染症検査市場の規模および動向分析(10億米ドル)
7.3. 病院
7.3.1. 病院市場の推計および予測、2021年から2033年(10億米ドル)
7.4. 診断検査機関
7.4.1. 診断検査機関市場の推計および予測、2021年から2033年、(10億米ドル)
7.5. 基準検査機関
7.5.1. 基準検査機関市場の推計および予測、2021年から2033年、(10億米ドル)
7.6. 公衆衛生検査機関
7.6.1. 公衆衛生検査機関の市場規模推計および予測(2021年~2033年、10億米ドル)
7.7. 学術・研究機関
7.7.1. 学術・研究機関の市場規模推計および予測(2021年~2033年、10億米ドル)
7.8. その他
7.8.1. その他市場の推計および予測、2021年から2033年、(10億米ドル)
第8章. 症候群に基づく感染症検査市場:地域別推計およびトレンド分析
8.1. 地域別ダッシュボード
8.2. 市場規模および予測のトレンド分析、2021年から2033年:
8.3. 北米
8.3.1. 米国
8.3.1.1. 主要国の動向
8.3.1.2. 規制の枠組み/償還構造
8.3.1.3. 競争状況
8.3.1.4. 米国市場の推計および予測(2021年~2033年、10億米ドル)
8.3.2. カナダ
8.3.2.1. 主要な国別動向
8.3.2.2. 規制の枠組み/償還構造
8.3.2.3. 競争環境
8.3.2.4. カナダ市場の推計および予測(2021年~2033年、10億米ドル)
8.3.3. メキシコ
8.3.3.1. 主要な国別動向
8.3.3.2. 規制の枠組み/償還構造
8.3.3.3. 競争環境
8.3.3.4. メキシコ市場の推計および予測(2021年~2033年、10億米ドル)
8.4. 欧州
8.4.1. 英国
8.4.1.1. 主要な国別動向
8.4.1.2. 規制の枠組み/償還制度
8.4.1.3. 競争環境
8.4.1.4. 英国市場の推計および予測(2021年~2033年、10億米ドル)
8.4.2. ドイツ
8.4.2.1. 主要な国別動向
8.4.2.2. 規制の枠組み/償還構造
8.4.2.3. 競争シナリオ
8.4.2.4. ドイツ市場の推計および予測(2021年~2033年、10億米ドル)
8.4.3. フランス
8.4.3.1. 主要な国別動向
8.4.3.2. 規制の枠組み/償還構造
8.4.3.3. 競争シナリオ
8.4.3.4. フランス市場の推計および予測(2021年~2033年、10億米ドル)
8.4.4.
イタリア
8.4.4.1. 主要な国別動向
8.4.4.2. 規制の枠組み/償還構造
8.4.4.3. 競争環境
8.4.4.4. イタリア市場の推計および予測(2021年~2033年、10億米ドル)
8.4.5. スペイン
8.4.5.1. 主要な国別動向
8.4.5.2. 規制の枠組み/償還構造
8.4.5.3. 競争環境
8.4.5.4. スペイン市場の推計および予測(2021年~2033年、10億米ドル)
8.4.6. ノルウェー
8.4.6.1. 主要な国別動向
8.4.6.2. 規制の枠組み/償還構造
8.4.6.3. 競争環境
8.4.6.4. ノルウェー市場の推計および予測(2021年~2033年、10億米ドル)
8.4.7. スウェーデン
8.4.7.1. 主要な国別動向
8.4.7.2. 規制の枠組み/償還構造
8.4.7.3. 競争環境
8.4.7.4. スウェーデン市場の推計および予測(2021年~2033年、10億米ドル)
8.4.8. デンマーク
8.4.8.1. 主要な国の動向
8.4.8.2. 規制の枠組み/償還構造
8.4.8.3. 競争環境
8.4.8.4. デンマーク市場の推計および予測(2021年~2033年、10億米ドル)
8.5. アジア太平洋地域
8.5.1. 日本
8.5.1.1. 主要国の動向
8.5.1.2. 規制の枠組み/償還構造
8.5.1.3. 競争環境
8.5.1.4. 日本の市場規模推計および予測(2021年~2033年、10億米ドル)
8.5.2. 中国
8.5.2.1. 主要国の動向
8.5.2.2. 規制の枠組み/償還制度
8.5.2.3. 競争環境
8.5.2.4. 中国市場の推計および予測(2021年~2033年、 (10億米ドル)
8.5.3. インド
8.5.3.1. 主要な国別動向
8.5.3.2. 規制の枠組み/償還構造
8.5.3.3. 競争環境
8.5.3.4. インド市場の推計および予測(2021年~2033年、10億米ドル)
8.5.4. オーストラリア
8.5.4.1. 主要な国別動向
8.5.4.2. 規制の枠組み/償還構造
8.5.4.3. 競争環境
8.5.4.4. オーストラリア市場の推計および予測(2021年~2033年、10億米ドル)
8.5.5. 韓国
8.5.5.1. 主要な国別動向
8.5.5.2. 規制の枠組み/償還構造
8.5.5.3. 競争環境
8.5.5.4. 韓国市場の推計および予測(2021年~2033年、10億米ドル)
8.5.6.
タイ
8.5.6.1. 主要な国別動向
8.5.6.2. 規制の枠組み/償還構造
8.5.6.3. 競争環境
8.5.6.4. タイ市場の推計および予測(2021年~2033年、10億米ドル)
8.6. ラテンアメリカ
8.6.1. ブラジル
8.6.1.1. 主要国の動向
8.6.1.2. 規制の枠組み/償還制度
8.6.1.3. 競争環境
8.6.1.4. ブラジル市場の推計および予測(2021年~2033年、10億米ドル)
8.6.2. アルゼンチン
8.6.2.1. 主要な国別動向
8.6.2.2. 規制の枠組み/償還制度
8.6.2.3. 競争環境
8.6.2.4. アルゼンチン市場の推計および予測(2021年~2033年、10億米ドル)
8.7. 中東・アフリカ(MEA)
8.7.1. 南アフリカ
8.7.1.1. 主要な国別動向
8.7.1.2. 規制の枠組み/償還制度
8.7.1.3. 競争環境
8.7.1.4. 南アフリカ市場の推計および予測(2021年~2033年、10億米ドル)
8.7.2. サウジアラビア
8.7.2.1. 主要な国別動向
8.7.2.2. 規制の枠組み/償還制度
8.7.2.3. 競争環境
8.7.2.4. サウジアラビア市場の推計および予測(2021年~2033年、10億米ドル)
8.7.3. UAE
8.7.3.1. 主要な国別動向
8.7.3.2. 規制の枠組み/償還構造
8.7.3.3. 競争環境
8.7.3.4. UAE市場の推計および予測(2021年~2033年、10億米ドル)
8.7.4. クウェート
8.7.4.1. 主要な国の動向
8.7.4.2. 規制の枠組み/償還構造
8.7.4.3. 競争状況
8.7.4.4. クウェート市場の推計および予測(2021年~2033年、10億米ドル)
第9章 競争環境
9.1. 企業/競合の分類
9.2. 戦略マッピング
9.3. 2025年の企業別市場シェア分析
9.4. 主要な認証機関/スキーム所有者のリスト
9.5. 企業プロフィール/一覧
9.5.1. アボット
9.5.1.1. 企業概要
9.5.1.2. 財務実績
9.5.1.3. 製品ベンチマーク
9.5.1.4. 戦略的取り組み
9.5.2. バイオメリュー社
9.5.2.1. 企業概要
9.5.2.2. 財務実績
9.5.2.3. 製品のベンチマーク比較
9.5.2.4. 戦略的取り組み
9.5.3. QIAGEN
9.5.3.1. 会社概要
9.5.3.2. 財務実績
9.5.3.3. 製品のベンチマーク比較
9.5.3.4.
戦略的取り組み
9.5.4. BD
9.5.4.1. 会社概要
9.5.4.2. 財務実績
9.5.4.3. 製品のベンチマーク
9.5.4.4. 戦略的取り組み
9.5.5. ダナハー・コーポレーション
9.5.5.1. 会社概要
9.5.5.2. 財務実績
9.5.5.3. 製品のベンチマーク
9.5.5.4. 戦略的取り組み
9.5.6. F. ホフマン・ラ・ロシュ社
9.5.6.1. 会社概要
9.5.6.2. 財務実績
9.5.6.3. 製品のベンチマーク
9.5.6.4. 戦略的取り組み
9.5.7. Seegene Inc.
9.5.7.1. 会社概要
9.5.7.2. 財務実績
9.5.7.3. 製品のベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. DiaSorin S.p.A.
9.5.8.1. 会社概要
9.5.8.2. 財務実績
9.5.8.3. 製品のベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. Thermo Fisher Scientific Inc.
9.5.9.1. 会社概要
9.5.9.2. 財務実績
9.5.9.3. 製品のベンチマーク
9.5.9.4. 戦略的取り組み
9.5.10. Hologic, Inc.
9.5.10.1. 会社概要
9.5.10.2. 財務実績
9.5.10.3. 製品のベンチマーク
9.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界の症候群別感染症検査市場:製品別、2021年~2033年(10億米ドル)
表4 世界の症候群に基づく感染症検査市場(技術別)、2021年~2033年(10億米ドル)
表5 世界の症候群に基づく感染症検査市場(用途別)、2021年~2033年(10億米ドル)
表6 世界の症候群に基づく感染症検査市場(最終用途別)、 2021年~2033年(10億米ドル)
表7 北米シンドローム型感染症検査市場、地域別、2021年~2033年(10億米ドル)
表8 北米シンドローム型感染症検査市場、製品別、2021年~2033年(10億米ドル)
表9 北米の症候群に基づく感染症検査市場(技術別)、2021年~2033年(10億米ドル)
表10 北米の症候群に基づく感染症検査市場(用途別)、2021年~2033年(10億米ドル)
表11 北米シンドローム型感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表12 米国シンドローム型感染症検査市場、製品別、2021年~2033年(10億米ドル)
表13 米国における症候群型感染症検査市場(技術別、2021年~2033年)(10億米ドル)
表14 米国における症候群型感染症検査市場(用途別、2021年~2033年)(10億米ドル)
表15 米国における症候群型感染症検査市場、製品別、2021年~2033年(10億米ドル)
表16 カナダにおける症候群型感染症検査市場、製品別、2021年~2033年(10億米ドル)
表17 カナダにおける症候群型感染症検査市場、 技術別、2021年~2033年(10億米ドル)
表18 カナダの症候群に基づく感染症検査市場、用途別、2021年~2033年(10億米ドル)
表19 カナダの症候群に基づく感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表20 メキシコの症候群に基づく感染症検査市場、製品別、2021年~2033年 (10億米ドル)
表21 メキシコの症候群に基づく感染症検査市場、技術別、2021年~2033年(10億米ドル)
表22 メキシコの症候群に基づく感染症検査市場、用途別、2021年~2033年(10億米ドル)
表23 メキシコの症候群型感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表24 欧州の症候群型感染症検査市場、地域別、2021年~2033年(10億米ドル)
表25 欧州の症候群型感染症検査市場、製品別、2021年~2033年 (10億米ドル)
表26 欧州の症候群に基づく感染症検査市場、技術別、2021年~2033年(10億米ドル)
表27 欧州の症候群に基づく感染症検査市場、 用途別、2021年~2033年(10億米ドル)
表28 欧州の症候群に基づく感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表29 英国の症候群に基づく感染症検査市場、製品別、2021年~2033年(10億米ドル)
表30 英国の症候群に基づく感染症検査市場、技術別、2021年~2033年(10億米ドル)
表31 英国の症候群に基づく感染症検査市場、用途別、2021年~2033年(10億米ドル)
表32 英国の症候群別感染症検査市場:用途別、2021年~2033年(10億米ドル)
表33 ドイツの症候群別感染症検査市場:製品別、2021年~2033年(10億米ドル)
表34 ドイツの症候群別感染症検査市場:技術別、2021年~2033年(10億米ドル)
表35 ドイツの症候群別感染症検査市場:用途別、2021年~2033年(10億米ドル)
表36 ドイツの症候群に基づく感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表37 フランスの症候群に基づく感染症検査市場、製品別、2021年~2033年(10億米ドル)
表38 フランスにおける症候群ベースの感染症検査市場(技術別、2021年~2033年)(10億米ドル)
表39 フランスにおける症候群ベースの感染症検査市場(用途別、 2021年~2033年(10億米ドル)
表40 フランスにおける症候群に基づく感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表41 イタリアにおける症候群に基づく感染症検査市場、製品別、2021年~2033年(10億米ドル)
表42 イタリアの症候群別感染症検査市場(技術別)、2021年~2033年(10億米ドル)
表43 イタリアの症候群別感染症検査市場(用途別)、2021年~2033年(10億米ドル)
表44 イタリアの症候群に基づく感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表45 スペインの症候群に基づく感染症検査市場、製品別、2021年~2033年 (10億米ドル)
表46 スペインの症候群に基づく感染症検査市場(技術別、2021年~2033年)(10億米ドル)
表47 スペインの症候群に基づく感染症検査市場(用途別、2021年~2033年)(10億米ドル)
表48 スペインの症候群別感染症検査市場(最終用途別)、2021年~2033年(10億米ドル)
表49 デンマークの症候群別感染症検査市場(製品別)、2021年~2033年(10億米ドル)
表50 デンマークの症候群別感染症検査市場(技術別)、2021年~2033年 (10億米ドル)
表51 デンマークの症候群別感染症検査市場、用途別、2021年~2033年(10億米ドル)
表52 デンマークの症候群別感染症検査市場、エンドユーザー別、2021年~2033年(10億米ドル)
表53 スウェーデンの症候群別感染症検査市場(製品別、2021年~2033年) (10億米ドル)
表54 スウェーデンの症候群別感染症検査市場:技術別、2021年~2033年(10億米ドル)
表55 スウェーデンの症候群別感染症検査市場:用途別、2021年~2033年(10億米ドル)
表56 スウェーデンの症候群別感染症検査市場、用途別、2021年~2033年(10億米ドル)
表57 ノルウェーの症候群別感染症検査市場、製品別、2021年~2033年(10億米ドル)
表58 ノルウェーの症候群別感染症検査市場、技術別、2021年 -2033年(10億米ドル)
表59 ノルウェーの症候群に基づく感染症検査市場、用途別、2021年~2033年(10億米ドル)
表60 ノルウェーの症候群に基づく感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表61 アジア太平洋地域の症候群型感染症検査市場(地域別、2021年~2033年)(10億米ドル)
表62 アジア太平洋地域の症候群型感染症検査市場(製品別、2021年~2033年)(10億米ドル)
表63 アジア太平洋地域の症候群型感染症検査市場(技術別、2021年~2033年) (10億米ドル)
表64 アジア太平洋地域の症候群に基づく感染症検査市場、用途別、2021年~2033年(10億米ドル)
表65 アジア太平洋地域の症候群に基づく感染症検査市場、最終用途別、2021年~2033年 (10億米ドル)
表66 日本の症候群に基づく感染症検査市場(製品別、2021年~2033年)(10億米ドル)
表67 日本の症候群に基づく感染症検査市場(技術別、2021年~2033年)(10億米ドル)
表68 日本の症候群型感染症検査市場(用途別、2021年~2033年)(10億米ドル)
表69 日本の症候群型感染症検査市場(最終用途別、2021年~2033年)(10億米ドル)
表70 中国の症候群型感染症検査市場(製品別、2021年~2033年) (10億米ドル)
表71 中国の症候群別感染症検査市場、技術別、2021年~2033年(10億米ドル)
表72 中国の症候群別感染症検査市場、用途別、2021年~2033年(10億米ドル)
表73 中国の症候群型感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表74 インドの症候群型感染症検査市場、製品別、2021年~2033年(10億米ドル)
表75 インドの症候群型感染症検査市場、技術別、2021年 ~2033年(10億米ドル)
表76 インドの症候群に基づく感染症検査市場、用途別、2021年~2033年(10億米ドル)
表77 インドの症候群に基づく感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表78 オーストラリアの症候群に基づく感染症検査市場(製品別、2021年~2033年)(10億米ドル)
表79 オーストラリアの症候群に基づく感染症検査市場:技術別、2021年~2033年(10億米ドル)
表80 オーストラリアの症候群に基づく感染症検査市場:用途別、2021年~2033年(10億米ドル)
表81 オーストラリアの症候群型感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表82 韓国の症候群型感染症検査市場、製品別、2021年~2033年(10億米ドル)
表83 韓国の症候群型感染症検査市場、技術別、2021年~2033年 (10億米ドル)
表84 韓国における症候群型感染症検査市場(用途別)、2021年~2033年(10億米ドル)
表85 韓国における症候群別感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表86 タイにおける症候群別感染症検査市場、製品別、2021年~2033年(10億米ドル)
表87 タイにおける症候群別感染症検査市場、技術別、2021年~2033年 (10億米ドル)
表88 タイの症候群に基づく感染症検査市場、用途別、2021年~2033年(10億米ドル)
表89 タイの症候群別感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表90 ラテンアメリカの症候群別感染症検査市場、地域別、2021年~2033年(10億米ドル)
表91 ラテンアメリカにおける症候群に基づく感染症検査市場、製品別、2021年~2033年(10億米ドル)
表92 ラテンアメリカにおける症候群に基づく感染症検査市場、技術別、2021年~2033年(10億米ドル)
表93 ラテンアメリカにおける症候群に基づく感染症検査市場、 用途別、2021年~2033年(10億米ドル)
表94 ラテンアメリカにおける症候群に基づく感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表95 ブラジルの症候群に基づく感染症検査市場、製品別、2021年~2033年(10億米ドル)
表96 ブラジルの症候群に基づく感染症検査市場、技術別、2021年~2033年(10億米ドル)
表97 ブラジルにおける症候群に基づく感染症検査市場(用途別、2021年~2033年)(10億米ドル)
表98 ブラジルにおける症候群に基づく感染症検査市場(最終用途別、2021年~2033年)(10億米ドル)
表99 アルゼンチンにおける症候群に基づく感染症検査市場(製品別、2021年~2033年) (10億米ドル)
表100 アルゼンチンの症候群に基づく感染症検査市場、技術別、2021年~2033年(10億米ドル)
表101 アルゼンチンの症候群に基づく感染症検査市場、用途別、2021年~2033年(10億米ドル)
表102 アルゼンチンの症候群に基づく感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表103 MEAの症候群に基づく感染症検査市場、地域別、2021年~2033年 (10億米ドル)
表104 MEA(中東・アフリカ)シンドローム型感染症検査市場、製品別、2021年~2033年(10億米ドル)
表105 MEA(中東・アフリカ)シンドローム型感染症検査市場、技術別、2021年~2033年(10億米ドル)
表106 MEA(中東・アフリカ)シンドローム型感染症検査市場、 用途別、2021年~2033年(10億米ドル)
表107 MEAシンドローム型感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表108 南アフリカのシンドローム型感染症検査市場、製品別、2021年~2033年(10億米ドル)
表109 南アフリカの症候群別感染症検査市場、技術別、2021年~2033年(10億米ドル)
表110 南アフリカの症候群別感染症検査市場、最終用途別、2021年~2033年(10億米ドル)
表111 サウジアラビアの症候群に基づく感染症検査市場:製品別、2021年~2033年(10億米ドル)
表112 サウジアラビアの症候群に基づく感染症検査市場:技術別、2021年~2033年(10億米ドル)
表113 南アフリカの症候群に基づく感染症検査市場、用途別、2021年~2033年(10億米ドル)
表114 サウジアラビアの症候群に基づく感染症検査市場、最終用途別、2021年~2033年 (10億米ドル)
表115 アラブ首長国連邦(UAE)の症候群に基づく感染症検査市場、製品別、2021年~2033年(10億米ドル)
表116 アラブ首長国連邦(UAE)の症候群に基づく感染症検査市場、技術別、2021年~2033年(10億米ドル)
表117 アラブ首長国連邦(UAE)の症候群に基づく感染症検査市場(用途別、2021年~2033年)(10億米ドル)
表118 クウェートの症候群に基づく感染症検査市場(製品別、2021年~2033年) (10億米ドル)
表119 クウェートにおける症候群に基づく感染症検査市場(技術別、2021年~2033年)(10億米ドル)
表120 クウェートにおける症候群に基づく感染症検査市場(用途別、2021年~2033年)(10億米ドル)
表121 クウェートにおける症候群型感染症検査市場(最終用途別、2021年~2033年)(10億米ドル)
図表一覧
図1 市場調査プロセス
図2 データトライアングレーション手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場シェア評価のためのQFDモデリング
図7 市場の策定と検証
図8 肝疾患診断:市場見通し
図9 肝疾患診断:競合分析
図10 親市場の展望
図11 関連/付随市場の展望
図12 市場浸透率および成長見通しのマッピング
図13 業界バリューチェーン分析
図 14 症候群に基づく感染症検査市場の推進要因の影響
図15 症候群に基づく感染症検査市場の制約要因の影響
図16 症候群に基づく感染症検査市場の戦略的取り組み分析
図17 症候群に基づく感染症検査市場:製品動向分析
図18 症候群に基づく感染症検査市場:製品見通しと主なポイント
図19 機器市場の推定値および予測、2021年~2033年(10億米ドル)
図20 アッセイキット、試薬および消耗品市場の推定値および予測、2021年~2033年(10億米ドル)
図21 ソフトウェア・情報技術市場の推計および予測、2021年~2033年(10億米ドル)
図22 臨床検査サービス市場の推計および予測、2021年~2033年(10億米ドル)
図23 症候群別感染症検査市場:技術動向分析
図24 症候群に基づく感染症検査市場:技術の展望と主なポイント
図25 マルチプレックスPCR/RT-PCR市場の推計および予測、2021年~2033年(10億米ドル)
図26 マルチプレックス等温増幅市場の推計および予測、2021年~2033年 (10億米ドル)
図27 症候群別感染症検査市場:用途別動向分析
図28 症候群別感染症検査市場:用途別見通しと主なポイント
図29 呼吸器感染症市場の推計値および予測、2021年~2033年(10億米ドル)
図30 消化器感染症市場の推計および予測、2021年~2033年(10億米ドル)
図31 血流感染症市場の推計および予測、2021年~2033年 (10億米ドル)
図32 髄膜炎・脳炎市場の推計値および予測、2021年~2033年(10億米ドル)
図33 肺炎市場の推計値および予測、2021年~2033年(10億米ドル)
図34 性感染症市場の推計および予測、2021年~2033年(10億米ドル)
図35 熱帯性・発熱性疾患市場の推計および予測、2021年~2033年(10億米ドル)
図36 その他の感染症症候群市場の推計および予測、2021年~2033年(10億米ドル)
図37 症候群別感染症検査市場:エンドユース別の動向分析
図38 症候群別感染症検査市場:エンドユース別の見通しと主なポイント
図39 病院市場:推定値および予測(2021年~2033年、10億米ドル)
図40 診断検査室市場:推定値および予測(2021年~2033年、10億米ドル)
図41 参照検査機関
図42 その他市場の推計および予測、2021年~2033年(10億米ドル)
図43 世界の症候群に基づく感染症検査市場:地域別動向分析
図44 世界の症候群に基づく感染症検査市場:地域別見通しおよび主なポイント
図45 北米市場の推計および予測、2021年~2033年(10億米ドル)
図46 米国 市場規模の推計および予測、2021年~2033年(10億米ドル)
図47 カナダ市場の推計および予測、2021年~2033年 (10億米ドル)
図48 メキシコ市場の推計値および予測、2021年~2033年(10億米ドル)
図49 欧州市場の推計値および予測、2021年~2033年 (10億米ドル)
図50 英国市場の推計および予測、2021年~2033年(10億米ドル)
図51 ドイツ市場の推計および予測、2021年~2033年(10億米ドル)
図52 フランス市場の推計および予測、2021年~2033年 (10億米ドル)
図53 イタリア市場の推計および予測、2021年~2033年(10億米ドル)
図54 スペイン市場の推計および予測、2021年~2033年(10億米ドル)
図55 スウェーデン市場の推計および予測、2021年~2033年(10億米ドル)
図56 ノルウェー市場の推計および予測、2021年~2033年(10億米ドル)
図57 デンマーク市場の推計および予測、2021年~2033年 (10億米ドル)
図58 アジア太平洋市場の推計および予測、2021年~2033年(10億米ドル)
図59 日本市場の推計および予測、2021年~2033年(10億米ドル)
図60 中国市場の推計および予測、2021年~2033年(10億米ドル)
図61 インド市場の推計および予測、2021年~2033年(10億米ドル)
図62 オーストラリア市場の推計および予測、2021年~2033年 (10億米ドル)
図63 タイ市場の推計および予測、2021年~2033年(10億米ドル)
図64 韓国市場の推計および予測、2021年~2033年(10億米ドル)
図65 ラテンアメリカ市場の推計および予測、2021年~2033年(10億米ドル)
図66 ブラジル市場の推計および予測、2021年~2033年(10億米ドル)
図67 アルゼンチン市場の推計値および予測、2021年~2033年(10億米ドル)
図68 中東・アフリカ市場の推計値および予測、2021年~2033年(10億米ドル)
図69 サウジアラビア市場の推計値および予測、2021年~2033年 (10億米ドル)
図70 南アフリカの市場推計および予測、2021年~2033年(10億米ドル)
図71 アラブ首長国連邦(UAE)の市場推計および予測、2021年~2033年(10億米ドル)
図72 クウェートの市場推計および予測、2021年~2033年(10億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









