主なポイント
市場概要:
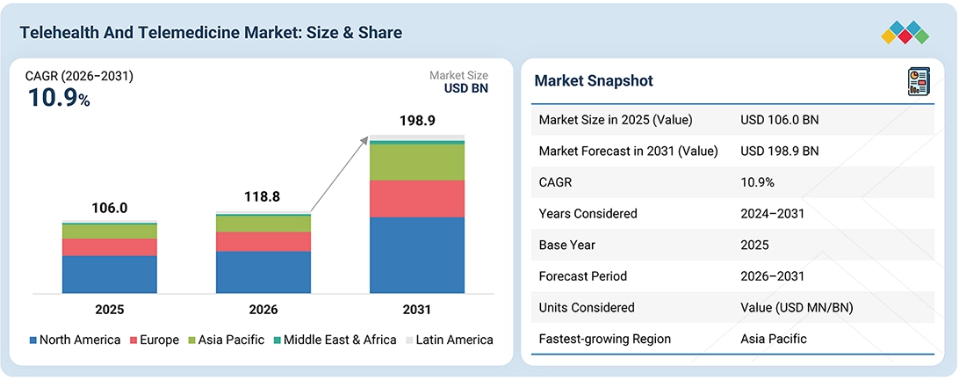
基準年(2025年)の市場規模:1,060億米ドル
現在の市場規模(2026年):1,188億米ドル
予測市場規模(2031年):1,989億米ドル
CAGR(2026年~2031年):10.9%
セグメント別動向:
地域別リーダー:北米は、2025年に50.8%のシェアを占めました。
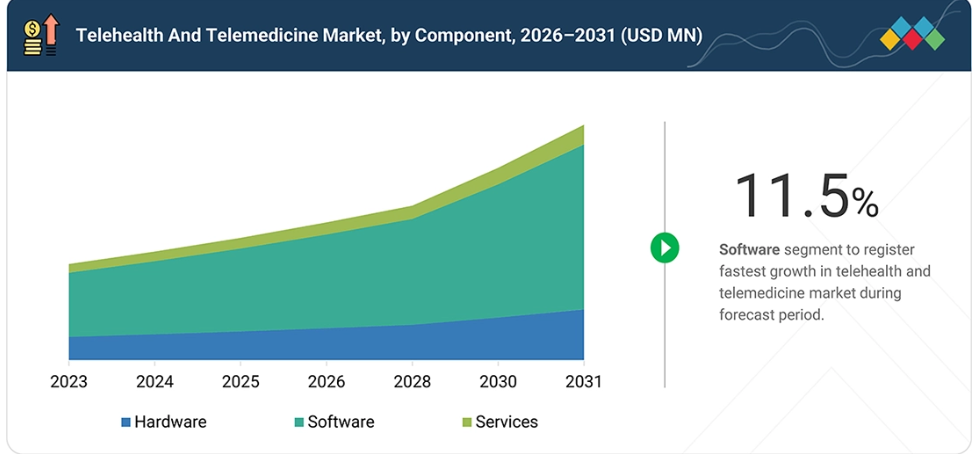
構成要素別リーダー:ソフトウェアは、予測期間中に11.5%という最高のCAGRを記録すると予想されます。
機能別リーダー:遠隔患者モニタリングは、2026年から2031年にかけて11.4%という最も高い成長率を示すと予測されています。
用途別リーダー:専門医療が市場を支配すると予想されます。
年齢層別リーダー:小児科は、予測期間中に12.7%という最も高い成長率を示すと見込まれています。
エンドユーザー別リーダー:医療提供者が、46.7%の市場シェアで市場を支配すると予想されます。
市場見通しおよび競争環境:
Koninklijke Philips N.V.、Teladoc Health, Inc.、およびOracleは、その高い市場シェアと製品展開の広さから、世界の遠隔医療・テレメディシン市場における主要プレイヤーとして挙げられています。
Timedoc Health、Cerebral Inc.、Kindbodyなどは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を裏付けています。
テレヘルスおよび遠隔医療市場は、慢性疾患の増加や高齢化社会による負担の増大、そして従来の医療現場を超えたケア提供の拡大というニーズに対応するため、アクセスしやすく費用対効果の高い、テクノロジーを活用した医療ソリューションへの需要の高まりに後押しされ、急速に成長しています。医療提供者とテクノロジー企業間の戦略的提携、遠隔患者モニタリングやAI駆動型プラットフォームへの投資、クラウドベースのバーチャルケアソリューションや統合型デジタルエコシステムにおけるイノベーションなど、新たな取引や動向が業界の様相を一新しつつあります。
顧客の顧客に影響を与えるトレンドと変革
遠隔医療・テレメディシン市場は、デジタルヘルス技術の進歩、ブロードバンドアクセスの拡大、そして利便性の高い遠隔医療オプションに対する消費者の需要の高まりを原動力として、変革的な変化を遂げています。業界の専門家は、AI、ウェアラブルデバイス、およびモバイルヘルスアプリの統合が、リアルタイムのモニタリング、バーチャル診療、個別化された治療計画を可能にし、患者ケアに革命をもたらしたと強調しています。
このデジタルトランスフォーメーションにより、特に医療サービスが行き届いていない地域において、医療へのアクセスが向上するとともに、効率化とコスト削減も実現しています。遠隔医療が医療システムにますます不可欠になるにつれ、患者と医療提供者の関わり方が再構築され、継続的なケアが促進され、予防医療や価値ベースのケアモデルへの移行が進み、この分野の企業にとって新たな機会と課題が生まれています。
市場の動向
推進要因:時間の短縮と自己負担費用の削減
遠隔医療が時間の節約とコスト削減に有効であることが実証されていることは、その急速な市場拡大の重要な推進要因となっています。医療システムにおいても、遠隔医療の導入により大幅なコスト削減が実現しています。オンライン診療により、リソースの配分が最適化され、定期健診や経過観察といった高コストな対面診療への依存度を低減することができます。遠隔医療により、医療提供者はより短い時間でより多くの患者に対応できるようになり、1回の診療あたりのコストを削減し、全体的な業務効率を向上させることができます。
さらに、遠隔モニタリング技術は、慢性疾患の積極的な管理を可能にすることで、高額な再入院を防ぐのに役立ちます。こうした経済的メリットや時間の節約は、ステークホルダーに遠隔医療への投資を促し、市場の成長と普及を後押しします。遠隔医療ソリューションにより、患者や医療提供者が実際に医療機関まで足を運ぶ必要がなくなるため、貴重な時間を節約し、交通費を最小限に抑えることができます。
雇用主や保険会社にとっては、従業員の通院による生産性の低下といった間接コストを削減することが可能です。患者にとっては、施設利用料を回避できるほか、緊急性を要しない症状に対してより早期かつ効率的なケアを受けられるため、自己負担額の軽減というメリットがあります。こうしたコスト削減効果は、手頃な価格と利便性がますます重視される医療環境において、強く支持されています。
制約要因:B2Bモデルにおける高い投資コストとIT専門知識の不足
遠隔医療・テレメディシン業界は、インフラ構築にかかる初期コストが高いため、成長に大きな制約に直面しています。この業界では、診断機器、ビデオ会議システム、セキュアなサーバーといった高価な高度なハードウェアに加え、患者管理、データ分析、およびHIPAAやGDPRなどのデータセキュリティ規制への準拠のためのソフトウェアが必要となります。小規模な医療サービス提供者にとって、特に地方や発展途上の地域では、これらのコストが負担となり得ます。
こうした費用は、特に低・中所得国(LMICs)において、テレメディシンの広範な導入を阻害し、市場浸透を制限しています。さらに、医療分野におけるIT知識の不足が状況を悪化させています。テレメディシンは複雑なソフトウェアに依存しており、その管理、サイバーセキュリティの確保、技術的な問題の解決には経験豊富なスタッフが必要です。こうしたスキルギャップは、業務の非効率化や患者の不満、医療提供者にとってのサイバーセキュリティリスクの増大にもつながり、テレヘルスソリューションの導入を遅らせ、信頼を損なう恐れがあります。
これらの課題に対処するため、拡張性があり費用対効果の高い遠隔医療ソリューションや、医療従事者が必要なITスキルを確実に習得できる充実した研修プログラムへのニーズが高まっています。さらに、補助金や官民パートナーシップといったインセンティブは、財政的負担を軽減し、医療サービスが行き届いていない地域での導入率向上に寄与する可能性があります。
機会:感染症や流行病に対する遠隔医療の高い有用性
感染症は、患者と医療従事者の双方が同等の感染リスクにさらされるため、病院施設において治療が最も困難な疾患の一つです。このような状況において、遠隔医療には、早期の疾患発見やオンライン診療といった固有の利点があり、患者の感染リスク全体を低減できるため、流行や医療関連感染の拡大を抑制する大きな可能性があります。また、治療プロセスに伴う対面診療や移動の回数を減らすこともできます。これはより安全な医療提供の手段であり、感染症の拡大を遅らせることにもつながります。
課題:データセキュリティと機密保持に関する懸念
医療分野において、データ漏洩の約3分の1は医療情報のなりすましにつながっています。その主な原因としては、患者情報に対する内部統制の不備、経営陣の支援不足、時代遅れの方針や手順、あるいは既存の方針・手順の不遵守、不十分な職員研修などが挙げられます。これらすべてが、業界におけるデータ漏洩や医療情報のなりすまし事件の増加に寄与しており、患者の機密保持は医療業界における重大な課題となっています。
患者データには、個人情報をはじめとする私的または機密情報が含まれており、その悪用を防ぐためには厳格な保護措置が必要です。自動化技術(電子カルテや医療請求処理など)の利用拡大や、医療情報交換(HIE)への移行傾向により、医療分野におけるプライバシーとセキュリティの情勢は変化しています。患者データの電子的な交換は、医療提供の範囲拡大と効率化をもたらします。しかし、アクセス範囲が広がることに伴い、データリスクや法的責任も増大し、データ漏洩につながる可能性があります。
デジタル化に伴うデータセキュリティや機密性の侵害の可能性は、これらの問題に対処する措置が講じられるまでの短期的には、遠隔医療およびテレメディシンソリューションの導入に影響を及ぼす可能性があります。医療データには患者の個人情報が含まれており、これらは機密として保持されなければなりません。しかし、医療業界における情報漏洩が増加するにつれ、患者の機密性が損なわれる恐れがあり、これが遠隔医療およびテレメディシンソリューションの導入に悪影響を及ぼすと予想されます。
市場エコシステム
遠隔医療およびテレメディシン市場のエコシステムは、テクノロジープロバイダー、ネットワーク接続基盤事業者、そして医療分野のエンドユーザーで構成されています。主要なテクノロジープロバイダーには、フィリップス、メドトロニック、GEヘルスケア、エピック、オラクル、テラドック・ヘルスなどが挙げられます。
これらの企業は、バーチャルケアプラットフォーム、遠隔患者モニタリングソリューション、遠隔診療ツール、電子カルテ(EHR)との連携、および患者と医療提供者間の遠隔でのやり取りを促進するその他のデジタルヘルス技術を開発しています。これらの企業は、医療へのアクセス性とケアの継続性を向上させるため、遠隔医療機能を臨床ワークフロー、データ分析、人工知能、およびコネクテッド医療機器と統合することに、ますます注力しています。ジュニパー・ネットワークス、センチュリーリンク、NTTコミュニケーションズ、テレフォニカなどのネットワーク接続支援企業は、信頼性の高いバーチャルヘルスケアの提供を支えるために必要な、基盤となる通信、クラウド接続、ネットワークセキュリティ、およびデータ伝送インフラストラクチャを提供しています。
高速かつ安全な接続性は、リアルタイムのビデオ診察、遠隔モニタリング、医療データの送信、およびコネクテッドデバイスのアプリケーションにとって特に重要です。クリーブランド・クリニック、アポロ・ホスピタルズ、ノートン・ヘルスケアなどの医療エンドユーザーは、このエコシステムの需要側を担っており、病院、専門医療、プライマリケア、慢性疾患管理の各分野における遠隔医療ソリューションの導入を推進しています。
これらの組織は、患者へのリーチを拡大し、不必要な来院を減らし、ケアの連携を改善し、患者中心の医療提供を支援できるソリューションをますます求めています。したがって、相互運用性の向上、データセキュリティの強化、バーチャルケアへのアクセス拡大、そしてスケーラブルかつ持続可能な遠隔医療の提供を実現するためには、テクノロジーや接続プロバイダーから医療機関に至るまでのバリューチェーン全体にわたる連携が不可欠です。
市場セグメント
地域別テレヘルス・遠隔医療市場
世界のテレヘルス・遠隔医療市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカの5つの主要地域に分類されます。2025年には、北米が世界市場で最大のシェアを占めました。
この地域セグメントのシェアが大きい理由は、テレヘルスおよび遠隔医療へのアクセスを拡大する法規制の拡充に加え、政府による積極的な投資やデジタル統合が進んでいることに起因します。
テレヘルスおよび遠隔医療市場:構成要素別
構成要素別に見ると、テレヘルスおよび遠隔医療市場は、ハードウェア、ソフトウェア、サービスに分類されます。2025年には、ソフトウェアセグメントが最大の市場シェアを占めました。
ソフトウェアセグメントの大きなシェアは、テレヘルスプラットフォーム、AIを活用した診断ツール、および電子カルテ(EHR)との統合の普及拡大によって牽引されています。クラウドベースの遠隔医療ソリューション、遠隔患者モニタリングソフトウェア、およびモバイルヘルス(mHealth)アプリケーションに対する需要の高まりも、市場の拡大を後押ししています。さらに、AI、ビッグデータ分析、相互運用性ソリューションの進歩により、テレヘルスサービスの効率性と拡張性が向上し、ソフトウェアは医療のデジタルトランスフォーメーションにおいて不可欠な要素となっています。
機能別テレヘルスおよび遠隔医療市場
機能別に見ると、テレヘルスおよび遠隔医療市場は、臨床ケア管理、予防ケア管理、診断・治療、遠隔患者モニタリング/患者モニタリング、リハビリテーション・回復、管理業務、分析・報告、患者エンゲージメント、およびその他の機能に分類されます。2025年には、臨床ケア管理がテレヘルスおよび遠隔医療市場において最大のシェアを占めました。臨床ケア管理の成長は、患者の転帰を改善し、慢性疾患を効果的に管理し、特に医療サービスが十分に行き届いていない地域において医療へのアクセスを拡大できる能力によって牽引されています。
テレヘルスおよび遠隔医療市場:用途別
用途別に見ると、テレヘルスおよび遠隔医療市場は、プライマリケア、専門医療、テレICU、バーチャル見守り・看護、およびその他の用途に分類されます。2025年には、専門医療セグメントがテレヘルスおよび遠隔医療市場において最大のシェアを占めました。専門医療セグメントのシェアが大きい理由は、慢性疾患の有病率の上昇、テレヘルス技術の高度化、および遠隔での専門医への需要増加によるものです。AIの統合、インターネットアクセスの改善、保険適用範囲の拡大が、さらなる成長を後押ししています。
地域
予測期間中、アジア太平洋地域が世界のテレヘルスおよび遠隔医療市場において最も急速に成長する地域となる見込みです
アジア太平洋地域のテレヘルスおよび遠隔医療市場は、医療のデジタル化の進展、慢性疾患の増加、および農村部における医療へのアクセス制限により、急速に成長しています。モバイル技術の進歩、費用対効果の高いソリューション、および支援的な政府の取り組みが導入をさらに促進し、地域全体の医療へのアクセスと効率を向上させています。
この地域市場には、中国、日本、インド、オーストラリア、およびアジア太平洋その他の地域(RoAPAC)が含まれます。デジタルヘルスインフラの進展、政府による改革や技術革新、政府のデジタル化イニシアチブ、農村部における高齢者ケアへの政府投資など、いくつかの要因がアジア太平洋市場の成長を後押ししています。
遠隔医療・テレメディシン市場:企業評価マトリックス
遠隔医療・テレメディシン市場の評価マトリックスにおいて、フィリップス(スター)は、高い市場シェアと、遠隔患者モニタリング、バーチャルケアプラットフォーム、統合型デジタルヘルスエコシステムに及ぶ包括的なポートフォリオを武器に、トップの座を占めています。同社の広範なグローバル展開と医療提供者とのパートナーシップにより、患者と臨床医間のシームレスな連携が可能となり、デジタルケア提供におけるリーダーシップがさらに強化されています。
シスコ(新興リーダー)は、安全で高性能な通信インフラと、バーチャル診療やエンタープライズ規模の医療ネットワークをサポートするように設計された、拡大を続けるテレヘルスソリューション群により、急速に存在感を高めています。フィリップスがエンドツーエンドのケア統合と臨床グレードのソリューションを通じて市場を支配する一方で、シスコは、安全で相互運用性が高く、拡張性のある遠隔医療プラットフォームへの需要が引き続き高まる中、リーダーのクアドラントへと進出する強い可能性を示しています。
主要市場プレイヤー
Koninklijke Philips N.V. (Netherlands)
Medtronic (Ireland)
GE Healthcare (US)
Epic Systems Corporation (US)
Oracle (US)
Doximity, Inc. (US)
Teladoc Health, Inc. (US)
American Well (US)
Siemens Healthineers AG (Germany)
Cisco Systems Inc. (US)
Included Health, Inc. (Doctor on Demand, Inc.) (US)
AMC Health (US)
TeleSpecialists (US)
Walgreen Co. (US)
Caregility (US)
CVS Health (US)
EverNorth Health, Inc. (US)
Elation (US)
Iron Bow Healthcare Solutions (US)
ZoomCommunications, Inc. (US)
Timedoc Health (US)
Cerebral Inc. (US)
Kindbody (US)
Transcarent (US)
Caresimple, Inc. (US)
最近の動向
2026年3月:VSee社は、HIMSS 2026において、病院の廊下を自律走行し、患者のベッドサイドまで移動して、バーチャル回診、テレICU、テレストローク、緊急対応などの用途に活用できる自律型AI遠隔医療ロボットを披露しました。これは、AI、ロボティクス、遠隔医療インフラの統合が進み、バーチャルケアが病院内や重症患者向けの用途へと拡大していることを示しています。
2026年2月:Ardent Health社はhellocare.ai社と提携し、2,000室以上の病室に、AI支援型のバーチャル医師、バーチャル看護、バーチャル患者観察、および患者安全プラットフォームを導入しました。これは、病院内におけるエンタープライズ規模のバーチャルケアや、AIを活用した遠隔臨床サポートの採用が拡大していることを示しています。
2026年1月:VSee HealthとDocBoxは、バーチャルケア機能とAIを活用した集中治療ワークフローを組み合わせた、AI対応のバーチャルICUプラットフォームを立ち上げるための戦略的提携を発表しました。これは、遠隔医療が単なるバーチャル診察にとどまらず、AIを活用した重症患者向け病院ケアやバーチャルICUサービスへと拡大していることを浮き彫りにしています。
1 はじめに 40
1.1 本調査の目的 40
1.2 市場の定義 40
1.2.1 テレヘルス 40
1.2.2 テレメディシン 40
1.3 調査範囲 41
1.3.1 対象市場および地域範囲 41
1.3.2 対象範囲および除外項目 42
1.3.3 調査対象期間 44
1.4 調査対象通貨 44
1.5 ステークホルダー 45
2 エグゼクティブ・サマリー 46
2.1 主な洞察と市場のハイライト 46
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的展開 47
2.3 市場を形作る破壊的トレンド 48
2.4 高成長セグメントおよび新興分野 49
2.5 概要:世界の市場規模、成長率、および予測 50
3 プレミアムインサイト 52
3.1 遠隔医療・テレメディシン市場の概要 52
3.2 エンドユーザー別・地域別の遠隔医療・テレメディシン市場 53
3.3 遠隔医療・テレメディシン市場:地域別概況 54
4 市場の概要 55
4.1 はじめに 55
4.2 市場の動向 55
4.2.1 成長要因 56
4.2.1.1 高齢人口の増加と高度な医療インフラへのニーズの高まり 56
4.2.1.2 慢性疾患の有病率の上昇 56
4.2.1.3 実証された時間とコストの削減 57
4.2.1.4 通信技術の進歩 58
4.2.1.5 熟練した医療従事者の不足 58
4.2.1.6 政府による支援の拡大と好意的な規制政策 58
4.2.1.7 遠隔患者モニタリングシステムの拡大 59
4.2.2 制約要因 60
4.2.2.1 B2Bモデルにおける高い投資コストとIT専門知識の不足 60
4.2.2.2 州間および国間の規制の違い 61
4.2.2.3 新技術の導入に対する心理的な抵抗 62
4.2.2.4 医療システムにおける不正や濫用の増加 62
4.2.2.5 患者のプライバシー、守秘義務、医療倫理の遵守 63
4.2.3 機会 63
4.2.3.1 バーチャルケアにおけるウェアラブル機器、アプリケーション、センサーの利用拡大 63
4.2.3.2 AIおよびMLの台頭 63
4.2.3.3 外来診療モデルへの移行の加速 64
4.2.3.4 感染症や流行病に対する遠隔医療の高い有用性 65
4.2.3.5 在宅病院(HaH)イニシアチブの拡大 65
4.2.3.6 電子カルテに基づく遠隔医療サービスへの需要 65
4.2.3.7 精神疾患の発生率の上昇と精神的健康への関心の高まり 66
4.2.4 課題 66
4.2.4.1 データのセキュリティと機密性に関する懸念 66
4.2.4.2 データへのアクセスが限られていること 70
4.2.4.3 患者の衛生および清潔さの基準を維持できないこと 70
4.3 満たされていないニーズと未開拓分野 70
4.4 相互に関連する市場とセクター横断的な機会 71
4.5 ティア1/2/3の主要企業による戦略的動き 72
5 業界の動向 73
5.1 ポーターの5つの力分析 73
5.1.1 新規参入の脅威 74
5.1.2 代替品の脅威 74
5.1.3 買い手の交渉力 74
5.1.4 供給者の交渉力 75
5.1.5 競争の激しさ 75
5.2 マクロ経済指標 75
5.2.1 はじめに 75
5.3 バリューチェーン分析 76
5.4 エコシステム分析 78
5.5 価格設定分析 80
5.5.1 テレヘルスおよび遠隔医療ソリューションの参考価格(
構成要素別、2026年) 81
5.5.2 テレヘルスおよび遠隔医療機器の参考価格(地域別、2026年) 82
5.6 2026年~2027年の主要な会議およびイベント 82
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 83
5.8 投資および資金調達のシナリオ 84
5.9 ケーススタディ分析 86
5.10 関税および規制分析 88
5.10.1 関税データ分析 88
5.10.1.1 HSコード9018の関税データ 88
5.10.1.2 HSコード9021の関税データ 89
5.10.1.3 HSコード9022の関税データ 90
6 技術、特許、デジタル、
およびAIの導入による戦略的変革 91
6.1 業界動向 91
6.2 主要な新興技術 95
6.2.1 ビデオ会議およびリアルタイムコミュニケーションプラットフォーム 95
6.2.2 AIおよびML 95
6.2.3 バーチャルアシスタントおよびチャットボット 96
6.2.4 音声認識および自然言語処理(NLP) 96
6.2.5 電子カルテ(EHR)との統合 96
6.2.6 遠隔患者モニタリングシステム 96
6.3 補完的な技術 97
6.3.1 エッジコンピューティング 97
6.3.2 クラウドコンピューティング 97
6.3.3 モバイルヘルス(MHEALTH)アプリケーション 97
6.3.4 ウェアラブルデバイス、センサー、およびIoT 97
6.4 関連技術 98
6.4.1 デジタルセラピューティクス 98
6.4.2 ブロックチェーン技術 98
6.4.3 拡張現実(AR)および仮想現実(VR) 98
6.5 技術/製品ロードマップ 99
6.6 特許分析 100
6.6.1 遠隔医療およびテレメディシンに関する特許公開の動向 100
6.6.2 インサイト:管轄区域および主要出願人の分析 100
6.7 将来の応用 103
6.7.1 遠隔患者モニタリングおよび慢性疾患管理 103
6.7.2 AIを活用した個別化医療 104
6.7.3 バーチャル病院および在宅病院ケア 104
6.8 遠隔医療およびテレメディシン市場におけるAI/汎用AIの影響 104
6.8.1 主なユースケース 105
6. 8.2 主な事例研究 106
6.8.3 相互接続されたエコシステムおよび隣接するエコシステムに対するAI/汎用AIの影響 108
6.8.3.1 医療ITおよび電子カルテ(EHR)システム 108
6.8.3.2 製薬および創薬 108
6.8.3.3 メンタルヘルス・テクノロジー 109
6.8.3.4 ヘルスケア分析およびインサイト 109
6.8.4 ユーザーの準備状況および影響評価 109
6.8.4.1 ユーザーの準備状況 109
6.8.4.1.1 ユーザー A:病院 109
6.8.4.1.2 ユーザー B:日帰り手術センター 109
6.8.4.2 影響評価 110
6.8.4.2.1 ユーザー A:病院 110
6.8.4.2.2 ユーザー B:日帰り手術センター 110
7 規制環境 111
7.1 地域ごとの規制およびコンプライアンス 111
7.1.1 規制機関、政府機関、およびその他の組織 111
7.1.2 規制基準 113
7.1.3 規制の枠組み 114
7.1.4 業界基準 116
8 顧客環境と購買者の行動 117
8.1 はじめに 117
8.2 意思決定プロセス 117
8.3 主要なステークホルダーと購入基準 118
8.3.1 購入プロセスにおける主要なステークホルダー 118
8.3.2 主要な購入基準 119
8.4 導入の障壁と内部的な課題 119
8.5 未充足ニーズとエンドユーザー分析 120
8.5.1 未充足ニーズ 120
8.5.2 エンドユーザーの期待 121
8.6 市場の収益性 122
9 年齢層別テレヘルス・テレメディシン市場 123
9.1 はじめに 124
9.2 小児 124
9.2.1 全年齢層における小児向け遠隔医療の成長によるアクセスとケアの拡大 124
9.3 成人 125
9.3.1 医療提供の選好の変化がセグメントの成長を牽引 125
9.4 高齢者 126
9.4.1 高齢者ケアの変革:高齢患者向けテレヘルスの台頭 126
10 用途別テレヘルスおよび遠隔医療市場 128
10.1 はじめに 129
10.2 プライマリケア 129
10.2.1 テレヘルスの革新によるプライマリケアの変革の分析 129
10.3 専門医療 130
10.3.1 専門分野におけるテレヘルスが、専門的な医療へのアクセスを拡大 130
10.3.2 テレラジオロジー 132
10.3.2.1 テレラジオロジーは、診断の迅速化とアクセスの向上により、医療を変革します 132
10.3.3 遠隔心臓学 133
10.3.3.1 遠隔心臓学による心臓医療の革新:アクセス拡大と効率化 133
10.3.4 遠隔神経学 134
10.3.4.1 AIとクラウドベースのモニタリングの活用が市場を牽引 134
10.3.5 糖尿病 135
10.3.5.1 遠隔医療による糖尿病専門医療の成長促進 135
10.3.6 呼吸器疾患(COPD、喘息、その他) 136
10.3.6.1 遠隔医療による呼吸器疾患管理の成長促進 136
10.3.7 高血圧 137
10.3.7.1 遠隔医療技術による高血圧管理の変革 137
10.3.8 遠隔皮膚科 138
10.3.8.1 皮膚疾患の有病率の上昇と、皮膚診断における高解像度カメラの利用拡大が市場を牽引 138
10.3.9 遠隔脳卒中医療 139
10.3.9.1 脳卒中の発生率の上昇と高齢人口の増加が市場を牽引 139
10.3.10 遠隔精神医療(メンタルヘルス) 140
10.3.10.1 精神保健専門家の不足と、有利な保険償還環境が市場を牽引 140
10.3.11 その他 141
10.3.11.1 腫瘍学から眼科に至るまで、多様な専門分野にわたる遠隔医療ソリューションの拡大 141
10.4 遠隔集中治療(TELEICU) 142
10.4.1 救急外来の患者数の増加と地方におけるスタッフ不足が市場を牽引 142
10.5 バーチャル・シッティングおよびバーチャル・ナーシング 143
10.5.1 遠隔医療およびテレメディシンを通じたバーチャル・シッティングおよびバーチャル・ナーシングの成長促進 143
10.6 その他の用途 144
10.6.1 多様な用途における遠隔医療の成長拡大:
臨床試験、緊急医療、およびウェルネス 144
11 構成要素別テレヘルスおよび遠隔医療市場 145
11.1 はじめに 146
11.1.1 ハードウェア 146
11.1.1.1 高度なハードウェアソリューションによるテレヘルスおよび遠隔医療の変革 146
11.1.2 テレヘルスキット、カート、およびステーション 147
11.1.2.1 テレヘルスキット、カート、およびステーションによる遠隔ケアの強化 147
11.1.3 患者モニタリングデバイス 148
11.1.3.1 高度な患者モニタリングソリューションによるテレヘルスの強化 148
11.1.3.2 心臓モニタリング機器 149
11.1.3.2.1 高度なモニタリングソリューションによる遠隔心臓ケアの強化 149
11.1.3.3 神経モニタリング機器 149
11.1.3.3.1 高度な遠隔医療ソリューションによる神経ケアの変革 149
11.1.3.4 呼吸モニタリング機器 150
11.1.3.4.1 遠隔モニタリングソリューションによる呼吸ケアの変革 150
11.1.3.5 血糖値モニタリング機器 151
11.1.3.5.1 遠隔モニタリングによる糖尿病管理の革新 151
11.1.3.6 胎児・新生児モニタリング機器 151
11.1.3.6.1 遠隔モニタリングソリューションによる母児ケアの向上 151
11.1.3.7 体重モニタリング機器 152
11.1.3.7.1 遠隔モニタリング技術による体重管理の支援 152
11.1.3.8 多項目モニタリング機器 153
11.1.3.8.1 多項目モニタリング機器による遠隔ケアの向上 153
11.1.3.9 パルスオキシメータ 153
11.1.3.9.1 患者転帰の改善とコスト削減が市場を牽引 153
11.1.3.10 その他のモニタリング機器 154
11.1.3.10.1 多様なモニタリング機器による遠隔医療機能の拡大 154
11.2 ソフトウェア 155
11.2.1 高度なソフトウェアソリューションによる遠隔医療の革新の推進 155
11.2.2 モダリティ別 155
11.2.2.1 遠隔医療におけるEHR中心型および非EHR中心型のソフトウェア・モダリティの活用 155
11.2.2.2 EHR中心型 156
11.2.2.2.1 EHR中心型のソフトウェア・ソリューションによる遠隔医療の強化 156
11.2.2.3 非EHR中心型 157
11.2.2.3.1 遠隔医療およびテレメディシンにおける非EHR中心型ソフトウェアの活用 157
11.2.3 統合タイプ別 157
11.2.3.1 統合型およびスタンドアロン型ソフトウェアソリューションによる遠隔医療の効率最大化 157
11.2.3.2 統合型ソフトウェア 158
11.2.3.2.1 このセグメントを後押しする技術の進歩 158
11.2.3.3 スタンドアロン型ソフトウェア 159
11.2.3.3.1 柔軟性を高める追加機能が市場を牽引 159
11.2.4 タイプ 159
11.2.4.1 遠隔患者モニタリングおよびバーチャルケア・プラットフォームによる遠隔医療の変革 159
11.2.4.2 遠隔患者モニタリング 160
11.2.4.2.1 さまざまな場所から患者のバイタルサインを追跡できる利便性がセグメントを牽引 160
11.2.4.3 バーチャルケア・プラットフォーム 161
11.2.4.3.1 バーチャルケア・プラットフォームを通じた遠隔医療のデジタルトランスフォーメーションの推進 161
11.2.4.3.2 リアルタイムのやり取り 162
11.2.4.3.2.1 同期性および医療アクセス向上の可能性がセグメントを牽引 162
11.2.4.3.3 ストア・アンド・フォワード 163
11.2.4.3.3.1 現場に赴くことなく長期的な慢性疾患ケアのためのバイタルサインを容易にモニタリングできることが、このセグメントを牽引します 163
11.2.4 ビデオ会議プラットフォーム 163
11.2.4.4.1 ビデオ会議プラットフォームによる遠隔ケア提供の革新 163
11.2.4.5 バーチャル介護・看護 164
11.2.4.5.1 治療成果の向上とコスト削減に向けた、積極的な患者モニタリング 164
11.2.5 導入形態別 165
11.2.5.1 遠隔患者モニタリングおよびバーチャルケア・プラットフォームによる遠隔医療の変革 165
11.2.5.2 オンプレミス型モデル 166
11.2.5.2.1 ソフトウェアの管理強化と既存インフラの容易な再利用による市場拡大 166
11.2.5.3 クラウド型モデル 167
11.2.5.3.1 予測期間中、クラウドベースのモデルセグメントが市場を支配する見込み 167
11.2.6 サービス 168
11.2.6.1 遠隔医療およびテレメディシンの強化における重要な役割が、セグメントの成長を後押し 168
12 エンドユーザー別遠隔医療・テレメディシン市場 169
12.1 はじめに 170
12.2 医療提供者 170
12.2.1 病院 172
12.2.1.1 慢性疾患の発生率の増加と質の高い医療への需要の高まりが、このセグメントを牽引 172
12.2.2 日帰り手術センター、外来ケアセンター、およびその他の外来診療施設 173
12.2.2.1 日帰り手術への嗜好の高まりと、費用対効果の高いケアへの需要が、テレヘルスおよび遠隔医療の導入を牽引しています 173
12.2.3 長期介護施設および介護付き住宅 174
12.2.3.1 高齢人口の増加と、慢性疾患に対する長期治療の必要性の高まりが、このセグメントを牽引します 174
12.2.4 在宅医療 175
12.2.4.1 高齢化の進展と、患者中心のケアへの注目が高まっていることが、在宅医療セグメントを牽引しています 175
12.2.5 その他の医療提供者 175
12.2.5.1 技術の進歩と包括的なケアへのニーズの高まりが、専門センターにおける導入を促進しています 175
12.3 医療保険者 176
12.3.1 公的保険者 177
12.3.1.1 公的保険者による投資の増加がセグメントを牽引 177
12.3.2 民間保険者 178
12.3.2.1 メンタルヘルスおよび物質使用障害への遠隔医療サービスの拡大が、このセグメントを牽引 178
12.4 患者 179
12.4.1 慢性疾患の有病率の上昇と、高度なウェアラブルモニターの登場が市場を牽引 179
12.5 製薬・バイオテクノロジー企業 180
12.5.1 遠隔医療の進歩により、製薬・バイオテクノロジー企業に医薬品開発およびモニタリングの新たな道が開かれます 180
12.6 医療技術企業 181
12.6.1 革新的な遠隔医療ソリューションによる遠隔ケアの進展が、医療技術企業の成長を牽引しています 181
12.7 その他のエンドユーザー 182
13 機能別遠隔医療・テレメディシン市場 183
13.1 はじめに 184
13.2 臨床ケア管理 185
13.2.1 効果的な臨床ケア管理による遠隔医療の最適化 185
13.3 予防ケア管理 186
13.3.1 効果的な臨床ケア管理による遠隔医療の最適化 186
13.4 診断・治療 187
13.4.1 効果的な臨床ケア管理による遠隔医療の最適化 187
13.5 遠隔患者モニタリング/患者モニタリング 188
13.5.1 遠隔モニタリング技術によるシームレスな患者ケア 188
13.6 リハビリテーションと回復 189
13.6.1 デジタル時代におけるテレリハビリテーションによる遠隔回復の再定義 189
13.7 管理業務 190
13.7.1 ワークフローの効率化に向けた、遠隔医療における管理業務の最適化 190
13.8 分析と報告 191
13.8.1 遠隔モニタリング技術によるシームレスな患者ケア 191
13.9 患者の関与 192
13.9.1 遠隔医療の変革への関与を通じた患者のエンパワーメント 192
13.10 その他の機能 193
13.10.1 テレヘルスの成長につながる教育・研修の実践 193
14 地域別テレヘルス・遠隔医療市場 194
14.1 はじめに 195
14.2 北米 195
14.2.1 米国 203
14.2.1.1 テレヘルスおよび遠隔医療へのアクセス拡大を推進する原動力としての法整備の拡充が、市場を牽引しています。 203
14.2.2 カナダ 210
14.2.2.1 市場を活性化させる政府投資とデジタル統合 210
14.3 ヨーロッパ 216
14.3.1 ドイツ 223
14.3.1.1 ドイツにおける医療のデジタルトランスフォーメーションを推進する主要な法改正 223
14.3.2 英国 229
14.3.2.1 デジタルトランスフォーメーションを通じた医療へのアクセス向上と効率化の加速が市場を牽引しています 229
14.3.3 フランス 236
14.3.3.1 戦略的な投資と政策改革が市場を牽引しています 236
14.3.4 イタリア 242
14.3.4.1 政府による戦略的な投資が、イタリアの遠隔医療市場の成長を後押ししています。 242
14.3.5 スペイン 249
14.3.5.1 投資の急増とウェアラブル技術の普及拡大が市場を牽引しています 249
14.3.6 その他のヨーロッパ諸国 256
14.4 アジア太平洋地域 262
14.4.1 中国 270
14.4.1.1 デジタルヘルスインフラの整備が、中国の市場を牽引しています 270
14.4.2 日本 276
14.4.2.1 政府による改革と技術の進歩が、日本の遠隔医療市場の成長を牽引しています。 276
14.4.3 インド 283
14.4.3.1 デジタル化に向けた政府の取り組みが、インドの市場を牽引しています 283
14.4.4 オーストラリア 289
14.4.4.1 地方の高齢者介護への政府投資が、オーストラリアの市場を牽引しています 289
14.4.5 アジア太平洋地域のその他 296
14.5 ラテンアメリカ 302
14.5.1 デジタルイノベーションによるアクセス拡大 302
14.5.2 ブラジル 309
14.5.2.1 遠隔医療による格差の解消 309
14.5.3 メキシコ 316
14.5.3.1 メキシコにおけるデジタルヘルスケアの拡大:遠隔医療およびテレメディシンの進展 316
14.5.4 その他のラテンアメリカ諸国 323
14.6 中東・アフリカ 329
14.6.1 テレヘルスおよび遠隔医療ソリューションの市場成長を支援する政府の取り組み 329
14.6.2 GCC諸国 336
14.6.2.1 市場成長を支える医療従事者の不足 336
14.6.3 中東・アフリカのその他の地域 342
14.6.3.1 遠隔医療およびテレヘルス・プラットフォームを支える医療インフラの改善 342
15 競争環境 350
15.1 概要 350
15.2 主要プレーヤーの戦略/勝つための条件 350
15.2.1 テレヘルスおよび遠隔医療市場における主要プレーヤーが採用している戦略の概要 351
15.3 売上高分析、2021年~2025年 355
15.4 市場シェア分析、2025年 356
15.5 企業評価および財務指標 359
15.6 企業評価マトリックス:主要プレイヤー、2025年 360
15.6.1 スター企業 360
15.6.2 新興リーダー企業 360
15.6.3 広範な展開を行う企業 360
15.6.4 参入企業 360
15.6.5 企業の事業展開:主要企業、2025年 362
15.6.5.1 企業の事業展開 362
15.6.5.2 地域別展開状況 363
15.6.5.3 機能別展開状況 364
15.6.5.4 アプリケーション別展開状況 365
15.6.5.5 コンポーネント別展開状況 366
15.6.5.6 エンドユーザーの展開状況 367
15.7 企業評価マトリックス:スタートアップ/中小企業、2025年 368
15.7.1 先進的な企業 368
15.7.2 対応力のある企業 368
15.7.3 ダイナミックな企業 368
15.7.4 スタートブロック 368
15.7.5 競合ベンチマーク:スタートアップ/中小企業、2025年 370
15.7.5.1 主要なスタートアップ/中小企業の詳細リスト 370
15.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 370
15.8 ブランド/ソフトウェアの比較分析 371
15.9 競争シナリオ 372
15.9.1 製品の発売および承認 372
15.9.2 取引 373
15.9.3 事業拡大 374
15.9.4 その他の動向 375
16 企業概要 376
16.1 主要企業 376
16.1.1 メドトロニック 376
16.1.1.1 事業概要 376
16.1.1.2 提供している製品・サービス・ソリューション 378
16.1.1.3 最近の動向 380
16.1.1.3.1 製品の発売および機能強化 380
16.1.1.3.2 取引 380
16.1.1.4 MnMの見解 381
16.1.1.4.1 勝利への権利 381
16.1.1.4.2 戦略的選択 381
16.1.1.4.3 弱点および競合上の脅威 381
16.1.2 TELADOC HEALTH, INC. 382
16.1.2.1 事業概要 382
16.1.2.2 提供している製品・サービス・ソリューション 384
16.1.2.3 最近の動向 385
16.1.2.3.1 製品の発売および機能強化 385
16.1.2.3.2 取引 386
16.1.2.4 MnMの見解 387
16.1.2.4.1 勝利への権利 387
16.1.2.4.2 戦略的選択 387
16.1.2.4.3 弱点および競合上の脅威 387
16.1.3 CISCO SYSTEMS, INC. 388
16.1.3.1 事業概要 388
16.1.3.2 提供している製品・サービス・ソリューション 390
16.1.4 取引 391
16.1.4.1 MnMの見解 391
16.1.4.1.1 勝利への権利 391
16.1.4.1.2 戦略的選択肢 391
16.1.4.1.3 弱点および競合上の脅威 391
16.1.5 KONINKLIJKE PHILIPS N.V. 392
16.1.5.1 事業概要 392
16.1.5.2 提供している製品・サービス・ソリューション 394
16.1.5.3 最近の動向 396
16.1.5.3.1 製品の発売および承認 396
16.1.5.3.2 取引 397
16.1.5.4 MnMの見解 398
16.1.5.4.1 勝利への権利 398
16.1.5.4.2 戦略的選択 398
16.1.5.4.3 弱点および競合上の脅威 398
16.1.6 ZOOM COMMUNICATIONS, INC. 399
16.1.6.1 事業概要 399
16.1.6.2 提供している製品・サービス・ソリューション 400
16.1.6.3 最近の動向 400
16.1.6.3.1 取引 400
16.1.6.4 MnMの見解 401
16.1.6.4.1 勝利への権利 401
16.1.6.4.2 戦略的選択 401
16.1.6.4.3 弱点および競合上の脅威 402
16.1.7 GE HEALTHCARE 403
16.1.7.1 事業概要 403
16.1.7.2 提供している製品・サービス・ソリューション 405
16.1.7.3 最近の動向 406
16.1.7.3.1 製品の発売 406
16.1.7.3.2 取引 406
16.1.7.3.3 その他の動向 407
16.1.8 EPIC SYSTEMS CORPORATION 408
16.1.8.1 事業概要 408
16.1.8.2 提供している製品・サービス・ソリューション 408
16.1.8.3 最近の動向 410
16.1.8.3.1 製品の発売および機能強化 410
16.1.8.3.2 契約 411
16.1.9 ORACLE 412
16.1.9.1 事業概要 412
16.1.9.2 提供している製品・サービス・ソリューション 414
16.1.9.3 最近の動向 415
16.1.9.3.1 製品の発売 415
16.1.9.3.2 契約 416
16.1.10 DOXIMITY, INC. 418
16.1.10.1 事業概要 418
16.1.10.2 提供している製品・サービス・ソリューション 419
16.1.10.3 最近の動向 420
16.1.10.3.1 製品の機能強化 420
16.1.10.3.2 取引 420
16.1.10.3.3 その他の動向 421
16.1.11 AMERICAN WELL 422
16.1.11.1 事業概要 422
16.1.11.2
提供している製品・サービス・ソリューション 423
16.1.11.3 最近の動向 42416.1.11.3.1 製品の発売 42416.1.11.3.2 取引 42416.1.11.3.3 その他の動向 42516.1.12 SIEMENS HEALTHINEERS AG 42616.1.12.1 事業概要 42616.1.12.2 提供している製品・サービス・ソリューション 42816.1.12.3 最近の動向 42916.1.12.3.1 製品の発売 42916.1.12.3.2 取引 42916.1.13 INCLUDED HEALTH, INC. (DOCTOR ON DEMAND, INC.) 43116.1.13.1 事業概要 43116.1.13.2 提供している製品・サービス・ソリューション 43216.1.13.3 最近の動向 43216.1.13.3.1 取引 43216.1.13.3.2 その他の動向 43416.1.14 AMC HEALTH 43516.1.14.1 事業概要 43516.1.14.2 提供している製品・サービス・ソリューション 43516.1.14.3 最近の動向 43616.1.14.3.1 取引 43616.1.15 TELESPECIALISTS 43716.1.15.1 事業概要 43716.1.15.2 提供している製品・サービス・ソリューション 43716.1.15.3 最近の動向 43816.1.15.3.1 製品の発売 43816.1.15.3.2 その他の動向 43816.1.16 ウォルグリーン・ブーツ・アライアンス社(ウォルグリーン社) 43916.1.16.1 事業概要 43916.1.16.2 提供している製品・サービス・ソリューション 44016.1.16.3 最近の動向 44016.1.16.3.1 製品の発売 44016.1.16.3.2 取引 44016.1.16.3.3 事業拡大 44116.1.16.3.4 その他の動向 44116.1.17 CAREGILITY 44216.1.17.1 事業概要 44216.1.17.2 提供している製品・サービス 44216.1.17.3 最近の動向 44316.1.17.3.1 取引 44316.1.18 CVS HEALTH 44416.1.18.1 事業概要 44416.1.18.2 提供している製品・サービス・ソリューション 44516.1.18.3 最近の動向 445
16.1.18.3.1 製品の発売 445
16.1.18.3.2 取引 446
16.1.19 EVERNORTH HEALTH, INC. 447
16.1.19.1 提供している製品・サービス・ソリューション 449
16.1.19.2 最近の動向 449
16.1.19.2.1 取引 449
16.1.20 ELATION 450
16.1.20.1 事業概要 450
16.1.20.2 提供している製品・サービス・ソリューション 450
16.1.20.3 最近の動向 450
16.1.20.3.1 取引 450
16.1.21 IRON BOW TECHNOLOGIES 451
16.1.21.1 事業概要 451
16.1.21.2 提供している製品・サービス・ソリューション 452
16.2 その他の企業 453
16.2.1 TIMEDOC, INC. 453
16.2.2 CEREBRAL INC. 454
16.2.3 KINDBODY 455
16.2.4 TRANSCARENT 456
16.2.5 CARESIMPLE INC. 457
17 調査方法 458
17.1 調査データ 458
17.1.1 二次データ 459
17.1.1.1 二次情報源からの主要データ 460
17.1.2 一次データ 460
17.1.2.1 一次情報源からの主要データ 461
17.1.2.2 主要な専門家からの知見 462
17.2 市場規模の推計 463
17.3 データの三角測量 467
17.4 市場シェアの推計 468
17.5 調査の前提条件 468
17.6 制限事項 468
17.6.1 調査方法に関する制限事項 468
17.6.2 調査範囲に関する制限事項 468
17.7 リスク評価 469
18 付録 470
18.1 ディスカッション・ガイド 470
18.2 ナレッジストア:Markets and Marketsの購読ポータル 477
18.3 カスタマイズオプション 479
18.4 関連レポート 479
18.5 著者情報 480
*** 免責事項 ***https://www.globalresearch.co.jp/disclaimer/