世界の厚膜デバイス市場は、自動車、医療、民生用電子機器、インフラなど、複数の最終用途産業における小型電子部品への需要の高まりによって主に牽引されています。スマートデバイスの普及や、モノのインターネット(IoT)やウェアラブル電子機器などのコネクテッド技術の急速な拡大により、コンパクトで信頼性が高く、高性能な受動部品に対する大きな需要が生まれています。さらに、厚膜デバイスは、コストパフォーマンス、熱安定性、多様な基板との互換性という点で固有の利点を有しており、幅広い用途に極めて適しています。また、成膜技術やペースト配合の継続的な進歩により、厚膜デバイスの性能特性が向上しており、ますます高度化する電子システムへの組み込みが可能となり、厚膜デバイス市場の成長を支えています。
米国は、多くの要因により、厚膜デバイス市場における主要地域として台頭してきました。同国には、半導体および電子機器製造の確立されたエコシステムがあり、これが厚膜部品の生産と消費のための強固な基盤となっています。2026年2月、Vishay Intertechnology社は、AEC-Q200認定を取得した超小型0201厚膜チップ抵抗器を発売し、米国における自動車、産業、通信用途向けのプリント基板(PCB)の占有面積を50%削減しました。 国内の電子機器サプライチェーンを強化し、海外製造への依存度を低減することを目的とした政府主導の取り組みの拡大が、市場の拡大をさらに後押ししています。さらに、携帯型診断機器やウェアラブルモニタリングデバイスなどのヘルスケア技術の拡大は、厚膜デバイスの統合に向けたさらなる機会を生み出しています。防衛用電子機器や航空宇宙用途への注目が高まっていることも、米国における厚膜デバイス市場の展望を後押ししています。
厚膜デバイス市場の動向:
電子部品の小型化の加速
エレクトロニクス業界全体における小型化への絶え間ない追求は、厚膜デバイス市場にとって重要な推進力となっています。民生用電子機器メーカーが機能性を高めつつデバイスの小型化を推進し続ける中、コンパクトな受動部品の需要は著しく高まっています。2025年9月、ヘラエウス・エレクトロニクスはペンシルベニア州コンショホッケンで2日間にわたる「インタラクティブ・サーメット厚膜ワークショップ」を開催し、現代の電子機器における複雑で省スペースな回路設計を支える先進的な厚膜材料や印刷技術を披露しました。セラミックやガラス基板上に、抵抗体、導電体、誘電体材料の層を精密に堆積できる厚膜技術は、こうした進化する設計要件に対応する上で最適な位置づけにあります。スマートウォッチ、フィットネストラッカー、健康モニタリングパッチなどのウェアラブル技術の普及が進むにつれ、極めて限られたフォームファクターの中で卓越した性能を発揮する部品が求められています。
自動車用電子機器における集積化の進展
電動化と自動運転機能に向けた自動車業界の継続的な変革は、厚膜デバイスに対する堅調な需要を生み出しており、厚膜デバイス市場の予測に好影響を与えています。現代の車両には、電子制御ユニット、センサー、電力管理システムがますます多く搭載されており、それらの信頼性の高い動作には、厚膜抵抗器、コンデンサ、ヒーターが不可欠となっています。2025年5月、Vishay Intertechnology社は、自動車向けグレードのD2TO35シリーズを拡充し、AEC-Q200認定を受けた厚膜パワー抵抗器を新たに追加しました。この製品は、エネルギー吸収能力を30%向上させており、高負荷がかかる自動車用パワーエレクトロニクスにおける保護性能を強化します。先進運転支援システム(ADAS)には、極端な温度範囲や過酷な環境条件下でも安定した性能を維持できる高精度な電子部品が求められます。電気自動車やハイブリッド車への移行により、この需要はさらに高まっています。これは、バッテリー管理システムや電力変換モジュールにおいて、熱調節や回路保護のために厚膜技術が利用されているためです。
再生可能エネルギー分野での応用拡大
再生可能エネルギー源や持続可能な発電への世界的な移行は、厚膜デバイス、特に厚膜太陽電池や電力変換部品にとって注目すべき成長機会を生み出しており、これは厚膜デバイス市場の動向と一致しています。太陽光発電設備、風力発電システム、および分散型エネルギー貯蔵ソリューションでは、効率的なエネルギー変換や監視機能のために、厚膜技術への依存度が高まっています。 2025年11月、ファースト・ソーラー社は、サウスカロライナ州に新工場を建設し、米国での製造能力を拡大して、薄膜太陽電池モジュールの生産量を年間3.7 GW増加させ、国内の再生可能エネルギーの導入を支援する計画を発表しました。厚膜太陽電池セルは、製造のスケーラビリティ、材料効率、およびさまざまな基板構成への適応性という点で利点があります。
厚膜デバイス業界のセグメンテーション:
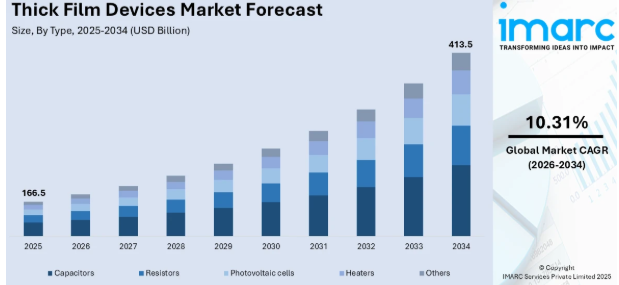
IMARC Groupは、世界の厚膜デバイス市場の各セグメントにおける主要な動向の分析に加え、2026年から2034年までの世界、地域、および国レベルの予測を提供しています。市場は、タイプおよびエンドユーザーに基づいて分類されています。
種類別の分析:コンデンサは市場シェアの25%を占めており、そのコンパクトなサイズ、信頼性の高い性能、および大量生産プロセスとの互換性が評価されています。これらの部品は、幅広い電子アセンブリにおいて、デカップリング、フィルタリング、およびエネルギー貯蔵において不可欠な機能を果たしています。スマートフォン、タブレット、ウェアラブルデバイスなどの高度な民生用電子機器に対する需要の高まりが、厚膜コンデンサの採用拡大に直接寄与しています。自動車用途においては、これらのコンデンサは、電源管理モジュール、インフォテインメントシステム、および安全上重要な電子制御ユニットにおいて極めて重要な役割を果たしています。第5世代通信インフラの拡大やIoTデバイスの普及により、様々な動作条件下で安定した静電容量値を提供する、小型化された高周波コンデンサへの需要がさらに高まっています。
- コンデンサ
- 抵抗器
- 太陽電池
- ヒーター
- その他
エンドユーザー別分析:
- 自動車
- 医療
- 民生用電子機器
- インフラ
- その他
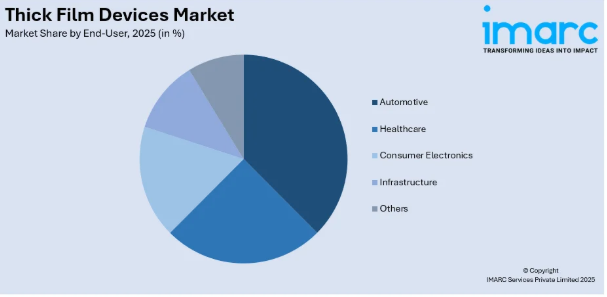
自動車分野が32%のシェアで市場をリードしており、車両の機能、安全性、および性能における電子システムへの依存度の高まりが、厚膜デバイスの採用を後押しする主な要因となっています。厚膜抵抗器、コンデンサ、ヒーターを採用した現代の自動車には、ブレーキ、空調、トランスミッション、エンジンの性能を制御する膨大な数の電子制御ユニットが搭載されています。電気自動車やハイブリッド車への移行が加速するにつれ、バッテリー管理システム、パワーインバータ、モーターコントローラ向けの高耐熱性厚膜部品の需要がますます高まっています。これにより、厚膜デバイス市場における自動車セグメントの支配的な地位がさらに強固なものとなっています。アダプティブ・クルーズ・コントロール、自動緊急ブレーキ、車線逸脱警報などの先進運転支援システム(ADAS)には、極端な高温や振動の条件下でも確実に機能する、高精度かつ堅牢な電子部品が求められています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
北米はシェアの31%を占め、市場における主導的な地位を維持しています。この地域の優位性は、先進的な技術エコシステム、研究開発への多額の投資、そして主要な電子機器および自動車メーカーの存在によって支えられています。この地域における主要な貢献国である米国は、防衛、航空宇宙、自動車、医療の各セクターにおける堅調な需要の恩恵を受けています。これらのセクターはいずれも、重要な用途において厚膜デバイスを広く活用しています。電気自動車や自動運転技術の導入拡大は、高信頼性の厚膜コンポーネントに対する需要をさらに刺激しています。さらに、国内の半導体および電子機器製造能力を強化するための政府主導の取り組みが、市場拡大に向けた好条件を生み出しており、北米は厚膜デバイスのイノベーションと生産における主要な拠点としての地位を確立しています。
地域別の主なポイント:
米国厚膜デバイス市場分析
米国は、同国の広範な電子機器製造基盤、高度な技術インフラ、および複数の最終用途分野からの旺盛な需要に支えられ、厚膜デバイスにとって極めて重要な市場となっています。自動車業界における電気自動車や自動運転車への急速な移行は、高温の動作環境に耐え、長寿命にわたって安定した性能を発揮できる厚膜抵抗器、コンデンサ、ヒーターに対する多大な需要を生み出しています。防衛および航空宇宙分野では、信頼性と小型化が最優先事項となるミッションクリティカルな用途において、厚膜ハイブリッド回路への依存度が高まり続けています。医療業界における携帯型診断機器、埋め込み型センサー、遠隔患者モニタリング機器の採用拡大も、厚膜デバイスの消費をさらに後押ししています。エレクトロニクス製造の国内回帰や、強靭な国内サプライチェーンの構築を目指す政府の取り組みが、さらなる成長の機会を生み出しています。都市部および地方における第5世代通信ネットワークの拡大は、基地局の電源モジュールや信号処理機器に使用される厚膜コンデンサや抵抗器などの高周波受動部品の需要を牽引しています。
欧州の厚膜デバイス市場分析
欧州は、同地域の強固な自動車製造の伝統、厳格な品質基準、そして持続可能な電子機器生産への重視の高まりに支えられ、厚膜デバイスにとって重要な市場となっています。同地域最大の自動車市場であるドイツは、車両の電動化、先進運転支援システム(ADAS)、およびエンジン管理モジュールに使用される厚膜部品に対する相当な需要を牽引しています。2025年3月、欧州委員会は、欧州の製造能力と再生可能エネルギー技術を強化することを目的として、太陽光発電および先端材料のイノベーションを促進する新たな「ホライズン・ヨーロッパ」パートナーシップを立ち上げました。さらに、エネルギー効率と環境の持続可能性を促進する欧州連合(EU)の規制枠組みにより、再生可能エネルギー設備全体において、厚膜太陽電池や電力変換部品の採用が後押しされています。医療分野では、先進的な医療機器や画像診断装置への継続的な投資により、高精度な厚膜抵抗器やセンサーに対する安定した需要が生まれています。
アジア太平洋地域の厚膜デバイス市場分析
アジア太平洋地域は、世界的な電子機器製造における同地域の主導的地位と、拡大を続ける民生用電子機器セクターに牽引され、厚膜デバイスの市場として急速に成長しています。中国、日本、韓国、インドは、充実した製造インフラと熟練した労働力に支えられ、受動電子部品の主要な生産拠点となっています。同地域で活況を呈するスマートフォンおよびウェアラブル技術市場は、小型化された厚膜コンデンサや抵抗器に対する大きな需要を生み出しています。アジアの複数の経済圏で政府主導の半導体拡大プログラムが実施されており、これにより国内のサプライチェーンが強化され、先進的な電子部品の現地生産が促進されています。中国やインドにおける自動車産業の電気自動車(EV)への移行が加速していることから、電源管理や熱制御用途に使用される高信頼性の厚膜デバイスに対する需要がさらに高まっています。
ラテンアメリカの厚膜デバイス市場分析
ラテンアメリカの厚膜デバイス市場は、ブラジルやメキシコにおける工業化の進展と自動車産業への投資拡大により、徐々に拡大しています。民生用電子機器や自動車用サブアセンブリに使用される厚膜受動部品の需要は、同地域の電子機器組立産業、特にメキシコ北部の国境沿いの州によって生み出されています。電子機器および半導体関連の製造業への外国直接投資を誘致するための政府の取り組みにより、市場の潜在力はさらに高まっています。ラテンアメリカでは、通信インフラの拡充や都市部におけるデジタル技術の普及拡大に伴い、信頼性の高い電子部品への需要が高まっていることから、厚膜デバイスサプライヤーにとっての市場として台頭しつつあります。
中東・アフリカにおける厚膜デバイス市場の分析
中東・アフリカ地域では、継続的なインフラ開発、再生可能エネルギープロジェクトへの投資増加、およびエレクトロニクス産業の着実な拡大により、厚膜デバイスの市場機会が拡大しています。北アフリカおよび湾岸協力理事会(GCC)諸国における太陽光発電設備の設置が、厚膜太陽電池および電源管理部品への需要を牽引しています。同地域における通信ネットワークの拡大やスマートシティ構想の普及に伴い、通信インフラやセンサーネットワークには信頼性の高い受動電子部品が求められています。炭化水素収入への依存度を低減することを目的とした政府主導の経済多角化施策により、技術製造および電子機器組立能力への投資が促進されています。
競争環境:
世界の厚膜デバイス市場は、適度に統合された競争環境を特徴としており、数社の老舗多国籍企業が、広範な製品ポートフォリオ、垂直統合された製造能力、そして強力な研究開発投資を通じて、市場で重要な地位を占めています。主要な市場参加者は、競争力を強化するために、製品イノベーション、生産能力の拡大、および戦略的パートナーシップを中心とした戦略を積極的に推進しています。各社は、変化し続ける環境規制に準拠するため、先進的なペースト配合、改良された成膜技術、および鉛フリー厚膜ソリューションに多額の投資を行っています。自動車、民生用電子機器、再生可能エネルギー分野からの需要増加により、メーカー各社は、熱安定性の向上、高精度化、信頼性の向上を実現した、用途特化型の厚膜デバイスの開発を推進しています。
本レポートでは、厚膜デバイス市場の競争環境に関する包括的な分析を提供するとともに、以下の企業を含むすべての主要企業の詳細なプロファイルを紹介しています:
- Bourns Inc.
- Ferro Techniek BV
- KOA Speer Electronics Inc. (KOA Corporation)
- Panasonic Corporation
- Rohm Semiconductor GmbH
- Samsung Electronics Co. Ltd.
- TE Connectivity Ltd
- Thermo Heating Elements LLC
- Vishay Intertechnology Inc.
- Watlow Electric Manufacturing Co.
- Würth Elektronik GmbH & Co. KG.
- YAGEO Corp.
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ法
2.4.2 トップダウン法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の厚膜デバイス市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 コンデンサ
6.1.1 市場動向
6.1.2 市場予測
6.2 抵抗器
6.2.1 市場動向
6.2.2 市場予測
6.3 太陽電池
6.3.1 市場動向
6.3.2 市場予測
6.4 ヒーター
6.4.1 市場動向
6.4.2 市場予測
6.5 その他
6.5.1 市場動向
6.5.2 市場予測
7 エンドユーザー別市場内訳
7.1 自動車
7.1.1 市場動向
7.1.2 市場予測
7.2 医療
7.2.1 市場動向
7.2.2 市場予測
7.3 民生用電子機器
7.3.1 市場の動向
7.3.2 市場予測
7.4 インフラ
7.4.1 市場の動向
7.4.2 市場予測
7.5 その他
7.5.1 市場の動向
7.5.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場の動向
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場の動向
8.1.2.2 市場予測
8.2 アジア太平洋地域
8.2.1 中国
8.2.1.1 市場の動向
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場の動向
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場の動向
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場の動向
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場の動向
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場の動向
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場動向
8.2.7.2 市場予測
8.3 欧州
8.3.1 ドイツ
8.3.1.1 市場動向
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場の動向
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場の動向
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場の動向
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場の動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場の動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場の動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場の動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場の動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場の動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 推進要因、制約要因、および機会
9.1 概要
9.2 推進要因
9.3 制約要因
9.4 機会
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の激しさ
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 Bourns Inc.
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.2 Ferro Techniek BV
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.3 KOA Speer Electronics Inc. (KOA Corporation)
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 財務状況
13.3.4 パナソニック株式会社
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 Rohm Semiconductor GmbH
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.5.4 SWOT分析
13.3.6 サムスン電子株式会社
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.6.4 SWOT分析
13.3.7 TE Connectivity Ltd
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.7.4 SWOT分析
13.3.8 Thermo Heating Elements LLC
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.9 Vishay Intertechnology Inc.
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 ワトロー・エレクトリック・マニュファクチャリング社
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.11 ヴュルト・エレクトロニク社(Würth Elektronik GmbH & Co. KG)
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.12 YAGEO Corp.
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
13.3.12.3 財務状況
なお、これは企業の一部のリストに過ぎないことにご留意ください。完全なリストは本レポートに記載されています。
図表一覧
図 1:世界:厚膜デバイス市場:主な推進要因と課題
図 2:世界:厚膜デバイス市場:売上高(10億米ドル)、2020年~2025年
図 3:世界:厚膜デバイス市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:厚膜デバイス市場:種類別内訳(%)、2025年
図5:世界:厚膜デバイス市場:エンドユーザー別内訳(%)、2025年
図6:世界:厚膜デバイス市場:地域別内訳(%)、2025年
図7:世界:厚膜デバイス(コンデンサ)市場:売上高(百万米ドル)、2020年および2025年
図8:世界:厚膜デバイス(コンデンサ)市場予測:売上高(百万米ドル)、2026年~2034年
図9:世界:厚膜デバイス(抵抗器)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:厚膜デバイス(抵抗器)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:厚膜デバイス(太陽電池)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:厚膜デバイス(太陽電池)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:厚膜デバイス(ヒーター)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:厚膜デバイス(ヒーター)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界: 厚膜デバイス(その他)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:厚膜デバイス(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:厚膜デバイス(自動車用)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:厚膜デバイス(自動車用)市場の予測:売上高(百万米ドル)、2026年~2034年
図19:世界:厚膜デバイス(医療)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:厚膜デバイス(医療)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:厚膜デバイス(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:厚膜デバイス(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:厚膜デバイス(インフラ)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:厚膜デバイス(インフラ)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:厚膜デバイス(その他のエンドユーザー)市場:販売額(百万米ドル)、2020年および2025年
図26:世界:厚膜デバイス(その他のエンドユーザー)市場予測:販売額(百万米ドル)、2026年~2034年
図27:北米:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図28:北米:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図29:米国:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図30:米国:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図31:カナダ:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図32:カナダ:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図33: アジア太平洋地域:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図34:アジア太平洋地域:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図35:中国:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図36:中国:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図37:日本:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図38:日本:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図39:インド:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図40:インド:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図41:韓国:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図42:韓国:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図43:オーストラリア:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図44:オーストラリア:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図45: インドネシア:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図46:インドネシア:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図47:その他:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図48:その他:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図49:欧州:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図50:欧州: 厚膜デバイス市場の予測:売上高(百万米ドル)、2026年~2034年
図51:ドイツ:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図52:ドイツ:厚膜デバイス市場の予測:売上高(百万米ドル)、2026年~2034年
図53:フランス:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図54:フランス:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図55:英国:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図56:英国:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図57:イタリア:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図58:イタリア:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図59:スペイン:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図60:スペイン:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図61:ロシア:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図62:ロシア:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図63:その他:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図64: その他:厚膜デバイス市場予測:売上高(百万米ドル)、2026~2034年
図65:ラテンアメリカ:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図66:ラテンアメリカ:厚膜デバイス市場予測:売上高(百万米ドル)、2026~2034年
図67:ブラジル:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図68:ブラジル:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図69:メキシコ:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図70:メキシコ:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図71:その他:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図72:その他:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図73:中東・アフリカ:厚膜デバイス市場:売上高(百万米ドル)、2020年および2025年
図74:中東・アフリカ:厚膜デバイス市場:国別内訳 (%)、2025年
図75:中東・アフリカ:厚膜デバイス市場予測:売上高(百万米ドル)、2026年~2034年
図76:世界:厚膜デバイス産業:推進要因、制約要因、および機会
図77:世界:厚膜デバイス産業:バリューチェーン分析
図78:世界:厚膜デバイス産業:ポーターの5つの力分析
表の一覧
表1:世界:厚膜デバイス市場:主要な業界のハイライト、2025年および2034年
表2:世界:厚膜デバイス市場予測:タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界: 厚膜デバイス市場予測:エンドユーザー別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:厚膜デバイス市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:厚膜デバイス市場:競争構造
表6:世界:厚膜デバイス市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









