主な市場動向と洞察
- 製品タイプ別:2025年には、支持療法セグメントが78.4%という最大の市場シェアを占めました。
- 投与経路別:2025年には、静脈内(IV)投与セグメントが最大の市場シェアを占めました。
- 調達チャネル別:2025年には、公的セグメントが最大の市場シェアを占めました。
- 検査タイプ別:2025年には、分子診断検査セグメントが最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア36.1%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:米国のハンタウイルス関連産業は、2026年から2033年にかけて大幅な成長が見込まれています。
市場規模と予測
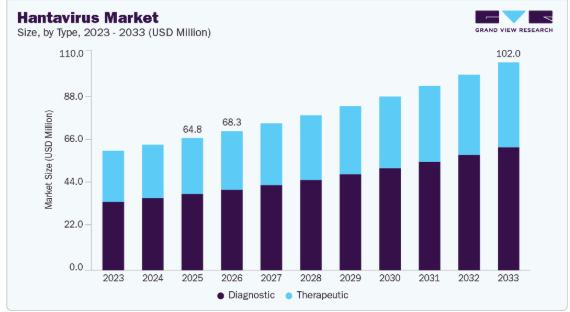
- 2025年の市場規模:6,480万米ドル
- 2026年の推定市場規模:6,830万米ドル
- 2033年までの予測市場規模:1億200万米ドル
- CAGR(2026年~2033年):5.9%
医療提供者は、早期発見、臨床的精度、および患者管理の効率性を向上させるため、分子診断技術の導入を拡大しています。人獣共通感染症に対する認識の高まりにより、病院、診断検査室、公衆衛生機関において、RT-PCRや血清学的検査の利用が拡大しています。ハンタウイルス肺症候群(HPS)の重症例が増加していることから、呼吸補助システム、集中治療管理、および専門的な病院サービスに対する需要が高まっています。感染症検査インフラ、検査室の自動化、分子生物学技術の継続的な改善が市場の拡大をさらに後押ししている一方、救急医療における迅速診断の統合は、集団発生への対応や臨床的意思決定を強化しています。例えば、2026年5月、CDCは「Health Alert Network」通知CDCHAN-00529を発行し、2026年5月2日に確認されたアンデスウイルスによるクルーズ船での集団感染および2026年5月6日のウイルス株の特定について報告しました。WHOの報告によると、2026年5月18日時点で、確定症例8例を含む10例の症例が確認され、そのうち3名が死亡しています。
アジア太平洋地域における腎症候群を伴う出血熱(HFRS)の負担増大は、ハンタウイルス市場の商業的成長に大きく寄与しています。診断検査機関では、集団発生の監視、疫学的モニタリング、および確定診断活動を強化するため、高感度の分子検査をますます導入しています。病院や集中治療センターでは、ハンタウイルスに関連する重篤な合併症に対する高度な腎機能支援システムや緊急治療ソリューションに注力しています。抗ウイルス療法、モノクローナル抗体、および免疫療法に基づく治療アプローチに関する研究活動の拡大により、市場の全体的な治療環境が改善されています。分子検査プラットフォームの急速な進歩により、医療施設全体で業務効率が向上し、診断の所要時間が短縮されています。診断機器メーカーと医療機関との連携が強化されることで、製品開発活動がさらに後押しされ、世界中の高リスク地域における市場浸透が促進されています。
感染症対策への注目が高まっていることから、医療セクター全体において、ハンタウイルス診断、治療、およびワクチン関連製品に好機が生まれています。研究機関やバイオテクノロジー企業は、ウイルス検出と疾病サーベイランスの強化に向け、革新的な診断アッセイや検査室ソリューションを積極的に開発しています。一部の国々で不活化ハンタウイルスワクチンが市販されていることは、流行地域に居住する高リスク集団における段階的な導入を後押ししています。高度な検査技術や専門的な診断プラットフォームへの投資増加により、病院や公衆衛生検査機関における感染症管理能力が強化されています。迅速抗体検査ソリューションの利用拡大は、現場レベルでの疾病スクリーニングを改善し、集団感染が疑われる際の迅速な臨床的介入を可能にしています。分子生物学技術や自動検査システムの継続的な進歩、および医療インフラの近代化により、長期的な市場成長が持続すると予想されます。
市場の集中度と特徴
ハンタウイルス市場は、分子診断、感染症サーベイランス技術、および標的治療法の研究の進歩に牽引され、中程度から高いレベルの革新性を示しています。診断機器メーカーは、臨床的精度と業務効率を向上させるため、高感度RT-PCRアッセイ、迅速抗体検査プラットフォーム、および自動化検査システムに注力しています。次世代分子検査技術の採用拡大により、疾患の迅速な検出とアウトブレイク監視の強化が可能になっています。バイオテクノロジー企業や研究機関は、重症なハンタウイルス感染症に対するモノクローナル抗体ベースの治療法や、改良された抗ウイルス治療法の研究を進めています。検査室の自動化や多重検査システムにおける革新により、医療施設全体での診断処理能力が向上しています。高度な感染症検査プラットフォームの継続的な開発により、予測期間中に市場の技術的基盤が強化されると見込まれます。
ハンタウイルス業界は、疾患の有病率が限定的であること、専門的な診断要件があること、および感染症製品に対する厳格な規制基準が存在することから、参入障壁は中程度から高い水準にあります。新規参入企業は、分子診断技術、検査室での妥当性確認、および臨床研究に多額の投資を必要とします。いくつかの地域では患者数が限られているため、大規模な商業的機会が制限され、小規模なバイオテクノロジー企業にとっては課題となっています。診断アッセイや生物製剤に対する複雑な製造要件は、運営コストやコンプライアンスコストをさらに押し上げています。老舗の診断企業は、強固な流通ネットワーク、先進的な検査室インフラ、および医療機関との長年にわたる関係から恩恵を受けています。高度な技術的専門知識が求められることや、厳格な品質保証基準が設けられていることから、新興企業の迅速な市場参入は引き続き制限されています。
ハンタウイルス市場には、この疾患の感染性および高精度な診断ソリューションへのニーズから、規制の枠組みが大きな影響を及ぼしています。診断アッセイ、抗ウイルス療法、およびワクチン製品は、商品化に先立ち、広範な臨床検証と規制当局の承認を必要とします。規制当局は、ハンタウイルス関連製品について、検査室の安全性、診断の感度、特異性の基準、および製造品質管理を重視しています。感染症検査ガイドラインへの準拠は、メーカーにとって開発期間の長期化と運営コストの増加につながります。生物製剤およびワクチンに対する厳格な承認プロセスは、各地域における製品発売戦略や商品化のスケジュールにさらなる影響を及ぼしています。公衆衛生監視プロトコルや感染症報告基準の継続的な更新が、製品開発や市場拡大活動を形作っています。
ハンタウイルス市場では、ハンタウイルスの診断と治療が専門的な性質を持つため、直接的な代替製品は限られています。幅広い感染症診断パネルや多重ウイルス検査プラットフォームは、臨床現場における初期スクリーニングの一部として代替手段となっています。他の重篤な呼吸器系および腎臓感染症に使用される支持療法は、病院におけるハンタウイルスの治療管理アプローチと重複する場合があります。疾患特異的な治療選択肢が限られているにもかかわらず、支持療法のプロトコルにおいて、一般的な抗ウイルス薬が利用されることがあります。しかし、ハンタウイルス診断の確定には、RT-PCR法および血清学的検査法が依然として主要な基準となっています。広く承認された標的療法が存在せず、ワクチンの入手可能性も限られているため、市場内での直接的な製品代替の脅威は低くなっています。
複数の地域において、サーベイランス活動の活発化や人獣共通感染症に対する認識の高まりにより、ハンタウイルス関連産業の地理的拡大が着実に進んでいます。北米では、ハンタウイルス肺症候群(HPS)のサーベイランス、診断体制の整備、および病院における疾患管理能力への注目が高まっています。診断薬メーカーは、新興の医療システムにおける市場浸透を強化するため、商業的提携や検査室ネットワークを拡大しています。分子検査インフラおよび公衆衛生検査室の能力向上は、ラテンアメリカおよび一部の欧州諸国における市場の成長を支えています。感染症モニタリングプログラムの拡大や検査室の近代化に向けた取り組みにより、発展途上地域全体でさらなる成長の機会が生まれると予想されます。
治療
製品タイプ別分析
2025年には、重症ハンタウイルス感染症に対する呼吸支援、腎機能管理、および集中治療サービスへの高い臨床的依存度を背景に、支持療法セグメントが市場を牽引し、売上高シェアの78.4%を占めました。病院や集中治療センターでは、ハンタウイルス肺症候群(HPS)および腎症候群を伴う出血熱(HFRS)に関連する合併症を管理するために、引き続き高度な支持療法が用いられています。重度の呼吸困難や腎関連の合併症により、集中的なモニタリングや専門的な病院ケアへの需要が高まっています。医療従事者は、治療成績を改善するために迅速な状態安定化と救急医療管理を優先しており、一方、流行地域における入院率の上昇は、支持療法の利用をさらに促進しています。集中治療インフラの継続的な拡充も、このセグメントの成長を後押ししています。例えば、2026年5月、米国肺協会は、HPSには根治的な治療法がなく、酸素療法、人工呼吸、輸液、および臨床的根拠が限られているものの場合によってはリバビリンの投与を含む、ICUベースの支持療法が必要であると述べました。
免疫療法・生物製剤セグメントは、標的を絞った抗ウイルス治療法への研究の注力が高まっていることや、重症ハンタウイルス感染症に対するモノクローナル抗体ベースの治療法の開発が進んでいることを背景に、予測期間中に年平均成長率(CAGR)10.5%で成長すると見込まれています。バイオテクノロジー企業は、高リスク患者における治療効果と臨床反応を改善するため、先進的な生物製剤プラットフォームへの投資を拡大しています。感染症管理における免疫療法技術の利用拡大は、専門医療現場におけるウイルス治療戦略の革新を推進しています。研究機関では、ハンタウイルス肺症候群(HPS)および腎症候群を伴う出血熱(HFRS)の治療成果を強化するため、抗体による中和アプローチを積極的に模索しています。バイオ医薬品製造技術およびプレシジョン・メディシンの能力の進歩により、免疫療法に基づく製品の拡張性と開発の可能性が向上しています。バイオテクノロジー企業と感染症研究機関との連携が拡大していることも、このセグメントの長期的な成長をさらに後押ししています。
投与経路に関する分析
2025年、ハンタウイルス市場では、重症ハンタウイルス感染症の集中治療や救急治療の現場において静脈内療法が広く用いられていることから、静脈内投与(IV)セグメントが市場売上高の87.3%を占め、市場を席巻しました。病院や集中治療室(ICU)では、輸液、支持療法薬、および緊急臨床介入を迅速に行うために、静脈内投与に大きく依存しています。ハンタウイルス感染症に伴う重篤な呼吸器合併症や腎機能障害には、継続的な静脈内治療と患者のモニタリングが必要です。医療従事者は、治療の精度を高め、患者の容態安定化の成果を向上させるため、高度な静脈内輸液システムをますます活用しています。ハンタウイルス肺症候群(HPS)およびハンタウイルス関連出血熱症候群(HFRS)の管理に関する集中治療プロトコルは、静脈内治療投与への需要をさらに強めています。流行地域における集中治療インフラの拡充と入院率の上昇が、このセグメントの市場支配力をさらに後押ししています。
筋肉内(IM)投与セグメントは、特定の医療現場においてハンタウイルス予防のための筋肉内ワクチン投与の利用が増加していることを背景に、予測期間中に年平均成長率(CAGR)8.9%で成長すると見込まれています。特定の流行地域で入手可能な不活化ハンタウイルスワクチンは、主に筋肉内投与によって投与されています。医療従事者は、高リスク集団における疾病負担を軽減するため、予防接種戦略を重視しています。ワクチン投与技術や生物製剤の製造プロセスの進歩により、製品の入手しやすさや臨床現場での採用が進んでいます。感染症予防に対する意識の高まりが、ワクチンに基づく医療介入の利用拡大を後押ししています。予防接種活動の拡大と予防医療ソリューションへの注目の高まりにより、予測期間中は当該セグメントの成長が持続すると見込まれます。
調達チャネルに関する洞察
ハンタウイルス業界では、公的セグメントが主導的な地位を占めており、2025年には売上高シェアの74.0%という最大の割合を占めると見込まれています。これは、公的医療機関や感染症サーベイランスプログラムにおいて、ハンタウイルスの診断・治療製品が広く活用されているためです。公的医療機関の検査室や病院は、分子診断アッセイや集中治療管理ソリューションに対する需要の大部分を引き続き占めています。大規模な疾病モニタリング活動により、RT-PCR検査プラットフォームや血清学的診断技術の利用が増加しています。流行地域における医療システムでは、検査の拡大を通じて感染症の検出能力を強化しています。公的医療機関では、臨床対応の効率性を向上させるため、迅速な診断と集団発生時の管理を重視しています。医療検査室および感染症管理インフラの継続的な近代化が、このセグメントの優位性を支えています。
機関セグメントは、病院、研究機関、専門医療施設における先進的な感染症診断システムの導入拡大に牽引され、予測期間中に6.5%という最も高い年平均成長率(CAGR)で成長すると見込まれています。医療機関は、業務効率と診断精度を向上させるため、分子検査プラットフォームや検査室自動化技術への投資を進めています。疫学モニタリングや集団発生への備えへの注目が高まっていることから、高感度診断アッセイの調達が増加しています。研究機関では、感染症の研究や検査室分析に向けた特殊なウイルス検出技術の活用を拡大しています。病院では、重症なハンタウイルス感染症に対する集中治療能力や高度な患者管理システムの強化が進められています。医療インフラの継続的な拡充と検査室の近代化により、医療機関による調達活動が加速すると予想されます。
診断
検査種別に関する分析
2025年には、ハンタウイルスの正確な検出に向けたRT-PCRアッセイおよび高感度分子診断技術の普及により、分子診断検査セグメントがハンタウイルス市場で75.1%という最大の売上シェアを占めました。医療提供者や診断検査室は、疾患の確定診断や集団発生の監視において、分子診断に大きく依存しています。迅速な結果報告と高い分析精度により、あらゆる臨床現場で分子検査法がますます好まれるようになっています。高度な検査室自動化システムは、効率的な大規模検査を支援し、診断ワークフローの管理を改善しています。感染症監視プログラムにより、風土病地域における分子診断プラットフォームへの需要は引き続き高まっています。PCRベースの検査ソリューションにおける継続的な技術進歩が、このセグメントの市場における主導的地位をさらに強固なものにしています。
血清学的診断検査セグメントは、疫学研究や疾病サーベイランスにおける抗体ベースの検査法の利用拡大に牽引され、予測期間中に5.2%という著しい年平均成長率(CAGR)で成長すると見込まれています。医療機関の検査室では、大規模なスクリーニングや遡及的な感染分析のために、ELISAや免疫蛍光法への導入を拡大しています。感染症モニタリングや人口レベルのサーベイランスプログラムへの注目が高まっている地域では、血清学的検査法の重要性が増しています。診断機器メーカー各社は、免疫診断技術の進歩を通じて、検査の感度向上と検査室の効率化を図っています。疾患の早期発見に対する意識の高まりが、迅速抗体検査ソリューションの利用拡大を後押ししています。検査能力の拡充と血清学的スクリーニング手法の普及拡大が、このセグメントの長期的な成長を支えると予想されます。
エンドユーザーに関する洞察
病院・診療所セグメントは、ハンタウイルス関連の入院患者数が多く、集中治療や高度な診断サービスを必要とするため、2025年にはハンタウイルス業界の売上高シェアの60.7%を占め、最大のシェアを占めました。HPSやHFRSの重症例では、多くの場合、病院環境下での呼吸支援、腎機能管理、および継続的な患者モニタリングが必要となります。医療提供者は、患者の転帰と臨床効率を向上させるため、分子診断プラットフォームや高度な治療ソリューションをますます活用しています。病院は、ハンタウイルス感染症の確定検査、緊急治療、および支持療法管理の主要な拠点としての役割を果たし続けています。重篤なウイルス性合併症に伴う患者の入院増加により、病院や診療所全体で専門的な医療サービスへの需要が高まっています。集中治療能力の拡充と医療インフラの近代化が、このセグメントの優位性をさらに後押ししています。
政府・公衆衛生機関セグメントは、感染症のサーベイランス、集団発生の監視、および検査室の備えへの重視が高まっていることを背景に、予測期間を通じて7.3%という最も高い年平均成長率(CAGR)で成長すると予測されています。公衆衛生検査室では、大規模な疾病検出や疫学分析のために、分子検査技術や血清学的検査法の活用を拡大しています。医療機関は、集団発生への対応能力と検査室の効率性を向上させるため、疾病監視システムを強化しています。人獣共通感染症の特定への注目が高まっていることが、公衆衛生分野全体における先進的な診断プラットフォームの導入拡大を後押ししています。検査インフラの拡充と自動検査システムの統合により、監視ネットワーク内の運用パフォーマンスが向上しています。感染症監視能力の継続的な改善により、予測期間中の同セグメントの成長が加速すると見込まれます。
疾患タイプ別の分析
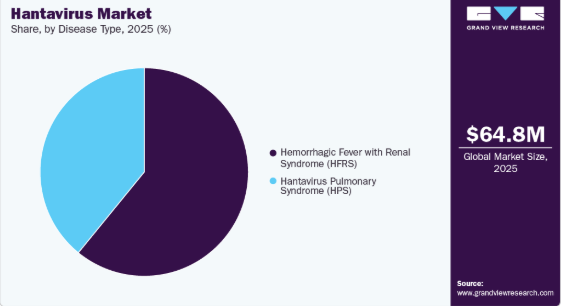
2025年には、アジア太平洋地域および東ヨーロッパの流行国においてHFRS(腎症候群を伴う出血熱)の症例数が多いため、HFRSセグメントが市場を支配し、売上高シェアの60.9%を占めました。HFRSに関連する患者数の多さが、診断検査、支持療法、および病院ベースの疾患管理ソリューションに対する需要を継続的に増加させています。医療提供者は、重症のHFRS症例における臨床転帰を改善するため、迅速な分子診断と高度な腎機能サポートシステムを重視しています。診断検査機関は、影響を受ける地域における疫学監視および疾患モニタリングプログラムを強化するため、検査活動を拡大しています。集団レベルのスクリーニングや集団発生の分析に向けた血清学的検査法の活用が増加していることも、市場の成長をさらに後押ししています。感染症管理インフラの継続的な拡充が、このセグメントの市場における支配的な地位を強固なものにしています。
ハンタウイルス肺症候群(HPS)セグメントは、南北アメリカにおけるハンタウイルス感染に伴う重篤な呼吸器合併症に対する認識の高まりを背景に、予測期間を通じて6.84%という最も高い年平均成長率(CAGR)で成長すると見込まれています。病院や診断センターでは、HPSの迅速な特定や集団発生の監視活動のために、分子検査プラットフォームの活用を強化しています。重篤な肺合併症や高い死亡率により、高度な呼吸支援システムや集中治療管理ソリューションへの需要が高まっています。医療提供者は、ハンタウイルスに関連する急性呼吸器疾患に対する緊急臨床対応能力の向上に注力しています。診断機器メーカーは、疾患の迅速な確定診断と患者管理を支援するため、迅速な分子検査ソリューションの提供を拡大しています。感染症への備えや高度な救命医療能力への注目が高まっていることが、このセグメントの持続的な成長を支えると予想されます。
地域別インサイト
北米は、高度な診断インフラが整備されており、医療施設全体で分子検査技術の導入率が高いため、2025年には36.1%という最大のハンタウイルス市場シェアを占めました。同地域、特に米国とカナダでは、ハンタウイルス肺症候群(HPS)に対する継続的なサーベイランス活動が行われています。病院や公衆衛生研究所では、疾患の早期発見や集団発生の監視のために、RT-PCRアッセイや迅速診断検査の利用がますます増加しています。集中治療管理や集中呼吸支援システムへの注目が高まっていることが、同地域全体での市場拡大を牽引しています。診断機器メーカーは、感染症検査能力を向上させるため、医療機関との商業的提携を強化しています。検査室の自動化や疫学モニタリング技術への投資増加が、北米における長期的な市場成長を引き続き支えています。
米国のハンタウイルス市場の動向
米国は、人獣共通感染症に対する認識の高まりと、先進的な感染症管理能力により、北米のハンタウイルス産業において最大の貢献国となっています。同国では、ハンタウイルスの検出とサーベイランスに向けた検査ネットワークが確立されており、分子診断法が広く採用されています。病院や集中治療センターでは、重篤なハンタウイルス症候群(HPS)に伴う合併症に対する先進的な呼吸支援システムに注力しています。高感度RT-PCR検査プラットフォームの採用拡大により、医療施設全体で臨床的精度が向上し、診断までの所要時間が短縮されています。バイオテクノロジー企業や診断機器メーカーは、抗ウイルス療法や血清学的検査ソリューションに関する研究を積極的に拡大しています。医療インフラや検査技術の継続的な進歩により、米国の市場環境はさらに強化されています。
欧州のハンタウイルス市場の動向
欧州では、感染症サーベイランスの重要性に対する認識の高まりと検査診断能力の拡大を背景に、ハンタウイルス産業が着実な成長を遂げています。同地域のいくつかの国では、げっ歯類由来のウイルス性疾患に対する疫学的モニタリングシステムの強化に注力しています。診断検査機関では、疾患の早期発見と臨床管理の効率化を図るため、分子検査法や血清学的検査法の採用がますます進んでいます。欧州各地の病院では、ハンタウイルスに関連する重篤な合併症に対する高度な集中治療サービスや腎機能支援システムの整備に重点を置いています。研究機関と診断機器メーカー間の連携が深まるにつれ、感染症検査ソリューションの革新が促進されています。医療インフラの近代化や検査室の自動化システムの普及が進んでいることも、欧州全域における市場の安定した拡大に寄与しています。
英国のハンタウイルス市場は、人獣共通感染症のサーベイランスや高度な検査手法への注目が高まっていることから、着実に拡大しています。診断検査機関では、感染症の特定能力を強化するため、高感度の分子検査プラットフォームが導入されています。医療機関では、重篤なウイルス感染症に対する迅速な臨床診断と、患者管理手法の改善が重視されています。国内の研究機関は、疫学研究やウイルス検出技術の開発に積極的に取り組んでいます。自動化検査システムの利用拡大により、業務効率が向上し、診断ワークフローの迅速化が図られています。医療従事者の間でげっ歯類由来の疾患に対する認識が高まっていることも、英国全土における市場の成長をさらに後押ししています。
ドイツのハンタウイルス市場は、充実した診断インフラと高度な臨床検査能力により、欧州市場において大きなシェアを占めています。病院や診断センターでは、ハンタウイルスを正確に検出したり、集団発生を監視したりするために、分子診断技術の利用が拡大しています。同国には、先進的な感染症検査プラットフォームの迅速な導入を支える、確立された医療制度があります。自動化されたRT-PCRシステムの利用拡大により、診断効率が向上し、検査室の処理能力も強化されています。研究機関やバイオテクノロジー企業は、ウイルス診断および免疫学的検査ソリューションにおける活動を拡大しています。医療検査室における継続的な技術進歩が、ドイツ全土での安定した市場成長に寄与しています。
フランスのハンタウイルス市場は、医療施設全体で先進的な感染症診断技術の採用が進んでいることから、緩やかな成長を遂げています。診断検査機関は、分子検査法や血清学的診断プラットフォームを活用することで、サーベイランス活動を強化しています。病院では、重度のウイルス感染症患者に対する呼吸器ケア管理の改善や、集中的な臨床支援サービスの提供に注力しています。人獣共通感染症の伝播に関する意識の高まりが、迅速な検査手順の導入を後押ししています。研究機関では、ウイルスの疫学や齧歯類媒介性疾患の高度な検出手法に関する研究を拡大しています。検査室インフラと医療技術の継続的な近代化が、フランス全土における市場の拡大を支えています。
アジア太平洋地域のハンタウイルス市場の動向
アジア太平洋地域のハンタウイルス市場は、いくつかの流行国において腎症候群を伴う出血熱(HFRS)の有病率が高いため、予測期間中に8.0%という最も高い年平均成長率(CAGR)で成長すると予想されています。分子診断技術への需要の高まりや感染症サーベイランスシステムの改善が、同地域全体の市場成長を加速させています。病院や診断検査機関では、疾患の早期発見や集団発生の監視を目的として、RT-PCR法や血清学的検査法の活用を拡大しています。高度な腎代替療法や集中治療管理への注目が高まっていることから、医療施設における治療需要が強化されています。診断機器メーカーは、地域市場への浸透を図るため、事業拡大活動や検査機関との提携を強化しています。医療インフラや検査室の自動化技術の継続的な改善により、アジア太平洋地域全体で力強い市場成長が持続すると予想されます。
日本のハンタウイルス市場は、高度な感染症診断や検査室の体制整備への重視が高まっていることから、着実な成長を遂げています。全国の医療機関では、臨床検出能力や疫学的なモニタリング能力を強化するため、高感度な分子検査システムを導入しています。病院では、重症ウイルス感染症症例に対する集中治療管理や迅速対応プロトコルの改善に注力しています。研究機関は、高度な血清学的検査技術やウイルス検出法の開発に積極的に取り組んでいます。自動化診断プラットフォームの利用拡大により、業務効率が向上し、検査ワークフローの迅速化が進んでいます。医療インフラの継続的な近代化や人獣共通感染症に対する意識の高まりも、日本における市場拡大にさらに寄与しています。
中国におけるハンタウイルス市場は、腎症候群を伴う出血熱(HFRS)の患者数が多く、感染症の監視体制が充実していることから、アジア太平洋地域で最大規模となっています。全国の検査機関では、疾患のモニタリングや集団発生への対応能力を向上させるため、分子検査技術の導入が急速に進んでいます。病院では、ハンタウイルスに関連する重篤な合併症に対して、高度な腎機能サポートシステムや集中治療管理ソリューションが重視されています。不活化ハンタウイルスワクチンの市販化により、高リスク集団における市場浸透が徐々に進んでいます。バイオテクノロジー企業や診断機器メーカーは、感染症検査ソリューションに向けた製品開発活動を拡大しています。医療インフラの継続的な拡充と検査室の近代化への取り組みが、中国全土における著しい市場成長を支えています。
ラテンアメリカのハンタウイルス市場の動向
ラテンアメリカでは、同地域の特定の国々におけるハンタウイルス肺症候群(HPS)の発生率の増加を背景に、ハンタウイルス関連産業が徐々に成長しています。医療提供者は、疾患の早期発見やサーベイランス活動のために、分子診断法や血清学的検査法の活用を拡大しています。病院では、重症なハンタウイルス感染症の治療成績を向上させるため、集中治療管理能力の強化が進められています。げっ歯類由来の疾患に対する認識の高まりが、検査室ベースの感染症検査ソリューションの導入拡大を後押ししています。診断機器メーカーは、地域における検査へのアクセス性と業務効率を向上させるため、医療機関との商業的提携を拡大しています。医療インフラおよび疫学監視システムの継続的な改善が、ラテンアメリカ全域における安定した市場の発展に寄与しています。
ブラジルのハンタウイルス市場は、ハンタウイルス肺症候群(HPS)の有病率の増加と感染症サーベイランス活動の拡大により、ラテンアメリカにおいて重要な位置を占めています。診断検査機関では、ハンタウイルスを正確に検出するために、RT-PCR法や高度な血清学的検査プラットフォームの導入が進んでいます。全国の病院では、重症感染症例に対する呼吸器ケア管理および集中的な臨床支援システムの改善に注力しています。研究機関では、疫学調査や検査室ベースのウイルス検出に関する研究活動が活発に行われています。分子診断技術の利用拡大により、集団発生のモニタリング効率が向上し、疾病サーベイランス能力が強化されています。医療インフラの継続的な拡充と検査室の近代化への取り組みが、ブラジル全土における商業市場の成長を支えています。
中東・アフリカのハンタウイルス市場の動向
中東・アフリカのハンタウイルス産業は、感染症に対する認識の高まりと、検査室診断インフラの段階的な拡充に牽引され、緩やかな成長を遂げています。同地域の医療施設では、ウイルス性疾患の特定とサーベイランスを改善するため、分子検査技術の導入を進めています。診断検査室では、自動化検査システムと先進的な検査ワークフローの統合を通じて、運用能力を強化しています。病院では、重症感染症患者に対する集中治療サービスや救急臨床管理の強化に注力しています。医療の近代化や検査室拡張プロジェクトへの投資増加が、感染症診断へのアクセス向上に寄与しています。医療提供者と診断機器メーカー間の連携が深まることで、中東・アフリカ(MEA)地域全体の市場発展がさらに後押しされています。
サウジアラビアのハンタウイルス市場は、感染症への備えへの注目の高まりと、先進的な医療インフラの整備を原動力として、着実な成長を遂げています。病院や検査室では、臨床検出能力と検査効率の向上を図るため、分子診断技術の導入を拡大しています。医療機関は、感染症の迅速なスクリーニングと、重症ウイルス感染症に対する高度な患者管理を重視しています。自動化検査システムの導入拡大は、医療施設全体において、診断ワークフローの迅速化と運用パフォーマンスの向上を支えています。研究機関は、人獣共通感染症の疫学的モニタリングやウイルス性集団感染の監視を強化しています。医療サービスの継続的な近代化と、高度な診断プラットフォームの統合が進んでいることが、サウジアラビア全土における市場の拡大に寄与しています。
ハンタウイルス市場における主要企業の動向
ハンタウイルス市場は依然として適度に細分化されており、分子検査や感染症監視への需要の高まりにより、診断企業が競争環境の大部分を占めています。F. ホフマン・ラ・ロシュ社、 サーモフィッシャーサイエンティフィック社、およびQIAGEN N.V.は、先進的なRT-PCRプラットフォームや自動化検査システムを通じて、市場で強固な存在感を維持しています。アボット・ラボラトリーズ社、バイオ・ラッド・ラボラトリーズ社、およびシーメンス・ヘルスインアーズ社は、血清学的および免疫診断ソリューションを通じて、感染症検査のポートフォリオを拡大しています。ダナハー・コーポレーションは、セフェイド社およびホロジック社を通じて、迅速な分子診断技術や統合型検査プラットフォームにより、市場浸透を強化しています。GC Biopharma Corp.およびCreative Diagnosticsは、ワクチン研究活動、ウイルス診断アッセイの開発、ならびに世界の医療および検査分野における専門的な感染症研究ソリューションを通じて、引き続き市場を支えています。
ハンタウイルス関連の主要企業
本ハンタウイルス市場に関する調査では、以下の主要企業についてプロファイルを作成しました。
- F. Hoffmann-La Roche Ltd.
- Thermo Fisher Scientific Inc.
- QIAGEN N.V.
- Abbott Laboratories
- Bio-Rad Laboratories, Inc.
- Siemens Healthineers AG
- Danaher Corporation (Cepheid)
- Hologic, Inc.
- GC Biopharma Corp.
- Creative Diagnostics
最近の動向
- 2026年5月、サーモフィッシャーサイエンティフィック社は、同社の「Behind the Bench」プラットフォーム上で、アンデスウイルス検出のためのRT-qPCRワークフローについて解説したブログを公開しました。このプロセスには、検体の前処理、MagMAX Prime Viral/Pathogenシステムを用いたRNA抽出、TaqPath 1-Step RT-qPCR Master Mix (CG) またはDuraPlexミックスを用いたRT-qPCR増幅、および検出のためのデータ解析が含まれていました。また、AP7D4WYおよびAPU7ANWを標的とし、QuantStudio、StepOne、ViiA、およびApplied Biosystems 7500機器と互換性のあるTaqManアッセイも使用されました。
- 2026年5月、BIOBASEグループは「ハンタウイルスに焦点を当てる | BIOBASEがワンストップ検出ソリューションを発表」と題するプレスリリースを発表し、大西洋でのクルーズ船集団感染に関連して報告されたアンデスウイルス症例を受けて、ハンタウイルス検出のための統合診断ワークフローについて説明しました。このソリューションは、迅速な検査対応とバイオセーフティ管理を支援するため、検体採取、核酸抽出、PCR検査、および生物学的廃棄物の処分を網羅していました。同リリースでは、アンデスウイルスの致死率が最大50%に達することや、人から人への感染能力があることも指摘され、監視体制と早期検出システムの強化が必要であることが強調されました。
- 2026年5月、BioPharmaBoardroomの報道によると、FibroBiologics, Inc.は、線維芽細胞ベースのプラットフォームをハンタウイルス肺症候群(HPS)の分野へと拡大しました。この最新情報では、HPSの致死率が35~40%を超え、承認された抗ウイルス薬や疾患修飾療法が存在しないことが強調されました。また、重度の呼吸不全、肺水腫、多臓器障害へと急速に進行する点も指摘されています。同社は、治療法開発の可能性を見据え、炎症性サイトカイン、内皮機能障害、および肺組織の修復を標的とした線維芽細胞主導のメカニズムに関する研究を継続中であることを明らかにしました。
世界のハンタウイルス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測し、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界のハンタウイルス市場レポートをタイプおよび地域に基づいて以下のようセグメント化しています:
タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 治療法
- 製品タイプ
- ワクチン
- 抗ウイルス療法
- 免疫療法および生物学的製剤
- 支持療法
- 投与経路
- 静脈内(IV)
- 筋肉内(IM)
- その他
- 調達チャネル
- 公的
- 機関
- 製品タイプ
- 診断
- 検査の種類
- 分子診断検査
- RT-PCR分子診断検査
- リアルタイムRT-PCRアッセイ
- 血清学的診断検査
- ELISA検査
- 迅速抗体検査
- その他
- その他
- 分子診断検査
- 最終用途
- 病院・診療所
- 診断検査機関
- 政府・公衆衛生機関
- 研究機関
- 疾患の種類
- ハンタウイルス肺症候群(HPS)
- 腎症候群を伴う出血熱(HFRS)
- 検査の種類
地域別見通し(売上高、百万米ドル、2021年~2033年)北米米国カナダメキシコ欧州英国ドイツフランスイタリアスペインデンマークスウェーデンノルウェーアジア太平洋日本中国インドオーストラリア韓国タイラテンアメリカブラジルアルゼンチン中東・アフリカ南アフリカサウジアラビアアラブ首長国連邦クウェート
第1章 調査方法と調査範囲
1.1. 市場セグメンテーションと調査範囲
1.2. セグメントの定義
1.2.1. 種類
1.3. 推計および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築とデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源の一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. ハンタウイルス市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章. ハンタウイルス市場:タイプ別事業分析
4.1. タイプ別市場シェア(2025年および2033年)
4.2. タイプ別セグメント概要
4.3. タイプ別市場規模・予測およびトレンド分析(2021年~2033年、百万米ドル)
4.4. 治療分野
4.4.1. 治療薬市場、2021年~2033年(百万米ドル)
4.4.2. 製品タイプ
4.4.2.1. 製品タイプ別市場、2021年~2033年(百万米ドル)
4.4.2.2. ワクチン
4.4.2.2.1. ワクチン市場、2021年~2033年(百万米ドル)
4.4.2.3. 抗ウイルス療法
4.4.2.3.1. 抗ウイルス療法市場、2021年~2033年(百万米ドル)
4.4.2.4. 免疫療法および生物学的製剤
4.4.2.4. 1. 免疫療法および生物学的製剤市場、2021年~2033年(百万米ドル)
4.4.2.5. 支持療法
4.4.2.5.1. 支持療法市場、2021年~2033年(百万米ドル)
4.4.3. 投与経路
4.4.3.1. 投与経路市場、2021年~2033年
(百万米ドル)
4.4.3.2. 静脈内(IV)
4.4.3.2.1. 静脈内(IV)市場、2021年~2033年(百万米ドル)
4.4.3.3. 筋肉内 (IM)
4.4.3.3.1. 筋肉内(IM)市場、2021年~2033年(百万米ドル)
4.4.3.4. その他
4.4.3.4.1. その他市場、2021年~2033年(百万米ドル)
4.4.4. 調達チャネル
4.4.4.1. 調達チャネル市場、2021年~2033年(百万米ドル)
4.4.4.2. 公共
4.4.4.2.1. 公共市場、2021年~2033年(百万米ドル)
4.4.4.3. 機関
4.4.4.3.1. 機関市場、2021年~2033年(百万米ドル)
4.5. 診断
4.5.1. 診断市場、2021年~2033年 (百万米ドル)
4.5.2. 検査の種類
4.5.2.1. 検査の種類別市場、2021年~2033年(百万米ドル)
4.5.2.2. 分子診断検査
4.5.2.2.1. 分子診断検査市場、2021年~2033年(百万米ドル)
4.5.2.2.2. RT-PCR分子診断検査
4.5.2.2.2.1. RT-PCR分子診断検査市場、2021年~2033年(百万米ドル)
4.5.2.2.3. リアルタイムRT-PCRアッセイ
4.5.2.2.3.1. リアルタイムRT-PCRアッセイ市場、2021年~2033年(百万米ドル)
4.5.2.3. 血清学的診断検査
4.5.2.3.1. 血清学的診断検査市場、2021年~2033年(百万米ドル)
4.5.2.3.2. ELISA検査
4.5.2.3.2.1. ELISA検査市場、2021年~2033年(百万米ドル)
4.5.2.3.3. 迅速抗体検査
4.5.2.3.3.1. 迅速抗体検査市場、2021年~2033年(百万米ドル)
4.5.2.3.4. その他
4.5.2.3.4.1. その他市場、2021年~2033年(百万米ドル)
4.5.2.4. その他
4.5.2.4.1. その他市場、2021年~2033年(百万米ドル)
4.5.3. 最終用途
4.5.3.1.
最終用途市場、2021年~2033年(百万米ドル)
4.5.3.2. 病院および診療所
4.5.3.2.1. 病院および診療所市場、2021年~2033年(百万米ドル)
4.5.3.3. 診断検査室
4.5.3.3.1. 診断検査機関市場、2021年~2033年(百万米ドル)
4.5.3.4. 政府および公衆衛生機関
4.5.3.4.1. 政府および公衆衛生機関市場、2021年~2033年(百万米ドル)
4.5.3.5. 研究機関
4.5.3.5.1. 研究機関市場、2021年~2033年(百万米ドル)
4.5.4. 疾患種別
4.5.4.1. 疾患種別市場、2021年~2033年(百万米ドル)
4.5.4.2. ハンタウイルス肺症候群(HPS)
4.5.4.2.1. ハンタウイルス肺症候群(HPS)市場、2021年~2033年(百万米ドル)
4.5.4.3. 腎症候群を伴う出血熱(HFRS)
4.5.4.3.1. 腎症候群を伴う出血熱(HFRS)市場、2021年~2033年(百万米ドル)
第5章 ハンタウイルス市場:地域別推計およびトレンド分析
5.1. 地域別市場シェア分析、2025年および2033年
5.2. 地域別市場ダッシュボード
5.3. 市場規模および予測の傾向分析、2021年~2033年:
5.4. 北米
5.4.1. 北米ハンタウイルス市場の推計および予測(国別、2021年~2033年)(百万米ドル)
5.4.2. 米国
5.4.2.1. 主要国の動向
5.4.2.2. 対象疾患の有病率
5.4.2.3. 規制の枠組み
5.4.2.4. 償還の枠組み
5.4.2.5. 米国のハンタウイルス市場の推定値および予測、2021年~2033年(百万米ドル)
5.4.3. カナダ
5.4.3.1. 主要国の動向
5.4.3.2. 対象疾患の有病率
5.4.3.3. 規制の枠組み
5.4.3.4. 償還の枠組み
5.4.3.5. カナダのハンタウイルス市場の推計および予測(2021年~2033年) (百万米ドル)
5.4.4. メキシコ
5.4.4.1. 主要な国別動向
5.4.4.2. 対象疾患の有病率
5.4.4.3. 規制の枠組み
5.4.4.4. 償還の枠組み
5.4.4.5. メキシコのハンタウイルス市場の推計および予測(2021年~2033年)(百万米ドル)
5.5.
欧州
5.5.1. 欧州のハンタウイルス市場の推計および予測、2021年~2033年(百万米ドル)
5.5.2. 英国
5.5.2.1. 主要国の動向
5.5.2.2. 対象疾患の有病率
5.5.2.3. 規制の枠組み
5.5.2.4. 償還制度
5.5.2.5. 英国のハンタウイルス市場規模の推計および予測、2021年~2033年(百万米ドル)
5.5.3. ドイツ
5.5.3.1. 主要な国別動向
5.5.3.2. 対象疾患の有病率
5.5.3.3. 規制の枠組み
5.5.3.4. 償還制度
5.5.3.5. ドイツのハンタウイルス市場規模の推計および予測、2021年~2033年(百万米ドル)
5.5.4. フランス
5.5.4.1. 主要な国別動向
5.5.4.2. 対象疾患の有病率
5.5.4.3. 規制の枠組み
5.5.4.4. 償還の枠組み
5.5.4.5. フランスにおけるハンタウイルス市場の推計および予測、2021年~2033年(百万米ドル)
5.5.5. イタリア
5.5.5.1. 主要な国別動向
5.5.5.2. 対象疾患の有病率
5.5.5.3. 規制の枠組み
5.5.5.4. 償還の枠組み
5.5.5.5. イタリアのハンタウイルス市場規模の推計および予測(2021年~2033年、百万米ドル)
5.5.6. スペイン
5.5.6.1. 主要な国別動向
5.5.6.2. 対象疾患の有病率
5.5.6.3. 規制の枠組み
5.5.6.4. 償還の枠組み
5.5.6.5. スペインのハンタウイルス市場規模の推計および予測(2021年~2033年、百万米ドル)
5.5.7. デンマーク
5.5.7.1. 主要国の動向
5.5.7.2. 対象疾患の有病率
5.5.7.3. 規制の枠組み
5.5.7.4. 償還の枠組み
5.5.7.5. デンマークのハンタウイルス市場規模の推計および予測(2021年~2033年、百万米ドル)
5.5.8. スウェーデン
5.5.8.1. 主要な国別動向
5.5.8.2. 対象疾患の有病率
5.5.8.3. 規制の枠組み
5.5.8.4. 償還の枠組み
5.5.8.5. スウェーデンのハンタウイルス市場規模の推計および予測、2021年~2033年(百万米ドル)
5.5.9. ノルウェー
5.5.9.1. 主要な国別動向
5.5.9.2. 対象疾患の有病率
5.5.9.3. 規制の枠組み
5.5.9.4. 償還制度
5.5.9.5. ノルウェーのハンタウイルス市場規模の推計および予測、2021年~2033年(百万米ドル)
5.6. アジア太平洋地域
5.6.1. アジア太平洋地域のハンタウイルス市場規模の推計および予測、2021年~2033年(百万米ドル)
5.6.2.
日本
5.6.2.1. 主要国の動向
5.6.2.2. 対象疾患の有病率
5.6.2.3. 規制の枠組み
5.6.2.4. 償還の枠組み
5.6.2.5. 日本のハンタウイルス市場規模の推計および予測、2021年~2033年(百万米ドル)
5.6.3. 中国
5.6.3.1. 主要な国別動向
5.6.3.2. 対象疾患の有病率
5.6.3.3. 規制の枠組み
5.6.3.4. 償還制度
5.6.3.5. 中国のハンタウイルス市場の推計および予測(2021年~2033年、百万米ドル)
5.6.4. インド
5.6.4.1. 主要な国別動向
5.6.4.2. 対象疾患の有病率
5.6.4.3. 規制の枠組み
5.6.4.4. 償還制度
5.6.4.5. インドのハンタウイルス市場規模の推計および予測(2021年~2033年、単位:百万米ドル)
5.6.5. オーストラリア
5.6.5.1. 主要国の動向
5.6.5.2. 対象疾患の有病率
5.6.5.3. 規制の枠組み
5.6.5.4. 償還枠組み
5.6.5.5. オーストラリアのハンタウイルス市場規模の推計および予測、2021年~2033年(百万米ドル)
5.6.6. 韓国
5.6.6.1. 主要な国別動向
5.6.6.2. 対象疾患の有病率
5.6.6.3. 規制の枠組み
5.6.6.4. 償還の枠組み
5.6.6.5. 韓国におけるハンタウイルス市場の推計および予測、2021年~2033年(百万米ドル)
5.6.7. タイ
5.6.7.1. 主要国の動向
5.6.7.2. 対象疾患の有病率
5.6.7.3. 規制の枠組み
5.6.7.4. 保険償還の枠組み
5.6.7.5. タイのハンタウイルス市場:推計および予測(2021年~2033年、百万米ドル)
5.7. ラテンアメリカ
5.7.1. ラテンアメリカのハンタウイルス市場の推計および予測、2021年~2033年(百万米ドル)
5.7.2. ブラジル
5.7.2.1. 主要な国別動向
5.7.2.2. 対象疾患の有病率
5.7.2.3. 規制の枠組み
5.7.2.4. 償還の枠組み
5.7.2.5.
ブラジルのハンタウイルス市場規模の推計および予測、2021年~2033年(百万米ドル)
5.7.3. アルゼンチン
5.7.3.1. 主要な国別動向
5.7.3.2. 対象疾患の有病率
5.7.3.3. 規制の枠組み
5.7.3.4. 償還制度
5.7.3.5. アルゼンチンのハンタウイルス市場の推計および予測、2021年~2033年(百万米ドル)
5.8. 中東およびアフリカ
5.8.1. 中東およびアフリカのハンタウイルス市場の推計および予測、2021年~2033年 (百万米ドル)
5.8.2. 南アフリカ
5.8.2.1. 主要な国別動向
5.8.2.2. 対象疾患の有病率
5.8.2.3. 規制の枠組み
5.8.2.4. 償還の枠組み
5.8.2.5. 南アフリカのハンタウイルス市場の推計および予測(2021年~2033年)(百万米ドル)
5.8.3. サウジアラビア
5.8.3.1. 主要な国別動向
5.8.3.2. 対象疾患の有病率
5.8.3.3. 規制の枠組み
5.8.3.4. 償還制度
5.8.3.5. サウジアラビアのハンタウイルス市場規模の推計および予測(2021年~2033年、百万米ドル)
5.8.4. アラブ首長国連邦(UAE)
5.8.4.1. 主要な国別動向
5.8.4.2. 対象疾患の有病率
5.8.4.3. 規制の枠組み
5.8.4.4. 償還の枠組み
5.8.4.5. アラブ首長国連邦(UAE)のハンタウイルス市場の推計および予測、2021年~2033年(百万米ドル)
5.8.5. クウェート
5.8.5.1. 主要国の動向
5.8.5.2. 対象疾患の有病率
5.8.5.3. 規制の枠組み
5.8.5.4. 償還の枠組み
5.8.5.5. クウェートのハンタウイルス市場の推計および予測(2021年~2033年、百万米ドル)
第6章 競争環境
6.1. 市場参加企業の概要
6.2. 企業の市場ポジション分析
6.3. 企業の分類
6.4. 戦略のマッピング
6.5. 企業概要/一覧
6.5.1. F. ホフマン・ラ・ロシュ社
6.5.1.1. 概要
6.5.1.2. 財務実績
6.5.1.3. 製品ベンチマーク
6.5.1.4. 戦略的取り組み
6.5.2. サーモフィッシャーサイエンティフィック社
6.5.2.1. 概要
6.5.2.2. 財務実績
6.5.2.3. 製品ベンチマーク
6.5.2.4. 戦略的取り組み
6.5.3. QIAGEN N.V.
6.5.3.1. 概要
6.5.3.2. 財務実績
6.5.3.3. 製品のベンチマーク
6.5.3.4.
戦略的取り組み
6.5.4. アボット・ラボラトリーズ
6.5.4.1. 概要
6.5.4.2. 財務実績
6.5.4.3. 製品ベンチマーキング
6.5.4.4. 戦略的取り組み
6.5.5. バイオ・ラッド・ラボラトリーズ社
6.5.5.1. 概要
6.5.5.2. 財務実績
6.5.5.3. 製品ベンチマーキング
6.5.5.4. 戦略的取り組み
6.5.6. シーメンス・ヘルスインアーズ AG
6.5.6.1. 概要
6.5.6.2. 財務実績
6.5.6.3. 製品ベンチマーク
6.5.6.4. 戦略的取り組み
6.5.7. ダナハー・コーポレーション(Cepheid)
6.5.7.1. 概要
6.5.7.2. 財務実績
6.5.7.3. 製品ベンチマーク
6.5.7.4. 戦略的取り組み
6.5.8. ホロジック社
6.5.8.1. 概要
6.5.8.2. 財務実績
6.5.8.3. 製品ベンチマーク
6.5.8.4. 戦略的取り組み
6.5.9. GCバイオファーマ社
6.5.9.1. 概要
6.5.9.2. 財務実績
6.5.9.3. 製品ベンチマーキング
6.5.9.4. 戦略的取り組み
6.5.10. クリエイティブ・ダイアグノスティクス
6.5.10.1. 概要
6.5.10.2. 財務実績
6.5.10.3. 製品ベンチマーク
6.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 地域別グローバルハンタウイルス市場、2021年~2033年(百万米ドル)
表 4 タイプ別グローバルハンタウイルス市場、2021年~2033年(百万米ドル)
表5 北米ハンタウイルス市場(国別、2021年~2033年)(百万米ドル)
表6 北米ハンタウイルス市場(種類別、2021年~2033年) (百万米ドル)
表7 米国ハントウイルス市場(種類別)、2021年~2033年(百万米ドル)
表8 カナダのハントウイルス市場(種類別)、2021年~2033年(百万米ドル)
表9 メキシコのハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表10 欧州のハンタウイルス市場(国別、2021年~2033年)(百万米ドル)
表11 欧州のハンタウイルス市場(種類別、2021年~2033年) (百万米ドル)
表12 英国のハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表13 ドイツのハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表14 フランスにおけるハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表15 イタリアにおけるハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表16 スペインにおけるハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表17 ノルウェーのハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表18 デンマークのハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表19 スウェーデンのハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表20 アジア太平洋地域のハンタウイルス市場(国別、2021年~2033年)(百万米ドル)
表21 アジア太平洋地域のハンタウイルス市場(種類別、2021年~2033年)(米ドル
表22 日本のハンタウイルス市場(種類別、2021年~2033年) (百万米ドル)
表23 中国のハンタウイルス市場、種類別、2021年~2033年(百万米ドル)
表24 インドのハンタウイルス市場、種類別、2021年~2033年(百万米ドル)
表25 オーストラリアのハンタウイルス市場、種類別、2021年~2033年(百万米ドル)
表26 韓国におけるハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表27 タイにおけるハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表28 ラテンアメリカにおけるハンタウイルス市場(国別、2021年~2033年) (百万米ドル)
表29 ラテンアメリカのハンタウイルス市場(種類別)、2021年~2033年(百万米ドル)
表30 ブラジルのハンタウイルス市場(種類別)、2021年~2033年(百万米ドル)
表31 アルゼンチンのハンタウイルス市場(種類別)、2021年~2033年 (百万米ドル)
表32 中東・アフリカのハンタウイルス市場(国別、2021年~2033年)(百万米ドル)
表33 中東・アフリカのハンタウイルス市場(タイプ別、2021年~2033年)(百万米ドル)
表34 南アフリカのハンタウイルス市場(タイプ別、2021年~2033年) (百万米ドル)
表35 サウジアラビアのハンタウイルス市場(種類別、2021年~2033年)(百万米ドル)
表 36 アラブ首長国連邦(UAE)のハンタウイルス市場(種類別)、2021年~2033年(百万米ドル)
表 37 クウェートのハンタウイルス市場(種類別)、2021年~2033年(百万米ドル)
図一覧
図 1 ハンタウイルス市場のセグメンテーション
図 2 市場調査プロセス
図 3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出および予測
図7 市場の策定および検証
図8 市場の概要
図9 競合環境
図10 ハンタウイルス市場の動向
図11 ハンタウイルス市場:ポーターの5つの力分析
図12 ハンタウイルス市場:PESTLE分析
図13 タイプ別市場、2021年~2033年(百万米ドル)
図14 治療法別市場、2021年~2033年(百万米ドル)
図15 製品タイプ別市場、2021年~2033年(百万米ドル)
図16 ワクチン市場、2021年~2033年(百万米ドル)
図17 抗ウイルス療法市場、2021年~2033年(百万米ドル)
図18 免疫療法および生物学的製剤市場、2021年~2033年(百万米ドル)
図19 支持療法市場、2021年~2033年(百万米ドル)
図20 投与経路別市場、2021年~2033年(百万米ドル)
図21 静脈内(IV)投与市場、2021年~2033年(百万米ドル)
図22 筋肉内(IM)投与市場、2021年~2033年(百万米ドル)
図23 その他市場、2021年~2033年(百万米ドル)
図24 調達チャネル別市場、2021年~2033年(百万米ドル)
図25 公共市場、2021年~2033年(百万米ドル)
図26 医療機関市場、2021年~2033年(百万米ドル)
図27 診断市場、2021年~2033年 (百万米ドル)
図28 検査種別市場、2021年~2033年(百万米ドル)
図29 分子診断検査市場、2021年~2033年(百万米ドル)
図30 RT-PCR分子診断検査市場、2021年~2033年(百万米ドル)
図31 リアルタイムRT-PCRアッセイ市場、2021年~2033年(百万米ドル)
図32 血清学的診断検査市場、2021年~2033年(百万米ドル)
図33 ELISA検査市場、2021年~2033年(百万米ドル)
図34 迅速抗体検査市場、2021年~2033年(百万米ドル)
図35 その他市場、2021年~2033年(百万米ドル)
図36 その他市場、2021年~2033年(百万米ドル)
図37 最終用途別市場、2021年~2033年 (百万米ドル)
図38 病院・診療所市場、2021年~2033年(百万米ドル)
図39 診断検査機関市場、2021年~2033年(百万米ドル)
図40 政府・公衆衛生機関市場、2021年~2033年 (百万米ドル)
図41 研究機関市場、2021年~2033年(百万米ドル)
図42 疾患種別市場、2021年~2033年(百万米ドル)
図43 ハンタウイルス肺症候群(HPS)市場、2021年~2033年(百万米ドル)
図44 腎症候群を伴う出血熱(HFRS)市場、2021年~2033年(百万米ドル)
図45 地域別ハンタウイルス市場売上高
図46 地域別市場動向:主なポイント
図47 北米ハンタウイルス市場、2021年~2033年(百万米ドル)
図48 米国市場の動向
図49 米国ハンタウイルス市場、2021年~2033年(百万米ドル)
図50 カナダ市場の動向
図51 カナダハンタウイルス市場、2021年~2033年(百万米ドル)
図52 メキシコの市場動向
図53 メキシコのハンタウイルス市場、2021年~2033年(百万米ドル)
図54 欧州のハンタウイルス市場、2021年~2033年(百万米ドル)
図55 英国の市場動向
図56 英国のハンタウイルス市場、2021年~2033年 (百万米ドル)
図57 ドイツの市場動向
図58 ドイツのハンタウイルス市場、2021年~2033年(百万米ドル)
図59 フランスの市場動向
図60 フランスのハンタウイルス市場、2021年~2033年(百万米ドル)
図61 イタリアの市場動向
図62 イタリアのハンタウイルス市場、2021年~2033年(百万米ドル)
図63 スペインの市場動向
図64 スペインのハンタウイルス市場、2021年~2033年(百万米ドル)
図65 ノルウェーの市場動向
図66 ノルウェーのハンタウイルス市場、2021年~2033年 (百万米ドル)
図67 スウェーデンの市場動向
図68 スウェーデンのハンタウイルス市場、2021年~2033年(百万米ドル)
図69 デンマークの国別動向
図70 デンマークのハンタウイルス市場、2021年~2033年(百万米ドル)
図71 アジア太平洋地域のハンタウイルス市場、2021年~2033年 (百万米ドル)
図72 日本の市場動向
図73 日本のハンタウイルス市場、2021年~2033年(百万米ドル)
図74 中国の市場動向
図75 中国のハンタウイルス市場、2021年~2033年(百万米ドル)
図76 インドの市場動向
図77 インドのハンタウイルス市場、2021年~2033年(百万米ドル)
図78 オーストラリアの市場動向
図79 オーストラリアのハンタウイルス市場、2021年~2033年(百万米ドル)
図80 韓国の市場動向
図81 韓国のハンタウイルス市場、2021年~2033年(百万米ドル)
図82 タイの市場動向
図83 タイのハンタウイルス市場、2021年~2033年(百万米ドル)
図84 ラテンアメリカのハンタウイルス市場、2021年~2033年(百万米ドル)
図85 ブラジルの市場動向
図86 ブラジルのハンタウイルス市場、2021年~2033年(百万米ドル)
図87 アルゼンチンの市場動向
図88 アルゼンチンのハンタウイルス市場、2021年~2033年(百万米ドル)
図89 中東・アフリカ(MEA)のハンタウイルス市場、2021年~2033年(百万米ドル)
図90 南アフリカの市場動向
図91 南アフリカのハンタウイルス市場、2021年~2033年(百万米ドル)
図92 サウジアラビアの国別動向
図93 サウジアラビアのハンタウイルス市場、2021年~2033年(百万米ドル)
図94 アラブ首長国連邦(UAE)の市場動向
図95 アラブ首長国連邦(UAE)のハンタウイルス市場、2021年~2033年(百万米ドル)
図96 クウェートの市場動向
図97 クウェートのハンタウイルス市場、2021年~2033年(百万米ドル)
図98 企業の分類
図99 企業の市場ポジション分析
図100 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









