主な市場動向と洞察
- 薬剤分類別:2025年には、非ステロイド性抗炎症薬(NSAIDs)セグメントが47.4%という最大の市場シェアを占めました。
- 痛みの種類別:2025年には、侵害受容性疼痛セグメントが68.7%という最高の市場シェアを占めました。
- 剤形別:2025年には、ジェルセグメントが最大の市場シェアを占めました。
- 処方形態別:2025年には、一般用医薬品(OTC)セグメントが最大の市場シェアを占めました。
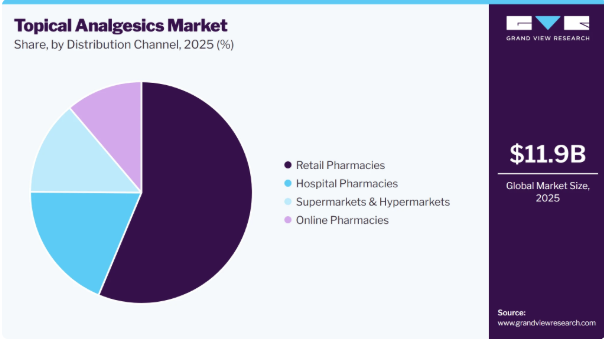
- 流通チャネル別:2025年には、小売薬局セグメントが最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア41.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
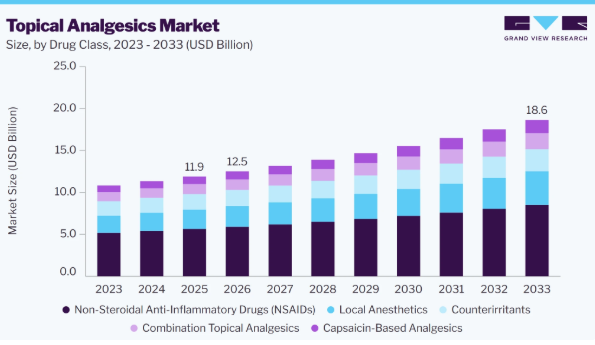
2025年の市場規模:
- 119億米ドル
- 2026年の推定市場規模:125億米ドル
- 2033年までの予測市場規模:186億米ドル
- CAGR(2026年~2033年):5.9
経口鎮痛剤と比較して全身性の副作用が少ない、局所的な疼痛緩和への需要の高まりが、製品の普及拡大に寄与しています。OTC(一般用医薬品)としての入手可能性の拡大、経皮薬物送達技術の向上、および処方薬レベルの効力を有する外用製剤の導入が、市場の発展をさらに後押ししています。さらに、セルフケアに対する消費者の意識の高まり、非オピオイド系疼痛管理手段への需要の増加、および小売薬局、Eコマースプラットフォーム、病院薬局を通じた入手可能性の拡大が、製品の入手しやすさを引き続き支えています。薬剤浸透技術の向上や長時間作用型外用製剤など、継続的な製品革新も、市場の成長にさらに寄与しています。
市場の集中度と特徴
外用鎮痛剤業界は、薬物送達システム、製剤技術、および患者に優しい剤形の進歩に牽引され、中程度から高いレベルのイノベーションを示しています。メーカー各社は、薬物の浸透を高め、持続的な痛みの緩和をもたらす、改良された経皮パッチ、速効性ジェル、スプレー、クリーム、ロールオン製剤などを導入しています。また、開発活動は、非オピオイド療法、配合製剤、および外用パッチの接着技術の改良にも注力されています。各社は、筋骨格系の痛み、関節炎、神経障害性疼痛、スポーツ傷害に対応するため、処方薬および一般用医薬品の両方の製品ポートフォリオを拡大し続けています。ジクロフェナク、リドカイン、カプサイシン、メントールなどの多くの有効成分はすでに定着していますが、製剤の改良や差別化された送達技術が、市場全体における製品革新を引き続き支えています。
外用鎮痛剤業界への参入障壁は、規制要件、製剤に関する専門知識、および製造基準により、中程度となっています。企業は、特に処方箋が必要な外用製品の場合、規制当局の承認を得る前に、製品の品質、安定性、生物学的利用能、および安全性を実証しなければなりません。効果的な経皮吸収システムの開発には、専門的な研究能力と製造インフラが必要です。しかし、確立された有効成分が入手可能であり、受託製造機関(CMO)が存在するため、ジェネリック医薬品や一般用医薬品(OTC)の開発の複雑さは軽減されています。大手製薬企業は、確立された流通ネットワーク、規制対応の経験、およびブランド認知度の恩恵を受けていますが、一方、地域メーカーはジェネリック製剤やプライベートブランド製品を通じて、引き続き市場に参入しています。
規制当局は、外用鎮痛剤の安全性、有効性、品質を維持する上で重要な役割を果たしています。処方薬については、承認前に広範な臨床および製造に関する文書が求められますが、一般用医薬品については、各国で適用される規格要件または規制経路に準拠する必要があります。製造施設は適正製造規範(GMP)基準を満たすことが求められ、製造業者は表示、医薬品安全性監視、および市販後調査の要件を遵守しなければなりません。規制当局の監督は、製品の効能・効果の表示、有効成分の濃度、製造の一貫性についても管理しています。規制への準拠は開発期間やコストの増加につながりますが、製品の品質を支え、医療従事者や消費者の信頼を高めることにもつながります。
外用鎮痛剤業界は、痛みの管理手段として複数の選択肢が存在するため、製品の代替が頻繁に発生するという課題に直面しています。患者は、痛みの程度や臨床的適応に応じて、経口NSAID、アセトアミノフェン、オピオイド、コルチコステロイド注射、理学療法、および補完療法を頻繁に利用しています。温熱療法、冷罨法、運動プログラム、リハビリテーションサービスなどの非薬物療法も、外用製品との競合要因となっています。外用製品セグメント内においても、さまざまな有効成分を含む数多くのクリーム、ジェル、スプレー、パッチ、軟膏、および対刺激剤製品が、さらなる代替選択肢を提供しています。ジェネリック製品の広範な入手可能性は、処方薬およびOTC(一般用医薬品)の両カテゴリーにおいて、競争をさらに激化させています。
製薬各社が北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ全域で存在感を強め続けていることから、地理的な拡大は中程度から高い水準を維持しています。この成長は、局所的な疼痛管理に対する認識の高まり、小売薬局ネットワークの拡大、Eコマースの利用拡大、そして新興経済国における医療アクセスの改善によって支えられています。各社は、地域パートナーシップ、ライセンス契約、および流通チャネルの拡大を通じて、承認済み製品をさらなる国々に導入しています。筋骨格系疾患の有病率の上昇、人口の高齢化、および自己管理による疼痛緩和への需要の高まりが、引き続き市場拡大の機会を支えています。現地のメーカーも、発展途上の医療市場において、費用対効果の高いジェネリックの外用鎮痛剤を導入することで、製品の入手可能性を拡大しています。
アナリストの見解
外用鎮痛剤市場は、筋骨格系疾患、関節炎、スポーツ傷害、および神経因性疼痛に対する局所的な疼痛管理の利用増加に支えられています。需要は、効果的な疼痛緩和を提供しつつ、全身への薬物曝露を低減する外用療法へとシフトしています。成長は、製剤の改善、市販薬の入手可能性の拡大、Eコマースによる流通、および慢性疼痛管理のための処方薬の継続的な使用によって支えられています。経皮吸収技術や非オピオイド療法への継続的な投資が、着実な市場成長を支えると予想されます。
薬剤分類に関する洞察
非ステロイド性抗炎症薬(NSAIDs)は市場を支配し、2025年には市場シェアの47.4%を占めました。このセグメントが主導的な地位を維持できたのは、変形性関節症、筋骨格系疾患、捻挫、肉離れ、スポーツ傷害に対する外用ジクロフェナクおよびケトプロフェン製剤の広範な臨床使用によるものです。これらの製品は、経口NSAIDと比較して全身への曝露を最小限に抑えつつ、局所的な疼痛緩和をもたらすため、長期的な疼痛管理に適しています。その地位は、確立された臨床的エビデンス、医師からの幅広い支持、処方薬および一般用医薬品としての広範な入手可能性、ならびに病院や小売薬局を通じた強力な流通網によってさらに支えられています。さらに、パッチや速効性ジェルなど、改良された外用製剤の開発が続いていることで、患者の利便性と治療のアドヒアランスが向上しています。例えば、2026年1月、アセルティス・ファーマシューティカルズ社は、IBSA社からジクロフェナク・エポラミン外用剤1.3%の米国における商業化権のライセンスを取得しました。この契約により、軽度の筋挫傷、捻挫、打撲による急性疼痛の治療に用いられる、FDA承認の1日1回投与の外用NSAIDパッチが追加され、アセルティス・ファーマシューティカルズ社の疼痛管理製品ポートフォリオが拡大しました。
カプサイシン系鎮痛剤は、予測期間中に7.3%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、非オピオイド系疼痛管理への需要の高まり、神経障害性疼痛や関節炎に対するカプサイシンの使用増加、そして全身性の副作用を回避できる局所療法に対する患者の選好の高まりによって牽引されています。メーカー各社は、従来のカプサイシン製品に伴う灼熱感を軽減する改良された製剤に注力しており、これにより患者の受容性と治療遵守率が向上しています。市販薬としての入手可能性の拡大、小売薬局での流通拡大、自己管理による疼痛緩和への意識の高まり、そして継続的な製品開発が、市場の拡大をさらに後押ししています。また、このセグメントは、経口鎮痛薬を使用せずに慢性疼痛を管理する高齢層の間での採用拡大からも恩恵を受けています。
疼痛に関する洞察
2025年には、侵害受容性疼痛が市場を支配し、市場シェアの68.7%を占めました。このセグメントが主導的な地位を維持できたのは、変形性関節症、筋肉の肉離れや捻挫、腰痛、腱の損傷、スポーツ関連の疾患に伴う侵害受容性疼痛が、外用療法で治療される疼痛症例の最大割合を占めているためです。局所的な疼痛管理に対する医師の強い支持、NSAIDや対刺激剤をベースとした製品の幅広い入手可能性、市販薬の使用増加、確立された臨床治療ガイドライン、そして慢性的な筋骨格系疾患を抱える高齢人口の増加が、このセグメントの需要をさらに後押ししています。さらに、小売薬局での流通拡大や、自己管理による疼痛緩和を好む消費者の傾向が、製品の利用を継続的に強化しています。例えば、2026年6月、ThermaCare社は、ジェル、ロールオン、スプレー剤型の「Heat + Max Strength Lidocaine」外用鎮痛製品ラインを発売し、日常的な筋肉や関節の痛みに的を絞った緩和を提供する製品ポートフォリオを拡充しました。
神経因性疼痛は、予測期間中に8.3%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、糖尿病性末梢神経障害、帯状疱疹後神経痛、化学療法誘発性末梢神経障害、および長期的な疼痛管理を必要とするその他の慢性神経疾患の有病率の増加によって支えられています。局所的な非オピオイド療法に対する認識の高まり、外用リドカインや高濃度カプサイシン製剤の臨床現場での採用拡大、全身性の副作用が少ない治療法への嗜好の高まりが、市場の拡大に寄与しています。末梢性神経障害性疼痛の管理に関する継続的な研究、診断率の向上、および処方用外用療法へのアクセス拡大も、市場の成長を支えています。
剤形に関する分析
2025年には、ゲル製剤が市場を支配し、市場シェアの34.3%を占めました。このセグメントは、皮膚への吸収が速く、塗布が容易であり、べたつきを残さずに局所的な疼痛緩和をもたらすことができることから、主導的な地位を維持しました。ジェル製剤は、患部に均一に広がり、速乾性があるため、変形性関節症、筋肉の肉離れ、靭帯損傷、腰痛、スポーツ関連の症状などに広く使用されており、患者の利便性を高めています。処方薬および一般用医薬品の両方で広く入手可能であること、外用NSAIDの確立された臨床的用途、医師による高い認知度、小売薬局での広範な流通、そして継続的な製剤改良が、需要をさらに強めています。また、メーカー各社は、治療効果と患者の服薬順守率を向上させるため、浸透促進技術への投資も行っています。例えば、2025年3月、アルマス・ファーマシューティカルズ社は、長期にわたる供給不足を経て、「リドカイン・ジェリー2% 30mL」を米国市場に再投入し、医療施設における局所的な疼痛管理のための外用リドカイン製剤の入手可能性を向上させました。
予測期間中、パッチは9.4%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、従来のクリームやジェルと比較して、持続的な局所薬物送達への需要の高まり、投与頻度の低減、および患者の服薬順守率の向上によって支えられています。経皮薬物送達技術、柔軟な基材、および接着システムの進歩により、有効成分を長期間にわたり制御された状態で一貫して放出することが可能となり、製品の性能が向上しました。非オピオイド系疼痛管理への志向の高まり、慢性筋骨格系および神経障害性疼痛に対する外用療法の利用拡大、ならびに経皮製剤における継続的な製品開発が、このセグメントの成長をさらに後押ししています。さらに、外来および在宅ケアの現場における自己投与型疼痛管理ソリューションの採用拡大も、パッチセグメントの拡大に寄与し続けています。
処方に関する洞察
2025年には、市販薬(OTC)製品が市場を支配し、市場シェアの72.2%を占めました。このセグメントは、処方箋なしで広く入手できること、軽度の筋骨格系疼痛、関節炎、捻挫、スポーツ傷害の自己管理に対する嗜好の高まり、そして小売薬局、スーパーマーケット、ECプラットフォームを通じて外用クリーム、ジェル、スプレー、パッチ、ロールオンが広く入手可能であることから、主導的な地位を維持しました。高いブランド認知度、処方薬療法に比べて低い治療費、非オピオイド系疼痛管理に対する消費者の意識の高まり、そして継続的な製品革新が、市場の需要をさらに強めています。また、自宅で手軽に痛みを和らげることへの関心の高まりも、先進国および新興市場の両方において、OTC製品の普及を後押ししています。例えば、2026年7月、アイシーホット(Icy Hot)は、8%のメントールを配合し、3種類の香りから選べる「リバイブ&リカバリー・ノメス・ペインリリーフ・ロールオン」を発売し、新しいロールオン形式で市販の外用鎮痛剤ポートフォリオを拡大しました。
処方薬(Rx)製品は、予測期間中に7.0%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長を牽引しているのは、処方薬レベルの局所治療を必要とする慢性神経障害性疼痛、変形性関節症、帯状疱疹後神経痛の有病率の増加です。全身への薬物曝露を低減する外用治療に対する医師の選好の高まり、疼痛管理におけるオピオイド使用を制限する取り組みの強化、外用処方製剤を裏付ける臨床的エビデンスの拡大、および経皮薬物送達技術の継続的な進歩が、このセグメントの成長に寄与しています。慢性疼痛疾患の診断精度の向上、疼痛管理専門サービスへのアクセス拡大、および高濃度の有効成分を含む処方薬の入手可能性が、さらなる普及を後押ししています。これらの要因により、予測期間を通じて処方用外用鎮痛剤への需要が強化されると見込まれます。
流通チャネルに関する分析
2025年には、小売薬局が市場を支配し、市場シェアの56.3%を占めました。このセグメントが主導的な地位を維持できたのは、薬局チェーンの広範な展開、製品の即時入手可能性、そして実店舗を通じて鎮痛製品を購入することに対する消費者の強い嗜好によるものです。小売薬局では、薬剤師による相談、処方箋薬および市販の外用鎮痛剤への便利なアクセス、そしてクリーム、ジェル、パッチ、スプレー、ロールオンなど幅広い製品ラインナップを提供しています。医療従事者との確立された関係、広範な地理的カバー範囲、効率的な在庫管理、そして疼痛管理製品の取り扱い拡大が、売上をさらに押し上げています。さらに、薬剤師の推奨に対する消費者の高い信頼や、配送の遅れなく即座に製品を入手できる利便性が、市場における小売薬局の優位性を引き続き支えています。
オンライン薬局は、予測期間中に10.9%という最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、デジタルヘルスケアプラットフォームに対する消費者の嗜好の高まり、Eコマースの普及拡大、および処方薬・市販薬を問わず外用鎮痛剤の宅配の利便性によって牽引されています。幅広い製品ラインナップ、競争力のある価格設定、サブスクリプション型の購入モデル、製品情報や顧客レビューへのアクセスが、オンライン購入を後押ししています。遠隔医療サービスの成長はオンライン処方箋の調剤をさらに後押ししており、安全なデジタル決済システムや医薬品物流の改善が、消費者の信頼を高めています。さらに、インターネット接続環境の普及、スマートフォンの普及、およびオンライン薬局プラットフォームによる迅速な配送ネットワークへの投資が、予測期間を通じてこのセグメントの拡大を引き続き支えると見込まれます。
地域別インサイト
北米の外用鎮痛剤市場は世界市場をリードし、2025年には市場シェアの41.2%を占めました。この地域が主導的な地位を維持できたのは、関節炎、筋骨格系疾患、および長期的な疼痛管理を必要とする慢性疼痛の有病率が高いためです。市販の鎮痛製品の普及が進んだことで、同地域全体で安定した製品需要が支えられました。医療従事者は、経口鎮痛剤に伴う全身への曝露を低減するため、外用療法を広く推奨しています。広範な小売薬局ネットワークと豊富な製品供給により、消費者が外用製剤を入手しやすくなりました。パッチ、ジェル、スプレー、クリームにおける継続的な製品革新に加え、自己管理による痛みの緩和を好む消費者の傾向が高まっていることが、同地域の市場成長をさらに後押ししました。
米国の外用鎮痛剤市場の動向
米国の外用鎮痛剤業界は、さまざまな年齢層における変形性関節症、スポーツ傷害、慢性腰痛の発生率の増加に支えられています。消費者は、手軽な疼痛管理のために市販の外用製品を積極的に購入しています。メーカー各社は、新しい製剤や投与技術を用いて製品ポートフォリオの拡充を続けています。医師が外用NSAIDやリドカイン製品に精通していることが、臨床現場での採用を後押ししています。大規模な小売薬局チェーンやオンライン販売チャネルにより、全米での製品の入手可能性が向上しています。非オピオイド療法への需要の高まりが、市場の拡大を後押しし続けています。
欧州の局所鎮痛剤市場の動向
欧州の局所鎮痛剤市場は、慢性筋骨格系疾患の負担の増大や高齢人口の拡大により、重要な市場となっています。臨床現場では、関節や筋肉の疾患に対する局所治療として、局所鎮痛剤を用いた疼痛管理がますます取り入れられています。薬局を拠点とした医療サービスの利用率の高さが、製品の入手しやすさを向上させています。メーカー各社は、患者の利便性や治療の順守性を高めるため、改良された製剤を継続的に導入しています。局所的な疼痛緩和に対する消費者の意識は、地域全体で高まり続けています。処方薬およびOTC製品の入手可能性の拡大が、着実な市場の発展を支えています。
英国の局所鎮痛剤市場は、変形性関節症、慢性関節痛、スポーツ関連の怪我の有病率の増加によって牽引されています。消費者は、日常的な筋骨格系の症状に対して、局所的な疼痛緩和製品をますます好むようになっています。地域薬局は、処方薬およびOTCの局所鎮痛剤にとって依然として重要な流通チャネルです。メーカー各社は、塗布のしやすさや患者の利便性を高める改良された製剤を引き続き導入しています。非オピオイド系疼痛管理に対する認識の高まりが、製品の利用を後押ししています。デジタル薬局サービスの拡大により、消費者が外用鎮痛剤を入手しやすくなっています。
ドイツの外用鎮痛剤市場は、確立された製薬製造セクターと、疼痛管理製品の幅広い入手可能性により、地域市場において強固な地位を維持しています。加齢に伴う関節疾患の症例増加が、引き続き製品の需要を支えています。医師は、局所的な筋骨格系の疼痛管理に対して、外用療法を頻繁に推奨しています。消費者は、薬局で調剤されるヘルスケア製品を強く好んでいます。外用薬の送達システムにおける継続的な革新が、製品開発に寄与しています。プレミアム製品やジェネリック製剤の拡大は、複数の治療分野にわたる市場の成長を支えています。
フランスの外用鎮痛剤業界では、関節炎や慢性筋骨格系痛の症例増加により、外用鎮痛剤に対する安定した需要が続いています。医療従事者は、局所的な症状に対する疼痛管理戦略の一環として、外用療法を定期的に取り入れています。小売薬局は、全国を通じて依然として製品の主要な流通拠点となっています。利便性の高いセルフケア製品に対する消費者の嗜好の高まりが、OTC製品の利用を後押ししています。メーカー各社は、治療効果と患者の快適性を高めるため、製剤技術の改善を続けています。外用鎮痛製品の入手可能性の拡大が、市場の継続的な拡大に寄与しています。
アジア太平洋地域における外用鎮痛剤市場の動向
アジア太平洋地域における外用鎮痛剤市場は、予測期間中に7.2%という最も高い年平均成長率(CAGR)を記録すると見込まれています。急速な人口の高齢化と筋骨格系疾患の有病率の増加により、疼痛管理を必要とする患者数は拡大し続けています。外用療法に対する消費者の意識の高まりが、都市部および準都市部における採用拡大を支えています。製薬メーカーは、より広範な流通ネットワークを通じて、地域における製品の入手可能性を拡大しています。小売薬局のインフラ整備と電子商取引の浸透が進むことで、製品へのアクセス性が向上しています。局所的な非オピオイド系鎮痛剤への選好の高まりが、引き続き地域の市場成長を支えています。
日本の外用鎮痛剤業界は、慢性的な関節や筋肉の疾患を抱える世界最大級の高齢者人口の恩恵を受けています。消費者は、局所的な痛みの長期管理のために外用製剤を頻繁に使用しています。製薬各社は、先進的な経皮薬物送達技術や改良されたパッチ製剤の開発を続けています。セルフケア製品への高い受容性が、OTC(一般用医薬品)需要の安定に寄与しています。小売薬局は、全国で外用鎮痛製品を幅広く取り揃えています。継続的な製剤の革新が、市場の持続的な発展を支えています。
中国の外用鎮痛剤市場は、変形性関節症、職業性筋骨格系疾患、スポーツによる怪我の症例増加に伴い拡大しています。健康意識の高まりが、局所的な痛みの管理製品の活用促進につながっています。国内の製薬メーカーは、多様な剤形にわたる新しい外用製剤を継続的に導入しています。小売薬局チェーンやオンライン薬局の拡大により、全国的な製品の入手可能性が向上しています。利便性の高い非侵襲的治療法に対する消費者の嗜好が、製品の普及拡大を支えています。製薬製造への継続的な投資が、市場の発展を強化しています。
ラテンアメリカの外用鎮痛剤市場の動向
ラテンアメリカの外用鎮痛剤市場は、局所的な疼痛管理に対する意識の高まりと、市販のヘルスケア製品へのアクセス拡大に支えられています。筋骨格系疾患の有病率の上昇により、外用療法に対する安定した需要が引き続き生み出されています。多くの国において、小売薬局が依然として主要な販売チャネルとなっています。メーカー各社は、地域ごとの流通パートナーシップを通じて製品の入手可能性を拡大しています。自己管理による疼痛緩和に対する消費者の関心の高まりが、製品利用の増加に寄与しています。手頃な価格のジェネリック外用鎮痛剤の入手可能性が高まっていることが、市場の拡大を支えています。
ブラジルの外用鎮痛剤市場は、慢性疼痛やスポーツ関連の怪我の発生率が増加していることから、ラテンアメリカにおける主要市場となっています。消費者は、筋肉痛、関節疾患、日常的な痛みに対して、外用製品をますます利用するようになっています。小売薬局のネットワークにより、処方薬およびOTC製剤が全国で広く利用可能です。製薬各社は、地域に合わせた製品提供を通じて、疼痛管理の製品ポートフォリオを拡大し続けています。身体活動への参加が増加していることが、外用鎮痛製品に対する持続的な需要を支えています。手頃な価格の製剤が入手しやすくなっていることも、市場の継続的な成長に寄与しています。
中東・アフリカの外用鎮痛剤市場の動向
中東・アフリカの外用鎮痛剤業界は、局所的な疼痛管理ソリューションに対する認識の高まりに伴い、着実な成長を遂げています。関節炎や筋骨格系疾患の有病率の上昇が、引き続き製品の需要を支えています。近代的な薬局ネットワークの拡大により、主要都市圏における外用鎮痛剤へのアクセスが改善されています。消費者は、日常的な痛みの緩和やスポーツによる怪我に対して、外用製品を選ぶ傾向が強まっています。製薬各社は、製品の入手可能性を高めるため、地域ごとの流通チャネルの強化を続けています。非オピオイド系疼痛管理法の採用拡大が、市場の継続的な拡大を支えています。
サウジアラビアの外用鎮痛剤市場は、筋骨格系疾患、肥満に関連する関節痛、スポーツによる怪我の症例増加に支えられています。消費者は、使い勝手の良い局所的な鎮痛製品をより好む傾向にあります。小売薬局の拡大により、国内全域で外用クリーム、ジェル、パッチ、スプレーの入手しやすさが向上しています。製薬各社は、確立された流通ネットワークを通じて、より幅広い製品ポートフォリオの導入を続けています。セルフケアに対する意識の高まりが、市販の外用鎮痛剤の利用拡大を支えています。非侵襲的な疼痛管理ソリューションへの需要の高まりが、市場の成長を引き続き支えています。
外用鎮痛剤業界の主要企業に関する洞察
外用鎮痛剤業界は中程度の細分化が見られ、多国籍製薬企業、コンシューマーヘルスケアメーカー、および処方薬や市販の鎮痛製品を提供する地域メーカーの間で競争が繰り広げられています。主要な参入企業には、Haleon plc、久光製薬株式会社、 ケンビュー社、サノフィ社、ヴィアトリス社、テッコク・ファーマ・USA社、ペリゴ・カンパニー社、レキット・ベンキーザー・グループ社、アドバンティス・ヘルス社、およびサン・ファーマシューティカル・インダストリーズ社などが挙げられます。各社は、クリーム、ジェル、パッチ、スプレー、ロールオン、軟膏といった製品ポートフォリオを拡大するとともに、製剤の改善や経皮薬物送達技術への投資を通じて競争を展開しています。
小売薬局での強力な存在感、Eコマースの拡大、そして確立されたヘルスケアネットワークが市場へのリーチを支えており、製品の差別化、地理的拡大、およびポートフォリオの多様化が引き続き主要な競争戦略となっています。
主要な外用鎮痛剤企業
本調査では、外用鎮痛剤市場に関する以下の主要企業について分析を行いました。
- Haleon plc
- Hisamitsu Pharmaceutical Co., Inc.
- Kenvue Inc.
- Sanofi S.A.
- Viatris Inc.
- Teikoku Pharma USA, Inc.
- Perrigo Company plc
- Reckitt Benckiser Group plc
- Advantice Health, LLC
- Sun Pharmaceutical Industries Ltd.
最近の動向
- 例えば、2026年2月、Chorda Pharma社はAmazonを通じて、刺激感のない最高濃度のカプサイシンクリームを発売し、製品の入手可能性を拡大するとともに、カプサイシンベースの局所用疼痛管理ソリューションへの消費者のアクセスを向上させました。
- 例えば、2025年5月、Jiudian Pharmaceuticalsは、帯状疱疹後神経痛の治療を目的としたリドカインゲルパッチについて、中国国家薬品監督管理局から承認を取得し、中国市場における外用パッチ型疼痛管理療法の入手可能性を拡大しました。
- 例えば、2025年2月、グリューネンタール社とアポテックス社は、末梢性神経障害性疼痛の管理を目的としたカプサイシン8%外用パッチに関するライセンス契約を締結し、アポテックス社にカナダにおける独占的権利を付与しました。これにより、カナダ市場における非全身性の外用治療選択肢の将来的な入手可能性が拡大することとなりました。
世界の外用鎮痛剤市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、薬剤分類、疼痛の種類、剤形、流通チャネル、処方状況、および地域に基づいて、世界の外用鎮痛剤市場レポートをセグメント化しています:
- 薬剤分類別見通し(売上高、10億米ドル、2021年~2033年)
- 非ステロイド性抗炎症薬(NSAIDs)
- 局所麻酔薬
- 対刺激薬
- カプサイシン系鎮痛薬
- 複合外用鎮痛薬
- 疼痛別見通し(売上高、10億米ドル、2021年~2033年)
- 侵害受容性疼痛
- 神経障害性疼痛
- 混合性疼痛
- 剤形別見通し(売上高、10億米ドル、2021年~2033年)
- クリーム
- ジェル
- 軟膏
- パッチ
- スプレー
- その他
- 処方別見通し(売上高、10億米ドル、2021年~2033年)
- 一般用医薬品(OTC)
- 処方薬(Rx)
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 病院薬局
- 小売薬局
- オンライン薬局
- スーパーマーケットおよびハイパーマーケット
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 薬剤分類
1.2.2. 疼痛
1.2.3. 剤形
1.2.4. 処方
1.2.5. 流通チャネル
1.3. 推計値および予測期間
1.4. 調査方法論
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報分析
1.6.1. データ分析モデル
1.7. 市場構築およびデータ可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 外用鎮痛剤市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. 事業環境分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の力
3.3.1.2. 購入者の力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章. 外用鎮痛剤市場:薬剤分類別事業分析
4.1. 薬剤分類別市場シェア(2025年および2033年)
4.2. 薬剤分類別ダッシュボード
4.3. 薬剤分類別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
4.4. 非ステロイド性抗炎症薬(NSAIDs)
4.4.1. 非ステロイド性抗炎症薬 (NSAIDs)市場、2021年~2033年(10億米ドル)
4.5. 局所麻酔薬
4.5.1. 局所麻酔薬市場、2021年~2033年(10億米ドル)
4.6. 対刺激剤
4.6.1. 対刺激剤市場、2021年~2033年(10億米ドル)
4.7. カプサイシン系鎮痛剤
4.7.1. カプサイシン系鎮痛剤市場、2021年~2033年(10億米ドル)
4.8. 複合外用鎮痛剤
4.8.1. 複合外用鎮痛剤市場、2021年~2033年(10億米ドル)
第5章 外用鎮痛剤市場:疼痛ビジネス分析
5.1. 疼痛市場シェア、2025年および2033年
5.2.
疼痛セグメントのダッシュボード
5.3. 疼痛別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
5.4. 侵害受容性疼痛
5.4.1. 侵害受容性疼痛市場、2021年~2033年(10億米ドル)
5.5. 神経障害性疼痛
5.5.1. 神経障害性疼痛市場、2021年~2033年(10億米ドル)
5.6. 混合性疼痛
5.6.1. 混合性疼痛市場、2021年~2033年(10億米ドル)
第6章. 外用鎮痛剤市場:剤形別事業分析
6.1. 剤形別市場シェア(2025年および2033年)
6.2. 剤形セグメントのダッシュボード
6.3. 剤形別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
6.4. クリーム
6.4.1. クリーム市場、2021年~2033年(10億米ドル)
6.5. ジェル
6.5.1. ジェル市場、2021年~2033年(10億米ドル)
6.6. 軟膏
6.6.1. 軟膏市場、2021年~2033年(10億米ドル)
6.7. パッチ
6.7.1. パッチ市場、2021年~2033年(10億米ドル)
6.8. スプレー
6.8.1. スプレー市場、2021年~2033年(10億米ドル)
6.9. その他
6.9.1. その他市場、2021年~2033年(10億米ドル)
第7章 外用鎮痛剤市場:処方薬事業の分析
7.1. 剤形別市場シェア、2025年および2033年
7.2. 剤形セグメントのダッシュボード
7.3. 剤形別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
7.3.1. 一般用医薬品(OTC)
7.3.2. 一般用医薬品(OTC)市場、2021年~2033年(10億米ドル)
7.4. 処方薬(Rx)
7.4.1. 処方薬(Rx)市場、2021年~2033年(10億米ドル)
第8章. 外用鎮痛剤市場:流通チャネル別事業分析
8.1. 剤形別市場シェア、2025年および2033年
8.2. 剤形セグメント・ダッシュボード
8.3. 剤形別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
8.4. 病院薬局
8.4.1. 病院薬局市場、2021年~2033年(10億米ドル)
8.5. 小売薬局
8.5.1. 小売薬局市場、2021年~2033年(10億米ドル)
8.6. オンライン薬局
8.6.1. オンライン薬局市場、2021年~2033年(10億米ドル)
8.7. スーパーマーケットおよびハイパーマーケット
8.7.1. スーパーマーケットおよびハイパーマーケット市場、2021年~2033年(10億米ドル)
第9章. 外用鎮痛剤市場:地域別推計およびトレンド分析
9.1. 地域別市場シェア分析(2025年および2033年)
9.2. 地域別市場ダッシュボード
9.3. 市場規模および予測のトレンド分析(2021年~2033年):
9.4. 北米
9.4.1. 北米外用鎮痛剤市場の推計および予測(国別、2021年~2033年)(10億米ドル)
9.4.2. 米国
9.4.2.1. 主要な国の動向
9.4.2.2. 対象疾患の有病率
9.4.2.3. 規制の枠組み
9.4.2.4. 償還制度
9.4.2.5. 米国の外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.4.3. カナダ
9.4.3.1. 主要な国別動向
9.4.3.2. 対象疾患の有病率
9.4.3.3. 規制の枠組み
9.4.3.4. 保険償還の枠組み
9.4.3.5. カナダの外用鎮痛剤市場の推計および予測(2021年~2033年、10億米ドル)
9.4.4. メキシコ
9.4.4.1. 主要な国別動向
9.4.4.2. 対象疾患の有病率
9.4.4.3. 規制の枠組み
9.4.4. 4. 償還制度
9.4.4.5. メキシコの局所鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5. 欧州
9.5.1. 欧州の局所鎮痛剤市場の推計および予測、2021年~2033年 (10億米ドル)
9.5.2. 英国
9.5.2.1. 主要国の動向
9.5.2.2. 対象疾患の有病率
9.5.2.3. 規制の枠組み
9.5.2.4. 償還の枠組み
9.5.2.5. 英国の局所鎮痛剤市場:推計および予測(2021年~2033年)(10億米ドル)
9.5.3. ドイツ
9.5.3.1. 主要な国別動向
9.5.3.2. 対象疾患の有病率
9.5.3.3. 規制の枠組み
9.5.3.4.
償還制度
9.5.3.5. ドイツの局所鎮痛剤市場:推計および予測(2021年~2033年、10億米ドル)
9.5.4. フランス
9.5.4.1. 主要な国別動向
9.5.4.2. 対象疾患の有病率
9.5.4.3. 規制の枠組み
9.5.4.4. 償還の枠組み
9.5.4.5. フランスの外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5.5. イタリア
9.5.5.1. 主要な国別動向
9.5.5.2. 対象疾患の有病率
9.5.5.3. 規制の枠組み
9.5.5.4. 償還制度
9.5.5.5. イタリアの局所鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5.6. スペイン
9.5.6.1. 主要国の動向
9.5.6.2. 対象疾患の有病率
9.5.6.3. 規制の枠組み
9.5.6.4. 償還の枠組み
9.5.6.5. スペインの局所鎮痛剤市場:推計および予測、2021年~2033年(10億米ドル)
9.5.7. デンマーク
9.5.7.1. 主要な国別動向
9.5.7.2. 対象疾患の有病率
9.5.7.3. 規制の枠組み
9.5.7.4. 償還制度
9.5.7.5. デンマークの外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5.8. スウェーデン
9.5.8.1. 主要な国別動向
9.5.8.2. 対象疾患の有病率
9.5.8.3. 規制の枠組み
9.5.8.4. 償還の枠組み
9.5.8.5. スウェーデンの外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.5.9. ノルウェー
9.5.9.1. 主要な国別動向
9.5.9.2. 対象疾患の有病率
9.5.9.3. 規制の枠組み
9.5.9.4. 償還の枠組み
9.5.9.5. ノルウェーの外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6. アジア太平洋地域
9.6.1. アジア太平洋地域の外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6.2. 日本
9.6.2.1.
主要国の動向
9.6.2.2. 対象疾患の有病率
9.6.2.3. 規制の枠組み
9.6.2.4. 償還の枠組み
9.6.2.5. 日本の外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6.3. 中国
9.6.3.1. 主要な国別動向
9.6.3.2. 対象疾患の有病率
9.6.3.3. 規制の枠組み
9.6.3.4. 保険償還の枠組み
9.6.3.5. 中国の局所鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6.4. インド
9.6.4.1. 主要な国別動向
9.6.4.2. 対象疾患の有病率
9.6.4.3. 規制の枠組み
9.6.4.4. 償還の枠組み
9.6.4.5. インドの外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6.5. オーストラリア
9.6.5.1. 主要国の動向
9.6.5.2. 対象疾患の有病率
9.6.5.3. 規制の枠組み
9.6.5.4. 償還の枠組み
9.6.5.5. オーストラリアの外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.6.6. 韓国
9.6.6.1. 主要国の動向
9.6.6.2. 対象疾患の有病率
9.6.6.3. 規制の枠組み
9.6.6.4. 償還の枠組み
9.6.6.5. 韓国における外用鎮痛剤市場の推計および予測(2021年~2033年) (10億米ドル)
9.6.7. タイ
9.6.7.1. 主要な国別動向
9.6.7.2. 対象疾患の有病率
9.6.7.3. 規制の枠組み
9.6.7.4. 償還の枠組み
9.6.7.5. タイの外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.7. ラテンアメリカ
9.7. 1. ラテンアメリカにおける外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.7.2. ブラジル
9.7.2.1. 主要国の動向
9.7.2.2. 対象疾患の有病率
9.7.2.3. 規制の枠組み
9.7.2.4. 保険償還の枠組み
9.7.2.5. ブラジルの外用鎮痛剤市場:推計および予測(2021年~2033年、10億米ドル)
9.7.3. アルゼンチン
9.7.3.1. 主要国の動向
9.7.3.2. 対象疾患の有病率
9.7.3.3. 規制の枠組み
9.7.3.4. 償還の枠組み
9.7.3.5. アルゼンチンの外用鎮痛剤市場の推計および予測、2021年~2033年 (10億米ドル)
9.8. 中東およびアフリカ
9.8.1. 中東およびアフリカの外用鎮痛剤市場の推計および予測(2021年~2033年)(10億米ドル)
9.8.2. 南アフリカ
9.8.2.1. 主要な国別動向
9.8.2.2. 対象疾患の有病率
9.8.2.3. 規制の枠組み
9.8.2.4. 償還の枠組み
9.8.2.5. 南アフリカの外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.8.3. サウジアラビア
9.8.3.1. 主要国の動向
9.8.3.2. 対象疾患の有病率
9.8.3.3. 規制の枠組み
9.8.3.4. 償還の枠組み
9.8.3.5. サウジアラビアの外用鎮痛剤市場規模の推計および予測、2021年~2033年(10億米ドル)
9.8.4. アラブ首長国連邦
9.8.4.1. 主要な国別動向
9.8.4.2. 対象疾患の有病率
9.8.4.3. 規制の枠組み
9.8.4.4. 償還の枠組み
9.8.4.5. アラブ首長国連邦(UAE)の外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
9.8.5. クウェート
9.8.5.1. 主要な国の動向
9.8.5.2. 対象疾患の有病率
9.8.5.3. 規制の枠組み
9.8.5.4. 償還の枠組み
9.8.5.5. クウェートの外用鎮痛剤市場の推計および予測、2021年~2033年(10億米ドル)
第10章 競争環境
10.1. 市場参加企業の概要
10.2. 各社の市場ポジション分析
10.3. 企業の分類
10.4. 戦略のマッピング
10.5. 企業プロフィール/一覧
10.5.1. Haleon plc
10.5.1.1. 概要
10.5.1.2. 財務実績
10.5.1.3. 製品のベンチマーク
10.5.1.4. 戦略的取り組み
10.5.2. 久光製薬株式会社
10.5.2.1. 概要
10.5.2.2. 財務実績
10.5.2.3. 製品ベンチマーク
10.5.2.4.
戦略的取り組み
10.5.3. ケンビュー社
10.5.3.1. 概要
10.5.3.2. 財務実績
10.5.3.3. 製品のベンチマーク
10.5.3.4. 戦略的取り組み
10.5.4. サノフィ S.A.
10.5.4.1. 概要
10.5.4.2. 財務実績
10.5.4.3. 製品のベンチマーク
10.5.4.4. 戦略的取り組み
10.5.5. ビアトリス社
10.5.5. 1. 概要
10.5.5.2. 財務実績
10.5.5.3. 製品のベンチマーク
10.5.5.4. 戦略的取り組み
10.5.6. テイコク・ファーマ・USA, Inc.
10.5.6.1. 概要
10.5.6.2. 財務実績
10.5.6.3. 製品のベンチマーク
10.5.6.4. 戦略的取り組み
10.5.7. ペリゴ・カンパニー・ピーエルシー
10.5.7.1. 概要
10.5.7.2. 財務実績
10.5.7.3. 製品のベンチマーク
10.5.7.4. 戦略的取り組み
10.5.8. レキット・ベンキーザー・グループ plc.
10.5.8.1. 概要
10.5.8.2. 財務実績
10.5.8.3. 製品ベンチマーク
10.5.8.4. 戦略的取り組み
10.5.9. アドバンティス・ヘルス社(Advantice Health, LLC.)
10.5.9.1. 概要
10.5.9.2. 財務実績
10.5.9.3. 製品ベンチマーキング
10.5.9.4. 戦略的取り組み
10.5.10. Sun Pharmaceutical Industries Ltd.
10.5.10.1. 概要
10.5.10.2. 財務実績
10.5.10.3. 製品ベンチマーキング
10.5.10.4. 戦略的取り組み
図表一覧
図1 外用鎮痛剤市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概況
図9 競合環境
図10 外用鎮痛剤市場の動向
図11 外用鎮痛剤市場:ポーターの5つの力分析
図12 外用鎮痛剤市場:PESTLE分析
図13 薬剤分類別市場、2021年~2033年(10億米ドル)
図14 非ステロイド性抗炎症薬(NSAIDs)市場、2021年~2033年(10億米ドル)
図15 局所麻酔薬市場、2021年~2033年(10億米ドル)
図16 対刺激薬市場、2021年~2033年(10億米ドル)
図
図17 カプサイシン系鎮痛剤市場、2021年~2033年(10億米ドル)
図18 複合外用鎮痛剤市場、2021年~2033年(10億米ドル)
図19 疼痛治療薬市場、2021年~2033年(10億米ドル)
図20 侵害受容性疼痛市場、2021年~2033年(10億米ドル)
図21 神経障害性疼痛市場、2021年~2033年(10億米ドル)
図22 混合性疼痛市場、2021年~2033年(10億米ドル)
図23 剤形別市場、2021年~2033年(10億米ドル)
図 24 クリーム市場、2021年~2033年(10億米ドル)
図25 ジェル市場、2021年~2033年(10億米ドル)
図26 軟膏市場、2021年~2033年 (10億米ドル)
図27 パッチ市場、2021年~2033年(10億米ドル)
図28 スプレー市場、2021年~2033年(10億米ドル)
図29 その他市場、2021年~2033年(10億米ドル)
図30 処方薬市場、2021年~2033年(10億米ドル)
図31 一般用医薬品(OTC)市場、2021年~2033年(10億米ドル)
図32 処方薬(Rx)市場、2021年~2033年(10億米ドル)
図33 流通チャネル市場、2021年~2033年(10億米ドル)
図34 病院薬局市場、2021年~2033年(10億米ドル)
図35 小売薬局市場、2021年~2033年(10億米ドル)
図36 オンライン薬局市場、2021年~2033年(10億米ドル)
図37 スーパーマーケットおよびハイパーマーケット市場、2021年~2033年(10億米ドル)
図38 地域別市場動向:主なポイント
図39 北米外用鎮痛剤市場、2021年~2033年 (10億米ドル)
図40 米国市場の動向
図41 米国の外用鎮痛剤市場、2021年~2033年(10億米ドル)
図42 カナダ市場の動向
図43 カナダの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図44 メキシコ市場の動向
図45 メキシコの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図46 欧州の外用鎮痛剤市場、2021年~2033年(10億米ドル)
図47 英国の市場動向
図48 英国の外用鎮痛剤市場、2021年~2033年(10億米ドル)
図49 ドイツの市場動向
図50 ドイツの局所鎮痛剤市場、2021年 ~2033年(10億米ドル)
図51 フランスの国別動向
図52 フランスの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図53 イタリアの国別動向
図54 イタリアの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図55 スペインの国別動向
図56 スペインの局所鎮痛剤市場、2021年~2033年(10億米ドル)
図57 ノルウェーの市場動向
図58 ノルウェーの局所鎮痛剤市場、2021年~2033年 (10億米ドル)
図59 スウェーデンの市場動向
図60 スウェーデンの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図61 デンマークの市場動向
図62 デンマークの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図63 アジア太平洋地域の外用鎮痛剤市場、2021年~2033年(10億米ドル)
図64 日本の市場動向
図65 日本の外用鎮痛剤市場、2021年~2033年(10億米ドル)
図66 中国の市場動向
図67 中国の局所鎮痛剤市場、2021年~2033年(10億米ドル)
図68 インドの市場動向
図69 インドの局所鎮痛剤市場、2021年~2033年(10億米ドル)
図70 オーストラリアの市場動向
図71 オーストラリアの局所鎮痛剤市場、2021年~2033年(10億米ドル)
図72 韓国の市場動向
図73 韓国の局所鎮痛剤市場、2021年~2033年(10億米ドル)
図74 タイの市場動向
図 図75 タイの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図76 ラテンアメリカの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図77 ブラジルの国別動向
図78 ブラジルの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図79 アルゼンチンの国別動向
図80 アルゼンチンの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図81 中東・アフリカ(MEA)の局所鎮痛剤市場、2021年~2033年(10億米ドル)
図82 南アフリカの市場動向
図83 南アフリカの局所鎮痛剤市場、2021年~2033年(10億米ドル)
図84 サウジアラビアの市場動向
図85 サウジアラビアの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図86 アラブ首長国連邦(UAE)の市場動向
図87 アラブ首長国連邦(UAE)の外用鎮痛剤市場、2021年~2033年(10億米ドル)
図88 クウェートの市場動向
図89 クウェートの外用鎮痛剤市場、2021年~2033年(10億米ドル)
図90 企業の分類
図91 企業の市場ポジション分析
図92 戦略的枠組み
表の一覧
表1. 二次情報源一覧
表2. 略語一覧
表3. 地域別世界外用鎮痛剤市場、2021年~2033年(10億米ドル)
表4. 薬剤分類別世界外用鎮痛剤市場、 2021年~2033年(10億米ドル)
表5. 世界の外用鎮痛剤市場:疼痛別、2021年~2033年(10億米ドル)
表6. 世界の外用鎮痛剤市場:剤形別、2021年~2033年(10億米ドル)
表7. 世界の外用鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表8. 世界の外用鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表9. 北米の外用鎮痛剤市場、国別、2021年~2033年 (10億米ドル)
表10. 北米外用鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表11. 北米外用鎮痛剤市場、疼痛別、2021年~2033年(10億米ドル)
表12. 北米外用鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表13. 北米外用鎮痛剤市場、処方タイプ別、2021年~2033年 (10億米ドル)
表14. 北米外用鎮痛剤市場、痛みの種類別、2021年~2033年(10億米ドル)
表15. 米国外用鎮痛剤市場、薬剤分類別、2021年~2033年 (10億米ドル)
表16. 米国の外用鎮痛剤市場(痛みの種類別)、2021年~2033年(10億米ドル)
表17. 米国の外用鎮痛剤市場(剤形別)、2021年~2033年(10億米ドル)
表18. 米国外用鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表19. 米国外用鎮痛剤市場、流通チャネル別、2021年~2033年 (10億米ドル)
表20. カナダの局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表21. カナダの局所鎮痛剤市場、痛みの種類別、2021年~2033年 (10億米ドル)
表22. カナダの局所鎮痛剤市場(剤形別)、2021年~2033年(10億米ドル)
表23. カナダの局所鎮痛剤市場(処方タイプ別)、2021年~2033年(10億米ドル)
表24. カナダの局所鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表25. メキシコの局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表26. メキシコの局所鎮痛剤市場、痛みの種類別、 2021年~2033年(10億米ドル)
表27. メキシコの外用鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表28. メキシコの外用鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表29. メキシコの外用鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表30. 欧州の局所鎮痛剤市場、国別、2021年~2033年(10億米ドル)
表31. 欧州の局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表32. 欧州の局所鎮痛剤市場、痛みの種類別、2021年~2033年(10億米ドル)
表33. 欧州の局所鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表34. 欧州の局所鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表35. 欧州の局所鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表36. 英国の局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表37. 英国の局所鎮痛剤市場、疼痛別、2021年~2033年(10億米ドル)
表38. 英国の局所鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表39. 英国の局所鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表40. 英国の局所鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表41. ドイツの局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表42. ドイツの局所鎮痛剤市場、疼痛別、2021年~2033年(10億米ドル)
表43. ドイツの局所鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表44. ドイツの局所鎮痛剤市場、処方タイプ別、2021年~2033年 (10億米ドル)
表45. ドイツの局所鎮痛剤市場、流通チャネル別、2021年~2033年 (10億米ドル)
表46. フランス外用鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表47. フランス外用鎮痛剤市場、痛みの種類別、2021年~2033年(10億米ドル)
表48. フランス外用鎮痛剤市場(剤形別)、2021年~2033年(10億米ドル)
表49. フランス外用鎮痛剤市場(処方タイプ別)、2021年~2033年 (10億米ドル)
表50. フランス外用鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表51. イタリア外用鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表52. イタリアの局所鎮痛剤市場(疼痛別)、2021年~2033年(10億米ドル)
表53. イタリアの局所鎮痛剤市場(剤形別)、2021年~2033年(10億米ドル)
表54. イタリアの局所鎮痛剤市場:処方タイプ別、2021年~2033年(10億米ドル)
表55. イタリアの局所鎮痛剤市場:流通チャネル別、2021年~2033年(10億米ドル)
表56. スペインの局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表57. スペインの局所鎮痛剤市場:疼痛別、2021年~2033年(10億米ドル)
表58. スペインの局所鎮痛剤市場:剤形別、2021年~2033年(10億米ドル)
表59. スペインの局所鎮痛剤市場:処方タイプ別、2021年~2033年 (10億米ドル)
表60. スペインの局所鎮痛剤市場、痛みの種類別、2021年~2033年(10億米ドル)
表61. ノルウェーの局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表62. ノルウェーの外用鎮痛剤市場(痛みの種類別)、2021年~2033年(10億米ドル)
表63. ノルウェーの外用鎮痛剤市場(剤形別)、2021年~2033年 (10億米ドル)
表64. ノルウェーの外用鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表65. ノルウェーの外用鎮痛剤市場、流通チャネル別、2021年~2033年 (10億米ドル)
表66. デンマークの局所鎮痛剤市場(薬剤分類別)、2021年~2033年(10億米ドル)
表67. デンマークの局所鎮痛剤市場(疼痛別)、2021年~2033年(10億米ドル)
表68. デンマークの局所鎮痛剤市場(剤形別、2021年~2033年)(10億米ドル)
表69. デンマークの局所鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表70. デンマークの局所鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表71. スウェーデンの局所鎮痛剤市場、薬剤分類別、2021年~2033年 (10億米ドル)
表72. スウェーデンの外用鎮痛剤市場、疼痛別、2021年~2033年(10億米ドル)
表73. スウェーデンの外用鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表74. スウェーデンの外用鎮痛剤市場(処方タイプ別、2021年~2033年)(10億米ドル)
表75. スウェーデンの外用鎮痛剤市場、痛みの種類別、2021年~2033年(10億米ドル)
表76. アジア太平洋地域の外用鎮痛剤市場、国別、2021年~2033年(10億米ドル)
表77. アジア太平洋地域の外用鎮痛剤市場、薬剤分類別、 2021年~2033年(10億米ドル)
表78. アジア太平洋地域の外用鎮痛剤市場、痛みの種類別、2021年~2033年(10億米ドル)
表79. アジア太平洋地域の外用鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表80. アジア太平洋地域の外用鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表81. アジア太平洋地域の外用鎮痛剤市場、流通チャネル別、2021年~2033年 (10億米ドル)
表82. 日本の外用鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表83. 日本の外用鎮痛剤市場、疼痛別、2021年~2033年(10億米ドル)
表84. 日本の外用鎮痛剤市場(剤形別)、2021年~2033年(10億米ドル)
表85. 日本の外用鎮痛剤市場(処方形態別)、2021年~2033年(10億米ドル)
表86. 日本の外用鎮痛剤市場(流通チャネル別)、2021年~2033年 (10億米ドル)
表87. 中国の局所鎮痛剤市場、薬剤分類別、2021年~2033年 (10億米ドル)
表88. 中国の局所鎮痛剤市場、疼痛別、2021年~2033年(10億米ドル)
表89. 中国の局所鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表90. 中国の局所鎮痛剤市場、処方タイプ別、2021年 ~2033年(10億米ドル)
表91. 中国の局所鎮痛剤市場、痛みの種類別、2021年~2033年(10億米ドル)
表92. インドの局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表93. インドの局所鎮痛剤市場(疼痛別)、2021年~2033年(10億米ドル)
表94. インドの局所鎮痛剤市場(剤形別)、2021年~2033年(10億米ドル)
表95. インドの局所鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表96. インドの局所鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表97. オーストラリアの局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表98. オーストラリアの局所鎮痛剤市場、疼痛別、2021年~2033年(10億米ドル)
表99. オーストラリアの局所鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表100. オーストラリアの局所鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表101. オーストラリアの局所鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表102. 韓国の局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表103. 韓国の局所鎮痛剤市場、痛みの種類別、2021年~2033年 (10億米ドル)
表104. 韓国における外用鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表105. 韓国における外用鎮痛剤市場、処方タイプ別、2021年~2033年 (10億米ドル)
表106. 韓国における外用鎮痛剤市場(痛みの種類別)、2021年~2033年(10億米ドル)
表107. タイにおける外用鎮痛剤市場(薬剤分類別)、2021年~2033年 (10億米ドル)
表108. タイの局所鎮痛剤市場(痛みの種類別)、2021年~2033年(10億米ドル)
表109. タイの局所鎮痛剤市場(剤形別)、2021年~2033年(10億米ドル)
表110. タイの局所鎮痛剤市場(処方タイプ別、2021年~2033年)(10億米ドル)
表111. タイの局所鎮痛剤市場(流通チャネル別、2021年~2033年)(10億米ドル)
表112. ラテンアメリカの外用鎮痛剤市場(国別、2021年~2033年)(10億米ドル)
表113. ラテンアメリカの外用鎮痛剤市場(薬剤分類別、2021年~2033年)(10億米ドル)
表114. ラテンアメリカの局所鎮痛剤市場、痛みの種類別、2021年~2033年 (10億米ドル)
表115. ラテンアメリカの外用鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表116. ラテンアメリカの外用鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表117. ラテンアメリカ外用鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表118. ブラジル外用鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表119. ブラジル外用鎮痛剤市場、痛みの種類別、2021年~2033年(10億米ドル)
表120. ブラジル外用鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表121. ブラジル外用鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表122. ブラジル外用鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表123. アルゼンチン外用鎮痛剤市場、 薬剤分類別、2021年~2033年(10億米ドル)
表124. アルゼンチンの外用鎮痛剤市場、疼痛別、2021年~2033年(10億米ドル)
表125. アルゼンチンの外用鎮痛剤市場、剤形別、2021年~2033年 (10億米ドル)
表126. アルゼンチンの外用鎮痛剤市場、処方タイプ別、2021年~2033年 (10億米ドル)
表127. アルゼンチンの外用鎮痛剤市場、痛みの種類別、2021年~2033年(10億米ドル)
表128. 中東・アフリカの外用鎮痛剤市場、国別、2021年~2033年(10億米ドル)
表129. 中東・アフリカの局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表130. 中東・アフリカの局所鎮痛剤市場、疼痛別、2021年~2033年(10億米ドル)
表131. 中東・アフリカの局所鎮痛剤市場、剤形別、2021年 ~2033年(10億米ドル)
表132. 中東・アフリカの外用鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表133. 中東・アフリカの外用鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表134. 南アフリカの外用鎮痛剤市場(薬剤分類別、2021年~2033年)(10億米ドル)
表135. 南アフリカの外用鎮痛剤市場(疼痛別、2021年~2033年)(10億米ドル)
表136. 南アフリカの外用鎮痛剤市場(剤形別、2021年 ~2033年(10億米ドル)
表137. 南アフリカの外用鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表138. 南アフリカの外用鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表139. サウジアラビアの外用鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表140. サウジアラビアの局所鎮痛剤市場、疼痛別、2021年~2033年(10億米ドル)
表141. サウジアラビアの局所鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表142. サウジアラビアの局所鎮痛剤市場、処方タイプ別、2021年~2033年 (10億米ドル)
表143. サウジアラビアの局所鎮痛剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表144. アラブ首長国連邦(UAE)の局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表145. アラブ首長国連邦(UAE)の局所鎮痛剤市場(疼痛別)、2021年~2033年(10億米ドル)
表146. アラブ首長国連邦(UAE)の局所鎮痛剤市場(剤形別)、2021年~2033年 (10億米ドル)
表147. アラブ首長国連邦(UAE)の局所鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表148. UAEの局所鎮痛剤市場、流通チャネル別、2021年~2033年(百万米ドル)
表149. クウェートの局所鎮痛剤市場、薬剤分類別、2021年~2033年(10億米ドル)
表150. クウェートの局所鎮痛剤市場、痛みの種類別、2021年~2033年 (10億米ドル)
表151. クウェート外用鎮痛剤市場、剤形別、2021年~2033年(10億米ドル)
表152. クウェート外用鎮痛剤市場、処方タイプ別、2021年~2033年(10億米ドル)
表153. クウェートの外用鎮痛剤市場(流通チャネル別、2021年~2033年)(10億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









