主な市場動向と洞察
- 車種別:2025年には、小型車セグメントが57.1%という最大の市場シェアを占めました。
- 積載量別:2025年には、3.5~7.5トンセグメントが49.3%という最大の市場シェアを占めました。
- 燃料種別:2025年には、ディーゼルセグメントが80.1%という最大の市場シェアを占めました。
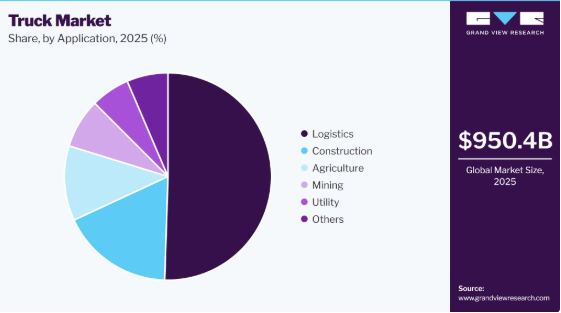
- 用途別:2025年には、物流セグメントが50.5%という最大の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア60.2%)
- 国別:2025年には、中国が最大の市場シェアを占めました
市場規模と予測
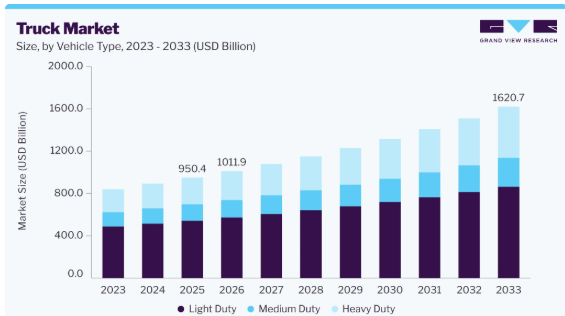
- 2025年の市場規模:9,504億米ドル
- 2026年の推定市場規模:1兆119億米ドル
- 2033年までの予測市場規模:1兆6,207億米ドル
- CAGR(2026年~2033年):7.0%
オンライン小売の成長に伴い、ラストマイル、ミドルマイル、および物流センター間の輸送量が増加しており、これが小型・中型トラックの需要を支えています。同時に、製造サプライチェーンのグローバル化と地域化が進むにつれ、原材料、部品、完成品の輸送量も増加しています。新興国では、高速道路、物流パーク、港湾、およびマルチモーダル貨物輸送インフラへの投資が進められており、道路による貨物輸送の効率とカバー範囲が向上しています。
インド、メキシコ、ベトナム、およびその他の東南アジア市場における製造拠点の急速な発展は、商用貨物車両に対するさらなる需要を生み出しています。また、フリート事業者が貨物量の増加に対応し、配送スケジュールを最適化しようとするにつれ、トラックの稼働率も上昇しています。コールドチェーン物流、食品流通、医薬品輸送の拡大は、特殊な仕様のトラックに対する需要をさらに創出しています。これらの傾向は、都市間および産業用貨物輸送に用いられる大型・中型トラックにとって特に有利に働いています。
その結果、貨物量の持続的な増加と物流インフラの拡充は、2033年にかけても世界的なトラック需要の根本的な原動力であり続けると予想されます。
市場の集中度と特徴
トラック業界は中程度の分散状態にあり、世界的な大手トラックOEM、地域メーカー、商用車専門メーカー、そして新興の電気トラック企業が、多様な車種クラスや用途において競合していることが特徴です。各社は、低燃費の大型トラック、電気自動車および代替燃料車、先進運転支援システム(ADAS)、コネクテッドトラック、自動運転技術、ならびに用途特化型の業務用車両の開発に積極的に注力しています。この市場は、物流、電子商取引、建設、鉱業、農業、インフラ整備活動の継続的な拡大の恩恵を受けており、これらが先進国および新興国経済圏全体で、小型・中型・大型トラックへの需要を生み出しています。バッテリー技術、電動パワートレイン、自動変速機、テレマティクス、フリート管理システム、センサー、コネクティビティ、および車両用ソフトウェアにおける継続的な進歩が、メーカー間の競争をさらに激化させています。また、運用コストの削減、積載量の増加、車両稼働率の向上、安全性の強化、およびますます厳格化する排出ガス規制への準拠に対する需要の高まりも、メーカーが従来型および代替パワートレインを搭載したトラックのラインナップを拡充する後押しとなっています。
市場の細分化は、ダイムラー・トラック、ボルボ・グループ、PACCAR、タタ・モーターズ、TRATON GROUPといった老舗のトラックメーカーに加え、地域メーカーや新興の電気商用車企業の存在によってさらに促進されています。これらの企業は、軽・中・大型トラック、トラクタートレーラー、特殊用途トラック、電気トラック、さらには物流、建設、鉱業、農業、公益事業向けの特殊車両を網羅する幅広い製品ラインナップを提供しています。市場参加各社は、単一メーカーによる支配力というよりも、主に車両の積載量や総重量(GVW)の範囲、燃費効率、パワートレインの性能、総所有コスト(TCO)、信頼性、安全技術、コネクティビティ、自動運転機能、カスタマイズ、価格設定、ファイナンス、ディーラーネットワーク、アフターサービスといった点で競争を繰り広げています。
アナリストの見解
市場は、従来の内燃機関パワートレインから、より効率的で、電動化・コネクティビティ・自動化が進んだ車両プラットフォームへと移行しつつあります。物流、Eコマース、建設、鉱業、農業、製造業、都市交通への投資拡大により、技術的に先進的なトラックに対する持続的な需要が生まれています。燃費効率、総所有コスト、積載量の最適化、車両稼働率、安全性、および排出ガス削減は、競争上の差別化を図る重要な分野としてますます重要になっています。バッテリー式電気パワートレイン、代替燃料、テレマティクス、自動変速機、および先進運転支援システム(ADAS)により、よりコネクテッドで効率的なトラックの運用が可能になっています。今後の投資は、高密度バッテリー、急速充電、航続距離の延長、軽量アーキテクチャ、先進安全システム、および自動運転機能に重点が置かれると予想されます。また、物流、都市部での配送、鉱業、建設、廃棄物管理、その他の重作業用途向けに設計された、用途特化型のトラックに対する需要も高まっています。予知保全、車両群のモニタリング、ルート最適化、遠隔診断といったコネクティビティ技術は、車両群の利用率向上と運用コストの削減において、ますます重要になってきています。トラックOEM、バッテリーメーカー、充電インフラプロバイダー、テクノロジー企業、および車両運営事業者間の戦略的提携が、統合された商用車エコシステムの開発を支えると予想されます。全体として、電動化、コネクティビティ、自動化、およびデジタル車両管理の融合が、技術開発と市場における競争上の位置づけに大きな影響を与えると予想されます。
車種別の動向
2025年には、小型トラックセグメントが57.1%と最大のシェアを占めました。Eコマース、クイックコマース、オムニチャネル小売の急速な成長により、ラストマイル配送や都市部での配送における小型トラックの需要が高まっています。配送量の増加に伴い、混雑した都市環境で効率的に稼働できる柔軟性の高い車両が求められています。小型トラックは、小包配送、食品配送、小売店の商品補充、および小口貨物の輸送に特に適しています。都市部のフルフィルメントセンターの拡大により、頻繁な発進・停止を繰り返す運用サイクルに対応できる小型商用車の需要がさらに高まっています。
大型トラックセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。長距離貨物輸送、製造業、国際貿易、および大規模な物流ネットワークの拡大が、大型トラックの需要を牽引しています。原材料、部品、完成品の輸送量が増加するにつれ、長距離にわたって高い積載量を運搬できる車両が求められています。また、Eコマースや地域配送ネットワークの成長により、港湾、倉庫、配送センター、産業施設間の貨物輸送量も増加しています。高い積載能力、長い航続距離、高い車両稼働率が不可欠な用途において、大型トラックは依然として不可欠な存在です。
積載量に関する分析
2025年には、3.5~7.5トンのセグメントが世界売上高の49.3%を占め、最大のシェアとなりました。これらの車両は、都市部や地域内の配送ルートにおいて、積載量、機動性、燃費、運用コストのバランスを効果的に実現しています。当日・翌日配送の需要が高まるにつれ、物流事業者は小型商用トラックの保有台数を拡大するようになっています。都市部のフルフィルメントセンターの拡大も、頻繁な積み下ろし作業が可能な車両への需要を高めています。これらの車両は比較的コンパクトなサイズであるため、事業者は大型トラックよりも効率的に混雑した市街地の道路を走行することができます。また、これらのトラックは、冷蔵輸送、小売流通、小包配送、およびサービス用途でもますます活用されています。都市部の貨物輸送量が引き続き増加するにつれ、3.5~7.5トントラックへの需要は引き続き堅調であると予想されます。
16~30トンのトラックセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。道路、橋梁、商業ビル、産業施設、都市インフラへの投資拡大が、16~30トンの積載容量範囲のトラック需要を牽引しています。これらのトラックは、骨材、建設資材、機械、その他の重量物を輸送するために必要な積載能力を備えつつ、最大級の大型トラックよりも高い運用柔軟性を提供します。新興国におけるインフラ開発は、特に中型および大型のリジッドトラックの需要を支えています。また、都市化の進展に伴い、主要都市内およびその周辺における建設資材の輸送需要も高まっています。
燃料種別に関する分析
2025年には、ディーゼルセグメントが市場を牽引し、世界の売上高シェアの80.1%を占めました。長距離貨物輸送、重量物物流、建設、鉱業、および産業用輸送の継続的な拡大が、ディーゼルトラックの需要を支えています。ディーゼルパワートレインは高いトルクと強力な牽引力を発揮するため、高積載量の用途や過酷な稼働条件に最適です。また、エネルギー密度が比較的高いことから、給油回数を減らしてより長い航続距離を実現でき、これは長距離貨物輸送事業者にとって依然として重要な要素となっています。
電気トラックセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。CO₂および汚染物質の排出規制がますます厳格化されていることから、従来のディーゼルトラックから電気パワートレインへの移行が加速しています。欧州、中国、北米、およびその他の主要市場における政府や規制当局は、商用車に対してより厳しい排出目標を導入しています。そのため、フリート運営事業者は、規制リスクを軽減し、企業の脱炭素化目標を達成するために、ゼロエミッショントラックの導入をますます検討しています。電気トラックは排気管からの排出ガスがゼロであるため、都市物流、自治体輸送、および排出規制区域で運用されるその他の用途において特に魅力的です
用途別インサイト
2025年には、物流セグメントが市場を牽引し、世界売上高シェアの50.5%を占めました。Eコマース、クイックコマース、組織化された小売、オムニチャネル流通の継続的な成長により、貨物輸送量が増加し、物流業務で使用されるトラックに対する持続的な需要が生まれています。オンライン注文量の増加に伴い、フルフィルメントセンター、倉庫、物流ハブ、店舗、顧客の間で頻繁な商品の移動が必要となっています。当日配送や翌日配送サービスの拡大により、車両の利用率がさらに高まり、柔軟な物流車両群へのニーズが高まっています。
鉱業分野は、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。銅、リチウム、ニッケル、鉄鉱石、その他の重要鉱物に対する需要の高まりが、新規鉱山への投資や既存の鉱山事業の拡大を後押ししています。エネルギー転換により、バッテリー、電気自動車、再生可能エネルギーシステム、電力インフラに使用される鉱物への需要が増加しています。鉱山生産量の増加に伴い、鉱石、表土、設備、燃料、その他の資材を鉱山や加工施設間で輸送する必要が生じています。これにより、過酷なオフロード条件下でも稼働可能な高積載量トラックに対する持続的な需要が生まれています。
地域別動向
2025年、アジア太平洋地域のトラック市場は、世界売上高シェアの60.2%を占め、市場を牽引しました。アジア太平洋地域における継続的な工業化、都市化、およびインフラ投資により、物流、建設、製造、鉱業、農業の各分野で商用トラックに対する強い需要が生まれています。中国、インド、東南アジア、およびその他の新興経済国では、高速道路、工業団地、港湾、倉庫、物流インフラへの大規模な投資が進められています。製造活動の拡大に伴い、国内および地域のサプライチェーン全体で、原材料、部品、完成品の輸送量が増加しています。Eコマースの急速な成長により、地域配送やラストマイル配送に使用されるトラックへの需要がさらに高まっています。
中国のトラック市場の動向
中国のトラック市場は、アジア太平洋地域において大きなシェアを占めています。中国の大規模な製造拠点、広範なEコマースエコシステム、そして拡大を続ける国内配送ネットワークが、トラックに対する堅調な需要を生み出し続けています。オンライン小売や宅配便の成長に伴い、製造業者、倉庫、物流センター、消費者間の貨物輸送量が増加しています。また、世界有数の製造・輸出拠点としての中国の地位も、産業および港湾物流を支える中型・大型トラックに対する大きな需要を生み出しています。
日本のトラック市場は、予測期間を通じて高い年平均成長率(CAGR)で成長すると見込まれています。Eコマース、小包配送、食品流通、都市物流の継続的な拡大が、日本におけるトラック需要を支えています。配送量の増加に伴い、地域間およびラストマイル輸送の効率性がますます重視されています。日本の密集した都市部では、渋滞の激しい道路でも効率的に走行しつつ、高い配送頻度を維持できるトラックが求められています。また、自動倉庫や物流センターの拡大により、物流ハブ間の貨物輸送量も増加しています。
北米トラック市場の動向
2025年、北米のトラック市場は世界市場を牽引し、世界の売上高の相当なシェアを占めました。Eコマース、小売流通、製造業、および国境を越えた貿易の継続的な成長により、北米全域で貨物輸送量が増加しています。米国・カナダ・メキシコを結ぶサプライチェーンは、製造施設、倉庫、物流センター、港湾、小売店舗の間で商品を輸送するトラックに対する持続的な需要を生み出しています。ニアショアリングやメキシコにおける製造能力の拡大により、地域内の貨物輸送ニーズはさらに高まっています。
米国のトラック市場は、2026年から2033年にかけて大幅に成長すると予想されています。貨物輸送、電子商取引、小売流通、および国内製造業の拡大により、全米でトラックへの需要が高まっています。同国の広範な道路貨物輸送ネットワークは、製造施設、港湾、物流センター、倉庫、小売店間の貨物移動を支えています。オンライン小売の成長に伴い、ラストマイル配送や地域配送向けの小型・中型トラックの需要が高まっている一方、長距離貨物輸送は引き続き大型トラックの需要を支えています。
欧州のトラック市場の動向
欧州のトラック市場は、2026年から2033年にかけて大幅な成長が見込まれています。道路貨物輸送、電子商取引、製造業、国境を越えた貿易の拡大が、欧州全域におけるトラック需要を支えています。トラックは、製造施設、港湾、物流センター、倉庫、小売ネットワーク間の貨物輸送において、依然として不可欠な存在です。Eコマースの成長に伴い、都市部および地域間の配送向けの小型・中型トラックの需要が高まっている一方、国際道路貨物輸送は引き続き大型トラックの需要を支えています。欧州の統合された道路網と広範な国境を越えた貿易は、複数の国にわたるトラックの利用をさらに増加させています。
英国のトラック市場は、欧州全体において中程度のシェアを占めていました。電子商取引、小売物流、倉庫業、および国内貨物輸送の継続的な成長が、英国全土におけるトラックの需要を支えています。小包取扱量の増加や当日配送のニーズの高まりが、都市部および地域物流における小型・中型トラックの需要を牽引しています。大型トラックは、港湾、物流センター、倉庫、製造施設、主要都市間の貨物輸送において、依然として不可欠な存在です。物流センターやフルフィルメントセンターの拡大により、貨物輸送の頻度と距離はさらに増加しています。
ドイツのトラック市場は、欧州市場において相当なシェアを占めています。ドイツの巨大な自動車、機械、化学、製造、および産業セクターは、道路による貨物輸送に対して多大な需要を生み出しています。欧州の中心に位置するドイツは、部品、原材料、完成品の国境を越えた移動における主要なハブとなっています。ドイツのメーカーが欧州のサプライチェーンに深く統合されていることが、中型および大型トラックに対する持続的な需要を支えています。
主要トラックメーカーに関する洞察
市場の主要プレイヤーには、ダイムラー・トラック、ボルボ・グループ、PACCAR、TRATON GROUP、タタ・モーターズ、いすゞ自動車、日野自動車、アショク・レイランドのほか、その他の地域や新興の商用車メーカーが含まれます。主要企業は、燃費効率に優れた大型トラック、バッテリー式電気自動車および代替燃料車、コネクテッドトラック・プラットフォーム、先進運転支援システム(ADAS)、自動運転技術、ならびに用途特化型業務用トラックの開発に多額の投資を行っています。例えば、ダイムラー・トラックはSAEレベル4の運用を目標とした自動運転対応プラットフォームを開発しており、一方、メルセデス・ベンツ・トラックは、配送、長距離輸送、建設用途にわたってバッテリー式電気自動車のラインナップを拡大しています。
- ダイムラー・トラックAGは、物流、建設、鉱業、自治体、長距離輸送向けの軽・中・大型トラックに及ぶ幅広い製品ラインナップを持つ、世界的な商用車メーカーです。同社は、メルセデス・ベンツ・トラック、フレイトライナー、ウェスタン・スター、フソ、バーラトベンツなどの主要トラックブランドを展開しており、北米、欧州、新興市場において確固たる存在感を示しています。同社の製品ラインナップには、従来のディーゼルトラックに加え、バッテリー式電気トラックやその他の代替パワートレインを搭載した車両が含まれており、都市部での配送、地域輸送、長距離貨物輸送、および特殊用途に対応しています。ダイムラー・トラックは、バッテリー式電気トラック、水素燃料電池技術、自動運転、コネクテッドカー・プラットフォーム、およびデジタル車両管理ソリューションに多額の投資を行っています。また、同社は、さまざまな航続距離や積載量の要件に対応するため、モジュラー式車両アーキテクチャや拡張可能な電気プラットフォームの開発も進めています。
- ボルボ・グループは、商用車の主要なグローバルメーカーであり、ボルボ・トラック、マック・トラック、ルノー・トラック、UDトラックなどのブランドを通じて、大型、中型、小型トラックを提供しています。同社は、欧州、北米、アジア、およびその他の国際市場において、長距離輸送、地域配送、建設、鉱業、廃棄物管理、都市物流など、多様な用途に対応しています。ボルボ・トラックは、配送、建設、ごみ収集、地域および長距離輸送といった用途を網羅する、幅広いバッテリー式電気トラックのラインナップを開発しました。また、排出ガスの削減とトラックの生産性向上を図るため、水素燃料電池技術、再生可能燃料、コネクテッドサービス、自動運転、および先進運転支援システム(ADAS)への投資も進めています。
主要トラックメーカー
本調査では、トラック市場に関する分析として、以下の主要企業を取り上げています。
- Daimler Truck AG
- Volvo Group
- Traton SE
- Paccar Inc.
- Dongfeng Motor Corp.
- CNH Industrial (Iveco)
- Tata Motors Ltd.
- Isuzu Motors Ltd.
- Hino Motors Ltd.
- FAW Jiefang Group
最近の動向
- 2026年5月、ボルボは、CO2排出量を削減し、脱炭素化を加速させるための新しいパワートレインシリーズという新製品の発売を発表しました。将来の水素利用を含む複数の再生可能燃料に対応した、まったく新しい省燃費内燃機関プラットフォームに加え、最大700 kmの航続距離を誇る新しい電気駆動システムにより、あらゆる市場および輸送セグメントにおいて、ボルボのトラックは将来にわたって競争力を維持することになります。
- 2025年10月、ブルー・エナジー・モーターズは、バッテリー交換技術を搭載した大型電気トラックの発売を発表しました。この製品発売により、同社は電気トラックセグメントにおける地位を強化することになるでしょう。
本レポートでは、世界、地域、国ごとの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、車両タイプ、積載量、燃料タイプ、用途、および地域に基づいてトラック市場をセグメント化しています:
- 車種別見通し(売上高、10億米ドル、2021年~2033年)
- 小型トラック
- 中型トラック
- 大型トラック
- 積載量別見通し(売上高、10億米ドル、2021年~2033年)
- 3.5~7.5トン
- 7.5~16トン
- 16~30トン
- 30トン以上
- 燃料種別別見通し(売上高、10億米ドル、2021年~2033年)
- ディーゼル
- ガソリン
- CNG/LNG
- 電気
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 物流
- 建設
- 農業
- 鉱業
- 公益事業
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- 中東・アフリカ(MEA)
- アラブ首長国連邦(UAE)
- サウジアラビア王国(KSA)
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 調査方法
1.3.1. 情報の収集
1.3.2. 情報またはデータの分析
1.3.3. 市場の構築とデータの可視化
1.3.4. データの検証および公開
1.4. 調査範囲および前提条件
1.4.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の概要/将来展望
3.2. 業界のバリューチェーン分析
3.3. 市場のダイナミクス
3.3.1. 市場推進要因の影響分析
3.3.2. 市場の課題の影響分析
3.3.3. 市場機会の影響分析
3.4. トラック市場分析ツール
3.4.1. ポーターの分析
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者による脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治情勢
第4章 方法論と範囲
4.1. 市場セグメンテーションと範囲
4.2. 市場の定義
4.3. 調査方法論
4.3.1. 情報の収集
4.3.2. 情報またはデータの分析
4.3.3. 市場の構築とデータの可視化
4.3.4. データの検証および公開
4.4. 調査範囲および前提条件
4.4.1. データソース一覧
第5章 エグゼクティブ・サマリー
5.1. 市場見通し
5.2. セグメント別見通し
5.3. 競合環境の概要
第6章 市場変数、トレンド、および範囲
6.1. 市場概要/業界の将来展望
6.2. 業界バリューチェーン分析
6.3. 市場ダイナミクス
6.3.1. 市場推進要因の影響分析
6.3.2. 市場課題の影響分析
6.3.3. 市場機会の影響分析
6.4. トラック市場分析ツール
6.4.1. ポーターの分析
6.4.1.1. 供給者の交渉力
6.4.1.2. 購入者の交渉力
6.4.1.3. 代替品の脅威
6.4.1.4. 新規参入者の脅威
6.4.1.5. 競合他社との競争
6.4.2. PESTEL分析
6.4.2.1. 政治的環境
6.4.2.2. 経済的・社会的環境
6.4.2.3. 技術的環境
6.4.2.4. 環境的要因
6.4.2.5. 法的環境
第7章. トラック市場:車種別予測およびトレンド分析
7.1. セグメント概要
7.2. トラック市場:車種別推移分析(2025年および2033年、10億米ドル)
7.3. 軽トラック
7.3.1. 軽トラック市場の売上高推計および予測(2021年~2033年、10億米ドル)
7.4. 中型トラック
7.4.1.
中型トラック市場の売上高推計および予測、2021年~2033年(10億米ドル)
7.5. 大型トラック
7.5.1. 大型トラック市場の売上高推計および予測、2021年~2033年(10億米ドル)
第8章 トラック市場:積載量推計および動向分析
第8章 トラック市場:積載量推計および動向分析8.1. セグメント概要
8.2. トラック市場:積載量の推移分析(10億米ドル、2025年および2033年)
8.3. 3.5~7.5トン
8.3.1. 3.5~7.5トン市場の売上高推計および予測(2021年~2033年) (10億米ドル)
8.4. 7.5~16トン
8.4.1. 7.5~16トン市場の収益推計および予測、2021年~2033年(10億米ドル)
8.5. 16~30トン
8.5.1. 16~30トン市場の収益推計および予測(2021年~2033年)(10億米ドル)
8.6. 30トン超
8.6.1. 30トン超の市場収益の推計および予測、2021年~2033年(10億米ドル)
第9章. トラック市場:燃料種別ごとの推計および動向分析
9.1. セグメント概要
9.2. トラック市場:燃料種別ごとの推移分析、10億米ドル、2025年および2033年
9.3. ディーゼル
9.3.1. ディーゼル市場の収益推計および予測、2021年~2033年(10億米ドル)
9.4. ガソリン
9.4.1. ガソリン市場の収益推計および予測、2021年~2033年(10億米ドル)
9.5. CNG/LNG
9.5.1. CNG/LNG市場の収益推計および予測、2021年~2033年(10億米ドル)
9.6. 電気
9.6.1. 電気市場の収益推計および予測、2021年~2033年(10億米ドル)
第10章. トラック市場:用途別推計および動向分析
10.1. セグメント概要
10.2. トラック市場:用途別推移分析、10億米ドル、2025年および2033年
10.3. 物流
10.3.1. 物流市場の収益推計および予測、2021年~2033年(10億米ドル)
10.4. 建設
10.4.1. 建設市場の収益推計および予測、2021年~2033年(10億米ドル)
10.5. 農業
10.5.1. 農業市場の収益推計および予測、2021年~2033年(10億米ドル)
10.6. 鉱業
10.6.1. 鉱業市場の収益推計および予測、2021年~2033年(10億米ドル)
10.7. 公益事業
10.7.1. 公益事業市場の収益推計および予測、2021年~2033年(10億米ドル)
10.8. その他
10.8.1. その他市場の収益推計および予測、2021年~2033年(10億米ドル)
第11章 トラック市場:地域別推計およびトレンド分析
11.1. 地域別トラック市場シェア、2025年および2033年、10億米ドル
11.2. 北米
11.2.1. 北米トラック市場の推計および予測、2021年~2033年(10億米ドル)
11.2.2. 米国
11.2.2.1. 米国トラック市場の推計および予測、2021年~2033年(10億米ドル)
11.2.3. カナダ
11.2.3.1. カナダのトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.2.4. メキシコ
11.2.4.1. メキシコのトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.3. ヨーロッパ
11.3.1. 欧州のトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.3.2. 英国
11.3.2.1. 英国のトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.3.3. ドイツ
11.3.3.1. ドイツのトラック市場に関する推計および予測、2021年~2033年(10億米ドル)
11.3.4. フランス
11.3.4.1. フランスのトラック市場に関する推計および予測、2021年~2033年(10億米ドル)
11.4. アジア太平洋地域
11.4.1. アジア太平洋地域のトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.4.2. 中国
11.4.2.1. 中国のトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.4.3. インド
11.4.3.1. インドのトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.4.4. 日本
11.4.4.1. 日本のトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.4.5. 韓国
11.4.5.1. 韓国のトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.4.6. オーストラリア
11.4.6.1. オーストラリアのトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.5. ラテンアメリカ
11.5.1. ラテンアメリカのトラック市場:推計および予測(2021年~2033年、10億米ドル)
11.5.2. ブラジル
11.5.2.1. ブラジルのトラック市場:推計および予測(2021年~2033年、10億米ドル)
11.6. 中東およびアフリカ
11.6.1. 中東・アフリカのトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.6.2. サウジアラビア王国(KSA)
11.6.2.1.
サウジアラビア王国(KSA)のトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.6.3. アラブ首長国連邦(UAE)
11.6.3.1. アラブ首長国連邦(UAE)のトラック市場の見積もりおよび予測、2021年~2033年(10億米ドル)
11.6.4. 南アフリカ
11.6.4.1. 南アフリカのトラック市場に関する推計および予測、2021年~2033年(10億米ドル)
第12章 競争環境
12.1. 主要市場参加者による最近の動向および影響分析
12.2. 企業の分類
12.3. 企業の市場における位置づけ
12.4. 企業の市場シェア分析
12.5. 企業のヒートマップ分析
12.6. 戦略マッピング
12.6.1. 事業拡大
12.6.2. 合併・買収
12.6.3. 提携・協業
12.6.4. 新製品の発売
12.6.5. 研究開発
12.7. 企業概要
12.7.1. ダイムラー・トラックAG
12.7.1.1. 参加企業の概要
12.7.1.2. 財務実績
12.7.1.3. 製品ベンチマーク
12.7.1.4. 最近の動向
12.7.2. ボルボ・グループ。
12.7.2.1. 参加企業の概要
12.7.2.2. 財務実績
12.7.2.3. 製品ベンチマーク
12.7.2.4. 最近の動向
12.7.3. トラトンSE
12.7.3.1. 参加企業の概要
12.7.3.2. 財務実績
12.7.3.3. 製品ベンチマーク
12.7.3.4. 最近の動向
12.7.4. Paccar Inc.
12.7.4.1. 参加企業の概要
12.7.4.2. 財務実績
12.7.4.3. 製品ベンチマーク
12.7.4.4. 最近の動向
12.7.5. 東風汽車株式会社
12.7.5.1. 参加企業の概要
12.7.5.2. 財務実績
12.7.5.3. 製品ベンチマーク
12.7.5.4. 最近の動向
12.7.6. CNHインダストリアル(イヴェコ)
12.7.6.1. 参加企業の概要
12.7.6.2. 財務実績
12.7.6.3. 製品ベンチマーク
12.7.6.4. 最近の動向
12.7.7. タタ・モーターズ社
12.7.7.1. 参加企業の概要
12.7.7.2. 財務実績
12.7.7.3. 製品ベンチマーク
12.7.7.4. 最近の動向
12.7.8. いすゞ自動車株式会社
12.7.8.1. 参加企業の概要
12.7.8.2. 財務実績
12.7.8.3. 製品ベンチマーク
12.7.8.4. 最近の動向
12.7.9. 日野自動車株式会社
12.7.9.1. 参加企業の概要
12.7.9.2. 財務実績
12.7.9.3. 製品ベンチマーク
12.7.9.4. 最近の動向
12.7.10. 一汽解放グループ
12.7.10.1. 参加企業の概要
12.7.10.2. 財務実績
12.7.10.3. 製品ベンチマーク
12.7.10.4. 最近の動向
表の一覧
表 1 トラック市場(10億米ドル) 2021年~2033年
表2 地域別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表3 車種別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表4 積載量別世界市場規模の推計および予測、2021年~2033年(10億米ドル)
表5 燃料種別による世界市場の推計および予測、2021年~2033年(10億米ドル)
表6 用途別による世界市場の推計および予測、2021年~2033年(10億米ドル)
表7 地域別軽荷重市場、2021年~2033年(10億米ドル)
表8 中型トラック市場:地域別、2021年~2033年(10億米ドル)
表9 大型トラック市場:地域別、2021年~2033年(10億米ドル)
表10 積載量3.5~7.5トン市場:地域別、2021年~2033年(10億米ドル)
表11 7.5~16トン市場、地域別、2021年~2033年(10億米ドル)
表12 16~30トン市場、地域別、2021年~2033年(10億米ドル)
表13 30トン超の市場規模(地域別、2021年~2033年)(10億米ドル)
表14 ディーゼル市場規模(地域別、2021年~2033年)(10億米ドル)
表15 ガソリン市場(地域別、2021年~2033年)(10億米ドル)
表16 CNG/LNG市場(地域別、2021年~2033年)(10億米ドル)
表17 電気自動車市場(地域別、2021年~2033年)(10億米ドル)
表18 地域別物流市場、2021年~2033年(10億米ドル)
表19 地域別建設市場、2021年~2033年
(10億米ドル)
表20 地域別農業市場、2021年~2033年(10億米ドル)
表21 地域別鉱業市場、2021年~2033年(10億米ドル)
表22 地域別公益事業市場、2021年~2033年(10億米ドル)
表23 その他市場(地域別、2021年~2033年)(10億米ドル)
表24 北米トラック市場(車種別、2021年~2033年) (10億米ドル)
表25 北米トラック市場:積載量別、2021年~2033年(10億米ドル)
表26 北米トラック市場:燃料種別、2021年~2033年(10億米ドル)
表27 北米トラック市場:用途別、2021年~2033年(10億米ドル)
表28 米国トラック市場(車種別)、2021年~2033年(10億米ドル)
表29 米国トラック市場(積載量別)、2021年~2033年(10億米ドル)
表30 米国トラック市場(燃料種別)、2021年~2033年 (10億米ドル)
表31 用途別米国トラック市場、2021年~2033年(10億米ドル)
表32 車種別カナダトラック市場、2021年~2033年 (10億米ドル)
表33 カナダのトラック市場(積載量別)、2021年~2033年(10億米ドル)
表34 カナダのトラック市場(燃料種別)、2021年~2033年(10億米ドル)
表35 カナダのトラック市場(用途別)、2021年~2033年(10億米ドル)
表36 メキシコのトラック市場(車種別、2021年~2033年)(10億米ドル)
表37 メキシコのトラック市場、積載量別、2021年~2033年(10億米ドル)
表38 メキシコのトラック市場、燃料種別、2021年~2033年(10億米ドル)
表39 メキシコのトラック市場、用途別、2021年~2033年(10億米ドル)
表40 欧州トラック市場、車種別、2021年~2033年(10億米ドル)
表41 欧州トラック市場、積載量別、2021年~2033年(10億米ドル)
表42 欧州トラック市場、燃料種別、2021年~2033年 (10億米ドル)
表43 欧州トラック市場、用途別、2021年~2033年(10億米ドル)
表44 ドイツトラック市場、車種別、2021年~2033年(10億米ドル)
表45 ドイツトラック市場、積載量別、2021年~2033年(10億米ドル)
表46 ドイツのトラック市場、燃料種別、2021年~2033年(10億米ドル)
表47 ドイツのトラック市場、用途別、2021年~2033年(10億米ドル)
表48 英国のトラック市場、車種別、2021年~2033年(10億米ドル)
表49 英国トラック市場、積載量別、2021年~2033年(10億米ドル)
表50 英国トラック市場、燃料種別、2021年~2033年(10億米ドル)
表51 英国トラック市場、用途別、2021年~2033年(10億米ドル)
表52 フランストラック市場、車種別、2021年~2033年 (10億米ドル)
表53 フランストラック市場、積載量別、2021年~2033年(10億米ドル)
表54 フランストラック市場、燃料種別、2021年~2033年(10億米ドル)
表55 フランストラック市場、用途別、2021年~2033年(10億米ドル)
表56 アジア太平洋地域のトラック市場(車種別、2021年~2033年)(10億米ドル)
表57 アジア太平洋地域のトラック市場(積載量別、2021年~2033年)(10億米ドル)
表58 アジア太平洋地域のトラック市場(燃料種別、2021年~2033年)(10億米ドル)
表59 アジア太平洋地域のトラック市場:用途別、2021年~2033年(10億米ドル)
表60 中国のトラック市場:車種別、2021年~2033年(10億米ドル)
表61 中国のトラック市場:積載量別、2021年~2033年(10億米ドル)
表62 中国のトラック市場、用途別、2021年~2033年(10億米ドル)
表63 中国のトラック市場、用途別、2021年~2033年(10億米ドル)
表64 インドのトラック市場、車種別、2021年~2033年 (10億米ドル)
表65 インドのトラック市場、積載量別、2021年~2033年(10億米ドル)
表66 インドのトラック市場、燃料種別、2021年~2033年(10億米ドル)
表67 インドのトラック市場、用途別、2021年~2033年(10億米ドル)
表68 日本のトラック市場(車種別、2021年~2033年)(10億米ドル)
表69 日本のトラック市場(積載量別、2021年~2033年)(10億米ドル)
表70 日本のトラック市場(燃料種別、2021年~2033年)(10億米ドル)
表71 日本のトラック市場、用途別、2021年~2033年(10億米ドル)
表72 韓国のトラック市場、車種別、2021年~2033年 (10億米ドル)
表73 韓国トラック市場、積載量別、2021年~2033年(10億米ドル)
表74 韓国トラック市場、燃料種別、2021年~2033年(10億米ドル)
表75 韓国トラック市場、用途別、2021年~2033年(10億米ドル)
表76 オーストラリアのトラック市場(車種別)、2021年~2033年(10億米ドル)
表77 オーストラリアのトラック市場(積載量別)、2021年~2033年(10億米ドル)
表78 オーストラリアのトラック市場(燃料種別)、2021年~2033年 (10億米ドル)
表79 オーストラリアのトラック市場、用途別、2021年~2033年(10億米ドル)
表80 ラテンアメリカのトラック市場:車種別、2021年~2033年(10億米ドル)
表81 ラテンアメリカのトラック市場:積載量別、2021年~2033年(10億米ドル)
表82 ラテンアメリカのトラック市場:燃料種別、2021年~2033年(10億米ドル)
表83 ラテンアメリカのトラック市場:用途別、2021年~2033年(10億米ドル)
表84 ブラジルのトラック市場:車種別、2021年~2033年(10億米ドル)
表85 ブラジルトラック市場、積載量別、2021年~2033年(10億米ドル)
表86 ブラジルトラック市場、燃料種別、2021年~2033年(10億米ドル)
表87 ブラジルトラック市場:用途別、2021年~2033年(10億米ドル)
表88 中東・アフリカ(MEA)トラック市場:車種別、2021年~2033年(10億米ドル)
表89 中東・アフリカ(MEA)トラック市場、積載量別、2021年~2033年(10億米ドル)
表90 中東・アフリカ(MEA)トラック市場、用途別、2021年~2033年(10億米ドル)
表91 中東・アフリカ(MEA)トラック市場、用途別、2021年~2033年(10億米ドル)
表92 アラブ首長国連邦(UAE)トラック市場、車種別、2021年~2033年 (10億米ドル)
表93 アラブ首長国連邦(UAE)のトラック市場、積載量別、2021年~2033年(10億米ドル)
表94 アラブ首長国連邦(UAE)のトラック市場、燃料種別、2021年~2033年(10億米ドル)
表95 アラブ首長国連邦(UAE)のトラック市場、用途別、2021年~2033年(10億米ドル)
表96 サウジアラビアのトラック市場(車種別、2021年~2033年)(10億米ドル)
表97 サウジアラビアのトラック市場(積載量別、2021年~2033年)(10億米ドル)
表98 サウジアラビアのトラック市場:燃料種別、2021年~2033年(10億米ドル)
表99 サウジアラビアのトラック市場:用途別、2021年~2033年(10億米ドル)
表100 南アフリカのトラック市場:車種別、2021年~2033年(10億米ドル)
表101 南アフリカのトラック市場、積載量別、2021年~2033年(10億米ドル)
表102 南アフリカのトラック市場、燃料種別、2021年~2033年(10億米ドル)
表103 南アフリカのトラック市場、用途別、2021年~2033年 (10億米ドル)
表104 企業別市場シェア、2025年
表105 企業別ヒートマップ分析
表106 事業拡大を進めている主要企業
表107 提携を進めている主要企業
表108 新型燃料の導入を進めている主要企業
表109 合併・買収を進めている主要企業
表110 その他の戦略を進めている主要企業
図一覧
図1 トラック市場のセグメンテーション
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証と公表
図6 市場の概要
図7 セグメントの概要
図8 競争環境の概要
図9 親市場の価値、2025年(10億米ドル)
図10 トラック市場 – 業界バリューチェーン分析
図11 トラック市場の動向
図12 トラック市場:ポーターの分析
図13 トラック市場:PESTEL分析
図14 トラック市場(車種別):主なポイント
図15 トラック市場(車種別):市場シェア(2025年および2033年)
図16 トラック市場の見積もりおよび予測(軽トラック別、2021年~2033年)(10億米ドル)
図17 トラック市場の見積もりおよび予測(中型トラック別、2021年~2033年)(10億米ドル)
図18 トラック市場の見積もりおよび予測(大型トラック別、2021年~2033年)(10億米ドル)
図19 トラック市場(積載量別):主なポイント
図20 トラック市場(積載量別):市場シェア(2025年および2033年)
図21 トラック市場の推計および予測(3.5~7.5トン別、2021年~2033年)(10億米ドル)
図22 トラック市場の見積もりおよび予測(7.5~16トン別、2021年~2033年)(10億米ドル)
図23 トラック市場の見積もりおよび予測(16~30トン別、2021年~2033年)(10億米ドル)
図24 トラック市場の推計および予測(30トン超)、2021年~2033年(10億米ドル)
図25 トラック市場(燃料種別):主なポイント
図26 トラック市場(燃料種別):市場シェア、2025年および2033年
図27 トラック市場の推計および予測(ディーゼル別)、2021年~2033年 (10億米ドル)
図28 トラック市場の推計および予測(ガソリン車別、2021年~2033年)(10億米ドル)
図29 トラック市場の推計および予測(CNG/LNG車別、2021年~2033年)(10億米ドル)
図30 トラック市場の推計および予測(電気式別、2021年~2033年)(10億米ドル)
図31 トラック市場(用途別):主なポイント
図32 トラック市場(用途別):市場シェア(2025年および2033年)
図33 トラック市場の推計および予測(物流別、2021年~2033年) (10億米ドル)
図34 トラック市場の推計および予測(建設分野別、2021年~2033年)(10億米ドル)
図35 トラック市場の推計および予測(農業分野別、2021年~2033年) (10億米ドル)
図36 トラック市場の推計および予測(鉱業別、2021年~2033年)(10億米ドル)
図37 トラック市場の推計および予測(公益事業別、2021年~2033年)(10億米ドル)
図38 トラック市場の推計および予測(その他別、2021年~2033年) (10億米ドル)
図39 トラック市場(最終用途別):主なポイント
図40 トラック市場(最終用途別):市場シェア(2025年および2033年)
図41 トラック市場の推計および予測(政府別、2021年~2033年)(10億米ドル)
図42 トラック市場の推計および予測(民間事業者別、2021年~2033年) (10億米ドル)
図43 北米トラック市場、2021年~2033年(10億米ドル)
図44 米国トラック市場、2021年~2033年(10億米ドル)
図45 カナダトラック市場、2021年~2033年(10億米ドル)
図46 メキシコのトラック市場、2021年~2033年(10億米ドル)
図47 欧州のトラック市場、2021年~2033年(10億米ドル)
図48 ドイツのトラック市場、2021年~2033年(10億米ドル)
図49 英国のトラック市場、2021年~2033年(10億米ドル)
図50 フランスのトラック市場、2021年~2033年(10億米ドル)
図51 アジア太平洋地域のトラック市場、2021年~2033年(10億米ドル)
図52 中国のトラック市場、2021年~2033年(10億米ドル)
図53 インドのトラック市場、2021年~2033年(10億米ドル)
図54 日本のトラック市場、2021年~2033年(10億米ドル)
図55 韓国トラック市場、2021年~2033年(10億米ドル)
図56 オーストラリアトラック市場、2021年~2033年 (10億米ドル)
図57 ラテンアメリカのトラック市場、2021年~2033年(10億米ドル)
図58 ブラジルのトラック市場、2021年~2033年(10億米ドル)
図59 中東・アフリカ(MEA)のトラック市場、2021年~2033年 (10億米ドル)
図60 アラブ首長国連邦(UAE)のトラック市場、2021年~2033年 (10億米ドル)
図61 サウジアラビア王国(KSA)のトラック市場、2021年~2033年(10億米ドル)
図62 南アフリカのトラック市場、2021年~2033年(10億米ドル)
図63 企業の市場における位置づけ
図64 企業の市場シェア分析、2025年
図65 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









