主な市場動向と洞察
- アジア太平洋地域のウェアラブル心臓デバイス市場は、2026年から2033年にかけて最も高い年平均成長率(CAGR)で成長すると予想されています。
- 米国のウェアラブル心臓デバイス市場は、予測期間中に大幅な成長が見込まれています。
- 製品別では、2025年に診断・モニタリングデバイスセグメントが46.9%という最大の市場シェアを占めました。
市場規模と予測
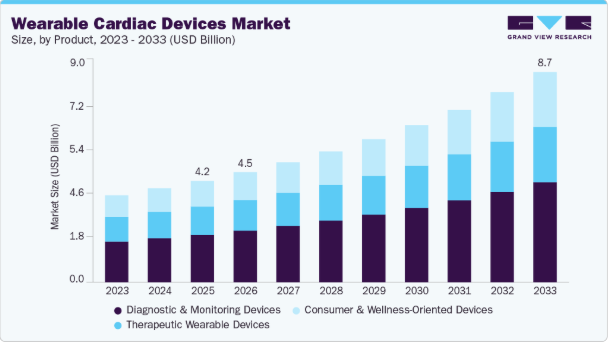
- 2025年の市場規模:42億米ドル
- 2026年の市場規模:45億米ドル
- 2033年の予測市場規模:87億米ドル
- CAGR(2026年~2033年):9.7%
- 北米:2025年の最大市場
- アジア太平洋地域:最も急成長している市場
市場の動向
心血管疾患の有病率の上昇は、ウェアラブル心臓デバイス産業の成長を牽引する主要な要因です。不整脈、心房細動、心不全、高血圧、冠動脈疾患の発生率が増加していることから、世界中の医療システムにおいて、継続的な心臓モニタリングソリューションへの需要が高まっています。高齢化や、肥満、糖尿病、喫煙、運動不足、ストレスといった生活習慣に関連するリスク要因が、心血管疾患の負担増大に寄与しています。例えば、米国疾病予防管理センター(CDC)によると、2023年に米国では919,032人が心血管疾患により死亡しており、これは全死亡者の3人に1人に相当します。ホルターモニター、パッチ型心電図システム、心電図機能を備えたスマートウォッチ、モバイル型心臓テレメトリーデバイスなどのウェアラブル心臓デバイスは、心拍リズムや生理学的パラメータの継続的なリアルタイムモニタリングを可能にします。さらに、心臓疾患の予防医療に対する意識の高まりにより、医療従事者と消費者の双方が、日常的な心血管評価のためにウェアラブルモニタリングソリューションの導入を促進しています。入院件数の削減や慢性疾患管理の効率化に対するニーズの高まりが、ウェアラブル心臓技術に対する市場の需要をさらに加速させています。
遠隔患者モニタリング(RPM)ソリューションの急速な普及により、病院、専門クリニック、外来診療センター、在宅ケアの各場面において、ウェアラブル心臓デバイス業界はさらに強化されています。医療システムは、従来の臨床環境外での継続的な患者関与と長期モニタリングを優先する、分散型かつ価値重視のケアモデルへとますます移行しつつあります。ウェアラブル心臓デバイスは、接続されたデジタルプラットフォームを通じて、心電図(ECG)の測定値、心拍変動データ、酸素飽和度、不整脈アラートを医療従事者に直接リアルタイムで送信することを可能にします。この機能により、慢性心血管疾患の予防的な管理が支援され、頻繁な対面診察の必要性が軽減されます。例えば、2025年11月、イェール大学の研究者らは、スマートウォッチの単極心電図センサーを用いて、AIアルゴリズムが構造的心疾患を正確に診断できることを実証しました。600人の患者を対象とした試験において、このAIは感度86%、特異度87%を達成し、従来の12誘導心電図の性能にほぼ匹敵する結果を示しました。これにより、一般消費者向けのウェアラブルデバイスを用いた、広範かつ早期の心臓疾患スクリーニングの可能性が開かれました。
市場の集中度と特徴
以下の図は、業界の集中度、特性、および参入企業間の関係を示しています。横軸は業界の集中度を表しており、低から高までの範囲で示されています。縦軸は、業界の競争状況、パートナーシップおよび協業活動のレベル、イノベーションの度合い、規制の影響、地域展開など、さまざまな業界特性を表しています。ウェアラブル心臓デバイス業界は細分化されています。イノベーションの度合いは高く、合併・買収(M&A)活動のレベルは中程度です。規制が業界に与える影響および業界の地域的拡大は高い水準にあります。
ウェアラブル心臓デバイス業界では、技術の進歩に牽引され、高いレベルのイノベーションが進んでいます。例えば、2025年6月、Xiaomiは「Smart Band」を発売しました。この製品は、AIを活用したフィットネストラッキング、心拍数のリアルタイム配信、150種類以上のワークアウトモード、パーソナライズされた回復サポート、Xiaomiエコシステムとの深い連携といった機能を備えています。
当業界では、主要なプレーヤー数社によるM&A活動が中程度の水準で進行しています。これは、業界における競争優位性の獲得、技術力の強化、そして急成長する市場での事業基盤の強化を図るためです。
米国のHIPAAや欧州のGDPRなどの規制は、患者データのプライバシーとセキュリティを保護するための基準を定めています。医療分野におけるAIアプリケーションにとって、これらの規制への準拠は、患者情報の安全かつ確実な取り扱いを確保し、データ漏洩や不正アクセスのリスクを低減するために不可欠です。
ウェアラブル心臓デバイス分野の企業は、新興市場での足場を固め、これらの地域から顧客を獲得するために、地理的な拡大戦略を模索しています。さらに、ウェアラブルAIデバイスの顧客基盤の拡大に牽引され、この業界では著しい地理的拡大が見られます。例えば、2025年9月、Appleはインドで「AirPods Pro 3」を発売しました。この製品は、デザインが刷新され、音質が向上し、ノイズキャンセリング性能が2倍に向上しています。主な機能には、心拍数の追跡、ワークアウト時のリアルタイムカロリーモニタリング、AIを活用したリアルタイム翻訳などが含まれます。
製品インサイト
2025年には、継続的な心血管モニタリングや疾患の早期発見に対する需要の高まりにより、ハードウェアセグメントが売上高シェア53.9%を占め、市場を牽引しました。ワイヤレス接続、クラウドベースのデータ伝送、AIを活用した分析機能の統合により、診断精度と臨床ワークフローの効率性がさらに向上しています。遠隔患者モニタリングや遠隔心臓診断サービスの導入拡大により、医療システム全体においてウェアラブル診断・モニタリング技術への需要が高まっています。
予防医療や個人のフィットネスモニタリングに対する消費者の意識が高まっていることから、コンシューマーおよびウェルネス向けデバイスセグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。このセグメントには、心電図(ECG)およびパルス波(PPG)機能を備えたスマートウォッチ、スマートリング、ヒアラブル、ならびに心拍数、心拍リズム、および心血管の健康状態全般をモニタリングするように設計されたフィットネス向けウェアラブルが含まれます。生活習慣に起因する心血管疾患の有病率の増加や、リアルタイムの健康状態に関する知見への需要の高まりが、健康意識の高い消費者層における導入を後押ししています。
用途別インサイト
2025年、不整脈モニタリングセグメントは売上高シェア33.8%を占め、業界をリードしました。ウェアラブル心電図モニター、パッチ型モニタリングシステム、ホルターモニター、および植込み型ループレコーダーは、継続的な心拍リズムの評価や異常な心臓イベントの早期検出に広く活用されています。AIを活用した不整脈検出アルゴリズムとクラウドベースの分析プラットフォームの統合により、臨床効率と患者モニタリング能力が向上しています。例えば、SmartCardia Inc.社の「SmartCardia 7L Patch」は、単一誘導パッチよりも優れた、高忠実度で完全な心電図データを提供し、正確な不整脈検出を可能にするウェアラブルAIパッチです。
慢性心不全の有病率の増加と、継続的な患者モニタリングソリューションへの需要の高まりにより、心不全管理セグメントは予測期間中に大幅な成長が見込まれています。心不全患者の管理に不可欠な心拍変動、体液貯留の指標、酸素飽和度、その他の心血管パラメータをモニタリングするために、ウェアラブル心臓デバイスの利用がますます拡大しています。
技術動向
2025年には、光容積脈波法(PPG)セグメントが売上高シェア27.7%を占め、業界をリードしました。光容積脈波法(PPG)セグメントは、非侵襲的な心血管モニタリングやコンシューマー向けヘルスケア用途で広く利用されていることから、市場で大きな注目を集めています。スマートウォッチ、フィットネスバンド、スマートリング、およびコネクテッドヘルス向けウェアラブルデバイスの普及が進んでいることが、一般消費者向けおよび臨床現場におけるPPGベースのモニタリングソリューションへの需要を牽引しています。例えば、「Cardiosense CardioTag」は、FDAの認可を受けたマルチモーダルなウェアラブル心臓モニタリングセンサーであり、ECG(心電図)、PPG(光 plethysmogram)、およびSCG(地震心電図)の信号を組み合わせています。この製品は、高度なAIアルゴリズムを活用して高精度な信号を分析し、心不全の早期発見、包括的な心臓評価、および個別化された治療ガイダンスを実現します。これにより、臨床現場および在宅環境の両方で、心臓力学、血行動態(例:左心室駆出時間)、および体液量の非侵襲的な測定が可能となります。
AIを活用した分析分野は、リアルタイムの心血管データの解釈や予測的な臨床知見に対する需要の高まりにより、予測期間中に大幅な成長が見込まれています。ウェアラブル心臓デバイスに統合されたAIアルゴリズムは、心電図信号、心拍リズムパターン、心拍変動、その他の生理学的データを分析し、心血管系の異常を早期に検出するために活用されています。
流通チャネルに関する洞察
2025年には、病院および専門心臓ケアセンターにおける高度な心臓モニタリング技術の導入拡大により、病院による直接調達セグメントが売上高シェア34.7%を占め、業界をリードしました。病院は、継続的な患者モニタリングを支援し、臨床効率を向上させるため、ウェアラブル心電図モニター、テレメトリーシステム、ホルターモニター、および植込み型心臓モニタリングデバイスをメーカーから直接調達しています。
販売代理店/チャネルパートナーセグメントは、予測期間中に大幅な成長が見込まれています。販売代理店やチャネルパートナーは、ウェアラブル心臓デバイス業界において不可欠な存在であり、病院、診療所、外来ケアセンター、在宅ケアの現場への製品アクセスを拡大しています。特に、直接販売が限られている地域や、償還要件が複雑な地域において、メーカーとエンドユーザーをつなぐ役割を果たしています。
エンドユースに関する洞察
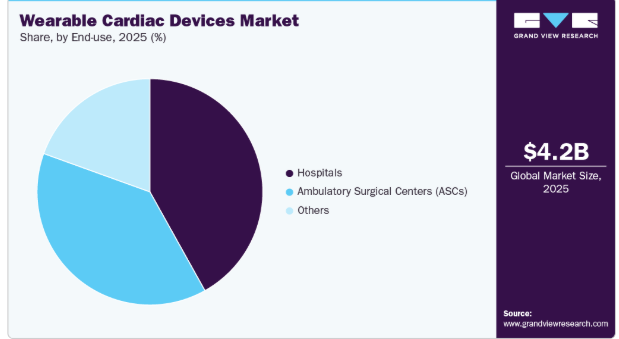
病院セグメントは、心血管疾患患者の入院件数が多く、急性期および慢性期ケアの現場を問わず継続的な心臓モニタリングへの需要が高まっていることから、2025年には41.9%という最大の売上シェアを占め、市場を牽引しました。病院では、早期診断、術後モニタリング、および長期的な心血管疾患の管理を支援するため、ウェアラブル心電図モニター、テレメトリーシステム、ホルターモニター、およびパッチ型心臓デバイスが広く導入されています。例えば、2024年5月、フィリップスはスペインの14の病院にAI搭載のePatchおよび分析プラットフォームを導入し、AIベースの心電図モニタリングを臨床現場に統合しました。さらに、このセグメントは予測期間中、最も高いCAGRで成長すると見込まれています。
外来手術センター(ASC)セグメントは、外来での心血管手術や低侵襲介入への需要の高まりにより、予測期間を通じて着実な成長を見せています。ASCでは、周術期モニタリングや術後の患者管理を支援するため、ウェアラブル心電図モニター、テレメトリーシステム、パッチ型心臓モニタリングデバイスの導入がますます進んでいます。
地域別インサイト
北米は、2025年に46.1%という最大の売上シェアを占め、ウェアラブル心臓デバイス業界を牽引しました。同地域は、高度な心血管医療インフラ、デジタルヘルス技術の普及率の高さ、および医療システム全体におけるコネクテッドウェアラブル医療機器の浸透率の高さという恩恵を受けています。医療提供者は、患者の転帰を改善し、入院数を減らすため、慢性疾患管理や予防医療プログラムにウェアラブル心臓技術を取り入れる動きを強めています。さらに、有利な償還枠組み、主要市場プレーヤーの強力な存在感、および心電図(ECG)やAIを活用したモニタリングシステムにおける継続的な技術進歩が、同地域の市場拡大を引き続き後押ししています。
米国のウェアラブル心臓デバイス市場の動向
米国におけるウェアラブル心臓デバイス業界は、不整脈、心不全、および継続的なモニタリングと早期診断を必要とするその他の心血管疾患の有病率の増加に伴い、急速に拡大しています。病院、心臓病センター、および医療提供者は、患者のリアルタイムモニタリングを支援し、臨床的な意思決定を改善するために、ウェアラブル心電図モニター、パッチ型心臓デバイス、および遠隔テレメトリーシステムの導入をますます進めています。例えば、2025年9月、フィリップスはオプタム・ヘルスケアの米国ネットワークに優先プロバイダーとして参画し、22州にわたる340万人の会員に対して、同社のMCOTおよびePatch心臓モニタリングソリューションを提供可能にしました。この提携は、外来患者の心臓疾患の検出精度向上、紹介プロセスの効率化、適時な介入の支援、およびケアの連携強化を通じて、患者の転帰改善を目指しています。
予防的な心臓医療に対する消費者の意識の高まりや、心電図(ECG)機能を備えたスマートウォッチの普及拡大が、市場の需要をさらに後押ししています。AIを活用した分析機能とクラウドベースの遠隔モニタリングプラットフォームの統合により、あらゆる医療現場において診断効率と患者のエンゲージメントが向上しています。
欧州のウェアラブル心臓デバイスの市場動向
欧州のウェアラブル心臓デバイス業界は、心血管疾患の負担の増加、医療のデジタル化の進展、および病院や外来診療施設における遠隔心臓モニタリング技術の導入拡大に支えられ、着実に成長しています。ドイツ、英国、フランスなどの国々では、早期診断、慢性疾患の管理、在宅心臓ケアプログラムを支援するために、ウェアラブル心臓デバイスの導入がますます進んでいます。また、この地域では、患者モニタリングの効率向上と医療費の削減を目的として、AIを活用した分析技術とコネクテッドモニタリングプラットフォームの統合が進んでいます。デジタルヘルスケア技術に対する好意的な規制上の支援や、コネクテッドケアインフラへの投資の増加が、欧州全域における市場の拡大に寄与しています。
英国のウェアラブル心臓デバイス産業は、医療提供者が国民保健サービス(NHS)内での予防心臓病学や遠隔患者管理を支援するために、ウェアラブルモニタリング技術の採用を拡大していることに伴い、進展しています。例えば、2026年3月に公表されたデータによると、英国での臨床試験において、自宅でフロセミドを投与するウェアラブルミニポンプデバイスが、心不全患者の退院を標準治療に比べて約5日早めることが確認されました。このデバイスは安全かつ有効であり、状態が安定した後は自己投与が可能となるため、入院期間の短縮や病院の負担軽減につながる可能性があります。
さらに、コネクテッド・ヘルスケア・インフラやAIを活用した診断技術への投資拡大が、市場の成長をさらに後押ししています。例えば、国内の長期的な心血管疾患管理を強化するため、複数のNHSトラストが遠隔心臓モニタリングプログラムを拡大しています。
ドイツのウェアラブル心臓デバイス産業は、デジタルヘルスケア技術の採用拡大や、病院や専門クリニックにおける高度な心血管モニタリングソリューションへの強い注力により、拡大しています。さらに、コネクテッドヘルスケアインフラ、疾患の早期発見、AIを活用した臨床ワークフローへの重視が高まっていることも、市場の成長をさらに後押ししています。加えて、同国が持つ強固な医療機器製造エコシステムや、スマートヘルスケア技術への投資増加が、ドイツのウェアラブル心臓デバイス産業を強化しています。
アジア太平洋地域のウェアラブル心臓デバイス市場の動向
アジア太平洋地域のウェアラブル心臓デバイス市場は、2026年から2033年にかけて最も高い年平均成長率(CAGR)で成長すると予想されています。アジア太平洋地域は、心血管疾患の有病率の増加、医療インフラの拡充、およびコネクテッドヘルス技術の普及が進んでいることから、主要な成長地域として台頭しています。スマートフォンの普及率の上昇、医療費の増加、およびウェアラブル健康モニタリングデバイスに対する消費者の意識の高まりが、市場の成長をさらに加速させています。例えば、電子機器製造における韓国の優位性は、スマートウォッチ、AI搭載フィットネスバンド、スマートウェアのための強固なエコシステムを支えています。サムスンが世界初の心不全検知機能付きスマートウォッチ(2025年10月発売)およびAI搭載スマートリング(2024年7月発売)を発売したことは、健康モニタリング分野における重要な進展を裏付けています。
中国のウェアラブル心臓デバイス産業は、予測期間中に著しい成長が見込まれています。同国では、デジタルヘルスインフラの拡充、強力な製造能力、そして心血管疾患の有病率の増加に支えられ、ウェアラブル医療技術の急速な普及が進んでいます。医療提供者は、臨床効率と患者の転帰を改善するため、ウェアラブル心電図モニター、AI搭載の診断ツール、および遠隔患者モニタリングシステムを、病院や在宅ケアの現場にますます導入しています。医療のデジタル化とスマートホスピタルの開発を促進する政府の取り組みが、全国的な接続型心臓モニタリングソリューションの導入をさらに後押ししています。
インドのウェアラブル心臓デバイス産業は、予測期間中に大幅な成長が見込まれています。心血管疾患の負担の増大、遠隔医療の普及、およびデジタルヘルスケアサービスへのアクセス拡大が、全国的にウェアラブル心臓モニタリング技術への需要を牽引しています。医療提供者は、都市部および農村部の医療現場において、心臓スクリーニングや慢性疾患の管理を改善するため、ウェアラブル心電図デバイスや遠隔モニタリングプラットフォームの導入をますます進めています。デジタルヘルスケアインフラを推進する政府の取り組みや、医療機器メーカーからの投資拡大が、市場の拡大をさらに後押ししています。さらに、予防医療やフィットネスモニタリングに対する消費者の意識の高まりが、インドにおけるスマートウォッチベースの心電図モニタリングソリューションの普及を加速させています。
ラテンアメリカのウェアラブル心電図デバイス市場の動向
ラテンアメリカのウェアラブル心電図デバイス市場は、予測期間中に大幅な成長が見込まれています。同地域では、医療システム全体における心血管疾患の管理、遠隔患者ケア、および医療アクセスの向上を図るため、ウェアラブル心電図モニタリング技術の導入がますます進んでいます。病院や医療提供者は、早期診断および長期的な患者モニタリング能力を強化するため、接続型モニタリングデバイス、遠隔心臓診断プラットフォーム、およびデジタル医療インフラへの投資を進めています。慢性心血管疾患の有病率の上昇や、予防医療への注目の高まりが、同地域全体の市場成長に寄与しています。また、モバイルヘルス技術の普及拡大も、日常的な医療提供へのウェアラブル心臓デバイスの統合を後押ししています。
中東・アフリカにおけるウェアラブル心臓モニタリングデバイス市場の動向
中東・アフリカのウェアラブル心臓モニタリングデバイス市場は、2026年から2033年にかけて著しい成長が見込まれています。同地域の医療提供者や政府は、心血管疾患の管理を改善するため、デジタル医療インフラ、遠隔患者モニタリング技術、およびコネクテッドケアシステムへの投資を拡大しています。ウェアラブル心臓モニタリングデバイスは、不整脈のモニタリング、心不全の管理、および予防的心臓ケアの用途において、病院や専門クリニックで普及が進んでいます。医療の近代化に向けた取り組みの拡大、生活習慣病に起因する心臓疾患の有病率の上昇、および遠隔医療サービスの普及が進んでいることが、市場のさらなる拡大を後押ししています。
ウェアラブル心臓デバイスの主要企業に関する洞察
この市場は激しい競争が特徴であり、世界規模の主要な競合他社数社が大きな市場シェアを占めています。
主要なウェアラブル心臓デバイスメーカー:
本調査では、ウェアラブル心臓デバイス市場について、以下の主要企業の概要を分析しています。
- Medtronic
- Abbott.
- Boston Scientific Corp.
- GE HealthCare
- Koninklijke Philips
- ZOLL Medical Corporation.
- iRhythm Technologies, Inc.
- Baxter.
- Apple Inc.
- Samsung.
- VitalConnect.
最近の動向
- 2026年4月、リズムメディックス社は、快適性、装着感、および患者の治療遵守率を向上させるよう設計された、次世代のウェアラブル心臓モニター「リズムスターSL」を発売しました。本製品は、コンパクトなリード構成、IPX-6の防水規格、長寿命バッテリー、およびECGデータをクラウドへ自動的に送信するための内蔵セルラー接続機能を備えています。
- 2026年4月、UltraGreen Cardiac Technologies社は、LifeSignals社と提携し、高度なウェアラブル心臓バイオセンサーを世界的に販売することになりました。この契約は、UbiqVueホルタープラットフォームに対応した使い捨てモニタリングデバイス「1AXe」および「2AYe」を対象としています。
- 2026年1月、Kestra Medical Technologies社は、Biobeat Technologies社との戦略的提携を発表し、ウェアラブル心臓除細動器「ASSURE」を利用する患者に対する診断情報の拡充を図りました。
「ケストラ社は、心臓回復期の患者様の保護と支援に焦点を当てた、拡張性の高いプラットフォームを構築してきました。当社のFDA承認済み、高血圧診断用の24時間血圧モニタリングが、同社の『Cardiac Recovery System』プラットフォームをどのように補完し、複雑な心臓疾患を持つ患者様を管理する医療チームが得られる臨床的知見を拡大できるか、ケストラ社と共に探求できることを大変嬉しく思います。」
– バイオビート社CEO、アリク・ベン・イシャイ氏
- 2025年12月、ウェアリンク社は、同社のワイヤレス臨床グレード6誘導心電図モニター「eWave」の事業拡大に向け、シリーズA資金調達で1,400万米ドル、ベンチャーデットで500万米ドルを調達しました。このFDA承認済みデバイスはスマートフォンと連携し、ほぼリアルタイムの心電図データとレポートを提供し、不整脈の検出や遠隔患者モニタリングに活用されています。
世界のウェアラブル心臓デバイス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年までの各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、製品、技術、用途、流通チャネル、最終用途、および地域に基づいて、ウェアラブル心臓デバイス市場レポートをセグメント化しました:
- 製品別見通し(出荷台数:千台、売上高:10億米ドル、2021年~2033年)
- 診断・モニタリングデバイス
- ホルターモニター
- イベントモニター/ループレコーダー
- パッチ型心電図モニター
- モバイル心臓外来テレメトリー(MCOT)
- 植込み型ループレコーダー(ILR/ICM)
- 治療用ウェアラブルデバイス(ウェアラブル心臓除細動器(WCD)
- 消費者向けおよびウェルネス志向のデバイス
- 心電図(ECG)/光電式心拍測定(PPG)機能付きスマートウォッチ
- スマートリング/ヒアラブル
- 診断・モニタリングデバイス
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 病院
- 外来手術センター(ASC)
- その他
- 地域別見通し(出荷台数、千台;売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- クウェート
- 北米
用途別見通し(売上高、10億米ドル、2021年~2033年)不整脈モニタリング心不全管理遠隔患者モニタリング(RPM)その他技術別見通し(売上高、10億米ドル、2021年~2033年)心電図(ECG)光脈波測定(PPG)多パラメータ生体センサーAIを活用した分析遠隔モニタリングおよびテレメトリー流通チャネルの見通し(売上高、10億米ドル、2021年~2033年)病院による直接調達ディストリビューター/チャネルパートナー小売およびEコマースデジタルヘルスプラットフォーム
第1章 調査方法および調査範囲
1.1. 市場セグメンテーションおよび調査範囲
1.2. 市場の定義
1.2.1. 製品
1.2.2. 用途
1.2.3. 技術
1.2.4. 流通チャネル
1.2.5. 最終用途
1.3. 地域別調査範囲
1.4. 推計および予測期間
1.5. 情報の収集
1.5.1. 購入データベース
1.5.2. GVRの社内データベース
1.5.3. 二次資料および第三者による見解
1.5.4. 一次調査
1.5.5. 一次調査の詳細
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場モデルの構築およびデータの可視化
1.7.1. 商品フロー分析
1.7.1.1. アプローチ1:商品フローアプローチ
1.7.1.2. アプローチ2:ボトムアップアプローチを用いた国別市場推計
1.8. データの検証および公表
1.9. 世界市場:CAGRの算出
1.10. 二次情報源一覧
1.11. 一次情報源一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメント別の概要
2.3. 競合状況の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の系譜
3.1.1. 親市場の分析
3.1.2. 付随市場の分析
3.2. ウェアラブル心臓デバイス市場 — 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.2.3. 市場機会の分析
3.2.4. 市場課題の分析
3.3. ビジネス環境分析ツール:ウェアラブル心臓デバイス市場
3.3.1. ポーターの5つの力分析
3.3.2. PESTLE分析
第4章. ウェアラブル心臓デバイス市場:製品別推計およびトレンド分析
4.1. ウェアラブル心臓デバイス市場(製品別):主なポイント
4.2. ウェアラブル心臓デバイス市場:製品動向および市場シェア分析(2026年および2033年)
4.3. 診断・モニタリングデバイス
4.3.1. 診断・モニタリング機器市場の推計および予測、2021年~2033年(10億米ドル)
4.3.2. 診断・モニタリング機器市場の推計および予測、2021年~2033年(販売数量、千台)
4.3.3. ホルターモニター
4.3.3.1. ホルターモニター市場の推定値および予測、2021年~2033年(10億米ドル)
4.3.3.2. ホルターモニター市場の推定値および予測、2021年~2033年(販売台数、千台)
4.3.4. イベントモニター/ループレコーダー
4.3.4.1. イベントモニター/ループレコーダー市場の推計および予測、2021年~2033年(10億米ドル)
4.3.4.
2. イベントモニター/ループレコーダー市場の推計および予測、2021年~2033年(販売台数、単位:千台)
4.3.5. パッチ型ECGモニター
4.3.5.1. パッチ型ECGモニター市場の推計および予測、2021年~2033年(10億米ドル)
4.3.5.2. パッチ型心電図モニター市場の推計および予測、2021年~2033年(販売台数、千台)
4.3.6. 携帯型外来心電図テレメトリー(MCOT)
4.3.6.1. 携帯型外来心電図テレメトリー(MCOT) 市場規模の推計および予測、2021年~2033年(10億米ドル)
4.3.6.2. モバイル心臓外来テレメトリー(MCOT)の市場規模の推計および予測、2021年~2033年(販売台数、千台)
4.3.7. 植込み型ループレコーダー(ILR/ICM)
4.3.7.1. 植込み型ループレコーダー(ILR/ICM)の市場規模推計および予測、2021年~2033年(10億米ドル)
4.3.7.2. 植込み型ループレコーダー(ILR/ICM)市場の推計および予測、2021年~2033年(出荷台数、千台)
4.4. 治療用ウェアラブルデバイス
4.4.1. 治療用ウェアラブルデバイスの市場推計および予測、2021年~2033年(10億米ドル)
4.4.2. 治療用ウェアラブルデバイス市場の推計および予測、2021年~2033年(販売台数、千台)
4.5. コンシューマーおよびウェルネス向けデバイス
4.5.1. コンシューマーおよびウェルネス向けデバイスの市場規模および予測(2021年~2033年)(10億米ドル)
4.5.2. コンシューマーおよびウェルネス向けデバイスの市場規模および予測(2021年~2033年)(販売台数、千台)
4.5.3. 心電図(ECG)/光電式脈波(PPG)搭載スマートウォッチ
4.5.3.1. 心電図(ECG)/光電式脈波(PPG)搭載スマートウォッチの市場規模推計および予測、2021年~2033年(10億米ドル)
4.5.3.2. 心電図(ECG)/光電式脈波(PPG)搭載スマートウォッチの市場規模推計および予測、2021年~2033年 (販売台数、千台)
4.5.4. スマートリング/ヒアラブル
4.5.4.1. スマートリング/ヒアラブル市場の推計および予測、2021年~2033年(10億米ドル)
4.5.4.2. スマートリング/ヒアラブル市場の推計および予測、2021年~2033年 (販売台数、千台)
第5章 ウェアラブル心臓デバイス市場:用途別推計および動向分析
5.1 ウェアラブル心臓デバイス市場(用途別):主なポイント
5.2 ウェアラブル心臓デバイス市場:用途別の推移および市場シェア分析(2026年および2033年)
5.3 不整脈モニタリング
5.3.1. 不整脈モニタリング市場の推計および予測、2021年~2033年(10億米ドル)
5.4. 心不全管理
5.4.1. 心不全管理市場の推計および予測、2021年~2033年(10億米ドル)
5.5. 遠隔患者モニタリング(RPM)
5.5.1. 遠隔患者モニタリング(RPM)市場の推計および予測、2021年~2033年(10億米ドル)
5.6. その他
5.6.1. その他市場の推計および予測、2021年~2033年(10億米ドル)
第6章 ウェアラブル心臓デバイス市場:技術別推計および動向分析
6.1. ウェアラブル心臓デバイス市場(技術別):主なポイント
6.2. ウェアラブル心臓デバイス市場:技術の動向および市場シェア分析(2026年および2033年)
6.3. 心電図(ECG)
6.3.1. 心電図(ECG)市場の推計および予測、2021年~2033年(10億米ドル)
6.4. 光プレチスモグラフィ(PPG)
6.4.1. 光プレチスモグラフィ(PPG)市場の推計および予測、2021年~2033年(10億米ドル)
6.5. 多パラメータ生体センサー
6.5.1. 多パラメータ生体センサー市場の推計および予測、2021年~2033年(10億米ドル)
6.6. AIを活用した分析
6.6.1. AIを活用した分析市場の推計および予測、2021年~2033年(10億米ドル)
6.7. 遠隔モニタリングおよびテレメトリー
6.7.1. 遠隔モニタリングおよびテレメトリー市場の推計および予測、2021年~2033年(10億米ドル)
第7章 ウェアラブル心臓デバイス市場:流通チャネルの推定値および動向分析
7.1. ウェアラブル心臓デバイス市場(流通チャネル別):主なポイント
7.2. ウェアラブル心臓デバイス市場:流通チャネルの推移および市場シェア分析(2026年および2033年)
7.3. 病院による直接調達
7.3.1. 病院による直接調達市場の推計および予測、2021年~2033年(10億米ドル)
7.4. 販売代理店/チャネルパートナー
7.4.1. 販売代理店/チャネルパートナー市場の推計および予測、2021年~2033年(10億米ドル)
7.5. 小売およびEコマース
7.5.1. 小売およびEコマース市場の推計および予測、2021年~2033年(10億米ドル)
7.6. デジタルヘルスプラットフォーム
7.6.1. デジタルヘルスプラットフォーム市場の推定値および予測、2021年~2033年(10億米ドル)
第8章 ウェアラブル心臓デバイス市場:最終用途別の推定値およびトレンド分析
8.1. ウェアラブル心臓デバイス市場(最終用途別):主なポイント
8.2.
ウェアラブル心臓デバイス市場:用途別動向および市場シェア分析、2026年および2033年
8.3. 病院
8.3.1. 病院市場の推計および予測、2021年~2033年(10億米ドル)
8.4. 外来手術センター(ASC)
8.4.1. 外来手術センター(ASC)市場の推計および予測、2021年~2033年(10億米ドル)
8.5. その他
8.5. 1. その他市場の推計および予測、2021年~2033年(10億米ドル)
第9章 ウェアラブル心臓デバイス市場:地域別推計およびトレンド分析
9.1. 地域別見通し
9.2. 地域別ウェアラブル心臓デバイス市場:主要な市場動向
9.3. 北米
9.3.1. 北米ウェアラブル心臓デバイス市場の推計および予測、 2021年~2033年(10億米ドル)
9.3.2. 北米ウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.3.3. 米国
9.3.3.1. 米国における主要な国別動向
9.3.3.2. 規制の枠組み
9.3.3.3. 競争状況
9.3.3.4. 米国のウェアラブル心臓デバイス市場規模推計および予測、2021年~2033年(10億米ドル)
9.3.3.5. 米国のウェアラブル心臓デバイス市場規模推計および予測、2021年~2033年 (販売数量、千台)
9.3.4. カナダ
9.3.4.1. カナダの主要な市場動向
9.3.4.2. 規制の枠組み
9.3.4.3. 競争状況
9.3.4.4. カナダのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.3.4.5. カナダのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.3.5. メキシコ
9.3.5.1. メキシコの主要な市場動向
9.3.5.2. 規制の枠組み
9.3.5.3. 競争環境
9.3.5.4. メキシコのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.3.5.5. メキシコのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.4. ヨーロッパ
9.4.1. 欧州のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.2. 欧州のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.4.3. 英国
9.4.3.1. 英国の主要な市場動向
9.4.3.2. 規制の枠組み
9.4.3.3. 競争環境
9.4.3.4. 英国のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年
(10億米ドル)
9.4.3.5. 英国のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、単位:千台)
9.4.4. ドイツ
9.4.4.1. ドイツの主要な市場動向
9.4.4.2. 規制の枠組み
9.4.4.3. 競争状況
9.4.4.4. ドイツのウェアラブル心臓デバイス市場:推計および予測(2021年~2033年)(10億米ドル)
9.4.4.5. ドイツのウェアラブル心臓デバイスの市場規模推計および予測、2021年~2033年(販売数量、千台)
9.4.5. フランス
9.4.5.1. フランスの主要な国別動向
9.4.5.2. 規制の枠組み
9.4.5.3. 競争状況
9.4.5.4. フランスのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.5.5. フランスのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.4.6. イタリア
9.4.6.1. イタリアの主要な市場動向
9.4.6.2. 規制の枠組み
9.4.6.3. 競合状況
9.4.6.4. イタリアのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.6.5. イタリアのウェアラブル心臓デバイス市場:推計および予測(2021年~2033年、数量ベース、単位:千台)
9.4.7. スペイン
9.4.7.1. スペインの主要な市場動向
9.4.7.2. 規制の枠組み
9.4.7.3. 競争状況
9.4.7.4. スペインのウェアラブル心臓デバイス市場の推定値および予測、2021年~2033年(10億米ドル)
9.4.7.5. スペインのウェアラブル心臓デバイス市場の推定値および予測、2021年~2033年(販売数量、千台)
9.4.8. スウェーデン
9.4.8.1. スウェーデンの主要な国別動向
9.4.8.2. 規制の枠組み
9.4.8.3. 競争環境
9.4.8.4. スウェーデンのウェアラブル心臓デバイス市場の推定値および予測、2021年~2033年(10億米ドル)
9.4.8.5. スウェーデンのウェアラブル心臓デバイス市場規模の推計および予測、2021年~2033年(数量、千台)
9.4.9. デンマーク
9.4.9.1. デンマークの主要な市場動向
9.4.9.2. 規制の枠組み
9.4.9.3. 競争状況
9.4.9.4. デンマークのウェアラブル心臓デバイス市場規模の推計および予測、2021年~2033年(10億米ドル)
9.4.9.5. デンマークのウェアラブル心臓デバイス市場:推定値および予測(2021年~2033年、販売数量、単位:千台)
9.4.10. ノルウェー
9.4.10.1. デンマークの主要な国別動向
9.4.10.2. 規制の枠組み
9.4.10.3. 競争環境
9.4.10.4. ノルウェーのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.4.10.5. ノルウェーのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.5. アジア太平洋地域
9.5.1. アジア太平洋地域のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.5.2. アジア太平洋地域のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(出荷台数、千台)
9.5.3. 日本
9.5.3.1. 日本の主要な市場動向
9.5.3.2. 規制の枠組み
9.5.3.3. 競争環境
9.5.3. 4. 日本のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.5.3.5. 日本のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売台数、千台)
9.5.4. 中国
9.5.4.1. 中国の主要な国別動向
9.5.4.2. 規制の枠組み
9.5.4.3. 競争状況
9.5.4.4. 中国のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.5.4.5. 中国のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.5.5. インド
9.5.5.1. インドの主要な市場動向
9.5.5.2. 規制の枠組み
9.5.5.3. 競合状況
9.5.5.4. インドのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.5.5.5. インドのウェアラブル心臓デバイス市場の見積もりおよび予測、2021年~2033年(販売台数、千台)
9.5.6. オーストラリア
9.5.6.1. オーストラリアの主要な市場動向
9.5.6.2. 規制の枠組み
9.5.6.3. 競争状況
9.5.6.4. オーストラリアのウェアラブル心臓デバイス市場規模の推計および予測、2021年~2033年(10億米ドル)
9.5.6.5. オーストラリアのウェアラブル心臓デバイス市場規模の推計および予測、2021年~2033年(販売数量、千台)
9.5.7. 韓国
9.5.7.1. 韓国の主要な市場動向
9.5.7.2. 規制の枠組み
9.5.7.3. 競争環境
9.5.7.4. 韓国のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.5.7.5. 韓国のウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、単位:千台)
9.5.8. タイ
9.5.8.1. タイの主要な市場動向
9.5.8.2. 規制の枠組み
9.5.8.3. 競争状況
9.5.8.4. タイのウェアラブル心臓デバイスの市場規模推計および予測、2021年~2033年 (10億米ドル)
9.5.8.5. タイのウェアラブル心臓デバイス市場の推定値および予測、2021年~2033年(販売数量、千台)
9.6. ラテンアメリカ
9.6.1. ラテンアメリカのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.6.2. ラテンアメリカのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.6.3. ブラジル
9.6.3.1. ブラジルの主要な国別動向
9.6.3.2. 規制の枠組み
9.6.3.3. 競争環境
9.6.3.4. ブラジルのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.6.3.5. ブラジルのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.6.4. アルゼンチン
9.6.4.1. アルゼンチンの主要な市場動向
9.6.4.2. 規制の枠組み
9.6.4.3. 競争環境
9.6.4.4. アルゼンチンのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.6.4.5. アルゼンチンのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.7. 中東・アフリカ
9.7.1. 中東・アフリカのウェアラブル心臓デバイス市場の推定値および予測、2021年~2033年(10億米ドル)
9.7.2. 中東・アフリカのウェアラブル心臓デバイス市場の推定値および予測、2021年~2033年(販売数量、千台)
9.7.3. 南アフリカ
9.7.3.1. 南アフリカの主要な国別動向
9.7.3.2. 規制の枠組み
9.7.3.3. 競争状況
9.7.3.4. 南アフリカのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.7.3.5. 南アフリカのウェアラブル心臓デバイス市場の推定値および予測、2021年~2033年(販売数量、千台)
9.7.4. サウジアラビア
9.7.4.1. サウジアラビアの主要な市場動向
9.7.4.2. 規制の枠組み
9.7.4.3. 競争環境
9.7.4.4. サウジアラビアのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.7.4.5. サウジアラビアのウェアラブル心臓デバイス市場規模および予測(2021年~2033年、販売台数:千台)
9.7.5. アラブ首長国連邦(UAE)
9.7.5.1. UAEの主要な国別動向
9.7.5.2. 規制の枠組み
9.7.5.3. 競争環境
9.7.5.4. UAEのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(10億米ドル)
9.7.5.5. UAEのウェアラブル心臓デバイス市場の推計および予測、2021年~2033年(販売数量、千台)
9.7.6. クウェート
9.7.6.1. UAEの主要な国別動向
9.7.6.2. 規制の枠組み
9.7.6.3. 競争環境
9.7.6.4. クウェートのウェアラブル心臓デバイス市場規模および予測、2021年~2033年(10億米ドル)
9.7.6.5. クウェートのウェアラブル心臓デバイス市場規模および予測、2021年~2033年(販売数量、千台)
第10章 競争環境
10.1. 企業の分類
10.2. 企業の市場ポジション分析(2025年)
10.3. 戦略マッピング
10.4. 企業プロファイル
10.4.1. メドトロニック
10.4.1.1. 概要
10.4.1.2. 財務実績
10.4.1.3. サービスのベンチマーキング
10.4.1.4. 戦略的取り組み
10.4.2. アボット
10.4.2.1. 概要
10.4.2.2. 財務実績
10.4.2.3. サービス・ベンチマーキング
10.4.2.4. 戦略的取り組み
10.4.3. ボストン・サイエンティフィック社
10.4.3.1. 概要
10.4.3.2. 財務実績
10.4.3.3. サービス・ベンチマーキング
10.4.3.4. 戦略的取り組み
10.4.4.
GEヘルスケア
10.4.4.1. 概要
10.4.4.2. 財務実績
10.4.4.3. サービスのベンチマーキング
10.4.4.4. 戦略的取り組み
10.4.5. ロイヤル・フィリップス
10.4.5.1. 概要
10.4.5.2. 財務実績
10.4.5.3. サービス・ベンチマーキング
10.4.5.4. 戦略的取り組み
10.4.6. ZOLL Medical Corporation
10.4.6.1. 概要
10.4.6.2. 財務実績
10.4.6.3. サービス・ベンチマーキング
10.4.6.4. 戦略的取り組み
10.4.7. iRhythm Technologies, Inc
10.4.7.1. 概要
10.4.7.2. 財務実績
10.4.7.3. サービス・ベンチマーキング
10.4.7.4. 戦略的取り組み
10.4.8. バクスター
10.4.8.1. 概要
10.4.8.2. 財務実績
10.4.8.3. サービス・ベンチマーキング
10.4.8.4. 戦略的取り組み
10.4.9. Apple Inc
10.4.9.1. 概要
10.4.9.2. 財務実績
10.4.9.3. サービスのベンチマーク
10.4.9.4. 戦略的取り組み
10.4.10. サムスン
10.4.10.1. 概要
10.4.10.2. 財務実績
10.4.10.3. サービスのベンチマーク
10.4.10.4. 戦略的取り組み
10.4.11. VitalConnect
10.4.11.1. 概要
10.4.11.2. 財務実績
10.4.11.3. サービスベンチマーク
10.4.11.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 二次情報源一覧
表 3 世界のウェアラブル心臓デバイス市場、2021年~2033年 売上高(10億米ドル)、出荷台数(千台)
表 4 世界のウェアラブル心臓デバイス市場、用途別、2021年~2033年 売上高(10億米ドル)
表5 世界のウェアラブル心臓デバイス市場(技術別、2021年~2033年) 売上高(10億米ドル)
表6 世界のウェアラブル心臓デバイス市場(流通チャネル別、2021年~2033年) 売上高(10億米ドル)
表7 世界のウェアラブル心臓デバイス市場(最終用途別、2021年~2033年) 売上高(10億米ドル)
表8 世界のウェアラブル心臓デバイス市場:地域別、2021年~2033年の売上高(10億米ドル)
表9 北米のウェアラブル心臓デバイス市場:2021年~2033年の売上高(10億米ドル)、出荷台数(千台)
表10 北米のウェアラブル心臓デバイス市場:用途別、2021年~2033年の売上高(10億米ドル)
表11 北米ウェアラブル心臓デバイス市場(技術別)、2021年~2033年の売上高(10億米ドル)
表12 北米ウェアラブル心臓デバイス市場(流通チャネル別)、2021年~2033年の売上高(10億米ドル)
表13 北米ウェアラブル心臓デバイス市場(最終用途別)、2021年 ~2033年の売上高(10億米ドル)
表14 北米ウェアラブル心臓デバイス市場、国別、2021年~2033年の売上高(10億米ドル)
表15 米国ウェアラブル心臓デバイス市場、製品別、2021年~2033年の売上高(10億米ドル)、販売数量(千台)
表16 米国ウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表17 米国ウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高(10億米ドル)
表18 米国ウェアラブル心臓デバイス市場、流通チャネル別、2021年 ~2033年の売上高(10億米ドル)
表19 米国ウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表20 カナダのウェアラブル心臓デバイス市場、製品別、2021年~2033年の売上高(10億米ドル)、 出荷台数(千台)
表21 カナダのウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表22 カナダのウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高 (10億米ドル)
表23 カナダのウェアラブル心臓デバイス市場、流通チャネル別、2021年~2033年の売上高(10億米ドル)
表24 カナダのウェアラブル心臓デバイス市場、最終用途別、2021年~2033年の売上高(10億米ドル)
表25 メキシコのウェアラブル心臓デバイス市場、2021年~2033年の売上高 (10億米ドル)、出荷台数(千台)
表26 メキシコのウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表27 メキシコのウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高 (10億米ドル)
表28 メキシコにおけるウェアラブル心臓デバイス市場、流通チャネル別、2021年~2033年の売上高(10億米ドル)
表29 メキシコにおけるウェアラブル心臓デバイス市場、最終用途別、2021年~2033年の売上高 (10億米ドル)
表30 欧州のウェアラブル心臓デバイス市場、2021年~2033年の売上高(10億米ドル)、出荷台数(千台)
表31 欧州のウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表32 欧州のウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高 (10億米ドル)
表33 欧州のウェアラブル心臓デバイス市場、販売チャネル別、2021年~2033年の売上高(10億米ドル)
表34 欧州のウェアラブル心臓デバイス市場、最終用途別、2021年~2033年の売上高(10億米ドル)
表35 欧州のウェアラブル心臓デバイス市場(国別、2021年~2033年の売上高(10億米ドル))
表36 英国のウェアラブル心臓デバイス市場(2021年~2033年の売上高(10億米ドル)、販売数量(千台))
表37 英国のウェアラブル心臓デバイス市場(用途別、2021年~2033年の売上高 (10億米ドル)
表38 英国のウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高(10億米ドル)
表39 英国のウェアラブル心臓デバイス市場、流通チャネル別、2021年~2033年の売上高(10億米ドル)
表40 英国のウェアラブル心臓デバイス市場、最終用途別、2021年 ~2033年の売上高(10億米ドル)
表41 英国のウェアラブル心臓デバイス市場、地域別、2021年~2033年の売上高(10億米ドル)
表42 ドイツのウェアラブル心臓デバイス市場、2021年 ~2033年の売上高(10億米ドル)、出荷台数(千台)
表43 ドイツのウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表44 ドイツのウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高(10億米ドル)
表45 ドイツのウェアラブル心臓デバイス市場(販売チャネル別、2021年~2033年)売上高(10億米ドル)
表46 ドイツのウェアラブル心臓デバイス市場(最終用途別、2021年~2033年)売上高(10億米ドル)
表47 フランスのウェアラブル心臓デバイス市場(2021年~2033年)売上高(10億米ドル)、販売数量(千台)
表48 フランスにおけるウェアラブル心臓デバイス市場:用途別、2021年~2033年の売上高(10億米ドル)
表49 フランスにおけるウェアラブル心臓デバイス市場:技術別、2021年~2033年の売上高(10億米ドル)
表50 フランスにおけるウェアラブル心臓デバイス市場:流通チャネル別、2021年~2033年の売上高(10億米ドル)
表51 フランスのウェアラブル心臓デバイス市場(最終用途別、2021年~2033年)売上高(10億米ドル)
表52 イタリアのウェアラブル心臓デバイス市場(2021年~2033年)売上高(10億米ドル)、販売数量(千台)
表53 イタリアのウェアラブル心臓デバイス市場:用途別、2021年~2033年の売上高(10億米ドル)
表54 イタリアのウェアラブル心臓デバイス市場:技術別、2021年~2033年の売上高(10億米ドル)
表55 イタリアのウェアラブル心臓デバイス市場:販売チャネル別、2021年 ~2033年の売上高(10億米ドル)
表56 イタリアのウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表57 スペインのウェアラブル心臓デバイス市場、2021年~2033年の売上高(10億米ドル)、販売数量(千台)
表58 スペインのウェアラブル心臓デバイス市場(用途別、2021年~2033年の売上高(10億米ドル))
表59 スペインのウェアラブル心臓デバイス市場(技術別、2021年~2033年の売上高(10億米ドル))
表60 スペインのウェアラブル心臓デバイス市場(販売チャネル別、2021年~2033年の売上高(10億米ドル))
表61 スペインのウェアラブル心臓デバイス市場(用途別、2021年~2033年)売上高(10億米ドル)
表62 スウェーデンのウェアラブル心臓デバイス市場(2021年~2033年)売上高(10億米ドル)、販売台数(千台)
表63 スウェーデンのウェアラブル心臓デバイス市場(用途別、2021年~2033年)売上高 (10億米ドル)
表64 スウェーデンのウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高(10億米ドル)
表65 スウェーデンのウェアラブル心臓デバイス市場、流通チャネル別、2021年~2033年の売上高(10億米ドル)
表66 スウェーデンのウェアラブル心臓デバイス市場、最終用途別、2021年~2033年の売上高(10億米ドル)
表67 ノルウェーのウェアラブル心臓デバイス市場、2021年~2033年の売上高(10億米ドル)、販売数量 (千台)
表68 ノルウェーのウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表69 ノルウェーのウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高(10億米ドル)
表70 ノルウェーのウェアラブル心臓デバイス市場、流通チャネル別、2021年~2033年の売上高(10億米ドル)
表71 ノルウェーのウェアラブル心臓デバイス市場、最終用途別、2021年~2033年の売上高(10億米ドル)
表72 デンマークのウェアラブル心臓デバイス市場、2021年~2033年の売上高(10億米ドル) 、出荷台数(千台)
表73 デンマークのウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表74 デンマークのウェアラブル心臓デバイス市場(技術別、2021年~2033年) 売上高(10億米ドル)
表75 デンマークのウェアラブル心臓デバイス市場(流通チャネル別、2021年~2033年) 売上高(10億米ドル)
表76 デンマークのウェアラブル心臓デバイス市場(最終用途別、2021年~2033年) 売上高 (10億米ドル)
表77 アジア太平洋地域のウェアラブル心臓デバイス市場、2021年~2033年の売上高(10億米ドル)、 出荷台数(千台)
表78 アジア太平洋地域のウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表79 アジア太平洋地域のウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高 (10億米ドル)
表80 アジア太平洋地域のウェアラブル心臓デバイス市場、流通チャネル別、2021年~2033年の売上高(10億米ドル)
表81 アジア太平洋地域のウェアラブル心臓デバイス市場、最終用途別、 2021年~2033年の売上高(10億米ドル)
表82 アジア太平洋地域のウェアラブル心臓デバイス市場、国別、2021年~2033年の売上高(10億米ドル)
表83 中国のウェアラブル心臓デバイス市場、2021年~2033年の売上高(10億米ドル)、販売数量(千台)
表84 中国のウェアラブル心臓デバイス市場(用途別)、2021年~2033年の売上高(10億米ドル)
表85 中国のウェアラブル心臓デバイス市場(技術別)、2021年~2033年の売上高(10億米ドル)
表86 中国のウェアラブル心臓デバイス市場(流通チャネル別)、2021年~2033年の売上高(10億米ドル)
表87 中国のウェアラブル心臓デバイス市場(用途別)、2021年~2033年 売上高(10億米ドル)
表88 日本のウェアラブル心臓デバイス市場、2021年~2033年 売上高(10億米ドル)、販売数量(千台)
表89 日本のウェアラブル心臓デバイス市場:用途別、2021年~2033年の売上高(10億米ドル)
表90 日本のウェアラブル心臓デバイス市場:技術別、2021年~2033年の売上高(10億米ドル)
表91 日本のウェアラブル心臓デバイス市場、流通チャネル別、2021年~2033年の売上高(10億米ドル)
表92 日本のウェアラブル心臓デバイス市場、最終用途別、2021年~2033年の売上高(10億米ドル)
表93 インドのウェアラブル心臓デバイス市場、2021年~2033年の売上高(10億米ドル)、出荷台数 (千台)
表94 インドのウェアラブル心臓デバイス市場、用途別、2021年~2033年の売上高(10億米ドル)
表95 インドのウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高(10億米ドル)
表96 インドのウェアラブル心臓デバイス市場、流通チャネル別、2021年~2033年の売上高 (10億米ドル)
表97 インドのウェアラブル心臓デバイス市場、用途別、2021年~2033年 売上高(10億米ドル)
表98 オーストラリアのウェアラブル心臓デバイス市場、2021年~2033年 売上高(10億米ドル)、販売数量(千台)
表99 オーストラリアのウェアラブル心臓デバイス市場、用途別、 2021年~2033年の売上高(10億米ドル)
表100 オーストラリアのウェアラブル心臓デバイス市場、技術別、2021年~2033年の売上高(10億米ドル)
図一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場シェア評価のためのQFDモデリング
図7 市場の策定と検証
図8 ウェアラブル心臓デバイス:市場見通し
図9 ウェアラブル心臓デバイスの競合分析
図10 親市場の見通し
図11 関連/付随市場の見通し
図12 市場浸透率および成長見通しのマッピング
図13 業界のバリューチェーン分析
図14 ウェアラブル心臓デバイスの市場推進要因の影響
図15 ウェアラブル心臓デバイスの市場制約要因の影響
図16 ウェアラブル心臓デバイスの市場における戦略的取り組みの分析
図17 ウェアラブル心臓デバイス市場:製品動向の分析
図18 ウェアラブル心臓デバイス市場:製品の見通しと主なポイント
図19 診断・モニタリングデバイス市場の推計および予測(2021年~ – 2033年 売上高(10億米ドル)、出荷台数(千台)
図20 ホルターモニター市場の推計および予測(2021年~2033年) 売上高(10億米ドル)、出荷台数(千台)
図21 イベントモニター/ループレコーダー市場の推計値および予測(2021年~2033年) 売上高(10億米ドル)、販売台数(千台)
図22 パッチ型心電図モニター市場の推計値および予測(2021年~2033年) 売上高(10億米ドル) 、販売台数(千台)
図23 モバイル心臓外来テレメトリー(MCOT)市場の推計および予測、2021年~2033年 売上高(10億米ドル)、販売台数(千台)
図 図24 埋め込み型ループレコーダー(ILR/ICM)市場の推計および予測、2021年~2033年 売上高(10億米ドル)、販売台数(千台)
図25 治療用ウェアラブルデバイス市場の推計および予測(2021年~2033年):売上高(10億米ドル)、販売台数(千台)
図26 消費者向けおよびウェルネス向けデバイスの市場推計および予測(2021年~2033年):売上高(10億米ドル)、販売台数(千台)
図27 ECG/PPG搭載スマートウォッチ市場の推定値および予測、2021年~2033年 売上高(10億米ドル)、出荷台数(千台)
図28 スマートリング/ヒアラブル市場の推定値および予測、2021年~2033年 売上高(10億米ドル)、出荷台数(千台)
図29 ウェアラブル心臓デバイス市場:用途別動向分析
図30 ウェアラブル心臓デバイス市場:用途別見通しと主なポイント
図31 不整脈モニタリング市場の推計および予測、2021年~2033年 売上高(10億米ドル)
図 図32 心不全管理市場の推計および予測(2021年~2033年):売上高(10億米ドル)
図33 遠隔患者モニタリング(RPM)市場の推計および予測(2021年~2033年):売上高(10億米ドル)
図34 その他市場の推計および予測(2021年~2033年):売上高(10億米ドル)
図35 ウェアラブル心臓デバイス市場:技術動向の分析
図36 ウェアラブル心臓デバイス市場:技術の展望と主なポイント
図37 心電図(ECG)市場の推計および予測、2021年~2033年 売上高(10億米ドル)
図38 光電脈波計(PPG)市場の推計および予測、 2021年~2033年の売上高(10億米ドル)
図39 AIを活用した分析市場の推計および予測、2021年~2033年の売上高(10億米ドル)
図40 遠隔モニタリングおよびテレメトリー市場の推計および予測、2021年~2033年の売上高(10億米ドル)
図41 ウェアラブル心臓デバイス市場:流通チャネルの動向分析
図42 ウェアラブル心臓デバイス市場:流通チャネルの見通しと主なポイント
図43 病院による直接調達市場の推定値および予測、2021年~2033年 売上高(10億米ドル)
図44 ディストリビューター/チャネルパートナー市場の推定値および予測、2021年~2033年 売上高(10億米ドル)
図45 小売・Eコマース市場の推計および予測(2021年~2033年、売上高:10億米ドル)
図46 デジタルヘルスプラットフォーム市場の推計および予測(2021年~2033年、売上高:10億米ドル)
図47 ウェアラブル心臓デバイス市場:最終用途別の動向分析
図48 ウェアラブル心臓デバイス市場:最終用途別の見通しと主なポイント
図49 病院市場の推計および予測(2021年~2033年)、売上高(10億米ドル)
図50 外来手術センター(ASC)市場の推計および予測(2021年~2033年)、売上高(10億米ドル)
図51 その他市場の推計および予測(2021年~2033年)、売上高(10億米ドル)
図52 世界のウェアラブル心臓デバイス市場:地域別動向分析
図53 世界のウェアラブル心臓デバイス市場:地域別見通しと主なポイント
図54 北米市場の推計および予測(2021年~2033年):売上高(10億米ドル)、販売数量(千台)
図55 米国市場の推計および予測(2021年~2033年):売上高(10億米ドル)、販売数量 (千台)
図56 カナダ市場の推計および予測(2021年~2033年):売上高(10億米ドル)、販売数量(千台)
図57 メキシコ市場の推計および予測(2021年~2033年):売上高(10億米ドル)、販売数量(千台)
図58 欧州市場の推計および予測(2021年~2033年):売上高(10億米ドル)、販売数量(千台)
図59 英国市場の推計および予測(2021年~2033年):売上高(10億米ドル)、販売数量 (千台)
図60 ドイツ市場の推計および予測(2021年~2033年) 売上高(10億米ドル)、販売数量(千台)
図61 フランス市場の推計および予測(2021年~2033年) 売上高(10億米ドル)、販売数量(千台)
図62 イタリア市場の推計および予測(2021年~2033年):売上高(10億米ドル)、 販売数量(千台)
図63 スペイン市場の推計および予測(2021年~2033年) 売上高(10億米ドル)、販売数量(千台)
図64 スウェーデン市場の推計および予測(2021年~2033年) 売上高(10億米ドル)、販売数量(千台)
図65 ノルウェー市場の推計および予測(2021年~2033年) 売上高(10億米ドル)、販売数量(千台)
図66 デンマーク市場の推計および予測(2021年~2033年) 売上高(10億米ドル)、 販売数量(千台)
図67 アジア太平洋市場の見積もりおよび予測、2021年~2033年 売上高(10億米ドル)、販売数量(千台)
図68 中国市場の見積もりおよび予測、2021年~2033年 売上高(10億米ドル)、販売数量(千台)
図69 日本の市場推計および予測(2021年~2033年):売上高(10億米ドル)、販売数量(千台)
図70 インドの市場推計および予測(2021年~2033年):売上高(10億米ドル)、販売数量(千台)
図71 オーストラリア市場の推計および予測、2021年~2033年 売上高(10億米ドル)、 販売数量(千台)
図72 タイ市場の推計および予測、2021年~2033年 売上高(10億米ドル)、販売数量(千台)
図73 韓国市場の推計および予測、2021年~2033年 売上高(10億米ドル)、販売数量(千台)
図74 ラテンアメリカ市場の推計および予測、2021年 ~2033年の売上高(10億米ドル)、販売数量(千台)
図75 ブラジル市場の推計および予測、2021年~2033年の売上高(10億米ドル)、販売数量(千台)
図76 アルゼンチン市場の推計および予測、2021年~2033年の売上高(10億米ドル)、 販売数量(千台)
図77 中東・アフリカ市場の推計および予測、2021年~2033年 売上高(10億米ドル)、販売数量(千台)
図78 サウジアラビア市場の推計および予測、2021年~2033年 売上高(10億米ドル)、販売数量(千台)
図 79 南アフリカ市場の見積もりおよび予測、2021年~2033年 売上高(10億米ドル)、販売数量(千台)
図80 アラブ首長国連邦(UAE)市場の見積もりおよび予測、2021年~2033年 売上高(10億米ドル)、 販売数量(千台)
図81 クウェート市場の推計および予測(2021年~2033年):売上高(10億米ドル)、販売数量(千台)
図82 企業・競合の分類
図83 戦略フレームワーク
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









