医療BPO市場の魅力的な機会
アジア太平洋地域
アジア太平洋市場の高い成長率は、一人当たりの支出額の増加、ビジネスアウトソーシング企業の増加、可処分所得の急増、健康保険を求める人々の増加に起因しています。
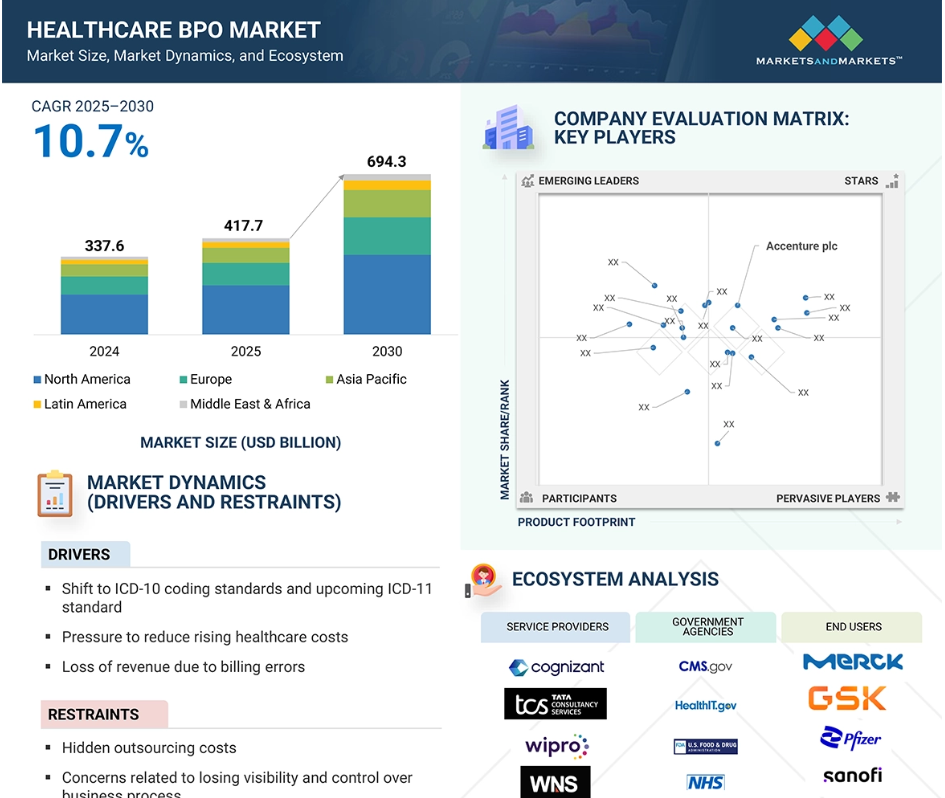
ICD-10コーディング標準への移行と今後のICD-11標準化、医療費増加の削減圧力、請求ミスによる収益損失、ニッチサービスへの需要が市場成長を促進する主な要因です。
高度なデータ分析や、創薬への人工知能ベースのツールの採用増加といった要因が、予測期間において医療BPO市場に有利な成長機会を生み出しています。
北米は医療BPO市場を支配しており、予測期間中の年平均成長率は10.1%で、2030年までに3,449億米ドルに達すると予測されています。
北米の市場成長を促進する主な要因としては、医療プロバイダーや医療費支払者による医療BPO導入の増加、病院受診者数の増加、医療インフラの急増などが挙げられます。
医療BPOの世界市場ダイナミクス
DRIVER: ICD-10コーディング標準への移行とICD-11標準の登場
国際疾病分類第10版(ICD-10)は、アメリカの医療保険の相互運用性と説明責任に関する法律(HIPAA)により、2015年10月までに実施することが義務付けられています。前身とは異なり、ICD-10には約68,000の診断と72,000の手技コードが含まれています(ICD-9はそれぞれ13,000と11,000のコード)。このため、コーディング作業は複雑で困難なものとなり、確かな専門知識が必要とされ、医療コーディング、人事(HR)、経理、熟練した人材、その他の技術業務の需要が高まっています。アメリカでは十分な資格を持ったコーダーが不足しており、社内で処理するにはコストがかかりすぎるため、業務の大半はアウトソーシングされることが予想されます。ICD-9からICD-10への移行は、コードが不足し、現代の医療行為に必要な特異性を欠いていた旧システムの限界のために必要でした。さらに、ICD-10への移行は、収益サイクル管理プロセスの変更を必要としました。正確で具体的なコーディングは、払い戻しや請求処理にとってさらに重要になりました。コーディングサービスを提供するBPOプロバイダーは、医療機関が収益源を維持しながら新しいコーディング標準にスムーズに適応できるようにするための貴重なパートナーとなりました。
制約:ビジネスプロセスの可視性とコントロールの喪失に関する懸念
ビジネスプロセスのオフショアリングによるコスト削減の可能性が企業をアウトソーシングに向かわせる一方で、アウトソーシングした業務に対する可視性が失われるのではないかという懸念から、アウトソーシングをためらうクライアントもいます。業務プロセスが委託されると、医療機関はアウトソーシング・プロバイダーが行う日常業務に対する直接的な監督や洞察を失う可能性があります。このような可視性の欠如は、実行される業務の質、標準の遵守、サービス提供の一貫性に関する懸念を高める可能性があります。十分な可視性と管理がなければ、医療機関は、アウトソーシングされたプロセスが正確性、適時性、コンプライアンスに対する期待に応えているかどうかを確認することが難しくなります。ベンダーの目標と顧客の目標が必ずしも一致せず、提供されるサービスに不満が生じる可能性があります。ベンダーが企業と同じ基準や細部への注意を維持しない可能性があり、品質、柔軟性、時間が危険にさらされます。主要なプロセスをアウトソーシングすることで、これらのプロセスに対する直接的な経営管理ができなくなる可能性。
可能性:人工知能ベースの創薬ツールの採用拡大
人工知能と機械学習は創薬プロセスを強化し、医薬品開発の初期段階における成功率を大幅に高めます。人工知能アルゴリズムは膨大な量の情報を処理・分析することで、潜在的な医薬品候補を短期間で特定することを可能にします。また、ディープラーニングシステムは、副作用を最小限に抑えながら、特定の疾患に対して有効である可能性が高い特性を持つ分子を生成することができます。こうした利点から、さまざまな製薬会社やバイオテクノロジー企業が創薬にAIを導入しています。人工知能は、がんなどの慢性疾患の治療薬を発見する上で重要な役割を果たすため、医療BPOサービス・プロバイダーが飛躍的な進歩を遂げるのに役立つでしょう。AIはその能力のおかげで、がんと闘う薬を市場に投入するのに必要な時間を大幅に短縮し、医療BPOサービス市場の大幅な成長をもたらします。
課題 データ・セキュリティへの懸念
患者の医療記録、治療履歴、保険情報などの医療データは、最も機密性の高い貴重な情報の種類です。このようなデータへの不正アクセス、盗難、開示は、個人情報の盗難、金銭詐欺、風評被害、法的責任など、患者、医療提供者、BPO企業に深刻な結果をもたらす可能性があります。BPO企業を含む医療機関は、貴重なデータを保有し、攻撃者が金銭的利益を得る可能性があるため、サイバー攻撃の格好の標的となっています。一般的なサイバー脅威には、ランサムウェア、マルウェア、フィッシング攻撃、内部脅威などがあります。これらの攻撃は、業務を混乱させ、データの完全性を損ない、コストのかかる修復作業につながる可能性があります。BPOプロバイダーは、サービスの提供やデータの管理をサードパーティのベンダーや下請け業者、クラウドサービスプロバイダーに依存することが多くあります。しかし、このような依存は、外部の各パーティが潜在的な脆弱性ポイントとなるため、さらなるセキュリティリスクをもたらします。
世界の医療BPO市場のエコシステム分析
医療BPO市場のエコシステムには、サードパーティプロバイダーへの事務・医療サービスのアウトソーシングが含まれます。BPOサービスには、医療請求、請求処理、データ管理、遠隔医療サポート、患者ケアサービスなどが含まれます。AIや自動化などの技術の進歩は、効率性と正確性を高めます。このエコシステムは、運用コストの削減、サービス品質の向上、医療提供者が患者ケアにより集中できるようにすることを目的としています。クラウドサービスプロバイダーは、電子カルテ(EHR)、請求処理プラットフォーム、データ分析ツールなど、医療BPOサービスをホスティングするための安全でスケーラブルなインフラを提供します。
2024年の医療BPO市場において、請求管理サービスの種類別では、請求処理サービスが最大のシェアを占めています。
支払者サービス別に見ると、医療BPO市場は、請求管理サービス、会員管理サービス、プロバイダー管理サービス、人事サービス、統合フロントエンドサービスとバックオフィス業務、分析・不正管理サービス、製品開発・事業獲得(PDBA)、請求・会計サービスに区分されます。さらに、クレーム管理サービスは、クレーム裁定、クレーム決済、情報管理、クレーム再プライシング、クレーム調査、クレームインデックス作成、不正検知・管理に分類されます。2024年の医療BPO市場では、クレーム管理サービスの種類の中でクレーム裁定サービス分野が最大の市場シェアを占めています。これは、医療請求の正確かつタイムリーな処理に重要な役割を果たすためです。医療費支払者にとって、効率的な請求処理は保険適用資格の確認、請求の適切な査定、迅速な払い戻しのために不可欠です。不正確な裁定は、誤った請求拒否や遅延により、収益の損失、法的な複雑さ、会員や医療提供者の不満につながります。
2024年の医療BPO市場では、非臨床系サービスの中で営業・マーケティング分野が最大のシェアを占めています。
ライフサイエンスサービス別に見ると、医療BPO市場は製造、研究開発、非臨床サービスに区分されます。さらに、非臨床サービスは、営業・マーケティングサービス、サプライチェーンマネジメント・ロジスティクス、その他の非臨床サービスに分けられます。2024年、医療BPO市場で最も大きなシェアを占めるのは販売・マーケティングサービス分野です。研究開発(R&D)や生産などのコアコンピタンスへの集中を高めるため、製薬会社は営業・マーケティング活動の管理を専門のBPOプロバイダーに依頼する傾向が強まっています。営業・マーケティング業務をアウトソーシングすることで、製薬企業は、競争の激しい市場環境において自社製品を効果的に販売促進するための専門的な知識やリソースを利用することができます。
2024年の医療BPO市場の地域別シェアは北米が最多
地域別では、医療BPO市場は北米、ヨーロッパ、アジア太平洋地域、中南米、中東・アフリカに区分されます。2024年、世界の医療BPO市場で最大のシェアを占めるのは北米。厳しい規制、医療インフラ改善のための政府支援の増加、医療費削減の必要性、請求拒否や請求ミスの増加、民間医療費支払者の多さと確立された政府支払者、Cognizant Technology Solutions Corporation(アメリカ)やIqvia Holdings Inc.(アメリカ)などの多くの医療IT企業の存在などの要因が、この地域の市場成長を促進すると予想されます。
2024年の最大市場規模
アメリカ 同地域で最も急成長している市場
医療BPO市場の最新動向
- 2025年3月、WNS (Holdings) Limited(インド)がKipi.ai(アメリカ)を買収。Kipi.aiは、データエンジニアリング、高度分析、データサイエンスの戦略、実行、マネージドサービスを含むエンドツーエンドの機能を提供。Kipi.aiは主にアメリカを拠点とする顧客にサービスを提供しており、銀行・金融サービス、保険、製造・小売、ハイテク・専門サービス、医療・ライフサイエンスなどの領域で深い専門知識を有しています。
- 2025年2月、コグニザント・テクノロジー・ソリューションズ(アメリカ)は、サウジアラビアの大手ビジネス・プロセス・アウトソーシング(BPO)プロバイダーであるアップソース・バイ・ソリューションズ(サウジアラビア)との3年間の戦略的提携を発表しました。この提携は、Upsourceの現地における広範な専門知識とコグニザントのグローバルな能力を組み合わせることで、業務効率を高め、同地域の顧客に卓越した顧客満足を提供するものです。この提携により、サウジアラビア全土の企業は、AIを活用した財務スイート、自動化フレームワーク、業務管理の改善など、コグニザントの先進的なIntuitive Operations & Automation(IOA)ソリューションを利用できるようになります。
- 2025年1月、IQVIA(アメリカ)はエヌビディア・コーポレーション(アメリカ)と協業し、医療とライフサイエンスにおけるAIの可能性の実現を支援します。IQVIA Connected Intelligenceとして知られるIQVIAの比類ない情報資産、分析、領域専門知識をNVIDIA AI Foundryサービスと組み合わせることで、研究開発から商業化までのライフサイエンスプロセスの変革を支援します。
- 2024年10月、Accenture plc(アイルランド)はconsus.health(ドイツ)の買収を完了しました。アクセンチュアは、consus.healthが持つ戦略的かつ産業特有の専門知識と、自社の強みであるデジタルトランスフォーメーションやマネージドサービスを組み合わせることで、ドイツ、オーストリア、スイスの医療機関や病院に対するケアの質向上のためのサポートを強化することを目指しています。
主な市場プレイヤー
医療BPO市場の主要プレーヤーは以下の通り。
Accenture plc. (Ireland)
Cognizant Technology Solutions Corporation (US)
Tata Consultancy Services Limited (India)
Conduent Incorporated (US)
WNS (Holdings) Limited (India)
NTT Data Group Corporation (Japan)
Iqvia Holdings Inc (US)
Mphasis (India)
Genpact Limited (US)
Wipro Limited (India)
Infosys BPM (India)
Firstsource Solutions Limited (India)
International Business Machines Corporation (US)
GeBBS (US)
Capgemini SE (France)
Omega Healthcare Management Services (India)
UnitedHealth Group (US)
HCL Technologies Limited (India)
Parexel International (MA) Corporation (US)
Access Healthcare (India)
Sutherland Global (US)
Vee Healthtek, Inc (US)
AGS Health (US)
1840 & Company (US)
Invensis Technologies (India)
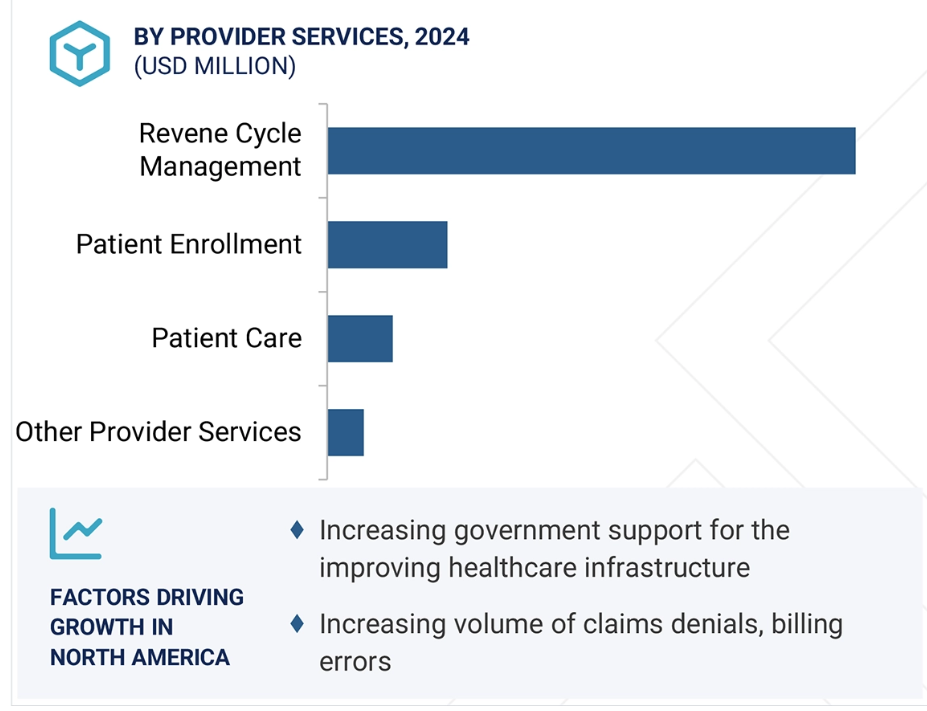
表2 リスク評価 医療BPO市場 49
表3 医療BPO市場:インパクト分析 59
表4 医療BPO市場:ポーターの5つの力分析 78
表5 南米アメリカ:規制機関、政府機関、
その他の組織 81
表6 ヨーロッパ: 規制機関、政府機関、その他の組織
その他の組織 81
表7 アジア太平洋地域: 規制機関、政府機関
その他の組織 82
表8 南米:規制機関、政府機関、その他の組織 82
その他の組織 82
表9 中東・アフリカ:規制機関、政府機関、その他の団体
その他の機関
表10 医療BPO市場における特許一覧(2014~2024年) 88
表11 医療BPOの指標価格(サービス種類別) 90
表12 医療BPO市場:主な会議・イベント(2025年~2026年) 91
表13 医療BPOサービスの購買プロセスにおける利害関係者の影響力 92
への影響 92
表14 医療BPOサービスの主な購買基準 93
表15 医療BPO市場:満たされていないニーズ 94
表16 医療BPO市場:エンドユーザーの期待 95
表17 医療BPO市場:エコシステムにおける役割 97
表18 アメリカにおける相互関税率の調整 101
表19 医療BPO市場:ライフサイエンスサービス別、
2023-2030 (百万米ドル) 106
表20 製造サービスを提供する主要企業 107
表21 製造業向け医療BPO市場(地域別):2023-2030年(百万米ドル
2023-2030年(百万米ドル) 107
表22 研究開発サービスを提供する主要企業 108
表23 研究開発向け医療BPO市場(地域別):2023-2030年(百万米ドル
2023-2030年 (百万米ドル) 109
表24 非臨床サービスを提供する主要企業 110
表25 非臨床サービスの医療BPO市場、種類別、
2023-2030年 (百万米ドル) 110
表26 非臨床サービス向け医療BPO市場、地域別、
2023-2030年 (百万米ドル) 111
表27 営業・マーケティングサービスの医療BPO市場:種類別、
2023-2030年 (百万米ドル) 112
表28 セールス&マーケティングサービスの医療BPO市場:地域別2023-2030年 (百万米ドル) 112
表29 分析の医療BPO市場、地域別、
2023-2030年 (百万米ドル) 113
表30 医療BPOマーケティング市場、地域別、
2023-2030年(百万米ドル) 114
表31 リサーチ向け医療BPO市場、地域別、
2023-2030年(百万米ドル) 115
表32 予測向け医療BPO市場、地域別、
2023-2030年(百万米ドル) 116
表33 パフォーマンスレポート向け医療BPO市場、地域別、
2023-2030年(百万米ドル) 117
表34 サプライチェーン管理とロジスティクスの医療BPO市場:地域別、2023-2030年
地域別、2023-2030年(百万米ドル) 118
表35 その他の非臨床サービスの医療BPO市場:2023-2030年地域別(百万米ドル) 119
表36 医療BPO市場、支払者サービス別、2023-2030年(百万米ドル) 121
表37 クレーム管理サービスを提供する主要企業 122
表38 クレーム管理の医療BPO市場:種類別、
2023-2030年 (百万米ドル) 122
表39 クレーム管理サービスの医療BPO市場:地域別2023-2030年(百万米ドル) 123
表40 クレーム処理サービスの医療BPO市場:地域別2023-2030年(百万米ドル) 124
表41 クレーム決済サービスの医療BPO市場:地域別2023-2030年(百万米ドル) 125
表42 情報管理サービスの医療BPO市場:地域別、2023-2030年 (百万米ドル) 125
地域別、2023-2030年(百万米ドル) 126
表43 クレーム・リプライシング・サービスの医療BPO市場:地域別2023-2030年(百万米ドル) 127
表44 クレーム調査サービスの医療BPO市場:地域別2023-2030年(百万米ドル) 128
表45 クレームインデックス作成サービスの医療BPO市場、地域別、
2023-2030年(百万米ドル) 129
表46 不正検知・管理サービスの医療BPO市場:2023-2030年地域別(百万米ドル) 130
表47 フロントエンドサービスとバックオフィス業務の統合サービスを提供する主要企業 131
表48 統合フロントエンドサービス&バックオフィス業務の医療BPO市場(地域別) 2023-2030 (百万米ドル) 131
表49 会員管理サービスを提供する主要企業 132
表50 会員管理の医療BPO市場:地域別、
2023-2030年(百万米ドル) 133
表51 製品開発・事業買収サービスを提供する主要企業
事業買収サービス 134
表52 製品開発・事業買収の医療BPO市場:地域別2023-2030年(百万米ドル) 134
表53 医療提供者管理サービスを提供する主要企業 135
表54 プロバイダー管理の医療BPO市場(地域別)135
2023-2030年(百万米ドル) 135
表55 ケアマネジメントサービスを提供する主要企業 136
表56 ケアマネジメントの医療BPO市場(地域別) 136
2023-2030年(百万米ドル) 137
表57 請求・アカウント管理サービスを提供する主要企業 138
表58 請求・会計管理サービスの医療BPO市場(地域別):2023-2030年(百万米ドル) 138
表59 人事労務サービスを提供する主要企業 139
表60 人事労務サービスの医療BPO市場(地域別) 139
2023-2030年(百万米ドル) 139
表61 医療BPO市場:プロバイダーサービス別 2023-2030年 (百万米ドル) 141
表62 収益サイクル管理サービスを提供する主要企業 142
表63 収益サイクル管理医療BPO市場:地域別2023-2030年(百万米ドル) 143
表64 患者登録サービスを提供する主要企業 144
表65 患者登録サービスの医療BPO市場(地域別)、
2023-2030年(百万米ドル) 144
表66 患者ケアサービスを提供する主要企業 145
表67 患者ケア向け医療BPO市場、種類別、
2023-2030年(百万米ドル) 145
表 68 患者ケア向け医療BPO市場、地域別、
2023-2030年(百万米ドル) 145
表69 医療転写向け医療BPO市場、地域別、
2023-2030年(百万米ドル) 146
表70 デバイスモニタリング向け医療BPO市場、地域別、
2023-2030年(百万米ドル) 147
表71 医療画像診断の医療BPO市場、地域別、
2023-2030年(百万米ドル) 148
| ※参考情報 医療BPO(ビジネス・プロセス・アウトソーシング)は、医療業界におけるビジネスプロセスを外部の専門業者に委託することを指します。このプロセスは、医療機関や製薬会社、保険会社などが、自らの業務を効率化し、コスト削減やサービス向上を図るために活用されています。医療BPOは、特に専門知識や技術が必要な業務において、その価値が高まっています。 医療BPOの種類は多岐にわたりますが、主に以下のようなカテゴリに分けられます。まず、医療記録管理があります。これは、患者の医療情報を整理・保管・管理するプロセスで、電子カルテの導入やデータ入力・整備が含まれます。次に、請求処理があり、これは保険会社への請求や患者への請求書発行を含む、事務的な作業です。また、医療調達も重要な分野で、医療用品や薬剤の調達業務が外部に委託されることがあります。さらに、患者サポートサービスもBPOの一部で、電話応対や相談窓口、ソーシャルメディアでの対応などが行われています。 医療BPOの用途はさまざまです。例えば、医療機関は、患者の受付や診療報酬請求、カルテの管理といった日々の業務を外部に委託することで、内部リソースを本来の診療行為に集中させることができます。また、製薬会社は、市場調査や製品の臨床試験データの管理を専門のBPO企業に依頼することで、より効率的に製品開発を進めることができます。保険会社の場合、保険金の支払い審査や顧客対応を外部に任せることで、業務の効率化とサービス向上が図れます。 関連技術としては、主に情報技術(IT)が挙げられます。電子カルテシステムや医療情報交換(HIE)、保険請求の自動化ツールなどが医療BPOを支える重要な要素です。これらの技術を活用することで、業務の正確性や迅速性が向上し、医療機関はより多くの患者にサービスを提供できるようになります。また、人工知能(AI)や機械学習も急速に進化しており、データ分析や予測、患者の症状分析などに応用されています。これにより、医療BPOはますます効率的で効果的な業務運営が可能です。 加えて、セキュリティの側面も非常に重要です。医療データは個人情報が含まれているため、適切なデータ保護とプライバシー管理が求められます。したがって、医療BPOサービスプロバイダーは、厳格なセキュリティポリシーやコンプライアンスを遵守する必要があります。HIPAAやGDPRなどの法律に準拠することは、BPOサービスの選定において重要なファクターです。 医療BPOのメリットは、特にコスト管理や業務効率の向上にあります。外部に委託することで、固定費を変動費に変えられ、必要なときに必要なリソースを柔軟に確保できます。また、最新技術をもつ専門の業者に業務を任せることで、品質の向上やエラーの削減が期待できます。加えて、医療機関は本来の医療行為に集中できるため、患者へのサービスも向上します。 ただし、医療BPOにはデメリットも存在します。コミュニケーションの課題や業務に対する理解不足、リスク管理の難しさなどが挙げられます。特に、医療行為に関連する業務では、外部委託によるリスクを十分に評価し、適切な業者を選定することが重要です。信頼できるパートナーを選ぶことが、成功する医療BPOの鍵となります。 今後の展望としては、医療分野におけるデジタル化の進展が挙げられます。特に、遠隔医療やテレヘルスが広がる中、これらを支援するBPOの需要が高まると予想されます。また、AIやロボティックプロセスオートメーション(RPA)などの革新技術が医療BPOの進化を促すでしょう。これにより、より効率的で適応力のある医療サービスが提供され続けることが期待されます。医療BPOは、医療業界の未来を形作る重要な要素であるといえるでしょう。 |
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









