主な市場動向とインサイト
- 構成部品別:2025年には、手術用ロボット用アクセサリーセグメントが約53.6%と最大のシェアを占めました
- 用途別:2025年には、一般外科が28.7%と最大の市場シェアを占めました
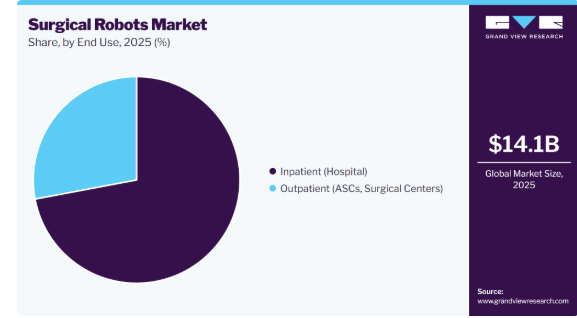
- 最終用途別:2025年には、入院患者向けが72.0%と最大の市場シェアを占めました
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア47.0%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大のシェアを占めました
市場規模と予測
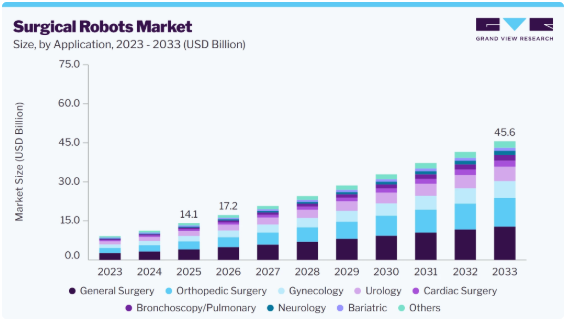
- 2025年の市場規模:141億米ドル
- 2026年の市場規模:172億米ドル
- 2026年までの予測市場規模:456億米ドル
- CAGR(2026年~2033年):14.9%
外科用ロボット市場の成長要因分析
1) 各専門分野におけるロボット支援下低侵襲手術の導入拡大
外科用ロボット市場は、一般外科、泌尿器科、婦人科、整形外科、胸部外科、心臓外科、脊椎外科などの分野において、ロボット支援下低侵襲手術の導入が拡大していることに牽引されています。病院では、手術の精度、視認性、器具の操作性、外科医の作業環境、および患者の回復成果を向上させるため、ロボットプラットフォームの導入がますます進んでいます。
この導入傾向は、手術件数の増加と導入台数の拡大によって支えられています。2025年、インテュイティブ・サージカル社は、da Vinciを用いた手術件数が世界全体で18%増加し、310万件を超えたと報告しました。内訳は、米国で15%増、海外で23%増となっています。同社はまた、この1年間で1,721台のda Vinciシステムを納入し、2025年末時点で世界中に11,100台以上のda Vinciシステムが導入されました。さらに、da Vinci 5プラットフォームは導入初期から堅調な伸びを見せ、米国、韓国、日本、欧州で1,200台以上が導入され、2025年末までに27万件以上の手術が実施されました。
2) ロボット手術プラットフォームにおける技術的進歩
画像診断、ナビゲーション、AIを活用した術前計画、蛍光イメージング、およびロボット用器具における技術的進歩が、手術用ロボットの普及を後押ししています。これらの革新技術は、複雑な低侵襲手術において、術中の可視化、手術の精度、外科医による制御、およびワークフローの効率向上に寄与しています。
各社は、高度な可視化ツールや意思決定支援ツールをロボットプラットフォームに統合する動きを加速させています。例えば、2024年2月、CMR Surgical社は、インドシアニングリーンを用いた術中可視化を向上させるよう設計された統合型蛍光イメージングシステム「vLimeLite」を発売しました。これにより、外科医は血流や組織灌流をより効果的に評価できるようになります。
さらに、2026年2月には、メドトロニック社が脊椎手術用システム「Stealth AXiS」について、米国FDAの承認を取得しました。このプラットフォームは、手術計画、リアルタイムナビゲーション、ロボット支援を単一のシステムに統合しており、病院や日帰り手術センターでの使用を想定して設計されています。こうした動向は、より広範な臨床導入を支援し、手術ワークフローの効率を向上させる、インテリジェントで接続性の高いロボットプラットフォームへの移行を示しています。
ロボットプラットフォームを用いた手術件数の増加は、臨床現場での受容度が高まっていることをさらに反映しています。2026年1月、米国外科医学会(ACS)は、da Vinciシステムを用いた手術が世界中で1,200万件以上行われたと報告し、治療成果の向上、回復期間の短縮、低侵襲医療の支援において、ロボット手術の役割が拡大していることを浮き彫りにしました。
外科用ロボット市場の抑制要因分析:デバイスに関連する高コスト
外科用ロボット市場は、特に予算が限られている医療現場において、より広範な導入を妨げる可能性のある、コストに関連する重大な課題に直面しています。これらのロボットには通常、多額の初期費用に加え、設置、統合、および手術室の改修にかかる費用が伴います。また、病院は、保守契約、ソフトウェアのアップグレード、手術ごとの使い捨て器具といった継続的な費用も考慮しなければなりません。価格に敏感な市場や中規模の医療施設では、臨床的なメリットがあるにもかかわらず、これらのコストが導入の妨げとなっています。
外科用ロボット市場の機会分析:国境を越えた遠隔手術および遠隔介入の拡大
遠隔手術および遠隔ロボット介入の拡大は、外科用ロボット市場に大きな成長の機会をもたらしています。5G、低遅延接続、衛星通信、およびロボット制御システムの進歩により、外科医は遠隔で手術を行うことが可能となり、地方や医療サービスが不十分な地域、さらには国境を越えた環境においても、専門的な外科医療へのアクセスが向上しています。
この傾向は、専門外科医が不足しており、高度な三次医療へのアクセスが限られている市場において特に重要となります。遠隔ロボット手術は、患者の移動の必要性を減らし、緊急を要する処置へのアクセスを迅速化し、集中型の遠隔手術ハブを中心とした新しいサービスモデルを生み出すことができます。
例えば、2025年4月、SS Innovations社は「SSi Mantra 3」システムを用いて、グルグラムとベンガルールにあるアスターCMI病院を接続し、ロボット心臓遠隔手術を実施しました。また、2025年11月には、同社は「MantrAsana」も発表しました。これは、完全な手術室の設備を必要とせずに遠隔手術をサポートするように設計された、携帯型の遠隔手術用コンソールです。こうした進展は、接続性や遅延といった障壁が徐々に解消されつつあることを示しており、今後数年間における遠隔手術の商業的な可能性を後押しするものです。
市場の集中度と特徴
外科用ロボット市場は、高度なイノベーションが特徴となっています。医療用ロボットシステムにおける最新の技術的進歩には、可動性の向上、手振れ補正、および可視化技術の向上が含まれており、これにより外科医は比類のない精度で、かつ組織への損傷を最小限に抑えながら、複雑な手術を行うことが可能になっています。例えば、2025年7月、ウォックハート・ホスピタルズ・ミラ・ロードは、インドにおいて高度なロボット支援膝関節置換術を行うための「MISSOロボットシステム」を導入しました。このシステムは、低侵襲膝関節置換術を受ける整形外科患者に対し、手術の精度を高め、組織損傷を最小限に抑え、回復の促進を支援し、術後の転帰を改善することを目的として導入されました。
外科用ロボット業界は、競争優位性を維持するためにロボット手術への需要拡大に対応し、事業を拡大したいという意向など、いくつかの要因により、適度な合併・買収活動が行われているのが特徴です。2024年8月、カール・ストルツ社はアセンサス・サージカル社の買収を完了し、これによりアセンサス社の「Senhance/LUNA」ロボット技術およびデジタル手術室(OR)技術を、カール・ストルツ社の内視鏡および可視化製品群に統合しました。
手術用ロボットは現在、米国ではFDA、欧州ではEUおよびCEAによって承認されています。EU加盟27カ国においてこれらの機器を商品化および販売するには、これらの当局による認証が必要です。手術用ロボットは、米国FDAのリスクベース分類ではクラスIIの医療機器に分類され、欧州ではクラスIIa(低リスク)またはクラスIIb(高リスク)に分類されます。いかなる医療機器においても、米国FDAの510(k)市販前承認および欧州のCEマークを取得するプロセスは、製品を市場に投入する上での大きな障壁であり、多大な時間とリソースの投入を必要とします。
いくつかの市場参加企業は、市場での地位を強化し、製品ポートフォリオを拡大するために、新製品の発売や規制当局の承認取得を通じて事業を拡大しています。例えば、2024年11月、ジョンソン・エンド・ジョンソン・メドテックは、米国食品医薬品局(FDA)が「治験用医療機器免除(IDE)」に基づき、OTTAVAロボットシステムを承認したと発表しました。この承認により、同社はこの先進的な臨床技術を用いた臨床試験を開始することが可能となりました。
アナリストの見解
医療従事者が手術の精度向上、患者の転帰改善、低侵襲手術の推進を目的として、ロボット支援手術をますます採用するにつれ、外科用ロボット市場は拡大しています。この成長は、手術件数の増加、臨床応用範囲の拡大、そして人工知能(AI)、画像診断、可視化、およびロボット器具の機能における進歩によって牽引されています。同時に、競争の焦点はロボットハードウェアから、ロボティクス、AIを活用した計画立案、分析、クラウド接続、ライフサイクルサービスを組み合わせた統合型デジタル手術エコシステムへと移行しつつあります。既存企業は、大規模な導入実績と確固たる臨床的エビデンスを背景に引き続き優位性を維持している一方、新興企業は、アクセシビリティを向上させる費用対効果の高いモジュール式プラットフォームを導入しています。堅実な臨床検証、外科医のトレーニング、および継続的なソフトウェア・サービス収益に支えられた、拡張性・相互運用性・経済的持続可能性を兼ね備えたソリューションを提供するベンダーは、ロボット支援手術の普及が進むにつれて、市場での地位をさらに強固なものにすると予想されます。
コンポーネントに関する洞察
2025年には、外科用ロボットアクセサリーセグメントが約53.6%という最大のシェアを占めました。これは、あらゆるロボット支援手術で使用されるロボット用消耗品、ステープラー、血管シーラー、はさみ、および画像診断用アクセサリーに対する継続的な需要によるものです。泌尿器科、婦人科、胸部外科、および一般外科における低侵襲手術の増加も、このセグメントの成長をさらに後押ししています。各社は、精度の向上やシングルポート手術機能を実現した、先進的なロボット用器具やアクセサリーの発売に注力しています。例えば、2025年7月、インテュイティブ・サージカル社は、ダ・ヴィンチ・ロボットシステムで使用される「Vessel Sealer Curved」器具について、米国FDAの承認を取得しました。この新しい器具は、手術の精度を高め、ロボット支援手術の拡大を支援することを目的としており、このセグメントの成長にさらに寄与するものと見込まれます。
外科用ロボットサービスセグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。このセグメントには、ロボット手術プラットフォームのライフサイクル全体を通じて提供される、設置、システム統合、保守、予防保守、ソフトウェアのアップグレード、技術サポート、および外科医のトレーニングが含まれます。病院や外来手術センターにおいて外科用ロボットの導入台数が増加するにつれ、これらのサービスに対する需要も高まっています。定期的な保守により、システムの最適なパフォーマンスが確保され、ダウンタイムが最小限に抑えられ、規制や品質基準への準拠がサポートされます。
用途別分析
2025年には、一般外科セグメントが28.7%という最大のシェアを占め、外科用ロボット市場を牽引しました。これは、ロボット支援による大腸・胃腸、肝胆道、およびヘルニア手術の件数が多いためです。ロボットシステムは、高度な3D視覚化、器具操作の機動性の向上、精度の向上、複雑な解剖構造へのアクセス性の向上を実現し、合併症の低減、入院期間の短縮、回復の促進に寄与しています。外科医のトレーニングの拡大、臨床適応範囲の広がり、そして継続的な技術の進歩が、一般外科分野での導入をさらに後押ししています。
神経外科分野は、低侵襲な脳・脊椎手術への需要の高まりに支えられ、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されています。ロボット支援システムは、精度を向上させ、手術のばらつきを低減し、複雑な脳神経外科手術においてより良い治療成果をもたらします。AIを活用したナビゲーション、リアルタイム画像診断、およびロボット支援下マイクロサージャリーの進歩が、導入をさらに加速させています。例えば、2026年5月には、MMI社の「Symani Surgical System」が、FDA承認のREMIND臨床試験において、アルツハイマー病患者の治療に初めて使用されました。これは、神経学および神経変性疾患の管理において、ロボット精密システムの役割が拡大していることを示しています。
エンドユーザーに関する洞察
2025年には、医療施設が医療処置の向上を図るため、ロボット技術や高度なロボット用器具、付属品をますます導入していることから、入院患者(病院)セグメントが外科用ロボット業界の売上高シェアの52.9%を占め、市場を主導しました。これらの高度なロボットは、精度、低侵襲手術技術、そして患者の転帰改善をもたらします。2025年1月、プラシャント・ホスピタルズは「ロボット外科研究所」を開設し、低侵襲手術用に設計された医療用ロボットシステムを導入しました。精度と患者の安全性を高めるように設計された機能を備え、さまざまな専門分野で適用可能なこの革新的なシステムは、手術の実施方法に変革をもたらすと期待されています。
外来セグメントは、予測期間において最も高いCAGRで成長すると見込まれています。これらの施設では、患者様に低侵襲かつ高精度な手術を提供しており、その結果、回復期間の短縮や医療費の削減につながっています。外来でのロボット手術への傾向が強まる中、従来の病院環境以外でも、アクセスしやすく、効率的かつ患者中心の医療ソリューションを提供するという業界の取り組みがさらに強化されています。2025年9月、メモリアル・ケアは、米国カリフォルニア州のオレンジ・コースト・メディカル・センター、サドルバック・メディカル・センター、ロングビーチ・メディカル・センターを含む傘下の病院全院で、最先端の「da Vinci 5」ロボット手術システムを導入しました。このプラットフォームにより、複数の専門分野にわたって低侵襲のロボット支援手術が拡大し、次世代のロボット技術を通じて、手術の精度、ワークフローの効率、および患者の転帰が向上しました。
地域別動向
2025年、北米は売上高シェア47.0%を占め、外科用ロボット市場をリードしました。様々な疾患に対する手術や医療施設の進歩により、北米では手術や治療におけるこれらのシステムの需要が高まっています。学習曲線を短縮するための人間工学に基づいたワークステーションの研究開発が精力的に行われていることや、新しい低侵襲手術技術の臨床現場での採用拡大が、市場の需要を後押しすると予想されます。2024年3月、Intuitive Surgical社は、同社の新しいマルチポートロボットシステム「da Vinci 5」について、FDAの510(k)認可を取得しました。このシステムは、世界中で700万件以上の手術に使用され、低侵襲手術の新たな基準を確立してきた「da Vinci Xi」の機能をさらに強化したものです。
米国手術用ロボット市場の動向
2025年、米国の手術用ロボット産業は北米市場を牽引しました。回復期間の短縮というニーズに後押しされ、国内で低侵襲手術の採用が拡大していることが、市場の成長を促進すると予想されます。同国における整備された医療インフラ、ロボットの継続的な進歩、そして主要な市場プレーヤーの存在が、市場の拡大に寄与しています。2025年4月、メドトロニック社は、IDE試験において主要な安全性および有効性のエンドポイントを達成し、98.5%の臨床成功率を示したことを受け、ロボット支援手術システム「Hugo」を米国FDAに申請しました。
欧州の外科用ロボット市場の動向
欧州の外科用ロボット業界は、予測期間中に大幅な成長が見込まれています。十分に整備された医療インフラの存在や、患者の自己負担額を軽減する有利な償還政策といった要因が需要を後押ししています。また、同地域で進行中のロボットに関する研究も、予測期間中の市場成長に寄与すると予想されます。2025年7月、インテュイティブ・サージカル社の「da Vinci 5」手術システムは、欧州における成人および小児への使用についてCEマークの承認を取得しました。これは、泌尿器科、婦人科、および一般腹腔鏡手術にわたる低侵襲手術を対象としています。
ドイツの外科用ロボット市場は、予測期間中に大幅な成長が見込まれています。質の高い医療インフラの存在と、有利な償還政策が、この市場を牽引する主要な要因となる見込みです。ドイツの市場を牽引する様々な要因としては、国内のロボット技術開発を促進するための政府主導の取り組みの増加や、同国におけるロボット技術および医療技術の継続的な進歩が挙げられます。2023年10月、ジョンソン・エンド・ジョンソン・メドテックは欧州市場に「VELYS ロボット支援ソリューション」を発売し、当初はドイツでの人工膝関節全置換術に成功裏に活用されました。
アジア太平洋地域の外科用ロボット市場の動向
アジア太平洋地域の外科用ロボット産業は、予測期間において最も高い年平均成長率(CAGR)を記録すると予想されます。医療提供者やその他の医療機関に対し、技術的に先進的な医療機器やシステムの導入を奨励するための政府主導の取り組みが増加していることが、この市場を牽引する主要な要因となる見込みです。アジア太平洋地域における技術導入の状況を見ると、日本、シンガポール、オーストラリア、韓国では、医療分野において大規模な技術導入が進んでいます。対照的に、タイ、中国、インド、マレーシアは新興市場となっています。2025年5月、MicroPort MedBot社は、同社の「Toumai遠隔ロボット手術システム」について、中国国家医薬品監督管理局から市場承認を取得しました。
中国の外科用ロボット市場は、予測期間中に著しい成長を記録すると見込まれています。中国市場における提携の増加や新製品の発売が、市場の成長を牽引すると予想されます。国内生産施設の近代化が進んでいることから、中国における医療用ロボットの製造が増加しています。中国におけるロボットシステムと衛星通信を組み合わせた活用は、遠隔手術能力における大きな前進であり、遠距離にわたる医療提供のあり方を変革する可能性があります。例えば、2025年1月、中国の外科医たちは、高度なロボットシステムと衛星技術を用いて遠隔手術を成功させました。この革新的なアプローチにより、外科医は数千キロメートル離れた場所にいる患者を手術することが可能となり、医療技術の著しい進歩を実証しています。
ラテンアメリカの外科用ロボット市場の動向
ラテンアメリカの外科用ロボット業界は、予測期間中に著しい成長を遂げると見込まれています。慢性疾患の有病率の上昇、最新技術やロボットの入手しやすさ、そして骨粗鬆症の有病率の増加などが、この地域の市場成長を牽引する主な要因となっています。例えば、国際骨粗鬆症財団(IOF)によると、ラテンアメリカにおける大腿骨頸部骨折の経済的負担は、2050年までに130億米ドルに達すると見込まれています。
ブラジルの外科用ロボット市場は、予測期間中に著しい成長を記録すると見込まれています。世界銀行の推計によると、ブラジルはGDPの約9.5%を医療分野に費やしており、その高い医療費支出により、ラテンアメリカで最も急成長している産業の一つとなっています。2025年1月、MicroPort MedBot社の整形外科手術ロボット「SkyWalker」は、ブラジルのヴェラ・クルス病院において、南米初となる人工膝関節全置換術を成功裏に実施しました。この手術では、術前計画に沿った正確な骨の位置合わせと骨切り術が行われ、組織への負担や合併症を最小限に抑えることができました。
中東・アフリカにおける外科用ロボット市場の動向
中東・アフリカの外科用ロボット業界は、予測期間中に著しい成長を遂げると見込まれています。この地域における高いがん発生率と熟練した専門人材の不足が、ロボット支援手術の需要を後押ししています。2025年1月、キング・ファイサル専門病院・研究センター(KFSH&RC)は、画期的な医療処置を成功裏に実施しました。この出来事は、患者ケアと医学研究における卓越性への取り組みで知られる同機関が提供する医療サービスにおける重要な進歩を象徴するものです。
南アフリカの外科用ロボット市場は、予測期間中に大幅な成長を記録すると予想されています。アフリカの医療技術(メドテック)の情勢には大きな変化が見られ、特に「ダ・ヴィンチ」外科用ロボットの導入と、その従量課金型の機器利用モデルが注目されています。2024年8月、クワズール・ナタール州のブサメド・ゲートウェイ私立病院に「ダ・ヴィンチ」ロボットが導入されたことは、アフリカにおける先端医療技術へのアクセスが大幅に向上したことを示しています。これにより、医療機関は、通常こうした技術に付きものの多額の設備投資コストを負担することなく、最先端のロボット手術を活用できるようになります。
主要な外科用ロボット企業の動向
外科用ロボット業界の主要企業は、製品ポートフォリオの拡充、パートナーシップや提携、合併・買収、事業展開の拡大など、革新的な事業成長戦略の策定に注力しています。
主要な外科用ロボット企業
本外科用ロボット市場に関する調査では、以下の主要企業について分析を行いました。
- Medtronic
- Intuitive Surgical
- MICROPORT SCIENTIFIC
- SS Innovations
- Stryker
- Johnson & Johnson
- Asensus Surgical US, Inc. | Part of KARL STORZ
- Distalmotion
- CMR Surgical
- Moon Surgical
- Medicaroid
- Ronovo Surgical
- Cornerstone Robotics
最近の動向
- 2026年9月、エノビス社はeCential Robotics社を1億5,500万ユーロ(1億8,000万米ドル)で買収する拘束力のあるオファーを締結しました。これにより、同社のASTRA基盤技術プラットフォームにロボット自動化機能を強化し、当初は膝手術、その後は肩手術を対象とした次世代整形外科用手術ロボットの開発を支援することになります。
- 2026年7月、ジョンソン・エンド・ジョンソンは、OTTAVAロボット手術システムについて米国FDAのデ・ノボ承認を取得しました。これは、手術台に統合された軟部組織用ロボットシステムであり、胃バイパス術、胃切除術、胆嚢摘出術、脾臓摘出術、スリーブ状胃切除術、虫垂切除術など、複数の一般外科手術に適応されています。
- 2026年4月、シュタウブリ・ロボティクス社は、外科および臨床用途向けに設計された高精度6軸システム「TX2-60L MedX Ready」医療用ロボットを発売しました。本システムは、安全性と信頼性を向上させるとともに、医療機器との統合に向けた手動ガイダンス機能を提供します。
- 2026年4月、SS Innovations社は、SSi Vimana AeroドローンシステムやSSi Avtaraヒューマノイドプラットフォームを含む次世代外科用ロボット技術を発表し、遠隔手術、戦場での医療、および移動型ロボット手術環境における進歩を強調しました。
- 2026年3月、CMR Surgical社はNVIDIA社と提携し、オープンロボティクスデータセットである「Open-H」に手術データを提供することで、次世代のAI搭載ロボット手術システムの開発とトレーニングを行い、手術用ロボティクスのイノベーションを加速させました。
- 2026年2月、Stryker社は人工膝関節全置換術向けのハンドヘルド型ロボットシステム「Mako RPS」を発表し、Makoロボティクス製品群を拡充するとともに、SmartRoboticsプラットフォームを通じてロボット誘導による手術の精度向上を実現しました。
- 2026年2月、メドトロニックは、AIベースの計画立案、リアルタイムナビゲーション、ロボット支援を組み合わせた統合型脊椎手術プラットフォーム「Stealth AXiS」手術システムについて、米国FDAの510(k)承認を取得しました。
- 2025年9月、シーメンス・ヘルスインアーズとストライカーは、脳卒中や動脈瘤の治療を含む神経血管手術向けのロボットシステムを開発するための戦略的提携を発表しました。これは、精度とワークフローの効率向上を目的としたものです。
- 2025年7月、ハイデラバードのCAREホスピタルズは、3D CTに基づく計画とリアルタイムの手術ガイダンスを組み合わせた、AI駆動型のストライカー「Mako」ロボットシステムを導入し、ロボット支援関節置換術を開始しました。
- 2025年6月、SSイノベーションズは、エクアドルのインターホスピタルにおいて、同社の「SSi Mantra 3」システムを用いて、南北アメリカ大陸で初のロボット支援心臓手術を実施し、ロボット支援手術分野における同社のグローバル展開を強化しました。
- 2025年4月、ジョンソン・エンド・ジョンソン・メドテックは、メモリアル・ハーマン・テキサス・メディカル・センターにおいて、「OTTAVAロボット手術システム」を用いた胃バイパス手術の初の臨床症例を完了しました。
世界の外科用ロボット市場のセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高および販売台数の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の外科用ロボット市場レポートを、構成部品、用途、最終用途、および地域に基づいてセグメント化しました:
- コンポーネント別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 外科用ロボット
- 外科用ロボット用アクセサリー
- 外科用ロボットサービス
- 用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 一般外科
- 婦人科
- 泌尿器科
- 整形外科
- 股関節
- 膝
- 脊椎
- その他
- 神経外科
- 心臓外科
- 肥満外科
- 気管支鏡検査/呼吸器
- その他
- 最終用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 入院
- 外来
- 地域別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法および対象範囲
1.1. 市場セグメンテーションおよび対象範囲
1.1.1. セグメントの対象範囲
1.1.2. 地域別の対象範囲
1.1.3. 推計および予測期間
1.2. 調査方法
1.3. 情報の収集
1.3.1. 購入データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報およびデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定および検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.1.1. アプローチ1:商品フローアプローチ
1.7. 調査の前提条件
1.8. 二次情報源一覧
1.9. 一次情報源一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. コンポーネント別見通し
2.2.2. 用途別見通し
2.2.3. 最終用途別見通し
2.2.4. 地域別見通し
2.3. 競合状況の分析
第3章. 外科用ロボット市場の変数、トレンド、および範囲 — 業界見通し
3.1. 外科用ロボット市場における製品の承認状況
3.2. 外科用ロボット市場の規制状況
3.3. 市場の動向
3.3.1. 市場推進要因の分析
3.3.1.1. 低侵襲ロボット支援整形外科手術に対する需要の高まりと社会的受容
3.3.1.2. ロボット手術における技術的進歩
3.3.1.3. 高齢人口の増加と筋骨格系疾患の負担の増大
3.3.1.4. 医療費の増加と先進技術への病院投資の拡大
3.3.2. 市場抑制要因の分析
3.3.2.1. 手術用ロボットの高コスト
3.3.2.2. ロボット手術装置に関する安全上の懸念
3.3.3. 市場機会の分析
3.3.4. 市場の課題の分析
3.4. 手術用ロボット:市場分析ツール
3.4.1. 業界分析 – ポーターの5つの力分析
3.4.2. PESTLE分析
3.5. 外科用ロボット市場における新たなトレンド
3.6. 外科用ロボット市場の価格分析
第4章. 外科用ロボット市場のセグメント分析(コンポーネント別、2021年~2033年)(百万/十億米ドル)
4.1. 定義と範囲
4.2. コンポーネント別市場シェア分析(2025年および2033年)
4.3. セグメント・ダッシュボード
4.4. 世界の外科用ロボット市場:構成要素の動向分析
4.5. 外科用ロボット
4.5.1. 外科用ロボット市場の売上高推計および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
4.6. 外科用ロボット用アクセサリー
4.6.1. 外科用ロボット用アクセサリー市場の収益推計および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
4.7. 外科用ロボットサービス
4.7.1. 外科用ロボットサービス市場の収益推計および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
第5章. 外科用ロボット市場のセグメント分析:用途別、2021年~2033年(百万/十億米ドル)、施術件数(実施された手術件数、千件)、台数別、2021年~2033年(導入台数、千台)
5.1. 定義と範囲
5.2. 用途別市場シェア分析、2025年および2033年
5.3. セグメント・ダッシュボード
5.4. 世界の外科用ロボット市場:用途別動向分析
5.5. 一般外科
5.5.1. 一般外科市場の収益推計および予測、金額ベース 2021年~2033年(百万/十億米ドル)
5.5.2. 一般外科市場の数量別推移(2021年~2033年)(導入システム数、千台)
5.5.3. 一般外科市場の手術件数別推移(2021年~2033年)(実施手術件数、千件)
5.6. 整形外科
5.6.1. 整形外科市場の売上高推計および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
5.6.2. 整形外科市場(台数ベース、2021年~2033年) (導入システム数、000)
5.6.3. 整形外科市場:施術件数別 2021年~2033年(実施手術件数、000)
5.6.4. 股関節
5.6.4.1. 股関節市場の売上高推計および予測(金額ベース)2021年~2033年 (百万/十億米ドル)
5.6.4.2. 股関節市場:2021年~2033年のユニット出荷台数別(導入システム数、000)
5.6.4.3. 股関節市場:2021年~2033年の手術件数別(実施手術数、000)
5.6.5. 膝
5.6.5.1. 膝関節市場の売上高推計および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
5.6.5. 2. 2021年~2033年の膝関節市場:単位数量別(導入システム数、000)
5.6.5.3. 2021年~2033年の膝関節市場:施術件数別(実施された手術件数、000)
5.6.6. 脊椎
5.6.6.1. 脊椎市場の売上高の推定および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
5.6.6.2. 脊椎市場(出荷台数別、2021年~2033年)(導入システム数、千台)
5.6.6.3. 2021年~2033年の脊椎市場:施術件数別(実施された手術数、000件)
5.6.7. その他
5.6.7.1. その他市場の収益推計および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
5.6.7.2. その他市場(台数ベース、2021年~2033年) (導入システム数、千台)
5.6.7.3. その他市場の施術件数別分析 2021年~2033年(実施手術件数、千件)
5.7. 泌尿器科
5.7.1. 泌尿器科市場の売上高推計および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
5.7.2. 泌尿器科市場(販売台数別、2021年 ~2033年(導入システム数、000)
5.7.3. 泌尿器科市場:処置件数別 2021年~2033年(実施手術件数、000)
5.8. 婦人科
5.8.1. 婦人科市場の売上高推計および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
5.8.2. 婦人科市場:2021年~2033年の設置台数別(設置台数、000)
5.8.3. 婦人科市場:2021年~2033年の手術件数別(実施された手術件数、000)
5.9. 神経学
5.9.1. 神経学市場の売上高推計および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
5.9.2. 2021年~2033年の神経学市場:台数別(導入システム数、000台)
5.9.3. 2021年~2033年の神経学市場:手術件数別(実施手術件数、000件)
5.10. 心臓外科
5.10.1. 心臓外科市場の収益推定および予測、金額別 2021年~2033年(百万/十億米ドル)
5.10.2. 心臓外科市場、台数別 2021年~2033年(設置台数、000)
5.10.3. 心臓外科・整形外科市場:2021年~2033年の施術件数別(実施された手術件数、000件
5.11. 肥満治療
5.11.1. 肥満治療市場の収益推定値および予測(金額ベース、2021年~2033年)(百万米ドル/十億米ドル)
5.11.2. 肥満治療市場:2021年~2033年の設置台数別(設置システム数、000)
5.11.3. 肥満治療市場:2021年~2033年の手術件数別(実施手術数、000
5.12. 気管支鏡検査/呼吸器
5.12.1. 気管支鏡検査・呼吸器市場の売上高推計および予測(金額ベース、2021年~2033年)(百万/十億米ドル)
5.12.2. 気管支鏡検査・呼吸器市場(台数別、2021年~2033年)(導入台数、千台)
5.12. 3. 気管支鏡検査・呼吸器市場の施術件数別 2021年~2033年(実施件数、千件)
5.13. その他
5.13.1. その他市場の売上高推計および予測(金額ベース)2021年~2033年(百万/十億米ドル)
5.13.2. その他市場:2021年~2033年の台数別(導入システム数、000)
5.13.3. 2021年~2033年の「その他」市場:施術件数別(実施手術件数、千件)
第6章. 2021年~2033年の外科用ロボット市場:用途別セグメント分析 (百万/十億米ドル)
6.1. 定義と範囲
6.2. 最終用途別市場シェア分析(2025年および2033年)
6.3. セグメントダッシュボード
6.4. 世界の外科用ロボット市場:最終用途別動向分析
6.5. 入院患者
6.5.1. 入院患者市場の収益推定値および予測、2021年~2033年(百万/十億米ドル)
6.6. 外来患者
6.6.1. 外来患者市場の収益推定値および予測、2021年~2033年(百万/十億米ドル)
第7章 外科用ロボット市場のセグメント別分析(地域別、2021年~2033年)(百万/十億米ドル)
7.1. 地域別市場シェア分析(2025年および2033年)
7.2. 地域別市場ダッシュボード
7.3. 地域別市場の概要
7.4. 地域別外科用ロボット市場シェア、2025年および2033年
7.5. 北米
7.5.1. 北米外科用ロボット市場、金額別、2021年~2033年(百万/十億米ドル)
7.5.2. 北米外科用ロボット市場、台数別、2021年~2033年 (導入台数、千台)
7.5.3. 北米手術用ロボット市場、処置件数別 2021年~2033年(千件)
7.5.4. 米国
7.5.4.1.
主要国の動向
7.5.4.2. 規制状況
7.5.4.3. 競争状況
7.5.4.4. 米国の手術用ロボット市場、金額別 2021年~2033年(百万米ドル/ 10億)
7.5.4.5. 米国手術用ロボット市場:2021年~2033年の数量別(設置台数、000台)
7.5.4.6. 米国外科用ロボット市場:施術件数別 2021年~2033年(千件)
7.5.5. カナダ
7.5.5.1. 主要国の動向
7.5.5.2. 規制動向
7.5.5.3. 競争環境
7.5.5.4. カナダの外科用ロボット市場、金額別 2021年~2033年(百万/十億米ドル)
7.5.5.5. カナダの外科用ロボット市場、数量別 2021年~2033年(導入台数、千台)
7.5.5.6. カナダの外科用ロボット市場、手術件数別 2021年~2033年(千件)
7.5.6. メキシコ
7.5.6.1. 主要な国の動向
7.5.6.2. 規制環境
7.5.6.3. 競争環境
7.5.6.4. メキシコの外科用ロボット市場:金額別 2021年~2033年(百万/十億米ドル)
7.5.6.5. メキシコ外科用ロボット市場、台数別 2021年~2033年(導入台数、千台)
7.5.6.6. メキシコ外科用ロボット市場、手術件数別 2021年~2033年(千件)
7.6. ヨーロッパ
7.6.1. ヨーロッパの外科用ロボット市場、金額別 2021年~2033年(百万/十億米ドル)
7.6.2. ヨーロッパの外科用ロボット市場、台数別 2021年~2033年(導入台数、 000台)
7.6.3. 欧州の外科用ロボット市場(手術件数別、2021年~2033年)(000件)
7.6.4. 英国
7.6.4.1. 主要国の動向
7.6.4.2. 規制動向
7.6.4.3. 競争環境
7.6.4.4. 英国の外科用ロボット市場、金額別 2021年~2033年(百万/十億米ドル)
7.6.4.5.
英国の外科用ロボット市場:台数別 2021年~2033年(導入システム数、000)
7.6.4.6. 英国の外科用ロボット市場:手術件数別 2021年~2033年(000件)
7.6.5. ドイツ
7.6.5.1. 主要国の動向
7.6.5.2. 規制の状況
7.6.5.3. 競争状況
7.6.5.4. ドイツの外科用ロボット市場、金額別 2021年~2033年(百万/十億米ドル)
7. 6.5.5. ドイツの外科用ロボット市場、台数別 2021年~2033年(導入台数、000台)
7.6.5.6. ドイツの外科用ロボット市場、手術件数別 2021年~2033年(000件)
7.6.6. フランス
7.6.6.1. 主要な国の動向
7.6.6.2. 規制状況
7.6.6.3. 競争状況
7.6.6.4. フランス外科用ロボット市場、金額別 2021年~2033年(百万/十億米ドル)
7.6.6.5. フランスの手術用ロボット市場、台数別 2021年~2033年(導入システム数、千台)
7.6.6.6. フランスの手術用ロボット市場、手術件数別 2021年~2033年(千件)
7.6.7. イタリア
7.6.7.1. 主要な国別動向
7.6.7.2. 規制環境
7.6.7.3. 競争環境
7.6.7.4. イタリアの外科用ロボット市場:金額別(2021年~2033年) (百万/十億米ドル)
7.6.7.5. イタリアの外科用ロボット市場:台数別 2021年~2033年(導入台数、000台)
7.6.7.6. イタリアの外科用ロボット市場、手術件数別 2021年~2033年(千件)
7.6.8. スペイン
7.6.8.1. 主要国の動向
7.6.8.2. 規制動向
7.6.8.3. 競争環境
7.6.8.4. スペインの外科用ロボット市場、金額別 2021年~2033年(百万/十億米ドル)
7.6.8.5. スペインの外科用ロボット市場、 台数別 2021年~2033年(導入台数、千台)
7.6.8.6. スペインの外科用ロボット市場、手術件数別 2021年~2033年(千件)
7.6.9. ノルウェー
7.6.9.1. 主要な国別動向
7.6.9.2. 規制動向
7.6.9.3. 競争状況
7.6.9.4. ノルウェーの外科用ロボット市場、金額別 2021年~2033年(百万米ドル/ 10億)
7.6.9.5. ノルウェーの外科用ロボット市場:台数別 2021年~2033年(導入台数、千台)
7.6.9.6. ノルウェーの外科用ロボット市場:手術件数別 2021年~2033年(千件)
7.6.10. スウェーデン
7.6.10.1. 主要国の動向
7.6.10.2. 規制状況
7.6.10.3. 競争状況
7.6.10.4. スウェーデンの手術用ロボット市場:金額別 2021年~2033年(百万/十億米ドル)
7.6.10.5. スウェーデンの手術用ロボット市場:台数別 2021年~2033年 (導入台数、千台)
7.6.10.6. スウェーデン外科用ロボット市場:処置件数別 2021年~2033年(千件)
7.6.11. デンマーク
7.6.11.1. 主要国の動向
7.6.11.2. 規制状況
7.6.11.3. 競争状況
7.6.11.4. デンマークの外科用ロボット市場:金額別 2021年~2033年(百万/十億米ドル)
7.6.11.5. デンマークの外科用ロボット市場:台数別 2021年~2033年 (導入台数、千台)
7.6.11.6. デンマークの外科用ロボット市場:処置件数別 2021年~2033年(千件)
7.7. アジア太平洋地域
7.7.1. アジア太平洋地域の外科用ロボット市場、金額別 2021年~2033年(百万/十億米ドル)
7.7.2. アジア太平洋地域の外科用ロボット市場、台数別 2021年~2033年(導入台数、千台)
7.7.3. アジア太平洋地域の外科用ロボット市場:手術件数別 2021年~2033年(千件)
7.7.4. 日本
7.7.4.1. 主要国の動向
7.7.4.2. 規制状況
7.7.4.3. 競争状況
7.7.4.4. 日本の外科用ロボット市場:金額別 2021年~2033年(百万米ドル/
10億)
7.7.4.5. 日本の外科用ロボット市場:数量別 2021年~2033年(導入台数、000)
7.7.4.6. 日本の外科用ロボット市場:手術件数別 2021年~2033年(000件)
7.7.5. 中国
7.7.5.1. 主要国の動向
7.7.5.2. 規制動向
7.7.5.3. 競争状況
7.7.5.4. 中国の外科用ロボット市場:金額別 2021年~2033年(百万米ドル/十億米ドル)
7.7.5.5. 中国の手術用ロボット市場:台数別 2021年~2033年(導入台数、000)
7.7.5.6. 中国の手術用ロボット市場:手術件数別 2021年~2033年(000件)
7.7.6. インド
7.7.6.1. 主要国の動向
7.7.6.2. 規制状況
7.7.6.3. 競争状況
7.7.6.4. インドの外科用ロボット市場、金額別 2021年~2033年 (百万/十億米ドル)
7.7.6.5. インドの外科用ロボット市場:台数別 2021年~2033年(導入台数、000台)
7.7.6.6. インドの外科用ロボット市場:手術件数別 2021年~2033年(000件)
7.7. 7. オーストラリア
7.7.7.1. 主要な国別動向
7.7.7.2. 規制環境
7.7.7.3. 競争環境
7.7.7.4. オーストラリアの外科用ロボット市場:金額別 2021年~2033年(百万/十億米ドル)
7.7.7.5. オーストラリアの外科用ロボット市場:2021年~2033年の台数別(導入システム数、千台)
7.7.7.6. オーストラリアの外科用ロボット市場:2021年~2033年の手術件数別(千件)
7.7.8. 韓国
7.7.8.1. 主要な国の動向
7.7.8.2. 規制状況
7.7.8.3. 競争状況
7.7.8.4. 韓国手術用ロボット市場、金額別 2021年~2033年(百万/十億米ドル)
7.7.8.5. 韓国における手術用ロボット市場(台数別)、2021年~2033年(導入台数、000)
7.7.8.6. 韓国における手術用ロボット市場(手術件数別)、2021年~2033年(000件)
7.7.9. タイ
7.7.9.1. 主要国の動向
7.7.9.2.
規制環境
7.7.9.3. 競争環境
7.7.9.4. タイの外科用ロボット市場、金額別 2021年~2033年(百万/十億米ドル)
7.7.9.5. タイの外科用ロボット市場、台数別 2021年~2033年 (導入台数、000台)
7.7.9.6. タイの外科用ロボット市場:施術件数別(2021年~2033年)(000件)
7.8. ラテンアメリカ
7.8.1. ラテンアメリカの外科用ロボット市場、金額別 2021年~2033年(百万/十億米ドル)
7.8.2. ラテンアメリカの外科用ロボット市場、台数別 2021年~2033年(導入台数、000)
7.8.3. ラテンアメリカの外科用ロボット市場、手術件数別 2021年~2033年(000件)
7.8.4. ブラジル
7.8.4.1. 主要国の動向
7.8.4.2. 規制の状況
7.8.4.3. 競争環境
7.8.4.4. ブラジルにおける外科用ロボット市場:金額別 2021年~2033年(百万/十億米ドル)
7.8.4.5. ブラジルにおける外科用ロボット市場:台数別 2021年~2033年 (導入台数、千台)
7.8.4.6. ブラジル外科用ロボット市場:手術件数別 2021年~2033年(千件)
7.8.5. アルゼンチン
7.8.5.1. 主要国の動向
7.8.5.2. 規制動向
7. 8.5.3. 競争状況
7.8.5.4. アルゼンチンの手術用ロボット市場:2021年~2033年の金額別(百万/十億米ドル)
7.8.5.5. アルゼンチンの手術用ロボット市場:2021年~2033年の台数別(導入システム数、000台)
7.8.5.6. アルゼンチンの手術用ロボット市場:施術件数別 2021年~2033年(千件)
7.9. MEA
7.9.1. MEAの手術用ロボット市場:金額別 2021年~2033年(百万/十億米ドル)
7.9.2. MEA外科用ロボット市場、台数別 2021年~2033年(導入台数、000)
7.9.3. MEA外科用ロボット市場、手術件数別 2021年~2033年(000件)
7.9.4. 南アフリカ
7.9.4.1. 主要な国の動向
7.9.4.2. 規制状況
7.9.4.3. 競争状況
7.9.4.4. 南アフリカの外科用ロボット市場:金額別 2021年~2033年(百万/十億米ドル)
7.9.4.5. 南アフリカの外科用ロボット市場:台数別 2021年~2033年 (導入台数、000台)
7.9.4.6. 南アフリカの外科用ロボット市場:処置件数別 2021年~2033年(000件)
7. 9.5. サウジアラビア
7.9.5.1. 主要な国の動向
7.9.5.2. 規制状況
7.9.5.3. 競争状況
7.9.5.4. サウジアラビアの外科用ロボット市場(金額別、2021年~2033年) (百万/十億米ドル)
7.9.5.5. サウジアラビアの外科用ロボット市場:台数別 2021年~2033年(導入台数、000台)
7.9.5.6. サウジアラビアの外科用ロボット市場:手術件数別 2021年~2033年(000件)
7.9.6. アラブ首長国連邦(UAE)
7.9.6.1. 主要な国別動向
7.9.6.2. 規制環境
7.9.6.3. 競争環境
7.9.6.4. アラブ首長国連邦(UAE)の外科用ロボット市場(金額別、2021年~2033年)(百万/十億米ドル)
7.9.6.5. アラブ首長国連邦(UAE)の外科用ロボット市場:数量別 2021年~2033年(導入台数、千台)
7.9.6.6. アラブ首長国連邦(UAE)の外科用ロボット市場:手術件数別 2021年~2033年(千件)
7.9.7. クウェート
7.9.7.1. 主要な国の動向
7.9.7.2. 規制状況
7.9.7.3. 競争状況
7.9.7.4. クウェートの外科用ロボット市場(金額別、2021年~2033年)(百万/十億米ドル)
7.9.7.5. クウェート手術用ロボット市場、数量別 2021年~2033年(導入台数、000)
7.9.7.6. クウェート手術用ロボット市場、手術件数別 2021年~2033年(000件)
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 市場参入戦略
8.3. 企業の分類
8.4. 企業の市場ポジション分析
8.5. 企業別市場シェア分析(2025年)(概算範囲、%)
8.6. 企業概要
8.6.1. メドトロニック
8.6.1.1. 企業概要
8.6.1.2. 財務実績
8.6.1.3. 製品ベンチマーク
8.6.1.4. 戦略的取り組み
8.6.2. インテュイティブ・サージカル
8.6.2.1. 企業概要
8.6.2.2. 財務実績
8.6.2.3. 製品のベンチマーク
8.6.2.4. 戦略的取り組み
8.6.3. マイクロポート・サイエンティフィック
8.6.3.1. 会社概要
8.6.3.2. 財務実績
8.6.3.3. 製品のベンチマーク
8.6.3.4. 戦略的取り組み
8.6.4. SS Innovations
8.6.4.1. 会社概要
8.6.4.2. 財務実績
8.6.4.3. 製品のベンチマーク
8.6.4.4. 戦略的取り組み
8.6.5. ストライカー
8.6.5.1. 会社概要
8.6.5.2. 財務実績
8.6.5.3. 製品ベンチマーク
8.6.5.4. 戦略的取り組み
8.6.6. ジョンソン・エンド・ジョンソン
8.6.6. 1. 会社概要
8.6.6.2. 財務実績
8.6.6.3. 製品ベンチマーク
8.6.6.4. 戦略的取り組み
8.6.7. Asensus Surgical US, Inc. | KARL STORZ グループ
8.6.7.1. 会社概要
8.6.7.2. 財務実績
8.6.7.3. 製品ベンチマーク
8.6.7.4. 戦略的取り組み
8.6.8. ディスタルモーション
8.6.8.1. 会社概要
8.6.8.2. 財務実績
8.6.8.3. 製品ベンチマーク
8.6.8.4. 戦略的取り組み
8.6.9. CMR Surgical
8.6.9.1. 会社概要
8.6.9.2. 財務実績
8.6.9.3. 製品のベンチマーク
8.6.9.4. 戦略的取り組み
8.6.10. MOON Surgical
8.6.10.1. 会社概要
8.6.10.2. 財務実績
8.6.10.3. 製品のベンチマーク
8.6.10.4. 戦略的取り組み
8.6.11. Medicaroid
8.6.11.1. 会社概要
8.6.11.2. 財務実績
8.6.11.3. 製品のベンチマーク
8.6.11.4. 戦略的取り組み
8.6.12. ロノヴォ・サージカル
8.6.12.1. 会社概要
8.6.12.2. 財務実績
8.6.12.3. 製品のベンチマーク
8.6.12.4. 戦略的取り組み
8.6.13. コーナーストーン・ロボティクス
8.6.13.1. 会社概要
8.6.13.2. 財務実績
8.6.13.3. 製品ベンチマーク
8.6.13.4. 戦略的取り組み
表の一覧
表 1. 二次資料の一覧
表 2. 略語一覧
表 3. 世界の外科用ロボット市場(構成部品別、2021年~2033年) (百万/十億米ドル)
表4. 世界の外科用ロボット市場(用途別)、2021年~2033年(百万/十億米ドル)
表5. 世界の外科用ロボット市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表6. 地域別世界外科用ロボット市場、2021年~2033年(百万/十億米ドル)
表7. 北米外科用ロボット市場、国別、2021年~2033年(百万/十億米ドル)
表8. 北米外科用ロボット市場、構成部品別、2021年~2033年(百万/十億米ドル)
表9. 北米外科用ロボット市場:用途別、2021年~2033年(百万/十億米ドル)
表10. 北米手術用ロボット市場:最終用途別、2021年~2033年(百万/十億米ドル)
表11. 米国手術用ロボット市場:構成部品別、2021年~2033年(百万/十億米ドル)
表12. 米国の外科用ロボット市場(用途別、2021年~2033年)(百万/十億米ドル)
表13. 米国 外科用ロボット市場(最終用途別)、2021年~2033年(百万米ドル/十億米ドル)
表14. カナダの外科用ロボット市場(構成部品別)、2021年~2033年(百万米ドル/十億米ドル)
表15. カナダの外科用ロボット市場(用途別)、2021年~2033年(百万米ドル/十億米ドル)
表 16. カナダの外科用ロボット市場、最終用途別、2021年~2033年(百万/十億米ドル)
表17. メキシコの外科用ロボット市場、構成部品別、2021年~2033年(百万/十億米ドル)
表18. メキシコの外科用ロボット市場、用途別、2021年~2033年
(百万/十億米ドル)
表19. メキシコの外科用ロボット市場、最終用途別、2021年~2033年(百万/十億米ドル)
表20. 欧州の外科用ロボット市場、国別、2021年~2033年(百万/十億米ドル)
表21. 欧州の外科用ロボット市場、構成部品別、2021年~2033年(百万/十億米ドル)
表22. 欧州の外科用ロボット市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表23. 欧州の外科用ロボット市場(用途別、2021年~2033年)(百万/十億米ドル)
表24. 英国の外科用ロボット市場(構成部品別)、2021年~2033年(百万/十億米ドル)
表25. 英国の外科用ロボット市場、用途別、2021年~2033年(百万/十億米ドル)
表26. 英国の外科用ロボット市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表27. ドイツの外科用ロボット市場:構成部品別、2021年~2033年(百万/十億米ドル)
表28. ドイツの外科用ロボット市場:用途別、2021年~2033年(百万/十億米ドル)
表29. ドイツの外科用ロボット市場:最終用途別、2021年~2033年 (百万/十億米ドル)
表30. フランスにおける外科用ロボット市場(構成部品別)、2021年~2033年(百万/十億米ドル)
表31. フランスにおける外科用ロボット市場(用途別)、2021年~2033年 (百万/十億米ドル)
表32. フランスにおける外科用ロボット市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表33. イタリアにおける外科用ロボット市場(構成部品別)、2021年~2033年(百万/十億米ドル)
表34. イタリアの外科用ロボット市場(用途別)、2021年~2033年(百万/十億米ドル)
表35. イタリアの外科用ロボット市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表36. スペインの外科用ロボット市場(構成部品別)、2021年~2033年 (百万/十億米ドル)
表37. スペインの外科用ロボット市場:用途別、2021年~2033年(百万/十億米ドル)
表38. スペインの外科用ロボット市場:最終用途別、2021年~2033年(百万/十億米ドル)
表39. デンマークの外科用ロボット市場(構成部品別、2021年~2033年)(百万/十億米ドル)
表40. デンマークの外科用ロボット市場(用途別、2021年~2033年)(百万/十億米ドル)
表41. デンマークの外科用ロボット市場(最終用途別、2021年~2033年) (百万/十億米ドル)
表42. スウェーデンの外科用ロボット市場:構成部品別、2021年~2033年(百万/十億米ドル)
表43. スウェーデンの外科用ロボット市場(用途別)、2021年~2033年(百万/十億米ドル)
表44. スウェーデンの外科用ロボット市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表45. ノルウェーの外科用ロボット市場(構成部品別、2021年~2033年)(百万/十億米ドル)
表 46. ノルウェーの外科用ロボット市場(用途別)、2021年~2033年(百万/十億米ドル)
表 47. ノルウェーの外科用ロボット市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表 48. アジア太平洋地域の外科用ロボット市場、国別、2021年~2033年(百万/十億米ドル)
表49. アジア太平洋地域の外科用ロボット市場、構成部品別、2021年~2033年 (百万/十億米ドル)
表50. アジア太平洋地域における外科用ロボット市場、用途別、2021年~2033年(百万/十億米ドル)
表51. アジア太平洋地域における外科用ロボット市場、エンドユーザー別、2021年~2033年(百万/十億米ドル)
表52. 日本における外科用ロボット市場、構成部品別、 2021年~2033年(百万/十億米ドル)
表53. 日本の外科用ロボット市場、用途別、2021年~2033年(百万/十億米ドル)
表54. 日本の外科用ロボット市場、最終用途別、2021年~2033年(百万/十億米ドル)
表55. 中国の外科用ロボット市場(構成部品別)、2021年~2033年(百万/十億米ドル)
表56. 中国の外科用ロボット市場(用途別)、2021年 ~2033年(百万/十億米ドル)
表57. 中国の外科用ロボット市場:最終用途別、2021年~2033年(百万/十億米ドル)
表58. インドの外科用ロボット市場:構成部品別、2021年~2033年(百万/十億米ドル)
表59. インドの外科用ロボット市場:用途別、 2021年~2033年(百万/十億米ドル)
表60. インドの外科用ロボット市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表61. オーストラリアの外科用ロボット市場(構成部品別)、2021年~2033年 (百万/十億米ドル)
表62. オーストラリアの外科用ロボット市場、用途別、2021年~2033年(百万/十億米ドル)
表63. オーストラリアの外科用ロボット市場、最終用途別、2021年~2033年(百万/十億米ドル)
表64. タイの外科用ロボット市場:構成部品別、2021年~2033年(百万/十億米ドル)
表65. タイの外科用ロボット市場:用途別、2021年~2033年(百万/十億米ドル)
表66. タイの外科用ロボット市場:最終用途別、2021年~2033年(百万/十億米ドル)
表67. 韓国における外科用ロボット市場(構成部品別)、2021年~2033年(百万/十億米ドル)
表68. 韓国における外科用ロボット市場(用途別)、2021年~2033年(百万/十億米ドル)
表69. 韓国における外科用ロボット市場(最終用途別)、 2021年~2033年(百万/十億米ドル)
表70. ラテンアメリカ外科用ロボット市場:国別、2021年~2033年(百万/十億米ドル)
表71. ラテンアメリカ外科用ロボット市場:構成部品別、2021年~2033年 (百万/十億米ドル)
表72. ラテンアメリカ外科用ロボット市場、用途別、2021年~2033年(百万/十億米ドル)
表73. ラテンアメリカ外科用ロボット市場、最終用途別、2021年~2033年(百万/十億米ドル)
表74. ブラジルにおける外科用ロボット市場(構成部品別、2021年~2033年)(百万/十億米ドル)
表75. ブラジル外科用ロボット市場(用途別)、2021年~2033年(百万/十億米ドル)
表76. ブラジル外科用ロボット市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表77. アルゼンチンの手術用ロボット市場、構成部品別、2021年~2033年(百万/十億米ドル)
表78. アルゼンチンの手術用ロボット市場、用途別、2021年~2033年(百万/十億米ドル)
表79. アルゼンチンの手術用ロボット市場、最終用途別、2021年~2033年 (百万/十億米ドル)
表80. 中東・アフリカの外科用ロボット市場、国別、2021年~2033年(百万/十億米ドル)
表81. 中東・アフリカの外科用ロボット市場、構成部品別、2021年~2033年(百万/十億米ドル)
表82. 中東・アフリカの外科用ロボット市場(用途別)、2021年~2033年(百万/十億米ドル)
表83. 中東・アフリカの外科用ロボット市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表84. 南アフリカの外科用ロボット市場(構成部品別)、 2021年~2033年(百万/十億米ドル)
表85. 南アフリカの外科用ロボット市場、用途別、2021年~2033年(百万/十億米ドル)
表86. 南アフリカの外科用ロボット市場、最終用途別、2021年~2033年(百万/十億米ドル)
表87. サウジアラビアの外科用ロボット市場(構成部品別)、2021年~2033年(百万/十億米ドル)
表88. サウジアラビアの外科用ロボット市場(用途別)、2021年~2033年(百万/十億米ドル)
表89. サウジアラビアの外科用ロボット市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表90. アラブ首長国連邦(UAE)の外科用ロボット市場(構成部品別)、2021年~2033年(百万/十億米ドル)
表91. アラブ首長国連邦(UAE)の外科用ロボット市場:用途別、2021年~2033年(百万/十億米ドル)
表92. アラブ首長国連邦(UAE)の外科用ロボット市場:最終用途別、2021年~2033年(百万/十億米ドル)
表93. クウェートの外科用ロボット市場:構成部品別、2021年~2033年(百万/十億米ドル)
表94. クウェートの外科用ロボット市場:用途別、2021年 ~2033年(百万/十億米ドル)
表95. クウェートの外科用ロボット市場、最終用途別、2021年~2033年(百万/十億米ドル)
図表一覧
図1. 市場調査プロセス
図2. 情報収集
図3. 一次調査のパターン
図4. 市場調査のアプローチ
図5. バリューチェーンに基づく市場規模の算出と予測
図6. 市場の策定と検証
図7. 外科用ロボット市場:見通し
図8. 外科用ロボットの競合分析
図9. 関連市場の展望
図10. 外科用ロボット市場の推進要因の影響
図11. 外科用ロボット市場の制約要因の影響
図12. ポーターの分析
図13. PESTLE分析
図14. 外科用ロボット市場:構成要素の動向分析
図15. 外科用ロボット市場:構成要素の展望と主なポイント
図16. 外科用ロボット市場の推計および予測(2021年~2033年)
図17. 外科用ロボット用アクセサリー市場の推計および予測(2021年~2033年)
図18. 外科用ロボットサービス市場の推計および予測(2021年~2033年)
図19. 外科用ロボット市場:用途別動向分析
図20. 外科用ロボット市場:用途別見通しと主なポイント
図21. 一般外科市場の見積もりおよび予測(2021年~2033年)
図22. 一般外科市場:台数別 2021年~2033年(導入台数、000)
図23. 一般外科市場:手術件数別 2021年~2033年(000件)
図24. 整形外科市場:推計および予測、2021年~2033年、
図25. 2021年~2033年の整形外科市場:台数別(導入システム数、千台)
図26. 整形外科市場:手術件数別、2021年~2033年(千件)
図27. 人工股関節市場:推計値および予測、2021年~2033年
図28. 人工股関節市場:設置台数別、2021年~2033年(千台)
図29. 2021年~2033年の股関節市場(手術件数別) (千件)
図30. 膝関節市場の見積もりおよび予測、2021年~2033年、
図31. 膝関節市場(単位数別)、2021年~2033年(導入システム数、千)
図32. 膝関節市場(手術件数別)、2021年~2033年 (千件)
図33. 脊椎市場の推計および予測(2021年~2033年)、
図34. 脊椎市場のユニット別数量(2021年~2033年)(導入システム数、千台)
図35. 脊椎市場の手術件数別数量(2021年~2033年) (千件)
図36. その他市場の推計および予測(2021年~2033年)、
図37. その他市場のユニット数別内訳(2021年~2033年) (導入システム数、千)
図38. その他市場の施術件数別市場規模(2021年~2033年)(千件)
図39. 泌尿器科市場の推定値および予測(2021年~2033年)、
図40. 泌尿器科市場の設置台数別市場規模(2021年~2033年) (導入システム数、千台)
図41. 泌尿器科市場:処置件数別 2021年~2033年(千件)
図42. 婦人科市場の推計および予測、2021年~2033年、
図43. 2021年~2033年の婦人科市場(台数別)(導入台数、000)
図44. 2021年~2033年の婦人科市場(手術件数別)(000件)
図45. 2021年~2033年の神経科市場の推計および予測、
図46. 2021年~2033年の神経科市場の設置台数別推移(設置台数、千台)
図47. 2021年~2033年の神経科市場の手術件数別推移 (000件)
図48. 心臓外科市場の推計および予測(2021年~2033年)
図49. 心臓外科市場のユニット数別内訳(2021年~2033年)(導入システム数、000)
図50. 2021年~2033年の心臓外科市場(手術件数別)(千件)
図51. 2021年~2033年の肥満治療市場の見積もりおよび予測
図52. 2021年~2033年の肥満治療市場(設置台数別)(千台)
図53. 肥満治療市場の施術件数別内訳(2021年~2033年)(000件)
図54. 気管支鏡検査・呼吸器市場の推計および予測(2021年~2033年)
図55. 気管支鏡検査・呼吸器市場の設置台数別内訳(2021年~2033年) (導入台数、000)
図56. 気管支鏡・呼吸器市場の施術件数別内訳 2021年~2033年(000件)
図57. その他市場の推計および予測 2021年~2033年
図58. その他市場の設置台数別推移(2021年~2033年)(導入台数、000)
図59. その他市場:2021年~2033年の施術件数別(千件)
図60. 手術用ロボット市場:エンドユース別動向分析
図61. 手術用ロボット市場:エンドユース別見通しと主なポイント
図62. 入院患者市場:2021年~2033年の推計および予測 – 2033年
図63. 外来患者市場の推計および予測、2021年~2033年
図64. 世界の外科用ロボット市場:地域別動向分析
図65. 世界の外科用ロボット市場:地域別見通しおよび主なポイント
図66. 北米外科用ロボット市場の推計値および予測(2021年~2033年)(百万/十億米ドル)
図67. 北米手術用ロボット市場:台数別、2021年~2033年(導入台数、千台)
図68. 北米手術用ロボット市場:手術件数別、2021年~2033年(千件)
図69. 主要国の動向
図70. 米国外科用ロボット市場の推計および予測、2021年~2033年 (百万/十億米ドル)
図71. 2021年~2033年の米国手術用ロボット市場(設置台数、千台)
図72. 2021年~2033年の米国手術用ロボット市場(手術件数、千件) (千件)
図73. 主要国の動向
図74. カナダの外科用ロボット市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図75. カナダの外科用ロボット市場:台数別(2021年 ~2033年(導入台数、千台)
図76. カナダの外科用ロボット市場:手術件数別(千件)
図77. 主要国の動向
図78. メキシコの手術用ロボット市場の推計および予測、2021年~2033年(百万/十億米ドル)
図79. メキシコの手術用ロボット市場(台数別)、2021年~2033年(導入台数、000台)
図80. メキシコの手術用ロボット市場:手術件数別、2021年~2033年(千件)
図81. 欧州の手術用ロボット市場の推計および予測、2021年~2033年(百万/十億米ドル)
図82. 欧州の手術用ロボット市場:手術件数別、2021年~2033年 (件)
図83. 主要国の動向
図84. 英国の外科用ロボット市場の推計および予測、2021年~2033年(百万/十億米ドル)
図85. 英国の外科用ロボット市場:台数別、2021年~2033年(導入台数、000台)
図86. 2021年~2033年の英国手術用ロボット市場:施術件数別(000件)
図87. 主要国の動向
図88. 2021年~2033年のドイツ手術用ロボット市場の推計および予測(百万/十億米ドル)
図89. 2021年~2033年のドイツの外科用ロボット市場:台数別(導入台数、000台)
図90. ドイツの外科用ロボット市場:手術種別別件数(2021年~2033年)(千件)
図91. 主要国の動向
図92. スペインの外科用ロボット市場の推計および予測(2021年~2033年) (百万/十億米ドル)
図93. スペインの外科用ロボット市場:台数別(2021年~2033年)(導入台数、000)
図94. スペインの外科用ロボット市場:手術件数別(2021年~2033年) (千件)
図95. 主要国の動向
図96. フランスにおける手術用ロボット市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図97. フランス外科用ロボット市場:台数別 2021年~2033年(導入システム数、000台)
図98. フランス外科用ロボット市場:手術件数別 2021年~2033年(000件)
図99. 主要国の動向
図100. イタリアの外科用ロボット市場:推計値および予測(2021年~2033年)(百万/十億米ドル)
図101. イタリアの外科用ロボット市場:台数別(2021年~2033年)(導入台数、千台)
図102. イタリアの外科用ロボット市場:手術種別別数量(2021年~2033年)(千件)
図103. 主要国の動向
図104. ノルウェーの外科用ロボット市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図105. ノルウェーの外科用ロボット市場:2021年~2033年の設置台数別(設置台数、000台)
図106. ノルウェーの外科用ロボット市場:2021年~2033年の手術件数別(000件)
図107. 主要国の動向
図108. デンマークの外科用ロボット市場:推計および予測(2021年~2033年)(百万/十億米ドル)
図109. デンマークの外科用ロボット市場:台数別(2021年~2033年) (導入台数、千台)
図110. デンマークの外科用ロボット市場:手術件数別、2021年~2033年(千件)
図111. 主要国の動向
図112. スウェーデンにおける外科用ロボット市場の推計および予測、2021年~2033年(百万/十億米ドル)
図113. スウェーデンにおける外科用ロボット市場(台数別)、2021年~2033年(導入台数、千台)
図114. スウェーデンにおける手術ロボット市場の術式別件数(2021年~2033年)(千件)
図115. アジア太平洋地域における手術ロボット市場の推計および予測(2021年~2033年)(百万/十億米ドル)
図116. アジア太平洋地域の外科用ロボット市場:2021年~2033年の台数別(導入システム数、000台)
図117. アジア太平洋地域の外科用ロボット市場:2021年~2033年の手術別件数(000件)
図118. 主要国の動向
図119. 日本の外科用ロボット市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
図120. 日本の外科用ロボット市場:台数別、2021年~2033年(導入台数、千台)
図121. 2021年~2033年の日本における外科用ロボット市場:手術件数別(千件)
図122. 主要国の動向
図123. 中国の外科用ロボット市場:推計値および予測(2021年~2033年)(百万/十億米ドル)
図124. 中国の外科用ロボット市場:台数別(2021年~2033年)(導入台数、千台)
図125. 2021年~2033年の中国手術用ロボット市場:手術件数別(千件)
図126. 主要国の動向
図127. 2021年~2033年のインド手術用ロボット市場の推計および予測(百万/十億米ドル)
図128. インドの外科用ロボット市場:台数別、2021年~2033年(導入台数、000)
図129. インドの外科用ロボット市場:手術件数別、2021年~2033年(千件)
図130. 主要国の動向
図131. オーストラリアの外科用ロボット市場の推計および予測、2021年 ~2033年(百万/十億米ドル)
図132. オーストラリアの外科用ロボット市場:台数別 2021年~2033年(導入台数、千台)
図133. オーストラリアの外科用ロボット市場:手術件数別 2021年~2033年 (千件)
図134. 主要国の動向
図135. 韓国における外科用ロボット市場の推計および予測、2021年~2033年(百万/十億米ドル)
図136. 韓国における外科用ロボット市場(台数別)、2021年~2033年(導入台数、千台)
図137. 韓国における手術用ロボット市場:処置件数別、2021年~2033年(千件)
図138. 主要国の動向
図139. タイにおける手術用ロボット市場の推計および予測、2021年~2033年(百万/十億米ドル)
図140. タイの外科用ロボット市場:台数別、2021年~2033年(導入台数、000)
図141. タイの外科用ロボット市場:手術件数別、2021年~2033年(000件)
図142. ラテンアメリカの外科用ロボット市場の推計および予測、2021年~2033年、 (百万/十億米ドル)
図143. ラテンアメリカ手術用ロボット市場:台数別、2021年~2033年(導入台数、千台)
図144. ラテンアメリカ外科用ロボット市場:手術件数別、2021年~2033年(千件)
図145. 主要国の動向
図146. ブラジル外科用ロボット市場の推計および予測、2021年~2033年 (百万/十億米ドル)
図147. ブラジルにおける外科用ロボット市場の台数別推移(2021年~2033年)(導入台数、千台)
図148. ブラジルにおける外科用ロボット市場の手術件数別推移(2021年~2033年)(千件)
図149. 主要国の動向
図150. アルゼンチンの外科用ロボット市場:推計および予測、2021年~2033年(百万/十億米ドル)
図151. アルゼンチンの外科用ロボット市場:台数別、2021年~2033年(導入台数、千台)
図152. アルゼンチンの外科用ロボット市場:手術件数別、2021年~2033年(千件)
図153. MEA地域の外科用ロボット市場の推計および予測、2021年~2033年(百万/十億米ドル)
図154. MEA(中東・アフリカ)手術用ロボット市場:台数別、2021年~2033年(導入台数、000台)
図155. MEA(中東・アフリカ)手術用ロボット市場:手術件数別(000件)
図156. 主要国の動向
図157. 南アフリカの外科用ロボット市場の推計および予測、2021年~2033年(百万/十億米ドル)
図158. 南アフリカの外科用ロボット市場:台数別(2021年~2033年)(導入台数、千台)
図159. 南アフリカの外科用ロボット市場:手術件数別(2021年~2033年)(千件)
図160. 主要国の動向
図161. サウジアラビアの外科用ロボット市場の推計および予測、2021年~2033年(百万/十億米ドル)
図162. サウジアラビアの外科用ロボット市場:台数別、2021年~2033年(導入台数、千台)
図163. サウジアラビアの外科用ロボット市場:手術件数別(千件)
図164. 主要国の動向
図165. アラブ首長国連邦(UAE)の外科用ロボット市場の推計および予測、2021年~2033年(百万/十億米ドル)
図166. アラブ首長国連邦(UAE)の外科用ロボット市場(台数別)、2021年 ~2033年(導入台数、000台)
図167. アラブ首長国連邦(UAE)の外科用ロボット市場:手術件数別 2021年~2033年(000件)
図168. 主要国の動向
図169. クウェートの外科用ロボット市場の推計および予測、2021年 ~2033年(百万/十億米ドル)
図170. クウェート外科用ロボット市場:台数別 2021年~2033年(導入台数、000台)
図171. クウェート外科用ロボット市場:手術件数別 2021年~2033年 (千件)
図172. 主要企業の分類
図173. 企業の市場シェア分析、2025年(概算範囲、%)
図174. ヒートマップ分析、2025年
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









