また、EUの新たな鉄道輸送能力に関する規則により、国境を越えた連携やデジタルによる輸送能力管理も強化されています。技術面では、事業者各社は、AIを活用した運行管理、予知保全、デジタルツイン、クラウドベースの信号システム、リアルタイムの資産監視などを活用した、ネットワーク化されたソフトウェア主導のシステムへと移行しています。これらの技術により、資産の活用率、運行管理、保守計画、およびライフサイクル全体の効率が向上します。インドでは、2026年から2027年の鉄道予算において、線路、工事、車両、設備への大規模な支出が引き続き支援されており、鉄道ネットワークの拡張と近代化が一体となって推進されています。
主なポイント
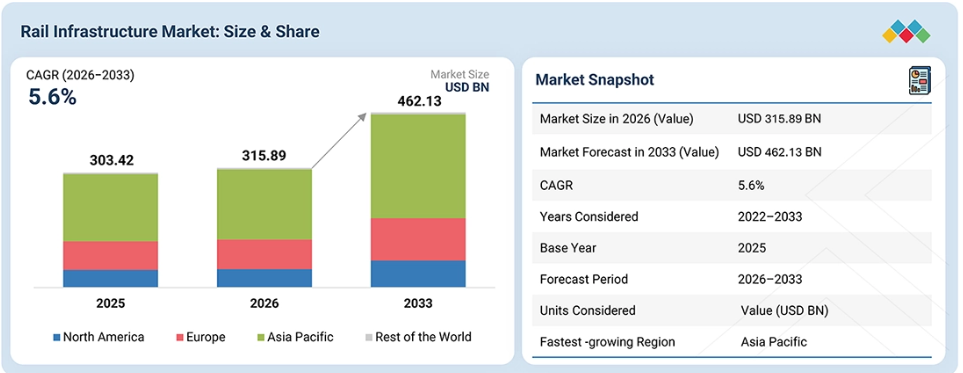
アジア太平洋地域セグメントは、予測期間中に年平均成長率(CAGR)5.8%で成長すると見込まれています。
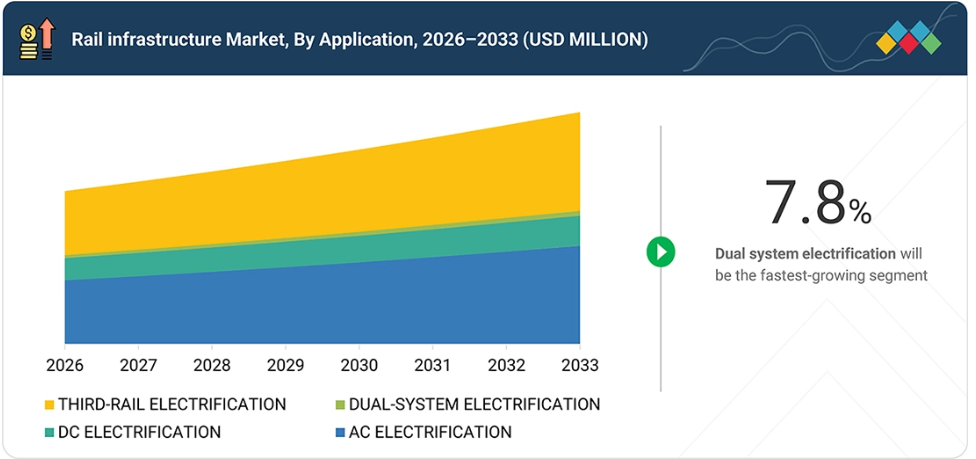
鉄道電化セグメントは、2026年に市場の11%を占めると推定されています。
高速鉄道セグメントは、予測期間中に年平均成長率(CAGR)7.9%で成長すると予測されています。
新規建設セグメントは、2026年に42%のシェアを占める見込みです。
用途別セグメントは、予測期間中に最も急速な成長を遂げると予測されています。
中国鉄道集団有限公司は「スター」に位置づけられ、ワブテック・コーポレーションは「新興リーダー」に位置づけられています。
コラ・レール(Colas Rail)は「進歩的な企業」に分類され、エギス(Egis)は「対応力のある企業」に分類されています。
鉄道インフラは、単独のネットワーク拡張から統合型鉄道システムへと移行しつつあり、特に、より高い輸送能力、信頼性、および運用効率が求められる高速鉄道、幹線、貨物、都市鉄道の各分野においてその傾向が顕著です。線路、電化、信号、通信、駅、およびデジタル制御システムは、個別の資産ではなく、相互に連携したインフラとして計画されるケースが増えており、統合型プロジェクト実施に対する需要が高まっています。
インフラの利用可能性と回廊の輸送能力は、新たな鉄道輸送能力をどこに開発できるかを決定する上で重要な要素となりつつあり、一方、既存ネットワーク(ブラウンフィールド)では、限られた線路アクセス期間内に実施可能なアップグレードが求められています。市場の成長は、建設費のみではなく、ライフサイクル全体の総コストによってますます左右されるようになっており、資産の信頼性、保守要件、エネルギー効率、インフラの利用率、デジタルモニタリング、そして長期的なネットワーク性能が、鉄道インフラ投資の商業的実現可能性を総合的に形作っています。
顧客の顧客に影響を与えるトレンドと変革
鉄道インフラ市場は、新規建設、ネットワークの近代化、デジタル技術、およびライフサイクルサービス要件に支えられ、従来の線路や土木インフラから統合型鉄道ソリューションへと移行しつつあります。鉄道インフラ管理者、国や地域の当局、地下鉄事業者、鉄道・物流事業者、産業界、荷主、建設資材供給業者などの間で需要が拡大しています。
新たな収益機会としては、高速・専用貨物回廊、スマート鉄道インフラ、デジタル資産管理、持続可能な鉄道インフラ、ライフサイクルインフラ管理などが挙げられます。これらの要件は、ネットワーク容量と列車運行頻度の向上、旅客・貨物輸送の信頼性向上、資産の活用率と耐用年数の向上、エネルギー消費量の削減、貨物輸送の迅速化、そして旅客鉄道サービスの効率化につながります。
市場の動向
要因:国境を越える貿易回廊が、国内の鉄道需要を超えたインフラ需要を生み出しています
国境を越える鉄道回廊により、線路、信号、電化、通信、および駅インフラの統合に対する需要が高まっています。また、各国の鉄道網間で相互運用性の要件が高まっていることから、互換性のある鉄道システムや、調整の取れたインフラ計画の必要性も拡大しています。
制約要因:線路作業可能時間の制限により、既存施設の改修における生産性が低下しています
稼働中の鉄道回廊へのアクセスが制限されると、線路の更新、電化、信号システムのアップグレード、その他の既存施設改修工事に充てられる時間が減少する可能性があります。作業可能時間が短いと、調整の必要性が高まり、建設の生産性が制限され、プロジェクトの完了スケジュールが延びる恐れがあります。
機会:予測的かつ状態に基づくインフラ管理を可能にするデジタル資産インテリジェンス
デジタル資産インテリジェンスにより、線路、信号、電化、その他の鉄道資産にわたるインフラの状態データを連携させることができます。予測的かつ状態に基づく管理により、故障の早期発見、的を絞った保守、資産の稼働率向上、および保守リソースのより適切な配分が可能になります。
課題:メガプロジェクトは、請負業者に長期にわたるコスト高騰のリスクをもたらします
大規模な鉄道インフラプロジェクトでは、多くの場合、長期にわたる施工期間、複雑な建設作業、複数の請負業者の関与、そして変化するプロジェクト要件が伴います。これらの要因により、資材価格の上昇、人件費、設備費、資金調達費用、およびスケジュールに関連するコスト高騰のリスクが高まる可能性があります。
市場エコシステム
鉄道インフラのエコシステムは、鉄道インフラの所有者および運営者、信号・列車制御システムプロバイダー、線路・レールシステムサプライヤー、鉄道電化・電力供給業者、デジタル・通信プロバイダー、ならびに鉄道EPCおよびエンジニアリング請負業者で構成されています。
ドイツ鉄道インフラGO(Deutsche Bahn InfraGO)、SNCF、ネットワーク・レール(Network Rail)、インド鉄道(Indian Railways)などのインフラ所有者および運営者は、鉄道ネットワークやインフラ資産を管理しており、一方、シーメンス(Siemens)、日立レール(Hitachi Rail)、ワブテック(Wabtec)、アルストム(Alstom)などの信号システムプロバイダーは、列車制御および鉄道安全システムを支援しています。
ヴォスロ(Vossloh)、パンドロール(Pandrol)、フォエスタルパイン(voestalpine)などの線路・レールシステムサプライヤーは、線路部品やレールシステムを供給しており、ABB、シーメンス、アルストムは電化および電力ソリューションを提供しています。ノキア(Nokia)、シーメンス、コーデル(Cordel)などのデジタル・通信プロバイダーは、鉄道の接続性、診断、資産監視を支援しており、中国鉄道グループ(China Railway Group)、フェロビアル(Ferrovial)、その他のインフラ請負業者を含むEPCおよびエンジニアリング請負業者は、鉄道建設や統合インフラプロジェクトを遂行しています。
市場セグメント
鉄道インフラ市場(インフラの種類別)
線路インフラは、レール、枕木、締結システム、バラスト、分岐器、交差部、路盤などを含み、鉄道ネットワークの中核となる物理層を形成しています。需要は、新規鉄道建設、路線の拡張、輸送能力の増強、および老朽化した資産の更新によって支えられています。
線路インフラの要件は、鉄道の種類や運行条件によって異なります。特に高速鉄道や重量貨物輸送ネットワークでは、より高い性能基準、より優れた構造強度、そしてより厳格な保守管理が求められます。
鉄道インフラ市場:鉄道種別
幹線鉄道は、旅客および貨物ネットワークにまたがる幅広い鉄道インフラを網羅しており、その要件は線路、信号、電化、駅、橋梁、トンネル、通信などに及びます。
高速鉄道には、より高い運行速度に対応した専用のインフラが求められます。一方、都市鉄道や地下鉄システムでは、輸送能力、駅との連携、信号設備、および限られた敷地内での開発がより重視されます。地方鉄道や通勤鉄道は、信頼性の高い旅客輸送の接続性に重点を置いています。また、貨物鉄道や重量貨物輸送鉄道には、より高い軸重容量、耐久性の高い線路システム、そして集中的な貨物輸送業務を支えることができるインフラが求められます。
投資種別別の鉄道インフラ市場
新規建設では、新たな鉄道回廊を整備するために、線路、土木構造物、駅、信号、電化、および電力インフラに多額の投資が必要となります。改良・近代化では、輸送能力の増強、運行速度の向上、旧式の信号・電化システムの更新、および変化する交通需要に合わせて既存インフラを適応させることに重点が置かれます。維持管理・更新では、ネットワークの安全性、可用性、およびサービス性能を維持するために、線路の交換、信号設備、電化資産、橋梁、トンネル、その他のインフラに対する継続的な支出が行われます。
鉄道インフラ市場(用途別)
交流(AC)電化は、より高い電力供給能力と効率的な長距離運行が求められる幹線および高速鉄道網で広く採用されています。直流(DC)電化は、都市部、地方、および既存の鉄道網、特に既存のシステムがすでに直流供給を基盤としている地域において、依然として重要な役割を果たしています。
デュアルシステム架線は、異なる牽引電力規格で運用されるネットワーク間の相互運用性をサポートする一方、第三軌条架線は、コンパクトなインフラと高頻度の旅客運行が求められる都市部や郊外の路線に一般的に適しています。
地域
アジア太平洋地域が鉄道インフラ市場において最大の地域となる見込み
アジア太平洋地域では、特に中国やインドにおいて、大規模なネットワーク拡張、高速鉄道の開発、貨物輸送能力の強化、および既存の鉄道資産の近代化により、鉄道インフラ市場が形成されつつあります。中国の鉄道固定資産投資額は、2026年の最初の8か月間で約757億米ドルに達しました。
また、同国の鉄道網は、2025年末の16万5,000kmから、2030年までに約18万kmへ拡大する目標が掲げられており、その中には約6万kmの高速鉄道が含まれています。インドは、2026年から2027年にかけて、鉄道資本支出に約305億米ドルを割り当てており、これには新線、計画中の7つの高速鉄道回廊、貨物専用インフラ、および鉄道安全システムへの大規模な投資が含まれています。
地域ごとの投資構成は、単独の線路建設から、土木インフラと電化、信号、通信、安全システム、デジタル鉄道制御を組み合わせた統合的な回廊開発へと移行しつつあります。この変化により、プロジェクトあたりのインフラ価値が高まり、同一プログラム内で複数の鉄道システム要件に対応できるサプライヤーにとって、より大きな調達機会が生まれています。
鉄道インフラ市場:企業評価マトリックス
中国鉄道グループは、世界的な鉄道事業展開の広さ、鉄道システムの幅広いポートフォリオ、ならびに車両、信号、電化、統合鉄道ソリューションにおける強力な能力により、「スター」と位置付けられています。ワブテック・コーポレーションは、鉄道技術の幅広いポートフォリオ、確立されたグローバルな事業展開、および機関車、列車制御、デジタルシステム、鉄道サービスにおける能力により、「新興リーダー」と位置付けられています。
主要市場プレイヤ
China Railway Group Limited (China)
China Railway Construction Corporation (China)
Siemens Mobility (Germany)
Alstom (France)
Hitachi Rail (UK)
Webtec (US)
CAF (Spain)
Hyundai Rotem (South Korea)
Vossloh A.G (Germany)
Knorr Bremse A.G (Germany)
最近の動向
2026年7月:シーメンスは、Rail Vikas Nigam Limited社から、リシケシュ~カルナプラヤグ間の鉄道線路(全長102.5軌間キロメートル)におけるリジッドおよびフレキシブル架線システムを含む架線電化技術について、約2,740万米ドルの受注を獲得しました。
2026年7月:アルストム社は、ルーマニアのフィリアシ~イギロアサ間の44キロメートル区間を、ERTMSレベル2信号システム、GSM-R通信、および電化設備のアップグレードにより近代化する契約を締結しました。これにより、旅客および貨物の運行速度の向上が図られます。
2026年4月:中国鉄道グループは、武漢白沙洲長江道路・鉄道橋の建設に着手しました。この橋には、4線式の鉄道区間が組み込まれており、複線高速鉄道と、将来的な都市間鉄道の容量を確保しています。
2026年3月:アルストムは、ポーランドで新設されたウッチ長距離鉄道トンネルにおける信号設備工事の契約を獲得しました。これは、新興の国内高速鉄道ネットワークおよびポーランドの主要都市間の将来的な接続を支援するものです。
2026年3月:中国鉄道建設公司(CRCC)は、アルジェリアの全長950キロメートルに及ぶ西部鉱業鉄道の線路敷設を完了しました。これには、CRCCと現地の国有企業が建設した575キロメートルの区間が含まれており、重量物の鉱物輸送を支えています。
1 はじめに 25
1.1 本調査の目的 25
1.2 市場の定義と範囲 26
1.2.1 対象範囲と除外項目 29
1.3 調査範囲 30
1.3.1 対象市場と地域範囲 30
1.3.2 対象期間 31
1.4 通貨 31
1.5 ステークホルダー 32
1.6 変更点の概要 32
2 エグゼクティブ・サマリー 34
2.1 市場のハイライトと主要な洞察 34
2.2 主要な市場参加者:戦略的展開の分析 36
2.3 鉄道インフラ市場を形作る破壊的トレンド 37
2.4 高成長セグメント 38
2.5 地域別概況:市場規模、成長率、および予測 39
3 プレミアムインサイト 40
3.1 鉄道インフラ市場における事業者にとって魅力的な機会 40
3.2 地域別鉄道インフラ市場 41
3.3 鉄道インフラ市場(鉄道種別別) 41
3.4 鉄道インフラ市場(投資種別別) 42
3.5 鉄道インフラ市場(インフラ種別別) 42
3.6 鉄道インフラ市場(用途別) 43
4 市場概要 44
4.1 はじめに 44
4.2 市場の動向 45
4.2.1 推進要因 45
4.2.1.1 国内の鉄道需要を超えたインフラ需要を生み出す国境を越えた貿易回廊 45
4.2.1.2 インフラ投資を促進するネットワーク容量の拡大とボトルネックの解消 47
4.2.2 制約要因 48
4.2.2.1 線路へのアクセス時間帯の制限により、既存施設の改修生産性が制限される 48
4.2.3 機会 48
4.2.3.1 予測的かつ状態に基づくインフラ管理を可能にするデジタル資産インテリジェンス 48
4.2.3.2 鉄道の輸送能力とインフラの価値を引き出す統合的な回廊のアップグレード 49
4.2.4 課題 51
4.2.4.1 メガプロジェクトによる、請負業者への長期にわたるコスト高騰のリスク 51
4.3 未充足のニーズと未開拓分野 51
4.3.1 鉄道インフラ市場における未充足のニーズ 52
4.3.2 未開拓分野における機会 53
4.4 相互に関連する市場とセクター横断的な機会 54
4.4.1 相互に関連する市場 54
4.4.2 セクター横断的な機会 54
4.5 ティア1/2/3のプレーヤーによる戦略的動き 55
4.6 投資タイプ別の鉄道インフラに関する分析 57
4.6.1 グリーンフィールド 57
4.6.2 ブラウンフィールドの近代化 58
4.6.3 輸送能力の拡大 59
4.6.4 更新および改修 59
5 業界動向 60
5.1 マクロ経済指標 60
5.1.1 はじめに 60
5.1.2 GDPの推移と予測 61
5.1.3 鉄道インフラ市場の動向 62
5.2 サプライチェーン分析 62
5.3 エコシステム分析 64
5.4 貿易分析 67
5.4.1 輸入シナリオ(HSコード8604) 67
5.4.2 輸出シナリオ (HSコード 8604) 68
5.5 2026年~2027年の主要な会議およびイベント 70
5.6 顧客のビジネスに影響を与えるトレンドとディスラプション 70
5.7 投資および資金調達のシナリオ 71
5.8 ケーススタディ分析 74
5.8.1 アルストムとSNCF Réseauがフランスで「ARGOS Digital」
連動装置を導入 74
5.8.2 シーメンスがCBTCを用いてニューヨーク市のフルトン・リバティ線を近代化 74
5.8.3 日立レールがトロント地下鉄2号線をデジタルCBTCでアップグレード 74
5.8.4 アルストムがクイーンズランド鉄道網にETCSレベル2を導入 75
5.8.5 シーメンスがルーマニア全土の鉄道信号
インフラの近代化 75
5.8.6 インド鉄道、電子連動装置とKAVACHを用いて信号システムを近代化 75
5.8.7 ヴォスロ社とコルデル社が、LIDARとAIを統合し、
デジタル鉄道点検を実現 76
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 77
6.1 技術分析 77
6.1.1 主要な新興技術 77
6.1.1.1 自律型線路点検 77
6.1.1.2 AIを活用した予測型インフラ維持管理 77
6.1.2 補完的技術 78
6.1.2.1 LiDARおよび3D鉄道資産マッピング 78
6.1.2.2 線路および構造物のモニタリングのための光ファイバーセンシング 78
6.1.3 関連技術 79
6.1.3.1 先進的な鉄道電化システム 79
6.1.3.2 鉄道インフラ向けエネルギー貯蔵 79
6.2 技術・製品ロードマップ 79
6.3 特許分析 85
6.4 AIが鉄道インフラ市場に与える影響 89
6.4.1 主なユースケースと市場の可能性 89
6.4.2 鉄道インフラ市場におけるメーカーのベストプラクティス
89
6.4.3 鉄道インフラ市場におけるAI導入に関する事例研究
90
6.4.3.1 AIを活用したインフラおよび信号システムの保守管理のためのアルストム「HealthHub」 90
6.4.3.2 予測的な線路保守のためのネットワーク・レールのAIベースの「Insight」プラットフォーム 90
6.4.3.3 自動インフラ監視のための日立レールの「HMAX AI」プラットフォーム 91
6.4.4 相互接続されたエコシステムと市場プレイヤーへの影響 91
6.4.5 AI鉄道インフラの導入に対する顧客の準備状況 92
7 規制環境と持続可能性への取り組み 93
7.1 地域ごとの規制とコンプライアンス 93
7.1.1 規制機関、政府機関、
およびその他の組織 93
7.1.1.1 アジア太平洋地域 93
7.1.1.2 ヨーロッパ 94
7.1.1.3 北米 95
7.1.1.4 その他の地域 97
7.2 業界基準 98
7.2.1 アジア太平洋地域 98
7.2.2 ヨーロッパ 98
7.2.3 北米 99
7.2.4 その他の地域 99
7.3 サステナビリティの取り組み 100
7.3.1 低炭素鉄道インフラ 100
7.3.2 資源効率と循環型インフラ 101
7.3.3 気候変動への強靭性と持続可能な資産管理 101
7.4 規制政策が持続可能性への取り組みに与える影響 102
7.4.1 欧州連合(EU) 102
7.4.2 米国 102
7.4.3 中国 102
7.4.4 インド 103
7.5 サステナビリティに関する政府支出と政策分析 103
7.5.1 インフラ近代化プログラム 103
8 顧客環境と購買者の行動 108
8.1 意思決定プロセス 108
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 109
8.2.1 購買プロセスにおける主要なステークホルダー 109
8.2.2 購買基準 110
8.3 導入の障壁と内部的な課題 112
8.4 各最終用途産業における未充足ニーズ 113
9 鉄道インフラ市場(インフラ種別別) 115
9.1 はじめに 116
9.2 線路インフラ 117
9.2.1 軸重の増加と性能要件の高まりによる線路インフラの需要 117
9.2.2 レール 118
9.2.3 枕木 118
9.2.4 バラスト 119
9.2.5 締結システム 119
9.2.6 分岐器および交差部 119
9.2.7 軌道床 119
9.2.8 無バラスト軌道 119
9.3 鉄道の電化 119
9.3.1 ネットワークの電化および再生可能エネルギーの統合によって牽引される鉄道の電化需要 119
9.4 牽引電力インフラ 120
9.4.1 電化の拡大と送電網の近代化によって牽引される牽引電力インフラの需要 120
9.5 駅インフラ 122
9.5.1 旅客輸送能力、アクセシビリティ、およびマルチモーダル統合によって牽引される駅インフラの需要 122
9.6 土木インフラ 123
9.6.1 気候変動への耐性と構造的改良による土木インフラの需要 123
9.7 線路沿いのインフラ 124
9.7.1 従来の信号システムから先進列車制御システムへの置き換えによる線路沿いのインフラ需要 124
9.8 主な洞察 125
10 投資タイプ別の鉄道インフラ市場 126
10.1 はじめに 127
10.2 新規建設 128
10.2.1 ネットワーク容量拡大のための新規鉄道インフラ 128
10.3 改修・近代化 129
10.3.1 老朽化した鉄道資産がインフラの近代化を推進 129
10.4 保守・更新 130
10.4.1 鉄道インフラの更新および資産の修復 130
10.5 主な洞察 132
11 鉄道インフラ市場(鉄道種別別) 133
11.1 はじめに 134
11.2 幹線鉄道 136
11.2.1 輸送能力の拡大とネットワークのアップグレードが牽引する幹線鉄道の需要 136
11.3 高速鉄道 137
11.3.1 高速鉄道路線の拡張が、インフラの仕様向上を牽引 137
11.4 都市鉄道/地下鉄 138
11.4.1 都市部の旅客数の増加が、大容量地下鉄の拡張を牽引 138
11.5 地方鉄道・通勤鉄道 139
11.5.1 輸送能力の拡大と路線の改良が、地方鉄道・通勤鉄道の需要を牽引 139
11.6 貨物・重量貨物輸送鉄道 141
11.6.1 専用路線および輸送能力の拡大が牽引する貨物・重量貨物輸送鉄道の需要 141
11.7 主な洞察 142
12 用途別鉄道インフラ市場 143
12.1 はじめに 144
12.2 交流電化 145
12.2.1 大容量鉄道回廊および牽引電力のアップグレードによる交流電化需要の拡大 145
12.2.2 15 kV 交流 146
12.2.3 25 kV 交流 147
12.2.4 2×25 kV 交流 147
12.3 直流電化 147
12.3.1 地下鉄および郊外鉄道網の拡大による直流電化の需要 147
12.3.2 1.5 kV 直流 148
12.3.3 3 kV 直流 148
12.4 デュアルシステム電化 149
12.4.1 多電圧鉄道網向けのデュアルシステム電化 149
12.5 第三軌条電化 150
12.5.1 第三軌条式電化の更新に伴うインフラ需要 150
12.6 主な洞察 151
13 地域別鉄道インフラ市場 152
13.1 はじめに 153
13.2 アジア太平洋地域 154
13.2.1 中国 156
13.2.1.1 輸送能力、維持管理、およびデジタル制御への鉄道投資の拡大 156
13.2.2 日本 157
13.2.2.1 更新およびデジタル制御による鉄道インフラの強化 157
13.2.3 韓国 159
13.2.3.1 高速鉄道の拡張とデジタル信号システムおよびネットワークの近代化を組み合わせた取り組み 159
13.2.4 インド 160
13.2.4.1 鉄道ネットワーク全体でのデジタル列車保護システムの拡大 160
13.2.5 その他のアジア太平洋地域 161
13.3 ヨーロッパ 162
13.3.1 ドイツ 164
13.3.1.1 回廊の近代化がデジタル鉄道インフラの需要を牽引 164
13.3.2 フランス 165
13.3.2.1 鉄道の近代化が将来のインフラ需要を牽引 165
13.3.3 英国 166
13.3.3.1 鉄道需要がデジタル信号システムおよび貨物輸送インフラへとシフトしています 166
13.3.4 イタリア 167
13.3.4.1 鉄道ネットワークの近代化とERTMSの導入が加速しています 167
13.3.5 スペイン 168
13.3.5.1 大規模なインフラプロジェクトによる鉄道輸送能力の強化 168
13.3.6 その他の欧州諸国 169
13.4 北米 170
13.4.1 米国 171
13.4.1.1 鉄道インフラ投資を主要な資産更新および輸送能力の向上へとシフト 171
13.4.2 カナダ 173
13.4.2.1 貨物輸送回廊と貿易の連結性に焦点を当てた鉄道インフラの拡張 173
13.4.3 メキシコ 174
13.4.3.1 旅客輸送回廊とデジタル鉄道インフラによる鉄道網の拡張 174
13.5 その他の地域 175
13.5.1 南アフリカ 177
13.5.1.1 回廊の復旧、インフラの改修、およびオープンアクセス改革を通じた鉄道輸送能力の拡大 177
13.5.2 ブラジル 178
13.5.2.1 既存回廊の近代化を優先 178
14 競争環境 179
14.1 概要 179
14.2 主要企業の競争戦略/勝つための条件、2022年~2026年 179
14.3 市場シェア分析、2025年 181
14.4 収益分析、2021年~2025年 183
14.5 ブランド/製品比較 184
14.5.1 戦略的OEMベンチマーキング 184
14.6 企業価値評価および財務指標 185
14.7 企業評価マトリックス:主要企業、2025年 186
14.7.1 スター企業 186
14.7.2 新興リーダー企業 186
14.7.3 広範な事業展開を行う企業 186
14.7.4 参入企業 186
14.7.5 企業の事業展開範囲:主要企業、2025年 188
14.7.5.1 企業の事業展開 188
14.7.5.2 地域別の事業展開 189
14.7.5.3 鉄道種別別の事業展開 189
14.7.5.4 投資種別別の事業展開 190
14.8 企業評価マトリックス:スタートアップ/中小企業、2025年 191
14.8.1 先進的な企業 191
14.8.2 対応力のある企業 191
14.8.3 活力ある企業 191
14.8.4 スタート地点 191
14.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 193
14.8.5.1 主要なスタートアップ/中小企業の詳細リスト 193
14.8.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 194
14.9 競争シナリオ 195
14.9.1 製品発売 195
14.9.2 取引 196
14.9.3 事業拡大 196
14.9.4 その他の動向 197
15 企業概要 198
15.1 主要企業 198
15.1.1 チャイナ・レイルウェイ・グループ・リミテッド 198
15.1.1.1 事業概要 198
15.1.1.2 提供製品・ソリューション・サービス 199
15.1.1.3 最近の動向 200
15.1.1.3.1 製品の発売・機能強化 200
15.1.1.3.2 取引 201
15.1.1.3.3 その他の動向 201
15.1.1.4 MnMの見解 202
15.1.1.4.1 主な強み 202
15.1.1.4.2 戦略的選択 202
15.1.1.4.3 弱点および競合上の脅威 202
15.1.2 SIEMENS MOBILITY 203
15.1.2.1 事業概要 203
15.1.2.2 提供している製品・ソリューション・サービス 204
15.1.2.3 最近の動向 205
15.1.2.3.1 製品の発売・機能強化 205
15.1.2.3.2 事業拡大 205
15.1.2.3.3 その他の動向 206
15.1.2.4 MnMの見解 206
15.1.2.4.1 主な強み 206
15.1.2.4.2 戦略的選択 206
15.1.2.4.3 弱点および競合上の脅威 207
15.1.3 中国鉄道建設株式会社 208
15.1.3.1 事業概要 208
15.1.3.2 提供している製品・ソリューション・サービス 209
15.1.3.3 最近の動向 210
15.1.3.3.1 取引 210
15.1.3.3.2 事業拡大 210
15.1.3.3.3 その他の動向 211
15.1.3.4 MnMの見解 211
15.1.3.4.1 主な強み 211
15.1.3.4.2 戦略的選択 211
15.1.3.4.3 弱点および競合上の脅威 212
15.1.4 ALSTOM SA 213
15.1.4.1 事業概要 213
15.1.4.2 提供製品・ソリューション・サービス 214
15.1.4.3 最近の動向 215
15.1.4.3.1 製品の発売・機能強化 215
15.1.4.3.2 取引 215
15.1.4.3.3 事業拡大 216
15.1.4.3.4 その他の動向 217
15.1.4.4 MnMの見解 217
15.1.4.4.1 主な強み 217
15.1.4.4.2 戦略的選択 217
15.1.4.4.3 弱点および競合上の脅威 218
15.1.5 CRRC CORPORATION LIMITED 219
15.1.5.1 事業概要 219
15.1.5.2 提供している製品・ソリューション・サービス 220
15.1.5.3 最近の動向 220
15.1.5.3.1 製品の発売・機能強化 220
15.1.5.3.2 取引 220
15.1.5.3.3 事業拡大 221
15.1.5.3.4 その他の動向 222
15.1.5.4 MnMの見解 222
15.1.5.4.1 主な強み 222
15.1.5.4.2 戦略的選択 222
15.1.5.4.3 弱みと競合上の脅威 223
15.1.6 HITACHI RAIL LTD. 224
15.1.6.1 事業概要 224
15.1.6.2 提供製品・ソリューション・サービス 225
15.1.6.3 最近の動向 226
15.1.6.3.1 製品の発売・機能強化 226
15.1.6.3.2 契約 227
15.1.6.3.3 事業拡大 227
15.1.7 WABTEC CORPORATION 228
15.1.7.1 事業概要 228
15.1.7.2 提供している製品・ソリューション・サービス 230
15.1.7.3 最近の動向 231
15.1.7.3.1 取引 231
15.1.7.3.2 事業拡大 232
15.1.7.3.3 その他の動向 233
15.1.8 STADLER RAIL AG 234
15.1.8.1 事業概要 234
15.1.8.2 提供している製品・ソリューション・サービス 235
15.1.8.3 最近の動向 236
15.1.8.3.1 製品の発売・機能強化 236
15.1.8.3.2 取引 236
15.1.8.3.3 事業拡大 237
15.1.8.3.4 その他の動向 237
15.1.9 CONSTRUCCIONES Y AUXILIAR DE FERROCARRILES, S.A. (CAF) 238
15.1.9.1 事業概要 238
15.1.9.2 提供している製品・ソリューション・サービス 239
15.1.9.3 最近の動向 240
15.1.9.3.1 製品の発売・機能強化 240
15.1.9.3.2 契約 240
15.1.9.3.3 事業拡大 241
15.1.9.3.4 その他の動向 241
15.1.10 ヒュンダイ・ロテム社 242
15.1.10.1 事業概要 242
15.1.10.2 提供している製品・ソリューション・サービス 243
15.1.10.3 最近の動向 244
15.1.10.3.1 製品の発売・機能強化 244
15.1.10.3.2 契約 244
15.1.10.3.3 事業拡大 245
15.1.10.3.4 その他の動向 245
15.1.11 VOSSLOH AG 246
15.1.11.1 事業概要 246
15.1.11.2 提供製品・ソリューション・サービス 247
15.1.11.3 最近の動向 248
15.1.11.3.1 製品の発売・機能強化 248
15.1.11.3.2 契約 248
15.1.11.3.3 事業拡大 249
15.1.11.3.4 その他の動向 249
15.1.12 KNORR-BREMSE AG 250
15.1.12.1 事業概要 250
15.1.12.2 提供製品・ソリューション・サービス 251
15.1.12.3 最近の動向 252
15.1.12.3.1 製品の発売・機能強化 252
15.1.12.3.2 取引 253
15.1.12.3.3 事業拡大 253
15.1.12.3.4 その他の動向 254
15.2 その他の主要企業 255
15.2.1 COLAS RAIL 255
15.2.2 BALFOUR BEATTY 256
15.2.3 SYSTRA 257
15.2.4 MOTT MACDONALD 258
15.2.5 EGIS 259
15.2.6 VINCI 260
15.2.7 ATKINSRÉALIS 261
15.2.8 ハースコ・レール 262
15.2.9 プラッサー・アンド・テウラー 263
15.2.10 VAEグループ 264
15.2.11 SPENO INTERNATIONAL SA 265
15.2.12 BOUYGUES CONSTRUCTION 265
15.2.13 ACCIONA 266
16 調査方法論 267
16.1 調査データ 267
16.1.1 二次データ 268
16.1.1.1 二次資料の一覧 269
16.1.1.2 二次資料からの主要データ 270
16.1.2 一次データ 270
16.1.2.1 一次インタビュー:需要側および供給側 271
16.1.2.2 一次インタビューの内訳 271
16.1.2.3 一次調査の参加者 271
16.1.2.4 一次調査の目的 272
16.2 市場規模の推計 272
16.2.1 トップダウン・アプローチ 273
16.3 データの三角検証 274
16.4 因子分析 276
16.5 調査の前提条件 276
16.6 調査の限界 277
16.7 リスク評価 278
17 付録 280
17.1 ディスカッション・ガイド 280
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 283
17.3 カスタマイズオプション 285
17.3.1 地域別・車両クラス別の鉄道インフラ市場 285
17.3.2 鉄道インフラ市場、追加国(最大3カ国) 285
17.3.3 追加の市場参加者(最大5社)のプロファイル 285
17.4 関連レポート 285
17.5 著者情報 286
表1 鉄道インフラ市場の定義(インフラの種類別) 26
表2 鉄道インフラ市場の定義(鉄道の種類別) 27
表3 鉄道インフラ市場の定義(投資種別別) 28
表4 鉄道インフラ市場の定義(用途別) 28
表5 米ドル為替レート(2022年~2025年) 31
表6 鉄道インフラ需要を牽引する国境を越えた貿易回廊への投資
46
表7 主要国別の輸送能力を重視した鉄道インフラ投資 47
表8 鉄道インフラの予測管理を推進するデジタル資産インテリジェンスへの投資
49
表9 鉄道回廊の開発と関連する
インフラの活用事例 50
表10 ティア1/2/3の主要企業による戦略的動き 55
表11 グリーンフィールド:国別の鉄道インフラプロジェクト 57
表12 ブラウンフィールドの近代化: 国別鉄道インフラプロジェクト 58
表13 輸送能力拡大:国別鉄道インフラプロジェクト 59
表14 更新・改修:国別鉄道インフラプロジェクト 59
表15 国別GDP変化率(2022年~2031年) 61
表16 エコシステムにおける企業の役割 66
表17 HSコード8604に該当する製品の輸入データ、
国別、2022年~2025年(10億米ドル) 68
表18 HSコード8604に該当する製品の輸出データ、
国別、2022年~2025年(10億米ドル) 69
表19 主な会議およびイベント、2026年~2027年 70
表20 投資および資金調達、2023年~2025年 72
表21 技術・製品ロードマップ 79
表22 短期技術ロードマップ(2026年~2027年) 80
表23 中期技術ロードマップ(2028年~2030年) 82
表24 長期技術ロードマップ(2031年~2033年) 84
表25 特許分析(2024年~2026年) 87
表26 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 93
表27 欧州:規制機関、政府機関、
およびその他の組織の一覧 94
表28 北米:規制機関、政府
機関およびその他の組織の一覧 95
表 29 その他の地域:規制機関、
政府機関およびその他の組織の一覧 97
表 30 アジア太平洋地域:鉄道インフラ市場における業界標準 98
表31 欧州:鉄道インフラ市場における業界標準 98
表32 北米:鉄道
インフラ市場における業界標準 99
表33 その他の地域:鉄道
インフラ市場における業界基準 99
表34 インフラ近代化プログラム 103
表35 高速鉄道プログラム 104
表36 都市鉄道投資プログラム 105
表37 鉄道電化目標 106
表38 貨物鉄道開発プログラム 107
表39 鉄道種別ごとの調達プロセスに対するステークホルダーの影響 110
表40 列車種別ごとの主要な調達基準 111
表41 最終用途産業別の鉄道信号市場における未充足ニーズ 113
表42 鉄道インフラ市場(インフラ種別別)、
2022年~2025年(百万米ドル) 117
表43 鉄道インフラ市場(インフラ種別別)、
2026年~2033年(百万米ドル) 117
表44 線路インフラ:鉄道インフラ市場、
地域別、2022年~2025年(百万米ドル) 118
表45 線路インフラ:鉄道インフラ市場、
地域別、2026–2033年(百万米ドル) 118
表46 鉄道電化:鉄道インフラ市場、
地域別、2022–2025年(百万米ドル) 120
表47 鉄道の電化:鉄道インフラ市場、
地域別、2026年~2033年(百万米ドル) 120
表48 牽引電力インフラ:鉄道インフラ市場、
地域別、2022年~2025年 (百万米ドル) 121
表49 牽引電力インフラ:鉄道インフラ市場、
地域別、2026年~2033年(百万米ドル) 121
表50 駅インフラ:鉄道インフラ市場(地域別)、
2022年~2025年(百万米ドル) 122
表51 駅インフラ:鉄道インフラ市場(地域別)、
2026年~2033年(百万米ドル) 122
表52 土木インフラ:鉄道インフラ市場、地域別、
2022年~2025年(百万米ドル) 123
表53 土木インフラ:鉄道インフラ市場、地域別、
2026–2033年(百万米ドル) 123
表54 線路沿線インフラ:鉄道インフラ市場、地域別、2022–2025年 (百万米ドル) 124
表55 線路沿いのインフラ:地域別鉄道インフラ市場、2026年~2033年(百万米ドル) 125
表56 鉄道インフラ市場:投資種別別、
2022年~2025年(百万米ドル) 127
表57 鉄道インフラ市場:投資種別別、
2026年~2033年(百万米ドル) 128
表58 新規建設:鉄道インフラ市場(地域別)、
2022年~2025年(百万米ドル) 128
表59 新規建設:鉄道インフラ市場(地域別)、
2026年~2033年(百万米ドル) 129
表60 改修・近代化:鉄道インフラ市場、地域別、2022年~2025年(百万米ドル) 130
表61 改修・近代化:鉄道インフラ市場、地域別、2026年~2033年(百万米ドル) 130
表62 保守・更新:鉄道インフラ市場、
地域別、2022–2025年(百万米ドル) 131
表63 保守・更新:鉄道インフラ市場、
地域別、2026–2033年(百万米ドル) 131
表64 鉄道インフラ市場:鉄道種別別、2022年~2025年(百万米ドル) 135
表65 鉄道インフラ市場:列車種別別、2026年~2033年(百万米ドル) 135
表66 幹線鉄道:鉄道インフラ市場(地域別)、
2022年~2025年(百万米ドル) 136
表67 幹線鉄道:鉄道インフラ市場(地域別)、
2026年~2033年 (百万米ドル) 136
表68 高速鉄道:鉄道インフラ市場、地域別、
2022–2025年(百万米ドル) 137
表69 高速鉄道:鉄道インフラ市場、地域別、
2026年~2033年(百万米ドル) 138
表70 都市鉄道/地下鉄:鉄道インフラ市場、地域別、
2022年~2025年(百万米ドル) 139
表71 都市鉄道/メトロ:鉄道インフラ市場(地域別)、
2026年~2033年(百万米ドル) 139
表72 地方・通勤鉄道:鉄道インフラ市場(地域別)、2022年~2025年(百万米ドル) 140
表73 地方・通勤鉄道:地域別鉄道インフラ市場、2026年~2033年(百万米ドル) 140
表74 貨物・重量輸送鉄道:地域別鉄道インフラ市場、
2022年~2025年(百万米ドル) 141
表75 貨物・重量物輸送鉄道:地域別鉄道インフラ市場、
2026年~2033年(百万米ドル) 142
表76 鉄道インフラ市場(用途別)、2022年~2025年(百万米ドル) 144
表77 鉄道インフラ市場(用途別)、2026年~2033年(百万米ドル) 145
表78 交流電化:鉄道インフラ市場(地域別)、
2022–2025年(百万米ドル) 146
表79 交流電化:鉄道インフラ市場(地域別)、
2026–2033年
(百万米ドル) 146表80 直流電化:鉄道インフラ市場、地域別、2022年~2025年(百万米ドル) 147表81 直流(DC)電化:鉄道インフラ市場(地域別)、2026年~2033年(百万米ドル) 148表82 デュアルシステム電化:鉄道インフラ市場(地域別)、2022年~2025年 (百万米ドル) 149表83 デュアルシステム電化:鉄道インフラ市場、地域別、2026年~2033年(百万米ドル) 149表84 第三軌条電化: 鉄道インフラ市場:地域別、2022–2025年(百万米ドル) 150表85 第三軌条式電化:鉄道インフラ市場:地域別、2026–2033年(百万米ドル) 151表86 鉄道インフラ市場(地域別、2022年~2025年)(百万米ドル) 154表87 鉄道インフラ市場(地域別、2026年~2033年)(百万米ドル) 154表88 アジア太平洋地域:鉄道インフラ市場(国別)、2022年~2025年(百万米ドル) 155表89 アジア太平洋地域:鉄道インフラ市場(国別)、2026年~2033年(百万米ドル) 156表90 中国:鉄道インフラ市場(投資種別別)、2022年~2025年(百万米ドル) 157表91 中国:鉄道インフラ市場(投資種別別)、2026年~2033年 (百万米ドル) 157表92 日本:鉄道インフラ市場、投資種別別2022–2025年(百万米ドル) 158表93 日本: 投資種別別鉄道インフラ市場、2026年~2033年(百万米ドル) 158表94 韓国:投資種別別鉄道インフラ市場、2022年~2025年(百万米ドル) 159表95 韓国:鉄道インフラ市場(投資種別別)、2026年~2033年(百万米ドル) 159表96 インド:鉄道インフラ市場(投資種別別)、
2022年~2025年(百万米ドル) 160
表97 インド:鉄道インフラ市場、投資種別、
2026年~2033年(百万米ドル) 160
表98 アジア太平洋地域その他:鉄道インフラ市場(投資種別別)、2022–2025年(百万米ドル) 161
表99 アジア太平洋地域その他:鉄道インフラ市場(投資種別別)、2026–2033年 (百万米ドル) 161
表100 欧州:鉄道インフラ市場、国別、
2022年~2025年(百万米ドル) 163
表101 ヨーロッパ:鉄道インフラ市場(国別)、
2026年~2033年(百万米ドル) 163
表102 ドイツ:鉄道インフラ市場(投資種別)、
2022年~2025年(百万米ドル) 164
表103 ドイツ:鉄道インフラ市場、投資種別別、
2026年~2033年(百万米ドル) 164
表104 フランス:鉄道インフラ市場(投資種別別)、
2022年~2025年(百万米ドル) 165
表105 フランス:鉄道インフラ市場(投資種別別)、
2026年~2033年 (百万米ドル) 165
表106 英国:鉄道インフラ市場、投資種別、
2022年~2025年(百万米ドル) 166
表107 英国:鉄道インフラ市場(投資種別別)、
2026年~2033年(百万米ドル) 166
表108 イタリア:鉄道インフラ市場、投資種別別、
2022年~2025年(百万米ドル) 167
表109 イタリア:鉄道インフラ市場、投資種別別、
2026年~2033年 (百万米ドル) 167
表110 スペイン:鉄道インフラ市場(投資種別別)、
2022年~2025年(百万米ドル) 168
表111 スペイン:鉄道インフラ市場(投資種別別)、
2026年~2033年(百万米ドル) 168
表112 その他の欧州諸国:鉄道インフラ市場、投資種別、
2022年~2025年(百万米ドル) 169
表113 その他の欧州諸国:鉄道インフラ市場(投資種別別)、
2026年~2033年(百万米ドル) 169
表114 北米:鉄道インフラ市場(国別)、
2022年~2025年 (百万米ドル) 171
表115 北米:鉄道インフラ市場(国別)、
2026年~2033年(百万米ドル) 171
表116 米国:鉄道インフラ市場(投資種別別)、
2022年~2025年(百万米ドル) 172
表117 米国:鉄道インフラ市場(投資種別別)、
2026年~2033年(百万米ドル) 172
表118 カナダ:鉄道インフラ市場(投資種別別)、
2022年~2025年(百万米ドル) 173
表119 カナダ:鉄道インフラ市場(投資種別別)、
2026年~2033年(百万米ドル) 173
表120 メキシコ:鉄道インフラ市場(投資種別別)、
2022年~2025年(百万米ドル) 174
表121 メキシコ:鉄道インフラ市場(投資種別別)、
2026年~2033年(百万米ドル) 175
表122 その他の地域:鉄道インフラ市場(国別)、
2022年~2025年 (百万米ドル) 176
表123 その他の地域:鉄道インフラ市場(国別)、
2026–2033年(百万米ドル) 176
表124 南アフリカ:鉄道インフラ市場(投資種別別)、
2022年~2025年(百万米ドル) 177
表125 南アフリカ:鉄道インフラ市場、投資種別別、
2026年~2033年(百万米ドル) 177
表126
ブラジル:鉄道インフラ市場、投資種別別、
2022年~2025年(百万米ドル) 178
表127 ブラジル:鉄道インフラ市場、投資種別別、
2026年~2033年(百万米ドル) 178
表128 鉄道インフラ市場における主要企業の戦略(2022年1月~2026年8月) 179
表129 鉄道インフラ市場:競争の激しさ(2025年) 182
表130 鉄道インフラ市場:地域別展開状況 189
表131 鉄道インフラ市場:鉄道種別別展開状況 189
表132 鉄道インフラ市場:投資種別別展開状況 190
表133 鉄道インフラ市場:主要スタートアップ/中小企業のリスト 193
表134 鉄道インフラ市場:主要スタートアップ/中小企業の競争力ベンチマーク
(鉄道種別) 194
表135 鉄道インフラ市場:主要スタートアップ/中小企業の競争力ベンチマーク
(投資タイプ別) 194
表136 鉄道インフラ市場:主要スタートアップ/中小企業の競争力ベンチマーク
(地域別) 195
表137 鉄道インフラ市場:2022年~2026年9月の製品発売 195
表138 鉄道インフラ市場:2022年~2026年9月の取引 196
表139 鉄道インフラ市場:拡張、2022年~2026年9月 196
表140 鉄道インフラ市場:その他の動向、
2022年~2026年9月 197
表141 中国鉄道グループ株式会社:会社概要 198
表142 中国鉄道グループ株式会社:提供製品・ソリューション・サービス 199
表143 中国鉄道グループ株式会社:製品の発売・機能強化 200
表144 中国鉄道グループ株式会社:取引実績 201
表145 中国鉄道グループ株式会社:その他の動向 201
表146 シーメンス・モビリティ:会社概要 203
表147 シーメンス・モビリティ:提供製品・ソリューション・サービス 204
表148 シーメンス・モビリティ:製品の発売・機能強化 205
表149 シーメンス・モビリティ:事業拡大 205
表 150 シーメンス・モビリティ:その他の動向 206
表 151 中国鉄道建設株式会社:会社概要 208
表 152 中国鉄道建設株式会社:提供製品・ソリューション・サービス 209
表153 中国鉄道建設株式会社:取引実績 210
表154 中国鉄道建設株式会社:事業拡大 210
表155 中国鉄道建設株式会社:その他の動向 211
表 156 アルストム社:会社概要 213
表 157 アルストム社:提供製品・ソリューション・サービス 214
表 158 アルストム社:製品の発売・改良 215
表 159 アルストム SA:取引 215
表 160 アルストム SA:事業拡大 216
表 161 アルストム SA:その他の動向 217
表 162 CRRC コーポレーション・リミテッド:会社概要 219
表 163 CRRC CORPORATION LIMITED:提供製品・ソリューション・サービス 220
表 164 CRRC CORPORATION LIMITED:製品の発売・改良 220
表 165 CRRC CORPORATION LIMITED:取引 220
表166 CRRC CORPORATION LIMITED:事業拡大 221
表167 CRRC CORPORATION LIMITED:その他の動向 222
表168 HITACHI RAIL LTD.:会社概要 224
表169 HITACHI RAIL LTD. :提供製品・ソリューション・サービス 225
表 170 日立レール株式会社:製品の発売・改良 226
表 171 日立レール株式会社:取引 227
表 172 日立レール株式会社:事業拡大 227
表173 ワブテック社:会社概要 228
表174 ワブテック社:提供製品・ソリューション・サービス 230
表175 ワブテック社:取引実績 231
表176 ワブテック・コーポレーション:事業拡大 232
表 177 ワブテック・コーポレーション:その他の動向 233
表 178 シュタッドラー・レール AG:会社概要 234
表 179 シュタッドラー・レール AG:提供製品・ソリューション・サービス 235
表 180 スタドラー・レール AG:製品の発売・改良 236
表 181 スタドラー・レール AG:取引 236
表 182 スタドラー・レール AG:事業拡大 237
表 183 スタドラー・レール AG:その他の動向 237
表184 コンストルシオネス・イ・アウキシリアル・デ・フェロカリレス社(S.A.):会社概要 238
表185 コンストルシオネス・イ・アウキシリアル・デ・フェロカリレス社(S.A.):提供製品・ソリューション・サービス 239
表 186 CONSTRUCCIONES Y AUXILIAR DE FERROCARRILES, S.A.:
製品の発売・改良 240
表 187 CONSTRUCCIONES Y AUXILIAR DE FERROCARRILES, S.A.:取引 240
表188 CONSTRUCCIONES Y AUXILIAR DE FERROCARRILES, S.A.:事業拡大 241
表189 CONSTRUCCIONES Y AUXILIAR DE FERROCARRILES, S.A.:その他の動向 241
表190 現代ロテム(HYUNDAI ROTEM COMPANY):会社概要 242
表191 現代ロテム(HYUNDAI ROTEM COMPANY):提供製品・ソリューション・サービス 243
表192 現代ロテム(HYUNDAI ROTEM COMPANY):製品の発売・改良 244
表193 現代ロテム社:契約実績 244
表194 現代ロテム社:事業拡大 245
表195 現代ロテム社:その他の動向 245
表196 ヴォスロAG:会社概要 246
表197 ヴォスロAG:提供製品・ソリューション・サービス 247
表198 ヴォスロAG:製品の発売・改良 248
表199 ヴォスロAG:取引 248
表 200 VOSSLOH AG:事業拡大 249
表 201 VOSSLOH AG:その他の動向 249
表 202 KNORR-BREMSE AG:会社概要 250
表 203 KNORR-BREMSE AG:提供製品・ソリューション・サービス 251
表 204 KNORR-BREMSE AG:新製品の発売・機能強化 252
表 205 KNORR-BREMSE AG:取引 253
表 206 KNORR-BREMSE AG:事業拡大 253
表 207 KNORR-BREMSE AG:その他の動向 254
表 208 COLAS RAIL:会社概要 255
表 209 BALFOUR BEATTY:会社概要 256
表 210 SYSTRA:会社概要 257
表 211 MOTT MACDONALD:会社概要 258
表 212 EGIS:会社概要 259
表 213 VINCI:会社概要 260
表 214 アトキンズ・レアリス:会社概要 261
表 215 ハースコ・レール:会社概要 262
表 216 プラッサー・アンド・テウラー:会社概要 263
表 217 VAEグループ:会社概要 264
表 218 SPENO INTERNATIONAL SA:会社概要 265
表 219 BOUYGUES CONSTRUCTION:会社概要 265
表 220 ACCIONA:会社概要 266
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









