主なポイント
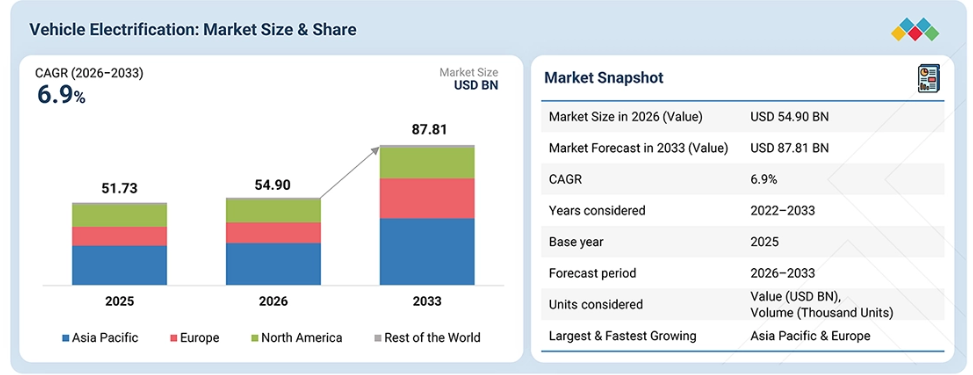
2026年、アジア太平洋地域の自動車電動化市場は、売上高シェアの48.3%を占めました。
液体ヒーターのPTCセグメントは、13.6%という最も高い年平均成長率(CAGR)を記録すると予想されています。
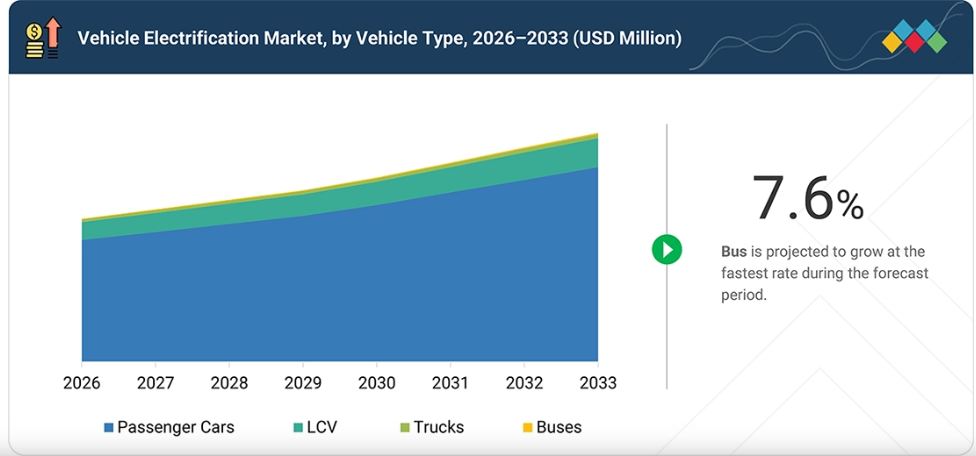
車種別では、2026年から2033年にかけて、トラックセグメントが最も高い成長率を示すと予測されています。
ハイブリッド化の度合い別では、内燃機関(ICE)セグメントが市場を支配すると予想されます。
ロバート・ボッシュGmbH(ドイツ)、デンソー株式会社(日本)、ヴァレオSE(フランス)、ZFフリードリヒスハーフェンAG(ドイツ)、アイシン精機株式会社(日本)は、高い市場シェアと幅広い製品ラインナップを背景に、自動車電動化市場における主要企業として挙げられました。
TCCI Manufacturing、Highly Marelli Holdings、Zhejiang Boyang Compressorなどは、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
自動車メーカーがBEV、PHEV、および48Vマイルドハイブリッド車へと移行するにつれ、車両の電動化は急速に拡大しています。この移行に伴い、EPS、スタート・ストップ・システム、電動ウォーターポンプおよびオイルポンプ、電動エアコンコンプレッサー、電動真空ポンプ、液体ヒーターPTC、ISGなどの電動化部品に対する需要が急増しています。これらの部品は、従来の機械駆動式システムに取って代わり、エンジンからの独立した動作、効率の向上、そしてオンデマンドでの精密な制御を可能にしています。
顧客の顧客に影響を与えるトレンドと変革
コンポーネントレベルにおける車両電動化市場は、機械駆動式の補助装置から、EPS、電動ポンプ、電動エアコンコンプレッサー、電動バキュームポンプ、ISGなどの電動駆動・電子制御システムへの移行によって再構築されつつあり、サプライヤーは可変速・需要に応じた動作や、コンパクトな統合モジュールに注力しています。
12V/48V/高電圧の車両アーキテクチャへの対応、マルチ電圧互換性、コンポーネントの統合、および軽量設計により、さまざまな車両プラットフォームにわたる柔軟かつ効率的な電動化ソリューションの開発が加速しています。さらに、インテリジェント制御、システムレベルの統合、軽量部品の開発といったトレンドが、従来の部品アーキテクチャに革新をもたらしており、ティア1サプライヤーにとって、OEM向けに、より高いエネルギー効率、補助装置の独立運転、排出ガスの削減、そしてより迅速かつコスト競争力のある電動化の展開を実現する新たな機会を生み出しています。
市場の動向
推進要因:ソフトウェア定義のE/Eアーキテクチャにより、補助装置が制御可能な車両機能へと変化しています
集中型およびゾーン型のE/Eアーキテクチャへの移行により、電動補助装置は独立したコンポーネントから、ソフトウェア制御されるアクチュエータへと変化しつつあります。電動ウォーターポンプ、オイルポンプ、エアコンコンプレッサー、または真空ポンプが、主にコンポーネントレベルの固定された制御戦略に従って動作するのではなく、車両コンピュータがバッテリーの状態、熱負荷、車速、パワートレインの動作条件などのリアルタイムな入力情報を用いて、それらの動作を調整できるようになります。
ボッシュは、自社の集中型アーキテクチャについて、車載コンピュータにおける「思考」と、ゾーンECU、センサー、アクチュエータを通じた「実行」を分離し、ドメイン横断的な機能のための共通プラットフォームを構築していると具体的に説明しています。これにより、単にコンポーネントのオン/オフを切り替えるのではなく、ソフトウェアが補助機能の容量がいつ、どの程度必要かを動的に判断できるため、対象となるコンポーネントにさらなる付加価値が生まれます。
例えば、クーラントポンプの回転数、コンプレッサーの出力、あるいは熱システムの動作を、バッテリーやe-ドライブの熱要件に合わせて調整することが可能であり、同時に、同じ車載コンピュータがパワートレインやシャシーの制御に加え、熱管理機能も担うことができます。価値提案は、「補助システムの電動化」から「補助システムをソフトウェアで制御可能にする」へと移行しつつあり、ポンプ、コンプレッサー、ステアリング、ブレーキ、熱管理システム全般において、可変速モーター、電子制御装置、診断機能、通信インターフェース、および統合制御アルゴリズムの重要性が高まっています。
制約:断片化された電気アーキテクチャが、次世代補助装置への移行を複雑化させています
市場は、車両プラットフォーム全体で12V、48V、および高電圧アーキテクチャが共存していることに制約を受けており、これが電動補助装置の統一的な移行経路を妨げています。ある車両では、高出力負荷用に48Vを必要としながらも、12Vのポンプ、アクチュエータ、ECUの膨大な既存装備を維持する必要がある場合があり、その結果、DC/DC変換、追加の電力分配、および複数のコンポーネントバリエーションが必要となります。
ボッシュは特に、48Vが12Vの単純なドロップイン代替品ではないこと、また最適なアーキテクチャは48Vコンポーネントの数やゾーンごとの電力分配の範囲に依存することを指摘しています。この制約は、EPS/EHPS、電動ポンプ、電動コンプレッサー、PTCヒーター、電動真空ポンプ、およびISGにとって特に重要となります。なぜなら、これらの製品のターゲット市場は、車両が電動化されているかどうかだけでなく、OEMが各プラットフォームにどのE/Eおよびパワーネットアーキテクチャを採用したかによってもますます左右されるようになっているからです。補助装置がネットワーク化され、ソフトウェア制御され、安全に関連するようになるにつれて、この問題はさらに重要性を増しています。
電動ポンプ、コンプレッサー、ステアリング、およびブレーキアクチュエータには、モーター自体に加え、通信、診断、サイバーセキュリティ、機能安全の機能がますます求められています。ボッシュは、電動化の進展に伴い、機能安全とエネルギー供給の信頼性に対する要件が高まっていると指摘しています。一方、コンチネンタルは、急速に拡大するソフトウェアの範囲を管理することの難しさや、ゾーン型アーキテクチャにおける標準化されたインターフェースの必要性を強調しています。
機会:部品供給から、統合されたソフトウェア制御の補助システムへの移行
この市場におけるティア1サプライヤーにとって最大の機会は、個々の電動補助装置の供給から、統合された電子制御の補助/熱モジュールの供給へと、バリューチェーンを上位へ移行することです。OEMが集中型のE/Eアーキテクチャを採用するにつれ、電動ポンプ、コンプレッサー、バルブ、ヒーター、アクチュエーターは、リアルタイムの熱およびエネルギー要件に基づいて、車両コントローラーを通じて協調動作させることが可能になります。
例えば、ボッシュの車両制御ユニットは、48V/HVの連携、熱管理、診断、パワートレイン制御を統合しており、補助機能がますます車両の中央制御アーキテクチャの一部になりつつあることを示しています。これにより、サプライヤーにとっては、単にモーター/ポンプ/コンプレッサーだけで競争するのではなく、ハードウェア+エレクトロニクス+センシング+制御ソフトウェアを組み合わせる大きな機会が生まれます。MAHLE社は具体的な事例を示しています。同社の統合型熱管理モジュールは、eコンプレッサー、熱交換器、冷却水ポンプ、センサー、バルブを統合しており、また、マヒンドラ社のXEV 9e/BE 6向けインテリジェント熱管理システムでは、ソフトウェアベースの制御を採用し、eコンプレッサーの消費電力を15~20%削減しています。
また、MAHLE社は総額約15億ユーロに上る2件の熱管理モジュール受注を獲得しており、OEMの調達動向が高付加価値の統合型熱管理ソリューションへと移行していることを示しています。市場の機会は、個々の補助装置の電動化から、統合されたソフトウェア制御型の補助システムの供給へと移行しており、これによりサプライヤーは、単なるハードウェア部品での競争にとどまらず、電子機器、センシング、制御、およびシステム統合を通じてさらなる付加価値を獲得できるようになります。
課題:E/Eアーキテクチャの複雑化と電圧プラットフォームの細分化
48Vの戦略的重要性は、単に電気出力が向上するということだけではありません。48Vは、従来の12Vシステムと高電圧電動化との架け橋としての役割を果たします。同じ出力において、12Vから48Vに移行することで電流が4分の1に減少し、より小型のケーブル、端子、コネクタの採用が可能になります。OEMにとっての問題は、48Vコンポーネントがすべての12Vコンポーネントを単純に置き換えることはできないという点です。
OEMにとっての問題は、48Vコンポーネントがすべての12Vコンポーネントを単純に置き換えることはできないという点です。そのため、現代の車両では、HVバッテリー → DC/DC → 48Vネットワーク → 48V負荷といった構成が必要となる可能性があります。問題は単に部品のコストだけではありません。OEM各社は、既存のプラットフォームとの互換性を維持しつつ、どの機能を12Vのまま残し、48Vに移行させ、あるいは高電圧(HV)で直接動作させるべきかを決定しなければなりません。これにより、複数の電圧ドメイン、より多くの電力変換ハードウェア、より多くの部品バリエーション、より多くの配線・接続要件、検証負担の増大、そしてアーキテクチャの複雑化が生じることになります。
市場エコシステム
車両電動化市場のエコシステムは、原材料サプライヤー、部品メーカー、ティア1インテグレーター、OEM、エンドユーザーを、規制当局や研究開発部門と結びつけ、コンプライアンスの遵守とイノベーションを推進しています。リチウムや銅などの原材料は、モーター、インバーター、ポンプなどの部品に組み込まれ、ティア1企業がこれらをOEM向けにシステムとして組み立てます。顧客や車両フリートによる採用が、需要と市場の成長を後押ししています。
市場セグメント
自動車電動化市場:駆動方式および製品タイプ別
EPSおよびEHPSは、自動車電動化製品市場において最大のシェアを占めています。これは主に、ステアリングが普及率が高く、構成比も大きい機能であり、極めて幅広い車種において電動化が必須であるためです。EPSは、乗用車、SUV、バン、そしてますます商用車においても事実上主流のステアリングアーキテクチャとなっており、機械駆動式の油圧アシストを、電気モーター、トルク/角度センサー、および電子制御に置き換えています。ZFは2026年7月にEPSシステムの生産台数が1億台に達したと報告しており、その膨大な導入規模を物語っています。
技術的には、EPSはステアリング操作が必要な場合にのみアシストを行うため、エンジン駆動の油圧ポンプによる継続的な寄生負荷を排除します。さらに重要な点として、電動アクチュエータはドライバーの操作とは独立してステアリングトルクを発生させることができるため、車線維持、自動駐車、車線中央維持、その他のADAS機能を実現します。したがって、EPSは、効率性、車両アーキテクチャ、安全性、自動化のすべてが同時に技術的要件として求められる、数少ない電動化製品の一つです。また、EPSは、小型車のコラムアシストシステムから、大型SUV、ピックアップトラック、EVにおける高い前軸荷重に対応可能なラックアシストシステムに至るまで、高い拡張性を備えており、対象となる車種の範囲が極めて広くなっています。
EHPSは、油圧式ステアリングアーキテクチャを維持しつつ、ステアリングの電動化を実現する、混乱の少ない移行経路を提供するため、依然として重要な市場を占めています。エンジンから油圧ポンプを機械的に駆動する代わりに、電動モーターが油圧が必要な場合にのみポンプを駆動します。これにより、エンジン停止時のステアリング操作、オンデマンドの油圧流量、およびパッケージングの柔軟性の向上が可能となり、EHPSはハイブリッド車、スタート・ストップ機能を備えた内燃機関(ICE)車、およびステアリング負荷の大きさから完全なEPSへの転換が技術的に困難になりがちな商用車において、特に適しています。例えば、ZF社は、内燃機関車、ハイブリッド車、および電気商用車向けに、車速とステアリング速度に応じて流量が制御される電動式油圧ステアリングを提供しています。
車両の電動化市場:車種別
バッテリー式大型商用車は、車両の電動化市場において最も急成長するセグメントとなる見込みです。これは、大型トラックの電動化が単にエンジンを電気モーターに置き換えることに留まらず、エンジン駆動の補助装置を電気制御システムへと、より広範な転換を余儀なくされるためです。
従来の大型トラックでは、いくつかの機能が内燃機関(ICE)によって機械的に駆動されるか、エンジンの真空/油圧に依存しています。エンジンがなくなると、これらの機能には独立した動力源が必要となります。具体的には、ドライブトレインおよびバッテリー冷却用の電動オイル/ウォーターポンプ、キャビンおよびバッテリーの熱管理用の電動エアコンコンプレッサーおよびPTCヒーター、ブレーキ用の電動バキューム/エアシステム、そして電動アシストステアリングなどです。
大型車両の電動化は、単なるパワートレインの電動化にとどまらず、ますます「システム電動化」の機会となりつつあります。大型トラックは長時間にわたり高負荷で稼働するため、エネルギー効率、稼働率、積載量の維持、および熱管理が経済的に重要となります。その結果、OEM各社は高度に統合された電気および熱アーキテクチャを採用しています。例えば、ボルグワーナー社は、OEMの統合の複雑さを軽減するために、同社の大型車向けe-ドライブに統合型油水熱交換器とウォーターポンプを組み合わせており、同時に商用車向けのeヒーター、eクーラー、その他の熱ソリューションも提供しています。
したがって、BE-HCVは、EPS/EHPS、電動ポンプ、電動コンプレッサー、PTCヒーター、その他の補助装置において同時的な需要を生み出す一方で、内燃機関(ICE)を多用するセグメントでは、エンジンに依存するコンポーネントがますます減少しています。その結果、1台あたりの電動化コンテンツの乗数効果が特に高くなり、BE-HCVは、最も販売台数の多い車両カテゴリーになる前から、サプライヤーにとって戦略的に重要な存在となっています。
地域
アジア太平洋地域は、予測期間において車両電動化の最大市場になると予想されます。
アジア太平洋地域が車両電動化の最大市場となる主な理由は、同地域が極めて大規模な商用車生産基盤と、特に中国における電動化車両アーキテクチャの著しい普及率を兼ね備えており、補助電動化製品にとって大幅に大きな導入機会を生み出しているからです。2025年において、中国は構造的な主要な推進力となります。同国は世界のゼロエミッション中型・大型車両販売台数の約88~90%を占め、電気トラックの販売台数は40万台を超え、大型トラック販売台数の約28%を占めました。
これは、定義された製品範囲にとって重要な点です。なぜなら、中国のOEM各社は単に電気駆動系を追加しているだけではなく、この移行により、エンジンに依存する補助装置から、電動ポンプ、コンプレッサー、ヒーター、ステアリングシステムへの置き換えが加速しているからです。また、OEM、バッテリーサプライヤー、パワーエレクトロニクス、部品サプライヤーが近接して立地する、中国の高度に統合されたエコシステムにより、これらのアーキテクチャはより迅速に、かつより低いシステムコストで規模拡大が可能となっています。IEAは、中国の電気トラックはほぼ例外なく中国製のバッテリーと現地生産のシャーシで製造されており、CATL一社だけで中国の電気トラックに使用されるバッテリーの約80%を供給していると指摘しています。
2つ目の戦略的理由は、アジア太平洋地域(APAC)が「電動化の導入」から「電動化の産業化」へと移行しつつあることです。中国では、港湾、鉱業、鉄鋼、物流、地域間輸送トラックなど、稼働率の高い用途において急速に電動化が進んでおり、これらの分野ではルートが予測可能であるため、BEVの経済性や充電・バッテリー交換が特に実現しやすい状況にあります。ICCTによると、2025年の中国における大型電気トラックの販売台数は約23万2,000台と、ほぼ3倍に増加しました。
一方、インドでは、専用ゼロエミッション貨物輸送回廊や、電気トラックの資金調達および充電規格に関する取り組みを含め、電気バスおよびトラック向けのエコシステムを構築しています。したがって、アジア太平洋地域のリーダーシップは、単に車両台数だけでなく、商用車および乗用車全体にわたって、電気駆動の補助アーキテクチャを大規模に展開できる同地域の能力によっても牽引されています。
車両電動化市場:企業評価マトリックス
車両電動化市場のマトリックスにおいて、ROBERT BOSCH GMBH(スター)は、強力なグローバルな存在感、幅広い電動化ポートフォリオ、および主要な自動車OEM各社との確固たる関係を強みとして、トップの座を占めています。
同社は、統合型eアクスル、電気モーター、SiCベースのインバーター、高電圧DC/DCコンバーター、充電器・コンバーター、車両制御ユニット、パワーエレクトロニクスモジュールなど、中核的かつ先進的な電動化技術全般において強固な地位を維持しており、これにより、電力密度、エネルギー効率、高電圧アーキテクチャ、急速充電、航続距離、およびスケーラブルな電動パワートレインの統合といった、進化し続ける要件に対応することが可能となっています。
主要市場プレイヤー
Robert Bosch GmbH (Germany)
DENSO Corporation (Japan)
Valeo SE (France)
ZF Friedrichshafen AG (Germany)
AISIN Corporation (Japan)
JTEKT Corporation (Japan)
MAHLE GmbH (Germany)
BorgWarner (US)
最近の動向
2026年9月:VALEO(フランス)は、フランス・エタプル工場で高電圧インバーターの生産を開始しました。これにより、同工場は12V/48Vの電気技術から、高電圧EV用パワーエレクトロニクスへと移行することとなりました。同社は最初の受注を確保し、2026年には電気商用車向け、2027年には乗用車向けの生産を開始することで、欧州におけるインバーターの現地生産体制を強化しました。
2026年9月:ZF(ドイツ)は、電気モーター、インバーター、ハイブリッドモジュール、メカトロニクス、および電気駆動用減速機向けの新たな修理ソリューションを導入し、EVアフターマーケットの製品ラインナップを拡充しました。この展開により、ZFの電動化戦略はOEMシステムにとどまらず、電動化ドライブトレインのコンポーネントレベルでの整備にまで拡大され、車両のライフサイクルの長期化を支援するとともに、ドライブユニット全体の交換の必要性を低減します。
2026年8月:ROBERT BOSCH(ドイツ)は、18~49トンの商用車向け「Rigid eAxle」を発表しました。これは、電気モーターとトランスミッションをリジッドアクスルに直接統合したものです。このソリューションにより、ボッシュの電動パワートレイン製品ラインナップはより大型の商用車へと拡大され、高負荷の電動アプリケーションに対応できるよう設計されています。
2026年8月:デンソー、アイシン、およびブルー・ネクサス(日本)は、2モーター式ハイブリッド駆動モジュールを共同開発し、これがステランティスの新型ジープ・チェロキーに採用されました。このシステムは、高効率・高トルクのトランスアクスルと、最適化されたモーターおよびブーストコンバーター制御を組み合わせています。アイシンがトランスアクスルとモーターを製造し、デンソーがインバーターを供給することで、北米市場向けの垂直統合型電動ドライブソリューションを実現しています。
2026年8月:デンソー(日本)は、自動車メーカーやバッテリーメーカーが個々のバッテリーに関するトレーサビリティデータを収集、管理、提供できるようにする「バッテリー向けデジタルプロダクトパスポートソリューション」を開始しました。このサービスは、欧州バッテリー規制および2027年2月に導入が予定されているバッテリーパスポート要件への準拠を支援することを目的としており、デンソーの車両電動化ポートフォリオにソフトウェア/データ層を追加するものです。
1 はじめに 29
1.1 調査の目的 29
1.2 市場の定義 30
1.3 調査範囲 31
1.3.1 対象市場および地域範囲 31
1.3.2 調査対象および除外項目 32
1.4 調査対象期間 32
1.5 調査対象通貨 33
1.6 対象単位 34
1.7 ステークホルダー 34
1.8 変更点の概要 34
2 エグゼクティブ・サマリー 36
2.1 主要市場参加者:戦略的展開のマッピング 37
2.2 自動車電動化市場における破壊的トレンド 38
2.3 自動車電動化市場における高成長セグメント 38
2.4 地域別概況:市場規模、成長率、および予測 39
3 プレミアムインサイト 41
3.1 自動車電動化市場における事業者にとって魅力的な機会 41
3.2 自動車電動化市場(車種別) 41
3.3 車両電動化市場:ハイブリッド化の程度別 42
3.4 車両電動化市場:推進方式および製品別 42
3.5 車両電動化市場:地域別 43
4 市場概要 44
4.1 はじめに 44
4.2 市場の動向 45
4.2.1 推進要因 45
4.2.1.1 内燃機関(ICE)、48V、およびEVプラットフォームにおける機械式補助装置の電動化の拡大 45
4.2.1.2 電気自動車の普及拡大 46
4.2.1.3 機械駆動式部品に比べ、エネルギー効率に優れた電動化部品への需要の高まり 46
4.2.1.4 ソフトウェア定義のE/Eアーキテクチャにより、補助装置が制御可能な車両機能へと変化 47
4.2.2 制約要因 48
4.2.2.1 電気部品のコストの高さ 48
4.2.2.2 断片化された電気アーキテクチャが、次世代補助装置への移行を複雑化 48
4.2.3 機会 48
4.2.3.1 ソフトウェア定義車両への移行 48
4.2.3.2 インテリジェントな熱管理の必要性 49
4.2.3.3 コンポーネント供給から、統合されたソフトウェア制御の補助システムへの移行 49
4.2.4 課題 50
4.2.4.1 内燃機関(ICE)プラットフォームとの複雑な統合 50
4.3 未充足のニーズと未開拓分野 50
4.4 相互に関連する市場とセクター横断的な機会 52
4.5 ティア1/2/3企業による戦略的動き 54
4.5.1 OEMによる戦略的動き 54
4.5.2 ティア1企業の戦略的動き 55
4.5.3 ティア2企業の戦略的動き 56
4.5.4 ティア3企業の戦略的動き 57
5 業界動向 59
5.1 マクロ経済の見通し 59
5.1.1 GDPの動向と予測 59
5.1.2 自動車の電動化市場に影響を与える世界自動車産業の動向 61
5.1.2.1 高集積電動化システムの需要を牽引する統合型電気駆動アーキテクチャ 61
5.1.2.2 高効率電動化コンポーネントの需要を牽引する800VアーキテクチャおよびSiCパワーエレクトロニクス 61
5.1.2.3 高度な電動化コンポーネントの需要を牽引する、バッテリーエネルギー密度の向上と超急速充電 61
5.1.2.4 ソフトウェア定義のエネルギー管理が、インテリジェントな電動化システムの需要を牽引 61
5.2 エコシステム分析 62
5.3 サプライチェーン分析 64
5.4 ケーススタディ分析 65
5.4.1 インドの都市バス向け ZF AXTRAX 2 LF 電動アクスル 65
5.4.2 マヒンドラの電気自動車プラットフォーム向け VALEO の 3-IN-1 電動アクスル 65
5.4.3 ディーゼル車におけるスタート・ストップ・システムの導入 66
5.4.4 電動パワーステアリングへの移行 66
5.4.5 先進的な高電圧コンポーネントの開発 67
5.5 2026年~2027年の主要な会議およびイベント 67
5.6 投資および資金調達のシナリオ 68
5.7 価格分析 70
5.7.1 製品タイプ別平均販売価格(2023年~2025年) 70
5.7.2 地域別平均販売価格(2023年~2025年) 71
5.8 貿易分析 72
5.8.1 輸入シナリオ(HSコード 841330) 72
5.8.2 輸出シナリオ(HSコード 841330) 73
5.9 顧客の事業に影響を与えるトレンドとディスラプション 74
5.10 車両の電動化アーキテクチャの移行 74
5.11 プラットフォームのモジュール化および標準化の動向 75
5.12 電動化部品の構成比率と価値の移行 77
5.13 部品レベルのカーボンフットプリント分析 78
5.14 主要12社の電気乗用車OEMにおける電動冷却水ポンプの搭載状況 79
5.15 主要13社の商用車OEMにおける電動冷却水ポンプの搭載状況 79
5.16 電動冷却水ポンプ – 締結済みのサプライヤー契約 80
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の戦略的応用 81
6.1 技術分析 81
6.1.1 主要技術 81
6.1.1.1 高電圧統合型e-アクスルシステム 81
6.1.1.2 先進的なECUおよびソフトウェア定義コンポーネント 82
6.1.2 補完技術 82
6.1.2.1 非シール材を用いた電動冷却水ポンプ 82
6.1.2.1.1 シャフト材料 82
6.1.2.1.2 ベアリング材料 83
6.1.3 関連技術 84
6.1.3.1 コネクティビティおよびIoT対応コンポーネント 84
6.2 コンポーネント技術のロードマップおよび将来の収益源 85
6.3 特許分析 86
6.4 OEM・ティア1の技術および調達環境 91
6.5 AI/ジェネレーティブAIが車両電動化市場に与える影響 91
6.6 EU・インドFTAが車両電動化市場に与える影響 92
6.7 米国・イスラエル・イラン間の紛争が自動車および運輸産業に与える影響 92
6.8 米国・イスラエル・イラン間の戦争が車両電動化市場に与える影響 93
7 規制環境 94
7.1 地域ごとの規制およびコンプライアンス 94
7.1.1 規制機関、政府機関、およびその他の組織 94
7.1.2 国別のEVインセンティブ 96
7.1.2.1 オランダ 96
7.1.2.2 ドイツ 96
7.1.2.3 フランス 97
7.1.2.4 英国 99
7.1.2.5 中国 100
7.1.2.6 米国 100
7.2 業界基準 101
7.3 サステナビリティの取り組み 103
7.3.1 バッテリーの循環性とリサイクル 104
7.3.2 スマート充電と再生可能エネルギーの統合 104
7.3.3 高効率な電気パワートレインアーキテクチャ 104
8 顧客環境と購買行動 105
8.1 意思決定プロセス 105
8.2 購買プロセスにおける主要なステークホルダーとその評価基準 106
8.2.1 購買プロセスにおける主要なステークホルダー 106
8.2.2 購入基準 107
8.3 導入の障壁と社内の課題 109
8.4 さまざまな最終用途産業における未充足ニーズ 110
8.4.1 乗用車 – 過度なバッテリーサイズの拡大を伴わない、航続距離の延長と急速充電 110
8.4.2 プレミアムおよび高性能EV――高出力密度と急速なエネルギー供給 110
8.4.3 電気軽商用車――低運用コストでの高い稼働率 110
8.4.4 電気バス――サービス中断を最小限に抑えた大容量バッテリー 111
8.4.5 大型トラック – 長距離走行が可能な電動化による高い積載量 111
8.4.6 電動2輪・3輪車 – 手頃な価格のバッテリーと便利な充電 111
8.5 市場の収益性 112
8.5.1 収益性の概要 112
9 ハイブリッド化の程度別 車両電動化市場 114
9.1 はじめに 115
9.2 内燃機関(ICE)およびマイクロハイブリッド車 117
9.2.1 機械的損失を低減するための電気補助装置の統合が需要を牽引 117
9.3 HEV 118
9.3.1 OEM各社が、電気出力の向上とパワートレインの統合深化を通じてハイブリッドシステムを拡張 118
9.4 プラグインハイブリッド電気自動車(PHEV) 120
9.4.1 電気走行距離の延伸により、PHEVの電気化比率が高まっています 120
9.5 BEV 121
9.5.1
航続距離と充電要件が、BEVを高電圧化およびより統合されたアーキテクチャへと導いています 121
9.6 主な洞察 123 10 推進方式および製品別 車両電動化市場 124
10.1 はじめに 125
10.2 スタート・ストップ・システム 129
10.2.1 エンジン再始動頻度の増加が、高サイクルバッテリーおよび48Vスターターシステムの需要を牽引 129
10.2.1.1 内燃機関(ICE) 130
10.2.1.2 電気自動車(EV) 131
10.3 電動パワーステアリング 132
10.3.1 車両重量の増加とADASによるステアリング介入が、高出力EPSの需要を牽引 132
10.3.1.1 内燃機関(ICE) 134
10.3.1.2 EV 135
10.4 電気油圧式パワーステアリング 136
10.4.1 エンジン停止時のステアリング操作により、独立した油圧発生の需要が生まれています 136
10.4.1.1 ICE 138
10.4.1.2 EV 139
10.5 液体ヒーター(PTC) 141
10.5.1 BEVにおけるエンジン廃熱の喪失により、専用の電気ヒーターへの依存度が高まっています 141
10.5.1.1 内燃機関 142
10.5.1.2 EV 143
10.6 電動エアコンコンプレッサー 144
10.6.1 エンジンに依存しないHVACの稼働とヒートポンプシステムとの統合が市場を牽引 144
10.6.1.1 内燃機関 146
10.6.1.2 EV 147
10.7 電動真空ポンプ 148
10.7.1 エンジン生成真空の喪失による独立型ブレーキブースターの補助が必要となる場合 148
10.7.1.1 ICE 150
10.7.1.2 EV 151
10.8 電動オイルポンプ 152
10.8.1 E-アクスルの出力密度の向上に伴う、ターゲットを絞ったオイル冷却への需要の高まり 152
10.8.1.1 ICE 153
10.8.1.2 EV 154
10.9 電動ウォーターポンプ 155
10.9.1 急速充電とバッテリー出力密度の向上により、冷却水流量の要件が高まっています 155
10.9.1.1 ICE 157
10.9.1.2 EV 158
10.10 統合型スタータージェネレーター 159
10.10.1 エンジン再始動、回生ブレーキ、およびトルクアシストを組み合わせた48Vアーキテクチャ 159
10.10.1.1 内燃機関(ICE) 161
10.10.1.2 電気自動車(EV) 162
10.11 主な洞察 163
11 車種別車両電動化市場 164
11.1 はじめに 165
11.2 乗用車 167
11.2.1 幅広いパワートレインの選択肢が乗用車の電動化比率を拡大 167
11.3 小型商用車 168
11.3.1 都市部での配送業務サイクルが、小型商用車の電気化比率を高めています 168
11.4 トラック 170
11.4.1 高い積載量と長時間の稼働サイクルにより、大容量の電動化された補助装置および推進システムが求められています 170
11.5 バス 172
11.5.1 高い日次稼働率により、電動補助装置および熱管理システムが必要となります 172
11.6 主な洞察 173
12 地域別車両電動化市場 174
12.1 はじめに 175
12.2 アジア太平洋地域 177
12.2.1 中国 179
12.2.1.1 強力なNEV政策、OEMの主導力、およびサプライヤーの事業拡大が市場を牽引 179
12.2.2 日本 182
12.2.2.1 ハイブリッドおよびプラグインハイブリッド技術における主導力が市場を牽引 182
12.2.3 インド 184
12.2.3.1 OEMの勢いとサプライヤーの現地化が市場を牽引 184
12.2.4 韓国 187
12.2.4.1 強力なOEMおよびサプライヤーのエコシステムが市場を牽引 187
12.2.5 その他のアジア太平洋地域 189
12.3 ヨーロッパ 192
12.3.1 ドイツ 194
12.3.1.1 EVの生産台数の多さと国内需要の高まりが市場を牽引 194
12.3.2 オランダ 197
12.3.2.1 EVの大幅な普及とV2Gの革新が市場を牽引 197
12.3.3 フランス 199
12.3.3.1 OEMのプログラム、バッテリープロジェクト、およびサプライヤーの規模拡大が市場を牽引 199
12.3.4 英国 202
12.3.4.1 クリーンな交通手段への意識の高まりが市場を牽引 202
12.3.5 スペイン 204
12.3.5.1 e-ドライブおよびパワーエレクトロニクスへの需要の高まりが市場を牽引 204
12.3.6 イタリア 207
12.3.6.1 OEMによる集中的な投資とサプライヤーとの積極的な取引が市場を牽引 207
12.3.7 その他の欧州諸国 209
12.4 北米 212
12.4.1 米国 214
12.4.1.1 市場を牽引する厳しい規制の推進 214
12.4.2 カナダ 216
12.4.2.1 市場を牽引するZEV規制とサプライヤーの投資 216
12.4.3 メキシコ 219
12.4.3.1 厳格なCO₂排出基準と現地生産が市場を牽引 219
12.5 その他の地域 221
12.5.1 ブラジル 223
12.5.1.1 低燃費車への需要の高まりが市場を牽引 223
12.5.2 南アフリカ 226
12.5.2.1 よりクリーンで燃費効率の高い車両への需要拡大が市場を牽引 226
12.6 業界インサイト 231
13 競争環境 232
13.1 概要 232
13.2 主要企業の戦略/勝つための鍵、2022年~2026年 232
13.3 電動冷却水ポンプの市場シェア分析、2025年 234
13.4 電動コンプレッサーの市場シェア分析、2025年 235
13.5 E-アクスル市場シェア分析(2025年) 236
13.6 中国におけるE-アクスル市場シェア分析(2025年) 237
13.7 売上高分析(2023年~2025年) 238
13.8 企業評価マトリックス:主要企業、2025年 239
13.8.1 スター企業 239
13.8.2 新興リーダー企業 239
13.8.3 普及型企業 239
13.8.4 参入企業 239
13.8.5 企業の事業展開状況:主要企業、2025年 241
13.8.5.1 企業の事業展開状況 241
13.8.5.2 地域別の事業展開状況 242
13.8.5.3 車種別の事業展開状況 243
13.9 企業評価マトリックス:スタートアップ/中小企業、2025年 243
13.9.1 先進的な企業 243
13.9.2 対応力のある企業 244
13.9.3 活力ある企業 244
13.9.4 スタート地点 244
13.9.5 競合ベンチマーキング 245
13.9.5.1 主要なスタートアップ/中小企業の詳細リスト 245
13.9.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 245
13.10 企業評価および財務指標 246
13.11 ブランド/製品比較 247
13.12 競合シナリオ 247
13.12.1 製品の発売/開発 247
13.12.2 取引 249
13.12.3 事業拡大 250
14 企業概要 252
14.1 主要企業 252
14.1.1 ロバート・ボッシュGmbH 252
14.1.1.1 事業概要 252
14.1.1.2 取り扱い製品 253
14.1.1.3 最近の動向 255
14.1.1.3.1 新製品発売 255
14.1.1.3.2 取引 256
14.1.1.3.3 事業拡大 257
14.1.1.3.4 その他 258
14.1.1.4 MnMの見解 259
14.1.1.4.1 主な強み 259
14.1.1.4.2 戦略的選択 259
14.1.1.4.3 弱点および競合上の脅威 259
14.1.2 デンソー株式会社 260
14.1.2.1 事業概要 260
14.1.2.2 提供製品 261
14.1.2.3 最近の動向 262
14.1.2.3.1 製品の発売・開発 262
14.1.2.3.2 取引 263
14.1.2.3.3 事業拡大 264
14.1.2.3.4 その他 265
14.1.2.4 MnMの見解 265
14.1.2.4.1 主な強み 265
14.1.2.4.2 戦略的選択 266
14.1.2.4.3 弱点および競合上の脅威 266
14.1.3 VALEO 267
14.1.3.1 事業概要 267
14.1.3.2 提供製品 268
14.1.3.3 最近の動向 269
14.1.3.3.1 製品の発売・開発 269
14.1.3.3.2 取引 270
14.1.3.3.3 事業拡大 271
14.1.3.3.4 その他 273
14.1.3.4 MnMの見解 273
14.1.3.4.1 主な強み 273
14.1.3.4.2 戦略的選択 273
14.1.3.4.3 弱点および競合上の脅威 273
14.1.4 アイシン・コーポレーション 274
14.1.4.1 事業概要 274
14.1.4.2 提供製品 275
14.1.4.3 最近の動向 275
14.1.4.3.1 取引 275
14.1.4.3.2 事業拡大 276
14.1.4.3.3 その他 276
14.1.4.4 MnMの見解 277
14.1.4.4.1 主な強み 277
14.1.4.4.2 戦略的選択 277
14.1.4.4.3 弱点および競合上の脅威 277
14.1.5 ZF FRIEDRICHSHAFEN AG 278
14.1.5.1 事業概要 278
14.1.5.2 提供製品 279
14.1.5.3 最近の動向 280
14.1.5.3.1 取引 280
14.1.5.3.2 事業拡大 281
14.1.5.3.3 その他 281
14.1.5.4 MnMの見解 282
14.1.5.4.1 主な強み 282
14.1.5.4.2 戦略的選択 282
14.1.5.4.3 弱点および競合上の脅威 282
14.1.6 MAHLE GMBH 283
14.1.6.1 事業概要 283
14.1.6.2 提供製品 284
14.1.6.3 最近の動向 285
14.1.6.3.1 事業拡大 285
14.1.6.3.2 その他 286
14.1.7 BORGWARNER INC. 287
14.1.7.1 事業概要 287
14.1.7.2 提供製品 288
14.1.7.3 最近の動向 289
14.1.7.3.1 製品の発売・開発 289
14.1.7.3.2 取引 289
14.1.7.3.3 事業拡大 290
14.1.7.3.4 その他 291
14.1.8 株式会社ジェイテクト 292
14.1.8.1 事業概要 292
14.1.8.2 取り扱い製品 293
14.1.8.3 最近の動向 294
14.1.8.3.1 製品の発売・開発 294
14.1.8.3.2 事業拡大 295
14.1.8.3.3 その他 295
14.2 その他の主要企業 296
14.2.1 BROSE FAHRZEUGTEILE SE & CO. KG 296
14.2.2 日本電産株式会社 297
14.2.3 SCHAEFFLER AG 298
14.2.4 パナソニックオートモーティブシステムズ株式会社 299
14.2.5 アステモ株式会社 300
15 調査方法 301
15.1 調査データ 301
15.1.1 二次データ 303
15.1.1.1 自動車生産に関する二次情報源 303
15.1.1.2 市場規模推計に関する二次情報源 303
15.1.1.3 二次情報源からの主要データ 304
15.1.2 一次データ 304
15.1.2.1 一次インタビューの回答者 305
15.1.2.2 一次インタビューの内訳 305
15.2 市場規模推計の方法論 306
15.2.1 ボトムアップ・アプローチ 306
15.3 データの三角検証 308
15.4 因子分析 309
15.5 調査の前提 310
15.6 調査の限界 311
16 付録 312
16.1 主要な業界インサイト 312
16.2 ディスカッション・ガイド 312
16.3 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 315
16.4 カスタマイズ・オプション 317
16.4.1 48V市場(コンポーネント別・地域別) 317
16.4.1.1 アジア・オセアニア 317
16.4.1.1.1 スタート・ストップ・システム 317
16.4.1.1.2 電動パワーステアリング(EPS) 317
16.4.1.1.3 PTC式液体ヒーター 317
16.4.1.1.4 電動エアコンコンプレッサー 317
16.4.1.1.5 電動真空ポンプ 317
16.4.1.1.6 電動オイルポンプ 317
16.4.1.1.7 電動ウォーターポンプ 317
16.4.1.1.8 一体型スタータージェネレーター 317
16.4.1.2 欧州 317
16.4.1.2.1 スタート・ストップ・システム 317
16.4.1.2.2 電動パワーステアリング(EPS) 317
16.4.1.2.3 PTC式液体ヒーター 317
16.4.1.2.4 電動エアコンコンプレッサー 317
16.4.1.2.5 電動真空ポンプ 317
16.4.1.2.6 電動オイルポンプ 317
16.4.1.2.7 電動ウォーターポンプ 317
16.4.1.2.8 統合型スタータージェネレーター 317
16.4.1.3 北米 318
16.4.1.3.1 スタート・ストップ・システム 318
16.4.1.3.2 電動パワーステアリング(EPS) 318
16.4.1.3.3 PTC式液体ヒーター 318
16.4.1.3.4 電動エアコンコンプレッサー 318
16.4.1.3.5 電動真空ポンプ 318
16.4.1.3.6 電動オイルポンプ 318
16.4.1.3.7 電動ウォーターポンプ 318
16.4.1.3.8 統合型スタータージェネレーター 318
16.4.1.4 その他の地域 318
16.4.1.4.1 スタート・ストップ・システム 318
16.4.1.4.2 電動パワーステアリング(EPS) 318
16.4.1.4.3 PTC式液体ヒーター 318
16.4.1.4.4 電動エアコンコンプレッサー 318
16.4.1.4.5 電動真空ポンプ 318
16.4.1.4.6 電動オイルポンプ 318
16.4.1.4.7 電動ウォーターポンプ 318
16.4.1.4.8 一体型スターター・ジェネレーター 318
16.5 関連レポート 319
16.6 著者情報 320
表1 製品別市場定義 30
表2 為替レート(2022年~2025年) 33
表3 電動化コンポーネントの技術的メリット 47
表4 未充足ニーズと未開拓領域 50
表5 相互に関連する市場とセクター横断的な機会 52
表6 OEM各社の戦略的動き 54
表7 ティア1メーカーによる戦略的動き 55
表8 ティア2企業の戦略的動き 56
表9 ティア3企業の戦略的動き 57
表10 主要国別のGDP変化率(2022年~2031年) 60
表11 車両電動化市場:エコシステムにおける企業の役割 63
表12 主要な会議およびイベント(2026年~2027年) 67
表13 資金調達一覧(2022年~2025年) 69
表14 車両電動化部品の平均販売価格の推移、
製品タイプ別、2023年~2025年 70
表15 車両電動化製品の平均販売価格の推移、
地域別、2023年~2025年 71
表16 HSコード841330に該当する製品の輸入データ、
国別、2022年~2025年(百万米ドル) 72
表17 HSコード841330に該当する製品の輸出データ、
国別、2022年~2025年 (百万米ドル) 73
表18 プラットフォームのモジュール化および標準化の動向 76
表19 部品レベルのカーボンフットプリント分析 78
表20 電気乗用車OEMの搭載台数 (千台)、2018年~2030年 79
表21 電気商用車OEMメーカーへの搭載状況(千台)、2018年~2030年 79
表22 E-アクスルの最近の動向 81
表23 OEM各社の主要なイノベーションおよび重点分野 82
表24 ステンレス鋼の分類特性 83
表25 窒化ケイ素系セラミックボールの特性 84
表26 コンポーネント技術ロードマップおよび将来の収益源 85
表27 特許分析 87
表28 北米:規制機関、政府機関、
およびその他の組織 94
表29 欧州:規制機関、政府機関、
およびその他の組織 95
表30 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 95
表31 オランダ:EVへの支援策 96
表32 オランダ:EV充電ステーションへの支援策 96
表33 ドイツ:EVへの支援策 97
表34 ドイツ:EV充電ステーションへの支援策 97
表35 フランス:EVインセンティブ 98
表36 フランス:EV充電ステーションのインセンティブ 98
表37 英国:EVインセンティブ 99
表38 英国:EV充電ステーションのインセンティブ 99
表39 中国:EVのインセンティブ 100
表40 中国:EV充電ステーションのインセンティブ 100
表41 米国:EVのインセンティブ 100
表42 米国:EV充電ステーションのインセンティブ 100
表43 規制および取り組み 101
表44 車種別、購入プロセスに対するステークホルダーの影響(%) 107
表45 車種別、主要な購入基準 108
表46 最終用途産業別、未充足ニーズ 111
表47 電動化コンポーネント/技術別 市場の収益性 112
表48 ハイブリッド化の度合い別 車両電動化市場、
2022年~2025年(千台) 115
表49 ハイブリッド化の程度別 車両電動化市場、
2026年~2033年(千台) 116
表50 ハイブリッド化の程度別 車両電動化市場、
2022年~2025年(百万米ドル) 116
表51 ハイブリッド化の程度別 車両電動化市場、
2026年~2033年(百万米ドル) 116
表52 内燃機関(ICE)およびマイクロハイブリッド車の電動化市場、
地域別、2022年~2025年(千台) 117
表53 内燃機関(ICE)およびマイクロハイブリッド車の電動化市場、
地域別、2026年~2033年 (千台) 117
表54 内燃機関(ICE)およびマイクロハイブリッド車の電動化市場、
地域別、2022年~2025年(百万米ドル) 118
表55 内燃機関(ICE)およびマイクロハイブリッド車の電動化市場、
地域別、2026年~2033年(百万米ドル) 118
表56 地域別HEV電動化市場、2022年~2025年(千台) 119
表57 地域別HEV電動化市場、2026年~2033年(千台) 119
表58 地域別HEV電動化市場、2022年~2025年(百万米ドル) 119
表59 地域別HEV電動化市場、2026年~2033年 (百万米ドル) 119
表60 地域別PHEV電動化市場、2022年~2025年(千台) 120
表61 地域別PHEV電動化市場、2026年~2033年 (千台) 120
表62 地域別PHEV電動化市場、2022年~2025年(百万米ドル) 121
表63 地域別PHEV電動化市場、2026年~2033年(百万米ドル) 121
表64 地域別BEV電動化市場、2022年~2025年(千台) 122
表65 地域別BEV電動化市場、2026年~2033年(千台) 122
表66 BEV電動化市場、地域別、2022年~2025年(百万米ドル) 122
表67 地域別BEV電動化市場、2026年~2033年(百万米ドル) 123
表68 電動化車両用コンポーネントの概要(製品、電圧、
および用途別) 125
表69 自動車電動化市場:推進方式および製品タイプ別、
2022–2025年(千台) 127
表70 自動車電動化市場:推進方式および製品タイプ別、
2026年~2033年(千台) 127
表71 自動車電動化市場:推進方式および製品タイプ別、
2022年~2025年(百万米ドル) 128
表72 自動車電動化市場:推進方式および製品タイプ別、
2026年~2033年(百万米ドル) 128
表73 スタート・ストップ・システム市場:地域別、2022年~2025年(千台) 129
表74 スタート・ストップ・システム市場:地域別、2026年~2033年(千台) 129
表75 スタート・ストップ・システム市場:地域別、2022年~2025年(百万米ドル) 130
表76 地域別スタート・ストップ・システム市場、2026年~2033年(百万米ドル) 130
表77 内燃機関(ICE):地域別スタート・ストップ・システム市場、2022年~2025年(千台) 130
表78 内燃機関(ICE):スタート・ストップ・システム市場、地域別、2026年~2033年(千台) 131
表79 内燃機関(ICE):スタート・ストップ・システム市場、地域別、2022年~2025年 (百万米ドル) 131
表80 内燃機関車(ICE):地域別スタート・ストップ・システム市場、2026年~2033年(百万米ドル) 131
表81 電気自動車(EV):地域別スタート・ストップ・システム市場、2022年~2025年 (千台) 131
表82 EV:スタート・ストップ・システム市場、地域別、2026年~2033年(千台) 132
表83 EV:スタート・ストップ・システム市場、地域別、2022年~2025年 (百万米ドル) 132
表84 EV:スタート・ストップ・システム市場、地域別、2026年~2033年(百万米ドル) 132
表85 地域別電動パワーステアリング市場、
2022年~2025年(千台) 133
表86 地域別電動パワーステアリング市場、
2026年~2033年(千台) 133
表87 地域別電動パワーステアリング市場、2022年~2025年(百万米ドル) 133
表88 地域別電動パワーステアリング市場、2026年~2033年(百万米ドル) 134
表89 内燃機関(ICE):電動パワーステアリング市場、地域別、
2022年~2025年(千台) 134
表90 内燃機関(ICE):電動パワーステアリング市場、地域別、
2026–2033年(千台) 134
表91 ICE:電動パワーステアリング市場、地域別、
2022–2025年(百万米ドル) 135
表92 内燃機関車(ICE):地域別電動パワーステアリング市場、
2026年~2033年(百万米ドル) 135
表93 電気自動車(EV):地域別電動パワーステアリング市場、
2022年~2025年(千台) 135
表94 EV:地域別電動パワーステアリング市場、
2026年~2033年(千台) 135
表95 EV:地域別電動パワーステアリング市場、2022年~2025年(百万米ドル) 136
表96 EV:地域別電動パワーステアリング市場、2026年~2033年(百万米ドル) 136
表97 地域別電気油圧式パワーステアリング市場、
2022年~2025年(千台) 137
表98 地域別電気油圧式パワーステアリング市場、
2026年~2033年(千台) 137
表99 地域別電気油圧式パワーステアリング市場、
2022年~2025年(百万米ドル) 137
表100 地域別電気油圧式パワーステアリング市場、
2026年~2033年(百万米ドル) 138
表101 ICE:地域別電気油圧式パワーステアリング市場、
2022年~2025年(千台) 138
表 102 ICE:地域別電気油圧式パワーステアリング市場、
2026–2033年(千台) 138
表 103 ICE:地域別電気油圧式パワーステアリング市場、
2022年~2025年(百万米ドル) 139
表 104 ICE:電気油圧式パワーステアリング市場、
地域別、2026年~2033年(百万米ドル) 139
表105 EV:電気油圧式パワーステアリング市場、
地域別、2022年~2025年(千台) 139
表106 EV:電気油圧式パワーステアリング市場、
地域別、2026年~2033年(千台) 140
表 107 EV:電気油圧式パワーステアリング市場、
地域別、2022年~2025年(百万米ドル) 140
表108 EV:電気油圧式パワーステアリング市場、
地域別、2026年~2033年(百万米ドル) 140
表109 PTC式液体ヒーター市場:地域別、2022年~2025年(千台) 141
表110 PTC式液体ヒーター市場:地域別、2026年~2033年(千台) 141
表111 地域別液体ヒーターPTC市場、2022年~2025年(百万米ドル) 141
表112 地域別液体ヒーターPTC市場、2026年~2033年(百万米ドル) 142
表113 ICE:地域別液体ヒーターPTC市場、2022年~2025年(千台) 142
表114 ICE:地域別液体ヒーターPTC市場、2026年~2033年 (千台) 142
表 115 ICE:液体ヒーター PTC 市場、地域別、2022–2025 年(百万米ドル) 143
表 116 ICE:液体ヒーター PTC 市場、地域別、2026–2033 年(百万米ドル) 143
表117 EV:地域別液体ヒーターPTC市場、2022年~2025年(千台) 143
表118 EV:地域別液体ヒーターPTC市場、2026年~2033年(千台) 143
表119 EV:地域別液体ヒーターPTC市場、2022年~2025年(百万米ドル) 144
表120 EV:地域別液体ヒーターPTC市場、2026年~2033年(百万米ドル) 144
表121 電気式エアコンコンプレッサー市場(地域別)、
2022年~2025年(千台) 145
表122 電気式エアコンコンプレッサー市場(地域別)、
2026年~2033年(千台) 145
表123 地域別電気式エアコンコンプレッサー市場、2022年~2025年(百万米ドル) 145
表124 地域別電気式エアコンコンプレッサー市場、2026年~2033年(百万米ドル) 145
表125 ICE:地域別電気式エアコンコンプレッサー市場、
2022–2025年(千台) 146
表126 ICE:地域別電気式エアコンコンプレッサー市場、
2026–2033年 (千台) 146
表127 ICE:地域別電気式エアコンコンプレッサー市場、
2022年~2025年 (百万米ドル) 146
表 128 ICE:地域別電気式エアコンコンプレッサー市場、
2026–2033年(百万米ドル) 147
表 129 EV:地域別電気式エアコンコンプレッサー市場、
2022–2025年(千台) 147
表130 EV:地域別電気式エアコンコンプレッサー市場、
2026–2033年(千台) 147
表131 EV:地域別電気式エアコンコンプレッサー市場、
2022–2025年(百万米ドル) 147
表132 EV:地域別電気式エアコンコンプレッサー市場、
2026–2033年(百万米ドル) 148
表133 地域別 電動真空ポンプ市場、2022年~2025年(千台) 148
表134 地域別 電動真空ポンプ市場、2026年~2033年(千台) 149
表135 地域別電気式真空ポンプ市場、2022年~2025年(百万米ドル) 149
表136 地域別電気式真空ポンプ市場、2026年~2033年(百万米ドル) 149
表137 ICE:地域別電気式真空ポンプ市場、
2022–2025年(千台) 150
表138 ICE:地域別電気式真空ポンプ市場、
2026年~2033年(千台) 150
表139 ICE:地域別電気式真空ポンプ市場、2022年~2025年 (百万米ドル) 150
表 140 ICE:地域別電動真空ポンプ市場、2026年~2033年(百万米ドル) 150
表141 EV:地域別電気式真空ポンプ市場、
2022年~2025年(千台) 151
表142 EV:地域別電気式真空ポンプ市場、
2026年~2033年(千台) 151
表143 EV:地域別電動真空ポンプ市場、2022年~2025年(百万米ドル) 151
表144 EV:地域別電動真空ポンプ市場、2026年~2033年(百万米ドル) 151
表145 地域別電動オイルポンプ市場、2022年~2025年(千台) 152
表 146 地域別電動オイルポンプ市場、2026年~2033年(千台) 152
表 147 地域別電動オイルポンプ市場、2022年~2025年(百万米ドル) 153
表148 地域別電動オイルポンプ市場、2026年~2033年(百万米ドル) 153
表149 ICE:地域別電動オイルポンプ市場、2022年~2025年(千台) 153
表150 ICE:地域別電動オイルポンプ市場、2026年~2033年(千台) 154
表151 ICE:地域別電動オイルポンプ市場、2022年~2025年(百万米ドル) 154
表152 内燃機関(ICE):地域別電動オイルポンプ市場、2026年~2033年(百万米ドル) 154
表153 電気自動車(EV):地域別電動オイルポンプ市場、2022年~2025年(千台) 154
表154 EV:地域別電動オイルポンプ市場、2026年~2033年(千台) 155
表155 EV:地域別電動オイルポンプ市場、2022年~2025年(百万米ドル) 155
表156 EV:地域別電動オイルポンプ市場、2026年~2033年(百万米ドル) 155
表157 地域別電動ウォーターポンプ市場、2022年~2025年(千台) 156
表158 地域別電動ウォーターポンプ市場、2026年~2033年(千台) 156
表159 地域別電動ウォーターポンプ市場、2022年~2025年(百万米ドル) 156
表160 地域別電動ウォーターポンプ市場、2026年~2033年 (百万米ドル) 157
表161 ICE:地域別電動ウォーターポンプ市場、
2022–2025年(千台) 157
表 162 ICE:地域別電動ウォーターポンプ市場、
2026–2033年(千台) 157
表 163 ICE:地域別電動ウォーターポンプ市場、2022–2025年(百万米ドル) 158
表164 ICE:地域別電動ウォーターポンプ市場、2026年~2033年(百万米ドル) 158
表165 EV:地域別電動ウォーターポンプ市場、2022年~2025年(千台) 158
表 166 EV:地域別電動ウォーターポンプ市場、2026年~2033年(千台) 158
表167 EV:地域別電動ウォーターポンプ市場、2022年~2025年(百万米ドル) 159
表168 EV:地域別電動ウォーターポンプ市場、2026年~2033年(百万米ドル) 159
表169 地域別統合スタータージェネレーター市場、
2022–2025年(千台) 160
表170 地域別統合スタータージェネレーター市場、
2026–2033年(千台) 160
表171 地域別統合スタータージェネレーター市場、
2022年~2025年(百万米ドル) 160
表172 地域別統合スタータージェネレーター市場、
2026年~2033年(百万米ドル) 160
表173 内燃機関(ICE):地域別統合スタータージェネレーター市場、
2022年~2025年(千台) 161
表174 内燃機関(ICE):地域別統合スタータージェネレーター市場、
2026年~2033年(千台) 161
表175 内燃機関(ICE):地域別統合スタータージェネレーター市場、
2022年~2025年(百万米ドル) 161
表176 ICE:地域別統合スタータージェネレーター市場、
2026年~2033年(百万米ドル) 162
表177 EV:地域別統合スタータージェネレーター市場、
2022年~2025年(千台) 162
表178 EV:地域別統合スタータージェネレーター市場、
2026年~2033年(千台) 162
表179 EV:地域別統合スタータージェネレーター市場、
2022年~2025年(百万米ドル) 163
表180 EV:地域別統合スタータージェネレーター市場、
2026年~2033年(百万米ドル) 163
表181 車種別車両電動化市場、
2022年~2025年(千台) 165
表182 車両の電動化市場(車種別)、
2026年~2033年(千台) 166
表183 車種別自動車電動化市場、
2022年~2025年(百万米ドル) 166
表184 車種別自動車電動化市場、
2026年~2033年(百万米ドル) 166
表185 地域別乗用車電動化市場、
2022年~2025年(千台) 167
表186 乗用車の電動化市場(地域別)、
2026年~2033年(千台) 167
表187 乗用車の電動化市場(地域別)、
2022年~2025年(百万米ドル) 168
表188 地域別乗用車電動化市場、
2026–2033年(百万米ドル) 168
表189 地域別小型商用車電動化市場、
2022–2025年(千台) 169
表190 地域別軽商用車電動化市場、
2026–2033年 (千台) 169
表191 地域別小型商用車電動化市場、
2022–2025年(百万米ドル) 169
表192 小型商用車の電動化市場、
地域別、2026年~2033年(百万米ドル) 170
表193 トラックの電動化市場、地域別、2022年~2025年(千台) 171
表194 地域別トラック電動化市場、2026年~2033年(千台) 171
表195 地域別トラック電動化市場、2022年~2025年(百万米ドル) 171
表196 地域別トラック電動化市場、2026年~2033年(百万米ドル) 171
表197 地域別バス電動化市場、2022年~2025年(千台) 172
表198 地域別バス電動化市場、2026年~2033年(千台) 172
表199 地域別バス電動化市場、2022年~2025年(百万米ドル) 173
表200 地域別バス電動化市場、2026年~2033年(百万米ドル) 173
表201 地域別車両電動化市場、2022年~2025年(千台) 176
表202 地域別自動車電動化市場、2026年~2033年(千台) 176
表203 地域別自動車電動化市場、2022年~2025年(百万米ドル)
176表204 地域別自動車電動化市場、2026年~2033年(百万米ドル) 176表205 アジア太平洋地域:国別自動車電動化市場、2022年~2025年(千台) 178表206 アジア太平洋地域:自動車電動化市場(国別)、2026年~2033年 (千台) 178表 207 アジア太平洋地域:自動車電動化市場(国別)、2022–2025年(百万米ドル) 178表 208 アジア太平洋地域:自動車電動化市場(国別)、2026年~2033年(百万米ドル) 179表209 中国:自動車電動化市場、製品タイプ別、2022年~2025年(千台) 180表210 中国:自動車電動化市場、製品タイプ別、2026–2033年(千台) 180表 211 中国:自動車電動化市場(製品タイプ別)、2022–2025年(百万米ドル) 181表 212 中国:製品タイプ別自動車電動化市場、2026–2033年(百万米ドル) 181表213 日本:製品タイプ別自動車電動化市場、2022–2025年(千台) 182表214 日本:製品タイプ別自動車電動化市場、2026年~2033年(千台) 183表215 日本:自動車電動化市場(製品タイプ別)、2022年~2025年(百万米ドル) 183表216 日本:自動車電動化市場(製品タイプ別)、2026年~2033年(百万米ドル) 184表217 インド:車両電動化市場(製品タイプ別)、2022–2025年(千台) 185表218 インド:車両電動化市場(製品タイプ別)、
2026–2033年(千台) 185表219 インド:自動車電動化市場、製品タイプ別、2022–2025年 (百万米ドル) 186表 220 インド:自動車電動化市場(製品タイプ別)、2026–2033年(百万米ドル) 186表221 韓国:製品タイプ別自動車電動化市場、2022年~2025年(千台) 187表222 韓国:製品タイプ別自動車電動化市場、2026年~2033年(千台) 188表223 韓国:自動車電動化市場、製品タイプ別、2022年~2025年(百万米ドル) 188表224 韓国:自動車電動化市場、製品タイプ別、2026年~2033年(百万米ドル) 189表225 アジア太平洋地域その他:車両電動化市場(製品タイプ別)、2022–2025年(千台) 190表 226 アジア太平洋地域その他:車両電動化市場(製品タイプ別)、2026–2033年(千台) 190表 227 アジア太平洋地域その他:車両電動化市場、製品タイプ別、2022–2025年(百万米ドル) 191表 228 アジア太平洋地域その他:車両電動化市場(製品タイプ別)、2026–2033年(百万米ドル) 191表229 欧州:車両電動化市場(国別)、2022年~2025年(千台) 193
表230 欧州:車両電動化市場(国別)、2026年~2033年(千台) 193表231 欧州:車両電動化市場(国別)、2022年~2025年(百万米ドル) 193表232 欧州:自動車電動化市場(国別)、2026年~2033年(百万米ドル) 194表233 ドイツ:自動車電動化市場(製品タイプ別)、2022年~2025年 (千台) 195表234 ドイツ:自動車電動化市場、製品タイプ別、2026年~2033年(千台) 195表235 ドイツ:車両電動化市場(製品タイプ別)、2022年~2025年(百万米ドル) 196表 236 ドイツ:車両電動化市場(製品タイプ別)、2026–2033年(百万米ドル) 196表237 オランダ:車両電動化市場(製品タイプ別)、2022年~2025年(千台) 197表238 オランダ:車両電動化市場(製品タイプ別)、2026年~2033年(千台) 198表239 オランダ:自動車電動化市場、製品タイプ別、2022年~2025年(百万米ドル) 198表240 オランダ:車両電動化市場(製品タイプ別)、2026–2033年(百万米ドル) 199表241 フランス:車両電動化市場(製品タイプ別)、2022–2025年 (千台) 200表242 フランス:自動車電動化市場、製品タイプ別、2026年~2033年(千台) 200表243 フランス:自動車電動化市場、製品タイプ別、2022年~2025年(百万米ドル) 201表244 フランス:自動車電動化市場、製品タイプ別、2026年~2033年(百万米ドル) 201
表245 英国:自動車電動化市場、製品タイプ別、2022–2025年(千台) 202表246 英国:自動車電動化市場、製品タイプ別、2026年~2033年(千台) 203表247 英国:自動車電動化市場、製品タイプ別、2022年~2025年(百万米ドル) 203表248 英国:自動車電動化市場(製品タイプ別)、2026–2033年(百万米ドル) 204表249 スペイン:車両電動化市場、製品タイプ別、2022–2025年(千台) 205表 250 スペイン:車両電動化市場(製品タイプ別)、2026–2033年(千台) 205表 251 スペイン:製品タイプ別自動車電動化市場、2022年~2025年(百万米ドル) 206表252 スペイン:製品タイプ別自動車電動化市場、2026–2033年(百万米ドル) 206表253 イタリア:自動車電動化市場、製品タイプ別、2022–2025年(千台) 207表254 イタリア:自動車電動化市場(製品タイプ別)、2026–2033年(千台) 208表255 イタリア:自動車電動化市場(製品タイプ別)、2022年~2025年(百万米ドル) 208表256 イタリア:自動車電動化市場(製品タイプ別)、2026年~2033年(百万米ドル) 209表257 欧州その他地域:車両電動化市場(製品タイプ別)、2022年~2025年(千台) 210
表 258 欧州その他地域:車両電動化市場(製品タイプ別)、
2026–2033年(千台) 210
表 259 欧州その他地域:自動車電動化市場、製品タイプ別、
2022–2025年(百万米ドル) 211
表260 欧州その他地域:自動車電動化市場、製品タイプ別、
2026–2033年 (百万米ドル) 211
表 261 北米:車両電動化市場(国別)、
2022年~2025年(千台) 213
表262 北米:自動車電動化市場、国別、
2026年~2033年(千台) 213
表 263 北米:自動車電動化市場(国別)、
2022–2025年(百万米ドル) 213
表264 北米:自動車電動化市場(国別)、
2026年~2033年(百万米ドル) 213
表265 米国:自動車電動化市場、製品タイプ別、
2022年~2025年(千台) 214
表266 米国:自動車電動化市場、製品タイプ別、
2026–2033年(千台) 215
表267 米国:自動車電動化市場、製品タイプ別、
2022–2025年(百万米ドル) 215
表268 米国:車両電動化市場(製品タイプ別)、
2026–2033年(百万米ドル) 216
表269 カナダ:車両電動化市場(製品タイプ別)、
2022–2025年(千台) 217
表270 カナダ:自動車電動化市場、製品タイプ別、
2026年~2033年(千台) 217表 271 カナダ:自動車電動化市場(製品タイプ別)、2022–2025年(百万米ドル) 218表272 カナダ:自動車電動化市場(製品タイプ別)、2026年~2033年(百万米ドル) 218表273 メキシコ:自動車電動化市場(製品タイプ別)、2022年~2025年 (千台) 219表 274 メキシコ:自動車電動化市場(製品タイプ別)、2026–2033年(千台) 220表 275 メキシコ:自動車電動化市場(製品タイプ別)、2022年~2025年(百万米ドル) 220表276 メキシコ:自動車電動化市場(製品タイプ別)、2026年~2033年(百万米ドル) 221表277 その他の地域:自動車電動化市場(国別)、2022年~2025年(千台) 222表 278 その他の地域:自動車電動化市場、国別、2026–2033年(千台) 222表 279 その他の地域:自動車電動化市場、国別、2022–2025年(百万米ドル) 223表280 その他の地域:自動車電動化市場、国別、2026–2033年(百万米ドル) 223表 281 ブラジル:車両電動化市場、製品タイプ別、2022–2025年(千台) 224表 282 ブラジル:車両電動化市場、製品タイプ別、2026年~2033年(千台) 224表283 ブラジル:自動車電動化市場、製品タイプ別、2022年~2025年 (百万米ドル) 225表284 ブラジル:自動車電動化市場(製品タイプ別)、2026–2033
(百万米ドル) 225
表 285 南アフリカ:製品タイプ別自動車電動化市場、
2022–2025年(千台) 226
表286 南アフリカ:製品タイプ別自動車電動化市場、
2026年~2033年(千台) 227
表287 南アフリカ:製品タイプ別自動車電動化市場、
2022年~2025年(百万米ドル) 227
表288 南アフリカ:自動車電動化市場、製品タイプ別、
2026年~2033年(百万米ドル) 228
表289 その他の地域:自動車電動化市場、
製品タイプ別、2022–2025年(千台) 229
表290 その他の地域:自動車電動化市場、
製品タイプ別、2026年~2033年(千台) 229
表291 その他の地域:車両電動化市場、
製品タイプ別、2022年~2025年(百万米ドル) 230
表292 その他の地域:自動車電動化市場、
製品タイプ別、2026年~2033年(百万米ドル) 230
表293 主要企業の戦略/競争優位性、2022年~2026年 232
表294 電動冷却水ポンプ市場シェア分析、2025年 234
表295 電動コンプレッサー市場シェア分析、2025年 235
表296 E-アクスル市場シェア分析、2025年 236
表297 2025年の中国におけるE-アクスル市場シェア分析 237
表298 自動車電動化市場:地域別シェア 242
表299 自動車電動化市場:車種別シェア 243
表300 自動車電動化市場:主要スタートアップ/中小企業の詳細リスト 245
表301 自動車電動化市場:主要スタートアップ/中小企業の競合ベンチマーク
245
表 302 自動車電動化市場:製品発売・開発動向(2022年1月~2026年9月) 248
表303 自動車電動化市場:取引動向(2022年1月~2026年9月) 249
表304 自動車電動化市場:事業拡大動向、
2022年1月~2026年9月 250
表305 ロバート・ボッシュGmbH:会社概要 252
表306 ロバート・ボッシュGmbH:提供製品 253
表307 ロバート・ボッシュGmbH:製品発売 255
表308 ロバート・ボッシュGmbH:取引 256
表309 ロバート・ボッシュGmbH:事業拡大 257
表310 ロバート・ボッシュGmbH:その他 258
表311 デンソー株式会社:会社概要 260
表312 デンソー株式会社:取り扱い製品 261
表 313 デンソー株式会社:製品の発売・開発 262
表 314 デンソー株式会社:取引 263
表 315 デンソー株式会社:事業拡大 264
表 316 デンソー株式会社:その他 265
表 317 ヴァレオ:会社概要 267
表 318 ヴァレオ:取り扱い製品 268
表 319 ヴァレオ:製品の発売・開発 269
表 320 ヴァレオ:取引 270
表 321 ヴァレオ:事業拡大 271
表 322 ヴァレオ:その他 273
表 323 アイシン精機株式会社:会社概要 274
表 324 アイシン・コーポレーション:取り扱い製品 275
表 325 アイシン・コーポレーション:取引 275
表 326 アイシン・コーポレーション:事業拡大 276
表 327 アイシン・コーポレーション:その他 276
表 328 ZF フリードリヒスハーフェン AG:会社概要 278
表 329 ZF フリードリヒスハーフェン AG:取り扱い製品 279
表 330 ZF フリードリヒスハーフェン AG:取引 280
表 331 ZF フリードリヒスハーフェン AG:事業拡大 281
表 332 ZF フリードリヒスハーフェン AG:その他 281
表 333 MAHLE GMBH:会社概要 283
表 334 MAHLE GMBH:取り扱い製品 284
表 335 MAHLE GMBH:事業拡大 285
表 336 MAHLE GMBH:その他 286
表 337 ボルグワーナー社:会社概要 287
表 338 ボルグワーナー社:取り扱い製品 288
表 339 ボルグワーナー社:製品の発売・開発 289
表 340 ボルグワーナー社:取引 289
表 341 ボルグワーナー社:事業拡大 290
表 342 ボルグワーナー社:その他 291
表 343 ジェイテクト株式会社:会社概要 292
表344 ジェイテクト株式会社:取り扱い製品 293
表345 ジェイテクト株式会社:新製品の発売・開発 294
表346 ジェイテクト株式会社:事業拡大 295
表347 ジェイテクト株式会社:その他 295
表 348 ブロゼ・ファールツォイクテイルSE & CO. KG:会社概要 296
表 349 日本電産株式会社:会社概要 297
表 350 シェフラー社:会社概要 298
表 351 パナソニックオートモーティブシステムズ株式会社:会社概要 299
表 352 アステモ株式会社:会社概要 300
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









