主なポイント
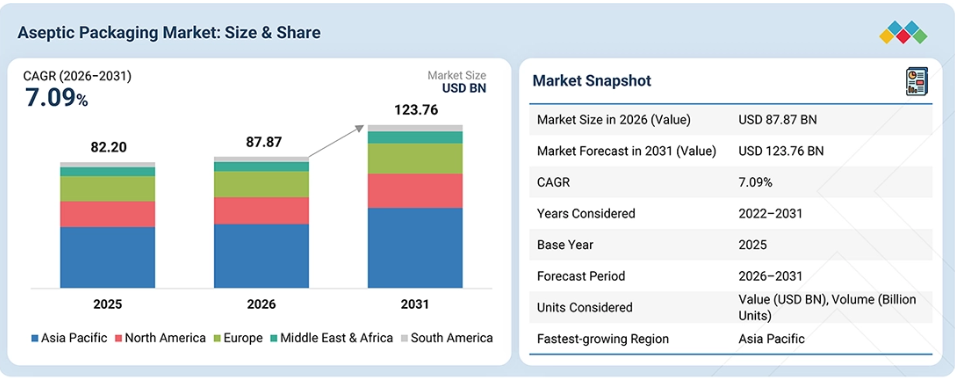
2025年には、アジア太平洋地域が36.84%という大きなシェアを占めました。
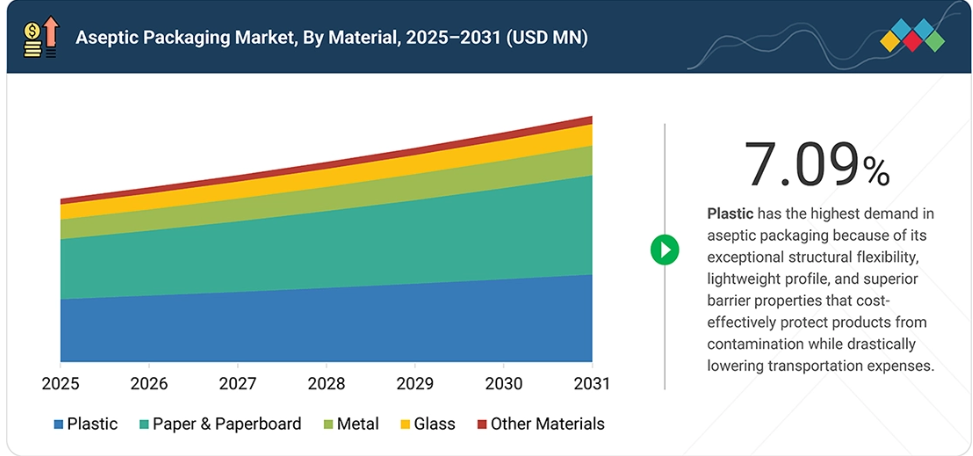
素材別では、2025年にプラスチックセグメントが38.75%と最大のシェアを占めました。
タイプ別では、バイアル、アンプル、およびプレフィル式注射器セグメントが、当該期間において8.48%という最も高い年平均成長率(CAGR)を記録すると予測されています。
用途別では、2025年に飲料セグメントが53.75%という最大のシェアを占めています。
Amcor plc(スイス)、Mondi plc(英国)、Smurfit Westrock plc(アイルランド)、TOPPAN Holdings Inc.(日本)、およびGraphic Packaging Holding Company(米国)は、その高い市場シェアと製品展開の広さから、無菌包装市場(世界)における主要企業として特定されました。
SIG Group AG(スイス)、UFlex Limited(インド)、およびElopak ASA(ノルウェー)は、専門的なニッチ分野で確固たる地位を築き、新興市場のリーダーとしての潜在力を示すことで、スタートアップや中小企業の中でも際立った存在となっています。
無菌包装に対する需要の急増は、Eコマースや宅配ネットワークの台頭によって後押しされています。これらの分野では、長距離輸送に耐え、品質を損なうことなく、軽量で漏れのない包装が求められています。
顧客の顧客に影響を与えるトレンドと変革
無菌包装市場は、従来の硬質容器から、先進的な無菌包装ソリューションへと進化しています。従来、収益は標準的なプラスチックラミネート、硬質ガラス容器、汎用サイズの段ボール箱、従来のホットフィルライン、および標準的なプラスチック製キャップを通じて生み出されていました。リサイクル可能なバリアフィルム、植物由来のキャップ、スマートパッケージングシステム、単回用医薬品パッケージ、フレキシブルパウチラインなどの製品を通じて、新たな収益機会が生まれています。
これらの製品は、飲料メーカー、乳製品メーカー、製薬会社、バイオテクノロジー企業、およびEコマース小売業者によってますます活用されています。こうした顧客は、化学保存料の排除、コールドチェーンの回避、無菌性の確保、製品の汚染防止、および包装重量の削減を必要としています。これらの需要に応えるため、サプライヤーは、クリーンラベルのトレンド、高度な滅菌技術、Eコマースの拡大、持続可能な素材の研究開発、および戦略的な事業買収を推進してきました。その結果、保存期間の延長、製品の栄養素の保持、ユーザーの安全性の確保、輸送コストの削減、および製品の腐敗の低減という恩恵を、すべての関係者が享受できるようになりました。
市場の動向
推進要因:サプライチェーン全体にわたる広範な食品ロス
サプライチェーンで発生する大量の食品ロスは、無菌包装の導入を大幅に加速させています。これは、従来の配送システムでは必要な温度を維持できず、その結果、生鮮食品の多くが消費される前に腐敗してしまうためです。
無菌技術を用いることで、製品および包装材料に対して、無菌条件下で瞬間殺菌処理が行われます。このプロセスにより、細菌、光、酸素に対する絶対的に信頼できるバリアが形成され、さまざまな生鮮食品や飲料を常温下で安定した状態に保つことが可能になりました。継続的な冷蔵が厳格に求められる必要がなくなったおかげで、製品を一定の低温に保つ必要がなくなり、長距離や過酷な地形を通じても商品を安全に輸送できるようになりました。
このような革新的な包装方法により、製品のロスを最小限に抑え、さまざまな流通業者の在庫管理システムを最適化し、食料の供給を確保することが可能になりました。
制約:無菌生産に必要な多額の設備投資
無菌生産に伴う多額の設備投資は、食品、飲料、医薬品のさまざまな製造業者にとって深刻な財政的障壁となり、市場参入の障壁となっています。必須要件を完全に満たす無菌製造施設を構築するためには、製造業者は、無菌充填機、特殊な瞬間加熱システム、クリーンルーム、自動検査装置などの設備に多額の投資を行う必要があります。
設備の初期購入費用に加え、完全な無菌状態を維持する必要性から、さらに高い運用コストが発生することになります。これらの施設では、高度な設備を操作し、高水準の品質管理手順を実施できる熟練した技術者が求められます。なぜなら、わずかなミスでもロット全体の深刻な汚染につながる可能性があるからです。既存の従来型生産設備の改修には多額の費用がかかるため、中小企業にはその負担が困難です。こうした投資に伴う費用は長期にわたり発生し、投資回収までの期間を遅らせる要因となります。
機会:加工食品の輸出活動の拡大
加工食品の輸出拡大は、無菌包装業界に大きな機会をもたらしています。グローバル化の恩恵により、加工食品、乳製品、飲料は国境を越えて流通することになりますが、生産者は品質を損なうことなく輸送上の課題に対処できるようになります。無菌包装は、常温条件下での長期保存と製品の安全性を保証します。
この技術により、輸送中に食品を常に冷蔵保存する必要がなくなるため、食品輸出業者にとって広大な地理的市場が利用可能になります。無菌包装技術を活用することで、生産者は輸送コストを削減し、輸送中の腐敗を大幅に減らすことができるでしょう。さらに、新興経済国からの高品質な食品の輸入に対する関心が高まっていることから、このシステムを活用することで、生産者は流通ネットワークを迅速に拡大することが可能になります。
課題:地域ごとの環境規制の相違
地域ごとの環境規制の違いは、世界の無菌包装市場にとって深刻な課題となっています。無菌カートンは、通常、板紙、ポリエチレン、アルミ箔を組み合わせた複雑な多層素材でできています。このような素材には特別なリサイクル施設が必要ですが、世界的にその整備が進んでいません。その結果、企業は断片化された規制環境に直面しています。
例えば、EUでは厳格な循環型経済に関する規制やリサイクル要件が設けられており、企業はバイオベース素材や単一素材の研究開発に投資することが求められています。一方、アジアやラテンアメリカの新興市場では、異なる廃棄物管理システムが運用されており、コンプライアンス達成までの期限も地域ごとに異なるため、多国籍企業の事業運営に混乱をもたらしています。このような不整合により、企業はグローバルな標準化のメリットを十分に活かすことができません。企業は、地域ごとに生産プロセスを頻繁に変更し、素材のバリエーションを調整し、パッケージのラベルを再設計せざるを得ない状況にあります。
市場エコシステム
無菌包装業界のエコシステムは、原材料サプライヤー、無菌包装機械・資材メーカー、加工業者、製造を行うコパッカー、そしてエンドユーザーといった重要な要素で構成されています。原材料サプライヤーは、生産プロセスにおいて不可欠な原材料である、指定された厚さやグレードの高品質な板紙、ポリエチレン樹脂、および極薄アルミ箔を供給しています。メーカーは、カートン、パウチ、ボトル、バイアル、特殊なキャップといったさまざまな構造部品を製造するために、自動押出ラミネート機、印刷機、スリッター、無菌充填機を活用しています。
また、メーカーや加工業者は、製品の要件を具体的な寸法に変換し、プロジェクト固有の包装部品を製造するために、コンピュータ支援設計(CAD)や無菌エンジニアリングシステムも活用している場合があります。このエコシステムのその他の参加者は、キャップ、継手、ストロー、滅菌用化学薬品、外装用の二次段ボール箱など、無菌包装に必要な部品や要素を供給しています。製造業務に携わる企業や共同包装会社は、これらのシステムを活用して、液体乳製品、ジュース、飲料、および液状医薬品の包装を行うことができます。エンドユーザーは、日常の小売消費や、医療、学校給食プログラム、世界的な食糧支援の配布など、さまざまなサービスにおいて、無菌包装された製品を受け取ります。
市場セグメント
無菌包装市場(素材別)
素材別に見ると、プラスチックが無菌包装の主要素材となっています。その汎用性、軽量性、およびバリア特性が評価されているためです。ポリエチレン、ポリプロピレン、ポリエチレンテレフタレートを含むポリマーのグループは、効率的な無菌ボトル、パウチ、および多層カートン内の保護コーティングの製造に広く使用されています。プラスチックが持つ高い耐性により、構造的損傷や微生物汚染に敏感な食品、飲料、医薬品の安全な輸送および保管が可能となります。
さらに、プラスチックは他の従来の素材よりも軽量であるため、物流における燃料消費量や輸送コストの削減につながります。世界的な環境要件により、業界はバイオベース樹脂やリサイクル性の向上へと注力し始めていますが、プラスチックに代わる素材を見つけることは困難です。その理由は、プラスチックが依然として、食品保存において最も費用対効果が高く、拡張性があり、かつ効果的な手段であるためです。
無菌包装市場:種類別
カートンセグメントは、無菌包装業界において極めて重要な役割を果たしており、飲料や液体食品の標準的な包装材として定着しています。通常、板紙、ポリエチレン、アルミ箔を多層構造で組み合わせた無菌カートンは、光、酸素、細菌に対する優れたバリア機能を備えています。
無菌カートンの多層構造により、牛乳、植物由来の乳製品代替品、ジュース、スープなどのデリケートな製品も、冷蔵や化学保存料を使用することなく、数ヶ月間鮮度を保つことができます。さらに、無菌カートンの箱型の形状は保管効率を高め、サプライヤーがパレット内のスペースを最適化することを可能にするため、輸送コストの削減にもつながります。再生可能な原材料である板紙への高い依存度は、世界中の消費者から高まる持続可能な包装への需要に応えるものです。業界各社は、バイオベースのプラスチックやリサイクルしやすいコーティングを活用して技術の向上に努めていますが、無菌パックは、包装食品業界の多くの企業にとって、依然として費用対効果が高く便利な選択肢であり続けています。
無菌包装市場:用途別
飲料セグメントは、無菌包装業界において最大かつ最もダイナミックな利用分野であるとされています。この分野における大きな需要は、世界規模で増加している即飲用ジュース、乳飲料、植物由来の乳製品、およびウェルネスドリンクの消費に起因しています。
無菌プロセスは、熱に敏感な液体の加工を可能にし、包装内の完全な清潔さを確保するために必要な条件を維持できるため、効果的であるとされています。これにより、製品特有の風味や栄養価の保持が保証されます。この分野の発展につながっているもう一つの注目すべき理由は、無菌包装の使用により、飲料メーカーや生産者がサプライチェーン全体を通じて冷蔵を維持する必要から解放され、その結果、遠隔地での販売を開始できるようになったことです。
地域
予測期間中、アジア太平洋地域が世界の無菌包装市場において最大の地域となる見込み
アジア太平洋地域は、無菌包装市場において最大かつ最も急成長している地域です。この地域の成長は、巨大な消費者市場、都市化プロセスの加速、および同地域の人々の可処分所得の増加によって説明されます。ライフスタイルが加速するにつれ、飲料、加工食品、乳製品の消費に対する需要が大幅に高まっています。
なお、この地域の広大な領土規模と、多くの農村部におけるコールドチェーンシステムの未整備さにより、商品の生産および流通プロセスにおいて無菌技術の活用が不可欠となっています。最新技術は製品の長期的な安定性を確保し、生産者が高温輸送を利用し、腐敗のリスクなしに長距離輸送を行うことを可能にします。さらに、無菌包装市場の拡大は、人々の健康意識の高まりによるものでもあり、これは「クリーンラベル」製品への需要が増加していることを意味します。
無菌包装市場:企業評価マトリックス
Amcor plc(Star)は、先進的なバリア材料の包括的なポートフォリオと、世界の包装業界における豊富な経験により、無菌包装セクターの主要企業の中でも際立った地位を占めています。同社は、食品、飲料、医薬品プロジェクトを含む包装分野において、多層バリアフィルム、パウチ、容器、その他の付属品など、柔軟性のある包装システムや製品を提供しています。
無菌材料工学、製造プロセス、充填プロセスの実行における専門知識により、個々のプロジェクトの課題に対応すると同時に、保存期間の延長やサプライチェーン運営のための効果的なソリューションを実現しています。同社の広範な流通ネットワークと製造活動により、無菌包装市場における強固な地位を維持しています。グラフィック・パッケージング・ホールディング・カンパニー(新興リーダー)は、繊維系包装ソリューション分野における豊富な経験と専門知識により、無菌包装分野での競争力を強化しています。
同社は、飲料、乳製品、液体食品の商業市場における様々な要件を満たすよう設計された構造型液体用カートン製品を開発し、顧客に提供しています。設計工学における同社の能力により、特定のニーズに基づいたカスタマイズされたシステムの生産が可能となっています。その国際的な事業展開と最先端の技術ソリューションが、世界的な無菌包装市場における効果的な成長を保証しています。
主要市場プレイヤー
Amcor plc (Switzerland)
Mondi plc (UK)
Smurfit Westrock plc (Ireland)
TOPPAN Holdings Inc. (Japan)
Graphic Packaging Holding Company (US)
Nippon Paper Industries Co., Ltd. (Japan)
Dai Nippon Printing Co., Ltd. (DNP) (Japan)
Huhtamäki Oyj (Finland)
Stora Enso Oyj (Finland)
Tetra Pak International S.A. (Switzerland)
SIG Group AG (Switzerland)
UFlex Limited (India)
Elopak ASA (Norway)
Greatview Aseptic Packaging Co., Ltd. (China)
Nampak Limited (South Africa)
最近の動向
2026年6月:アムコール社はケルピ社と提携し、リサイクル可能な繊維製包装材向けの海藻由来のバリアコーティングの検討と試験を行いました。この提携は、プラスチックラミネートに代わる次世代のバリア材料を開発し、食品・飲料用途においてリサイクル可能な紙製ソリューションの実現を目指すものです。
2026年4月:スマーフィット・ウェストロック社は、ペプシコ社、ジボダン社、スタットクラフト社と、スペインの風力発電設備の改修プロジェクトから電力を調達するための10年間の再生可能エネルギー契約を締結しました。この契約は、年間32,000メートルトンのCO2排出量を削減することを目指しており、無菌包装を含む食品・飲料用途向けの紙製包装の低炭素生産を支援するものです。
2025年9月:モンディ社は、Fachpack 2025において、「Ad/Vantage TrayWrap」を展示しました。これは、無菌カートン、コーヒーの真空パック、缶、ボトルに適した紙製二次トレイ包装ソリューションであり、積み重ね可能な小売製品におけるプラスチック製ストレッチフィルムの代替となります。
1 はじめに 33
1.1 本調査の目的 33
1.2 市場の定義 33
1.3 調査範囲 34
1.3.1 対象市場および地域範囲 34
1.3.2 調査対象および除外項目 35
1.3.3 対象期間 35
1.3.4 対象通貨 36
1.3.5 対象単位 36
1.3.6 ステークホルダー 36
2 エグゼクティブ・サマリー 37
2.1 主な洞察と市場のハイライト 37
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 39
2.3 市場を形作る破壊的トレンド 40
2.4 高成長セグメントおよび新興市場 41
2.5 概要:世界市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 無菌包装市場における事業者にとっての魅力的な機会 43
3.2 無菌包装市場:素材および種類別 44
3.3 無菌包装市場:用途別 44
3.4 無菌包装市場:国別 45
4 市場概要 46
4.1 はじめに 46
4.2 市場の動向 47
4.2.1 推進要因 47
4.2.1.1 サプライチェーン全体にわたる広範な食品ロス 47
4.2.1.2 従来の牛乳を超えた飲料カテゴリーの多様化 48
4.2.1.3 分量調整済み食品フォーマットへの需要の高まり 49
4.2.1.4 無菌医薬品分野の活動拡大 50
4.2.2 制約要因 51
4.2.2.1 無菌製造に必要な多額の設備投資 51
4.2.2.2 医薬品包装に対する厳しい適格性要件 51
4.2.3 機会 52
4.2.3.1 加工食品の輸出拡大 52
4.2.3.2 医薬品用プレフィルドシリンジおよび注射剤用包装 52
4.2.3.3 植物由来の乳製品代替品の成長 53
4.2.4 課題 53
4.2.4.1 地域ごとの環境規制の相違 53
4.2.4.2 小規模メーカーにおける費用対効果の懸念 54
4.3 未充足ニーズと未開拓分野 54
4.3.1 未充足ニーズ 55
4.3.1.1 材料の複雑さを低減し、リサイクル性を向上させた高バリア性無菌包装 55
4.3.1.2 複雑な食品配合や分量に対応する柔軟な無菌包装形態 55
4.3.2 未開拓分野 55
4.3.2.1 製品レベルでの環境性能が実証された低炭素無菌包装 56
4.3.2.2 製品および
サプライチェーンのリアルタイム監視を可能にするインテリジェント無菌包装 56
4.4 相互に連携する市場とセクター横断的な機会 56
4.4.1 セクター横断的な機会 58
4.5 ティア1/2/3の主要企業による戦略的動き 58
5 業界の動向 60
5.1 ポーターの5つの力分析 60
5.1.1 新規参入の脅威 61
5.1.2 代替品の脅威 61
5.1.3 供給者の交渉力 61
5.1.4 購入者の交渉力 62
5.1.5 競合の激しさ 62
5.2 マクロ経済分析 63
5.2.1 はじめに 63
5.2.2 GDPの推移と予測 63
5.3 バリューチェーン分析 64
5.4 エコシステム分析 66
5.5 価格設定分析 67
5.5.1 主要企業における平均販売価格の推移(
用途別、2025年) 67
5.5.2 地域別平均販売価格の推移(2022年~2025年) 68
5.6 貿易分析 69
5.6.1 HSコード392310の輸出データ 70
5.6.2 HSコード392310の輸入データ 71
5.6.3 HSコード4819の輸出データ 72
5.6.4 HSコード4819の輸入データ 73
5.7 2026年~2027年の主要な会議およびイベント 74
5.8 顧客のビジネスに影響を与えるトレンドとディスラプション 75
5.9 投資および資金調達のシナリオ 76
5.10 ケーススタディ分析 77
5.10.1 ラソンデ社のワイン包装の変革:ガラス瓶から無菌カートンへの切り替え 77
5.10.2 ホッホヴァルト社の持続可能な無菌牛乳包装:無菌カートンからのアルミニウム排除 77
5. 10.3 蒙牛(メンニウ)のフレーバーミルク包装の革新:無菌包装によるフレーバーミルクの差別化 78
5.11 2025年の米国関税が無菌包装市場に与える影響 78
5.11.1 はじめに 78
5.11.2 価格への影響分析 79
5.11.3 各地域への主な影響 79
5.11.3.1 米国 79
5.11.3.2 欧州 80
5.11.3.3 アジア太平洋地域 80
5.11.4 最終用途分野への影響 80
6 技術、特許、デジタル化、およびAIの導入による戦略的変革 81
6.1 主要な新興技術 81
6.1.1 無菌充填・密封技術 81
6.1.2 電子ビーム滅菌技術 81
6.1.3 高バリア多層無菌包装技術 82
6.2 補完的技術 82
6.2.1 無菌キャップおよび注ぎ口技術 82
6.2.2 インライン無菌包装検査技術 83
6.3 関連技術 83
6.3.1 レトルト包装技術 83
6.3.2 調整雰囲気包装 (MAP)技術 84
6.4 技術・製品ロードマップ 84
6.4.1 短期(2025年~2027年) | バリア性能の最適化および殺菌効率向上フェーズ 85
6.4.2 中期(2027年~2030年):スマート充填および先端材料フェーズ 85
6.4.3 長期(2030年~2035年以降):インテリジェント・サーキュラー
無菌包装フェーズ 86
6.5 特許分析 87
6.5.1 はじめに 87
6.5.2 アプローチ 87
6.5.3 主要な出願者 87
6.5.4 管轄区域別分析 88
6.6 将来の応用 90
6.6.1 精密発酵原料向けの無菌包装 90
6.6.2 培養肉用培地向けの無菌包装 90
6.6.3 酵素を用いた食品加工システム向けの無菌包装 90
6.6.4 実験室で培養された生物学的試薬向けの無菌包装 91
6.6.5 無菌性の保証のための自己監視型無菌パッケージ 91
6.7 AI/汎用AIが無菌包装市場に与える影響 91
6.7.1 主なユースケースと市場の可能性 91
6.7.2 無菌包装分野におけるメーカー/OEMが実践するベストプラクティス 92
6.7.3 無菌包装市場におけるAI導入の事例研究 93
6.7.4 相互連携するエコシステムと市場関係者への影響 93
6.7.5 AIを統合した無菌包装への適応に対する顧客の準備状況 94
7 持続可能性と規制環境
957.1 地域ごとの規制とコンプライアンス 957.1.1 規制機関、政府機関、およびその他の組織 957.1.2 業界基準 987.2 サステナビリティへの取り組み 1007.2.1 炭素排出量削減の取り組み 1007.2.1.1 アルミニウムを、炭素排出量の少ないバリア構造に置き換えること 1007.2.1.2 再生可能素材および責任ある調達による素材の使用拡大 1017.2.1.3 軽量化および材料効率に優れたパッケージ設計 1017.2.2 無菌包装におけるエコな応用例 1017.2.2.1 再生可能素材を用いた無菌カートン 1017.2.2.2 リサイクルを前提とした無菌包装 1027.2.2.3 循環型ポリマーを用いた無菌包装 1027.3 規制政策がサステナビリティの取り組みに与える影響 1027.4 認証、表示、環境基準 1038 顧客環境と購買者の行動 1058.1 意思決定プロセス 1058.2 購買プロセスに関与する主要なステークホルダーとその評価基準 1078.2.1 購買プロセスにおける主要なステークホルダー 1078.2.2 購買基準 1088.3 導入の障壁と内部的な課題 1088.4 さまざまな最終用途における未充足ニーズ 1108.5 市場の収益性 1128.5.1 収益の可能性 1128.5.2 コストの動向 1128.6 用途別の利益率の機会 1138.6.1 食品 1138.6.2 飲料 1138.6.3 医薬品 1138.6.4 その他の用途 1149 素材別無菌包装市場 1159.1 はじめに 1169.2 プラスチック 1189.2.1 プラスチック包装は、多様な用途において柔軟な無菌包装形式を可能にします 1189.3 紙および板紙 1189.3.1 紙および板紙は、軽量な無菌カートン構造において依然として中心的な役割を果たしています 1189.4 金属 1199.4.1 金属製パッケージは、特殊な無菌用途に対して高いバリア性能を提供します 1199.5 ガラス 1209.5.1 ガラスは、化学的安定性とバリア性能を通じて、無菌医薬品パッケージを支えています 120
9.6 その他の素材 120
10 無菌包装市場(種類別) 122
10.1 はじめに 123
10.2 紙製容器 125
10.2.1 カートンは、軽量な構造と高いバリア保護機能を兼ね備えています 125
10.3 ボトルおよび缶 125
10. 3.1 ボトルおよび缶は、無菌包装を硬質容器の用途へと拡大しています 125
10.4 バッグおよびパウチ 126
10.4.1 バッグおよびパウチは、柔軟な無菌設計を通じて材料効率を向上させます 126
10.5 バイアル、アンプル、およびプレフィル式注射器 127
10.5.1 バイアル、アンプル、およびプレフィル式注射器は、高い完全性を備えた無菌薬剤投与を支えます 127
10.6 その他のタイプ 128
11 用途別無菌包装市場 129
11.1 はじめに 130
11.2 飲料 132
11.2.1 飲料用途は、常温流通と製品の多様化を通じて無菌包装を牽引しています 132
11.3 食品 132
11.3.1 食品用途により、無菌包装は液体乳製品やジュースの枠を超えて拡大しています 132
11.4 医薬品 133
11.4.1 医薬品用途では、検証済みの無菌封入および投与互換性が求められます 133
11.5 その他の用途 134
12 地域別無菌包装市場 135
12.1 はじめに 136
12.2 アジア太平洋地域 138
12.2.1 中国 145
12.2.1.1 食品および製薬産業の拡大が、無菌包装の需要を支えています 145
12.2.2 インド 149
12.2.2.1 食品加工業の拡大と製薬産業の規模拡大が、無菌包装の需要を支えています 149
12.2.3 日本 153
12.2.3.1 輸出の伸びと製薬産業の基盤が、無菌包装の需要を支えています 153
12.2.4 韓国 158
12.2.4.1 食品輸出の拡大と製薬生産が、無菌包装の需要を支えています 158
12.2.5 オーストラリア 162
12.2.5.1 食品輸出の好調と医薬品製造が、無菌包装の需要を支えています 162
12.2.6 アジア太平洋地域のその他 167
12.3 北米 171
12.3.1 米国 17712.3.1.1 消費活動と製造規模の拡大が、無菌包装の需要を後押ししています 17712.3.2 カナダ 18112.3.2.1 食品、飲料、医薬品各セクターが、無菌包装の需要を支えています 18112.3.3 メキシコ 18612.3.3.1 食品製造および製薬産業が、無菌包装の需要を支えています 18612.4 ヨーロッパ 19012.4.1 ドイツ 19612.4.1.1 食品生産規模と技術の進歩が、無菌包装の需要を支えています 19612.4.2 英国 20012.4.2.1 英国の食品消費および医薬品生産が、無菌包装の需要を支えています 20012.4.3 フランス 20512.4.3.1 食品製造の規模と医薬品の安定性が、無菌包装の需要を支えています 20512.4.4 スペイン 20912.4.4.1 食品製造の規模と製薬分野への投資が、無菌包装の需要を支えています 20912.4.5 イタリア 21312.4.5.1 イタリアの食品製造基盤と医薬品生産量が、無菌包装の需要を支えています 21312.4.6 その他の欧州諸国 21712.5 中東・アフリカ 22212.5.1 GCC諸国 22812.5.2 サウジアラビア 23312.5.2.1 食品および製薬インフラが無菌包装の需要を支えています 23312.5.3 アラブ首長国連邦(UAE) 23712.5.3.1 食品製造業の拡大と経済の多角化が、無菌包装の需要を支えています 23712.5.4 その他のGCC諸国 24212.5.5 南アフリカ 24612.5.5.1 食品加工および製薬産業の基盤が、無菌包装の需要を支えています 24612.5.6 中東・アフリカのその他の地域 25112.6 南米 25612.6.1 ブラジル 26112.6.1.1 ブラジルのアグリビジネスおよび製造業の拡大が、無菌包装の需要を支えています 26112.6.2 アルゼンチン 26612.6.2.1 食品および製薬セクターが無菌包装の需要を支えています 26612.6.3 南米のその他の地域 27013 競争環境 27513.1 概要 27513.2 主要企業の戦略/競争優位性 27613.3 売上高分析(2021年~2025年) 27713.4 市場シェア分析(2025年) 27913.5 ブランド比較 28113.6 企業評価マトリックス:主要プレイヤー、2025年 28113.6.1 スター企業 28113.6.2 新興リーダー企業 28213.6.3 普及型企業 282
13.6.4 参入企業 28213.6.5 企業の事業展開:主要企業、2026年 28313.6.5.1 企業の事業展開 28313.6.5.2 地域別の事業展開 28313.6.5.3 素材別のフットプリント 28413.6.5.4 種類別のフットプリント 28513.6.5.5 用途別のフットプリント 28613.7 企業評価マトリックス:スタートアップ/中小企業、2025年 28613.7.1 先進的な企業 28613.7.2 対応力のある企業 28613.7.3 活力ある企業 28713.7.4 スタート地点にある企業 28713.7.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 28813.7.5.1 主要なスタートアップ/中小企業のリスト 28813.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 28913.8 企業評価と財務指標 29013.8.1 企業価値評価 29013.8.2 財務指標 29113.9 競争シナリオ 29213.9.1 製品発売 29213.9.2 取引 29413.9.3 事業拡大 29713.9.4 その他の動向 30114 企業概要 30314.1 主要企業 30314.1.1 AMCOR PLC 30314.1.1.1 事業概要 30314.1.1.2 取り扱い製品 30414.1.1.3 最近の動向 30514.1.1.3.1 取引 30514.1.1.3.2 事業拡大 30614.1.1.3.3 その他の動向 30814.1.1.4 MnMの見解 30914.1.1.4.1 勝利への権利 30914.1.1.4.2 戦略的選択 31014.1.1.4.3 弱点と競合上の脅威 31014.1.2 MONDI PLC 31114.1.2.1 事業概要 31114.1.2.2 提供製品 31314.1.2.3 最近の動向 31314.1.2.3.1 新製品の発売 31314.1.2.4 MnMの見解 31314.1.2.4.1 勝利への権利 31314.1.2.4.2 戦略的選択 31414.1.2.4.3 弱点と競合上の脅威 31414.1.3 SMURFIT WESTROCK PLC 31514.1.3.1 事業概要 315
14.1.3.2 提供製品 31614.1.3.3 最近の動向 31714.1.3.3.1 取引 31714.1.3.3.2 事業拡大 31814.1.3.3.3 その他の動向 31814.1.3.4 MnMの見解 31914.1.3.4.1 勝利への権利 31914.1.3.4.2 戦略的選択 31914.1.3.4.3 弱点と競合上の脅威 31914.1.4 トッパン・ホールディングス株式会社 32014.1.4.1 事業概要 32014.1.4.2 提供製品 32114.1.4.3 最近の動向 32214.1.4.3.1 新製品の発売 32214.1.4.3.2 取引 32314.1.4.3.3 事業拡大 32314.1.4.4 MnMの見解 32314.1.4.4.1 勝利への権利 32314.1.4.4.2 戦略的選択 32414.1.4.4.3 弱点と競合上の脅威 32414.1.5 グラフィック・パッケージング・ホールディング・カンパニー 32514.1.5.1 事業概要 32514.1.5.2 提供製品 32614.1.5.3 最近の動向 32714.1.5.3.1 新製品の発売 32714.1.5.3.2 取引 32814.1.5.3.3 事業拡大 32814.1.5.4 MnMの見解 32814.1.5.4.1 勝利への権利 32814.1.5.4.2 戦略的選択 32914.1.5.4.3 弱点と競合上の脅威 32914.1.6 日本製紙株式会社 33014.1.6.1 事業概要 33014.1.6.2 取り扱い製品 33114.1.6.3 最近の動向 33214.1.6.3.1 新製品の発売 33214.1.6.4 MnMの見解 33214.1.7 大日本印刷株式会社(DNP) 33314.1.7.1 事業概要 33314.1.7.2 取り扱い製品 33414.1.7.3 最近の動向 33514.1.7.3.1 新製品の発売 33514.1.7.3.2 取引 33514.1.7.3.3 事業拡大 33614.1.7.4 MnMの見解 33614.1.8 HUHTAMÄKI OYJ 33714.1.8.1 事業概要 33714.1.8.2 提供製品 33814.1.8.3 最近の動向 33914.1.8.3.1 新製品の発売 33914.1.8.3.2 取引 34014.1.8.3.3 事業拡大 34014.1.8.4 MnMの見解 34114.1.9 STORA ENSO OYJ 34214.1.9.1 事業概要 34214.1.9.2 提供製品 34314.1.9.3 最近の動向 34414.1.9.3.1 新製品の発売 34414.1.9.3.2 取引 34514.1.9.3.3 事業拡大 34614.1.9.4 MnMの見解 34614.1.10 TETRA PAK INTERNATIONAL S.A. 34714.1.10.1 事業概要 34714.1.10.2 取り扱い製品 34714.1.10.3 最近の動向 34814.1.10.3.1 新製品の発売 34814.1.10.3.2 取引 34814.1.10.3.3 事業拡大 34914.1.10.4 MnMの見解 35014.2 その他の主要企業 35114.2.1 SIG GROUP AG 35114.2.2 UFLEX LIMITED 35214.2.3 ELOPAK ASA 35314.2.4 GREATVIEW ASEPTIC PACKAGING CO., LTD. 35414.2.5 NAMPAK LIMITED 35514.2.6 GOGLIO S.P.A. 35614.2.7 PRINTPACK, INC. 35714.2.8 ECOLEAN AB 35814.2.9 ARAN GROUP 35914.2.10 DIZAYN PACK 36014.2.11 ポシェットサン・アンバラジ・サナイ・ヴェ・ティカレット A.Ş. 36114.2.12 ラミパック 36214.2.13 ポリオーク・パッケージング 36314.2.14 アメリカン・パッケージング・コーポレーション 36414.2.15 HANSIN PACKING 36515 調査方法論 36615.1 調査データ 36615.2 二次データ 36715.2.1 二次情報源からの主要データ 36715.3 一次データ 36715.3.1 一次情報源からの主要データ 36715.3.2 業界に関する主要な知見 36815.3.3 専門家へのインタビューの内訳 36815.4 市場規模の推計 36915.5 成長予測 37115.6 データの三角測量 37115.7 調査の前提条件 37215.8 リスク評価 372
15.9 因子分析 37315.10 調査の限界 37316 付録 37416.1 ディスカッション・ガイド 37416.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 37716.3 カスタマイズオプション 37916.4 関連レポート 37916.5 著者情報 380
表1 相互に関連する市場 57
表2 セクター横断的な機会 58
表3 ティア1/2/3の主要企業による戦略的動き:主な動きと戦略的重点 59
表4 ポーターの5つの力分析 60
表5 各地域の世界実質GDP(前年比変化率)、
2024年~2026年 64
表6 主要国における世界の実質GDP(前年比変化率)、
2024年~2026年 64
表7 無菌包装エコシステムにおける企業の役割 67
表8 主要企業による無菌包装の平均販売価格の推移(用途別、2025年)(米ドル/トン) 68
表9 無菌包装の平均販売価格の推移(地域別、
2022年~2025年)(米ドル/トン) 69
表10 HSコード392310の輸出データ(国別)、
2021年~2025年(千米ドル) 71
表11 HSコード392310の輸入データ(国別)、
2021年~2025年(千米ドル) 72
表12 HSコード4819の輸出データ(国別、2021年~2025年)(千米ドル) 73
表13 HSコード4819の輸入データ(国別、2021年~2025年)(千米ドル) 74
表14 無菌包装:主要な会議およびイベント、2026年~2027年 74
表15 米国関税表 — 無菌包装(HTS 4811.59/4819.20) 79
表16 最終用途産業への影響 80
表17 主要特許(2025年) 89
表18 主なユースケースと市場ポテンシャル 91
表19 ベストプラクティス:ユースケースを導入している企業 92
表20 無菌包装市場:汎用AI導入に関するケーススタディ 93
表21 北米:規制機関、政府機関、
およびその他の組織の一覧 95
表22 欧州:規制機関、政府機関、
およびその他の組織の一覧 96
表23 アジア太平洋地域:規制機関、政府機関、
およびその他の組織の一覧 96
表24 南米:規制機関、政府機関、
およびその他の組織の一覧 97
表25 中東・アフリカ:規制機関、政府機関、
およびその他の組織の一覧 98
表26 無菌包装市場における世界的な業界基準 99
表27 無菌包装市場における認証、表示、環境基準 103
表28 主要3用途における購買プロセスへのステークホルダーの影響 107
表29 主要3用途における主な購買基準 108
表30 用途別無菌包装市場における未充足ニーズ 110
表31 無菌包装市場:素材別、2022年~2024年(百万米ドル) 116
表32 無菌包装市場:素材別、2025年~2031年(百万米ドル) 117
表33 無菌包装市場(素材別)、2022年~2024年(10億単位) 117
表34 無菌包装市場(素材別)、2025年~2031年(10億単位) 117
表35 無菌包装市場、種類別、2022年~2024年(百万米ドル) 123
表36 無菌包装市場、種類別、2025年~2031年(百万米ドル) 124
表37 無菌包装市場、種類別、2022年~2024年(10億単位) 124
表38 無菌包装市場、種類別、2025年~2031年(10億単位) 124
表39 無菌包装市場:用途別、2022年~2024年(百万米ドル) 130
表40 無菌包装市場:用途別、2025年~2031年(百万米ドル) 131
表41 無菌包装市場、用途別、2022年~2024年(10億単位) 131
表42 無菌包装市場:用途別、2025年~2031年(10億単位) 131
表43 無菌包装市場:地域別、2022年~2024年(百万米ドル) 137
表44 無菌包装市場:地域別、2025年~2031年(百万米ドル) 137
表45 無菌包装市場:地域別、2022年~2024年(10億単位) 138
表46 無菌包装市場、地域別、2025年~2031年(10億個) 138
表47 アジア太平洋地域:無菌包装市場、国別、
2022年~2024年(百万米ドル) 139
表48 アジア太平洋地域:無菌包装市場(国別)、
2025–2031年(百万米ドル) 140
表49 アジア太平洋地域:無菌包装市場(国別)、
2022–2024年(10億単位) 140
表50 アジア太平洋地域:無菌包装市場、国別、
2025年~2031年(10億個) 140
表51 アジア太平洋地域: 無菌包装市場、素材別、
2022–2024年(百万米ドル) 141
表52 アジア太平洋地域:無菌包装市場、素材別、
2025–2031年(百万米ドル) 141
表53 アジア太平洋地域: 無菌包装市場(素材別)、
2022年~2024年(10億個) 141
表54 アジア太平洋地域:無菌包装市場(素材別)、
2025年~2031年(10億個) 142
表55 アジア太平洋地域:無菌包装市場(タイプ別、2022年~2024年)(百万米ドル) 142
表56 アジア太平洋地域:無菌包装市場(タイプ別、2025年~2031年)(百万米ドル) 142
表57 アジア太平洋地域:無菌包装市場(種類別)、
2022年~2024年(10億単位) 143
表58 アジア太平洋地域:無菌包装市場(種類別)、
2025年~2031年(10億単位) 143
表59 アジア太平洋地域:無菌包装市場(用途別)、
2022年~2024年(百万米ドル) 143
表60 アジア太平洋地域:無菌包装市場(用途別)、
2025年~2031年(百万米ドル) 144
表61 アジア太平洋地域:無菌包装市場(用途別)、
2022年~2024年(10億単位) 144
表62 アジア太平洋地域:無菌包装市場(用途別)、
2025年~2031年(10億単位) 144
表63 中国:無菌包装市場、素材別、2022年~2024年(百万米ドル) 145
表64 中国:無菌包装市場、素材別、2025年~2031年(百万米ドル) 146
表65 中国:無菌包装市場(素材別)、2022年~2024年(10億単位) 146
表66 中国:無菌包装市場(素材別)、2025年~2031年(10億単位) 146
表67 中国:無菌包装市場(タイプ別)、2022年~2024年(百万米ドル) 147
表68 中国:無菌包装市場(タイプ別)、2025年~2031年(百万米ドル) 147
表69 中国:無菌包装市場(種類別)、2022年~2024年(10億単位) 147
表70 中国:無菌包装市場(種類別)、2025年~2031年(10億単位) 148
表71 中国:無菌包装市場(用途別)、
2022年~2024年(百万米ドル) 148
表72 中国:無菌包装市場(用途別)、
2025年~2031年(百万米ドル) 148
表73 中国:無菌包装市場(用途別)、
2022年~2024年(10億単位) 148
表74 中国:無菌包装市場(用途別)、
2025年~2031年(10億単位) 149
表75 インド:無菌包装市場(素材別)、2022年~2024年(百万米ドル) 150
表76 インド:無菌包装市場(素材別)、2025年~2031年(百万米ドル) 150
表77 インド:無菌包装市場(素材別)、2022年~2024年(10億単位) 150
表78 インド:無菌包装市場(素材別)、2025年~2031年(10億単位) 151
表79 インド:無菌包装市場、種類別、2022年~2024年(百万米ドル) 151
表80 インド:無菌包装市場、種類別、2025年~2031年(百万米ドル) 151
表81 インド:無菌包装市場、種類別、2022年~2024年(10億単位) 152
表82 インド:無菌包装市場、種類別、2025年~2031年(10億単位) 152
表83 インド:無菌包装市場(用途別)、
2022年~2024年(百万米ドル) 152
表84 インド:無菌包装市場(用途別)、
2025年~2031年(百万米ドル) 153
表85 インド:無菌包装市場、用途別、
2022–2024年(10億単位) 153
表86 インド:無菌包装市場、用途別、
2025–2031年(10億単位) 153
表87 日本:無菌包装市場、素材別、2022年~2024年(百万米ドル) 154
表88 日本:無菌包装市場、素材別、2025年~2031年(百万米ドル) 154
表89 日本:無菌包装市場(素材別)、2022年~2024年(10億単位) 155
表90 日本:無菌包装市場(素材別)、2025年~2031年(10億単位) 155
表91 日本:無菌包装市場、種類別、2022年~2024年(百万米ドル) 155
表92 日本:無菌包装市場、種類別、2025年~2031年(百万米ドル) 156
表93 日本:無菌包装市場(種類別)、2022年~2024年(10億単位) 156
表94 日本:無菌包装市場(種類別)、2025年~2031年(10億単位) 156
表 95 日本:無菌包装市場、用途別、
2022–2024年(百万米ドル) 157
表 96 日本: 無菌包装市場、用途別、
2025–2031年(百万米ドル) 157
表97 日本:無菌包装市場、用途別、
2022–2024年(10億単位) 157
表98 日本:無菌包装市場(用途別)、
2025–2031年(10億個) 157
表99 韓国:無菌包装市場(素材別)、
2022–2024年(百万米ドル) 158
表100 韓国:無菌包装市場(素材別)、
2025年~2031年(百万米ドル) 159
表101 韓国:無菌包装市場(素材別)、
2022年~2024年(10億単位) 159
表102 韓国:無菌包装市場(素材別)、
2025年~2031年(10億単位) 159
表103 韓国:無菌包装市場(タイプ別)、
2022年~2024年(百万米ドル) 160
表104 韓国:無菌包装市場(タイプ別)、
2025年~2031年 (百万米ドル) 160
表105 韓国:無菌包装市場、種類別、
2022–2024年(10億単位) 160
表106 韓国:無菌包装市場、種類別、
2025年~2031年(10億個) 161
表107 韓国:無菌包装市場、用途別、
2022年~2024年(百万米ドル) 161
表108 韓国:無菌包装市場(用途別)、
2025–2031年(百万米ドル) 161
表109 韓国:無菌包装市場(用途別)、
2022–2024年(10億単位) 162
表110 韓国:無菌包装市場、用途別、
2025年~2031年(10億個) 162
表111 オーストラリア:無菌包装市場(素材別)、
2022年~2024年(百万米ドル) 163
表112 オーストラリア:無菌包装市場(素材別)、
2025年~2031年(百万米ドル) 163
表113 オーストラリア:無菌包装市場(素材別)、
2022年~2024年(10億単位) 163
表114 オーストラリア:無菌包装市場(素材別)、
2025年~2031年(10億単位) 164
表115 オーストラリア:無菌包装市場(種類別)、2022年~2024年(百万米ドル) 164
表116 オーストラリア:無菌包装市場、種類別、2025年~2031年(百万米ドル) 164
表117 オーストラリア:無菌包装市場、種類別、2022年~2024年 (10億個) 165
表118 オーストラリア:無菌包装市場、種類別、2025年~2031年(10億個) 165
表119 オーストラリア:無菌包装市場(用途別)、
2022年~2024年(百万米ドル) 165
表120 オーストラリア:無菌包装市場(用途別)、
2025年~2031年(百万米ドル) 166
表121 オーストラリア:無菌包装市場、用途別、
2022年~2024年(10億単位) 166
表122 オーストラリア: 無菌包装市場、用途別、
2025年~2031年(10億単位) 166
表123 アジア太平洋地域その他:無菌包装市場、素材別、
2022年~2024年(百万米ドル) 167
表124 アジア太平洋地域その他:無菌包装市場(素材別)、
2025年~2031年(百万米ドル) 168
表125 アジア太平洋地域その他:無菌包装市場(素材別)、
2022年~2024年 (10億単位) 168
表126 アジア太平洋地域その他:無菌包装市場、素材別、
2025年~2031年(10億単位) 168
表127 アジア太平洋地域その他:無菌包装市場(タイプ別)、
2022年~2024年(百万米ドル) 169
表128 アジア太平洋地域その他:無菌包装市場(タイプ別)、
2025年~2031年 (百万米ドル) 169
表129 アジア太平洋地域その他:無菌包装市場、種類別、
2022–2024年(10億単位) 169
表130 アジア太平洋地域その他: 無菌包装市場(タイプ別)、
2025年~2031年(10億単位) 170
表131 アジア太平洋地域その他:無菌包装市場(用途別)、
2022年~2024年(百万米ドル) 170
表132 アジア太平洋地域その他:無菌包装市場、用途別、
2025年~2031年(百万米ドル) 170
表133 アジア太平洋地域その他:無菌包装市場、用途別、
2022年~2024年(10億単位) 171
表134 アジア太平洋地域その他:無菌包装市場、用途別、
2025年~2031年(10億単位) 171
表135 北米:無菌包装市場(国別)、
2022年~2024年(百万米ドル) 172
表136 北米:無菌包装市場(国別)、
2025年~2031年(百万米ドル) 173
表137 北米:無菌包装市場、国別、
2022年~2024年(10億単位) 173
表138 北米:無菌包装市場、国別、
2025年~2031年 (10億単位) 173
表139 北米:無菌包装市場、素材別、
2022年~2024年(百万米ドル) 173
表140 北米:無菌包装市場(素材別)、
2025年~2031年(百万米ドル) 174
表141 北米:無菌包装市場(素材別)、
2022年~2024年(10億単位) 174
表142 北米:無菌包装市場(素材別)、
2025年~2031年(10億個) 174
表143 北米:無菌包装市場、種類別、
2022年~2024年(百万米ドル) 175
表144 北米: 無菌包装市場、タイプ別、
2025年~2031年(百万米ドル) 175
表145 北米:無菌包装市場、タイプ別、
2022年~2024年(10億単位) 175
表146 北米:無菌包装市場(種類別)、
2025年~2031年(10億個) 176
表147 北米:無菌包装市場(用途別)、
2022年~2024年 (百万米ドル) 176
表 148 北米:無菌包装市場、用途別、
2025–2031年(百万米ドル) 176
表149 北米:無菌包装市場(用途別)、
2022年~2024年(10億単位) 177
表150 北米:無菌包装市場(用途別)、
2025年~2031年(10億単位) 177
表151 米国:無菌包装市場(素材別、2022年~2024年)(百万米ドル) 178
表152 米国:無菌包装市場(素材別、2025年~2031年)(百万米ドル) 178
表153 米国:無菌包装市場、素材別、2022年~2024年(10億単位) 178
表154 米国:無菌包装市場、素材別、2025年~2031年(10億単位) 179
表155 米国:無菌包装市場、タイプ別、2022年~2024年(百万米ドル) 179
表156 米国:無菌包装市場、タイプ別、2025年~2031年(百万米ドル) 179
表157 米国:無菌包装市場、種類別、2022年~2024年(10億単位) 180
表158 米国:無菌包装市場、種類別、2025年~2031年(10億単位) 180
表159 米国:無菌包装市場、用途別、2022年~2024年(百万米ドル) 180
表160 米国:無菌包装市場、用途別、2025年~2031年(百万米ドル) 181
表161 米国:無菌包装市場、用途別、2022年~2024年(10億単位) 181
表162 米国:無菌包装市場、用途別、2025年~2031年 (10億個) 181
表163 カナダ:無菌包装市場、用途別、
2022年~2024年(百万米ドル) 182
表164 カナダ:無菌包装市場、素材別、
2025年~2031年 (百万米ドル) 182
表165 カナダ:無菌包装市場(素材別)、
2022年~2024年 (10億単位) 183
表166 カナダ:無菌包装市場(素材別)、
2025年~2031年(10億単位) 183
表167 カナダ:無菌包装市場(種類別)、2022年~2024年
(百万米ドル) 183
表168 カナダ:無菌包装市場(タイプ別)、2025年~2031年(百万米ドル) 184
表169 カナダ:無菌包装市場(種類別、2022年~2024年)(10億単位) 184
表170 カナダ:無菌包装市場(種類別、2025年~2031年)(10億単位) 184
表171 カナダ:無菌包装市場(用途別)、
2022年~2024年(百万米ドル) 185
表172 カナダ:無菌包装市場(用途別)、
2025年~2031年(百万米ドル) 185
表173 カナダ:無菌包装市場(用途別)、
2022年~2024年(10億単位) 185
表174 カナダ:無菌包装市場(用途別)、
2025年~2031年(10億単位) 185
表175 メキシコ:無菌包装市場、素材別、2022年~2024年(百万米ドル) 186
表176 メキシコ:無菌包装市場、素材別、2025年~2031年(百万米ドル) 187
表177 メキシコ:無菌包装市場(素材別)、
2022年~2024年(10億単位) 187
表178 メキシコ:無菌包装市場(素材別)、
2025年~2031年(10億単位) 187
表179 メキシコ:無菌包装市場、種類別、2022年~2024年(百万米ドル) 188
表180 メキシコ:無菌包装市場、種類別、2025年~2031年(百万米ドル) 188
表181 メキシコ:無菌包装市場、種類別、2022年~2024年(10億単位) 188
表182 メキシコ:無菌包装市場、種類別、2025年~2031年 (10億個) 189
表183 メキシコ:無菌包装市場、用途別、
2022年~2024年(百万米ドル) 189
表184 メキシコ:無菌包装市場(用途別)、
2025年~2031年(百万米ドル) 189
表185 メキシコ:無菌包装市場(用途別)、
2022年~2024年(10億単位) 189
表186 メキシコ:無菌包装市場、用途別、2025年~2031年(10億単位) 190表187 欧州:無菌包装市場、国別、2022年~2024年(百万米ドル) 191表188 欧州:無菌包装市場、国別、2025年~2031年(百万米ドル) 191表189 欧州:無菌包装市場、国別、2022年~2024年(10億単位) 191表190 欧州:無菌包装市場、国別、2025年~2031年(10億個) 192表191 欧州:無菌包装市場、素材別、2022年~2024年 (百万米ドル) 192表 192 欧州:無菌包装市場、素材別、2025年~2031年(百万米ドル) 192表 193 欧州: 無菌包装市場(素材別)、2022–2024年(10億個) 193表194 欧州:無菌包装市場(素材別)、2025–2031年(10億個) 193表195 欧州:無菌包装市場(タイプ別、2022年~2024年)(百万米ドル) 193表196 欧州:無菌包装市場(タイプ別、2025年~2031年) (百万米ドル) 194表197 欧州:無菌包装市場、種類別、2022年~2024年(10億単位) 194表198 欧州:無菌包装市場、種類別、2025年~2031年 (10億単位) 194表 199 欧州:無菌包装市場、用途別、2022–2024年(百万米ドル) 195表 200 欧州:無菌包装市場、用途別、2025–2031年(百万米ドル) 195表201 欧州:無菌包装市場、用途別、2022–2024年(10億単位) 195表202 欧州:無菌包装市場(用途別)、2025–2031年(10億単位) 195表203 ドイツ:無菌包装市場(素材別)、2022–2024年(百万米ドル) 196表 204 ドイツ:無菌包装市場(素材別)、2025–2031年(百万米ドル) 197表 205 ドイツ:無菌包装市場(素材別)、2022–2024年(10億単位) 197表206 ドイツ:無菌包装市場(素材別)、2025年~2031年(10億個) 197表 207 ドイツ:無菌包装市場(タイプ別、2022年~2024年)(百万米ドル) 198表 208 ドイツ:無菌包装市場(タイプ別、2025年~2031年)(百万米ドル) 198表209 ドイツ:無菌包装市場(種類別)、2022年~2024年(10億単位) 198表210 ドイツ:無菌包装市場(種類別)、2025年~2031年(10億単位) 199表 211 ドイツ:無菌包装市場、用途別、2022–2024年(百万米ドル) 199表 212 ドイツ:無菌包装市場、用途別、2025–2031年(百万米ドル) 199表213 ドイツ:無菌包装市場、用途別、2022年~2024年(10億単位) 199表214 ドイツ:無菌包装市場、用途別、2025年~2031年(10億単位) 200
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









