主なポイント
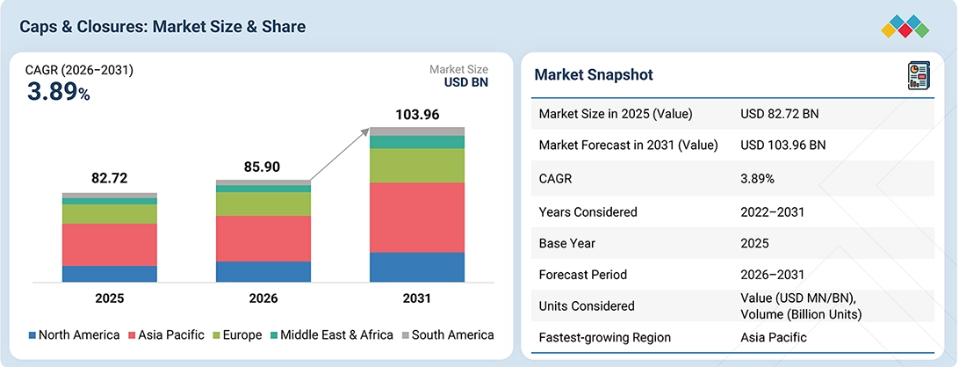
2025年時点で、アジア太平洋地域のキャップ・クロージャー市場が39.0%を占め、市場をリードしました。
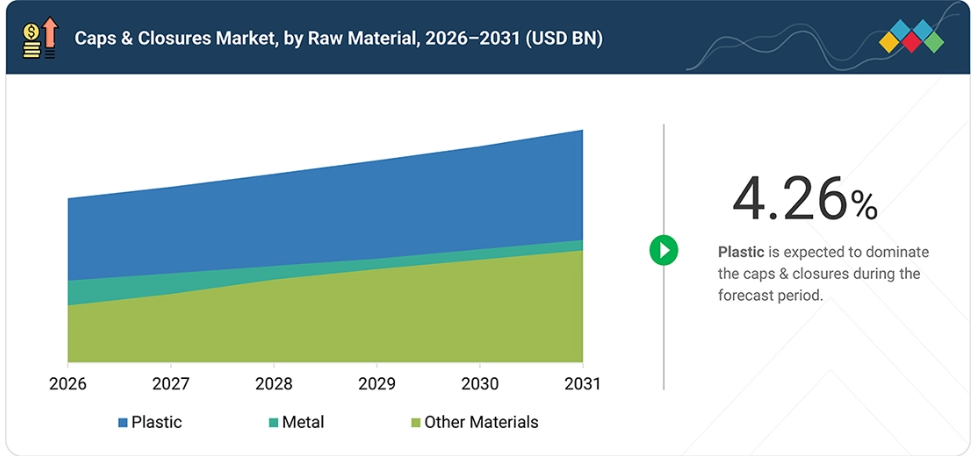
プラスチック製キャップ・クロージャー分野は、2026年から2031年にかけて、金額ベースで4.22%という最も高い年平均成長率(CAGR)を記録すると予想されています。
プラスチックセグメントは、2026年から2031年にかけて、金額ベースで4.26%という最も高いCAGRを記録すると予想されています。
食品分野が市場を牽引し、4.92%という最も高いCAGRで成長すると予想されています。
Amcor plc、Crown Holdings, Inc.、Silgan Holdings Inc.、BERICAP、およびGuala Closures S.p.Aは、イノベーションに注力し、幅広い業界をカバーし、強力な事業力および財務力を有していることから、キャップ・クロージャー市場の主要企業として特定されました。
TriMas、PHEONIX、MRP Solutionsなどは、強力な製品ポートフォリオと事業戦略を通じて、スタートアップや中小企業の中でも際立った存在となっています。
包装メーカーやブランドオーナーが、材料消費の削減、製品の保護性の向上、そして高まるサステナビリティ要件への対応を模索する中、キャップ・クロージャー市場は拡大しています。パッケージ入り飲料、食品、医薬品、化粧品、パーソナルケア製品の需要増加が、プラスチック製、金属製、ディスペンシング式、テザード式、および特殊クロージャーの消費を後押ししています。
リサイクル可能性や再生素材含有率に対する規制当局の注目が高まっていることから、軽量、PCR(ポストコンシューマーリサイクル)素材ベース、単一素材、およびリサイクル可能なキャップ・クロージャーソリューションの採用がさらに促進されています。これらのトレンドは、先進的なキャップ・クロージャー設計、軽量化技術、高性能素材、スマートキャップ・クロージャー、および自動化された製造・検査システムへの投資を牽引しており、機能性の向上、生産効率の向上、材料使用量の削減、およびリサイクル可能性の向上を実現しています。
顧客の顧客に影響を与えるトレンドと変革
キャップ・クロージャー市場は、飲料、食品、化粧品・トイレタリー、ヘルスケア分野において、利便性が高く、持続可能で、軽量かつ高性能なパッケージングに対する需要の高まりによって牽引されています。キャップやクロージャーは、多様なパッケージ形態において、製品の保護、漏れ防止、不正開封防止、ディスペンシング制御、および消費者の利便性を提供します。
材料効率の向上と持続可能性の要件を満たすため、メーカー各社は軽量設計、テザー付きキャップ、単一素材構造、PCR(ポストコンシューマーリサイクル)素材、およびリサイクル可能・バイオベースの樹脂を採用しています。さらに、スマートキャップ、ディスペンシングシステム、自動検査、デジタル品質管理ソリューションなどの先進技術が重要性を増しており、メーカー各社が生産効率、キャップの性能、トレーサビリティ、リサイクル性を向上させると同時に、材料消費量と製造コストを削減するのに役立っています。
市場の動向
成長要因:ボトル入り飲料水およびパッケージ飲料の消費拡大
パッケージ飲料市場の拡大は、キャップおよびクロージャー市場の販売数量を牽引する主要な要因となっています。これは、使い捨てのボトルや容器のほとんどにクロージャーが必要とされるためです。ボトル入り飲料水、炭酸飲料、スポーツドリンクやエナジードリンク、ジュース、および即飲型飲料の消費増加は、クロージャーの需要を直接的に押し上げています。
特に新興市場では、都市化、可処分所得の増加、小売インフラの整備、および1回分用や持ち運び用フォーマットの普及に支えられ、成長が著しいです。ボトル入り飲料水は依然として主要な成長カテゴリーであり、ライフスタイルの変化、一人当たりの消費量の増加、およびプレミアム製品への需要が、改ざん防止機能や差別化されたキャップ・クロージャーソリューションを後押ししています。
国際ボトルウォーター協会(IBWA)によると、2024年の米国のボトルウォーター消費量は164億ガロンに達し、2.9%増加して、9年連続で同国における販売量トップの飲料としての地位を維持しました。炭酸ソフトドリンクは119億ガロンに達し、エナジードリンクは1.6%増加しており、これらがパッケージ飲料全般におけるキャップおよびキャップ類の需要をさらに後押ししています。
制約要因:PP、HDPE、その他のポリマー価格の変動
原材料コストの変動は、キャップ・クロージャー市場、特にポリプロピレン(PP)やHDPEに大きく依存するプラスチック製クロージャーにとって、依然として主要な制約要因となっています。原油や天然ガスの価格、石油化学製品の生産能力、エネルギーコスト、需給の変動が、これらのポリマー価格に影響を与えています。クロージャーは大量に製造され、特に飲料包装分野では強いコスト圧力にさらされているため、その影響は甚大です。
キャップ1個あたりの樹脂価格がわずかに上昇しただけでも、数百万個から数十億個を調達する飲料・消費財メーカーの調達コストは大幅に増加する可能性があります。したがって、メーカーは、利益率を維持しつつ、原材料費の高騰と顧客の価格期待とのバランスを取らなければなりません。軽量化、材料の最適化、再生樹脂の採用、生産効率の向上により、コスト圧力を部分的に緩和することは可能ですが、原材料価格の変動が持続していることは、業界全体の収益性や価格戦略に引き続き影響を及ぼしています。
機会:キャップおよびクロージャーメーカーは、持続可能なキャップ・クロージャーに注力しています
キャップおよびクロージャーメーカーは、製品の完全性や性能を維持しつつプラスチック消費量を削減するため、軽量化、リサイクル可能な素材、PCR樹脂の採用をますます進めています。包装バリューチェーン全体での連携強化により、材料選定の改善、設計の最適化、リサイクル適合性の向上を通じて、持続可能性の目標が支えられています。
軽量なクロージャーは必要な原材料が少なく、加工、輸送、および包装全体による環境負荷を低減することができます。高性能プラスチックにより、メーカーはシール強度、安全性、機能性を損なうことなく、クロージャーの重量をさらに削減することが可能になります。Berry GlobalやO. Berk Companyなどの企業は、さまざまな包装用途向けにPCR(ポストコンシューマーリサイクル)樹脂をベースとしたキャップやクロージャーを提供しており、より循環型な包装ソリューションへの移行を支援しています。
課題:厳格な環境規制
包装廃棄物やプラスチック汚染に対する懸念の高まりを受け、各国政府は包装デザイン、リサイクル、および材料の使用に関して、より厳格な規制を導入しています。主にプラスチックで製造されるキャップやクロージャーは、リサイクル可能性、再生材含有率、拡大生産者責任(EPR)、および包装廃棄物の削減に関する要件の対象となるケースが増えています。
欧州では、包装の循環性を高めるためにいくつかの措置が実施されており、発展途上国でも持続可能な包装を促進するための規制が強化されています。メーカーは、変化し続ける規制要件を満たし、環境への影響を低減するために、キャップやクロージャーの設計や素材の選択を適応させる必要があります。規制への準拠には、リサイクル可能な素材やPCR素材への投資、金型の再設計、リサイクル対応技術の導入などが必要となり、コスト増につながる可能性があります。さらに、特定の原材料や調達慣行に対する制限により、投入コストが増加し、製造マージンや市場全体の経済性に悪影響を及ぼす恐れがあります。
市場のエコシステム
キャップ・クロージャー市場のエコシステムは、原材料サプライヤー、クロージャーメーカー、包装加工業者、ブランドオーナー、流通業者、小売業者、およびリサイクル業者で構成されています。原材料サプライヤーは、プラスチック、樹脂、金属、再生材料を供給し、これらはクロージャーメーカーによって、スクリューキャップ、ディスペンサー用キャップ、テザードキャップ、および特殊キャップに加工されます。
包装加工業者は、キャップやクロージャーをボトル、ジャー、チューブ、その他の包装形態に組み込みます。一方、飲料、食品、化粧品・トイレタリー、ヘルスケア分野のブランドオーナーが、製品の仕様や需要を牽引しています。流通業者と小売業者は市場への浸透を促進し、リサイクル業者は材料の回収や循環型包装の取り組みを支援しています。
市場セグメント
キャップ・クロージャー市場(原材料別)
原材料別に見ると、2025年の世界のキャップ・クロージャー市場において、プラスチックセグメントが最大のシェアを占めました。プラスチックは、軽量性、コスト効率の良さ、デザインの柔軟性、そして高速製造プロセスとの適合性から、キャップやクロージャーに広く使用されています。ポリプロピレン(PP)や高密度ポリエチレン(HDPE)などの素材は、飲料、食品、ヘルスケア、パーソナルケアの包装分野で広く使用されています。
このセグメントは、軽量パッケージ、1回分用飲料、ディスペンシングソリューション、およびリサイクル可能なキャップ・クロージャーに対する需要の高まりに支えられています。さらに、PCR樹脂、バイオベース素材、単一素材設計、および軽量化技術の進歩により、メーカーは密封性能や耐久性を維持しつつ、材料消費量を削減できるようになっています。プラスチック加工技術が広く利用可能であること、およびカスタマイズされたキャップ・クロージャー設計を製造できることが、キャップ・クロージャー市場におけるプラスチックの継続的な優位性をさらに後押ししています。
キャップ・クロージャー市場:種類別
種類別に見ると、2025年にはプラスチック製キャップ・クロージャーが世界のキャップ・クロージャー市場で最大のシェアを占めました。プラスチック製キャップ・クロージャーは、軽量な構造、製造コストの低さ、そしてデザインや機能面での汎用性の高さから、飲料、食品、ヘルスケア、化粧品の包装において広く採用されています。
スクリューキャップ、ディスペンシングキャップ、フリップトップキャップ、テザードキャップは、漏れ防止、不正開封防止、定量供給、および消費者の利便性を提供するために、ますます広く使用されています。このセグメントは、軽量化、リサイクル可能かつ単一素材構造、PCR(ポストコンシューマーリサイクル)素材の含有、および先進的なキャップ・クロージャー設計への投資によって、さらに後押しされています。持続可能な包装に対する需要の高まりにより、メーカーは、性能を維持しつつリサイクル性を向上させ、材料消費量を削減するプラスチック製キャップ・クロージャーの開発を促進しています。
キャップ・クロージャー市場:最終用途産業別
最終用途産業別に見ると、2025年には飲料セグメントが世界のキャップ・クロージャー市場において最大のシェアを占めました。ボトル入り水、炭酸清涼飲料、ジュース、スポーツドリンクやエナジードリンク、その他の即飲用飲料の消費量が多いことから、キャップやクロージャーに対する需要が大幅に高まっています。
このセグメントは、都市化の進展、消費者のライフスタイルの変化、1回分用や持ち運び用パッケージの普及拡大、そして新興市場におけるパッケージ飲料消費の拡大によって支えられています。また、飲料メーカー各社は、製品の安全性、利便性、持続可能性を向上させるため、軽量、改ざん防止、テザー付き、およびディスペンシング機能付きクロージャーの採用を進めています。リサイクル可能でPCR(再生プラスチック)を原料としたキャップ・クロージャーへの需要の高まりに加え、プレミアム飲料や機能性飲料のパッケージの拡大も、飲料業界におけるキャップ・クロージャー市場の成長をさらに後押ししています。
地域
予測期間中、キャップ・クロージャー市場においてアジア太平洋地域が最も急速に成長する地域となる見込み
アジア太平洋地域は、大規模かつ都市化が進む消費者層、拡大する包装食品・飲料の消費、ならびに医薬品およびパーソナルケア製品の包装に対する需要の高まりに支えられ、予測期間中、キャップ・クロージャー市場において最も急速に成長する地域となる見込みです。2025年のアジアの人口は約48億4000万人で、包装製品にとって膨大な消費者基盤となっています。中国だけでも2025年の人口は14億人で、都市化率は67.89%に達し、同年の都市部住民数は1030万人増加しました(出典:中国国家統計局)。
都市化の進展と近代的な小売業の浸透により、パッケージ入り飲料、加工食品、利便性を重視した製品の消費が拡大しており、キャップおよびクロージャーへの需要が高まっています。また、メーカーが持続可能性への要件や変化する包装規制に対応する中、軽量、リサイクル可能、テザー付き、PCR(ポストコンシューマーリサイクル)素材、ディスペンシング機能付きクロージャーの採用が同地域で増加しています。こうした人口動態、消費、包装の動向により、アジア太平洋地域全体でキャップおよびクロージャーの需要がさらに強まると予想されます。
キャップ・クロージャー市場:企業評価マトリックス
Amcor plc(スター)は、幅広い包装製品ポートフォリオ、世界的な製造拠点、広範な顧客基盤、そして持続可能で軽量なキャップ・クロージャーソリューションにおける能力に支えられ、キャップ・クロージャー市場の主要企業です。AptarGroup, Inc.(新興リーダー)は、医薬品、化粧品、食品、および消費者向け包装用途における専門知識と、機能性、利便性、持続可能性への注力を背景に、革新的なディスペンシング技術や特殊キャップ・クロージャー技術を通じて、その地位を強化しています。
主要市場プレイヤー
Amcor plc
Crown Holdings, Inc.
Silgan Holdings Inc.
BERICAP
Guala Closures S.p.A.
AptarGroup, Inc.
ALPLA Group
Closure Systems International
UNITED CAPS
Alcopack Group
最近の動向
2026年7月:アプター社は、ホットフィル飲料用途向けに設計されたライナーレス・フリップトップ・スポーツキャップ「ハーモニック」を発表しました。
2026年4月:アムコール社は、マヨネーズ、ケチャップ、甘味ソースなどのソース用途向けに設計された、軽量な次世代キャップ「フラバ・フリップトップ・クロージャー 38/400」を発売しました。
2026年4月:BERICAPは、アイルランドに拠点を置くEmbankment Plasticsを買収し、現地での製造体制を強化するとともに、乳製品、食品、および工業用キャップ用途への展開を拡大しました。
2025年12月:Crown Holdingsは、「High Noon Vodka Iced Tea」の発売およびクラフトビール「Montucky Cold Snacks」の再発売に向けたパッケージング支援を通じて、Gallo社との長年にわたるパートナーシップを拡大しました。
2025年4月:アムコアはベリー・グローバルとの合併を完了し、ベリー・グローバルの包装事業をアムコアと統合することで、より大規模なグローバル包装企業を設立しました。
1 はじめに 30
1.1 調査の目的 30
1.2 市場の定義 30
1.3 調査範囲 31
1.3.1 キャップおよびクロージャー市場のセグメンテーションと地域範囲 31
1.3.2 調査対象および除外項目 32
1.3.3 対象期間 33
1.3.4 対象通貨 33
1.3.5 対象単位 33
1.4 ステークホルダー 33
1.5 本調査の限界 34
2 エグゼクティブ・サマリー 35
2.1 主な洞察と市場のハイライト 35
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 37
2.3 市場を形作る破壊的トレンド 38
2.4 高成長セグメントおよび新興市場 39
2.5 概要:世界の市場規模、成長率、および予測 40
3 プレミアムインサイト 41
3.1 キャップ・クロージャー市場における事業者にとっての魅力的な機会 41
3.2 アジア太平洋地域:キャップ・クロージャー市場(原材料別・国別) 42
3.3 キャップ・クロージャー市場(原材料別) 42
3.4 キャップ・クロージャー市場(種類別) 43
3.5 キャップ・クロージャー市場:最終用途産業別 43
3.6 キャップ・クロージャー市場:国別 44
4 市場概要 45
4.1 はじめに 45
4.2 市場の動向 45
4.2.1 推進要因 46
4.2.1.1 ボトル入り水およびパッケージ飲料の消費拡大 46
4.2.1.2 RTD(即飲飲料)、コーヒー、機能性飲料の需要増加が世界的な需要拡大を牽引 47
4.2.1.3 機能性および高付加価値のキャップ・クロージャーに対する需要の高まり 48
4.2.1.4 製品の差別化とパッケージサイズの小型化 48
4.2.2 制約要因 48
4.2.2.1 PP、HDPE、およびその他のポリマー価格の変動 48
4.2.2.2 バージンプラスチックの使用削減と包装の循環性向上に向けた圧力 49
4.2.3 機会 49
4.2.3.1 キャップおよびクロージャーメーカーは、持続可能なキャップおよびクロージャーに注力しています 49
4.2.3.2 新興経済国は、市場成長に向けた有望な機会を提供しています 49
4.2.3.3 製品の革新 49
4.2.4 課題 50
4.2.4.1 厳格な環境規制 50
4.2.4.2 先進地域の成熟市場 50
4.3 未充足ニーズと未開拓分野 50
4.3.1 キャップ・クロージャー市場における未充足ニーズ 50
4.3.2 未開拓分野における機会 51
4.4 相互に関連する市場とセクター横断的な機会 52
4.4.1 相互に関連する市場 52
4.4.2 セクター横断的な機会 52
4.5 ティア1/2/3の主要企業による戦略的動き 53
4.5.1 主な動きと戦略的焦点 53
5 業界動向 54
5.1 ポーターの5つの力分析 54
5.1.1 新規参入の脅威 55
5.1.2 代替品の脅威 55
5.1.3 供給者の交渉力 56
5.1.4 購入者の交渉力 56
5.1.5 競合の激しさ 56
5.2 マクロ経済分析 57
5.2.1 はじめに 57
5.2.2 GDPの推移と予測 57
5.3 バリューチェーン分析 58
5.4 エコシステム分析 60
5.5 価格設定分析 62
5.5.1 種類別価格設定分析 62
5.5.2 地域別の価格設定分析 63
5.6 貿易分析 64
5.6.1 輸出シナリオ(HSコード 392350) 64
5.6.2 輸入シナリオ(HSコード 392350) 65
5.7 2026年~2027年の主要な会議およびイベント 66
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 67
5.9 投資および資金調達のシナリオ 69
5.10 ケーススタディ分析 69
5.10.1 CAPS AND CLOSURES PTY LTD:TETHERSAFEXXを用いた持続可能なテザー式キャップの開発 69
5.10.2 PHOENIX CLOSURES:カスタマイズされたディスペンシングキャップによる消費者体験の向上 70
5.10.3 特殊潤滑油およびグリース向けのカスタマイズされたディスペンシング包装 70
5.11 2025年米国関税の影響:キャップ・クロージャー市場 71
5.11.1 はじめに 71
5.11.2 主な関税率 71
5.11.3 価格への影響分析 72
5.11.4 国・地域ごとの影響 72
5.11.4.1 米国 72
5.11.4.2 中国 72
5.11.4.3 欧州 72
5.11.4.4 メキシコおよびカナダ 73
5.11.5 最終用途産業への影響 73
6 技術、特許、デジタル化、
およびAIの導入による戦略的変革 74
6.1 主要技術 74
6.1.1 スマートかつコネクテッドなクロージャー 74
6.1.2 テザード・クロージャー技術 74
6.1.3 高度な軽量化および材料の最適化 75
6.2 補完的技術 75
6.2.1 リサイクル可能かつ単一素材のクロージャー技術 75
6.3 関連技術 76
6.3.1 AIを活用した品質検査およびビジョンシステム 76
6.4 技術・製品ロードマップ 76
6.4.1 短期(2025年~2027年) | 軽量化、テザー付きキャップ、およびリサイクル素材 76
6.4.2 中期(2027年~2030年) | 単一素材、スマート、および高性能なキャップ 77
6.4.3 長期(2030~2035年以降) | インテリジェント、循環型、多機能なキャップ 78
6.5 特許分析 79
6.5.1 はじめに 79
6.5.2 方法論 79
6.5.3 キャップ・キャップ市場、特許分析、2016–2025年 80
6.6 将来の用途 83
6.6.1 製品の真正性確認およびトレーサビリティのためのスマートかつコネクテッドなキャップ 83
6.6.2 リサイクル可能な包装向けの、持続可能かつ単一素材のキャップ・クロージャー 83
6.6.3 製品供給を制御するための、高度なディスペンシング・ドージング機能付きキャップ・クロージャー 84
6.6.4 持続可能な包装システム向けの、リサイクルに適した循環型キャップ・クロージャー 84
6.7 AI/ジェネレーティブAIがキャップ・キャップ市場に与える影響 84
6.7.1 主な活用事例と市場の可能性 85
6.7.2 キャップ・キャップ加工におけるベストプラクティス 86
6.7.3 キャップ・クロージャー市場におけるAI導入の事例研究 87
6.7.4 相互に連携する隣接エコシステムと市場プレイヤーへの影響 87
6.7.5 キャップ・クロージャー市場における生成AI導入に対する顧客の準備状況 88
6.8 成功事例と実世界での応用例 89
6.8.1 ALPLA:家庭用洗浄剤向け統合型定量キャップ 89
6.8.2 APTAR:SIMPLISQUEEZE® バルブがサワークリームのパッケージングを変革 90
6.8.3 キャップ・クロージャー:BLACK-CFがリサイクル可能な黒色クロージャー包装を実現 90
7 持続可能性と規制環境 91
7.1 地域ごとの規制とコンプライアンス 91
7.1.1 規制機関、政府機関、およびその他の組織 91
7.1.2 業界基準 97
7.2 サステナビリティへの取り組み 98
7.2.1 軽量化と材料削減 98
7.2.2 リサイクル材および再生可能素材の採用 98
7.2.3 テザー付きおよびリサイクル可能なキャップの設計 99
7.2.4 循環型経済とキャップのリサイクル 99
7.2.5 拡大生産者責任(EPR)および持続可能な包装プログラム 99
7.2.6 低炭素製造と再生可能エネルギー 99
7.3 規制政策がサステナビリティの取り組みに与える影響 100
8 顧客環境と購買者の行動 102
8.1 意思決定プロセス 102
8.2 購買担当者のステークホルダーと購買評価基準 104
8.2.1 購買プロセスにおける主要なステークホルダー 104
8.2.2 購買基準 105
8.3 導入障壁と内部的課題 106
8.4 各種最終用途産業における未充足ニーズ 107
8.5 市場の収益性 108
8.5.1 収益の可能性 108
8.5.2 コストの動向 108
8.5.3 最終用途産業別の利益率の機会 109
9 原材料別キャップ・キャップ市場 110
9.1 はじめに 111
9.2 プラスチック 112
9.2.1 ポリプロピレン 113
9.2.2 ポリエチレン 113
9.2.3 PVC 113
9.2.4 その他のプラスチック 114
9.3 金属 114
9.3.1 アルミニウム 114
9.3.2 ステンレス鋼 114
9.4 その他 115
9.4.1 ガラス 115
9.4.2 木材 115
9.4.3 ゴムおよびエラストマー 115
9.4.4 板紙 115
9.4.5 紙 115
10 キャップ・閉鎖材市場(種類別) 116
10.1 はじめに 117
10.2 プラスチック製キャップ・閉鎖材 118
10.2.1 スクリューキャップ 118
10.2.2 ディスペンシングキャップ 119
10.2.2.1 フリップトップキャップ 119
10.2.2.2 ディスクトップクロージャー 119
10.2.2.3 トリガーキャップおよびクロージャー 119
10.2.3 液体用カートンクロージャー 119
10.2.4 プラスチック製ローションポンプ 119
10.2.5 プラスチック製エアゾールスプレー 119
10.2.6 その他のプラスチック製キャップおよびキャップ類 120
10.2.6.1 チャイルドレジスタントキャップ 120
10.2.6.2 改ざん防止キャップ 120
10.2.6.3 オーバーキャップ 120
10.3 金属製キャップおよび閉鎖部品 120
10.3.1 スクリューキャップおよびラグキャップ 120
10.3.2 缶用エンド 121
10.3.3 クラウンキャップ 121
10.3.4 その他の金属製閉鎖部品 121
10.4 その他のキャップおよび閉鎖材 121
10.4.1 コルク 121
10.4.2 ガラス製ストッパー 121
10.4.3 ゴムおよびエラストマー製ストッパー 121
10.4.4 その他 122
11 最終用途産業別キャップ・閉鎖材市場 123
11.1 はじめに 124
11.2 食品包装 126
11.2.1 加工食品および包装食品の需要増加 126
11.3 飲料包装 126
11.3.1 パッケージ飲料の消費量の増加 126
11.4 ヘルスケア用包装 127
11.4.1 医薬品およびヘルスケア産業の拡大が需要を牽引 127
11.5 化粧品・トイレタリー 128
11.5.1 世界的な美容・パーソナルケア市場の成長が需要を押し上げる 128
11.6 その他の最終用途産業 128
12 地域別キャップ・クロージャー市場 129
12.1 はじめに 130
12.2 アジア太平洋地域 132
12.2.1 中国 138
12.2.1.1 食品加工、調理済み食品、電子商取引、ヘルスケアの拡大がクロージャー需要を加速 138
12.2.2 日本 141
12.2.2.1 食品加工、コンビニエンスストア、電子商取引の活発な展開が、キャップ・クロージャーの採用を後押し 141
12.2.3 インド 144
12.2.3.1 組織化された小売、クイックコマース、食品加工、ヘルスケアの拡大が、キャップ・クロージャーの需要を押し上げる 144
12.2.4 オーストラリア 147
12.2.4.1 高い可処分所得と堅調な食品・飲料消費が、キャップの普及を後押し 147
12.2.5 その他のアジア太平洋地域 150
12.3 ヨーロッパ 153
12.3.1 ドイツ 159
12.3.1.1 需要を支える、食品、飲料、ヘルスケア、化粧品産業の堅調さ 159
12.3.2 英国 162
12.3.2.1 Eコマースおよび物流の拡大がキャップ・クロージャーの需要を牽引 162
12.3.3 フランス 165
12.3.3.1 食品加工および外食産業におけるキャップ・クロージャーの需要増加 165
12.3.4 スペイン 168
12.3.4.1 食品・飲料の輸出拡大が需要を牽引 168
12.3.5 その他の欧州諸国 170
12.4 北米 173
12.4.1 米国 178
12.4.1.1 冷凍食品、外食産業、ヘルスケア、および電子商取引の活発化が、キャップ・クロージャーの需要を牽引しています 178
12.4.2 カナダ 181
12.4.2.1 利便性の高いパッケージへの需要の増加が、キャップ・クロージャー市場を牽引しています 181
12.4.3 メキシコ 184
12.4.3.1 可処分所得の増加と人口の増加により、包装業界には高い成長の可能性があります 184
12.5 中東・アフリカ 187
12.5.1 GCC諸国 193
12.5.1.1 サウジアラビア 196
12.5.1.1.1 小売業の拡大およびヘルスケア分野への投資が、キャップ・クロージャーの需要を支えています 196
12.5.1.2 アラブ首長国連邦(UAE) 199
12.5.1.2.1 食品加工、輸入食品、美容製品が、キャップ・クロージャーの用途を拡大しています 199
12.5.1.3 その他のGCC諸国 201
12.5.2 南アフリカ 204
12.5.2.1 食品小売および農産物輸出の拡大が、キャップおよびキャップ・クロージャーの需要を支えています 204
12.5.3 その他の中東・アフリカ諸国 207
12.6 南米 210
12.6.1 ブラジル 215
12.6.1.1 スーパーマーケットおよびEコマースチャネルの拡大による市場の牽引 215
12.6.2 アルゼンチン 218
12.6.2.1 加工食品の消費および医療費支出による需要の牽引 218
12.6.3 南米その他の地域 221
13 競争環境 225
13.1 概要 225
13.2 主要企業の戦略/勝つための要素 225
13.3 売上高分析 228
13.4 市場シェア分析 228
13.5 企業価値評価および財務指標 231
13.5.1 企業価値評価 231
13.5.2 財務指標 232
13.6 ブランド・製品比較 233 13.7 企業評価マトリックス 235
13.7.1 スター企業 235
13.7.2 新興リーダー企業 235
13.7.3 広範な事業展開を行う企業 235
13.7.4 参入企業 235
13.7.5 企業の事業展開:主要企業、2025年 237
13.7.5.1 企業の事業展開 237
13.7.5.2 地域別の事業展開 237
13.7.5.3 原材料の調達状況 238
13.7.5.4 種類別フットプリント 238
13.7.5.5 最終用途産業別フットプリント 239
13.8 企業評価マトリックス:スタートアップ/中小企業 240
13.8.1 先進的な企業 240
13.8.2 対応力のある企業 240
13.8.3 ダイナミックな企業 240
13.8.4 スタート地点 240
13.8.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 242
13.8.5.1 主要なスタートアップ/中小企業の詳細リスト 242
13.8.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 243
13.9 競争シナリオ 244
13.9.1 製品発売 244
13.9.2 取引 246
13.9.3 事業拡大 249
14 企業概要 251
14.1 主要企業 251
14.1.1 AMCOR PLC 251
14.1.1.1 事業概要 251
14.1.1.2 提供製品・ソリューション・サービス 252
14.1.1.3 最近の動向 254
14.1.1.3.1 新製品の発売 254
14.1.1.3.2 取引 255
14.1.1.4 事業拡大 255
14.1.1.5 MnMの見解 256
14.1.1.5.1 勝利への権利 256
14.1.1.5.2 戦略的選択 256
14.1.1.5.3 弱点と競合上の脅威 257
14.1.2 CROWN HOLDINGS, INC. 258
14.1.2.1 事業概要 258
14.1.2.2 提供している製品・ソリューション・サービス 259
14.1.2.3 最近の動向 260
14.1.2.3.1 取引 260
14.1.2.4 事業拡大 261
14.1.2.5 MnMの見解 261
14.1.2.5.1 勝利への権利 261
14.1.2.5.2 戦略的選択 261
14.1.2.5.3 弱点と競合上の脅威 262
14.1.3 SILGAN HOLDINGS INC. 263
14.1.3.1 事業概要 263
14.1.3.2 提供している製品・ソリューション・サービス 264
14.1.3.3 最近の動向 265
14.1.3.3.1 新製品の発売 265
14.1.3.3.2 取引 266
14.1.3.4 MnMの見解 266
14.1.3.4.1 競争優位性 266
14.1.3.4.2 戦略的選択 267
14.1.3.4.3 弱点および競合上の脅威 267
14.1.4 APTARGROUP, INC. 268
14.1.4.1 事業概要 268
14.1.4.2 提供している製品・ソリューション・サービス 269
14.1.4.3 最近の動向 271
14.1.4.3.1 製品の発売 271
14.1.4.3.2 取引 272
14.1.4.4 MnMの見解 272
14.1.4.4.1 勝利への権利 272
14.1.4.4.2 戦略的選択 272
14.1.4.4.3 弱点および競合上の脅威 273
14.1.5 BERICAP 274
14.1.5.1 事業概要 274
14.1.5.2 提供している製品・ソリューション・サービス 274
14.1.5.3 最近の動向 276
14.1.5.3.1 取引 276
14.1.5.4 事業拡大 277
14.1.5.5 MnMの見解 278
14.1.5.5.1 勝利への権利 278
14.1.5.5.2 戦略的選択 278
14.1.5.5.3 弱点および競合上の脅威 278
14.1.6 GUALA CLOSURES S.P.A 279
14.1.6.1 事業概要 279
14.1.6.2 提供している製品・ソリューション・サービス 280
14.1.6.3 最近の動向 282
14.1.6.3.1 新製品の発売 282
14.1.6.3.2 取引 282
14.1.6.4 事業拡大 283
14.1.6.5 MnMの見解 284
14.1.7 ALPLA GROUP 285
14.1.7.1 事業概要 285
14.1.7.2 提供製品・ソリューション・サービス 285
14.1.7.3 最近の動向 287
14.1.7.3.1 取引実績 287
14.1.7.4 事業拡大 287
14.1.7.5 MnMの見解 288
14.1.8 CLOSURE SYSTEMS INTERNATIONAL 289
14.1.8.1 事業概要 289
14.1.8.2 提供している製品・ソリューション・サービス 289
14.1.8.3 最近の動向 290
14.1.8.3.1 新製品の発売 290
14.1.8.3.2 取引 291
14.1.8.4 MnMの見解 291
14.1.9 ユナイテッド・キャップス 292
14.1.9.1 事業概要 292
14.1.9.2 提供している製品・ソリューション・サービス 292
14.1.9.3 最近の動向 293
14.1.9.3.1 新製品の発売 293
14.1.9.4 MnMの見解 294
14.1.10 ALCOPACK GROUP 295
14.1.10.1 事業概要 295
14.1.10.2 提供している製品・ソリューション・サービス 295
14.1.10.3 MnMの見解 297
14.2 その他の主要企業 298
14.2.1 TRIMAS 298
14.2.2 CORAL PRODUCTS PLC 299
14.2.3 HERTI JSC 300
14.2.4 PANO CAP CANADA LTD. 301
14.2.5 PHOENIX 302
14.2.6 MRP SOLUTIONS 303
14.2.7 PRECISION CONCEPTS INTERNATIONAL LLC 304
14.2.8 CAPRITE AUSTRALIA 305
14.2.9 CAPS AND CLOSURES PTY LTD 306
14.2.10 PRETIUM PACKAGING 307
14.2.11 TECNOCAP S.P.A. 308
14.2.12 PURV GROUP 309
14.2.13 AGLO 310
14.2.14 SECURE INDUSTRIES PVT. LTD. 311
14.2.15 ORIGIN MATERIALS 312
15 調査方法 313
15.1 調査データ 313
15.1.1 二次データ 314
15.1.1.1 二次情報源からの主要データ 314
15.1.2 一次データ 314
15.1.2.1 一次情報源からの主要データ 315
15.1.2.2 主要な業界インサイト 315
15.2 市場規模の推計 316
15.3 ベース数値の算出 318
15.4 市場予測の手法 319
15.4.1 供給側 319
15.4.2 需要側 319
15.5 データの三角測量 320
15.6 調査の前提条件 321
15.7 調査の限界およびリスク評価 321
16 付録 322
16.1 ディスカッション・ガイド 322
16.2 ナレッジストア:MarketsandMarketsの購読ポータル 326
16.3 カスタマイズオプション 328
16.4 関連レポート 328
16.5 著者情報 329
表1 キャップ・クロージャー市場:ポーターの5つの力分析 55
表2 世界の実質GDP(前年比変化率)、2023年~2027年 58
表3 キャップ・クロージャー・エコシステムにおける企業の役割 61
表4 2025年のタイプ別・主要企業別の価格帯(米ドル/千個) 62
表5 2022年~2025年の地域別主要企業の平均販売価格の推移(米ドル/千個) 63
表6 HSコード392350に該当する製品の輸出データ(国別、2021年~2025年)(百万米ドル) 64
表7 HSコード392350に該当する製品の輸入データ(国別、2021年~2025年)(百万米ドル) 65
表8 キャップ・クロージャー市場:会議およびイベントの詳細リスト(2026年~2027年) 66
表9 トランプ政権下で発表された最近の報復関税に基づく、各国に対する主要関税率(2025年) 71
表10 キャップ・クロージャー市場:主要特許一覧、2023年~2025年 81
表11 主なユースケースと市場の可能性 85
表12 ベストプラクティス:ユースケースを導入している企業 86
表13 キャップ・クロージャー市場:汎用AI(Gen AI)導入に関するケーススタディ 87
表14 北米:規制機関、政府機関、業界団体、およびその他の組織の一覧 92
表15 欧州:規制機関、政府機関、業界団体、およびその他の組織の一覧 93
表16 アジア太平洋地域:規制機関、政府機関、業界団体、およびその他の組織の一覧 94
表17 中東・アフリカ:規制機関、政府機関、業界団体、およびその他の組織の一覧 95
表18 南米:規制機関、政府機関、業界団体、およびその他の組織の一覧 96
表19 キャップ・クロージャー市場における世界的な業界基準 97
表20 最終用途産業別、購買プロセスに対するステークホルダーの影響(%) 104
表21 最終用途産業別 主要な購入基準 105
表22 最終用途産業別 キャップ・クロージャー市場における未充足ニーズ 107
表23 キャップ・クロージャー市場(原材料別、2022年~2024年)(百万米ドル) 111
表24 キャップ・クロージャー市場:原材料別、2025年~2031年(百万米ドル) 112
表25 キャップ・クロージャー市場:原材料別、2022年~2024年(10億個) 112
表26 キャップ・クロージャー市場:原材料別、2025年~2031年(10億個) 112
表27 キャップ・クロージャー市場、種類別、2022年~2024年(百万米ドル) 117
表28 キャップ・クロージャー市場、種類別、2025年~2031年 (百万米ドル) 118
表29 キャップ・クロージャー市場、タイプ別、2022年~2024年(10億個) 118
表30 キャップ・クロージャー市場、タイプ別、2025年~2031年(10億個) 118
表31 キャップ・クロージャー市場、最終用途産業別、2022年~2024年(百万米ドル) 124
表32 キャップ・クロージャー市場、最終用途産業別、2025年~2031年 (百万米ドル) 125
表33 キャップ・クロージャー市場、最終用途産業別、2022年~2024年(10億個) 125
表34 キャップ・クロージャー市場、最終用途産業別、2025年~2031年 (10億個) 125
表35 キャップ・クロージャー市場:最終用途産業別、2022年~2024年(百万米ドル) 131
表36 キャップ・クロージャー市場:地域別、2025年~2031年(百万米ドル) 131
表37 地域別キャップ・クロージャー市場、2022年~2024年(10億個) 132
表38 地域別キャップ・クロージャー市場、2025年~2031年(10億個) 132
表39 アジア太平洋地域:キャップ・クロージャー市場、国別、
2022年~2024年(百万米ドル) 134
表40 アジア太平洋地域:キャップ・クロージャー市場(国別)、
2025年~2031年(百万米ドル) 134
表41 アジア太平洋地域:キャップ・クロージャー市場、国別、
2022年~2024年(10億個) 134
表42 アジア太平洋地域:キャップ・クロージャー市場、国別、
2025年~2031年(10億個) 135
表43 アジア太平洋地域:キャップ・クロージャー市場(原材料別)、
2022年~2024年(百万米ドル) 135
表44 アジア太平洋地域:キャップ・クロージャー市場(原材料別)、
2025年~2031年(百万米ドル) 135
表45 アジア太平洋地域:キャップ・クロージャー市場(原材料別)、
2022年~2024年(10億個) 135
表46 アジア太平洋地域:キャップ・クロージャー市場(原材料別)、
2025年~2031年(10億個) 136
表47 アジア太平洋地域:キャップ・クロージャー市場(種類別)、2022年~2024年(百万米ドル) 136
表48 アジア太平洋地域:キャップ・クロージャー市場(種類別)、2025年~2031年(百万米ドル) 136
表49 アジア太平洋地域:キャップ・クロージャー市場(種類別)、2022年~2024年(10億個) 136
表50 アジア太平洋地域:キャップ・クロージャー市場(種類別)、2025年~2031年(10億個) 137
表51 アジア太平洋地域:キャップ・クロージャー市場(最終用途産業別)、
2022年~2024年 (百万米ドル) 137
表52 アジア太平洋地域:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(百万米ドル) 137
表53 アジア太平洋地域:キャップ・クロージャー市場(最終用途産業別)、
2022年~2024年(10億個) 138
表54 アジア太平洋地域:キャップ・クロージャー市場(最終用途産業別)、
2025年~2031年 (10億個) 138
表55 中国:キャップ・クロージャー市場、種類別、2022年~2024年(百万米ドル) 139
表56 中国:キャップ・クロージャー市場、種類別、2025年~2031年(百万米ドル) 139
表57 中国:キャップ・クロージャー市場(種類別)、2022年~2024年(10億個) 139
表58 中国:キャップ・クロージャー市場(種類別)、2025年~2031年 (10億個) 140
表59 中国:キャップ・クロージャー市場、最終用途産業別、
2022–2024年(百万米ドル) 140
表60 中国:キャップ・クロージャー市場(最終用途産業別)、
2025年~2031年(百万米ドル) 140
表61 中国:キャップ・クロージャー市場(最終用途産業別)、
2022年~2024年(10億個) 141
表62 中国:キャップ・クロージャー市場(最終用途産業別)、
2025年~2031年(10億個) 141
表63 日本:キャップ・クロージャー市場(種類別)、2022年~2024年(百万米ドル) 142
表64 日本:キャップ・クロージャー市場(種類別、2025年~2031年)(百万米ドル) 142
表65 日本:キャップ・クロージャー市場(種類別、2022年~2024年)(10億個) 142
表66 日本:キャップ・クロージャー市場、種類別、2025年~2031年(10億個) 143
表67 日本:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(百万米ドル) 143
表68 日本:キャップ・クロージャー市場(最終用途産業別)、
2025年~2031年(百万米ドル) 143
表69 日本:キャップ・クロージャー市場(最終用途産業別)、
2022年~2024年(10億個) 144
表70 日本:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(10億個) 144
表71 インド:キャップ・クロージャー市場、種類別、2022年~2024年(百万米ドル) 145
表72 インド:キャップ・クロージャー市場、種類別、2025年~2031年(百万米ドル) 145
表73 インド:キャップ・クロージャー市場、種類別、2022年~2024年(10億個) 145
表74 インド:キャップ・クロージャー市場(種類別)、2025年~2031年(10億個) 146
表75 インド:キャップ・クロージャー市場(最終用途産業別)、
2022–2024年(百万米ドル) 146
表76 インド:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(百万米ドル) 146
表77 インド:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(10億個) 147
表78 インド:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(10億個) 147
表79 オーストラリア:キャップ・クロージャー市場(種類別、2022年~2024年)(百万米ドル) 148
表80 オーストラリア:キャップ・クロージャー市場(種類別、2025年~2031年)(百万米ドル) 148
表81 オーストラリア:キャップ・クロージャー市場(種類別、2022年~2024年)(10億個) 148
表82 オーストラリア:キャップ・クロージャー市場(種類別、2025年~2031年)(10億個) 148
表83 オーストラリア:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(百万米ドル) 149
表84 オーストラリア:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(百万米ドル) 149
表85 オーストラリア:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(10億個) 149
表86 オーストラリア:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(10億個) 150
表87 アジア太平洋地域その他:キャップ・クロージャー市場(種類別)、
2022–2024年(百万米ドル) 151
表88 アジア太平洋地域その他:キャップ・クロージャー市場(タイプ別)、
2025年~2031年(百万米ドル) 151
表89 アジア太平洋地域その他:キャップ・クロージャー市場(タイプ別)、
2022年~2024年(10億個) 151
表90 アジア太平洋地域その他:キャップ・クロージャー市場(種類別)、
2025年~2031年(10億個) 151
表91 アジア太平洋地域その他:キャップ・クロージャー市場、最終用途産業別、2022年~2024年(百万米ドル) 152
表92 アジア太平洋地域その他:キャップ・クロージャー市場、最終用途産業別、2025年~2031年 (百万米ドル) 152
表93 アジア太平洋地域その他:キャップ・クロージャー市場、最終用途産業別、2022年~2024年(10億個) 152
表94 アジア太平洋地域その他:キャップ・クロージャー市場、最終用途産業別、2025年~2031年(10億個) 153
表95 欧州:キャップ・クロージャー市場、国別、2022年~2024年(百万米ドル) 154
表96 欧州:キャップ・クロージャー市場、国別、2025年~2031年(百万米ドル) 155
表97 欧州:キャップ・クロージャー市場、国別、2022年~2024年(10億個) 155
表98 欧州:キャップ・クロージャー市場、国別、2025年~2031年(10億個) 155
表99 欧州:キャップ・クロージャー市場、原材料別、
2022年~2024年(百万米ドル) 155
表100 欧州:キャップ・クロージャー市場、原材料別、
2025年~2031年(百万米ドル) 156
表101 欧州:キャップ・クロージャー市場(原材料別)、
2022年~2024年(10億個) 156
表102 欧州:キャップ・クロージャー市場(原材料別)、
2025年~2031年(10億個) 156
表103 欧州:キャップ・クロージャー市場、種類別、2022年~2024年(百万米ドル) 156
表104 欧州:キャップ・クロージャー市場、種類別、2025年~2031年(百万米ドル) 157
表105 欧州:キャップ・クロージャー市場、種類別、2022年~2024年(10億個) 157
表106 欧州:キャップ・クロージャー市場、種類別、2025年~2031年(10億個) 157
表107 欧州:キャップ・クロージャー市場(最終用途産業別)、
2022–2024年(百万米ドル) 157
表108 欧州:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(百万米ドル) 158
表109 欧州:キャップ・クロージャー市場(最終用途産業別)、
2022–2024年(10億個) 158
表110 欧州:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(10億個) 158
表111 ドイツ:キャップ・クロージャー市場(種類別、2022年~2024年)(百万米ドル) 159
表112 ドイツ:キャップ・クロージャー市場(種類別、2025年~2031年)(百万米ドル) 160
表113 ドイツ:キャップ・クロージャー市場(種類別)、2022年~2024年(10億個) 160
表114 ドイツ:キャップ・クロージャー市場(種類別)、2025年~2031年(10億個) 160
表115 ドイツ:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(百万米ドル) 160
表116 ドイツ:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(百万米ドル) 161
表117 ドイツ:キャップ・クロージャー市場(最終用途産業別)、
2022年~2024年 (10億個) 161
表 118 ドイツ:キャップ・クロージャー市場、最終用途産業別、
2025–2031年(10億個) 161
表 119 英国:キャップ・クロージャー市場(種類別、2022年~2024年)(百万米ドル) 162
表 120 英国:キャップ・クロージャー市場(種類別、2025年~2031年)(百万米ドル) 163
表121 英国:キャップ・クロージャー市場(種類別)、2022年~2024年(10億個) 163
表122 英国:キャップ・クロージャー市場(種類別)、2025年~2031年(10億個) 163
表123 英国:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(百万米ドル) 163
表124 英国:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(百万米ドル)
164
表125 英国:キャップ・クロージャー市場(最終用途産業別)、
2022–2024年(10億個) 164
表126 英国:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(10億個) 164
表127 フランス:キャップ・クロージャー市場、種類別、2022年~2024年(百万米ドル) 165
表128 フランス:キャップ・クロージャー市場、種類別、2025年~2031年(百万米ドル) 166
表129 フランス:キャップ・クロージャー市場(種類別)、2022年~2024年(10億個) 166
表130 フランス:キャップ・クロージャー市場(種類別)、2025年~2031年(10億個) 166
表131 フランス:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(百万米ドル) 166
表132 フランス:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(百万米ドル) 167
表133 フランス:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(10億個) 167
表134 フランス:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(10億個) 167
表135 スペイン:キャップ・クロージャー市場、種類別、2022年~2024年(百万米ドル) 168
表136 スペイン:キャップ・クロージャー市場、種類別、2025年~2031年(百万米ドル) 168
表137 スペイン:キャップ・クロージャー市場(種類別)、2022年~2024年(10億個) 169
表138 スペイン:キャップ・クロージャー市場(種類別)、2025年~2031年(10億個) 169
表139 スペイン:キャップ・クロージャー市場(最終用途産業別)、
2022年~2024年 (百万米ドル) 169
表140 スペイン:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(百万米ドル) 169
表141 スペイン:キャップ・クロージャー市場(最終用途産業別)、
2022–2024年(10億個) 170
表142 スペイン:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(10億個) 170
表143 欧州その他地域:キャップ・クロージャー市場(種類別)、
2022年~2024年(百万米ドル) 171
表144 欧州その他地域:キャップ・クロージャー市場(種類別)、
2025年~2031年(百万米ドル) 171
表145 欧州その他地域:キャップ・クロージャー市場(種類別)、
2022–2024年(10億個) 171
表146 欧州その他地域:キャップ・クロージャー市場(種類別)、
2025–2031年(10億個) 172
表147 欧州その他地域:キャップ・クロージャー市場(最終用途産業別)、
2022–2024年(百万米ドル) 172
表148 欧州その他地域:キャップ・クロージャー市場(最終用途産業別)、
2025年~2031年 (百万米ドル) 172
表149 欧州その他地域:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(10億個) 173
表150 欧州その他地域: キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(10億個) 173
表151 北米:キャップ・クロージャー市場(国別)、
2022–2024年(百万米ドル) 174
表152 北米:キャップ・クロージャー市場、国別、
2025–2031年(百万米ドル) 174
表153 北米:キャップ・クロージャー市場、国別、
2022–2024年(10億個) 174
表154 北米:キャップ・クロージャー市場、国別、
2025年~2031年(10億個) 174
表155 北米:キャップ・クロージャー市場、原材料別、
2022年~2024年(百万米ドル) 175
表156 北米:キャップ・クロージャー市場、原材料別、
2025年~2031年(百万米ドル) 175
表157 北米:キャップ・クロージャー市場、原材料別、
2022年~2024年 (10億個) 175
表158 北米:キャップ・クロージャー市場、原材料別、
2025–2031年(10億個) 175
表159 北米:キャップ・クロージャー市場、種類別、
2022年~2024年(百万米ドル) 176
表160 北米:キャップ・クロージャー市場、種類別、
2025年~2031年(百万米ドル) 176
表161 北米:キャップ・クロージャー市場(種類別)、
2022–2024年(10億個) 176
表162 北米:キャップ・クロージャー市場(種類別)、
2025–2031年(10億個) 176
表163 北米:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(百万米ドル) 177
表164 北米:キャップ・クロージャー市場、最終用途産業別、
2025–2031年(百万米ドル) 177
表165 北米:キャップ・クロージャー市場、最終用途産業別、
2022–2024年(10億個) 177
表 166 北米:キャップ・クロージャー市場、最終用途産業別、
2025–2031年(10億個) 178
表 167 米国:キャップ・クロージャー市場、種類別、2022–2024年(百万米ドル) 179
表168 米国:キャップ・クロージャー市場、種類別、2025年~2031年(百万米ドル) 179
表169 米国:キャップ・クロージャー市場、種類別、2022年~2024年(10億個) 179
表170 米国:キャップ・クロージャー市場、種類別、2025年~2031年(10億個) 179
表171 米国:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(百万米ドル) 180
表172 米国: キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(百万米ドル) 180
表173 米国:キャップ・クロージャー市場(最終用途産業別)、
2022–2024年(10億個) 180
表174 米国:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(10億個) 181
表175 カナダ:キャップ・クロージャー市場、種類別、2022年~2024年(百万米ドル) 182
表176 カナダ:キャップ・クロージャー市場、種類別、2025年~2031年(百万米ドル) 182
表177 カナダ:キャップ・クロージャー市場(種類別)、2022年~2024年(10億個) 182
表178 カナダ:キャップ・クロージャー市場(種類別)、2025年~2031年(10億個) 182
表179 カナダ:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(百万米ドル) 183
表180 カナダ:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(百万米ドル) 183
表181 カナダ:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(10億個) 183
表182 カナダ:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年 (10億個) 184
表183 メキシコ:キャップ・クロージャー市場(用途別)、2022–2024年(百万米ドル) 185
表184 メキシコ:キャップ・クロージャー市場(種類別)、2025–2031年(百万米ドル) 185
表185 メキシコ:キャップ・クロージャー市場(種類別、2022年~2024年)(10億個) 185
表186 メキシコ:キャップ・クロージャー市場(種類別、2025年~2031年)(10億個) 186
表187 メキシコ:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年(百万米ドル) 186
表 188 メキシコ:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(百万米ドル) 186
表 189 メキシコ:キャップ・クロージャー市場(最終用途産業別)、
2022–2024年(10億ユニット) 187
表190 メキシコ:キャップ・クロージャー市場、最終用途産業別、
2025年~2031年(10億個) 187
表191 中東・アフリカ:キャップ・クロージャー市場、国別、
2022年~2024年 (百万米ドル) 188
表192 中東・アフリカ:キャップおよびクロージャー市場、国別、
2025年~2031年 (百万米ドル) 188
表 193 中東・アフリカ:キャップおよびクロージャー市場(国別、
2022年~2024年(10億個) 188
表194 中東・アフリカ:キャップ・クロージャー市場(国別)、
2025年~2031年(10億個) 189
表195 中東・アフリカ:キャップ・クロージャー市場(原材料別)、
2022–2024年(百万米ドル) 189
表196 中東・アフリカ:キャップ・クロージャー市場(原材料別)、
2025–2031年 (百万米ドル) 189
表197 中東・アフリカ:キャップ・クロージャー市場、原材料別、
2022–2024年(10億個) 190
表 198 中東・アフリカ:キャップ・クロージャー市場(原材料別)、
2025–2031年(10億個) 190
表199 中東・アフリカ:キャップ・クロージャー市場(タイプ別)、
2022–2024年(百万米ドル) 190
表 200 中東・アフリカ:キャップ・クロージャー市場(タイプ別)、
2025–2031年(百万米ドル) 190
表 201 中東・アフリカ:キャップ・クロージャー市場(タイプ別)、
2022–2024年 (10億個) 191
表 202 中東・アフリカ:キャップ・クロージャー市場、種類別、
2025–2031年(10億個) 191
表 203 中東・アフリカ:キャップ・クロージャー市場(最終用途産業別、2022年~2024年)(百万米ドル) 191
表204 中東・アフリカ:キャップ・クロージャー市場、最終用途産業別、2025年~2031年(百万米ドル) 192
表205 中東・アフリカ:キャップ・クロージャー市場、最終用途産業別、2022年~2024年(10億個) 192
表206 中東・アフリカ:キャップ・クロージャー市場、最終用途産業別、2025年~2031年 (10億ユニット) 192
表 207 GCC諸国:キャップ・クロージャー市場、種類別、
2022–2024年(百万米ドル) 193
表 208 GCC諸国: キャップ・クロージャー市場(タイプ別)、
2025年~2031年(百万米ドル) 193
表209 GCC諸国:キャップ・クロージャー市場(タイプ別)、
2022年~2024年(10億個) 194
表210 GCC諸国:キャップ・クロージャー市場(種類別)、
2025年~2031年(10億個) 194
表211 GCC諸国:キャップ・クロージャー市場(最終用途産業別)、
2022年~2024年(百万米ドル) 194
表 212 GCC諸国:キャップ・クロージャー市場(最終用途産業別)、
2025年~2031年(百万米ドル) 195
表 213 GCC諸国:キャップ・クロージャー市場(最終用途産業別)、
2022–2024年(10億個) 195
表 214 GCC諸国:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年 (10億ユニット) 195
表 215 サウジアラビア:キャップ・クロージャー市場、種類別、2022年~2024年(百万米ドル) 196
表 216 サウジアラビア:キャップ・クロージャー市場(種類別、2025年~2031年)(百万米ドル) 196
表217 サウジアラビア:キャップ・クロージャー市場(種類別、
2022年~2024年)(10億個) 197
表218 サウジアラビア:キャップ・クロージャー市場(種類別)、
2025年~2031年(10億個) 197
表219 サウジアラビア:キャップ・クロージャー市場(最終用途産業別)、
2022年~2024年(百万米ドル) 197
表220 サウジアラビア:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(百万米ドル) 198
表221 サウジアラビア:キャップ・クロージャー市場、最終用途産業別、
2022–2024年(10億個) 198
表222 サウジアラビア:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(10億個) 198
表223 UAE:キャップ・クロージャー市場(種類別)、2022–2024年 (百万米ドル) 199
表 224 アラブ首長国連邦(UAE):キャップ・クロージャー市場、種類別、2025年~2031年(百万米ドル) 199
表 225 アラブ首長国連邦(UAE):キャップ・クロージャー市場、種類別、2022年~2024年 (10億個) 200
表226 UAE:キャップ・クロージャー市場、種類別、2025年~2031年(10億個) 200
表227 UAE:キャップ・クロージャー市場、最終用途産業別、
2022年~2024年 (百万米ドル) 200
表 228 UAE:キャップ・クロージャー市場(最終用途産業別)、
2025–2031年(百万米ドル) 200
表 229 UAE:キャップ・クロージャー市場(最終用途産業別)、
2022年~2024年(10億個) 201
表230 UAE:キャップ・クロージャー市場(最終用途産業別)、
2025年~2031年(10億個) 201
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









