主な市場動向と洞察
- 製品別:2025年には、微細藻類バイオマスが40.4%という最大の市場シェアを占めました
- 微細藻類の種類別:2025年には、シアノバクテリアが最大の市場シェアを占めました
- 培養システム別:2025年には、開放型培養システムが最大の市場シェアを占めました
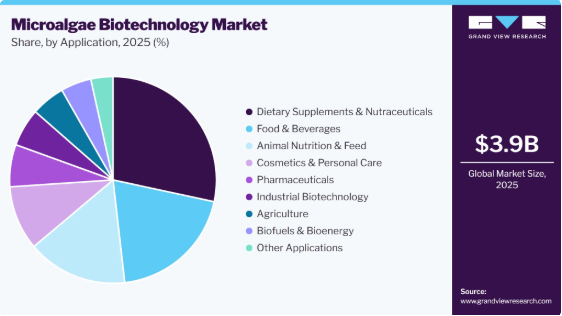
- 用途別:2025年には、栄養補助食品およびニュートラシューティカルが売上高シェアの28.4%を占め、最大となりました
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア42.1%)
- 最も急成長している地域市場:中東・アフリカ(2026年~2033年のCAGRが最高)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
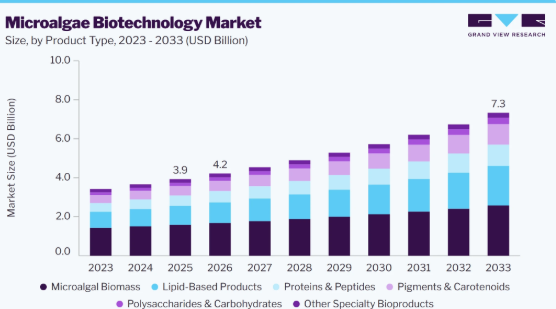
- 2025年の市場規模:39億米ドル
- 2026年の推定市場規模:42億米ドル
- 2033年までの予測市場規模:73億米ドル
- CAGR(2026年~2033年):8.2%
市場の動向
微細藻類バイオテクノロジー産業は、食品・栄養補助食品、動物飼料、化粧品、バイオ燃料、および産業用途における微細藻類由来製品の需要増加に牽引され、著しい成長を遂げています。微細藻類はタンパク質、色素、脂質、および生物活性化合物を提供し、多様な産業での利用を支えています。持続可能な生産やバイオ由来原料への関心の高まりが、その採用をさらに促進しています。さらに、培養技術、菌株開発、および下流工程における進歩により、生産性が向上し、微細藻類由来製品の商業化が後押しされています。
市場の集中度と特徴
微細藻類バイオテクノロジー市場では、バイオマスおよび製品収量を向上させるための遺伝子工学や代謝工学の進歩に牽引され、高度なイノベーションが進んでいます。2024年10月に『Nature India』誌に掲載された記事によると、研究者らは遺伝子組み換えされたパラクロレラ・ケスレリ(Parachlorella kessleri)株を開発しました。この株は、野生型に比べて成長速度が約2倍、脂質生産量が2.5倍高いだけでなく、廃水中で生育し、CO₂を吸収する能力も備えています。この進歩は、より生産性が高く多機能な微細藻類バイオテクノロジーの応用開発を後押ししています。
微細藻類バイオテクノロジー業界では、各社が藻類培養技術を統合し、藻類由来製品の応用範囲を拡大する中で、M&A活動が活発化しています。例えば、2024年10月、Cellana社とPhytoSmart社は最終的な合併契約を締結し、これによりPhytoSmart社はCellana社の完全子会社となる見込みです。この統合により、Cellana社の光合成藻類生産技術とPhytoSmart社の異栄養藻類プラットフォームが融合し、オメガ3、タンパク質、栄養補助食品、その他の藻類由来製品の開発が促進されます。
微細藻類バイオテクノロジー市場は、微細藻類由来製品の安全性、品質、および商業化を規定する規制要件の影響を受けています。菌株の同定、製品組成、汚染物質、毒性、製造、および表示に関する要件は、開発スケジュールや市場参入に影響を与える可能性があります。これらの規制の枠組みは、微細藻類由来製品の安全性と品質を支え、食品、栄養、ヘルスケア、およびその他の用途における商業化とより広範な普及を促進しています。
企業が商業用途向けの微細藻類ベースのソリューションを導入するにつれ、市場では製品の拡大が見られています。例えば、2025年2月、Phibro社は、持続可能なソリューション・プラットフォームの一環として、水産養殖用飼料用途をターゲットとした低炭素マイクロアルgae製品ラインを発売しました。この製品ラインは、機能性かつ持続可能な飼料原料としてのマイクロアルgaeの利用を拡大し、水産養殖栄養分野における低炭素代替品の開発を支援するものです。
マイクロアルgaeバイオテクノロジー業界では、企業が新興市場に新たな生産・研究拠点を確立するにつれ、地域的な拡大が進んでいます。例えば、2024年6月、KEZADグループとアスタ・バイオテックは、アラブ首長国連邦(UAE)のアブダビに38,000平方メートルの微細藻類生産施設を開発するための賃貸借契約を締結しました。同施設では、密閉型光生物反応器を用いてスピルリナ、ヘマトコッカス・プルヴィアリス、クロレラを培養する計画であり、食品、健康、化粧品、養殖分野における微細藻類を活用した用途を支援することになります。
製品インサイト
微細藻類バイオマスセグメントは、微細藻類バイオテクノロジー業界を牽引しており、2025年には売上高シェアの40.4%を占める最大セグメントとなりました。これは、バイオ燃料やその他の再生可能製品の原料としての微細藻類バイオマスの利用拡大に支えられたものです。2026年5月に『Frontiers in Fuels』誌に掲載された論文によると、微細藻類バイオマスは、その急速な成長、高い光合成効率、および非耕作地での生育能力から、バイオエタノールおよびバイオブタノール生産の潜在的な原料として特定されました。さらに、微細藻類を基盤とした再生可能エネルギーへの関心の高まりにより、微細藻類バイオマスの需要が増加すると予想されます。
色素・カロテノイド分野は、食品、ニュートラシューティカル、医薬品、化粧品などの用途における天然色素への需要増加に牽引され、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。微細藻類は、β-カロテン、アスタキサンチン、フコキサンチンなどのカロテノイドの重要な供給源です。2026年7月に『Frontiers in Microbiology』誌に掲載された論文によると、微細藻類は食品、医薬品、化粧品分野での応用が期待されるカロテノイドの供給源として特定されました。天然かつ持続可能な色素への嗜好の高まりにより、微細藻類由来の色素に対する需要は増加する見込みです。
微細藻類の種類別分析
2025年、微細藻類バイオテクノロジー市場では、栄養製品、生物活性化合物、医薬品、および持続可能なバイオ製品における利用拡大に牽引され、シアノバクテリアセグメントが40.9%のシェアを占め、市場をリードしました。タンパク質、色素、抗酸化物質、その他の高付加価値化合物を生産する能力が、より幅広い商業的応用を支えています。例えば、2025年8月、ボンディ・バイオ(Bondi Bio)社は、感染症を標的とする低コストのモノクローナル抗体を生産するためのシアノバクテリアベースのプラットフォームを開発するため、ゲイツ財団から718,000米ドルの助成金を受け取りました。この開発により、バイオ医薬品生産におけるシアノバクテリアの利用が拡大し、その市場の可能性が高まっています。
珪藻セグメントは、フコキサンチン、オメガ3脂肪酸、バイオシリカ、その他の生物活性化合物の原料としての珪藻の利用拡大に牽引され、2026年から2033年にかけて著しい年平均成長率(CAGR)で成長すると予想されています。その栄養的および機能的な特性により、食品、ニュートラシューティカル、医薬品、化粧品、および生体材料への応用が促進されています。さらに、珪藻の培養および加工に関する研究の進展により、これらの産業分野における珪藻の商業的利用が拡大しています。
培養システムの動向
2025年には、開放型培養システムが微細藻類バイオテクノロジー業界を支配し、売上高シェアの52.5%を占め、主要セグメントとなりました。これは主に、微細藻類培養におけるレースウェイ式池システムの低コスト性と拡張性に起因しています。2025年11月に『EFB Bioeconomy Journal』に掲載された記事によると、レースウェイ式池は微細藻類の培養に利用されており、撹拌や水流といった流体力学的条件が培養性能に影響を与えています。レースウェイ式池の運用改善により、大規模な微細藻類生産におけるその利用が拡大すると予想されます。
発酵ベースのシステムセグメントは、微細藻類の培養や高付加価値化合物の生産における制御発酵の利用拡大に牽引され、予測期間中に最も高いCAGRで成長すると見込まれています。これらのシステムは、pH、温度、酸素、および栄養供給を制御した環境を提供し、安定したバイオマス生産とプロセス制御の向上を可能にします。さらに、発酵ベースの培養は、日光や季節変動への依存度を低減しつつ、制御された条件下での生産を可能にするため、商業規模の微細藻類生産への適性が向上します。
用途に関する洞察
栄養補助食品およびニュートラシューティカルズセグメントは、2025年に28.4%の市場シェアを占め、主要な用途セグメントとなっています。この成長は、栄養製品における微細藻類由来成分の使用拡大によって牽引されています。例えば、2026年3月、Brevel社は、独自の照明発酵技術を用いて製造された、ニュートラシューティカル用途向けのクリーンラベルクロレラ原料「Purallis」を発売しました。この発売により、栄養補助食品の配合におけるクロレラの用途が拡大し、微細藻類由来の栄養成分が商業的にますます採用されていることが示されています。
医薬品セグメントは、治療用途向けの微細藻類由来の生物活性化合物に関する研究の増加に牽引され、予測期間中に最も高いCAGRで成長すると予想されています。微細藻類は、カロテノイド、タンパク質、多糖類、不飽和脂肪酸などの化合物を生成し、これらは生物学的および治療的特性について研究が進められています。さらに、薬物送達、合成生物学、バイオプロセス工学の進歩により、医薬品開発における微細藻類の潜在的な用途が拡大しています。
地域別動向
2025年、アジア太平洋地域の微細藻類バイオテクノロジー市場は、微細藻類由来成分への需要増加、食品、飼料、ニュートラシューティカル、化粧品分野における用途の拡大、および培養・加工技術への投資拡大に牽引され、世界売上高シェアの42.1%を占め、最大となりました。同地域におけるバイオテクノロジー分野の拡大と、持続可能な生産への注力が、微細藻類を基盤とした製品の開発および食品、健康、産業用途におけるその採用を後押ししています。
中国の微細藻類バイオテクノロジー市場は、微細藻類の培養への投資増加、高付加価値の藻類原料の拡大、および栄養補助食品、食品、飼料分野における用途の拡大に支えられ、力強い成長を見せています。例えば、2025年5月、BGG社は中国・雲南省にあるアスタキサンチン製造施設の拡張・強化に向けた大規模な投資を発表しました。これにより、微細藻類の培養、抽出、乾燥、包装、および研究開発を同一の生産拠点内に統合することになります。この拡張により、栄養補助食品やその他の商業用途向けの微細藻類由来アスタキサンチンの供給がさらに拡大することが期待されます。
日本の微細藻類バイオテクノロジー市場は、微細藻類の培養への投資増加、高付加価値化合物の開発、および食品、栄養補助食品、化粧品、バイオ燃料における用途の拡大に牽引され、急速な成長を遂げています。例えば、2025年7月、アルガル・バイオ社と日本生物科学研究所株式会社は、ヘマトコッカス・プルビアリス(Haematococcus pluvialis)を用いた高濃度アスタキサンチン生産プロジェクトを商用化し、日本の九州に新たな密閉式培養施設を設立しました。この施設により、培養から抽出に至るまでの国内生産が可能となり、微細藻類由来の原料の商用化が促進されています。
北米微細藻類バイオテクノロジー市場の動向
北米の微細藻類バイオテクノロジー産業は、確立されたバイオテクノロジーインフラ、藻類研究への投資増加、およびバイオ燃料、食品、飼料、栄養補助食品分野における微細藻類由来製品の需要拡大に牽引され、予測期間中に著しい成長を記録すると見込まれています。例えば、2024年7月、米国エネルギー省は微細藻類の培養に関する最新評価を発表し、米国の微細藻類バイオマスの年間生産量は1億5,200万トンに達する可能性があると推定しました。このような取り組みは、技術の進歩を後押しし、商業的な培養を拡大させ、さまざまな最終用途産業における微細藻類由来製品の採用を加速させるものです。
米国の微細藻類バイオテクノロジー市場の動向
米国の微細藻類バイオテクノロジー産業は、藻類の培養、前処理、およびバイオベース製品の開発に対する継続的な投資に支えられ、予測期間中に成長すると見込まれています。例えば、2025年1月、米国エネルギー省は、国内のバイオエネルギー原料としての利用を制限している技術的障壁に対処するため、微細藻類を含む藻類の培養および前処理を改善する研究に対し、最大1,000万米ドルの資金提供を発表しました。この資金提供により、国内の藻類バリューチェーンが強化され、エネルギーおよび産業用途における微細藻類バイオマスのより広範な利用が促進されるものと見込まれます。
欧州の微細藻類バイオテクノロジー市場の動向
欧州は、持続可能な原料への需要の高まり、藻類培養技術の進歩、および食品、栄養補助食品、化粧品、医薬品、バイオベース製品における用途の拡大に支えられ、微細藻類バイオテクノロジー産業において収益性の高い地域として位置づけられています。同地域における循環型バイオエコノミーの実践や、代替タンパク質・脂質源の開発への注力は、商業用途における微細藻類の採用をさらに後押ししています。
英国の微細藻類バイオテクノロジー市場は、微細藻類を基盤とした生産への投資増加や、持続可能な原料への需要拡大に支えられ、大きなシェアを占めています。例えば、2025年12月、英国政府は、スコットランドのバイオテクノロジー企業MiAlgaeへの投資を支援し、ウイスキー産業の副産物を用いて微細藻類から魚由来ではないオメガ3を生産する商業規模の施設の開発を推進しました。この投資は、水産養殖やペットフード用途向けの藻類由来原料の開発を後押しすると期待されています。
ドイツの微細藻類バイオテクノロジー市場は、バイオテクノロジー研究への投資拡大、持続可能な生産技術の開発、および微細藻類由来原料への需要増加に支えられ、予測期間中に大幅な成長が見込まれています。食品・飲料、栄養補助食品、動物飼料、化粧品、バイオベース製品における微細藻類の用途拡大が市場の発展を支えている一方、培養および下流工程における技術の進歩により、商業規模での生産の実現可能性が高まっています。
ラテンアメリカの微細藻類バイオテクノロジー市場の動向
ラテンアメリカの微細藻類バイオテクノロジー産業は、養殖用飼料における微細藻類バイオマスの利用拡大や、藻類を基盤とした農業・産業用途に関する研究の進展に支えられ、予測期間中に成長すると見込まれています。ブラジルは重要な市場として台頭しており、養殖用飼料におけるタンパク質および脂質の代替源としての微細藻類の利用に焦点を当てた研究が進められています。培養規模の拡大と生産経済性の向上により、同地域における微細藻類バイオマスの商業利用がさらに広がるものと見込まれます。
MEAの微細藻類バイオテクノロジー市場の動向
MEAは、大規模な微細藻類培養への投資増加、現地生産の飼料原料に対する需要の高まり、および資源効率の高い生産に向けた藻類の利用拡大に支えられ、予測期間中に9.4%という最も高いCAGRで成長すると見込まれています。例えば、2024年1月、サウジアラビアの環境・水・農業省とKAUSTは、同王国における藻類の生産と技術の進展を図るため、「藻類・水産養殖技術開発プロジェクト」の第2フェーズを開始しました。このプロジェクトには、動物飼料用のバイオマスを生産する微細藻類施設が含まれており、国内の藻類バイオテクノロジー能力の開発を支援するものです。
微細藻類バイオテクノロジー企業の主な動向
微細藻類バイオテクノロジー市場には、微細藻類の培養、バイオマス生産、発酵、下流工程、および栄養、ニュートラシューティカル、動物用特殊原料、関連分野での用途に向けた藻類由来製品の開発に従事する、老舗企業や専門企業が含まれます。dsm-firmenich、株式会社ユーグレナ、Cyanotech Corporation、Corbion、DIC株式会社、BASF、Algatech Ltd(Solabia Groupに買収済み)、Parry Nutraceuticals(E.I.D.
– Parry (India) Limited)、アスタリアル株式会社(富士化学工業株式会社の子会社)、およびALGAENERGYといった主要企業は、生産能力の拡大、培養技術、製品開発、研究開発投資、戦略的提携、および高付加価値用途への進出を通じて、市場での地位を強化しています。
主要な微細藻類バイオテクノロジー企業
本調査では、微細藻類バイオテクノロジー市場について、以下の主要企業の概要をまとめています。
- dsm-firmenich
- Euglena Co., Ltd.
- Cyanotech Corporation
- Corbion
- DIC Corporation
- BASF
- Algatech Ltd (acquired by Solabia Group)
- Parry Nutraceuticals (E.I.D. – Parry (India) Limited)
- AstaReal Co., Ltd. (subsidiary of Fuji Chemical Industries Co., Ltd.)
- ALGAENERGY
最近の動向
- 2026年6月、DIC株式会社は、同社の藻類事業を通じて開発された微細藻類培養および機能性抽出技術を活用し、屋内栽培された水前寺海苔(Aphanothece sacrum)由来の新しい化粧品原料「SACRANEXパウダー」を開発しました。
- 2026年4月、dsm-firmenich社は、密閉系微細藻類発酵によって生産された微細藻類由来のオメガ3オイル「Veramaris O3 Max Pure」を発売しました。この製品は、ペット用栄養食品向けの魚油代替品として、EPAおよびDHAを供給します。
- 2026年4月、コービオン社は、同社の藻類発酵プラットフォームを通じて開発された、DHAを豊富に含む藻類バイオマス由来のオメガ3懸濁液について、米国で新たな特許を取得しました。これにより、水産養殖、動物栄養、ペットフード用途における「AlgaPrime DHA LS」の知的財産権の地位を強化しました。
世界の微細藻類バイオテクノロジー市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける売上高の成長予測と、最新のトレンド分析を提供しています。本調査において、Grand View Researchは、製品、微細藻類の種類、培養システム、用途、および地域に基づいて、世界の微細藻類バイオテクノロジー市場レポートをセグメント化しました:
製品別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 微細藻類バイオマス
- 色素およびカロテノイド
- 脂質系製品
- タンパク質およびペプチド
- 多糖類および炭水化物
- その他の特殊バイオ製品
微細藻類の種類別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 緑色微細藻類
- 珪藻
- シアノバクテリア
- その他の真核微細藻類
培養システム別見通し(売上高、百万/十億米ドル、2021年~2033年)開放型培養システム密閉型光バイオリアクターシステムハイブリッド培養システム発酵ベースのシステム用途別見通し(売上高、百万/十億米ドル、2021年~2033年)食品・飲料栄養補助食品・ニュートラシューティカルズ動物栄養・飼料化粧品・パーソナルケア医薬品農業バイオ燃料・バイオエネルギー産業用バイオテクノロジーその他の用途地域別見通し(売上高、百万/十億米ドル、2021年~2033年)北米米国カナダメキシコ欧州英国ドイツフランスイタリアスペインデンマークスウェーデンノルウェーアジア太平洋日本中国インドオーストラリアタイ韓国ラテンアメリカブラジルアルゼンチン中東・アフリカ(MEA)南アフリカサウジアラビアアラブ首長国連邦クウェート
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. 製品セグメント
1.1.1.2. 微細藻類の種類別セグメント
1.1.1.3. 培養システム別セグメント
1.1.1.4. 用途セグメント
1.2. 地域範囲
1.3. 推計および予測期間
1.4. 目的
1.5. 調査方法
1.6. 情報の入手
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次資料
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源の一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 微細藻類由来製品の商業化の進展
3.2.1.2. 持続可能な食品および栄養分野における微細藻類の用途拡大
3.2.1.3. 微細藻類を基盤とするバイオテクノロジーおよび製品開発への投資拡大
3.2.2. 市場制約要因の分析
3.2.2.1. 高い生産コストおよび下流加工コスト
3.2.2.2. 微細藻類の培養に必要なエネルギーおよび資源の多さ
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 社会的環境
3.3.2.4. 経済的環境
3.3.2.5. 法的環境
3.3.2.6. 環境的環境
第4章。製品・事業分析
4.1. セグメント・ダッシュボード
4.2. 微細藻類バイオテクノロジー市場:製品動向分析
4.3. 微細藻類バイオマス
4.3.1. 微細藻類バイオマス市場、2021年~2033年(百万/十億米ドル)
4.4. 色素およびカロテノイド
4.4.1. 色素およびカロテノイド市場、2021年~2033年(百万/十億米ドル)
4.5. 脂質系製品
4.5.1. 脂質系製品市場、2021年~2033年(百万/十億米ドル)
4.6. タンパク質およびペプチド
4.6.1.
タンパク質・ペプチド市場、2021年~2033年(百万/十億米ドル)
4.7. 多糖類・炭水化物
4.7.1. 多糖類・炭水化物市場、2021年~2033年(百万/十億米ドル)
4.8. その他の特殊バイオ製品
4.8.1. その他の特殊バイオ製品市場、2021年~2033年(百万米ドル/十億米ドル)
第5章. 微細藻類の種類別事業分析
5.1. セグメント概要
5.2. 微細藻類バイオテクノロジー市場:微細藻類の種類別動向分析
5.3. 緑色微細藻類
5.3.1. 緑色微細藻類市場、2021年~2033年(百万/十億米ドル)
5.4. 珪藻
5.4.1. 珪藻市場、2021年~2033年(百万/十億米ドル)
5.5. シアノバクテリア
5.5.1. シアノバクテリア市場、2021年~2033年(百万/十億米ドル)
5.6. その他の真核微細藻類
5.6.1. その他の真核微細藻類市場、2021年~2033年(百万/十億米ドル)
第6章 培養システム事業の分析
6.1. セグメント概要
6.2. 微細藻類バイオテクノロジー市場:培養システムの動向分析
6.3. 開放型培養システム
6.3.1. 開放型培養システム市場、2021年~2033年(百万/十億米ドル)
6.4. 密閉型光バイオリアクターシステム
6.4.1. 密閉型光バイオリアクターシステム市場、2021年~2033年(百万/十億米ドル)
6.5. ハイブリッド培養システム
6.5.1. ハイブリッド培養システム市場、2021年~2033年(百万/十億米ドル)
6.6. 発酵ベースのシステム
6.6.1. 発酵ベースのシステム市場、2021年~2033年(百万/十億米ドル)
第7章 用途別事業分析
7.1. セグメントダッシュボード
7.2. 微細藻類バイオテクノロジー市場:用途別分析
7.3. 食品・飲料
7.3.1. 食品・飲料市場、2021年~2033年 (百万/十億米ドル)
7.4. 栄養補助食品およびニュートラシューティカルズ
7.4.1. 栄養補助食品およびニュートラシューティカルズ市場、2021年~2033年(百万/十億米ドル)
7.5. 動物栄養および飼料
7.5.1. 動物栄養および飼料市場、2021年~2033年 (百万/十億米ドル)
7.6. 化粧品・パーソナルケア
7.6.1. 化粧品・パーソナルケア市場、2021年~2033年(百万/十億米ドル)
7.7.
医薬品
7.7.1. 医薬品市場、2021年~2033年(百万/十億米ドル)
7.8. 農業
7.8.1. 農業市場、2021年~2033年(百万/十億米ドル)
7.9. バイオ燃料およびバイオエネルギー
7.9.1. バイオ燃料・バイオエネルギー市場、2021年~2033年(百万/十億米ドル)
7.10. 産業用バイオテクノロジー
7.10.1. 産業用バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
7.11. その他の用途
7.11.1. その他の用途市場、2021年~2033年(百万/十億米ドル)
第8章. 地域別事業分析
8.1. 地域別微細藻類バイオテクノロジー市場シェア、2025年および2033年
8.2. 北米
8.2.1. 北米微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.2.2. 米国
8.2.2.1. 主要国の動向
8.2.2.2. 競争状況
8.2.2.3. 規制の枠組み
8.2.2.4. 米国の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.2.3. カナダ
8.2.3.1. 主要国の動向
8.2.3.2. 競争状況
8.2.3.3. 規制の枠組み
8.2.3.4. カナダの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.2.4. メキシコ
8.2.4.1. 主要な国別動向
8.2.4.2. 競争状況
8.2.4.3. 規制の枠組み
8.2.4.4. メキシコの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.3. 欧州
8.3.1. 欧州の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.3.2. 英国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 英国の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.3.3. ドイツ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制の枠組み
8.3.3.4. ドイツの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.3.4. フランス
8.3.4.1. 主要な国別動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. フランスの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.3.5. イタリア
8.3.5.1. 主要な国別動向
8.3.5.2. 競争環境
8.3.5.3. 規制の枠組み
8.3.5.4. イタリアの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.3.6. スペイン
8.3.6.1. 主要国の動向
8.3.6.2. 競争環境
8.3.6.3. 規制の枠組み
8.3.6.4. スペインの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.3.7. デンマーク
8.3.7.1. 主要な国別動向
8.3.7.2. 競争環境
8.3.7.3. 規制の枠組み
8.3.7.4. デンマークの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.3.8. スウェーデン
8.3.8.1. 主要な国別動向
8.3.8.2. 競争環境
8.3.8.3. 規制の枠組み
8.3.8.4. スウェーデンの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.3.9. ノルウェー
8.3.9.1. 主要国の動向
8.3.9.2. 競争環境
8.3.9.3. 規制の枠組み
8.3.9.4. ノルウェーの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.4. アジア太平洋地域
8.4.1. アジア太平洋地域の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.4.2. 日本
8.4.2.1. 主要国の動向
8.4.2.2. 競争状況
8.4.2.3. 規制の枠組み
8.4.2.4. 日本の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.4.3. 中国
8.4.3.1. 主要国の動向
8.4.3.2. 競争状況
8.4.3.3. 規制の枠組み
8.4.3.4. 中国の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.4.4. インド
8.4.4.1. 主要な国別動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. インドの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.4.5. オーストラリア
8.4.5.1. 主要な国別動向
8.4.5.2.
競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. オーストラリアの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.4.6. タイ
8.4.6.1. 主要な国別動向
8.4.6.2. 競争環境
8.4.6.3. 規制の枠組み
8.4.6.4. タイの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.4.7. 韓国
8.4.7.1. 主要な国別動向
8.4.7.2. 競争状況
8.4.7.3. 規制の枠組み
8.4.7.4. 韓国の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.5.2. ブラジル
8.5.2.1. 主要国の動向
8.5.2.2. 競争状況
8.5.2.3. 規制の枠組み
8.5.2.4. ブラジルの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.5.3. アルゼンチン
8.5.3.1. 主要な国別動向
8.5.3.2. 競争状況
8.5.3.3. 規制の枠組み
8.5.3.4. アルゼンチンの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.6. 中東・アフリカ(MEA)
8.6.1. MEAの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.6.2. 南アフリカ
8.6.2.1. 主要な国別動向
8.6.2.2. 競争状況
8.6.2.3. 規制の枠組み
8.6.2.4. 南アフリカの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.6.3. サウジアラビア
8.6.3.1. 主要な国別動向
8.6.3.2. 競争状況
8.6.3.3. 規制の枠組み
8.6.3.4. サウジアラビアの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.6.4. アラブ首長国連邦(UAE)
8.6.4.1. 主要な国別動向
8.6.4.2. 競争状況
8.6.4.3. 規制の枠組み
8.6.4.4. アラブ首長国連邦(UAE)の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
8.6.5. クウェート
8.6.5.1. 主要な国別動向
8.6.5.2. 競争状況
8.6.5.3. 規制の枠組み
8.6.5.4.
クウェートの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
第9章 競争環境
9.1. 企業の分類
9.2. 企業の市場シェア/ポジション分析、2025年
9.3. 戦略マッピング
9.4. 企業プロフィール/一覧
9.4.1. dsm-firmenich
9.4.1.1. 概要
9.4.1.2. 財務実績
9.4.1.3. 製品ベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. ユーグレナ株式会社
9.4.2.1. 概要
9.4.2.2. 財務実績
9.4.2.3. 製品ベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. サイアノテック・コーポレーション
9.4.3.1. 概要
9.4.3.2. 財務実績
9.4.3.3. 製品のベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. コービオン
9.4.4.1. 概要
9.4.4.2. 財務実績
9.4.4.3. 製品のベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. DIC株式会社
9.4.5.1. 概要
9.4.5.2. 財務実績
9.4.5.3. 製品ベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. BASF
9.4.6.1. 概要
9.4.6.2. 財務実績
9.4.6.3. 製品ベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. Algatech Ltd(Solabia Groupにより買収)
9.4.7.1. 概要
9.4.7.2. 財務実績
9.4.7.3. 製品ベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. パリー・ニュートラシューティカルズ(Parry Nutraceuticals(E.I.D. – Parry (India) Limited))
9.4.8.1. 概要
9.4.8.2. 財務実績
9.4.8.3. 製品ベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. アスタリアル株式会社(富士化学工業株式会社の子会社)
9.4.9.1. 概要
9.4.9.2. 財務実績
9.4.9.3. 製品ベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. ALGAENERGY
9.4.10.1. 概要
9.4.10.2. 財務実績
9.4.10.3. 製品ベンチマーキング
9.4.10.4. 戦略的取り組み
表一覧
表 1 二次情報源一覧
表 2 略語一覧
表 3 製品別世界微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
表 4 世界の微細藻類バイオテクノロジー市場:微細藻類の種類別、2021年~2033年(百万/十億米ドル)
表 5 世界の微細藻類バイオテクノロジー市場:培養システム別、2021年~2033年(百万/十億米ドル)
表6 世界の微細藻類バイオテクノロジー市場:用途別、2021年~2033年(百万/十億米ドル)
表7 世界の微細藻類バイオテクノロジー市場:地域別、2021年~2033年(百万/十億米ドル)
表8 北米の微細藻類バイオテクノロジー市場:国別、2021年~2033年 (百万/十億米ドル)
表9 北米微細藻類バイオテクノロジー市場(製品別)、2021年~2033年(百万/十億米ドル)
表10 北米微細藻類バイオテクノロジー市場(微細藻類の種類別)、2021年~2033年(百万/十億米ドル)
表11 北米微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年)(百万/十億米ドル)
表12 北米微細藻類バイオテクノロジー市場(用途別、 2021年~2033年(百万/十億米ドル)
表13 米国微細藻類バイオテクノロジー市場(製品別)、2021年~2033年(百万/十億米ドル)
表14 米国微細藻類バイオテクノロジー市場(微細藻類の種類別)、2021年~2033年(百万/十億米ドル)
表15 米国微細藻類バイオテクノロジー市場(栽培システム別)、2021年~2033年(百万/十億米ドル)
表16 米国微細藻類バイオテクノロジー市場(用途別)、2021年~2033年(百万/十億米ドル)
表17 カナダ微細藻類バイオテクノロジー市場(製品別)、2021年 ~2033年(百万/十億米ドル)
表18 カナダの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/ 10億)
表19 カナダの微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年)(百万/10億米ドル)
表20 カナダの微細藻類バイオテクノロジー市場(用途別、2021年~2033年) (百万米ドル/十億米ドル)
表21 メキシコの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万米ドル/十億米ドル)
表22 メキシコの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年) (百万/十億米ドル)
表23 メキシコの微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年)(百万/十億米ドル)
表24 メキシコの微細藻類バイオテクノロジー市場(用途別、2021年~2033年) (百万/十億米ドル)
表25 欧州の微細藻類バイオテクノロジー市場(国別、2021年~2033年)(百万/十億米ドル)
表26 欧州の微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表27 欧州の微細藻類バイオテクノロジー市場(微細藻類の種類別、 2021年~2033年(百万/十億米ドル)
表28 欧州の微細藻類バイオテクノロジー市場(栽培システム別)、2021年~2033年(百万/十億米ドル)
表29 欧州の微細藻類バイオテクノロジー市場(用途別)、2021年 ~2033年(百万/十億米ドル)
表30 英国の微細藻類バイオテクノロジー市場(製品別)、2021年~2033年(百万/十億米ドル)
表31 英国の微細藻類バイオテクノロジー市場(微細藻類の種類別)、2021年~2033年(百万/十億米ドル)
表32 英国の微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年)(百万/十億米ドル)
表33 英国の微細藻類バイオテクノロジー市場(用途別、2021年~2033年)(百万/十億米ドル)
表34 ドイツの微細藻類バイオテクノロジー市場(製品別、2021年~2033年) (百万/十億米ドル)
表35 ドイツの微細藻類バイオテクノロジー市場:微細藻類の種類別、2021年~2033年(百万/十億米ドル)
表36 ドイツの微細藻類バイオテクノロジー市場:培養システム別、2021年~2033年(百万/十億米ドル)
表37 ドイツの微細藻類バイオテクノロジー市場(用途別、2021年~2033年)(百万/十億米ドル)
表38 フランスの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表39 フランスの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年) (百万/十億米ドル)
表40 フランスにおける微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年)(百万/十億米ドル)
表41 フランスにおける微細藻類バイオテクノロジー市場(用途別、2021年~2033年)(百万/十億米ドル)
表42 イタリアの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表43 イタリアの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/十億米ドル)
表44 イタリアの微細藻類バイオテクノロジー市場(培養システム別、2021年~2033年) (百万/十億米ドル)
表45 イタリアの微細藻類バイオテクノロジー市場:用途別、2021年~2033年(百万/十億米ドル)
表46 スペインの微細藻類バイオテクノロジー市場:製品別、2021年~2033年(百万/十億米ドル)
表47 スペインの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/十億米ドル)
表48 スペインの微細藻類バイオテクノロジー市場(培養システム別、2021年~2033年)(百万/十億米ドル)
表49 スペインの微細藻類バイオテクノロジー市場(用途別、2021年~2033年) (百万/十億米ドル)
表50 デンマークの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表51 デンマークの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/十億米ドル)
表52 デンマークの微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年)(百万/十億米ドル)
表53 デンマークの微細藻類バイオテクノロジー市場(用途別、2021年~2033年)(百万/十億米ドル)
表54 スウェーデンの微細藻類バイオテクノロジー市場:製品別、2021年~2033年(百万/十億米ドル)
表55 スウェーデンの微細藻類バイオテクノロジー市場:微細藻類の種類別、2021年~2033年(百万/十億米ドル)
表56 スウェーデンの微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年)(百万/十億米ドル)
表57 スウェーデンの微細藻類バイオテクノロジー市場(用途別、2021年~2033年)(百万/十億米ドル)
表58 ノルウェーの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表59 ノルウェーの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年) (百万/十億米ドル)
表60 ノルウェーの微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年)(百万/十億米ドル)
表61 ノルウェーの微細藻類バイオテクノロジー市場(用途別、2021年~2033年)(百万/十億米ドル)
表62 アジア太平洋地域の微細藻類バイオテクノロジー市場(国別、2021年~2033年)(百万/十億米ドル)
表63 アジア太平洋地域の微細藻類バイオテクノロジー市場(製品別、2021年~2033年) (百万/十億米ドル)
表64 アジア太平洋地域の微細藻類バイオテクノロジー市場:微細藻類の種類別、2021年~2033年(百万/十億米ドル)
表65 アジア太平洋地域の微細藻類バイオテクノロジー市場:培養システム別、2021年~2033年 (百万/十億米ドル)
表66 アジア太平洋地域の微細藻類バイオテクノロジー市場(用途別)、2021年~2033年(百万/十億米ドル)
表67 日本の微細藻類バイオテクノロジー市場(製品別)、2021年~2033年(百万/十億米ドル)
表68 日本の微細藻類バイオテクノロジー市場(微細藻類の種類別)、 2021年~2033年(百万/十億米ドル)
表69 日本の微細藻類バイオテクノロジー市場(栽培システム別)、2021年~2033年(百万/十億米ドル)
表70 日本の微細藻類バイオテクノロジー市場(用途別)、2021年~2033年(百万/十億米ドル)
表71 中国の微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表72 中国の微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年) (百万/十億米ドル)
表73 中国の微細藻類バイオテクノロジー市場:栽培システム別、2021年~2033年(百万/十億米ドル)
表74 中国の微細藻類バイオテクノロジー市場:用途別、2021年~2033年(百万/十億米ドル)
表75 インドの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表76 インドの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/十億米ドル)
表77 インドの微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年)(百万/十億米ドル)
表78 インドの微細藻類バイオテクノロジー市場(用途別、2021年~2033年) (百万/十億米ドル)
表79 オーストラリアの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表80 オーストラリアの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/十億米ドル)
表81 オーストラリアの微細藻類バイオテクノロジー市場(培養システム別、2021年~2033年)(百万/十億米ドル)
表82 オーストラリアの微細藻類バイオテクノロジー市場(用途別)、2021年~2033年(百万/十億米ドル)
表83 タイの微細藻類バイオテクノロジー市場(製品別)、2021年~2033年(百万/十億米ドル)
表84 タイの微細藻類バイオテクノロジー市場(微細藻類の種類別)、2021年~2033年 (百万/十億米ドル)
表85 タイの微細藻類バイオテクノロジー市場(栽培システム別)、2021年~2033年(百万/十億米ドル)
表86 タイの微細藻類バイオテクノロジー市場(用途別)、2021年~2033年(百万/十億米ドル)
表87 韓国の微細藻類バイオテクノロジー市場(製品別)、2021年 ~2033年(百万/十億米ドル)
表88 韓国における微細藻類バイオテクノロジー市場(微細藻類の種類別)、2021年~2033年(百万/十億米ドル)
表89 韓国における微細藻類バイオテクノロジー市場(培養システム別)、2021年~2033年(百万/十億米ドル)
表90 韓国における微細藻類バイオテクノロジー市場(用途別、2021年~2033年)(百万/十億米ドル)
表91 ラテンアメリカにおける微細藻類バイオテクノロジー市場(国別、2021年~2033年)(百万/十億米ドル)
表92 ラテンアメリカの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表93 ラテンアメリカの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/十億米ドル)
表94 ラテンアメリカの微細藻類バイオテクノロジー市場:栽培システム別、2021年~2033年(百万/十億米ドル)
表95 ラテンアメリカの微細藻類バイオテクノロジー市場:用途別、2021年~2033年(百万/十億米ドル)
表96 ブラジルの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表97 ブラジルの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/十億米ドル)
表98 ブラジルの微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年)(百万/十億米ドル)
表99 ブラジルの微細藻類バイオテクノロジー市場(用途別、2021年~2033年)(百万/十億米ドル)
表100 アルゼンチンの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表101 アルゼンチンの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年) (百万/十億米ドル)
表102 アルゼンチンの微細藻類バイオテクノロジー市場(栽培システム別、2021年~2033年) (百万/十億米ドル)
表103 アルゼンチンの微細藻類バイオテクノロジー市場(用途別、2021年~2033年)(百万/十億米ドル)
表104 中東・アフリカの微細藻類バイオテクノロジー市場(国別、2021年~2033年)(百万/十億米ドル)
表105 中東・アフリカの微細藻類バイオテクノロジー市場(製品別、2021年~2033年)(百万/十億米ドル)
表106 中東・アフリカの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/十億米ドル)
表107 中東・アフリカの微細藻類バイオテクノロジー市場:栽培システム別、2021年~2033年(百万/十億米ドル)
表108 中東・アフリカの微細藻類バイオテクノロジー市場:用途別、2021年~2033年(百万/十億米ドル)
表109 南アフリカの微細藻類バイオテクノロジー市場、製品別、2021年~2033年(百万/十億米ドル)
表110 南アフリカの微細藻類バイオテクノロジー市場、微細藻類の種類別、2021年~2033年(百万/十億米ドル)
表111 南アフリカの微細藻類バイオテクノロジー市場、培養システム別、2021年 ~2033年(百万/十億米ドル)
表112 南アフリカの微細藻類バイオテクノロジー市場:用途別、2021年~2033年(百万/十億米ドル)
表113 サウジアラビアの微細藻類バイオテクノロジー市場:製品別、2021年~2033年(百万/十億米ドル)
表114 サウジアラビアの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/十億米ドル)
表115 サウジアラビアの微細藻類バイオテクノロジー市場(培養システム別、2021年~2033年)(百万/十億米ドル)
表116 サウジアラビアの微細藻類バイオテクノロジー市場:用途別、2021年~2033年(百万/十億米ドル)
表117 アラブ首長国連邦(UAE)の微細藻類バイオテクノロジー市場:製品別、2021年~2033年 (百万/十億米ドル)
表118 アラブ首長国連邦(UAE)の微細藻類バイオテクノロジー市場:微細藻類の種類別、2021年~2033年(百万/十億米ドル)
表119 アラブ首長国連邦(UAE)の微細藻類バイオテクノロジー市場:培養システム別、2021年~2033年(百万/十億米ドル)
表120 アラブ首長国連邦(UAE)の微細藻類バイオテクノロジー市場:用途別、2021年~2033年(百万/十億米ドル)
表121 クウェートの微細藻類バイオテクノロジー市場:製品別、2021年~2033年(百万/十億米ドル)
表122 クウェートの微細藻類バイオテクノロジー市場(微細藻類の種類別、2021年~2033年)(百万/十億米ドル)
表123 クウェートの微細藻類バイオテクノロジー市場(培養システム別、2021年~2033年) (百万/十億米ドル)
表124 クウェートの微細藻類バイオテクノロジー市場:用途別、2021年~2033年(百万/十億米ドル)
図一覧
図1 微細藻類バイオテクノロジー市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 市場見通し
図8 セグメントの概要
図9 競争環境の概要
図10 親市場の見通し
図11 微細藻類バイオテクノロジー市場の推進要因分析
図12 微細藻類バイオテクノロジー市場の制約要因分析
図13 微細藻類バイオテクノロジー市場:ポーターの5つの力分析
図14 微細藻類バイオテクノロジー市場:PESTLE分析
図15 微細藻類バイオテクノロジー市場:製品見通しと主なポイント
図16 微細藻類バイオテクノロジー市場:製品市場シェア分析
図17 微細藻類バイオマス市場、2021年~2033年(百万/十億米ドル)
図18 色素・カロテノイド市場、2021年~2033年(百万/十億米ドル)
図19 脂質系製品市場、2021年~2033年(百万/十億米ドル)
図20 タンパク質・ペプチド市場、2021年~2033年(百万/十億米ドル)
図21 多糖類・炭水化物市場、2021年~2033年(百万/十億米ドル)
図22 その他の特殊バイオ製品市場、2021年~2033年(百万/十億米ドル)
図23 微細藻類バイオテクノロジー市場:微細藻類の種類別見通しと主なポイント
図24 微細藻類バイオテクノロジー市場:微細藻類の種類別市場シェア分析
図25 緑色微細藻類市場、2021年~2033年(百万/十億米ドル)
図26 珪藻市場、2021年~2033年 (百万/十億米ドル)
図27 シアノバクテリア市場、2021年~2033年(百万/十億米ドル)
図28 その他の真核微細藻類市場、2021年~2033年(百万/十億米ドル)
図29 微細藻類バイオテクノロジー市場:培養システムの展望と主なポイント
図30 微細藻類バイオテクノロジー市場:培養システムの市場シェア分析
図31 開放型培養システム市場、2021年~2033年(百万/十億米ドル)
図32 密閉型光バイオリアクターシステム市場、2021年~2033年(百万/十億米ドル)
図33 ハイブリッド培養システム市場、2021年~2033年(百万/十億米ドル)
図34 発酵ベースのシステム市場、2021年~2033年(百万/十億米ドル)
図35 微細藻類バイオテクノロジー市場:用途別の見通しと主なポイント
図36 微細藻類バイオテクノロジー市場:用途別市場シェア分析
図37 食品・飲料市場、2021年~2033年(百万/十億米ドル)
図38 栄養補助食品・機能性食品市場、2021年~2033年 (百万/十億米ドル)
図39 動物栄養・飼料市場、2021年~2033年(百万/十億米ドル)
図40 化粧品・パーソナルケア市場、2021年~2033年(百万/十億米ドル)
図41 医薬品市場、2021年~2033年(百万/十億米ドル)
図42 農業市場、2021年~2033年(百万/十億米ドル)
図43 バイオ燃料・バイオエネルギー市場、2021年~2033年(百万/十億米ドル)
図44 産業用バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図45 その他の用途市場、2021年~2033年(百万/十億米ドル)
図46 地域別市場:主なポイント
図47 北米の微細藻類バイオテクノロジー市場(国別、2021年~2033年)(百万/十億米ドル)
図48 米国の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図49 カナダの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図50 メキシコの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図51 欧州の微細藻類バイオテクノロジー市場(国別、2021年~2033年)(百万/十億米ドル)
図52 英国の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図53 ドイツの微細藻類バイオテクノロジー市場、2021年~2033年 (百万/十億米ドル)
図54 フランスの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図55 イタリアの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図56 スペインの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図57 デンマークの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図58 スウェーデンの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図59 ノルウェーの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図60 アジア太平洋地域の微細藻類バイオテクノロジー市場(国別)、2021年~2033年(百万/十億米ドル)
図61 日本の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図62 中国の微細藻類バイオテクノロジー市場、2021年 ~2033年(百万/十億米ドル)
図63 インドの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図64 オーストラリアの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図65 タイの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図66 韓国の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図67 ラテンアメリカの微細藻類バイオテクノロジー市場(国別)、2021年 ~2033年(百万/十億米ドル)
図68 ブラジルの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図69 アルゼンチンの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図70 MEA地域の微細藻類バイオテクノロジー市場(国別、2021年~2033年)(百万/十億米ドル)
図71 南アフリカの微細藻類バイオテクノロジー市場(2021年~2033年)(百万/十億米ドル)
図72 サウジアラビアの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図73 アラブ首長国連邦(UAE)の微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
図74 クウェートの微細藻類バイオテクノロジー市場、2021年~2033年(百万/十億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









