主な市場動向と洞察
- 製品・サービス別:2025年には、オリゴヌクレオチド合成セグメントが54.6%という最大の売上シェアを占めました。
- 技術別:2025年には、化学/固相合成セグメントが56.9%という最大のシェアを占めました。
- 用途別:2025年には、研究開発セグメントが43.5%という最大のシェアを占めました。
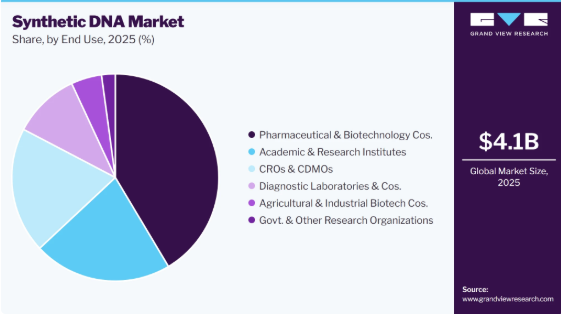
- 最終用途別:2025年には、製薬・バイオテクノロジー企業セグメントが41.4%という最大の売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア39.8%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
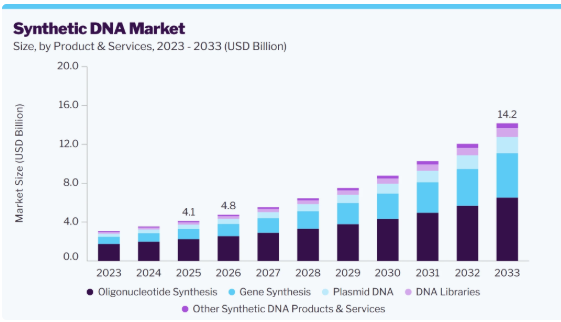
- 2025年の市場規模:41億米ドル
- 2026年の推定市場規模:48億米ドル
- 2033年までの予測市場規模:142億米ドル
- CAGR(2026年~2033年):16.9%
市場の動向
合成DNA市場は、合成生物学、遺伝子編集、創薬、診断、治療法開発の各分野におけるカスタムDNA配列への需要増加に牽引され、著しい成長を遂げています。CRISPRベースの技術の普及拡大や遺伝子工学の進歩により、高品質な合成遺伝子、オリゴヌクレオチド、および複雑なDNA構築体への需要が高まっています。さらに、酵素法および化学法によるDNA合成技術の向上により、より長く、より正確で、スケーラブルなDNAの生産が可能となり、バイオ医薬品研究、細胞・遺伝子治療、分子診断における応用を支えています。研究および商業的なバイオテクノロジー分野における合成DNAの利用拡大は、予測期間を通じて市場の成長を支えると見込まれます。
市場の集中度と特徴
合成DNA業界におけるイノベーションの度合いは高く、その原動力となっているのは、DNA合成技術、自動化、およびハイスループットシーケンス生産の進歩です。例えば、2026年8月に『Nature Biotechnology』誌に掲載された論文によると、研究者らは、単一の反応で1,000以上の異なる遺伝子断片を並行して生成できるハイスループットDNA合成法を導入しました。この進歩により、合成DNA生産の拡張性と効率が向上し、合成生物学や遺伝子工学における応用が促進されています。
企業が先進的なDNA合成技術に投資する中、合成DNA市場ではM&A活動が活発化しています。例えば、2025年1月、Maravai LifeSciences社は、酵素を用いたDNA合成技術を開発したMolecular Assemblies社の知的財産および関連資産を買収しました。この買収により、Molecular Assemblies社の「Fully Enzymatic Synthesis™」技術がMaravai社のポートフォリオに加わり、同社の酵素を用いたDNA合成能力が強化されるとともに、合成DNAを含む様々な用途向けの核酸製品の開発が後押しされました。
合成DNA市場は、合成核酸の悪用リスクを低減することを目的とした、バイオセキュリティおよび配列スクリーニングの要件の影響をますます強く受けています。規制の枠組みでは、懸念される可能性のあるDNA配列のスクリーニング、顧客の正当性の確認、および合成核酸の注文の監視が規定されています。これらの要件は、業界全体の購入およびスクリーニングの慣行を形作りつつ、合成DNAへの責任あるアクセスを支援し、バイオセキュリティ管理を強化しています。
合成DNA市場では、より長く、より複雑なDNA構築体の導入により、製品の拡充が進んでいます。例えば、2025年10月、アンサ・バイオテクノロジーズ社は50 kbのクローンDNA製品を発売し、同社の酵素によるDNA合成プラットフォームを通じて、最大50 kbの配列が完全一致する合成DNA構築体を提供しています。さらに、この発売により、合成DNAの利用可能な長さの範囲が拡大し、合成ゲノミクス、代謝工学、農業、ならびに細胞・遺伝子治療の研究における応用が促進されています。
合成DNA市場では、企業が合成DNAの需要に応えるため、製造およびイノベーション能力をさらに拡充するにつれ、地域的な拡大が見られます。例えば、2026年3月、4basebio社は、研究用および高品質な合成DNAの製造に特化した、英国ケンブリッジにある新たなイノベーションハブおよび製造施設の賃貸契約を締結したと発表しました。さらに、約26,500平方フィートのこの施設には、専門実験室や将来の拡張に向けたスペースが設けられる見込みであり、これにより4basebioの合成DNA製造能力が強化され、遺伝子・細胞治療、ゲノム編集、mRNAワクチン、およびDNAワクチンにおける応用が支援されることになります。
製品・サービスに関する洞察
2025年には、オリゴヌクレオチド合成セグメントが売上高の54.6%を占め、最大のシェアを記録しました。これは、研究、診断、治療、および合成生物学の各分野におけるカスタムDNA配列への需要増加に牽引されたものです。例えば、2025年5月、Oligo Factory社は、カスタムDNAおよびRNAオリゴヌクレオチド向けの小規模オリゴヌクレオチド合成能力を開始し、治療、診断、ライフサイエンス分野の応用を支援するために合成能力を拡大しました。カスタマイズされたオリゴヌクレオチドに対する需要の高まりにより、合成DNA市場における同セグメントの地位はさらに強まると予想されます。
遺伝子合成セグメントは、合成生物学、創薬、遺伝子・細胞治療、および研究用途におけるカスタムDNA構築体への需要増加に支えられ、予測期間において最も高いCAGRを記録すると予想されます。例えば、2025年5月、Bioneer社は、最大100 kbの長さのDNA配列を合成・組み立てることができる遺伝子合成技術の開発を発表しました。この技術は、複雑なゲノム設計やハイスループットな遺伝子合成を支援するように設計されており、合成DNAの応用範囲を拡大しています。
技術インサイト
2025年には、オリゴヌクレオチド製造におけるホスホラミダイト化学の定着を背景に、化学/固相合成セグメントが56.9%のシェアで市場を支配しました。この手法は、固相支持体上でのヌクレオチドの制御された付加を可能にし、カスタムDNA配列の合成に広く利用されています。さらに、ホスホラミダイト化学および固相支持体材料の改良により、合成効率と配列品質が向上しています。
酵素によるDNA合成セグメントは、予測期間において最も高い年平均成長率(CAGR)を記録すると予想されています。この成長は、遺伝子編集、細胞治療、および合成生物学の応用に向けた、より長く複雑なDNA配列への需要増加によって牽引されると見込まれています。例えば、2026年5月、4basebio社は、CRISPRに基づく遺伝子編集やその他の遺伝子治療向けに、最大10,000ヌクレオチドのDNA構築体の製造を可能にする、大容量の酵素による単鎖DNA(ssDNA)プラットフォームを商用化しました。この発売は、長鎖DNAの製造における酵素によるDNA合成の応用が拡大していることを示しています。
アプリケーションの動向
2025年には、研究開発セグメントが市場シェアの43.5%を占め、市場を牽引しました。これは、遺伝子工学、合成生物学、創薬、分子研究における合成DNAの利用が増加しているためです。例えば、2025年6月、ウェルカム財団は、英国の研究者らが世界初の合成ヒト染色体を生成する技術の開発に着手したと報告しました。この研究は、人間の健康に関する研究の進展や、細胞療法などの潜在的な応用を目指したものです。この進展は、先端生物学研究における合成DNAの利用拡大を反映しています。
治療・ワクチン分野は、ワクチン開発、遺伝子治療、その他の治療用途における合成DNAの利用拡大に牽引され、予測期間において最も高い年平均成長率(CAGR)を記録すると予想されます。合成DNAは、治療薬開発に必要なプラスミドDNA、遺伝子構築体、その他の遺伝子テンプレートの設計および製造に使用されます。さらに、mRNAワクチン、個別化医療、細胞・遺伝子治療への投資拡大により、治療薬の製造および臨床開発全般において合成DNAの需要が高まっています。
最終用途に関する洞察
2025年には、創薬、ワクチン開発、遺伝子治療、およびバイオ医薬品研究における合成DNAの採用拡大により、製薬・バイオテクノロジー企業セグメントが41.4%という最大のシェアを占めました。例えば、2024年7月、Touchlight社はGSK社とライセンス契約を締結し、GSK社のmRNAベースの製品の開発および製造に向けた同社の酵素的dbDNA技術へのアクセスを提供しました。この提携は、製薬企業による合成DNA技術の採用が拡大していることを反映しています。
CROおよびCDMOセグメントは、創薬、前臨床研究、治療薬開発、製造活動のアウトソーシング増加に牽引され、2026年から2033年にかけて最も高いCAGRを記録すると予測されています。これらの組織は、遺伝子合成、分子研究、アッセイ開発、および医薬品プログラム向けの遺伝子構築体の製造に合成DNAを活用しています。さらに、研究およびバイオ製造サービスのアウトソーシング拡大に伴い、CROやCDMOの間で、カスタマイズされたDNA合成能力に対する需要が高まっています。
地域別動向
北米の合成DNA市場は世界市場をリードしており、2025年には39.8%という最大のシェアを占めました。この市場は、活発な合成生物学活動、確立されたDNA合成インフラ、および製薬・バイオテクノロジー企業からの需要によって牽引されています。例えば、2025年5月、Twist Bioscience社とGinkgo Bioworks社は、総額1,500万米ドルに上る3年間の契約を改定しました。この契約に基づき、Ginkgo社は引き続きTwist社の合成DNA製品を購入し、Twist社は特定の長鎖DNA技術に関する権利を取得することになります。この契約は、合成DNAに対する商業的な需要を後押しするとともに、同地域における長鎖DNA合成能力の開発を支援するものです。
米国の合成DNA市場の動向
米国の合成DNA産業は、DNA合成が新たな商業用途へと拡大していることを背景に、予測期間を通じて成長が見込まれています。例えば、2025年5月、Twist Bioscience社はDNAデータストレージ事業を「Atlas Data Storage」としてスピンアウトさせ、同社はDNAベースのデータストレージ技術の進展に向けて1億5,500万米ドルのシード資金を調達しました。この動きは、長期データストレージ用の高密度媒体として合成DNAを活用することへの商業的関心が強まっていることを反映しています。
欧州の合成DNA市場の動向
欧州の合成DNA市場は、DNA合成技術の進歩やデータストレージ分野における新たな用途の登場に支えられ、収益性の高い地域であると見なされています。例えば、2026年3月、ベルギーに拠点を置くimecは、合成DNAを用いたDNAベースのデータストレージを拡大するため、Atlas Data Storageと戦略的提携を締結し、imecは同社への出資も行いました。さらに、この提携は、半導体ベースの技術を通じてDNA合成のスループットを向上させることに焦点を当てており、商用DNAデータストレージにおける重要な要件に対応しています。
英国の合成DNA市場は、確立された合成生物学の能力と、高スループットDNA合成インフラへの投資に支えられ、予測期間中に成長すると見込まれています。2024年10月にBBSRCが発表した経済効果評価によると、「Synthetic Biology for Growth」プログラムは、4つのDNAファウンドリと、DNA合成およびDNA構築体の開発に焦点を当てた2つのセンターに投資を行いました。さらに、このインフラは、学術および産業用途向けの自動DNAアセンブリ、高スループット遺伝子合成、および大規模なDNA配列の構築を支援しています。
ドイツの合成DNA市場は、合成生物学の進歩や人工DNA構造に関する研究に支えられ、予測期間中に著しい成長を示すと予想されます。例えば、2026年2月、ケルン大学の研究者らは、DNAポリメラーゼによって伸長中のDNA鎖に組み込むことができる、ハロゲン結合に基づく人工DNA塩基対を開発しました。さらに、この開発により、合成生物学、診断、治療分野における潜在的な応用に向けた合成DNA研究の範囲が拡大しています。
アジア太平洋地域の合成DNA市場の動向
アジア太平洋地域の合成DNA市場は、合成生物学の研究拡大、カスタム遺伝子合成への需要増、およびDNA合成能力の向上に支えられ、予測期間中に20.1%という最も高い年平均成長率(CAGR)を記録すると予想されています。また、この地域では、研究開発、治療、診断、遺伝子工学における合成DNAの採用拡大も追い風となっています。合成コストの低下やハイスループット生産技術の向上も、バイオテクノロジー分野全般における合成DNAのより広範な利用をさらに後押ししています。
中国の合成DNA市場は、DNA合成精度の向上や高忠実度DNA生産法の開発に支えられ、予測期間中に著しい成長を示すと予想されます。例えば、2026年3月、中国科学院の研究者らは、合成DNA向けの自動化された磁気ビーズを用いたエラー訂正法を開発し、最適化された条件下で最大99.1%のエラーフリーDNAの合成に成功しました。さらに、この開発は、より長く複雑なDNA配列の生産を制限しうる合成エラーに対処するものであり、合成生物学や遺伝子工学における応用を後押ししています。
日本の合成DNA市場は、長鎖DNA合成技術の進歩と、複雑な遺伝子構築体に対する需要の高まりに支えられています。例えば、2025年1月、日本を拠点とするSynplogen社は、独自のDNA合成およびDNAライブラリ構築技術を推進するため、明治ホールディングスおよび太陽ホールディングスからシリーズDの資金調達を行いました。この資金調達は、遺伝子治療やバイオ製造への応用に向けた、超長鎖かつ複雑なDNA合成能力の開発を支援するものです。
ラテンアメリカの合成DNA市場の動向
ラテンアメリカの合成DNA業界は、学術研究やバイオテクノロジー研究における遺伝子合成およびオリゴヌクレオチド技術の採用拡大に支えられ、緩やかな成長が見込まれています。カスタマイズされたDNA配列、プライマー、プローブ、および遺伝子構築体に対する需要の高まりが、DNA合成サービスの利用拡大につながっています。また、合成の自動化の進展や、現地の分子生物学インフラへのアクセス向上も、同地域全体の研究開発活動を後押ししています。
中東・アフリカ(MEA)における合成DNA市場の動向
中東・アフリカ(MEA)の合成DNA市場は、ゲノム研究の拡大、バイオテクノロジーへの投資増加、および研究や遺伝子医療におけるカスタマイズされたDNAへの需要の高まりに支えられ、着実な成長が見込まれています。遺伝子治療や分子診断の成長に伴い、合成DNAや関連する遺伝子構築体への需要が高まっている一方、地域におけるバイオテクノロジーインフラの整備により、先進的な遺伝子技術へのアクセスが改善されています。
主要な合成DNA企業に関する洞察
合成DNA市場は、合成生物学、遺伝子編集、分子診断、治療薬、ワクチン開発、農業バイオテクノロジーにおけるカスタマイズされたDNA配列への需要増加に牽引され、著しい成長を遂げています。DNA合成技術の進歩により、速度、精度、拡張性が向上しているほか、より長く、より複雑な遺伝子構築体の生産が可能になっています。さらに、CRISPRに基づくゲノム工学や精密医療の普及拡大が、合成遺伝子、オリゴヌクレオチド、および改変DNA配列への需要をさらに後押ししています。また、研究開発活動の活発化に支えられ、ゲノム研究、創薬、細胞・遺伝子治療、合成生物学への投資が増加していることも、市場を後押ししています。
主要な合成DNA企業
本調査では、合成DNA市場に関する主要企業として、以下の企業を取り上げています。
- Twist Bioscience
- Integrated DNA Technologies, Inc(Danaher Corporationに買収されました)
- GenScript
- Thermo Fisher Scientific Inc.
- Eurofins Genomics
- GENEWIZ(Azenta US Inc.)
- BIONEER CORPORATION
- Biosearch Technologies(LGC Limitedに買収されました)
- Elegen Corporation
- Ribbon Bio
最近の動向
- 2026年5月、Ribbon Bioは、細菌クローニングを伴わずに製造された合成DNA製品「MiroSynth Cell-Free DNA」と、実験室内で細胞フリーDNAを生成するためのキット「MiroMine」を発売しました。これらの製品の発売は、従来の細菌クローニングのワークフローに伴う制約を軽減しつつ、複雑なDNAの生産をより迅速かつ柔軟に行えるようにすることを目的としています。
- 2026年1月、Integrated DNA Technologies(IDT)は、Ansa Biotechnologiesと提携し、100 bpから50 kbまでの範囲をカバーするAnsa社の「Clonal DNA」および「XL Clonal DNA」製品により、合成生物学のポートフォリオを拡充しました。この提携により、IDTの顧客は、細胞・遺伝子治療の研究、ワクチン開発、農業ゲノミクスなどの用途向けに、配列が完全な長鎖かつ複雑なDNA構築体を利用できるようになります。
- 2025年3月、Integrated DNA Technologies(IDT)はElegen社と提携し、「ENFINIA Plasmid DNA」の早期アクセスプログラムを開始しました。これにより、5 kbから15 kbの範囲の、NGSで検証済みの高複雑度クローン遺伝子の迅速な合成が可能となりました。この提携により、IDTの合成生物学ポートフォリオが拡大し、顧客は長鎖かつ複雑なDNAをより迅速に入手できるようになり、従来のDNA合成における制限が解消されました。
世界の合成DNA市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測し、2021年から2033年にかけての各サブセグメントにおける最新動向の分析を提供しています。本レポートにおいて、Grand View Researchは、製品・サービス、技術、用途、最終用途、および地域に基づいて、世界の合成DNA業界をセグメント化しています。
- 製品・サービスの見通し(売上高、10億米ドル、2021年~2033年)
- オリゴヌクレオチド合成
- 遺伝子合成
- プラスミドDNA
- DNAライブラリ
- その他の合成DNA製品・サービス
- 技術の見通し(売上高、10億米ドル、2021年~2033年)
- 化学的/固相合成
- 酵素によるDNA合成
- アレイ/チップベースのDNA合成
- その他
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 研究開発
- 診断
- 治療薬およびワクチン
- 合成生物学(産業および農業・食品バイオテクノロジーを含む)
- その他の用途
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- CROおよびCDMO
- 診断検査機関・企業
- 農業・産業バイオテクノロジー企業
- 政府およびその他の研究機関
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. 製品・サービス
1.1.1.2. 技術
1.1.1.3. 用途
1.1.1.4. 最終用途
1.2. 地域別範囲
1.3. 推計および予測期間
1.4. 目的
1.5. 調査方法
1.6. 情報の入手
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、トレンド、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 治療薬開発における高品質な合成DNAへの需要の高まり
3.2.1.2. 合成生物学および遺伝子編集における合成DNAの採用拡大
3.2.1.3. DNA合成技術の進歩
3.2.2. 市場の制約要因分析
3.2.2.1. 高精度・高純度の達成における課題
3.2.2.2. 長くて複雑なDNA配列の生産コストの高さ
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 社会的環境
3.3.2.4. 経済的環境
3.3.2.5. 法的環境
第4章 製品・サービス事業分析
4.1. セグメント・ダッシュボード
4.2. 合成DNA市場:製品・サービスの動向分析
4.3. オリゴヌクレオチド合成
4.3.1. オリゴヌクレオチド合成市場、2021年~2033年(10億米ドル)
4.4. 遺伝子合成
4.4.1. 遺伝子合成市場、2021年~2033年(10億米ドル)
4.5. プラスミドDNA
4.5.1. プラスミドDNA市場、2021年~2033年(10億米ドル)
4.6. DNAライブラリ
4.6.1. DNAライブラリ市場、2021年~2033年(10億米ドル)
4.7. その他の合成DNA製品およびサービス
4.7.1. その他の合成DNA製品およびサービス市場、2021年~2033年(10億米ドル)
第5章 技術ビジネス分析
5.1. セグメントダッシュボード
5.2. 合成DNA市場:技術動向分析
5.3. 化学的/固相合成
5.3.1. 化学/固相合成市場、2021年~2033年(10億米ドル)
5.4. 酵素によるDNA合成
5.4.1. 酵素によるDNA合成市場、2021年~2033年(10億米ドル)
5.5. アレイ/チップベースのDNA合成
5.5.1. アレイ/チップベースのDNA合成市場、2021年~2033年(10億米ドル)
5.6. その他
5.6.1. その他市場、2021年~2033年(10億米ドル)
第6章 用途別事業分析
6.1. セグメント・ダッシュボード
6.2. 合成DNA市場:用途別動向分析
6.3. 研究開発
6.3.1. 研究開発市場、2021年~2033年(10億米ドル)
6.4. 診断
6.4.1. 診断市場、2021年~2033年(10億米ドル)
6.5. 治療薬およびワクチン
6.5.1. 治療薬およびワクチン市場、2021年~2033年(10億米ドル)
6.6. 合成生物学(産業・農業・食品バイオテクノロジーを含む)
6.6.1. 合成生物学 (産業・農業・食品バイオテクノロジーを含む)市場、2021年~2033年(10億米ドル)
6.7. その他の用途
6.7.1. その他の用途市場、2021年~2033年(10億米ドル)
第7章 最終用途別事業分析
7.1. セグメント・ダッシュボード
7.2. 合成DNA市場:最終用途別の動向分析
7.3. 製薬・バイオテクノロジー企業
7.3.1. 製薬・バイオテクノロジー企業市場、2021年~2033年(10億米ドル)
7.4. 学術・研究機関
7.4.1. 学術・研究機関市場、2021年~2033年(10億米ドル)
7.5. CROおよびCDMO
7.5.1. CROおよびCDMO市場、2021年~2033年(10億米ドル)
7.6. 診断検査機関および企業
7.6.1. 診断検査機関および企業市場、2021年~2033年(10億米ドル)
7.7. 農業・産業バイオテクノロジー企業
7.7.1. 農業・産業バイオテクノロジー企業市場、2021年~2033年(10億米ドル)
7.8. 政府およびその他の研究機関
7.8.1. 政府およびその他の研究機関市場、2021年~2033年(10億米ドル)
第8章. 地域別事業分析
8.1. 地域別合成DNA市場シェア、2025年および2033年
8.2. 北米
8.2.1. 北米の合成DNA市場、2021年~2033年(10億米ドル)
8.2.2. 米国
8.2.2.1. 主要国の動向
8.2.2.2. 競争状況
8.2.2.3. 規制の枠組み
8.2.2.4. 米国の合成DNA市場、2021年~2033年(10億米ドル)
8.2.3. カナダ
8.2.3.1. 主要国の動向
8.2.3.2. 競争状況
8.2.3.3. 規制の枠組み
8.2.3.4. カナダの合成DNA市場、2021年~2033年(10億米ドル)
8.2.4. メキシコ
8.2.4.1. 主要な国別動向
8.2.4.2. 競争状況
8.2.4.3. 規制の枠組み
8.2.4.4. メキシコの合成DNA市場、2021年~2033年(10億米ドル)
8.3. 欧州
8.3.1. 欧州の合成DNA市場、2021年~2033年(10億米ドル)
8.3.2. 英国
8.3.2.1. 主要国の動向
8.3.2.2. 競争環境
8.3.2.3. 規制の枠組み
8.3.2.4. 英国の合成DNA市場、2021年~2033年(10億米ドル)
8.3.3. ドイツ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制の枠組み
8.3.3.4. ドイツの合成DNA市場、2021年~2033年(10億米ドル)
8.3.4. フランス
8.3.4.1. 主要国の動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. フランスの合成DNA市場、2021年~2033年(10億米ドル)
8.3.5. イタリア
8.3.5.1. 主要な国別動向
8.3.5.2. 競争環境
8.3.5.3. 規制の枠組み
8.3.5.4. イタリアの合成DNA市場、2021年~2033年(10億米ドル)
8.3.6. スペイン
8.3.6.1. 主要な国別動向
8.3.6.2. 競争環境
8.3.6.3. 規制の枠組み
8.3.6.4. スペインの合成DNA市場、2021年~2033年(10億米ドル)
8.3.7. デンマーク
8.3.7.1. 主要国の動向
8.3.7.2. 競争環境
8.3.7.3. 規制の枠組み
8.3.7.4. デンマークの合成DNA市場、2021年~2033年(10億米ドル)
8.3.8. スウェーデン
8.3.8.1. 主要国の動向
8.3.8.2. 競争環境
8.3.8.3. 規制の枠組み
8.3.8.4. スウェーデンの合成DNA市場、2021年~2033年(10億米ドル)
8.3.9. ノルウェー
8.3.9.1. 主要国の動向
8.3.9.2. 競争環境
8.3.9.3. 規制の枠組み
8.3.9.4. ノルウェーの合成DNA市場、2021年~2033年(10億米ドル)
8.4. アジア太平洋地域
8.4. 1. アジア太平洋地域の合成DNA市場、2021年~2033年(10億米ドル)
8.4.2. 日本
8.4.2.1. 主要国の動向
8.4.2.2. 競争環境
8.4.2.3. 規制の枠組み
8.4.2.4. 日本の合成DNA市場、2021年~2033年(10億米ドル)
8.4.3. 中国
8.4.3.1. 主要国の動向
8.4.3.2. 競争状況
8.4.3.3. 規制の枠組み
8.4.3.4. 中国の合成DNA市場、2021年~2033年(10億米ドル)
8.4.4. インド
8.4.4.1. 主要な国別動向
8.4.4.2. 競争状況
8.4.4.3. 規制の枠組み
8.4.4.4. インドの合成DNA市場、2021年~2033年(10億米ドル)
8.4.5. オーストラリア
8.4.5.1. 主要国の動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. オーストラリアの合成DNA市場、2021年~2033年(10億米ドル)
8.4.6. タイ
8.4.6.1. 主要な国別動向
8.4.6.2. 競争状況
8.4.6.3. 規制の枠組み
8.4.6.4. タイの合成DNA市場、2021年~2033年(10億米ドル)
8.4.7. 韓国
8.4.7.1. 主要な国別動向
8.4.7.2. 競争状況
8.4.7.3. 規制の枠組み
8.4.7.4. 韓国の合成DNA市場、2021年~2033年(10億米ドル)
8.5. ラテンアメリカ
8.5.1. ラテンアメリカの合成DNA市場、2021年~2033年(10億米ドル)
8.5.2. ブラジル
8.5.2.1. 主要国の動向
8.5.2.2. 競争状況
8.5.2.3. 規制の枠組み
8.5.2.4. ブラジルの合成DNA市場、2021年~2033年(10億米ドル)
8.5.3. アルゼンチン
8.5.3.1. 主要国の動向
8.5.3.2. 競争環境
8.5.3.3. 規制の枠組み
8.5.3.4. アルゼンチンの合成DNA市場、2021年~2033年(10億米ドル)
8.6. 中東・アフリカ(MEA)
8.6.1. MEAの合成DNA市場、2021年~2033年(10億米ドル)
8.6.2. 南アフリカ
8.6.2.1. 主要国の動向
8.6.2.2. 競争環境
8.6.2.3. 規制の枠組み
8.6.2.4. 南アフリカの合成DNA市場、2021年~2033年(10億米ドル)
8.6.3. サウジアラビア
8.6.3.1. 主要国の動向
8.6.3.2. 競争環境
8.6.3.3. 規制の枠組み
8.6.3.4. サウジアラビアの合成DNA市場、2021年~2033年(10億米ドル)
8.6.4. アラブ首長国連邦
8.6.4.1. 主要な国別動向
8.6.4.2. 競争環境
8.6.4.3. 規制の枠組み
8.6.4.4. アラブ首長国連邦(UAE)の合成DNA市場、2021年~2033年(10億米ドル)
8.6.5. クウェート
8.6.5.1. 主要な国別動向
8.6.5.2. 競争環境
8.6.5.3. 規制の枠組み
8.6.5.4. クウェートの合成DNA市場、2021年~2033年(10億米ドル)
第9章 競争環境
9.1. 企業の分類
9.2. 企業の市場シェア/ポジション分析、2025年
9.3. 戦略マッピング
9.4. 企業プロフィール/一覧
9.4.1. Twist Bioscience
9.4.1.1. 概要
9.4.1.2. 財務実績
9.4.1.3. 製品のベンチマーク
9.4.1.4. 戦略的取り組み
9.4.2. Integrated DNA Technologies, Inc(Danaher Corporationにより買収済み)
9.4.2.1. 概要
9.4.2.2. 財務実績
9.4.2.3. 製品のベンチマーク
9.4.2.4. 戦略的取り組み
9.4.3. GenScript
9.4.3.1. 概要
9.4.3.2. 財務実績
9.4.3.3. 製品のベンチマーク
9.4.3.4. 戦略的取り組み
9.4.4. Thermo Fisher Scientific Inc.
9.4.4.1. 概要
9.4.4.2. 財務実績
9.4.4.3. 製品ベンチマーク
9.4.4.4. 戦略的取り組み
9.4.5. ユーロフィン・ジェノミクス
9.4.5.1. 概要
9.4.5.2. 財務実績
9.4.5.3. 製品のベンチマーク
9.4.5.4. 戦略的取り組み
9.4.6. GENEWIZ(Azenta US Inc.)
9.4.6.1. 概要
9.4.6.2. 財務実績
9.4.6.3. 製品のベンチマーク
9.4.6.4. 戦略的取り組み
9.4.7. BIONEER CORPORATION
9.4.7.1. 概要
9.4.7.2. 財務実績
9.4.7.3. 製品のベンチマーク
9.4.7.4. 戦略的取り組み
9.4.8. Biosearch Technologies(LGC Limitedに買収されました)
9.4.8.1. 概要
9.4.8.2. 財務実績
9.4.8.3. 製品のベンチマーク
9.4.8.4. 戦略的取り組み
9.4.9. エレゲン・コーポレーション
9.4.9.1. 概要
9.4.9.2. 財務実績
9.4.9.3. 製品のベンチマーク
9.4.9.4. 戦略的取り組み
9.4.10. リボン・バイオ
9.4.10.1. 概要
9.4.10.2. 財務実績
9.4.10.3. 製品ベンチマーク
9.4.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界の合成DNA市場:製品およびサービス別、2021年~2033年(百万米ドル)
表 4 世界の合成DNA市場:技術別、2021年~2033年(百万米ドル)
表5 世界の合成DNA市場:用途別、2021年~2033年(百万米ドル)
表6 世界の合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表7 世界の合成DNA市場:地域別、2021年~2033年(百万米ドル)
表8 北米合成DNA市場:国別、2021年~2033年(百万米ドル)
表9 北米合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表10 北米合成DNA市場:技術別、2021年~2033年 (百万米ドル)
表11 北米合成DNA市場:用途別、2021年~2033年(百万米ドル)
表12 北米合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表13 米国合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表14 米国合成DNA市場:技術別、2021年~2033年(百万米ドル)
表15 米国合成DNA市場:用途別、2021年~2033年(百万米ドル)
表16 米国合成DNA市場:最終用途別、2021年~2033年 (百万米ドル)
表17 カナダの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表18 カナダの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表19 カナダの合成DNA市場:用途別、2021年 ~2033年(百万米ドル)
表20 カナダの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表21 メキシコの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表22 メキシコの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表23 メキシコの合成DNA市場(用途別)、2021年~2033年(百万米ドル)
表24 メキシコの合成DNA市場(最終用途別)、2021年~2033年(百万米ドル)
表25 欧州の合成DNA市場(国別)、2021年~2033年 (百万米ドル)
表26 欧州の合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表27 欧州の合成DNA市場:技術別、2021年~2033年(百万米ドル)
表28 欧州の合成DNA市場:用途別、2021年~2033年(百万米ドル)
表29 欧州の合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表30 英国の合成DNA市場:製品・サービス別、2021年~2033年 (百万米ドル)
表31 英国の合成DNA市場:技術別、2021年~2033年(百万米ドル)
表32 英国の合成DNA市場:用途別、2021年~2033年(百万米ドル)
表33 英国の合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表34 ドイツの合成DNA市場(製品・サービス別、2021年~2033年)(百万米ドル)
表35 ドイツの合成DNA市場(技術別、2021年~2033年) (百万米ドル)
表36 ドイツの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表37 ドイツの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表38 フランスの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表39 フランスの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表40 フランスの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表41 フランスにおける合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表42 イタリアにおける合成DNA市場:製品・サービス別、2021年~2033年 (百万米ドル)
表43 イタリアの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表44 イタリアの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表45 イタリアの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表46 スペインの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表47 スペインの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表48 スペインの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表49 スペインの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表50 デンマークの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表51 デンマークの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表52 デンマークの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表53 デンマークの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表54 スウェーデンの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表55 スウェーデンの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表56 スウェーデンの合成DNA市場:用途別、2021年~2033年 (百万米ドル)
表57 スウェーデンの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表58 ノルウェーの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表59 ノルウェーの合成DNA市場:技術別、2021年~2033年 (百万米ドル)
表60 ノルウェーの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表61 ノルウェーの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表62 アジア太平洋地域の合成DNA市場:国別、2021年~2033年(百万米ドル)
表63 アジア太平洋地域の合成DNA市場、製品・サービス別、2021年~2033年(百万米ドル)
表64 アジア太平洋地域の合成DNA市場、技術別、2021年~2033年 (百万米ドル)
表65 アジア太平洋地域の合成DNA市場:用途別、2021年~2033年(百万米ドル)
表66 アジア太平洋地域の合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表67 日本の合成DNA市場:製品・サービス別、2021年~2033年 (百万米ドル)
表68 日本の合成DNA市場:技術別、2021年~2033年(百万米ドル)
表69 日本の合成DNA市場:用途別、2021年~2033年(百万米ドル)
表70 日本の合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表71 中国の合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表72 中国の合成DNA市場:技術別、2021年~2033年(百万米ドル)
表73 中国の合成DNA市場:用途別、2021年~2033年(百万米ドル)
表74 中国の合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表75 インドの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表76 インドの合成DNA市場:技術別、 2021年~2033年(百万米ドル)
表77 インドの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表78 インドの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表79 オーストラリアの合成DNA市場:製品・サービス別、2021年~2033年 (百万米ドル)
表80 オーストラリアの合成DNA市場(技術別)、2021年~2033年(百万米ドル)
表81 オーストラリアの合成DNA市場(用途別)、2021年~2033年(百万米ドル)
表82 オーストラリアの合成DNA市場(最終用途別)、2021年~2033年(百万米ドル)
表83 タイの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表84 タイの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表85 タイの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表86 タイの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表87 韓国の合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表88 韓国の合成DNA市場:技術別、2021年~2033年(百万米ドル)
表89 韓国における合成DNA市場:用途別、2021年~2033年(百万米ドル)
表90 韓国における合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表91 ラテンアメリカにおける合成DNA市場:国別、2021年~2033年 (百万米ドル)
表92 ラテンアメリカ合成DNA市場、製品・サービス別、2021年~2033年(百万米ドル)
表93 ラテンアメリカ合成DNA市場、技術別、2021年~2033年(百万米ドル)
表94 ラテンアメリカ合成DNA市場、用途別、2021年~2033年 (百万米ドル)
表95 ラテンアメリカ合成DNA市場:用途別、2021年~2033年(百万米ドル)
表96 ブラジル合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表97 ブラジル合成DNA市場:技術別、2021年~2033年(百万米ドル)
表98 ブラジル合成DNA市場(用途別)、2021年~2033年(百万米ドル)
表99 ブラジル合成DNA市場(最終用途別)、2021年~2033年(百万米ドル)
表100 アルゼンチンの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表101 アルゼンチンの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表102 アルゼンチンの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表103 アルゼンチンの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表104 中東・アフリカの合成DNA市場:国別、2021年~2033年(百万米ドル)
表105 中東・アフリカの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表106 中東・アフリカの合成DNA市場:技術別、2021年~2033年 (百万米ドル)
表107 中東・アフリカの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表108 中東・アフリカの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表109 南アフリカの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表110 南アフリカの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表111 南アフリカの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表112 南アフリカの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表113 サウジアラビアの合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表114 サウジアラビアの合成DNA市場:技術別、2021年~2033年(百万米ドル)
表115 サウジアラビアの合成DNA市場:用途別、2021年~2033年(百万米ドル)
表116 サウジアラビアの合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表117 アラブ首長国連邦(UAE)の合成DNA市場:製品・サービス別、2021年~2033年(百万米ドル)
表118 アラブ首長国連邦(UAE)の合成DNA市場:技術別、2021年 ~2033年(百万米ドル)
表119 アラブ首長国連邦(UAE)の合成DNA市場:用途別、2021年~2033年(百万米ドル)
表120 アラブ首長国連邦(UAE)の合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
表121 クウェートの合成DNA市場:製品・サービス別、2021年~2033年 (百万米ドル)
表122 クウェート合成DNA市場:技術別、2021年~2033年(百万米ドル)
表123 クウェート合成DNA市場:用途別、2021年~2033年 (百万米ドル)
表124 クウェート合成DNA市場:最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1 合成DNA市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 市場の策定と検証
図7 市場見通し
図8 セグメント概要
図9 競合環境の概要
図10 親市場の見通し
図11 合成DNA市場の推進要因分析
図12 合成DNA市場の制約要因分析
図13 合成DNA市場:ポーターの5つの力分析
図14 合成DNA市場:PESTLE分析
図15 合成DNA市場:製品・サービスの見通しと主なポイント
図16 合成DNA市場:製品・サービスの市場シェア分析
図17 オリゴヌクレオチド合成市場、2021年~2033年 (百万米ドル)
図18 遺伝子合成市場、2021年~2033年(百万米ドル)
図19 プラスミドDNA市場、2021年~2033年 (百万米ドル)
図20 DNAライブラリ市場、2021年~2033年(百万米ドル)
図21 その他の合成DNA製品・サービス市場、2021年~2033年(百万米ドル)
図22 合成DNA市場:技術の展望と主なポイント
図23 合成DNA市場:技術別市場シェア分析
図24 H化学/固相合成市場、2021年~2033年(百万米ドル)
図25 酵素によるDNA合成市場、2021年~2033年(百万米ドル)
図26 アレイ/チップベースのDNA合成市場、2021年~2033年(百万米ドル)
図27 その他市場、2021年~2033年(百万米ドル)
図28 合成DNA市場:用途別見通しと主なポイント
図29 合成DNA市場:用途別市場シェア分析
図30 研究開発市場、2021年 ~2033年(百万米ドル)
図31 診断市場、2021年~2033年(百万米ドル)
図32 治療薬・ワクチン市場、2021年~2033年(百万米ドル)
図33 合成生物学(産業・農業・食品バイオテクノロジーを含む)市場、2021年 ~2033年(百万米ドル)
図34 その他の用途市場、2021年~2033年(百万米ドル)
図35 合成DNA市場:最終用途の展望と主なポイント
図36 合成DNA市場:最終用途別市場シェア分析
図37 製薬・バイオテクノロジー企業市場、2021年~2033年(百万米ドル)
図38 学術・研究機関市場、2021年~2033年(百万米ドル)
図39 クロスおよびCDMO市場、2021年~2033年(百万米ドル)
図40 診断検査機関・企業市場、2021年~2033年(百万米ドル)
図41 農業・産業用バイオテクノロジー企業市場、2021年~2033年(百万米ドル)
図42 政府およびその他の研究機関市場、2021年~2033年(百万米ドル)
図43 地域別市場:主なポイント
図44 北米の合成DNA市場(国別)、2021年~2033年(百万米ドル)
図45 米国の合成DNA市場、2021年~2033年(百万米ドル)
図46 カナダの合成DNA市場、2021年~2033年(百万米ドル)
図47 メキシコの合成DNA市場、2021年~2033年(百万米ドル)
図48 欧州の合成DNA市場(国別)、2021年~2033年(百万米ドル)
図49 英国の合成DNA市場、2021年~2033年 (百万米ドル)
図50 ドイツの合成DNA市場、2021年~2033年(百万米ドル)
図51 フランスの合成DNA市場、2021年~2033年(百万米ドル)
図52 イタリアの合成DNA市場、2021年~2033年(百万米ドル)
図53 スペインの合成DNA市場、2021年~2033年(百万米ドル)
図54 デンマークの合成DNA市場、2021年~2033年 (百万米ドル)
図55 スウェーデンの合成DNA市場、2021年~2033年(百万米ドル)
図56 ノルウェーの合成DNA市場、2021年~2033年(百万米ドル)
図57 アジア太平洋地域の合成DNA市場(国別)、2021年~2033年 (百万米ドル)
図58 日本の合成DNA市場、2021年~2033年(百万米ドル)
図59 中国の合成DNA市場、2021年~2033年(百万米ドル)
図60 インドの合成DNA市場、2021年~2033年(百万米ドル)
図61 オーストラリアの合成DNA市場、2021年~2033年(百万米ドル)
図 図62 タイの合成DNA市場、2021年~2033年(百万米ドル)
図63 韓国の合成DNA市場、2021年~2033年(百万米ドル)
図64 ラテンアメリカの合成DNA市場(国別)、2021年~2033年(百万米ドル)
図65 ブラジルの合成DNA市場、2021年~2033年(百万米ドル)
図66 アルゼンチンの合成DNA市場、2021年~2033年(百万米ドル)
図67 中東・アフリカ(MEA)の合成DNA市場(国別)、2021年~2033年(百万米ドル)
図68 南アフリカの合成DNA市場、2021年~2033年(百万米ドル)
図69 サウジアラビアの合成DNA市場、2021年~2033年(百万米ドル)
図70 アラブ首長国連邦(UAE)の合成DNA市場、2021年~2033年(百万米ドル)
図71 クウェートの合成DNA市場、2021年~2033年(百万米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









