主な市場動向と洞察
- 分子別:2025年には、従来型医薬品(低分子化合物)セグメントが56.1%という最大の市場シェアを占めました。
- 医薬品開発別:2025年には、外部委託セグメントが最大の市場シェアを占めました。
- 剤形別:2025年には、注射剤セグメントが25.9%という最大の市場シェアを占めました。
地域別のハイライト
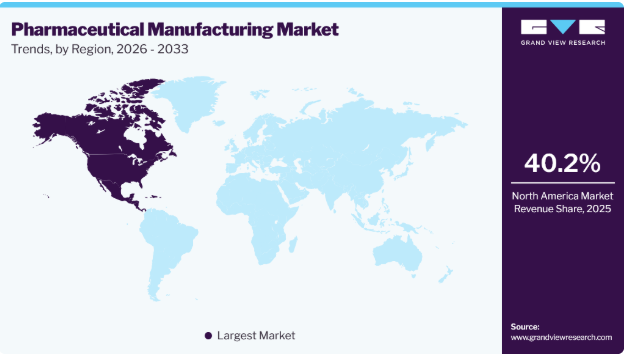
- 最大の地域市場:北米(2025年の売上高シェア約40.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
市場規模と予測
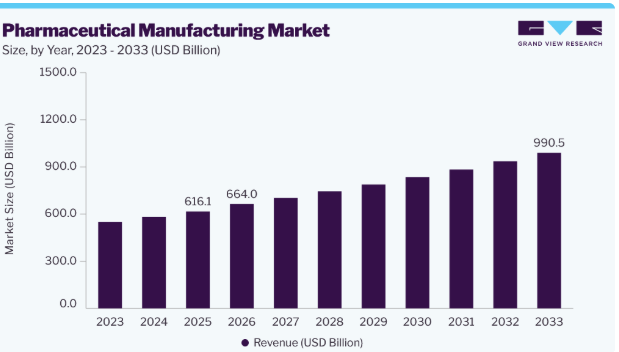
- 2025年の市場規模:6,161億米ドル
- 2026年の推定市場規模:6,640億米ドル
- 2033年までの予測市場規模:9,905億米ドル
- CAGR(2026年~2033年):5.8%
患者数の増加と治療法の進歩に伴い、従来の医薬品と複雑な生物学的製剤の両方に対する需要が大幅に高まっています。これにより、製造業者間では、一貫した品質、安全性、および規制枠組みへの準拠を確保しつつ、生産規模の拡大と生産能力の増強が進められています。規制当局による医薬品承認件数の増加も、医薬品製造プロセスの成長を後押しすると予想されます。2025年には、FDAが32件の新薬を承認しており、これは前向きな傾向を示しています。
この市場を支える主な要因は、医薬品開発技術の急速な進化です。バイオ医薬品、バイオシミラー、細胞・遺伝子治療、および個別化医療の採用拡大により、製造要件が再構築され、メーカーは柔軟で高精度なバイオプロセスシステムへの投資を迫られています。同時に、連続製造や自動化への移行は、企業が運用コストを削減し、生産量を最適化し、製品の信頼性を向上させる一助となっており、これらはいずれも、世界的に高まる需要に応えるために不可欠な要素です。
分子別分析
分子別に見ると、2025年には従来型医薬品(低分子医薬品)セグメントが56.1%という最大の売上シェアを占めました。2022年11月のNCBIの調査によると、低分子医薬品は数量ベースで世界の医薬品総売上の最大90.0%を占めています。これらの数値は、世界の医薬品市場において低分子医薬品が圧倒的な優位性を占めていることを浮き彫りにしています。世界各国の規制当局による最近の医薬品承認状況も、この傾向を裏付けています。2024年に米国FDAが承認した50の新薬のうち、27が低分子医薬品であり、市場におけるその重要な地位を示しています。
バイオ医薬品およびバイオシミラー(高分子)セグメントは、予測期間中に著しい年平均成長率(CAGR)で成長すると見込まれています。このセグメントの成長は、慢性疾患や複雑な疾患を対象とした先進的な治療法への需要の高まりによって牽引されています。世界中の複数の企業が製造施設の開発や拡充に投資していることは、今後数年間における同セグメントの成長を支えるものと見られます。例えば、2026年3月、韓国の受託開発・製造機関(CDMO)の一つであるサムスン・バイオロジクスは、GSKが米国メリーランド州に保有する製造施設を買収しました。この施設は2つのcGMP製造プラントと60,000リットルの原薬生産能力を備えており、さまざまな製造規模でのバイオ医薬品の生産を可能にします。これにより、サムスン・バイオロジクスの世界全体の製造能力は84万5,000リットルに達しました。こうした戦略的な進展は、このセグメントに対する製造業者間の関心が高まっていることを示しています。
医薬品開発の動向
2025年には、より多くの製薬企業が医薬品開発の迅速化、コスト削減、市場投入までの期間短縮を図るため、受託開発・製造機関(CDMO)を利用するようになり、アウトソーシング・セグメントが市場を支配しました。2025年4月、富士フイルム・バイオテクノロジーズは、レジェネロン・ファーマシューティカルズ社との間で10年間の製造供給契約を締結したと発表しました。これには、レジェネロン社への米国における生産能力の提供が含まれています。このような動きは、市場成長においてこのセグメントが果たす重要な役割を浮き彫りにしています。CDMOは、技術的ノウハウ、柔軟な生産能力、そしてグローバルなサプライチェーンのサポートを提供します。これにより、製薬企業は中核となる研究開発に注力しつつ、運用リスクを低減することが可能となり、これが医薬品開発・製造のアウトソーシングにおける着実な成長を後押ししています。
自社生産セグメントは、知的財産、製品の品質、および規制順守を完全に管理する必要がある大手製薬企業にとって極めて重要です。多くの大手医薬品メーカーは、新規分子に関する機密情報を管理下に置くため、自社生産を好んでいます。主要企業による自社製造施設の拡張も、自社生産セグメントの成長に寄与しています。例えば、2025年2月、イーライ・リリー社は、原薬(API)および注射剤の生産を拡大するため、米国内に4か所の新たな製造拠点を建設する計画を発表しました。このような投資は、一部の米国を拠点とする製造業者が、重要な能力の国内回帰(リショアリング)に注力しつつ、自社生産施設を確立しようとする傾向を浮き彫りにしています。
製剤に関する洞察
2025年、注射剤セグメントは25.9%を超える最大の売上シェアを占めました。これは主に、バイオ医薬品の使用増加、慢性疾患の有病率の上昇、および迅速かつ正確な薬物送達へのニーズに牽引されたものです。さらに、プレフィルドシリンジや自動注射器などの自己投与用デバイスの普及により、患者の利便性が向上し、慢性疾患の管理における採用が進んでいます。 例えば、2025年8月、米国FDAは、エーザイとバイオジェンが開発したアルツハイマー病治療薬「レケンビ」の皮下注射剤を承認しました。この新しい製剤により、患者は自宅で週1回の注射を受けることが可能となり、これまで通院を必要としていた静脈内点滴に取って代わることになります。
スプレー剤分野は、非侵襲的で使いやすい薬剤投与法を求める人々が増えるにつれ、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。点鼻スプレーや口腔スプレーは、吸収が速く、生物学的利用能が高く、利便性にも優れており、慢性疾患の管理、痛みの緩和、およびワクチンの投与において特に有用です。また、このセグメントは、定量噴霧技術の進歩、新しい賦形剤システムの登場、および自己投与療法への注目が高まっていることからも恩恵を受けています。
投与経路に関する洞察
経口セグメントは、利便性が高く、患者にとって使いやすく、多くの種類の治療に適しているため、2025年には売上高で市場を支配しました。錠剤、カプセル、液剤は、製造コストが低く、確立された製造方法を採用しており、大規模な流通も容易です。このため、経口製剤は処方薬および市販薬の両方において、最も選ばれる選択肢となっています。
非経口セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長しています。これは、バイオ医薬品、ワクチン、その他の治療法の多くが、現在、注射や点滴を必要としているためです。非経口製剤は作用が速く、効力が非常に高く、正確な投与が可能であり、これはがん、自己免疫疾患、慢性疾患、および緊急事態において重要です。この成長は、無菌製造施設の増加、より優れたプレフィルドシリンジやオートインジェクターの普及、そして自己注射や在宅ケアへの移行によっても支えられています。新薬の多くが高分子化合物や専門医薬品であることから、非経口製剤は今後も力強い成長を続けると予想されます。
治療領域に関する洞察
2025年には、「その他の疾患」セグメントが61.0%を超える最大の売上シェアを占め、治療領域の広範かつ多様な範囲を反映しています。このセグメントには、神経系疾患、消化器系疾患、感染症、皮膚疾患、自己免疫疾患、希少疾患に対する治療法が含まれており、これらすべてが医薬品に対する全体的な需要を押し上げています。その強固な地位は、大規模な患者基盤、継続的な新治療法の登場、および専門医薬品や長期ケア用医薬品の着実な使用に起因しています。薬剤送達技術の向上、保険適用範囲の拡大、早期治療に対する意識の高まりも、このセグメントの成長を支えています。
呼吸器疾患セグメントは、予測期間において最も高いCAGRで成長すると見込まれています。これは、先進国および発展途上国の双方において、喘息、COPD、アレルギー、呼吸器感染症の症例が増加しているためです。大気汚染の悪化、都市生活、ライフスタイルの変化、そしてパンデミック後の呼吸器系の健康に対する意識の高まりといった要因により、吸入器、ネブライザー、複合製剤、生物学的製剤、および予防薬への需要が高まっています。
処方薬の動向
2025年には、処方薬セグメントが売上高シェアの最大を占めました。このセグメントは、慢性疾患や複雑な疾患に苦しむ人々の増加に伴い、今後数年間で成長が見込まれています。このセグメントには、高付加価値の生物学的製剤、専門医薬品、先進的な治療法が含まれており、これらすべてに厳格な臨床試験、規制当局の承認、および専門的な製造が求められます。
市販薬(OTC)セグメントは、処方薬に比べて費用と時間の面で効率的であるため、今後数年間で着実に成長しています。より多くの人々がセルフケアを選択し、予防医療への意識が高まり、店舗やオンラインでOTC製品を容易に入手できるようになっています。
年齢層別の分析
2025年には、高齢者セグメントが市場を牽引しました。世界保健機関(WHO)によると、2030年までに世界人口の6人に1人が60歳以上となり、この年齢層の人口は2020年の10億人から2030年には14億人へと増加する見込みです。高齢人口の増加に伴い、心臓病、糖尿病、関節炎、神経変性疾患、がんなどの加齢に伴う疾患も一般的になりつつあります。こうした疾患では、長期にわたる服薬や複数の薬物療法が必要となる場合が多く、処方薬、専門治療、および支持療法製品の需要が高まっています。
小児・思春期層のセグメントは、予測期間中に急速な成長が見込まれています。この成長の背景には、小児医療への注目の高まり、感染症や生活習慣病の症例増加、および小児用医薬品の承認基準の厳格化があります。メーカー各社は、フレーバー付きシロップ、チュアブル錠、使いやすい投与システムなど、子どもに優しい製品を開発し、治療をより安全かつ容易にするよう努めています。
販売チャネルに関する分析
小売セグメントは、地域薬局、ドラッグストア、スーパーマーケットの薬局カウンターへのアクセスが容易であることから、市場を支配し、2025年には売上高シェアを占めました。多くの人々は、利便性が高く、薬剤師と患者との良好なやり取りが期待でき、幅広い製品が揃っていることから、処方薬と市販薬の両方をこれらの小売チャネルを通じて購入しています。医療費や健康保険料の上昇に伴い、軽度の健康問題に対処するために自己治療を選択する人が増えています。また、このセグメントは、来店客数の増加、流通ネットワークの充実、在庫管理の改善といった恩恵も受けています。
病院薬局、診療所、専門医療センターなどを含む非小売セグメントは、高度な治療や複雑な治療を必要とする人々が増えるにつれて成長しています。このチャネルは、専門家の監督や管理された環境を必要とする高付加価値の生物学的製剤、注射剤、専門医薬品、急性期治療用医薬品を提供する上で重要な役割を果たしています。また、入院患者数の増加、医療インフラの整備、専門薬局サービスの利用拡大も、市場の成長を後押ししています。
地域別動向
北米の医薬品製造業界は、2025年に最大の売上高シェアを占め、40.0%以上を占めました。これは、先進的な生産施設、強力な研究開発体制、そしてイノベーションを支援する確立された規制制度に支えられたものです。この地域への投資の増加は、予測期間中の市場成長を促進するものと見込まれます。例えば、2026年4月、ノバルティスAGは、有効成分(API)の製造に重点を置いた、56,200平方フィートの新施設を米国ノースカロライナ州に設立する計画を発表しました。
米国の医薬品製造市場の動向
2025年、米国の医薬品製造業界は、堅調なバイオテクノロジー分野、活発な臨床研究、および専門治療への多額の支出に牽引され、北米で最大のシェアを占めました。主要企業やCDMOは、大規模なバイオ医薬品および無菌製造プラントへの投資を進めています。政府の支援、新規特許、そして先進的治療法への需要の高まりも、同地域の成長に寄与しています。全米における医薬品製造および包装などの関連活動への投資は、この業界の成長の可能性を浮き彫りにしています。また、同国における規制面での支援や政府の取り組みも、市場の成長に寄与しています。例えば、2026年2月、米国食品医薬品局(FDA)は、同局の「PreCheck」パイロットプログラムへの参加申請受付開始を発表しました。FDAの「PreCheck」パイロットプログラムの第1フェーズでは、米国内で新たな医薬品製造施設の開発に携わる参加企業を選定し、2026年に「PreCheck」の実施を開始する予定です。本プログラムに指定された企業は、施設開発期間中、FDAによるコミュニケーションおよびフィードバックプログラムの恩恵を受けることになります。
欧州の医薬品製造市場の動向
欧州の医薬品製造業界は、厳格な規制基準、確立された製薬産業、そして品質管理基準(GMP)への重視の高まりに支えられ、2025年に著しい市場成長を遂げました。ドイツ、スイス、英国などの国々は、バイオ医薬品や専門医薬品の主要な生産拠点となっています。
アジア太平洋地域の医薬品製造市場の動向
アジア太平洋地域の医薬品製造業界は、医療インフラの拡充、現地生産能力の向上、および国内医薬品製造に対する政府支援の強化に牽引され、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されています。同地域は、急速な工業化とジェネリック医薬品およびバイオシミラーへの需要拡大の恩恵を受けています。また、国際企業も、地域の生産能力を活用し、サプライチェーンの柔軟性を強化するために、戦略的提携を結んでいます。
中国の医薬品製造業界は、強力な政府のインセンティブ、バイオ医薬品の生産拡大、および先進的な製造技術への多額の投資に後押しされ、アジア太平洋地域で最大の売上高シェアを占めています。同国は、原薬(API)、ジェネリック医薬品、および高付加価値のバイオ医薬品における能力を急速に高めています。規制改革の進展と国内の医療需要の増加が、市場の成長を加速させ続けています。
インドの医薬品製造業界は、競争力のあるコストと熟練した専門家の強固な基盤に支えられ、世界の医薬品供給、特にジェネリック医薬品および原薬の製造において極めて重要な役割を果たしています。原薬の自給率向上とバイオ医薬品の生産拡大を目指す政府の取り組みにより、同国の製造能力は強化されています。
ラテンアメリカの医薬品製造市場
ラテンアメリカの医薬品製造業界は、医療需要の高まり、慢性疾患の有病率の増加、およびジェネリック医薬品生産の著しい拡大により成長しています。ブラジルやメキシコなどの国々は、政府が国内での医薬品生産を促進し、外国からの投資を誘致していることから、地域の製造拠点として台頭しています。さらに、北米や欧州に比べてコスト面で優位性があるため、多国籍製薬企業は製造や受託開発(CDA)活動をこの地域にアウトソーシングするようになっています。バイオ医薬品やバイオシミラーの採用拡大に加え、中産階級の増加や医療インフラの改善も相まって、ラテンアメリカ全域における医薬品の生産および輸出能力がさらに後押しされています。
中東・アフリカ(MEA)の医薬品製造市場の動向
中東・アフリカの医薬品製造業界は、医療へのアクセスを改善し、輸入医薬品への依存度を低減することを目的とした政府の強力な取り組みにより、拡大しています。多くの国が国内の製造インフラへの投資を行い、ジェネリック医薬品の生産を促進し、受託開発・製造機関(CDMO)との提携を支援しています。がんや糖尿病などの慢性疾患の負担の増加に加え、医療費の増加や人口増加も相まって、現地生産医薬品への需要が高まっています。さらに、サウジアラビアやエジプトなどの国々における現地化政策や医療近代化プログラムといった国家戦略により、同地域全体で医薬品製造施設やバイオ医薬品開発能力への投資が加速しています。
主要な医薬品製造企業の動向
業界をリードする企業は、市場での存在感を高め、競争優位性を獲得するために戦略的な取り組みを実施しています。これらの主要企業は、製品開発、提携・パートナーシップモデル、契約締結、事業拡大、合併・買収など、さまざまな活動に積極的に取り組んでいます。これらの取り組みは、製品ポートフォリオを強化し、医薬品に対する高まる需要に応えることを目的としています。
- ファイザー社(Pfizer, Inc.)は、ワクチン、腫瘍学、免疫学、希少疾患に及ぶ広範なポートフォリオで知られる世界有数のバイオ医薬品企業であり、強力な研究開発能力と大規模な製造体制に支えられています。同社は、世界的なヘルスケアへの影響力を強化するため、革新的な治療法や戦略的提携への投資を継続しています。
主要な医薬品製造企業
本調査では、医薬品製造市場に関する分析として、以下の主要企業を取り上げています:
- F. Hoffmann-La Roche Ltd.
- Novartis AG
- GSK plc
- Pfizer, Inc.
- Merck & Co., Inc.
- AstraZeneca
- Johnson & Johnson
- Sanofi SA
- Eli Lilly and Company
- AbbVie, Inc.
- Thermo Fisher Scientific, Inc.
- Wuxi Apptec
- Samsung Biologics
- FUJIFILM Biotechnologies
- Lonza
- Catalent, Inc.
- Jubilant Pharmova Limited
最近の動向
- 2026年2月、ノボ ノルディスク社は、糖尿病および肥満治療薬に対する世界的な需要の高まりに対応するため、「オゼンピック」や「ウェゴヴィ」などのセマグルチド系治療薬を含むGLP-1薬の世界的な製造能力を大幅に拡大する計画を発表しました。
- 2026年1月、ファイザー社は、サプライチェーンの回復力を強化し、複雑な注射剤の生産を支援することを目的として、米国の施設における無菌注射剤の製造能力を拡大するための投資を発表しました。
- 2025年8月、BioMed X社とノボ ノルディスク社は、小腸下部における部位特異的かつ持続的なペプチド薬物の滞留を可能にする新規経口製剤技術の開発に向けて提携しました。
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 分子タイプ
1.2.2. 医薬品開発タイプ
1.2.3. 剤形
1.2.4. 投与経路
1.2.5. 治療領域
1.2.6. 処方薬
1.2.7. 年齢層
1.2.8. 販売チャネル
1.3. 推計および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報分析
1.6.1. データ分析モデル
1.7. 市場構築およびデータ可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 医薬品製造市場の変数、動向、および範囲
3.1. 市場の沿革と見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
第4章 医薬品製造市場:分子タイプ別事業分析
4.1. 分子タイプ別市場シェア(2025年および2033年)
4.2. 分子タイプ別セグメント概要
4.3. 分子タイプ別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
4.4. バイオ医薬品およびバイオシミラー(高分子化合物)
4.4.1. バイオ医薬品およびバイオシミラー(高分子化合物)の市場規模推計および予測(2021年~2033年)(10億米ドル)
4.4.1.1. モノクローナル抗体
4.4.1.1.1. モノクローナル抗体市場の推計および予測(2021年~2033年)(10億米ドル)
4.4.1.2. ワクチン
4.4.1.2.1. ワクチン市場の推計および予測 2021年~2033年(10億米ドル)
4.4.1.3. 細胞・遺伝子治療
4.4.1.3.1. 細胞・遺伝子治療市場の推計および予測 2021年~2033年(10億米ドル)
4.4.1.4. その他
4.4.1.4.1. その他市場の推計および予測 2021年~2033年(10億米ドル)
4.5. 従来型医薬品(低分子医薬品)
4.5.1. 従来型医薬品(低分子化合物)市場の推計および予測 2021年~2033年(10億米ドル)
第5章 製薬製造市場:医薬品開発事業の分析
5.1. 医薬品開発の市場シェア(2025年および2033年)
5.2. 医薬品開発セグメントのダッシュボード
5.3. 市場規模・予測およびトレンド分析(医薬品開発別、2021年~2033年)(10億米ドル)
5.4. 外部委託
5.4.1. 外部委託市場の推計および予測、2021年~2033年(10億米ドル)
5.5. 自社開発
5.5.1. 自社開発市場の推計および予測、2021年~2033年(10億米ドル)
第6章 医薬品製造市場:製剤事業の分析
6.1. 製剤の市場シェア(2025年および2033年)
6.2. 製剤セグメントのダッシュボード
6.3. 製剤別市場規模・予測およびトレンド分析(2021年~2033年) (10億米ドル)
6.4. 錠剤
6.4.1. 錠剤市場の推計および予測、2021年~2033年(10億米ドル)
6.5. カプセル
6.5.1. カプセル市場の推計および予測、2021年~2033年(10億米ドル)
6.6. 注射剤
6.6.1. 注射剤市場の推計および予測、2021年~2033年(10億米ドル)
6.7. スプレー
6.7.1. スプレー市場の推定値および予測、2021年~2033年(10億米ドル)
6.8. 懸濁液
6.8.1. 懸濁液市場の推計および予測、2021年~2033年(10億米ドル)
6.9. 粉末
6.9.1. 粉末市場の推計および予測、2021年~2033年(10億米ドル)
6.10. その他
6.10.1. その他の市場規模推計および予測、2021年~2033年(10億米ドル)
第7章 医薬品製造市場:投与経路別事業分析
7.1. 投与経路別市場シェア、2025年および2033年
7.2. 投与経路別セグメントダッシュボード
7. 3. 投与経路別の市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
7.4. 経口
7.4.1. 経口市場の推計および予測、2021年~2033年(10億米ドル)
7.5. 外用
7.5.1. 外用市場の推計および予測、2021年~2033年(10億米ドル)
7.6. 非経口
7.6.1. 非経口剤市場の推計および予測、2021年~2033年(10億米ドル)
7.7. 吸入剤
7.7.1. 吸入剤市場の推計および予測、2021年~2033年(10億米ドル)
7.8. その他
7.8.1. その他市場の推計および予測、2021年~2033年(10億米ドル)
第8章 医薬品製造市場:治療領域別事業分析
8.1. 治療領域別市場シェア、2025年および2033年
8.2. 治療領域別セグメント概要
8.3. 治療領域別市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
8.4. 心血管疾患(CVD)
8.4.1. 心血管疾患 (CVD)市場の推計および予測、2021年~2033年(10億米ドル)
8.5. 疼痛
8.5.1. 疼痛市場の推計および予測、2021年~2033年(10億米ドル)
8.6. 糖尿病
8.6.1. 糖尿病市場の推計および予測、2021年~2033年(10億米ドル)
8.7. がん
8.7.1. がん市場の推計および予測、2021年~2033年(10億米ドル)
8.8. 呼吸器疾患
8.8.1. 呼吸器疾患市場の推計および予測、2021年~2033年(10億米ドル)
8.9. その他
8.9.1. その他の市場の推計および予測、2021年~2033年(10億米ドル)
第9章 医薬品製造市場:処方薬事業の分析
9.1. 処方薬の市場シェア(2025年および2033年)
9.2. 処方薬セグメントのダッシュボード
9.3. 処方薬別の市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
9.4. 処方薬
9.4.1. 処方薬の市場規模推計および予測、2021年~2033年(10億米ドル)
9.5. 一般用医薬品 (OTC)医薬品
9.5.1. 一般用医薬品(OTC)市場の推計および予測、2021年~2033年(10億米ドル)
第10章 医薬品製造市場:年齢層別ビジネス分析
10.1. 年齢層別市場シェア、2025年および2033年
10.2. 年齢層別セグメント概要
10.3. 年齢層別の市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
10. 4. 小児・青年
10.4.1. 小児・青年市場の推計および予測、2021年~2033年(10億米ドル)
10.5. 成人
10.5.1. 成人市場の推計および予測、2021年~2033年(10億米ドル)
10.6. 高齢者
10.6.1. 高齢者市場の推計および予測、2021年~2033年(10億米ドル)
第11章 製薬製造市場:販売チャネル別事業分析
11.1. 販売チャネル別市場シェア(2025年および2033年)
11.2. 販売チャネルセグメントのダッシュボード
11.3. 販売チャネル別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
11.4. 小売
11.4.1. 小売市場の推計および予測、2021年~2033年(10億米ドル)
11.5. 非小売
11.5.1. 非小売市場の推計および予測、2021年~2033年(10億米ドル)
第12章 医薬品製造市場:地域別推計およびトレンド分析
12.1. 地域別市場シェア分析、2025年および2033年
12.2. 地域別市場ダッシュボード
12.3. 市場規模および予測の動向分析、2021年~2033年:
12.4. 北米
12.4.1. 北米の医薬品製造市場の推計および予測、2021年~2033年 (10億米ドル)
12.4.2. 米国
12.4.2.1. 主要国の動向
12.4.2.2. 規制の枠組み
12.4.2.3. 米国の医薬品製造市場の推計および予測(2021年~2033年)(10億米ドル)
12.4.3. カナダ
12.4.3.1. 主要国の動向
12.4.3.2. 規制の枠組み
12.4.3.3. カナダの医薬品製造市場の推計および予測、2021年~2033年 (10億米ドル)
12.4.4. メキシコ
12.4.4.1. 主要な国別動向
12.4.4.2. 規制の枠組み
12.4.4.3. メキシコの医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.5. 欧州
12.5.1. 欧州の医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.5.2. 英国
12.5.2.1. 主要国の動向
12.5.2.2. 規制の枠組み
12.5.2.3. 英国の医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.5.3. ドイツ
12.5.3.1. 主要な国別動向
12.5.3.2. 規制の枠組み
12.5.3.3. ドイツの医薬品製造市場の推計および予測(2021年~2033年、10億米ドル)
12.5.4. フランス
12.5.4.1. 主要な国別動向
12.5.4.2. 規制の枠組み
12.5.4.3. フランスの医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.5.5. イタリア
12.5.5.1. 主要国の動向
12.5.5.2. 規制の枠組み
12.5.5.3. イタリアの医薬品製造市場の推計および予測(2021年~2033年、10億米ドル)
12.5.6. スペイン
12.5.6.1. 主要な国の動向
12.5.6.2. 規制の枠組み
12.5.6.3. スペインの医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.5.7. デンマーク
12.5.7.1. 主要な国の動向
12.5.7.2. 規制の枠組み
12.5.7.3. デンマークの医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.5.8. スウェーデン
12.5.8.1. 主要な国別動向
12.5.8.2. 規制の枠組み
12.5.8.3. スウェーデンの医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.5.9. ノルウェー
12.5.9.1. 主要な国別動向
12.5.9.2. 規制の枠組み
12. 5.9.3. ノルウェーの医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.6. アジア太平洋地域
12.6.1. アジア太平洋地域の医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.6.2. 日本
12.6.2.1. 主要国の動向
12.6.2.2. 規制の枠組み
12.6.2.3. 日本の医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.6.3. 中国
12.6.3.1. 主要国の動向
12.6.3.2. 規制の枠組み
12.6.3.3. 中国の医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.6.4. インド
12.6.4.1. 主要国の動向
12.6.4.2. 規制の枠組み
12.6.4.3. インドの医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.6.5. オーストラリア
12.6.5.1. 主要国の動向
12.6.5.2. 規制の枠組み
12.6.5.3. オーストラリアの医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.6.6. 韓国
12.6.6.1. 主要国の動向
12.6.6.2. 規制の枠組み
12.6.6.3. 韓国における医薬品製造市場の推計および予測(2021年~2033年、10億米ドル)
12.6.7. タイ
12.6.7.1. 主要国の動向
12.6.7.2. 規制の枠組み
12.6.7.3. タイの医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.7. ラテンアメリカ
12.7.1. ラテンアメリカの医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.7.2. ブラジル
12.7.2.1. 主要な国別動向
12.7.2.2. 規制の枠組み
12.7.2.3. 日本の医薬品製造市場の推計および予測、2021年~2033年(10億米ドル)
12.7.3. アルゼンチン
12.7.3.1. 主要国の動向
12.7.3.2. 規制の枠組み
12.7.3.3.
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









