主な市場動向と洞察
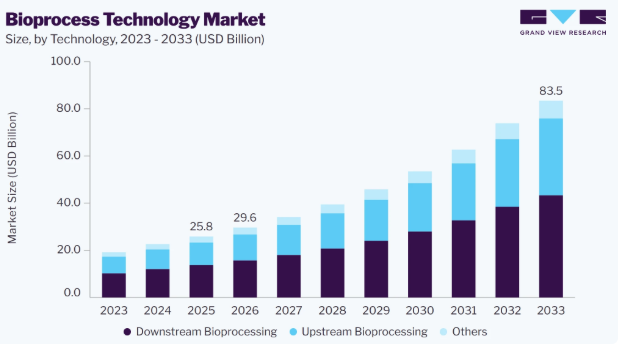
- 技術別:2025年には、下流バイオプロセス分野が53.2%という最高の市場シェアを占めました。
- 用途別:2025年には、モノクローナル抗体分野が最高の市場シェアを占めました。
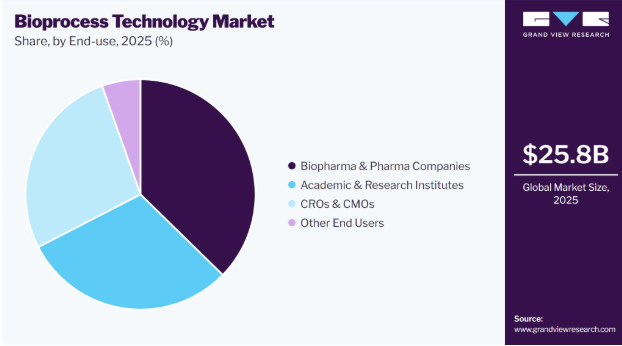
- 最終用途別:2025年には、バイオ医薬品・製薬企業分野が最高の市場シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア47.3%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:258億米ドル
- 2026年の推定市場規模:296億米ドル
- 2033年までの予測市場規模:835億米ドル
- CAGR(2026年~2033年):15.9%
市場の動向
本市場は、バイオ医薬品への需要の高まり、プロセス自動化の進展、およびスケーラブルな製造技術の採用拡大に牽引され、力強い成長を遂げています。バイオ製造インフラへの投資拡大や、先進的な発酵・細胞培養プロセスの開発が、市場の拡大をさらに後押ししています。さらに、AI、デジタルプロセス制御、リアルタイム分析の統合により、プロセスの効率性、一貫性、生産性が向上しており、市場の成長に向けた新たな機会が生まれています。
市場の集中度と特徴
バイオプロセス技術業界は、プロセスの集約化、自動バイオリアクター、プロセス分析技術(PAT)、およびデジタルプロセス制御の進歩に牽引され、極めて革新的な業界です。各社は、プロセスのモニタリング、スケーラビリティ、および製造の一貫性を向上させるため、先進技術の統合をますます進めています。例えば、2023年8月、サルトリアス社とレプリゲン社は、Biostat STRシングルユースバイオリアクターとXCell ATF技術を組み合わせた統合システムを発売しました。このシステムは、バイオ医薬品製造アプリケーション全般において、上流工程の集約化とプロセス制御の効率化を支援するものです。
バイオプロセス技術業界では、適度なM&A活動が見られ、バイオリアクター、発酵、および上流工程の能力拡大に焦点を当てた戦略的取引が行われています。こうした取引により、各社は技術ポートフォリオを強化し、スケーラブルなバイオプロセスソリューションに対する高まる需要に対応することが可能になります。例えば、2025年12月、テトラパックはBioreactors.netを買収し、実験室、パイロット、および商業規模のアプリケーションにわたるバイオリアクター装置および発酵能力を強化しました。
規制はバイオプロセス技術業界、特に医薬品およびバイオ医薬品製造に使用されるシステムに大きな影響を及ぼしています。GMP、プロセスバリデーション、機器の適格性確認、汚染管理、およびデータの完全性に関する要件により、バリデーション済みかつ標準化された技術へのニーズが高まっています。例えば、2025年1月、FDAは医薬品および生物学的製剤の規制上の意思決定を支援するためのAIの利用に関するガイダンスを発表し、AIモデルの信頼性を評価するためのリスクベースの枠組みを確立しました。
バイオプロセス技術業界では、製品の拡大が著しく進んでおり、メーカー各社は、実験室規模、パイロット規模、および商業規模のバイオプロセス用途にわたって製品ポートフォリオを拡大しています。各社は、多様な製造要件に対応するため、自動化、拡張性、およびプロセス制御機能を強化した新しい装置やシステムを導入しています。
バイオプロセス技術業界では、特に新興のバイオテクノロジー拠点において、地域のバイオ製造およびスケールアップインフラへの投資に支えられ、中程度から高い水準の地域的拡大が見られます。例えば、2026年2月、Glatt社とPreferCo社は、インドのハイデラバードに「PreferCo-Glatt バイオプロセス・スケールアップ・センター・オブ・エクセレンス」を設立しました。同センターは、最大1,500 Lのバイオリアクター容量に加え、自動化、高度な計測機器、AIを活用したプロセスインテリジェンスを備えています。
テクノロジー・インサイト
2025年には、バイオロジクス、特にモノクローナル抗体や治療用タンパク質の効率的な回収・精製に向けたクロマトグラフィーやその他の精製技術が世界的に採用されたことを受け、ダウンストリーム・バイオプロセス分野が売上高シェアの53.2%以上を占め、最大の割合となりました。この分野は、高度な精製能力への継続的な投資によってさらに支えられています。例えば、2025年10月、メルク社は、モノクローナル抗体および治療用タンパク質向けの精製ソリューションを拡大するため、JSRライフサイエンス社のクロマトグラフィー事業を買収する合意を発表しました。これにより、ダウンストリームバイオプロセシングの能力を強化し、スケーラブルなバイオ医薬品製造を支援することになります。
上流バイオプロセスセグメントは、高収率の細胞培養プロセスに対する需要の増加、細胞株開発およびプロセス強化の進展、ならびにスケーラブルなバイオ医薬品製造に向けたフィードバッチおよび連続灌流技術の採用拡大に牽引され、予測期間において最も高いCAGRを記録すると見込まれています。例えば、2026年3月、ザルトリウスは、細胞特異的生産性を最大3倍向上させ、強化されたパーフュージョンプロセスをサポートする遺伝子組み換えCHO宿主細胞株を発売し、上流バイオプロセスにおける継続的な技術的進歩を浮き彫りにしました。
アプリケーションに関する洞察
2025年には、抗体ベースの治療薬のパイプラインの拡大、標的治療への需要の高まり、および商業規模のバイオ医薬品製造の継続的な成長に牽引され、モノクローナル抗体セグメントが40.2%のシェアで市場を支配しました。例えば、2024年3月、ロンザ社は、カリフォルニア州ヴァカヴィルにあるロシュ社のジェネンテック製造施設を12億米ドルで買収すると発表しました。同社は、同施設のアップグレードと次世代哺乳類由来バイオ医薬品治療薬の製造能力強化のために、約5億スイスフランを投資する計画です。同施設は、約33万リットルのバイオリアクター容量を有しており、モノクローナル抗体を含む大規模なバイオ医薬品製造に対する需要の高まりを支えています。
細胞・遺伝子治療セグメントは、先進的治療法のパイプラインの拡大、個別化医療および再生医療の普及拡大、ならびに複雑な細胞・遺伝子治療の製造ワークフローに対応可能な専門的なバイオプロセスソリューションへの需要の高まりを背景に、予測期間において最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、ウイルスベクターの生産、細胞処理、自動化、およびスケーラブルな製造プラットフォームにおける進歩によってさらに後押しされており、これらはプロセスの一貫性を向上させ、これらの治療法の商業生産への移行を支えています。
最終用途に関する洞察
バイオ医薬品・製薬企業セグメントは、2025年に37.3%のシェアで市場をリードしました。これは、バイオ医薬品のパイプラインの拡大、複雑な治療薬の自社製造の増加、および生産能力とプロセス最適化への継続的な投資が原動力となっています。また、商業生産における製造効率、製品の均一性、およびスケーラビリティを向上させるための先進的なバイオプロセス技術の採用拡大も、同セグメントの優位性をさらに後押ししています。
CROおよびCMOセグメントは、資本集約的なバイオプロセス開発および製造活動のアウトソーシング増加、専門的な技術的ノウハウへの需要の高まり、新興のバイオ医薬品開発企業における柔軟な生産能力へのニーズを背景に、最も高いCAGRを記録すると予測されています。アウトソーシングモデルへの移行は、プロセス開発、臨床製造、スケールアップ、商業生産にまたがる統合サービスの採用拡大によってさらに後押しされています。
地域別分析
北米は、強力なバイオ製造能力、先進的な研究開発インフラ、および国内生産能力への投資に支えられ、2025年には47.3%という最大の売上高シェアを占め、バイオプロセス技術市場を牽引しました。例えば、2026年8月、ノバスコシア州は、ヴァーシュレン・センターのバイオプロセス・スケールアップ施設を拡張するための資金提供を発表しました。この施設には10,000リットルの精密発酵ラインが含まれており、さらなるバイオテクノロジー企業の支援が期待されています。
米国のバイオプロセス技術市場の動向
米国のバイオプロセス技術市場は、先進的なバイオ製造、プロセスの自動化、および国内の医薬品生産への投資増加に支えられ、予測期間中に成長すると見込まれています。例えば、2026年8月、ジェネンテック社はノースカロライナ州ホリースプリングスに建設中の約20億米ドル規模のバイオ製造施設の構造骨組みを完成させました。同施設では、製造効率を向上させるため、自動化、ロボット工学、およびAIを活用したデジタルツインが導入される予定です。
欧州のバイオプロセス技術市場の動向
欧州のバイオプロセス技術市場は、確立されたバイオテクノロジー能力と、産業用バイオテクノロジーおよびバイオ製造に対する政策支援の拡大に支えられ、この業界において収益性の高い地域であると位置付けられています。例えば、2026年5月、欧州委員会は「バイオテック法II」の策定を支援し、地域全体における投資およびスケールアップの環境を改善するため、産業用バイオテクノロジーおよびバイオ製造に関する意見募集を開始しました。
英国のバイオプロセス技術市場は、確立されたライフサイエンスのエコシステム、高度な研究能力、およびバイオ医薬品製造への投資拡大に支えられています。国内生産能力の強化、革新的な生物学的プロセスのスケールアップ、および先進的な製造技術の導入への注目が高まっていることから、バイオプロセスシステムへの需要が後押しされると予想されます。
ドイツのバイオプロセス技術市場は、強固なバイオテクノロジー・エコシステムと、発酵を基盤とした大規模生産の開発拡大に支えられ、予測期間中に大幅な成長が見込まれています。例えば、2026年7月、MicroHarvest社は、バイオマス発酵により年間最大15,000トンを生産する初の大型生産プラントの建設地として、ドイツのロイナ(Leuna)を選定したことを発表しました。
アジア太平洋地域のバイオプロセス技術市場の動向
アジア太平洋地域のバイオプロセス技術市場は、バイオ医薬品製造の拡大、バイオテクノロジーへの投資増加、および発酵・バイオ製造能力の開発に支えられ、予測期間中に16.4%という最も高い年平均成長率(CAGR)で成長すると見込まれています。同地域における現地生産やプロセススケールアップへの注目の高まりにより、高度なバイオリアクター、プロセス制御システム、その他のバイオプロセス技術に対する需要が増加すると予想されます。
中国のバイオプロセス技術市場は、大規模な工業用発酵エコシステム、確立されたバイオテクノロジー製造拠点、および先進的なバイオ製造への注目の高まりに支えられ、力強い市場成長が見込まれています。同国が持つ発酵由来製品の広範な生産能力は、スケーラブルで自動化されたバイオプロセス技術の導入に向けた強固な基盤となっています。
日本のバイオプロセス技術市場は、発酵分野における確立された専門知識、先進的なバイオテクノロジーインフラ、そして持続可能なバイオベース製造への関心の高まりに支えられ、着実な成長が見込まれています。食品、化学、バイオテクノロジーの各分野における発酵技術の応用拡大が、高度なバイオプロセスおよびスケールアップソリューションへの需要を牽引すると予想されます。
ラテンアメリカのバイオプロセス技術市場の動向
ラテンアメリカのバイオプロセス技術市場は、バイオプロセスインフラの拡充、発酵技術の導入拡大、およびバイオテクノロジーやバイオ医薬品製造への投資増加に支えられ、徐々に成長すると予想されます。ブラジルは、確立された発酵エコシステムと拡大する上流工程のバイオプロセス能力に支えられ、引き続き同地域における主要市場となる見込みです。
MEA地域のバイオプロセス技術市場の動向
MEA地域のバイオプロセス技術市場は、バイオテクノロジーへの投資増加、現地のバイオ製造能力開発に向けた取り組み、およびバイオテクノロジー主導の経済多角化を促進する政府の取り組みに支えられ、着実に成長すると予想されます。ワクチン生産、バイオ医薬品、および産業用バイオテクノロジーへの注目が高まっていることから、同地域全体で拡張可能なバイオプロセスインフラへの需要が生まれると見込まれます。
主要なバイオプロセス技術企業の動向
この市場では、上流・下流のバイオプロセスシステム、バイオリアクター、ろ過、クロマトグラフィー、およびプロセス制御技術のポートフォリオを強みとする、数多くの老舗企業が事業を展開しています。サーモフィッシャーサイエンティフィック社、ザルトリアス社、メルク社、ダナハー社、コーニング社、エッペンドルフ社、ゲティンゲ社、レプリジェン社、ABEC社、PBSバイオテック社といった主要企業は、製品の革新、技術開発、ポートフォリオの拡大、およびバイオプロセスの効率性、拡張性、自動化、製造の一貫性の向上に焦点を当てた戦略的取り組みを通じて、市場で強固な存在感を維持しています。
主要なバイオプロセス技術企業
本調査では、バイオプロセス技術市場に関する分析対象として、以下の主要企業を取り上げています:
- Thermo Fisher Scientific Inc.
- Sartorius AG
- Merck KGaA
- Danaher Corporation
- Corning Incorporated
- Eppendorf SE
- Getinge AB
- Repligen Corporation
- ABEC, Inc.
- PBS Biotech, Inc.
最近の動向
- 2026年4月、サーモフィッシャーサイエンティフィック社は、マサチューセッツ州プレインビルに米国旗艦のバイオプロセス・デザイン・センターを開設しました。同センターでは、先進的なバイオ生産技術、技術的専門知識、トレーニング、および協業支援を提供し、バイオ医薬品のプロセス開発、スケーラビリティ、そして革新的な治療法の提供を加速させています。
2026年1月、サルトリウスは、フィルターや流体管理ソリューションを含むさらなるシングルユース - バイオプロセス技術に、認証済みの再生可能原材料を導入することで、バイオサーキュラー製品ポートフォリオを拡大しました。これにより、化石由来のプラスチックを削減し、より持続可能なバイオ医薬品製造プロセスを支援しています。
- 2024年11月、サーモフィッシャーサイエンティフィックは、インドのハイデラバードにバイオプロセス・デザイン・センターを設立する計画を発表しました。同センターでは、アップストリームおよびダウンストリームの開発、細胞培養培地の開発、シングルユース製造のスケールアップ、製品バリデーション、技術的専門知識、およびトレーニングを提供し、地域のバイオ医薬品製造能力の強化を図ります。
- 2024年11月、サルトリアス・ステディム・バイオテックは、マサチューセッツ州マールボロに「バイオプロセス・イノベーション・センター」を開設しました。同センターには、研究実験室、プロセス開発サービス、顧客向けデモンストレーション、研修施設に加え、次世代治療薬のバイオプロセス最適化と製造を推進するためのGMP対応施設の設置も計画されています。
世界のバイオプロセス技術市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける収益の伸びを予測し、最新のトレンド分析を提供しています。本レポートにおいて、Grand View Researchは、技術、用途、最終用途、および地域に基づいて、世界のバイオプロセス技術市場を以下のセグメントに分類しています:
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- 上流バイオプロセス
- 下流バイオプロセス
- その他
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- モノクローナル抗体
- ワクチン
- 組換えタンパク質
- 細胞・遺伝子治療
- 酵素
- その他のバイオ医薬品
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- バイオ医薬品・製薬企業
- CROおよびCMO
- 学術・研究機関
- その他のエンドユーザー
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. 技術セグメント
1.1.1.2. 用途セグメント
1.1.1.3. 最終用途セグメント
1.2. 地域範囲
1.3. 推計および予測期間
1.4. 目的
1.5. 調査方法
1.6. 情報の収集
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源の一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 市場変数、トレンド、および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場ダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. シングルユース技術の採用拡大
3.2.1.2. 精密発酵技術の採用拡大
3.2.1.3. プロセス自動化への注目の高まり
3.2.2. 市場の制約要因分析
3.2.2.1. 複雑なプロセス検証要件
3.2.2.2. 高い初期投資コスト
3.2.3. 市場機会の分析
3.2.4. 市場の課題の分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 社会的環境
3.3.2.4. 経済的環境
3.3.2.5. 法的環境
第4章。技術ビジネス分析
4.1. セグメント・ダッシュボード
4.2. バイオプロセス技術市場:技術動向分析
4.3. 上流バイオプロセス
4.3.1. 上流バイオプロセス市場、2021年~2033年(10億米ドル)
4.4. 下流バイオプロセス
4.4.1. ダウンストリーム・バイオプロセス市場、2021年~2033年(10億米ドル)
4.5. その他
4.5.1. その他市場、2021年~2033年(10億米ドル)
第5章 用途別ビジネス分析
5.1. セグメント・ダッシュボード
5.2. バイオプロセス技術市場:用途別動向分析
5.3. モノクローナル抗体
5.3.1. モノクローナル抗体市場、2021年~2033年(10億米ドル)
5.4. ワクチン
5.4.1. ワクチン市場、2021年~2033年(10億米ドル)
5.5. 組換えタンパク質
5.5.1. 組換えタンパク質市場、2021年~2033年(10億米ドル)
5.6. 細胞・遺伝子治療
5.6.1. 細胞・遺伝子治療市場、2021年~2033年(10億米ドル)
5.7. 酵素
5.7.1. 酵素市場、2021年~2033年(10億米ドル)
5.8. その他の生物製剤
5.8.1. その他の生物製剤市場、2021年~2033年(10億米ドル)
第6章 最終用途別事業分析
6.1. セグメント・ダッシュボード
6.2. バイオプロセス技術市場:最終用途の動向分析
6.3. バイオ医薬品・製薬企業
6.3.1. バイオ医薬品・製薬企業市場、2021年~2033年 (10億米ドル)
6.4. CROおよびCMO
6.4.1. CROおよびCMO市場、2021年~2033年(10億米ドル)
6.5. 学術・研究機関
6.5.1. 学術・研究機関市場、2021年~2033年(10億米ドル)
6.6. その他のエンドユーザー
6.6.1. その他のエンドユーザー市場、2021年~2033年(10億米ドル)
第7章 地域別事業分析
7.1. 地域別バイオプロセス技術市場シェア、2025年および2033年
7.2. 北米
7.2.1. 北米のバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.2.2. 米国
7.2.2.1. 主要国の動向
7.2.2.2. 競争状況
7.2.2.3. 規制の枠組み
7.2.2.4. 米国のバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.2.3. カナダ
7.2.3.1. 主要国の動向
7.2.3.2. 競争状況
7.2.3.3. 規制の枠組み
7.2.3.4. カナダのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.2.4. メキシコ
7.2.4.1. 主要な国別動向
7.2.4.2. 競争状況
7.2.4.3. 規制の枠組み
7.2.4.4. メキシコのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.3. 欧州
7.3.1. 欧州のバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.3.2. 英国
7.3.2.1. 主要な国別動向
7.3.2.2. 競争状況
7.3.2.3. 規制の枠組み
7.3.2.4. 英国のバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.3.3. ドイツ
7.3.3.1. 主要国の動向
7.3.3.2. 競争状況
7.3.3.3. 規制の枠組み
7.3.3.4. ドイツのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.3.4. フランス
7.3.4.1. 主要な国別動向
7.3.4.2. 競争環境
7.3.4.3. 規制の枠組み
7.3.4.4. フランスのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.3.5. イタリア
7.3.5.1. 主要な国別動向
7.3.5.2. 競争状況
7.3.5.3. 規制の枠組み
7.3.5.4. イタリアのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.3.6. スペイン
7.3.6.1. 主要な国別動向
7.3.6.2. 競争環境
7.3.6.3. 規制の枠組み
7.3.6.4. スペインのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.3.7. デンマーク
7.3.7.1. 主要な国別動向
7.3.7.2. 競争環境
7.3.7.3. 規制の枠組み
7.3.7.4. デンマークのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.3.8. スウェーデン
7.3.8.1. 主要な国別動向
7.3.8.2. 競争状況
7.3.8.3. 規制の枠組み
7.3.8.4. スウェーデンのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.3.9. ノルウェー
7.3.9.1. 主要な国別動向
7.3.9.2. 競争状況
7.3.9.3. 規制の枠組み
7.3.9.4. ノルウェーのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.4. アジア太平洋地域
7.4.1. アジア太平洋地域のバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.4.2. 日本
7.4.2.1. 主要国の動向
7.4.2.2. 競争状況
7.4.2.3. 規制の枠組み
7.4.2.4. 日本のバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.4.3. 中国
7.4.3.1. 主要国の動向
7.4.3.2. 競争環境
7.4.3.3. 規制の枠組み
7.4.3.4. 中国のバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.4.4. インド
7.4.4.1. 主要国の動向
7.4.4.2. 競争環境
7.4.4.3. 規制の枠組み
7.4.4.4. インドのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.4.5. オーストラリア
7.4.5.1. 主要な国別動向
7.4.5.2. 競争状況
7.4.5.3. 規制の枠組み
7.4.5.4. オーストラリアのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.4.6. タイ
7.4.6.1. 主要な国別動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. タイのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.4.7. 韓国
7.4.7.1. 主要な国別動向
7.4.7.2. 競争環境
7.4.7.3. 規制の枠組み
7.4.7.4. 韓国のバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.5. ラテンアメリカ
7.5.1. ラテンアメリカのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.5.2. ブラジル
7.5.2.1. 主要国の動向
7.5.2.2. 競争環境
7.5.2.3. 規制の枠組み
7.5.2.4. ブラジルのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.5.3. アルゼンチン
7.5.3.1. 主要国の動向
7.5.3.2. 競争状況
7.5.3.3. 規制の枠組み
7.5.3.4. アルゼンチンのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.6. 中東・アフリカ(MEA)
7.6.1. 中東・アフリカ(MEA)のバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.6.2. 南アフリカ
7.6.2.1. 主要な国別動向
7.6.2.2. 競争状況
7.6.2.3. 規制の枠組み
7.6.2.4. 南アフリカのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.6.3. サウジアラビア
7.6.3.1. 主要な国別動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. サウジアラビアのバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.6.4. アラブ首長国連邦(UAE)
7.6.4.1. 主要国の動向
7.6.4.2. 競争環境
7.6.4.3. 規制の枠組み
7.6.4.4. アラブ首長国連邦(UAE)のバイオプロセス技術市場、2021年~2033年(10億米ドル)
7.6.5. クウェート
7.6.5.1. 主要な国別動向
7.6.5.2. 競争環境
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









