主なポイント
市場概要:
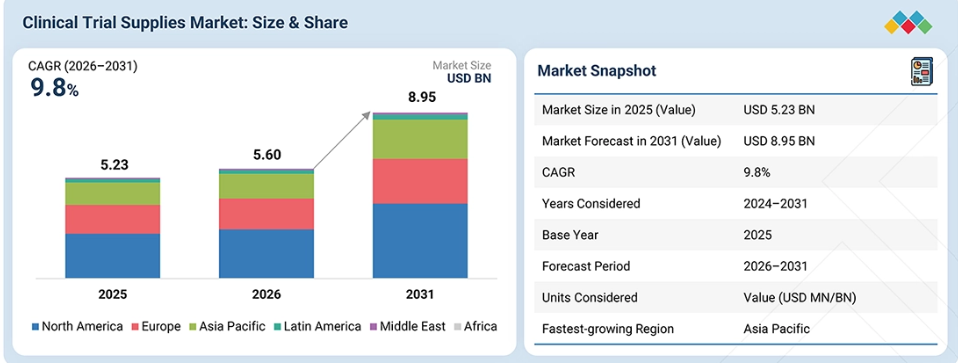
基準年(2025年)の市場規模:52億3,000万米ドル
現在の市場規模(2026年):56億米ドル
予測市場規模(2031年):89億5,000万米ドル
CAGR(2026年~2031年):9.8%
セグメント別動向:
地域別リーダー:北米は、2025年の世界売上高の41.4%をわずかに上回る割合を占めました。
サービス別リーダー:物流・流通は、2025年の臨床試験用資材市場において27.2%という最大のシェアを占めました。
臨床試験フェーズ別リーダー:第III相は、2025年の臨床試験用資材市場において最大のシェアを占めました。
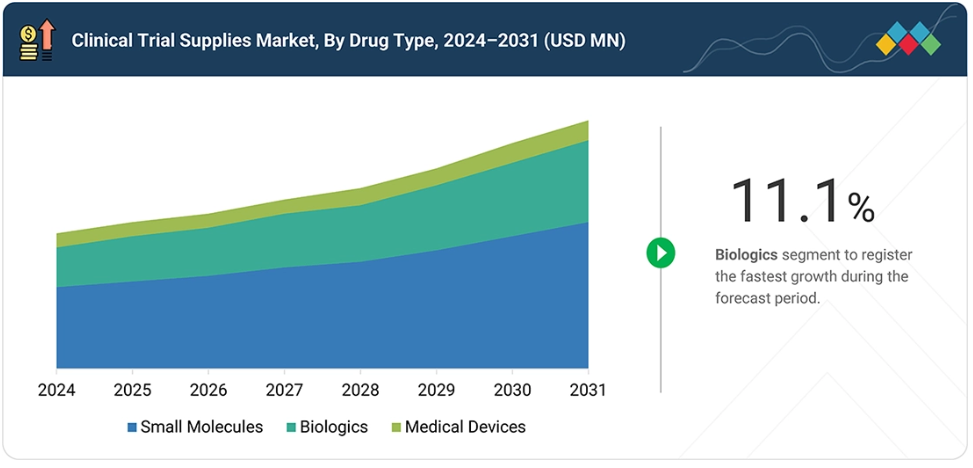
分子の種類のリーダー:低分子化合物が最大のシェアを占め、2025年には市場の約59.9%を占めました。
治療領域のリーダー:腫瘍学が2025年の市場を席巻しました。
エンドユーザーのリーダー:製薬およびバイオテクノロジー企業が2025年に最大のシェアを占めました。
市場見通しおよび競争環境:
主要企業は、投資や買収を通じて、コールドチェーンの容量、グローバルなデポネットワーク、およびデジタルサプライチェーンの可視性を拡大しています。サーモフィッシャーサイエンティフィックは、グローバルな包装、ラベリング、保管、および流通ネットワークの強化を続けています。ノボ・ホールディングスは2024年12月にカタレントの買収を完了しました。また、ユーロフィン・サイエンティフィックは、治験薬の保管、包装、ラベリング、および流通を網羅する臨床試験用医薬品供給能力を拡大しています。
Cencora, Inc.(アメリカ)、Ancillare, LP(アメリカ)、Inceptua Group(ルクセンブルク)、およびN-SIDE(ベルギー)は、この市場における代表的なスタートアップ/中小企業の一部です。これらの企業は、市場シェアの確立、提供サービスの強化、そして新規市場への参入を目指している新興の有力企業です。
臨床試験用資材市場は、第I相~第IV相試験の複雑化、専門治療分野における持続的な開発活動、患者中心型・分散型・ハイブリッド型試験の普及拡大、そして信頼性の高いグローバルサプライチェーン管理へのニーズの高まりに支えられ、着実な成長を遂げています。さらに、製薬会社やバイオテクノロジー企業が、比較対照薬の調達、包装、ラベル貼付、温度管理された保管、コールドチェーン物流、在庫管理、および流通を外部委託することで、試験施設や患者への適時かつコンプライアンスに準拠した配送を確保していることも、需要を後押ししています。
顧客の顧客に影響を与えるトレンドと変革
臨床試験用医薬品供給市場におけるスポンサー企業の事業への影響は、試験の複雑化、研究のグローバル化、分散型およびハイブリッド型試験モデル、ならびに第I相~第IV相プログラム全体にわたる製品品質と供給の継続性を維持するための厳格な要件によって形作られています。製薬会社やバイオテクノロジー企業が依然として主要なエンドユーザーである一方、CRO、CDMO、および学術・研究機関も、信頼性の高い臨床試験用医薬品供給サポートを必要としています。主な業務には、需要予測、対照薬の調達、包装、ラベル貼付、盲検化、温度管理された保管、グローバルな物流・流通、患者への直接配送、在庫管理、返品、照合、および廃棄が含まれます。
市場の動向
推進要因:臨床試験および医薬品開発の拡大
製薬およびバイオテクノロジー分野におけるパイプラインの継続的な拡大に伴い、第I相~第IV相試験およびBA/BE試験の数が増加しており、これにより治験薬、対照薬、付随資材、包装、表示、保管、流通に対する需要が直接的に高まっています。候補薬がより大規模な後期段階のプログラムへと進むにつれ、供給量、国ごとの表示要件、保管拠点のカバー範囲、および再供給頻度が大幅に増加します。
その結果、スポンサーは需要予測、調達、GMP準拠の包装、在庫管理、および適時納品について、専門の臨床試験用医薬品供給パートナーに依存しており、これが臨床試験用医薬品供給市場の持続的な成長を支えています。
抑制要因:臨床試験用医薬品供給に伴う高コスト
臨床試験用医薬品供給の支出は、小ロットのGMP包装、多言語のブックレット型ラベル、対照薬の調達、有資格者による出荷承認、バリデーション済みの保管、専門の宅配業者、および温度管理輸送によって押し上げられています。
また、特に被験者募集やプロトコルの前提条件が変更された場合、スポンサーは供給過剰、国別キットの未使用、製品の有効期限切れ、返品、廃棄によるコストも負担することになります。これらの費用は、小規模なバイオテクノロジー企業や初期段階のプログラムにとって大きな負担となり、アウトソーシング予算の制限や試験拡大の遅延につながる可能性があります。需要予測、薬剤のプール化、ジャストインタイムのラベル貼付により、このコスト圧力を軽減することは可能ですが、完全に解消することはできません。
機会:分散型およびバーチャル試験の増加
分散型およびハイブリッド型臨床試験により、臨床供給業務の範囲は治験実施施設から、被験者の自宅、地元の薬局、移動型医療提供者へと拡大しています。この変化は、患者への直接配送、患者ごとの個別包装、在宅投与キット、検体返送の物流、現地での医薬品調達、およびリアルタイムの出荷追跡といった機会を生み出しています。薬局、専門宅配業者、デジタル発注プラットフォーム、および温度管理されたラストマイルネットワークを統合したプロバイダーは、よりアクセスしやすく、患者中心の臨床試験を支援することができます。
ただし、実施にあたっては、製品の適合性、被験者への指導、プライバシー、現地の調剤規制、および治験責任医師による監督を考慮する必要があります。
課題:サプライチェーンの混乱と医薬品不足
製造の遅延、対照薬や付随製品の不足、輸送上の制約、通関手続きの混乱、地政学的不安定、自然災害などが、臨床用医薬品の供給を妨げる可能性があります。その影響は、入手困難な治験薬、保存期間が短い資材、単一供給源の対照薬、および温度に敏感な治療薬において特に顕著です。供給の混乱は、投与の漏れ、プロトコル逸脱、試験施設の一時閉鎖、および試験の遅延を引き起こす可能性があります。スポンサーおよびサービスプロバイダーは、代替サプライヤー、地域別集配拠点、予備の輸送ルート、安全在庫戦略、および継続的なリスクモニタリングを確立する必要がありますが、これらの措置は在庫コストと業務の複雑さを増大させることになります。
市場のエコシステム
臨床試験用医薬品市場のエコシステムは、製薬およびバイオテクノロジー企業のスポンサー、CROおよびCDMO、専門の臨床試験用医薬品サービスプロバイダー、対照薬および付随資材の調達企業、包装・ラベル貼付・盲検化サービスプロバイダー、地域倉庫、温度管理物流企業、IRTおよび在庫管理技術ベンダー、ならびに治験実施施設および薬局で構成されています。
これらの参加者は、第I相~第IV相試験およびBA/BE試験において、治験薬、対照薬、医療機器、および付随資材のエンドツーエンドの流通を共同で管理しています。主な活動には、需要予測、調達・購買、一次および二次包装、多言語ラベル作成、無作為化およびキットの組み立て、有資格者による出荷承認、温度管理された保管、グローバルな流通、患者への直接配送、返品、照合、および廃棄が含まれます。
スポンサーは、これらのパートナーを活用することで、GMP/GDPに準拠したインフラ、現地の規制および輸入に関する専門知識、検証済みのコールドチェーン・ネットワーク、リアルタイムの出荷可視化、および拡張可能な処理能力を利用できます。したがって、エコシステム全体での連携は、在庫切れの防止、有効期限切れによる廃棄の最小化、製品の完全性と盲検化の維持、そして適切な治療が予定通りに適切な患者に届くことを保証するために不可欠です。
市場セグメント
臨床試験用資材市場:サービス別
2025年、物流・流通サービスが臨床試験用資材市場において最大のシェアを占めました。この主導的な地位は、臨床試験のグローバル化、多国間試験ネットワークの拡大、および時間や温度に敏感な治験薬の輸送量の増加によって支えられています。生物製剤、ワクチン、および先進療法には、専用のコールドチェーン包装、リアルタイムモニタリング、通関調整、集配所から試験施設への流通、および患者への直接配送が必要です。こうした繰り返し行われる、運用上複雑な活動は、臨床試験のライフサイクル全体を通じて多額のコストを生み出しています。
臨床試験用資材市場:フェーズ別
2025年には、第III相が臨床試験用資材市場で最大のシェアを占めました。第III相試験は通常、より大規模な被験者集団、より広範な試験施設および対象国、より長い試験期間、そしてより多くの治験薬および対照薬の取り扱い量を伴います。また、無作為化、盲検化、再供給、在庫予測、温度管理された保管、グローバルな流通、返品、および照合要件もより広範囲に及びます。その結果、第III相試験では、初期段階の試験やBA/BE試験に比べて、臨床試験用医薬品の支出が大幅に高くなります。
臨床試験用医薬品市場(種類別)
2025年、種類別では低分子化合物が臨床試験用医薬品市場で最大のシェアを占めました。この優位性は、製薬パイプラインにおける低分子化合物候補の多さ、確立された開発および規制のプロセス、幅広い治療分野への適用可能性、そして経口固形製剤の継続的な使用によって支えられています。また、低分子化合物の臨床試験では、初期および後期段階の臨床開発プログラム全体を通じて、対照薬の調達、過剰カプセル化、盲検化、包装、ラベル貼付、保管、および流通に関する継続的なニーズが生じます。
治療領域別臨床試験用医薬品市場
2025年、治療領域別臨床試験用医薬品市場において、腫瘍学が最大のシェアを占めました。腫瘍学は、標的療法、免疫療法、抗体薬物複合体、および細胞・遺伝子療法からなる大規模なパイプラインに支えられ、医薬品開発において最も研究集約度が高く、運用面でも複雑な分野の一つであり続けています。バイオマーカーに基づくプロトコル、適応型デザイン、併用療法の研究、多国籍での被験者募集、および温度に敏感な製品により、特殊な包装、コールドチェーン物流、キットの構成、在庫管理、および患者ごとの供給調整に対する要件が高まっています。
臨床試験用資材市場:エンドユーザー別
2025年、エンドユーザー別で見た臨床試験用資材市場において、製薬会社およびバイオテクノロジー企業が最大のシェアを占めました。これらの企業は、介入型医薬品開発プログラムの大部分をスポンサーとして支援しており、治験薬、対照薬、付随資材、包装、ラベル表示、保管、およびグローバルな流通に対する需要の大部分を占めています。パイプラインの拡大、研究開発費の増加、治験の複雑化、および多国籍・分散型治験の拡大により、スポンサーは専門的な臨床試験用資材関連業務を、経験豊富な物流プロバイダー、CRO、CDMOに外部委託するようになっています。
地域
予測期間中、アジア太平洋地域が世界の臨床試験用資材市場で最も高い成長率を示すと見込まれます
アジア太平洋地域の臨床試験用資材市場は、製薬およびバイオテクノロジー分野における研究開発活動の拡大、多国籍第I~IV相試験の増加、および比較的低い試験運営コストに支えられ、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。さらに、対照薬の調達、多言語による包装・ラベル表示、温度管理された保管・流通への需要の高まり、地域ごとのデポネットワークの拡大、臨床研究インフラの改善、規制の近代化、そして患者への直接供給やデジタルサプライチェーンソリューションの導入拡大が、成長をさらに後押ししています。
臨床試験用資材市場:企業評価マトリックス
臨床試験用資材市場の競合マトリックスにおいて、サーモフィッシャーサイエンティフィック(Star)は、30カ所の専用グローバルcGMP臨床供給施設ネットワーク、幅広いサービスポートフォリオ、および統合された供給インフラを背景に、主導的な地位を占めています。同社の能力は、低分子医薬品、生物学的製剤、および先進治療薬の臨床試験において、需要計画、比較薬および付随品の調達、臨床製造、一次・二次包装、ラベル貼付、コールドチェーン保管、グローバル物流、返品、および廃棄処理に及びます。
バイオケア(新興リーダー)は、バリデーション済みの温度管理包装、複数拠点での集荷・配送、通関および規制管理、リアルタイムの温度・GPSモニタリング、ならびにトレーサビリティおよび保管管理ソリューションなど、ライフサイエンスに特化したロジスティクスを通じて、その地位を強化しています。同社のグローバルネットワークと、時間的制約や温度管理が重要な輸送における専門知識は、ますます複雑化する多国籍かつ患者中心の臨床試験を支えています。
主要市場プレイヤー
Thermo Fisher Scientific Inc.
Novo Holdings
Piramal Group
Eurofins Scientific
IQVIA, Inc.
United Parcel Service of America, Inc.
Almac group
Biocair
Sharp Services
Lonza
Nuvisan GmbH
ICON Plc
Parexel International Corporation
最近の動向
2026年5月:Myonex社は、フランスの施設において、高活性かつ細胞毒性のある製品の一次包装能力を拡充し、臨床試験用の特殊な治験薬の安全な取り扱いと包装に対応するため、生産能力を3倍に拡大しました。
2025年11月:Almac Groupは、シンガポールの臨床供給施設に対し、数百万ポンド規模の投資を行い、倉庫の収容能力と地域における供給管理の専門知識を拡充すると発表しました。この投資には、専用-20°C保管容量の4倍への増強に加え、二次コールドチェーン包装および温度管理付き供給サービスの拡充が含まれていました。
2024年7月:カタレント社は、ドイツのショルンドルフにある臨床供給施設の2,500万米ドル規模の拡張工事を完了しました。このプロジェクトにより、32,000平方フィートの温度管理付き保管・取り扱い能力が追加され、需要主導型の臨床供給サービス「FastChain」専用のスペースも整備されました。
1 はじめに 42
1.1 本調査の目的 42
1.2 市場の定義 42
1.3 調査範囲 43
1.3.1 対象市場および地域 43
1.3.2 調査対象および除外項目 44
1.3.3 調査対象期間 44
1.3.4 調査対象通貨 45
1.4 ステークホルダー 45
1.5 変更点の概要 45
2 エグゼクティブ・サマリー 47
2.1 主な洞察と市場のハイライト 47
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 49
2.3 市場を形作る破壊的トレンド 50
2.4 高成長セグメントおよび新興市場 51
2.5 概要:世界の市場規模、成長率、および予測 52
3 プレミアムインサイト 53
3.1 臨床試験用資材市場の概要 53
3.2 北米:臨床試験用資材市場(種類別・国別、2025年) 54
3.3 臨床試験用資材市場のシェア(種類別、2026年対2031年) 54
3.4 臨床試験用資材市場:地域別の成長機会 55
4 市場概要 56
4.1 はじめに 56
4.2 市場動向 56
4.2.1 成長要因 57
4.2.1.1 臨床試験および医薬品開発の拡大 57
4.2.1.2 グローバルおよび多施設共同試験の拡大による臨床試験用資材の需要加速 58
4.2.1.3 個別化医薬品および生物学的製剤への需要の高まり 58
4.2.2 制約要因 59
4.2.2.1 臨床試験用資材に関連する高コスト 59
4.2.3 機会 59
4.2.3.1 分散型およびバーチャル臨床試験の増加 59
4.2.3.2 サプライチェーン管理へのデジタル技術の統合 60
4.2.4 課題 60
4.2.4.1 サプライチェーンの混乱と医薬品不足 60
4.3 未充足ニーズと未開拓領域 61
4.4 相互に関連する市場とセクター横断的な機会 61
4.5 ティア1/2/3のプレーヤーによる戦略的動き 62
5 産業の動向 63
5.1 ポーターの5つの力分析 63
5.1.1 新規参入の脅威 64
5.1.2 供給者の交渉力 64
5.1.3 買い手の交渉力 65
5.1.4 代替品の脅威 65
5.1.5 競合の激しさ 65
5.2 マクロ経済の見通し 65
5.2.1 はじめに 65
5.2.2 GDPの動向と予測 66
5.2.3 世界の臨床試験用資材市場の動向 66
5.3 バリューチェーン分析 67
5.4 エコシステム分析 69
5.4.1 臨床試験用資材市場:原材料供給業者 69
5.4.2 臨床試験用資材市場:サービス提供業者 70
5.4.3 臨床試験用資材市場:エンドユーザー 70
5.4.4 臨床試験用資材市場:規制当局 71
5.5 価格分析 71
5.5.1 主要企業別の平均販売価格(定性) 71
5.5.2 サービス別の目安価格(定性) 72
5.6 投資および資金調達のシナリオ 73
5.7 顧客の事業に影響を与えるトレンド/ディスラプション 74
5.8 2026年~2027年の主要な会議およびイベント 75
5.9 2025年のアメリカ関税が臨床試験用資材市場に与える影響 76
5.9.1 はじめに 76
5.9.2 主な関税率 76
5.9.3 価格への影響分析 76
5.9.4 国・地域への影響 77
5.9.4.1 北米 77
5.9.4.1.1 アメリカ 77
5.9.4.2 ヨーロッパ 77
5.9.4.3 アジア太平洋地域 78
5.9.5 最終用途産業への影響 78
5.9.5.1 製薬・バイオテクノロジー企業 78
5.9.5.2 医療機器メーカー 79
5.9.5.3 学術機関 79
6 技術の進歩、AIによる影響、イノベーション、および将来の応用 80
6.1 技術分析 80
6.1.1 主要技術 80
6.1.1.1 シリアル化および追跡・トレーサビリティ技術 80
6.1.1.2 対話型応答技術(IRT/IVR/IWR) 80
6.1.1.3 コールドチェーンおよび温度監視ソリューション 80
6.1.2 補完的技術 81
6.1.2.1 人工知能(AI)および機械学習(ML) 81
6.1.2.2 サプライチェーンの透明性を高めるブロックチェーン 81
6.1.3 関連技術 81
6.1.3.1 凍結保存および先進的な保管技術 81
6.1.3.2 倉庫・物流における先進的なロボット 81
6.2 技術・製品ロードマップ 81
6.3 AI/汎用AIが臨床試験用医薬品市場に与える影響 82
6.3.1 主な活用事例と市場の可能性 82
6.3.2 臨床試験用医薬品市場におけるAI導入の事例研究 83
6.3.3 相互に関連する隣接エコシステムと市場関係者への影響 83
6.3.4 臨床試験用資材市場における生成AI導入に対する顧客の準備状況 84
7 規制環境 85
7.1 地域ごとの規制およびコンプライアンス 85
7.1.1 規制機関、政府機関、およびその他の組織 85
7.1.2 規制の枠組み 88
7.1.2.1 北米 88
7.1.2.1.1 アメリカ 88
7.1.2.1.2 カナダ 89
7.1.2.2 ヨーロッパ 89
7.1.2.2.1 ドイツ 89
7.1.2.2.2 フランス 89
7.1.2.2.3 イタリア 89
7.1.2.3 アジア太平洋地域 89
7.1.2.3.1 日本 89
7.1.2.3.2 中国 89
7.1.2.3.3 インド 89
7.1.2.4 ラテンアメリカ 90
7.1.2.4.1 ブラジル 90
7.1.2.5 中東・アフリカ 90
7.1.2.5.1 GCC諸国 90
7.1.2.5.2 南アフリカ 90
8 顧客環境と購買者の行動 91
8.1 意思決定プロセス 91
8.2 購入に関わるステークホルダーおよび購入評価基準 92
8.2.1 購入プロセスにおける主要なステークホルダー 92
8.2.2 エンドユーザー別の主要な購入基準 93
8.3 導入の障壁および社内の課題 94
8.4 さまざまな最終用途産業における未充足ニーズ 95
8.5 市場の収益性 95
9 サービス別臨床試験用資材市場 97
9.1 はじめに 98
9.2 物流・流通サービス 98
9.2.1 市場成長を支える臨床診断への重視の高まりによる需要の増加 98
9.3 保管・保存サービス 102
9.3.1 成長を牽引する超低温保管への需要の高まり 102
9.4 包装、ラベル貼付、およびブラインド化サービス 105
9.4.1 一次包装サービス 109
9.4.1.1 市場成長を支える革新的な製剤への需要の高まり 109
9.4.2 二次包装サービス 112
9.4.2.1 市場を牽引するグローバル臨床試験の複雑化 112
9.4.3 ラベリングおよびブラインド化サービス 115
9.4.3.1 市場を牽引する無作為化および二重盲検試験の増加 115
9.5 製造サービス 118
9.5.1 試験の複雑化、生物学的製剤への需要、およびCDMOへの依存が市場を牽引 118
9.6 対照薬調達サービス 121
9.6.1 対照薬調達への需要の高まりが市場を牽引 121
9.7 その他のサービス 125
10 臨床試験用資材市場(フェーズ別) 129
10.1 はじめに 130
10.2 第III相 130
10.2.1 市場の成長を支える生物製剤および先進療法の開発 130
10.3 第II相 134
10.3.1 市場の成長を支えるための臨床試験ロジスティクスにおける効率化とコンプライアンス強化の必要性 134
10.4 第I相 137
10.4.1 市場成長を牽引する治験薬の複雑化 137
10.5 第IV相 141
10.5.1 市場成長を牽引するための患者中心のアプローチへの注目の高まり 141
10.6 第BA/BE相 144
10.6.1 市場成長を支える最適化されたBA/BE試験によるジェネリック医薬品の承認加速 144
11 臨床試験用医薬品市場(種類別) 148
11.1 はじめに 149
11.2 低分子化合物 149
11.2.1 低分子化合物の臨床試験の多さ 149
11.3 生物学的製剤 153
11.3.1 モノクローナル抗体 157
11.3.1.1 モノクローナル抗体への需要の高まりが成長を牽引 157
11.3.2 ワクチン 160
11.3.2.1 新規ワクチンの開発への注目の高まりが成長を牽引 160
11.3.3 その他の生物学的製剤 164
11.4 医療機器 167
11.4.1 医療機器の臨床試験における専門的なロジスティクスへの需要の高まりが市場の成長を牽引 167
12 治療領域別臨床試験用資材市場 171
12.1 はじめに 172
12.2 腫瘍学 173
12.2.1 疾病負担の増加が市場成長を支える 173
12.3 神経学 177
12.3.1 市場成長を支える研究開発投資の増加 177
12.4 呼吸器疾患 181
12.4.1 市場成長を支える呼吸器疾患の罹患率の上昇 181
12.5 代謝性疾患/内分泌学 184
12.5.1 世界的な糖尿病患者数の増加が市場の成長を支える 184
12.6 心血管系疾患 188
12.6.1 臨床診断分野における需要の増加が市場成長を牽引 188
12.7 皮膚科 191
12.7.1 市場成長を支える医薬品開発への注目の高まり 191
12.8 消化器系疾患 195
12.8.1 生活習慣や食事に関連する危険因子の発生率の増加が需要を牽引 195
12.9 免疫系疾患 198
12.9.1 市場成長を支える臨床研究の拡大 198
12.10 感染症 202
12.10.1 市場成長を支える感染症の集団発生の増加 202
12.11 精神医学 206
12.11.1 精神疾患の罹患率の増加が市場の成長を牽引 206
12.12 眼科 209
12.12.1 眼科領域のパイプライン薬剤数の増加が市場の成長を後押し 209
12.13 血液学 213
12.13.1 先進的なサプライチェーン技術の統合が市場成長を後押し 213
12.14 泌尿生殖器・女性の健康 216
12.14.1 女性における慢性疾患の有病率上昇が市場成長を牽引 216
12.15 その他の治療領域 220
13 エンドユーザー別臨床試験用医薬品市場 224
13.1 はじめに 225
13.2 製薬・バイオテクノロジー企業 225
13.2.1 研究開発パイプラインの拡大と臨床試験の複雑化が、臨床試験用資材の需要を牽引 225
13.3 CROS 229
13.3.1 臨床業務とサプライチェーン管理の統合が進み、市場の成長を牽引 229
13.4 医療機器メーカー 232
13.4.1 臨床エビデンス要件の厳格化と医療機器の革新が、臨床試験用資材の需要を牽引 232
14 地域別臨床試験用資材市場 236
14.1 はじめに 237
14.2 北米 237
14.2.1 北米のマクロ経済見通し 238
14.2.2 アメリカ 243
14.2.2.1 堅調な病院インフラと医薬品の研究開発が成長を促進 243
14.2.3 カナダ 246
14.2.3.1 成長を後押しするため、製薬企業が臨床試験の実施をますます好む傾向 246
14.3 ヨーロッパ 250
14.3.1 ヨーロッパのマクロ経済見通し 250
14.3.2 ドイツ 255
14.3.2.1 市場を牽引するため、承認期間の短縮への注力が強まり、グローバル製薬企業による多額の投資が行われています 255
14.3.3 英国 259
14.3.3.1 成長を促進するための税額控除の拡大 259
14.3.4 フランス 262
14.3.4.1 成長を刺激する規制環境の変遷 262
14.3.5 イタリア 266
14.3.5.1 成長を加速させる医薬品承認件数の増加 266
14.3.6 スペイン 269
14.3.6.1 公的医療制度における有利な臨床試験ネットワークが成長を支えます 269
14.3.7 スイス 272
14.3.7.1 多国籍企業や中小製薬企業の存在が市場を牽引します 272
14.3.8 オランダ 276
14.3.8.1 大手製薬企業間の連携強化が成長を促進します 276
14.3.9 その他のヨーロッパ諸国 279
14.4 アジア太平洋地域 283
14.4.1 アジア太平洋地域のマクロ経済見通し 283
14.4.2 中国 288
14.4.2.1 成長を加速させるための、国内産業主導の臨床試験の割合の高さ 288
14.4.3 日本 292
14.4.3.1 成長を促進するための規制手続き期間の短縮への注力の強化 292
14.4.4 インド 295
14.4.4.1 成長を後押しする初期段階の臨床試験の増加 295
14.4.5 オーストラリア 299
14.4.5.1 成長を後押しするための研究資金の増加 299
14.4.6 韓国 302
14.4.6.1 市場を牽引するための新薬開発研究への注目の高まり 302
14.4.7 シンガポール 306
14.4.7.1 成長を加速させる先進的な研究施設 306
14.4.8 その他のアジア太平洋地域 309
14.5 南米アメリカ 313
14.5.1 南米アメリカのマクロ経済見通し 313
14.5.2 ブラジル 317
14.5.2.1 成長を支える規制の改善 317
14.5.3 メキシコ 321
14.5.3.1 市場を活性化させる臨床試験の拡大 321
14.5.4 その他の南米アメリカ諸国 324
14.6 中東 327
14.6.1 中東のマクロ経済見通し 327
14.6.2 GCC諸国 332
14.6.2.1 サウジアラビア 335
14.6.2.1.1 成長を後押しする研究インフラおよびライフサイエンス開発への投資の急増 335
14.6.2.2 アラブ首長国連邦(UAE) 339
14.6.2.2.1 成長を促進するための官民連携およびゲノム研究イニシアチブの拡大 339
14.6.2.3 その他のGCC諸国 342
14.6.3 その他の中東諸国 345
14.7 アフリカ 348
14.7.1 アウトソーシングサービスへの需要拡大が市場成長を牽引 348
14.7.2 アフリカのマクロ経済見通し 349
15 競争環境 353
15.1 はじめに 353
15.2 主要企業の戦略/競争優位性 353
15.2.1 臨床試験用資材市場における主要企業の戦略の概要 353
15.3 売上高分析(2023年~2025年) 355
15.4 市場シェア分析(2025年) 356
15.5 企業評価マトリックス:主要プレイヤー(2025年) 358
15.5.1 スター企業 358
15.5.2 新興リーダー 358
15.5.3 広範な事業展開を行う企業 358
15.5.4 参入企業 358
15.5.5 企業の事業展開:主要企業、2025年 360
15.5.5.1 企業の事業展開 360
15.5.5.2 地域別事業展開 360
15.5.5.3
サービス展開状況 361
15.5.5.4 種類別展開状況 362
15.5.5.5 エンドユーザー別展開状況 363
15.6 企業評価マトリックス:スタートアップ/中小企業、2025年 364
15.6.1 先進的な企業 364
15.6.2 対応力のある企業 364
15.6.3 活力ある企業 364
15.6.4 スタート地点にある企業 364
15.6.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 366
15.6.5.1 主要なスタートアップ/中小企業の詳細リスト 366
15.6.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 367
15.7 企業評価および財務指標 368
15.7.1 企業評価 368
15.7.2 財務指標 368
15.8 ブランド・サービスの比較 369
15.9 競争環境 370
15.9.1 取引 370
15.9.2 事業拡大 370
16 企業概要 372
16.1 主要企業 372
16.1.1 サーモフィッシャーサイエンティフィック社 372
16.1.1.1 事業概要 372
16.1.1.2 提供サービス 373
16.1.1.3 最近の動向 374
16.1.1.3.1 新サービスの開始 374
16.1.1.3.2 事業拡大 375
16.1.1.4 MnMの見解 375
16.1.1.4.1 競争優位性 375
16.1.1.4.2 戦略的選択 375
16.1.1.4.3 弱点および競合上の脅威 376
16.1.2 NOVO HOLDINGS A/S(CATALENT, INC.) 377
16.1.2.1 事業概要 377
16.1.2.2 提供サービス 378
16.1.2.3 最近の動向 379
16.1.2.3.1 取引 379
16.1.2.3.2 事業拡大 380
16.1.2.4 MnMの見解 380
16.1.2.4.1 勝利への権利 380
16.1.2.4.2 戦略的選択 380
16.1.2.4.3 弱点および競合上の脅威 380
16.1.3 UNITED PARCEL SERVICE OF AMERICA, INC. 381
16.1.3.1 事業概要 381
16.1.3.2 提供サービス 382
16.1.3.3 最近の動向 383
16.1.3.3.1 取引 383
16.1.3.3.2 事業拡大 383
16.1.3.4 MnMの見解 384
16.1.3.4.1 勝利への権利 38416.1.3.4.2 戦略的選択 38416.1.3.4.3 弱点および競合上の脅威 38416.1.4 ユーロフィン・サイエンティフィック 38516.1.4.1 事業概要 38516.1.4.2 提供サービス 38616.1.4.3 最近の動向 38716.1.4.3.1 事業拡大 38716.1.4.3.2 その他の動向 38816.1.4.4 MnMの見解 38816.1.4.4.1 勝利への権利 38816.1.4.4.2 戦略的選択 38816.1.4.4.3 弱点および競合上の脅威 38816.1.5 PIRAMAL PHARMA LIMITED 38916.1.5.1 事業概要 38916.1.5.2 提供サービス 39016.1.5.3 最近の動向 39116.1.5.3.1 取引 39116.1.5.3.2 事業拡大 39116.1.5.4 MnMの見解 39216.1.5.4.1 勝つための強み 39216.1.5.4.2 戦略的選択 39216.1.5.4.3 弱点および競合上の脅威 39216.1.6 IQVIA 39316.1.6.1 事業概要 39316.1.6.2 提供サービス 39516.1.7 ICON PLC 39616.1.7.1 事業概要 39616.1.7.2 提供サービス 39716.1.7.3 最近の動向 39816.1.7.3.1 サービスの開始 39816.1.7.3.2 取引 39816.1.8 LONZA 39916.1.8.1 事業概要 39916.1.8.2 提供サービス 40016.1.8.3 最近の動向 40016.1.8.3.1 取引 40016.1.8.3.2 事業拡大 40116.1.9 ユニファール・グループ・ピーエルシー 40216.1.9.1 事業概要 40216.1.9.2 提供サービス 40316.1.9.3 最近の動向 40416.1.9.3.1 取引 40416.1.9.3.2 事業拡大 40416.1.10 ALMAC GROUP 40516.1.10.1 事業概要 40516.1.10.2 提供サービス 40516.1.10.3 最近の動向 40616.1.10.3.1 サービスの開始 406
16.1.10.3.2 事業拡大 406
16.1.11 SHARP SERVICES, LLC 407
16.1.11.1 事業概要 407
16.1.11.2 提供サービス 407
16.1.11.3 最近の動向 408
16.1.11.3.1 取引実績 408
16.1.11.3.2 事業拡大 409
16.1.12 PCI PHARMA SERVICES 410
16.1.12.1 事業概要 410
16.1.12.2 提供サービス 410
16.1.12.3 最近の動向 411
16.1.12.3.1 取引実績 411
16.1.12.3.2 事業拡大 411
16.1.13 PAREXEL INTERNATIONAL (MA) CORPORATION 413
16.1.13.1 事業概要 413
16.1.13.2 提供サービス 413
16.1.14 BIOCAIR 414
16.1.14.1 事業概要 414
16.1.14.2 提供サービス 414
16.2 その他の企業 415
16.2.1 CENCORA, INC. 415
16.2.2 CLINIGEN LIMITED 416
16.2.3 KLIFO 417
16.2.4 IPS PHARMA 418
16.2.5 COREX LOGISTICS LIMITED 419
16.2.6 OCT GROUP LLC 420
16.2.7 MYONEX 421
16.2.8 INCEPTUA GROUP 422
16.2.9 ANCILLARE, LP 423
16.2.10 ADALLEN PHARMA 424
16.2.11 CLINICAL SERVICES INTERNATIONAL (CSI) 425
16.2.12 NUVISAN GMBH 426
16.2.13 AENOVA HOLDING GMBH 427
17 調査方法論 428
17.1 調査データ 428
17.1.1 二次データ 429
17.1.2 一次調査 430
17.2 市場規模の推計 431
17.2.1 世界市場の推計 431
17.2.1.1 主要専門家からの知見 433
17.2.2 セグメント別市場の推計(トップダウン・アプローチ) 434
17.3 市場成長率の予測 435
17.4 データの三角測量 438
17.5 調査の前提条件 439
17.6 調査の限界 440
17.7 リスク分析 440
18 付録 441
18.1 ディスカッション・ガイド 441
18.2 ナレッジストア:MarketsandMarketsのサブスクリプションポータル 445
18.3 カスタマイズオプション 447
18.4 関連レポート 447
18.5 著者情報 448
表1 臨床試験用資材市場:市場動向の影響分析 57
表2 臨床試験用資材市場:ポーターの5つの力分析 63
表3 臨床試験用資材市場:製品メーカー 69
表4 臨床試験用資材市場:サービスプロバイダー 70
表5 臨床試験用資材市場:エンドユーザー 70
表6 臨床試験用資材市場: 規制当局 71
表7 臨床試験用資材市場:主要な会議およびイベント、
2026年~2027年 75
表8 AIを活用した臨床試験運営および資材供給への影響に関するケーススタディ 83
表9 臨床試験用資材市場における生成AI導入に対する顧客の準備状況 84
表10 北米:規制当局、政府機関、およびその他の組織 85
表11 ヨーロッパ:規制当局、政府機関、およびその他の組織 86
表12 アジア太平洋地域:規制当局、政府機関、およびその他の組織 87
表13 ラテンアメリカ: 規制機関、政府機関、およびその他の組織 88
表14 中東・アフリカ:規制機関、政府機関、およびその他の組織 88
表15 臨床試験サービスの購入プロセスに対するステークホルダーの影響(種類別) 92
表16 主要な購入基準(エンドユーザー別) 93
表17 サービス別臨床試験用資材市場、2023年~2031年(百万米ドル) 98
表18 物流・流通サービス向け臨床試験用資材市場、
地域別、2023年~2031年 (百万米ドル) 99
表19 北米:物流・流通サービス向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 99
表20 ヨーロッパ:臨床試験用資材の物流・流通サービス市場(国別、2023年~2031年)(百万米ドル) 100
表21 アジア太平洋地域:臨床試験用資材の物流・流通サービス市場(国別、2023年~2031年) (百万米ドル) 100
表22 南米アメリカ:臨床試験用資材の物流・流通サービス市場(国別、2023年~2031年)(百万米ドル) 101
表23 中東:臨床試験用資材の物流・流通サービス市場(地域別、2023年~2031年)(百万米ドル) 101
表24 GCC諸国:臨床試験用資材の物流・流通サービス市場(国別、2023年~2031年) (百万米ドル) 101
表25 臨床試験用資材の保管・保管継続サービス市場、
地域別、2023年~2031年 (百万米ドル) 102
表26 北米:臨床試験用資材市場(保管・保存サービス)、国別、2023年~2031年(百万米ドル) 103
表27 ヨーロッパ:臨床試験用資材の保管・保管継続サービス市場(国別、2023年~2031年)(百万米ドル) 103
表28 アジア太平洋地域:臨床試験用資材の保管・保管継続サービス市場(国別、2023年~2031年)(百万米ドル) 104
表29 南米アメリカ:臨床試験用資材の保管・保管継続サービス市場(国別、 2023年~2031年(百万米ドル) 104
表30 中東:臨床試験用資材の保管・保管管理サービス市場(地域別、2023年~2031年)(百万米ドル) 104
表31 GCC諸国:臨床試験用資材の保管・保管管理サービス市場(国別)、2023年~2031年(百万米ドル) 105
表32 臨床試験用資材市場:包装・ラベル貼付・ブラインド化サービス、種類別、2023年~2031年(百万米ドル) 105
表33 地域別 臨床試験用資材市場(包装・ラベル貼付・ブラインド化サービス)、2023年~2031年 (百万米ドル) 106
表34 北米:包装、ラベリング、およびブラインド化サービスに関する臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 106
表35 ヨーロッパ:臨床試験用資材市場(包装、ラベル貼付、およびブラインド化サービス)、国別、2023年~2031年(百万米ドル) 107
表36 アジア太平洋地域:臨床試験用資材市場(包装、ラベル貼付、およびブラインド化サービス)、国別、2023年~2031年(百万米ドル) 107
表37 南米アメリカ:臨床試験用資材市場(包装、ラベル貼付、およびブラインド化サービス)、国別、2023年~2031年 (百万米ドル) 108
表38 中東:臨床試験用資材市場(包装、ラベル貼付、およびブラインド化サービス)、地域別、2023年~2031年(百万米ドル) 108
表39 GCC諸国:臨床試験用資材市場(包装、ラベル貼付、およびブラインド化サービス)、国別、2023年~2031年(百万米ドル) 108
表40 一次包装サービス市場:地域別、2023年~2031年(百万米ドル) 109
表41 北米:一次包装サービス市場:国別、
2023年~2031年(百万米ドル) 109
表42 ヨーロッパ:一次包装サービス市場、国別、
2023年~2031年(百万米ドル) 110
表43 アジア太平洋地域:一次包装サービス市場、国別、
2023年~2031年 (百万米ドル) 110
表44 南米アメリカ:一次包装サービス市場、国別、
2023年~2031年(百万米ドル) 111
表45 中東:一次包装サービス市場(地域別)、
2023年~2031年(百万米ドル) 111
表46 GCC諸国:一次包装サービス市場、国別、
2023年~2031年(百万米ドル) 111
表47 二次包装サービス市場、地域別、
2023–2031年(百万米ドル) 112
表48 北米:二次包装サービス市場、国別、2023–2031年(百万米ドル) 112
表49 ヨーロッパ:二次包装サービス市場(国別)、
2023年~2031年(百万米ドル) 113
表50 アジア太平洋地域:二次包装サービス市場(国別)、
2023年~2031年(百万米ドル) 113
表51 南米アメリカ:二次包装サービス市場(国別)、2023年~2031年 (百万米ドル) 114
表52 中東:二次包装サービス市場、地域別、
2023年~2031年(百万米ドル) 114
表53 GCC諸国:二次包装サービス市場(国別)、2023年~2031年(百万米ドル) 114
表54 ラベリングおよびブラインディングサービス市場(地域別)、
2023年~2031年(百万米ドル) 115
表55 南米アメリカ:ラベリングおよびブラインディングサービス市場(国別)、
2023–2031年(百万米ドル) 115
表56 ヨーロッパ:ラベリングおよびブラインディングサービス市場(国別)、
2023–2031年 (百万米ドル) 116
表57 アジア太平洋地域:ラベリングおよびブラインディングサービス市場(国別)、
2023年~2031年(百万米ドル) 116
表58 南米アメリカ:ラベリングおよびブラインディングサービス市場(国別)、
2023年~2031年 (百万米ドル) 117
表59 中東:ラベリングおよびブラインディングサービス市場、地域別、
2023年~2031年(百万米ドル) 117
表60 GCC諸国:ラベリングおよびブラインド化サービス市場(国別)、
2023年~2031年(百万米ドル) 117
表61 臨床試験用資材の製造サービス市場(地域別)、2023年~2031年 (百万米ドル) 118
表62 北米:臨床試験用資材の製造サービス市場、国別、2023年~2031年(百万米ドル) 119
表63 ヨーロッパ:臨床試験用資材の製造サービス市場、
国別、2023年~2031年(百万米ドル) 119
表64 アジア太平洋地域:臨床試験用資材の製造サービス市場(国別、2023年~2031年) (百万米ドル) 120
表 65 南米アメリカ:製造サービス向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 120
表66 中東:臨床試験用資材の製造サービス市場(地域別、2023年~2031年)(百万米ドル) 120
表67 GCC諸国:臨床試験用資材の製造サービス市場(国別、2023年~2031年)(百万米ドル) 121
表68 対照薬調達サービス向け臨床試験用資材市場、
地域別、2023年~2031年(百万米ドル) 122
表69 南米アメリカ:対照薬調達サービス向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 122
表70 ヨーロッパ:対照薬調達サービス向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 123
表71 アジア太平洋地域:対照薬調達サービス向け臨床試験用品市場、国別、2023年~2031年(百万米ドル) 123
表72 南米アメリカ:対照薬調達サービスに関する臨床試験用品市場、国別、2023年~2031年 (百万米ドル) 124
表73 中東:対照薬調達サービス向け臨床試験用資材市場、地域別、2023年~2031年(百万米ドル) 124
表74 GCC諸国:対照薬調達サービスにおける臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 124
表75 その他のサービスに関する臨床試験用資材市場、地域別、
2023年~2031年(百万米ドル) 125
表76 北米:その他のサービスに関する臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 126
表77 ヨーロッパ:その他のサービス向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 126
表78 アジア太平洋地域:臨床試験用資材市場(その他のサービス)、
国別、2023年~2031年(百万米ドル) 127
表79 南米アメリカ:臨床試験用資材市場(その他のサービス)、
国別、2023年~2031年(百万米ドル) 127
表80 中東:臨床試験用資材市場(その他サービス)、
地域別、2023年~2031年(百万米ドル) 127
表81 GCC諸国:臨床試験用資材市場(その他のサービス)、
国別、2023年~2031年(百万米ドル) 128
表82 臨床試験用資材市場、フェーズ別、2023年~2031年 (百万米ドル) 130
表83 第III相臨床試験用供給品市場(地域別)、
2023年~2031年(百万米ドル) 131
表84 南米アメリカ:第III相臨床試験用試験資材市場、
国別、2023年~2031年(百万米ドル) 131
表85 ヨーロッパ:第III相臨床試験用試験資材市場(国別、2023年~2031年)(百万米ドル) 132
表86 アジア太平洋地域:第III相臨床試験用試験資材市場、
国別、2023年~2031年(百万米ドル) 132
表87 南米アメリカ:第III相臨床試験用試験資材市場、
国別、2023年~2031年(百万米ドル) 133
表88 中東:第III相臨床試験用試験資材市場、
地域別、2023年~2031年(百万米ドル) 133
表89 GCC諸国:第III相臨床試験向け臨床試験用品市場、
国別、2023年~2031年(百万米ドル) 133
表90 第II相臨床試験用試験資材市場、地域別、
2023年~2031年(百万米ドル) 134
表91 北米:第II相臨床試験用試験資材市場、
国別、2023年~2031年(百万米ドル) 135
表92 ヨーロッパ:第II相臨床試験用供給品市場、国別、2023年~2031年(百万米ドル) 135
表93 アジア太平洋地域:第II相臨床試験向け臨床試験用品市場、
国別、2023年~2031年(百万米ドル) 136
表94 南米アメリカ:第II相臨床試験向け臨床試験用品市場、
国別、2023年~2031年(百万米ドル) 136
表95 中東:第II相臨床試験用試験資材市場、
地域別、2023年~2031年(百万米ドル) 136
表96 GCC諸国: 第II相臨床試験用試薬・消耗品市場、
国別、2023年~2031年(百万米ドル) 137
表97 第I相臨床試験用試薬・消耗品市場、地域別、
2023年~2031年 (百万米ドル) 138
表98 北米:第I相臨床試験用試験資材市場、
国別、2023年~2031年 (百万米ドル) 138
表 99 ヨーロッパ:第I相臨床試験用試験資材市場(国別、2023年~2031年)(百万米ドル) 139
表100 アジア太平洋地域:第I相臨床試験用試験資材市場、
国別、2023年~2031年(百万米ドル) 139
表101 南米アメリカ:第I相臨床試験用試験資材市場、
国別、2023年~2031年(百万米ドル) 140
表102 中東:第I相臨床試験用試験資材市場、
地域別、2023年~2031年(百万米ドル) 140
表103 GCC諸国:第I相臨床試験向け臨床試験用品市場、
国別、2023年~2031年(百万米ドル) 140
表104 第IV相臨床試験向け臨床試験用品市場、地域別、
2023年~2031年(百万米ドル) 141
表105 北米:第IV相臨床試験向け臨床試験用品市場、
国別、2023年~2031年(百万米ドル) 142
表106 ヨーロッパ:第IV相臨床試験用試験資材市場、国別、2023年~2031年(百万米ドル) 142
表107 アジア太平洋地域: 第IV相臨床試験用試験資材市場、
国別、2023年~2031年(百万米ドル) 143
表108 南米アメリカ:第IV相臨床試験用試験資材市場、
国別、2023年~2031年(百万米ドル) 143
表109 中東:第IV相臨床試験用試験資材市場、
地域別、2023年~2031年(百万米ドル) 143
表110 GCC諸国:第IV相臨床試験向け臨床試験用品市場、
国別、2023年~2031年(百万米ドル) 144
表111 第BA/BE相試験向け臨床試験用資材市場:地域別、2023年~2031年(百万米ドル) 145
表 112 北米:第BA/BE相試験向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 145
表113 ヨーロッパ:第BA/BE相試験向け臨床試験用資材市場、
国別、2023年~2031年 (百万米ドル) 146
表 114 アジア太平洋地域:第BA/BE相試験向け臨床試験用資材市場、
国別、2023年~2031年 (百万米ドル) 146
表 115 南米アメリカ:第BA/BE相試験向け臨床試験用資材市場(国別、2023年~2031年) (百万米ドル) 147
表 116 中東:第BA/BE相試験向け臨床試験用資材市場、
地域別、2023年~2031年(百万米ドル) 147
表 117 GCC諸国: BA/BE試験向け臨床試験用資材市場:国別、2023年~2031年(百万米ドル) 147
表118 臨床試験用資材市場:種類別、2023年~2031年(百万米ドル) 149
表119 低分子化合物向け臨床試験用資材市場(地域別)、
2023年~2031年(百万米ドル) 150
表120 北米:低分子化合物向け臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 150
表 121 ヨーロッパ:低分子化合物の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 151
表 122 アジア太平洋地域:低分子化合物の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 151
表123 南米アメリカ:低分子化合物の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 152
表124 中東:低分子化合物の臨床試験用資材市場、
地域別、2023年~2031年(百万米ドル) 152
表125 GCC諸国:低分子化合物の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 152
表126 生物製剤の臨床試験用資材市場(種類別)、
2023年~2031年(百万米ドル) 153
表127 生物製剤の臨床試験用資材市場(地域別)、
2023年~2031年(百万米ドル) 154
表128 北米:生物製剤の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 154
表129 ヨーロッパ:生物製剤の臨床試験用資材市場、国別、
2023年~2031年(百万米ドル) 155
表130 アジア太平洋地域:生物製剤の臨床試験用資材市場、国別、2023年~2031年 (百万米ドル) 155
表131 南米アメリカ:生物製剤の臨床試験用供給品市場(国別)、2023年~2031年(百万米ドル) 156
表132 中東:生物製剤の臨床試験用資材市場(地域別、2023年~2031年)(百万米ドル) 156
表133 GCC諸国:生物製剤の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 156
表134 モノクローナル抗体の臨床試験用資材市場:地域別、2023年~2031年(百万米ドル) 157
表 135 北米:モノクローナル抗体の臨床試験用試薬市場(国別、2023年~2031年)(百万米ドル) 158
表136 ヨーロッパ:モノクローナル抗体の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 158
表137 アジア太平洋地域:モノクローナル抗体の臨床試験用供給市場(国別、2023年~2031年) (百万米ドル) 159
表 138 南米アメリカ:モノクローナル抗体の臨床試験用供給品市場、国別、2023年~2031年(百万米ドル) 159
表139 中東:モノクローナル抗体の臨床試験用資材市場(地域別、2023年~2031年)(百万米ドル) 159
表140 GCC諸国: モノクローナル抗体の臨床試験用資材市場:国別、2023年~2031年(百万米ドル) 160
表141 ワクチン用臨床試験用資材市場(地域別)、
2023年~2031年(百万米ドル) 161
表142 北米:ワクチン用臨床試験用資材市場、
国別、2023年~2031年 (百万米ドル) 161
表 143 ヨーロッパ:ワクチン用臨床試験用資材市場(国別)、
2023–2031年(百万米ドル) 162
表 144 アジア太平洋地域:ワクチン臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 162
表 145 南米アメリカ:ワクチン臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 163
表146 中東:ワクチン臨床試験用資材市場(地域別、2023年~2031年) (百万米ドル) 163
表147 GCC諸国:ワクチン用臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 163
表148 その他の生物製剤用臨床試験用資材市場(地域別、
2023年~2031年(百万米ドル) 164
表149 北米:その他の生物製剤の臨床試験用供給品市場、
国別、2023年~2031年(百万米ドル) 165
表150 ヨーロッパ: その他の生物製剤の臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 165
表151 アジア太平洋地域:その他の生物製剤の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 166
表152 南米アメリカ:その他の生物製剤の臨床試験用供給品市場、
国別、2023年~2031年(百万米ドル) 166
表153 中東:その他の生物製剤の臨床試験用供給品市場、
地域別、2023年~2031年(百万米ドル) 166
表154 GCC諸国:その他の生物製剤の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 167
表155 医療機器の臨床試験用資材市場、地域別、
2023年~2031年(百万米ドル) 168
表156 北米:医療機器の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 168
表157 ヨーロッパ:医療機器の臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 169
表 158 アジア太平洋地域:医療機器の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 169
表159 南米アメリカ:医療機器の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 170
表160 中東:医療機器の臨床試験用資材市場、
地域別、2023年~2031年(百万米ドル) 170
表161 GCC諸国:医療機器の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 170
表162 臨床試験用資材市場、治療領域別、
2023年~2031年(百万米ドル) 172
表163 アメリカ:がんの新規患者数(種類別)、2022年対2040年 173
表164 腫瘍学分野の臨床試験用資材市場、地域別、
2023年~2031年(百万ドル) 174
表165 北米:腫瘍学分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 174
表166 ヨーロッパ:腫瘍学分野の臨床試験用資材市場、国別、 2023年~2031年(百万米ドル) 175
表167 アジア太平洋地域:腫瘍学分野の臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 175
表168 南米アメリカ:腫瘍学分野の臨床試験用資材市場(国別)、2023年~2031年(百万米ドル) 176
表169 中東:腫瘍学分野の臨床試験用資材市場、地域別、2023年~2031年(百万米ドル) 176
表 170 GCC諸国:腫瘍学分野における臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 176
表171 神経学分野の臨床試験用資材市場:地域別、
2023年~2031年(百万米ドル) 178
表172 北米:神経学分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 178
表173 ヨーロッパ:神経学分野の臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 179
表174 アジア太平洋地域:神経学分野の臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 179
表175 南米アメリカ: 神経学分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 180
表176 中東:神経学分野の臨床試験用資材市場、地域別、2023年~2031年(百万米ドル) 180
表177 GCC諸国:神経学分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 180
表178 呼吸器疾患向け臨床試験用資材市場:地域別、2023年~2031年(百万米ドル) 181
表 179 北米:呼吸器疾患向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 182
表 180 ヨーロッパ:呼吸器疾患向け臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 182
表 181 アジア太平洋地域:呼吸器疾患向け臨床試験用資材市場、国別 、2023年~2031年(百万米ドル) 183
表182 南米アメリカ:呼吸器疾患向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 183
表183 中東:呼吸器疾患向け臨床試験用資材市場(地域別)、2023年~2031年(百万米ドル) 183
表184 GCC諸国:呼吸器疾患向け臨床試験用資材市場、 国別、2023年~2031年(百万米ドル) 184
表185 代謝性疾患・内分泌学分野の臨床試験用資材市場、地域別、2023年~2031年(百万米ドル) 185
表186 北米:代謝性疾患・内分泌学分野の臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 185
表 187 ヨーロッパ:代謝性疾患・内分泌学分野の臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 186
表188 アジア太平洋地域:代謝性疾患・内分泌学分野の臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 186
表189 南米アメリカ:代謝性疾患・内分泌学分野の臨床試験用資材市場(国別、2023年~2031年) (百万米ドル) 187
表190 中東:代謝性疾患・内分泌学分野の臨床試験用資材市場(地域別、2023年~2031年)(百万米ドル) 187
表191 GCC諸国: 代謝性疾患・内分泌学分野の臨床試験用資材市場:国別、2023年~2031年(百万米ドル) 187
表192 循環器系疾患の臨床試験用試薬市場:地域別、2023年~2031年 (百万米ドル) 188
表 193 北米:心血管系疾患向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 189
表 194 ヨーロッパ:心血管系疾患の臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 189
表195 アジア太平洋地域:心血管系疾患向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 190
表196 南米アメリカ:心血管系疾患の臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 190
表197 中東:心血管系疾患向け臨床試験用資材市場(地域別、2023年~2031年)(百万米ドル) 190
表198 GCC諸国:心血管系疾患向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 191
表199 皮膚科向け臨床試験用資材市場、地域別、
2023年~2031年(百万米ドル) 192
表200 北米:皮膚科分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 192
表 201 ヨーロッパ:皮膚科用臨床試験用品市場(国別、2023年~2031年)(百万米ドル) 193
表 202 アジア太平洋地域:皮膚科分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 193
表 203 南米アメリカ:皮膚科分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 194
表204 中東:皮膚科分野の臨床試験用資材市場、
地域別、2023年~2031年 (百万米ドル) 194
表 205 GCC諸国:皮膚科分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 194
表 206 消化器系疾患の臨床試験用資材市場:地域別、2023年~2031年(百万米ドル) 195
表 207 北米:消化器系疾患向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 196
表 208 ヨーロッパ:消化器系疾患向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 196
表209 アジア太平洋地域:消化器系疾患向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 197
表 210 南米アメリカ:消化器系疾患の臨床試験用資材市場(国別、2023年~2031年) (百万米ドル) 197
表211 中東:消化器系疾患向け臨床試験用資材市場、地域別、2023年~2031年 (百万米ドル) 198
表 212 GCC諸国:消化器系疾患向け臨床試験用資材市場(国別、2023年~2031年) (百万米ドル) 198
表213 免疫系疾患向け臨床試験用資材市場、
地域別、2023年~2031年(百万米ドル) 199
表214 北米:免疫系疾患向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 199
表215 ヨーロッパ: 免疫疾患向け臨床試験用資材市場:国別、2023年~2031年(百万米ドル) 200
表216 アジア太平洋地域:免疫疾患向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 200
表217 南米アメリカ:免疫疾患向け臨床試験用資材市場、 国別、2023年~2031年(百万米ドル) 201
表218 中東:免疫疾患向け臨床試験用資材市場、地域別、2023年~2031年(百万米ドル) 201
表219 GCC諸国: 免疫系疾患向け臨床試験用資材市場:国別、2023年~2031年(百万米ドル) 201
表220 感染症向け臨床試験用資材市場:地域別、2023年~2031年(百万米ドル) 203
表 221 北米:感染症向け臨床試験用資材市場(国別、2023年~2031年) (百万米ドル) 203
表 222 ヨーロッパ:感染症向け臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 204
表223 アジア太平洋地域:感染症向け臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 204
表224 南米アメリカ:感染症向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 205
表225 中東:感染症向け臨床試験用資材市場、
地域別、2023年~2031年(百万米ドル) 205
表226 GCC諸国:感染症向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 205
表227 精神科分野の臨床試験用資材市場、地域別、
2023年~2031年 (百万米ドル) 206
表 228 北米:精神科分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 207
表 229 ヨーロッパ:精神科分野における臨床試験用資材市場(国別、2023年~2031年) (百万米ドル) 207
表 230 アジア太平洋地域:精神科分野における臨床試験用資材市場(国別、2023年~2031年) (百万米ドル) 208
表 231 南米アメリカ:精神科分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 208
表 232 中東:精神科向け臨床試験用資材市場、地域別、2023年~2031年(百万米ドル) 208
表233 GCC諸国:精神科向け臨床試験用資材市場、
国別、2023–2031年(百万米ドル) 209
表234 眼科分野の臨床試験用資材市場、地域別、
2023–2031年(百万米ドル) 210
表235 北米:眼科分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 210
表236 ヨーロッパ: 眼科分野における臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 211
表237 アジア太平洋地域:眼科分野における臨床試験用資材市場、
国別、2023年~2031年 (百万米ドル) 211
表238 南米アメリカ:眼科分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 212
表239 中東: 眼科分野における臨床試験用資材市場、
地域別、2023年~2031年 (百万米ドル) 212
表 240 GCC諸国:眼科分野における臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 212
表 241 血液学分野の臨床試験用資材市場(地域別)、
2023年~2031年(百万米ドル) 213
表242 北米:血液学分野の臨床試験用資材市場(
国別)、2023年~2031年 (百万米ドル) 214
表 243 ヨーロッパ:血液学分野の臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 214
表 244 アジア太平洋地域:血液学分野の臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 215
表 245 ラテンアメリカ:血液学分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 215
表246 中東:血液学分野の臨床試験用資材市場、地域別、2023年~2031年(百万米ドル) 215
表247 GCC諸国: 血液学分野の臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 216
表248 泌尿生殖器・女性健康分野の臨床試験用資材市場、
地域別、2023–2031年(百万米ドル) 217
表249 北米:泌尿生殖器・女性健康分野の臨床試験用資材市場、国別、2023–2031年(百万米ドル) 217
表250 ヨーロッパ:泌尿生殖器・女性健康分野の臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 218
表251 アジア太平洋地域:泌尿生殖器・女性健康分野の臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 218
表 252 南米アメリカ:泌尿生殖器・女性の健康分野における臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 219
表 253 中東:泌尿生殖器・女性健康分野の臨床試験用資材市場、地域別、2023年~2031年(百万米ドル) 219
表254 GCC諸国:泌尿生殖器・女性健康分野の臨床試験用資材市場(国別、 2023年~2031年(百万米ドル) 219
表255 その他の治療領域における臨床試験用資材市場:地域別、2023年~2031年(百万米ドル) 220
表256 北米:その他の治療領域における臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 221
表257 ヨーロッパ:その他の治療領域における臨床試験用資材市場、
国別、2023年~2031年(百万米ドル) 221
表258 アジア太平洋地域:その他の治療領域における臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 222
表259 南米アメリカ:その他の治療領域における臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 222
表 260 中東:その他の治療領域における臨床試験用資材市場(地域別、2023年~2031年)(百万米ドル) 222
表 261 GCC諸国:その他の治療領域における臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 223
表262 臨床試験用資材市場(エンドユーザー別、2023年~2031年)(百万米ドル) 225
表263 製薬・バイオテクノロジー企業向け臨床試験用資材市場(地域別、2023年~2031年) (百万米ドル) 226
表 264 北米:製薬・バイオテクノロジー企業向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 226
表265 ヨーロッパ:製薬・バイオテクノロジー企業向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 227
表266 アジア太平洋地域:製薬・バイオテクノロジー企業向け臨床試験用資材市場(国別)、 2023年~2031年(百万米ドル) 227
表267 南米アメリカ:製薬・バイオテクノロジー企業向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 228
表268 中東:製薬・バイオテクノロジー企業向け臨床試験用資材市場(地域別、2023年~2031年)(百万米ドル) 228
表 269 GCC諸国:製薬・バイオテクノロジー企業向け臨床試験用資材市場、国別、2023年~2031年 (百万米ドル) 228
表270 CROS向け臨床試験用資材市場、地域別、
2023年~2031年(百万米ドル) 229
表271 北米:CROS向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 230
表272 ヨーロッパ:CROS向け臨床試験用資材市場(国別、
2023年~2031年)(百万米ドル) 230
表273 アジア太平洋地域:CROS向け臨床試験用資材市場(国別)、
2023年~2031年(百万米ドル) 231
表 274 南米アメリカ:CROS向け臨床試験用資材市場、国別、2023年~2031年(百万米ドル) 231
表 275 中東:CROS向け臨床試験用資材市場(地域別)、
2023年~2031年(百万米ドル) 231
表 276 GCC諸国:CROS向け臨床試験用品市場、国別、2023年~2031年(百万米ドル) 232
表277 医療機器メーカー向け臨床試験用品市場、地域別、2023年~2031年 (百万米ドル) 233
表 278 北米:医療機器メーカー向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 233
表 279 ヨーロッパ:医療機器メーカー向け臨床試験用資材市場(国別、2023年~2031年) (百万米ドル) 234
表 280 アジア太平洋地域:医療機器メーカー向け臨床試験用資材市場(国別、2023年~2031年) (百万米ドル) 234
表 281 南米アメリカ:医療機器メーカー向け臨床試験用資材市場(国別、2023年~2031年) (百万米ドル) 235
表 282 中東:医療機器メーカー向け臨床試験用資材市場(地域別、2023年~2031年) (百万米ドル) 235
表 283 GCC諸国:医療機器メーカー向け臨床試験用資材市場(国別、2023年~2031年)(百万米ドル) 235
表 284 臨床試験用資材市場:地域別、2023年~2031年(百万米ドル) 237
表285 北米:主要なマクロ経済指標 238
表286 北米:国別臨床試験用資材市場、
2023年~2031年(百万米ドル) 239
表287 北米:サービス別臨床試験用資材市場、
2023年~2031年(百万米ドル) 240
表288 北米:臨床試験用資材市場(包装、ラベル貼付、および盲検化サービス)、種類別、2023年~2031年(百万米ドル) 240
表289 北米:臨床試験用資材市場(フェーズ別)、
2023年~2031年(百万米ドル) 241
表290 北米:臨床試験用資材市場(種類別)、
2023年~2031年(百万米ドル) 241
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









