主な市場動向と洞察
- 米国のライム病関連市場は、予測期間中に大幅な成長が見込まれています。
- 薬剤分類別では、2025年にテトラサイクリン系が38.3%という最高の市場シェアを占めました。
- 治療法別では、2025年に抗生物質療法セグメントが最も高い市場シェアを占めました。
- 投与経路別では、2025年に経口投与セグメントが最も高い市場シェアを占めました。
- 疾患の進行段階別では、2025年にライム病の初期段階のセグメントが最も高い市場シェアを占めました。
市場規模と予測
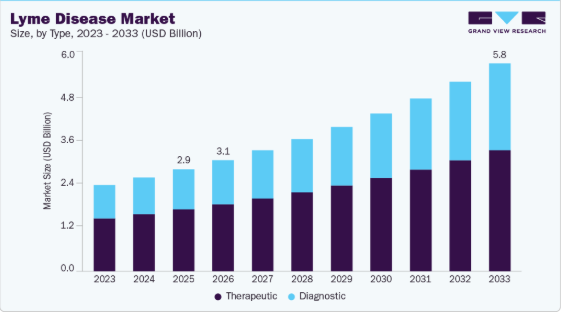
- 2025年の市場規模:29億米ドル
- 2026年の市場規模:31億米ドル
- 2033年の予測市場規模:58億米ドル
- CAGR(2026年~2033年):9.4%
- 北米:2025年の最大市場
- アジア太平洋:最も急成長している市場
気候変動、マダニの生息域の拡大、およびアウトドアレクリエーション活動の増加が、世界的にライム病の発生率増加に大きく寄与しています。さらに、マダニにさらされることによる健康リスクに対する一般市民の意識の高まりが、早期診断と適時の治療の実施を後押ししています。政府や公衆衛生機関も、疾病負担を軽減するために、サーベイランスプログラムや啓発キャンペーンを積極的に推進しています。ライム病の報告症例数の増加は、効果的な診断法および治療法に対する強い需要を生み出し、市場の拡大を支えています。さらに、先進国における医療費の増加や感染症管理へのアクセス改善により、世界的な診断および治療の両セグメントにおいて、ライム病市場の商業的潜在力が引き続き強化されています。
診断技術の進歩も、ライム病市場の成長を牽引するもう一つの主要な要因です。従来の血清学的検査法に加え、検出精度を向上させ、診断時間を短縮する分子診断や迅速なポイント・オブ・ケア検査ソリューションがますます普及しています。医療提供者は、ライム病を早期に特定するために高度な診断プラットフォームを導入しており、これにより長期的な合併症や治療費の削減に寄与しています。さらに、バイオテクノロジー企業や診断企業による研究開発活動への投資拡大が、市場内のイノベーションを加速させています。自動化された検査システム、マルチプレックスアッセイ、およびバイオマーカーに基づく診断手法の登場により、市場の競争力はさらに高まっています。研究機関、公衆衛生検査機関、民間企業間の連携強化も技術の進歩に寄与しており、最終的には世界中の病院や検査施設において、効率的なライム病検査ソリューションのより広範な導入を支えています。
ライム病市場の治療薬セグメントも、効果的な治療選択肢や支持療法ソリューションへの需要の高まりにより、着実に拡大しています。テトラサイクリン、ペニシリン、セファロスポリンなどの抗生物質が依然として主要な標準治療であり、経口薬が処方量の大きな割合を占めています。しかし、「治療後ライム病症候群(PTLDS)」への認識が高まるにつれ、支持療法や症状管理療法への関心が高まり、市場内に新たなビジネスチャンスが生まれています。製薬各社は、持続的な症状や疾患の後期段階における合併症に関連する未充足の臨床ニーズに対応するため、併用療法、新規抗感染薬、および開発中の候補薬について積極的に研究を進めています。さらに、感染症研究への投資の増加や、マダニ媒介性疾患管理プログラムに対する政府の積極的な支援が、治療薬の開発活動を加速させています。これらの要因が相まって、世界のライム病市場の長期的な成長見通しをさらに強固なものにし続けています。
ライム病市場は、特に診断法や標的療法において、中程度から高いレベルのイノベーションが見られます。各社は、早期かつ正確な疾患検出を実現するため、分子診断、バイオマーカーに基づく検査、および迅速なポイント・オブ・ケア技術への投資をますます増やしています。治療法開発においてもイノベーションが拡大しており、併用療法や治療後ライム病症候群(PTLDS)に対する支持療法に焦点を当てた研究が増加しています。検査の自動化や多項目検査プラットフォームの進歩により、検査の効率性と拡張性が向上しています。さらに、バイオテクノロジー企業や製薬会社は、未充足の臨床ニーズに対応するため、ワクチンの開発や新規の抗感染アプローチを模索しています。学術機関、公衆衛生機関、および業界関係者間の継続的な研究連携が、ライム病市場におけるイノベーションをさらに加速させています。
ライム病市場は、厳格な規制要件と広範な臨床検証の必要性により、参入障壁が中程度から高い水準にあります。診断および治療用製品は、商品化に先立ち、研究、製品開発、および規制当局の承認に向けて多額の投資を必要とします。また、市場に参入する企業は、強固な流通ネットワークを構築し、病院、検査機関、医療提供者との関係を確立する必要があります。既存の製薬会社や診断薬メーカーの存在は、新規参入企業に対して激しい競争圧力を生み出しています。さらに、疾患の複雑さ、症状の現れ方の不一致、および現在の診断基準の限界に伴う課題が、開発リスクを高めています。知的財産権の保護、保険償還に関する課題、そして高い診断精度が求められることも、中小規模の企業や新興企業の市場参入をさらに制限しています。
規制の枠組みは、ライム病市場、特に診断法の承認や治療薬の商業化に大きな影響を及ぼしています。米国食品医薬品局(FDA)や欧州医薬品庁(EMA)などの政府機関は、製品の安全性、有効性、および臨床性能に関して厳格な基準を適用しています。診断機器メーカーは、ライム病検査製品の規制当局による承認を得る前に、高い感度と特異性を実証しなければなりません。治療薬メーカーもまた、治療の有効性と安全性プロファイルを検証するために、広範な臨床試験を実施することが求められています。マダニ媒介性疾患に関する公衆衛生上の懸念の高まりを受け、各国政府は監視プログラムや資金支援策の強化を進めており、これが間接的に市場の成長を支えています。しかし、規制要件の変化や承認までの長期化により、製品の発売が遅れたり、市場参加者の運営コストが増加したりする可能性があります。
ライム病市場における代替製品の脅威は、極めて効果的な代替治療法や診断法の選択肢が限られているため、依然として中程度にとどまっています。抗生物質療法は依然として標準的な治療法であり、確立された薬剤レジメンに取って代わることができる直接的な代替手段はほとんどありません。診断においては、感染初期段階での感度に一定の限界があるものの、血清学的検査および分子検査が疾患の確定診断における主要な方法として残っています。一部の患者は、PTLDSに伴う慢性症状に対して代替療法や補完療法を求める場合がありますが、こうしたアプローチは一般的に臨床現場で広く受け入れられていません。支持療法は従来の治療を補完することはできますが、抗生物質による治療を完全に置き換えることはほとんどありません。承認済みのワクチンや標的療法の数が限られていることも、世界のライム病市場において、近いうちに代替手段が登場するリスクをさらに低減させています。
世界中の複数の地域でダニ媒介性感染症が蔓延するにつれ、ライム病市場の地理的拡大が進んでいます。北米は、高い罹患率、先進的な医療インフラ、そして強力な啓発活動により、現在市場を支配しています。欧州もまた、流行国における監視プログラムの拡充や診断率の向上に支えられ、重要な市場となっています。一方、アジア太平洋地域は、医療へのアクセス改善、診断能力の拡大、および媒介性疾患に対する意識の高まりにより、高成長地域として台頭しています。各社は、未開拓の機会を捉えるため、パートナーシップ、販売契約、地域ごとの製品発売を通じて、商業的な存在感を積極的に拡大しています。感染症の監視や医療インフラの改善に対する政府の投資は、発展途上国および新興経済国における市場浸透をさらに後押ししています。
治療薬
薬剤クラスの分析
2025年には、ライム病治療における第一選択薬としてドキシサイクリンが広く臨床で使用されていることを背景に、テトラサイクリン系薬剤セグメントが市場を支配し、売上高シェアの38.3%を占めました。テトラサイクリン系薬剤は、ボレリア・ブルグドルフェリ感染症に対する高い有効性、良好な安全性プロファイル、医師からの幅広い支持、および費用対効果の高さから、広く処方されています。外来および入院の両医療現場における高い採用率が、このセグメントの成長をさらに後押ししています。さらに、主要な医療機関による確立された臨床ガイドラインでは、早期および播種性ライム病の管理において、テトラサイクリン系療法が引き続き推奨されています。診断率の向上、早期治療開始に対する意識の高まり、そして患者の抗生物質療法へのアクセス拡大が相まって、世界的にテトラサイクリン系セグメントの強力な市場支配力に寄与しています。
マクロライド系セグメントは、テトラサイクリンやペニシリンなどの第一選択抗生物質に不耐性またはアレルギーを持つ患者の間で、代替療法への需要が高まっていることを背景に、予測期間中に11.3%という著しい年平均成長率(CAGR)で成長すると予測されています。マクロライド系薬剤は、その良好な耐容性プロファイルと、ライム病管理における第二選択治療法としての使用拡大により、注目を集めています。医師による個別化治療戦略への注目の高まりや、抗生物質耐性問題への対処ニーズの増大も、市場の成長をさらに後押ししています。さらに、併用療法や代替抗感染症剤を評価する臨床研究が進行中であり、これらがマクロライド系抗生物質の採用を加速させると予想されます。医療へのアクセス拡大、慢性ライム病の症状に対する認識の高まり、そして患者による個別化治療アプローチへの選好の高まりも、世界的にこのセグメントの成長に寄与しています。
治療法に関する洞察
抗生物質療法セグメントは、すべての主要な医療現場においてライム病の標準的な治療法としての確立された役割に支えられ、2025年には83.1%という最大の売上シェアを占め、市場をリードしました。ドキシサイクリン、アモキシシリン、セフトリアキソンなどの抗生物質は、早期および後期段階の疾患管理において推奨される主要な治療選択肢であり続けています。診断率の上昇、医師の認識の高まり、およびマダニ媒介感染症の有病率の増加が、世界的に処方量の増加に大きく寄与しています。さらに、適時の抗生物質投与に伴う良好な治療成績により、従来の抗生物質療法に対する患者や医師の信頼が強化されています。ジェネリック抗生物質製品の豊富な供給、医療への幅広いアクセス、および臨床治療ガイドラインへの組み込みが、ライム病治療薬市場における抗生物質療法セグメントの商業的な優位性をさらに支えています。
支持療法および症状管理セグメントは、治療後ライム病症候群(PTLDS)への認識の高まりと、長期的な症状緩和ソリューションへの需要増加に牽引され、予測期間中に12.4%という著しい年平均成長率(CAGR)で成長すると見込まれています。抗生物質治療後も持続する疲労、筋骨格系の痛み、神経学的症状に悩む患者は、生活の質(QOL)を向上させるための支持療法をますます求めています。慢性的な症状の負担や未充足の治療ニーズに対する臨床的な認識の高まりにより、医療提供者は統合的なケアアプローチの採用を促進しています。さらに、疼痛管理、リハビリテーション療法、および補助的治療ソリューションに焦点を当てた研究活動が増加していることも、このセグメントの成長に寄与しています。患者の権利擁護活動の活発化、慢性疾患管理への医療費の拡大、および多職種連携による治療戦略の受容拡大により、世界的に支持療法および症状に焦点を当てた療法への需要がさらに加速すると予想されます。
投与経路に関する分析
2025年には、初期段階のライム病治療や外来での疾患管理における経口抗生物質療法の広範な使用に牽引され、経口セグメントが市場を支配し、売上高シェアの70.0%を占めました。ドキシサイクリンやアモキシシリンなどの経口薬は、利便性、投与の容易さ、治療コストの低さ、そして高い臨床効果により、依然として強く好まれています。医師や患者が経口療法を好む理由は、入院の必要性を減らし、治療のアドヒアランス向上に寄与するためです。さらに、早期診断に対する意識の高まりにより、疾患が進行する前に経口療法がより多く用いられるようになっています。小売薬局や病院の薬局で経口ジェネリック抗生物質が容易に入手できることも、このセグメントの拡大をさらに後押ししています。有利な保険適用範囲や医療へのアクセス向上も、世界的に経口投与セグメントが主導的な地位を占めることに大きく寄与しています。
注射剤/静脈内投与セグメントは、神経学的および心臓系の合併症を伴う重症および進行期のライム病症例に対する治療需要の増加に牽引され、予測期間中に10.8%という最も高い年平均成長率(CAGR)で成長すると予測されています。セフトリアキソンなどの静脈内投与療法は、集中的な臨床管理を必要とする播種性感染症の患者に一般的に処方されています。進行したライム病による入院率の上昇や、合併症を伴う症例における積極的な治療を医師が好む傾向が強まっていることが、このセグメントの拡大に寄与しています。さらに、ライム病の神経学的症状に対する認識の高まりや、迅速な症状抑制の必要性が、注射剤療法への需要を支えています。医療インフラの拡充、病院へのアクセス改善、感染症治療能力への投資拡大が、市場の成長をさらに後押しすると予想されます。複雑な症例における治療効果への臨床的な注目が高まっていることも、世界的にこのセグメントの採用を後押しし続けています。
疾患ステージに関する分析
2025年には、主要な流行地域全体で早期の症状認識に関する認識が高まり、迅速な診断への取り組みが進んだことを受け、早期ライム病セグメントが市場を支配し、売上高シェアの59.4%を占めました。早期の疾患管理では、通常、治療期間が短く、良好な臨床転帰が得られるため、迅速な治療介入が促進されています。マダニ媒介性疾患への認識を高める公衆衛生キャンペーンの拡大や、ライム病の症状に関する医師への教育の充実により、診断率は大幅に改善されました。さらに、血清学的検査や分子検査法の採用が進んだことで、医療現場全体における早期発見能力が強化されました。効果的な経口抗生物質療法が広く利用可能となり、患者による適時治療への志向が高まっていることも、このセグメントの優位性に寄与しています。医療へのアクセス拡大や、支援的な保険償還政策も、世界的に初期段階のライム病セグメントにおける商業的成長を牽引し続けています。
治療後ライム病症候群(PTLDS)セグメントは、従来の抗生物質療法後に患者が経験する持続的な症状への認識が高まっていることを背景に、予測期間において13.3%という最も高い年平均成長率(CAGR)で成長すると予測されています。PTLDSに関連する慢性疲労、神経学的合併症、筋骨格系の痛み、および認知機能障害に対する認識の高まりにより、長期的な支持療法ソリューションへの需要が拡大しています。さらに、疾患のメカニズムの解明や標的療法の開発に焦点を当てた臨床研究活動の高まりも、市場の成長に寄与しています。医療提供者は、リハビリテーション、疼痛管理、症状に焦点を当てた介入を含む多職種連携による治療アプローチをますます採用しています。患者支援活動の拡大や、慢性疾患管理に対する医療費の増加も、このセグメントの拡大を支えています。さらに、未充足の治療ニーズや標準化された治療選択肢の限られさが、世界的なPTLDS市場セグメントにおいて引き続き大きな商業的機会を生み出しています。
診断
検査種別に関する分析
血清学的検査セグメントは、臨床現場での広範な採用、確立された診断の信頼性、およびライム病の標準的な検査ガイドラインへの強力な組み込みにより、2025年には48.1%という最大の売上シェアを占め、市場をリードしました。ELISAやウェスタンブロットなどの血清学的検査は、病院や診断検査室において、ライム病感染を確認するために推奨される主要な診断法であり続けています。これらの検査は、広く利用可能であり、費用対効果が高く、実施が容易であることから、世界的な検査件数の増加に大きく寄与しています。さらに、疾患の早期発見に対する意識の高まりや、医師による標準化された検査プロトコルへの依存度の高まりが、このセグメントの成長を後押ししています。有利な保険償還政策や、定期的なスクリーニング手順における継続的な利用も、市場の優位性をさらに支えています。医療インフラの拡充や、流行地域におけるライム病の有病率の上昇が、世界中で血清学的検査ソリューションへの需要を引き続き牽引しています。
「迅速・ポイントオブケア診断」セグメントは、ライム病検出のためのより迅速かつ分散型の診断ソリューションに対する需要の高まりにより、予測期間中に12.4%という最も高い年平均成長率(CAGR)で成長すると見込まれています。医療提供者は、外来や遠隔医療の現場において、検査結果の報告までの時間を短縮し、患者管理を改善するために、迅速診断技術の採用をますます進めています。携帯型検査機器や分子診断プラットフォームにおける技術の進歩が、このセグメントの拡大をさらに加速させています。さらに、早期診断に対する意識の高まりや、医療サービスが行き届いていない地域における医療アクセスの改善に向けた取り組みの強化も、市場の成長を支えています。感染症の適時スクリーニングを促進する公衆衛生イニシアチブも、ポイント・オブ・ケア検査ソリューションのより広範な導入を後押ししています。便利で正確、かつリアルタイムな診断機能に対するニーズの高まりは、世界的にこのセグメントにおけるビジネスチャンスをさらに強固なものにし続けています。
検体種別の分析
2025年には、「血液・血清検体」セグメントが市場を支配し、売上高シェアの62.4%を占めました。これは、標準的なライム病診断手順での日常的な使用や、あらゆる医療現場における広範な臨床的受容によるものです。血液および血清検体は、採取が容易で侵襲性が低く、大規模なスクリーニング用途に適しているため、血清学的検査や分子検査に広く利用されています。ELISAやウエスタンブロット法といった検査プロトコルとの高い互換性が、世界的な検査件数の増加にさらに寄与しています。さらに、疾患の早期発見に対する患者の意識の高まりや、医療へのアクセス向上も、日常的な血液を用いた診断検査の需要を支えています。診断検査機関や病院では、運用上の利便性やコスト効率の良さから、引き続き血液および血清検体が好まれています。マダニ媒介性疾患の有病率の上昇も、このセグメントにおける持続的な成長を後押ししています。
脳脊髄液(CSF)セグメントは、ライム病の神経学的合併症の診断件数の増加や、高度な確定検査に対する臨床的注目度の高まりにより、予測期間中に11.4%という最も高い年平均成長率(CAGR)で成長すると見込まれています。CSF検査は、髄膜炎、脳症、播種性ライム病に伴う神経ボレリア症などの重篤な神経学的症状を呈する患者において、その重要性を高めています。神経学的症状に対する医師の認識の高まりや、複雑な症例における正確な診断への需要の増加が、このセグメントの成長に大きく寄与しています。さらに、分子診断やバイオマーカーに基づく検査技術の進歩により、脳脊髄液を用いた分析の有効性が向上しています。医療インフラの拡充、進行した感染症による入院率の上昇、および専門的な神経学的診断能力への投資増加により、世界的に脳脊髄液検査ソリューションの導入がさらに加速すると予想されます。
エンドユーザーに関する洞察
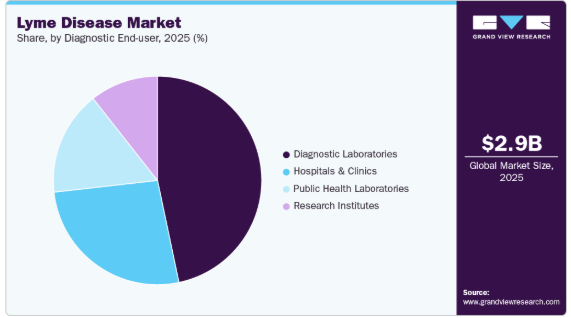
2025年には、診断検査機関セグメントが市場を支配し、売上高シェア46.7%という最大のシェアを占めました。これは、高い検査能力、専門的な診断インフラの整備、およびライム病のスクリーニングや確定診断のための患者検査件数の増加によるものです。診断検査機関は、小規模な医療施設と比較して、より高い精度と業務効率で血清学的検査や分子検査を処理する上で重要な役割を果たしています。病院、診療所、医師ネットワークとの強固な連携は、世界的な大規模検査利用に大きく寄与しています。さらに、高度な検査技術への需要の高まりや、自動診断システムへの投資拡大が、このセグメントの拡大を支えています。有利な償還制度や、医師による集中検査サービスへの選好の高まりが、市場の優位性をさらに強めています。マダニ媒介性疾患の有病率の拡大と早期診断に対する意識の高まりが、世界中で検査需要を牽引し続けています。
公衆衛生検査室セグメントは、政府による監視イニシアチブの拡大や、マダニ媒介性感染症のモニタリングへの注目の高まりにより、予測期間中に11.1%という最も高い年平均成長率(CAGR)で成長すると予測されています。公衆衛生機関は、ライム病に関連する疾病追跡、集団発生の管理、および疫学研究活動を改善するため、検査室ネットワークの強化を進めています。感染症対策への政府資金の増加や、地域的な監視プログラムの実施拡大が、このセグメントの成長に大きく寄与しています。さらに、公衆衛生機関、研究機関、医療提供者間の連携強化が、公的検査機関における先進的な診断技術の導入を後押ししています。気候変動に伴うマダニ個体数の増加や疾病伝播リスクに対する懸念の高まりは、世界中の複数の流行地域において、公衆衛生インフラおよび検査能力への投資をさらに加速させています。
地域別動向
北米は、米国およびカナダ全域におけるマダニ媒介感染症の高い有病率により、2025年にはライム病市場で43.5%という最大のシェアを占めました。同地域は、高度な診断インフラ、医師の意識の高さ、およびライム病管理のための抗生物質療法が広く利用可能であるという利点があります。屋外レクリエーション活動の増加やマダニの生息域の拡大が、流行地域全体での感染率の上昇に寄与しています。同地域の医療提供者は、疾患の早期発見に向け、分子診断や迅速検査技術の導入を継続しています。大手製薬会社や診断機器メーカーの強力な存在感が、市場の拡大をさらに後押ししています。治療法の改善や診断精度の向上に焦点を当てた継続的な臨床研究活動も、同地域の長期的な市場成長を支えています。
米国のライム病市場の動向
米国は、毎年報告されるライム病の症例数が非常に多いため、北米のライム病市場において最大のシェアを占めています。北東部および中西部北部の州における高い罹患率は、高度な診断および治療ソリューションへの需要を継続的に高めています。同国には、検査や抗生物質治療への幅広いアクセスが可能な、確立された医療エコシステムがあります。初期症状の認識に関する意識の高まりにより、医療施設全体で診断率および治療開始率が向上しています。分子診断技術や迅速検査プラットフォームの導入拡大も、市場の成長にさらに寄与しています。感染症研究への積極的な投資や、慢性ライム病に関連する臨床研究の拡大が、米国におけるビジネスチャンスを引き続き支えています。
欧州のライム病市場動向
欧州では、いくつかの流行国においてマダニ媒介感染症の発生率が増加していることから、ライム病市場において大きなシェアを占めています。媒介性疾患に対する意識の高まりや血清学的検査法の活用拡大により、同地域の市場需要は強化されています。欧州全域の医療システムでは、疾患の早期発見と患者管理戦略の改善にますます重点が置かれています。専門の診断検査機関や先進的な医療施設の増加により、ライム病検査サービスへのアクセスが向上しています。同地域の製薬企業は、革新的な抗感染症療法や診断ソリューションの開発に積極的に取り組んでいます。臨床研究活動の拡大や医師向け教育プログラムの充実が、欧州のライム病市場全体における成長を引き続き支えています。
英国のライム病市場は、マダニへの曝露リスクに対する認識の高まりと、全国的な診断率の向上により、着実に成長しています。医療従事者はライム病の初期症状をますます正確に認識するようになっており、その結果、検査や治療の導入が進んでいます。アウトドアレクリエーション活動への参加が増加していることも、いくつかの地域においてマダニの生息地への曝露増加の一因となっています。診断検査機関は、疾患の特定効率を向上させるため、血清学的検査および分子検査サービスへのアクセスを拡大しています。また、ライム病に伴う持続的な症状に悩む患者に対する支持療法への関心も高まっています。医療インフラの継続的な進歩と、感染症管理への注目の高まりが、英国における市場の拡大を後押しし続けています。
ドイツのライム病市場は、マダニ媒介性疾患に対する高い認識と強力な診断能力により、欧州市場において大きなシェアを占めています。同国は、高度な検査や抗生物質治療への幅広いアクセスが可能な、十分に整備された医療システムを有しています。森林地帯や農村部におけるライムボレリア症の発生率の増加が、医療施設全体での患者数の増加に寄与しています。医師たちは、正確な疾患確定診断のために、分子診断や血清学的検査法をますます活用するようになっています。診断機器メーカーやバイオテクノロジー企業の強力な存在感が、ドイツにおける市場の競争力をさらに高めています。感染症やライム病に伴う神経学的合併症に焦点を当てた研究活動の拡大が、同国における市場の成長を引き続き牽引しています。
フランスのライム病市場は、マダニに関連する感染症の有病率の増加や、医療従事者の間での疾患に対する認識の高まりにより、著しい成長を見せています。早期診断検査や迅速な抗生物質治療への需要の高まりが、病院や診断検査室における市場の拡大に寄与しています。同国では、ライム病のルーチンスクリーニングおよび確定診断のための血清学的検査技術の採用が拡大しています。医療従事者は、治療の遅れに伴う長期的な合併症を軽減するため、疾患の早期段階での管理にますます注力しています。慢性ライム病の症状や支持療法に関する臨床研究の拡大も、治療薬市場の発展を支えています。専門的な感染症診療サービスの利用可能性が高まっていることも、フランス全土におけるライム病市場の強化につながっています。
アジア太平洋地域のライム病市場の動向
アジア太平洋地域のライム病市場は、医療インフラの改善や媒介性感染症に対する意識の高まりにより、予測期間中に13.2%という最も高い年平均成長率(CAGR)を記録すると予想されています。発展途上国における診断能力の向上により、ライム病の早期検査および治療サービスへのアクセスが拡大しています。医療費の増加や、感染症管理に対する医師の注目の高まりが、同地域の市場成長を支えています。また、同地域では、病院や検査機関において、分子診断技術や携帯型検査ソリューションの導入が進んでいます。研究活動の活発化や医療機関間の連携拡大が、アジア太平洋地域全体の市場発展に寄与しています。患者数の多さと医療サービスへのアクセス改善により、同地域では引き続き強力な長期的な商業的機会が創出されています。
日本のライム病市場は、マダニ媒介感染症に対する認識の高まりと診断アクセスの改善により、着実な成長を遂げています。国内の医療提供者は、正確な疾患検出と管理のために、高度な検査手法をますます活用しています。感染症のサーベイランスや早期診断への関心の高まりが、血清学的および分子診断法への需要を強めています。また、日本は、革新的な診断プラットフォームの導入を支える技術的に先進的な医療システムの恩恵も受けています。ライム病の神経学的症状に関する研究活動の活発化は、臨床的理解の深化と患者管理アプローチの改善に寄与しています。精密診断技術の利用拡大と、早期治療介入への注目の高まりが、日本における市場の拡大を後押しし続けています。
中国におけるライム病市場は、医療インフラの急速な整備と感染症に対する意識の高まりにより、高成長が見込まれる診断・治療市場として台頭しています。検査能力への投資拡大と先進的な診断技術へのアクセス向上により、都市部の医療施設における市場浸透が進んでいます。医療提供者は、患者の転帰を改善するため、疾患の早期発見と効果的な抗生物質治療をより重視するようになっています。国内のバイオテクノロジー企業や診断企業の存在感が高まっていることも、同国の市場競争力をさらに高めています。医療費の増加や分子診断検査プラットフォームの導入拡大が、商業的な拡大を支えています。膨大な人口規模と医療アクセスの改善により、中国のライム病市場関係者には引き続き大きな成長機会が生まれています。
ラテンアメリカのライム病市場の動向
ラテンアメリカのライム病市場は、媒介性疾患に対する認識の向上や、主要な医療センターにおける診断サービスへのアクセス拡大により、徐々に拡大しています。医療投資の増加と検査施設インフラの拡充が、ライム病検査技術のより広範な活用を支えています。医療従事者の間では、感染管理における早期診断と適時の抗生物質投与の重要性がますます認識されています。手頃な価格の診断ソリューションや経口抗生物質療法に対する需要の高まりが、同地域全体の市場成長に寄与しています。感染症の特定に焦点を当てた医学教育プログラムの拡充により、ライム病の症状に関する医師の認識が向上しています。都市化の進展と医療アクセスの漸進的な改善が、ラテンアメリカにおける長期的な市場の発展を引き続き支えています。
ブラジルにおけるライム病市場は、マダニ媒介感染症に対する認識の高まりと医療アクセスの改善により、発展途上の診断・治療市場となっています。医療提供者は、疾患の検出能力を高めるため、血清学的検査法や分子検査法を徐々に導入しています。検査室の近代化や感染症管理への投資の増加は、都市部の医療施設における市場拡大に寄与しています。医師たちは、治療成果を向上させるため、ライム病に関連する症状の鑑別診断をより重視するようになっています。費用対効果の高い抗生物質療法や検査ソリューションに対する需要の高まりも、同国におけるビジネスチャンスを支えています。医療インフラの拡充と感染症モニタリングへの注目の高まりが、ブラジルのライム病市場をさらに強化し続けています。
中東・アフリカのライム病市場の動向
中東・アフリカのライム病市場は、医療インフラの改善や感染症診断に対する意識の高まりにより、着実な成長を遂げています。同地域の医療施設では、疾患の特定能力を強化するために、検査技術の導入がますます進んでいます。医療サービスへのアクセス拡大と医師向け教育イニシアチブの増加が、診断率および治療率の向上を支えています。また、この地域では、新興の医療市場全体において、手頃な価格の抗生物質療法や診断ソリューションに対する需要が高まっています。病院インフラや検査室の近代化への投資増加が、複数の国における市場の発展に寄与しています。感染症管理への注目の高まりと臨床診断能力の拡充が、中東・アフリカ(MEA)地域における長期的な市場成長を引き続き支えています。
サウジアラビアのライム病市場は、医療インフラの継続的な進歩と、高度な診断技術の導入拡大により、成長を加速させています。病院や診断検査室では、感染症の検出効率を向上させるため、分子検査や血清学的診断プラットフォームの導入がますます進んでいます。医療提供者は、マダニ媒介感染症に対する早期診断と迅速な治療介入をより重視するようになっています。医療費の増加と、専門的な感染症医療サービスへのアクセス拡大が、同国全土における市場の発展を支えています。先進的な医療施設や診断検査室の増加により、患者がライム病検査ソリューションを利用しやすくなっています。媒介性疾患に対する臨床的な認識の高まりは、サウジアラビアにおける市場拡大にとって引き続き好機を生み出しています。
ライム病に関する主要企業の動向
ライム病市場は依然として適度に統合された状態が続いており、ライム病の検査および治療の専門性の高さから、限られた数の製薬会社、バイオテクノロジー企業、診断企業が大きな市場シェアを占めています。ファイザー社(Pfizer Inc.)、GSK plc、サノフィ社(Sanofi S.A.)、メルク社(Merck & Co., Inc.)は、感染症研究、ワクチン開発の取り組み、そして幅広い商業的基盤を通じて、市場で強力な存在感を維持しています。F. ホフマン・ラ・ロシュ社、アボット・ラボラトリーズ社、サーモフィッシャー・サイエンティフィック社、バイオメリュー社、バイオ・ラッド・ラボラトリーズ社、ディアソリン社などの診断企業は、先進的な血清学的および分子診断プラットフォームを通じて、競争力を強化し続けています。市場関係者は、世界中の主要な医療地域において、疾患の早期発見、臨床効率の向上、および長期的な市場拡大を図るため、迅速診断技術の革新、検査室の自動化、戦略的提携、および次世代治療法の開発に注力しています。
ライム病関連の主要企業
本調査では、ライム病市場に関する以下の主要企業について分析を行いました。
- Pfizer Inc.
- GSK plc
- Sanofi S.A.
- Merck & Co., Inc.
- F. Hoffmann-La Roche Ltd.
- Abbott Laboratories
- Thermo Fisher Scientific Inc.
- bioMérieux SA
- Bio-Rad Laboratories, Inc.
- DiaSorin S.p.A.
最近の動向
- 2026年3月、ファイザーとヴァルネバは、ライム病ワクチン候補であるPF-07307405(VLA15)について、第3相臨床試験において、4回目の接種から28日後に73.2%の有効性を、4回目の接種後1日目から74.8%の有効性を達成したと発表しました。この試験は、米国、カナダ、欧州で5歳以上の被験者を対象に1:1の無作為化試験として実施され、1年間にわたり4回のワクチン接種が行われました。
- 2026年4月、サノフィは、WO(2023年)、CN(2024年)、およびUS(2025年)の各管轄区域において特許出願を行い、mRNAライム病ワクチンプラットフォームの開発を推進しました。このワクチンは、DMG-PEG2000、コレステロール、およびDOPEを含む脂質ナノ粒子製剤に、ボレリア由来の抗原性ポリペプチドをコード化したものです。
世界のライム病市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界のライム病市場レポートをタイプおよび地域に基づいてセグメント化しました:
- タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 治療法
- 薬剤分類
- テトラサイクリン系
- ペニシリン系
- セファロスポリン系
- マクロライド系
- その他の抗感染療法
- 治療法
- 抗生物質療法
- 支持療法および症状管理
- 投与経路
- 経口
- 注射・静脈内
- 疾患の病期
- ライム病の初期段階
- ライム病の後期段階
- 治療後ライム病症候群(PTLDS)
- 薬剤分類
- 診断
- 検査の種類
- 血清学的検査
- 分子診断
- 培養に基づく診断
- 迅速診断およびポイントオブケア診断
- 検体種類
- 血液および血清検体
- 脳脊髄液(CSF)
- 滑液
- 組織生検検体
- エンドユーザー
- 病院・診療所
- 診断検査機関
- 公衆衛生検査機関
- 研究機関
- 検査の種類
- 治療法
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と調査範囲
1.1. 市場セグメンテーションと調査範囲
1.2. セグメントの定義
1.2.1. 種類
1.3. 推計値および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報の分析
1.6.1. データ分析モデル
1.7. 市場の構築およびデータの可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブサマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 ライム病市場の変数、動向、および範囲
3.1. 市場の系譜と見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
第4章 ライム病市場:タイプ別ビジネス分析
4.1. タイプ別市場シェア(2025年および2033年)
4.2. タイプ別セグメント概要
4.3. タイプ別市場規模・予測およびトレンド分析(2021年~2033年、百万米ドル)
4.4. 治療法別
4.4.1. 治療法別市場、2021年~2033年(百万米ドル)
4.4.2. 薬剤分類
4.4.2.1. 薬剤分類別市場、2021年~2033年(百万米ドル)
4.4.2.2. テトラサイクリン系
4.4.2.2.1. テトラサイクリン市場、2021年~2033年(百万米ドル)
4.4.2.3. ペニシリン
4.4.2.3.1. ペニシリン市場、2021年~2033年(百万米ドル)
4.4.2.4. セファロスポリン
4.4.2.4.1. セファロスポリン市場、2021年~2033年(百万米ドル)
4.4.2.5. マクロライド
4.4.2.5.1. マクロライド市場、2021年~2033年(百万米ドル)
4.4.2.6. その他の抗感染症療法
4.4.2.6.1. その他の抗感染症療法市場、2021年~2033年(百万米ドル)
4.4.3. 治療法
4.4.3.1. 治療法市場、2021年~2033年(百万米ドル)
4.4.3.2. 抗生物質療法
4.4.3.2.1. 抗生物質療法市場、2021年~2033年(百万米ドル)
4.4.3.3. 支持療法および症状管理
4.4.3.3.1. 支持療法および症状管理市場、2021年~2033年(百万米ドル)
4.4.4. 投与経路
4.4.4.1. 投与経路市場、2021年~2033年(百万米ドル)
4.4.4.2. 経口
4.4.4.2.1. 経口市場、2021年~2033年(百万米ドル)
4.4.4.3. 注射・静脈内投与
4.4.4.3.1. 注射・静脈内投与市場、2021年~2033年(百万米ドル)
4.4.5. 疾患の進行段階
4.4.5.1. 疾患の進行段階別市場、2021年~2033年 (百万米ドル)
4.4.5.2. ライム病の初期段階
4.4.5.2.1. ライム病の初期段階市場、2021年~2033年(百万米ドル)
4.4.5.3. ライム病の後期段階
4.4.5.3.1. ライム病後期市場、2021年~2033年(百万米ドル)
4.4.5.4. 治療後ライム病症候群(PTLDS)
4.4.5.4.1. 治療後ライム病症候群(PTLDS)市場、2021年~2033年(百万米ドル)
4.5. 診断
4.5.1. 診断市場、2021年~2033年(百万米ドル)
4.5.2. 検査の種類
4.5.2.1. 検査の種類別市場、2021年~2033年(百万米ドル)
4.5.2.2. 血清学的検査
4.5.2.2.1. 血清学的検査市場、2021年~2033年(百万米ドル)
4.5.2.3. 分子診断
4.5.2.3.1. 分子診断市場、2021年~2033年(百万米ドル)
4.5.2.4. 培養診断
4.5.2.4.1. 培養診断市場、2021年~2033年(百万米ドル)
4.5.2.5. 迅速診断およびポイント・オブ・ケア診断
4.5.2.5.1. 迅速診断およびポイント・オブ・ケア診断市場、2021年~2033年(百万米ドル)
4.5.3. 検体種別
4.5.3.1. 検体種別市場、2021年~2033年(百万米ドル)
4.5.3.2. 血液および血清検体
4.5.3.2.1. 血液および血清検体市場、2021年~2033年(百万米ドル)
4.5.3.3. 脳脊髄液(CSF)
4.5.3.3.1. 脳脊髄液(CSF)市場、2021年~2033年 (百万米ドル)
4.5.3.4. 滑液
4.5.3.4.1. 滑液市場、2021年~2033年(百万米ドル)
4.5.3.5. 組織生検サンプル
4.5.3.5.1. 組織生検サンプル市場、2021年~2033年(百万米ドル)
4.5.4. エンドユーザー
4.5.4.1. エンドユーザー市場、2021年~2033年(百万米ドル)
4.5.4.2. 病院・診療所
4.5.4.2.1. 病院・診療所市場、2021年~2033年(百万米ドル)
4.5.4.3. 診断検査機関
4.5.4.3.1. 診断検査機関市場、2021年~2033年(百万米ドル)
4.5.4.4. 公衆衛生検査機関
4.5.4.4.1. 公衆衛生検査機関市場、2021年~2033年(百万米ドル)
4.5.4.5. 研究機関
4.5.4.5.1. 研究機関市場、2021年~2033年(百万米ドル)
第5章 ライム病市場:地域別推計およびトレンド分析
5.1. 地域別市場シェア分析(2025年および2033年)
5.2. 地域別市場ダッシュボード
5.3. 市場規模および予測のトレンド分析(2021年~2033年):
5.4. 北米
5.4.1. 北米のライム病市場の推計および予測(国別、2021年~2033年)(百万米ドル)
5.4.2. 米国
5.4.2.1. 主要な国別動向
5.4.2.2. 対象疾患の有病率
5.4.2.3. 規制の枠組み
5.4.2.4. 償還の枠組み
5.4.2.5. 米国のライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.4.3. カナダ
5.4.3.1. 主要国の動向
5.4.3.2. 対象疾患の有病率
5.4.3.3. 規制の枠組み
5.4.3.4. 償還の枠組み
5.4.3.5. カナダのライム病市場規模の推計および予測(2021年~2033年、百万米ドル)
5.4.4. メキシコ
5.4.4.1. 主要な国別動向
5.4.4.2. 対象疾患の有病率
5.4.4.3. 規制の枠組み
5.4.4.4. 償還の枠組み
5.4.4.5. メキシコのライム病市場に関する推計および予測、2021年~2033年(百万米ドル)
5.5. 欧州
5.5.1. 欧州のライム病市場に関する推計および予測、2021年~2033年(百万米ドル)
5.5.2. 英国
5.5.2.1. 主要な国別動向
5.5.2.2. 対象疾患の有病率
5.5.2.3. 規制の枠組み
5.5.2.4. 保険償還の枠組み
5.5.2.5. 英国のライム病市場規模の推計および予測(2021年~2033年) (百万米ドル)
5.5.3. ドイツ
5.5.3.1. 主要な国別動向
5.5.3.2. 対象疾患の有病率
5.5.3.3. 規制の枠組み
5.5.3.4. 償還の枠組み
5.5.3.5. ドイツのライム病市場の推計および予測(2021年~2033年)(百万米ドル)
5.5.4. フランス
5.5.4.1. 主要な国別動向
5.5.4.2. 対象疾患の有病率
5.5.4.3. 規制の枠組み
5.5.4.4. 償還の枠組み
5.5.4.5. フランスのライム病市場の見積もりと予測、2021年~2033年(百万米ドル)
5.5.5. イタリア
5.5.5.1. 主要な国別動向
5.5.5.2. 対象疾患の有病率
5.5.5.3. 規制の枠組み
5.5.5.4. 償還の枠組み
5.5.5.5. イタリアのライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.5.6. スペイン
5.5.6.1. 主要な国別動向
5.5.6.2. 対象疾患の有病率
5.5.6.3. 規制の枠組み
5.5.6.4. 償還の枠組み
5.5.6.5. スペインのライム病市場の見積もりおよび予測、2021年~2033年(百万米ドル)
5.5.7. デンマーク
5.5.7.1. 主要国の動向
5.5.7.2. 対象疾患の有病率
5.5.7.3. 規制の枠組み
5.5.7.4. 償還の枠組み
5.5.7.5. デンマークのライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.5.8. スウェーデン
5.5.8.1. 主要な国別動向
5.5.8.2. 対象疾患の有病率
5.5.8.3. 規制の枠組み
5.5.8.4. 保険償還の枠組み
5.5.8.5. スウェーデンのライム病市場:推計値および予測(2021年~2033年、百万米ドル)
5.5.9. ノルウェー
5.5.9.1. 主要な国別動向
5.5.9.2. 対象疾患の有病率
5.5.9.3. 規制の枠組み
5.5.9.4. 償還制度
5.5.9.5. ノルウェーのライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.6. アジア太平洋地域
5.6.1. アジア太平洋地域のライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.6.2. 日本
5.6.2.1. 主要国の動向
5.6.2.2. 対象疾患の有病率
5.6.2.3. 規制の枠組み
5.6.2.4. 償還制度
5.6.2.5. 日本のライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.6.3. 中国
5.6.3.1. 主要な国別動向
5.6.3.2. 対象疾患の有病率
5.6.3.3. 規制の枠組み
5.6.3.4. 償還の枠組み
5.6.3.5. 中国のライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.6.4. インド
5.6.4.1. 主要な国別動向
5.6.4.2. 対象疾患の有病率
5.6.4.3. 規制の枠組み
5.6.4.4. 保険償還の枠組み
5.6.4.5. インドのライム病市場の推計および予測、2021年~2033年(百万米ドル)
5.6.5. オーストラリア
5.6.5.1. 主要国の動向
5.6.5.2. 対象疾患の有病率
5.6.5.3. 規制の枠組み
5.6.5.4. 償還の枠組み
5.6.5.5. オーストラリアのライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.6.6. 韓国
5.6.6.1. 主要な国別動向
5.6.6.2. 対象疾患の有病率
5.6.6.3. 規制の枠組み
5.6.6.4. 償還の枠組み
5.6.6.5. 韓国におけるライム病市場の推計および予測、2021年~2033年(百万米ドル)
5.6.7. タイ
5.6.7.1. 主要な国別動向
5.6.7.2.
対象疾患の有病率
5.6.7.3. 規制の枠組み
5.6.7.4. 償還の枠組み
5.6.7.5. タイのライム病市場の推計および予測、2021年~2033年(百万米ドル)
5.7. ラテンアメリカ
5.7.1. ラテンアメリカのライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.7.2. ブラジル
5.7.2.1. 主要な国別動向
5.7.2.2. 対象疾患の有病率
5.7.2.3. 規制の枠組み
5.7.2.4. 保険償還の枠組み
5.7.2.5. ブラジルのライム病市場の推計および予測、2021年~2033年(百万米ドル)
5.7. 3. アルゼンチン
5.7.3.1. 主要国の動向
5.7.3.2. 対象疾患の有病率
5.7.3.3. 規制の枠組み
5.7.3.4. 償還制度
5.7.3.5. アルゼンチンのライム病市場に関する推計および予測、2021年~2033年(百万米ドル)
5.8. 中東およびアフリカ
5.8.1. 中東およびアフリカのライム病市場に関する推計および予測、2021年~2033年(百万米ドル)
5.8.2. 南アフリカ
5.8.2.1. 主要な国の動向
5.8.2.2. 対象疾患の有病率
5.8.2.3. 規制の枠組み
5.8.2.4. 償還制度
5.8.2.5. 南アフリカのライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.8.3. サウジアラビア
5.8.3.1. 主要な国別動向
5.8.3.2. 対象疾患の有病率
5.8.3.3. 規制の枠組み
5.8.3.4. 償還の枠組み
5.8.3.5. サウジアラビアのライム病市場規模の推計および予測(2021年~2033年、百万米ドル)
5.8.4. アラブ首長国連邦
5.8.4.1. 主要な国別動向
5.8.4.2. 対象疾患の有病率
5.8.4.3. 規制の枠組み
5.8.4.4. 償還の枠組み
5.8.4.5. アラブ首長国連邦(UAE)のライム病市場規模の推計および予測、2021年~2033年(百万米ドル)
5.8.5. クウェート
5.8.5.1. 主要国の動向
5.8.5.2. 対象疾患の有病率
5.8.5.3. 規制の枠組み
5.8.5.4. 償還の枠組み
5.8.5.5. クウェートのライム病市場の推計および予測(2021年~2033年、百万米ドル)
第6章 競争環境
6.1. 参入企業の概要
6.2. 企業の市場ポジション分析
6.3. 企業の分類
6.4. 戦略マッピング
6.5. 企業プロファイル/一覧
6.5.1. ファイザー社
6.5.1.1. 概要
6.5.1.2. 財務実績
6.5.1.3. 製品のベンチマーキング
6.5.1.4. 戦略的取り組み
6.5.2. GSK plc
6.5.2.1. 概要
6.5.2.2. 財務実績
6.5.2.3. 製品ベンチマーク
6.5.2.4. 戦略的取り組み
6.5.3. サノフィ(Sanofi S.A.)
6.5.3.1. 概要
6.5.3.2. 財務実績
6.5.3.3. 製品ベンチマーク
6.5.3.4. 戦略的取り組み
6.5.4. メルク・アンド・カンパニー社
6.5.4.1. 概要
6.5.4.2. 財務実績
6.5.4.3. 製品ベンチマーキング
6.5.4.4. 戦略的取り組み
6.5.5. F. ホフマン・ラ・ロシュ社
6.5.5.1. 概要
6.5.5.2. 財務実績
6.5.5.3. 製品ベンチマーキング
6.5.5.4. 戦略的取り組み
6.5.6. アボット・ラボラトリーズ
6.5.6.1. 概要
6.5.6.2. 財務実績
6.5.6.3. 製品ベンチマーキング
6.5.6.4. 戦略的取り組み
6.5.7. サーモ・フィッシャー・サイエンティフィック社
6.5.7.1. 概要
6.5.7.2. 財務実績
6.5.7.3. 製品のベンチマーク
6.5.7.4. 戦略的取り組み
6.5.8. バイオメリュー社
6.5.8.1. 概要
6.5.8.2. 財務実績
6.5.8.3. 製品のベンチマーク
6.5.8.4. 戦略的取り組み
6.5.9. Bio-Rad Laboratories, Inc.
6.5.9.1. 概要
6.5.9.2. 財務実績
6.5.9.3. 製品のベンチマーク
6.5.9.4. 戦略的取り組み
6.5.10. DiaSorin S.p.A.
6.5.10.1. 概要
6.5.10.2. 財務実績
6.5.10.3. 製品ベンチマーク
6.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 地域別世界のライム病市場、2021年~2033年(百万米ドル)
表4 世界のライム病市場(タイプ別、2021年~2033年)(百万米ドル)
表5 北米のライム病市場(国別、2021年~2033年)(百万米ドル)
表6 北米のライム病市場(タイプ別、2021年~2033年)(百万米ドル)
表7 米国ライム病市場:種類別、2021年~2033年(百万米ドル)
表8 カナダのライム病市場:種類別、2021年~2033年(百万米ドル)
表9 メキシコのライム病市場:種類別、2021年~2033年(百万米ドル)
表10 欧州のライム病市場(国別、2021年~2033年)(百万米ドル)
表11 欧州のライム病市場(種類別、2021年~2033年)(百万米ドル)
表12 英国のライム病市場(種類別、2021年~2033年)(百万米ドル)
表13 ドイツのライム病市場、種類別、2021年~2033年(百万米ドル)
表14 フランスのライム病市場、種類別、2021年~2033年(百万米ドル)
表15 イタリアのライム病市場、種類別、2021年 ~2033年(百万米ドル)
表16 スペインのライム病市場(種類別)、2021年~2033年(百万米ドル)
表17 デンマークのライム病市場(種類別)、2021年~2033年(百万米ドル)
表18 スウェーデンのライム病市場(種類別)、2021年~2033年(百万米ドル)
表19 ノルウェーのライム病市場(タイプ別、2021年~2033年)(百万米ドル)
表20 アジア太平洋地域のライム病市場(国別、2021年~2033年)(百万米ドル)
表21 アジア太平洋地域のライム病市場(種類別、2021年~2033年)(百万米ドル)
表22 日本のライム病市場(種類別、2021年~2033年) (百万米ドル)
表23 中国のライム病市場、種類別、2021年~2033年(百万米ドル)
表24 インドのライム病市場、種類別、2021年~2033年(百万米ドル)
表25 オーストラリアのライム病市場(タイプ別、2021年~2033年)(百万米ドル)
表26 韓国のライム病市場(タイプ別、2021年~2033年) (百万米ドル)
表27 タイのライム病市場(種類別、2021年~2033年)(百万米ドル)
表28 ラテンアメリカのライム病市場(国別、2021年~2033年)(百万米ドル)
表29 ラテンアメリカのライム病市場(種類別、2021年~2033年) (百万米ドル)
表30 ブラジルのライム病市場(種類別、2021年~2033年)(百万米ドル)
表31 アルゼンチンのライム病市場(種類別、2021年~2033年)(百万米ドル)
表32 中東・アフリカのライム病市場(国別、2021年~2033年) (百万米ドル)
表33 中東・アフリカのライム病市場(タイプ別、2021年~2033年)(百万米ドル)
表34 南アフリカのライム病市場(タイプ別、2021年~2033年)(百万米ドル)
表35 サウジアラビアのライム病市場(タイプ別、2021年~2033年)(百万米ドル)
表36 アラブ首長国連邦(UAE)のライム病市場(タイプ別、2021年~2033年)(百万米ドル)
表37 クウェートのライム病市場(タイプ別、2021年~2033年)(百万米ドル)
図表一覧
図1 ライム病市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模推計および予測
図7 市場モデルの構築および検証
図8 市場の概要
図9 競合状況
図10 ライム病市場の動向
図11 ライム病市場:ポーターの5つの力分析
図12 ライム病市場:PESTLE分析
図13 タイプ別市場、2021年~2033年(百万米ドル)
図14 治療法別市場、2021年~2033年 (百万米ドル)
図15 薬剤分類別市場、2021年~2033年(百万米ドル)
図16 テトラサイクリン系市場、2021年~2033年(百万米ドル)
図17 ペニシリン系市場、2021年~2033年 (百万米ドル)
図18 セファロスポリン市場、2021年~2033年(百万米ドル)
図19 マクロライド市場、2021年~2033年(百万米ドル)
図20 その他の抗感染症療法市場、2021年~2033年 (百万米ドル)
図21 治療法市場、2021年~2033年(百万米ドル)
図22 抗生物質療法市場、2021年~2033年(百万米ドル)
図23 支持療法および症状管理市場、2021年~2033年(百万米ドル)
図24 投与経路市場、2021年~2033年(百万米ドル)
図25 経口市場、2021年~2033年(百万米ドル)
図26 注射剤/静脈内投与市場、2021年~2033年 (百万米ドル)
図27 疾患ステージ別市場、2021年~2033年(百万米ドル)
図28 ライム病初期段階市場、2021年~2033年(百万米ドル)
図29 ライム病後期市場、2021年~2033年(百万米ドル)
図30 治療後ライム病症候群(PTLDS)市場、2021年~2033年(百万米ドル)
図31 診断市場、2021年~2033年(百万米ドル)
図32 検査種別市場、2021年~2033年 (百万米ドル)
図33 血清学的検査市場、2021年~2033年(百万米ドル)
図34 分子診断市場、2021年~2033年(百万米ドル)
図35 培養法に基づく診断市場、2021年~2033年(百万米ドル)
図36 迅速・ポイントオブケア診断市場、2021年~2033年(百万米ドル)
図37 検体種別市場、2021年~2033年(百万米ドル)
図38 血液・血清検体市場、2021年~2033年(百万米ドル)
図39 脳脊髄液(CSF)市場、2021年~2033年(百万米ドル)
図40 滑液市場、2021年~2033年(百万米ドル)
図41 組織生検検体市場、2021年~2033年(百万米ドル)
図42 エンドユーザー市場、2021年~2033年(百万米ドル)
図43 病院・診療所市場、2021年~2033年(百万米ドル)
図44 診断検査機関市場、2021年~2033年 (百万米ドル)
図45 公衆衛生検査機関市場、2021年~2033年(百万米ドル)
図46 研究機関市場、2021年~2033年(百万米ドル)
図47 地域別ライム病市場の収益
図48 地域別市場動向:主なポイント
図49 北米ライム病市場、2021年~2033年(百万米ドル)
図50 米国市場の動向
図51 米国のライム病市場、2021年~2033年(百万米ドル)
図52 カナダの市場動向
図53 カナダのライム病市場、2021年~2033年(百万米ドル)
図54 メキシコの市場動向
図55 メキシコのライム病市場、2021年~2033年(百万米ドル)
図56 欧州のライム病市場、2021年~2033年(百万米ドル)
図57 英国の市場動向
図58 英国のライム病市場、2021年~2033年(百万米ドル)
図59 ドイツの市場動向
図60 ドイツのライム病市場、2021年~2033年(百万米ドル)
図61 フランスの国別動向
図62 フランスのライム病市場、2021年~2033年(百万米ドル)
図63 イタリアの国別動向
図64 イタリアのライム病市場、2021年~2033年(百万米ドル)
図65 スペインの市場動向
図66 スペインのライム病市場、2021年~2033年(百万米ドル)
図67 デンマークの市場動向
図68 デンマークのライム病市場、2021年~2033年(百万米ドル)
図69 スウェーデンの市場動向
図 70 スウェーデンのライム病市場、2021年~2033年(百万米ドル)
図71 ノルウェーの国別動向
図72 ノルウェーのライム病市場、2021年~2033年 (百万米ドル)
図73 アジア太平洋地域のライム病市場、2021年~2033年(百万米ドル)
図74 日本の国別動向
図75 日本のライム病市場、2021年~2033年(百万米ドル)
図76 中国の国別動向
図77 中国のライム病市場、2021年~2033年(百万米ドル)
図78 インドの国別動向
図79 インドのライム病市場、2021年~2033年(百万米ドル)
図80 オーストラリアの国別動向
図81 オーストラリアのライム病市場、2021年~2033年(百万米ドル)
図82 韓国の市場動向
図83 韓国のライム病市場、2021年~2033年(百万米ドル)
図84 タイの市場動向
図85 タイのライム病市場、2021年~2033年(百万米ドル)
図86 ラテンアメリカのライム病市場、2021年~2033年(百万米ドル)
図87 ブラジルの国別動向
図88 ブラジルのライム病市場、2021年~2033年(百万米ドル)
図89 アルゼンチンの国別動向
図90 アルゼンチンのライム病市場、2021年~2033年(百万米ドル)
図91 中東・アフリカ(MEA)のライム病市場、2021年~2033年(百万米ドル)
図92 南アフリカの市場動向
図93 南アフリカのライム病市場、2021年~2033年(百万米ドル)
図94 サウジアラビアの市場動向
図95 サウジアラビアのライム病市場、2021年~2033年(百万米ドル)
図96 UAEの市場動向
図97 アラブ首長国連邦(UAE)のライム病市場、2021年~2033年(百万米ドル)
図98 クウェートの市場動向
図99 クウェートのライム病市場、2021年~2033年(百万米ドル)
図100 企業の分類
図101 企業の市場ポジション分析
図102 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









