主な市場動向と洞察
- 製品別:2025年には、粉末セグメントが35.7%という最大の市場シェアを占めました。
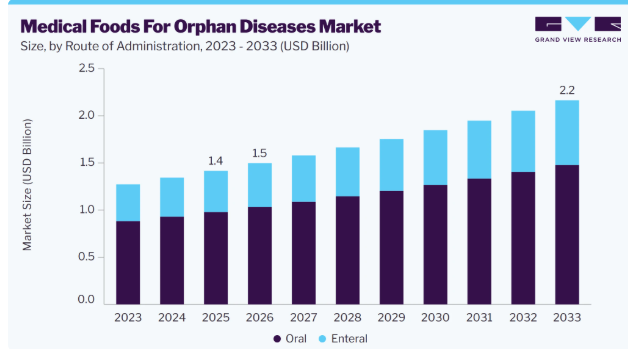
- 投与経路別:2025年には、経口セグメントが69.0%という最大の売上シェアを占めました。
- 適応症別:2025年には、好酸球性食道炎が売上高シェアの14.0%を占め、最大となりました。
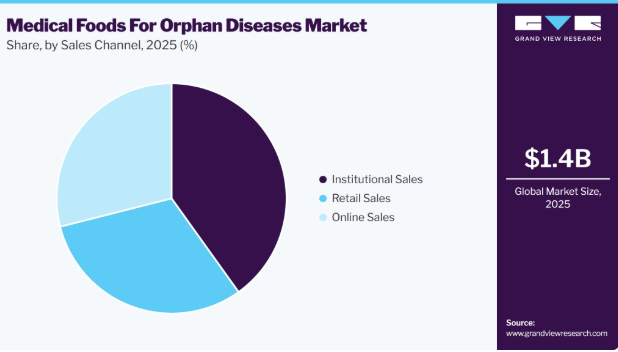
- 販売チャネル別:2025年には、医療機関向け販売が売上高シェアの40.1%を占め、最大となりました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア34.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:14億米ドル
- 2026年の推定市場規模:15億米ドル
- 2033年までの予測市場規模:22億米ドル
- CAGR(2026年~2033年):5.4%
市場の動向
希少疾患向け医療用食品業界は、診断された患者数の増加、疾患の早期発見、および疾患特異的な栄養管理の普及拡大によって牽引されています。新生児スクリーニング(NBS)プログラムの拡大により、遺伝性代謝異常(IMD)の早期発見が可能となり、専門的な医療用栄養を必要とする対象人口が増加しています。同時に、希少疾患に対する規制当局の関心の高まり、精密栄養学の進歩、および疾患特異的な製剤の開発により、長期的な疾患管理ツールとしての医療用食品の役割が強化されています。
医療従事者は、フェニルケトン尿症(PKU)、メープルシロップ尿症(MSUD)、ホモシスチン尿症、チロシン血症などの疾患に対して、専門的な栄養療法をますます取り入れています。これらの疾患の多くは生涯にわたる食事療法を必要とするため、新たに診断された患者一人ひとりが、専門的なアミノ酸配合食品、低タンパク質製品、およびその他の疾患特異的な医療用食品に対する持続的な需要の機会となり得ます。
市場の観点から見ると、診断法の拡大、生涯にわたる治療の必要性、そして製品イノベーションの融合が、市場の成長をますます牽引しています。保険償還制度の改善、希少疾患研究への投資、および個別化栄養療法により、市場へのアクセスがさらに拡大することが期待されています。しかし、製品価格の高さ、保険償還のばらつき、および特定の市場における専門的な医療用食品の入手困難さは、依然として導入における主要な障壁となっています。
市場の集中度と特徴
希少疾患向け医療用食品市場におけるイノベーションの度合いは高く、精密栄養学、グリコマクロペプチド(GMP)をベースとしたタンパク質代替品、アミノ酸製剤、および遺伝性代謝異常症向けの疾患特異的な低タンパク質食品の進歩によって牽引されています。例えば、2026年1月、Vitaflo International Ltd.は、同社のPKU用液体即飲型医療用食品「PKU sphere」に、新たなバナナ味とチョコレート味を発売しました。これは、フェニルケトン尿症(PKU)向けのGMPベースのバナナ風味の処方としては初めてのものです。同社はまた、患者の服薬遵守率を高め、遺伝性代謝異常症を持つ方々の食事の選択肢を拡大するため、改良された処方とパッケージングにより、PKU製品ポートフォリオを刷新しました。
希少疾患向け医療用食品業界におけるパートナーシップや連携活動のレベルは中程度から高いと言えます。これは、各企業が医療従事者、代謝疾患専門クリニック、研究機関、患者支援団体と協力し、遺伝性代謝疾患の診断および栄養管理の改善に取り組んでいるためです。こうした連携は、臨床研究、製品の革新、医療従事者への教育、そして患者が専門的な医療用食品を利用できるよう支援し、長期的な疾患管理を強化しています。
各国政府が、医療用食品の安全性、品質、表示を確保しつつ、希少疾患の診断と栄養管理を支援する政策を強化し続けているため、規制は市場に大きな影響を及ぼしています。米国の「希少疾病用医薬品法(Orphan Drug Act)」、米国食品医薬品局(FDA)の「医療用食品ガイダンス」、欧州連合(EU)の「特定医療用食品(FSMP)規則」、および各国の新生児スクリーニングプログラムを含む規制の枠組みは、遺伝性代謝異常症の患者を対象とした医療用食品の開発、製造、および臨床使用に関する基準を定めています。
希少疾患向け医療用食品市場は、企業がクラウドベースのヘルスケアプラットフォーム、戦略的買収、および先進国・新興市場におけるデジタルヘルスインフラの拡充を通じて存在感を強めるにつれ、拡大しています。ベンダー各社は、電子処方サービスへのアクセスを改善するため、地域に最適化されたヘルスケアITソリューション、相互運用可能な電子カルテ(EHR)プラットフォーム、および薬局との連携への投資を拡大しています。
新生児スクリーニングの拡大、希少疾患に対する規制面の支援、および専門的な栄養管理への認識の高まりが、希少疾患向け医療用食品の需要を牽引しています。各社は、患者の専門的なニーズに応えるため、疾患特異的な製品、改良されたアミノ酸配合、精密栄養、および低タンパク質製品のラインナップ拡充に取り組んでいます。製品イノベーション、製造能力、臨床研究、および代謝疾患クリニックや希少疾患団体との提携への投資が、市場の発展を支えています。流通ネットワークの拡大、保険償還の支援、および地理的カバー範囲の拡大により、患者のアクセスがさらに改善され、企業の競争力が強化されています。
製品インサイト
2025年、粉末セグメントは希少疾患向け医療用食品市場において35.7%の売上シェアを占め、市場をリードしました。この優位性は、フェニルケトン尿症、メープルシロップ尿症、チロシン血症などの遺伝性代謝異常症に対する疾患特異的な粉末医療用食品が広く入手可能であることに起因しています。粉末製剤は、投与量の柔軟性、長い保存期間、経口および経腸の両経路による投与の容易さを備えており、生涯にわたる栄養管理を必要とする小児および成人患者に特に適しています。また、個別の食事療法との適合性も、市場での高い普及をさらに後押ししています。
液体セグメントは、乳幼児や幼児、嚥下障害や重度の代謝異常を持つ患者の間で、すぐに摂取できる栄養製剤への需要が高まっていることを背景に、2026年から2033年にかけて最も高いCAGRで成長すると予想されています。液体医療用食品は、水分補給と栄養バランスをサポートしつつ、投与の利便性、迅速な吸収、および患者の服薬順守率の向上をもたらします。疾患特異的な液体製剤の開発が継続され、病院や専門薬局を通じた入手可能性が拡大することで、このセグメントの成長はさらに加速すると予想されます。
投与経路に関する分析
2025年、経口セグメントは希少疾患向け医療用食品業界において、売上高シェア69.0%を占め、市場をリードしました。フェニルケトン尿症、メープルシロップ尿症、チロシン血症などの遺伝性代謝異常の管理においては、長期使用の容易さと患者の服薬順守率の高さから、経口投与が依然として好まれる投与経路となっています。粉末、錠剤、および即食型製剤といった形態の疾患特異的な医療用食品の入手可能性が高まっていることも、このセグメントの成長をさらに後押ししています。例えば、202年10月、リリーフ・セラピューティクス社は、フェニルケトン尿症の食事療法を目的とした「PKU GOLIKE」の米国での発売を発表しました。
経腸栄養セグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されています。重度の代謝障害、神経学的合併症、または嚥下障害のある患者における経腸栄養の利用増加に伴い、経管栄養の必要性が高まっています。メーカー各社は、希少疾患の栄養管理を改善するため、先進的な経腸栄養システムや特定の疾患に特化した栄養製剤の開発に注力しており、これが同セグメントの拡大をさらに後押ししています。
用途に関する洞察
2025年、好酸球性食道炎(EoE)セグメントは、疾患の有病率の上昇や、長期的な栄養管理のための除去食およびアミノ酸ベースの医療用食品の採用拡大に牽引され、希少疾患向け医療用食品市場において14.0%という大きなシェアを占めました。2025年の米国消化器病学会(AGA)の調査によると、米国における好酸球性食道炎(EoE)の有病率は人口10万人あたり約142.5症例に達し、診断例数は約472,380症例に上り、専門的な医療用栄養食品に対する需要の高まりを裏付けています。
食物タンパク質誘発性腸炎症候群(FPIES)セグメントは、予測期間中に6.1%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、特に乳幼児におけるFPIESの認知度向上と早期診断に加え、低アレルゲン性およびアミノ酸ベースの栄養製剤に対する需要の高まりによって牽引されています。専門的な食事療法製品の導入により、疾患管理に関する臨床ガイドラインが改善され、病院や専門栄養プロバイダーを通じた医療用食品の入手可能性が高まっていることから、このセグメントの成長はさらに加速すると予想されます。
販売チャネルに関する分析
2025年には、機関向け販売セグメントが希少疾患向け医療用食品業界において売上高シェア40.1%を占め、市場を牽引しました。これは、病院、代謝クリニック、専門医療センター、長期介護施設を通じて調剤される医療用食品の量が多いことが要因です。希少疾患向け医療用食品は通常、医療専門家によって処方・管理されるため、新たに診断された患者や長期的な栄養管理を必要とする患者にとって、医療機関は依然として主要な流通チャネルとなっています。
オンライン販売セグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されます。この成長は、Eコマースプラットフォーム、専門栄養ウェブサイト、および患者への直接販売モデルの急速な拡大によって牽引されています。宅配サービスやサブスクリプション型購入への嗜好の高まり、および疾患特異的な医療用食品への利便性の高いアクセスにより、生涯にわたる食事管理を必要とする患者の治療遵守率が向上しています。
地域別分析
2025年、北米は希少疾患向け医療用食品市場において34.2%という最大の売上シェアを占め、市場をリードしました。これは、確立された新生児スクリーニングプログラム、遺伝性代謝異常症に対する有利な保険償還政策、医療用食品に対する強力な規制上の支援、および主要な代謝栄養メーカーの存在によるものです。フェニルケトン尿症やメープルシロップ尿症などの希少代謝疾患の診断件数の増加に加え、専門の代謝クリニックの整備や医療従事者の高い認識が相まって、市場の成長を牽引し続けています。
米国の希少疾患向け医療用食品市場の動向
2025年、米国の希少疾患向け医療用食品業界は、包括的な新生児スクリーニングプログラム、医療用食品に対する有利な規制枠組み、および遺伝性代謝異常症に対する専門的な栄養療法の普及率の高さにより、北米市場を牽引しました。ネスレ、ダノン、キャンブルック・セラピューティクスといった大手企業の存在も、市場の成長をさらに後押ししています。
欧州の希少疾患向け医療用食品市場の動向
欧州の希少疾患向け医療用食品業界の成長は、確立された希少疾患対策、広範な新生児スクリーニングプログラム、および特定医療用食品(FSMP)に対する強力な規制上の支援によって牽引されています。遺伝性代謝異常に対する認識の高まり、欧州のいくつかの国における有利な保険償還制度、そして主要な医療栄養企業の存在が、市場の成長を支えています。希少疾患の診断および栄養管理への継続的な投資も、市場の拡大にさらに寄与しています。
英国の希少疾患向け医療用食品市場の成長は、国民保健サービス(NHS)の新生児スクリーニングプログラム、遺伝性代謝異常症の専門センター、および適格な患者に処方された医療用食品に対する保険償還によって牽引されています。フェニルケトン尿症(PKU)やその他の希少代謝異常症に対する生涯にわたる栄養管理への認識の高まりが、引き続き市場の成長を支えています。
ドイツの希少疾患向け医療用食品市場は、充実した医療インフラ、特定医療用食品(FSMP)に対する有利な保険償還制度、および遺伝性代謝異常症の診断件数の増加により拡大しています。同国が専門的な代謝栄養製品の製造拠点として存在していることも、市場の成長をさらに後押ししています。2025年、Vitaflo(ネスレ・ヘルスサイエンス)は、先天性代謝異常(IEM)向けの専門乳児用調製粉乳およびタンパク質代替品の生産を拡大するため、ドイツの施設に数百万ユーロ規模の投資を行うと発表しました。
アジア太平洋地域の希少疾患向け医療用食品市場の動向
アジア太平洋地域の希少疾患向け医療用食品市場は、予測期間中に6.3%という最も高い年平均成長率(CAGR)で成長すると見込まれています。この成長は、新生児スクリーニングプログラムの拡大、希少遺伝性疾患の診断精度の向上、医療費の増加、および遺伝性代謝異常に対する認識の高まりによって牽引されています。希少疾患の管理を支援し、専門的な栄養療法へのアクセスを拡大する政府の取り組みも、市場の成長にさらに寄与しています。
日本の希少疾患向け医療用食品市場は、確立された希少疾患対策、全国的な新生児スクリーニングプログラム、および遺伝性代謝異常症に対する専門的な栄養管理の導入拡大により、著しい成長を遂げています。希少疾患の診断と治療に対する政府の支援が、医療用食品への需要をさらに強めています。
中国の希少疾患向け医療用食品市場は、希少疾患に対する政府の注目の高まり、新生児スクリーニングの普及率向上、および小児医療への投資拡大により拡大しています。遺伝性代謝異常に対する認識の高まりと、専門的な医療用栄養製品の入手可能性の拡大が、同国全域における市場の成長を支えています。
ラテンアメリカの希少疾患向け医療用食品市場の動向
ラテンアメリカの希少疾患向け医療用食品業界の成長は、新生児スクリーニングプログラムの改善、希少代謝異常に対する認識の高まり、および専門的な医療用栄養へのアクセスが徐々に拡大していることによって牽引されています。希少疾患の診断と小児医療サービスを強化するための政府の取り組みが、地域全体に成長の機会を生み出しています。
中東・アフリカにおける希少疾患向け医療用食品市場の動向
中東・アフリカにおける希少疾患向け医療用食品業界は、遺伝性代謝異常に対する認識の高まり、新生児スクリーニングの取り組みの拡大、および専門的な医療サービスへのアクセス改善により、著しい成長を遂げています。希少疾患の診断や小児栄養に対する政府の投資に加え、疾患特異的な医療用食品が徐々に利用可能になりつつあることが、地域全体の市場発展を支えています。
希少疾患向け医療用食品の主要企業に関する洞察
主要な業界プレイヤーは、市場での地位を強化するため、疾患特異的な医療用食品、精密栄養ソリューション、および特殊アミノ酸製剤の開発に継続的に投資しています。各社は、遺伝性代謝異常症向けの製品ポートフォリオの拡充、医療用食品の栄養プロファイルと嗜好性の向上、および代謝クリニックや専門流通チャネルを通じた患者へのアクセス向上に注力しています。新製品の発売、提携、製造能力の拡大、買収、地理的拡大といった戦略的取り組みにより、希少疾患向け医療用食品市場における各社の存在感はさらに強まっています。
希少疾患向け主要医療用食品企業
本調査では、希少疾患向け医療用食品市場に関する以下の主要企業について分析を行いました。
- Danone
- Nestlé
- Cambrooke Therapeutics, Inc.
- Ajinomoto Cambrooke, Inc.
- Reckitt Benckiser Group plc (Mead Johnson Nutrition)
- Dr. Schär AG
- metaX Institut für Diätetik GmbH
- Promin Metabolic Nutrition
- Aminolab Sp. z o.o.
- Galen Limited
- Applied Nutrition Corp.
- PKU Perspectives, Inc.
希少疾患向け医療用食品の世界市場レポートのセグメンテーション
本レポートでは、世界、地域、国ごとの売上高の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、希少疾患向け医療用食品の世界市場レポートを、投与経路、製品、販売チャネル、用途、および地域に基づいてセグメント化しました:
- 投与経路別見通し(売上高、百万米ドル、2021年~2033年)
- 経口
- 経腸
- 製品別見通し(売上高、百万米ドル、2021年~2033年)
- 粉末
- 錠剤
- 液体
- その他
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- チロシン血症
- 好酸球性食道炎
- FPIES
- フェニルケトン尿症
- MSUD
- ホモシスチン尿症
- その他
- 販売チャネル別見通し(売上高、百万米ドル、2021年~2033年)
- オンライン販売
- 小売販売
- 機関向け販売
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- デンマーク
- スウェーデン
- ノルウェー
- ロシア
- アジア太平洋
- 日本
- 中国
- オーストラリア
- インド
- 韓国
- タイ
- シンガポール
- ニュージーランド
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源および第三者による見解
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築およびデータの可視化
1.5.1. 商品フロー分析
1.5.1.1. アプローチ1:商品フローアプローチ
1.5.1.2. アプローチ2:ボトムアップ手法を用いた国別市場推計
1.6. データの検証および公開
1.7. 世界市場:CAGRの算出
1.8. 二次情報源の一覧
1.9. 一次情報源の一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメント別概要
2.3. 競合状況の概要
第1章. 市場変数、トレンド、および範囲
1.1. 市場の系譜
1.1.1. 付随市場の分析
1.2. 希少疾患向け医療用食品市場 – 市場動向
1.2.1. 市場推進要因の分析
1.2.1.1. 新生児スクリーニングプログラムによる遺伝性代謝異常(IMD)の診断件数の増加
1.2.1.2. 希少疾患管理に対する規制面での支援および保険償還の拡大
1.2.1.3. 疾患特異的な医療用食品の開発の増加
1.2.2. 市場の抑制要因分析
1.2.2.1. いくつかの国における高コストと限られた保険償還
1.2.2.2. 患者数の少なさおよび疾患に対する認知度の低さ
1.2.3. 市場機会の分析
1.2.4. 市場の課題の分析
1.3. 価格分析
1.4. 業界分析
1.4.1. ユーザー視点の分析
1.4.2. 主要なエンドユーザー
1.5. ビジネス環境分析ツール:希少疾患向け医療用食品市場
1.5.1. ポーターの5つの力分析
1.5.2. PESTLE分析
第2章。希少疾患向け医療用食品市場:投与経路別の推計および動向分析
2.1. 希少疾患向け医療用食品市場(投与経路別):主なポイント
2.2. 希少疾患向け医療用食品市場:投与経路別の推移および市場シェア分析(2025年および2033年)
2.3. 経口
2.3.1. 世界の経口市場規模の推計および予測(2021年~2033年)(百万米ドル)
2.4. 経腸
2.4.1. 世界の経腸市場規模の推計および予測(2021年~2033年) (百万米ドル)
第3章 希少疾患向け医療用食品市場:製品別推計および動向分析
3.1. 希少疾患向け医療用食品市場(製品別):主なポイント
3.2. 希少疾患向け医療用食品市場:製品動向および市場シェア分析(2025年および2033年)
3.3. 錠剤
3.3.1. 世界の錠剤市場の推計および予測、2021年~2033年(百万米ドル)
3.4. 粉末
3.4.1. 世界の粉末市場の推計および予測、2021年~2033年(百万米ドル)
3.5. 液剤
3.5.1. 2021年~2033年の世界の液体市場規模の推計および予測(百万米ドル)
3.6. その他
3.6.1. 2021年~2033年の世界のその他市場規模の推計および予測(百万米ドル)
第4章 希少疾患向け医療用食品市場:用途別推計およびトレンド分析
4.1. 希少疾患向け医療用食品市場:用途別:主なポイント
4.2. 希少疾患向け医療用食品市場:用途別の動向および市場シェア分析(2025年および2033年)
4.3. チロシン血症
4.3.1. 世界のチロシン血症市場の推計および予測(2021年~2033年) (百万米ドル)
4.4. 好酸球性食道炎
4.4.1. 世界の好酸球性食道炎市場の推計および予測、2021年~2033年(百万米ドル)
4.5. FPIES
4.5.1. 世界のFPIES市場の推計および予測(2021年~2033年)(百万米ドル)
4.6. フェニルケトン尿症
4.6.1. 2021年~2033年の世界のフェニルケトン尿症市場規模の推計および予測(百万米ドル)
4.7. MSUD
4.7.1. 2021年~2033年の世界のMSUD市場規模の推計および予測(百万米ドル)
4.8. ホモシスチン尿症
4.8.1. 世界のホモシスチン尿症市場の推計および予測、2021年~2033年(百万米ドル)
4.9. その他
4.9.1. 世界のその他市場の推計および予測、2021年~2033年 (百万米ドル)
第5章 希少疾患向け医療用食品市場:販売チャネル別の推計および動向分析
5.1. 希少疾患向け医療用食品市場(販売チャネル別):主なポイント
5.2. 希少疾患向け医療用食品市場:販売チャネルの推移および市場シェア分析(2025年および2033年)
5.3. オンライン販売
5.3.1. 世界のオンライン販売市場の推計および予測、2021年~2033年(百万米ドル)
5.4. 小売販売
5.4.1. 世界の小売販売市場の推計および予測、2021年~2033年(百万米ドル)
5.5. 機関向け販売
5.5.1. 2021年~2033年の世界の機関向け販売市場の推計および予測(百万米ドル)
第6章. 希少疾患向け医療用食品市場:地域別推計および動向分析
6.1. 希少疾患向け医療用食品市場:地域別動向分析、2025年および2033年
6.2. 北米
6.2.1. 北米の希少疾患向け医療用食品市場:推計および予測(2021年~2033年)(百万米ドル)
6.2.2. 米国
6.2.2.1. 主要国の動向
6.2.2.2. 規制の枠組み
6.2.2.3. 米国における希少疾患向け医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.2.3. カナダ
6.2.3.1. 主要国の動向
6.2.3.2. 規制の枠組み
6.2.3.3. カナダの希少疾患向け医療用食品市場の推計および予測(2021年~2033年、単位:百万米ドル)
6.2.4. メキシコ
6.2.4.1. 主要な国別動向
6.2.4.2. 規制の枠組み
6.2.4.3. メキシコの希少疾患向け医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.3. 欧州
6.3.1. 欧州の希少疾患向け医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.3.2. 英国
6.3.2.1. 主要国の動向
6.3.2.2. 規制の枠組み
6.3.2.3. 英国における希少疾患向け医療用食品市場の推計および予測(2021年~2033年、百万米ドル)
6.3.3. ドイツ
6.3.3.1. 主要国の動向
6.3.3.2. 規制の枠組み
6.3.3.3. ドイツにおける希少疾患用医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.3.4. フランス
6.3.4.1. 主要国の動向
6.3.4.2. 規制の枠組み
6.3.4.3. フランスにおける希少疾患用医療用食品市場の推計および予測(2021年~2033年、百万米ドル)
6.3.5. イタリア
6.3.5.1. 主要な国別動向
6.3.5.2. 規制の枠組み
6.3.5.3. イタリアの希少疾患向け医療用食品市場:推計および予測(2021年~2033年)(百万米ドル)
6.3.6. スペイン
6.3.6.1. 主要な国別動向
6.3.6.2. 規制の枠組み
6.3.6.3. スペインの希少疾患向け医療用食品市場:推計および予測(2021年~2033年)(百万米ドル)
6.3.7. デンマーク
6.3.7.1. 主要な国別動向
6.3.7.2. 規制の枠組み
6.3.7.3. デンマークの希少疾患向け医療用食品市場:推計および予測(2021年~2033年)(百万米ドル)
6.3.8. スウェーデン
6.3.8.1. 主要国の動向
6.3.8.2. 規制の枠組み
6.3.8.3. スウェーデンの希少疾患向け医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.3.9. ノルウェー
6.3.9.1. 主要国の動向
6.3.9.2. 規制の枠組み
6.3.9.3. ノルウェーの希少疾患向け医療用食品市場:推計および予測(2021年~2033年、単位:百万米ドル)
6.3.10. ロシア
6.3.10.1. 主要国の動向
6.3.10.2. 規制の枠組み
6.3.10.3. ロシアの希少疾患向け医療用食品市場の推計および予測(2021年~2033年、単位:百万米ドル)
6.4. アジア太平洋地域
6.4.1. アジア太平洋地域の希少疾患向け医療用食品市場の推計および予測(2021年~2033年、単位:百万米ドル)
6.4.2. 日本
6.4.2.1. 主要国の動向
6.4.2.2. 規制の枠組み
6.4.2.3. 日本の希少疾患向け医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.4.3. 中国
6.4.3.1. 主要国の動向
6.4.3.2. 規制の枠組み
6.4.3.3. 中国の希少疾患向け医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.4.4. インド
6.4.4.1. 主要国の動向
6.4.4.2. 規制の枠組み
6.4.4.3. インドの希少疾患向け医療用食品市場:推計および予測(2021年~2033年、単位:百万米ドル)
6.4.5. オーストラリア
6.4.5.1. 主要な国別動向
6.4.5.2. 規制の枠組み
6.4.5.3. オーストラリアの希少疾患向け医療用食品市場:推計および予測(2021年~2033年)(百万米ドル)
6.4.6. 韓国
6.4.6.1. 主要国の動向
6.4.6.2. 規制の枠組み
6.4.6.3. 韓国における希少疾患向け医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.4.7. タイ
6.4.7.1. 主要国の動向
6.4.7.2. 規制の枠組み
6.4.7.3. タイの希少疾患向け医療用食品市場:推計および予測(2021年~2033年、単位:百万米ドル)
6.4.8. シンガポール
6.4.8.1. 主要国の動向
6.4.8.2. 規制の枠組み
6.4.8.3. シンガポールの希少疾患向け医療用食品市場:推計および予測(2021年~2033年、単位:百万米ドル)
6.4.9. ニュージーランド
6.4.9.1. 主要国の動向
6.4.9.2. 規制の枠組み
6.4.9.3. ニュージーランドの希少疾患向け医療用食品市場:2021年~2033年の推計および予測(百万米ドル)
6.5. ラテンアメリカ
6.5.1. ラテンアメリカの希少疾患向け医療用食品市場:推計および予測(2021年~2033年)(百万米ドル)
6.5.2. ブラジル
6.5.2.1. 主要国の動向
6.5.2.2. 規制の枠組み
6.5.2.3. ブラジルの希少疾患向け医療用食品市場:推計および予測(2021年~2033年)(百万米ドル)
6.5.3. アルゼンチン
6.5.3.1. 主要国の動向
6.5.3.2. 規制の枠組み
6.5.3.3. アルゼンチンの希少疾患向け医療用食品市場:推計および予測(2021年~2033年)(百万米ドル)
6.6. 中東・アフリカ
6.6.1. 中東・アフリカにおける希少疾患用医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.6.2. 南アフリカ
6.6.2.1. 主要国の動向
6.6.2.2. 規制の枠組み
6.6.2.3. 南アフリカにおける希少疾患向け医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.6.3. サウジアラビア
6.6.3.1. 主要国の動向
6.6.3.2. 規制の枠組み
6.6.3.3. サウジアラビアにおける希少疾患用医療用食品市場の推計および予測(2021年~2033年、単位:百万米ドル)
6.6.4. アラブ首長国連邦(UAE)
6.6.4.1. 主要国の動向
6.6.4.2. 規制の枠組み
6.6.4.3. UAEにおける希少疾患向け医療用食品市場の推計および予測、2021年~2033年(百万米ドル)
6.6.5. クウェート
6.6.5.1. 主要な国別動向
6.6.5. 2. 規制の枠組み
6.6.5.3. クウェートの希少疾患用医療用食品市場:推計および予測(2021年~2033年、単位:百万米ドル)
第7章 競争環境
7.1. 企業の市場シェア分析(2025年、%)
7.2. 企業の分類
7.3. 企業概要/一覧
7.3.1. ダノン
7.3.1.1. 概要
7.3.1.2. 財務実績
7.3.1.3. 製品ベンチマーク
7.3.1.4. 戦略的取り組み
7.3.2. ネスレ
7.3.2.1. 概要
7.3.2.2. 財務実績
7.3.2.3. 製品ベンチマーク
7.3.2.4. 戦略的取り組み
7.3.3. キャンブルック・セラピューティクス社
7.3.3.1. 概要
7.3.3.2. 財務実績
7.3.3.3. 製品ベンチマーキング
7.3.3.4. 戦略的取り組み
7.3.4. アジノモト・キャンブルック社
7.3.4.1. 概要
7.3.4.2. 財務実績
7.3.4.3. 製品ベンチマーキング
7.3.4.4. 戦略的取り組み
7.3.5. レキット・ベンキーザー・グループ plc(ミード・ジョンソン・ニュートリション)
7.3.5.1. 概要
7.3.5.2. 財務実績
7.3.5.3. 製品ベンチマーク
7.3.5.4. 戦略的取り組み
7.3.6. Dr. Schär AG
7.3.6.1. 概要
7.3.6.2. 財務実績
7.3.6.3. 製品ベンチマーキング
7.3.6.4. 戦略的取り組み
7.3.7. metaX Institut für Diätetik GmbH
7.3.7.1. 概要
7.3.7.2. 財務実績
7.3.7.3. 製品ベンチマーキング
7.3.7.4. 戦略的取り組み
7.3.8. Promin Metabolic Nutrition
7.3.8.1. 概要
7.3.8.2. 財務実績
7.3.8.3. 製品ベンチマーク
7.3.8.4. 戦略的取り組み
7.3.9. Aminolab Sp. z o.o.
7.3.9.1. 概要
7.3.9.2. 財務実績
7.3.9.3. 製品のベンチマーク比較
7.3.9.4. 戦略的取り組み
7.3.10. Galen Limited
7.3.10.1. 概要
7.3.10.2. 財務実績
7.3.10.3. 製品のベンチマーク比較
7.3.10.4. 戦略的取り組み
7.3.11. アプライド・ニュートリション社
7.3.11.1. 概要
7.3.11.2. 財務実績
7.3.11.3. 製品ベンチマーク
7.3.11.4. 戦略的取り組み
7.3.12. PKU Perspectives, Inc.
7.3.12.1. 概要
7.3.12.2. 財務実績
7.3.12.3. 製品ベンチマーク
7.3.12.4. 戦略的取り組み
表の一覧
表 1 市場調査プロセス
表2 北米の希少疾患向け医療用食品市場:地域別、2021年~2033年(百万米ドル)
表3 北米の希少疾患向け医療用食品市場:投与経路別、2021年~2033年(百万米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









