主なポイント
市場概要:
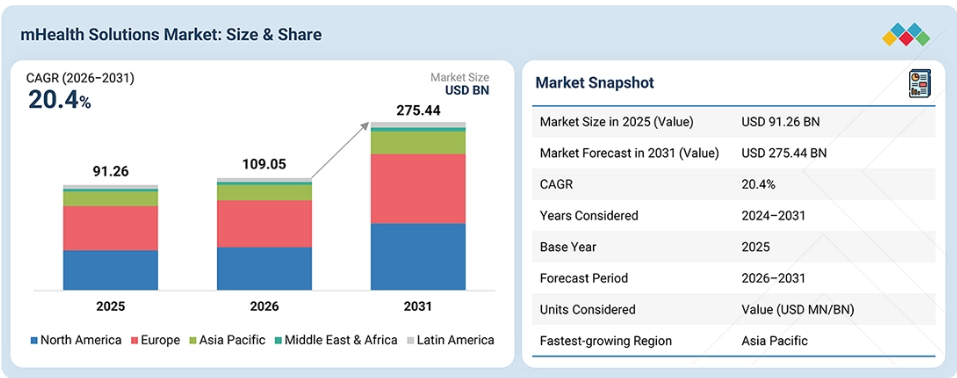
基準年(2025年)の市場規模:912億6,000万米ドル
現在の市場規模(2026年):1,090億5,000万米ドル
予測市場規模(2031年):2,754億4,000万米ドル
CAGR(2026年~2031年):20.4%
セグメント別動向:
地域別リーダー:北米は、2025年に40~43%という最大のシェアを占めました。
最も急成長している製品分野:mHealthアプリは、予測期間中に21.2%という最も高い成長率を示すと予測されています。
ユースケースのリーダー:患者モニタリングが、mHealthソリューション市場で最大のシェアを占めました。
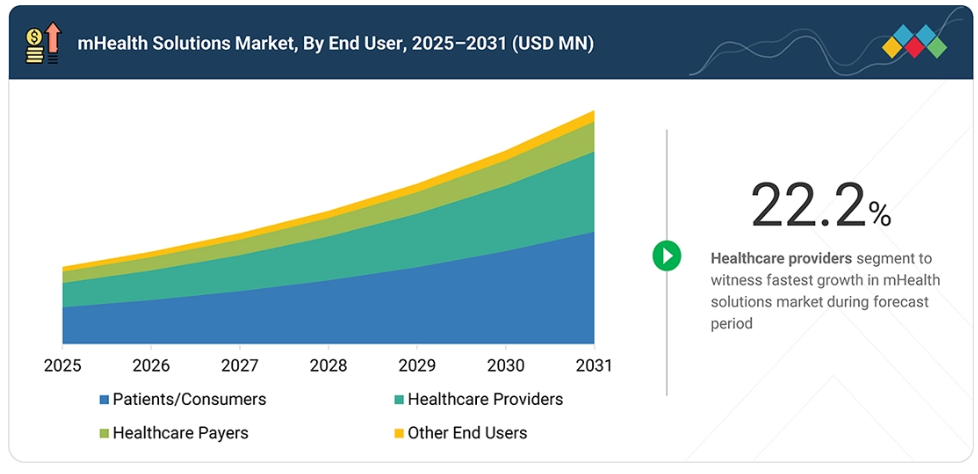
最も急成長しているエンドユーザー:患者/消費者が、予測期間中に最も急速に成長すると見込まれます。
市場見通しと競争環境:
フィリップス、メドトロニック、およびレスメッドは、その高い市場シェアと製品展開の広さから、mHealthソリューション市場における主要プレイヤーとして挙げられました。
サイドキック・ヘルス、ブイ・ヘルス、およびビジュアルDxは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
現代のmHealthプラットフォームは、単体のモバイルアプリケーションの枠を超え、スマートフォン、ウェアラブルセンサー、接続型医療機器、在宅モニタリングシステムからのデータが、API、クラウドプラットフォーム、およびHL7 FHIRなどの相互運用可能な健康データ標準を通じて継続的に収集・交換される統合アーキテクチャへと移行しつつあります。センサー技術の進歩により、心拍数、心電図、血中酸素飽和度、血糖値、呼吸数、体温、血圧などの生理学的パラメータを、コンパクトなデバイスで継続的に測定できるようになり、活動パターンの把握も可能になったことで、市場の成長が促進されています。
顧客の顧客に影響を与えるトレンドと変革
mHealthソリューション産業は、遠隔患者モニタリング、ウェアラブルデバイス、AIを活用した分析、相互運用可能なデジタルヘルスプラットフォームに後押しされ、継続的かつ接続性が高く、パーソナライズされた医療へと進化しています。患者が生成するデータ、デジタルバイオマーカー、クラウドソリューションは、リアルタイムのモニタリングと予防的な疾患管理を支えています。同時に、FHIR相互運用性、AI、分散型ケアモデルといった進歩が、従来型の医療ワークフローを変革し、「在宅病院」プログラムやバーチャルケアといった新たな可能性を切り開いています。これらのトレンドは、mHealthの応用範囲を広げ、ケアの効率を高め、単体のアプリから包括的なデジタルヘルスエコシステムへと焦点を移しています。
市場の動向
推進要因:スマートフォン、タブレット、その他のモバイルプラットフォームの普及拡大
スマートフォンやモバイルプラットフォームの普及拡大により、世界中でmHealthソリューションの対象となるユーザー層が拡大しています。GSMAによると、2024年末時点で、世界人口の54%に相当する44億人が、自身のスマートフォンを使用してモバイルインターネットにアクセスしており、これは前年比で約2億5000万人の増加となります。
モバイルインターネット加入者の80%以上が4Gまたは5G対応のスマートフォンを通じてモバイルインターネットにアクセスしており、約15億人が5Gスマートフォンを利用していました。高性能なスマートフォンや高速モバイル通信の利用拡大は、ヘルスケアアプリケーション、ウェアラブルデバイスの接続、遠隔医療、遠隔モニタリング、および患者が生成した健康データの送信のための基盤インフラを提供し、それによってmHealthソリューションのより広範な普及と拡張性を支えています。
制約要因:規制の複雑さ
規制の複雑さは、mHealthソリューション市場における主要な制約要因となっています。特に、モバイルアプリケーションに診断、モニタリング、治療、および臨床意思決定支援機能がますます組み込まれるにつれて、その傾向は顕著です。規制要件は、技術の用途やリスクプロファイルによって異なり、複数の市場で事業を展開する開発者にとって、コンプライアンス上の追加負担となっています。
アメリカでは、FDAがソフトウェア機能やモバイル医療アプリケーションに対してリスクベースのアプローチを採用しており、リスクの高い機能については規制当局による審査が必要となる可能性がある一方、リスクの低い特定のウェルネス機能や自己管理機能については、FDAの積極的な監督の対象外となる場合があります。ヨーロッパでは、医療目的のソフトウェアはEU医療機器規則(MDR)の適用対象となる可能性があり、製造業者は分類、臨床評価、安全性、性能、および市販後の要件に対応することが求められます。
機会:AIと予測分析がmHealthの機能を拡大
AIと予測分析の統合が進むことで、モバイルアプリケーションやコネクテッドデバイスが単なるデータ収集にとどまらず、予測型かつ個別化された医療へと進化することが可能となり、mHealthソリューション市場に大きな機会が生まれています。AI/MLアルゴリズムは、スマートフォン、ウェアラブルデバイス、および接続型医療機器から得られる連続データを分析し、異常なパターンを特定したり、潜在的な健康リスクを予測したり、個別化された推奨事項を生成したり、早期の臨床的介入を支援したりすることができます。
例えば、FDAの現在のリストには、AIを用いて心血管モニタリングを行う「VitalRhythm」や、12誘導心電図データにAIアルゴリズムを適用する「ECG-AI Pulmonary Hypertension」といったAI搭載デバイスが含まれています。2025年1月、FDAは、アメリカで1,000台以上のAI搭載医療機器が承認されたと報告しており、臨床志向のデジタル技術やコネクテッド技術へのAIの統合が進んでいることを浮き彫りにしています。
課題:償還の障壁がmHealthの普及拡大を妨げている
償還の障壁は、mHealthソリューション市場、特に遠隔患者モニタリング、デジタル治療薬、およびその他の医療提供者向けデジタルサービスにとって、依然として課題となっています。アメリカではメディケアが遠隔患者モニタリングをカバーしていますが、償還には、接続型医療機器の種類、データ収集、医療上の必要性、患者の同意、および医療提供者の請求に関する特定の要件が課されています。
また、メディケイドの各プログラムや民間保険会社によって償還方針が異なるため、市場全体でソリューションの拡大を目指す医療提供者やmHealth企業にとって不確実性が生じています。請求要件の複雑さや、遠隔患者モニタリング(RPM)の利用状況に対する継続的な精査は、医療提供者の事務負担をさらに増大させています。例えば、米国保健社会福祉省(HHS)監察総監室は、メディケアのRPM請求に対するより強力な監督を求めています。
市場エコシステム
mHealthは、アプリや接続型医療機器を通じて患者と医療提供者を結びつけ、AWS、Microsoft Azure、Google Cloudなどのクラウドおよび技術プロバイダーが、データの保存、接続性、分析、相互運用性を実現しています。フィリップス、デックスコム、オムロンヘルスケア、レスメッド、ウェルドックなどを含むmHealth企業やデジタルヘルスプラットフォームは、遠隔モニタリング、慢性疾患管理、バーチャルケアを支援するアプリケーションやサービスを提供しています。
メイヨー・クリニック、クリーブランド・クリニック、スタンフォード・メディシンなどの医療提供者は、これらのソリューションを活用して、より継続的かつ個別化されたケアを提供しています。この多者間エコシステムは、医療機器メーカー、ソフトウェアおよびデジタルヘルスプラットフォーム、技術プロバイダー、医療機関、保険者、そして患者を結集させ、接続性とデータ駆動型の医療を実現しています。
市場セグメント
mHealthソリューション市場:提供サービス別
提供サービスに基づく市場区分には、mHealthアプリ、コネクテッド医療機器、およびmHealthサービスが含まれます。2025年には、医療モニタリング、慢性疾患管理、服薬遵守、フィットネス、ウェルネス、女性の健康、遠隔医療、および患者エンゲージメントにおける広範な活用により、mHealthアプリ部門が市場シェアの大部分を占めました。
スマートフォンベースの設計により、消費者は容易にアクセスでき、健康データの継続的なモニタリングや共有が容易になります。CMSは、デジタルヘルステック・エコシステムの一環として、「メディケア・アプリ・ライブラリ」を構築しています。この取り組みにより、信頼性の高い患者向けアプリがCMS統合ネットワークと連携できるようになり、個別化された健康アドバイス、慢性疾患のサポート、糖尿病や肥満の管理、リマインダー、アラート、健康情報へのアクセスといったサービスが提供されます。
mHealthソリューション市場:ユースケース別
ユースケースに基づく市場セグメンテーションには、予防医療・ウェルネス、スクリーニング・診断、治療・疾患管理、患者モニタリング、服薬管理・服薬遵守、相談・ケア調整、リハビリテーション・回復、その他が含まれます。2025年には、従来型医療環境外における慢性疾患、バイタルサイン、急性期後の患者に対する継続的なモニタリングへの需要の高まりを背景に、患者モニタリングセグメントがmHealthソリューション市場を牽引しました。
モバイルモニタリングソリューションは、スマートフォンや接続デバイスを通じた健康データの収集を容易にし、医療提供者とのリアルタイムな情報共有を可能にすることで、迅速な介入を実現します。例えば、Dexcomのような遠隔患者モニタリングプラットフォームは、血圧、血糖値、心拍数、酸素飽和度を追跡することができ、糖尿病、高血圧、心血管疾患、呼吸器疾患の管理を支援します。
mHealthソリューション市場:エンドユーザー別
エンドユーザー別に見ると、市場は患者・消費者、医療提供者、医療保険者、その他のエンドユーザーに区分されます。2025年には、患者・消費者が最大のシェアを占めました。これは主に、彼らが健康・ウェルネスアプリ、慢性疾患管理ツール、服薬リマインダー、遠隔モニタリング、フィットネストラッキング、電子カルテへのデジタルアクセスなど、幅広いmHealthアプリケーションやコネクテッドヘルスソリューションの直接的な利用者であるためです。
スマートフォンを活用した医療の利用拡大も、このセグメントをさらに後押ししています。例えば、アメリカ政府のデータによると、2024年には個人の65%がオンライン医療記録や患者ポータルにアクセスしており、アプリを介したアクセスは57%に増加しました。また、スマートフォン向けアプリケーションやコネクテッドデバイスの利用可能性が高まっていることも、医療へのアクセスをより容易かつ便利にしています。
地域
アジア太平洋地域は、mHealthソリューション市場において最も急速に成長する地域となる見込みです
アジア太平洋地域は、予測期間においてmHealthソリューション市場で最も高い成長率を示すと予測されています。アジア太平洋全域における政府の取り組みにより、mHealthの導入に必要なデジタルヘルスインフラが強化されています。
シンガポールでは、保健省が2025年に、2027年までに「HealthHub」と公的医療クラスターのアプリケーションを単一のデジタルヘルスプラットフォームに統合する計画を発表し、デジタルヘルスサービスへのアクセスと相互運用性の向上を図っています。また、シンガポールの「医療産業変革ロードマップ2025」では、デジタル化、遠隔医療、テレヘルスを推進し、患者の自宅など従来型の枠組みを超えた環境でのケアの提供を拡大することを目指しています。
さらに、政府は統合されたHealthHubアプリケーション内にAIアシスタントを導入し、予測医療や予防医療に向けたAIの導入を段階的に進める計画です。こうした政府主導の取り組みにより、アジア太平洋地域全体で、モバイルヘルスアプリケーション、遠隔モニタリング、デジタル患者エンゲージメント、およびAIを活用した医療のためのより強固なエコシステムが構築されつつあります。
mHealthソリューション市場:企業評価マトリックス
フィリップスは、この市場において「スター」プレイヤーとして位置づけられており、遠隔患者モニタリング、バーチャルケア、コネクテッド患者モニタリングデバイス、モバイルアプリケーション、クラウドベースの健康データプラットフォームに及ぶ、幅広いコネクテッドヘルスケアソリューションのポートフォリオを提供しています。ウェルドックは、mヘルスソリューション市場における新興プレイヤーであり、糖尿病などの慢性疾患管理に焦点を当てたデジタルヘルスおよびデジタル治療ソリューションを提供しています。
主要市場プレイヤー
Koninklijke Philips N.V. (Netherlands)
Medtronic (Ireland)
Abbott (US)
Resmed (US)
Dexcom, Inc. (US)
GE HealthCare (US)
athenahealth (US)
Optum (US)
Teladoc Health (US)
AliveCor, Inc. (US)
Garmin Ltd (US)
Airstrip Technologies, Inc
Welldoc (US)
Boston Scientific Corporation (US)
Siemens Healthineers (Germany)
Biofourmis (US)
Empatica (US)
Tunstall Group (UK)
Omron Healthcare (Japan)
Oracle (US)
最近の動向
2026年8月:アボット社とGoogle Healthは、Lingo CGMの血糖値データをGoogle Healthアプリに統合し、栄養、運動、睡眠、回復に関するAIを活用した「Health Coach」の推奨事項と組み合わせる、複数年にわたる提携を発表しました。
2026年3月: ウィジングス・ヘルス・ソリューションズは、9amHealthと提携し、Body Pro 2 セルラー対応体重計、および臨床的に適切な場合にはBPM Pro 2 血圧計を、9amHealthのバーチャル心代謝ケアプログラムに統合しました。
2025年8月:アボットはインドで「FreeStyle Libre 2 Plus」センサーを発売しました。このセンサーは、1分ごとに自動的に血糖値を測定し、オプションで高血糖・低血糖アラームを設定できるほか、スマートフォンとの連携により、糖尿病のリアルタイムなモニタリングと管理を実現します。
1 はじめに 32
1.1 本調査の目的 32
1.2 市場の定義 32
1.3 調査対象範囲 33
1.3.1 市場のセグメンテーション 33
1.3.2 調査対象の範囲(包含・除外) 34
1.3.3 対象期間 35
1.3.4 対象通貨 35
1.4 本調査の限界 36
1.5 ステークホルダー 36
1.6 変更点の概要 37
2 エグゼクティブ・サマリー 38
2.1 主な洞察と市場のハイライト 38
2.2 主要な市場参加者:洞察と戦略的動向 39
2.3 市場を形作る破壊的トレンド 40
2.4 高成長セグメントと新興市場 41
2.5 概要:世界の市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 Mヘルスソリューション市場の概要 43
3.2 提供サービス別・地域別のMヘルスソリューション市場 44
3.3 Mヘルスソリューション市場:地域別概要 45
4 市場概要 46
4.1 はじめに 46
4.2 市場の動向 46
4.2.1 推進要因 47
4.2.1.1 スマートフォン、タブレット、その他のモバイルプラットフォームの普及拡大 47
4.2.1.2 患者中心の医療提供への注目が高まっていること 47
4.2.1.3 ウェアラブル機器の急速な普及により、コネクテッドmHealthエコシステムが拡大していること 48
4.2.1.4 慢性疾患の負担が、遠隔モニタリングおよびコネクテッドデバイスの需要を牽引していること 48
4.2.2 抑制要因 49
4.2.2.1 規制環境の複雑さ 49
4.2.2.2 mHealthエコシステムの断片化 49
4.2.2.3 相互運用性の制約 50
4.2.3 機会 50
4.2.3.1 AIと予測分析によるmHealth機能の拡大 50
4.2.3.2 新興市場における普及の拡大 51
4.2.3.3 医療企業とmHealthプロバイダー間の戦略的提携および連携 52
4.2.3.4 遠隔医療の成長がモバイル医療の提供を拡大 52
4.2.4 課題 53
4.2.4.1 償還の障壁がmHealthのさらなる普及を制限 53
4.2.4.2 データセキュリティに関する懸念 53
4.2.4.3 急速な技術進化がmHealth開発の複雑さを増大させる 54
4.3 未充足ニーズと未開拓領域 55
4.4 相互に関連する市場とセクター横断的な機会 56
4.5 ティア1/2/3の主要企業による戦略的動き 56
5 産業の動向 57
5.1 ポーターの5つの力分析 57
5.1.1 新規参入の脅威 58
5.1.2 代替品の脅威 58
5.1.3 供給者の交渉力 59
5.1.4 購入者の交渉力 59
5.1.5 競合の激しさ 59
5.2 マクロ経済指標 59
5.2.1 はじめに 59
5.2.2 GDPの推移と予測 59
5.2.3 世界の医療IT産業の動向 60
5.3 バリューチェーン分析 60
5.4 エコシステム分析 61
5.5 価格分析 62
5.5.1 エンドユーザー別 Mヘルスソリューションの参考価格(2025年) 63
5.5.2 地域別 Mヘルスソリューション市場の参考価格(2025年) 63
5.6 2026年~2027年の主要な会議およびイベント 64
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 65
5.8 投資および資金調達のシナリオ 65
5.9 ケーススタディ分析 66
5.9.1 ケース1:ケーススタディ1:CLÍNICAS DEL AZÚCAR(CDA) 66
5.9.2 ケーススタディ2:NOVA HOSPITAL & ENOVACOM 67
5.9.3 事例研究 3:アップル社およびNHSチーム 67
5.10 2025年のアメリカ関税の影響 – 概要 68
5.10.1 はじめに 68
5.10.2 主な関税率 69
5.10.3 価格への影響分析 70
5.10.4 国・地域への影響 71
5.10.4.1 アメリカ 71
5.10.4.2 ヨーロッパ 71
5.10.4.3 アジア太平洋地域 71
5.10.5 エンドユーザーへの影響 72
5.10.5.1 医療提供者 72
5.10.5.2 医療保険者 72
5.10.5.3 患者および消費者 73
5.10.5.4 その他のエンドユーザー(学術機関、研究センター、政府機関など) 73
6 技術、特許、デジタル、
およびAIの導入による戦略的変革 74
6.1 主要な新興技術 74
6.1.1 AIおよび機械学習 74
6.1.2 5G/6G接続 74
6.1.3 デジタルバイオマーカー 74
6.1.4 補完的技術 74
6.1.5 コネクテッド医療機器 74
6.1.6 クラウドコンピューティング 75
6.1.7 遠隔医療プラットフォーム 75
6.1.8 関連技術 75
6.1.8.1 精密医療 75
6.1.8.2 臨床意思決定支援システム 75
6.1.8.3 医療データ分析 75
6.2 特許分析 76
6.2.1 mHealthソリューションに関する特許公開の動向 76
6.2.2 インサイト:管轄区域および主要出願人の分析 76
6.3 将来の応用 78
6.3.1 AIを活用した予測の医療モニタリング 79
6.3.2 パーソナライズされたデジタルヘルスコーチング 79
6.3.3 継続的な遠隔患者モニタリング 79
6.3.4 AIを活用した疾患の早期発見 79
6.3.5 モバイルによる服薬遵守と管理 79
6.4 AI/汎用AIがmHealthソリューション市場に与える影響 80
6.4.1 はじめに 80
6.4.2 mHealthソリューション市場におけるAI/汎用AIの市場ポテンシャル 81
6.4.3 AI/汎用AIの導入に関する事例研究 82
6.4.3.1 コテージ・ヘルス社が、AIを活用したバーチャルケアおよび患者安全プラットフォームを全社的に拡大 82
6.4.3.2 アポロ・ホスピタルズが、医療の全過程にわたってAIを活用したコネクテッドケアを導入 83
6.4.4 AI/汎用AIが相互接続されたエコシステムおよび隣接するエコシステムに与える影響 84
6.4.4.1 AIを活用した症状評価およびトリアージ 84
6.4.4.2 予測的健康分析 84
6.4.4.3 対話型ヘルスアシスタント 85
6.4.4.4 投薬・治療支援 85
6.4.5 ユーザーの受容度と影響評価 85
6.4.5.1 ユーザーの受容度 85
6.4.5.1.1 医療提供者 85
6.4.5.1.2 医療保険者 85
6.4.5.1.3 患者/利用者 86
6.4.5.2 影響評価 86
6.4.5.2.1 利用者 A:医療提供者 86
6.4.5.2.1.1 導入 86
6.4.5.2.1.2 影響 86
6.4.5.2.2 利用者 B: 医療保険者 86
6.4.5.2.2.1 導入 86
6.4.5.2.2.2 影響 87
6.4.5.2.3 利用者 B:患者/消費者 87
6.4.5.2.3.1 導入 87
6.4.5.2.3.2 影響 87
6.4.6 規制機関、政府機関、およびその他の組織 87
6.4.7 規制分析 92
7 顧客環境と購買者の行動 96
7.1 はじめに 96
7.2 意思決定プロセス 96
7.3 購入者のステークホルダーと購入評価基準 96
7.3.1 購入プロセスにおける主要なステークホルダー 97
7.3.2 購入基準 97
7.4 導入の障壁と内部的な課題 98
7.5 さまざまなエンドユーザーからの未充足ニーズ 99
7.5.1 未充足ニーズ 99
7.5.2 エンドユーザーの期待 100
7.6 市場の収益性 101
8 MHEALTHソリューション市場:提供サービス別 102
8.1 はじめに 103
8.2 MHEALTHアプリ 103
8.2.1 パーソナライズされたコネクテッド・医療の普及拡大がセグメントを牽引 103
8.2.2 慢性疾患ケア管理アプリ 105
8.2.2.1 需要を後押しする、継続的かつパーソナライズされた慢性疾患ケア管理へのニーズの高まり 105
8.2.3 メンタルヘルスおよび行動健康アプリ 106
8.2.3.1 セグメントを牽引する、アクセスしやすく利便性の高いメンタルヘルス医療への需要の高まり 106
8.2.4 一般健康・フィットネスアプリ 107
8.2.4.1 パーソナライズされた健康、フィットネス、ウェルネス管理への注力が、このセグメントを牽引しています 107
8.2.5 服薬管理・服薬遵守アプリ 108
8.2.5.1 服薬遵守と治療管理の改善に対するニーズが、このセグメントを牽引しています 108
8.2.6 女性の健康アプリ 109
8.2.6.1 パーソナライズされた女性の健康管理に向けたモバイル技術の急速な普及 109
8.2.7 診断・症状チェックアプリ 110
8.2.7.1 このセグメントを牽引する、利便性の高いデジタル健康評価および診断支援へのニーズの高まり 110
8.2.8 患者健康記録アプリ/患者ポータルアプリ 111
8.2.8.1 市場を活性化させる、アクセスしやすく連携された患者健康情報へのニーズの高まり 111
8.2.9 臨床意思決定支援アプリ 112
8.2.9.1 臨床モニタリングおよび意思決定支援のための医療アプリケーションの急速な普及が、このセグメントを牽引しています 112
8.2.10 その他の医療アプリ 112
8.2.10.1 デジタルヘルスケア情報および患者エンゲージメントに対する高い需要が、市場の成長を後押ししています 112
8.3 コネクテッド医療機器 113
8.3.1 継続的かつ個別化された医療モニタリングのためのコネクテッド技術の進歩が市場を牽引 113
8.3.2 バイタルサインモニタリングデバイス 115
8.3.2.1 継続的な患者評価におけるコネクテッドモニタリングの役割拡大が、このセグメントを後押し 115
8.3.3 睡眠モニタリングデバイス 115
8.3.3.1 睡眠健康管理のためのコネクテッド技術の進展 115
8.3.4 多パラメータおよび遠隔患者モニタリング機器 116
8.3.4.1 市場を牽引する、医療現場全体における多パラメータモニタリングの統合の進展 116
8.3.5 胎児および母体モニタリング機器 117
8.3.5.1 ワイヤレスモニタリングによる母体および胎児ケアの向上により、このセグメントが牽引されます 117
8.3.6 神経モニタリング機器 118
8.3.6.1 神経モニタリング向けのコネクテッド技術の進歩により、このセグメントが牽引されます 118
8.3.7 スマート吸入器および薬剤送達デバイス 119
8.3.7.1 コネクテッド型薬剤送達による服薬管理の改善が市場を後押し 119
8.3.8 その他のコネクテッド医療機器 120
8.3.8.1 専門医療分野におけるコネクテッド機器の応用範囲の拡大 120
8.4 mHealthサービス 121
8.4.1 コネクテッドかつ患者中心の医療サービスへのアクセス拡大による市場拡大 121
8.4.2 遠隔患者モニタリングサービス 123
8.4.2.1 従来型医療現場を超えた臨床的監督の拡大 –
主要な推進要因 123
8.4.3 遠隔医療サービス 124
8.4.3.1 バーチャルおよびオンデマンドの医療への幅広いアクセスによる需要の拡大 124
8.4.4 デジタル疾患管理サービス 125
8.4.4.1 慢性疾患管理の継続的なデジタルケアへの移行 125
8.4.5 その他 126
8.4.5.1 導入、サポート、およびデジタルリハビリテーションを通じて強化されるコネクテッドケア 126
9 ユースケース別モバイルヘルスソリューション市場 127
9.1 はじめに 128
9.2 予防医療とウェルネス 128
9.2.1 AIとウェアラブル機器が予防的mヘルスの普及を牽引 128
9.3 スクリーニングと診断 129
9.3.1 モバイルおよびAI対応ツールが早期スクリーニングと診断へのアクセスを拡大 129
9.4 治療・疾患管理 130
9.4.1 コネクテッドデバイスとデジタルセラピューティクスが、mHealthに基づく疾患管理を強化 130
9.5 患者モニタリング 131
9.5.1 ウェアラブルデバイスと遠隔モニタリングによる継続的な患者管理 131
9.6 服薬管理と服薬遵守 132
9.6.1 モバイルプラットフォームとデジタルツールによる服薬遵守の向上 132
9.7 コンサルティングおよびケアの調整 133
9.7.1 デジタル接続性により、連携の取れたケアの提供が強化されます 133
9.8 リハビリテーションと回復 134
9.8.1 デジタルリハビリテーションにより、従来型の治療環境を超えた回復が可能になります 134
9.9 その他 135
9.9.1 モバイルヘルスは、人口レベルでの健康教育と意識向上を拡大します 135
10 エンドユーザー別 Mヘルスソリューション市場 137
10.1 はじめに 138
10.2 患者/消費者 138
10.2.1 市場成長を牽引する、個別化された利便性の高い医療 138
10.3 医療提供者 139
10.3.1 Mヘルスを「コネクテッド・ケア」の提供に
統合する医療提供者 139
10.4 医療保険者 140
10.4.1 Mヘルスを活用して治療成果を向上させ、
医療費を管理する 140
10.5 その他のエンドユーザー 141
10.5.1 人口レベルでの医療に向けた大規模なMヘルスがセグメントを牽引 141
11 地域別Mヘルス・ソリューション市場 143
11.1 はじめに 144
11.2 北米 144
11.2.1 北米のマクロ経済見通し 146
11.2.2 アメリカ 150
11.2.2.1 RPMおよび遠隔医療の拡大が市場を牽引 150
11.2.3 カナダ 154
11.2.3.1 デジタル化の進展と相互運用性が市場を牽引 154
11.3 ヨーロッパ 158
11.3.1 ヨーロッパのマクロ経済見通し 158
11.3.2 ドイツ 162
11.3.2.1 DiGAによる償還とデジタルヘルスの統合が市場を牽引 162
11.3.3 英国 166
11.3.3.1 NHSのデジタル化とAIの導入が市場を牽引 166
11.3.4 フランス 170
11.3.4.1 遠隔モニタリングとデジタルヘルスインフラが市場を牽引 170
11.3.5 イタリア 174
11.3.5.1 PNRR、遠隔医療、および電子カルテ(EHR)の拡大が市場を牽引 174
11.3.6 スペイン 178
11.3.6.1 デジタルヘルス計画への資金提供の増加が市場を後押し 178
11.3.7 その他のヨーロッパ諸国 182
11.4 アジア太平洋地域 186
11.4.1 アジア太平洋地域のマクロ経済見通し 186
11.4.2 中国 191
11.4.2.1 インターネット医療およびAIを活用した医療が市場を牽引 191
11.4.3 日本 195
11.4.3.1 高齢化の進展とそれに伴う予防医療の拡大が市場を牽引 195
11.4.4 インド 199
11.4.4.1 政府の取り組みとデジタルヘルスが市場の成長を牽引 199
11.4.5 オーストラリア 203
11.4.5.1 遠隔モニタリングの拡大と医療記録のデジタル化の進展が市場を牽引 203
11.4.6 韓国 207
11.4.6.1 戦略的提携とAIの革新がmHealthの普及を加速 207
11.4.7 アジア太平洋その他の地域 211
11.5 南米アメリカ 215
11.5.1 南米のマクロ経済見通し 215
11.5.2 ブラジル 219
11.5.2.1 SUSのデジタル化とコネクテッドケアが市場を牽引 219
11.5.3 メキシコ 223
11.5.3.1 AIを活用した慢性疾患ケアが市場を牽引 223
11.5.4 その他の南米アメリカ諸国 227
11.6 中東・アフリカ 231
11.7 中東・アフリカのマクロ経済見通し 231
11.7.1 GCC 235
11.7.1.1 バーチャル病院とAIを活用したケアが牽引する市場 235
11.7.2 サウジアラビア 239
11.7.2.1 市場を活性化させるコネクテッド・医療エコシステムの拡大 239
11.7.3 アラブ首長国連邦(UAE) 243
11.7.3.1 市場を活性化させるコネクテッド・レコードとスマートヘルスアプリ 243
11.7.4 GCCのその他の国々 247
11.7.4.1 市場を牽引するデジタルヘルス変革を通じたコネクテッド・医療エコシステムの強化 247
11.7.5 南アフリカ 251
11.7.5.1 モバイルヘルスとデジタル公衆医療が市場を牽引 251
11.7.6 中東・アフリカのその他の地域 255
12 競争環境 259
12.1 はじめに 259
12.2 主要企業の戦略/競争優位性 259
12.2.1 mHealthソリューション市場における主要企業の戦略の概要 259
12.3 売上高分析(2021年~2025年) 261
12.4 市場シェア分析(2025年) 262
12.4.1 主要市場プレーヤーのランキング 264
12.5 企業評価マトリックス:主要プレーヤー(2025年) 265
12.5.1 スター企業 265
12.5.2 新興リーダー 265
12.5.3 広範な存在感を示すプレーヤー 265
12.5.4 参入企業 265
12.5.5 企業の事業展開:主要プレイヤー、2025年 267
12.5.5.1 企業の事業展開 267
12.5.5.2 地域別展開状況 268
12.5.5.3 提供サービス別展開状況 269
12.5.5.4 ユースケース別展開状況 270
12.5.5.5 エンドユーザー別展開状況 271
12.6 企業評価マトリックス:スタートアップ/中小企業、2025年 272
12.6.1 先進的な企業 272
12.6.2 対応力のある企業 272
12.6.3 活力ある企業 272
12.6.4 スタート地点にある企業 272
12.6.5 競合ベンチマーク:スタートアップ/中小企業、2025年 274
12.6.5.1 主要なスタートアップ/中小企業の詳細リスト 274
12.6.5.2 企業の事業規模(スタートアップ/中小企業) 274
12.7 企業評価および財務指標 275
12.7.1 財務指標 275
12.7.2 企業評価 275
12.8 ブランド/製品比較 276
12.9 競争シナリオ 277
12.9.1 製品・サービスの発売および承認 277
12.9.2 取引 278
12.9.3 その他の動向 279
13 企業概要 280
13.1 主要企業 280
13.1.1 KONINKLIJKE PHILIPS N.V. 280
13.1.1.1 事業概要 280
13.1.1.2 提供製品・サービス 282
13.1.1.3 最近の動向 283
13.1.1.3.1 製品・サービスの発売および承認 283
13.1.1.3.2 取引 284
13.1.1.3.3 事業拡大 286
13.1.1.3.4 その他の動向 286
13.1.1.4 MnMの見解 287
13.1.1.4.1 勝利への権利 287
13.1.1.4.2 戦略的選択 287
13.1.1.4.3 弱点および競合上の脅威 287
13.1.2 メドトロニック 288
13.1.2.1 事業概要 288
13.1.2.2 提供している製品・サービス 290
13.1.2.3 最近の動向 291
13.1.2.3.1 製品・サービスの発売および承認 291
13.1.2.3.2 取引 292
13.1.2.4 MnMの見解 293
13.1.2.4.1 勝利への権利 293
13.1.2.4.2 戦略的選択 294
13.1.2.4.3 弱点および競合上の脅威 294
13.1.3 アボット 295
13.1.3.1 事業概要 295
13.1.3.2 提供製品・サービス 296
13.1.3.3 最近の動向 298
13.1.3.3.1 製品・サービスの発売および承認 298
13.1.3.3.2 取引 298
13.1.3.4 MnMの見解 299
13.1.3.4.1 勝つための強み 299
13.1.3.4.2 戦略的選択 299
13.1.3.4.3 弱点および競合上の脅威 299
13.1.4 RESMED 300
13.1.4.1 事業概要 300
13.1.4.2 提供している製品・サービス 302
13.1.4.3 最近の動向 303
13.1.4.3.1 製品・サービスの発売および承認 303
13.1.4.3.2 取引 304
13.1.4.4 MnMの見解 305
13.1.4.4.1 勝利への権利 305
13.1.4.4.2 戦略的選択 305
13.1.4.4.3 弱点および競合上の脅威 305
13.1.5 DEXCOM, INC. 306
13.1.5.1 事業概要 306
13.1.5.2 提供製品・サービス 308
13.1.5.3 最近の動向 309
13.1.5.3.1 製品・サービスの立ち上げおよび承認 309
13.1.5.3.2 取引 310
13.1.5.4 MnMの見解 311
13.1.5.4.1 勝利への権利 311
13.1.5.4.2 戦略的選択 311
13.1.5.4.3 弱点および競合上の脅威 311
13.1.6 GE 医療 312
13.1.6.1 事業概要 312
13.1.6.2 提供製品・サービス 313
13.1.6.3 最近の動向 314
13.1.6.3.1 製品・サービスの発売および承認 314
13.1.6.3.2 取引 315
13.1.6.3.3 その他の動向 316
13.1.7 オムロン・医療社 317
13.1.7.1 事業概要 317
13.1.7.2 提供している製品・サービス 318
13.1.7.3 最近の動向 319
13.1.7.3.1 製品・サービスの発売および承認 319
13.1.7.4 最近の動向 320
13.1.7.4.1 取引 320
13.1.8 ORACLE 321
13.1.8.1 事業概要 321
13.1.8.2 提供している製品・サービス 322
13.1.8.3 最近の動向 323
13.1.8.3.1 製品・サービスの発売および承認 323
13.1.8.3.2 取引 323
13.1.8.3.3 事業拡大 324
13.1.9 ボストン・サイエンティフィック・コーポレーション 325
13.1.9.1 事業概要 325
13.1.9.2 提供している製品・サービス 326
13.1.9.3 最近の動向 327
13.1.9.3.1 製品・サービスの発売および承認 327
13.1.9.4 最近の動向 327
13.1.9.4.1 取引 327
13.1.10 シーメンス・医療・プライベート・リミテッド 328
13.1.10.1 事業概要 328
13.1.10.2 提供製品・サービス 329
13.1.10.3 最近の動向 330
13.1.10.3.1 製品・サービスの発売および承認 330
13.1.10.3.2 事業拡大 330
13.1.11 OPTUM 331
13.1.11.1 事業概要 331
13.1.11.2 提供している製品・サービス 332
13.1.11.3 最近の動向 333
13.1.11.3.1 取引 333
13.1.12 ATHENAHEALTH 334
13.1.12.1 事業概要 334
13.1.12.2 提供している製品・サービス 334
13.1.12.3 最近の動向 335
13.1.12.3.1 製品・サービスの発売および承認 335
13.1.12.3.2 取引実績(2023年1月~2026年7月) 335
13.1.13 EMPATICA INC. 336
13.1.13.1 事業概要 336
13.1.13.2 提供している製品・サービス 336
13.1.13.3 最近の動向 337
13.1.13.3.1 製品・サービスの発売および承認 337
13.1.13.3.2 取引 338
13.1.13.3.3 事業拡大 339
13.1.14 TELADOC HEALTH, INC. 340
13.1.14.1 事業概要 340
13.1.14.2 提供している製品・サービス 341
13.1.14.3 最近の動向 342
13.1.14.3.1 製品・サービスの発売および承認 342
13.1.14.3.2 取引 343
13.1.15 WELLDOC, INC. 344
13.1.15.1 事業概要 344
13.1.15.2 提供している製品・サービス 344
13.1.15.3 最近の動向 345
13.1.15.3.1 製品・サービスの発売および承認 345
13.1.15.3.2 取引 345
13.1.16 ALIVECOR, INC. 347
13.1.16.1 事業概要 347
13.1.16.2 提供している製品・サービス 347
13.1.16.3 最近の動向 348
13.1.16.3.1 製品・サービスの発売および承認 348
13.1.16.3.2 取引 349
13.1.17 BIOFOURMIS 350
13.1.17.1 事業概要 350
13.1.17.2 提供している製品・サービス 350
13.1.17.3 最近の動向 351
13.1.17.3.1 取引 351
13.1.18 TUNSTALL GROUP 352
13.1.18.1 事業概要 352
13.1.18.2 提供している製品・サービス 352
13.1.19 GARMIN LTD. 353
13.1.19.1 事業概要 353
13.1.19.2 提供している製品・サービス 354
13.1.19.3 最近の動向 355
13.1.19.3.1 製品・サービスの発売および承認 355
13.1.19.3.2 取引 356
13.1.20 AIRSTRIP TECHNOLOGIES, INC 357
13.1.20.1 事業概要 357
13.1.20.2 提供している製品・サービス 357
13.1.20.3 最近の動向 358
13.1.20.3.1 製品・サービスの発売および承認 358
13.1.20.3.2 取引 359
13.2 その他の主要企業 360
13.2.1 NATURAL CYCLES NORDIC AB 360
13.2.2 SIDEKICK HEALTH 361
13.2.3 BUOY HEALTH, INC. 362
13.2.4 VIASUALDX 363
13.2.5 FIMO HEALTH 364
14 調査方法 365
14.1 調査データ 365
14.1.1 二次データ 366
14.1.1.1 二次情報源からの主要データ 366
14.1.2 一次データ 367
14.1.2.1 一次情報源からの主要データ 368
14.1.2.2 一次情報源の内訳 369
14.2 市場規模の推計 370
14.3 市場規模の推計 371
14.4 市場内訳データの三角測量 376
14.5 市場シェアの推計 377
14.6 本調査の前提条件 377
14.7 調査の限界 377
14.7.1 方法論に関連する限界 377
14.8 リスク評価 378
15 付録 379
15.1 ディスカッション・ガイド 379
15.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 384
15.3 カスタマイズ・オプション 386
15.4 関連レポート 386
15.5 著者情報 387
表1 米ドル為替レート 36
表2 Mヘルスソリューション市場:影響分析 55
表3 Mヘルスソリューション市場:ポーターの5つの力分析 57
表4 Mヘルスソリューション市場:エコシステムにおける役割 62
表5 エンドユーザー別 Mヘルスソリューションの参考価格(2025年) 63
表6 地域別 Mヘルスソリューションの参考価格(2025年) 64
表7 Mヘルスソリューション市場:主要な会議・イベント(2026年~2027年) 64
表8 アメリカの調整済み相互関税率 69
表9 Mヘルス・ソリューション市場における申請件数上位国の管轄区域分析 76
表10 Mヘルス・ソリューション市場:主要特許/特許出願 78
表11 北米:規制機関、政府機関、
およびその他の組織 87
表12 ヨーロッパ:規制機関、政府機関、
およびその他の組織 88
表13 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 90
表14 南米アメリカ:規制機関、政府機関、
およびその他の組織 91
表15 中東・アフリカ:規制機関、政府機関、
およびその他の組織 91
表16 北米:規制分析 92
表17 ヨーロッパ:規制分析 93
表18 アジア太平洋:規制分析 94
表19 中東・アフリカ:規制分析 95
表20 南米アメリカ:規制分析 95
表21 主要3つのエンドユーザーにおける購買プロセスに対するステークホルダーの影響
上位3つのエンドユーザーへの影響(%) 97
表22 上位3つのエンドユーザーにおける主要な購入基準 98
表23 mHealthソリューション市場における未充足ニーズ 99
表24 mHealthソリューション市場におけるエンドユーザーの期待 100
表25 Mヘルスソリューション市場:提供形態別、2024年~2031年(百万米ドル) 103
表26 Mヘルスアプリ向けMヘルスソリューション市場:種類別、
2024年~2031年(百万米ドル) 104
表27 Mヘルス・ソリューション市場:Mヘルス・アプリ、地域別、
2024年~2031年(百万米ドル) 105
表28 Mヘルス・ソリューション市場:慢性疾患管理アプリ、
地域別、2024年~2031年(百万米ドル) 106
表29 メンタル・行動健康アプリ向けMヘルス・ソリューション市場、
地域別、2024年~2031年(百万米ドル) 107
表30 一般健康・フィットネス向けMHEALTHソリューション市場、
地域別、2024年~2031年(百万米ドル) 108
表31 地域別 服薬管理・
服薬遵守アプリ向けMHEALTHソリューション市場、2024年~2031年(百万米ドル) 109
表32 地域別 女性向けヘルスアプリ向けMHEALTHソリューション市場、
2024年~2031年(百万米ドル) 110
表33 診断・症状チェックアプリ向けMヘルスソリューション市場、
地域別、2024年~2031年(百万米ドル) 111
表34 地域別患者健康記録アプリ/患者ポータルアプリ向けMヘルスソリューション市場、2024年~2031年(百万米ドル) 111
表35 地域別臨床意思決定支援アプリ向けMヘルスソリューション市場、
地域別、2024年~2031年(百万米ドル) 112
表36 その他の医療アプリ向けMHEALTHソリューション市場、地域別、2024年~2031年(百万米ドル) 113
表37 コネクテッド医療機器向けMHEALTHソリューション市場、種類別、2024年~2031年(百万米ドル) 114
表38 コネクテッド医療機器向けMHEALTHソリューション市場、地域別、2024年~2031年(百万米ドル) 114
表39 バイタルサインモニタリング機器のMHealthソリューション市場、
地域別、2024年~2031年(百万米ドル) 115
表40 地域別 MHealthソリューション市場:睡眠モニタリング機器、2024年~2031年 (百万米ドル) 116
表41 地域別 Mヘルスソリューション市場:多パラメータおよび遠隔患者モニタリングデバイス、2024年~2031年(百万米ドル) 117
表 42 地域別 胎児・母体モニタリングデバイス向け MHealth ソリューション市場、2024年~2031年(百万米ドル) 118
表43 神経モニタリング機器向けMHEALTHソリューション市場、
地域別、2024年~2031年(百万米ドル) 119
表44 スマート吸入器および薬剤送達機器向けMHEALTHソリューション市場、地域別、 2024年~2031年(百万米ドル) 120
表45 その他のコネクテッド医療機器向けMHEALTHソリューション市場、
地域別、2024年~2031年(百万米ドル) 121
表46 MHEALTHソリューション市場:MHEALTHサービス(種類別)、
2024年~2031年(百万米ドル) 122
表47 MHEALTHソリューション市場:MHEALTHサービス(地域別)、
2024年~2031年(百万米ドル) 122
表48 遠隔患者モニタリングサービス向けMヘルスソリューション市場、
地域別、2024年~2031年(百万米ドル) 123
表49 地域別 遠隔医療サービス向けMヘルスソリューション市場、
2024年~2031年(百万米ドル) 124
表50 地域別 デジタル疾患管理サービス向けMヘルスソリューション市場、2024年~2031年(百万米ドル) 125
表51 地域別 MHEALTHソリューション市場(その他のサービス)、
2024年~2031年(百万米ドル) 126
表52 ユースケース別 MHEALTHソリューション市場、2024年~2031年(百万米ドル) 128
表53 地域別 予防医療・ウェルネス向けMヘルスソリューション市場、2024年~2031年(百万米ドル) 129
表54 地域別 スクリーニング・診断向けMヘルスソリューション市場、
2024年~2031年(百万米ドル) 130
表55 治療・疾患管理向けMヘルスソリューション市場、
地域別、2024年~2031年(百万米ドル) 131
表56 地域別患者モニタリング向けMヘルスソリューション市場、
2024年~2031年(百万米ドル) 132
表57 地域別 服薬管理・服薬遵守向けMヘルスソリューション市場、2024年~2031年(百万米ドル) 133
表58 地域別 コンサルティング・ケア調整向けMヘルスソリューション市場、
2024年~2031年(百万米ドル) 134
表59 地域別 リハビリテーション・回復向けMヘルスソリューション市場、2024年~2031年(百万米ドル) 135
表60 地域別 その他のユースケース向けMヘルスソリューション市場、
2024年~2031年 (百万米ドル) 136
表61 MHEALTHソリューション市場(エンドユーザー別)、2024年~2031年(百万米ドル) 138
表62 患者・消費者向けMヘルスソリューション市場(地域別)、
2024年~2031年(百万米ドル) 139
表63 医療提供者向けMヘルスソリューション市場(地域別)、
2024年~2031年(百万米ドル) 140
表64 地域別、医療保険者向けMヘルスソリューション市場、
2024年~2031年(百万米ドル) 141
表65 地域別、その他のエンドユーザー向けMヘルスソリューション市場、
2024年~2031年(百万米ドル) 142
表66 MHEALTHソリューション市場(地域別、2024年~2031年)(百万米ドル) 144
表67 北米:MHEALTHソリューション市場(国別、
2024年~2031年)(百万米ドル) 146
表68 北米:Mヘルスソリューション市場(提供形態別)、
2024年~2031年(百万米ドル) 146
表69 北米:Mヘルスアプリ市場、
種類別、2024年~2031年 (百万米ドル) 147
表70 北米:Mヘルスソリューション市場(コネクテッド
医療機器)、種類別、2024年~2031年(百万米ドル) 148
表71 北米:mHealthソリューション市場(mHealthサービス)、
種類別、2024年~2031年(百万米ドル) 148
表72 北米:Mヘルスソリューション市場(ユースケース別)、
2024–2031年(百万米ドル) 149
表73 北米:Mヘルスソリューション市場(エンドユーザー別)、
2024–2031年(百万米ドル) 149
表74 アメリカ:Mヘルスソリューション市場、提供サービス別、2024年~2031年(ドル) 150
表75 アメリカ:Mヘルスアプリ向けMヘルスソリューション市場、種類別、
2024年~2031年(ドル) 151
表76 アメリカ:コネクテッド医療機器向けMヘルスソリューション市場、
種類別、2024年~2031年(百万ドル) 152
表77 アメリカ:Mヘルスサービス向けMヘルスソリューション市場、種類別、
2024年~2031年(百万ドル) 152
表78 アメリカ:Mヘルスソリューション市場(ユースケース別、2024年~2031年)(百万ドル) 153
表79 アメリカ:Mヘルスソリューション市場(エンドユーザー別、2024年~2031年)(百万ドル) 153
表80 カナダ:Mヘルスソリューション市場、提供サービス別、
2024年~2031年(百万米ドル) 154
表81 カナダ:Mヘルスアプリ市場、種類別、
2024年~2031年(百万米ドル) 155
表82 カナダ:コネクテッド医療機器向けMヘルスソリューション市場、
種類別、2024年~2031年(百万米ドル) 156
表83 カナダ:mヘルス・ソリューション市場(mヘルス・サービス)、
種類別、2024年~2031年(百万米ドル) 156
表84 カナダ:mヘルス・ソリューション市場、ユースケース別、 2024年~2031年(百万米ドル) 157
表85 カナダ:Mヘルスソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 157
表86 ヨーロッパ:Mヘルスソリューション市場、国別、
2024年~2031年(百万米ドル) 158
表87 ヨーロッパ:Mヘルスソリューション市場、提供形態別、
2024年~2031年(百万米ドル) 159
表88 ヨーロッパ:Mヘルス・ソリューション市場(Mヘルス・アプリ)、種類別、
2024年~2031年(百万米ドル) 159
表89 ヨーロッパ:Mヘルス・ソリューション市場(コネクテッド医療機器)、
種類別、2024年~2031年 (百万米ドル) 160
表90 ヨーロッパ:mHealthサービス向けmHealthソリューション市場、
種類別、2024年~2031年(百万米ドル) 160
表91 ヨーロッパ:Mヘルスソリューション市場(ユースケース別)、
2024年~2031年(百万米ドル) 161
表92 ヨーロッパ:Mヘルスソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 161
表93 ドイツ:mHealthソリューション市場、提供形態別、
2024–2031年 (百万米ドル) 163
表94 ドイツ:Mヘルス・ソリューション市場(Mヘルス・アプリ)、種類別、
2024–2031年(百万米ドル) 163
表95 ドイツ:コネクテッド医療機器向けmヘルスソリューション市場、種類別、2024年~2031年(百万米ドル) 164
表96 ドイツ:mヘルスサービス向けmヘルスソリューション市場、
種類別、2024年~2031年 (百万米ドル) 164
表 97 ドイツ:Mヘルス・ソリューション市場(ユースケース別)、
2024年~2031年(百万米ドル) 165
表98 ドイツ:mHealthソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 165
表99 英国:mHealthソリューション市場(提供サービス別)、2024年~2031年(百万米ドル) 167
表100 英国:mヘルス・ソリューション市場(mヘルス・アプリ)、種類別、
2024年~2031年(百万米ドル) 167
表101 英国:コネクテッド医療機器向けMヘルスソリューション市場、
種類別、2024年~2031年(百万米ドル) 168
表102 英国:Mヘルスサービス向けMヘルスソリューション市場、種類別、
2024年~2031年 (百万米ドル) 168
表 103 英国:Mヘルスソリューション市場(ユースケース別)、2024年~2031年(百万米ドル) 169
表 104 英国:Mヘルスソリューション市場(エンドユーザー別)、2024年~2031年(百万米ドル) 169
表105 フランス:Mヘルスソリューション市場(提供サービス別)、
2024年~2031年(百万米ドル) 170
表106 フランス:Mヘルスアプリ市場(種類別)、
2024年~2031年(百万米ドル) 171
表107 フランス:Mヘルスソリューション市場(コネクテッド医療機器)、
種類別、2024年~2031年 (百万米ドル) 172
表 108 フランス:mHealthソリューション市場(mHealthサービス)、
種類別、2024年~2031年(百万米ドル) 172
表109 フランス:Mヘルスソリューション市場(ユースケース別)、
2024年~2031年(百万米ドル) 173
表110 フランス:Mヘルスソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 173
表111 イタリア:Mヘルスソリューション市場(提供サービス別、2024年 –2031年(百万米ドル) 174
表112 イタリア:Mヘルスソリューション市場(Mヘルスアプリ)、種類別、
2024–2031年(百万米ドル) 175
表113 イタリア:Mヘルスソリューション市場(コネクテッド医療機器 、
種類別、2024–2031年(百万米ドル) 176
表114 イタリア:mHealthソリューション市場(mHealthサービス)、種類別、
2024–2031年(百万米ドル) 176
表115 イタリア: Mヘルスソリューション市場(ユースケース別)、2024年~2031年(百万米ドル) 177
表116 イタリア:Mヘルスソリューション市場(エンドユーザー別)、2024年~2031年(百万米ドル) 177
表117 スペイン: Mヘルスソリューション市場、提供サービス別、2024年~2031年(百万米ドル) 178
表118 スペイン:Mヘルスアプリ向けMヘルスソリューション市場、種類別、
2024年~2031年(百万米ドル) 179
表119 スペイン:コネクテッド医療機器向けMヘルスソリューション市場、
種類別、2024年~2031年(百万米ドル) 180
表120 スペイン:Mヘルスサービス向けMヘルスソリューション市場、種類別、
2024年~2031年 (百万米ドル) 180
表 121 スペイン:Mヘルスソリューション市場(ユースケース別)、2024年~2031年(百万米ドル) 181
表122 スペイン:mヘルスソリューション市場(エンドユーザー別)、2024年~2031年(百万米ドル) 181
表123 その他のヨーロッパ諸国:mヘルスソリューション市場(提供サービス別)、
2024年~2031年(百万米ドル) 182
表124 ヨーロッパその他地域:mヘルスソリューション市場(mヘルスアプリ)、
種類別、2024年~2031年(百万米ドル) 183
表125 ヨーロッパその他地域:コネクテッド医療機器向けMヘルスソリューション市場(種類別、2024年~2031年)(百万米ドル) 184
表126 ヨーロッパその他地域:mHealthソリューション市場(mHealthサービス)、
種類別、2024年~2031年(百万米ドル) 184
表127 ヨーロッパその他地域:mHealthソリューション市場、ユースケース別、
2024年~2031年(百万米ドル) 185
表128 ヨーロッパその他地域:Mヘルスソリューション市場、エンドユーザー別、
2024年~2031年 (百万米ドル) 185
表129 アジア太平洋地域:Mヘルスソリューション市場、国別、
2024年~2031年(百万米ドル) 187
表130 アジア太平洋地域:Mヘルスソリューション市場、提供形態別、
2024年~2031年 (百万米ドル) 188
表131 アジア太平洋地域:mヘルスソリューション市場(mヘルスアプリ)、
種類別、2024年~2031年(百万米ドル) 188
表132 アジア太平洋地域:コネクテッド医療機器向けMヘルスソリューション市場、種類別、2024年~2031年(百万米ドル) 189
表133 アジア太平洋地域:Mヘルスサービス向けMヘルスソリューション市場、
種類別、2024年~2031年(百万米ドル) 189
表134 アジア太平洋地域:Mヘルスソリューション市場(ユースケース別)、
2024年~2031年(百万米ドル) 190
表135 アジア太平洋地域:Mヘルスソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 190
表136 中国:Mヘルスソリューション市場(提供サービス別)、2024年~2031年(百万米ドル) 191
表137 中国:Mヘルスアプリ市場(種類別)、
2024年~2031年(百万米ドル) 192
表138 中国:コネクテッド医療機器向けmHealthソリューション市場、
種類別、2024年~2031年 (百万米ドル) 193
表139 中国:mヘルスサービス向けmヘルスソリューション市場(種類別)、
2024年~2031年(百万米ドル) 194
表140 中国:Mヘルスソリューション市場(ユースケース別、2024年~2031年)(百万米ドル) 194
表141 中国:Mヘルスソリューション市場(エンドユーザー別、2024年~2031年)(百万米ドル) 195
表142 日本:mヘルスソリューション市場(提供サービス別)、2024年~2031年(百万米ドル) 196
表143 日本:mヘルスアプリ市場(種類別)、 2024年~2031年(百万米ドル) 196
表144 日本:Mヘルスソリューション市場(コネクテッド医療機器)、
種類別、2024年~2031年 (百万米ドル) 197
表145 日本:mヘルスソリューション市場(mヘルスサービス、種類別)、
2024年~2031年(百万米ドル) 197
表146 日本:Mヘルスソリューション市場(ユースケース別、2024年~2031年)(百万米ドル) 198
表147 日本:
Mヘルスソリューション市場(エンドユーザー別、2024年~2031年)(百万米ドル) 198
表148 インド:Mヘルスソリューション市場(提供サービス別、2024年~2031年)(百万米ドル) 199
表149 インド:Mヘルス・ソリューション市場(Mヘルス・アプリ)、種類別、
2024年~2031年(百万米ドル) 200
表150 インド:Mヘルス・ソリューション市場(コネクテッド医療機器)、
種類別、2024年~2031年 (百万米ドル) 201
表151 インド:Mヘルス・ソリューション市場(Mヘルス・サービス、種類別)、
2024年~2031年(百万米ドル) 201
表 152 インド:Mヘルスソリューション市場(ユースケース別、2024年~2031年)(百万米ドル) 202
表 153 インド:Mヘルスソリューション市場(エンドユーザー別、2024年~2031年)(百万米ドル) 202
表154 オーストラリア:Mヘルスソリューション市場(提供サービス別)、
2024年~2031年(百万米ドル) 203
表155 オーストラリア:Mヘルスアプリ市場(種類別)、
2024年~2031年(百万米ドル) 204
表156 オーストラリア:Mヘルスソリューション市場(コネクテッド医療機器)、種類別、2024年~2031年(百万米ドル) 205
表 157 オーストラリア:mヘルス・サービス向けmヘルス・ソリューション市場(種類別)、2024–2031年(百万米ドル) 205
表 158 オーストラリア:Mヘルスソリューション市場(ユースケース別)、
2024年~2031年(百万米ドル) 206
表159 オーストラリア:Mヘルスソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 206
表160 韓国:Mヘルスソリューション市場(提供サービス別)、
2024年~2031年(百万米ドル) 207
表 161 韓国:mヘルス・ソリューション市場(mヘルス・アプリ)、
種類別、2024年~2031年(百万米ドル) 208
表 162 韓国:コネクテッド医療機器向けMヘルスソリューション市場、種類別、2024年~2031年(百万米ドル) 209
表163 韓国:Mヘルスサービス向けMヘルスソリューション市場、
種類別、2024年 –2031年(百万米ドル) 209
表164 韓国:Mヘルスソリューション市場(ユースケース別)、
2024–2031年(百万米ドル) 210
表165 韓国:mヘルスソリューション市場(エンドユーザー別)、
2024–2031年(百万米ドル) 210
表166 アジア太平洋地域その他:mヘルスソリューション市場(提供サービス別)、
2024–2031年(百万米ドル) 211
表167 アジア太平洋地域その他:mヘルスソリューション市場(mヘルスアプリ)、
種類別、2024年~2031年 (百万米ドル) 212
表168 アジア太平洋地域その他:コネクテッド医療機器向けMヘルスソリューション市場(種類別、2024年~2031年)(百万米ドル) 213
表 169 アジア太平洋地域その他:mヘルスサービス向けmヘルスソリューション市場(種類別、2024年~2031年) (百万米ドル) 213
表170 アジア太平洋地域その他:Mヘルスソリューション市場(ユースケース別)、
2024年~2031年(百万米ドル) 214
表 171 アジア太平洋地域(その他):Mヘルスソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 214
表 172 南米アメリカ:Mヘルスソリューション市場(国別)、
2024年~2031年(百万米ドル) 215
表173 南米アメリカ:mヘルスソリューション市場、提供形態別、
2024年~2031年(百万米ドル) 216
表174 南米アメリカ:Mヘルス・ソリューション市場(Mヘルス・アプリ)、
種類別、2024年~2031年(百万米ドル) 216
表175 南米アメリカ:コネクテッド医療機器向けMヘルスソリューション市場、種類別、2024年~2031年(百万米ドル) 217
表176 南米アメリカ:Mヘルスサービス向けMヘルスソリューション市場、種類別、2024年~2031年(百万米ドル) 217
表177 ラテンアメリカ:Mヘルスソリューション市場、ユースケース別、
2024年~2031年(百万米ドル) 218表178 南米アメリカ:Mヘルスソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 218
表179 ブラジル:Mヘルスソリューション市場(提供サービス別)、
2024年~2031年(百万米ドル) 219表180 ブラジル:mHealthアプリ向けmHealthソリューション市場(種類別)、
2024年~2031年(百万米ドル) 220
表181 ブラジル:コネクテッド医療機器向けMヘルスソリューション市場、
種類別、2024年~2031年(百万米ドル) 221
表 182 ブラジル:mHealth サービス向け mHealth ソリューション市場(種類別)、
2024–2031年(百万米ドル) 221
表 183 ブラジル:mHealth ソリューション市場(ユースケース別)、2024–2031年 (百万米ドル) 222
表184 ブラジル:Mヘルスソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 222表185 メキシコ:mヘルスソリューション市場(提供サービス別)、
2024年~2031年(百万米ドル) 223
表186 メキシコ:mヘルスアプリ市場(種類別)、
2024年~2031年(百万米ドル) 224
表187 メキシコ:コネクテッド医療機器向けMヘルスソリューション市場、
種類別、2024年~2031年(百万米ドル) 225
表188 メキシコ:Mヘルスサービス向けMヘルスソリューション市場、種類別、2024年~2031年(百万米ドル) 225
表189 メキシコ:Mヘルスソリューション市場、ユースケース別、
2024年~2031年(百万米ドル) 226表190 メキシコ:mヘルスソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 226
表191 その他の南米アメリカ諸国:mヘルスソリューション市場、
提供サービス別、2024年~2031年(百万米ドル) 227
表192 南米アメリカその他地域:mヘルスソリューション市場(mヘルスアプリ)、
種類別、2024年~2031年(百万米ドル) 228
表193 ラテンアメリカその他地域:コネクテッド医療機器向けMヘルスソリューション市場、種類別、2024年~2031年(百万米ドル) 229
表194 ラテンアメリカその他地域:Mヘルスサービス向けMヘルスソリューション市場、種類別、 2024年~2031年(百万米ドル) 229
表195 南米アメリカその他地域:Mヘルスソリューション市場(ユースケース別)、
2024年~2031年(百万米ドル) 230
表196 南米アメリカその他地域: MHEALTHソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 230
表197 中東・アフリカ:MHEALTHソリューション市場(国別)、
2024年~2031年(百万米ドル) 231
表198 中東・アフリカ:mヘルスソリューション市場、提供形態別、
2024年~2031年 (百万米ドル) 232
表 199 中東・アフリカ:mヘルス・ソリューション市場(mヘルス・アプリ)、
種類別、2024年~2031年(百万米ドル) 232表 200 中東・アフリカ:コネクテッド医療機器向けMヘルス・ソリューション市場(種類別、2024年~2031年)(百万米ドル) 233表 201 中東・アフリカ:Mヘルス・サービス向けMヘルス・ソリューション市場(種類別、2024年~2031年)(百万米ドル) 233表 202 中東・アフリカ:Mヘルスソリューション市場(ユースケース別)、
2024年~2031年(百万米ドル) 234
表 203 中東・アフリカ: mHealthソリューション市場:エンドユーザー別、
2024年~2031年(百万米ドル) 234
表204 GCC:mHealthソリューション市場:国別、2024年~2031年(百万米ドル) 235
表205 GCC:mヘルスソリューション市場(提供サービス別)、2024年~2031年(百万米ドル) 236
表206 GCC:mヘルスアプリ市場(種類別)、
2024年~2031年(百万米ドル) 236
表 207 GCC:コネクテッド医療機器向けMヘルスソリューション市場、
種類別、2024年~2031年 (百万米ドル) 237
表 208 GCC:mHealthサービス向けmHealthソリューション市場(種類別)、
2024年~2031年(百万米ドル) 237
表 209 GCC:Mヘルスソリューション市場(ユースケース別、2024年~2031年)(百万米ドル) 238
表 210 GCC:Mヘルスソリューション市場(エンドユーザー別、2024年~2031年)(百万米ドル) 238
表211 サウジアラビア:mヘルスソリューション市場(提供サービス別)、
2024年~2031年(百万米ドル) 239
表 212 サウジアラビア:mヘルス・ソリューション市場(mヘルス・アプリ)、
種類別、2024年~2031年(百万米ドル) 240
表 213 サウジアラビア:コネクテッド
医療機器向けMヘルスソリューション市場、種類別、2024年~2031年(百万米ドル) 241
表 214 サウジアラビア:Mヘルスサービス向けMヘルスソリューション市場、
種類別、2024年~2031年(百万米ドル) 241
表215 サウジアラビア:Mヘルスソリューション市場、ユースケース別、
2024年~2031年(百万米ドル) 242
表216 サウジアラビア:mヘルスソリューション市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 242
表217 UAE:mヘルスソリューション市場(提供サービス別)、2024年~2031年(百万米ドル) 243
表218 アラブ首長国連邦(UAE):mヘルス・ソリューション市場(mヘルス・アプリ)、種類別、
2024年~2031年(百万米ドル) 244
表219 UAE:コネクテッド医療機器向けMヘルスソリューション市場、
種類別、2024年~2031年(百万米ドル) 245
表220 UAE:Mヘルスサービス向けMヘルスソリューション市場、種類別、
2024年~2031年(百万米ドル) 245
表221 UAE:mHealthソリューション市場(ユースケース別)、2024年~2031年(百万米ドル) 246
表222 UAE:mヘルスソリューション市場(エンドユーザー別)、2024年~2031年(百万米ドル) 246
表223 GCCその他の地域:mヘルスソリューション市場(提供サービス別)、
2024年~2031年(百万米ドル) 247
表 224 GCC その他の地域:mHealth アプリ向け mHealth ソリューション市場、種類別、2024–2031年(百万米ドル) 248
表 225 GCC その他の地域:コネクテッド医療機器向け Mヘルスソリューション市場(種類別、2024–2031年)(百万米ドル) 249
表 226 GCC その他の地域:Mヘルスサービス向け Mヘルスソリューション市場、
種類別、2024年~2031年(百万米ドル) 249
表227 GCCその他の地域:mHealthソリューション市場、ユースケース別、
2024年~2031年(百万米ドル) 250
表228 GCCその他の地域:mヘルスソリューション市場、エンドユーザー別、
2024年~2031年(百万米ドル) 250
表229 南アフリカ:mヘルスソリューション市場、提供サービス別、
2024年~2031年(百万米ドル) 251
表230 南アフリカ:Mヘルス・ソリューション市場(Mヘルス・アプリ)、
種類別、2024年~2031年(百万米ドル) 252
表231 南アフリカ:Mヘルス・ソリューション市場(コネクテッド医療機器)、種類別、 2024年~2031年 (百万米ドル) 253
表 232 南アフリカ:mヘルス・ソリューション市場(mヘルス・サービス)、
種類別、2024年~2031年(百万米ドル) 253
表 233 南アフリカ:mヘルス・ソリューション市場、ユースケース別、
2024–2031年(百万米ドル) 254
表234 南アフリカ:mヘルスソリューション市場(エンドユーザー別)、
2024–2031年(百万米ドル) 254
表235 中東・アフリカのその他の地域:mヘルスソリューション市場、
提供サービス別、2024年~2031年(百万米ドル) 255
表 236 中東・アフリカのその他の地域:mHealthアプリ市場(種類別、2024年~2031年)(百万米ドル) 256
表237 中東・アフリカのその他の地域:コネクテッド医療機器向けMヘルスソリューション市場(種類別、2024年~2031年)(百万米ドル) 257
表238 中東・アフリカのその他の地域: Mヘルス・ソリューション市場:Mヘルス・サービス、種類別、2024–2031年(百万米ドル) 257
表239 中東・アフリカのその他の地域:Mヘルス・ソリューション市場、
ユースケース別、2024–2031年 (百万米ドル) 258
表 240 中東・アフリカのその他の地域:Mヘルスソリューション市場、
エンドユーザー別、2024年~2031年(百万米ドル) 258
表 241 Mヘルスソリューション市場における主要企業の戦略の概要、2023年1月~2026年6月 259
表242 mヘルスソリューション市場のシェア分析、2025年 263
表243 mヘルスソリューション市場:地域別展開状況、2025年 268
表244 mヘルスソリューション市場:提供サービスの分布、2025年 269
表245 mヘルスソリューション市場:ユースケースの分布、2025年 270
表 246 mヘルスソリューション市場:エンドユーザー別分布、2025年 271
表 247 mヘルスソリューション市場:主要スタートアップ/
中小企業プレーヤーの詳細リスト、2025年 274
表248 Mヘルスソリューション市場:地域別分布(スタートアップ/中小企業)、2025年 274
表249 Mヘルスソリューション市場:製品・サービスの発売および承認状況、2023年1月~2026年8月 277
表250 mヘルスソリューション市場:取引件数、2023年1月~2026年8月 278
表251 mヘルスソリューション市場:事業拡大、2023年1月~2026年8月 279
表252 KONINKLIJKE PHILIPS N.V.:企業概要 280
表253 KONINKLIJKE PHILIPS N.V.:提供製品・サービス 282
表254 KONINKLIJKE PHILIPS N.V.: 製品・サービスの発売および承認、2023年1月~2026年8月 283
表255 KONINKLIJKE PHILIPS N.V.:取引、2023年1月~2026年7月 284
表256 KONINKLIJKE PHILIPS N.V.:事業拡大、2023年1月~2026年7月、
2023年1月~2026年8月 286
表 257 KONINKLIJKE PHILIPS N.V.:その他の動向、
2023年1月~2026年8月 286
表 258 メドトロニック:会社概要 288
表 259 メドトロニック:提供製品・サービス 290
表 260 メドトロニック:製品・サービスの発売および承認、
2023年1月~2026年8月 291
表 261 メドトロニック:取引、2023年1月~2026年8月 292
表 262 アボット:会社概要 295
表 263 アボット:提供製品・サービス 296
表264 アボット:製品・サービスの発売および承認、
2023年1月~2026年8月 298
表265 アボット:取引、2023年1月~2026年8月 298
表266 レスメッド:会社概要 300
表267 レスメッド:提供製品・サービス 302
表268 レスメッド:製品・サービスの発売および承認、
2023年1月~2026年8月 303
表 269 RESMED, INC.:取引実績(2023年1月~2026年8月) 304
表 270 DEXCOM, INC.:会社概要 306
表 271 DEXCOM, INC.:提供製品・サービス 308
表272 DEXCOM, INC.:製品・サービスの発売および承認、
2023年1月~2026年8月 309
表 273 DEXCOM, INC.:取引実績(2023年1月~2026年8月) 310
表 274 GE 医療:会社概要 312
表 275 GE 医療:提供製品・サービス 313
表276 GE医療:製品・サービスの発売および承認、
2023年1月~2026年8月 314
表277 GE医療:取引、2023年1月~2026年8月 315
表278 GE医療:その他の動向、2023年1月~2026年8月 316
表279 オムロンヘルスケア株式会社:会社概要 317
表280 オムロン・医療社:提供製品・サービス 318
表281 オムロン・医療社:製品・サービスの発売および承認、2023年1月~2026年8月 319
表282 オムロン・医療社:取引実績(2023年1月~2026年8月) 320
表283 オラクル社:会社概要 321
表284 オラクル社:提供製品・サービス 322
表 285 オラクル:製品・サービスの発売および承認、
2023年1月~2026年8月 323
表 286 オラクル:取引、2023年1月~2026年8月 323
表 287 オラクル:事業拡大、2023年1月~2026年8月 324
表 288 ボストン・サイエンティフィック・コーポレーション:会社概要 325
表 289 ボストン・サイエンティフィック・コーポレーション:提供製品・サービス 326表290 ボストン・サイエンティフィック・コーポレーション:製品・サービスの発売および承認、2023年1月~2026年8月 327表291 ボストン・サイエンティフィック・コーポレーション: 取引、2023年1月~2026年8月 327表292 シーメンス・医療・プライベート・リミテッド:会社概要 328表293 シーメンス・医療・プライベート・リミテッド:提供製品・サービス 329表294 シーメンス・ヘルスインジャーズ:製品・サービスの発売および承認、2023年1月~2026年8月 330表295 シーメンス・医療・プライベート・リミテッド:事業拡大、2023年1月~2026年8月 330表296 オプタム:会社概要 331表297 オプタム:提供製品・サービス 332表298 オプタム:取引、2023年1月~2026年8月 333表299 アテナヘルス:会社概要 334表300 アテナヘルス:提供製品・サービス 334表301 アテナヘルス: 製品・サービスの発売および承認、2023年1月~2026年8月 335表302 アテナヘルス:取引、2023年1月~2026年8月 335表303 EMPATICA INC.:会社概要 336表304 EMPATICA INC.:提供製品・サービス 336表305 EMPATICA INC.:製品・サービスの発売および承認、2023年1月~2026年8月 337表 306 EMPATICA INC.:取引、2023年1月~2026年8月 338表 307 EMPATICA INC.:事業拡大、2023年1月~2026年8月 339表308 TELADOC HEALTH, INC.:会社概要 340表309 TELADOC HEALTH, INC.:提供製品・サービス 341表310 テラドック・ヘルス社:製品・サービスの立ち上げおよび承認、2023年1月~2026年8月 342表311 テラドック・ヘルス社:取引、2023年1月~2026年8月 343表312 ウェルドック社:会社概要 344表313 ウェルドック社:提供製品・サービス 344表314 ウェルドック社: 製品・サービスの発売および承認、 2023年1月~2026年8月 345表315 ウェルドック社:取引、2023年1月~2026年8月 345表316 ALIVECOR, INC. 会社概要 347表317 ALIVECOR, INC. 提供製品・サービス 347表318 ALIVECOR, INC.:製品・サービスの発売および承認状況、2023年1月~2026年8月 348表319 アリベコール社:取引、2023年1月~2026年8月 349表320 バイオフォーミス:会社概要 350表321 BIOFOURMIS:提供製品・サービス 350表322 BIOFOURMIS:取引、2023年1月~2026年8月 351表323 TUNSTALL GROUP:会社概要 352表 324 TUNSTALL GROUP:提供製品・サービス 352表 325 GARMIN LTD.:会社概要 353表 326 GARMIN LTD.:提供製品・サービス 354表 327 ガーミン社:製品・サービスの発売および承認、2023年1月~2026年8月 355表 328 ガーミン社:取引、2023年1月~2026年8月 356表 329 エアストリップ・テクノロジーズ社:会社概要 357表 330 エアストリップ・テクノロジーズ社:提供製品・サービス 357表 331 エアストリップ・テクノロジーズ社:製品・サービスの立ち上げおよび承認、2023年1月~2026年8月 358表332 エアストリップ・テクノロジーズ社:取引実績(2023年1月~2026年8月) 359表333 リスク評価:mHealthソリューション市場 378
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









