マルチケムUPSユニット市場の成長を支える重要な数値とは何でしょうか?
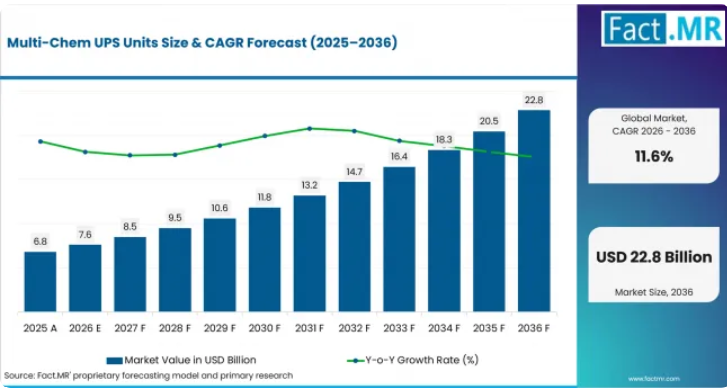
2026年から2036年にかけて、152億米ドルの市場規模が見込まれています。
市場の需要を牽引する要因
- ラックの電力消費量が増加するにつれ、データセンターではより少ない設置面積でより多くのバックアップ電源が必要となっています。フランスは2025年2月、大規模なデータセンター投資を含む、1,090億ユーロを超えるAIインフラへの投資を公表しました。
- LFP(リン酸鉄リチウム)は、リチウム電池の選択肢を拡大しています。イートン社によると、同社の9PX LFP UPSは、熱安定性が高く、8~10年の寿命が見込まれるリン酸鉄リチウム電池を採用しています。
- エッジサイトでは、コンパクトで遠隔管理可能なリチウムシステムが重視されています。シュナイダーエレクトリック社のSmart-UPS Ultraシリーズは、エッジおよびマイクロデータセンター環境向けに、最大10 kWの出力を実現するリチウムイオン技術を採用したユニットを提供しています。
分析対象の主要セグメント
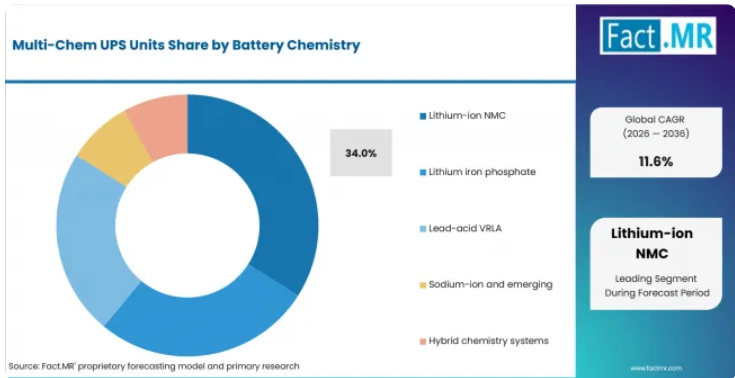
- 2026年のバッテリー化学組成の需要のうち、リチウムイオンNMCが34.0%を占めています。リチウムイオンNMCが主導的な地位にあるのは、高いエネルギー密度を備え、データセンターや通信用UPSシステムにおいて確立されたサプライヤー基盤があるからです。
- 2026年のUPSトポロジー構成において、オンライン・ダブルコンバージョン方式が58.0%を占めています。オンライン・ダブルコンバージョン方式が主流となっているのは、入力電力を継続的に調整し、敏感な負荷を一般的な電圧や周波数の変動から隔離するためです。
- 2026年には、100~500 kVAの帯域が定格出力の需要の27.0%を占めます。100~500 kVAの帯域が主導的な地位を占める理由は、モジュラー型データホール、産業用ライン、病院、および大規模な商業施設に対応しつつ、すべての設置を数メガワット規模の特注エンジニアリングに移行させる必要がないためです。
- 2026年には、データセンターが最終用途需要の39.0%を占めます。データセンターは、継続的な稼働時間の要件、高い電力品質への期待、および頻繁な容量増強を通じて主導的な地位を占めています。
Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「マルチケミストリーUPSの需要は、すべての鉛酸ストリングを置き換えるための競争ではありません。これは、稼働時間、スペース、温度、サービス、安全性を総合的に考慮したポートフォリオ上の決定です。顧客が、検証済みの単一の制御・保守フレームワークの下で、各化学組成を比較・運用できるようにするサプライヤーは、グリーンフィールドプロジェクトとキャンパス内の段階的な転換の両方を獲得できるでしょう。」
戦略的示唆
UPSベンダーは、汎用的なリチウム電池の事例を提示するのではなく、化学組成ごとに異なる熱特性、火災リスク、稼働時間、および寿命終了時の想定値を公表すべきです。イートンのLFP製品は、セルの安定性と予想耐用年数が、いかに重要な製品アピールポイントとなり得るかを示しています。データセンターのサプライヤーは、バッテリーの選定に、負荷ステップおよび電力品質の性能を組み合わせて検討すべきです。
ABBは2025年11月、AIデータセンターではラックあたり100 kWを超える場合があり、予測不可能な電力スパイクが発生するため、柔軟な重要電源が必要になると指摘しました。通信およびエッジプロバイダーは、遠隔バッテリー状態監視を、デマンドレスポンスやピーク管理オプションとセットで提供すべきです。デルタ社は、サイトの電力システムにピークシェービングおよび遠隔操作を組み合わせた通信分野での導入事例を報告しています。
英国の需要は、新たなAIインフラと老朽化したコロケーション施設が交錯する中、2036年まで年平均成長率(CAGR)12.6%で拡大すると予測されています。フランスは、大規模なデータセンターへの投資により12.0%の成長が見込まれ、ドイツはライフサイクル重視の産業およびデジタル需要により10.5%の成長が見込まれています。シンガポールは、厳しいスペースおよび熱的制約の下で9.5%の成長率を記録しており、一方、成熟した米国市場は、機器の入れ替えや特定の化学組成への移行により、8.5%の成長率を維持しています。
マルチケムUPSユニット市場は、セグメント別にどのように分類されるのでしょうか?
電池化学組成:リチウムイオンNMC(34.0%);UPSトポロジー:オンライン・ダブルコンバージョン(58.0%);定格出力:100~500 kVA(27.0%);最終用途:データセンター(39.0%)。
どの電池化学組成が主導的でしょうか?
リチウムイオンNMC:2026年のシェアは34.0%です。
リチウムイオンNMCが主導的な地位を占めているのは、高いエネルギー密度を備え、データセンターや通信用UPSシステムにおいて確立されたサプライヤー基盤があるからです。熱制御とバッテリー管理が適切にエンジニアリングされていれば、この化学組成は、従来の鉛蓄電池に比べてより小型のキャビネットとより長い交換間隔を実現します。
なぜオンライン・ダブルコンバージョン方式が主流となっているのでしょうか?
オンライン・ダブルコンバージョン方式:2026年のシェアは58.0%。
オンライン・ダブルコンバージョン方式が主流となっているのは、入力電力を継続的に調整し、敏感な負荷を一般的な電圧や周波数の変動から隔離できるためです。ミッションクリティカルな施設では、予測可能な出力品質と確立された冗長性設計と引き換えに、この変換経路を採用しています。
100~500 kVAの定格電力を支える要因は何でしょうか?
100~500 kVA:2026年のシェアは27.0%。
100~500 kVAの帯域が主導的な地位を占めているのは、モジュラー型データホール、産業用ライン、病院、および大規模な商業施設に対応しつつ、すべての設置を数メガワット規模の特注エンジニアリングに移行させる必要がないためです。また、負荷が増加しても並行して拡張が可能です。
どの最終用途が最大のシェアを占めていますか?
データセンター:2026年のシェアは39.0%です。
データセンターは、継続的な稼働時間の要件、高い電力品質への期待、および頻繁な容量増強により、市場をリードしています。バッテリーの化学組成は、ホワイトスペースの利用、冷却、メンテナンス期間、および大規模な交換作業のタイミングに直接影響を与えます。
マルチケムUPSユニットの市場導入を加速させている要因と、それを阻んでいる要因は何でしょうか?
購入者がバッテリーの設置面積の縮小、保守間隔の延長、および安全性やサイクル寿命プロファイルの選択肢を求めていることから、需要は増加しています。防火規制の見直し、リサイクル経路、制御システムの互換性、および新興化学組成の資金調達可能性に関する不確実性が、より迅速な移行を制約しています。
推進要因の影響分析
- データセンターのバックアップ容量の拡大:ホールの増加とラック負荷の上昇により、UPS出力と蓄電容量の両方の要件が増加します。
- リチウム電池のライフサイクルと設置面積における利点:スペースに制約のある施設において、交換間隔の延長やキャビネットの小型化により、初期のバッテリー価格の高さを相殺することができます。
- 化学組成に柔軟に対応するモジュラー型UPS設計:共通の制御システムと保守手順により、キャンパス全体を段階的に切り替える際の業務への影響を軽減できます。
機会の影響分析
- エッジおよび中規模サイト向けのLFP後付け導入:熱的安定性と長寿命は、キャビネットスペースや現場訪問に多額の費用がかかる場合、明確な導入の根拠となります。
- ハイブリッド化学系によるキャンパス管理:稼働時間、状態、アラームに関する共通のビューを表示するソフトウェアは、オペレーターがリチウムストリングを追加しながら、まだ使用可能なVRLAを維持するのに役立ちます。
- 定置型バックアップ向けナトリウムイオン電池の検証:リチウムフリーのシステムは供給源の多様化につながる可能性がありますが、ベンダーには信頼性の高い実証データと互換性のあるパワーエレクトロニクスが必要です。
制約要因の影響分析
- 火災および許認可審査:UPSのパワーエレクトロニクスが変更されていなくても、バッテリーの種類、キャビネットの配置、および消火戦略によって、承認スケジュールが変更される可能性があります。
- 化学系固有の制御および保守スキル: 技術者には、慣れ親しんだVRLAのメンテナンスとは異なる、バッテリー管理のための診断手法と安全な手順が求められます。
- 新型セルにおける不透明なリサイクル経路:購入者は、回収、輸送、および残存価値に関する取り決めが契約上明確になるまで、新興の化学系バッテリーの導入を延期する可能性があります。
2036年までに、どの国がマルチケムUPSユニット市場を拡大させるのでしょうか?
- 英国では、新規リチウムイオン設計と、既存設備の制御された転換に対する並行した需要が生まれています。
- フランスでは、新規建設の要素がより強く作用しており、施設の稼働開始前に化学組成や系統連系を指定することが可能となっています。
- ドイツでは、産業施設やデジタル施設全体において、ライフサイクル総コストと保守性を正式な購入基準としています。
- シンガポールでは、高温でスペースに制約のある環境において、キャビネットの設置面積、冷却負荷、およびバッテリーの挙動に異例の重きを置いています。
- 米国は、絶対的な交換台数が依然として膨大であるにもかかわらず、大規模な導入ベースが段階的に更新されるため、表示された範囲を締めくくっています。
導入済みのUPSの経年、防火認証、周囲環境条件、およびバッテリーの保守コストが、各国の事例を形作っています。より広範な地域カバー範囲には、北米アメリカ、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカが含まれます。
なぜ米国の成長は爆発的ではなく、着実なものなのでしょうか?
8.5%の年平均成長率(CAGR)は、膨大なUPS導入台数と、化学系統の選択的な移行によって支えられています。
米国は、企業向けおよびデータセンター向けのUPSシステムの導入台数が最も多く、これにより信頼性の高い買い替えサイクルが生まれている一方で、成長率の伸びは鈍化しています。購入者は、スペースやライフサイクルの利点からリチウムイオンを選択できる一方で、コスト重視の部屋や確立されたメンテナンス手順がある場所では、VRLAを維持することも可能です。マルチケミストリーにおける最大の機会は、新旧のバッテリーストリングを横断して単一の制御層を必要とする、段階的に更新が進むキャンパスにあります。
ドイツの化学組成選択を左右する要因は何でしょうか?
年平均成長率(CAGR)10.5%は、効率性、ライフサイクルコスト、および産業の継続性によって形作られています。
ドイツのユーザーは、産業施設やデジタル施設を問わず、バッテリーの安全性、耐用年数、および使用済みバッテリーの処理について綿密に検討しています。データセンターの効率性要件により、設置面積の縮小や冷却負荷の低減が重視される一方で、製造現場では依然として実績のあるサービスネットワークが重視されています。熱的安定性やサイクル寿命が重要な分野ではLFPがシェアを拡大する見込みですが、予測可能なスタンバイ運用や慣れ親しんだメンテナンスが求められる場面では、VRLAの需要は引き続き存在します。
シンガポールの気候は購入判断にどのような影響を与えるのでしょうか?
9.5%の年平均成長率(CAGR)。これは、スペースに制約のあるデータセンターと、高温気候下におけるライフサイクル経済性によって支えられています。
シンガポールでは床面積の価値が高いため、エネルギー密度の高いバッテリーキャビネットが好まれますが、周囲の環境条件により、熱管理とセル監視が承認の鍵となります。国の「グリーンデータセンター・ロードマップ」は、容量の拡大と効率性を結びつけており、これにより事業者は、セルのエネルギー密度という表面的な数値ではなく、UPSおよびバッテリー室全体を評価するよう迫られています。稼働中の施設において、交換作業中に容量を犠牲にできない場合、モジュール式の交換戦略が有効となります。
2036年までの英国の年平均成長率(CAGR)12.6%を支えている要因は何でしょうか?
AIインフラの成長と、築年数が異なるコロケーション施設の混在により、年平均成長率(CAGR)は12.6%となっています。
英国では、新たなAI容量と既存のコロケーションルームが組み合わさり、二極化した市場が形成されています。新しいホールでは、当初からリチウム系またはハイブリッドアーキテクチャを指定できますが、古い施設では、稼働時間や防火対策の見直しに伴い、キャビネットごとに順次転換が進められます。AI成長ゾーンの計画がプロジェクトの勢いを後押ししており、施設構成の多様化により、キャンパス全体で複数の化学系を管理できる制御システムへの需要が高まっています。
フランスでは、どこで新たなUPS需要が生まれているのでしょうか?
12.0%のCAGRは、大規模なAIインフラへの投資とサイト開発に支えられています。
フランスでは、企業の設備更新に加え、グリーンフィールド需要も増加しています。エリゼ宮は2025年2月、AIインフラへの投資として1,090億ユーロ以上が発表されたと報告しており、これにはブルックフィールドによるデータセンター向け最大150億ユーロの投資も含まれています。新規施設では、ライフサイクル、設置面積、電力網との相互作用に応じて化学系を選択できますが、国による立地審査の取り組みにより、電力割当から機器入札までのプロセスを短縮することが可能です。
マルチケムUPSユニット市場をリードしているのはどの企業でしょうか?
シュナイダーエレクトリック、バーティブ、イートン、ファーウェイ・デジタルパワー、デルタ・エレクトロニクス、ABBです。
シュナイダーエレクトリックは、エッジ、エンタープライズ、データセンターの各アプリケーションを網羅するAPCおよびGalaxy UPSの製品ポートフォリオを通じて市場をリードしています。同社のリチウムイオン製品とEcoStruxure管理ソリューションは、コンパクトなSmart-UPSの導入から大規模な重要電源システムに至るまでの道筋を提供します。
バーティブは、リーバート(Liebert)のUPSシステム、リチウムイオンバッテリーキャビネット、直流電源、インフラ監視機能を統合しています。同社は、データセンター運営者が、変化する負荷プロファイルに合わせて電力、熱、サービスの設計を調整したいと望む分野で強みを発揮しています。
イートンは、オンライン型およびモジュラー型UPS、VRLA、リチウムイオン、LFPといった幅広い選択肢で競争力を発揮しています。同社のLFP 9PXおよびそれ以上の互換性を持つリチウム電池システムは、分散型および施設規模の展開において、顧客に電池化学の選択肢を提供します。
ファーウェイ・デジタル・パワーとデルタ・エレクトロニクスは、特にアジアや新興のインフラ市場において、通信、モジュラー型データセンター、および電力変換における強力な能力を備えています。ABBは、産業用およびAI施設向けのハイパワーUPSや中電圧の重要システム分野に参入しています。
競争の焦点は、安全に関する文書化、現場サービス、バッテリー管理の統合、およびライフサイクル保証にあります。サプライヤーが実際の温度、負荷、および交換計画の下での性能を実証できれば、その化学組成の選択は正当化されることになります。
主要なプロバイダーはどの企業でしょうか?
主要企業には、シュナイダーエレクトリック、バーティブ、イートン、ファーウェイ・デジタル・パワー、デルタ・エレクトロニクス、ABBなどが挙げられます。
- Schneider Electric
- Vertiv
- Eaton
- Huawei Digital Power
- Delta Electronics
- ABB
市場はどのように分類されていますか?
- 電池の化学組成別
- リチウムイオン(NMC)
- リン酸鉄リチウム
- 鉛蓄電池(VRLA)
- ナトリウムイオンおよび新興技術
- ハイブリッド化学組成システム
- UPSのトポロジー別
- オンライン・ダブルコンバージョン
- モジュラー・オンライン
- ラインインタラクティブ(産業用)
- DC UPS
- ハイブリッド・グリッドインタラクティブ
- 定格出力別
- 20 kVA未満
- 20~100 kVA
- 100~500 kVA
- 0.5~2 MVA
- 2 MVA超
- 用途別
- データセンター
- 産業用
- 医療
- 通信
- 商業およびインフラ
- 地域別
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も急成長しているセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマークと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家の意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値:10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額によるビジネスチャンス分析
- 2021年から2036年までの世界市場価格分析
- 2021年から2036年までの電池化学組成別世界市場分析および予測
- はじめに/主な調査結果
- 電池化学組成別 市場規模(過去値:10億米ドル)分析、2021年~2025年
- 電池化学組成別 市場規模(現在および将来値:10億米ドル)分析および予測、2026年~2036年
- リチウムイオン(NMC)
- リン酸鉄リチウム
- 鉛蓄電池(VRLA)
- ナトリウムイオンおよび新興技術
- ハイブリッド化学システム
- 電池化学組成別前年比(Y-o-Y)成長傾向分析(2021年~2025年)
- 電池化学組成別絶対額($)市場機会分析(2026年~2036年)
- UPSトポロジー別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- UPSトポロジー別、2021年から2025年までの過去の市場規模(金額、10億米ドル)分析
- UPSトポロジー別、2026年から2036年までの現在および将来の市場規模(金額、10億米ドル)の分析および予測
- オンライン・ダブルコンバージョン
- モジュラー・オンライン
- ラインインタラクティブ(産業用)
- DC UPS
- ハイブリッド・グリッドインタラクティブ
- UPSトポロジー別前年比成長傾向分析、2021年~2025年
- UPSトポロジー別絶対的市場規模分析、2026年~2036年
- 定格出力別世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 出力定格別 過去の市場規模(10億米ドル)分析、2021年~2025年
- 出力定格別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- 20 kVA未満
- 20~100 kVA
- 100~500 kVA
- 0.5~2 MVA
- 2 MVA超
- 出力定格別前年比成長傾向分析(2021年~2025年)
- 出力定格別絶対額市場機会分析(2026年~2036年)
- 最終用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの用途別市場規模(過去値、10億米ドル)の分析
- 2026年から2036年までの用途別市場規模(現在および将来値、10億米ドル)の分析および予測
- データセンター
- 産業
- 医療
- 通信
- 商業およびインフラ
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 地域別 現在の市場規模(10億米ドル)の分析および予測:2026年~2036年
- 北米
- 南米アメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米市場分析および予測(国別):2021年~2036年
- 市場分類別の過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 電池化学組成別
- UPS構成別
- 定格出力別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 電池化学組成別
- UPS構成別
- 定格出力別
- 最終用途別
- 主なポイント
- 西ヨーロッパの市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)および傾向分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- 主なポイント
- 東ヨーロッパの市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル) 市場分類別予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 電池化学別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測:2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 電池化学組成別
- UPS構成別
- 定格出力別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 電池化学組成別
- UPS構成別
- 定格出力別
- 最終用途別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPS構成別
- 定格出力別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPS構成別
- 定格出力別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPS構成別
- 定格出力別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPSトポロジー別
- 定格出力別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPS構成別
- 定格出力別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPS構成別
- 定格出力別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPS構成別
- 定格出力別
- 最終用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 電池化学組成別
- UPS構成別
- 定格出力別
- 最終用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 電池化学組成別
- UPS構成別
- 定格出力別
- 最終用途別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- シュナイダーエレクトリック
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- バーティヴ
- イートン
- ファーウェイ・デジタル・パワー
- デルタ・エレクトロニクス
- ABB
- シュナイダーエレクトリック
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:電池化学組成別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:UPSトポロジー別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:出力定格別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:最終用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:北米市場規模(10億米ドル)の予測(電池化学種別、2021年~2036年)
- 表8:北米市場規模(10億米ドル)の予測(UPSトポロジー別、2021年~2036年)
- 表9:北米市場規模(10億米ドル)の予測(出力定格別、2021年~2036年)
- 表10:北米市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表11:ラテンアメリカ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(10億米ドル)の電池化学組成別予測、2021年~2036年
- 表13:南米アメリカ市場規模(10億米ドル)のUPSトポロジー別予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の出力定格別予測、2021年~2036年
- 表15:南米アメリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表16:西ヨーロッパの市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表17:西ヨーロッパの市場規模(10億米ドル)の予測(電池化学組成別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(10億米ドル)の予測(UPSトポロジー別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の予測(出力定格別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表21:東ヨーロッパの市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表22:東ヨーロッパの市場規模(10億米ドル)の予測(電池化学種別)、2021年~2036年
- 表23:東ヨーロッパの市場規模(10億米ドル)の予測(UPSトポロジー別)、2021年~2036年
- 表24:東ヨーロッパの市場規模(10億米ドル)の予測(出力定格別)、2021年~2036年
- 表25:東ヨーロッパ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表26:東アジア市場規模(10億米ドル)の国別予測、2021年~2036年
- 表27:東アジア市場規模(10億米ドル)の電池化学組成別予測、2021年~2036年
- 表28:東アジアの市場規模(10億米ドル)予測(UPSトポロジー別、2021年~2036年)
- 表29:東アジアの市場規模(10億米ドル)予測(出力定格別、2021年~2036年)
- 表30:東アジアの市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表31:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表32:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(電池化学種別、2021年~2036年)
- 表33:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(UPSトポロジー別、2021年~2036年)
- 表34:南アジアおよび太平洋地域の市場規模 (10億米ドル)出力定格別予測、2021年~2036年
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)最終用途別予測、2021年~2036年
- 表36: 中東・アフリカの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表37:中東・アフリカの市場規模(10億米ドル)の電池化学組成別予測、2021年~2036年
- 表38:中東・アフリカの市場規模(10億米ドル)のUPSトポロジー別予測、2021年~2036年
- 表39:中東・アフリカ市場規模(10億米ドル)の予測(出力定格別、2021年~2036年)
- 表40:中東・アフリカ市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年のバッテリー化学組成別世界市場シェアおよびBPS分析
- 図4:2026年~2036年のバッテリー化学組成別世界市場の前年比成長率比較
- 図5:バッテリー化学組成別の世界市場魅力度分析
- 図6:UPSトポロジー別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:UPSトポロジー別世界市場の前年比成長率比較(2026年~2036年)
- 図8:UPSトポロジー別世界市場の投資魅力分析
- 図9:出力定格別世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:出力定格別世界市場の前年比成長率比較(2026年~2036年)
- 図11:出力定格別世界市場の投資魅力度分析
- 図12:用途別世界市場の市場シェアおよびBPS分析(2026年および2036年)
- 図13:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図14:用途別の世界市場の魅力度分析
- 図15:地域別の世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場における追加収益機会(ドルベース)、2026年~2036年
- 図21:東ヨーロッパ市場における追加収益機会(ドルベース)、2026年~2036年
- 図22:東アジア市場における追加収益機会(ドルベース)、2026年~2036年
- 図23:南アジアおよび太平洋市場における追加収益機会(ドルベース)、2026年~2036年
- 図24:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図26:北米市場における電池化学組成別市場シェアおよびBPS分析、2026年および2036年
- 図27:北米市場における電池化学種別の前年比成長率比較(2026年~2036年)
- 図28:バッテリー化学組成別北米市場の魅力度分析
- 図29:UPSトポロジー別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:UPSトポロジー別北米市場の前年比成長率比較(2026年~2036年)
- 図31:UPSトポロジー別の北米市場の魅力度分析
- 図32:出力定格別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図33:出力定格別の北米市場の前年比成長率比較(2026年~2036年)
- 図34:出力定格別の北米市場の魅力度分析
- 図35:最終用途別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図36:最終用途別の北米市場における前年比成長率の比較(2026年~2036年)
- 図37:用途別北米市場の魅力度分析
- 図38:国別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場における電池化学種別の市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における電池化学種別の前年比成長率比較(2026年~2036年)
- 図41:南米アメリカ市場の魅力度分析(電池化学種別)
- 図42:南米アメリカ市場の価値シェアおよびBPS分析(UPSトポロジー別、2026年および2036年)
- 図43:南米アメリカ市場の前年比成長率比較(UPSトポロジー別、2026年~2036年)
- 図44:南米アメリカ市場におけるUPSトポロジー別の市場魅力度分析
- 図45:南米アメリカ市場における定格出力別の市場シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における定格出力別の前年比成長率比較(2026年~2036年)
- 図47:出力定格別の南米アメリカ市場の魅力度分析
- 図48:最終用途別の南米アメリカ市場における市場シェアおよびBPS分析(2026年および2036年)
- 図49:最終用途別の南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:最終用途別の南米アメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における電池化学組成別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における電池化学組成別前年比成長率の比較(2026年~2036年)
- 図54:電池化学組成別の西ヨーロッパ市場の魅力度分析
- 図55:UPSトポロジー別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図56:UPSトポロジー別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図57:UPSトポロジー別 西ヨーロッパ市場の魅力度分析
- 図58:定格出力別 西ヨーロッパ市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図59:定格出力別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図60:出力定格別 西ヨーロッパ市場の魅力度分析
- 図61:最終用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図62:最終用途別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図63:最終用途別 西ヨーロッパ市場の魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における電池化学組成別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における電池化学組成別の前年比成長率比較(2026年~2036年)
- 図67:ヨーロッパ市場における電池化学組成別の市場魅力度分析
- 図68:ヨーロッパ市場におけるUPSトポロジー別の市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場におけるUPSトポロジー別の前年比成長率比較(2026年~2036年)
- 図70:ヨーロッパ市場におけるUPSトポロジー別の市場魅力度分析
- 図71:ヨーロッパ市場における定格出力別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における定格出力別の前年比成長率比較(2026年~2036年)
- 図73:出力定格別 ヨーロッパ市場の魅力度分析
- 図74:最終用途別 ヨーロッパ市場の市場シェアおよびBPS分析(2026年および2036年)
- 図75:最終用途別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場における用途別魅力度分析
- 図77:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における電池化学組成別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における電池化学組成別の前年比成長率比較(2026年~2036年)
- 図80:東アジア市場における電池化学組成別の市場魅力度分析
- 図81:東アジア市場におけるUPSトポロジー別の市場シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場におけるUPSトポロジー別の前年比成長率比較(2026年~2036年)
- 図83:東アジア市場におけるUPSトポロジー別の市場魅力度分析
- 図84:東アジア市場における定格出力別の市場シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における出力定格別の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における出力定格別の市場魅力度分析
- 図87:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
- 図89:東アジア市場における用途別の市場魅力度分析
- 図90:南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における電池化学組成別の市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における電池化学組成別の前年比成長率比較(2026年~2036年)
- 図93:南アジア・太平洋市場における電池化学組成別の市場魅力度分析
- 図94:南アジアおよび太平洋地域の市場シェアおよびBPS分析(UPSトポロジー別、2026年および2036年)
- 図95:南アジアおよび太平洋地域の市場前年比成長率の比較(UPSトポロジー別、2026年~2036年)
- 図96:南アジアおよび太平洋地域の市場魅力度分析(UPSトポロジー別)
- 図97:南アジア・太平洋市場における出力定格別の市場シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における出力定格別の前年比成長率比較(2026年~2036年)
- 図99:出力定格別の南アジア・太平洋市場の魅力度分析
- 図100:最終用途別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図102:南アジア・太平洋市場における用途別の市場魅力度分析
- 図103:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における電池化学種別の市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における電池化学種別の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場における電池化学種別の市場魅力度分析
- 図107:中東・アフリカ市場におけるUPSトポロジー別の市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場におけるUPSトポロジー別の前年比成長率比較(2026年~2036年)
- 図109:UPSトポロジー別の中東・アフリカ市場の魅力度分析
- 図110:出力定格別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図111:出力定格別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図112:出力定格別の中東・アフリカ市場の魅力度分析
- 図113:最終用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図115:中東・アフリカ市場における用途別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









